
韓国AIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
韓国AIデータセンター市場の規模は2025年にUSD 1,005.8百万で、年平均成長率(CAGR)19.2%で拡大し、2035年までにUSD 5,823.6百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格分析
- 06規格と規制
- 07市場セグメンテーション
- 08Dc独自分析:韓国gpu・メガワット換算トラッカー
- 09地域分析
- 10道・市別分析
- 13章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
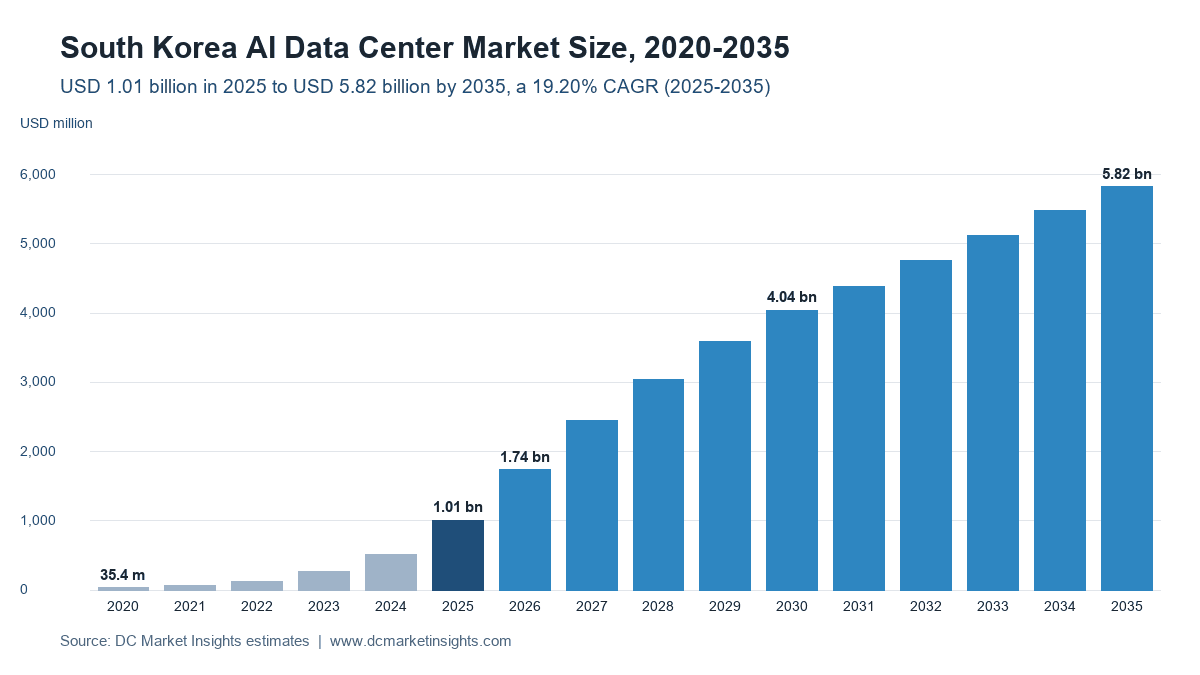
韓国AIデータセンター市場は2026年に17億4,000万米ドルと評価され、2025年の10億1,000万米ドルから2035年には58億2,000万米ドルに達すると予測されます。2025年から2035年までの年平均成長率(CAGR)は19.20%です(DC Market Insights推計)。韓国での投資は画像処理装置(GPU)の導入計画に沿って動いています。2025年10月に慶州で開催されたアジア太平洋経済協力(APEC)首脳会議において、NVIDIA Corporation(NVIDIA)は、韓国の政府と産業界のパートナーが同社のGPUを26万個以上導入すると発表しました。このうち5万個以上は、科学技術情報通信部(MSIT)がソウル首都圏の外に設置を進める国家AIコンピューティングセンター向けです(出典:NVIDIAおよびMSIT)。これらのGPUはいずれも、電力を供給し液冷を備えたホールを必要とします。DC Market Insightsは、GPU 1個あたり1.8 kWとして26万個のGPUを約468 MWのITロードに換算しており、これはモデルが2026~2028年に完工すると見込む507 MWのAI容量に近い水準です。韓国AIデータセンター市場は、韓国国内で人工知能(AI)ワークロード向けに建設・運用される施設インフラを対象とします。具体的には電気設備、冷却、建屋シェル、内装工事およびラック、AIネットワークファブリック、運用サービスおよびソフトウェアであり、GPUサーバー、チップ、電力料金は含みません。2025年の建設計上額は、2025年に完工した新規AI IT容量57.5 MWの50%×AI 1 MWあたり1,100万米ドル(3億1,625万米ドル)と、2026年に完工予定の114.0 MWの50%×1,122万米ドル(6億3,954万米ドル)の合計に、設置済みAI容量125.0 MWの各MWに対するサービス費40万米ドル(5,000万米ドル)を加えたものです。運用サービスおよびソフトウェアは、設置済みAI基盤が125 MWから2,624 MWへ拡大するのに伴い年38.64%で伸びる最も成長の速いセグメントです。湖南地域は年31.48%で伸びる最も成長の速い地域であり、SK Telecomの南西部AIデータセンター拠点と、国家センターに課された非首都圏立地ルールによって、新たなホールが全羅南道と光州に向かっています。
主要市場統計:2026年の韓国AIデータセンター市場の規模はどの程度か
DC Market Insightsは、2026年の韓国AIデータセンター市場を17億4,000万米ドルと評価しており、これは2025年を72.72%上回る水準です。2025年に発表されたGPUホールが建設段階に入り、新規AI IT容量が57.5 MWから114.0 MWへと倍増することが、この伸びの背景にあります。
- 2025年の市場規模:10億1,000万米ドル
- 2026年の市場規模:17億4,000万米ドル
- 2030年の市場規模:40億4,000万米ドル
- 2035年の市場規模:58億2,000万米ドル
- 2025~2035年のCAGR:19.20%(低位ケース16.27%、高位ケース21.29%)
- 最大のコンポーネント:電力インフラ、2025年支出の38.01%(3億8,232万米ドル)
- 最も成長の速いコンポーネント:運用サービスおよびソフトウェア、年38.64%。最も成長の速いワークロード:AI推論、年25.02%
- 首位の地域:首都圏(ソウル、京畿道、仁川)、2025年支出の60%。最も成長の速い地域:湖南地域、年31.48%
- 最大の道・市:京畿道、2025年支出3億174万米ドル
- 市場リーダー:SK Group(SK TelecomおよびSK Broadband)、2025年AI施設支出の約24%(DC Market Insights推計)
主なポイント:26万個のGPUと5 GWの通信事業者計画は韓国のAIホール発注者に何を意味するか
DC Market Insightsは、2025年の10億1,000万米ドルから2035年に58億2,000万米ドルへ拡大する韓国AIデータセンター市場について、発注者向けに4つのポイントを示します。
- 2035年支出のうち首都圏に残るのは36%で、60%から低下します。分散エネルギー法に基づく電力系統影響評価によって、ソウル近郊での新規大規模負荷の整備が遅れるためです。
- サーバーを除く施設1 MW分のAI容量には1,100万米ドルが必要です。100 kWのラックには直接チップ液冷ループと、より大容量の電源系統が求められるためです。
- 2035年支出の58%はAI推論に向かいます。2025~2028年にトレーニングクラスターが整備された後、韓国の銀行、自動車メーカー、ポータル事業者がモデルを本番運用するためです。
- コロケーションおよびGPUクラウドキャンパスは年23.28%で成長します。Kohlberg Kravis Roberts(KKR)やIMM Investment(IMM)などの投資家が、通信事業者から分離されたデータセンター事業に資金を投じているためです。
韓国AIデータセンター市場の概要:2025年の韓国のAI対応ホールにはいくらかかったか
韓国AIデータセンター市場の規模は、2020年に3,538万米ドル、2025年に10億1,000万米ドルと評価され、予測期間中のCAGR 19.20%で2035年までに58億2,000万米ドルに達すると見込まれます。DC Market Insightsの推計では、韓国は2025年にAIデータセンター施設へ10億1,000万米ドルを支出しており、2024年の5億1,539万米ドルから増加しました。
| レポート属性 | 詳細 |
|---|---|
| 実績期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 10億580万米ドル |
| 2026年の市場規模 | 17億3,726万米ドル |
| 2025~2035年のCAGR | 19.20% |
| 2035年の市場規模 | 58億2,360万米ドル |
| 対象セグメント | コンポーネント、ワークロード、データセンタータイプ |
| 対象地域 | 首都圏、忠清地域、嶺南地域、湖南地域、江原・済州。12の道・市 |
成長率は2026年に72.72%、2027年に40.87%となり、その後2035年には6.24%まで鈍化します。2025年のGPU導入計画分のホールが整うと、年間のAI完工量が330 MW前後で横ばいになる一方、韓国の新規データセンター容量に占めるAIの比率は2030年の60%から2035年の65%へと小幅な上昇にとどまるためです。DC Market Insightsのモデルでは、韓国のデータセンターの設置済みITロードは2025年末の1,547 MWから2030年に3,294 MW、2035年に5,269 MWへ増加します。このうちAI部分は125 MWから2,624 MWへ、全体に占める比率では8%から50%へ拡大します。ここで算出したAI施設支出は、従来型ホールとIT機器も含む韓国データセンター市場の一部です。
韓国AIデータセンター市場の対象範囲と、コロケーション賃料の位置付け
韓国AIデータセンター市場は、AIトレーニングおよび推論クラスターを収容するホールへの2025年の施設支出10億1,000万米ドルと、それらのホールを稼働させ続けるためのサービスで構成されます。
対象に含むもの
構内の中電圧変電設備、開閉装置、無停電電源装置(UPS)、バスウェイおよびラック配電、チラー、ドライクーラー、冷却液分配ユニット(CDU)、リアドア熱交換器、直接チップ液冷ループ、建屋シェル、スラブ床、封じ込め設備、30 kW超に対応するラック、AIネットワークファブリック(スパイン・リーフ配線、光トランク、ホール内スイッチ収納設備)、ならびにAIホール向けの運用・監視・ライフサイクルサービスです。AI用・従来型を問わず韓国の全ホールの冷却は、韓国データセンター冷却市場で算出しています。
対象に含まないもの
GPUサーバー、アクセラレータ、広帯域メモリ、ストレージ、土地、系統電力料金、Korea Electric Power Corporation(KEPCO)が負担する送電工事、GPU-as-a-serviceおよびクラウドAIの売上、コロケーション賃料です。賃料は韓国データセンターコロケーション市場との境界にあたります。同レポートはテナントが事業者に毎年支払う額を計上し、AIデータセンターの数値は所有者がAIホールの建設と運用に支出する額を計上するため、両者を合算してはなりません。
セグメント同士の関係
2025年合計10億1,000万米ドルの1米ドルは、各区分にそれぞれ1回ずつ計上されます。5つのコンポーネント、2つのワークロード、4つのデータセンタータイプはいずれも合計すると総額に一致します。2025年の支出のうち95.03%は建設投資(9億5,580万米ドル)、4.97%は運用サービスおよびソフトウェア(5,001万米ドル)です。設置済みAI基盤が21倍に拡大するのに伴い、2035年にはサービスの比率が22.53%に上昇します。
韓国AIデータセンター市場の推計値はなぜ異なるのか
推計値には最大5倍の差があります。GPUを含める定義がある一方、DC Market Insightsは施設のみを計上しており、その額は2026年に17億4,000万米ドルとなります。SK Telecomは1 GWのAIデータセンターの総費用を約70兆ウォンとしており、1米ドル=1,400ウォンで換算すると1 MWあたり約5,000万米ドルになります(出典:SK Telecom、2026年7月)。本レポートで算出する施設部分は1 MWあたり1,100万~1,122万米ドルであるため、サーバー、チップ、メモリが総費用の約78%を占め、DC Market Insightsの対象外となります。
より広い定義では、電力、GPU-as-a-serviceの売上、AIクラウドのサブスクリプションも加えられます。SK Telecomだけでも2026年第2四半期のAIデータセンター売上は1,362億ウォンで、前年比92.5%増でした(出典:SK Telecom)。これはサービス売上であり、施設支出ではありません。また、収容内容にかかわらずすべてのハイパースケールホールを「AI対応」として数える調査もありますが、DC Market InsightsはAIトレーニングおよび推論用ラック向けに建設されたホールのみを計上します。
| 項目 | 本レポートでの扱い | 理由 |
|---|---|---|
| 電力、冷却、建屋シェル、ラック、AIネットワークファブリック | 対象、2025年の建設投資9億5,580万米ドル | AIホールの施設支出 |
| AIホール向け運用サービスおよびソフトウェア | 対象、2025年5,001万米ドル | 継続的な施設支出 |
| GPUサーバー、アクセラレータ、メモリ | 対象外 | IT機器、AIデータセンター総費用の約78% |
| 電力料金 | 対象外 | 公益料金、KEPCOの料金表で決定 |
| GPU-as-a-serviceおよびコロケーション賃料 | 対象外 | 事業者の売上、別レポートで算出 |
対象外の項目を文章で整理すると、GPUサーバー、AIアクセラレータ、広帯域メモリ、電力、GPU-as-a-service、AIクラウドサービス、コロケーション賃料はいずれも除外されます。対象となる発注者には、ハイパースケールクラウド、通信事業者3社、コロケーションおよびGPUクラウドの開発事業者、政府研究機関と大学、そしてGPUクラウドキャンパスを通じてAIラックを借りる中小企業(SME)が含まれます。中小企業のホールは開発事業者を通じて計上されます。
通信事業者と財閥はなぜ韓国でAIデータセンターの建設を急いでいるのか
3つの推進要因が、韓国のAIデータセンター施設支出を2025年の10億1,000万米ドルから2030年の40億4,000万米ドルへ押し上げます。いずれも日付の明確な計画に裏付けられています。
APECでの26万個のGPU導入計画には約468 MWのホールが必要
2025年10月、NVIDIAは韓国のパートナーが同社のGPUを26万個以上導入すると発表しました。国家AIコンピューティングセンター、Samsungの半導体AIファクトリー、SK GroupのAIファクトリー、Hyundai Motor Groupにそれぞれ5万個以上、NAVER Corporation(NAVER)のクラウド部門NAVER Cloudに6万個以上です(出典:NVIDIA)。ラック内のネットワークとストレージを含めGPU 1個あたり1.8 kWとすると、DC Market Insightsの推計ではこれらの発注に約468 MWのAI ITロードが必要となり、1 MWあたり1,122万米ドルで約52億5,000万米ドルの施設支出に相当します。モデルは2026~2028年に507.2 MWのAI容量の完工を見込んでおり、GPU発注だけでその92%を占めます。
MSITの国家AIコンピューティングセンターがソウル以外に公共の中核テナントを生む
MSITは、官民協力により5万個超のGPUを確保し、2028年までに国家AIコンピューティングセンターへ1万5,000個超のGPUを追加する計画で、総投資額は2兆ウォン超、2030年までの政府拠出は800億ウォンです(出典:Ministry of Science and ICT、2025年9月)。同センターはソウル首都圏の外に立地しなければならず、これがDC Market Insightsが政府研究機関・企業AI向けホールに2025年支出の14%を割り当て、その成長を湖南と忠清に寄せている理由の一つです。
SK Telecomの国内5 GW計画により通信事業者がキャンパス開発者に
SK Telecomは2026年7月、最大15 GWのAIデータセンター容量を目指しており、そのうち5 GWを韓国国内で2029年から段階的に開設すると発表しました。また、Amazon Web Services(AWS)と共同で建設し2027年から稼働する蔚山AIデータセンターを1 GWまで拡張する計画です(出典:SK Telecom)。DC Market Insightsは、2035年までに5 GWすべてが建設されるとは想定していません。系統評価とテナント契約が建設のペースを左右するため、モデルは2026~2035年に全国で2,608 MWのAI容量を追加するとしており、これはSK Telecomが掲げる国内目標の約半分です。
韓国のAIデータセンターホールを変えつつある変化とは
2つの変化が韓国のAIホールの構成を変えており、いずれも1 MWあたりの支出を2025年の1,100万米ドルから2035年の1,341万米ドルへ引き上げます。
Blackwell世代のラックでは直接チップ冷却が標準に
冷却インフラは年18.94%で成長し、電気工事の15.88%を上回ります。5万個規模のGPUクラスター向けラックは100 kW以上で稼働し、CDUと液冷ループを必要とするためです。DC Market Insightsは、冷却の比率を2025年建設投資の25%から2035年建設投資の30%へ引き上げています。
通信事業者のデータセンター分離がAIキャンパスにプライベートエクイティを呼び込む
2026年8月、KKRとIMMのコンソーシアムは、SK Broadbandから分離されたデータセンター事業SK Horizonへの3兆800億ウォンの出資に合意しました。SK Horizonは総容量318 MWまで拡大します(出典:SK Telecom)。外部資本により事業者は契約に先行して建設できるようになり、これがコロケーションおよびGPUクラウドキャンパスの支出比率が2025年から2035年にかけて20%から28%に上昇する理由です。
2025~2028年のトレーニングの波に推論ホールが続く
2025年支出の64%はAIトレーニングが占めますが、NAVER、Samsung、Hyundai、銀行各行がモデルを本番運用に移すのに伴い、AI推論は年25.02%で成長し2035年支出の58%を占めます。推論ホールは利用者の近くに置かれるため、首都圏は比率が低下しても2035年に21億米ドルの支出を維持します。
韓国のAIデータセンター建設を抑えるのは系統ルールか電力価格か
系統接続と電力価格が2つの抑制要因であり、DC Market Insightsはその影響の合計を、2035年の基本ケース58億2,000万米ドルと高位ケース69億3,000万米ドルとの差とみています。
分散エネルギー法に基づく電力系統影響評価
分散エネルギー活性化特別法(Special Act on the Activation of Distributed Energy、法律第19437号、2023年6月制定、2024年6月施行)は、指定地域の大口電力需要家に電力系統影響評価を義務付けています(出典:Korea Legislation Research Institute)。ソウル近郊の100 MWのAIホールは現在この審査を待つ必要があるため、モデルは首都圏のAI支出比率を2025年の60%から2035年の36%へ引き下げています。
産業用電力価格は2年で42%上昇
KEPCOの産業用電力の平均価格は、2022年の118.66 KRW/kWhから2024年の168.17 KRW/kWhへと41.7%上昇しました(出典:KEPCO)。168.17 KRW/kWhの場合、負荷率80%、電力使用効率(PUE)1.3で稼働する100 MWのAIホールの電力費は年間約1,532億1,000万ウォン(1億940万米ドル)となり、所有者は安価な空冷ホールではなく、液冷とより低いPUEの設計を選ぶようになります。
2027年以降、韓国のAIデータセンター向けサプライヤーが最も収益を上げる分野はどこか
最も成長の速い2つのサプライヤー分野は、2035年支出で合わせて18億5,000万米ドルの規模になります。
2,624 MWのAI基盤に向けた運用およびライフサイクルサービス
運用サービスおよびソフトウェアは、2025年支出の5,001万米ドルから2035年に13億1,000万米ドルへと年38.64%で成長します。設置済みAI 1 MWあたり40万~50万米ドルのサービス費が、125 MWから2,624 MWへ拡大する基盤に適用されるためです。施設管理会社、液冷保守会社、データセンターインフラ管理(DCIM)ソフトウェアベンダーが最も恩恵を受けます。
5万個規模のGPUホール内のAIネットワークファブリック
AIネットワークファブリックは、2025年支出の1億514万米ドルから2035年に5億4,141万米ドルへと年17.81%で成長します。トレーニングクラスターごとに高密度の光トランクとスパイン・リーフ配線が必要になるためです。韓国のケーブルメーカーと光モジュールサプライヤーは、NVIDIAの2025年10月のリストでSamsung、SK、Hyundai、NAVERに割り当てられたホールに製品を供給できます。
韓国でAIデータセンター容量1メガワットにかかる費用はいくらか
2025年に完工したホールでは、AI施設容量1メガワットあたりの費用はサーバーを除いて約1,100万米ドルでした。DC Market Insightsはこの価格を年2%引き上げ、2035年完工分では1 MWあたり1,341万米ドルとしています。
| 年 | AI 1 MWあたりの施設費用(百万米ドル) | 設置済みAI 1 MWあたりの年間サービス費(百万米ドル) | 新規AI IT容量(MW) |
|---|---|---|---|
| 2020 | 9.96 | 0.35 | 2.4 |
| 2025 | 11.00 | 0.40 | 57.5 |
| 2030 | 12.14 | 0.45 | 282.0 |
| 2035 | 13.41 | 0.50 | 331.5 |
公開されている価格の目安がこの価格帯を裏付けています。SK Telecomが示す完成済みAIデータセンター1 GWあたり70兆ウォンは、1米ドル=1,400ウォンで1 MWあたり約5,000万米ドルに相当し、本レポートで算出する施設部分はその約22%です。主な運用コストは電力です。2024年のKEPCOの産業用価格168.17 KRW/kWhでは、負荷率80%、PUE 1.3の場合、AI ITロード1 MWあたりの電力費は年間約109万米ドルとなります。
AIデータセンターの立地と設計を左右する韓国の法律とルール
4つのルールが、2026年の韓国のAI施設支出17億4,000万米ドルの行き先を左右します。
- 人工知能の発展と信頼基盤の構築に関する基本法(Framework Act on the Development of Artificial Intelligence and Establishment of Trust、AI Basic Act、AI基本法)は2024年12月26日に可決され、2026年1月22日に施行されました。罰則には少なくとも1年の猶予期間が設けられており、支援措置にはAIデータセンターの設置が含まれます(出典:Ministry of Science and ICT)。
- 分散エネルギー活性化特別法は、2024年6月から大規模負荷に電力系統影響評価を義務付けています(出典:Korea Legislation Research Institute)。
- MSITの国家AIコンピューティングセンターに関するルールは、ソウル首都圏外での立地を求めるとともに、2030年までに同センターにおける国産AIチップの比率を50%とする目標を掲げています(出典:MSIT、2025年2月および9月)。
- 公共部門のAIワークロードは、韓国インターネット振興院(KISA)が運営するクラウドセキュリティ認証制度(CSAP)の認証を受けたホールで稼働させる必要があり、事業者は情報セキュリティ管理体系(ISMS-P)とISO/IEC 27001の認証を取得しているため、運用サービスにはコンプライアンス業務が加わります。
コンポーネント、ワークロード、データセンタータイプ別に韓国AIデータセンター市場を主導するセグメントはどれか
韓国AIデータセンター市場では、電力インフラが2025年支出の38.01%で首位、ワークロードではAIトレーニングが64%で首位、データセンタータイプではハイパースケールおよびクラウド自社構築が36%で首位です。運用サービスおよびソフトウェアは年38.64%で最も成長の速いセグメントです。サービスは年間の完工量ではなく、設置済みAI基盤に比例して拡大するためです。
コンポーネント別韓国AIデータセンター市場
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 電力インフラ | 382.32 | 38.01% | 1,669.34 | 15.88% |
| 冷却インフラ | 238.95 | 23.76% | 1,353.52 | 18.94% |
| 建屋シェル・内装工事およびラック | 229.39 | 22.81% | 947.46 | 15.24% |
| AIネットワークファブリック | 105.14 | 10.45% | 541.41 | 17.81% |
| 運用サービスおよびソフトウェア | 50.01 | 4.97% | 1,311.87 | 38.64% |
| 合計 | 1,005.80 | 100% | 5,823.60 | 19.20% |
ワークロード別韓国AIデータセンター市場
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| AIトレーニング | 643.71 | 64.00% | 2,445.91 | 14.28% |
| AI推論 | 362.09 | 36.00% | 3,377.69 | 25.02% |
| 合計 | 1,005.80 | 100% | 5,823.60 | 19.20% |
データセンタータイプ別韓国AIデータセンター市場
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ハイパースケールおよびクラウド自社構築 | 362.09 | 36.00% | 2,445.91 | 21.05% |
| 通信事業者AIデータセンター | 301.74 | 30.00% | 1,048.25 | 13.26% |
| コロケーションおよびGPUクラウドキャンパス | 201.16 | 20.00% | 1,630.61 | 23.28% |
| 政府研究機関および企業AI | 140.81 | 14.00% | 698.83 | 17.37% |
| 合計 | 1,005.80 | 100% | 5,823.60 | 19.20% |
通信事業者AIデータセンターは2025年支出の30%を占めます。SK Telecom、KT Corporation(KT)、LG Uplusが韓国の初期GPUホールの大半を所有しているためです。ただし、ハイパースケールクラウドと投資家資金によるキャンパスがより大規模な拠点を建設するにつれ、その比率は2035年までに18%に低下します。
DC独自分析:韓国GPU・メガワット換算トラッカー、26万個のGPUを468 MWのAIホールに換算
DC Market Insightsは、韓国AIデータセンター市場について14の入力値からこのトラッカーを作成しました。2025年10月に発表された5件のGPU導入計画は合計26万個で、GPU 1個あたり1.8 kW、1 MWあたり1,122万米ドルとすると、約468 MWのAI ITロードと約52億5,000万米ドルの施設支出に換算されます。換算係数はDC Market Insightsの推計です。
| GPU導入計画 | GPU数 | ITロード(MW) | 施設価値(百万米ドル) | 特定された拠点または時期 |
|---|---|---|---|---|
| 国家AIコンピューティングセンター(MSIT) | 50,000 | 90 | 1,009.80 | ソウル首都圏外。2028年までに15,000個超のGPU |
| Samsung半導体AIファクトリー | 50,000 | 90 | 1,009.80 | Samsungの半導体工場拠点 |
| SK Group AIファクトリー | 50,000 | 90 | 1,009.80 | AWSとの蔚山AIデータセンター、2027年から稼働 |
| Hyundai Motor Group | 50,000 | 90 | 1,009.80 | 未公表 |
| NAVER Cloud | 60,000 | 108 | 1,211.76 | NAVERのGak Sejongデータセンター(GAK Sejong):2027年上半期に55 MW、2028年までに200 MW |
| 合計 | 260,000 | 468 | 5,250.96 | 2026~2028年にモデルが見込むAI完工量507.2 MWとの比較 |
このトラッカーは2026~2028年の推移を説明するものです。GPU発注はモデルがこの3年間に完工を見込むAI容量の92%を占めるため、予測はSK Telecomの国内5 GW計画が段階的に始まる2029年まで、未発表の需要に依存しません。2027年上半期に55 MW、2028年までに200 MWとするNAVERのGAK Sejong計画(出典:NAVER、2026年6月)は、名称が特定された単独のAIホールとしては最大であり、世宗市が2025年支出の6.30%を占める理由となっています。
2つ目の切り口として、2025年の支出をデータセンタータイプ別とワークロード別に分けます。どちらも合計すると年間総額に一致します。
| データセンタータイプ(2025年、百万米ドル) | AIトレーニング | AI推論 | 合計 |
|---|---|---|---|
| ハイパースケールおよびクラウド自社構築 | 224.49 | 137.60 | 362.09 |
| 通信事業者AIデータセンター | 199.15 | 102.59 | 301.74 |
| コロケーションおよびGPUクラウドキャンパス | 140.81 | 60.35 | 201.16 |
| 政府研究機関および企業AI | 79.26 | 61.55 | 140.81 |
| 合計 | 643.71 | 362.09 | 1,005.80 |
ソウルか全羅南道か:韓国のAIデータセンター支出は地域別にどこへ移っているか
首都圏が2025年支出の60%(6億348万米ドル)で首位にあり、湖南地域が年31.48%で最も成長の速い地域です。SK Telecomの南西部拠点と国家AIセンターの非首都圏ルールにより、新たなキャンパスが全羅南道と光州に向かっているためです。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 首都圏 | 603.48 | 60.00% | 2,096.50 | 13.26% |
| 忠清地域 | 140.81 | 14.00% | 757.07 | 18.32% |
| 嶺南地域 | 120.70 | 12.00% | 1,222.96 | 26.06% |
| 湖南地域 | 90.52 | 9.00% | 1,397.66 | 31.48% |
| 江原・済州 | 50.29 | 5.00% | 349.42 | 21.39% |
| 合計 | 1,005.80 | 100% | 5,823.60 | 19.20% |
首都圏(ソウル、京畿道、仁川)
SK Telecomは2025年1月、ソウルの加山AIデータセンターでH100ベースのGPU-as-a-serviceを開始しました(出典:SK Telecom)。初期の通信事業者およびクラウドのGPUホールの多くは京畿道とソウルにあります。同地域は2035年までに年間支出を14億9,000万米ドル積み増しますが、系統審査により新たな100 MW級拠点の整備が遅れるため、比率は36%に低下します。
忠清地域(世宗、大田、忠清北道)
NAVERは2023年11月、最大270 MWの設計でGAK Sejongを開設し、同地のNVIDIA AIファクトリーが2028年までに200 MWを追加します(出典:NAVER)。忠清地域は年18.32%で成長し、2035年に7億5,707万米ドルに達します。
嶺南地域(蔚山、釜山、慶尚北道)
SK GroupとAWSの蔚山AIデータセンターは2027年までに稼働を開始し、SK Telecomはこれを1 GWまで拡張する計画です(出典:SK GroupおよびSK Telecom)。嶺南地域は年26.06%で成長し、蔚山は2025年支出の3,621万米ドルから2035年に5億8,702万米ドルへ、年32.12%で拡大します。
湖南地域(全羅南道、光州)
SK Telecomは、加山と蔚山に続く3つ目のAIデータセンター拠点として南西部を挙げています(出典:SK Telecom、2025年11月)。全羅南道は年37.42%で最も成長の速い道であり、再生可能電力と用地がGW級キャンパスを呼び込むことで、2025年支出の4,073万米ドルから2035年に9億7,836万米ドルへ拡大します。
江原・済州
江原道の冷涼な気候と水力発電は小規模なAIホールに適しており、同地域は年21.39%で成長し、2035年までに3億4,942万米ドルに達します。
韓国でAIデータセンター支出が最も多い道・市はどこか
韓国のAIデータセンター支出が最も多いのは京畿道で、2025年支出の30%(3億174万米ドル)を占めます。大規模な道の中では全羅南道が年37.42%で最も速く成長します。
| 順位 | 道・市 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|---|---|
| 1 | 京畿道 | 首都圏 | 301.74 | 30.00% | 1,090.18 | 13.71% |
| 2 | ソウル | 首都圏 | 229.32 | 22.80% | 712.81 | 12.01% |
| 3 | 仁川 | 首都圏 | 72.42 | 7.20% | 293.51 | 15.02% |
| 4 | 世宗市 | 忠清地域 | 63.37 | 6.30% | 317.97 | 17.50% |
| 5 | 江原道 | 江原・済州 | 50.29 | 5.00% | 349.42 | 21.39% |
| 6 | 光州 | 湖南地域 | 49.79 | 4.95% | 419.30 | 23.75% |
| 7 | 釜山 | 嶺南地域 | 48.28 | 4.80% | 366.89 | 22.48% |
| 8 | 大田 | 忠清地域 | 42.24 | 4.20% | 211.98 | 17.50% |
| 9 | 全羅南道 | 湖南地域 | 40.73 | 4.05% | 978.36 | 37.42% |
| 10 | 蔚山 | 嶺南地域 | 36.21 | 3.60% | 587.02 | 32.12% |
| 11 | 慶尚北道 | 嶺南地域 | 36.21 | 3.60% | 269.05 | 22.21% |
| 12 | 忠清北道 | 忠清地域 | 35.20 | 3.50% | 227.12 | 20.49% |
2035年までに全羅南道は9位から京畿道に次ぐ2位へ浮上し、表中で最大の順位変動となります。南西部拠点と国家センターがともに、首都圏では確保できない用地と電力を必要とするためです。
系統承認が加速または停滞した場合:2035年までの韓国AIデータセンターのシナリオ
DC Market Insightsは、2035年の韓国AIデータセンター市場を、基本ケース58億2,000万米ドルを中心に45億4,000万米ドルから69億3,000万米ドルの範囲と見込んでいます。
| シナリオ | 2035年(百万米ドル) | CAGR 2025~2035年 | 前提 |
|---|---|---|---|
| 低位 | 4,542.41 | 16.27% | 2028年以降、系統評価によりAI完工の5分の1が遅延。電力価格は168 KRW/kWhを上回る水準で推移 |
| 基本 | 5,823.60 | 19.20% | 2028年までに26万個のGPUを収容。2035年までにSK Telecomの国内5 GW計画の約半分を建設 |
| 高位 | 6,930.08 | 21.29% | 湖南と嶺南でKEPCOの接続が迅速化。新規容量に占めるAI比率が75%に到達 |
基本ケースでは、2035年の新規容量に占めるAI比率を65%としています。この比率が5ポイント変わるごとに、2035年の支出は約3億5,000万米ドル変動します。
韓国のAIデータセンターを建設し設備を供給するのは誰か、支出の集中度はどの程度か
SK Group(SK TelecomとSK Broadband、現SK Horizon)が2025年のAI施設支出の約24%を占め、上位5社の建設主体で約62%を占めます(DC Market Insights推計、GPU導入計画と公表容量に基づく)。
- SK TelecomおよびSK Broadband(SK Horizon)
- KT CorporationおよびKT Cloud
- NAVER Cloud
- Samsung SDSおよびSamsung C&T
- LG UplusおよびLG CNS
- Kakao
- Hyundai Motor Group
- Amazon Web Services(AWS)
- Microsoft
- Equinix
- Digital Realty
- LS Electric
- Hyosung Heavy Industries
- LG Electronics
- Schneider Electric
- Vertiv
SK Telecomの2026年第2四半期のAIデータセンター売上は1,362億ウォンで、前年同期比92.5%増でした(出典:SK Telecom)。KTは2024年9月、韓国向けソブリンクラウドを含む5年間のパートナーシップをMicrosoftと締結しました(出典:Microsoft)。供給側では、LS ElectricとHyosung Heavy Industriesが変圧器と開閉装置を、LG Electronicsがチラーを、Schneider ElectricとVertivがUPSとCDUを供給しています。DC Market Insightsの推計では、上位5社の設備サプライヤーが2025年の設備支出の約45%を占めます。
2025年と2026年に韓国AIデータセンター市場を動かした発表
6つの出来事が、韓国AIデータセンター市場を2026年の17億4,000万米ドルへと押し上げました。
- 2025年9月、MSITは国家AIコンピューティングセンターに5万個超のGPUと2兆ウォン超を投資する計画を示しました(出典:MSIT)。
- 2025年10月、NVIDIAは韓国の政府と産業界のパートナー向けに26万個超のGPUを発表しました(出典:NVIDIA)。
- 2026年1月、AIデータセンターへの支援措置を盛り込んだAI基本法(AI Basic Act)が施行されました(出典:MSIT)。
- 2026年6月、NAVERとNVIDIAはGAK Sejong AIファクトリーの計画を示しました。2027年上半期に55 MW、2028年までに200 MWです(出典:NAVER)。
- 2026年7月、SK Telecomは最大15 GWのAIデータセンター容量計画を示し、そのうち5 GWを2029年から韓国国内で整備するとしました(出典:SK Telecom)。
- 2026年8月、KKRとIMMはSK Horizonへの3兆800億ウォンの投資に合意し、同社は318 MWまで拡大します(出典:SK Telecom)。
調査手法:韓国AIデータセンターモデルはどのように算出されるか
韓国AIデータセンター市場モデルは、メガワットに金額を掛け合わせて算出します。DC Market Insightsは、16の年次完工コホートを14の入力値で計算しています。入力値は、韓国で完工する新規IT容量(2020年120 MW、2025年230 MW、2030年470 MW、2035年510 MW。DC Market Insightsが韓国の冷却需要の算出に用いるものと同じ容量基盤)、新規容量に占めるAIの比率(2%、25%、60%、65%)、2025年に1 MWあたり1,100万米ドルで年2%上昇するAI施設コンテンツ(完工年に50%、その前年に50%を計上)、設置済みAI 1 MWあたり年35万~50万米ドルのサービス費(基盤の1%が毎年退役)、5件のGPU導入計画、そして1米ドル=1,400ウォンで換算したKEPCOの料金です。
2つの上限と1つの下限で総額を検証しています。第1に、2026年の建設投資16億4,000万米ドルは、SK Telecomの1 GWあたり70兆ウォンで算出した2026年完工予定のAI容量114.0 MWの総費用(約57億米ドル)の29%にあたり、施設支出はAIデータセンター総費用の一部にとどまります(上限)。第2に、2035年の設置済みAI基盤2,624 MWはSK Telecomの国内5 GW計画の約半分であり、モデルは一事業者が掲げる目標を下回っています(上限)。第3に、発表済みの26万個のGPUには約468 MWのホールが必要で、モデルは2028年までに624.5 MWのAI容量を設置します(下限)。コンポーネント、ワークロード、タイプ、地域、道・市の各表はいずれも合計すると年間総額に一致し、各CAGRは2025年と2035年の値から算出しています。手法の詳細はDC Market Insightsの調査手法のページに掲載しています。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象に含む要素と含まない要素
- 1.3セグメント同士の関係
- 1.4韓国AIデータセンター市場の推計値が異なる理由
- 02調査手法
- 2.1ボトムアップモデル:AI MW × 1 MWあたりのコンテンツ
- 2.2上限・下限による検証
- 2.3出典一覧
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04市場動向
- 4.1推進要因:APECでの26万個のGPU導入計画
- 4.2推進要因:MSITの国家AIコンピューティングセンター
- 4.3推進要因:SK Telecomの国内5 GW計画
- 4.4トレンド:Blackwell世代ラック向けの直接チップ冷却
- 4.5トレンド:通信事業者のデータセンター分離とプライベートエクイティ
- 4.6トレンド:トレーニングの波に続く推論ホール
- 4.7抑制要因:電力系統影響評価
- 4.8抑制要因:産業用電力価格
- 4.9機会:運用およびライフサイクルサービス
- 4.10機会:AIネットワークファブリック
- 05価格分析
- 5.1AI 1 MWあたりの施設費用(2020~2035年)
- 5.2公開されている価格の目安
- 06規格と規制
- 6.1AI基本法(AI Basic Act)
- 6.2分散エネルギー活性化特別法(Special Act on the Activation of Distributed Energy)
- 6.3国家AIコンピューティングセンターの立地ルール
- 6.4CSAP、ISMS-PおよびISO/IEC 27001
- 07市場セグメンテーション
- 7.1コンポーネント別:電力インフラ
- 7.2コンポーネント別:冷却インフラ
- 7.3コンポーネント別:建屋シェル・内装工事およびラック
- 7.4コンポーネント別:AIネットワークファブリック
- 7.5コンポーネント別:運用サービスおよびソフトウェア
- 7.6ワークロード別:AIトレーニング
- 7.7ワークロード別:AI推論
- 7.8データセンタータイプ別:ハイパースケールおよびクラウド自社構築
- 7.9データセンタータイプ別:通信事業者AIデータセンター
- 7.10データセンタータイプ別:コロケーションおよびGPUクラウドキャンパス
- 7.11データセンタータイプ別:政府研究機関および企業AI
- 08Dc独自分析:韓国gpu・メガワット換算トラッカー
- 8.15件のGPU導入計画と468 MWのAIホール
- 8.2データセンタータイプ × ワークロード別内訳(2025年)
- 09地域分析
- 9.1首都圏
- 9.2忠清地域
- 9.3嶺南地域
- 9.4湖南地域
- 9.5江原・済州
- 10道・市別分析
- 10.1京畿道
- 10.2ソウル
- 10.3仁川
- 10.4世宗市
- 10.5江原道
- 10.6光州
- 10.7釜山
- 10.8大田
- 10.9全羅南道
- 10.10蔚山
- 10.11慶尚北道
- 10.12忠清北道
- 11予測シナリオ
- 11.1低位ケース
- 11.2基本ケース
- 11.3高位ケース
- 12競合分析
- 12.1SK TelecomおよびSK Broadband(SK Horizon)
- 12.2KT CorporationおよびKT Cloud
- 12.3NAVER Cloud
- 12.4Samsung SDSおよびSamsung C&T
- 12.5LG UplusおよびLG CNS
- 12.6Kakao
- 12.7Hyundai Motor Group
- 12.8Amazon Web Services(AWS)
- 12.9Microsoft
- 12.10Equinix
- 12.11Digital Realty
- 12.12LS Electric
- 12.13Hyosung Heavy Industries
- 12.14LG Electronics
- 12.15Schneider Electric
- 12.16Vertiv
- 13最近の動向
- 13.1主な出来事(2025年9月~2026年8月)
- 図 1韓国AIデータセンター市場規模(2020~2035年)
- 表 1レポート属性
- 表 2対象範囲の比較
- 表 3AI 1 MWあたりの施設費用(2020~2035年)
- 表 4コンポーネント別市場
- 表 5ワークロード別市場
- 表 6データセンタータイプ別市場
- 表 7韓国GPU・メガワット換算トラッカー
- 表 8データセンタータイプ × ワークロード(2025年)
- 表 9地域別市場
- 表 10上位12の道・市
- 表 11予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計では、2026年は17億4,000万米ドルで、2025年の10億1,000万米ドルから72.72%増加します。発表済みの26万個のGPUを収容するホールの建設が進むにつれ、市場は2035年までに58億2,000万米ドルに達し、2025~2035年のCAGRは19.20%と予測されます。
2025年から2035年まで年19.20%で、低位ケースは16.27%、高位ケースは21.29%です。成長率は2026年の72.72%がピークで、年間のAI完工量が330 MW前後で横ばいになるにつれ、2035年までに6.24%へ鈍化します。
2025年支出の38.01%(3億8,232万米ドル)を占める電力インフラが最大のセグメントです。運用サービスおよびソフトウェアは、設置済みAI基盤が125 MWから2,624 MWへ拡大するのに伴い、年38.64%で最も速く成長します。
2025年支出の60%は首都圏(ソウル、京畿道、仁川)に集中しています。湖南地域は年31.48%で最も速く成長しており、SK Telecomの南西部拠点と国家AIコンピューティングセンターの非首都圏ルールにより、キャンパスが全羅南道と光州に向かっています。
2025年の施設のみの費用はAI ITロード1 MWあたり1,100万米ドルで、2035年までに1,341万米ドルに上昇します。SK Telecomの1 GWあたり70兆ウォンに基づくと、GPUを含む完成済みAIデータセンターの費用は1 MWあたり約5,000万米ドルです。
2025年のAI施設支出の24%をSK Groupが占め、上位5社の建設主体であるSK、KT、NAVER、Samsung、LGで約62%を占めます(DC Market Insights推計)。AWS、Microsoft、Equinix、LS Electric、Schneider Electric、Vertivが主要なパートナーおよびサプライヤーです。
2025年10月、国家AIコンピューティングセンター、Samsung、SK Group、Hyundai、NAVER Cloud向けに26万個以上のNVIDIA GPUが発表されました。DC Market Insightsはこれを約468 MWのAIホールと52億5,000万米ドルの施設支出に換算しています。
AIデータセンター総費用の78%はGPUサーバー、チップ、メモリであり、一部の推計はこれを含めています。DC Market Insightsは施設のみを計上しており、2026年は17億4,000万米ドルで、サーバー、電力、GPU-as-a-serviceの売上、コロケーション賃料は含みません。
2035年支出の64%が首都圏外に向かうのは3つのルールによるものです。2026年1月22日施行のAI基本法(AI Basic Act)、2024年6月から分散エネルギー法(Distributed Energy Act)に基づき実施される電力系統影響評価、そして国家AIコンピューティングセンターをソウル首都圏外に置くとするルールです。
2025年のAIデータセンター施設支出10億1,000万米ドルは、賃料とは別の資金区分です。韓国データセンターコロケーション市場は事業者に支払われる賃料を計上します。2025年のAI施設支出の20%はコロケーションおよびGPUクラウドキャンパスが占めます。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。