

Das Wichtigste in Kürze
- NEXTDC senkte am 21. Oktober seine Prognose für das Underlying EBITDA im FY27 auf A$ 245-265 Mio. von zuvor A$ 385-410 Mio., nachdem Jemena die Netzarbeiten für den Campus M3 Melbourne ausgesetzt hatte. Die Aktie fiel laut Reuters um bis zu 44 %.
- Rund A$ 140 Mio. Nettoumsatz und ebenso viel EBITDA aus M3-Verträgen wurden aus der Prognose gestrichen. Das entspricht einer Durchschlagsquote von 100 %: Nicht die Nachfrage, sondern der Strom bestimmte die Zahl (unsere Berechnung auf Basis der NEXTDC-Mitteilung).
- AirTrunk verschob einen geplanten REIT-Börsengang in Singapur über US$ 1,5 Mrd. auf das nächste Jahr und hatte erwogen, die Angebotsrendite von 5,5 % auf rund 6 % anzuheben, berichtete Bloomberg über The Star.
- AirTrunk steht kurz davor, seine Rechenzentren in Johor an Investoren um den malaysischen Pensionsfonds KWAP zu einer Bewertung von rund US$ 2 Mrd. zu verkaufen – eine Zahl, die Reuters von US$ 1 Mrd. korrigierte, berichtete W.Media.
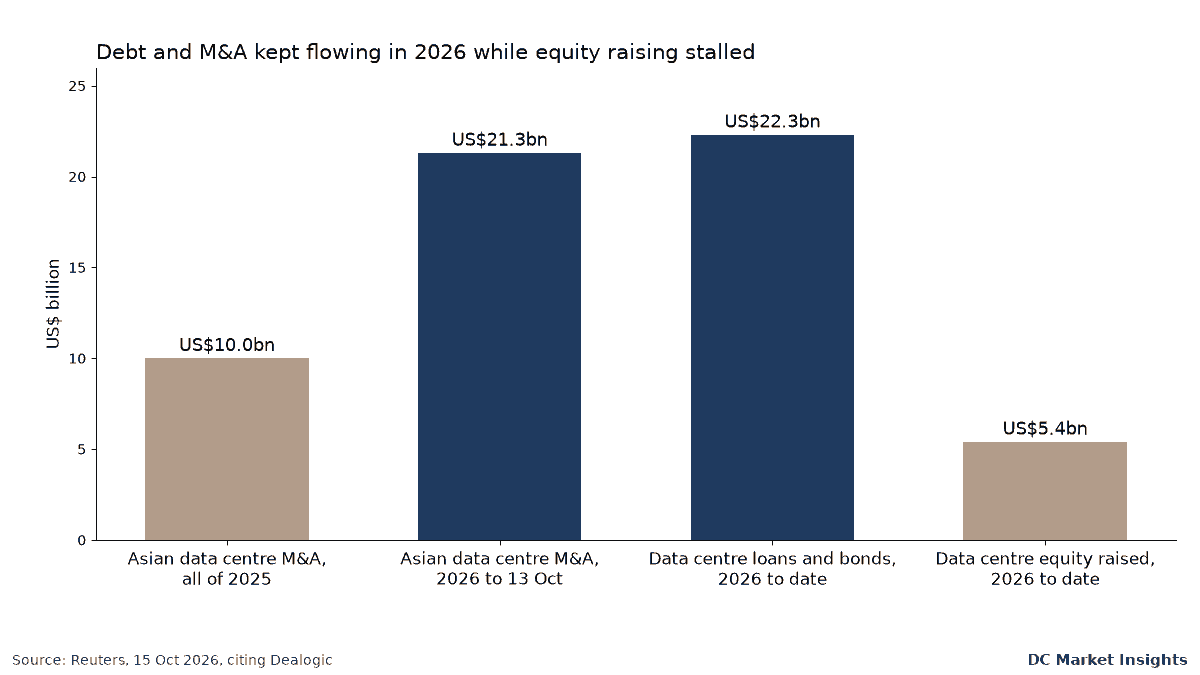
- Fremdkapital fließt weiter: Die M&A-Transaktionen bei asiatischen Rechenzentren erreichten 2026 bis zum 13. Oktober US$ 21,3 Mrd., Kredite und Anleihen US$ 22,3 Mrd., gegenüber nur US$ 5,4 Mrd. Eigenkapital, berichtete Reuters unter Berufung auf Dealogic.
Die beiden größten Rechenzentrumsnamen im asiatisch-pazifischen Raum haben dem Markt in dieser Woche seine Preise geliefert. Das von Blackstone gestützte AirTrunk zog einen Börsengang über US$ 1,5 Mrd. zurück und verkauft seine malaysischen Campusse stattdessen an einen Pensionsfonds. NEXTDC, der größte börsennotierte reine Rechenzentrumsbetreiber der Region, verlor in einer einzigen Sitzung rund zwei Fünftel seines Börsenwerts, nachdem eine Stromleitung in Melbourne ins Stocken geraten war.
Zusammen betrachtet beantworten die beiden Vorgänge die Frage, die sich jeder Käufer in der Region stellt: Was ist ein Megawatt wert, wenn die Zinsen höher und die Netzanschlüsse langsamer sind? Die Antwort lautet: Vertraglich gebundene, mit Strom versorgte Kapazität verkauft sich weiterhin, während Kapazität, die auf ein Umspannwerk oder auf die öffentlichen Kapitalmärkte wartet, abgewertet wird. Der nächste feste Termin ist der 20. November, an dem NEXTDC auf seiner Hauptversammlung das Ergebnis einer umfassenden Überprüfung der Investitionsausgaben vorlegen will.
Was geschah: ein Börsengang abgesagt, ein Verkauf grundsätzlich vereinbart, eine Prognose gesenkt
Am 13. Oktober berichteten Bloomberg und The Wall Street Journal, dass AirTrunk den Börsengang eines Real Estate Investment Trust in Singapur verschiebt, der rund US$ 1,5 Mrd. hätte einbringen können. AirTrunk wollte Anfang Oktober mit der Sondierung des Investoreninteresses beginnen und peilt nun das nächste Jahr an, berichtete The Star. Das Unternehmen hatte eine Rendite von rund 6 % erwogen, nach ursprünglich vorgesehenen 5,5 %. Der wichtigste REIT-Index Singapurs ist seit Ende Juli um 12 % gefallen.
Zwei Tage später meldete Reuters, dass AirTrunk kurz vor dem Verkauf seiner Rechenzentren in Johor an eine Investorengruppe steht, zu der KWAP, der Pensionsfonds der malaysischen Beamten, gehört. Reuters bezifferte die Bewertung zunächst auf rund US$ 1 Mrd. und korrigierte sie am 16. Oktober auf rund US$ 2 Mrd., berichtete W.Media. Blackstone und KWAP lehnten eine Stellungnahme ab. Weder der verkaufte Anteil noch die genauen Campusse wurden offengelegt.
Dann, vor Eröffnung des australischen Marktes am 21. Oktober, veröffentlichte NEXTDC einen revidierten Ausblick für FY27. Jemena, der Netzbetreiber, der M3 Melbourne versorgt, hatte im September Teile seiner Ausbauarbeiten an der 66-kV-Leitung ausgesetzt und NEXTDC mitgeteilt, dass er nicht mit einer Wiederaufnahme vor Februar 2027 rechnet. NEXTDC erwartet die nächste Erhöhung der Netzversorgung für M3 nun im FY28 und hat die betroffenen Verträge aus der FY27-Prognose herausgenommen.
Wir haben die betroffenen M3-Verträge aus der FY27-Prognose herausgenommen, bis wir ihren Beitrag verlässlich schätzen können.
NEXTDC entschlüsselt: Was ein verzögertes Umspannwerk kostet
Die Prognoseänderung lässt sich ungewöhnlich klar lesen. NEXTDC erklärte, die Prognose vom August habe jeweils rund A$ 140 Mio. Nettoumsatz und Underlying EBITDA aus den betroffenen M3-Verträgen enthalten, und deren Herausnahme sei der Hauptgrund für die Senkung. Umsatz, der ohne zusätzliche Kosten anfällt, stammt aus Kapazität, die bereits gebaut und bezahlt ist. Mit anderen Worten: Die Hallen entstehen, es fehlt der Strom.
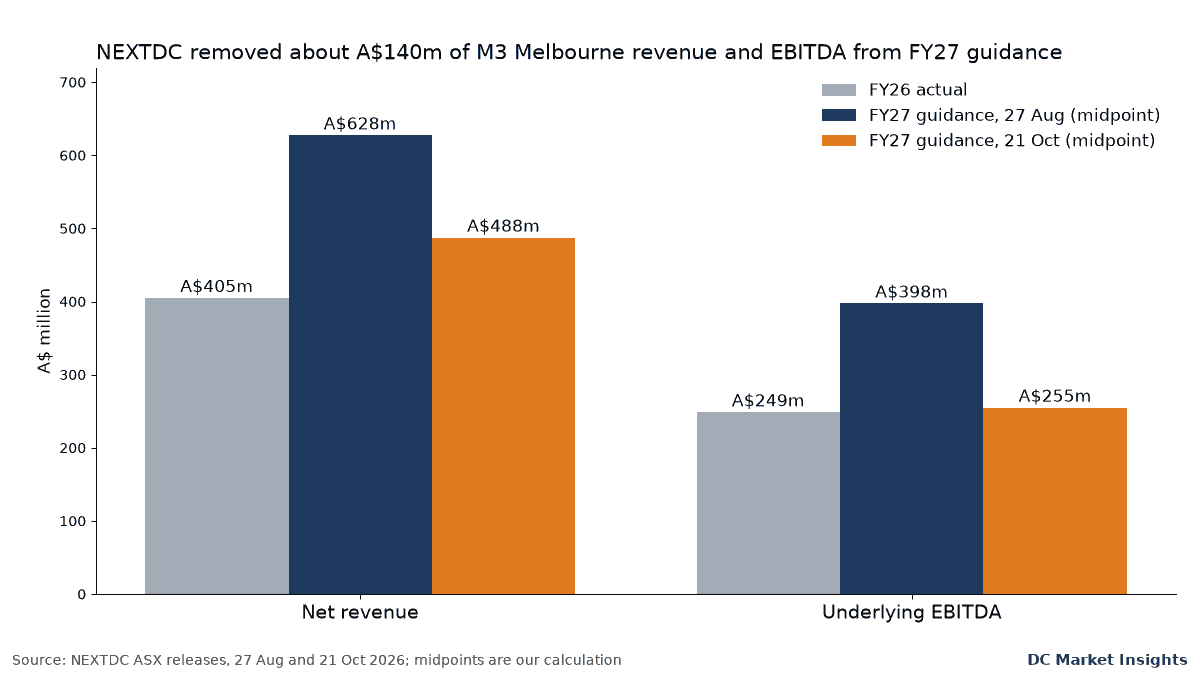
| NEXTDC-Prognose FY27 | 27. Aug. 2026 | 21. Okt. 2026 | Veränderung am Mittelwert |
|---|---|---|---|
| Nettoumsatz | A$ 615-640 Mio. | A$ 475-500 Mio. | -A$ 140 Mio. (-22 %) |
| Underlying EBITDA | A$ 385-410 Mio. | A$ 245-265 Mio. | -A$ 142,5 Mio. (-36 %) |
| Investitionsausgaben | A$ 5.250-5.750 Mio. | A$ 4.500-5.000 Mio. | -A$ 750 Mio. (-13 % bis -14 %) |
| Investitionsausgaben vor aktivierten Zinsen (vergleichbare Basis) | A$ 5.250-5.750 Mio. | ~A$ 4.270-4.770 Mio. | ~-A$ 980 Mio. (-17 % bis -19 %) |
| FY26 Ist-Werte, zum Vergleich | Nettoumsatz A$ 405,0 Mio.; Underlying EBITDA A$ 248,8 Mio. | ||
Quellen: NEXTDC-ASX-Mitteilungen vom 27. Aug. 2026 (Ergebnisse FY26) und 21. Okt. 2026 (M3 Melbourne Power Delay and Revised FY27 Guidance). Veränderungen am Mittelwert sind unsere Berechnung. Die revidierte Prognose enthält keine möglichen Service-Level-Gutschriften für die M3-Verträge, die laut NEXTDC das EBITDA unter die neue Spanne drücken könnten.
Drei Zahlen zeigen nach unserer Berechnung, wie viel der Wachstumsgeschichte mit der Stromleitung ins Wanken geriet. Im August implizierte der EBITDA-Mittelwert von NEXTDC für FY27 ein Wachstum von rund 60 % gegenüber FY26. Der neue Mittelwert von A$ 255 Mio. impliziert rund 2,5 %. Beim Nettoumsatz wird weiterhin ein Wachstum von rund 20 % erwartet, weil Kapazität außerhalb von M3 weiter in die Abrechnung übergeht. Die FY26-Ergebnisse von NEXTDC wiesen einen Auftragsbestand von 565,1 MW aus, von dem 197 MW im FY27 in die Abrechnung übergehen sollten, berichtete Techpartner News.
Die Bilanz ist nicht das Problem, zumindest noch nicht. NEXTDC verfügte zum 30. September über Liquidität von A$ 8.675 Mio., bestehend aus A$ 1.275 Mio. an liquiden Mitteln, A$ 6.700 Mio. an nicht in Anspruch genommenen vorrangigen Kreditlinien und einer Hybridtranche von A$ 700 Mio. Das Unternehmen hält seine Covenants ein: einen Verschuldungsgrad von höchstens 60 % und eine Zinsdeckung von mindestens dem 1,5-Fachen. Die Mitteilung warnt jedoch, dass die Möglichkeit, die vorrangigen Kreditlinien vollständig abzurufen, vom Abrechnungsprofil neuer Verträge abhängt und dass Verzögerungen bei der Netzversorgung von M3 „eine solche Änderung sein könnten“. NEXTDC hat alle neuen Entwicklungsprojekte und Grundstückskäufe auf Eis gelegt und prüft den Verkauf von Entwicklungsflächen, die es in absehbarer Zeit nicht benötigt.
Die Angaben zum Kursrückgang unterscheiden sich je nach Quelle und Tageszeit: 44 % (Reuters, Bloomberg), 42 % auf ein Fast-Neunjahrestief (Investing.com) und rund 40 % (ABC News, The Australian Financial Review). Wir verwenden „um bis zu 44 %“.
AirTrunk entschlüsselt: zwei Exits, zwei Preise
Die beiden Transaktionen von AirTrunk zeigen, was jede Art von Käufer zu zahlen bereit ist. Öffentliche REIT-Investoren wollten eine höhere Rendite. Eine Anhebung der Angebotsrendite von 5,5 % auf 6 % bedeutet, dass Investoren für jeden Dollar Ausschüttung rund 8 % weniger zahlen, das 16,7-Fache statt des 18,2-Fachen (unsere Berechnung). Bei einer Emission von US$ 1,5 Mrd. bedeutet das rund US$ 7,5 Mio. mehr Ausschüttungen pro Jahr an dieselben Käufer.
Private Käufer mit langfristigem Kapital stellen weiterhin Schecks aus. AirTrunk erklärte im April, seine malaysische Plattform werde über vier Campusse in Johor mehr als 700 MW umfassen, bei zugesagten Gesamtinvestitionen von rund MYR 27 Mrd. (US$ 6,8 Mrd.). Die beiden bestehenden Campusse JHB1 und JHB2 kommen zusammen auf mehr als 420 MW IT-Last und sind „nahezu zu 100 % vertraglich gebunden“, so AirTrunk.
| Lesart des Johor-Deals | Kapazitätsbasis | Implizierter Wert pro MW |
|---|---|---|
| US$ 2 Mrd. für die beiden vertraglich gebundenen Campusse (JHB1 und JHB2) | >420 MW | bis zu ~US$ 4,8 Mio. |
| US$ 2 Mrd. für die gesamte Plattform mit vier Campussen | >700 MW | bis zu ~US$ 2,9 Mio. |
| Zugesagte Investitionen von AirTrunk in Malaysia, zum Vergleich | >700 MW | ~US$ 9,7 Mio. investiert |
Unsere Berechnung auf Basis der berichteten Bewertung von ~US$ 2 Mrd. (Reuters, laut W.Media, 16. Okt. 2026) sowie der Kapazitäts- und Investitionsangaben von AirTrunk (30. Apr. 2026). Die Berichte nennen weder die Campusse noch den verkauften Anteil, noch ob es sich bei US$ 2 Mrd. um den Eigenkapitalwert oder den Unternehmenswert handelt; die Werte sind daher Bandbreiten und kein Preis. Der erste Reuters-Bericht nannte rund US$ 1 Mrd.
Entscheidend ist die Lücke zwischen den beiden unteren Zeilen. Deckt die berichtete Bewertung die gesamte Plattform ab, würde ein Käufer deutlich weniger zahlen, als AirTrunk zu investieren zugesagt hat. Deckt sie nur die vertraglich gebundenen Campusse JHB1 und JHB2 ab, wirkt der Preis pro vertraglich gebundenem Megawatt solider. Bis die Konditionen vorliegen, zeigt der Deal, dass privates Kapital vertraglich gebundene, mit Strom versorgte Kapazität sucht und dass ein Verkäufer, der Liquidität benötigt, diese lieber bei einem geduldigen inländischen Käufer als am öffentlichen Markt holt.
Blackstone und CPP Investments übernahmen AirTrunk 2024 in einer Transaktion im Wert von rund US$ 16 Mrd., als das Unternehmen über mehr als 3 GW an betriebener und geplanter Kapazität in 20 Hyperscale-Campussen verfügte, berichtete Bisnow. Johor zu einem festen Preis zu recyceln und gleichzeitig auf ein besseres REIT-Fenster zu warten, ist ein klassischer Private-Equity-Schachzug, wenn Exits über die Börse verschlossen sind.
Das übergeordnete Muster: Fremdkapital offen, Eigenkapital verschlossen
Die Deals der Woche passen zu einer regionalen Spaltung. Reuters berichtete am 15. Oktober unter Berufung auf Dealogic, dass die M&A-Transaktionen bei asiatischen Rechenzentren 2026 US$ 21,3 Mrd. erreicht hatten – mehr als doppelt so viel wie die US$ 10 Mrd. im gesamten Jahr 2025 – und dass syndizierte Kredite und Anleihen für den Sektor US$ 22,3 Mrd. betrugen. Das aufgenommene Eigenkapital belief sich auf nur US$ 5,4 Mrd., 4,6 % weniger als ein Jahr zuvor, so die Reuters-Analyse. Das sind rund vier Dollar Fremdkapital für jeden Dollar neues Eigenkapital (unsere Berechnung).
Die gescheiterten Börsengänge haben ein gemeinsames Profil: groß, neu oder in der Wachstumsphase und vor dem Zinsanstieg in den USA im September bepreist. Das von Nvidia unterstützte Firmus wollte US$ 5 Mrd. einsammeln, was der zweitgrößte Börsengang Australiens gewesen wäre, und zog ihn zurück. Der philippinische Rechenzentrums-REIT Vitro verschob seinen Börsengang auf 2027, und das von SoftBank unterstützte SB Energy verzögerte eine geplante Notierung, berichtete Bisnow. Die abgeschlossenen Deals sind durch Verträge und Banken abgesichert. Am 13. Oktober sicherte sich DayOne bei sieben Kreditgebern zusätzliche Finanzierungen über RM 15 Mrd. für Johor, ein Offshore-Laufzeitdarlehen über US$ 2,4 Mrd. und eine islamische Fazilität über RM 5,5 Mrd., womit die Johor-Finanzierung auf RM 30 Mrd. steigt, berichtete The Star. DayOne beantragte am 6. Oktober einen Börsengang an der Nasdaq, berichtete EdgeProp.
Die Diskussion hat sich von Wachstum um jeden Preis hin zu einem viel stärkeren Fokus auf Qualität verlagert
Wenn man alles abschält, ist vielleicht gar kein fundamentaler Vermögenswert vorhanden.
Wer gewinnt und wer zahlt
Geduldiges inländisches Kapital. Pensionsfonds wie KWAP können vertraglich gebundene Hyperscale-Kapazität von Verkäufern erwerben, die nicht auf ein Börsenfenster warten wollen. In Malaysia erfassen die Daten von DC Market Insights 64 Anlagen mit 1.205,5 MW in Betrieb, 1.103,2 MW im Bau und 1.658 MW in Planung. Die vier Johor-Campusse von AirTrunk entsprechen mit mehr als 700 MW rund 18 % dieser gesamten erfassten Kapazität (unsere Berechnung).
Banken. Sieben Kreditgeber gingen in einer einzigen Woche ein neues Engagement von RM 15 Mrd. bei DayOne ein. In einem Markt, in dem Eigenkapital knapp ist, bestimmen die Kreditgeber die Bedingungen, und vertraglich gesicherte Abrechnungen sind das, wogegen sie Kredite vergeben. Der Covenant-Test von NEXTDC berücksichtigt das annualisierte EBITDA von Verträgen, deren Abrechnung innerhalb von 24 Monaten beginnen soll – deshalb kann eine Stromverzögerung bis in die Bilanz durchschlagen.
Kunden bei M3. NEXTDC zufolge sehen seine Verträge Service-Level-Gutschriften vor, wenn Kapazität verspätet oder nicht vollständig mit Strom versorgt geliefert wird, und räumen dem Kunden in einigen Fällen ein Kündigungsrecht ein. NEXTDC prüft, ob eine Entlastung wegen höherer Gewalt greift. Die revidierte Prognose enthält keine Gutschriften.
Börsennotierte Betreiber und Wachstumskapital. Sie zahlen die höheren Kapitalkosten. Die vergleichbare Kürzung der Investitionsausgaben von NEXTDC um A$ 980 Mio. und der Stopp bei Grundstücken und Entwicklungen bedeuten im FY27 weniger neue Kapazität in Australien als im August geplant.
Das Stromproblem ist nicht nur ein australisches. Malaysia hat in diesem Monat beschlossen, dass Rechenzentren für den reservierten Strom und für ihre eigenen Netzausbauten zahlen müssen, wie wir am 19. Oktober berichteten. Auch die 3,1 GW an geplanten KI-Campussen im regionalen Australien hängen von neuen Anschlüssen ab, wie wir am 20. Oktober berichteten.
Was das für Betreiber, Investoren und Zulieferer bedeutet
Unsere Einschätzung auf Basis der oben genannten Deals:
- Stromtermine bepreisen, nicht nur Megawatt. Bei M3 haben die ausgesetzten 66-kV-Arbeiten eines einzigen Netzbetreibers A$ 140 Mio. EBITDA aus einem Geschäftsjahr verschoben. Jeder Netzmeilenstein sollte mit eigenem Verantwortlichen, eigener Genehmigung und eigenem Ausweichtermin bewertet werden.
- Verträge auf Verzögerungsklauseln prüfen. Service-Level-Gutschriften und Kündigungsrechte machen aus der Verzögerung eines Versorgers den Verlust eines Betreibers. Kunden sollten prüfen, was ihnen zusteht; Betreiber, was höhere Gewalt abdeckt.
- Bis sich die Zinsen beruhigen, mehr Privatverkäufe und weniger Börsengänge erwarten. Bei US$ 5,4 Mrd. Eigenkapital gegenüber US$ 22,3 Mrd. Fremdkapital in diesem Jahr werden Verkäufer wie AirTrunk sich weiter an Pensions- und Infrastrukturfonds wenden. Eine Renditeveränderung um 0,5 Prozentpunkte entspricht rund 8 % des Werts.
- Die Johor-Bandbreiten nutzen, nicht eine einzelne Zahl. Bis die Konditionen vorliegen, impliziert der berichtete Deal bis zu rund US$ 4,8 Mio. pro vertraglich gebundenem MW bzw. bis zu US$ 2,9 Mio. pro MW für die gesamte Plattform. Keiner der Werte ist bereits ein Vergleichswert.
- Zulieferer: die Liste von NEXTDC am 20. November beobachten. Eine vergleichbare Kürzung der Investitionsausgaben um rund A$ 980 Mio. bedeutet, dass sich einige australische Ausrüstungsaufträge verschieben werden. Vertraglich gebundene, kurzfristig anstehende Hallen behalten Vorrang.
Zur Größe der Märkte, die diese Deals berühren, siehe unseren Bericht Australia Data Center Infrastructure Market, den Bericht Malaysia Data Center Thermal Management Market und den Bericht AI Data Center Market. Deal-Daten und Bewertungsbenchmarks finden Sie auf unseren Seiten Deal Tracker und Data Center Transaction Comps, die Regeln Malaysias auf der Seite zu Strom und Politik in Malaysia.
Was als Nächstes zu beobachten ist
- 3. November 2026: Die Regierung von Victoria geht laut NEXTDC in den Übergangsmodus (Caretaker Mode); eine Planungsentscheidung zu den M3-Bauabschnitten 6 und 7 (Antrag PA2604231) wird nicht vor 2027 erwartet.
- 20. November 2026: Hauptversammlung von NEXTDC, auf der der Vorstand das Ergebnis seiner Überprüfung der Investitionsausgaben bekannt geben und weitere Informationen zu M3 liefern will.
- 28. November 2026: Landtagswahl in Victoria.
- Ende 2026: Unterzeichnung und Konditionen des Johor-Verkaufs von AirTrunk an die von KWAP angeführte Gruppe, sofern der Deal wie berichtet zustande kommt; sowie mögliche Neuigkeiten zum Nasdaq-Börsengang von DayOne.
- Anfang 2027: Zielfenster von AirTrunk für den verschobenen REIT in Singapur; Februar 2027 ist der früheste Termin, zu dem Jemena die Wiederaufnahme der M3-Arbeiten erwartet; die Halbjahresergebnisse von NEXTDC werden etwaige Änderungen des beizulegenden Zeitwerts von M3 zeigen.
Häufig gestellte Fragen
Warum ist die NEXTDC-Aktie um 44 % gefallen?
NEXTDC senkte am 21. Oktober die Prognose für das Underlying EBITDA im FY27 auf A$ 245-265 Mio. von A$ 385-410 Mio. Rund A$ 140 Mio. aus M3-Melbourne-Verträgen wurden herausgenommen, weil Jemena die Netzarbeiten ausgesetzt hat; die nächste Erhöhung der Versorgung wird nun im FY28 erwartet.
Warum hat AirTrunk den Börsengang seines REIT in Singapur verschoben?
Die Notierung über rund US$ 1,5 Mrd. stieß nach höheren US-Zinsen und einem Ausverkauf bei KI-Aktien auf schwache Nachfrage. AirTrunk erwog, die Angebotsrendite von 5,5 % auf rund 6 % anzuheben, und strebt nun das nächste Jahr an, berichtete Bloomberg.
Wie viel ist das Johor-Geschäft von AirTrunk wert?
Rund US$ 2 Mrd. bei einem Verkauf an Investoren um KWAP, berichtete Reuters nach Korrektur einer früheren Angabe von US$ 1 Mrd. Die malaysische Plattform von AirTrunk wird mehr als 700 MW umfassen; das impliziert je nach verkauftem Umfang bis zu US$ 2,9-4,8 Mio. pro MW.
Fließt weiterhin Geld in asiatische Rechenzentren?
Ja, vor allem als Fremdkapital und über M&A. Die M&A-Transaktionen bei asiatischen Rechenzentren erreichten 2026 bis zum 13. Oktober US$ 21,3 Mrd., Kredite und Anleihen US$ 22,3 Mrd., die Eigenkapitalaufnahme dagegen nur US$ 5,4 Mrd., berichtete Reuters unter Berufung auf Dealogic.
Quellen
- NEXTDC, “M3 Melbourne Power Delay and Revised FY27 Guidance”, ASX-Mitteilung, 21. Okt. 2026 (veröffentlicht über The Motley Fool Australia). Link
- NEXTDC, Ergebnisse FY26, ASX-Mitteilung, 27. Aug. 2026. Link
- AirTrunk, “AirTrunk doubles down in Malaysia with two new hyperscale campuses in Johor Bahru”, 30. Apr. 2026. Link
- Reuters, “Market selloff, rising rates test AI data centre deal boom”, 15. Okt. 2026 (via Kitco). Link
- W.Media, “AirTrunk nears deal to sell its Johor data centers”, 16. Okt. 2026. Link
- The Star (Bloomberg), “AirTrunk puts Singapore REIT listing on hold amid volatility”, 14. Okt. 2026. Link
- Bisnow, “Blackstone-Backed Data Center Firm AirTrunk Reportedly Delaying $1.5B IPO”, 13. Okt. 2026. Link
- The Motley Fool Australia, “NEXTDC slashes FY27 guidance after M3 Melbourne power delay”, 21. Okt. 2026. Link
- Techpartner News, “NEXTDC’s FY26 become largest contracting year in company history”, Aug. 2026. Link
- The Star, “S’pore DC developer gets US$3.67bil boost”, 14. Okt. 2026. Link
- EdgeProp, “DayOne secures RM15b multicurrency financing for data centres in Johor”, 13. Okt. 2026. Link
- DC Market Insights Daten, Länderdaten Malaysia (64 Anlagen; AirTrunk 4 Standorte), 21. Okt. 2026. Link