
Mercato delle ventole di raffreddamento per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle ventole di raffreddamento per data center era pari a USD 2,730.0 milioni; si prevede che raggiunga USD 5,120.0 milioni entro il 2035, con un CAGR del 17.37%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 21 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato differiscono
- 05Fattori trainanti del mercato
- 06Tendenze del mercato
- 07Sfide del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Norme e regolamentazione
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato delle ventole di raffreddamento per data center vale USD 2,97 miliardi nel 2026 e si prevede che raggiunga USD 5,12 miliardi entro il 2035, rispetto a USD 2,73 miliardi nel 2025, con un CAGR del 6,50% dal 2025 al 2035 (stima DC Market Insights). A dettare il ritmo è un tiro alla fune dentro il rack IA: un server con unità di elaborazione grafica (GPU) raffreddato ad aria contiene circa USD 90 di ventole per kilowatt (kW), mentre un rack raffreddato a liquido come il GB200 NVL72 di NVIDIA conserva solo circa USD 20 per kW di ventole residue nei tray di switch, alimentazione e calcolo. I bilanci degli stessi produttori di ventole mostrano la forza della prima ondata: Asia Vital Components (AVC), fornitore leader di ventole per server e soluzioni termiche a Taiwan, ha registrato ricavi 2025 di NT$139,64 miliardi, in crescita del 94,58%, e il business delle ventole San Ace di Sanyo Denki ha aumentato gli ordini del 29,6% nell’esercizio chiuso a marzo 2026 grazie alle apparecchiature per l’IA generativa. DC Market Insights costruisce il dato 2025 a partire da 31,4 gigawatt (GW) di potenza server spedita (nuova capacità più refresh) moltiplicati per il contenuto di ventole per kW, ottenendo USD 1.878,94 milioni di ventole per server e nodi, più USD 850,20 milioni di ventole d’impianto in unità di trattamento aria, dissipazione del calore e rack. Le ventole per la dissipazione del calore sono l’applicazione in più rapida crescita, all’11,04% annuo, perché i circuiti a liquido spostano il calore verso i dry cooler sul tetto, e l’Asia Pacifico è la regione più dinamica, al 7,80% annuo, trainata dall’India.
Statistiche chiave: quanto vale il Mercato delle ventole di raffreddamento per data center nel 2026?
DC Market Insights valuta il Mercato delle ventole di raffreddamento per data center USD 2,97 miliardi nel 2026, l’8,77% in più rispetto a USD 2,73 miliardi del 2025.
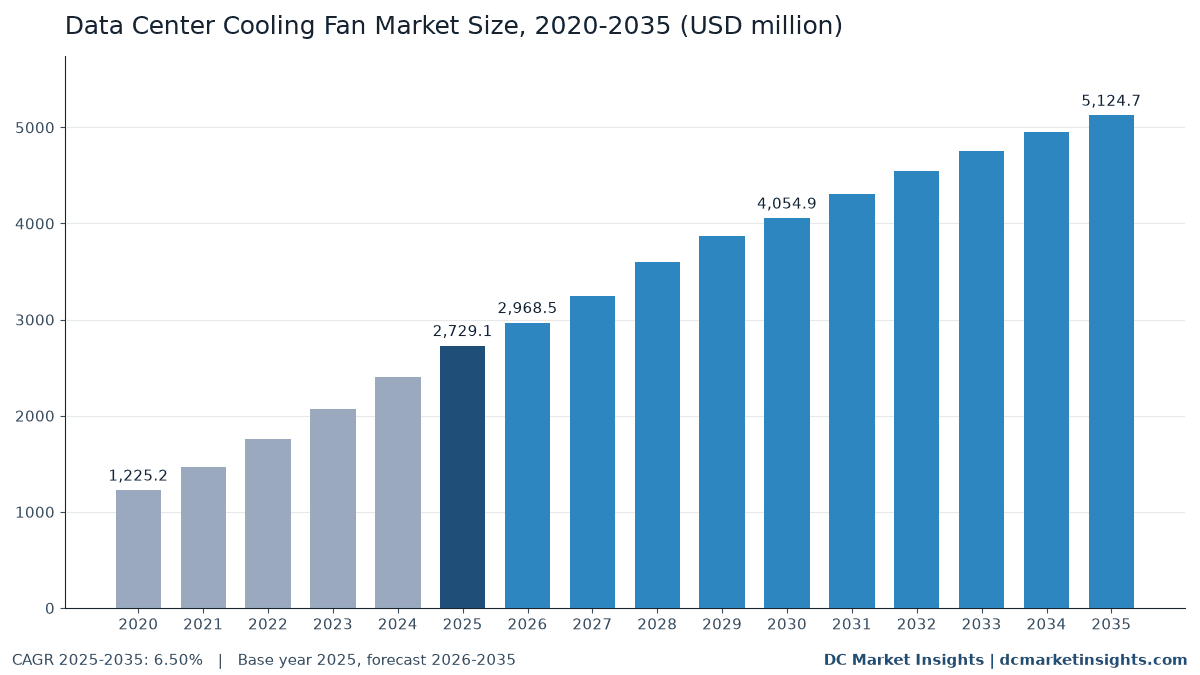
- Dimensione del mercato 2025: USD 2,73 miliardi; 2026: USD 2,97 miliardi; 2030: USD 4,05 miliardi; 2035: USD 5,12 miliardi.
- CAGR 2025-2035: 6,50% nello scenario base; per il 2035 l’intervallo va da USD 4,24 miliardi (basso, 4,50%) a USD 6,17 miliardi (alto, 8,50%).
- Contenuto di ventole per kW di potenza server nel 2025: circa USD 55 per i server con unità di elaborazione centrale (CPU), USD 90 per i server GPU raffreddati ad aria e USD 20 per i rack IA raffreddati a liquido (stima DC Market Insights).
- Applicazione più grande: ventole per server e nodi, USD 1,88 miliardi ovvero il 68,8% della spesa 2025.
- Applicazione più dinamica: ventole per la dissipazione del calore, da USD 274,00 milioni nel 2025 a USD 780,60 milioni nel 2035, l’11,04% annuo.
- Le ventole a commutazione elettronica (EC) hanno raggiunto USD 633,51 milioni nel 2025 e crescono del 10,71% annuo; le ventole AC a induzione calano dello 0,62% annuo.
- Regione leader: Nord America, USD 1,09 miliardi (40,0%) nel 2025; regione più dinamica: Asia Pacifico, 7,80% annuo.
- Paese più grande: Stati Uniti, USD 982,49 milioni nel 2025; grande paese più dinamico: India, 12,27% annuo.
- Leader di mercato: AVC, Delta Electronics, Nidec, Sunon e Sanyo Denki detengono circa il 52% della spesa 2025 (stima DC Market Insights).
Come è cambiata la spesa per ventole nei data center dal 2020?
Il Mercato globale delle ventole di raffreddamento per data center valeva USD 1,23 miliardi nel 2020, ha raggiunto USD 2,73 miliardi nel 2025 e si prevede che arrivi a USD 5,12 miliardi entro il 2035, con un CAGR del 6,50% nel periodo di previsione.
| Attributo | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 2,73 miliardi |
| Dimensione del mercato 2026 | USD 2,97 miliardi |
| CAGR 2025-2035 | 6,50% |
| Dimensione del mercato 2035 | USD 5,12 miliardi |
| CAGR 2020-2025 | 17,37% |
La spesa è aumentata di 2,23 volte tra il 2020 e il 2025, il 17,37% annuo, perché la potenza server spedita ai data center è quasi raddoppiata da 16,9 GW a 31,4 GW e la prima ondata di server IA era raffreddata ad aria, con batterie di ventole ad alta pressione statica in ogni chassis da 8 GPU. I prossimi dieci anni crescono più lentamente, il 6,50% annuo, perché la maggior parte della nuova capacità IA è raffreddata a liquido: nel modello DC Market Insights la quota raffreddata a liquido della potenza server IA spedita sale da circa il 30% nel 2025 all’85% nel 2035, quindi il contenuto di ventole per kW scende anche se la potenza server spedita sale a 79,3 GW. Parte del valore che esce dal server ricompare nelle ventole d’impianto, che salgono da USD 850,20 milioni a USD 2.078,05 milioni.
Quali ventole rientrano nel Mercato delle ventole di raffreddamento per data center?
Il mercato comprende USD 2,73 miliardi di ventole acquistate per i data center nel 2025, dalle ventole per server da 40 mm alle grandi ventole per la dissipazione del calore, valutate al prezzo pagato dal produttore di server, dal produttore di apparecchiature di raffreddamento o dall’operatore.
Incluso
- Ventole per server e nodi: ventole DC brushless e moduli ventola in server CPU, server GPU e IA, storage e switch di rete, e ventole residue nei tray raffreddati a liquido.
- Ventole per unità di trattamento aria: plug fan EC e fan wall in computer room air handler (CRAH), computer room air conditioner (CRAC) e unità di trattamento aria.
- Ventole per la dissipazione del calore: ventole assiali in dry cooler, condensatori raffreddati ad aria, raffreddatori adiabatici e torri di raffreddamento al servizio delle sale dati.
- Ventole per rack e porte posteriori: ventole di scambiatori di calore su porta posteriore, ventole di raffreddatori in-row e cassetti ventola montati a rack.
- Ventole di ricambio e retrofit di ventole nella base installata.
Escluso
- Dissipatori, camere di vapore e cold plate, pompe e unità di distribuzione del refrigerante (CDU), e l’unità di raffreddamento stessa al di là delle sue ventole.
- Ventole vendute all’interno degli alimentatori, ventole per PC e consumer, e ventilazione generale degli edifici al di fuori della sala dati.
Come si sommano i segmenti di ventole?
Le ventole per server e nodi (USD 1.878,94 milioni) più le ventole per unità di trattamento aria (USD 469,40 milioni), le ventole per la dissipazione del calore (USD 274,00 milioni) e le ventole per rack e porte posteriori (USD 106,80 milioni) danno il totale di USD 2.729,14 milioni per il 2025, e ogni altra suddivisione porta allo stesso totale.
Perché le stime del Mercato delle ventole di raffreddamento per data center differiscono?
Gli USD 2,97 miliardi del 2026 sono il valore DC Market Insights delle sole ventole; le stime che contano interi moduli termici, unità di raffreddamento o tutte le ventole industriali vendute agli edifici risultano più volte maggiori.
Le definizioni più ampie aggiungono i moduli termici (dissipatori e camere di vapore venduti insieme alla ventola), cold plate e CDU per il raffreddamento a liquido, il prezzo completo delle unità CRAH e dei dry cooler, le ventole per PC e le ventole di ventilazione industriale usate fuori dalla sala dati. DC Market Insights le esclude perché i produttori di ventole le riportano separatamente e perché l’hardware per il raffreddamento a liquido è una decisione d’acquisto diversa. I gruppi di acquirenti inclusi sono campus hyperscale e IA, operatori di colocation, aziende, piccoli e medi operatori edge e siti di telecomunicazioni.
| Elemento | In questa stima | Perché |
|---|---|---|
| Ventole per server e nodi | Sì, USD 1.878,94 milioni nel 2025 | Il maggior carico di ventole nella sala dati |
| Ventole d’impianto (trattamento aria, dissipazione del calore, rack) | Sì, USD 850,20 milioni nel 2025 | Valore delle ventole dentro le apparecchiature di raffreddamento |
| Moduli termici, dissipatori e cold plate | No | Componente separato, riportato a parte dai produttori |
| CDU e pompe | No | Hardware per il raffreddamento a liquido |
| Ventole per PC, consumer e ventilazione generale | No | Non acquistate per i data center |
Cosa guida la domanda di ventole per data center?
Tre forze hanno portato la spesa per ventole nei data center da USD 1,23 miliardi nel 2020 a USD 2,73 miliardi nel 2025 e la plasmano fino al 2035: la costruzione di server IA, le nuove regole europee sull’efficienza delle ventole e limiti più severi di efficacia nell’uso dell’energia (PUE).
I server GPU raffreddati ad aria hanno quasi raddoppiato le vendite di AVC nel 2025
I server GPU raffreddati ad aria contengono circa USD 90 di ventole per kW di potenza server contro USD 55 in un server CPU, e nel 2025 sono stati spediti circa 7,7 GW di potenza server IA raffreddata ad aria, pari a USD 691,66 milioni di ventole. I documenti dei fornitori mostrano l’impennata: AVC ha registrato ricavi 2025 di NT$139,64 miliardi, in crescita del 94,58% da NT$71,76 miliardi, attribuiti a una maggiore domanda dei clienti, nella comunicazione dei ricavi mensili di dicembre 2025 sul Market Observation Post System della Taiwan Stock Exchange. Sunon ha registrato NT$18,68 miliardi, in crescita del 27,72%, nella stessa comunicazione. Anche un rack raffreddato a liquido conserva le ventole: Sunon ha dichiarato a dicembre 2024 che un rack IA NVL72 necessita di oltre 250 ventole ad alte prestazioni oltre alle sue cold plate.
Le regole UE di ecodesign per le ventole si applicano dal 24 luglio 2026
Il Regolamento (UE) 2024/1834 della Commissione europea ha sostituito le regole del 2011 per le ventole da 125 watt (W) a 500 kW e si applica dal 24 luglio 2026, con soglie di efficienza riviste, informazioni sulle prestazioni a carico parziale e regole sui pezzi di ricambio (Commissione europea, luglio 2026). La Commissione prevede risparmi di 8 terawattora (TWh) all’anno entro il 2030 rispetto alle regole del 2011. Per i data center ciò manda in pensione gli ultimi gruppi soffianti AC a induzione in Europa: DC Market Insights stima le ventole AC a induzione a USD 152,61 milioni nel 2025, in calo a USD 143,38 milioni entro il 2035, mentre le ventole EC crescono del 10,71% annuo.
La Germania richiede un PUE di 1,2 ai nuovi data center dal 1° luglio 2026
La Sezione 11 della legge tedesca sull’efficienza energetica (EnEfG) impone ai data center che entrano in funzione dal 1° luglio 2026 di raggiungere un PUE pari o inferiore a 1,2, e ai siti esistenti 1,5 dal 1° luglio 2027 e 1,3 dal 1° luglio 2030 (EnEfG Sezione 11). Le ventole sono uno dei maggiori carichi regolabili all’interno di questo rapporto: ZIEHL-ABEGG stima la ventilazione in media a circa il 15% del consumo energetico di un data center, e il suo caso di retrofit con fan wall EC ha ridotto la potenza nominale delle ventole da 165 kW a 140,4 kW con un risparmio del 29,8%. DC Market Insights conta USD 133,40 milioni di sostituzioni di ventole per trattamento aria nel 2025, in aumento a USD 373,20 milioni entro il 2035.
Come stanno cambiando le ventole di raffreddamento per data center?
Il valore delle ventole si sta spostando dal server al tetto: le ventole per la dissipazione del calore salgono dal 10,0% della spesa nel 2025 al 15,2% nel 2035.
I circuiti a liquido spostano il valore delle ventole verso i dry cooler
Il raffreddamento a liquido ha ancora bisogno di ventole, solo in un altro punto: il calore esce attraverso dry cooler e raffreddatori adiabatici le cui ventole spingono aria esterna. Il Lawrence Berkeley National Laboratory (LBNL) ha rilevato che l’infrastruttura è scesa dal 36% dell’elettricità dei data center statunitensi nel 2018 al 31% nel 2024, mentre il PUE medio è migliorato da 1,55 a 1,45, soprattutto perché il carico si è spostato verso siti che raffreddano a liquido i server IA (LBNL 2025 Update, giugno 2026). DC Market Insights stima il contenuto di ventole per la dissipazione del calore a USD 18.000 per nuovo MW nel 2025, in aumento a USD 22.000 entro il 2035, per cui le ventole per la dissipazione del calore crescono da USD 274,00 milioni a USD 780,60 milioni.
I fan wall sostituiscono i gruppi soffianti dei CRAC
Schiere di plug fan EC in una parete accanto alla sala dati sostituiscono i singoli ventilatori delle vecchie unità CRAC, perché ogni ventola può essere regolata e sostituita mentre le altre restano in funzione. ebm-papst, con un fatturato nell’esercizio 2024/25 di EUR 2,098 miliardi, ha dichiarato che la domanda di sistemi di raffreddamento per data center è cresciuta nettamente, e ZIEHL-ABEGG ha registrato un fatturato 2025 superiore a EUR 1 miliardo, con una domanda dai data center IA in crescita particolarmente rapida. DC Market Insights valuta le ventole per unità di trattamento aria USD 469,40 milioni nel 2025 e USD 994,20 milioni nel 2035.
I produttori di ventole diventano fornitori di raffreddamento a liquido
I maggiori produttori di ventole vendono ora l’hardware che riduce il contenuto di ventole nel server. Nidec ha sperimentato una CDU in-row presso il sito NRT12 di MC Digital Realty a Inzai, in Giappone, da agosto 2025 e sta concentrando il suo segmento di piccoli motori di precisione, con vendite di JPY 498,70 miliardi nell’esercizio chiuso a marzo 2026, su gruppi di prodotti per data center IA, inclusi moduli di raffreddamento ad acqua (Nidec, settembre 2026). Sunon ha presentato cinque prodotti di raffreddamento a liquido all’OCP Global Summit di ottobre 2026, e Auras Technology ha aumentato i ricavi 2025 del 47,56% a NT$23,28 miliardi grazie al raffreddamento a liquido per server IA. Le ventole restano nelle loro linee di prodotto come parte ad aria residua di ogni rack: DC Market Insights stima le ventole residue nei rack raffreddati a liquido a USD 65,87 milioni nel 2025 e USD 712,19 milioni nel 2035.
Cosa frena la spesa per ventole nei data center?
Il raffreddamento a liquido e i dazi all’importazione limitano la crescita al 6,50% annuo, sotto l’8,4% annuo con cui la nuova capacità IT cresce da 12,0 GW nel 2025 a 27,0 GW nel 2035.
I rack raffreddati a liquido riducono il contenuto di ventole per server da USD 90 a USD 20 per kW
Ogni GW di potenza server IA che passa dall’aria al liquido elimina circa USD 70 milioni di spesa per ventole per server. Il GB200 NVL72 di NVIDIA collega 36 CPU Grace e 72 GPU Blackwell in un design rack-scale raffreddato a liquido, e i suoi successori mantengono la stessa architettura. Nel modello DC Market Insights, le ventole per server GPU raffreddati ad aria crescono solo da USD 691,66 milioni nel 2025 a USD 769,80 milioni nel 2035, l’1,08% annuo, mentre la potenza server IA spedita cresce quasi di cinque volte.
Un dazio statunitense del 25% sulle ventole cinesi dal 2019
L’Ufficio del Rappresentante per il Commercio degli Stati Uniti (USTR) ha inserito le ventole con i codici tariffari 8414.59.10, 8414.59.15 e 8414.59.65 nella List 3 della Section 301, con un dazio del 10% dal 24 settembre 2018 salito al 25% il 1° gennaio 2019. I produttori di ventole hanno risposto con stabilimenti fuori dalla Cina: ZIEHL-ABEGG ha avviato uno stabilimento in Vietnam all’inizio del 2025, ed ebm-papst ha stanziato EUR 36 milioni per uno stabilimento in India. Il dazio aumenta i costi franco destino per gli operatori che acquistano direttamente ventole di ricambio, parte del canale di sostituzione da USD 226,20 milioni nel 2025.
Dove sono i nuovi ricavi delle ventole fino al 2035?
I due maggiori nuovi bacini sono le ventole per la dissipazione del calore per i campus raffreddati a liquido e le ventole di ricambio per la base installata, che insieme valgono USD 1.449,25 milioni nel 2035.
Ventole per la dissipazione del calore per campus IA: da USD 274,00 milioni a USD 780,60 milioni
Una sala IA da 100 MW raffreddata a liquido richiede circa USD 3,20 milioni di ventole per la dissipazione del calore contro USD 1,60 milioni in una sala CPU, perché i dry cooler sostengono l’intero carico (DC Market Insights). Sanyo Denki ha progettato la ventola San Ace 200 9GA per scambiatori di calore che raffreddano server GPU per l’IA generativa, con un consumo inferiore di circa il 36% e un piano di 10.000 unità al mese (marzo 2025).
Ventole di ricambio e retrofit: da USD 226,20 milioni a USD 668,65 milioni
La base installata cresce da 116 GW nel 2025 a 311 GW nel 2035, e le ventole EC in unità di trattamento aria, dry cooler e porte posteriori si usurano su un ciclo da 10 a 15 anni. DC Market Insights stima la spesa per sostituzioni a circa USD 1.950 per MW installato all’anno nel 2025, il che fa crescere il canale dell’11,45% annuo, il più rapido tra i canali di vendita. I retrofit che riducono la potenza delle ventole di circa il 30%, come nel caso di ZIEHL-ABEGG, si ripagano in circa 2,5 anni, un tempo abbastanza breve per gli operatori che affrontano il limite PUE tedesco del 2027.
Quanto costano le ventole per data center per kW e per MW?
Nel 2025 un data center acquista circa USD 55 di ventole per server per kW di potenza server CPU, USD 90 per kW di potenza server GPU raffreddata ad aria e USD 52.000 di ventole d’impianto per nuovo MW (stime DC Market Insights).
| Contenuto di ventole | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Ventole per server CPU, USD per kW | 50 | 55 | 57 | 58 |
| Ventole per server GPU raffreddati ad aria, USD per kW | 72 | 90 | 96 | 98 |
| Ventole residue nei rack IA raffreddati a liquido, USD per kW | 22 | 20 | 17 | 16 |
| Ventole d’impianto, USD per nuovo MW | 44.000 | 52.000 | 53.000 | 52.200 |
| Ventole d’impianto di ricambio, USD per MW installato all’anno | 1.700 | 1.950 | 2.090 | 2.150 |
I prezzi delle ventole per server sono fissati nei contratti con gli original design manufacturer (ODM) di server, per lo più a Taiwan, e salgono con la velocità e la pressione statica della ventola, motivo per cui le ventole per server GPU costano di più per kW. I prezzi delle ventole d’impianto seguono i costi dei motori EC e del rame. I riferimenti di prezzo pubblici sono scarsi, quindi DC Market Insights verifica questi valori rispetto ai ricavi dei produttori: il business delle ventole di raffreddamento San Ace di Sanyo Denki ha registrato ricavi di JPY 40,83 miliardi nell’esercizio chiuso a marzo 2026, in crescita del 7,3%, con un utile di segmento in aumento del 19,5%.
Quali norme e regole si applicano alle ventole per data center?
Cinque regole plasmano la domanda di ventole per data center nel 2026: il regolamento UE di ecodesign per le ventole, la rendicontazione UE dei data center, i limiti PUE tedeschi, lo standard energetico ASHRAE e il dazio statunitense della Section 301 sulle ventole.
- Regolamento (UE) 2024/1834: ecodesign per ventole da 125 W a 500 kW, in sostituzione del Regolamento 327/2011, applicabile dal 24 luglio 2026 (Commissione europea).
- Regolamento delegato (UE) 2024/1364: i data center con almeno 500 kW di potenza IT comunicano indicatori chiave di prestazione, incluso il PUE; nel primo ciclo hanno comunicato 770 data center, il 36% del totale UE (Commissione europea, luglio 2025).
- EnEfG Sezione 11: PUE pari o inferiore a 1,2 per i data center tedeschi che entrano in funzione dal 1° luglio 2026; 1,5 dal 1° luglio 2027 e 1,3 dal 1° luglio 2030 per i siti esistenti.
- ANSI/ASHRAE Standard 90.4-2025, Energy Standard for Data Centers, dell’American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE), che fissa limiti di carico meccanico che includono le ventole.
- USTR Section 301 List 3: dazio aggiuntivo del 25% dal 1° gennaio 2019 sulle ventole con codici tariffari 8414.59.10, 8414.59.15 e 8414.59.65 importate dalla Cina.
Qual è il segmento più grande delle ventole per data center?
Le ventole per server e nodi sono l’applicazione più grande con USD 1.878,94 milioni nel 2025, mentre le ventole per la dissipazione del calore crescono più rapidamente, all’11,04% annuo.
Per applicazione
Le ventole per server e nodi mantengono la quota maggiore fino al 2035 ma scendono dal 68,8% al 59,5% della spesa, mentre le ventole per la dissipazione del calore e quelle per rack e porte posteriori crescono ciascuna di circa l’11% annuo.
| Applicazione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ventole per server e nodi | USD 1.878,94 milioni | 68,8% | USD 3.046,65 milioni | 4,95% |
| Ventole per unità di trattamento aria | USD 469,40 milioni | 17,2% | USD 994,20 milioni | 7,79% |
| Ventole per la dissipazione del calore | USD 274,00 milioni | 10,0% | USD 780,60 milioni | 11,04% |
| Ventole per rack e porte posteriori | USD 106,80 milioni | 3,9% | USD 303,25 milioni | 11,00% |
Per tecnologia del motore
Le ventole DC brushless, usate in server e rack, rappresentano il 71,2% della spesa 2025; le ventole EC crescono del 10,71% annuo perché le regole UE e i limiti PUE mandano in pensione le ventole AC a induzione.
| Tecnologia del motore | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ventole DC brushless | USD 1.943,02 milioni | 71,2% | USD 3.228,60 milioni | 5,21% |
| Ventole EC | USD 633,51 milioni | 23,2% | USD 1.752,72 milioni | 10,71% |
| Ventole AC a induzione | USD 152,61 milioni | 5,6% | USD 143,38 milioni | -0,62% |
Per canale di vendita
Gli OEM e ODM di server acquistano il 68,8% delle ventole; le vendite di ricambio e aftermarket crescono più rapidamente, all’11,45% annuo.
| Canale di vendita | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| OEM e ODM di server | USD 1.878,94 milioni | 68,8% | USD 3.046,65 milioni | 4,95% |
| OEM di apparecchiature di raffreddamento | USD 624,00 milioni | 22,9% | USD 1.409,40 milioni | 8,49% |
| Ricambio e aftermarket | USD 226,20 milioni | 8,3% | USD 668,65 milioni | 11,45% |
Per tipo di data center
I campus hyperscale e IA acquistano USD 1.228,11 milioni di ventole nel 2025 e USD 2.818,59 milioni nel 2035, l’8,66% annuo, il tipo di data center più dinamico.
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus hyperscale e IA | USD 1.228,11 milioni | 45,0% | USD 2.818,59 milioni | 8,66% |
| Colocation | USD 818,74 milioni | 30,0% | USD 1.486,16 milioni | 6,14% |
| Enterprise | USD 518,54 milioni | 19,0% | USD 614,96 milioni | 1,72% |
| Edge e telecomunicazioni | USD 163,75 milioni | 6,0% | USD 204,99 milioni | 2,27% |
Analisi della spesa in ventole: tre sale da 100 MW da USD 6,60 milioni a USD 14,80 milioni
Questo modello DC Market Insights valuta le ventole di tre sale da 100 MW ai prezzi 2025 a partire da 12 input: una sala GPU raffreddata ad aria contiene USD 14,80 milioni di ventole, più del doppio degli USD 6,60 milioni di una sala IA raffreddata a liquido.
| Voce ventole, 100 MW di IT | Sala CPU, raffreddata ad aria (milioni di USD) | Sala GPU, raffreddata ad aria (milioni di USD) | Sala IA, raffreddata a liquido (milioni di USD) |
|---|---|---|---|
| Ventole per server e nodi | 5,50 | 9,00 | 2,00 |
| Ventole per unità di trattamento aria | 3,00 | 3,40 | 0,80 |
| Ventole per la dissipazione del calore | 1,60 | 1,70 | 3,20 |
| Ventole per rack e porte posteriori | 0,55 | 0,70 | 0,60 |
| Spesa totale in ventole | 10,65 | 14,80 | 6,60 |
Gli input sono il contenuto di ventole per kW dei tre tipi di server (USD 55, 90 e 20) e nove valori per MW delle ventole d’impianto per trattamento aria, dissipazione del calore e rack in ciascuna sala. Due risultati contano per gli acquirenti. Primo, la sala IA raffreddata a liquido sposta il 48% della sua spesa in ventole sulla dissipazione del calore, per cui lo spazio sul tetto, i limiti di rumore e l’efficienza delle ventole dei dry cooler ne determinano il costo. Secondo, le ventole per server vengono riacquistate a ogni refresh dei server, circa ogni cinque-sei anni, mentre le ventole d’impianto durano da 10 a 15 anni, quindi in una vita utile di 15 anni la sala GPU raffreddata ad aria acquista circa USD 27 milioni di ventole per server contro USD 6 milioni nella sala raffreddata a liquido.
Quale regione acquista più ventole di raffreddamento per data center?
Il Nord America è il maggiore acquirente con USD 1.091,65 milioni (40,0%) nel 2025, e l’Asia Pacifico cresce più rapidamente, al 7,80% annuo, fino a USD 1.793,65 milioni entro il 2035.
Nord America
Il Nord America cresce da USD 1.091,65 milioni a USD 1.896,13 milioni, il 5,68% annuo. LBNL stima l’elettricità dei data center statunitensi a 192 TWh nel 2024, il 4,7% del totale nazionale, e il suo scenario di riferimento arriva a 649 TWh nel 2030; la maggior parte del nuovo carico IA è raffreddata a liquido, il che mantiene la crescita delle ventole al di sotto della crescita della capacità.
Europa
L’Europa cresce da USD 518,54 milioni a USD 871,20 milioni, il 5,33% annuo, con la quota più alta di ventole EC grazie al Regolamento 2024/1834 e ai limiti PUE tedeschi; la Germania è il maggiore acquirente europeo con USD 103,71 milioni nel 2025.
Asia Pacifico
L’Asia Pacifico cresce da USD 846,03 milioni a USD 1.793,65 milioni, il 7,80% annuo, la regione più dinamica. L’India è il grande paese più dinamico, al 12,27% annuo, e la regione ospita anche la maggior parte della produzione di ventole: Delta Electronics Thailand ha registrato vendite 2025 di THB 198,51 miliardi, in crescita del 20,3% grazie alla gestione energetica dei data center, e ha aggiunto stabilimenti in India e Thailandia.
America Latina
L’America Latina cresce da USD 109,17 milioni a USD 230,61 milioni, il 7,76% annuo, trainata da Brasile e Messico, dove le sale di colocation raffreddate ad aria mantengono elevato il contenuto di ventole per server.
Medio Oriente e Africa
Medio Oriente e Africa crescono da USD 163,75 milioni a USD 333,11 milioni, il 7,36% annuo; l’Arabia Saudita cresce del 9,33% annuo, e i climi caldi aumentano il contenuto di ventole per la dissipazione del calore per MW.
Quali paesi spendono di più in ventole di raffreddamento per data center?
Gli Stati Uniti sono in testa con USD 982,49 milioni nel 2025, e l’India è il grande paese più dinamico, al 12,27% annuo.
| Posizione | Paese | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 982,49 milioni | USD 1.687,56 milioni | 5,56% |
| 2 | Cina | Asia Pacifico | USD 338,41 milioni | USD 627,78 milioni | 6,37% |
| 3 | Giappone | Asia Pacifico | USD 118,44 milioni | USD 215,24 milioni | 6,16% |
| 4 | Canada | Nord America | USD 109,17 milioni | USD 208,57 milioni | 6,69% |
| 5 | Germania | Europa | USD 103,71 milioni | USD 174,24 milioni | 5,33% |
| 6 | Regno Unito | Europa | USD 93,34 milioni | USD 148,10 milioni | 4,72% |
| 7 | India | Asia Pacifico | USD 84,60 milioni | USD 269,05 milioni | 12,27% |
| 8 | Australia | Asia Pacifico | USD 76,14 milioni | USD 161,43 milioni | 7,80% |
| 9 | Corea del Sud | Asia Pacifico | USD 59,22 milioni | USD 125,56 milioni | 7,80% |
| 10 | Francia | Europa | USD 57,04 milioni | USD 95,83 milioni | 5,33% |
| 11 | Irlanda | Europa | USD 51,85 milioni | USD 78,41 milioni | 4,22% |
| 12 | Arabia Saudita | Medio Oriente e Africa | USD 40,94 milioni | USD 99,93 milioni | 9,33% |
Quanto potrebbe valere il Mercato delle ventole di raffreddamento per data center entro il 2035?
Lo scenario base arriva a USD 5,12 miliardi entro il 2035; lo scenario basso dà USD 4,24 miliardi e quello alto USD 6,17 miliardi.
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 4.238,27 milioni | 4,50% | Il raffreddamento a liquido raggiunge il 95% della potenza server IA entro il 2030 e la crescita della capacità rallenta |
| Base | USD 5.124,70 milioni | 6,50% | Quota a liquido della potenza server IA al 78% nel 2030 e all’85% nel 2035 |
| Alto | USD 6.170,54 milioni | 8,50% | I server di inferenza raffreddati ad aria restano a metà della potenza IA e i retrofit EC accelerano |
Chi sono i principali produttori di ventole per data center?
AVC, Delta Electronics, Nidec, Sunon e Sanyo Denki detengono circa il 52% della spesa 2025 (stima DC Market Insights, basata sulle loro posizioni nelle ventole per server e sui ricavi riportati), mentre ebm-papst e ZIEHL-ABEGG guidano le ventole d’impianto.
- Asia Vital Components (AVC)
- Delta Electronics
- Nidec
- Sunon
- Sanyo Denki (San Ace)
- ebm-papst
- ZIEHL-ABEGG
- MinebeaMitsumi
- Auras Technology
- Rosenberg Ventilatoren
- Multi-Wing
- Vertiv (fan wall e unità di raffreddamento)
AVC ha registrato ricavi 2025 di NT$139,64 miliardi e Sunon di NT$18,68 miliardi nelle loro comunicazioni mensili. Delta Electronics ha registrato ricavi 2025 di NT$554,89 miliardi, in crescita del 31,8%, senza un dato separato per le ventole. Il business San Ace di Sanyo Denki ha registrato JPY 40,83 miliardi nell’esercizio chiuso a marzo 2026 e JPY 11,64 miliardi nel trimestre aprile-giugno 2026, definendo robusta la domanda per l’IA generativa e le apparecchiature di rete. Tra i produttori di ventole d’impianto, ebm-papst ha registrato EUR 2,098 miliardi nell’esercizio 2024/25, e ZIEHL-ABEGG EUR 893 milioni nel 2024 e oltre EUR 1 miliardo nel 2025.
Cosa è cambiato per le ventole per data center dal 2025?
Sei mosse datate da marzo 2025 mostrano i produttori di ventole che aggiungono capacità e prodotti di raffreddamento a liquido.
- A marzo 2025, Sanyo Denki ha lanciato la ventola San Ace 200 9GA per scambiatori di calore che raffreddano server GPU per l’IA generativa (Fonte: Sanyo Denki).
- A luglio 2025, ebm-papst ha annunciato EUR 36 milioni per uno stabilimento in India e EUR 30 milioni ciascuno per Cina e Romania (Fonte: ebm-papst).
- Ad agosto 2025, Nidec ha avviato una sperimentazione di CDU in-row presso il data center NRT12 di MC Digital Realty a Inzai, in Giappone (Fonte: Nidec).
- A gennaio 2026, AVC ha registrato ricavi 2025 in crescita del 94,58% a NT$139,64 miliardi (Fonte: comunicazione alla Taiwan Stock Exchange).
- A giugno 2026, ZIEHL-ABEGG ha aggiunto EUR 90 milioni per macchinari e capacità in Europa, Stati Uniti e Asia (Fonte: ZIEHL-ABEGG).
- A luglio 2026, sono entrate in applicazione le regole UE di ecodesign per le ventole del Regolamento 2024/1834 (Fonte: Commissione europea).
Considerazioni degli analisti: per cosa dovrebbero pianificare gli acquirenti di data center?
Pianificate circa USD 52.000 di ventole d’impianto per nuovo MW nel 2025, e prevedete che la spesa in ventole per server scenda di circa USD 70.000 per MW quando una sala IA passa dall’aria al liquido.
- USD 14,80 milioni contro USD 6,60 milioni: la spesa in ventole di una sala GPU da 100 MW raffreddata ad aria rispetto a una sala IA raffreddata a liquido.
- 15,2% della spesa entro il 2035: ventole per la dissipazione del calore, quindi specificate presto l’efficienza e il rumore delle ventole dei dry cooler.
- 2,5 anni: il periodo di ritorno di un retrofit con fan wall EC che ha ridotto la potenza delle ventole di circa il 30%.
- USD 668,65 milioni entro il 2035: ventole di ricambio, il canale più dinamico all’11,45% annuo.
Metodologia: come ha dimensionato DC Market Insights il Mercato delle ventole di raffreddamento per data center?
DC Market Insights ha costruito il Mercato delle ventole di raffreddamento per data center con un approccio bottom-up a partire dalla potenza server spedita e dalla capacità dei data center, ottenendo USD 2,73 miliardi per il 2025 da 14 input del modello.
La potenza server spedita è pari alla nuova capacità IT (12,0 GW nel 2025, 22,0 GW nel 2030, 27,0 GW nel 2035) più il 18% della capacità IT installata dell’anno precedente per il refresh dei server: 31,4 GW nel 2025. La quota IA (35%, 60%, 66%) è suddivisa in potenza raffreddata ad aria e a liquido (liquido al 30% nel 2025, 78% nel 2030, 85% nel 2035), e ciascuna parte è moltiplicata per il suo contenuto di ventole per kW: USD 1.878,94 milioni di ventole per server e nodi. Le ventole d’impianto sono pari alla nuova capacità IT moltiplicata per USD 52.000 per MW più la capacità IT installata (116 GW nel 2025, 311 GW nel 2035) moltiplicata per USD 1.950 per MW all’anno per le sostituzioni: USD 850,20 milioni. Le quote di segmento, regione e paese sono applicate alle componenti e al totale, e ogni suddivisione somma al totale.
Tre verifiche di limite sono rispettate. Primo tetto: AVC, Sunon e Auras Technology da sole hanno registrato NT$181,60 miliardi di ricavi 2025, circa USD 5,7 miliardi a circa NT$32 per dollaro USA, più del doppio della base di USD 2,73 miliardi, e la maggior parte delle loro vendite riguarda moduli termici e raffreddamento a liquido anziché ventole. Secondo tetto: le ventole d’impianto da USD 850,20 milioni equivalgono a circa il 13,5% degli USD 6,29 miliardi che DC Market Insights attribuisce nel 2025 a condizionamento di precisione, dry cooler e scambiatori di calore su porta posteriore, all’interno di una quota ventole del 10%-25% di tali unità. Soglia minima: USD 40 per kW di potenza server spedita più USD 30.000 per nuovo MW di ventole d’impianto danno circa USD 1,61 miliardi, al di sotto della base. I valori correlati si trovano nel Mercato della gestione termica dei data center, nel Mercato del condizionamento di precisione per data center, nel Mercato dei dry cooler per data center e nel Mercato degli scambiatori di calore su porta posteriore per data center. Il metodo completo è descritto nella pagina metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si sommano i segmenti di ventole?
- 04Perché le stime di mercato differiscono
- 4.1Tabella del perimetro: dentro e fuori da questa stima
- 05Fattori trainanti del mercato
- 5.1I server GPU raffreddati ad aria hanno quasi raddoppiato le vendite di AVC nel 2025
- 5.2Le regole UE di ecodesign per le ventole si applicano dal 24 luglio 2026
- 5.3La Germania richiede un PUE di 1,2 ai nuovi data center dal 1° luglio 2026
- 06Tendenze del mercato
- 6.1I circuiti a liquido spostano il valore delle ventole verso i dry cooler
- 6.2I fan wall sostituiscono i gruppi soffianti dei CRAC
- 6.3I produttori di ventole diventano fornitori di raffreddamento a liquido
- 07Sfide del mercato
- 7.1I rack raffreddati a liquido riducono il contenuto di ventole per server da USD 90 a USD 20 per kW
- 7.2Un dazio statunitense del 25% sulle ventole cinesi dal 2019
- 08Opportunità di mercato
- 8.1Ventole per la dissipazione del calore per campus IA: da USD 274,00 milioni a USD 780,60 milioni
- 8.2Ventole di ricambio e retrofit: da USD 226,20 milioni a USD 668,65 milioni
- 09Analisi dei prezzi
- 9.1Contenuto di ventole per kW e per MW, 2020-2035
- 9.2Prezzi contrattuali degli ODM di server
- 10Norme e regolamentazione
- 10.1Regolamento (UE) 2024/1834 sulle ventole
- 10.2Regolamento delegato (UE) 2024/1364
- 10.3Limiti PUE della Sezione 11 EnEfG
- 10.4ANSI/ASHRAE Standard 90.4-2025
- 10.5Dazio USTR Section 301 List 3 sulle ventole
- 11Segmentazione del mercato
- 11.1Per applicazione
- 11.2Ventole per server e nodi
- 11.3Ventole per unità di trattamento aria
- 11.4Ventole per la dissipazione del calore
- 11.5Ventole per rack e porte posteriori
- 11.6Per tecnologia del motore
- 11.7Ventole DC brushless
- 11.8Ventole EC
- 11.9Ventole AC a induzione
- 11.10Per canale di vendita
- 11.11OEM e ODM di server
- 11.12OEM di apparecchiature di raffreddamento
- 11.13Ricambio e aftermarket
- 11.14Per tipo di data center
- 11.15Campus hyperscale e IA
- 11.16Colocation
- 11.17Enterprise
- 11.18Edge e telecomunicazioni
- 12Esclusiva DC: analisi della spesa in ventole di tre sale da 100 MW
- 12.1Sala CPU, raffreddata ad aria: USD 10,65 milioni
- 12.2Sala GPU, raffreddata ad aria: USD 14,80 milioni
- 12.3Sala IA, raffreddata a liquido: USD 6,60 milioni
- 12.4Refresh delle ventole per server in una vita utile di 15 anni
- 13Analisi regionale
- 13.1Nord America
- 13.2Europa
- 13.3Asia Pacifico
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Giappone
- 14.4Canada
- 14.5Germania
- 14.6Regno Unito
- 14.7India
- 14.8Australia
- 14.9Corea del Sud
- 14.10Francia
- 14.11Irlanda
- 14.12Arabia Saudita
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Asia Vital Components (AVC)
- 16.2Delta Electronics
- 16.3Nidec
- 16.4Sunon
- 16.5Sanyo Denki (San Ace)
- 16.6ebm-papst
- 16.7ZIEHL-ABEGG
- 16.8MinebeaMitsumi
- 16.9Auras Technology
- 16.10Rosenberg Ventilatoren
- 16.11Multi-Wing
- 16.12Vertiv (fan wall e unità di raffreddamento)
- 17Sviluppi recenti
- 17.1Sanyo Denki San Ace 200 9GA, marzo 2025
- 17.2Investimenti in stabilimenti di ebm-papst, luglio 2025
- 17.3Sperimentazione CDU in-row di Nidec, agosto 2025
- 17.4Ricavi 2025 di AVC, gennaio 2026
- 17.5Investimento in capacità di ZIEHL-ABEGG, giugno 2026
- 17.6Entrata in applicazione delle regole UE sulle ventole, luglio 2026
- 18Considerazioni degli analisti
- 18.1Spesa in ventole per sala da 100 MW
- 18.2Quota della dissipazione del calore entro il 2035
- 18.3Ritorno del retrofit con fan wall EC
- 18.4Ventole di ricambio fino al 2035
- 19Metodologia di ricerca
- 19.1Input del modello
- 19.2Verifiche di limite
- Fig. 1Dimensione del Mercato delle ventole di raffreddamento per data center, 2020-2035 (milioni di USD)
- Tabella 1Panoramica del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: dentro e fuori da questa stima
- Tabella 3Contenuto di ventole per kW e per MW, 2020-2035
- Tabella 4Mercato per applicazione, 2025 e 2035
- Tabella 5Mercato per tecnologia del motore, 2025 e 2035
- Tabella 6Mercato per canale di vendita, 2025 e 2035
- Tabella 7Mercato per tipo di data center, 2025 e 2035
- Tabella 8Analisi della spesa in ventole di tre sale da 100 MW
- Tabella 9Primi 12 paesi, 2025 e 2035
- Tabella 10Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 2,97 miliardi nel 2026, in crescita dell’8,77% rispetto a USD 2,73 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 5,12 miliardi entro il 2035, con un CAGR del 6,50% dal 2025.
Il 6,50% annuo dal 2025 al 2035, dopo il 17,37% annuo dal 2020 al 2025, perché i rack IA raffreddati a liquido contengono circa USD 20 di ventole per kW contro USD 90 in un server GPU raffreddato ad aria.
Anche un rack NVL72 raffreddato a liquido necessita di oltre 250 ventole ad alte prestazioni oltre alle cold plate, secondo Sunon. DC Market Insights stima il contenuto di ventole residue a circa USD 20 per kW, contro USD 90 per kW in un server GPU raffreddato ad aria.
Sì all’interno del server, di circa USD 70.000 per MW, ma le ventole per la dissipazione del calore sui dry cooler crescono da USD 274,00 milioni nel 2025 a USD 780,60 milioni nel 2035, l’11,04% annuo (DC Market Insights).
Le ventole per server e nodi, con USD 1.878,94 milioni ovvero il 68,8% della spesa 2025. Seguono le ventole per unità di trattamento aria con USD 469,40 milioni.
Il Regolamento (UE) 2024/1834 si applica dal 24 luglio 2026 alle ventole da 125 W a 500 kW, con soglie di efficienza riviste e regole sui pezzi di ricambio. Accelera il passaggio alle ventole EC, che crescono del 10,71% annuo fino al 2035.
Circa USD 52.000 di ventole d’impianto per nuovo MW nel 2025, più ventole per server di USD 55 per kW nei server CPU e USD 90 per kW nei server GPU raffreddati ad aria (stime DC Market Insights).
Il Nord America, con USD 1.091,65 milioni ovvero il 40,0% della spesa 2025. L’Asia Pacifico cresce più rapidamente, al 7,80% annuo, e l’India è il grande paese più dinamico, al 12,27% annuo.
AVC, Delta Electronics, Nidec, Sunon e Sanyo Denki detengono circa il 52% della spesa 2025 (stima DC Market Insights). AVC ha registrato ricavi 2025 di NT$139,64 miliardi, in crescita del 94,58%.
USD 2,97 miliardi nel 2026 è il valore DC Market Insights delle sole ventole. Le stime che aggiungono moduli termici, cold plate, CDU, intere unità di raffreddamento o ventole per PC risultano più volte maggiori.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.