
Mercato delle tubazioni per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle tubazioni per data center era pari a USD 1,170.0 milioni; si prevede che raggiunga USD 4,500.0 milioni entro il 2035, con un CAGR del 29.12%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 22 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato differiscono
- 05Fattori trainanti del mercato
- 06Tendenze del mercato
- 07Sfide del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Norme e regolamentazione
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 8Aziende analizzate
Aziende analizzate
- Belimo: valves and actuators; 2025 sales CHF 1,120.8 million
- Viega: press fitting systems for chilled water and TCS loops
- NIBCO: ball, butterfly, check and balancing valves for liquid cooling
- Kingspan (Advnsys): liquid cooling manifolds and containment
- Armacell: flexible pipe insulation, including ArmaFlex Ultima
- Aliaxis (IPEX): thermoplastic pipe systems; 2025 revenue EUR 3.5 billion
- Schneider Electric (Motivair): TCS loops alongside CDUs
- nVent: TCS manifolds and rack liquid cooling
Analisi completa
Il Mercato delle tubazioni per data center vale USD 1,60 miliardi nel 2026 e si prevede che raggiunga USD 4,50 miliardi entro il 2035, rispetto a USD 1,17 miliardi nel 2025, con un CAGR del 14,42% dal 2025 al 2035 (stima DC Market Insights). La spesa segue il circuito di raffreddamento più che la superficie: una sala da 1 MW raffreddata ad aria con acqua refrigerata richiede circa USD 70.000 di tubi, raccordi, valvole e isolamento, mentre una sala per l’intelligenza artificiale (IA) raffreddata a liquido aggiunge a ogni rack un circuito del technology cooling system (TCS) e richiede circa USD 190.000 per MW. Nel gennaio 2025 l’Open Compute Project (OCP) ha fissato il materiale chiedendo collettori di fila TCS in acciaio inossidabile di grado almeno 304, e il rack NVIDIA GB300 NVL72, raffreddato a liquido fino a 142 kW, ha reso quel circuito lo standard nelle sale IA. I portafogli ordini dei fornitori confermano lo spostamento: IMI ha registrato GBP 18 milioni di ordini dai data center nel 2025, più del doppio dei GBP 7 milioni del 2024. I circuiti secondari di raffreddamento a liquido e i collettori rack sono il sistema più dinamico, con il 24,47% annuo, e l’Asia Pacifico è la regione più veloce, con il 15,91% annuo, perché i campus IA di India, Giappone e Corea del Sud passano al raffreddamento direct-to-chip.
Statistiche chiave: quanto vale il Mercato delle tubazioni per data center nel 2026?
DC Market Insights valuta il Mercato delle tubazioni per data center USD 1,60 miliardi nel 2026, il 37,12% in più rispetto a USD 1,17 miliardi del 2025, perché la nuova capacità IA raffreddata a liquido sale da 1,47 GW a 2,58 GW e l’indice dei prezzi alla produzione degli Stati Uniti per tubi in acciaio è aumentato del 13,2% nei dodici mesi fino a settembre 2026.
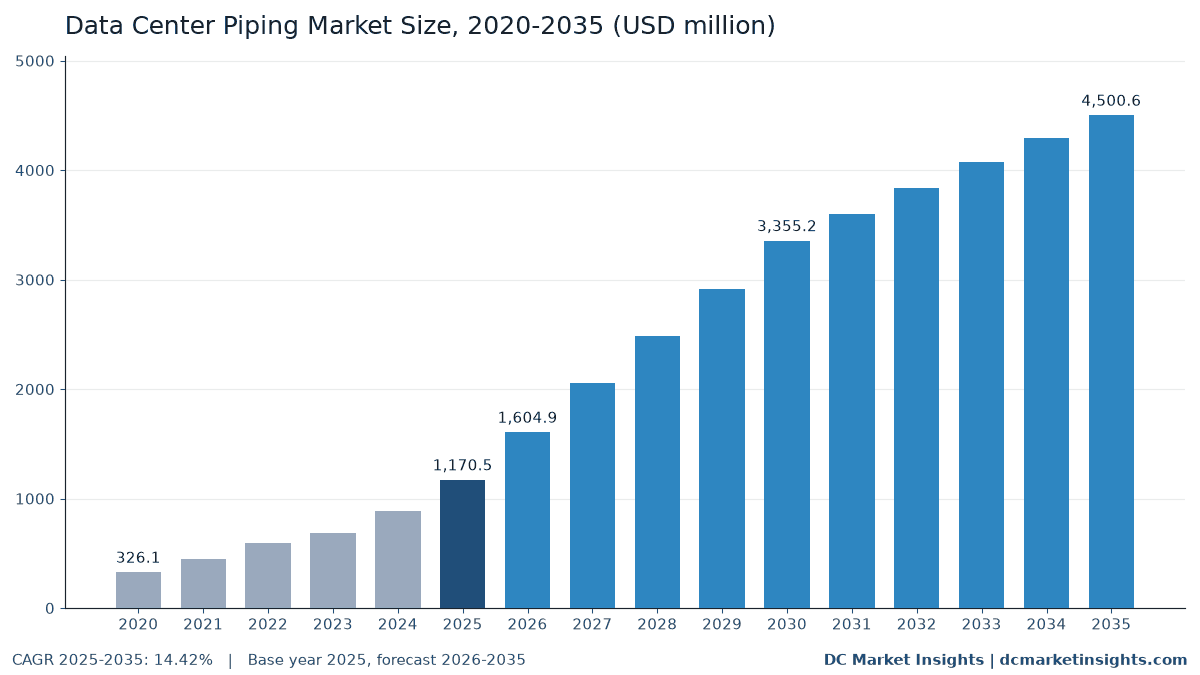
- Dimensione del mercato 2025: USD 1,17 miliardi; 2026: USD 1,60 miliardi; 2030: USD 3,36 miliardi; 2035: USD 4,50 miliardi.
- CAGR 2025-2035: 14,42% nello scenario base; l’intervallo per il 2035 va da USD 3,32 miliardi (basso, 11,00%) a USD 5,87 miliardi (alto, 17,50%).
- Contenuto di tubazioni per nuovo MW nel 2025: circa USD 70.000 in una sala ad aria con acqua refrigerata, USD 80.000 in una sala IA raffreddata ad aria e USD 190.000 in una sala IA raffreddata a liquido (stima DC Market Insights).
- Sistema più grande: circuiti ad acqua refrigerata e di condensazione, USD 781,85 milioni ovvero il 66,8% della spesa 2025.
- Sistema più veloce: circuiti secondari di raffreddamento a liquido e collettori rack, da USD 177,12 milioni nel 2025 a USD 1,58 miliardi nel 2035, il 24,47% annuo.
- Componente più grande: tubi, USD 448,71 milioni nel 2025; seguono valvole e attuatori con USD 282,00 milioni.
- L’acciaio inossidabile cresce del 19,47% e i termoplastici del 19,13% annuo, contro il 10,34% di acciaio al carbonio e ghisa sferoidale.
- Regione leader: Nord America, USD 491,59 milioni (42,0%) nel 2025; regione più veloce: Asia Pacifico, 15,91% annuo.
- Paese più grande: Stati Uniti, USD 442,43 milioni nel 2025; grande paese più veloce: India, 20,70% annuo.
- Leader di mercato: Georg Fischer (GF), Victaulic, Belimo, Danfoss e IMI detengono circa il 21% della spesa 2025 (stima DC Market Insights), quindi il mercato è frammentato.
Come è cambiata la spesa per tubazioni nei data center dal 2020?
Il Mercato globale delle tubazioni per data center valeva USD 0,33 miliardi nel 2020, ha raggiunto USD 1,17 miliardi nel 2025 e si prevede che raggiunga USD 4,50 miliardi entro il 2035, con un CAGR del 14,42% nel periodo di previsione.
| Attributo | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 1,17 miliardi |
| Dimensione del mercato 2026 | USD 1,60 miliardi |
| CAGR 2025-2035 | 14,42% |
| Dimensione del mercato 2035 | USD 4,50 miliardi |
| CAGR 2020-2025 | 29,12% |
La spesa è cresciuta di 3,59 volte tra il 2020 e il 2025, il 29,12% annuo, perché la nuova capacità dei data center è salita da 5,0 GW a 12,0 GW l’anno e le prime sale IA raffreddate a liquido sono arrivate con 2,7 volte le tubazioni di una sala ad aria. La crescita rallenta al 14,42% annuo fino al 2035, poiché la nuova capacità si stabilizza intorno a 27 GW l’anno, ma il mix continua a spostarsi verso il liquido: nel modello DC Market Insights le sale IA raffreddate a liquido assorbono 15,68 GW di nuova capacità nel 2035 contro 1,47 GW nel 2025, e queste sale da sole spendono USD 2,90 miliardi in tubazioni nel 2035. La base installata aggiunge uno strato stabile di lavori su valvole, isolamento e retrofit, che sale da USD 234,00 milioni nel 2025 a USD 860,94 milioni nel 2035.
Che cosa comprende il Mercato delle tubazioni per data center?
Il mercato copre USD 1,17 miliardi di materiale per tubazioni acquistato per l’acqua di raffreddamento dei data center nel 2025, valutato al prezzo pagato dall’installatore meccanico, dal produttore delle apparecchiature di raffreddamento o dall’operatore, senza la manodopera di installazione.
Incluso
- Circuiti ad acqua refrigerata e di condensazione: dorsali, colonne montanti e diramazioni tra chiller, torri di raffreddamento e unità di trattamento aria per sale computer (CRAH).
- Circuiti secondari di raffreddamento a liquido: il tubo TCS dall’unità di distribuzione del refrigerante (CDU) al rack, i collettori di fila e di rack, le linee di diramazione e i gruppi valvole.
- Circuiti di dissipazione del calore e a glicole: tubazioni verso dry cooler, raffreddatori adiabatici e condensatori ad aria.
- Tubazioni di esportazione per il recupero del calore: tubo preisolato che porta il calore di scarto a una rete di teleriscaldamento o a un utente vicino.
- Componenti: tubi, raccordi e giunti scanalati, valvole di intercettazione, bilanciamento e regolazione con attuatori, isolamento dei tubi e tubi preisolati, e collettori rack.
Escluso
- CDU, chiller, pompe, torri di raffreddamento e cold plate, che DC Market Insights dimensiona nei suoi report sulle apparecchiature.
- Tubazioni sprinkler antincendio, tubazioni del gasolio per i generatori, impianti idraulici degli uffici e raccordi a sgancio rapido all’interno del server.
- Manodopera di installazione, saldatura, lavaggio e servizi di messa in servizio.
Come si sommano i segmenti delle tubazioni?
Ciascuna delle quattro viste di segmento somma USD 1,17 miliardi nel 2025 e USD 4,50 miliardi nel 2035: per sistema (quattro circuiti), per componente (cinque gruppi), per materiale (quattro gruppi) e per tipo di data center (quattro gruppi di acquirenti). Le regioni e i primi 12 paesi sono ricavati dallo stesso totale.
Perché le stime del Mercato delle tubazioni per data center differiscono?
Le stime pubbliche per le tubazioni dei data center vanno da ben meno di USD 1 miliardo a oltre USD 6 miliardi per il 2025; DC Market Insights stima il mercato 2026 in USD 1,60 miliardi perché conta solo il materiale per le tubazioni dell’acqua di raffreddamento.
Le definizioni più ampie aggiungono gli skid di CDU e pompe installati sul circuito, la manodopera di installazione (spesso superiore al costo del materiale), le tubazioni sprinkler e del combustibile, gli impianti idraulici e di scarico e i condotti elettrici. Quelle più ristrette contano solo il tubo in plastica o solo le valvole per il raffreddamento a liquido. La tabella mostra cosa include ed esclude questa stima, con il valore 2025 dove rientra nel perimetro.
| Elemento | In questo report | Perché |
|---|---|---|
| Tubi per acqua refrigerata, condensazione e glicole | Sì, USD 981,63 milioni | Distribuzione principale dell’acqua di raffreddamento |
| Tubo TCS, gruppi valvole e collettori rack | Sì, USD 177,12 milioni | Distribuzione del raffreddamento a liquido fino al rack |
| Tubo di esportazione per il recupero del calore | Sì, USD 11,70 milioni | Richiesto dalle norme europee sul recupero del calore |
| CDU, pompe, chiller | No | Apparecchiature, dimensionate in report separati |
| Manodopera di installazione e lavaggio | No | Servizi, non materiale |
| Tubi sprinkler, combustibile e idraulici | No | Non fanno parte del circuito di raffreddamento |
In sintesi: skid CDU, gruppi pompe, chiller, manodopera di installazione, servizi di lavaggio dei circuiti, tubi sprinkler, tubi del combustibile, impianti idraulici e condotti elettrici restano fuori da questa stima. Rientrano nel perimetro tutti i gruppi di acquirenti: campus hyperscale e IA, operatori di colocation, siti aziendali, piccole e medie imprese (PMI) con le proprie sale server, e siti edge e di telecomunicazioni.
Fattori trainanti: che cosa spinge in alto la spesa per tubazioni nei data center?
Tre fattori portano la spesa per tubazioni da USD 1,17 miliardi nel 2025 a USD 4,50 miliardi nel 2035: il circuito TCS in acciaio inossidabile nelle sale IA, le quote di recupero del calore in Europa e una capacità dei fornitori ormai dimensionata per gli ordini dei data center.
I circuiti TCS in acciaio inossidabile OCP portano le tubazioni per MW da USD 70.000 a USD 190.000
La linea guida OCP per la pre-messa in servizio dei collettori di fila TCS, datata 27 gennaio 2025, prevede tubazioni in acciaio inossidabile di grado almeno 304, saldate secondo AWS D10.18, perché i canali delle cold plate di circa 100 micron si sporcano facilmente (Open Compute Project, gennaio 2025). L’architettura di riferimento di NVIDIA, aggiornata a settembre 2026, descrive il rack GB300 NVL72 come raffreddato a liquido fino a 142 kW. Una sala costruita in questo modo comprende un circuito dell’acqua di impianto più un circuito TCS e i collettori, per cui DC Market Insights stima le sue tubazioni in circa USD 190.000 per MW nel 2025, 2,7 volte i USD 70.000 di una sala ad aria con acqua refrigerata. Le sale raffreddate a liquido spendono USD 279,30 milioni nel 2025 e USD 2,90 miliardi nel 2035.
La quota tedesca del 10% di recupero del calore dal 1° luglio 2026
In base alla sezione 11 della legge tedesca sull’efficienza energetica (EnEfG), i data center che entrano in esercizio dal 1° luglio 2026 devono riutilizzare almeno il 10% della loro energia, quota che sale al 15% per gli avvii dal 1° luglio 2027 e al 20% dal 1° luglio 2028 (EnEfG sezione 11). La direttiva dell’Unione europea sull’efficienza energetica (UE) 2023/1791, articolo 26, chiede ai siti con oltre 1 MW di potenza nominale in ingresso di utilizzare il loro calore di scarto, salvo che non sia fattibile. Ogni progetto richiede un tubo di esportazione preisolato verso una rete di calore, per cui le tubazioni di esportazione per il recupero del calore crescono da USD 11,70 milioni nel 2025 a USD 180,02 milioni nel 2035, il 31,44% annuo.
I produttori di valvole e tubi segnalano il raddoppio degli ordini dai data center
IMI ha registrato GBP 18 milioni di ordini dai data center nel 2025 contro GBP 7 milioni nel 2024 (risultati annuali IMI, marzo 2026). Belimo ha dichiarato che i data center hanno rappresentato poco meno della metà della sua crescita delle vendite del 23,3% nel 2025, quando le vendite hanno raggiunto CHF 1.120,8 milioni, e GF ha dichiarato che la sua raccolta ordini dai data center è raddoppiata nel primo semestre 2026. DC Market Insights legge questi dati come la quota di valvole e tubi nei budget delle sale IA: valvole e attuatori crescono da USD 282,00 milioni nel 2025 a USD 1,02 miliardi nel 2035.
Tendenze: come stanno cambiando le tubazioni dei data center?
Tre cambiamenti ridisegnano il mercato da USD 1,60 miliardi del 2026: il tubo polimerico nel circuito TCS, i moduli di tubazioni prefabbricati in fabbrica e una pulizia dei circuiti più rigorosa.
Il tubo TCS polimerico sfida l’acciaio inossidabile
A novembre 2025 GF ha lanciato LiquidCore, un sistema prefabbricato in polivinilidenfluoruro (PVDF) e polipropilene (PP-H) che va dalla CDU alla cold plate, e il suo Annual Report 2025 afferma che la domanda di soluzioni di raffreddamento per data center è fortemente aumentata. DC Market Insights prevede che i termoplastici salgano dal 15% al 27% del valore dei circuiti TCS entro il 2035, per cui la spesa TCS in plastica sale da USD 26,57 milioni a USD 427,00 milioni.
I moduli di tubazioni prefabbricati spostano il lavoro fuori dal cantiere
Victaulic vende moduli di apparecchiature TCS, moduli collettori liquid-to-rack e gruppi valvole per linee di diramazione, e a gennaio 2026 Vertiv ha lanciato MegaMod HDX, un pod prefabbricato di alimentazione e raffreddamento a liquido fino a 10 MW. Kingspan ha dichiarato nel suo Annual Report 2025 che la sua unità data center Advnsys ha portato la quota di spesa da meno di USD 100.000 a oltre USD 500.000 per MW e sta aggiungendo stabilimenti in Arkansas e Kentucky con capacità per circa USD 1 miliardo di ricavi. I collettori rack, per lo più prefabbricati in fabbrica, crescono da USD 44,28 milioni a USD 395,37 milioni.
La pulizia del circuito diventa un criterio di acquisto
La linea guida OCP chiede un lavaggio con filtri da 100 fino a 1 micron prima del collegamento dei server, e a dicembre 2025 Vertiv ha completato l’acquisto di PurgeRite, società di servizi di lavaggio e filtrazione, per circa USD 1,0 miliardi. Gli acquirenti ora preferiscono tubi inossidabili con saldatura orbitale, raccordi a pressare secondo ASTM F3226 e moduli prepuliti, il che mantiene l’acciaio inossidabile al 60% del valore TCS nel 2035 e porta il suo totale da USD 206,51 milioni a USD 1,22 miliardi.
Sfide: che cosa frena le tubazioni per data center?
Due sfide sono alla base dello scenario basso di USD 3,32 miliardi nel 2035, 3,42 punti annui sotto lo scenario base: i dazi sui metalli e il rischio di perdite vicino al rack.
Un dazio statunitense del 50% sull’acciaio e un’inflazione dei tubi del 13,2%
La Proclamation 10947 ha portato il dazio Section 232 su acciaio e derivati dal 25% al 50% dal 4 giugno 2025, e la Proclamation 11021, pubblicata il 9 aprile 2026, ha fissato il 50% sull’intero valore degli articoli in acciaio e di alcuni derivati (Federal Register, aprile 2026). L’indice dei prezzi alla produzione del Bureau of Labor Statistics (BLS) per tubi in acciaio era a 431,7 a settembre 2026, il 13,2% sopra settembre 2025, e i dati della Banca Mondiale indicano il rame del London Metal Exchange (LME) a USD 14.474 per tonnellata a settembre 2026, il 46% sopra la media 2025. DC Market Insights alza il suo indice dei prezzi delle tubazioni da 1,00 nel 2025 a 1,08 nel 2026, il che aggiunge circa USD 118,88 milioni alla spesa 2026; i progetti prezzati in ritardo possono essere ridimensionati o rinviati.
Il rischio di perdite accanto al rack rallenta i retrofit
Un circuito TCS porta acqua all’interno di rack che assorbono fino a 142 kW, per cui gli operatori esigono prove di pressione, rilevamento perdite e lavaggio prima dell’accensione. DC Market Insights limita i retrofit a liquido delle sale esistenti a 0,5 GW nel 2025 e a 2,0 GW l’anno entro il 2035, il che mantiene le tubazioni per retrofit a USD 60,00 milioni nel 2025 e USD 268,80 milioni nel 2035.
Opportunità: dove sono i nuovi ricavi delle tubazioni fino al 2035?
Due bacini aggiungono USD 1,61 miliardi tra il 2025 e il 2035: i circuiti TCS nelle nuove sale IA e i retrofit a liquido delle sale esistenti.
Circuiti TCS e collettori rack: da USD 177,12 milioni a USD 1,58 miliardi
Ogni rack raffreddato a liquido richiede una linea di diramazione, valvole e un collettore, e la specifica OCP sull’acciaio inossidabile favorisce i fornitori in grado di saldare, pulire e collaudare in fabbrica. I circuiti TCS e i collettori rack crescono del 24,47% annuo, il sistema più veloce del mercato, e raggiungono il 35,1% della spesa totale nel 2035.
Retrofit a liquido delle sale esistenti: da USD 60,00 milioni a USD 268,80 milioni
Nel modello DC Market Insights gli operatori di colocation che convertono sale ad aria per clienti IA spendono circa USD 120.000 per MW in tubi TCS, collettori e allacciamenti. Le tubazioni per retrofit crescono da USD 60,00 milioni nel 2025 a USD 268,80 milioni nel 2035, e la colocation come gruppo di acquirenti raggiunge USD 1,26 miliardi entro il 2035.
Prezzi: quanto costano le tubazioni dei data center per MW?
Nel 2025 le tubazioni costavano circa USD 70.000 per MW in una sala ad aria con acqua refrigerata e USD 190.000 per MW in una sala IA raffreddata a liquido, e l’indice dei prezzi è a 1,08 nel 2026 dopo l’inflazione dei metalli 2025-2026 (stime DC Market Insights).
| Anno | Sala ad aria con acqua refrigerata (per MW) | Sala IA raffreddata ad aria (per MW) | Sala IA raffreddata a liquido (per MW) | Sala DX o con economizzatore lato aria (per MW) | Indice dei prezzi (2025 = 1,00) |
|---|---|---|---|---|---|
| 2020 | USD 59,5 mila | USD 68,0 mila | USD 170,0 mila | USD 12,8 mila | 0,85 |
| 2025 | USD 70,0 mila | USD 80,0 mila | USD 190,0 mila | USD 15,0 mila | 1,00 |
| 2030 | USD 76,3 mila | USD 87,2 mila | USD 190,8 mila | USD 16,4 mila | 1,09 |
| 2035 | USD 78,4 mila | USD 89,6 mila | USD 184,8 mila | USD 16,8 mila | 1,12 |
Ancoraggi pubblici supportano l’indice: l’indice BLS dei tubi in acciaio è salito del 10,0% nel 2025 e del 13,2% nei dodici mesi fino a settembre 2026, e lo United States Geological Survey (USGS) ha indicato il prezzo del rame COMEX al record di USD 4,80 per libbra per il 2025. Il contenuto per MW delle sale a liquido scende in termini reali da USD 190.000 a USD 165.000 entro il 2035 con la standardizzazione di collettori e tubi polimerici, il che compensa gran parte dell’aumento dell’indice dei prezzi.
Norme e regolamentazione: quali regole si applicano alle tubazioni dei data center?
Sette codici e norme definiscono il mercato da USD 1,60 miliardi del 2026, dagli standard di saldatura e di raccordi a pressare alla legge sul recupero del calore e ai dazi.
- Linea guida OCP per la pre-messa in servizio dei collettori di fila TCS (gennaio 2025): acciaio inossidabile di grado almeno 304, lavaggio e filtrazione fino a 1 micron.
- AWS D10.18, la pratica dell’American Welding Society per la saldatura dei tubi in acciaio inossidabile, citata da OCP per i circuiti TCS.
- ASTM F3226, lo standard per raccordi a pressare che Viega cita per le tubazioni realizzate secondo i codici B31.1, B31.3 e B31.9 dell’American Society of Mechanical Engineers (ASME).
- DIN EN 50600-4-6, il fattore di riutilizzo dell’energia usato dalla sezione 11 dell’EnEfG per misurare le quote di recupero del calore del 10%, 15% e 20%.
- Direttiva (UE) 2023/1791, articolo 12 (rendicontazione annuale per i siti con carico IT di almeno 500 kW dal 15 maggio 2024) e articolo 26 (utilizzo del calore di scarto oltre 1 MW).
- EnEfG sezione 11: efficacia nell’uso dell’energia (PUE) pari o inferiore a 1,2 per i nuovi siti dal 1° luglio 2026, e 1,5 dal 2027 e 1,3 dal 2030 per i siti esistenti.
- Section 232 Proclamations 10947 (giugno 2025) e 11021 (aprile 2026): dazio del 50% su acciaio e alcuni derivati in ingresso negli Stati Uniti.
Segmentazione: qual è il segmento più grande delle tubazioni per data center?
I circuiti ad acqua refrigerata e di condensazione sono il sistema più grande con USD 781,85 milioni nel 2025, i tubi il componente più grande con USD 448,71 milioni e l’acciaio al carbonio il materiale più grande con USD 675,39 milioni.
Per sistema
I circuiti ad acqua refrigerata e di condensazione assorbono ancora il 66,8% della spesa 2025, ma i circuiti TCS e i collettori rack crescono del 24,47% annuo e le tubazioni di esportazione per il recupero del calore del 31,44% annuo partendo da una base ridotta.
| Sistema | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Circuiti ad acqua refrigerata e di condensazione | USD 781,85 milioni | 66,8% | USD 2.069,13 milioni | 10,22% |
| Circuiti secondari di raffreddamento a liquido e collettori rack | USD 177,12 milioni | 15,1% | USD 1.581,47 milioni | 24,47% |
| Circuiti di dissipazione del calore e a glicole | USD 199,78 milioni | 17,1% | USD 669,95 milioni | 12,86% |
| Tubazioni di esportazione per il recupero del calore | USD 11,70 milioni | 1,0% | USD 180,02 milioni | 31,44% |
Per componente
I tubi sono in testa con USD 448,71 milioni; i collettori rack crescono più velocemente, al 24,47% annuo, perché ogni fila di rack raffreddata a liquido richiede il proprio collettore di mandata e di ritorno.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tubi | USD 448,71 milioni | 38,3% | USD 1.615,08 milioni | 13,66% |
| Raccordi e giunti scanalati | USD 262,37 milioni | 22,4% | USD 964,28 milioni | 13,90% |
| Valvole e attuatori | USD 282,00 milioni | 24,1% | USD 1.019,07 milioni | 13,71% |
| Isolamento e tubi preisolati | USD 133,09 milioni | 11,4% | USD 506,77 milioni | 14,31% |
| Collettori rack | USD 44,28 milioni | 3,8% | USD 395,37 milioni | 24,47% |
Per materiale
Acciaio al carbonio e ghisa sferoidale detengono il 57,7% della spesa 2025 nelle dorsali ad acqua refrigerata; acciaio inossidabile e termoplastici guadagnano USD 1,02 miliardi e USD 980,07 milioni entro il 2035 con la diffusione dei circuiti TCS.
| Materiale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Acciaio al carbonio e ghisa sferoidale | USD 675,39 milioni | 57,7% | USD 1.807,43 milioni | 10,34% |
| Acciaio inossidabile | USD 206,51 milioni | 17,6% | USD 1.222,79 milioni | 19,47% |
| Rame | USD 82,43 milioni | 7,0% | USD 284,16 milioni | 13,17% |
| Termoplastici | USD 206,12 milioni | 17,6% | USD 1.186,19 milioni | 19,13% |
Per tipo di data center
I campus hyperscale e IA assorbono USD 561,81 milioni ovvero il 48,0% della spesa 2025 e crescono del 17,00% annuo; i siti aziendali crescono del 7,37% annuo.
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus hyperscale e IA | USD 561,81 milioni | 48,0% | USD 2.700,34 milioni | 17,00% |
| Colocation | USD 351,14 milioni | 30,0% | USD 1.260,16 milioni | 13,63% |
| Enterprise | USD 198,98 milioni | 17,0% | USD 405,05 milioni | 7,37% |
| Edge e telecomunicazioni | USD 58,52 milioni | 5,0% | USD 135,02 milioni | 8,72% |
DC Exclusive: matrice di sostituzione dei materiali dei tubi, da USD 206,12 milioni a USD 1,19 miliardi nei termoplastici
Questo modello DC Market Insights, costruito su 14 input, mostra come cambia il mix di materiali di ogni circuito tra il 2025 e il 2035 e quanto denaro si sposta verso il tubo termoplastico; l’acciaio al carbonio scende dal 57,7% al 40,2% del mercato nel periodo.
| Circuito | Acciaio al carbonio e ghisa sferoidale 2025 / 2035 | Acciaio inossidabile 2025 / 2035 | Rame 2025 / 2035 | Termoplastici 2025 / 2035 | Valore termoplastici 2025 / 2035 |
|---|---|---|---|---|---|
| Circuiti ad acqua refrigerata e di condensazione | 70% / 62% | 8% / 10% | 7% / 6% | 15% / 22% | USD 117,28 milioni / USD 455,21 milioni |
| Circuiti secondari di raffreddamento a liquido e collettori rack | 5% / 5% | 70% / 60% | 10% / 8% | 15% / 27% | USD 26,57 milioni / USD 427,00 milioni |
| Circuiti di dissipazione del calore e a glicole | 55% / 45% | 10% / 10% | 5% / 5% | 30% / 40% | USD 59,93 milioni / USD 267,98 milioni |
| Tubazioni di esportazione per il recupero del calore | 80% / 80% | 0% / 0% | 0% / 0% | 20% / 20% | USD 2,34 milioni / USD 36,00 milioni |
Spiccano tre sostituzioni. Nei circuiti TCS, sistemi polimerici come GF LiquidCore portano i termoplastici dal 15% al 27% del valore, mentre l’acciaio inossidabile scende dal 70% al 60% ma triplica comunque in valore assoluto. Nei circuiti di dissipazione del calore, le dorsali a glicole in polietilene e polipropilene salgono dal 30% al 40%, perché i percorsi esterni verso i dry cooler non richiedono tubi metallici resistenti al fuoco. Le dorsali ad acqua refrigerata restano per lo più in acciaio, con giunti scanalati di Victaulic e raccordi a pressare di Viega che sostituiscono i giunti saldati sui diametri minori. Gli acquirenti che standardizzano un solo materiale TCS per campus riducono ricambi e tempi di lavaggio.
Analisi regionale: quale regione spende di più in tubazioni per data center?
Il Nord America è in testa con USD 491,59 milioni ovvero il 42,0% della spesa 2025, e l’Asia Pacifico cresce più velocemente, al 15,91% annuo, fino a USD 1,49 miliardi nel 2035.
Nord America
Il Nord America spende USD 491,59 milioni nel 2025 e USD 1,73 miliardi nel 2035, il 13,43% annuo. Secondo il Department of Energy (DOE) e il Lawrence Berkeley National Laboratory (LBNL), nel 2023 i data center degli Stati Uniti hanno consumato 176 TWh, il 4,4% dell’elettricità nazionale, e l’offerta si adegua: Perma-Pipe ha firmato un contratto di locazione a lungo termine per un nuovo stabilimento produttivo in Ohio destinato ai data center IA (Perma-Pipe, aprile 2026).
Europa
L’Europa spende USD 234,09 milioni nel 2025 e USD 810,10 milioni nel 2035, il 13,22% annuo, e detiene la maggior parte delle tubazioni di esportazione per il recupero del calore grazie alla sezione 11 dell’EnEfG e all’articolo 26 della direttiva (UE) 2023/1791. La Germania è il maggiore acquirente europeo con USD 49,16 milioni nel 2025.
Asia Pacifico
L’Asia Pacifico spende USD 339,43 milioni nel 2025 e USD 1,49 miliardi nel 2035, il 15,91% annuo. A settembre 2025 GF ha fornito tubi preisolati COOL-FIT per il circuito dell’acqua di impianto di un banco di prova per il raffreddamento a liquido di NTT FACILITIES in Giappone, e nel quarto trimestre 2025 Belimo ha aperto a Singapore un experience centre dedicato ai data center.
America Latina
L’America Latina spende USD 46,82 milioni nel 2025 e USD 202,53 milioni nel 2035, il 15,77% annuo, con la maggior parte delle nuove sale ancora raffreddate ad aria con acqua refrigerata, il che mantiene il contenuto di tubazioni vicino a USD 70.000 per MW.
Medio Oriente e Africa
Medio Oriente e Africa spendono USD 58,52 milioni nel 2025 e USD 270,03 milioni nel 2035, il 16,52% annuo; l’Arabia Saudita cresce del 18,59% annuo perché i suoi campus IA sono costruiti pronti per il liquido fin dall’inizio.
Analisi per paese: quali paesi acquistano più tubazioni per data center?
Gli Stati Uniti sono in testa con USD 442,43 milioni nel 2025, il 37,8% della spesa globale, e l’India è il grande paese più veloce, con il 20,70% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 442,43 milioni | USD 1.542,12 milioni | 13,30% |
| 2 | Cina | Asia Pacifico | USD 135,77 milioni | USD 519,82 milioni | 14,37% |
| 3 | Germania | Europa | USD 49,16 milioni | USD 170,12 milioni | 13,22% |
| 4 | Giappone | Asia Pacifico | USD 47,52 milioni | USD 178,22 milioni | 14,13% |
| 5 | Canada | Nord America | USD 46,70 milioni | USD 190,60 milioni | 15,10% |
| 6 | Regno Unito | Europa | USD 39,80 milioni | USD 129,62 milioni | 12,53% |
| 7 | India | Asia Pacifico | USD 33,94 milioni | USD 222,78 milioni | 20,70% |
| 8 | Australia | Asia Pacifico | USD 30,55 milioni | USD 133,67 milioni | 15,91% |
| 9 | Francia | Europa | USD 25,75 milioni | USD 89,11 milioni | 13,22% |
| 10 | Corea del Sud | Asia Pacifico | USD 23,76 milioni | USD 103,96 milioni | 15,90% |
| 11 | Irlanda | Europa | USD 23,41 milioni | USD 72,91 milioni | 12,03% |
| 12 | Arabia Saudita | Medio Oriente e Africa | USD 15,22 milioni | USD 83,71 milioni | 18,59% |
L’India cresce da USD 33,94 milioni a USD 222,78 milioni perché la maggior parte della sua nuova capacità hyperscale dopo il 2027 è pianificata per carichi IA; la Cina, secondo acquirente con USD 135,77 milioni, cresce del 14,37% annuo.
Scenari di previsione: quanto potrebbe valere il Mercato delle tubazioni per data center entro il 2035?
Lo scenario base raggiunge USD 4,50 miliardi nel 2035; lo scenario basso USD 3,32 miliardi e quello alto USD 5,87 miliardi.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 3.323,40 milioni | 11,00% | La capacità IA slitta di due anni, i dazi sull’acciaio restano al 50%, la quota liquida delle sale IA tocca il massimo al 70% |
| Base | USD 4.500,57 milioni | 14,42% | La nuova capacità raggiunge 27 GW l’anno, l’88% della nuova capacità IA raffreddata a liquido entro il 2035 |
| Alto | USD 5.871,26 milioni | 17,50% | Sviluppo IA più rapido, norme sul recupero del calore replicate fuori dalla Germania, ampi retrofit a liquido |
Panorama competitivo: chi sono i principali fornitori di tubazioni per data center?
I cinque maggiori fornitori, GF, Victaulic, Belimo, Danfoss e IMI, detengono circa il 21% della spesa 2025 secondo la stima DC Market Insights, costruita dalle loro dichiarazioni sui data center e dalle vendite per segmento; il resto è distribuito tra tubifici regionali e produttori di valvole.
- Georg Fischer (GF): tubi preisolati COOL-FIT e sistemi TCS polimerici LiquidCore; la sua divisione Industry and Infrastructure Flow Solutions ha venduto CHF 1.955 milioni nel 2025.
- Victaulic: giunti scanalati, moduli di apparecchiature TCS e moduli collettori liquid-to-rack.
- Belimo: valvole e attuatori; vendite 2025 CHF 1.120,8 milioni.
- Danfoss: valvole e il gruppo valvole per raffreddamento a liquido CoolTrain; vendite 2025 EUR 9,4 miliardi.
- IMI (IMI Hydronic Engineering): valvole di bilanciamento e regolazione; GBP 18 milioni di ordini dai data center nel 2025.
- Watts Water Technologies: valvole e prodotti idronici; vendite 2025 USD 2,44 miliardi.
- Aalberts: raccordi a pressare e controllo del flusso idronico; ricavi 2025 EUR 3.091 milioni.
- Mueller Industries: tubi e raccordi in rame; segmento Piping Systems USD 2,71 miliardi nell’esercizio 2025.
- Viega: sistemi di raccordi a pressare per circuiti ad acqua refrigerata e TCS.
- NIBCO: valvole a sfera, a farfalla, di ritegno e di bilanciamento per il raffreddamento a liquido.
- Perma-Pipe International Holdings: tubi preisolati; vendite nette dell’esercizio 2025 USD 210,9 milioni, in crescita del 33,1%.
- Kingspan (Advnsys): collettori per raffreddamento a liquido e sistemi di contenimento.
- Armacell: isolamento flessibile per tubi, incluso ArmaFlex Ultima.
- Aliaxis (IPEX): sistemi di tubazioni termoplastiche; ricavi 2025 EUR 3,5 miliardi.
- Schneider Electric (Motivair): circuiti TCS insieme alle CDU.
- nVent: collettori TCS e raffreddamento a liquido per rack.
Dati aziendali: Watts ha dichiarato nel suo rapporto annuale 2025 sul Form 10-K che la domanda dell’industria leggera, compresi i data center, è in crescita; nVent ha preso in locazione uno stabilimento di 117.000 piedi quadrati a Blaine, Minnesota, a settembre 2025 e un secondo sito di 160.000 piedi quadrati a luglio 2026 per la produzione di sistemi di raffreddamento a liquido; Danfoss ha acquistato Hydro Holding, produttore di raccordi per tubi flessibili, che a suo dire rafforza la sua posizione nei data center.
Sviluppi recenti: che cosa è cambiato nelle tubazioni per data center dal 2025?
Sei iniziative datate tra settembre 2025 e ottobre 2026 mostrano i fornitori che aggiungono prodotti e capacità TCS.
- A settembre 2025 GF ha fornito tubi preisolati COOL-FIT 2.0 e 4.0 per il circuito dell’acqua di impianto di un banco di prova per il raffreddamento a liquido di NTT FACILITIES (Fonte: GF).
- A novembre 2025 GF ha lanciato LiquidCore, un sistema di tubazioni polimeriche dalla CDU alla cold plate (Fonte: GF).
- A dicembre 2025 Vertiv ha completato l’acquisto di PurgeRite, società di servizi di lavaggio, spurgo e filtrazione, per circa USD 1,0 miliardi (Fonte: Vertiv).
- Ad aprile 2026 Perma-Pipe ha comunicato vendite nette dell’esercizio 2025 di USD 210,9 milioni e la locazione di un nuovo stabilimento in Ohio per i data center IA (Fonte: Perma-Pipe).
- A luglio 2026 GF ha comunicato che la raccolta ordini dai data center è raddoppiata nel primo semestre 2026 (Fonte: GF).
- A ottobre 2026 nVent e AMD hanno presentato il raffreddamento per il rack AMD Helios, collettori inclusi (Fonte: nVent).
Punti chiave: per che cosa devono pianificare gli acquirenti di tubazioni per data center?
- USD 190.000 per MW è il budget 2025 per le tubazioni di una sala IA raffreddata a liquido, perché il circuito TCS e i collettori aggiungono circa USD 110.000 a un progetto raffreddato ad aria.
- 24,47% annuo è il tasso di crescita TCS fino al 2035, perché a quella data nello scenario base l’88% della nuova capacità IA è raffreddata a liquido.
- USD 180,02 milioni di tubazioni di esportazione per il recupero del calore entro il 2035, perché le norme tedesche e UE impongono l’utilizzo del calore di scarto.
- 1,08 è l’indice dei prezzi delle tubazioni 2026 contro 1,00 nel 2025, perché i prezzi dei tubi in acciaio sono saliti del 13,2% e il rame del 46%; gli acquirenti dovrebbero bloccare presto i prezzi dei tubi.
Metodologia: come ha dimensionato DC Market Insights il Mercato delle tubazioni per data center?
DC Market Insights ha costruito il valore 2025 di USD 1,17 miliardi dal basso a partire da 14 input: nuova capacità IT di 12,0 GW suddivisa in IA a liquido (1,47 GW), IA raffreddata ad aria (2,73 GW) e altra capacità (7,80 GW), ciascuna moltiplicata per il contenuto di tubazioni per MW, più USD 234,00 milioni di spesa per sostituzioni e retrofit su 116 GW di capacità installata.
- Nuova capacità: IA a liquido USD 279,30 milioni + IA ad aria USD 218,40 milioni + sale ad acqua refrigerata USD 409,50 milioni + sale DX USD 29,25 milioni = USD 936,45 milioni.
- Base installata: USD 1.500 per MW installato l’anno (USD 174,00 milioni) + 0,5 GW di retrofit a liquido a USD 120.000 per MW (USD 60,00 milioni).
- Verifica dei limiti 1 (tetto): Kingspan riporta una quota di spesa nei data center di oltre USD 500.000 per MW per l’intero pacchetto; il contenuto di tubazioni DC Market Insights arriva al massimo a USD 190.000 per MW.
- Verifica dei limiti 2 (tetto): Belimo (CHF 1.120,8 milioni), IMI, Danfoss e GF indicano la domanda dei data center come quota minoritaria delle vendite; il totale di USD 1,17 miliardi è ben al di sotto dei loro ricavi combinati da flusso e valvole.
- Verifica dei limiti 3 (minimo): 12,0 GW di nuova capacità a un minimo di USD 30.000 di tubazioni per MW danno USD 360 milioni, circa un terzo della stima.
Segmenti, regioni e paesi sommano il totale in ogni anno, e i CAGR sono calcolati dai valori estremi. L’approccio completo è descritto nella metodologia di ricerca di DC Market Insights. Report correlati: il Mercato del raffreddamento a liquido per data center, il Mercato dei chiller per data center, il Mercato del rilevamento perdite per data center e il Mercato del trattamento dell’acqua per data center.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si sommano i segmenti delle tubazioni?
- 04Perché le stime di mercato differiscono
- 4.1Tabella del perimetro: cosa include ed esclude questa stima
- 05Fattori trainanti del mercato
- 5.1I circuiti TCS in acciaio inossidabile OCP portano le tubazioni per MW da USD 70.000 a USD 190.000
- 5.2La quota tedesca del 10% di recupero del calore dal 1° luglio 2026
- 5.3I produttori di valvole e tubi segnalano il raddoppio degli ordini dai data center
- 06Tendenze del mercato
- 6.1Il tubo TCS polimerico sfida l'acciaio inossidabile
- 6.2I moduli di tubazioni prefabbricati spostano il lavoro fuori dal cantiere
- 6.3La pulizia del circuito diventa un criterio di acquisto
- 07Sfide del mercato
- 7.1Un dazio statunitense del 50% sull'acciaio e un'inflazione dei tubi del 13,2%
- 7.2Il rischio di perdite accanto al rack rallenta i retrofit
- 08Opportunità di mercato
- 8.1Circuiti TCS e collettori rack: da USD 177,12 milioni a USD 1,58 miliardi
- 8.2Retrofit a liquido delle sale esistenti: da USD 60,00 milioni a USD 268,80 milioni
- 09Analisi dei prezzi
- 9.1Contenuto di tubazioni per MW per tipo di sala, 2020-2035
- 9.2Indice dei prezzi e riferimenti dei prezzi dei metalli
- 10Norme e regolamentazione
- 10.1Linea guida OCP per i collettori di fila TCS
- 10.2AWS D10.18
- 10.3ASTM F3226
- 10.4DIN EN 50600-4-6
- 10.5Direttiva (UE) 2023/1791
- 10.6EnEfG sezione 11
- 10.7Section 232 Proclamations 10947 e 11021
- 11Segmentazione del mercato
- 11.1Per sistema
- 11.2Circuiti ad acqua refrigerata e di condensazione
- 11.3Circuiti secondari di raffreddamento a liquido e collettori rack
- 11.4Circuiti di dissipazione del calore e a glicole
- 11.5Tubazioni di esportazione per il recupero del calore
- 11.6Per componente
- 11.7Tubi
- 11.8Raccordi e giunti scanalati
- 11.9Valvole e attuatori
- 11.10Isolamento e tubi preisolati
- 11.11Collettori rack
- 11.12Per materiale
- 11.13Acciaio al carbonio e ghisa sferoidale
- 11.14Acciaio inossidabile
- 11.15Rame
- 11.16Termoplastici
- 11.17Per tipo di data center
- 11.18Campus hyperscale e IA
- 11.19Colocation
- 11.20Enterprise
- 11.21Edge e telecomunicazioni
- 12DC Exclusive: matrice di sostituzione dei materiali dei tubi
- 12.1Circuiti ad acqua refrigerata e di condensazione
- 12.2Circuiti secondari di raffreddamento a liquido e collettori rack
- 12.3Circuiti di dissipazione del calore e a glicole
- 12.4Tubazioni di esportazione per il recupero del calore
- 13Analisi regionale
- 13.1Nord America
- 13.2Europa
- 13.3Asia Pacifico
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Germania
- 14.4Giappone
- 14.5Canada
- 14.6Regno Unito
- 14.7India
- 14.8Australia
- 14.9Francia
- 14.10Corea del Sud
- 14.11Irlanda
- 14.12Arabia Saudita
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Panorama competitivo
- 16.1Georg Fischer (GF)
- 16.2Victaulic
- 16.3Belimo
- 16.4Danfoss
- 16.5IMI (IMI Hydronic Engineering)
- 16.6Watts Water Technologies
- 16.7Aalberts
- 16.8Mueller Industries
- 16.9Viega
- 16.10NIBCO
- 16.11Perma-Pipe International Holdings
- 16.12Kingspan (Advnsys)
- 16.13Armacell
- 16.14Aliaxis (IPEX)
- 16.15Schneider Electric (Motivair)
- 16.16nVent
- 17Sviluppi recenti
- 17.1Banco di prova GF con NTT FACILITIES, settembre 2025
- 17.2Lancio di GF LiquidCore, novembre 2025
- 17.3Acquisizione di PurgeRite da parte di Vertiv, dicembre 2025
- 17.4Stabilimento Perma-Pipe in Ohio, aprile 2026
- 17.5Raddoppio degli ordini GF dai data center, luglio 2026
- 17.6Raffreddamento nVent e AMD Helios, ottobre 2026
- 18Punti chiave
- 18.1Budget per tubazioni per MW raffreddato a liquido
- 18.2Crescita TCS fino al 2035
- 18.3Tubazioni di esportazione per il recupero del calore entro il 2035
- 18.4Indice dei prezzi 2026
- 19Metodologia di ricerca
- 19.1Input del modello
- 19.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato delle tubazioni per data center, 2020-2035 (USD milioni)
- Tabella 1Panoramica del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: cosa include ed esclude questa stima
- Tabella 3Contenuto di tubazioni per MW per tipo di sala, 2020-2035
- Tabella 4Mercato per sistema, 2025 e 2035
- Tabella 5Mercato per componente, 2025 e 2035
- Tabella 6Mercato per materiale, 2025 e 2035
- Tabella 7Mercato per tipo di data center, 2025 e 2035
- Tabella 8Matrice di sostituzione dei materiali dei tubi, 2025 e 2035
- Tabella 9Primi 12 paesi, 2025 e 2035
- Tabella 10Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,60 miliardi nel 2026, il 37,12% in più rispetto a USD 1,17 miliardi nel 2025, secondo le stime DC Market Insights. Si prevede che il mercato raggiunga USD 4,50 miliardi entro il 2035, con un CAGR del 14,42% dal 2025.
Il 14,42% annuo dal 2025 al 2035, dopo il 29,12% annuo dal 2020 al 2025, perché le sale IA raffreddate a liquido richiedono circa USD 190.000 di tubazioni per MW contro USD 70.000 in una sala raffreddata ad aria.
Circa USD 190.000 di tubi, raccordi, valvole, isolamento e collettori rack per MW nel 2025, 2,7 volte una sala ad aria con acqua refrigerata, perché un circuito del technology cooling system arriva a ogni rack (stima DC Market Insights).
L’acciaio inossidabile detiene circa il 70% del valore dei circuiti TCS nel 2025; l’Open Compute Project richiede il grado 304 o superiore. Sistemi polimerici come GF LiquidCore portano i termoplastici dal 15% al 27% del valore TCS entro il 2035.
I circuiti ad acqua refrigerata e di condensazione, con USD 781,85 milioni ovvero il 66,8% della spesa 2025. I circuiti TCS e i collettori rack crescono più velocemente, da USD 177,12 milioni a USD 1,58 miliardi entro il 2035.
La Germania impone ai nuovi data center dal 1° luglio 2026 di riutilizzare almeno il 10% della loro energia, quota che sale al 20% per gli avvii dal 2028. Le tubazioni di esportazione per il recupero del calore crescono da USD 11,70 milioni a USD 180,02 milioni entro il 2035.
Il dazio statunitense sull’acciaio è al 50% dal 4 giugno 2025 e l’indice dei prezzi dei tubi in acciaio è salito del 13,2% nei dodici mesi fino a settembre 2026. DC Market Insights alza il suo indice dei prezzi delle tubazioni 2026 a 1,08.
Il Nord America, con USD 491,59 milioni ovvero il 42,0% della spesa 2025. L’Asia Pacifico cresce più velocemente, al 15,91% annuo, e l’India è il grande paese più veloce, al 20,70% annuo.
GF, Victaulic, Belimo, Danfoss e IMI detengono circa il 21% della spesa 2025 (stima DC Market Insights). Gli ordini dai data center di IMI hanno raggiunto GBP 18 milioni nel 2025, rispetto a GBP 7 milioni nel 2024.
USD 1,60 miliardi nel 2026 è il valore DC Market Insights del solo materiale per le tubazioni dell’acqua di raffreddamento. Le stime che aggiungono skid di CDU e pompe, manodopera di installazione, tubi sprinkler, del combustibile e idraulici risultano più volte superiori.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.