
Markt für Rechenzentrums-Rohrleitungen: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Rohrleitungen: 2025 lag das Marktvolumen bei USD 1,170.0 Mio.; bis 2035 soll es bei einer CAGR von 29.12 % auf USD 4,500.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 21. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktumfang
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 8Profilierte Unternehmen
Profilierte Unternehmen
- Belimo: valves and actuators; 2025 sales CHF 1,120.8 million
- Viega: press fitting systems for chilled water and TCS loops
- NIBCO: ball, butterfly, check and balancing valves for liquid cooling
- Kingspan (Advnsys): liquid cooling manifolds and containment
- Armacell: flexible pipe insulation, including ArmaFlex Ultima
- Aliaxis (IPEX): thermoplastic pipe systems; 2025 revenue EUR 3.5 billion
- Schneider Electric (Motivair): TCS loops alongside CDUs
- nVent: TCS manifolds and rack liquid cooling
Vollständige Analyse
Der Markt für Rechenzentrums-Rohrleitungen wird 2026 auf 1,60 Mrd. USD bewertet und soll bis 2035 4,50 Mrd. USD erreichen, ausgehend von 1,17 Mrd. USD im Jahr 2025, was einer CAGR von 14,42 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Das Geld folgt dem Kühlkreislauf, nicht der Fläche: Eine luftgekühlte 1-MW-Halle mit Kaltwasser benötigt Rohre, Formstücke, Armaturen und Dämmung für rund 70.000 USD, während eine flüssigkeitsgekühlte Halle für künstliche Intelligenz (KI) jedem Rack einen Technology-Cooling-System-Kreislauf (TCS) hinzufügt und rund 190.000 USD pro MW benötigt. Das Open Compute Project (OCP) legte im Januar 2025 den Werkstoff fest, indem es TCS-Reihenverteiler aus Edelstahl mindestens der Güte 304 verlangte, und das NVIDIA-Rack GB300 NVL72, flüssigkeitsgekühlt mit bis zu 142 kW, machte diesen Kreislauf in KI-Hallen zum Standard. Die Auftragsbücher der Lieferanten zeigen den Wandel: IMI meldete für 2025 Rechenzentrumsaufträge von 18 Mio. GBP, mehr als das Doppelte der 7 Mio. GBP von 2024. Sekundärkreisläufe der Flüssigkeitskühlung und Rack-Verteiler sind mit 24,47 % pro Jahr das am schnellsten wachsende System, und Asien-Pazifik ist mit 15,91 % pro Jahr die am schnellsten wachsende Region, da KI-Campusse in Indien, Japan und Südkorea auf Direct-to-Chip-Kühlung umstellen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrums-Rohrleitungen 2026?
DC Market Insights bewertet den Markt für Rechenzentrums-Rohrleitungen 2026 mit 1,60 Mrd. USD, 37,12 % über den 1,17 Mrd. USD von 2025, weil die neue flüssigkeitsgekühlte KI-Kapazität von 1,47 GW auf 2,58 GW steigt und der US-Erzeugerpreisindex für Stahlrohre im Jahr bis September 2026 um 13,2 % zulegte.
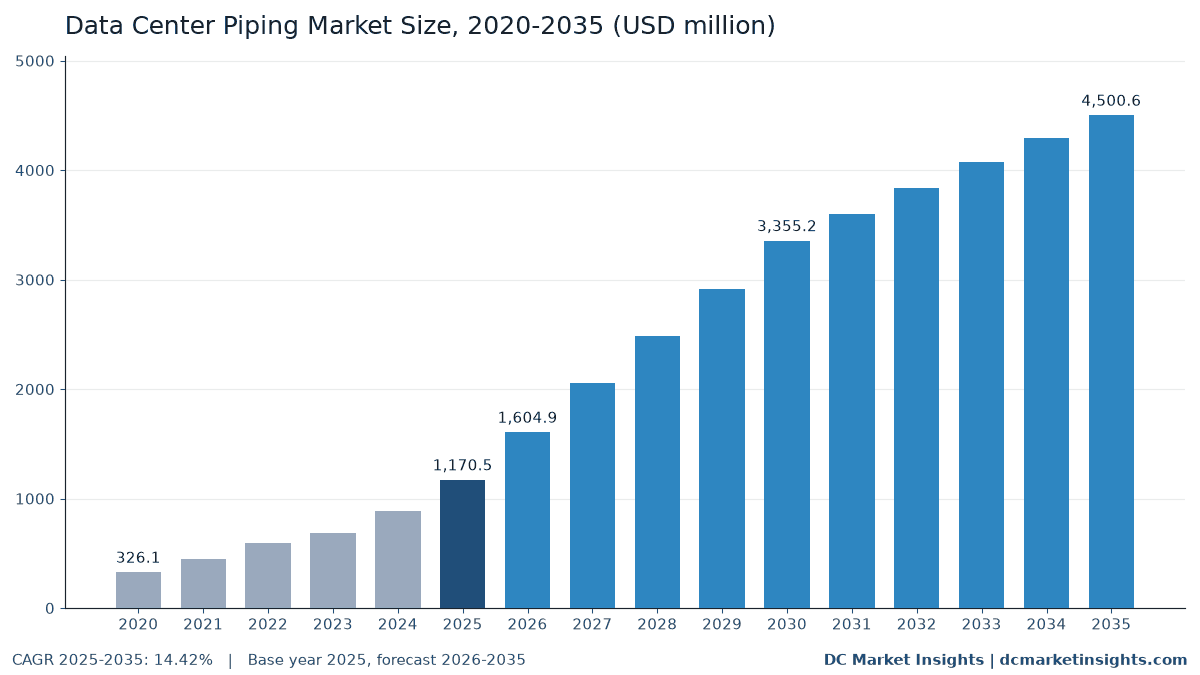
- Marktgröße 2025: 1,17 Mrd. USD; 2026: 1,60 Mrd. USD; 2030: 3,36 Mrd. USD; 2035: 4,50 Mrd. USD.
- CAGR 2025-2035: 14,42 % im Basisszenario; die Spanne für 2035 reicht von 3,32 Mrd. USD (niedrig, 11,00 %) bis 5,87 Mrd. USD (hoch, 17,50 %).
- Rohrleitungsanteil pro neuem MW im Jahr 2025: rund 70.000 USD in einer luftgekühlten Kaltwasserhalle, 80.000 USD in einer luftgekühlten KI-Halle und 190.000 USD in einer flüssigkeitsgekühlten KI-Halle (Schätzung von DC Market Insights).
- Größtes System: Kaltwasser- und Kondensatorkreisläufe, 781,85 Mio. USD bzw. 66,8 % der Ausgaben 2025.
- Am schnellsten wachsendes System: Sekundärkreisläufe der Flüssigkeitskühlung und Rack-Verteiler, von 177,12 Mio. USD im Jahr 2025 auf 1,58 Mrd. USD im Jahr 2035, 24,47 % pro Jahr.
- Größte Komponente: Rohre, 448,71 Mio. USD im Jahr 2025; es folgen Armaturen und Stellantriebe mit 282,00 Mio. USD.
- Edelstahl wächst um 19,47 % und Thermoplaste um 19,13 % pro Jahr, gegenüber 10,34 % bei Kohlenstoffstahl und duktilem Gusseisen.
- Führende Region: Nordamerika, 491,59 Mio. USD (42,0 %) im Jahr 2025; am schnellsten wachsende Region: Asien-Pazifik, 15,91 % pro Jahr.
- Größtes Land: Vereinigte Staaten, 442,43 Mio. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien, 20,70 % pro Jahr.
- Marktführer: Georg Fischer (GF), Victaulic, Belimo, Danfoss und IMI halten rund 21 % der Ausgaben 2025 (Schätzung von DC Market Insights); der Markt ist also fragmentiert.
Wie haben sich die Ausgaben für Rechenzentrums-Rohrleitungen seit 2020 verändert?
Der globale Markt für Rechenzentrums-Rohrleitungen wurde 2020 auf 0,33 Mrd. USD bewertet, erreichte 2025 1,17 Mrd. USD und soll bis 2035 4,50 Mrd. USD erreichen, bei einer CAGR von 14,42 % im Prognosezeitraum.
| Merkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 1,17 Mrd. USD |
| Marktgröße 2026 | 1,60 Mrd. USD |
| CAGR 2025-2035 | 14,42 % |
| Marktgröße 2035 | 4,50 Mrd. USD |
| CAGR 2020-2025 | 29,12 % |
Die Ausgaben stiegen zwischen 2020 und 2025 auf das 3,59-Fache, um 29,12 % pro Jahr, weil die neue Rechenzentrumskapazität von 5,0 GW auf 12,0 GW pro Jahr zunahm und die ersten flüssigkeitsgekühlten KI-Hallen mit dem 2,7-Fachen der Rohrleitungen einer luftgekühlten Halle hinzukamen. Bis 2035 verlangsamt sich das Wachstum auf 14,42 % pro Jahr, da sich die neue Kapazität bei rund 27 GW pro Jahr einpendelt, doch der Mix verschiebt sich weiter zur Flüssigkeit: Flüssigkeitsgekühlte KI-Hallen stellen 2035 im Modell von DC Market Insights 15,68 GW der neuen Kapazität gegenüber 1,47 GW im Jahr 2025, und allein diese Hallen geben 2035 2,90 Mrd. USD für Rohrleitungen aus. Der Bestand liefert eine stetige Schicht aus Armaturen-, Dämm- und Nachrüstarbeiten, die von 234,00 Mio. USD im Jahr 2025 auf 860,94 Mio. USD im Jahr 2035 steigt.
Was umfasst der Markt für Rechenzentrums-Rohrleitungen?
Der Markt umfasst Rohrleitungsmaterial für Kühlwasser in Rechenzentren im Wert von 1,17 Mrd. USD im Jahr 2025, bewertet zum Preis, den der Haustechnik-Installateur, der Hersteller der Kühlanlagen oder der Betreiber zahlt, ohne Montageleistung.
Enthalten
- Kaltwasser- und Kondensatorkreisläufe: Hauptleitungen, Steigleitungen und Abzweigrohre zwischen Kältemaschinen, Kühltürmen und Umluftkühlgeräten (CRAH).
- Sekundärkreisläufe der Flüssigkeitskühlung: das TCS-Rohr von der Kühlmittelverteilereinheit (CDU) zum Rack, Reihen- und Rack-Verteiler, Abzweigleitungen und Armaturenstrecken.
- Wärmeabfuhr- und Glykolkreisläufe: Rohre zu Trockenkühlern, adiabatischen Kühlern und luftgekühlten Verflüssigern.
- Rohrleitungen für den Abwärmeexport: vorgedämmte Rohre, die Abwärme in ein Fernwärmenetz oder zu einem nahe gelegenen Abnehmer leiten.
- Komponenten: Rohre, Formstücke und Nutkupplungen, Absperr-, Strangregulier- und Regelarmaturen mit Stellantrieben, Rohrdämmung und vorgedämmte Rohre sowie Rack-Verteiler.
Nicht enthalten
- CDUs, Kältemaschinen, Pumpen, Kühltürme und Cold Plates, die DC Market Insights in seinen Ausrüstungsberichten erfasst.
- Sprinklerrohre, Heizölleitungen für Generatoren, Sanitärinstallationen in Büros sowie Schnellkupplungen im Server.
- Montageleistung, Schweißen, Spülen und Inbetriebnahmedienste.
Wie summieren sich die Rohrleitungssegmente?
Jede der vier Segmentansichten ergibt 1,17 Mrd. USD im Jahr 2025 und 4,50 Mrd. USD im Jahr 2035: nach System (vier Kreisläufe), nach Komponente (fünf Gruppen), nach Werkstoff (vier Gruppen) und nach Rechenzentrumstyp (vier Käufergruppen). Regionen und die 12 größten Länder werden aus derselben Summe abgeleitet.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Rohrleitungen?
Öffentliche Schätzungen für Rechenzentrumsrohre reichen für 2025 von deutlich unter 1 Mrd. USD bis über 6 Mrd. USD; DC Market Insights setzt den Markt 2026 mit 1,60 Mrd. USD an, weil nur Rohrleitungsmaterial für Kühlwasser gezählt wird.
Breitere Definitionen rechnen die CDU- und Pumpenskids im Kreislauf hinzu, ebenso die Montageleistung (oft größer als die Materialrechnung), Sprinkler- und Kraftstoffleitungen, Sanitär- und Entwässerungsleitungen sowie Elektro-Installationsrohre. Engere Definitionen zählen nur Kunststoffrohre oder nur Armaturen für die Flüssigkeitskühlung. Die Tabelle zeigt, was diese Schätzung enthält und was nicht, mit dem Wert 2025, soweit im Umfang enthalten.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Kaltwasser-, Kondensator- und Glykolrohre | Ja, 981,63 Mio. USD | Kern der Kühlwasserverteilung |
| TCS-Rohre, Armaturenstrecken und Rack-Verteiler | Ja, 177,12 Mio. USD | Verteilung der Flüssigkeitskühlung bis zum Rack |
| Rohre für den Abwärmeexport | Ja, 11,70 Mio. USD | Von Abwärmeregeln in Europa vorgeschrieben |
| CDUs, Pumpen, Kältemaschinen | Nein | Ausrüstung, in eigenen Berichten erfasst |
| Montageleistung und Spülen | Nein | Dienstleistungen, kein Material |
| Sprinkler-, Kraftstoff- und Sanitärrohre | Nein | Nicht Teil des Kühlkreislaufs |
In Worten: CDU-Skids, Pumpensätze, Kältemaschinen, Montageleistung, Spüldienstleistungen für Kreisläufe, Sprinklerrohre, Kraftstoffleitungen, Sanitärinstallation und Elektro-Installationsrohre liegen außerhalb dieser Schätzung. Im Umfang enthalten sind alle Käufergruppen: Hyperscale- und KI-Campusse, Colocation-Betreiber, Unternehmensstandorte, kleine und mittlere Unternehmen (KMU) mit eigenen Serverräumen sowie Edge- und Telekommunikationsstandorte.
Markttreiber: Was treibt die Ausgaben für Rechenzentrums-Rohrleitungen nach oben?
Drei Treiber heben die Rohrleitungsausgaben von 1,17 Mrd. USD im Jahr 2025 auf 4,50 Mrd. USD im Jahr 2035: der Edelstahl-TCS-Kreislauf in KI-Hallen, Abwärmequoten in Europa und Lieferantenkapazitäten, die inzwischen auf Rechenzentrumsaufträge ausgelegt sind.
OCP-Edelstahl-TCS-Kreisläufe erhöhen die Rohrleitungen pro MW von 70.000 USD auf 190.000 USD
Die OCP-Richtlinie zur Vorbereitung von TCS-Reihenverteilern vor der Inbetriebnahme vom 27. Januar 2025 erwartet Rohrleitungen aus Edelstahl mindestens der Güte 304, geschweißt nach AWS D10.18, weil Cold-Plate-Kanäle von rund 100 Mikrometern leicht verschmutzen (Open Compute Project, Januar 2025). Die im September 2026 aktualisierte Referenzarchitektur von NVIDIA beschreibt das Rack GB300 NVL72 als flüssigkeitsgekühlt mit bis zu 142 kW. Eine so gebaute Halle führt einen Facility-Water-Kreislauf plus einen TCS-Kreislauf mit Verteilern, daher setzt DC Market Insights ihre Rohrleitungen 2025 mit rund 190.000 USD pro MW an, dem 2,7-Fachen der 70.000 USD einer luftgekühlten Kaltwasserhalle. Flüssigkeitsgekühlte Hallen geben 2025 279,30 Mio. USD und 2035 2,90 Mrd. USD aus.
Deutschlands Abwärmequote von 10 % ab 1. Juli 2026
Nach § 11 des deutschen Energieeffizienzgesetzes (EnEfG) müssen Rechenzentren, die ab dem 1. Juli 2026 den Betrieb aufnehmen, mindestens 10 % ihrer Energie wiederverwenden, steigend auf 15 % bei Inbetriebnahme ab dem 1. Juli 2027 und 20 % ab dem 1. Juli 2028 (EnEfG § 11). Die Energieeffizienzrichtlinie der Europäischen Union (EU) 2023/1791 verlangt in Artikel 26, dass Standorte mit mehr als 1 MW Nennenergieeinsatz ihre Abwärme nutzen, sofern dies nicht unmöglich ist. Jedes Projekt braucht vorgedämmte Exportrohre zu einem Wärmenetz, daher wachsen die Rohrleitungen für den Abwärmeexport von 11,70 Mio. USD im Jahr 2025 auf 180,02 Mio. USD im Jahr 2035, um 31,44 % pro Jahr.
Armaturen- und Rohrhersteller melden verdoppelte Rechenzentrumsaufträge
IMI meldete für 2025 Rechenzentrumsaufträge von 18 Mio. GBP gegenüber 7 Mio. GBP im Jahr 2024 (IMI Jahresergebnis, März 2026). Belimo gab an, dass Rechenzentren knapp die Hälfte seines Umsatzwachstums von 23,3 % im Jahr 2025 ausmachten, als der Umsatz 1.120,8 Mio. CHF erreichte, und GF teilte mit, dass sich sein Auftragseingang aus Rechenzentren im ersten Halbjahr 2026 verdoppelt hat. DC Market Insights liest dies als den Armaturen- und Rohranteil der Budgets für KI-Hallen: Armaturen und Stellantriebe wachsen von 282,00 Mio. USD im Jahr 2025 auf 1,02 Mrd. USD im Jahr 2035.
Markttrends: Wie verändern sich Rechenzentrums-Rohrleitungen?
Drei Veränderungen prägen den Markt von 1,60 Mrd. USD im Jahr 2026 neu: Polymerrohre im TCS-Kreislauf, werkseitig gefertigte Rohrmodule und strengere Anforderungen an die Sauberkeit der Kreisläufe.
Polymer-TCS-Rohre fordern Edelstahl heraus
GF brachte im November 2025 LiquidCore auf den Markt, ein vorgefertigtes System aus Polyvinylidenfluorid (PVDF) und Polypropylen (PP-H), das von der CDU bis zur Cold Plate reicht, und laut seinem Geschäftsbericht 2025 ist die Nachfrage nach Kühllösungen für Rechenzentren stark gestiegen. DC Market Insights erwartet, dass Thermoplaste bis 2035 von 15 % auf 27 % des TCS-Kreislaufwerts steigen, sodass die Ausgaben für Kunststoff-TCS von 26,57 Mio. USD auf 427,00 Mio. USD klettern.
Werkseitig gefertigte Rohrmodule verlagern Arbeit von der Baustelle
Victaulic verkauft TCS-Ausrüstungsmodule, Liquid-to-Rack-Sammlermodule und Armaturenstrecken für Abzweigleitungen, und Vertiv brachte im Januar 2026 MegaMod HDX auf den Markt, einen vorgefertigten Strom- und Flüssigkeitskühlungs-Pod mit bis zu 10 MW. Kingspan teilte in seinem Geschäftsbericht 2025 mit, dass seine Rechenzentrumseinheit Advnsys ihren Wallet Share von unter 100.000 USD auf über 500.000 USD pro MW gesteigert hat und Werke in Arkansas und Kentucky mit Kapazität für rund 1 Mrd. USD Umsatz hinzufügt. Rack-Verteiler, überwiegend werkseitig gefertigt, wachsen von 44,28 Mio. USD auf 395,37 Mio. USD.
Sauberkeit der Kreisläufe wird zum Kaufkriterium
Die OCP-Richtlinie verlangt ein Spülen mit Filtern von 100 bis hinunter zu 1 Mikrometer, bevor Server angeschlossen werden, und Vertiv schloss im Dezember 2025 den Kauf von PurgeRite, einem Dienstleister für Spülung und Filtration, für rund 1,0 Mrd. USD ab. Käufer bevorzugen heute orbitalgeschweißte Edelstahlrohre, Pressfittings nach ASTM F3226 und vorgereinigte Module; das hält Edelstahl 2035 bei 60 % des TCS-Werts und hebt seine Summe von 206,51 Mio. USD auf 1,22 Mrd. USD.
Marktherausforderungen: Was bremst Rechenzentrums-Rohrleitungen?
Zwei Herausforderungen stehen hinter dem niedrigen Szenario von 3,32 Mrd. USD im Jahr 2035, 3,42 Prozentpunkte pro Jahr unter dem Basisszenario: Metallzölle und das Leckagerisiko in Racknähe.
50 % US-Stahlzoll und 13,2 % Rohrpreisinflation
Die Proklamation 10947 erhöhte den Section-232-Zoll auf Stahl und Folgeprodukte ab dem 4. Juni 2025 von 25 % auf 50 %, und die am 9. April 2026 veröffentlichte Proklamation 11021 legte 50 % auf den vollen Wert von Stahlwaren und bestimmten Folgeprodukten fest (Federal Register, April 2026). Der Erzeugerpreisindex des Bureau of Labor Statistics (BLS) für Stahlrohre lag im September 2026 bei 431,7, 13,2 % über September 2025, und Daten der Weltbank zeigen Kupfer an der London Metal Exchange (LME) im September 2026 bei 14.474 USD pro Tonne, 46 % über dem Durchschnitt von 2025. DC Market Insights hebt seinen Rohrleitungspreisindex von 1,00 im Jahr 2025 auf 1,08 im Jahr 2026 an, was die Ausgaben 2026 um rund 118,88 Mio. USD erhöht; spät bepreiste Projekte können neu zugeschnitten oder verschoben werden.
Leckagerisiko direkt am Rack bremst Nachrüstungen
Ein TCS-Kreislauf bringt Wasser in Racks mit bis zu 142 kW Leistungsaufnahme, daher verlangen Betreiber vor dem Einschalten Druckprüfung, Leckageerkennung und Spülung. DC Market Insights begrenzt Flüssigkeitsnachrüstungen bestehender Hallen auf 0,5 GW im Jahr 2025 und 2,0 GW pro Jahr bis 2035, was die Nachrüst-Rohrleitungen bei 60,00 Mio. USD im Jahr 2025 und 268,80 Mio. USD im Jahr 2035 hält.
Marktchancen: Wo entstehen bis 2035 neue Rohrleitungsumsätze?
Zwei Pools fügen zwischen 2025 und 2035 1,61 Mrd. USD hinzu: TCS-Kreisläufe in neuen KI-Hallen und Flüssigkeitsnachrüstungen bestehender Hallen.
TCS-Kreisläufe und Rack-Verteiler: 177,12 Mio. USD bis 1,58 Mrd. USD
Jedes flüssigkeitsgekühlte Rack braucht eine Abzweigleitung, Armaturen und einen Verteiler, und die OCP-Edelstahlspezifikation begünstigt Lieferanten, die im Werk schweißen, reinigen und prüfen können. TCS-Kreisläufe und Rack-Verteiler wachsen um 24,47 % pro Jahr, das schnellste System im Markt, und erreichen 2035 35,1 % der Gesamtausgaben.
Flüssigkeitsnachrüstungen bestehender Hallen: 60,00 Mio. USD bis 268,80 Mio. USD
Colocation-Betreiber, die luftgekühlte Hallen für KI-Mieter umrüsten, geben im Modell von DC Market Insights rund 120.000 USD pro MW für TCS-Rohre, Verteiler und Anbindungen aus. Die Nachrüst-Rohrleitungen wachsen von 60,00 Mio. USD im Jahr 2025 auf 268,80 Mio. USD im Jahr 2035, und Colocation als Käufergruppe erreicht bis 2035 1,26 Mrd. USD.
Preise: Was kosten Rechenzentrums-Rohrleitungen pro MW?
Rohrleitungen kosteten 2025 rund 70.000 USD pro MW in einer luftgekühlten Kaltwasserhalle und 190.000 USD pro MW in einer flüssigkeitsgekühlten KI-Halle, und der Preisindex liegt 2026 nach der Metallinflation 2025-2026 bei 1,08 (Schätzungen von DC Market Insights).
| Jahr | Luftgekühlte Kaltwasserhalle (pro MW) | Luftgekühlte KI-Halle (pro MW) | Flüssigkeitsgekühlte KI-Halle (pro MW) | DX- oder luftseitige Economiser-Halle (pro MW) | Preisindex (2025 = 1,00) |
|---|---|---|---|---|---|
| 2020 | 59,5 Tsd. USD | 68,0 Tsd. USD | 170,0 Tsd. USD | 12,8 Tsd. USD | 0,85 |
| 2025 | 70,0 Tsd. USD | 80,0 Tsd. USD | 190,0 Tsd. USD | 15,0 Tsd. USD | 1,00 |
| 2030 | 76,3 Tsd. USD | 87,2 Tsd. USD | 190,8 Tsd. USD | 16,4 Tsd. USD | 1,09 |
| 2035 | 78,4 Tsd. USD | 89,6 Tsd. USD | 184,8 Tsd. USD | 16,8 Tsd. USD | 1,12 |
Öffentliche Anker stützen den Index: Der BLS-Index für Stahlrohre stieg im Laufe von 2025 um 10,0 % und im Jahr bis September 2026 um 13,2 %, und der United States Geological Survey (USGS) bezifferte den COMEX-Kupferpreis für 2025 auf einen Rekord von 4,80 USD pro Pfund. Der Rohrleitungsanteil pro MW in Flüssigkeitshallen sinkt real von 190.000 USD auf 165.000 USD bis 2035, da sich Verteiler und Polymerrohre standardisieren, was den größten Teil des Preisindexanstiegs ausgleicht.
Normen und Regulierung: Welche Regeln gelten für Rechenzentrums-Rohrleitungen?
Sieben Regelwerke und Vorschriften prägen den Markt von 1,60 Mrd. USD im Jahr 2026, von Schweiß- und Pressfitting-Normen bis zu Abwärmegesetzen und Zöllen.
- OCP-Richtlinie zur Vorbereitung von TCS-Reihenverteilern vor der Inbetriebnahme (Januar 2025): Edelstahl mindestens der Güte 304, Spülung und Filtration bis 1 Mikrometer.
- AWS D10.18, die Praxisrichtlinie der American Welding Society für das Schweißen von Edelstahlrohren, von OCP für TCS-Kreisläufe zitiert.
- ASTM F3226, die Pressfitting-Norm, die Viega für Rohrleitungen nach den Regelwerken B31.1, B31.3 und B31.9 der American Society of Mechanical Engineers (ASME) anführt.
- DIN EN 50600-4-6, der Energiewiederverwendungsfaktor, mit dem EnEfG § 11 die Abwärmeanteile von 10 %, 15 % und 20 % misst.
- Richtlinie (EU) 2023/1791, Artikel 12 (jährliche Berichterstattung für Standorte ab 500 kW IT-Last ab dem 15. Mai 2024) und Artikel 26 (Abwärmenutzung über 1 MW).
- EnEfG § 11: Power Usage Effectiveness (PUE) von höchstens 1,2 für neue Standorte ab dem 1. Juli 2026 sowie 1,5 ab 2027 und 1,3 ab 2030 für bestehende Standorte.
- Section-232-Proklamationen 10947 (Juni 2025) und 11021 (April 2026): 50 % Zoll auf Stahl und bestimmte Folgeprodukte bei der Einfuhr in die Vereinigten Staaten.
Marktsegmentierung: Welches Segment der Rechenzentrums-Rohrleitungen ist das größte?
Kaltwasser- und Kondensatorkreisläufe sind mit 781,85 Mio. USD im Jahr 2025 das größte System, Rohre mit 448,71 Mio. USD die größte Komponente und Kohlenstoffstahl mit 675,39 Mio. USD der größte Werkstoff.
Nach System
Kaltwasser- und Kondensatorkreisläufe stellen noch 66,8 % der Ausgaben 2025, doch TCS-Kreisläufe und Rack-Verteiler wachsen um 24,47 % pro Jahr und Rohrleitungen für den Abwärmeexport von kleiner Basis aus um 31,44 % pro Jahr.
| System | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kaltwasser- und Kondensatorkreisläufe | 781,85 Mio. USD | 66,8 % | 2.069,13 Mio. USD | 10,22 % |
| Sekundärkreisläufe der Flüssigkeitskühlung und Rack-Verteiler | 177,12 Mio. USD | 15,1 % | 1.581,47 Mio. USD | 24,47 % |
| Wärmeabfuhr- und Glykolkreisläufe | 199,78 Mio. USD | 17,1 % | 669,95 Mio. USD | 12,86 % |
| Rohrleitungen für den Abwärmeexport | 11,70 Mio. USD | 1,0 % | 180,02 Mio. USD | 31,44 % |
Nach Komponente
Rohre führen mit 448,71 Mio. USD; Rack-Verteiler wachsen mit 24,47 % pro Jahr am schnellsten, weil jede flüssigkeitsgekühlte Rackreihe einen eigenen Vor- und Rücklaufsammler braucht.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rohre | 448,71 Mio. USD | 38,3 % | 1.615,08 Mio. USD | 13,66 % |
| Formstücke und Nutkupplungen | 262,37 Mio. USD | 22,4 % | 964,28 Mio. USD | 13,90 % |
| Armaturen und Stellantriebe | 282,00 Mio. USD | 24,1 % | 1.019,07 Mio. USD | 13,71 % |
| Dämmung und vorgedämmte Rohre | 133,09 Mio. USD | 11,4 % | 506,77 Mio. USD | 14,31 % |
| Rack-Verteiler | 44,28 Mio. USD | 3,8 % | 395,37 Mio. USD | 24,47 % |
Nach Werkstoff
Kohlenstoffstahl und duktiles Gusseisen halten mit Kaltwasser-Hauptleitungen 57,7 % der Ausgaben 2025; Edelstahl und Thermoplaste gewinnen bis 2035 1,02 Mrd. USD bzw. 980,07 Mio. USD hinzu, da sich TCS-Kreisläufe verbreiten.
| Werkstoff | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kohlenstoffstahl und duktiles Gusseisen | 675,39 Mio. USD | 57,7 % | 1.807,43 Mio. USD | 10,34 % |
| Edelstahl | 206,51 Mio. USD | 17,6 % | 1.222,79 Mio. USD | 19,47 % |
| Kupfer | 82,43 Mio. USD | 7,0 % | 284,16 Mio. USD | 13,17 % |
| Thermoplaste | 206,12 Mio. USD | 17,6 % | 1.186,19 Mio. USD | 19,13 % |
Nach Rechenzentrumstyp
Hyperscale- und KI-Campusse stellen 561,81 Mio. USD bzw. 48,0 % der Ausgaben 2025 und wachsen um 17,00 % pro Jahr; Unternehmensstandorte wachsen um 7,37 % pro Jahr.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campusse | 561,81 Mio. USD | 48,0 % | 2.700,34 Mio. USD | 17,00 % |
| Colocation | 351,14 Mio. USD | 30,0 % | 1.260,16 Mio. USD | 13,63 % |
| Unternehmen (Enterprise) | 198,98 Mio. USD | 17,0 % | 405,05 Mio. USD | 7,37 % |
| Edge und Telekommunikation | 58,52 Mio. USD | 5,0 % | 135,02 Mio. USD | 8,72 % |
DC Exklusiv: Matrix des Rohrwerkstoffwechsels, 206,12 Mio. USD bis 1,19 Mrd. USD bei Thermoplasten
Dieses Modell von DC Market Insights, aufgebaut auf 14 Eingangsgrößen, zeigt, wie sich der Werkstoffmix jedes Kreislaufs zwischen 2025 und 2035 verschiebt und wie viel Geld zu Thermoplastrohren wandert; Kohlenstoffstahl fällt im Zeitraum von 57,7 % auf 40,2 % des Marktes.
| Kreislauf | Kohlenstoffstahl und duktiles Gusseisen 2025 / 2035 | Edelstahl 2025 / 2035 | Kupfer 2025 / 2035 | Thermoplaste 2025 / 2035 | Thermoplast-Wert 2025 / 2035 |
|---|---|---|---|---|---|
| Kaltwasser- und Kondensatorkreisläufe | 70 % / 62 % | 8 % / 10 % | 7 % / 6 % | 15 % / 22 % | 117,28 Mio. USD / 455,21 Mio. USD |
| Sekundärkreisläufe der Flüssigkeitskühlung und Rack-Verteiler | 5 % / 5 % | 70 % / 60 % | 10 % / 8 % | 15 % / 27 % | 26,57 Mio. USD / 427,00 Mio. USD |
| Wärmeabfuhr- und Glykolkreisläufe | 55 % / 45 % | 10 % / 10 % | 5 % / 5 % | 30 % / 40 % | 59,93 Mio. USD / 267,98 Mio. USD |
| Rohrleitungen für den Abwärmeexport | 80 % / 80 % | 0 % / 0 % | 0 % / 0 % | 20 % / 20 % | 2,34 Mio. USD / 36,00 Mio. USD |
Drei Wechsel stechen hervor. In TCS-Kreisläufen heben Polymersysteme wie GF LiquidCore den Anteil der Thermoplaste von 15 % auf 27 % des Werts, während Edelstahl von 70 % auf 60 % fällt, sich in Geld gemessen aber dennoch verdreifacht. In Wärmeabfuhrkreisläufen steigen Glykol-Hauptleitungen aus Polyethylen und Polypropylen von 30 % auf 40 %, weil Trockenkühlerstrecken im Freien keine brandschutzklassifizierten Metallrohre benötigen. Kaltwasser-Hauptleitungen bleiben überwiegend aus Stahl, wobei Nutkupplungen von Victaulic und Pressfittings von Viega bei kleineren Nennweiten Schweißverbindungen ersetzen. Käufer, die pro Campus auf einen TCS-Werkstoff standardisieren, reduzieren Ersatzteile und Spülzeit.
Regionale Einblicke: Welche Region gibt am meisten für Rechenzentrums-Rohrleitungen aus?
Nordamerika führt mit 491,59 Mio. USD bzw. 42,0 % der Ausgaben 2025, und Asien-Pazifik wächst mit 15,91 % pro Jahr am schnellsten auf 1,49 Mrd. USD im Jahr 2035.
Nordamerika
Nordamerika gibt 2025 491,59 Mio. USD und 2035 1,73 Mrd. USD aus, 13,43 % pro Jahr. Rechenzentren in den Vereinigten Staaten verbrauchten 2023 laut dem Department of Energy (DOE) und dem Lawrence Berkeley National Laboratory (LBNL) 176 TWh, 4,4 % des nationalen Stroms, und das Angebot zieht nach: Perma-Pipe unterzeichnete einen langfristigen Mietvertrag für ein neues Produktionswerk in Ohio, das auf KI-Rechenzentren ausgerichtet ist (Perma-Pipe, April 2026).
Europa
Europa gibt 2025 234,09 Mio. USD und 2035 810,10 Mio. USD aus, 13,22 % pro Jahr, und hält aufgrund von EnEfG § 11 und Artikel 26 der Richtlinie (EU) 2023/1791 den größten Teil der Rohrleitungen für den Abwärmeexport. Deutschland ist mit 49,16 Mio. USD im Jahr 2025 der größte europäische Käufer.
Asien-Pazifik
Asien-Pazifik gibt 2025 339,43 Mio. USD und 2035 1,49 Mrd. USD aus, 15,91 % pro Jahr. GF lieferte im September 2025 vorgedämmte COOL-FIT-Rohre für den Facility-Water-Kreislauf eines Flüssigkeitskühlungs-Testfelds von NTT FACILITIES in Japan, und Belimo eröffnete im vierten Quartal 2025 ein Rechenzentrums-Erlebniszentrum in Singapur.
Lateinamerika
Lateinamerika gibt 2025 46,82 Mio. USD und 2035 202,53 Mio. USD aus, 15,77 % pro Jahr, wobei die meisten neuen Hallen noch mit Kaltwasser luftgekühlt sind, was den Rohrleitungsanteil nahe 70.000 USD pro MW hält.
Naher Osten und Afrika
Naher Osten und Afrika gibt 2025 58,52 Mio. USD und 2035 270,03 Mio. USD aus, 16,52 % pro Jahr; Saudi-Arabien wächst um 18,59 % pro Jahr, da KI-Campusse dort von Anfang an für Flüssigkeitskühlung vorbereitet gebaut werden.
Länderanalyse: Welche Länder kaufen die meisten Rechenzentrums-Rohrleitungen?
Die Vereinigten Staaten führen mit 442,43 Mio. USD im Jahr 2025, 37,8 % der weltweiten Ausgaben, und Indien ist mit 20,70 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 442,43 Mio. USD | 1.542,12 Mio. USD | 13,30 % |
| 2 | China | Asien-Pazifik | 135,77 Mio. USD | 519,82 Mio. USD | 14,37 % |
| 3 | Deutschland | Europa | 49,16 Mio. USD | 170,12 Mio. USD | 13,22 % |
| 4 | Japan | Asien-Pazifik | 47,52 Mio. USD | 178,22 Mio. USD | 14,13 % |
| 5 | Kanada | Nordamerika | 46,70 Mio. USD | 190,60 Mio. USD | 15,10 % |
| 6 | Vereinigtes Königreich | Europa | 39,80 Mio. USD | 129,62 Mio. USD | 12,53 % |
| 7 | Indien | Asien-Pazifik | 33,94 Mio. USD | 222,78 Mio. USD | 20,70 % |
| 8 | Australien | Asien-Pazifik | 30,55 Mio. USD | 133,67 Mio. USD | 15,91 % |
| 9 | Frankreich | Europa | 25,75 Mio. USD | 89,11 Mio. USD | 13,22 % |
| 10 | Südkorea | Asien-Pazifik | 23,76 Mio. USD | 103,96 Mio. USD | 15,90 % |
| 11 | Irland | Europa | 23,41 Mio. USD | 72,91 Mio. USD | 12,03 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 15,22 Mio. USD | 83,71 Mio. USD | 18,59 % |
Indien wächst von 33,94 Mio. USD auf 222,78 Mio. USD, weil der größte Teil seiner neuen Hyperscale-Kapazität nach 2027 für KI-Lasten geplant ist; China, mit 135,77 Mio. USD der zweitgrößte Käufer, wächst um 14,37 % pro Jahr.
Prognoseszenarien: Welchen Wert könnte der Markt für Rechenzentrums-Rohrleitungen bis 2035 erreichen?
Das Basisszenario erreicht 2035 4,50 Mrd. USD, das niedrige Szenario 3,32 Mrd. USD und das hohe Szenario 5,87 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 3.323,40 Mio. USD | 11,00 % | KI-Kapazität verschiebt sich um zwei Jahre, Stahlzölle bleiben bei 50 %, Flüssigkeitsanteil der KI-Hallen erreicht seinen Höchststand bei 70 % |
| Basis | 4.500,57 Mio. USD | 14,42 % | Neue Kapazität erreicht 27 GW pro Jahr, 88 % der neuen KI-Kapazität bis 2035 flüssigkeitsgekühlt |
| Hoch | 5.871,26 Mio. USD | 17,50 % | Schnellerer KI-Ausbau, Abwärmeregeln außerhalb Deutschlands übernommen, breite Flüssigkeitsnachrüstungen |
Wettbewerbsanalyse: Wer sind die führenden Lieferanten von Rechenzentrums-Rohrleitungen?
Die fünf größten Lieferanten, GF, Victaulic, Belimo, Danfoss und IMI, halten nach Schätzung von DC Market Insights, gestützt auf ihre Angaben zu Rechenzentren und Segmentumsätze, rund 21 % der Ausgaben 2025; der Rest verteilt sich auf regionale Rohrwerke und Armaturenhersteller.
- Georg Fischer (GF): vorgedämmte COOL-FIT-Rohre und LiquidCore-Polymer-TCS-Systeme; die Division Industry and Infrastructure Flow Solutions setzte 2025 1.955 Mio. CHF um.
- Victaulic: Nutkupplungen, TCS-Ausrüstungsmodule und Liquid-to-Rack-Sammlermodule.
- Belimo: Armaturen und Stellantriebe; Umsatz 2025 1.120,8 Mio. CHF.
- Danfoss: Armaturen und die CoolTrain-Armaturenstrecke für die Flüssigkeitskühlung; Umsatz 2025 9,4 Mrd. EUR.
- IMI (IMI Hydronic Engineering): Strangregulier- und Regelarmaturen; Rechenzentrumsaufträge von 18 Mio. GBP im Jahr 2025.
- Watts Water Technologies: Armaturen und hydronische Produkte; Umsatz 2025 2,44 Mrd. USD.
- Aalberts: Pressfittings und hydronische Durchflussregelung; Umsatz 2025 3.091 Mio. EUR.
- Mueller Industries: Kupferrohre und Fittings; Segment Piping Systems 2,71 Mrd. USD im Geschäftsjahr 2025.
- Viega: Pressfitting-Systeme für Kaltwasser- und TCS-Kreisläufe.
- NIBCO: Kugel-, Absperrklappen-, Rückschlag- und Strangregulierarmaturen für die Flüssigkeitskühlung.
- Perma-Pipe International Holdings: vorgedämmte Rohre; Nettoumsatz im Geschäftsjahr 2025 210,9 Mio. USD, plus 33,1 %.
- Kingspan (Advnsys): Verteiler für die Flüssigkeitskühlung und Einhausungen.
- Armacell: flexible Rohrdämmung, darunter ArmaFlex Ultima.
- Aliaxis (IPEX): Thermoplast-Rohrsysteme; Umsatz 2025 3,5 Mrd. EUR.
- Schneider Electric (Motivair): TCS-Kreisläufe neben CDUs.
- nVent: TCS-Verteiler und Rack-Flüssigkeitskühlung.
Unternehmensfakten: Watts erklärte in seinem Jahresbericht 2025 auf Formular 10-K, dass die Nachfrage aus der Leichtindustrie, einschließlich Rechenzentren, wächst; nVent mietete im September 2025 ein Werk mit 117.000 Quadratfuß in Blaine, Minnesota, und im Juli 2026 einen zweiten Standort mit 160.000 Quadratfuß für die Fertigung von Flüssigkeitskühlung; Danfoss kaufte Hydro Holding, einen Hersteller von Schlaucharmaturen, was nach eigenen Angaben seine Position bei Rechenzentren stärkt.
Jüngste Entwicklungen: Was hat sich bei Rechenzentrums-Rohrleitungen seit 2025 verändert?
Sechs datierte Schritte zwischen September 2025 und Oktober 2026 zeigen, wie Lieferanten TCS-Produkte und Kapazitäten ausbauen.
- Im September 2025 lieferte GF vorgedämmte Rohre COOL-FIT 2.0 und 4.0 für den Facility-Water-Kreislauf eines Flüssigkeitskühlungs-Testfelds von NTT FACILITIES (Quelle: GF).
- Im November 2025 brachte GF LiquidCore auf den Markt, ein Polymer-Rohrsystem von der CDU bis zur Cold Plate (Quelle: GF).
- Im Dezember 2025 schloss Vertiv den Kauf von PurgeRite, einem Dienstleister für Spülung, Entlüftung und Filtration, für rund 1,0 Mrd. USD ab (Quelle: Vertiv).
- Im April 2026 meldete Perma-Pipe einen Nettoumsatz von 210,9 Mio. USD im Geschäftsjahr 2025 und einen neuen Mietvertrag für ein Werk in Ohio für KI-Rechenzentren (Quelle: Perma-Pipe).
- Im Juli 2026 meldete GF, dass sich der Auftragseingang aus Rechenzentren im ersten Halbjahr 2026 verdoppelt hat (Quelle: GF).
- Im Oktober 2026 zeigten nVent und AMD die Kühlung für das AMD-Helios-Rack, einschließlich Verteilern (Quelle: nVent).
Wichtigste Erkenntnisse: Womit sollten Käufer von Rechenzentrums-Rohrleitungen planen?
- 190.000 USD pro MW sind 2025 das Rohrleitungsbudget einer flüssigkeitsgekühlten KI-Halle, weil der TCS-Kreislauf und die Verteiler rund 110.000 USD zu einer luftgekühlten Auslegung hinzufügen.
- 24,47 % pro Jahr beträgt das TCS-Wachstum bis 2035, weil im Basisszenario bis dahin 88 % der neuen KI-Kapazität flüssigkeitsgekühlt sind.
- 180,02 Mio. USD an Rohrleitungen für den Abwärmeexport bis 2035, weil deutsche und EU-Vorschriften die Abwärmenutzung verlangen.
- 1,08 ist der Rohrleitungspreisindex 2026 gegenüber 1,00 im Jahr 2025, weil die Preise für Stahlrohre um 13,2 % und für Kupfer um 46 % stiegen; Käufer sollten Rohrpreise frühzeitig festschreiben.
Methodik: Wie hat DC Market Insights den Markt für Rechenzentrums-Rohrleitungen bemessen?
DC Market Insights ermittelte den Wert von 1,17 Mrd. USD für 2025 bottom-up aus 14 Eingangsgrößen: neue IT-Kapazität von 12,0 GW, aufgeteilt in Flüssigkeits-KI (1,47 GW), luftgekühlte KI (2,73 GW) und sonstige Kapazität (7,80 GW), jeweils multipliziert mit dem Rohrleitungsanteil pro MW, zuzüglich 234,00 Mio. USD an Ersatz- und Nachrüstausgaben für 116 GW installierte Kapazität.
- Neue Kapazität: Flüssigkeits-KI 279,30 Mio. USD + luftgekühlte KI 218,40 Mio. USD + Kaltwasserhallen 409,50 Mio. USD + DX-Hallen 29,25 Mio. USD = 936,45 Mio. USD.
- Bestand: 1.500 USD pro installiertem MW und Jahr (174,00 Mio. USD) + 0,5 GW Flüssigkeitsnachrüstungen zu 120.000 USD pro MW (60,00 Mio. USD).
- Plausibilitätsprüfung 1 (Obergrenze): Kingspan meldet einen Wallet Share bei Rechenzentren von über 500.000 USD pro MW für sein Gesamtpaket; der Rohrleitungsanteil bei DC Market Insights liegt bei höchstens 190.000 USD pro MW.
- Plausibilitätsprüfung 2 (Obergrenze): Belimo (1.120,8 Mio. CHF), IMI, Danfoss und GF weisen die Nachfrage aus Rechenzentren als Minderheit ihres Umsatzes aus; die Summe von 1,17 Mrd. USD liegt deutlich unter ihrem gemeinsamen Umsatz mit Durchfluss- und Armaturentechnik.
- Plausibilitätsprüfung 3 (Untergrenze): 12,0 GW neue Kapazität bei mindestens 30.000 USD Rohrleitungen pro MW ergeben 360 Mio. USD, rund ein Drittel der Schätzung.
Segmente, Regionen und Länder ergeben in jedem Jahr die Summe, und CAGRs werden aus den Endpunkten berechnet. Der vollständige Ansatz ist in der Forschungsmethodik von DC Market Insights beschrieben. Verwandte Berichte: der Markt für Flüssigkeitskühlung in Rechenzentren, der Markt für Rechenzentrums-Kältemaschinen, der Markt für Leckageerkennung in Rechenzentren und der Markt für Wasseraufbereitung in Rechenzentren.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm der Marktgröße, 2020-2035
- 03Marktumfang
- 3.1Enthalten
- 3.2Nicht enthalten
- 3.3Wie summieren sich die Rohrleitungssegmente?
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Umfangstabelle: Innerhalb und außerhalb dieser Schätzung
- 05Markttreiber
- 5.1OCP-Edelstahl-TCS-Kreisläufe erhöhen die Rohrleitungen pro MW von 70.000 USD auf 190.000 USD
- 5.2Deutschlands Abwärmequote von 10 % ab 1. Juli 2026
- 5.3Armaturen- und Rohrhersteller melden verdoppelte Rechenzentrumsaufträge
- 06Markttrends
- 6.1Polymer-TCS-Rohre fordern Edelstahl heraus
- 6.2Werkseitig gefertigte Rohrmodule verlagern Arbeit von der Baustelle
- 6.3Sauberkeit der Kreisläufe wird zum Kaufkriterium
- 07Marktherausforderungen
- 7.150 % US-Stahlzoll und 13,2 % Rohrpreisinflation
- 7.2Leckagerisiko direkt am Rack bremst Nachrüstungen
- 08Marktchancen
- 8.1TCS-Kreisläufe und Rack-Verteiler: 177,12 Mio. USD bis 1,58 Mrd. USD
- 8.2Flüssigkeitsnachrüstungen bestehender Hallen: 60,00 Mio. USD bis 268,80 Mio. USD
- 09Preisanalyse
- 9.1Rohrleitungsanteil pro MW nach Hallentyp, 2020-2035
- 9.2Preisindex und Metallpreisanker
- 10Normen und Regulierung
- 10.1OCP-Richtlinie für TCS-Reihenverteiler
- 10.2AWS D10.18
- 10.3ASTM F3226
- 10.4DIN EN 50600-4-6
- 10.5Richtlinie (EU) 2023/1791
- 10.6EnEfG § 11
- 10.7Section-232-Proklamationen 10947 und 11021
- 11Marktsegmentierung
- 11.1Nach System
- 11.2Kaltwasser- und Kondensatorkreisläufe
- 11.3Sekundärkreisläufe der Flüssigkeitskühlung und Rack-Verteiler
- 11.4Wärmeabfuhr- und Glykolkreisläufe
- 11.5Rohrleitungen für den Abwärmeexport
- 11.6Nach Komponente
- 11.7Rohre
- 11.8Formstücke und Nutkupplungen
- 11.9Armaturen und Stellantriebe
- 11.10Dämmung und vorgedämmte Rohre
- 11.11Rack-Verteiler
- 11.12Nach Werkstoff
- 11.13Kohlenstoffstahl und duktiles Gusseisen
- 11.14Edelstahl
- 11.15Kupfer
- 11.16Thermoplaste
- 11.17Nach Rechenzentrumstyp
- 11.18Hyperscale- und KI-Campusse
- 11.19Colocation
- 11.20Unternehmen (Enterprise)
- 11.21Edge und Telekommunikation
- 12DC Exklusiv: Matrix des Rohrwerkstoffwechsels
- 12.1Kaltwasser- und Kondensatorkreisläufe
- 12.2Sekundärkreisläufe der Flüssigkeitskühlung und Rack-Verteiler
- 12.3Wärmeabfuhr- und Glykolkreisläufe
- 12.4Rohrleitungen für den Abwärmeexport
- 13Regionale Einblicke
- 13.1Nordamerika
- 13.2Europa
- 13.3Asien-Pazifik
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Deutschland
- 14.4Japan
- 14.5Kanada
- 14.6Vereinigtes Königreich
- 14.7Indien
- 14.8Australien
- 14.9Frankreich
- 14.10Südkorea
- 14.11Irland
- 14.12Saudi-Arabien
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Georg Fischer (GF)
- 16.2Victaulic
- 16.3Belimo
- 16.4Danfoss
- 16.5IMI (IMI Hydronic Engineering)
- 16.6Watts Water Technologies
- 16.7Aalberts
- 16.8Mueller Industries
- 16.9Viega
- 16.10NIBCO
- 16.11Perma-Pipe International Holdings
- 16.12Kingspan (Advnsys)
- 16.13Armacell
- 16.14Aliaxis (IPEX)
- 16.15Schneider Electric (Motivair)
- 16.16nVent
- 17Jüngste Entwicklungen
- 17.1GF-Testfeld bei NTT FACILITIES, September 2025
- 17.2Markteinführung von GF LiquidCore, November 2025
- 17.3Übernahme von PurgeRite durch Vertiv, Dezember 2025
- 17.4Perma-Pipe-Werk in Ohio, April 2026
- 17.5GF-Rechenzentrumsaufträge verdoppeln sich, Juli 2026
- 17.6Kühlung von nVent und AMD Helios, Oktober 2026
- 18Wichtigste Erkenntnisse
- 18.1Rohrleitungsbudget pro flüssigkeitsgekühltem MW
- 18.2TCS-Wachstum bis 2035
- 18.3Rohrleitungen für den Abwärmeexport bis 2035
- 18.4Preisindex 2026
- 19Forschungsmethodik
- 19.1Modelleingaben
- 19.2Plausibilitätsprüfungen
- Abb. 1Marktgröße Rechenzentrums-Rohrleitungen, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Umfangstabelle: Innerhalb und außerhalb dieser Schätzung
- Tabelle 3Rohrleitungsanteil pro MW nach Hallentyp, 2020-2035
- Tabelle 4Markt nach System, 2025 und 2035
- Tabelle 5Markt nach Komponente, 2025 und 2035
- Tabelle 6Markt nach Werkstoff, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Matrix des Rohrwerkstoffwechsels, 2025 und 2035
- Tabelle 9Die 12 größten Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,60 Mrd. USD im Jahr 2026, 37,12 % mehr als die 1,17 Mrd. USD von 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 4,50 Mrd. USD erreichen, eine CAGR von 14,42 % ab 2025.
Um 14,42 % pro Jahr von 2025 bis 2035, nach 29,12 % pro Jahr von 2020 bis 2025, weil flüssigkeitsgekühlte KI-Hallen rund 190.000 USD an Rohrleitungen pro MW benötigen, gegenüber 70.000 USD in einer luftgekühlten Halle.
Rund 190.000 USD an Rohren, Formstücken, Armaturen, Dämmung und Rack-Verteilern pro MW im Jahr 2025, das 2,7-Fache einer luftgekühlten Kaltwasserhalle, weil ein Technology-Cooling-System-Kreislauf zu jedem Rack führt (Schätzung von DC Market Insights).
Edelstahl hält rund 70 % des TCS-Kreislaufwerts 2025; das Open Compute Project erwartet mindestens die Güte 304. Polymersysteme wie GF LiquidCore heben Thermoplaste bis 2035 von 15 % auf 27 % des TCS-Werts.
Kaltwasser- und Kondensatorkreisläufe mit 781,85 Mio. USD bzw. 66,8 % der Ausgaben 2025. TCS-Kreisläufe und Rack-Verteiler wachsen am schnellsten, von 177,12 Mio. USD auf 1,58 Mrd. USD bis 2035.
Deutschland verpflichtet neue Rechenzentren ab dem 1. Juli 2026, mindestens 10 % ihrer Energie wiederzuverwenden, steigend auf 20 % bei Inbetriebnahme ab 2028. Rohrleitungen für den Abwärmeexport wachsen bis 2035 von 11,70 Mio. USD auf 180,02 Mio. USD.
Der US-Stahlzoll liegt seit dem 4. Juni 2025 bei 50 %, und der Preisindex für Stahlrohre stieg im Jahr bis September 2026 um 13,2 %. DC Market Insights hebt seinen Rohrleitungspreisindex 2026 auf 1,08 an.
Nordamerika mit 491,59 Mio. USD bzw. 42,0 % der Ausgaben 2025. Asien-Pazifik wächst mit 15,91 % pro Jahr am schnellsten, und Indien ist mit 20,70 % pro Jahr das am schnellsten wachsende große Land.
GF, Victaulic, Belimo, Danfoss und IMI halten rund 21 % der Ausgaben 2025 (Schätzung von DC Market Insights). Die Rechenzentrumsaufträge von IMI erreichten 2025 18 Mio. GBP, nach 7 Mio. GBP im Jahr 2024.
1,60 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights allein für Rohrleitungsmaterial für Kühlwasser. Schätzungen, die CDU- und Pumpenskids, Montageleistung sowie Sprinkler-, Kraftstoff- und Sanitärrohre hinzurechnen, fallen um ein Mehrfaches höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.