
AIサーバーBBU市場 規模・シェア・2035年までの予測
市場の概要
AIサーバーBBU市場の規模は2025年にUSD 830.4百万で、年平均成長率(CAGR)18.05%で拡大し、2035年までにUSD 4,360.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲
- 04市場推定値が異なる理由
- 05市場の推進要因
- 06市場トレンド
- 07市場の課題と抑制要因
- 08市場機会
- 09価格分析
- 10規格と規制
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
AIサーバーBBU市場は2026年に11.1億米ドルと評価され、2035年には43.6億米ドルに達すると予測されています。2025年の8億3,040万米ドルからの成長で、2025年から2035年のCAGRは18.05%です(DC Market Insightsの推定)。この市場の金額は一つの設計判断に左右されます。ハイパースケーラーが、ルームレベルの無停電電源装置(UPS)に頼る代わりに、リチウムイオンのバッテリーバックアップユニット(BBU)をAIラックの内部に搭載するかどうかです。Metaは、Catalinaラックでこの選択をしました。Catalinaは140キロワット(kW)のOpen Rack V3(ORv3)高電力ラックで、部品表にバッテリーバックアップユニットが含まれています(Meta Engineering、2024年10月)。こうしたモジュールを製造する台湾のAdvanced Energy Solution Holding(AES-KY)は、2025年の売上高を59.4%増の160億台湾ドルに伸ばし、社名非公表の1顧客の売上比率は4%から37%に上昇しました(AES-KY 2025年監査済み財務諸表、2026年3月)。DC Market Insightsは2025年の数値を、新規AIラック容量4.20ギガワット(GW)、そのうちラック内BBU付きで出荷された48%、バックアップ対象ラック負荷1kWあたり400米ドルから積み上げています。800V直流(DC)ラックおよびサイドカーBBUは2035年までにゼロから12.7億米ドルに成長し、サウジアラビアとアラブ首長国連邦(UAE)が新しいAIキャンパスを稼働させることから、中東・アフリカは年率21.98%で最も急成長する地域です。
主要な市場統計:2026年のAIサーバーBBU市場の規模は?
DC Market Insightsの評価では、AIサーバーBBU市場は2026年に11.1億米ドルで、2025年比34.19%増です。ラック内バックアップ付きの新規AIラック容量が1年で2.02GWから2.84GWに増えるためです。
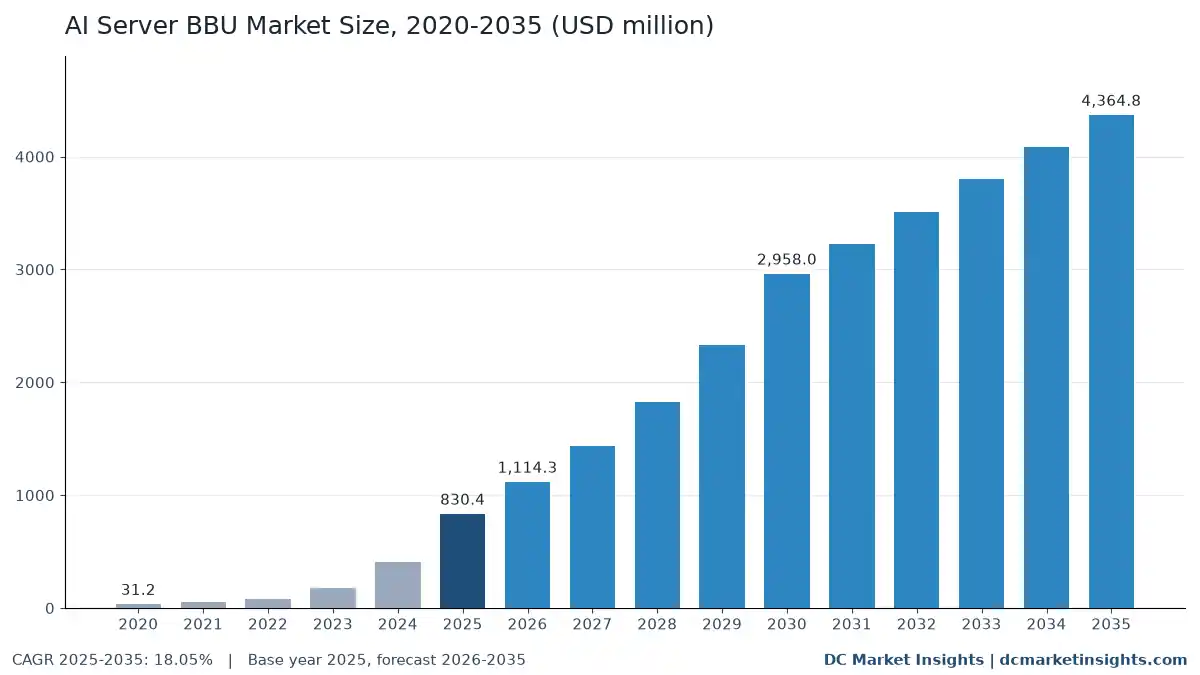
- 市場規模:2025年8億3,040万米ドル、2026年11.1億米ドル、2030年29.6億米ドル、2035年43.6億米ドル。
- 2025年~2035年のCAGR:基準シナリオで18.05%。2035年の幅は32.3億米ドル(低位、14.55%)から54.1億米ドル(高位、20.62%)です。
- 価格:2025年はバックアップ対象ラック負荷1kWあたり約400米ドル、バックアップ時間の短縮により2035年には215米ドルに低下(DC Market Insightsの推定)。
- 最大のセル化学:高レートのニッケル・マンガン・コバルト(NMC)およびニッケル・コバルト・アルミニウム(NCA)リチウムイオンセル、6億9,754万米ドル、2025年の金額の84.0%。
- 最も急成長するセル化学:ナトリウムイオンおよびチタン酸リチウムセル、年率41.22%。リン酸鉄リチウム(LFP)は2035年までに11.8億米ドルに達します。
- 800V DCラックおよびサイドカーBBU:2025年はゼロ、2035年までに12.7億米ドル、市場の29.0%。
- BBUモジュール交換は、最初の大規模AIフリートがバッテリー更新時期を迎えるため、2025年の2,400万米ドルから2035年までに17.6億米ドルに成長します。
- 主要地域:北米、2025年に4億9,326万米ドル(59.4%)。最も急成長する地域:中東・アフリカ、年率21.98%。
- 最大の国:米国、2025年に4億5,506万米ドル。最も急成長する大国:インド、年率25.80%。
- 市場リーダー:AES-KY、Lite-On Technology、Delta Electronicsの3社で2025年の金額の約70%を占めます(DC Market Insightsの推定)。
エグゼクティブサマリー:AIサーバー向けバッテリーバックアップユニットへの支出はどれほどの速さで伸びているのか?
世界のAIサーバーBBU市場規模は2020年に3,120万米ドルと評価され、2025年には8億3,040万米ドルに達し、予測期間中に18.05%のCAGRで成長して2035年には43.6億米ドルに達すると見込まれています。
| 項目 | 値 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 市場規模(2025年) | 8億3,040万米ドル |
| 市場規模(2026年) | 11.1億米ドル |
| CAGR(2025年~2035年) | 18.05% |
| 市場規模(2035年) | 43.6億米ドル |
支出は小さな基盤から2020年~2025年に年率92.76%で伸びました。新規AIラック容量は0.30GWから4.20GWに増え、ORv3ラックがMeta以外にも広がったことで、ラック内バッテリー付きで出荷される比率は20%から48%に上昇しました。DC Market Insightsのモデルでは、2035年までの成長率は二つの理由で年率18.05%に鈍化します。設計が240秒のバックアップから45~90秒に移行するため1kWあたり価格が400米ドルから215米ドルに下がること、そしてキャパシターシェルフが1秒未満の平滑化の役割を引き継ぐことです。2030年以降は、2025年~2030年に設置されたラックが新しいモジュールを必要とするため、交換需要が成長曲線を押し上げ続けます。
AIサーバーBBUとは何か、市場は何を対象とするのか?
AIサーバーBBUは2025年に8億3,040万米ドルの市場で、AIアクセラレーターを搭載したラック向けに販売されたバッテリーバックアップのみを計上しています。
AIサーバーBBU市場は、ラックレベルのバッテリーバックアップユニットを対象とします。すなわち、バッテリーモジュール、それを収めるシェルフと充電器、バッテリー管理用の電子回路であり、グラフィックス処理装置(GPU)またはカスタムAIアクセラレーターを搭載したラック向けに購入されたものを、BBUメーカーの販売価格で評価しています。
対象範囲:ORv3の48V~54V BBUモジュールおよびシェルフ、33kW設計などの高出力50Vシェルフ、パワーラックおよびサイドカー内の800V DC BBUシェルフ、BBUスロット向けに販売されるキャパシターバックアップユニット、設置済みAIラック向けの交換モジュール。
対象外:ルームレベルのUPSバッテリーおよびバッテリーキャビネット(データセンターバッテリー市場で扱います)、キャンパス規模のバッテリーエネルギー貯蔵システム(BESS)、フライホイール、系統規模の蓄電(データセンターエネルギー貯蔵市場で扱います)、電源ユニットおよびパワーシェルフ、アクセラレーターを持たない汎用サーバーラック内のBBU。
各セグメントの関係:すべての金額は、セル化学、ラック電力アーキテクチャ、導入形態(新規ラックまたは交換)、エンドユーザーの各軸に一度ずつ計上されます。地域と国はAIラックの設置場所に従い、DC Market Insightsのアクセラレーターモデルと同じ導入比率を用いています。
AIサーバーBBU市場の推定値はなぜ異なるのか?
AIサーバーBBUの推定値は範囲の線引きによって異なります。DC Market Insightsは2026年の市場を11.1億米ドルとしています。
より広い定義では、ストレージや汎用コンピュートのラックを含むすべてのOpen Rack内のBBU、BBUメーカーに販売されたリチウムイオンセルの二重計上、AIホール内のUPSバッテリーキャビネット、あるいはキャンパス規模のバッテリーエネルギー貯蔵が加わり、数倍の規模になります。DC Market Insightsは、ラックがAIアクセラレーターを搭載している場合に限り、モジュールおよびシェルフのレベルでBBU1台につき1回の販売を計上し、セルの価値はその価格に含まれます。DC Market Insightsのデータセンターバッテリー市場モデルでは、AI用と非AI用を合わせたデータセンターのラックBBU支出は2025年に約23.3億米ドルで、AIラックはラックBBU支出の約36%でした。対象となる購入者は、ハイパースケールクラウドプロバイダーからGPUクラウドプロバイダー、コロケーションのテナント、小規模なAIクラスターを持つ企業まで多岐にわたります。
| 要素 | 本推定への計上 | 理由 |
|---|---|---|
| AIラック内のBBUモジュールおよびシェルフ(48V~54V) | あり、2025年に8億3,040万米ドル | 本市場の中核製品 |
| 800V DCラックおよびサイドカーBBU | あり、2035年までに12.7億米ドル | 次世代の電力設計で同じバックアップの役割を担う |
| BBUスロット内のキャパシターバックアップユニット | あり、2025年に2,491万米ドル | 短時間のホールドアップ用にBBUの代わりに購入される |
| 非AIサーバーラック内のBBU | なし | ラックにAIアクセラレーターがない |
| ルームUPSバッテリーおよびキャンパスBESS | なし | 施設の蓄電設備であり、別のレポートで扱う |
| BBUメーカーに販売されるセル | なし(モジュール価格に含まれる) | 再度計上すると二重計上になる |
市場の推進要因:ハイパースケーラーはなぜAIラック内にバッテリーを搭載するのか?
三つの力が同時にバッテリーをラック内へ押し込むため、AIサーバーBBUへの支出は2026年に34.19%増加します。
Metaの140kW Catalinaラック、ORv3バッテリーバックアップユニットを搭載して出荷
Meta Engineering(2024年10月)によると、NVIDIA GB200システム向けのMetaのCatalina設計は最大140kWのORv3高電力ラックを採用し、ラックの構成要素としてバッテリーバックアップユニットを挙げています。MetaとDelta Electronicsが作成したOpen Rack V3仕様によると、ORv3 BBUモジュールは3kWを4分間供給し、6モジュールのシェルフは予備モジュール1基を含めて15kWを240秒以上供給します(OCP Open Rack V3 48V BBU Module Rev 1.4、2023年9月)。NVL72クラスのラック1台あたり120kWの場合、DC Market Insightsのモデルではシェルフ8台、2025年価格でラック1台あたり約48,000米ドルのBBUになります。
AES-KYの売上高が59.4%増、1顧客が売上高の37%に
AES-KYの2025年監査済み財務諸表(2026年3月)によると、同社の2025年売上高は160億台湾ドル(2024年は100.4億台湾ドル)で、リチウムイオンバッテリーモジュールが売上の99.7%を占めました。最大顧客は4億803万台湾ドル(4%)から60億台湾ドル(37%)に増え、アジアでの売上高はほぼ3倍の92.6億台湾ドルになりました。同社は2024年の年次報告書で、データセンターをバックアップ電源需要の主な成長源に挙げています。月次の開示によると、2026年1月~9月の売上高は145.7億台湾ドルで、2025年比26.27%増です。
Alphabet、Amazon、Metaがそれぞれ2026年に1,300億~2,050億米ドルの設備投資を計画
各社の決算発表によると、Alphabetは2026年7月に2026年の設備投資見通しを1,950億~2,050億米ドルに引き上げ、Amazonは約2,000億米ドルを計画し、Metaは1,300億~1,450億米ドルの見通しを示しています。2025年はそれぞれ914億米ドル、1,318億米ドル、722億米ドルでした。NVIDIAは、Blackwell Ultraの量産拡大により、2026年7月までの四半期のデータセンター売上高が117%増の890億米ドルだったと報告しています(NVIDIAの提出書類、2026年8月)。DC Market Insightsは、BBU需要をチップ売上高に直接ではなく、2026年に稼働する5.60GWのAI容量に結び付けています。
市場トレンド:AIラックのバッテリーバックアップ設計はどう変わっているのか?
三つの設計上の変化がAIサーバーBBUの金額を動かし、800V製品は2035年までに12.7億米ドルに達します。
バックアップ時間は240秒から45~90秒へ短縮
2022年のORv3シェルフ仕様は15kWで240秒以上を求めていました。Microsoft、Meta、Googleによる分散型パワーラック仕様Mt. Diabloは、2026年10月8日にOpen Compute Project(OCP)から公開され、BBUを使う場合は全負荷で45~90秒を求めています。Lite-On Technologyの最新の50Vシェルフは12kWを45秒間保持します。ホールドアップ時間の短縮により1kWあたりのエネルギーは3分の1~5分の1に減るため、DC Market Insightsは2030年までに価格を1kWあたり400米ドルから290米ドルに引き下げています。
Lite-On、Delta、Flexの800V BBUシェルフ
Lite-Onは、全出力で60秒のバックアップを持つ800Vの22kW 3Uシェルフを示しています(Lite-Onアナリスト説明会、2026年7月)。Delta Electronicsは2026年3月のNVIDIA GTCで、480kWのBBUを搭載する660kWの800Vインロー型パワーラックを披露しました。Flexは、NVIDIA Vera Rubin向けの800VDCパワーラックのオプションとしてBBUとキャパシターバックアップユニットを提供しています(Flex、2026年3月)。DC Market Insightsは、800VラックおよびサイドカーBBUを2035年の金額の29.0%とモデル化しています。
キャパシターが1秒未満の役割を担う:GB300パワーシェルフにGPUあたり65J
NVIDIAは、Lite-Onと共同で、GB300 NVL72の電源ユニット容積の一部にGPUあたり65ジュールのキャパシター蓄電を組み込み、ピーク時の系統需要を30%削減しました(NVIDIA技術ブログ、2025年7月)。また同社の800VDCホワイトペーパーは、100ミリ秒未満をキャパシター、約10秒を超える領域をバッテリーの役割としています。DC Market Insightsのモデルでは、BBUスロット内のキャパシターバックアップユニットは2025年の2,491万米ドルから2035年までに3億554万米ドルに成長します。
市場の課題と抑制要因:AIサーバーBBUへの支出を抑えるものは何か?
二つの抑制要因により、AIサーバーBBUの成長率は年率18.05%にとどまり、2020年~2025年の92.76%を大きく下回ります。
2026年から中国製の非EV用リチウムイオン電池に25%の通商法301条関税
米国通商代表部(USTR)は、2026年に中国製の電気自動車以外向けリチウムイオン電池(関税番号8507.60.0020)に対する通商法301条関税を25%に引き上げ(Federal Register 89 FR 76581、2024年9月)、2026年5月に2回目の4年ごとの見直しを開始しました。2025年に4億5,506万米ドルの市場である米国では、中国製モジュールが価格優位を失うため、BBUの生産ラインは台湾、タイ、メキシコ、米国に置かれています。Lite-Onは2026年7月、同社のBBUラインがフル稼働していると述べました(Lite-On 2026年第2四半期決算説明会、2026年7月)。
ルームUPSが依然としてAIラックの半数を獲得:2025年のラック内搭載率は48%
NVIDIA自身のGB200 NVL72ユーザーガイドは、パワーシェルフ8台を備えBBUを持たない120kWラックを説明しており、NVIDIAの800VDCホワイトペーパーはバックアップをラック内蓄電の任意の役割としています。コロケーション事業者が集中型UPSとバッテリー室を維持するため、DC Market Insightsは、ラック内BBU付きで出荷される新規AIラックkWの比率を2025年に48%、2035年でも68%にとどまるとみています。防火規制もコストを押し上げます。バッテリー火災試験方法であるUL 9540Aは2026年3月に第6版へ移行し、2027年1月1日に発効します。
市場機会:AIサーバーBBUの新たな収益はどこから生まれるのか?
2025年にはほとんど存在しなかった二つの市場が、2035年の金額に30.3億米ドルを加えます。
800V DCラックおよびサイドカーBBU:2035年までに12.7億米ドル
NVIDIAによると、200kWを超えるラックは54Vバスバーにとどまることができず、Mt. Diabloなどの800Vパワーラックは、パワーラック1台あたり800kW~1.1MWのBBUを搭載します。DC Market Insightsは、800V製品が2027年に始まり、2035年までに12.7億米ドルに達すると見込んでいます。90秒間の1.1MWパワーラックには、約27.5キロワット時(kWh)の供給エネルギーが必要です。
BBUモジュール交換:2035年までに17.6億米ドル
ORv3モジュール仕様は寿命を8年と定め、Deltaは自社シェルフを6年後に240秒と定格しています。AIラックはそれより早く更新されるため、DC Market Insightsは5年のモジュール交換サイクルをモデル化しています。2030年に追加されるBBU付きAIラック8.18GWが更新時期を迎えることから、交換は2025年の2,400万米ドルから2035年までに17.6億米ドルへ、年率53.65%で成長します。
価格分析:AIサーバーBBUの1kWあたりのコストはいくらか?
AIサーバーBBUのコストは、2025年にバックアップ対象ラック負荷1kWあたり約400米ドル、240秒の120kWラックでは約48,000米ドルでした(DC Market Insightsの推定)。
| 年 | バックアップ対象1kWあたり(米ドル) | 3kW ORv3モジュールあたり | 120kW AIラックあたり | 標準的な設計バックアップ時間 |
|---|---|---|---|---|
| 2020 | 520米ドル | 1,560米ドル | 62,400米ドル | 240秒 |
| 2025 | 400米ドル | 1,200米ドル | 48,000米ドル | 240秒 |
| 2026 | 378米ドル | 1,134米ドル | 45,360米ドル | 180秒 |
| 2030 | 290米ドル | 870米ドル | 34,800米ドル | 90秒 |
| 2035 | 215米ドル | 645米ドル | 25,800米ドル | 60秒 |
サプライヤーはBBU価格を開示しないため、公開されている価格の手がかりは限られています。2025年7月の投資家向け説明資料にあるAES-KYの2025年上半期の売上総利益率37.61%は、セルのコストを大きく上回る価格で販売されている製品であることを示しています。ORv3モジュールは18650サイズのセル66本を11直列・6並列のパックに収めており、1kWあたり約22セルです。Lite-Onは2026年4月、パワーラック全体の販売価格は1台あたり約10万~20万米ドルで、電源ユニットやBBUより上の水準だと述べました。DC Market Insightsは、データセンターバッテリー市場モデルと同じ2025年の1kWあたり400米ドルという基準値を用いており、両推定は整合しています。
AIサーバーBBUにはどの仕様、安全試験、電池関連法規が適用されるのか?
2026年に販売されるAIサーバーBBUは七つの文書によって規定されます。その出発点は、2025年に販売された48V~54Vシェルフ8億3,040万米ドルの背後にあるOCP仕様です。
- OCP Open Rack V3 BBU Shelf Rev 1.1(2022年9月)およびBBU Module Rev 1.4(2023年9月):3kWモジュール、シェルフあたり6基で5+1冗長、15kWで240秒、寿命8年。シェルフの要件リストはUL 1973、IEC 62133、IEC 62368-1、UL 9540、UL 9540Aの報告書を求めています。
- OCP Mt. Diablo Disaggregated Power Rack v1.0.0(2026年10月):パワーラック内のBBUまたはキャパシターバンクによる蓄電、100%負荷で45~90秒。
- UL 9540A第6版(2026年3月):セルから設置レベルまでの火災延焼試験で、2027年1月1日に発効。エネルギー貯蔵に関する全米防火協会(NFPA)の規格NFPA 855は、2026年版でこれを試験方法に指定しています。
- IEC 62619:2022:UPS用途を含む産業用リチウム電池およびバッテリーの安全性。ORv3モジュール仕様に追加されています。
- UN 38.3(国連試験および判定基準マニュアル、改訂第8版、修正1、2025年9月):出荷される各モジュールの輸送試験。
- EU電池規則(EU)2023/1542:2027年2月18日から、2kWhを超える産業用バッテリーにバッテリーパスポートを義務付けます。ORv3モジュール1基は約0.36kWhでこの基準を下回りますが、数十kWhの800Vサイドカーパックは該当します。
- 米国の通商法301条関税:2026年から中国製の非EV用リチウムイオン電池に25%、2026年5月から見直し中。
市場セグメンテーション:どのAIサーバーBBUタイプが最も多くの支出を占めるのか?
高レートNMCおよびNCAリチウムイオンBBUは、2025年の支出8億3,040万米ドルのうち6億9,754万米ドル、84.0%を占めました。
セル化学別
BBUは数分間、容量の15~20倍のレートで放電する必要があるため、高レート円筒形セルが市場を占めています。Molicelは、同社のSシリーズセルが6年の保持期間で1.5分超のバックアップを提供するとしています。セルメーカーが高出力円筒形ラインをBBU向けに振り向けることで、LFPは2035年までにシェアを27.0%に伸ばします。
| セル化学 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025年~2035年) |
|---|---|---|---|---|
| 高レートNMCおよびNCAリチウムイオン | 6億9,754万米ドル | 84.0% | 26億1,890万米ドル | 14.14% |
| リン酸鉄リチウム | 9,965万米ドル | 12.0% | 11億7,851万米ドル | 28.02% |
| ナトリウムイオンおよびチタン酸リチウム | 830万米ドル | 1.0% | 2億6,189万米ドル | 41.22% |
| スーパーキャパシターおよびハイブリッドキャパシターモジュール | 2,491万米ドル | 3.0% | 3億554万米ドル | 28.49% |
ラック電力アーキテクチャ別
2025年の金額はすべて48V~54Vシェルフでした。800V製品は2027年に始まり、2035年までに金額の29.0%に達します。
| ラック電力アーキテクチャ | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025年~2035年) |
|---|---|---|---|---|
| 48V~54VラックBBUシェルフ | 8億3,040万米ドル | 100.0% | 30億9,904万米ドル | 14.08% |
| 800V DCラックおよびサイドカーBBU | 0米ドル | 0.0% | 12億6,580万米ドル | 2027年から新規 |
導入形態別
新規AIラック設置は2025年の金額の97.1%を占め、交換は2035年までに40.3%に達します。
| 導入形態 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025年~2035年) |
|---|---|---|---|---|
| 新規AIラック設置 | 8億640万米ドル | 97.1% | 26億528万米ドル | 12.44% |
| BBUモジュール交換 | 2,400万米ドル | 2.9% | 17億5,956万米ドル | 53.65% |
エンドユーザー別
ハイパースケールクラウドプロバイダーは2025年の金額の68.0%を購入しました。GPUクラウドおよびネオクラウドプロバイダーは、ORv3型ラックの採用に伴い年率21.13%で成長します。
| エンドユーザー | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR(2025年~2035年) |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 5億6,467万米ドル | 68.0% | 24億8,796万米ドル | 15.99% |
| GPUクラウドおよびネオクラウドプロバイダー | 1億4,117万米ドル | 17.0% | 9億6,026万米ドル | 21.13% |
| コロケーションおよび企業のAI導入 | 8,304万米ドル | 10.0% | 6億1,108万米ドル | 22.09% |
| ソブリンおよび研究用AI施設 | 4,152万米ドル | 5.0% | 3億554万米ドル | 22.09% |
DC独自分析:AIラックのバックアップを分解する、シェルフあたり1kWhからパワーラックあたり27.5kWhまで
DC Market Insightsは、公開されている七つのBBU設計を基にこの分解分析を行い、それぞれをエネルギー、セル数、2025年の金額に換算しました。ORv3シェルフを用いる120kWのAIラックは、約8kWh、48,000米ドル分のBBUを搭載します。
| 設計 | バックアップ出力 | バックアップ時間 | 供給エネルギー | 18650クラスセル(1kWあたり22本) | 1kWあたり400米ドルでの金額 |
|---|---|---|---|---|---|
| OCP Open Rack V3 BBUモジュール(Meta仕様Rev 1.4、2023年) | 3kW | 240秒 | 0.20kWh | 66 | 1,200米ドル |
| OCP Open Rack V3 BBUシェルフ、6モジュール、5+1(Rev 1.1、2022年) | 15kW | 240秒 | 1.00kWh | 330 | 6,000米ドル |
| Delta 33kW BBUシェルフ、50V、6 x 5.5kW | 33kW | 90秒 | 0.82kWh | 726 | 13,200米ドル |
| Lite-On 12kW 2U BBUシェルフ、50V | 12kW | 45秒 | 0.15kWh | 264 | 4,800米ドル |
| Lite-On 22kW 3U BBUシェルフ、800V | 22kW | 60秒 | 0.37kWh | 484 | 8,800米ドル |
| ORv3シェルフを用いる120kW NVL72クラスラック(シェルフ8台) | 120kW | 240秒 | 8.00kWh | 2,640 | 48,000米ドル |
| Mt. Diabloパワーラック、90秒で1.1MW(OCP v1.0.0、2026年) | 1,100kW | 90秒 | 27.50kWh | 24,200 | 440,000米ドル |
この分解分析は、ラックが大型化しても1kWあたりの金額が下がる理由を示しています。240秒では1kWのバックアップに0.067kWhの供給エネルギーが必要ですが、45秒では0.0125kWhで済みます。1kWあたりのセル数が約22本にとどまるのは、サプライヤーがより高出力のセルに移行しているためにすぎず、そのため1kWあたりのコストは1kWあたりのエネルギーほど速くは下がりません。エネルギーとセルの列は、公表された出力および時間定格からDC Market Insightsが算出したもので、金額の列は800Vパワーラックを含むすべての設計に2025年のモデル価格を用いています。
地域別分析:AIサーバーBBUはどこに設置されているのか?
北米が2025年の金額の59.4%にあたる4億9,326万米ドルで首位となり、中東・アフリカが年率21.98%で最も急成長しています。
北米
北米は2025年の4億9,326万米ドルから2035年までに24億米ドルへ、年率17.15%で成長します。Meta、Microsoft、GoogleがORv3およびMt. Diabloの仕様を作成し、Amazon1社だけで2026年に約2,000億米ドルの設備投資を計画しています。
アジア太平洋
アジア太平洋は2億428万米ドルから11.2億米ドルへ、年率18.52%で成長します。同地域は供給拠点でもあります。AES-KYのアジアでの売上高は2024年の32.5億台湾ドルから2025年には92.6億台湾ドルに増え、Panasonicはデータセンター関連売上高が2026年3月期の3,220億円から2027年3月期には5,500億円に増えると見込んでいます(Panasonic、2026年5月)。
欧州
欧州は7,640万米ドルから4億3,648万米ドルへ、年率19.04%で成長します。2027年2月18日から、EU電池規則によりすべてのバッテリーにQRコード、2kWhを超えるパックにはパスポートが加わります。
中東・アフリカ
中東・アフリカは4,069万米ドルから2億9,681万米ドルへ、年率21.98%と最も速いペースで成長します。サウジアラビア(22.47%)とUAE(22.41%)が新しいAIキャンパスを稼働させるためです。
中南米
中南米は、ブラジル、メキシコ、チリのAIクラスターにより、1,578万米ドルから1億1,349万米ドルへ、年率21.81%で成長します。
AIサーバーBBUへの支出が最も多い国はどこか?
米国は2025年にAIサーバーBBUに4億5,506万米ドルを支出し、市場の54.8%を占めました。インドは年率25.80%で最も急成長する大国です。
| 順位 | 国 | 地域 | 2025年(米ドル) | 2035年(米ドル) | CAGR(2025年~2035年) |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 4億5,506万米ドル | 21億9,988万米ドル | 17.07% |
| 2 | 中国 | アジア太平洋 | 9,217万米ドル | 3億9,284万米ドル | 15.60% |
| 3 | カナダ | 北米 | 3,820万米ドル | 2億78万米ドル | 18.05% |
| 4 | 日本 | アジア太平洋 | 2,906万米ドル | 1億4,840万米ドル | 17.71% |
| 5 | 韓国 | アジア太平洋 | 1,910万米ドル | 1億912万米ドル | 19.04% |
| 6 | 英国 | 欧州 | 1,910万米ドル | 1億39万米ドル | 18.05% |
| 7 | インド | アジア太平洋 | 1,495万米ドル | 1億4,840万米ドル | 25.80% |
| 8 | サウジアラビア | 中東・アフリカ | 1,495万米ドル | 1億1,349万米ドル | 22.47% |
| 9 | ドイツ | 欧州 | 1,495万米ドル | 8,293万米ドル | 18.69% |
| 10 | アラブ首長国連邦 | 中東・アフリカ | 1,329万米ドル | 1億39万米ドル | 22.41% |
| 11 | オーストラリア | アジア太平洋 | 1,246万米ドル | 6,984万米ドル | 18.81% |
| 12 | フランス | 欧州 | 1,080万米ドル | 6,547万米ドル | 19.75% |
中国は2025年に9,217万米ドルで2位ですが、輸出規制により最新のアクセラレーターラックへのアクセスが制限されるため、成長率は年率15.60%と緩やかです。
予測シナリオ:2035年までにAIサーバーBBU市場はどこまで拡大し得るか?
2035年のAIサーバーBBU市場は、基準値43.6億米ドルを中心に32.3億米ドルから54.1億米ドルの範囲となります。
| シナリオ | 2035年(米ドル) | CAGR(2025年~2035年) | 前提 |
|---|---|---|---|
| 低位 | 32億2,998万米ドル | 14.55% | ラック内搭載率が50%前後にとどまり、30秒未満のホールドアップではキャパシターユニットがバッテリーに取って代わる |
| 基準 | 43億6,484万米ドル | 18.05% | 搭載率が68%に上昇、2035年に1kWあたり215米ドル、5年での交換 |
| 高位 | 54億1,240万米ドル | 20.62% | 800Vパワーラックでバッテリーバックアップが標準となり、ディーゼル削減プログラムによりホールドアップ時間が延びる |
AIサーバーBBUの主要メーカーはどこか?
AES-KY、Lite-On Technology、Delta Electronicsの3社は、2025年の8億3,040万米ドルの市場の約70%を占めました(AES-KYの報告売上高とLite-Onが示したBBU比率に基づくDC Market Insightsの推定)。
- Advanced Energy Solution Holding(AES-KY)
- Lite-On Technology
- Delta Electronics
- Dynapack International Technology
- Simplo Technology
- Panasonic Energy
- LG Energy Solution
- Samsung SDI
- E-One Moli Energy(Molicel)
- Flex
- Infineon Technologies
- Murata Manufacturing
- EVE Energy
AES-KYの2025年売上高160億台湾ドル(1米ドル=32台湾ドルで約5億3万米ドル)はほぼすべてリチウムイオンバッテリーモジュールで、DC Market Insightsはそのうち約3億3,000万米ドル、市場の約40%をAIラック用BBUに帰属させています。Lite-Onは、2026年にクラウド部門が約70%成長する中で、BBUが同部門の20%近くになると述べました。Deltaは、6年後に24kWを240秒間供給する33kW 50V BBUシェルフに加え、20kWで15秒の定格を持つスーパーキャパシター式パワーキャパシタンスシェルフを販売しています。モジュールにはセルメーカーが供給しています。LG Energy Solutionは2026年下半期にBBU向け高出力タブレス2170セルの本格生産を計画し、Samsung SDIは2026年第2四半期決算でAIデータセンター向けのBBUとUPSバッテリーを業績の要因に挙げました。Infineon Technologiesは、3kWの電源ボードで構成する12kW BBUのリファレンスデザインを公開しています。
AIサーバーBBUをめぐって最近何が変わったのか?
2026年3月以降の日付付きの七つの出来事は、2026年に11.1億米ドル規模の市場で、より高出力かつ800VのBBUへの移行を示しています。
- 2026年10月、OCPは全負荷で45~90秒のBBUホールドアップを定めたMt. Diablo Disaggregated Power Rack Specification v1.0.0を公開しました(出典:Open Compute Project)。
- 2026年10月、Microsoftは任意のエネルギー貯蔵を備えたMt. Diabloサイドカーと、ディーゼル依存を減らすバックアップに向けたオープンな要件を説明しました(出典:Microsoft Azure)。
- 2026年7月、Lite-Onは2026年にBBUがクラウド部門の20%近くになり、新規クラウド顧客2社の出荷は主にBBUだと述べました(出典:Lite-On Technology)。
- 2026年7月、LG Energy Solutionは2026年下半期にBBU向け高出力タブレス2170セルの本格生産を開始することを決めました(出典:LG Energy Solution)。
- 2026年5月、Panasonicはデータセンター関連の売上高計画を2027年3月期に5,500億円、2029年3月期に9,500億円へ引き上げました(出典:Panasonic Holdings)。
- 2026年3月、Delta ElectronicsはNVIDIA GTCで、480kWのBBUを搭載する660kWの800Vインロー型パワーラックを披露しました(出典:Delta Electronics)。
- 2026年3月、ULはUL 9540Aの第6版を公表し、2027年1月1日に発効します(出典:UL Standards and Engagement)。
主なポイント
2026年に11.1億米ドルの市場を起点に、AIサーバーBBUに関する最も重要な四つの知見を示します。
- 2026年の市場規模:11.1億米ドル、34.19%増。BBU付きAIラック容量が2.02GWから2.84GWに増えるためです。
- 800V DCラックおよびサイドカーBBUは、200kWを超えるラックが54Vバスバーから離れるため、2035年までに12.7億米ドルに達します。
- BBUモジュール交換は、2025年~2030年のAIフリートがバッテリー更新時期を迎えるため、2035年までに17.6億米ドルに達します。
- 1kWあたりの価格は、バックアップ時間が240秒から45~90秒に短縮されるため、2035年までに46%下がり215米ドルになります。
調査手法:DC Market InsightsはAIサーバーBBU市場をどのように推計したのか?
DC Market Insightsは、AIサーバーBBUの2025年の市場規模をボトムアップで8億3,040万米ドルと推計しました。
計算の内訳:2025年の世界の新規IT容量12.0GW x AI比率35% = AIラック4.20GW。x ラック内BBU付き出荷48% = 2.02GW。x 1kWあたり400米ドル = 8億640万米ドル。これに2020年に設置されたBBU付きAIラック0.06GWの2025年価格での交換分2,400万米ドルを加え、合計8億3,040万米ドルです。容量、AI比率、価格の入力値は、データセンターバッテリー市場やAIサーバー市場を含む他のDC Market Insightsモデルと同じです。BBUの隣に置かれるパワーシェルフはデータセンター電源ユニット市場で扱っています。
三つの上限・下限チェックはいずれも成り立ちます。第一の上限:8億3,040万米ドルは、NVIDIAの2026会計年度のデータセンター売上高1,937億米ドルの0.43%です。第二の上限:DC Market Insightsのデータセンターバッテリー市場モデルにおけるラックBBU支出全体23.3億米ドルの36%であり、新規容量に占めるAI比率35%とAIラックでのより高い搭載率と整合します。下限:AES-KYの2025年のバッテリーモジュール売上高159.5億台湾ドル(約4億9,800万米ドル)は大半がデータセンターのバックアップ用であり、Lite-On、Delta、Dynapackを加えると、市場は約6億米ドルを下回ることはありません。手法の詳細は調査手法のページに掲載しています。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要な市場統計、2025年、2026年、2030年および2035年
- 02エグゼクティブサマリー
- 2.1市場の概況、2025年、2026年および2035年
- 2.2市場規模チャート、2020年~2035年
- 03市場範囲
- 3.1対象範囲
- 3.2対象外
- 3.3各セグメントの関係
- 04市場推定値が異なる理由
- 4.1範囲表:本推定の対象と対象外
- 05市場の推進要因
- 5.1Metaの140kW Catalinaラック、ORv3バッテリーバックアップユニットを搭載して出荷
- 5.2AES-KYの売上高が59.4%増、1顧客が売上高の37%に
- 5.3Alphabet、Amazon、Metaがそれぞれ2026年に1,300億~2,050億米ドルの設備投資を計画
- 06市場トレンド
- 6.1バックアップ時間は240秒から45~90秒へ短縮
- 6.2Lite-On、Delta、Flexの800V BBUシェルフ
- 6.3キャパシターが1秒未満の役割を担う:GB300パワーシェルフにGPUあたり65J
- 07市場の課題と抑制要因
- 7.12026年から中国製の非EV用リチウムイオン電池に25%の通商法301条関税
- 7.2ルームUPSが依然としてAIラックの半数を獲得:2025年のラック内搭載率は48%
- 08市場機会
- 8.1800V DCラックおよびサイドカーBBU:2035年までに12.7億米ドル
- 8.2BBUモジュール交換:2035年までに17.6億米ドル
- 09価格分析
- 9.1BBUの1kWあたり価格、2020年~2035年
- 9.2公開されている価格の手がかり
- 10規格と規制
- 10.1OCP Open Rack V3 BBUシェルフおよびモジュール仕様
- 10.2OCP Mt. Diablo Disaggregated Power Rack v1.0.0
- 10.3UL 9540A第6版およびNFPA 855
- 10.4IEC 62619:2022
- 10.5UN 38.3
- 10.6EU電池規則(EU)2023/1542
- 10.7米国の通商法301条関税
- 11市場セグメンテーション
- 11.1セル化学別
- 11.2高レートNMCおよびNCAリチウムイオン
- 11.3リン酸鉄リチウム
- 11.4ナトリウムイオンおよびチタン酸リチウム
- 11.5スーパーキャパシターおよびハイブリッドキャパシターモジュール
- 11.6ラック電力アーキテクチャ別
- 11.748V~54VラックBBUシェルフ
- 11.8800V DCラックおよびサイドカーBBU
- 11.9導入形態別
- 11.10新規AIラック設置
- 11.11BBUモジュール交換
- 11.12エンドユーザー別
- 11.13ハイパースケールクラウドプロバイダー
- 11.14GPUクラウドおよびネオクラウドプロバイダー
- 11.15コロケーションおよび企業のAI導入
- 11.16ソブリンおよび研究用AI施設
- 12Dc独自分析:aiラックのバックアップ分解
- 12.1OCP Open Rack V3 BBUモジュール(Meta仕様Rev 1.4、2023年)
- 12.2OCP Open Rack V3 BBUシェルフ、6モジュール、5+1(Rev 1.1、2022年)
- 12.3Delta 33kW BBUシェルフ、50V、6 x 5.5kW
- 12.4Lite-On 12kW 2U BBUシェルフ、50V
- 12.5Lite-On 22kW 3U BBUシェルフ、800V
- 12.6ORv3シェルフを用いる120kW NVL72クラスラック(シェルフ8台)
- 12.7Mt. Diabloパワーラック、90秒で1.1MW(OCP v1.0.0、2026年)
- 13地域別分析
- 13.1北米
- 13.2アジア太平洋
- 13.3欧州
- 13.4中東・アフリカ
- 13.5中南米
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3カナダ
- 14.4日本
- 14.5韓国
- 14.6英国
- 14.7インド
- 14.8サウジアラビア
- 14.9ドイツ
- 14.10アラブ首長国連邦
- 14.11オーストラリア
- 14.12フランス
- 15予測シナリオ、2035年
- 15.1低位シナリオ
- 15.2基準シナリオ
- 15.3高位シナリオ
- 16競合分析
- 16.1Advanced Energy Solution Holding(AES-KY)
- 16.2Lite-On Technology
- 16.3Delta Electronics
- 16.4Dynapack International Technology
- 16.5Simplo Technology
- 16.6Panasonic Energy
- 16.7LG Energy Solution
- 16.8Samsung SDI
- 16.9E-One Moli Energy(Molicel)
- 16.10Flex
- 16.11Infineon Technologies
- 16.12Murata Manufacturing
- 16.13EVE Energy
- 17最近の動向
- 17.1OCP Mt. Diablo仕様、2026年10月
- 17.2Microsoft Mt. Diabloサイドカー蓄電、2026年10月
- 17.3Lite-Onのクラウド部門に占めるBBU比率、2026年7月
- 17.4LG Energy SolutionのBBU向け高出力2170セル、2026年7月
- 17.5Panasonicのデータセンター売上高計画、2026年5月
- 17.6DeltaのBBU搭載800Vインロー型パワーラック、2026年3月
- 17.7UL 9540A第6版、2026年3月
- 18主なポイント
- 18.12026年の市場規模
- 18.22035年までの800V DCラックおよびサイドカーBBU
- 18.32035年までのBBUモジュール交換
- 18.42035年までの1kWあたり価格
- 19調査手法
- 19.1モデルの入力値
- 19.2上限・下限チェック
- 図 1AIサーバーBBU市場規模、2020年~2035年(百万米ドル)
- 表 1市場の概況、2025年、2026年および2035年
- 表 2範囲表:本推定の対象と対象外
- 表 3BBUの1kWあたり価格、2020年~2035年
- 表 4セル化学別市場、2025年および2035年
- 表 5ラック電力アーキテクチャ別市場、2025年および2035年
- 表 6導入形態別市場、2025年および2035年
- 表 7エンドユーザー別市場、2025年および2035年
- 表 8AIラックのバックアップ分解
- 表 9上位12か国、2025年および2035年
- 表 102035年予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推定によると、2026年は11.1億米ドルで、2025年の8億3,040万米ドルから34.19%増加しています。市場は2035年までに43.6億米ドルに達すると予測され、2025年からのCAGRは18.05%です。
2020年から2025年の年率92.76%の後、2025年から2035年は年率18.05%で成長します。バックアップ時間の短縮により、1kWあたり価格が400米ドルから215米ドルに下がるためです。
バッテリーバックアップユニットは、AIラック内のシェルフに収められ、停電時にラック負荷を支えるリチウムイオンモジュールです。OCP Open Rack V3モジュールは66本のセルで3kWを4分間供給します。
2025年はラック負荷1kWあたり約400米ドル、240秒の120kW NVL72クラスラックでは約48,000米ドルで(DC Market Insightsの推定)、2035年までに1kWあたり215米ドルに下がります。
2022年のORv3シェルフは15kWで240秒以上稼働します。2026年10月のMt. Diablo仕様は全負荷で45~90秒を求めており、Lite-Onの12kWシェルフは45秒間保持します。
800V DCラックおよびサイドカーBBUで、200kWを超えるラックが54Vバスバーから移行するため、2025年のゼロから2035年までに12.7億米ドルに成長します。セル化学では、ナトリウムイオンおよびチタン酸リチウムが年率41.22%で成長します。
NVIDIAは1秒未満の平滑化のため、GB300 NVL72のパワーシェルフにGPUあたり65ジュールのキャパシター蓄電を組み込み、バッテリーバックアップは任意としています。DC Market Insightsは、2025年の新規AIラックkWに占めるラック内BBU搭載率を48%としています。
北米で、設置ベースで2025年の金額の59.4%にあたる4億9,326万米ドルです。中東・アフリカは年率21.98%で最も急成長し、インドは年率25.80%で最も急成長する大国です。
AES-KY、Lite-On Technology、Delta Electronicsの3社で2025年の金額の約70%を占めます(DC Market Insightsの推定)。AES-KYの2025年売上高は59.4%増の160億台湾ドルで、ほぼすべてがリチウムイオンバッテリーモジュールです。
2026年の11.1億米ドルは、DC Market InsightsによるAIラック内のBBUのみの金額です。非AIラック内のBBU、二重計上されたセル、ルームUPSバッテリー、キャンパス規模の蓄電を加える推定値は、より大きくなります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。