
データセンター用バッテリー市場 規模・シェア・2035年までの予測
市場の概要
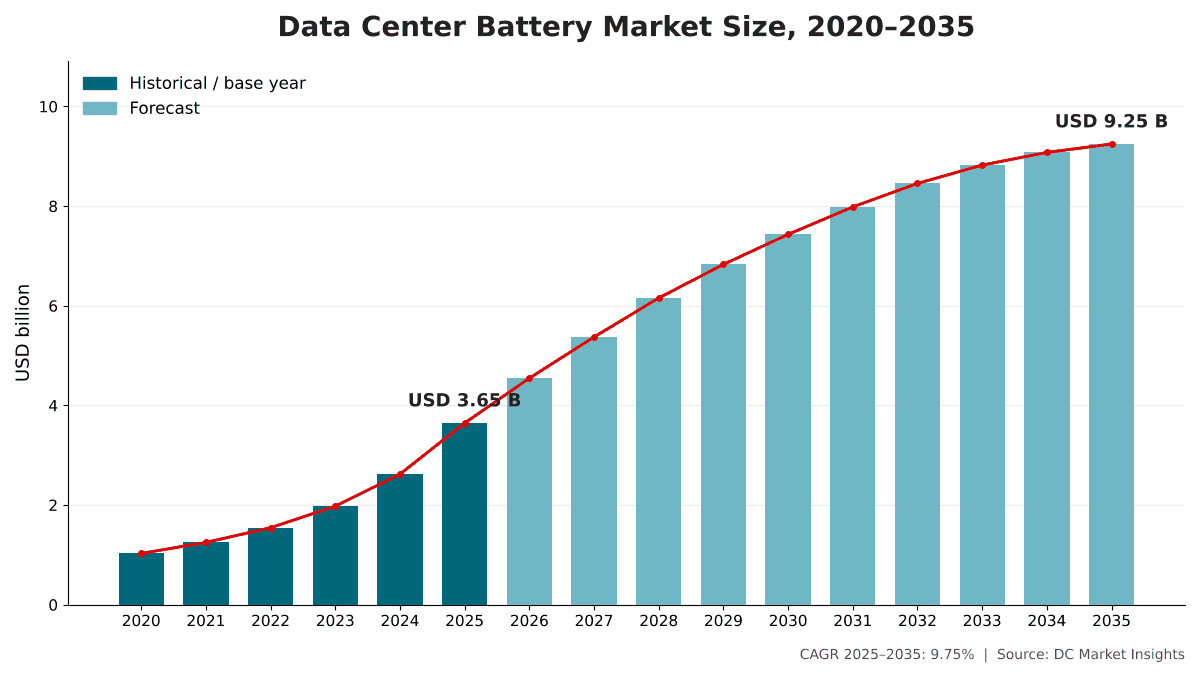
データセンター用バッテリー市場の規模は2025年にUSD 3,650.0百万で、年平均成長率(CAGR)9.75%で拡大し、2035年までにUSD 9,250.0百万に達すると予測されています。 North Americaが市場の44.6%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月10日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09化学組成別市場
- 10用途別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 12掲載企業
地域別インサイト
- North America44.6%
- Asia Pacific27.8%
- Europe18.1%
- Middle East and Africa5.1%
- Latin America4.4%
掲載企業
- Panasonic Energy
- Samsung SDI
- LG Energy Solution
- EnerSys
- Vertiv
- Eaton
- Dynapack
- ZincFive
- Lite-On
- AcBel
- Delta Electronics
- Peak Energy
詳細分析
データセンター用バッテリー市場は、停電時に発電機が起動するまで、または負荷が安全に停止するまでの間、データセンターのIT機器の稼働を維持する電気化学バッテリーを対象としています。具体的には、集中型無停電電源装置(UPS)システム向けのバッテリーストリングおよびキャビネット、エッジおよび分散型UPSユニット向けのバッテリー、ならびにサーバーラックに搭載されるバッテリーバックアップユニット(BBU)モジュールです。DC Market Insightsは、世界のデータセンター用バッテリー市場を2025年に36.5億米ドルと評価し、2035年までに92.5億米ドルに達すると予測しています(CAGR 9.75%)。2025年の市場規模は容量から積み上げて算出しています。約10.5 GWの新規IT容量のうち42%(約4.41 GW)には1kW当たり約400米ドルのラックBBUモジュールが搭載され(17.6億米ドル)、残りの6.09 GWには加重平均で1kWh当たり416米ドルのUPSバッテリー約1.52 GWhが搭載されます(6.34億米ドル)。さらに、約66.7 GWの設置ベース全体でのバッテリー交換が12.5億米ドルを上乗せします。リン酸鉄リチウム(LFP)は年率19.17%で最も急成長しているセグメントであり、その理由はUPSキャビネットメーカーや新しいBBU設計が、より安全で長寿命なこの化学組成へ移行しているためです。また、中東・アフリカは年率12.55%で最も急成長している地域であり、DC Market Insightsは湾岸地域の新しいAIキャンパスが小さな基盤から容量を拡大すると見込んでいます。
エグゼクティブサマリー
世界のデータセンター用バッテリー市場規模は、2020年に10.3億米ドルと評価され、2025年に36.5億米ドルに達し、予測期間中にCAGR 9.75%で成長して2035年までに92.5億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター用バッテリー市場規模(2025年) | 36.5億米ドル |
| データセンター用バッテリー市場、CAGR | 9.75% |
| データセンター用バッテリー市場規模(2035年) | 92.5億米ドル |
DC Market Insightsの推計では、市場は2020年から2025年にかけて年率28.79%で成長し、2025年単年でも2024年比39.1%増加しました。この伸びの大部分はラックBBUによるものです。ハイパースケールおよびAI事業者がバックアップ電力をバッテリールームからラック内へ移し、DC Market InsightsのモデルではラックBBUを搭載する新規IT容量の割合が2020年の12%から2025年には42%へ上昇しました。
2025年から2035年にかけて成長率は年率9.75%へ鈍化します。バッテリー価格が下落を続ける一方で、設置済みのリチウムイオンストリングは置き換え対象の鉛蓄電池ストリングよりも長寿命であるためです。モデルでは、ラックBBUモジュールの価格は2025年の1kW当たり400米ドルから2035年には1kW当たり215米ドルへ低下し、新規IT容量は年間10.5 GWから23.6 GWへ増加します。また、BBU搭載容量が110 GWを超える設置ベースでのBBUモジュール交換が、2033年以降最大の需要源となります。
市場範囲:データセンター用バッテリー市場は何を対象としているか?
DC Market Insightsは、データセンター用バッテリー市場を2025年に36.5億米ドルと評価しています。本市場は、データセンターのバックアップ電源向けに販売されるバッテリーハードウェアを対象とし、初回販売時点の名目米ドルで評価しています。基準年は2025年、予測期間は2035年までです。
対象範囲。集中型UPSシステム向けのバッテリーセル、モジュール、ストリングおよびキャビネットとそのバッテリー管理システム(BMS)、単相UPS、列単位UPSおよびエッジUPSユニット向けのバッテリー、ならびに各モジュールに内蔵される充電器と放電器を含むラックBBUモジュールです。対象とする化学組成は、リチウムイオン(LFPおよびニッケルマンガンコバルト(NMC)タイプ)、制御弁式鉛蓄電池(VRLA)、ニッケル亜鉛、ナトリウムイオンです。設置済みシステム向けの交換用バッテリーも含まれます。
対象外。整流器、インバーター、静止型スイッチなどのUPSパワーエレクトロニクス、BBUシェルフ、電源ユニットおよびラック電源シェルフ、フライホイールおよびスーパーキャパシター、系統サービスや負荷平準化に用いられるキャンパス規模のバッテリーエネルギー貯蔵システム(BESS)、発電機、ならびに設置工事費です。キャンパスBESS、フライホイールおよびスーパーキャパシターはデータセンター用エネルギー貯蔵市場レポートで、UPSエレクトロニクスはデータセンター用UPS市場レポートで扱っています。
セグメント間の関係。用途別区分(ラックBBU、集中型UPSバッテリーおよびエッジUPSバッテリー)と導入形態別区分(新規建設および交換)が、モデルの積み上げ層です。化学組成別、データセンタータイプ別および地域別の区分は、同じ合計値を別の切り口で分割したものです。
市場の推進要因:データセンター用バッテリー市場を牽引するものは何か?
DC Market Insightsのモデルで2025年に23.3億米ドル規模となるラックレベルのバッテリーバックアップユニット(BBU)は、データセンター用バッテリー市場における3つの成長要因のうち最大のものです。残りの2つは、データセンターの電力需要の増加と、UPSバッテリールームにおける鉛蓄電池からリチウムイオンへの移行です。
バックアップのラック内移行により、ラックBBUモジュールは23.3億米ドルに到達
Open Compute Project(OCP)のOpen Rack Version 3(V3)BBU仕様は、各BBUモジュールに3 kWの放電器を搭載し、バッテリーパックが3 kWを少なくとも4分間供給することを求めており、この高い放電率に適したものとしてリチウムイオンを挙げています(出典:OCP Open Rack V3 BBU仕様)。DC Market Insightsは、2025年に新規IT容量の42%がラックBBUを搭載し、この割合が2030年に55%、2035年に60%へ上昇すると推計しており、ラックBBUが2025年の市場価値の64.0%を占めるとしています。サプライヤーは生産能力を増強しています。台湾のパックメーカーであるDynapackは、AIデータセンター向けのBBU供給が2026年に60億~70億新台湾ドル(NT$)に達する可能性があるとし、8 kWおよび12 kWのBBUの量産が第4四半期に始まると見込んでいます。また、Panasonic Energyは、2027年3月期中に高電圧直流(HVDC)給電向けに設計されたBBUの量産を開始する計画です。
データセンターの電力使用量は2030年までに約945 TWhへ倍増
国際エネルギー機関(IEA)は、データセンターが2024年に約415テラワット時(TWh)の電力を使用したと推計し、ベースケースでは2030年までに消費量が約945 TWhへ倍増すると予測しています(出典:IEA Energy and AI)。BloombergNEFは、831サイトで23.1 GWのデータセンター容量が建設中であり、そのうち15.9 GWが米国にあると集計しました。DC Market Insightsは、新規IT容量が2025年の10.5 GWから2030年に19.5 GW、2035年に23.6 GWへ増加し、設置ベースが2025年の約66.7 GWから2035年には約239.8 GWへ拡大するとモデル化しています。新たなIT負荷のほぼすべてのメガワットにバックアップ電力が必要であり、その大部分はラック内またはUPSルーム内のバッテリーによって賄われます。
UPSバッテリールームでリチウムイオンが鉛蓄電池を置き換え
Vertivによると、リチウムイオンUPSバッテリーの寿命は8~10年以上とVRLAユニットの2~3倍であり、より小型かつ軽量です。DC Market Insightsは、2025年に新規集中型UPSバッテリー容量の55%をリチウムイオンが占め、この割合が2030年に74%、2035年に84%へ上昇すると推計しています。UPSメーカーは現在、高密度ホール向けのサイズのリチウムキャビネットを販売しています。VertivのEnergyCoreリチウムバッテリーキャビネットは幅600 mmで、寿命末期で5分間のランタイムに最適化されており、Underwriters Laboratories(UL)1973規格の認証を取得し、UL 9540Aに基づく試験を受けています(出典:Vertivのニュースリリース)。また、Eatonは最長12年間の性能が保証されたEaton Samsung Gen 3リチウムイオンバッテリーシステムを販売しています。
市場トレンド:データセンター用バッテリーはどのように変化しているか?
DC Market Insightsの推計によると、リチウムイオンは2025年の市場価値の82.5%を占めています。注目すべき変化は3つあります。LFPがNMCとの差を縮めていること、AIラックの高密度化に伴いBBUの定格出力が上昇していること、そして非リチウム系化学組成が安全性を武器にニッチ市場を獲得していることです。
事業者がより安全なセルを選ぶ中、LFPは年率19.17%で成長
DC Market Insightsのモデルでは、LFPバッテリーは2025年に6.51億米ドル、2035年までに37.6億米ドルとなり、市場価値に占める割合は17.9%から40.7%へ上昇します。NMCおよびその他のリチウムイオンタイプは依然としてデータセンター用バッテリー市場をリードしており、DC Market InsightsはこれをBBUモジュールにおける高出力円筒形セルの使用によるものとしています。Samsung SDIは、BBUからの需要拡大に対応するため高出力円筒形バッテリーの生産能力を拡大するとしています。同社のバッテリー事業の売上高は、UPSシステムおよびBBU向けの高出力バッテリーの販売増加と、欧州における電動工具および電気自動車向けの販売増加によって押し上げられました(出典:Samsung SDI決算発表、2026年7月)。
BBUの定格はモジュール当たり3 kWから12 kWへ上昇
OCP Open Rack V3モジュールの定格は3 kWですが、Dynapackは2026年第4四半期に8 kWおよび12 kWのBBUの量産を計画しています。また、Panasonic Energyは中期計画で高出力BBUを新製品として挙げ、次世代データセンタープラットフォームの一つとしてBBU内蔵シェルフを挙げています。DC Market Insightsは、より高定格のモジュールが固定費をより多くのキロワットに分散させることで、BBUモジュール価格が2025年の1kW当たり400米ドルから2030年には1kW当たり295米ドルへ低下するとモデル化しています。
ニッケル亜鉛とナトリウムイオンが安全性のニッチを獲得
3,000万米ドルのシリーズF資金調達を実施したZincFiveは、同社のニッケル亜鉛バッテリーバックアップキャビネットがデータセンター業界全体で約2 GW導入済みまたは契約済みであるとしています(出典:insideHPCのニュース記事)。2026年7月、Samsung SDIはAIデータセンターのUPS用途向けナトリウムイオンバッテリーの開発を進めていると発表しました。モデルでは、ニッケル亜鉛とナトリウムイオンの合計は2025年に2,172万米ドル、2035年までに1.12億米ドルとなり、CAGRは17.81%です。
市場の課題:データセンター用バッテリー市場の成長を妨げるものは何か?
2025年9月、韓国でリチウムイオンバッテリー1件の火災により647の政府システムが停止しました。火災リスクと鉛蓄電池の長い交換サイクルが2つの主な制約要因です。
バッテリールーム火災で647システムが停止
2025年9月、大田にある韓国の国家情報資源管理院(NIRS)のデータセンターで火災が発生し、384個のバッテリーが焼失し、647のシステムが停止しました(出典:Korea Timesのニュース記事)。UPSシステム、リチウムイオンバッテリーおよびサーバーはすべて同じ部屋に設置されていました。DC Market Insightsは、この種の事故により、事業者が独立したバッテリールーム、耐火キャビネット、LFPまたは非リチウム系の化学組成へと向かい、短期的にはkWh当たりのコストが上昇すると見込んでいます。
設置ベースに残る鉛蓄電池
DC Market Insightsの推計では、コロケーションおよびエンタープライズのサイトが既存のストリングを同種のもので交換するため、VRLAバッテリーは2025年時点でも6.17億米ドル、市場価値の16.9%を占めています。EnerSysは2026年1月、北米で高放電率のデータセンターUPS用途向けにDataSafe HX530TおよびHX600T鉛蓄電池を発売しました(出典:Batteries Internationalのニュース記事)。また、米国地質調査所(USGS)によると、2025年の米国における鉛の見掛け消費量の推定67%を鉛蓄電池が占めました。DC Market Insightsは、VRLAの市場価値が年率5.18%で減少し、2035年には3.62億米ドルになるとモデル化しており、これにより古いホールでのリチウムイオンへの移行は緩やかになります。
市場機会:新たな収益源はどこにあるか?
DC Market Insightsのモデルでは、交換およびレトロフィット需要が2025年の12.5億米ドルから2035年には53.8億米ドルへ増加し、データセンター用バッテリー市場で最大の新たな収益源となります。画像処理装置(GPU)およびネオクラウド事業者は、年率14.00%で最も急成長している購入者グループです。
2035年までに交換が需要の58.2%に
DC Market Insightsのモデルでは、ラックBBUモジュールは約5年ごとに交換され、リチウムイオンUPSストリングの10年に比べて短い周期です。BBU搭載容量が2025年の約11.4 GWから2035年には約110.1 GWへ拡大するにつれ、交換およびレトロフィット支出は年率15.73%で成長し、市場価値に占める割合は34.2%から58.2%へ上昇します。交換契約では、UPSのアップグレード時にVRLAストリングをリチウムイオンキャビネットへ切り替えることも行われます。
GPUおよびネオクラウド事業者の支出は2035年までに19.4億米ドルに
モデルでは、GPUクラウド専業事業者は2025年にデータセンター用バッテリーに5.24億米ドルを支出し、2035年には19.4億米ドルへ増加します。これらの事業者のラックは当初からBBU設計を採用しています。LG Energy Solutionは、UPSとBBUがデータセンターにとって重要な部品になったとし、これらの製品ラインアップを強化する計画です(出典:LG Energy Solution決算発表、2026年7月)。
価格:データセンター用バッテリーのコストはどのくらいか?
2025年のラックBBUモジュールのコストは、バックアップ対象のIT負荷1kW当たり約400米ドルです。リチウムイオンUPSバッテリーキャビネットは1kWh当たり約520米ドル、VRLAストリングは1kWh当たり約280米ドルです。これらは、設置工事費を除いたデータセンター用バッテリー市場のハードウェアに関するDC Market Insightsの推計値です。
| バッテリー価格(米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| リチウムイオンUPSバッテリーシステム、1kWh当たり | 700 | 520 | 430 | 360 |
| VRLA UPSバッテリーストリング、1kWh当たり | 300 | 280 | 270 | 260 |
| ニッケル亜鉛UPSバッテリーキャビネット、1kWh当たり | 620 | 500 | 420 | 350 |
| ラックBBUモジュール、バックアップ対象IT負荷1kW当たり | 420 | 400 | 295 | 215 |
セル価格が下限を決めます。BloombergNEFによると、リチウムイオンパックの平均価格は2025年に8%下落して過去最低の1kWh当たり108米ドルとなり、定置用蓄電パックは1kWh当たり70米ドルまで低下しました。UPSおよびBBU用バッテリーは、数分間の高出力放電を前提に設計され、耐火キャビネットと独自のBMSを備えているため、kWh当たりのコストは数倍になります。鉛蓄電池については、USGSの報告によると、北米の鉛価格は2025年の最初の10か月間の平均が1ポンド当たり106セント(2024年は108.8セント)であり、これによりVRLA価格は横ばいに保たれています。
規格と規制:データセンター用バッテリーを形作るルールは何か?
現在2026年版となっているNFPA 855は、データセンター用バッテリー市場の製品を形作る4つのルール群の一つです。その他は、UL 9540およびUL 9540A安全規格、IEC 62619リチウムセル規格、ならびにOCPのラック仕様です。
NFPA 855(2026年版)。米国防火協会(NFPA)の定置型エネルギー貯蔵システムの設置に関する規格は、バッテリーシステムを含む定置型エネルギー貯蔵システムの設置要件を定めています。
UL 9540およびUL 9540A。エネルギー貯蔵システムおよび機器の規格であるUL 9540は、電気的、電気化学的、機械的およびその他の貯蔵技術を対象としています。UL 9540Aは、バッテリーエネルギー貯蔵システムにおける熱暴走による火災伝播を評価するための試験方法であり、VertivはEnergyCoreキャビネットについてこれを挙げています。
IEC 62619:2022。国際電気標準会議(IEC)のこの規格は、定置用途を含む産業用途で使用される二次リチウムセルおよびバッテリーの安全な運用に関する要件と試験を規定しています。
OCP Open Rack V3 BBU。Open Compute Projectのこの仕様は、少なくとも4分間放電しなければならない3 kWのBBUモジュールを定めており、これによりモジュール当たりの最小バックアップエネルギーが決まります。
市場セグメンテーション:データセンター用バッテリー市場をリードするセグメントはどれか?
DC Market Insightsの推計では、NMCおよびその他のリチウムイオンタイプが2025年の市場価値の64.6%を占めてリードしています。用途別ではラックBBUが64.0%でトップ、購入者別ではハイパースケールデータセンターが51.7%でトップです。LFPは年率19.17%で最も急成長しているセグメントであり(NMCは7.83%)、その理由はUPSキャビネットメーカーや新しいBBU設計がLFPの長寿命と低い火災リスクを好むためです。
化学組成別:NMCおよびその他のリチウムイオンが64.6%でリード
| 化学組成 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| NMCおよびその他のリチウムイオン | 23.6 | 64.6% | 50.1 | 7.83% |
| リン酸鉄リチウム(LFP) | 6.5 | 17.9% | 37.6 | 19.17% |
| 鉛蓄電池(VRLA) | 6.2 | 16.9% | 3.6 | -5.18% |
| ニッケル亜鉛およびナトリウムイオン | 0.2 | 0.6% | 1.1 | 17.81% |
2035年までに、LFPの市場価値シェアは17.9%から40.7%へ上昇し、VRLAは16.9%から3.9%へ低下します。
用途別:ラックBBUが64.0%でリード
| 用途 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ラックレベルのバッテリーバックアップユニット(BBU) | 23.3 | 64.0% | 72.3 | 11.99% |
| 集中型UPSバッテリー | 11.6 | 31.7% | 17.3 | 4.13% |
| エッジおよび分散型UPSバッテリー | 1.6 | 4.3% | 2.8 | 5.99% |
集中型UPSバッテリーの成長率が年率4.13%にとどまるのは、リチウムイオンストリングが置き換え対象のVRLAストリングよりも長寿命であり、メガワット当たりの交換購入数が少なくなるためです。
データセンタータイプ別:ハイパースケールデータセンターが51.7%でリード
| データセンタータイプ | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 18.9 | 51.7% | 49.4 | 10.11% |
| コロケーションデータセンター | 7.1 | 19.4% | 15.9 | 8.44% |
| GPUおよびネオクラウドプロバイダー | 5.2 | 14.4% | 19.4 | 14.00% |
| エンタープライズデータセンター | 4.2 | 11.5% | 5.5 | 2.74% |
| エッジデータセンター | 1.1 | 3.0% | 2.3 | 7.41% |
DC Market Insightsのモデルでは、ハイパースケール事業者がラックBBUモジュールの大部分を購入し、コロケーションプロバイダーが集中型UPSバッテリーの最大シェアを購入します。一方、ワークロードがクラウドおよびコロケーションサイトへ移行するため、エンタープライズデータセンターの成長は最も緩やかです。
導入形態別:新規建設が65.8%でリード
新規建設は2025年の市場価値のうち24.0億米ドルを占め、2035年までに38.7億米ドルに達します(CAGR 4.90%)。交換およびレトロフィット需要は2025年に12.5億米ドルで、年率15.73%とより速く成長し、ベースケースでは2032年に新規建設を上回ります。
DC独自分析:化学組成×用途別バッテリーマトリクス
2025年に20.5億米ドルとなるNMCタイプのラックBBUは、マトリクスの中で単独最大のセルであり、データセンター用バッテリー市場の56.3%を占めます。このマトリクスは、45の入力値から構築されたDC Market Insightsのモデルです。内訳は、16の年次IT容量コホート(2020年~2035年)、5つの価格曲線、4つの化学組成およびBBU採用曲線、3つの交換サイクル、10の購入者ウェイト、2つのLFPシェア曲線、5つの地域別区分です。
| 2025年、億米ドル | 集中型UPS | エッジおよび分散型UPS | ラックBBU | 合計 |
|---|---|---|---|---|
| NMCおよびその他のリチウムイオン | 2.7 | 0.4 | 20.5 | 23.6 |
| リン酸鉄リチウム(LFP) | 3.3 | 0.4 | 2.8 | 6.5 |
| 鉛蓄電池(VRLA) | 5.4 | 0.7 | 0.0 | 6.2 |
| ニッケル亜鉛およびナトリウムイオン | 0.2 | 0.0 | 0.0 | 0.2 |
| 合計 | 11.6 | 1.6 | 23.3 | 36.5 |
集中型UPSルーム内では依然としてVRLAが最大の化学組成であり、5.43億米ドル、同用途の46.9%を占めています。一方、ラックBBUはほぼ全量がリチウムイオンで、その88%がNMCタイプです。したがって、化学組成をめぐる競争はUPSルームで展開され、LFPキャビネットとニッケル亜鉛キャビネットが鉛蓄電池ストリングの置き換えを競っています。端数処理のため、合計が一致しない場合があります。
主要な入力値は、新規IT容量(2025年に10.5 GW)、そのうちラックBBUが占める割合(42%)、および5年のBBU交換サイクルです。前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:データセンター用バッテリー市場をリードする地域はどこか?
DC Market Insightsの推計によると、北米が2025年の市場価値の44.6%を占めてリードしています。中東・アフリカは年率12.55%で最も急成長している地域であり、DC Market Insightsはサウジアラビアとアラブ首長国連邦の新しいAIキャンパスが小さな基盤から容量を拡大すると見込んでいます。
北米が44.6%のシェアでリード
DC Market Insightsの推計では、北米の事業者は2025年にデータセンター用バッテリーに16.3億米ドルを支出し、同地域は2035年に38.2億米ドルに達すると予測されています(CAGR 8.93%)。BloombergNEFによると、世界で建設中の23.1 GWのデータセンター容量のうち15.9 GWが米国にあります。
アジア太平洋は27.8%のシェア
アジア太平洋は2025年に10.1億米ドル、2035年までに28.4億米ドル規模となります(CAGR 10.84%)。同地域には、本レポートで取り上げる複数のサプライヤーも拠点を置いています。日本のPanasonic Energy、韓国のSamsung SDIとLG Energy Solution、そして台湾のDynapack、Lite-On、AcBelです。
欧州は18.1%のシェア
欧州は2025年に6.60億米ドル、2035年までに14.9億米ドル規模となります(CAGR 8.52%)。DC Market Insightsは、フランクフルト、アムステルダム、ダブリンなどコロケーション中心の市場では、北米よりも集中型UPSバッテリーのシェアが高い状態が続くと見込んでいます。
中東・アフリカは5.1%のシェア
中東・アフリカは2025年に1.86億米ドル、2035年までに6.06億米ドル規模となり、年率12.55%で最も急成長しています。新しいキャンパスは当初からラックBBUを前提に設計されています。
中南米は4.4%のシェア
中南米は2025年に1.60億米ドル、2035年までに4.85億米ドル規模となります(CAGR 11.69%)。DC Market Insightsは、電力網が脆弱であるため、北米よりも長いバッテリーランタイムを想定しています。
国別分析:データセンター用バッテリーへの支出が最も多い国はどこか?
米国が2025年に14.4億米ドルでトップです。これは世界全体の市場価値の39.5%に相当し、中国が3.65億米ドル(10.0%)、カナダが1.69億米ドル(4.6%)で続きます。上位12か国で2025年の支出の79.5%を占めます。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 14.4 | 39.5% | 33.1 | 8.68% |
| 2 | 中国 | アジア太平洋 | 3.6 | 10.0% | 9.8 | 10.44% |
| 3 | カナダ | 北米 | 1.7 | 4.6% | 4.5 | 10.33% |
| 4 | 英国 | 欧州 | 1.4 | 3.9% | 3.0 | 7.92% |
| 5 | 日本 | アジア太平洋 | 1.4 | 3.8% | 3.6 | 10.14% |
| 6 | ドイツ | 欧州 | 1.4 | 3.7% | 3.1 | 8.72% |
| 7 | インド | アジア太平洋 | 1.0 | 2.8% | 4.8 | 16.74% |
| 8 | 韓国 | アジア太平洋 | 1.0 | 2.6% | 2.8 | 11.14% |
| 9 | オーストラリア | アジア太平洋 | 0.9 | 2.4% | 2.7 | 11.94% |
| 10 | フランス | 欧州 | 0.8 | 2.3% | 2.0 | 9.02% |
| 11 | ブラジル | 中南米 | 0.7 | 2.0% | 2.4 | 12.29% |
| 12 | オランダ | 欧州 | 0.7 | 1.9% | 1.5 | 8.02% |
インドは年率16.74%で、大規模な国別市場の中で最も急成長しています。ハイパースケールおよびコロケーション事業者が小さな基盤から新たな容量を追加しているためです。国別の数値は、DC Market Insightsが地域別合計を、各国の設置済みおよび新規データセンター容量の推定シェアで加重配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンター用バッテリー市場のベースケースは、2035年までに92.5億米ドルに達します。低シナリオと高シナリオでは、77.1億米ドルから105.6億米ドルの範囲となります。
| シナリオ | 2026年以降の前提条件 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | 容量追加がベースより15%少ない、BBUモジュールの交換が6年ごと | 77.1 | 7.78% |
| ベース | 容量追加が年間23.6 GWへ増加、ラックBBUが新規容量の60%に到達 | 92.5 | 9.75% |
| 高 | 容量追加がベースより10%多い、モジュール定格の上昇に伴いBBU価格の下落が緩やか | 105.6 | 11.22% |
低ケースは、AI設備投資の停滞とリチウムイオンモジュールの耐用年数の長期化を反映しています。高ケースは、より高定格のBBUモジュールがkW当たりの価格を維持し、Panasonic Energyなどのサプライヤー目標が完全に達成されることを想定しています。
競合インサイト:データセンター用バッテリー市場をリードするのは誰か?
- Panasonic Energy
- Samsung SDI
- LG Energy Solution
- EnerSys
- Vertiv
- Eaton
- Dynapack
- ZincFive
- Lite-On
- AcBel
- Delta Electronics
- Peak Energy
DC Market Insightsの推計では、リチウムイオンセルおよびパックの3大サプライヤーであるPanasonic Energy、Samsung SDI、LG Energy Solutionが合わせて2025年の市場価値の約55%を占めています。NMCタイプの円筒形セルがラックBBUで主流となっているためです。Panasonic Energyは、2029年3月期にデータセンター向け蓄電システムの売上高を約1兆円とすることを目標としており、これは2026年度の約3倍の水準です。この目標は同社のデータセンター向け蓄電事業全体を対象としています。EnerSysは2026年度の純売上高が過去最高の37.5億米ドルとなったと報告し、データセンター事業の好調が価格とミックスの改善をもたらしたと述べ、新たなリチウムデータセンターソリューションを顧客のコミッショニング段階へ進めています(出典:EnerSysの米国証券取引委員会への提出書類)。2026年第2四半期の純売上高が32.7億米ドルのVertivとEatonは、自社のUPSプラットフォームとともにリチウムイオンバッテリーキャビネットを販売しています。ZincFiveはデータセンター向けのニッケル亜鉛バッテリーバックアップキャビネットを製造しています。台湾では、DynapackがBBUパックを製造し、Lite-OnはAIサーバー用電源とBBUの需要が旺盛であると報告し、AcBelはBBUを開発しており、Delta Electronicsは2026年第2四半期の売上高が過去最高の1,832.6億新台湾ドル(NT$)となったと報告しました。Peak Energyはナトリウムイオンバッテリーを製造しており、Energy Vaultは自社のAIデータセンター向け蓄電ソリューションのために、その初期引き取り量1.5 GWhを確保しました。
最近の動向
- 2025年12月、ZincFiveは、AIデータセンター向けニッケル亜鉛バッテリーバックアップの事業拡大のため、3,000万米ドルのシリーズF資金調達を完了しました(出典:insideHPCのニュース記事)。
- 2026年1月、EnerSysは北米で高放電率のデータセンターUPS用途向けにDataSafe HX530TおよびHX600T鉛蓄電池を発売しました(出典:Batteries Internationalのニュース記事)。
- 2026年2月、Energy Vaultは自社のAIデータセンター向け蓄電ソリューションのために、Peak Energyの米国製ナトリウムイオンバッテリーの初期引き取り量1.5 GWhを確保しました(出典:ESS Newsの記事)。
- 2026年6月、Panasonic Energyは2029年3月期のデータセンター向け蓄電システムの売上高目標を約1兆円に設定しました(出典:パナソニック ホールディングスの投資家向けプレゼンテーション)。
- 2026年7月、Samsung SDIは拡大するBBU需要に対応するため、高出力円筒形バッテリーの生産能力を拡大すると発表しました(出典:Samsung SDI決算発表)。
- 2026年7月、Dynapackは、AIデータセンター向けのBBU供給が2026年に60億~70億新台湾ドル(NT$)に達する可能性があると述べました(出典:Taipei Timesのニュース記事)。
当社は、データセンター用バッテリー市場の取引、製品発売、生産能力に関する発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:データセンター用バッテリー市場モデルの構築方法
DC Market Insightsは、16の年次IT容量コホート(2020年~2035年)からボトムアップで本市場を構築しました。2024年末時点の約57 GWのIT容量の設置ベースは、電力使用効率(PUE)1.4、平均稼働率60%を仮定した場合、2024年のデータセンター電力使用量を約415 TWhとするIEAの推計と整合しており、設置ベースの1.5%が毎年退役します。各年の新規容量は、kW単位で価格設定されるラックBBU(2020年に12%、2025年に42%、2035年に60%)と、MW当たり0.25 MWhの集中型UPSバッテリーに分けられ、後者は化学組成別に分割され、リチウムイオン、VRLA、ニッケル亜鉛およびナトリウムイオンそれぞれのコスト曲線で価格設定されます。交換支出は設置ベースに対して加算され、VRLAストリングは5年ごと、リチウムイオンおよびニッケル亜鉛のUPSストリングは10年ごと、BBUモジュールは5年ごとに交換されます。合計値は4つの化学組成、3つの用途、5つのデータセンタータイプ、2つの導入形態、5つの地域に分割され、いずれの区分も市場合計と一致します。結果は3つの境界値と照合しました。上限は、DC Market Insightsのデータセンター用エネルギー貯蔵市場モデルであり、そのUPSおよびラックBBU層(2025年に40.7億米ドル、BBU充電器、フライホイールおよびスーパーキャパシターを含む)はこのバッテリーのみの市場価値を上回る必要があります。下限は、名前の挙がったサプライヤーの活動であり、Dynapackの2026年のBBU供給額60億~70億新台湾ドル(NT$)と、ZincFiveの約2 GWのキャビネットは、いずれもモデル値の範囲内に十分収まっています。さらに、BloombergNEFのリチウムイオンパック平均価格1kWh当たり108米ドルとの価格比較も行い、これは完成品UPSバッテリーシステムのモデル値である1kWh当たり520米ドルを大きく下回っています。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象製品と対象外製品
- 1.3通貨、価格設定および基準年
- 1.4主要なステークホルダー
- 02調査方法
- 2.1ボトムアップ容量コホートモデル
- 2.2価格曲線と交換サイクル
- 2.3境界値チェック
- 2.4データソースと前提条件
- 03エグゼクティブサマリー
- 3.1市場概況、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1リチウムイオンUPSバッテリーシステムの1kWh当たり価格
- 5.2VRLA UPSバッテリーストリングの1kWh当たり価格
- 5.3ニッケル亜鉛UPSバッテリーキャビネットの1kWh当たり価格
- 5.4ラックBBUモジュールの1kW当たり価格
- 5.5セルおよびパック価格のベンチマーク
- 06規格と規制
- 6.1NFPA 855
- 6.2UL 9540およびUL 9540A
- 6.3IEC 62619
- 6.4OCP Open Rack V3 BBU仕様
- 07サプライチェーン分析
- 7.1セルメーカー
- 7.2パックおよびBBUモジュールメーカー
- 7.3UPSおよびバッテリーキャビネットベンダー
- 7.4リサイクルと使用済み処理
- 08市場規模と予測
- 8.1市場規模、2020年~2035年
- 8.2前年比成長率
- 8.3新規建設と交換の比較
- 09化学組成別市場
- 9.1NMCおよびその他のリチウムイオン
- 9.2リン酸鉄リチウム(LFP)
- 9.3鉛蓄電池(VRLA)
- 9.4ニッケル亜鉛およびナトリウムイオン
- 10用途別市場
- 10.1ラックレベルのバッテリーバックアップユニット(BBU)
- 10.2集中型UPSバッテリー
- 10.3エッジおよび分散型UPSバッテリー
- 11データセンタータイプ別市場
- 11.1ハイパースケールデータセンター
- 11.2コロケーションデータセンター
- 11.3GPUおよびネオクラウドプロバイダー
- 11.4エンタープライズデータセンター
- 11.5エッジデータセンター
- 12導入形態別市場
- 12.1新規建設
- 12.2交換およびレトロフィット
- 13Dc独自分析:化学組成×用途別バッテリーマトリクス
- 13.1化学組成別・用途別の市場価値、2025年
- 13.2モデルの入力値
- 14地域別市場
- 14.1北米(米国、カナダ)
- 14.2アジア太平洋(中国、日本、インド、韓国、オーストラリア)
- 14.3欧州(英国、ドイツ、フランス、オランダ)
- 14.4中東・アフリカ
- 14.5中南米(ブラジル)
- 15国別分析
- 15.1上位12か国、2025年および2035年
- 15.2最も急成長している国
- 16地域別クロスセクション
- 16.1地域別シェアと成長率、2025年および2035年
- 16.2各地域内の国別シェア、2025年
- 17予測シナリオ
- 17.1低シナリオ
- 17.2ベースシナリオ
- 17.3高シナリオ
- 18競合環境
- 18.1サプライヤーの集中度
- 18.2化学組成別の競合ポジショニング
- 18.3最近の動向
- 19企業プロファイル
- 19.1Panasonic Energy
- 19.2Samsung SDI
- 19.3LG Energy Solution
- 19.4EnerSys
- 19.5Vertiv
- 19.6Eaton
- 19.7Dynapack
- 19.8ZincFive
- 19.9Lite-On
- 19.10AcBel
- 19.11Delta Electronics
- 19.12Peak Energy
- 20アナリストによる提言
- 20.1データセンター事業者向け
- 20.2バッテリーおよびBBUサプライヤー向け
- 20.3投資家向け
- 図 1データセンター用バッテリー市場規模、2020年~2035年
- 図 2化学組成別市場シェア、2025年および2035年
- 図 3用途別市場シェア、2025年および2035年
- 図 4データセンタータイプ別市場シェア、2025年および2035年
- 図 5地域別市場シェア、2025年
- 図 6新規IT容量に占めるラックBBUの割合、2020年~2035年
- 図 7新規建設と交換の比較、2025年および2035年
- 図 8予測シナリオ、2035年
- 表 1レポート属性
- 表 2バッテリー価格、2020年、2025年、2030年および2035年
- 表 3化学組成別市場、2025年および2035年
- 表 4用途別市場、2025年および2035年
- 表 5データセンタータイプ別市場、2025年および2035年
- 表 6導入形態別市場、2025年および2035年
- 表 7化学組成×用途別マトリクス、2025年
- 表 8地域別市場、2025年および2035年
- 表 9上位12か国、2025年および2035年
- 表 10予測シナリオ、2035年
- 表 11規格と規制
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に36.5億米ドル、2035年までに92.5億米ドルへ増加します。DC Market Insightsは、2020年の市場規模を10.3億米ドルと推計しています。
2025年から2035年にかけて年率9.75%です。2020年から2025年にかけては、ラックBBUの採用拡大に伴い年率28.79%とより速いペースで成長しました(DC Market Insightsの推計)。
ラックレベルのバッテリーバックアップユニットで、2025年の市場価値の23.3億米ドル、64.0%を占め、31.7%の集中型UPSバッテリーを上回っています(DC Market Insightsの推計)。
NMCおよびその他のリチウムイオンタイプで、2025年の市場価値の64.6%を占めています。LFPは年率19.17%で最も急成長しているセグメントであり、VRLA鉛蓄電池は年率5.18%で減少しています(DC Market Insightsの推計)。
DC Market Insightsの推計によると、2025年にはラックBBUモジュールが1kW当たり約400米ドル、リチウムイオンUPSバッテリーシステムが1kWh当たり520米ドル、VRLAが1kWh当たり280米ドルです。
北米で、2025年の市場価値の16.3億米ドル、44.6%を占めています。中東・アフリカは年率12.55%で最も急成長しています(DC Market Insightsの推計)。
Panasonic Energy、Samsung SDI、LG Energy Solutionの3社で2025年の市場価値の約55%を占めています(DC Market Insightsの推計)。EnerSys、Vertiv、Eaton、Dynapack、ZincFive、Lite-On、AcBel、Delta Electronics、Peak Energyも競合しています。
米国で14.4億米ドル、2025年の支出の39.5%を占め、中国が3.65億米ドルで続きます。大規模な国別市場の中では、インドが年率16.74%で最も急成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。