
Mercato dei transceiver ottici per data center AI: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
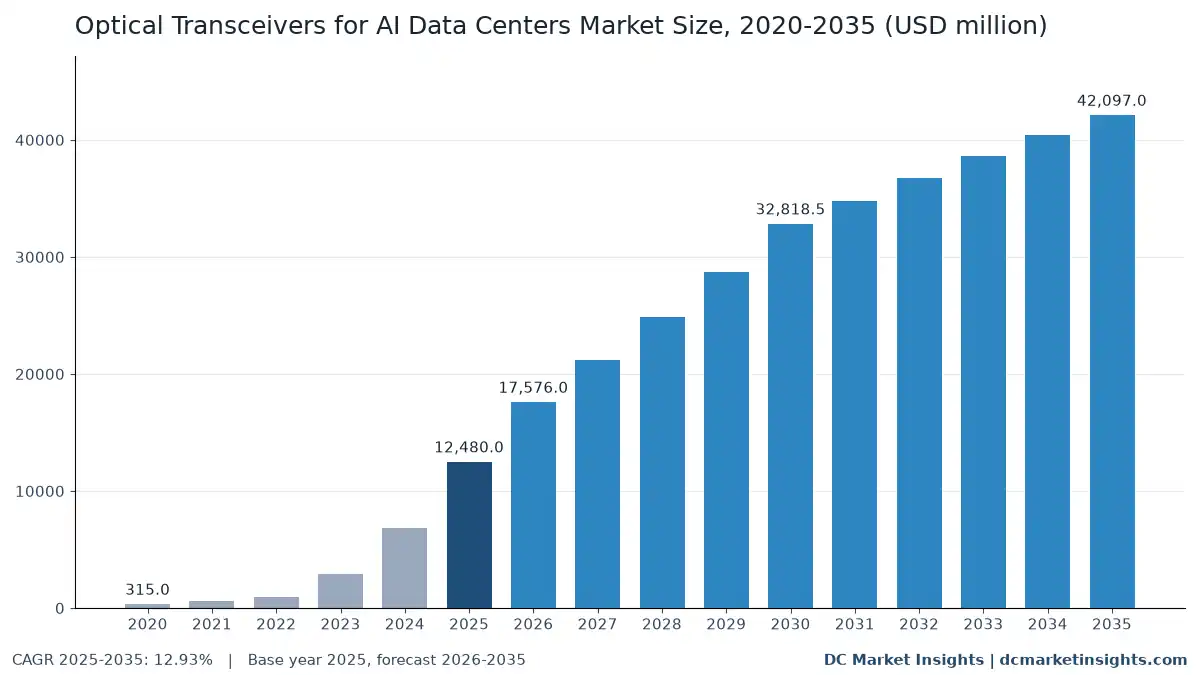
Nel 2025 il valore del Mercato dei transceiver ottici per data center AI era pari a USD 12.48 miliardi; si prevede che raggiunga USD 42.10 miliardi entro il 2035, con un CAGR del 12.93%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 22 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato sono diverse
- 05Driver di mercato
- 06Tendenze di mercato
- 07Sfide e vincoli del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e regole commerciali
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato dei transceiver ottici per data center AI vale USD 17,58 miliardi nel 2026 e si prevede che raggiunga USD 42,10 miliardi entro il 2035, rispetto a USD 12,48 miliardi nel 2025, con un CAGR del 12,93% dal 2025 al 2035 (stima DC Market Insights). La spesa dipende da un solo rapporto: quanti moduli ottici servono a un cluster AI per ogni unità di elaborazione grafica (GPU) o acceleratore personalizzato, perché ogni GPU in un fabric scale-out ha la propria porta di rete da 800 gigabit al secondo (800G) e ogni livello di switch superiore aggiunge altri collegamenti. I ricavi networking di NVIDIA, che comprendono le soluzioni in cavo con moduli ottici, sono cresciuti del 142% a USD 31,38 miliardi nell’esercizio 2026 (NVIDIA Form 10-K, febbraio 2026), e Zhongji Innolight ha venduto 21,09 milioni di moduli ottici nel 2025, il 44,55% in più rispetto al 2024, con il 90,58% delle vendite fuori dalla Cina (relazione annuale 2025 di Zhongji Innolight, marzo 2026). DC Market Insights costruisce il dato 2025 a partire da 8,0 milioni di acceleratori AI spediti, 3,0 moduli ottici per acceleratore e un prezzo medio di USD 520 per modulo. I motori di ottica co-packaged (CPO) sono la tecnologia più rapida, al 47,55% annuo, e il Medio Oriente e Africa è la regione più dinamica, al 16,69%, mentre Arabia Saudita ed Emirati Arabi Uniti (EAU) riempiono nuovi campus AI.
Statistiche chiave: quanto vale il Mercato dei transceiver ottici per data center AI nel 2026?
DC Market Insights valuta il Mercato dei transceiver ottici per data center AI a USD 17,58 miliardi nel 2026, il 40,83% in più rispetto al 2025, perché le spedizioni di moduli verso i cluster AI salgono da 24,0 milioni a 33,8 milioni in un solo anno.
- Dimensione del mercato 2025: USD 12,48 miliardi; 2026: USD 17,58 miliardi; 2030: USD 32,82 miliardi; 2035: USD 42,10 miliardi.
- CAGR 2025-2035: 12,93% nello scenario base; l’intervallo al 2035 va da USD 31,15 miliardi (basso, 9,58%) a USD 52,20 miliardi (alto, 15,38%).
- Volume: 24,0 milioni di moduli ottici sono entrati nei cluster AI nel 2025, e saliranno a 94,6 milioni entro il 2035 (stima DC Market Insights).
- Velocità di trasmissione principale: moduli 800G, USD 8,61 miliardi, pari al 69,0% del valore 2025.
- Velocità di trasmissione più rapida: moduli 1.6T, al 26,56% annuo fino a USD 21,05 miliardi entro il 2035; 3.2T e oltre parte nel 2028 e raggiunge USD 15,58 miliardi.
- Tecnologia più rapida: motori di ottica co-packaged, al 47,55% annuo fino a USD 12,21 miliardi entro il 2035.
- Regione leader: Nord America, USD 7,41 miliardi, pari al 59,4% del valore 2025; regione più rapida: Medio Oriente e Africa, al 16,69%.
- Paese più grande: Stati Uniti, USD 6,84 miliardi nel 2025; l’India è il grande Paese più rapido, al 20,34% annuo.
- Leader di mercato: Zhongji Innolight ed Eoptolink detengono insieme circa il 59% del valore 2025 (stima DC Market Insights).
Sintesi: quanto cresce la spesa in ottica per i cluster AI?
Il Mercato globale dei transceiver ottici per data center AI valeva USD 315,00 milioni nel 2020, ha raggiunto USD 12,48 miliardi nel 2025 e si prevede che raggiunga USD 42,10 miliardi entro il 2035, con un CAGR del 12,93% nel periodo di previsione.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 12,48 miliardi |
| Dimensione del mercato 2026 | USD 17,58 miliardi |
| CAGR 2025-2035 | 12,93% |
| Dimensione del mercato 2035 | USD 42,10 miliardi |
La crescita è stata del 108,73% annuo dal 2020 al 2025, quando i cluster AI sono passati da porte 100G e 200G a 400G e 800G e le spedizioni di acceleratori sono salite da 0,7 milioni a 8,0 milioni. Dal 2025 il ritmo rallenta al 12,93% perché il prezzo per modulo scende da USD 520 a USD 445 entro il 2035, mentre i moduli per acceleratore salgono da 3,0 a 4,3. L’ottica rappresenta circa il 3,2% degli USD 390,19 miliardi che DC Market Insights attribuisce all’AI Data Center Market nel 2025.
Che cosa conta come transceiver ottico per data center AI?
Il mercato comprende USD 12,48 miliardi di spesa 2025 in collegamenti ottici all’interno e tra i cluster AI: transceiver pluggable, cavi ottici attivi e motori ottici co-packaged che trasportano il traffico di GPU e acceleratori.
Incluso
Sono inclusi i moduli pluggable 400G, 800G, 1.6T e 3.2T nei form factor OSFP e QSFP-DD con processore di segnale digitale (DSP); l’ottica pluggable lineare (LPO) e l’ottica a ricezione lineare (LRO) senza DSP completo; i cavi ottici attivi (AOC); i motori di ottica co-packaged e le sorgenti laser esterne montati con i chip degli switch; e i moduli coerenti 800G-ZR che collegano gli edifici AI di uno stesso campus o di un’area metropolitana (scale-across). Il valore è calcolato al prezzo di vendita del produttore del modulo nell’anno in cui il cluster viene costruito.
Escluso
Sono esclusi i moduli per le reti front-end cloud generiche al di fuori dei cluster AI, l’ottica per telecomunicazioni e 5G, la fibra passiva e i connettori (conteggiati nel Data Center Fiber Optic Cabling Connectivity Market), i cavi in rame ad attacco diretto, gli switch e le schede di interfaccia di rete in sé, e i chip fotonici venduti ai produttori di moduli (conteggiati nel Silicon Photonics Market).
Come si combinano i segmenti
Ogni USD del totale di USD 12,48 miliardi compare una sola volta in ciascuna delle quattro ripartizioni: velocità di trasmissione, tecnologia ottica, livello di rete e utente finale. Regioni e Paesi seguono il luogo in cui il cluster AI è installato, non quello in cui il modulo è prodotto.
Perché le stime del Mercato dei transceiver ottici per data center AI sono diverse?
USD 17,58 miliardi nel 2026 è il valore DC Market Insights della sola ottica all’interno dei cluster AI; le stime con lo stesso nome che contano ogni transceiver da data center, o aggiungono l’ottica per telecomunicazioni, possono essere quasi il doppio.
DC Market Insights valuta l’Optical Transceiver Market a USD 23,96 miliardi nel 2025, quindi la quota dei cluster AI è il 52,1% di tutta la spesa in transceiver ottici. Le definizioni più ampie aggiungono le reti front-end cloud delle sale non AI, il fronthaul 5G delle telecomunicazioni, i moduli coerenti metro e a lunga distanza, l’ottica dei campus aziendali e, in alcuni casi, componenti ottici, chip laser e fibra passiva. DC Market Insights conta moduli e motori ottici solo dove collegano acceleratori AI, il loro storage e i loro collegamenti di campus, e include i motori di ottica co-packaged che un conteggio dei soli moduli esclude. Gli acquirenti nel perimetro comprendono i fornitori cloud hyperscale, gli operatori GPU cloud e neocloud, i clienti di colocation e le imprese con cluster AI privati, e le strutture AI sovrane o di ricerca.
| Elemento | In questa stima | Perché |
|---|---|---|
| Moduli 800G e 1.6T nei fabric back-end AI | Sì, USD 8,99 miliardi nel 2025 | Spesa principale per GPU |
| Ottica front-end e storage dei cluster AI | Sì, USD 2,50 miliardi nel 2025 | Costruita e acquistata con il cluster |
| Motori di ottica co-packaged | Sì, USD 249,60 milioni nel 2025 | Sostituiscono i pluggable lato switch |
| Ottica per telecomunicazioni, 5G e lunga distanza | No | Non è domanda dei data center AI |
| Fibra passiva, connettori e cavi in rame | No | Conteggiati nei report sul cablaggio |
Driver di mercato: perché i cluster AI acquistano così tanti moduli ottici?
Tre eventi datati spiegano l’aumento del 40,83% nel 2026: un fornitore di GPU le cui vendite networking sono più che raddoppiate, un cluster hyperscale costruito con milioni di componenti ottici e budget di investimento 2026 aumentati di nuovo a ottobre.
Ricavi networking di NVIDIA in crescita del 142% a USD 31,38 miliardi nell’esercizio 2026
NVIDIA ha riportato ricavi networking di USD 31,38 miliardi per l’anno chiuso a gennaio 2026, contro USD 12,99 miliardi un anno prima, e il suo Form 10-K include in questa attività le soluzioni in cavo, compresi i moduli ottici (NVIDIA Form 10-K, febbraio 2026). Il ritmo è proseguito: il networking Data Center ha raggiunto USD 14,8 miliardi nel trimestre chiuso ad aprile 2026, in crescita del 199% (commento del CFO di NVIDIA, maggio 2026). Ogni rack GB200 e GB300 venduto in un fabric scale-out richiede un modulo 800G per GPU all’interfaccia di rete e, nell’analisi DC Market Insights riportata più avanti, da 1,5 a 2,75 moduli in più lato switch.
Il cluster Prometheus di Meta funziona con “milioni di componenti ottici”
Nell’ottobre 2026 Meta ha descritto il suo supercluster Prometheus a New Albany, in Ohio, come centinaia di migliaia di GPU in crescita verso circa 1 milione, collegate da 800G scale-out per GPU, pluggable 2x400G FR4 all’interno degli edifici e ottica coerente 800G-ZR per collegamenti oltre circa 10 chilometri (km) (Engineering at Meta, ottobre 2026). Con 3,0 moduli per GPU, 1 milione di GPU richiederebbe circa 3,0 milioni di moduli, per un valore di circa USD 1,56 miliardi ai prezzi 2025 (stima DC Market Insights).
Alphabet, Amazon e Meta stanziano USD 135-200 miliardi ciascuna per gli investimenti 2026
Alphabet ha alzato la guidance sugli investimenti 2026 a USD 180-190 miliardi (Alphabet, giugno 2026), Amazon prevede circa USD 200 miliardi (Amazon, febbraio 2026) e Meta ha ristretto la sua forchetta a USD 135-145 miliardi il 21 ottobre 2026 (Meta Platforms, ottobre 2026). L’Agenzia internazionale dell’energia (IEA) ha stimato gli investimenti delle grandi aziende tecnologiche oltre USD 400 miliardi nel 2025, con un ulteriore aumento di circa il 75% nel 2026 (IEA Key Questions on Energy and AI, aprile 2026); l’ottica dei cluster AI equivale a circa il 3,1% del dato 2025.
Tendenze di mercato: come sta cambiando l’ottica per data center AI?
La generazione 1.6T, i moduli lineari a basso consumo e l’ottica montata sugli switch spostano USD 36,62 miliardi del valore 2035 verso porte più veloci di 800G.
I moduli 1.6T DR8 vengono spediti in volume prima che IEEE 802.3dj sia definitivo
Zhongji Innolight afferma di essere stata la prima a spedire moduli 1.6T DR8 OSFP224 con 8x200G linee ottiche (relazione semestrale di Zhongji Innolight, agosto 2026), e Lumentum ha riferito che la crescita dei suoi moduli cloud deriva dall’adozione del 1.6T (Lumentum, agosto 2026). Lo standard 802.3dj dell’Institute of Electrical and Electronics Engineers (IEEE) per 200G per linea era ancora in sponsor ballot a luglio 2026 (IEEE 802.3, luglio 2026). DC Market Insights stima il 1.6T a USD 2,00 miliardi nel 2025 e a USD 21,05 miliardi entro il 2035.
L’ottica pluggable lineare riduce il consumo dei moduli da 16 W a meno di 9 W
Arista indica per i suoi moduli 800G basati su DSP un consumo di 16 watt (W) e per i suoi moduli 800G LPO meno di 9 W, con un risparmio di circa il 45% per porta (scheda tecnica ottica di Arista, 2026). Zhongji Innolight offre versioni LRO e LPO dei suoi moduli 800G (Zhongji Innolight, agosto 2026). LPO e LRO crescono da USD 499,20 milioni nel 2025 a USD 5,47 miliardi entro il 2035.
Gli switch con ottica co-packaged entrano in produzione a maggio 2026
NVIDIA ha annunciato gli switch Quantum-X e Spectrum-X Photonics a marzo 2025, con un’efficienza energetica 3,5 volte superiore ai design pluggable e 4 volte meno laser, e a maggio 2026 ha dichiarato che Spectrum-X Ethernet Photonics era in produzione (NVIDIA, marzo 2025 e maggio 2026). DC Market Insights modella i motori CPO al 2,0% del valore 2025 e al 29,0% entro il 2035.
Sfide e vincoli: che cosa potrebbe rallentare la spesa in ottica per i cluster AI?
Due vincoli sono quantificati: una norma cinese sull’export dei metalli presenti in laser e fotorivelatori, e una base di fornitura in cui due produttori cinesi rappresentano circa il 59% del valore 2025.
La sospensione del divieto di export di gallio e germanio termina il 27 novembre 2026
L’Annuncio n. 46 del dicembre 2024 del Ministero del Commercio cinese (MOFCOM) ha negato le licenze per l’export di gallio, germanio e antimonio verso gli Stati Uniti, e l’Annuncio n. 72 del novembre 2025 ha sospeso tale clausola solo fino al 27 novembre 2026 (MOFCOM, tramite il Trade and Industry Department di Hong Kong). La relazione annuale di Coherent cita le restrizioni cinesi del 2024 sul germanio come un’interruzione della catena di fornitura (Coherent Form 10-K, agosto 2026). Laser al fosfuro di indio e fotorivelatori al germanio sono presenti nella maggior parte dei moduli monomodali 800G e 1.6T.
Due fornitori e una sentenza sui dazi determinano la base dei costi
I ricavi da moduli 2025 di Zhongji Innolight, pari a RMB 37,46 miliardi, e i ricavi di Eoptolink, pari a RMB 24,84 miliardi, equivalgono a circa USD 8,68 miliardi a RMB 7,18 per USD, ovvero il 69,5% del mercato 2025. Dopo che la Corte Suprema degli Stati Uniti (US) ha annullato a febbraio 2026 i dazi imposti in base all’International Emergency Economic Powers Act (IEEPA), l’Amministrazione ha dichiarato che li avrebbe sostituiti in base ad altre leggi come la Section 301 (Fabrinet Form 10-K e Applied Optoelectronics Form 10-Q, agosto 2026), per cui i prezzi dei moduli importati restano incerti per il 2027.
Opportunità di mercato: da dove arriveranno i nuovi ricavi dell’ottica?
Due bacini aggiungono USD 15,29 miliardi di nuovo valore annuo tra il 2025 e il 2035.
Motori di ottica co-packaged: USD 12,21 miliardi entro il 2035
I motori montati sugli switch crescono da USD 249,60 milioni nel 2025 a USD 12,21 miliardi entro il 2035, man mano che gli switch da 102,4 terabit al secondo (Tbps) portano l’ottica sul package. Marvell ha acquistato Celestial AI per la sua interconnessione ottica Photonic Fabric e prevede un run rate annuo di USD 1 miliardo entro il quarto trimestre dell’esercizio 2029 (Marvell, febbraio 2026).
Collegamenti scale-across tra edifici AI: USD 4,21 miliardi entro il 2035
I collegamenti di campus e metropolitani che uniscono le sale AI crescono da USD 873,60 milioni a USD 4,21 miliardi, al 17,03% annuo. Meta utilizza ottica coerente 800G-ZR tra edifici Prometheus distanti da 2 km a oltre 100 km (Engineering at Meta, ottobre 2026), e NVIDIA ha lanciato Spectrum-XGS Ethernet ad agosto 2025 per unire data center distribuiti in un unico cluster (NVIDIA, agosto 2025).
Analisi dei prezzi: quanto costano i moduli ottici per data center AI?
Un modulo medio per cluster AI è stato venduto a circa USD 520 nel 2025, e l’ottica costa circa USD 1.560 per acceleratore AI (stime DC Market Insights).
| Anno | Prezzo medio per modulo | Moduli per acceleratore | Valore dell’ottica per acceleratore | Acceleratori spediti |
|---|---|---|---|---|
| 2020 | USD 300 | 1,50 | USD 450 | 0,7 milioni |
| 2025 | USD 520 | 3,00 | USD 1.560 | 8,0 milioni |
| 2026 | USD 520 | 3,25 | USD 1.690 | 10,4 milioni |
| 2030 | USD 510 | 3,90 | USD 1.989 | 16,5 milioni |
| 2035 | USD 445 | 4,30 | USD 1.914 | 22,0 milioni |
Riferimenti di prezzo pubblici
I ricavi da moduli 2025 di Zhongji Innolight, pari a RMB 37,46 miliardi, su 21,09 milioni di moduli venduti danno circa RMB 1.776 per modulo su tutte le velocità, ovvero circa USD 247 (calcolo DC Market Insights dalla relazione annuale). DC Market Insights stima il prezzo di un modulo 800G a USD 576 e di un modulo 1.6T a USD 1.163 nel 2025 nel suo modello dell’Optical Transceiver Market; la media AI di USD 520 si colloca tra i prezzi 400G e 800G perché i moduli 400G e i collegamenti AOC la abbassano.
Quali standard e regole commerciali si applicano all’ottica per data center AI?
Quattro standard di interfaccia e tre misure commerciali influenzano circa USD 17,58 miliardi di acquisti nel 2026.
- IEEE 802.3df-2024: Ethernet a 400 Gb/s e 800 Gb/s su linee da 100G, approvato il 16 febbraio 2024 (IEEE 802.3df Task Force).
- IEEE P802.3dj: Ethernet a 200G per linea fino a 1,6 Tb/s; la prima sponsor recirculation si è chiusa il 21 giugno 2026 e a luglio 2026 è stata richiesta una proroga del progetto.
- OSFP Multi-Source Agreement (MSA): OSFP trasporta 1,6 Tb/s su 8x200G linee; OSFP-XD con 16 linee raggiunge 3,2 Tb/s (OSFP MSA, novembre 2025).
- LPO MSA: pilotaggio lineare a 100G per linea, in estensione a 200G per linea.
- Annunci MOFCOM n. 46 (2024) e n. 72 (2025): divieto di export di gallio, germanio e antimonio verso gli Stati Uniti, sospeso fino al 27 novembre 2026.
- Dazio reciproco statunitense sulla Thailandia: 19% in base al quadro di ottobre 2025 (Office of the United States Trade Representative), interessato dalla sentenza IEEPA di febbraio 2026.
- Section 301: la via dichiarata per i dazi sostitutivi (Applied Optoelectronics Form 10-Q, agosto 2026).
Segmentazione del mercato: quali componenti ottici AI assorbono la spesa maggiore?
Moduli 800G, pluggable basati su DSP, fabric back-end e acquirenti hyperscale guidano ciascuno la propria ripartizione nel 2025, con il 69,0%, l’81,0%, il 72,0% e il 66,0% del valore.
Per velocità di trasmissione
I moduli 800G valgono USD 8,61 miliardi nel 2025, ma il 1.6T passa in testa entro il 2028 e raggiunge USD 21,05 miliardi entro il 2035; 3.2T e oltre aggiunge USD 15,58 miliardi con l’arrivo dell’ottica a 400G per linea.
| Velocità di trasmissione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| 400G e inferiori | USD 1.872,00 milioni | 15,0% | USD 420,97 milioni | -13,86% |
| 800G | USD 8.611,20 milioni | 69,0% | USD 5.051,64 milioni | -5,19% |
| 1.6T | USD 1.996,80 milioni | 16,0% | USD 21.048,50 milioni | 26,56% |
| 3.2T e oltre | USD 0,00 milioni | 0,0% | USD 15.575,89 milioni | nuovo dal 2028 |
Per tecnologia ottica
I pluggable basati su DSP mantengono il 50,0% del valore 2035, mentre i motori CPO salgono a USD 12,21 miliardi e LPO e LRO a USD 5,47 miliardi.
| Tecnologia ottica | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Transceiver pluggable basati su DSP | USD 10.108,80 milioni | 81,0% | USD 21.048,50 milioni | 7,61% |
| Ottica lineare LPO e LRO | USD 499,20 milioni | 4,0% | USD 5.472,61 milioni | 27,06% |
| Cavi ottici attivi | USD 1.622,40 milioni | 13,0% | USD 3.367,76 milioni | 7,58% |
| Motori di ottica co-packaged | USD 249,60 milioni | 2,0% | USD 12.208,13 milioni | 47,55% |
Per livello di rete
I collegamenti ottici scale-up, oggi quasi tutti in rame all’interno dei rack NVLink, crescono del 48,05% annuo fino a USD 6,31 miliardi entro il 2035, quando i domini GPU tra rack richiederanno l’ottica.
| Livello di rete | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fabric back-end scale-out | USD 8.985,60 milioni | 72,0% | USD 25.258,20 milioni | 10,89% |
| Rete front-end e storage | USD 2.496,00 milioni | 20,0% | USD 6.314,55 milioni | 9,73% |
| Collegamenti ottici scale-up | USD 124,80 milioni | 1,0% | USD 6.314,55 milioni | 48,05% |
| Interconnessione di campus AI e scale-across | USD 873,60 milioni | 7,0% | USD 4.209,70 milioni | 17,03% |
Per utente finale
I fornitori cloud hyperscale acquistano USD 8,24 miliardi nel 2025; le strutture AI sovrane e di ricerca crescono più rapidamente, al 17,60% annuo.
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fornitori cloud hyperscale | USD 8.236,80 milioni | 66,0% | USD 24.416,26 milioni | 11,48% |
| Fornitori GPU cloud e neocloud | USD 2.496,00 milioni | 20,0% | USD 9.261,34 milioni | 14,01% |
| Colocation e implementazioni AI aziendali | USD 998,40 milioni | 8,0% | USD 4.630,67 milioni | 16,58% |
| Strutture AI sovrane e di ricerca | USD 748,80 milioni | 6,0% | USD 3.788,73 milioni | 17,60% |
DC Exclusive: distinta base dell’ottica nei fabric AI, da 2,5 a 3,75 moduli per GPU
Questo modello DC Market Insights conta i moduli ottici, il consumo e il valore 2025 per GPU per quattro architetture di cluster, sulla base di 6 input: uno switch 800G a 64 porte, un modulo 800G per ogni porta di rete delle GPU, moduli 1.6T a doppia porta sulle porte degli switch, USD 576 per modulo 800G e USD 1.163 per modulo 1.6T, 16 W per modulo (schede tecniche di Arista e Lumentum) e l’efficienza CPO 3,5 volte superiore dichiarata da NVIDIA.
| Architettura del cluster | GPU massime | Moduli per GPU | Consumo dell’ottica per GPU | Valore dell’ottica per GPU, 2025 | Valore per 100.000 GPU |
|---|---|---|---|---|---|
| Leaf-spine 800G a due livelli, switch a 64 porte | 2.048 | 2,50 | 40,0 W | USD 2.320 | USD 232,05 milioni |
| Fat tree 800G a tre livelli, switch a 64 porte | 65.536 | 3,50 | 56,0 W | USD 3.484 | USD 348,35 milioni |
| Fat tree a tre livelli, switch CPO su tutti i livelli | 65.536 | 3,50 | 27,4 W | USD 3.484 | USD 348,35 milioni |
| Fat tree a tre livelli più collegamenti scale-across tra edifici | 65.536 | 3,75 | 60,0 W | USD 3.774 | USD 377,43 milioni |
Un terzo livello di switch aggiunge un modulo per GPU e USD 1.163 di valore; un cluster di 100.000 GPU su un fabric a tre livelli contiene circa USD 348,35 milioni di ottica. La CPO mantiene il numero di porte (valore indicato come equivalente pluggable) ma riduce il consumo dell’ottica per GPU da 56,0 W a 27,4 W, ed è per questo che DC Market Insights sposta valore dai pluggable ai motori dopo il 2027 invece di eliminarlo. Il modello di mercato utilizza 3,0 moduli per acceleratore nel 2025, meno dell’architettura a tre livelli, perché i pod di acceleratori personalizzati come Ironwood di Google uniscono cubi da 64 chip con switch a circuito ottico e rame (Google Cloud, novembre 2025).
Analisi regionale: dove viene installata l’ottica per data center AI?
Il Nord America installa il 59,4% del valore 2025, USD 7,41 miliardi, e il Medio Oriente e Africa cresce più rapidamente, al 16,69% annuo, fino a USD 2,86 miliardi entro il 2035.
Nord America
USD 7,41 miliardi nel 2025, in crescita a USD 23,15 miliardi entro il 2035, al 12,06%. L’IEA attribuisce agli Stati Uniti il 45% dell’elettricità globale dei data center nel 2024 e prevede circa 240 terawattora (TWh) in più entro il 2030 (IEA Energy and AI, aprile 2025); il sito Fairwater di Microsoft in Wisconsin fa funzionare centinaia di migliaia di GPU GB200 su un fat tree a 800 Gbps (Microsoft, settembre 2025).
Asia Pacifico
USD 3,07 miliardi nel 2025 e USD 10,78 miliardi entro il 2035, al 13,38%. La Corea del Sud prevede oltre 250.000 GPU NVIDIA tra cloud sovrani e fabbriche AI (NVIDIA, ottobre 2025), e l’India ha portato il suo pool di calcolo sovvenzionato IndiaAI da un obiettivo di 10.000 a 38.000 GPU (Press Information Bureau, dicembre 2025).
Europa
USD 1,15 miliardi nel 2025, in crescita a USD 4,21 miliardi al 13,87%. L’IEA prevede che il consumo di elettricità dei data center europei aumenti di oltre 45 TWh, circa il 70%, entro il 2030 (IEA, aprile 2025).
Medio Oriente e Africa
USD 611,52 milioni nel 2025 e USD 2,86 miliardi entro il 2035, il tasso più rapido, al 16,69%. Il primo cluster da 200 megawatt (MW) di Stargate UAE entra in funzione nel 2026 all’interno di un campus da 5 gigawatt (GW) (G42, maggio 2025), e HUMAIN in Arabia Saudita parte con 18.000 GPU GB300 su InfiniBand (NVIDIA, maggio 2025).
America Latina
USD 237,12 milioni nel 2025, in crescita a USD 1,09 miliardi al 16,53%, mentre la capacità GPU cloud in Brasile e Messico passa da singoli rack a piccoli cluster 800G (stima DC Market Insights).
Quali Paesi spendono di più in ottica per data center AI?
Gli Stati Uniti guidano con USD 6,84 miliardi nel 2025, il 54,8% del valore, e l’India cresce più rapidamente tra i primi 12, al 20,34% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 6.839,04 milioni | USD 21.216,89 milioni | 11,99% |
| 2 | Cina | Asia Pacifico | USD 1.385,28 milioni | USD 3.788,73 milioni | 10,58% |
| 3 | Canada | Nord America | USD 574,08 milioni | USD 1.936,46 milioni | 12,93% |
| 4 | Giappone | Asia Pacifico | USD 436,80 milioni | USD 1.431,30 milioni | 12,60% |
| 5 | Corea del Sud | Asia Pacifico | USD 287,04 milioni | USD 1.052,42 milioni | 13,87% |
| 6 | Regno Unito | Europa | USD 287,04 milioni | USD 968,23 milioni | 12,93% |
| 7 | India | Asia Pacifico | USD 224,64 milioni | USD 1.431,30 milioni | 20,34% |
| 8 | Arabia Saudita | Medio Oriente e Africa | USD 224,64 milioni | USD 1.094,52 milioni | 17,16% |
| 9 | Germania | Europa | USD 224,64 milioni | USD 799,84 milioni | 13,54% |
| 10 | Emirati Arabi Uniti | Medio Oriente e Africa | USD 199,68 milioni | USD 968,23 milioni | 17,10% |
| 11 | Australia | Asia Pacifico | USD 187,20 milioni | USD 673,55 milioni | 13,66% |
| 12 | Francia | Europa | USD 162,24 milioni | USD 631,45 milioni | 14,56% |
La Cina è seconda ma cresce più lentamente, al 10,58%, perché i controlli sulle esportazioni limitano le sue importazioni di GPU di fascia alta; il governo cinese ha contato 780.000 petaflops di capacità di calcolo intelligente ad agosto 2025 (Consiglio di Stato della Cina, agosto 2025).
Scenari di previsione: quanto potrebbe valere il mercato entro il 2035?
Il valore 2035 va da USD 31,15 miliardi a USD 52,20 miliardi, con uno scenario base di USD 42,10 miliardi.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 31.151,78 milioni | 9,58% | Le spedizioni di acceleratori si stabilizzano dopo il 2028 e la CPO assorbe il valore degli switch a prezzi più bassi |
| Base | USD 42.097,00 milioni | 12,93% | 22 milioni di acceleratori, 4,3 moduli ciascuno, USD 445 per modulo |
| Alto | USD 52.200,28 milioni | 15,38% | I collegamenti ottici scale-up raggiungono la maggior parte dei rack entro il 2032 e i collegamenti di campus raddoppiano |
Chi sono i principali fornitori di transceiver ottici per data center AI?
Zhongji Innolight ed Eoptolink detengono insieme circa il 59% del valore 2025 (stima DC Market Insights, ipotizzando che l’85% dei loro ricavi da moduli sia destinato ai cluster AI), e i cinque fornitori successivi si dividono la maggior parte del resto.
- Zhongji Innolight
- Eoptolink Technology
- Coherent
- NVIDIA
- Lumentum
- Fabrinet
- Applied Optoelectronics
- Broadcom
- Marvell Technology
- Cisco Systems
- Accelink Technologies
- Source Photonics
- Hisense Broadband
- Arista Networks
I ricavi di Zhongji Innolight sono cresciuti del 60,25% a RMB 38,24 miliardi nel 2025 e del 182,49% a RMB 41,78 miliardi nel primo semestre 2026 (relazione annuale 2025 di Zhongji Innolight, marzo 2026; relazione semestrale, agosto 2026). I ricavi 2025 di Eoptolink sono cresciuti del 187,29% a RMB 24,84 miliardi (Eoptolink, aprile 2026). Il segmento Datacenter and Communications di Coherent è cresciuto del 40% a USD 5,28 miliardi nell’esercizio 2026, trainato soprattutto dai transceiver (Coherent Form 10-K, agosto 2026). Fabrinet, che assembla moduli per diversi marchi, ha ricavato USD 2,23 miliardi dai prodotti per data center nell’esercizio 2026, mentre la quota di NVIDIA sui suoi ricavi è scesa dal 35,1% al 16,3% in due anni (Fabrinet Form 10-K, agosto 2026). I ricavi data center di Applied Optoelectronics sono cresciuti del 140,4% a USD 107,7 milioni nel secondo trimestre 2026 (Applied Optoelectronics Form 10-Q, agosto 2026).
Che cosa è cambiato di recente nell’ottica per data center AI?
Sei eventi datati da febbraio 2026 hanno modificato prezzi, volumi o tecnologia in questo mercato da USD 17,58 miliardi.
- A ottobre 2026 Meta ha descritto Prometheus come un cluster di “milioni di componenti ottici” con collegamenti 800G-ZR tra edifici (Fonte: Engineering at Meta).
- Ad agosto 2026 Zhongji Innolight ha riportato ricavi semestrali di RMB 41,78 miliardi, in crescita del 182,49% (Fonte: relazione semestrale di Zhongji Innolight).
- Ad agosto 2026 Coherent ha riportato ricavi Datacenter and Communications per l’esercizio 2026 di USD 5,28 miliardi, in crescita del 40% (Fonte: Coherent Form 10-K).
- A maggio 2026 NVIDIA ha dichiarato che gli switch Spectrum-X Ethernet Photonics con ottica co-packaged erano in produzione (Fonte: NVIDIA).
- A febbraio 2026 Marvell ha completato l’acquisizione di Celestial AI e della sua interconnessione Photonic Fabric (Fonte: Marvell).
- A febbraio 2026 la Corte Suprema degli Stati Uniti ha annullato i dazi IEEPA, lasciando i dazi sui moduli importati ad altre leggi (Fonte: Fabrinet Form 10-K).
Punti chiave
Quattro cifre riassumono le prospettive di un mercato che vale USD 17,58 miliardi nel 2026.
- USD 17,58 miliardi nel 2026, in crescita del 40,83%, perché i cluster AI aggiungono 9,8 milioni di moduli in più rispetto al 2025.
- USD 21,05 miliardi per i moduli 1.6T entro il 2035, perché l’ottica a 200G per linea sostituisce l’800G nei nuovi fabric dal 2027.
- USD 12,21 miliardi per i motori di ottica co-packaged entro il 2035, perché riducono di circa la metà il consumo dell’ottica per GPU.
- USD 445 per modulo entro il 2035, in calo da USD 520, perché CPO e LPO abbassano il costo per porta.
Metodologia di ricerca: come ha dimensionato DC Market Insights il mercato dell’ottica per data center AI?
Il modello moltiplica 8,0 milioni di acceleratori AI spediti nel 2025 per 3,0 moduli ottici ciascuno e USD 520 per modulo, ottenendo USD 12,48 miliardi.
Input del modello
Le spedizioni di acceleratori salgono da 0,7 milioni nel 2020 a 22 milioni nel 2035; i moduli per acceleratore da 1,5 a 4,3; il prezzo medio da USD 300 a USD 445 (USD 510 nel 2030). Le quote per segmento, regione e Paese sono stime DC Market Insights; le quote regionali seguono le installazioni di acceleratori AI, come nei report AI Server BBU e AI Server Power Modules.
Verifiche dei limiti
- Tetto 1: USD 12,48 miliardi sono il 52,1% degli USD 23,96 miliardi dell’Optical Transceiver Market di DC Market Insights nel 2025.
- Tetto 2: USD 12,48 miliardi sono il 3,2% degli USD 390,19 miliardi dell’AI Data Center Market e il 3,1% degli oltre USD 400 miliardi di investimenti delle grandi aziende tecnologiche nel 2025 conteggiati dall’IEA.
- Soglia minima: ricavi da moduli di Zhongji Innolight e ricavi di Eoptolink di circa USD 8,68 miliardi nel 2025; con un’esposizione AI dell’85% si ottengono USD 7,38 miliardi, al di sotto del totale di USD 12,48 miliardi, lasciando USD 5,10 miliardi a tutti gli altri fornitori.
Il metodo completo è descritto nella pagina sulla metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato sono diverse
- 4.1Tabella del perimetro: dentro e fuori da questa stima
- 05Driver di mercato
- 5.1Ricavi networking di NVIDIA in crescita del 142% a USD 31,38 miliardi nell'esercizio 2026
- 5.2Il cluster Prometheus di Meta funziona con "milioni di componenti ottici"
- 5.3Alphabet, Amazon e Meta stanziano USD 135-200 miliardi ciascuna per gli investimenti 2026
- 06Tendenze di mercato
- 6.1I moduli 1.6T DR8 vengono spediti in volume prima che IEEE 802.3dj sia definitivo
- 6.2L'ottica pluggable lineare riduce il consumo dei moduli da 16 W a meno di 9 W
- 6.3Gli switch con ottica co-packaged entrano in produzione a maggio 2026
- 07Sfide e vincoli del mercato
- 7.1La sospensione del divieto di export di gallio e germanio termina il 27 novembre 2026
- 7.2Due fornitori e una sentenza sui dazi determinano la base dei costi
- 08Opportunità di mercato
- 8.1Motori di ottica co-packaged: USD 12,21 miliardi entro il 2035
- 8.2Collegamenti scale-across tra edifici AI: USD 4,21 miliardi entro il 2035
- 09Analisi dei prezzi
- 9.1Riferimenti di prezzo pubblici
- 9.2Prezzo per modulo e per acceleratore, 2020-2035
- 10Standard e regole commerciali
- 10.1IEEE 802.3df-2024
- 10.2IEEE P802.3dj
- 10.3OSFP Multi-Source Agreement
- 10.4LPO MSA
- 10.5Annunci MOFCOM n. 46 e n. 72
- 10.6Dazio reciproco statunitense sulla Thailandia
- 10.7Section 301
- 11Segmentazione del mercato
- 11.1Per velocità di trasmissione
- 11.2400G e inferiori
- 11.3800G
- 11.41.6T
- 11.53.2T e oltre
- 11.6Per tecnologia ottica
- 11.7Transceiver pluggable basati su DSP
- 11.8Ottica lineare LPO e LRO
- 11.9Cavi ottici attivi
- 11.10Motori di ottica co-packaged
- 11.11Per livello di rete
- 11.12Fabric back-end scale-out
- 11.13Rete front-end e storage
- 11.14Collegamenti ottici scale-up
- 11.15Interconnessione di campus AI e scale-across
- 11.16Per utente finale
- 11.17Fornitori cloud hyperscale
- 11.18Fornitori GPU cloud e neocloud
- 11.19Colocation e implementazioni AI aziendali
- 11.20Strutture AI sovrane e di ricerca
- 12DC Exclusive: distinta base dell'ottica nei fabric AI
- 12.1Leaf-spine 800G a due livelli, switch a 64 porte
- 12.2Fat tree 800G a tre livelli, switch a 64 porte
- 12.3Fat tree a tre livelli, switch CPO su tutti i livelli
- 12.4Fat tree a tre livelli più collegamenti scale-across tra edifici
- 13Analisi regionale
- 13.1Nord America
- 13.2Asia Pacifico
- 13.3Europa
- 13.4Medio Oriente e Africa
- 13.5America Latina
- 14Analisi per Paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Canada
- 14.4Giappone
- 14.5Corea del Sud
- 14.6Regno Unito
- 14.7India
- 14.8Arabia Saudita
- 14.9Germania
- 14.10Emirati Arabi Uniti
- 14.11Australia
- 14.12Francia
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Zhongji Innolight
- 16.2Eoptolink Technology
- 16.3Coherent
- 16.4NVIDIA
- 16.5Lumentum
- 16.6Fabrinet
- 16.7Applied Optoelectronics
- 16.8Broadcom
- 16.9Marvell Technology
- 16.10Cisco Systems
- 16.11Accelink Technologies
- 16.12Source Photonics
- 16.13Hisense Broadband
- 16.14Arista Networks
- 17Sviluppi recenti
- 17.1Ottica di Meta Prometheus, ottobre 2026
- 17.2Ricavi semestrali di Zhongji Innolight, agosto 2026
- 17.3Risultati dell'esercizio 2026 di Coherent, agosto 2026
- 17.4NVIDIA Spectrum-X Photonics in produzione, maggio 2026
- 17.5Marvell completa l'acquisizione di Celestial AI, febbraio 2026
- 17.6Sentenza della Corte Suprema degli Stati Uniti sui dazi IEEPA, febbraio 2026
- 18Punti chiave
- 18.1Dimensione del mercato 2026
- 18.2Moduli 1.6T entro il 2035
- 18.3Motori di ottica co-packaged entro il 2035
- 18.4Prezzo per modulo entro il 2035
- 19Metodologia di ricerca
- 19.1Input del modello
- 19.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato dei transceiver ottici per data center AI, 2020-2035 (USD milioni)
- Tabella 1Panoramica del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: dentro e fuori da questa stima
- Tabella 3Prezzo per modulo e per acceleratore, 2020-2035
- Tabella 4Mercato per velocità di trasmissione, 2025 e 2035
- Tabella 5Mercato per tecnologia ottica, 2025 e 2035
- Tabella 6Mercato per livello di rete, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Distinta base dell'ottica nei fabric AI
- Tabella 9Primi 12 Paesi, 2025 e 2035
- Tabella 10Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 17,58 miliardi nel 2026, il 40,83% in più rispetto a USD 12,48 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 42,10 miliardi entro il 2035, con un CAGR del 12,93% dal 2025.
Del 12,93% annuo dal 2025 al 2035, dopo il 108,73% annuo dal 2020 al 2025, perché i moduli per acceleratore salgono da 3,0 a 4,3 mentre il prezzo medio scende da USD 520 a USD 445.
Circa 2,5 moduli per GPU in un fabric 800G a due livelli e 3,5 in un fat tree a tre livelli, per un valore da USD 2.320 a USD 3.484 per GPU ai prezzi 2025 (modello DC Market Insights).
DC Market Insights stima il prezzo di un modulo 800G a USD 576 e di un modulo 1.6T a USD 1.163 nel 2025. Il prezzo medio per cluster AI è di circa USD 520 per modulo e scende a USD 445 entro il 2035.
I moduli 1.6T, al 26,56% annuo fino a USD 21,05 miliardi entro il 2035; l’800G è in testa nel 2025 con USD 8,61 miliardi, e 3.2T e oltre raggiunge USD 15,58 miliardi a partire dal 2028.
In parte: i motori CPO crescono del 47,55% annuo fino a USD 12,21 miliardi entro il 2035, il 29,0% del valore, mentre i pluggable basati su DSP mantengono USD 21,05 miliardi. NVIDIA ha messo in produzione gli switch CPO a maggio 2026.
Un modulo 800G DSP consuma fino a 16 W e un modulo 800G LPO meno di 9 W. In un fabric a tre livelli l’ottica consuma circa 56 W per GPU, che scendono a 27 W con switch CPO (modello DC Market Insights).
Il Nord America, con USD 7,41 miliardi, pari al 59,4% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 16,69% annuo, e l’India è il grande Paese più rapido, al 20,34%.
Zhongji Innolight ed Eoptolink detengono insieme circa il 59% del valore 2025 (stima DC Market Insights). I ricavi di Innolight sono cresciuti del 60,25% a RMB 38,24 miliardi nel 2025; seguono Coherent, Lumentum e NVIDIA.
USD 17,58 miliardi nel 2026 conteggiano solo l’ottica all’interno dei cluster AI. Le stime che aggiungono reti cloud non AI, ottica per telecomunicazioni e lunga distanza o fibra passiva risultano più alte; tutti i transceiver ottici insieme valgono USD 23,96 miliardi nel 2025.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.