
Mercato dei data center del settore manifatturiero: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center del settore manifatturiero era pari a USD 21.06 miliardi; si prevede che raggiunga USD 48.79 miliardi entro il 2035, con un CAGR del 8.76%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 26 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato differiscono
- 05Fattori di crescita del mercato
- 06Tendenze del mercato
- 07Sfide e vincoli del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Norme e regolamentazione
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Aziende analizzate
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Inspur
- Super Micro Computer
- NVIDIA
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Rittal
- Siemens
- Equinix
- Digital Realty
- Deutsche Telekom
- NTT DATA
- Foxconn
Analisi completa
Il Mercato dei data center del settore manifatturiero vale USD 23,29 miliardi nel 2026 e si prevede che raggiunga USD 48,79 miliardi entro il 2035, partendo da USD 21,06 miliardi nel 2025, con un CAGR dell’8,76% dal 2025 al 2035 (stima DC Market Insights). A muovere questa spesa sono i produttori che acquistano capacità GPU (graphics processing unit) propria invece di noleggiarla: il 31 ottobre 2025 Hyundai Motor Group, Samsung Electronics e SK Group hanno annunciato ciascuno una AI factory da circa 50.000 GPU NVIDIA, e il solo programma di Hyundai con NVIDIA e il governo coreano vale circa USD 3 miliardi (Hyundai Motor Group, ottobre 2025). Gli stabilimenti tengono inoltre i dati vicini perché sono il primo bersaglio delle estorsioni: nel 2025 la manifattura ha attirato il 25,2% delle infezioni ransomware rivendicate nell’Unione europea (UE), più di qualsiasi altro settore (ENISA, settembre 2026). Il conto di costruzione: 5.200 megawatt (MW) di carico IT (information technology) in uso presso i produttori nel 2025 x USD 4,05 milioni di spesa per MW = USD 21,06 miliardi, di cui USD 15,30 miliardi di hardware IT e USD 3,03 miliardi di canoni di colocation e hosting. Addestramento e inferenza di AI industriale è il carico di lavoro più veloce, al 18,88% annuo, e l’Asia Pacifico è la regione più veloce, al 10,29%, perché i produttori coreani di chip e di auto stanno costruendo le più grandi sale GPU private del settore.
Statistiche chiave: quanto vale il Mercato dei data center del settore manifatturiero nel 2026?
DC Market Insights stima la spesa per data center del settore manifatturiero in USD 23,29 miliardi nel 2026, il 10,59% in più rispetto al 2025, perché le AI factory coreane, il cloud di AI industriale di Monaco e i secondi siti a prova di ransomware aggiungono carico più rapidamente di quanto vengano dismesse le vecchie sale server.
- Dimensione del mercato dei data center del settore manifatturiero 2025: USD 21,06 miliardi
- Dimensione del mercato 2026: USD 23,29 miliardi
- Dimensione del mercato 2030: USD 34,69 miliardi
- Dimensione del mercato 2035: USD 48,79 miliardi
- CAGR 2025-2035: 8,76% (scenario basso 7,13%, scenario alto 10,10%)
- Componente più grande: hardware IT, USD 15,30 miliardi ovvero il 72,7% del valore 2025
- Carico di lavoro più veloce: addestramento e inferenza di AI industriale, 18,88% annuo fino a USD 16,45 miliardi entro il 2035
- Industria più grande: elettronica e semiconduttori, USD 5,06 miliardi nel 2025, anche l’industria più veloce al 10,45%
- Regione leader: Asia Pacifico, USD 8,00 miliardi ovvero il 38,0% del valore 2025, e la più veloce al 10,29%
- Paese più grande: Stati Uniti, USD 5,58 miliardi nel 2025; grande paese più veloce: India al 14,46%
- Leader di mercato: Dell Technologies, Hewlett Packard Enterprise e Lenovo nei server di fabbrica e aziendali, Schneider Electric e Vertiv in alimentazione e raffreddamento (valutazione DC Market Insights)
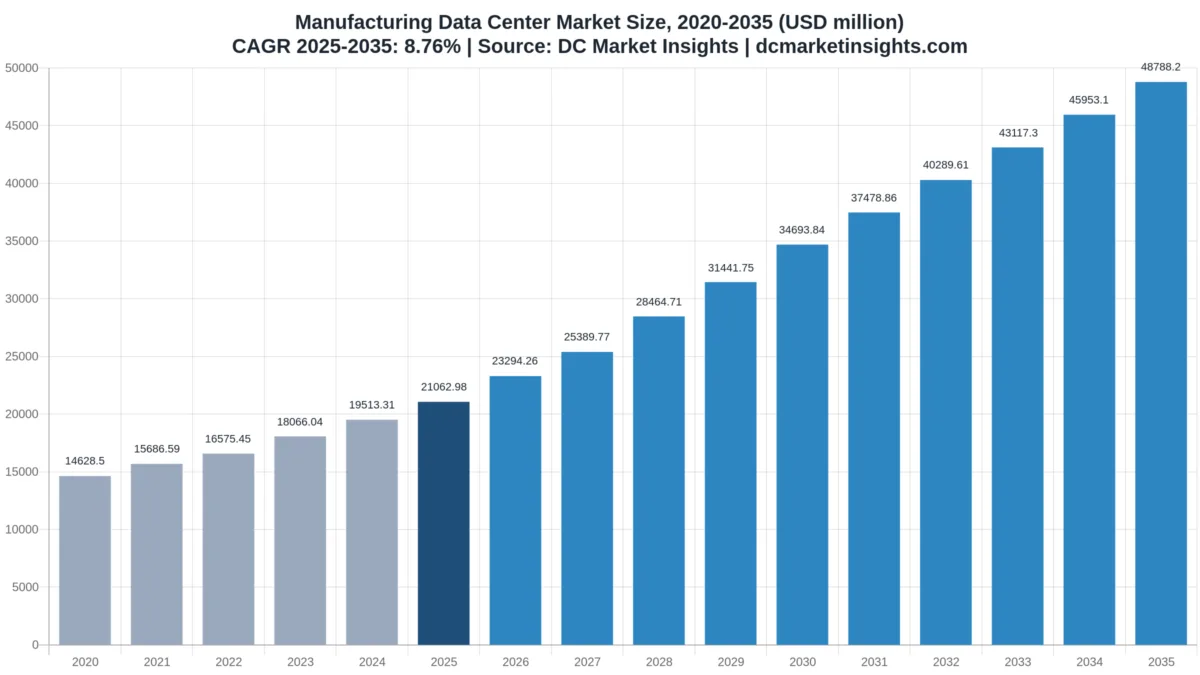
Sintesi: dimensione del Mercato dei data center del settore manifatturiero, 2020-2035
Il Mercato globale dei data center del settore manifatturiero valeva USD 14,63 miliardi nel 2020, ha raggiunto USD 21,06 miliardi nel 2025 e dovrebbe arrivare a USD 48,79 miliardi entro il 2035, con un CAGR dell’8,76% nel periodo di previsione. Dal 2020 al 2025 la spesa è cresciuta del 7,56% annuo, mentre i produttori aggiungevano sale dati di stabilimento, cluster di simulazione ingegneristica e siti di ripristino dopo gli attacchi ransomware; dal 2025 il tasso sale all’8,76% perché i rack GPU aumentano la spesa per MW.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 21,06 miliardi |
| Dimensione del mercato 2026 | USD 23,29 miliardi |
| CAGR 2025-2035 | 8,76% |
| Dimensione del mercato 2035 | USD 48,79 miliardi |
| Segmenti trattati | Componente, industria, carico di lavoro, modello di implementazione, regione, 12 paesi |
La crescita arriva in due fasi. Fino al 2027 l’aumento è trainato dalle AI factory coreane e taiwanesi: DC Market Insights conta 171.216 GPU annunciate da otto produttori e dai loro partner, circa 325 MW di carico IT. Dopo il 2028 lo traina la diffusione dei gemelli digitali e delle piattaforme di dati di stabilimento previste dal Data Act dell’UE, e le sale edge di stabilimento salgono a USD 11,71 miliardi entro il 2035.
Che cosa rientra nella spesa per data center del settore manifatturiero?
Il mercato corrisponde agli USD 21,06 miliardi che i produttori hanno speso nel 2025 per capacità di data center posseduta o presa in locazione per i propri sistemi.
Incluso: server, storage e apparati di rete nei data center aziendali e nelle sale di stabilimento dei produttori; cluster GPU di proprietà dei produttori (AI factory); capacità di colocation, wholesale e cloud privato in hosting presa in locazione dai produttori; impianti elettrici e meccanici (gruppi di continuità o UPS, quadri elettrici, raffreddamento) nei siti di proprietà; costruzione, involucri prefabbricati e allestimento per i locatari. Gli acquirenti vanno dai grandi gruppi globali alle piccole e medie imprese (PMI) con una sola sala di stabilimento.
Escluso: canoni dei servizi di cloud pubblico, licenze software per sistemi di esecuzione della produzione (MES) e pianificazione delle risorse aziendali (ERP), tecnologia operativa (OT) come controllori, robot e sensori, bollette elettriche degli stabilimenti e capacità GPU che un produttore noleggia a ore da un cloud pubblico.
Come si combinano i segmenti: la ripartizione per componente (USD 15,30 miliardi di hardware IT, USD 3,03 miliardi di colocation e hosting, USD 2,03 miliardi di infrastruttura elettrica e meccanica, USD 693,34 milioni di costruzione) somma a USD 21,06 miliardi; le ripartizioni per industria, carico di lavoro, modello di implementazione, regione e paese sommano ciascuna allo stesso totale.
Perché le stime sul Mercato dei data center del settore manifatturiero differiscono?
DC Market Insights valuta il mercato USD 23,29 miliardi nel 2026 contando solo la capacità di data center che i produttori possiedono o prendono in locazione; le stime più ampie risultano maggiori perché aggiungono servizi che stanno fuori dall’edificio.
Le definizioni più ampie aggiungono le bollette di cloud pubblico dei produttori, le piattaforme di internet delle cose industriale (IIoT), gli abbonamenti software MES ed ERP, gli apparati di rete OT in reparto e l’elettricità che alimenta le sale. Alcune contano anche ogni server spedito a un cliente manifatturiero, anche quando si trova su una scrivania o su una linea di produzione anziché in una sala dati. Queste voci sono escluse qui perché vengono acquistate con budget diversi e prezzate per utente, per dispositivo o per kilowattora, non per MW di carico di data center.
| Elemento | In questa stima | Perché |
|---|---|---|
| Hardware IT di data center aziendali e di stabilimento | Sì, USD 15,30 miliardi | Acquistato per MW di carico di data center |
| Colocation e cloud privato in hosting presi in locazione dai produttori | Sì, USD 3,03 miliardi | Prezzati per kilowatt (kW) al mese |
| Alimentazione, raffreddamento ed edifici dei siti di proprietà | Sì, USD 2,73 miliardi | Spesa in conto capitale sul sito |
| Canoni dei servizi di cloud pubblico | No | Servizio prezzato a consumo, non capacità |
| Software MES, ERP e IIoT | No | Prezzato per utente o dispositivo |
| Robot, controllori e reti OT di reparto | No | Attrezzature di stabilimento, non data center |
| Elettricità per le sale | No | Costo operativo dell’energia |
Rientrano nel perimetro le PMI con una sola sala di stabilimento così come i gruppi globali; restano fuori i canoni di cloud pubblico, le licenze MES, le piattaforme IIoT, i robot e l’elettricità, anche quando un nome di mercato più ampio li include.
Fattori di crescita del Mercato dei data center del settore manifatturiero: perché le fabbriche acquistano capacità di calcolo?
Tre forze aggiungono circa USD 27,73 miliardi di spesa annua tra il 2025 e il 2035: AI factory private, ripristino dopo ransomware e nuove regole sui dati delle macchine.
Le AI factory coreane da 150.000 GPU di Samsung, SK e Hyundai
Il 31 ottobre 2025 NVIDIA ha dichiarato che il governo e i gruppi industriali coreani stavano aggiungendo oltre 260.000 GPU, e tre produttori ne hanno prese 150.000: Samsung Electronics sta costruendo una AI factory per semiconduttori con oltre 50.000 GPU, SK Group una AI factory con oltre 50.000 GPU la cui prima fase è prevista entro fine 2027, e Hyundai Motor Group una fabbrica Blackwell con 50.000 GPU (comunicati di NVIDIA e delle aziende, ottobre 2025). Il governo coreano ha poi fissato un budget pubblico e privato di 20.000 miliardi di won per la trasformazione AI della manifattura (M.AX) fino al 2030 (Governo della Corea, giugno 2026). DC Market Insights converte i tre progetti in circa 285 MW di carico IT per l’AI, motivo per cui i rack AI salgono da 312 MW nel 2025 a 2.496 MW entro il 2035 e la Corea del Sud cresce del 10,05% annuo.
Il ransomware rende la manifattura il settore più colpito in Europa
L’Agenzia dell’Unione europea per la cibersicurezza (ENISA) ha registrato la manifattura come settore più colpito in tutti gli incidenti di criminalità informatica del 2025, con il 14,4%, e con il 25,2% delle infezioni ransomware rivendicate; il ransomware ha rappresentato l’82,8% degli attacchi a scopo economico contro il settore. Negli Stati Uniti, l’FBI Internet Crime Complaint Center (IC3) ha ricevuto oltre 3.600 denunce di ransomware nel 2025 e ha indicato la Critical Manufacturing al primo posto tra i settori colpiti dalle dieci varianti principali. Gli stabilimenti rispondono con sale di backup isolate e secondi siti, il che mantiene backup, ripristino e altri carichi di lavoro a USD 6,48 miliardi entro il 2035 e tiene i data center aziendali a USD 17,08 miliardi anche mentre la locazione cresce.
Data Act dell’UE e NIS2 trasformano i dati delle macchine in un bene regolamentato
Dal 12 settembre 2025 il Data Act dell’UE dà agli utenti di settori come la manifattura accesso ai dati di funzionamento delle loro apparecchiature industriali (Commissione europea, settembre 2025). La direttiva sulla sicurezza delle reti e dei sistemi informativi (NIS2), da recepire nel diritto nazionale entro il 17 ottobre 2024, fa rientrare nel suo ambito i produttori medi e grandi di computer, elettronica, macchinari e autoveicoli. Entrambe le regole spingono gli stabilimenti a conservare i dati delle macchine in luoghi che controllano, motivo per cui dati di stabilimento e gemelli digitali crescono del 10,05% annuo fino a USD 8,78 miliardi entro il 2035 e la Germania, primo produttore manifatturiero d’Europa con circa USD 890 miliardi di valore aggiunto nel 2025 (World Bank), raggiunge USD 2,73 miliardi.
Tendenze del Mercato dei data center del settore manifatturiero: come cambiano gli stabilimenti la loro capacità di calcolo?
I produttori ora condividono sale GPU, eseguono l’AI in reparto e integrano l’AI nei piani industriali nazionali; colocation e cloud privato in hosting salgono dal 27,0% della spesa nel 2025 al 41,0% nel 2035.
Cloud di AI industriale condivisi a Monaco e Taipei
Deutsche Telekom ha installato 10.000 GPU NVIDIA nel suo data center di Monaco per un Industrial AI Cloud aperto ai clienti dal primo trimestre 2026, e BMW Group, Mercedes-Benz, Maserati e Schaeffler sono indicati come utenti (Deutsche Telekom e NVIDIA, 2025-2026). A Taiwan, Foxconn investe USD 1,4 miliardi in un centro di supercalcolo con 10.000 GPU Blackwell Ultra, gestito dalla controllata Big Innovation Company come partner cloud di NVIDIA, con i ricercatori di TSMC tra gli utenti (Foxconn, maggio e novembre 2025). Gli stabilimenti di medie dimensioni che non possono riempire una sala da 70 MW noleggiano rack in queste sale condivise, per cui colocation e hosting è la componente più veloce, al 12,03% annuo.
Le 13.000 fabbriche intelligenti della Cina e 2.592 EFLOPS di calcolo AI
Il Consiglio di Stato cinese ha comunicato il 20 ottobre 2026 che il paese ha costruito oltre 13.000 fabbriche intelligenti di livello avanzato e che la sua potenza di calcolo intelligente ha raggiunto 2.592 exaflops (EFLOPS) a fine settembre 2026, il 146% in più in un anno. La linea guida AI Plus dell’agosto 2025 punta a una penetrazione superiore al 70% di agenti AI e terminali intelligenti entro il 2027. La Cina è il primo produttore manifatturiero, con circa USD 4.820 miliardi di valore aggiunto nel 2025 (World Bank), e DC Market Insights stima il suo mercato dei data center del settore manifatturiero in USD 3,16 miliardi nel 2025, in crescita del 9,80% annuo.
Gli stabilimenti farmaceutici hanno le proprie AI factory
LillyPod di Eli Lilly, un DGX SuperPOD con 1.016 GPU Blackwell Ultra, è entrato in funzione il 26 febbraio 2026 e sarà usato in sviluppo clinico e produzione (NVIDIA, febbraio 2026). DC Market Insights conta questi cluster dell’industria di processo nei segmenti chimica e materiali e altra manifattura, che insieme raggiungono USD 13,90 miliardi entro il 2035.
Sfide del Mercato dei data center del settore manifatturiero: che cosa frena i data center di fabbrica?
La rendicontazione energetica e le scarse competenze in AI frenano il mercato; senza di esse lo scenario alto di DC Market Insights, USD 55,13 miliardi entro il 2035, sarebbe lo scenario base.
La rendicontazione energetica dell’UE arriva alle sale interne sopra i 500 kW
In base all’articolo 12 della direttiva sull’efficienza energetica (EED), ogni data center con almeno 500 kilowatt (kW) di potenza IT installata, sale interne comprese, deve pubblicare i propri dati energetici; solo 770 siti, circa il 36% di quelli interessati, hanno rendicontato nel primo ciclo, e i data center dell’UE hanno consumato 68 terawattora (TWh) nel 2024, su una traiettoria verso 114 TWh entro il 2030 (rapporto della Commissione europea sull’energia dei data center, settembre 2026). La Germania applica una soglia più bassa di 300 kW. I costi di rendicontazione e gli obiettivi di efficienza spingono gli stabilimenti europei a chiudere le vecchie sale server anziché ampliarle, il che mantiene la crescita europea al 7,32% annuo, la più lenta delle cinque regioni.
Bassa adozione dell’AI al di fuori dell’elettronica
Eurostat ha rilevato che il 20,0% delle imprese dell’UE con 10 o più dipendenti usava l’AI nel 2025, e il Centro comune di ricerca (JRC) ha riferito nell’ottobre 2026 che le imprese dell’elettronica sono passate dal 12% al 30% tra il 2021 e il 2025, mentre la manifattura nel complesso resta bassa. Il piano coreano M.AX prevede per lo stesso motivo la formazione di 30.000 specialisti. DC Market Insights limita alimenti e bevande al 7,49% annuo e chimica e materiali al 7,10%, contro il 10,45% di elettronica e semiconduttori.
Opportunità del Mercato dei data center del settore manifatturiero: dove sono i nuovi investimenti?
Le sale edge di stabilimento e la capacità GPU in hosting aggiungono USD 22,02 miliardi di spesa annua tra il 2025 e il 2035.
Data center edge e micro data center di stabilimento per ispezione visiva e gemelli digitali
I data center edge e micro data center di stabilimento crescono da USD 4,00 miliardi nel 2025 a USD 11,71 miliardi entro il 2035, l’11,33% annuo. Involucri sigillati con grado di protezione IP, come l’EcoStruxure Micro Data Center R-Series di Schneider Electric (da 16U a 42U) e la piattaforma Industrial Edge di Siemens, portano l’inferenza accanto alla linea, dove l’ispezione con telecamere e il controllo dei robot non possono attendere un viaggio di andata e ritorno verso una regione cloud lontana. La quota di stabilimento del carico manifatturiero sale dal 19% al 24% (stima DC Market Insights); il più ampio Edge Data Center Market copre tutti gli acquirenti edge.
Capacità GPU in hosting per i produttori di medie dimensioni
La spesa dei produttori per colocation e cloud privato in hosting sale da USD 5,69 miliardi a USD 20,00 miliardi entro il 2035. Il cloud di Telekom a Monaco si rivolge alle aziende industriali e alle PMI, e il 30 luglio 2026 l’UE ha aperto un bando per un massimo di sette AI Gigafactory con fino a EUR 10 miliardi di fondi pubblici e l’industria tra gli utenti previsti. Questa spesa va agli operatori che vendono rack GPU sovrani e vicini agli stabilimenti a fornitori automotive e costruttori di macchinari; il Data Center Colocation Market offre il quadro completo degli operatori.
Prezzi dei data center del settore manifatturiero: quanto costa un MW a un produttore?
Nel 2025 un produttore ha speso circa USD 4,05 milioni per MW di carico IT, cifra che sale a USD 5,08 milioni entro il 2035 man mano che i rack GPU acquistano peso.
| Anno | Carico IT manifatturiero in uso (MW) | Spesa totale per MW | Hardware IT per MW | Tariffa di colocation e hosting (USD per kW-mese) |
|---|---|---|---|---|
| 2020 | 4.400 | USD 3,32 milioni | USD 2,51 milioni | USD 165 |
| 2025 | 5.200 | USD 4,05 milioni | USD 2,94 milioni | USD 180 |
| 2030 | 7.100 | USD 4,89 milioni | USD 3,37 milioni | USD 192 |
| 2035 | 9.600 | USD 5,08 milioni | USD 3,51 milioni | USD 200 |
Riferimenti pubblici: gli USD 1,4 miliardi di Foxconn per un centro da 10.000 GPU equivalgono a USD 140.000 per GPU installata, edificio compreso; con la conversione di DC Market Insights di 1,9 kW di carico IT per GPU di classe Blackwell sono circa USD 74 milioni per MW, oltre dieci volte la tariffa convenzionale. Il programma di Hyundai con NVIDIA e il governo coreano vale circa USD 3 miliardi. Nel 2025 DC Market Insights usa USD 8,00 milioni di hardware AI per MW-anno AI e USD 2,62 milioni per MW-anno convenzionale.
Norme e regolamentazione per i data center del settore manifatturiero
Otto regole e norme determinano dove un produttore colloca i suoi USD 21,06 miliardi di spesa annua per data center.
Data Act dell’UE
Si applica dal 12 settembre 2025; gli utenti di macchinari industriali connessi possono accedere ai dati grezzi generati dalle macchine, usarli e condividerli.
Direttiva NIS2
Fa rientrare i produttori medi e grandi di dispositivi medici, computer ed elettronica, macchinari e veicoli negli obblighi di cibersicurezza dell’UE; il recepimento nazionale era dovuto entro il 17 ottobre 2024.
Articolo 12 della direttiva sull’efficienza energetica
I data center con almeno 500 kW di potenza IT comunicano ogni anno entro il 15 maggio i dati energetici alla banca dati dell’UE; la Germania usa 300 kW.
ISA/IEC 62443
La serie internazionale per la sicurezza dei sistemi di automazione e controllo industriale, usata per separare le reti di stabilimento dalle sale dati aziendali.
ISO/IEC 27001
Certificazione del sistema di gestione della sicurezza delle informazioni che i clienti automotive ed elettronici chiedono ai data center dei loro fornitori.
ANSI/TIA-942 e classificazioni Tier
Norme di progettazione per la disponibilità dei data center, usate quando i produttori costruiscono o prendono in locazione secondi siti.
Settore Critical Manufacturing degli Stati Uniti
La Cybersecurity and Infrastructure Security Agency (CISA) include la Critical Manufacturing tra i 16 settori di infrastrutture critiche, che coprono metalli primari, macchinari, apparecchiature elettriche e mezzi di trasporto.
CHIPS and Science Act
Destina USD 39 miliardi di incentivi a impianti e attrezzature per semiconduttori e USD 11 miliardi alla ricerca, aggiungendo fab il cui controllo di processo e le cui analisi di resa richiedono capacità di calcolo in sede (National Institute of Standards and Technology, NIST).
Segmentazione del Mercato dei data center del settore manifatturiero: qual è il segmento più grande?
L’hardware IT è la componente più grande con USD 15,30 miliardi nel 2025, elettronica e semiconduttori l’industria più grande con USD 5,06 miliardi, e addestramento e inferenza di AI industriale il carico di lavoro più veloce, al 18,88% annuo.
Per componente
Colocation e servizi di hosting crescono più rapidamente tra le componenti, al 12,03% annuo fino a USD 9,45 miliardi, perché gli stabilimenti di medie dimensioni noleggiano rack GPU anziché costruire sale.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware IT | USD 15.302,57 milioni | 72,7% | USD 33.661,44 milioni | 8,20% |
| Colocation e servizi di hosting | USD 3.032,64 milioni | 14,4% | USD 9.446,40 milioni | 12,03% |
| Infrastruttura elettrica e meccanica | USD 2.034,43 milioni | 9,7% | USD 3.975,60 milioni | 6,93% |
| Costruzione e allestimento | USD 693,34 milioni | 3,3% | USD 1.704,76 milioni | 9,41% |
Per industria
Elettronica e semiconduttori detengono il 24,0% della spesa 2025 e crescono del 10,45% annuo perché Samsung, SK hynix e Foxconn gestiscono le più grandi sale GPU tra i produttori; segue l’automotive con USD 4,21 miliardi.
| Industria | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elettronica e semiconduttori | USD 5.055,10 milioni | 24,0% | USD 13.660,70 milioni | 10,45% |
| Automotive e mezzi di trasporto | USD 4.212,60 milioni | 20,0% | USD 9.757,64 milioni | 8,76% |
| Macchinari e attrezzature industriali | USD 3.370,08 milioni | 16,0% | USD 7.562,17 milioni | 8,42% |
| Chimica e materiali | USD 2.948,82 milioni | 14,0% | USD 5.854,58 milioni | 7,10% |
| Alimenti e bevande | USD 1.895,67 milioni | 9,0% | USD 3.903,06 milioni | 7,49% |
| Altra manifattura | USD 3.580,71 milioni | 17,0% | USD 8.050,05 milioni | 8,44% |
Per carico di lavoro
ERP e sistemi gestionali sono il carico di lavoro più grande, davanti a simulazione ingegneristica e gestione del ciclo di vita del prodotto (PLM), con USD 6,32 miliardi nel 2025, ma addestramento e inferenza di AI industriale li supera entro il 2035 con USD 16,45 miliardi.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| ERP e sistemi gestionali | USD 6.318,89 milioni | 30,0% | USD 10.245,52 milioni | 4,95% |
| Simulazione ingegneristica e PLM | USD 3.580,71 milioni | 17,0% | USD 6.830,35 milioni | 6,67% |
| Addestramento e inferenza di AI industriale | USD 2.917,22 milioni | 13,8% | USD 16.451,38 milioni | 18,88% |
| Dati di stabilimento e gemelli digitali | USD 3.370,08 milioni | 16,0% | USD 8.781,88 milioni | 10,05% |
| Backup, ripristino e altri carichi di lavoro | USD 4.876,08 milioni | 23,2% | USD 6.479,07 milioni | 2,88% |
Per modello di implementazione
I data center aziendali detengono il 54,0% della spesa 2025; colocation e cloud privato in hosting crescono più rapidamente, al 13,40%, e diventano il modello più grande entro il 2035.
| Modello di implementazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center aziendali | USD 11.374,01 milioni | 54,0% | USD 17.075,87 milioni | 4,15% |
| Data center edge e micro data center di stabilimento | USD 4.001,97 milioni | 19,0% | USD 11.709,17 milioni | 11,33% |
| Colocation e cloud privato in hosting | USD 5.687,00 milioni | 27,0% | USD 20.003,16 milioni | 13,40% |
Esclusiva DC: tracker delle AI factory dei produttori, 8 progetti e 171.216 GPU
Questo tracker è un modello di DC Market Insights costruito su 8 input, uno per ciascun progetto citato: 171.216 GPU annunciate da produttori e partner tra il 2019 e il 2026, che DC Market Insights converte in circa 325 MW di carico IT modellato a 1,9 kW per GPU. 6 degli 8 sono sale di proprietà del produttore, uno è un cloud industriale condiviso e uno è costruito con un partner di telecomunicazioni. Il carico modellato equivale al 13% dei 2.496 MW di rack AI manifatturieri che DC Market Insights prevede nel 2035, quindi il tracker spiega la prima ondata, non l’intera previsione. I conteggi delle GPU sono dati delle aziende; la colonna MW è una stima di DC Market Insights, non un dato dichiarato.
| Azienda | Progetto | Annuncio | GPU | Carico IT modellato (MW) | Tipo |
|---|---|---|---|---|---|
| Hyundai Motor Group | AI factory NVIDIA Blackwell per guida autonoma, fabbriche intelligenti e robotica, Corea | ott 2025 | 50.000 | 95,0 | AI factory propria |
| Samsung Electronics | Semiconductor AI Megafactory su memoria, logica, foundry e packaging | ott 2025 | 50.000 | 95,0 | AI factory propria |
| SK Group (SK hynix) | AI factory più Manufacturing AI Cloud a Icheon, poi Yongin; fase 1 entro fine 2027 | ott 2025 | 50.000 | 95,0 | AI factory propria |
| Foxconn (Hon Hai) | Centro di supercalcolo da USD 1,4 miliardi, Taiwan; partner cloud GPU usato dai ricercatori di TSMC | nov 2025 | 10.000 | 19,0 | AI factory propria venduta come cloud |
| Deutsche Telekom con NVIDIA | Industrial AI Cloud a Monaco per BMW, Mercedes-Benz, Maserati e Schaeffler | feb 2026 | 10.000 | 19,0 | Cloud industriale condiviso |
| Eli Lilly | LillyPod DGX SuperPOD, Indianapolis, per ricerca, sviluppo clinico e produzione | feb 2026 | 1.016 | 1,9 | AI factory propria |
| BMW Group | Piattaforma dati High Performance D3 vicino a Monaco, 230 petabyte | mar 2019 | 200 | 0,4 | Data center proprio |
| Toyota con NTT | Mobility AI Platform con data center distribuiti, JPY 500 miliardi entro il 2030 | ott 2024 | non dichiarato | n.d. | Data center costruiti con partner |
Come leggere il tracker: la Corea detiene l’88% delle GPU, le due voci europee totalizzano 10.200 GPU e nessun produttore statunitense ha ancora dichiarato un cluster di dimensioni paragonabili, uno dei motivi per cui il Nord America cresce del 7,62% annuo contro il 10,29% dell’Asia Pacifico. Le sale AI a scala di rack sono dimensionate nell’AI Data Center Market.
Analisi regionale: quale regione guida il Mercato dei data center del settore manifatturiero?
L’Asia Pacifico è in testa con USD 8,00 miliardi ovvero il 38,0% della spesa 2025 ed è anche la regione più veloce, al 10,29% annuo; segue il Nord America con USD 6,32 miliardi.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Asia Pacifico | USD 8.003,94 milioni | 38,0% | USD 21.320,45 milioni | 10,29% |
| Nord America | USD 6.318,89 milioni | 30,0% | USD 13.172,81 milioni | 7,62% |
| Europa | USD 5.055,12 milioni | 24,0% | USD 10.245,52 milioni | 7,32% |
| America Latina | USD 947,83 milioni | 4,5% | USD 2.195,47 milioni | 8,76% |
| Medio Oriente e Africa | USD 737,20 milioni | 3,5% | USD 1.853,95 milioni | 9,66% |
Asia Pacifico
L’Asia Pacifico cresce da USD 8,00 miliardi a USD 21,32 miliardi. Cina, Corea, Giappone, Taiwan e India detengono la maggior parte della produzione mondiale di elettronica e batterie, e le tre fabbriche coreane da 50.000 GPU fanno della Corea del Sud uno dei grandi mercati più veloci della regione, al 10,05% annuo.
Nord America
Il Nord America raggiunge USD 13,17 miliardi entro il 2035, al 7,62% annuo. L’ultimo dato della World Bank indica il valore aggiunto manifatturiero degli Stati Uniti in USD 2.500 miliardi (2021), e gli USD 39 miliardi di incentivi del CHIPS Act aggiungono fab che richiedono capacità di calcolo in sede.
Europa
L’Europa cresce del 7,32% annuo fino a USD 10,25 miliardi. Le 19 AI Factory dell’UE, il cloud industriale di Monaco e il Data Act aumentano la domanda, mentre la rendicontazione energetica EED spinge gli stabilimenti verso sale condivise invece che nuove sale proprie.
America Latina
L’America Latina cresce da USD 947,83 milioni a USD 2,20 miliardi. Il Messico, con circa USD 366 miliardi di valore aggiunto manifatturiero nel 2025, e il Brasile, con USD 268 miliardi (World Bank), ne trainano la maggior parte, mentre gli stabilimenti automotive ed elettronici si rilocalizzano vicino al Nord America per rifornirlo.
Medio Oriente e Africa
Medio Oriente e Africa crescono del 9,66% annuo fino a USD 1,85 miliardi, la seconda regione più veloce, mentre gli impianti petrolchimici, metallurgici e alimentari degli Stati del Golfo trasferiscono i sistemi di controllo e pianificazione nei nuovi data center nazionali.
Analisi per paese: i 12 principali paesi del Mercato dei data center del settore manifatturiero
Gli Stati Uniti sono il paese più grande con USD 5,58 miliardi nel 2025 e la Cina è seconda con USD 3,16 miliardi; l’India è il grande paese più veloce, al 14,46% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 5.581,69 milioni | 26,5% | USD 11.465,23 milioni | 7,46% |
| 2 | Cina | Asia Pacifico | USD 3.159,45 milioni | 15,0% | USD 8.050,05 milioni | 9,80% |
| 3 | Giappone | Asia Pacifico | USD 1.474,41 milioni | 7,0% | USD 3.024,87 milioni | 7,45% |
| 4 | Germania | Europa | USD 1.369,09 milioni | 6,5% | USD 2.732,14 milioni | 7,15% |
| 5 | Corea del Sud | Asia Pacifico | USD 1.011,02 milioni | 4,8% | USD 2.634,56 milioni | 10,05% |
| 6 | Taiwan | Asia Pacifico | USD 758,27 milioni | 3,6% | USD 2.049,10 milioni | 10,45% |
| 7 | India | Asia Pacifico | USD 631,89 milioni | 3,0% | USD 2.439,41 milioni | 14,46% |
| 8 | Regno Unito | Europa | USD 484,45 milioni | 2,3% | USD 975,76 milioni | 7,25% |
| 9 | Francia | Europa | USD 463,39 milioni | 2,2% | USD 926,98 milioni | 7,18% |
| 10 | Canada | Nord America | USD 421,26 milioni | 2,0% | USD 926,98 milioni | 8,21% |
| 11 | Italia | Europa | USD 421,26 milioni | 2,0% | USD 829,40 milioni | 7,01% |
| 12 | Brasile | America Latina | USD 337,01 milioni | 1,6% | USD 780,61 milioni | 8,76% |
Il valore aggiunto manifatturiero dell’India, circa USD 533 miliardi nel 2025, supera ormai quello della Corea del Sud, pari a USD 514 miliardi (World Bank), eppure la sua base di data center manifatturieri è inferiore a due terzi di quella coreana, per cui DC Market Insights prevede che l’India cresca da USD 631,89 milioni a USD 2,44 miliardi.
Analisi degli scenari di previsione: il Mercato dei data center del settore manifatturiero nel 2035
Lo scenario base è di USD 48,79 miliardi entro il 2035; l’intervallo va da USD 41,96 miliardi a USD 55,13 miliardi.
| Scenario | Dimensione 2035 | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 41,96 miliardi | 7,13% | Le AI factory coreane si fermano alla fase 1 e la quota di rack AI raggiunge il 18% invece del 26% |
| Base | USD 48,79 miliardi | 8,76% | Quota AI 26%, quota in locazione 41%, 9.600 MW in uso entro il 2035 |
| Alto | USD 55,13 miliardi | 10,10% | Le AI Gigafactory dell’UE e il programma coreano M.AX raddoppiano le sale GPU dei produttori entro il 2030 |
Analisi competitiva: i principali operatori del Mercato dei data center del settore manifatturiero
I cinque maggiori fornitori di server ai produttori detengono circa il 48% degli USD 15,30 miliardi di spesa in hardware IT del 2025 (stima DC Market Insights basata sulle quote dei fornitori nelle spedizioni di server enterprise), mentre i lavori di alimentazione, raffreddamento e involucri sono distribuiti tra più fornitori.
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Inspur
- Super Micro Computer
- NVIDIA
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Rittal
- Siemens
- Equinix
- Digital Realty
- Deutsche Telekom
- NTT DATA
- Foxconn
Vertiv ha riportato vendite nette 2025 per USD 10,23 miliardi e un portafoglio ordini di USD 15,0 miliardi, in crescita del 109%, con una guidance di vendite 2026 tra USD 13,25 miliardi e USD 13,75 miliardi (Vertiv, febbraio 2026). I ricavi 2025 di Schneider Electric sono stati di EUR 40,15 miliardi, con una forte domanda da clienti dei semiconduttori, dell’energia e della chimica (Schneider Electric, febbraio 2026). I ricavi 2025 di ABB sono saliti del 9% a USD 33,22 miliardi, trainati dai data center in Electrification (ABB, gennaio 2026), e la capogruppo di Rittal, Friedhelm Loh Group, ha fatturato EUR 3,2 miliardi. Tra gli operatori, il rapporto annuale 2025 di Digital Realty cita la manifattura tra le industrie dei suoi oltre 5.000 clienti, ed Equinix elenca la smart manufacturing tra i flussi di lavoro che dipendono dalla sua interconnessione in 280 data center.
Sviluppi recenti nel Mercato dei data center del settore manifatturiero
Sei mosse datate, da ottobre 2025 a ottobre 2026, plasmano il mercato da USD 23,29 miliardi del 2026.
- Nell’ottobre 2026 la Cina ha dichiarato di aver costruito oltre 13.000 fabbriche intelligenti di livello avanzato e di aver raggiunto 2.592 EFLOPS di potenza di calcolo intelligente (Fonte: Consiglio di Stato della Cina).
- Nel settembre 2026 ENISA ha riferito che nel 2025 la manifattura ha rappresentato il 25,2% delle infezioni ransomware rivendicate nell’UE (Fonte: rapporto annuale ENISA sulle minacce).
- Nel luglio 2026 l’UE ha aperto il bando per un massimo di sette AI Gigafactory con fino a EUR 10 miliardi di finanziamenti pubblici (Fonte: Commissione europea).
- Nel giugno 2026 la Corea ha fissato un budget di 20.000 miliardi di won per la trasformazione AI della manifattura fino al 2030 (Fonte: Ministero della Scienza e delle ICT).
- Nel febbraio 2026 Deutsche Telekom ha lanciato il suo Industrial AI Cloud di Monaco con 10.000 GPU NVIDIA ed è entrato in funzione il LillyPod da 1.016 GPU di Eli Lilly (Fonte: Deutsche Telekom; NVIDIA).
- Nell’ottobre 2025 Samsung, SK Group e Hyundai Motor Group hanno annunciato ciascuno AI factory da circa 50.000 GPU NVIDIA (Fonte: NVIDIA; Hyundai Motor Group).
Metodologia di ricerca: come DC Market Insights ha dimensionato il Mercato dei data center del settore manifatturiero
Il modello moltiplica 5.200 MW di carico IT manifatturiero nel 2025 per la spesa per MW di ciascuna componente, ottenendo USD 21,06 miliardi.
Il carico IT manifatturiero è circa l’11% dei circa 46 gigawatt (GW) di capacità enterprise e di colocation all’interno dei 116 GW installati nel mondo nel 2025 (base di capacità DC Market Insights). Hardware IT = MW convenzionali x USD 2,62 milioni + MW AI (312) x USD 8,00 milioni = USD 15,30 miliardi. Colocation e hosting = 1.404 MW in locazione x USD 180 per kW-mese x 12 = USD 3,03 miliardi. I siti di proprietà aggiungono USD 2.034,43 milioni di lavori elettrici e meccanici e USD 693,34 milioni di costruzione e allestimento. Le ripartizioni per industria, carico di lavoro, modello di implementazione, regione e paese sono quote di DC Market Insights; ogni ripartizione somma al totale di ciascun anno.
Verifiche dei limiti: (1) il mercato è il 3,7% del mercato dei data center 2025 da USD 570,04 miliardi nel modello globale di DC Market Insights, sotto il 5,9% del verticale BFSI nel BFSI Data Center Market; (2) colocation e hosting manifatturieri per USD 3,03 miliardi sono il 4,1% del mercato della colocation da USD 74,46 miliardi nel 2025; (3) come tetto, USD 21,06 miliardi sono lo 0,12% degli USD 17.600 miliardi di valore aggiunto manifatturiero mondiale nel 2025 (World Bank), e come soglia minima, le 13.000 fabbriche intelligenti avanzate della Cina x USD 0,10 milioni annui di manutenzione minima della sala dati di stabilimento = USD 1,30 miliardi, sotto la stima di USD 3,16 miliardi per la Cina. Metodo completo: metodologia di ricerca DC Market Insights.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave di mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato differiscono
- 4.1Tabella del perimetro: dentro e fuori da questa stima
- 05Fattori di crescita del mercato
- 5.1Le AI factory coreane da 150.000 GPU di Samsung, SK e Hyundai
- 5.2Il ransomware rende la manifattura il settore più colpito in Europa
- 5.3Data Act dell'UE e NIS2 trasformano i dati delle macchine in un bene regolamentato
- 06Tendenze del mercato
- 6.1Cloud di AI industriale condivisi a Monaco e Taipei
- 6.2Le 13.000 fabbriche intelligenti della Cina e 2.592 EFLOPS di calcolo AI
- 6.3Gli stabilimenti farmaceutici hanno le proprie AI factory
- 07Sfide e vincoli del mercato
- 7.1La rendicontazione energetica dell'UE arriva alle sale interne sopra i 500 kW
- 7.2Bassa adozione dell'AI al di fuori dell'elettronica
- 08Opportunità di mercato
- 8.1Data center edge e micro data center di stabilimento per ispezione visiva e gemelli digitali
- 8.2Capacità GPU in hosting per i produttori di medie dimensioni
- 09Analisi dei prezzi
- 9.1Spesa per MW, 2020-2035
- 9.2Riferimenti pubblici di prezzo e dimensione
- 10Norme e regolamentazione
- 10.1Data Act dell'UE
- 10.2Direttiva NIS2
- 10.3Articolo 12 della direttiva sull'efficienza energetica
- 10.4ISA/IEC 62443
- 10.5ISO/IEC 27001
- 10.6ANSI/TIA-942 e classificazioni Tier
- 10.7Settore Critical Manufacturing degli Stati Uniti
- 10.8CHIPS and Science Act
- 11Segmentazione del mercato
- 11.1Per componente
- 11.2Hardware IT
- 11.3Colocation e servizi di hosting
- 11.4Infrastruttura elettrica e meccanica
- 11.5Costruzione e allestimento
- 11.6Per industria
- 11.7Elettronica e semiconduttori
- 11.8Automotive e mezzi di trasporto
- 11.9Macchinari e attrezzature industriali
- 11.10Chimica e materiali
- 11.11Alimenti e bevande
- 11.12Altra manifattura
- 11.13Per carico di lavoro
- 11.14ERP e sistemi gestionali
- 11.15Simulazione ingegneristica e PLM
- 11.16Addestramento e inferenza di AI industriale
- 11.17Dati di stabilimento e gemelli digitali
- 11.18Backup, ripristino e altri carichi di lavoro
- 11.19Per modello di implementazione
- 11.20Data center aziendali
- 11.21Data center edge e micro data center di stabilimento
- 11.22Colocation e cloud privato in hosting
- 12Esclusiva DC: tracker delle AI factory dei produttori
- 12.1Hyundai Motor Group
- 12.2Samsung Electronics
- 12.3SK Group (SK hynix)
- 12.4Foxconn (Hon Hai)
- 12.5Deutsche Telekom con NVIDIA
- 12.6Eli Lilly
- 12.7BMW Group
- 12.8Toyota con NTT
- 13Analisi regionale
- 13.1Asia Pacifico
- 13.2Nord America
- 13.3Europa
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Giappone
- 14.4Germania
- 14.5Corea del Sud
- 14.6Taiwan
- 14.7India
- 14.8Regno Unito
- 14.9Francia
- 14.10Canada
- 14.11Italia
- 14.12Brasile
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Dell Technologies
- 16.2Hewlett Packard Enterprise
- 16.3Lenovo
- 16.4Inspur
- 16.5Super Micro Computer
- 16.6NVIDIA
- 16.7Schneider Electric
- 16.8Vertiv
- 16.9Eaton
- 16.10ABB
- 16.11Rittal
- 16.12Siemens
- 16.13Equinix
- 16.14Digital Realty
- 16.15Deutsche Telekom
- 16.16NTT DATA
- 16.17Foxconn
- 16.18Concentrazione dei fornitori di server, 2025
- 17Sviluppi recenti
- 17.1Fabbriche intelligenti e potenza di calcolo in Cina, ottobre 2026
- 17.2Quota ransomware della manifattura secondo ENISA, settembre 2026
- 17.3Bando UE per le AI Gigafactory, luglio 2026
- 17.4Piano coreano M.AX da 20.000 miliardi di won, giugno 2026
- 17.5Industrial AI Cloud di Monaco e LillyPod, febbraio 2026
- 17.6AI factory coreane da 50.000 GPU, ottobre 2025
- 18Metodologia di ricerca
- 18.1Input del modello
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato dei data center del settore manifatturiero, 2020-2035 (USD milioni)
- Tabella 1Panoramica del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: dentro e fuori da questa stima
- Tabella 3Spesa per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per industria, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per modello di implementazione, 2025 e 2035
- Tabella 8Tracker delle AI factory dei produttori, 2019-2026
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 23,29 miliardi nel 2026, il 10,59% in più rispetto a USD 21,06 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 48,79 miliardi entro il 2035, con un CAGR dell’8,76% dal 2025.
L’8,76% annuo dal 2025 al 2035, dopo il 7,56% annuo dal 2020 al 2025, mentre il carico IT manifatturiero in uso sale da 5.200 MW a 9.600 MW e la quota di rack AI passa dal 6% al 26%.
Samsung Electronics, SK Group e Hyundai Motor Group hanno annunciato ciascuno circa 50.000 GPU NVIDIA nell’ottobre 2025; Foxconn sta costruendo un centro da 10.000 GPU ed Eli Lilly gestisce un cluster da 1.016 GPU. DC Market Insights traccia 171.216 GPU in 8 progetti.
Per il ransomware e le regole sui dati delle macchine: nel 2025 la manifattura ha attirato il 25,2% delle infezioni ransomware rivendicate nell’UE (ENISA), e il Data Act dell’UE si applica dal 12 settembre 2025. I siti aziendali detengono ancora il 54,0% della spesa 2025.
Una sala sigillata a scala di rack in reparto che esegue ispezione visiva, controllo dei robot e gemelli digitali accanto alla linea. I data center edge e micro data center di stabilimento crescono dell’11,33% annuo fino a USD 11,71 miliardi entro il 2035.
Addestramento e inferenza di AI industriale cresce più rapidamente, al 18,88% annuo fino a USD 16,45 miliardi entro il 2035; tra i modelli di implementazione è in testa colocation e cloud privato in hosting, al 13,40%.
Elettronica e semiconduttori, con USD 5,06 miliardi ovvero il 24,0% della spesa 2025, in crescita del 10,45% annuo; segue automotive e mezzi di trasporto con USD 4,21 miliardi.
L’Asia Pacifico, con USD 8,00 miliardi ovvero il 38,0% del valore 2025, che è anche la regione più veloce al 10,29% annuo. Gli Stati Uniti sono il paese più grande con USD 5,58 miliardi; l’India cresce più rapidamente, al 14,46%.
Dell Technologies, Hewlett Packard Enterprise e Lenovo guidano i server e, con altri due fornitori, detengono circa il 48% della spesa in hardware IT del 2025 (stima DC Market Insights); Schneider Electric, Vertiv, Eaton, ABB e Rittal guidano alimentazione, raffreddamento e involucri.
Gli USD 23,29 miliardi del 2026 contano solo la capacità di data center che i produttori possiedono o prendono in locazione. Le stime che aggiungono canoni di cloud pubblico, software MES ed ERP, apparati OT di reparto o elettricità risultano maggiori.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.