
Markt für Rechenzentren in der Fertigung: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren in der Fertigung: 2025 lag das Marktvolumen bei USD 21.06 Mrd.; bis 2035 soll es bei einer CAGR von 8.76 % auf USD 48.79 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 26. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Herausforderungen und Hemmnisse
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Profilierte Unternehmen
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Inspur
- Super Micro Computer
- NVIDIA
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Rittal
- Siemens
- Equinix
- Digital Realty
- Deutsche Telekom
- NTT DATA
- Foxconn
Vollständige Analyse
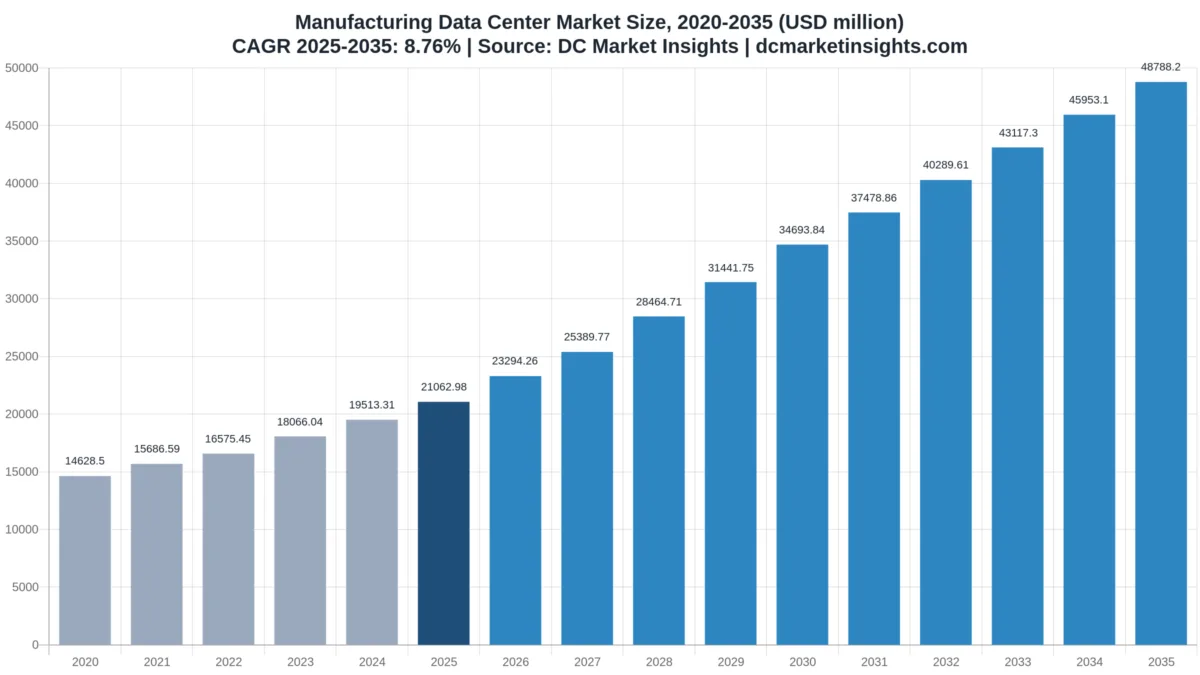
Der Markt für Rechenzentren in der Fertigung wird 2026 auf 23,29 Mrd. USD geschätzt und soll bis 2035 auf 48,79 Mrd. USD steigen, ausgehend von 21,06 Mrd. USD im Jahr 2025, was einer CAGR von 8,76 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Bewegt wird dieses Geld davon, dass Hersteller eigene GPU-Kapazität (Grafikprozessoren) kaufen, statt sie zu mieten: Am 31. Oktober 2025 kündigten Hyundai Motor Group, Samsung Electronics und SK Group jeweils eine KI-Fabrik mit rund 50.000 NVIDIA-GPUs an, und allein das Programm von Hyundai mit NVIDIA und der koreanischen Regierung hat einen Wert von etwa 3 Mrd. USD (Hyundai Motor Group, Oktober 2025). Werke halten ihre Daten auch deshalb in der Nähe, weil sie das erste Ziel von Erpressung sind: Auf die Fertigung entfielen 2025 25,2 % der gemeldeten Ransomware-Angriffe in der Europäischen Union (EU), mehr als auf jeden anderen Sektor (ENISA, September 2026). Die Rechnung: 5.200 Megawatt (MW) genutzte IT-Last (Informationstechnik) der Hersteller im Jahr 2025 x 4,05 Mio. USD Ausgaben je MW = 21,06 Mrd. USD, davon 15,30 Mrd. USD für IT-Hardware und 3,03 Mrd. USD für Colocation- und Hosting-Gebühren. Training und Inferenz industrieller KI ist mit 18,88 % pro Jahr der am schnellsten wachsende Workload, und der Asien-Pazifik-Raum ist mit 10,29 % die am schnellsten wachsende Region, weil Koreas Chip- und Autohersteller die größten privaten GPU-Hallen der Branche bauen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren in der Fertigung 2026?
DC Market Insights beziffert die Ausgaben für Rechenzentren in der Fertigung 2026 auf 23,29 Mrd. USD, 10,59 % mehr als 2025, da die koreanischen KI-Fabriken, die Münchner Industrial AI Cloud und ransomwaresichere Zweitstandorte schneller Last hinzufügen, als alte Serverräume stillgelegt werden.
- Marktgröße Rechenzentren in der Fertigung 2025: 21,06 Mrd. USD
- Marktgröße 2026: 23,29 Mrd. USD
- Marktgröße 2030: 34,69 Mrd. USD
- Marktgröße 2035: 48,79 Mrd. USD
- CAGR 2025-2035: 8,76 % (niedriges Szenario 7,13 %, hohes Szenario 10,10 %)
- Größte Komponente: IT-Hardware, 15,30 Mrd. USD oder 72,7 % des Werts 2025
- Am schnellsten wachsender Workload: Training und Inferenz industrieller KI, 18,88 % pro Jahr auf 16,45 Mrd. USD bis 2035
- Größte Branche: Elektronik und Halbleiter, 5,06 Mrd. USD im Jahr 2025, zugleich mit 10,45 % die am schnellsten wachsende Branche
- Führende Region: Asien-Pazifik, 8,00 Mrd. USD oder 38,0 % des Werts 2025, zugleich mit 10,29 % die am schnellsten wachsende
- Größtes Land: Vereinigte Staaten, 5,58 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 14,46 %
- Marktführer: Dell Technologies, Hewlett Packard Enterprise und Lenovo bei Werks- und Unternehmensservern sowie Schneider Electric und Vertiv bei Stromversorgung und Kühlung (Einschätzung von DC Market Insights)
Zusammenfassung: Marktgröße Rechenzentren in der Fertigung, 2020-2035
Der globale Markt für Rechenzentren in der Fertigung wurde 2020 auf 14,63 Mrd. USD bewertet, erreichte 2025 21,06 Mrd. USD und soll bis 2035 48,79 Mrd. USD erreichen, bei einer CAGR von 8,76 % im Prognosezeitraum. Von 2020 bis 2025 stiegen die Ausgaben um 7,56 % pro Jahr, da Hersteller nach Ransomware-Angriffen Werksdatenräume, Cluster für Engineering-Simulation und Wiederherstellungsstandorte hinzufügten; ab 2025 steigt die Rate auf 8,76 %, weil GPU-Racks die Ausgaben je MW erhöhen.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 21,06 Mrd. USD |
| Marktgröße 2026 | 23,29 Mrd. USD |
| CAGR 2025-2035 | 8,76 % |
| Marktgröße 2035 | 48,79 Mrd. USD |
| Abgedeckte Segmente | Komponente, Branche, Workload, Bereitstellungsmodell, Region, 12 Länder |
Das Wachstum kommt in zwei Schritten. Bis 2027 tragen die koreanischen und taiwanischen KI-Fabriken den Anstieg: DC Market Insights zählt 171.216 GPUs, die acht Hersteller und ihre Partner angekündigt haben, rund 325 MW IT-Last. Ab 2028 trägt ihn die Verbreitung digitaler Zwillinge und Werksdatenplattformen unter dem EU Data Act, und Werks-Edge-Räume wachsen bis 2035 auf 11,71 Mrd. USD.
Was zählt zu den Ausgaben für Rechenzentren in der Fertigung?
Der Markt umfasst die 21,06 Mrd. USD, die Hersteller 2025 für Rechenzentrumskapazität ausgaben, die sie für ihre eigenen Systeme besitzen oder mieten.
Enthalten: Server, Speicher und Netzwerktechnik in Unternehmensrechenzentren und Werksräumen der Hersteller; GPU-Cluster im Besitz von Herstellern (KI-Fabriken); von Herstellern gemietete Colocation-, Wholesale- und Hosted-Private-Cloud-Kapazität; elektrische und mechanische Anlagen (unterbrechungsfreie Stromversorgung oder USV, Schaltanlagen, Kühlung) an eigenen Standorten; Bau, vorgefertigte Gehäuse und Mieterausbau. Die Käufer reichen von globalen Konzernen bis zu kleinen und mittleren Unternehmen (KMU) mit einem einzigen Werksraum.
Nicht enthalten: Gebühren für Public-Cloud-Dienste, Softwarelizenzen für Manufacturing Execution Systems (MES) und Enterprise Resource Planning (ERP), Betriebstechnik (OT) wie Steuerungen, Roboter und Sensoren, Stromrechnungen der Fabriken sowie GPU-Kapazität, die ein Hersteller stundenweise aus einer Public Cloud mietet.
Wie die Segmente zusammenpassen: Die Aufteilung nach Komponenten (15,30 Mrd. USD IT-Hardware, 3,03 Mrd. USD Colocation und Hosting, 2,03 Mrd. USD Elektrik und Mechanik, 693,34 Mio. USD Bau) ergibt zusammen 21,06 Mrd. USD; die Aufteilungen nach Branche, Workload, Bereitstellungsmodell, Region und Land ergeben jeweils dieselbe Summe.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentren in der Fertigung?
DC Market Insights bewertet den Markt 2026 mit 23,29 Mrd. USD und zählt dabei nur Rechenzentrumskapazität, die Hersteller besitzen oder mieten; breitere Schätzungen fallen höher aus, weil sie Leistungen außerhalb des Gebäudes hinzurechnen.
Weitere Definitionen addieren die Public-Cloud-Rechnungen der Hersteller, Plattformen für das industrielle Internet der Dinge (IIoT), Abonnements für MES- und ERP-Software, OT-Netzwerktechnik in der Werkshalle und den Strom für den Betrieb der Hallen. Manche zählen auch jeden Server, der an einen Fertigungskunden geliefert wird, selbst wenn er auf einem Schreibtisch oder an einer Produktionslinie statt in einem Datenraum steht. Diese Posten bleiben hier unberücksichtigt, weil sie aus anderen Budgets bezahlt und pro Nutzer, pro Gerät oder pro Kilowattstunde abgerechnet werden, nicht pro MW Rechenzentrumslast.
| Element | In dieser Schätzung | Warum |
|---|---|---|
| IT-Hardware in Unternehmens- und Werksrechenzentren | Ja, 15,30 Mrd. USD | Gekauft je MW Rechenzentrumslast |
| Von Herstellern gemietete Colocation und Hosted Private Cloud | Ja, 3,03 Mrd. USD | Preis je Kilowatt (kW) und Monat |
| Stromversorgung, Kühlung und Gebäude eigener Standorte | Ja, 2,73 Mrd. USD | Investitionsausgaben für den Standort |
| Gebühren für Public-Cloud-Dienste | Nein | Nutzungsbasiert abgerechneter Dienst, keine Kapazität |
| MES-, ERP- und IIoT-Software | Nein | Preis je Nutzer oder Gerät |
| Roboter, Steuerungen und OT-Netzwerke in der Werkshalle | Nein | Werksausrüstung, kein Rechenzentrum |
| Strom für die Hallen | Nein | Betriebskosten für Energie |
Im Umfang enthalten sind KMU mit einem einzigen Werksraum ebenso wie globale Konzerne; nicht enthalten sind Public-Cloud-Gebühren, MES-Lizenzen, IIoT-Plattformen, Roboter und Strom, selbst wenn ein breiter gefasster Marktname sie einschließt.
Treiber des Marktes für Rechenzentren in der Fertigung: Warum kaufen Fabriken Rechenleistung?
Drei Kräfte fügen zwischen 2025 und 2035 rund 27,73 Mrd. USD an jährlichen Ausgaben hinzu: private KI-Fabriken, Wiederherstellung nach Ransomware und neue Regeln für Maschinendaten.
Koreas KI-Fabriken mit 150.000 GPUs bei Samsung, SK und Hyundai
Am 31. Oktober 2025 teilte NVIDIA mit, dass Koreas Regierung und Industriekonzerne mehr als 260.000 GPUs hinzufügen, und drei Hersteller übernahmen 150.000 davon: Samsung Electronics baut eine Halbleiter-KI-Fabrik mit mehr als 50.000 GPUs, SK Group eine KI-Fabrik mit mehr als 50.000 GPUs, deren erste Phase bis Ende 2027 fertig sein soll, und Hyundai Motor Group eine Blackwell-Fabrik mit 50.000 GPUs (Mitteilungen von NVIDIA und den Unternehmen, Oktober 2025). Die koreanische Regierung legte anschließend ein öffentliches und privates Budget von 20 Billionen Won für die KI-Transformation der Fertigung (M.AX) bis 2030 fest (Regierung von Korea, Juni 2026). DC Market Insights rechnet die drei Projekte in rund 285 MW KI-IT-Last um; deshalb steigen KI-Racks von 312 MW im Jahr 2025 auf 2.496 MW bis 2035, und Südkorea wächst um 10,05 % pro Jahr.
Ransomware macht die Fertigung zum am stärksten getroffenen Sektor in Europa
Die Agentur der Europäischen Union für Cybersicherheit (ENISA) verzeichnete die Fertigung 2025 mit 14,4 % als den am stärksten betroffenen Sektor über alle Cybercrime-Vorfälle hinweg, mit 25,2 % der gemeldeten Ransomware-Angriffe; Ransomware machte 82,8 % der finanziell motivierten Angriffe auf den Sektor aus. In den Vereinigten Staaten erhielt das FBI Internet Crime Complaint Center (IC3) 2025 mehr als 3.600 Ransomware-Beschwerden und nannte Critical Manufacturing an erster Stelle unter den Sektoren, die von den zehn häufigsten Varianten getroffen wurden. Werke reagieren mit isolierten Backup-Hallen und Zweitstandorten; das hält Backup, Wiederherstellung und sonstige Workloads bis 2035 bei 6,48 Mrd. USD und Unternehmensrechenzentren bei 17,08 Mrd. USD, obwohl die Anmietung zunimmt.
EU Data Act und NIS2 machen Maschinendaten zu einem regulierten Gut
Seit dem 12. September 2025 gibt der EU Data Act Nutzern in Branchen wie der Fertigung Zugang zu Leistungsdaten ihrer Industrieanlagen (Europäische Kommission, September 2025). Die Richtlinie über Netz- und Informationssicherheit (NIS2), die bis zum 17. Oktober 2024 in nationales Recht umzusetzen war, bezieht mittlere und große Hersteller von Computern, Elektronik, Maschinen und Kraftfahrzeugen ein. Beide Regeln drängen Werke dazu, Maschinendaten an Orten zu speichern, die sie selbst kontrollieren; deshalb wachsen Werksdaten und digitale Zwillinge um 10,05 % pro Jahr auf 8,78 Mrd. USD bis 2035, und Deutschland, Europas größter Hersteller mit rund 890 Mrd. USD Wertschöpfung im Jahr 2025 (Weltbank), erreicht 2,73 Mrd. USD.
Trends im Markt für Rechenzentren in der Fertigung: Wie verändern Werke ihre Rechenleistung?
Hersteller teilen sich heute GPU-Hallen, betreiben KI in der Werkshalle und binden KI in nationale Industriepläne ein; Colocation und Hosted Private Cloud steigen von 27,0 % der Ausgaben im Jahr 2025 auf 41,0 % im Jahr 2035.
Gemeinsame industrielle KI-Clouds in München und Taipeh
Deutsche Telekom installierte 10.000 NVIDIA-GPUs in ihrem Münchner Rechenzentrum für eine Industrial AI Cloud, die Kunden ab dem ersten Quartal 2026 offensteht, und BMW Group, Mercedes-Benz, Maserati und Schaeffler werden als Nutzer genannt (Deutsche Telekom und NVIDIA, 2025-2026). In Taiwan investiert Foxconn 1,4 Mrd. USD in ein Supercomputing-Zentrum mit 10.000 Blackwell-Ultra-GPUs, das seine Tochter Big Innovation Company als NVIDIA-Cloud-Partner betreibt, mit Forschern von TSMC als Nutzern (Foxconn, Mai und November 2025). Mittelgroße Werke, die keine 70-MW-Halle füllen können, mieten Racks in diesen gemeinsamen Hallen, sodass Colocation und Hosting mit 12,03 % pro Jahr die am schnellsten wachsende Komponente ist.
Chinas 13.000 intelligente Fabriken und 2.592 EFLOPS KI-Rechenleistung
Chinas Staatsrat meldete am 20. Oktober 2026, dass das Land mehr als 13.000 intelligente Fabriken auf fortgeschrittenem Niveau gebaut hat und seine intelligente Rechenleistung Ende September 2026 2.592 Exaflops (EFLOPS) erreichte, 146 % mehr als ein Jahr zuvor. Die Leitlinie „KI Plus“ vom August 2025 zielt bis 2027 auf eine Durchdringung von mehr als 70 % mit KI-Agenten und intelligenten Endgeräten. China ist der größte Hersteller mit rund 4,82 Billionen USD Wertschöpfung im Jahr 2025 (Weltbank), und DC Market Insights beziffert seinen Markt für Rechenzentren in der Fertigung 2025 auf 3,16 Mrd. USD bei einem Wachstum von 9,80 % pro Jahr.
Pharmawerke erhalten eigene KI-Fabriken
Eli Lillys LillyPod, ein DGX SuperPOD mit 1.016 Blackwell-Ultra-GPUs, ging am 26. Februar 2026 in Betrieb und wird in klinischer Entwicklung und Fertigung eingesetzt (NVIDIA, Februar 2026). DC Market Insights zählt solche Cluster der Prozessindustrie zu den Segmenten Chemie und Werkstoffe sowie Sonstige Fertigung, die zusammen bis 2035 13,90 Mrd. USD erreichen.
Herausforderungen im Markt für Rechenzentren in der Fertigung: Was bremst Fabrikrechenzentren?
Energieberichtspflichten und geringe KI-Kompetenz bremsen den Markt; ohne sie wäre das hohe Szenario von DC Market Insights mit 55,13 Mrd. USD bis 2035 die Basis.
EU-Energieberichtspflicht erfasst eigene Hallen ab 500 kW
Nach Artikel 12 der Energieeffizienzrichtlinie (EED) muss jedes Rechenzentrum mit mindestens 500 Kilowatt (kW) installierter IT-Leistung, eigene Hallen eingeschlossen, seine Energiedaten veröffentlichen; in der ersten Runde meldeten nur 770 Standorte, rund 36 % der erfassten, und Rechenzentren in der EU verbrauchten 2024 68 Terawattstunden (TWh) auf dem Weg zu 114 TWh bis 2030 (Bericht der Europäischen Kommission zur Energieeffizienz von Rechenzentren, September 2026). Deutschland wendet eine niedrigere Schwelle von 300 kW an. Berichtskosten und Effizienzziele drängen europäische Werke dazu, alte Serverräume zu schließen statt sie zu erweitern; das hält Europas Wachstum bei 7,32 % pro Jahr, dem langsamsten der fünf Regionen.
Geringe KI-Nutzung außerhalb der Elektronik
Eurostat stellte fest, dass 2025 20,0 % der EU-Unternehmen mit 10 oder mehr Beschäftigten KI nutzten, und die Gemeinsame Forschungsstelle (JRC) berichtete im Oktober 2026, dass der Anteil bei Elektronikunternehmen zwischen 2021 und 2025 von 12 % auf 30 % stieg, während er in der Fertigung insgesamt niedrig bleibt. Koreas M.AX-Plan sieht aus demselben Grund 30.000 ausgebildete Fachkräfte vor. DC Market Insights begrenzt Lebensmittel und Getränke auf 7,49 % pro Jahr und Chemie und Werkstoffe auf 7,10 %, gegenüber 10,45 % für Elektronik und Halbleiter.
Chancen im Markt für Rechenzentren in der Fertigung: Wo liegt das neue Geld?
Werks-Edge-Räume und gehostete GPU-Kapazität fügen zwischen 2025 und 2035 22,02 Mrd. USD an jährlichen Ausgaben hinzu.
Werks-Edge- und Mikro-Rechenzentren für Bildinspektion und digitale Zwillinge
Werks-Edge- und Mikro-Rechenzentren wachsen von 4,00 Mrd. USD im Jahr 2025 auf 11,71 Mrd. USD bis 2035, um 11,33 % pro Jahr. Geschlossene Gehäuse mit IP-Schutzart wie Schneider Electrics EcoStruxure Micro Data Center R-Series (16 HE bis 42 HE) und die Plattform Industrial Edge von Siemens bringen die Inferenz direkt an die Linie, wo Kamerainspektion und Robotersteuerung nicht auf den Umweg zu einer entfernten Cloud-Region warten können. Der Werksanteil an der Last der Fertigung steigt von 19 % auf 24 % (Schätzung von DC Market Insights); der breitere Edge Data Center Market deckt alle Edge-Käufer ab.
Gehostete GPU-Kapazität für mittelgroße Hersteller
Die Ausgaben der Hersteller für Colocation und Hosted Private Cloud steigen von 5,69 Mrd. USD auf 20,00 Mrd. USD bis 2035. Die Münchner Cloud der Telekom richtet sich an Industrieunternehmen und KMU, und die EU eröffnete am 30. Juli 2026 eine Ausschreibung für bis zu sieben KI-Gigafabriken mit bis zu 10 Mrd. EUR an öffentlichen Mitteln, mit der Industrie unter den vorgesehenen Nutzern. Betreiber, die souveräne, werksnahe GPU-Racks an Automobilzulieferer und Maschinenbauer verkaufen, gewinnen dieses Geld; der Data Center Colocation Market zeigt das vollständige Bild der Betreiber.
Preise für Rechenzentren in der Fertigung: Was kostet ein MW einen Hersteller?
Ein Hersteller gab 2025 rund 4,05 Mio. USD je MW IT-Last aus, bis 2035 steigend auf 5,08 Mio. USD, da GPU-Racks einen größeren Anteil einnehmen.
| Jahr | Genutzte IT-Last der Fertigung (MW) | Gesamtausgaben je MW | IT-Hardware je MW | Colocation- und Hosting-Preis (USD je kW und Monat) |
|---|---|---|---|---|
| 2020 | 4.400 | 3,32 Mio. USD | 2,51 Mio. USD | 165 USD |
| 2025 | 5.200 | 4,05 Mio. USD | 2,94 Mio. USD | 180 USD |
| 2030 | 7.100 | 4,89 Mio. USD | 3,37 Mio. USD | 192 USD |
| 2035 | 9.600 | 5,08 Mio. USD | 3,51 Mio. USD | 200 USD |
Öffentliche Anhaltspunkte: Foxconns 1,4 Mrd. USD für ein Zentrum mit 10.000 GPUs ergeben 140.000 USD je installierter GPU einschließlich Gebäude; bei der Umrechnung von DC Market Insights mit 1,9 kW IT-Last je GPU der Blackwell-Klasse sind das rund 74 Mio. USD je MW, mehr als das Zehnfache des konventionellen Satzes. Das Programm von Hyundai mit NVIDIA und der koreanischen Regierung umfasst rund 3 Mrd. USD. DC Market Insights setzt 2025 8,00 Mio. USD KI-Hardware je KI-MW-Jahr und 2,62 Mio. USD je konventionellem MW-Jahr an.
Normen und Regulierung für Rechenzentren in der Fertigung
Acht Regeln und Normen bestimmen, wohin ein Hersteller seine jährlichen Rechenzentrumsausgaben von 21,06 Mrd. USD lenkt.
EU Data Act
Gilt seit dem 12. September 2025; Nutzer vernetzter Industriemaschinen dürfen die von den Maschinen erzeugten Rohdaten abrufen, nutzen und weitergeben.
NIS2-Richtlinie
Bezieht mittlere und große Hersteller von Medizinprodukten, Computern und Elektronik, Maschinen und Fahrzeugen in die EU-Pflichten zur Cybersicherheit ein; die nationale Umsetzung war bis zum 17. Oktober 2024 fällig.
Energieeffizienzrichtlinie Artikel 12
Rechenzentren mit mindestens 500 kW IT-Leistung melden jedes Jahr bis zum 15. Mai Energiedaten an die EU-Datenbank; Deutschland verwendet 300 kW.
ISA/IEC 62443
Die internationale Normenreihe zur Sicherheit industrieller Automatisierungs- und Steuerungssysteme, mit der Werksnetze von den Datenhallen des Unternehmens getrennt werden.
ISO/IEC 27001
Zertifizierung des Informationssicherheitsmanagements, die Kunden aus Automobil und Elektronik von den Rechenzentren ihrer Zulieferer verlangen.
ANSI/TIA-942 und Tier-Einstufungen
Auslegungsnormen für die Verfügbarkeit von Rechenzentren, die genutzt werden, wenn Hersteller Zweitstandorte bauen oder mieten.
US-Sektor Critical Manufacturing
Die Cybersecurity and Infrastructure Security Agency (CISA) führt Critical Manufacturing unter 16 Sektoren kritischer Infrastruktur, darunter Primärmetalle, Maschinen, elektrische Ausrüstung und Transportausrüstung.
CHIPS and Science Act
Lenkt 39 Mrd. USD an Anreizen in Halbleiterwerke und -ausrüstung und 11 Mrd. USD in die Forschung und schafft damit Fabs, deren Prozesssteuerung und Ausbeuteanalyse Rechenleistung vor Ort benötigen (National Institute of Standards and Technology, NIST).
Segmentierung des Marktes für Rechenzentren in der Fertigung: Welches Segment ist am größten?
IT-Hardware ist mit 15,30 Mrd. USD im Jahr 2025 die größte Komponente, Elektronik und Halbleiter mit 5,06 Mrd. USD die größte Branche und Training und Inferenz industrieller KI mit 18,88 % pro Jahr der am schnellsten wachsende Workload.
Nach Komponente
Colocation- und Hosting-Dienste wachsen unter den Komponenten am schnellsten, um 12,03 % pro Jahr auf 9,45 Mrd. USD, da mittelgroße Werke GPU-Racks mieten, statt Hallen zu bauen.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Hardware | 15.302,57 Mio. USD | 72,7 % | 33.661,44 Mio. USD | 8,20 % |
| Colocation- und Hosting-Dienste | 3.032,64 Mio. USD | 14,4 % | 9.446,40 Mio. USD | 12,03 % |
| Elektrische und mechanische Infrastruktur | 2.034,43 Mio. USD | 9,7 % | 3.975,60 Mio. USD | 6,93 % |
| Bau und Ausbau | 693,34 Mio. USD | 3,3 % | 1.704,76 Mio. USD | 9,41 % |
Nach Branche
Elektronik und Halbleiter halten 24,0 % der Ausgaben 2025 und wachsen um 10,45 % pro Jahr, weil Samsung, SK hynix und Foxconn die größten GPU-Hallen unter den Herstellern betreiben; die Automobilindustrie folgt mit 4,21 Mrd. USD.
| Branche | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektronik und Halbleiter | 5.055,10 Mio. USD | 24,0 % | 13.660,70 Mio. USD | 10,45 % |
| Automobil und Transportausrüstung | 4.212,60 Mio. USD | 20,0 % | 9.757,64 Mio. USD | 8,76 % |
| Industriemaschinen und -ausrüstung | 3.370,08 Mio. USD | 16,0 % | 7.562,17 Mio. USD | 8,42 % |
| Chemie und Werkstoffe | 2.948,82 Mio. USD | 14,0 % | 5.854,58 Mio. USD | 7,10 % |
| Lebensmittel und Getränke | 1.895,67 Mio. USD | 9,0 % | 3.903,06 Mio. USD | 7,49 % |
| Sonstige Fertigung | 3.580,71 Mio. USD | 17,0 % | 8.050,05 Mio. USD | 8,44 % |
Nach Workload
ERP- und Geschäftssysteme sind mit 6,32 Mrd. USD im Jahr 2025 der größte Workload, vor Engineering-Simulation und Product Lifecycle Management (PLM), doch Training und Inferenz industrieller KI überholt sie bis 2035 mit 16,45 Mrd. USD.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| ERP- und Geschäftssysteme | 6.318,89 Mio. USD | 30,0 % | 10.245,52 Mio. USD | 4,95 % |
| Engineering-Simulation und PLM | 3.580,71 Mio. USD | 17,0 % | 6.830,35 Mio. USD | 6,67 % |
| Training und Inferenz industrieller KI | 2.917,22 Mio. USD | 13,8 % | 16.451,38 Mio. USD | 18,88 % |
| Werksdaten und digitale Zwillinge | 3.370,08 Mio. USD | 16,0 % | 8.781,88 Mio. USD | 10,05 % |
| Backup, Wiederherstellung und sonstige Workloads | 4.876,08 Mio. USD | 23,2 % | 6.479,07 Mio. USD | 2,88 % |
Nach Bereitstellungsmodell
Unternehmensrechenzentren halten 54,0 % der Ausgaben 2025; Colocation und Hosted Private Cloud wachsen mit 13,40 % am schnellsten und werden bis 2035 das größte Modell.
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmensrechenzentren | 11.374,01 Mio. USD | 54,0 % | 17.075,87 Mio. USD | 4,15 % |
| Werks-Edge- und Mikro-Rechenzentren | 4.001,97 Mio. USD | 19,0 % | 11.709,17 Mio. USD | 11,33 % |
| Colocation und Hosted Private Cloud | 5.687,00 Mio. USD | 27,0 % | 20.003,16 Mio. USD | 13,40 % |
DC Exclusive: Tracker für KI-Fabriken von Herstellern, 8 Projekte und 171.216 GPUs
Dieser Tracker ist ein Modell von DC Market Insights auf Basis von 8 Eingaben, eine je benanntem Projekt: 171.216 GPUs, die Hersteller und ihre Partner zwischen 2019 und 2026 angekündigt haben und die DC Market Insights bei 1,9 kW je GPU in rund 325 MW modellierte IT-Last umrechnet. 6 der 8 sind Hallen im Besitz des Herstellers, eine ist eine gemeinsame industrielle Cloud und eine wird mit einem Telekommunikationspartner gebaut. Die modellierte Last entspricht 13 % der 2.496 MW an KI-Racks in der Fertigung, die DC Market Insights für 2035 erwartet; der Tracker erklärt also die erste Welle, nicht die gesamte Prognose. Die GPU-Zahlen sind Angaben der Unternehmen; die MW-Spalte ist eine Schätzung von DC Market Insights, keine veröffentlichte Zahl.
| Unternehmen | Projekt | Angekündigt | GPUs | Modellierte IT-Last (MW) | Typ |
|---|---|---|---|---|---|
| Hyundai Motor Group | NVIDIA-Blackwell-KI-Fabrik für autonomes Fahren, intelligente Fabriken und Robotik, Korea | Okt. 2025 | 50.000 | 95,0 | Eigene KI-Fabrik |
| Samsung Electronics | Halbleiter-KI-Megafabrik für Speicher, Logik, Foundry und Packaging | Okt. 2025 | 50.000 | 95,0 | Eigene KI-Fabrik |
| SK Group (SK hynix) | KI-Fabrik plus Manufacturing AI Cloud in Icheon, später Yongin; Phase 1 bis Ende 2027 | Okt. 2025 | 50.000 | 95,0 | Eigene KI-Fabrik |
| Foxconn (Hon Hai) | Supercomputing-Zentrum für 1,4 Mrd. USD, Taiwan; GPU-Cloud-Partner, genutzt von Forschern von TSMC | Nov. 2025 | 10.000 | 19,0 | Eigene KI-Fabrik, als Cloud verkauft |
| Deutsche Telekom mit NVIDIA | Industrial AI Cloud in München für BMW, Mercedes-Benz, Maserati und Schaeffler | Feb. 2026 | 10.000 | 19,0 | Gemeinsame industrielle Cloud |
| Eli Lilly | LillyPod DGX SuperPOD, Indianapolis, für Wirkstoffforschung, klinische Entwicklung und Fertigung | Feb. 2026 | 1.016 | 1,9 | Eigene KI-Fabrik |
| BMW Group | Datenplattform High Performance D3 bei München, 230 Petabyte | März 2019 | 200 | 0,4 | Eigenes Rechenzentrum |
| Toyota mit NTT | Mobility AI Platform mit verteilten Rechenzentren, 500 Mrd. JPY bis 2030 | Okt. 2024 | nicht veröffentlicht | k. A. | Vom Partner gebaute Rechenzentren |
So liest man den Tracker: Korea hält 88 % der GPUs, Europas zwei Einträge kommen zusammen auf 10.200 GPUs, und kein US-Hersteller hat bisher einen Cluster vergleichbarer Größe offengelegt; das ist ein Grund, warum Nordamerika um 7,62 % pro Jahr wächst, gegenüber 10,29 % im Asien-Pazifik-Raum. Die Größe der KI-Hallen im Rack-Maßstab selbst wird im AI Data Center Market ermittelt.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentren in der Fertigung an?
Asien-Pazifik führt mit 8,00 Mrd. USD oder 38,0 % der Ausgaben 2025 und ist mit 10,29 % pro Jahr zugleich die am schnellsten wachsende Region; Nordamerika folgt mit 6,32 Mrd. USD.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Asien-Pazifik | 8.003,94 Mio. USD | 38,0 % | 21.320,45 Mio. USD | 10,29 % |
| Nordamerika | 6.318,89 Mio. USD | 30,0 % | 13.172,81 Mio. USD | 7,62 % |
| Europa | 5.055,12 Mio. USD | 24,0 % | 10.245,52 Mio. USD | 7,32 % |
| Lateinamerika | 947,83 Mio. USD | 4,5 % | 2.195,47 Mio. USD | 8,76 % |
| Naher Osten und Afrika | 737,20 Mio. USD | 3,5 % | 1.853,95 Mio. USD | 9,66 % |
Asien-Pazifik
Asien-Pazifik wächst von 8,00 Mrd. USD auf 21,32 Mrd. USD. China, Korea, Japan, Taiwan und Indien stellen den Großteil der weltweiten Elektronik- und Batterieproduktion, und Südkoreas drei Fabriken mit je 50.000 GPUs machen das Land mit 10,05 % pro Jahr zu einem der am schnellsten wachsenden großen Märkte der Region.
Nordamerika
Nordamerika erreicht bis 2035 13,17 Mrd. USD bei 7,62 % pro Jahr. Die jüngste Zahl der Weltbank beziffert die Wertschöpfung der US-Fertigung auf 2,50 Billionen USD (2021), und die Anreize des CHIPS Act von 39 Mrd. USD schaffen Fabs, die Rechenleistung vor Ort benötigen.
Europa
Europa wächst um 7,32 % pro Jahr auf 10,25 Mrd. USD. Die 19 KI-Fabriken der EU, die Münchner Industrial AI Cloud und der Data Act erhöhen die Nachfrage, während die EED-Energieberichtspflicht Werke zu gemeinsamen Hallen statt zu neuen Räumen drängt.
Lateinamerika
Lateinamerika wächst von 947,83 Mio. USD auf 2,20 Mrd. USD. Mexiko mit rund 366 Mrd. USD Wertschöpfung in der Fertigung im Jahr 2025 und Brasilien mit 268 Mrd. USD (Weltbank) tragen den Großteil, da Automobil- und Elektronikwerke ins Nearshoring gehen, um Nordamerika zu beliefern.
Naher Osten und Afrika
Der Nahe Osten und Afrika wachsen um 9,66 % pro Jahr auf 1,85 Mrd. USD und sind damit die zweitschnellste Region, da Petrochemie-, Metall- und Lebensmittelwerke in den Golfstaaten Steuerungs- und Planungssysteme in neue nationale Rechenzentren verlagern.
Länderanalyse: Die 12 wichtigsten Länder im Markt für Rechenzentren in der Fertigung
Die Vereinigten Staaten sind mit 5,58 Mrd. USD im Jahr 2025 das größte Land und China mit 3,16 Mrd. USD das zweitgrößte; Indien ist mit 14,46 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 5.581,69 Mio. USD | 26,5 % | 11.465,23 Mio. USD | 7,46 % |
| 2 | China | Asien-Pazifik | 3.159,45 Mio. USD | 15,0 % | 8.050,05 Mio. USD | 9,80 % |
| 3 | Japan | Asien-Pazifik | 1.474,41 Mio. USD | 7,0 % | 3.024,87 Mio. USD | 7,45 % |
| 4 | Deutschland | Europa | 1.369,09 Mio. USD | 6,5 % | 2.732,14 Mio. USD | 7,15 % |
| 5 | Südkorea | Asien-Pazifik | 1.011,02 Mio. USD | 4,8 % | 2.634,56 Mio. USD | 10,05 % |
| 6 | Taiwan | Asien-Pazifik | 758,27 Mio. USD | 3,6 % | 2.049,10 Mio. USD | 10,45 % |
| 7 | Indien | Asien-Pazifik | 631,89 Mio. USD | 3,0 % | 2.439,41 Mio. USD | 14,46 % |
| 8 | Vereinigtes Königreich | Europa | 484,45 Mio. USD | 2,3 % | 975,76 Mio. USD | 7,25 % |
| 9 | Frankreich | Europa | 463,39 Mio. USD | 2,2 % | 926,98 Mio. USD | 7,18 % |
| 10 | Kanada | Nordamerika | 421,26 Mio. USD | 2,0 % | 926,98 Mio. USD | 8,21 % |
| 11 | Italien | Europa | 421,26 Mio. USD | 2,0 % | 829,40 Mio. USD | 7,01 % |
| 12 | Brasilien | Lateinamerika | 337,01 Mio. USD | 1,6 % | 780,61 Mio. USD | 8,76 % |
Indiens Wertschöpfung in der Fertigung von rund 533 Mrd. USD im Jahr 2025 liegt inzwischen über den 514 Mrd. USD Südkoreas (Weltbank), doch seine Basis an Rechenzentren in der Fertigung beträgt weniger als zwei Drittel derjenigen Koreas; daher erwartet DC Market Insights, dass Indien von 631,89 Mio. USD auf 2,44 Mrd. USD wächst.
Analyse der Prognoseszenarien: Markt für Rechenzentren in der Fertigung im Jahr 2035
Das Basisszenario liegt bei 48,79 Mrd. USD bis 2035; die Spanne reicht von 41,96 Mrd. USD bis 55,13 Mrd. USD.
| Szenario | Größe 2035 | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 41,96 Mrd. USD | 7,13 % | Koreanische KI-Fabriken stoppen nach Phase 1, und der Anteil der KI-Racks erreicht 18 % statt 26 % |
| Basis | 48,79 Mrd. USD | 8,76 % | KI-Anteil 26 %, Mietanteil 41 %, 9.600 MW in Nutzung bis 2035 |
| Hoch | 55,13 Mrd. USD | 10,10 % | EU-KI-Gigafabriken und Koreas M.AX-Programm verdoppeln die GPU-Hallen der Hersteller bis 2030 |
Wettbewerbsanalyse: Die wichtigsten Akteure im Markt für Rechenzentren in der Fertigung
Die fünf größten Serverlieferanten der Hersteller halten rund 48 % der IT-Hardware-Ausgaben von 15,30 Mrd. USD im Jahr 2025 (Schätzung von DC Market Insights auf Basis der Lieferantenanteile an den Auslieferungen von Unternehmensservern), während Stromversorgung, Kühlung und Gehäuse auf mehr Anbieter verteilt sind.
- Dell Technologies
- Hewlett Packard Enterprise
- Lenovo
- Inspur
- Super Micro Computer
- NVIDIA
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Rittal
- Siemens
- Equinix
- Digital Realty
- Deutsche Telekom
- NTT DATA
- Foxconn
Vertiv meldete für 2025 einen Nettoumsatz von 10,23 Mrd. USD und einen Auftragsbestand von 15,0 Mrd. USD, ein Plus von 109 %, und stellte für 2026 einen Umsatz von 13,25 Mrd. USD bis 13,75 Mrd. USD in Aussicht (Vertiv, Februar 2026). Der Umsatz von Schneider Electric lag 2025 bei 40,15 Mrd. EUR, mit starker Nachfrage von Kunden aus Halbleiter, Energie und Chemie (Schneider Electric, Februar 2026). ABBs Umsatz stieg 2025 um 9 % auf 33,22 Mrd. USD, angeführt von Rechenzentren im Bereich Electrification (ABB, Januar 2026), und Rittals Muttergesellschaft Friedhelm Loh Group erzielte 3,2 Mrd. EUR. Unter den Betreibern nennt der Jahresbericht 2025 von Digital Realty die Fertigung unter den Kundenbranchen seiner mehr als 5.000 Kunden, und Equinix führt Smart Manufacturing unter den Workflows auf, die von seiner Interconnection in 280 Rechenzentren abhängen.
Jüngste Entwicklungen im Markt für Rechenzentren in der Fertigung
Sechs datierte Schritte von Oktober 2025 bis Oktober 2026 prägen den Markt von 23,29 Mrd. USD im Jahr 2026.
- Im Oktober 2026 erklärte China, mehr als 13.000 intelligente Fabriken auf fortgeschrittenem Niveau gebaut und 2.592 EFLOPS intelligenter Rechenleistung erreicht zu haben (Quelle: Staatsrat der Volksrepublik China).
- Im September 2026 meldete ENISA, dass auf die Fertigung 2025 25,2 % der gemeldeten Ransomware-Angriffe in der EU entfielen (Quelle: Jahresbericht der ENISA zur Bedrohungslage).
- Im Juli 2026 eröffnete die EU ihre Ausschreibung für bis zu sieben KI-Gigafabriken mit bis zu 10 Mrd. EUR an öffentlichen Mitteln (Quelle: Europäische Kommission).
- Im Juni 2026 legte Korea ein Budget von 20 Billionen Won für die KI-Transformation der Fertigung bis 2030 fest (Quelle: Ministerium für Wissenschaft und IKT).
- Im Februar 2026 startete Deutsche Telekom ihre Münchner Industrial AI Cloud mit 10.000 NVIDIA-GPUs, und Eli Lillys LillyPod mit 1.016 GPUs ging in Betrieb (Quelle: Deutsche Telekom; NVIDIA).
- Im Oktober 2025 kündigten Samsung, SK Group und Hyundai Motor Group jeweils KI-Fabriken mit rund 50.000 NVIDIA-GPUs an (Quelle: NVIDIA; Hyundai Motor Group).
Forschungsmethodik: Wie DC Market Insights den Markt für Rechenzentren in der Fertigung bemessen hat
Das Modell multipliziert 5.200 MW IT-Last der Fertigung im Jahr 2025 mit den Ausgaben je MW für jede Komponente und ergibt 21,06 Mrd. USD.
Die IT-Last der Fertigung macht rund 11 % der etwa 46 Gigawatt (GW) an Unternehmens- und Colocation-Kapazität aus, die in den 2025 weltweit installierten 116 GW enthalten sind (Kapazitätsbasis von DC Market Insights). IT-Hardware = konventionelle MW x 2,62 Mio. USD + KI-MW (312) x 8,00 Mio. USD = 15,30 Mrd. USD. Colocation und Hosting = 1.404 gemietete MW x 180 USD je kW und Monat x 12 = 3,03 Mrd. USD. Eigene Standorte fügen 2.034,43 Mio. USD für elektrische und mechanische Arbeiten und 693,34 Mio. USD für Bau und Ausbau hinzu. Die Aufteilungen nach Branche, Workload, Bereitstellungsmodell, Region und Land sind Anteile von DC Market Insights; jede Aufteilung ergibt in jedem Jahr die Gesamtsumme.
Plausibilitätsprüfungen: (1) Der Markt entspricht 3,7 % des Rechenzentrumsmarkts von 570,04 Mrd. USD im Jahr 2025 im globalen Modell von DC Market Insights, unter den 5,9 % der BFSI-Branche im BFSI Data Center Market; (2) Colocation und Hosting der Fertigung von 3,03 Mrd. USD entsprechen 4,1 % des Colocation-Markts von 74,46 Mrd. USD im Jahr 2025; (3) als Obergrenze entsprechen 21,06 Mrd. USD 0,12 % der weltweiten Wertschöpfung der Fertigung von 17,60 Billionen USD im Jahr 2025 (Weltbank), und als Untergrenze ergeben Chinas 13.000 fortgeschrittene intelligente Fabriken x 0,10 Mio. USD pro Jahr an Mindestunterhalt für einen Werksdatenraum = 1,30 Mrd. USD, unter der Schätzung von 3,16 Mrd. USD für China. Vollständige Methode: Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm zur Marktgröße, 2020-2035
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Nicht enthalten
- 3.3Wie die Segmente zusammenpassen
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Abgrenzungstabelle: Was in dieser Schätzung enthalten ist und was nicht
- 05Markttreiber
- 5.1Koreas KI-Fabriken mit 150.000 GPUs bei Samsung, SK und Hyundai
- 5.2Ransomware macht die Fertigung zum am stärksten getroffenen Sektor in Europa
- 5.3EU Data Act und NIS2 machen Maschinendaten zu einem regulierten Gut
- 06Markttrends
- 6.1Gemeinsame industrielle KI-Clouds in München und Taipeh
- 6.2Chinas 13.000 intelligente Fabriken und 2.592 EFLOPS KI-Rechenleistung
- 6.3Pharmawerke erhalten eigene KI-Fabriken
- 07Herausforderungen und Hemmnisse
- 7.1EU-Energieberichtspflicht erfasst eigene Hallen ab 500 kW
- 7.2Geringe KI-Nutzung außerhalb der Elektronik
- 08Marktchancen
- 8.1Werks-Edge- und Mikro-Rechenzentren für Bildinspektion und digitale Zwillinge
- 8.2Gehostete GPU-Kapazität für mittelgroße Hersteller
- 09Preisanalyse
- 9.1Ausgaben je MW, 2020-2035
- 9.2Öffentliche Preis- und Größenanhaltspunkte
- 10Normen und Regulierung
- 10.1EU Data Act
- 10.2NIS2-Richtlinie
- 10.3Energieeffizienzrichtlinie Artikel 12
- 10.4ISA/IEC 62443
- 10.5ISO/IEC 27001
- 10.6ANSI/TIA-942 und Tier-Einstufungen
- 10.7US-Sektor Critical Manufacturing
- 10.8CHIPS and Science Act
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2IT-Hardware
- 11.3Colocation- und Hosting-Dienste
- 11.4Elektrische und mechanische Infrastruktur
- 11.5Bau und Ausbau
- 11.6Nach Branche
- 11.7Elektronik und Halbleiter
- 11.8Automobil und Transportausrüstung
- 11.9Industriemaschinen und -ausrüstung
- 11.10Chemie und Werkstoffe
- 11.11Lebensmittel und Getränke
- 11.12Sonstige Fertigung
- 11.13Nach Workload
- 11.14ERP- und Geschäftssysteme
- 11.15Engineering-Simulation und PLM
- 11.16Training und Inferenz industrieller KI
- 11.17Werksdaten und digitale Zwillinge
- 11.18Backup, Wiederherstellung und sonstige Workloads
- 11.19Nach Bereitstellungsmodell
- 11.20Unternehmensrechenzentren
- 11.21Werks-Edge- und Mikro-Rechenzentren
- 11.22Colocation und Hosted Private Cloud
- 12DC Exclusive: Tracker für KI-Fabriken von Herstellern
- 12.1Hyundai Motor Group
- 12.2Samsung Electronics
- 12.3SK Group (SK hynix)
- 12.4Foxconn (Hon Hai)
- 12.5Deutsche Telekom mit NVIDIA
- 12.6Eli Lilly
- 12.7BMW Group
- 12.8Toyota mit NTT
- 13Regionale Einblicke
- 13.1Asien-Pazifik
- 13.2Nordamerika
- 13.3Europa
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Japan
- 14.4Deutschland
- 14.5Südkorea
- 14.6Taiwan
- 14.7Indien
- 14.8Vereinigtes Königreich
- 14.9Frankreich
- 14.10Kanada
- 14.11Italien
- 14.12Brasilien
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Dell Technologies
- 16.2Hewlett Packard Enterprise
- 16.3Lenovo
- 16.4Inspur
- 16.5Super Micro Computer
- 16.6NVIDIA
- 16.7Schneider Electric
- 16.8Vertiv
- 16.9Eaton
- 16.10ABB
- 16.11Rittal
- 16.12Siemens
- 16.13Equinix
- 16.14Digital Realty
- 16.15Deutsche Telekom
- 16.16NTT DATA
- 16.17Foxconn
- 16.18Konzentration der Serverlieferanten, 2025
- 17Jüngste Entwicklungen
- 17.1Intelligente Fabriken und Rechenleistung in China, Oktober 2026
- 17.2Ransomware-Anteil der Fertigung laut ENISA, September 2026
- 17.3EU-Ausschreibung für KI-Gigafabriken, Juli 2026
- 17.4Koreas M.AX-Plan über 20 Billionen Won, Juni 2026
- 17.5Münchner Industrial AI Cloud und LillyPod, Februar 2026
- 17.6Koreanische KI-Fabriken mit 50.000 GPUs, Oktober 2025
- 18Forschungsmethodik
- 18.1Modelleingaben
- 18.2Plausibilitätsprüfungen
- Abb. 1Marktgröße Rechenzentren in der Fertigung, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Abgrenzungstabelle: Was in dieser Schätzung enthalten ist und was nicht
- Tabelle 3Ausgaben je MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Branche, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 8Tracker für KI-Fabriken von Herstellern, 2019-2026
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
23,29 Mrd. USD im Jahr 2026, 10,59 % mehr als 21,06 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 48,79 Mrd. USD erreichen, eine CAGR von 8,76 % ab 2025.
8,76 % pro Jahr von 2025 bis 2035, nach 7,56 % pro Jahr von 2020 bis 2025, da die genutzte IT-Last der Fertigung von 5.200 MW auf 9.600 MW steigt und der Anteil der KI-Racks von 6 % auf 26 % klettert.
Samsung Electronics, SK Group und Hyundai Motor Group kündigten im Oktober 2025 jeweils rund 50.000 NVIDIA-GPUs an; Foxconn baut ein Zentrum mit 10.000 GPUs, und Eli Lilly betreibt einen Cluster mit 1.016 GPUs. DC Market Insights verfolgt 171.216 GPUs in 8 Projekten.
Ransomware und Regeln für Maschinendaten: Auf die Fertigung entfielen 2025 25,2 % der gemeldeten Ransomware-Angriffe in der EU (ENISA), und der EU Data Act gilt seit dem 12. September 2025. Unternehmensstandorte halten weiterhin 54,0 % der Ausgaben 2025.
Ein geschlossener Raum im Rack-Maßstab in der Werkshalle, der Bildinspektion, Robotersteuerung und digitale Zwillinge direkt neben der Linie betreibt. Werks-Edge- und Mikro-Rechenzentren wachsen um 11,33 % pro Jahr auf 11,71 Mrd. USD bis 2035.
Training und Inferenz industrieller KI wächst mit 18,88 % pro Jahr am schnellsten, auf 16,45 Mrd. USD bis 2035; unter den Bereitstellungsmodellen führen Colocation und Hosted Private Cloud mit 13,40 %.
Elektronik und Halbleiter mit 5,06 Mrd. USD oder 24,0 % der Ausgaben 2025 und einem Wachstum von 10,45 % pro Jahr; es folgen Automobil und Transportausrüstung mit 4,21 Mrd. USD.
Asien-Pazifik mit 8,00 Mrd. USD oder 38,0 % des Werts 2025, zugleich die am schnellsten wachsende Region mit 10,29 % pro Jahr. Die Vereinigten Staaten sind mit 5,58 Mrd. USD das größte Land; Indien wächst mit 14,46 % am schnellsten.
Dell Technologies, Hewlett Packard Enterprise und Lenovo führen bei Servern und halten zusammen mit zwei weiteren Anbietern rund 48 % der IT-Hardware-Ausgaben 2025 (Schätzung von DC Market Insights); Schneider Electric, Vertiv, Eaton, ABB und Rittal führen bei Stromversorgung, Kühlung und Gehäusen.
23,29 Mrd. USD im Jahr 2026 zählen nur Rechenzentrumskapazität, die Hersteller besitzen oder mieten. Schätzungen, die Public-Cloud-Gebühren, MES- und ERP-Software, OT-Ausrüstung in der Werkshalle oder Strom hinzurechnen, fallen höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.