
Mercato dei data center militari: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center militari era pari a USD 6,980.0 milioni; si prevede che raggiunga USD 15.80 miliardi entro il 2035, con un CAGR del 8.52%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 29 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato e confronto delle stime
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normativa
- 07Segmentazione del mercato per componente
- 08Segmentazione del mercato per forza armata
- 09Segmentazione del mercato per carico di lavoro
- 10Segmentazione del mercato per modello di implementazione
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei data center militari vale USD 7,90 miliardi nel 2026 e dovrebbe raggiungere USD 15,80 miliardi entro il 2035, partendo da USD 6,98 miliardi nel 2025, con un CAGR dell’8,52 % dal 2025 al 2035 (stima DC Market Insights). In questo mercato il denaro militare transita ormai attraverso i terreni e l’accreditamento più che attraverso le sale server: nell’ottobre 2025 il Department of the Air Force ha offerto terreni in 5 basi per campus commerciali di intelligenza artificiale che devono raggiungere almeno 100 MW ciascuno, e nel marzo 2026 l’Esercito ha selezionato in via condizionale Carlyle per circa 1.384 acri a Fort Bliss e CyrusOne per circa 1.201 acri a Dugway Proving Ground (Fonte: U.S. Army). Il secondo canale è il cloud classificato: nel dicembre 2022 il Dipartimento della Difesa degli Stati Uniti (DoD) ha assegnato quattro contratti Joint Warfighting Cloud Capability (JWCC) con un massimale di USD 9 miliardi ciascuno, e Amazon Web Services (AWS) prevede di investire fino a USD 50 miliardi per quasi 1,3 GW di capacità di intelligenza artificiale (IA) e di calcolo ad alte prestazioni (HPC) nelle sue regioni Top Secret, Secret e GovCloud (Fonte: Amazon). Il conto del 2025 parte da 1.500 MW di carico IT della difesa in uso: 1.380 MW di carico convenzionale a USD 2,75 milioni per MW-anno e 120 MW di carico IA a USD 8,10 milioni per MW-anno producono USD 4,77 miliardi di hardware, 420 MW ospitati in colocation o nel cloud classificato a USD 225 per kW-mese producono USD 1,13 miliardi, mentre USD 554,42 milioni di opere edili e USD 520,00 milioni di sistemi tattici completano il totale. Addestramento e inferenza IA è il carico di lavoro più dinamico, con una crescita del 18,66 % annuo, e l’Europa è la regione più rapida con il 10,20 %, perché gli alleati stanno portando la spesa per la difesa di base verso il 3,5 % del prodotto interno lordo (PIL).
Statistiche chiave: quanto vale il mercato dei data center militari nel 2026?
Il mercato dei data center militari raggiunge USD 7,90 miliardi nel 2026, il 13,31 % in più rispetto al 2025, secondo le stime di DC Market Insights.
- Dimensione del mercato 2025: USD 6,98 miliardi
- Dimensione del mercato 2026: USD 7,90 miliardi
- Dimensione del mercato 2030: USD 11,31 miliardi
- Dimensione del mercato 2035: USD 15,80 miliardi
- CAGR 2025-2035: 8,52 % (scenario basso 7,19 %, scenario alto 9,90 %)
- Componente principale: hardware IT, USD 4,77 miliardi ovvero il 68,34 % del valore 2025
- Segmento più rapido: addestramento e inferenza IA, 18,66 % annuo fino a USD 3,48 miliardi entro il 2035
- Regione leader: Nord America, USD 3,35 miliardi ovvero il 48,0 % del valore 2025; regione più rapida: Europa, 10,20 %
- Paese principale: Stati Uniti, USD 3,21 miliardi nel 2025; grande paese più rapido: India, 13,29 %
- Principale gruppo di fornitori: i quattro provider cloud JWCC (AWS, Microsoft, Google, Oracle), circa il 14 % del valore 2025 tramite le regioni cloud classificate (stima DC Market Insights)
Punti chiave: che cosa muove la spesa per i data center militari?
- Le regioni cloud classificate crescono del 15,88 % annuo perché JWCC e gli accordi con i paesi alleati trasferiscono i carichi di lavoro dalle sale server delle basi a regioni Secret e Top Secret accreditate.
- Addestramento e inferenza IA sale dal 9 % al 22 % del valore entro il 2035, perché il carico IA per MW della difesa costa USD 8,10 milioni l’anno contro USD 2,75 milioni del carico convenzionale.
- I data center di base di proprietà militare crescono solo del 5,71 % annuo perché il consolidamento prosegue: il GAO ha contato 638 data center del DoD attivi all’inizio dell’anno fiscale 2022.
- L’Europa cresce del 10,20 % annuo, la regione più rapida, perché nel giugno 2025 gli alleati NATO hanno concordato di destinare il 3,5 % del PIL alla difesa di base entro il 2035.
Sintesi: dimensione, quota e previsioni del mercato dei data center militari
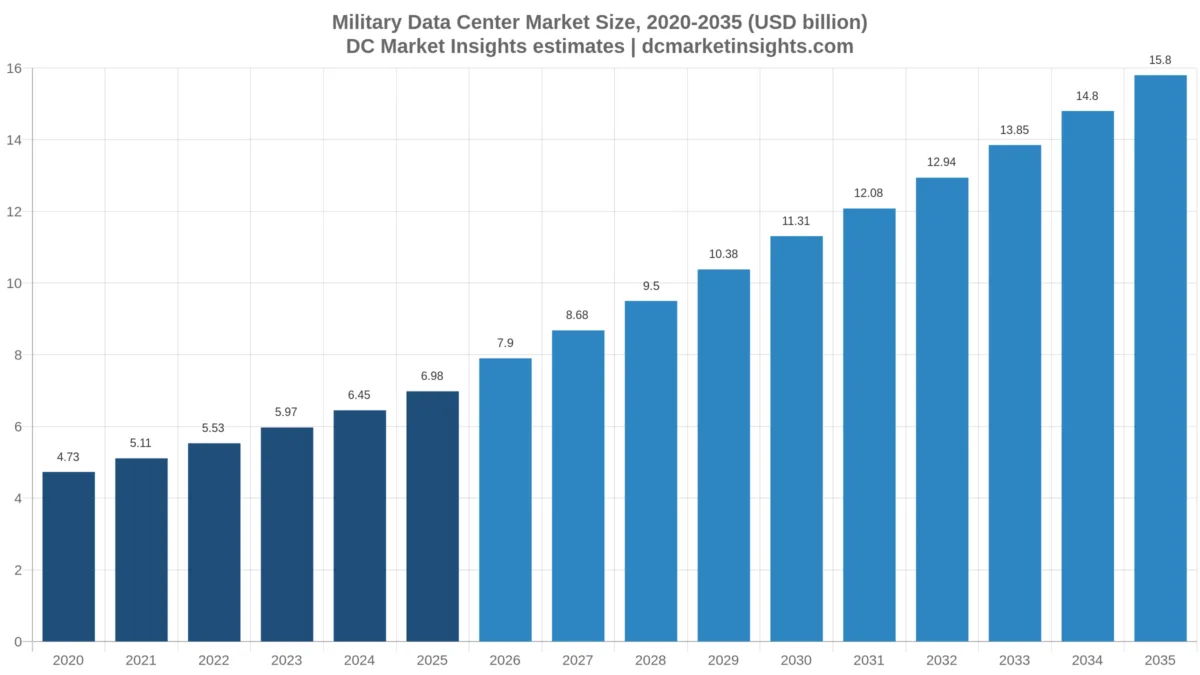
Il mercato globale dei data center militari era valutato USD 4,73 miliardi nel 2020, ha raggiunto USD 6,98 miliardi nel 2025 e dovrebbe arrivare a USD 15,80 miliardi entro il 2035, con un CAGR dell’8,52 % nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 6,98 miliardi |
| Dimensione del mercato 2026 | USD 7,90 miliardi |
| CAGR 2025-2035 | 8,52 % |
| Dimensione del mercato 2035 | USD 15,80 miliardi |
| Segmenti analizzati | Componente, forza armata, carico di lavoro, modello di implementazione |
| Regioni analizzate | Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa |
La spesa per i data center militari è cresciuta dell’8,06 % annuo dal 2020 al 2025, mentre il carico IT della difesa in uso passava da 1.280 MW a 1.500 MW, e accelera all’8,52 % annuo fino al 2035, quando il carico arriverà a 2.600 MW e la quota IA di tale carico salirà dall’8 % al 31 %. La spesa per MW in uso aumenta da USD 4,65 milioni nel 2025 a USD 6,08 milioni nel 2035, perché i rack ad alta densità di GPU e l’hosting classificato costano di più per MW rispetto ai sistemi gestionali che sostituiscono.
Che cosa comprende il mercato dei data center militari?
Il mercato dei data center militari conteggia USD 6,98 miliardi di spesa 2025 per capacità di data center utilizzata da ministeri della difesa, forze armate e agenzie di intelligence della difesa, sia che tale capacità si trovi in una base, in una sala di colocation commerciale, in una regione cloud classificata accreditata o in uno shelter dispiegabile.
Incluso
- Hardware server, di storage e acceleratori installato nei data center militari (USD 4,77 miliardi nel 2025).
- Capacità di colocation e di infrastructure-as-a-service (IaaS) su cloud Secret e Top Secret consumata da utenti della difesa (USD 1,13 miliardi).
- Alimentazione, raffreddamento e altri sistemi elettrici e meccanici per nuove sale di proprietà militare (USD 332,16 milioni).
- Costruzione e allestimento di sale e locali protetti, comprese le suite Sensitive Compartmented Information Facility (SCIF) (USD 222,26 milioni).
- Data center tattici e dispiegabili: container rinforzati, stack di server in transit case e nodi edge per le unità avanzate (USD 520,00 milioni).
Escluso
- Licenze software per la difesa, software-as-a-service e servizi di manodopera IT venduti dagli integratori.
- Radio da campo, stazioni di terra satellitari, reti geografiche della difesa e computer integrati nei sistemi d’arma.
- Data center della pubblica amministrazione civile, trattati nel Government Data Center Market.
- Campus commerciali di IA costruiti su terreni militari in locazione quando il locatario serve clienti privati; si conteggia solo la quota utilizzata da utenti della difesa.
Come si combinano i segmenti
Componente, forza armata, carico di lavoro e modello di implementazione ripartiscono ciascuno lo stesso totale 2025 di USD 6,98 miliardi, e le cinque regioni con i rispettivi paesi danno la stessa cifra in ogni anno dal 2020 al 2035.
Perché le stime sul mercato dei data center militari divergono?
Le stime sul mercato dei data center militari divergono perché ciascuna traccia in un punto diverso il confine tra data center e IT della difesa in senso ampio; DC Market Insights fissa il valore 2026 a USD 7,90 miliardi.
Le definizioni più ampie aggiungono i sistemi di comando, controllo, comunicazioni, computer, intelligence, sorveglianza e ricognizione (C4ISR), i servizi IT per la difesa, il software militare e i servizi di cybersicurezza, e finiscono così per misurare i bilanci IT militari anziché la capacità dei data center. Il solo DoD ha richiesto USD 66,1 miliardi per le attività IT e cyberspaziali nell’anno fiscale 2026 (Fonte: DoD Cost Assessment and Program Evaluation), per cui qualsiasi cifra basata sui bilanci IT si colloca molto al di sopra della spesa per data center. Le definizioni più ristrette contano solo gli edifici: la voce Defense and Intelligence del Government Data Center Market di DC Market Insights vale USD 4,65 miliardi per il 2025 perché considera solo i siti fissi; questa edizione aggiunge la capacità cloud classificata valorizzata alle tariffe di hosting, i centri HPC della difesa e i sistemi tattici, il che spiega la differenza rispetto a USD 6,98 miliardi. Tra gli acquirenti compresi nel perimetro figurano anche agenzie della difesa minori, laboratori di ricerca militari e ministeri della difesa alleati di economie di medie dimensioni.
| Elemento | In questo report | Motivo |
|---|---|---|
| Regioni cloud classificate utilizzate dalla difesa | Sì, USD 976,56 milioni nel 2025 | La capacità acquistata come servizio risiede comunque in un data center |
| Data center tattici e dispiegabili | Sì, USD 520,00 milioni | I rack di server negli shelter svolgono la stessa funzione di una sala |
| Software C4ISR e servizi di integrazione | No | Software e manodopera, non capacità |
| Reti satellitari e radio militari | No | Apparati di rete esterni al data center |
| Data center della pubblica amministrazione civile | No | Trattati nel Government Data Center Market |
Fattori di crescita: perché aumenta la spesa per i data center militari?
Tre fattori portano il mercato dei data center militari da USD 6,98 miliardi nel 2025 a USD 15,80 miliardi nel 2035: i terreni militari per i campus IA, i contratti di cloud classificato e i maggiori bilanci della difesa dei paesi alleati.
Concessioni di terreni di Air Force ed Esercito per campus IA da 100 MW
Il 15 ottobre 2025 il Department of the Air Force ha pubblicato un bando che offre terreni ad Arnold, Edwards, Joint Base McGuire-Dix-Lakehurst, Davis-Monthan e Robins per data center commerciali di IA che devono raggiungere o superare i 100 MW, in base agli Executive Order 14179 e 14318 (Fonte: Department of the Air Force). L’Esercito ha fatto seguito il 17 novembre 2025 con una richiesta di informazioni che indicava 6 installazioni candidate e il 26 marzo 2026 ha selezionato in via condizionale Carlyle a Fort Bliss, con capacità operativa iniziale nell’anno fiscale 2027, e CyrusOne a Dugway, con capacità operativa iniziale nell’anno fiscale 2029 (annuncio dello U.S. Army). L’Air Force accetta il pagamento in denaro o in natura e un diritto di prelazione sull’energia in caso di interruzioni della rete, così gli utenti della difesa ottengono capacità vicino alle proprie basi; DC Market Insights conteggia la quota utilizzata dalla difesa nelle voci cloud classificato e colocation, che crescono da USD 1,13 miliardi nel 2025 a USD 3,45 miliardi nel 2035.
I massimali JWCC e il progetto classificato da 1,3 GW di AWS
Il 7 dicembre 2022 il DoD ha assegnato quattro contratti JWCC a consegna indefinita ad AWS, Google, Microsoft e Oracle, ciascuno con un massimale di USD 9 miliardi e una data di completamento stimata all’8 giugno 2028 (avviso contrattuale del DoD). Secondo il Chief Information Officer del DoD, JWCC copre attività non classificate, Secret e Top Secret, dai quartieri generali fino all’edge tattico. Amazon ha poi annunciato che investirà fino a USD 50 miliardi per aggiungere quasi 1,3 GW di capacità IA e di supercalcolo nelle sue regioni Top Secret, Secret e GovCloud, con avvio dei lavori previsto nel 2026 (Fonte: Amazon). Secondo le stime di DC Market Insights, questi programmi portano il segmento delle regioni cloud classificate da USD 976,56 milioni nel 2025 a USD 4,27 miliardi nel 2035.
L’obiettivo NATO del 3,5 % per la difesa di base e il MOD Cloud giapponese
All’Aia, il 25 giugno 2025, gli alleati NATO si sono impegnati a spendere ogni anno il 5 % del PIL per la difesa, di cui almeno il 3,5 % per la difesa di base entro il 2035 (Fonte: NATO). Il bilancio della difesa giapponese per l’anno fiscale 2026 stanzia JPY 67,6 miliardi per la realizzazione del Ministry of Defense (MOD) Cloud e JPY 18,1 miliardi per le sue basi regionali (bilancio del Ministero della Difesa giapponese). DC Market Insights prevede che il valore dei data center militari in Europa salga da USD 1,26 miliardi nel 2025 a USD 3,32 miliardi nel 2035, il tasso regionale più elevato con il 10,20 % annuo.
Tendenze di mercato: come stanno cambiando i data center delle forze armate?
I data center militari si stanno orientando verso stack hyperscale isolati (air-gapped), siti enterprise meno numerosi e più grandi e HPC basato su acceleratori, e la quota del mercato dei data center militari detenuta dal cloud classificato sale dal 14 % nel 2025 al 27 % nel 2035.
Stack hyperscaler air-gapped all’interno dei siti militari
BWI, il fornitore IT delle forze armate tedesche, ha firmato il 26 maggio 2025 un accordo con Google Cloud per realizzare un cloud sovrano air-gapped nei propri data center entro la fine del 2027 (Fonte: BWI). La NATO Communications and Information Agency (NCIA) ha scelto Google Distributed Cloud air-gapped per il suo Joint Analysis, Training and Education Centre nel novembre 2025 (Fonte: Google Cloud), e il 31 marzo 2026 Oracle ha lanciato un cloud isolato per la base industriale della difesa, prevedendo l’autorizzazione Secret entro l’estate 2026 (Fonte: Oracle). DC Market Insights stima che questi stack cloud on-premises mantengano i data center di base di proprietà militare al 72,5 % del valore 2025, anche mentre l’hosting cresce.
Consolidamento in data center enterprise
Nel febbraio 2023 lo U.S. Government Accountability Office (GAO) ha riferito che il DoD aveva 638 data center attivi all’inizio dell’anno fiscale 2022 e prevedeva altre 71 chiusure fino all’anno fiscale 2025, con risparmi dichiarati per USD 118,3 milioni nell’anno fiscale 2022 a fronte di USD 90 milioni previsti (Fonte: GAO). Nel dicembre 2025 l’Esercito ha concluso il suo ultimo progetto data-center-as-a-service presso la Joint Base Lewis-McChord, e il suo Network Enterprise Technology Command possiede 10 dei 12 data center enterprise dell’Esercito (Fonte: U.S. Army). DC Market Insights stima che logistica e sistemi gestionali scendano dal 25 % al 16 % del valore dei data center militari entro il 2035, man mano che questi carichi di lavoro vengono consolidati.
Acceleratori nei centri di supercalcolo della difesa
Il Navy DoD Supercomputing Resource Center di Stennis Space Center ha aggiunto BLUEBACK, un sistema Hewlett Packard Enterprise (HPE) Cray EX4000 da 17,7 petaflop con 128 unità di elaborazione accelerata AMD MI300A, annunciato nel luglio 2023 (Fonte: U.S. Navy). Il centro dell’Air Force Research Laboratory di Wright-Patterson sta aggiungendo due sistemi HPE per complessivi 13 petaflop, destinati alla produzione nel 2026 (Fonte: DoD High Performance Computing Modernization Program). Secondo le stime di DC Market Insights, modellazione, simulazione e HPC crescono da USD 767,30 milioni nel 2025 a USD 1,90 miliardi nel 2035.
Sfide del mercato: che cosa rallenta i progetti di data center militari?
I tempi di accreditamento e la disponibilità di terreni già serviti dalla rete elettrica frenano il mercato dei data center militari; lo scenario basso colloca il valore 2035 a USD 13,97 miliardi, USD 1,82 miliardi sotto lo scenario base.
Tempi di accreditamento per la capacità Secret e Top Secret
Il cloud isolato per la difesa di Oracle, lanciato il 31 marzo 2026, prevedeva comunque solo un’autorizzazione Secret provvisoria entro l’estate 2026, con il Top Secret a seguire (Fonte: Oracle). Il bilancio giapponese per l’anno fiscale 2026 accantona JPY 22,1 miliardi solo per applicare il Risk Management Framework (RMF) ai propri sistemi (Fonte: Japan Ministry of Defense). DC Market Insights stima che ogni anno di ritardo nell’accreditamento blocchi circa USD 185,83 milioni di crescita dell’hosting classificato, pari all’incremento tra il 2026 e il 2027 nel modello.
Energia e terreni nelle basi remote
La Arnold Air Force Base non ha ricevuto alcuna proposta per i suoi lotti destinati a data center IA, pur essendo una delle 5 installazioni offerte (Fonte: Department of the Air Force). Ogni progetto dell’Air Force deve raggiungere almeno 100 MW, quindi i siti privi di capacità di rete non attirano gli sviluppatori. Nello scenario basso il carico IT della difesa in uso arriva a 2.300 MW nel 2035 anziché 2.600 MW, riducendo il mercato a USD 13,97 miliardi.
Opportunità di mercato: dove cresce il bacino di ricavi dei data center militari?
I maggiori nuovi bacini di ricavi nel mercato dei data center militari sono le regioni cloud classificate, che aggiungono USD 3,29 miliardi dal 2025 al 2035, e i sistemi tattici, che aggiungono USD 770,00 milioni.
Regioni cloud classificate: USD 4,27 miliardi entro il 2035
Nel settembre 2025 il Ministero della Difesa britannico ha sostenuto un contratto da GBP 400 milioni con Google Cloud per la condivisione di informazioni classificate con gli Stati Uniti (annuncio del governo britannico), e nel luglio 2024 AWS ha concluso con il governo australiano una partnership da AUD 2 miliardi per un cloud Top Secret (Fonte: Amazon). DC Market Insights stima le regioni cloud classificate a USD 976,56 milioni nel 2025, con una crescita del 15,88 % annuo.
Data center tattici e dispiegabili: USD 1,29 miliardi entro il 2035
Nel febbraio 2023 AWS ha lanciato il suo Modular Data Center per i clienti JWCC: container rinforzati trasportabili via trasporto intermodale o con aerei cargo militari (Fonte: Amazon Web Services). Nel gennaio 2026 Crystal Group ha presentato il computer edge tattico RE1900M, con prestazioni IA fino a 275 trilioni di operazioni al secondo (Fonte: Crystal Group). DC Market Insights valuta i data center tattici e dispiegabili USD 520,00 milioni nel 2025, con una crescita del 9,51 % annuo.
Analisi dei prezzi: quanto costa per MW la capacità dei data center militari?
Secondo le stime di DC Market Insights, la spesa per MW in uso nei data center militari è di USD 4,65 milioni nel 2025 e sale a USD 6,08 milioni nel 2035, trainata dall’hardware IA e dalle tariffe dell’hosting classificato.
| Anno | Hosting classificato (USD per kW-mese) | Impianti elettrici e meccanici per nuovo MW di proprietà (USD milioni) | Involucro edilizio per nuovo MW di proprietà (USD milioni) | Hardware IA per MW-anno (USD milioni) | Spesa totale per MW in uso (USD milioni) |
|---|---|---|---|---|---|
| 2020 | 205 | 6,20 | 3,10 | 6,60 | 3,70 |
| 2025 | 225 | 6,80 | 3,40 | 8,10 | 4,65 |
| 2030 | 238 | 7,40 | 3,70 | 7,20 | 5,66 |
| 2035 | 246 | 7,90 | 3,95 | 6,30 | 6,08 |
Riferimenti di prezzo pubblici: il contratto da USD 171,5 milioni dell’Esercito, del 2 gennaio 2026, con BL Harbert International converte spazi amministrativi a Huntsville, in Alabama, in un data center e in laboratori entro aprile 2028 (Fonte: U.S. Department of Defense contracts). Secondo le stime di DC Market Insights, l’hosting classificato a USD 225 per kW-mese comporta un sovrapprezzo di circa il 15 % rispetto alla colocation commerciale, perché la costruzione delle SCIF, il personale con nulla osta di sicurezza e le reti separate fanno salire i costi operativi.
Quali norme e standard regolano i data center militari?
Cinque insiemi di regole stabiliscono dove possono collocarsi i USD 6,98 miliardi di spesa 2025 per data center militari: livelli di impatto del cloud, standard SCIF, Risk Management Framework, norme federali sui data center e disposizioni sull’uso dei terreni.
- DoD Cloud Computing Security Requirements Guide: i livelli di impatto da 2 a 6 stabiliscono quali regioni cloud possono ospitare dati non classificati, controllati e Secret.
- Intelligence Community Directive 705: standard costruttivo per i locali SCIF all’interno di data center e suite di colocation.
- National Institute of Standards and Technology (NIST) SP 800-37 e SP 800-53: il Risk Management Framework che definisce l’autorizzazione all’esercizio di ciascun sistema.
- Data Center Optimization Initiative (Fonte: memorandum M-19-19 dell’Office of Management and Budget, giugno 2019): obiettivi di chiusura e ottimizzazione che il GAO monitora per il DoD.
- Executive Order 14179 del 23 gennaio 2025 ed Executive Order 14318 del 23 luglio 2025 (Fonte: Department of the Air Force): la base per concedere in locazione terreni delle basi agli sviluppatori di data center IA.
- Regolamento UE Security Action for Europe (SAFE) (Fonte: Consiglio dell’Unione europea, 27 maggio 2025): fino a EUR 150 miliardi di prestiti per appalti congiunti nel settore della difesa.
Segmentazione del mercato: quali segmenti guidano il mercato dei data center militari?
L’hardware IT guida il mercato dei data center militari con USD 4,77 miliardi nel 2025, mentre addestramento e inferenza IA è il carico di lavoro più rapido con il 18,66 % annuo.
Per componente
Colocation e hosting cloud classificato è la componente più rapida con l’11,78 % annuo, partendo dal 16,26 % del valore 2025.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware IT | 4.767,00 | 68,34 % | 9.885,72 | 7,57 % |
| Colocation e hosting cloud classificato | 1.134,00 | 16,26 % | 3.453,84 | 11,78 % |
| Infrastruttura elettrica e meccanica | 332,16 | 4,76 % | 658,22 | 7,08 % |
| Costruzione e allestimento | 222,26 | 3,19 % | 508,55 | 8,63 % |
| Data center tattici e dispiegabili | 520,00 | 7,45 % | 1.290,00 | 9,51 % |
Per forza armata
L’Esercito è il principale acquirente con USD 1,74 miliardi nel 2025, mentre le Forze aeree e spaziali crescono più rapidamente, al 9,51 % annuo, grazie al programma IA sui terreni delle basi.
| Forza armata | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Esercito | 1.743,85 | 25,00 % | 3.475,19 | 7,14 % |
| Marina e Corpo dei Marines | 1.395,08 | 20,00 % | 3.001,30 | 7,96 % |
| Forze aeree e spaziali | 1.464,84 | 21,00 % | 3.633,16 | 9,51 % |
| Agenzie di intelligence della difesa | 1.255,58 | 18,00 % | 3.001,30 | 9,11 % |
| Comandi congiunti e agenzie della difesa | 1.116,07 | 16,00 % | 2.685,38 | 9,18 % |
Per carico di lavoro
Logistica e sistemi gestionali sono il carico di lavoro principale nel 2025 con USD 1,74 miliardi, ma addestramento e inferenza IA li supera entro il 2035.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Comando controllo e sistemi di missione | 1.674,09 | 24,00 % | 3.159,27 | 6,56 % |
| Dati ISR e dei sensori | 1.325,33 | 19,00 % | 3.159,27 | 9,08 % |
| Addestramento e inferenza IA | 627,79 | 9,00 % | 3.475,19 | 18,66 % |
| Logistica e sistemi gestionali | 1.743,86 | 25,00 % | 2.527,41 | 3,78 % |
| Modellazione simulazione e HPC | 767,30 | 11,00 % | 1.895,56 | 9,47 % |
| Backup e continuità operativa | 837,05 | 12,00 % | 1.579,63 | 6,56 % |
Per modello di implementazione
I data center di base di proprietà militare detengono il 72,55 % del valore 2025, mentre le regioni cloud classificate crescono più rapidamente, al 15,88 % annuo.
| Modello di implementazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center di base di proprietà militare | 5.060,33 | 72,55 % | 8.819,65 | 5,71 % |
| Regioni cloud classificate | 976,56 | 14,00 % | 4.265,01 | 15,88 % |
| Colocation commerciale | 418,53 | 6,00 % | 1.421,67 | 13,01 % |
| Edge tattico e dispiegabile | 520,00 | 7,45 % | 1.290,00 | 9,51 % |
DC Exclusive: tracker dei terreni militari e del cloud classificato, 12 programmi
Il tracker DC Exclusive dei terreni militari e del cloud classificato è un modello di DC Market Insights costruito su 12 input: elenca i programmi nominativi che determinano dove viene aggiunta la capacità dei data center militari, con 4 programmi su terreni delle basi che offrono oltre 7.000 acri e 4 programmi di cloud classificato che valgono oltre USD 40 miliardi tra massimali contrattuali e impegni.
| Programma | Paese | Dimensione | Data | Tipo di destinazione | Stato |
|---|---|---|---|---|---|
| Data center IA nelle basi della U.S. Air Force | Stati Uniti | 5 basi, almeno 100 MW ciascuna; lotti di Edwards da 136-567 acri | Bando del 15 ott 2025 | Campus privato su terreno della base | Nessuna proposta per Arnold |
| Siti della U.S. Air Force in Alaska | Stati Uniti | Circa 4.700 acri in 3 installazioni | Industry day ad aprile | Campus privato su terreno della base | Fase di offerta |
| Esercito, Fort Bliss (Carlyle) | Stati Uniti | Circa 1.384 acri | Mar 2026 | Campus privato su terreno della base | Capacità operativa FY2027 |
| Esercito, Dugway Proving Ground (CyrusOne) | Stati Uniti | Circa 1.201 acri | Mar 2026 | Campus privato su terreno della base | Capacità operativa FY2029 |
| Esercito, riconversione a Huntsville (BL Harbert) | Stati Uniti | USD 171,5 milioni | Gen 2026 | Sito di proprietà militare | Completamento apr 2028 |
| Espansione AWS Top Secret, Secret e GovCloud | Stati Uniti | Fino a USD 50 miliardi, quasi 1,3 GW | Nov 2025 | Regione cloud classificata | Avvio lavori 2026 |
| JWCC (AWS, Google, Microsoft, Oracle) | Stati Uniti | 4 massimali da USD 9 miliardi | Dic 2022 | Regione cloud classificata | In vigore fino a giu 2028 |
| MOD Cloud del Giappone | Giappone | JPY 67,6 miliardi più JPY 18,1 miliardi per le basi regionali | Bilancio FY2026 | Sito di proprietà militare | In costruzione |
| MOD britannico e Google Cloud | Regno Unito | GBP 400 milioni | Set 2025 | Regione cloud classificata | Contrattualizzato |
| Cloud Top Secret dell’Australia (AWS) | Australia | Partnership da AUD 2 miliardi | Lug 2024 | Regione cloud classificata | Contrattualizzato |
| Cloud privato della Bundeswehr (BWI e Google) | Germania | Cloud air-gapped nei data center di BWI | Mag 2025 | Sito di proprietà militare | Operativo entro fine 2027 |
| NATO NCIA JATEC (Google Distributed Cloud) | NATO | Contratto multimilionario in dollari | Nov 2025 | Air-gapped on-premises | Contrattualizzato |
Come leggere il tracker: 4 dei 12 programmi collocano campus privati su terreni militari, 4 acquistano capacità di cloud classificato e 4 costruiscono o riconvertono siti gestiti direttamente dalle forze armate o dalla NATO; per questo DC Market Insights stima che le regioni cloud classificate passino dal 14 % al 27 % del mercato dei data center militari entro il 2035.
Analisi regionale: quale regione guida il mercato dei data center militari?
Il Nord America guida il mercato dei data center militari con USD 3,35 miliardi, ovvero il 48,0 % del valore 2025, e l’Europa è la regione più rapida con il 10,20 % annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 3.348,20 | 48,0 % | 6.634,46 | 7,08 % |
| Europa | 1.255,58 | 18,0 % | 3.317,23 | 10,20 % |
| Asia Pacifico | 1.674,10 | 24,0 % | 4.265,01 | 9,80 % |
| America Latina | 209,26 | 3,0 % | 473,89 | 8,52 % |
| Medio Oriente e Africa | 488,28 | 7,0 % | 1.105,74 | 8,52 % |
Nord America
Il Nord America raggiunge USD 6,63 miliardi entro il 2035. La richiesta del DoD per l’anno fiscale 2026 comprende USD 3,0 miliardi per le risorse cloud, migrazione inclusa, all’interno di USD 66,1 miliardi destinati alle attività IT e cyberspaziali (panoramica del bilancio IT del DoD).
Europa
L’Europa cresce da USD 1,26 miliardi a USD 3,32 miliardi. La tedesca BWI realizza un cloud air-gapped nei propri data center entro la fine del 2027, e il contratto britannico da GBP 400 milioni con Google Cloud copre la condivisione di informazioni classificate con gli Stati Uniti.
Asia Pacifico
L’Asia Pacifico cresce da USD 1,67 miliardi a USD 4,27 miliardi, a un tasso del 9,80 % annuo. Il bilancio di JPY 85,7 miliardi per il MOD Cloud giapponese nell’anno fiscale 2026 e il cloud Top Secret dell’Australia con AWS sono i due maggiori programmi nominativi.
America Latina
Secondo le stime di DC Market Insights, l’America Latina rappresenta USD 209,26 milioni nel 2025 e USD 473,89 milioni nel 2035, concentrati soprattutto in Brasile e Messico, dove i ministeri della difesa gestiscono siti propri e acquistano poco cloud classificato.
Medio Oriente e Africa
Secondo le stime di DC Market Insights, Medio Oriente e Africa raggiungono USD 1,11 miliardi entro il 2035, partendo da USD 488,28 milioni nel 2025, trainati da Arabia Saudita (USD 167,41 milioni) e Israele (USD 125,56 milioni).
Analisi per paese: quali paesi spendono di più per i data center militari?
Gli Stati Uniti sono il primo paese del mercato dei data center militari con USD 3,21 miliardi nel 2025, e l’India è il grande paese a crescita più rapida con il 13,29 % annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 3.208,69 | 6.318,53 | 7,01 % |
| 2 | Cina | Asia Pacifico | 697,54 | 1.737,60 | 9,56 % |
| 3 | Regno Unito | Europa | 292,97 | 695,04 | 9,02 % |
| 4 | Giappone | Asia Pacifico | 279,02 | 695,04 | 9,56 % |
| 5 | Germania | Europa | 209,26 | 568,67 | 10,51 % |
| 6 | Francia | Europa | 181,36 | 458,09 | 9,71 % |
| 7 | India | Asia Pacifico | 181,36 | 631,85 | 13,29 % |
| 8 | Arabia Saudita | Medio Oriente e Africa | 167,41 | 410,70 | 9,39 % |
| 9 | Corea del Sud | Asia Pacifico | 153,46 | 394,91 | 9,91 % |
| 10 | Australia | Asia Pacifico | 132,53 | 363,32 | 10,61 % |
| 11 | Israele | Medio Oriente e Africa | 125,56 | 300,13 | 9,11 % |
| 12 | Canada | Nord America | 111,61 | 252,74 | 8,52 % |
Secondo le stime di DC Market Insights, l’India cresce da USD 181,36 milioni a USD 631,85 milioni perché le sue forze armate partono da una base ridotta di hosting classificato. Il valore 2026 del Giappone, pari a USD 316,15 milioni, corrisponde a circa il 55 % dei JPY 85,7 miliardi stanziati dal ministero per la realizzazione del MOD Cloud (circa USD 0,57 miliardi a JPY 150 per USD), un bilancio che copre anche software e reti.
Scenari di previsione: quanto potrebbe valere il mercato dei data center militari nel 2035?
Nello scenario base il mercato dei data center militari raggiunge USD 15,80 miliardi nel 2035, all’interno di un intervallo compreso tra USD 13,97 miliardi e USD 17,92 miliardi.
| Scenario | Carico IT della difesa in uso 2035 (MW) | Valore 2035 | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|---|
| Basso | 2.300 | USD 13,97 miliardi | 7,19 % | I campus sui terreni delle basi slittano e l’accreditamento resta lento |
| Base | 2.600 | USD 15,80 miliardi | 8,52 % | Fort Bliss e Dugway aprono nei tempi previsti; quota IA al 31 % |
| Alto | 2.950 | USD 17,92 miliardi | 9,90 % | Obiettivo NATO del 3,5 % raggiunto in anticipo e quota IA superiore a un terzo |
Principali operatori e quote di mercato: chi rifornisce il mercato dei data center militari?
Secondo le stime di DC Market Insights, misurate sui ricavi 2025 da data center generati con utenti della difesa, i quattro provider cloud JWCC detengono circa il 14 % del mercato dei data center militari tramite le regioni cloud classificate nel 2025, e i primi 10 fornitori ne detengono circa il 45 %.
- Amazon Web Services
- Microsoft
- Google Public Sector
- Oracle
- Hewlett Packard Enterprise
- Dell Technologies
- NVIDIA
- AMD
- General Dynamics Information Technology
- Leidos
- Booz Allen Hamilton
- SAIC
- CACI
- Iron Mountain Data Centers
- CyrusOne
- Crystal Group
- BWI
Dati aziendali: Leidos ha registrato ricavi per l’anno fiscale 2025 pari a USD 17,17 miliardi, di cui USD 7,61 miliardi dal segmento National Security and Digital (Fonte: Leidos 8-K, febbraio 2026). General Dynamics ha registrato ricavi 2025 per USD 52,6 miliardi, con il segmento Technologies, che comprende GDIT, a USD 13,47 miliardi (Fonte: General Dynamics). Booz Allen Hamilton ha registrato ricavi per l’anno fiscale 2026 pari a USD 11,2 miliardi, di cui USD 6,07 miliardi da clienti della difesa (Fonte: Booz Allen 8-K). CACI ha registrato ricavi per l’anno fiscale 2026 pari a USD 9,6 miliardi, in crescita del 10,9 % (Fonte: CACI 8-K), e SAIC ha registrato USD 7,26 miliardi (Fonte: SAIC). Microsoft ha reso disponibile Azure Government Top Secret nell’agosto 2021 con oltre 60 servizi, e Google Distributed Cloud Hosted è stato autorizzato per le missioni Top Secret del DoD nell’aprile 2024 (Fonte: Microsoft; Google Cloud). Iron Mountain vende suite di colocation SCIF nel suo campus di Manassas, in Virginia, che oggi dispone di oltre 48,4 MW e prevede di superare i 250 MW (Fonte: Iron Mountain).
Sviluppi recenti nel mercato dei data center militari
Sei eventi datati a partire da novembre 2025 delineano il mercato dei data center militari, che DC Market Insights valuta USD 7,90 miliardi nel 2026.
- Nel marzo 2026 l’Esercito ha selezionato in via condizionale Carlyle per Fort Bliss e CyrusOne per Dugway Proving Ground per la realizzazione di data center hyperscale (Fonte: U.S. Army).
- Nel marzo 2026 Oracle ha lanciato il suo Defense Industrial Base Isolated Cloud Environment nelle National Security Regions air-gapped (Fonte: Oracle).
- Nel gennaio 2026 l’Esercito ha assegnato a BL Harbert International un contratto da USD 171,5 milioni per riconvertire spazi a Huntsville in un data center (Fonte: U.S. Department of Defense).
- Nel gennaio 2026 Oracle ha reso disponibile il suo servizio di IA generativa nelle proprie regioni cloud Top Secret (Fonte: Oracle).
- Nel dicembre 2025 l’Esercito ha completato il suo ultimo progetto data-center-as-a-service presso la Joint Base Lewis-McChord (Fonte: U.S. Army).
- Nel novembre 2025 la NCIA ha firmato con Google Cloud per un cloud air-gapped presso il suo centro di addestramento (Fonte: Google Cloud).
Metodologia di ricerca: come DC Market Insights ha dimensionato il mercato dei data center militari
DC Market Insights ha dimensionato il mercato dei data center militari con un approccio bottom-up a partire da 1.500 MW di carico IT della difesa in uso nel 2025, che salgono a 2.600 MW nel 2035, e ogni ripartizione viene verificata affinché sommi al totale in ciascun anno dal 2020 al 2035.
Il modello in cifre: l’hardware è pari ai MW convenzionali moltiplicati per USD 2,75 milioni per MW-anno, più i MW IA (l’8 % del carico nel 2025, il 31 % nel 2035) moltiplicati per USD 8,10 milioni; l’hosting è pari ai MW in locazione o in cloud (il 28 % del carico nel 2025, il 45 % nel 2035) moltiplicati per USD 225 per kW-mese; le opere edili sono pari ai nuovi MW (crescita del carico più il 3,5 % di sostituzione, 97,7 MW nel 2025) moltiplicati per USD 6,80 milioni di impianti elettrici e meccanici e USD 3,40 milioni di involucro edilizio per MW di proprietà, oppure per USD 1,15 milioni di allestimento per MW in locazione; i sistemi tattici sono valutati separatamente a USD 520,00 milioni nel 2025. Tre verifiche di limite mantengono il risultato entro un intervallo plausibile:
- Tetto: il valore degli Stati Uniti, pari a USD 3,21 miliardi nel 2025, corrisponde al 4,99 % del bilancio IT e cyberspaziale del DoD per l’anno fiscale 2025, pari a USD 64,3 miliardi.
- Tetto: la voce mondiale dell’hosting, pari a USD 1,13 miliardi, corrisponde al 32 % delle risorse cloud del DoD per l’anno fiscale 2025, pari a USD 3,53 miliardi, che finanziano anche servizi software e migrazione.
- Soglia minima: 638 data center del DoD a un minimo di USD 3,0 milioni l’anno ciascuno danno USD 1,91 miliardi, al di sotto del valore degli Stati Uniti di USD 3,21 miliardi.
I dati provengono da documenti di bilancio governativi, avvisi contrattuali, comunicati ministeriali e documenti societari; le fonti sono citate nel testo e conservate nel registro del report. L’approccio completo è descritto nella pagina metodologia di ricerca di DC Market Insights. Report correlati: Rugged Server Market, Edge Server Market e Data Center Colocation Market.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Definizione e perimetro del mercato
- 1.3Metodologia di ricerca
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Perimetro del mercato e confronto delle stime
- 3.1Incluso ed escluso
- 3.2Perché le stime divergono
- 04Dinamiche di mercato
- 4.1Concessioni di terreni di Air Force ed Esercito per campus IA da 100 MW
- 4.2I massimali JWCC e il progetto classificato da 1,3 GW di AWS
- 4.3L'obiettivo NATO del 3,5 % per la difesa di base e il MOD Cloud giapponese
- 4.4Stack hyperscaler air-gapped all'interno dei siti militari
- 4.5Consolidamento in data center enterprise
- 4.6Acceleratori nei centri di supercalcolo della difesa
- 4.7Tempi di accreditamento per la capacità Secret e Top Secret
- 4.8Energia e terreni nelle basi remote
- 4.9Regioni cloud classificate
- 4.10Data center tattici e dispiegabili
- 05Analisi dei prezzi
- 5.1Spesa per MW e tariffe di hosting, 2020-2035
- 5.2Riferimenti di prezzo pubblici
- 06Standard e normativa
- 6.1DoD Cloud Security Requirements Guide
- 6.2ICD 705
- 6.3NIST Risk Management Framework
- 6.4Data Center Optimization Initiative
- 6.5Executive Order 14179 e 14318
- 6.6Regolamento UE SAFE
- 07Segmentazione del mercato per componente
- 7.1Hardware IT
- 7.2Colocation e hosting cloud classificato
- 7.3Infrastruttura elettrica e meccanica
- 7.4Costruzione e allestimento
- 7.5Data center tattici e dispiegabili
- 08Segmentazione del mercato per forza armata
- 8.1Esercito
- 8.2Marina e Corpo dei Marines
- 8.3Forze aeree e spaziali
- 8.4Agenzie di intelligence della difesa
- 8.5Comandi congiunti e agenzie della difesa
- 09Segmentazione del mercato per carico di lavoro
- 9.1Comando controllo e sistemi di missione
- 9.2Dati ISR e dei sensori
- 9.3Addestramento e inferenza IA
- 9.4Logistica e sistemi gestionali
- 9.5Modellazione simulazione e HPC
- 9.6Backup e continuità operativa
- 10Segmentazione del mercato per modello di implementazione
- 10.1Data center di base di proprietà militare
- 10.2Regioni cloud classificate
- 10.3Colocation commerciale
- 10.4Edge tattico e dispiegabile
- 11DC Exclusive: tracker dei terreni militari e del cloud classificato
- 11.1Data center IA nelle basi della U.S. Air Force
- 11.2Siti della U.S. Air Force in Alaska
- 11.3Esercito, Fort Bliss (Carlyle)
- 11.4Esercito, Dugway Proving Ground (CyrusOne)
- 11.5Esercito, riconversione a Huntsville (BL Harbert)
- 11.6Espansione AWS Top Secret, Secret e GovCloud
- 11.7JWCC (AWS, Google, Microsoft, Oracle)
- 11.8MOD Cloud del Giappone
- 11.9MOD britannico e Google Cloud
- 11.10Cloud Top Secret dell'Australia (AWS)
- 11.11Cloud privato della Bundeswehr (BWI e Google)
- 11.12NATO NCIA JATEC (Google Distributed Cloud)
- 12Analisi regionale
- 12.1Nord America
- 12.2Europa
- 12.3Asia Pacifico
- 12.4America Latina
- 12.5Medio Oriente e Africa
- 13Analisi per paese
- 13.1Stati Uniti
- 13.2Cina
- 13.3Regno Unito
- 13.4Giappone
- 13.5Germania
- 13.6Francia
- 13.7India
- 13.8Arabia Saudita
- 13.9Corea del Sud
- 13.10Australia
- 13.11Israele
- 13.12Canada
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Principali operatori e quote di mercato
- 15.1Amazon Web Services
- 15.2Microsoft
- 15.3Google Public Sector
- 15.4Oracle
- 15.5Hewlett Packard Enterprise
- 15.6Dell Technologies
- 15.7NVIDIA
- 15.8AMD
- 15.9General Dynamics Information Technology
- 15.10Leidos
- 15.11Booz Allen Hamilton
- 15.12SAIC
- 15.13CACI
- 15.14Iron Mountain Data Centers
- 15.15CyrusOne
- 15.16Crystal Group
- 15.17BWI
- 16Sviluppi recenti
- 16.1Selezioni dell'Esercito per Fort Bliss e Dugway (marzo 2026)
- 16.2Oracle Defense Isolated Cloud (marzo 2026)
- 16.3Contratto dell'Esercito per il data center di Huntsville (gennaio 2026)
- 16.4IA generativa di Oracle nelle regioni Top Secret (gennaio 2026)
- 16.5Completamento del data-center-as-a-service dell'Esercito (dicembre 2025)
- 16.6Cloud air-gapped della NCIA (novembre 2025)
- Fig. 1Dimensione del mercato dei data center militari, 2020-2035 (USD miliardi)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Prezzi per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per forza armata, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per modello di implementazione, 2025 e 2035
- Tabella 8Tracker dei terreni militari e del cloud classificato
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 7,90 miliardi nel 2026, il 13,31 % in più rispetto ai USD 6,98 miliardi del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 15,80 miliardi entro il 2035, con un CAGR dell’8,52 % dal 2025.
Dell’8,52 % annuo dal 2025 al 2035, dopo l’8,06 % annuo dal 2020 al 2025, mentre il carico IT della difesa in uso sale da 1.500 MW a 2.600 MW e la sua quota IA dall’8 % al 31 %.
Nel 2025 sono stati spesi USD 6,98 miliardi in capacità di data center utilizzata da ministeri della difesa, forze armate e agenzie di intelligence della difesa: data center nelle basi, regioni cloud classificate, colocation e data center tattici dispiegabili. Sono esclusi software per la difesa, servizi IT e reti da campo.
USD 66,1 miliardi per attività IT e cyberspaziali nella richiesta per l’anno fiscale 2026, di cui USD 3,0 miliardi per risorse cloud e migrazione, secondo il DoD Cost Assessment and Program Evaluation. La richiesta per l’anno fiscale 2025 era di USD 64,1 miliardi.
Nell’ottobre 2025 sono state offerte cinque basi dell’Air Force: Arnold, Edwards, McGuire-Dix-Lakehurst, Davis-Monthan e Robins, ciascuna per almeno 100 MW. Nel marzo 2026 l’Esercito ha scelto Carlyle per circa 1.384 acri a Fort Bliss e CyrusOne per circa 1.201 acri a Dugway.
Addestramento e inferenza IA cresce più rapidamente, al 18,66 % annuo, fino a USD 3,48 miliardi entro il 2035. Tra i modelli di implementazione sono in testa le regioni cloud classificate, con il 15,88 % annuo.
Il Nord America, con USD 3,35 miliardi ovvero il 48,0 % del valore 2025. L’Europa cresce più rapidamente, al 10,20 % annuo, e l’India è il grande paese più dinamico con il 13,29 %.
USD 9 miliardi è il massimale di ciascuno dei quattro contratti Joint Warfighting Cloud Capability che il DoD ha assegnato il 7 dicembre 2022 ad AWS, Google, Microsoft e Oracle, validi fino a giugno 2028 e relativi a cloud non classificato, Secret e Top Secret.
USD 4,65 milioni per MW in uso nel 2025, che salgono a USD 6,08 milioni nel 2035, secondo le stime di DC Market Insights. Nel 2025 l’hosting classificato costa circa USD 225 per kW-mese.
Il valore di USD 7,90 miliardi nel 2026 comprende solo la capacità di data center utilizzata da organizzazioni della difesa. Le stime basate su bilanci IT della difesa, sistemi C4ISR, software o servizi IT risultano più volte superiori, mentre quelle limitate agli edifici fissi risultano inferiori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.