
Mercato dei data center per l’IA in Svizzera: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
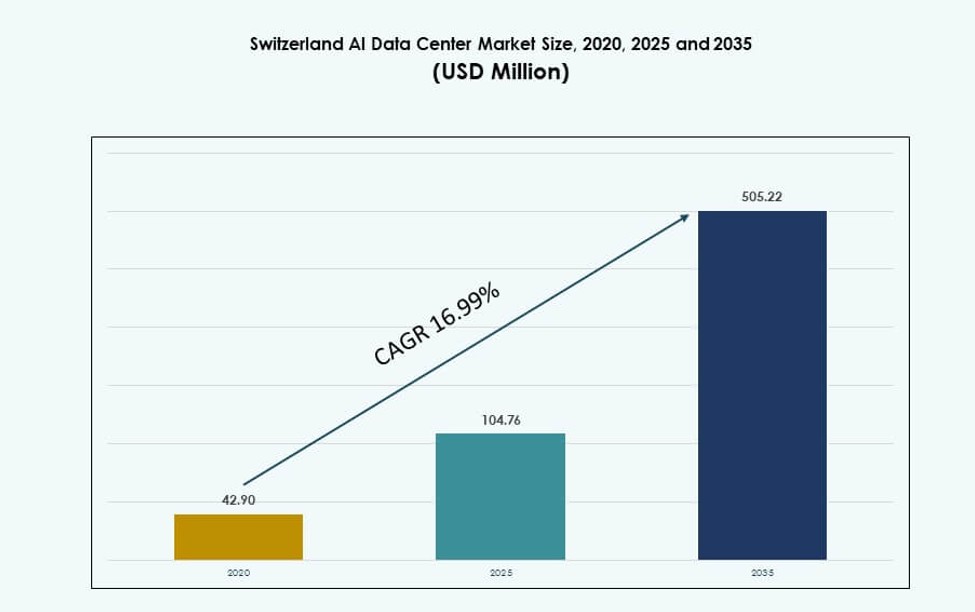
Nel 2025 il valore del Mercato dei data center per l’IA in Svizzera era pari a USD 104.8 milioni; si prevede che raggiunga USD 505.2 milioni entro il 2035, con un CAGR del 16.99%. Zurich rappresenta oltre il 55% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 4 nov 2026
Anno base 2024 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Mercato dei data center per l'IA in Svizzera – Dimensioni e previsioni
- 05Tendenze e approfondimenti di mercato
- 06Quadro normativo e politico
- 07Analisi di rischio e resilienza
- 08Analisi dei costi e tendenze dei prezzi
- 09Prospettive future e raccomandazioni strategiche
- 10Mercato dei data center per l'IA in Svizzera – Per tipo
- 19capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Analisi regionale
- Zurich55%+
- Geneva Region25%+
- Bern and Other Regions~20%
Aziende analizzate
- Green Datacenter
- Safe Host
- Exoscale
- Microsoft (Azure)
- Amazon Web Services (AWS)
- Equinix
- Digital Realty Trust
- Google Cloud / Alphabet
- NVIDIA
- Dell Technologies
Analisi completa
Sintesi esecutiva
Il mercato dei data center per l’IA in Svizzera è passato da un valore di USD 42,90 milioni nel 2020 a USD 104,76 milioni nel 2025 e si prevede che raggiungerà USD 505,22 milioni entro il 2035, con un CAGR del 16,99% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensioni del mercato dei data center per l’IA in Svizzera nel 2025 | USD 104,76 milioni |
| Mercato dei data center per l’IA in Svizzera, CAGR | 16,99% |
| Dimensioni del mercato dei data center per l’IA in Svizzera nel 2035 | USD 505,22 milioni |
Il mercato sta registrando una rapida crescita, trainata dall’elevata adozione di infrastrutture di IA basate su GPU e da implementazioni orientate alla conformità. Le aziende privilegiano l’infrastruttura di IA sovrana allineata alle normative nazionali ed europee sulla protezione dei dati. Settori di punta come BFSI, sanità e manifatturiero accelerano la domanda di cluster di calcolo pronti per l’IA. L’introduzione di rack raffreddati a liquido, di implementazioni ibride e di una zonizzazione per tipo di carico di lavoro ha ridisegnato la progettazione delle strutture. Gli investimenti in corso di Microsoft e le innovazioni di ABB nell’alimentazione pronta per l’IA rafforzano ulteriormente le capacità infrastrutturali. Il valore strategico del mercato risiede nella capacità di offrire ambienti sicuri, scalabili e conformi alle normative per lo sviluppo e l’implementazione di IA di livello enterprise.
Zurigo guida il panorama regionale grazie alla presenza hyperscale e a una solida base di imprese, detenendo la quota di mercato più ampia. Ginevra segue come polo chiave per i carichi di lavoro legati alla ricerca e regolamentati, con connettività robusta e iniziative di cloud sovrano. Berna e le aree circostanti attirano attenzione per l’IA edge e per le implementazioni legate alle università. Ogni regione offre vantaggi distinti, dalla riduzione della latenza all’allineamento normativo, che rafforzano la posizione complessiva della Svizzera come nodo critico dell’ecosistema infrastrutturale di IA dell’Europa.
Dinamiche di mercato
Fattori di crescita del mercato
Forte sostegno governativo, posizione strategica e priorità di sovranità dei dati determinano la domanda di infrastrutture
Il mercato dei data center per l’IA in Svizzera beneficia di solidi quadri normativi e di strategie digitali nazionali che pongono l’accento sulla sovranità dei dati. Le politiche governative promuovono la creazione di infrastrutture di IA sicure e sovrane all’interno dei confini nazionali. Le aziende cercano infrastrutture di IA conformi alle leggi svizzere sulla protezione dei dati e allineate al GDPR. La posizione centrale in Europa rende la Svizzera ideale per carichi di lavoro di IA sensibili alla latenza che servono utenti regionali. La neutralità e la stabilità politica attirano le società globali che gestiscono dati regolamentati. Gli investitori privilegiano la regione per la stabilità giuridica e la continuità operativa. I settori ad alta intensità di dati, come finanza e sanità, aumentano ulteriormente la domanda di infrastrutture. La colocation strategica vicino ai poli economici sostiene investimenti costanti. Nel complesso, questi fattori rafforzano l’attrattività del mercato per le implementazioni di lungo periodo.
- Ad esempio, Swisscom ha lanciato la propria Swiss AI Platform a novembre 2024, gestita da data center in Svizzera con il primo sistema NVIDIA SuperPOD del Paese, garantendo archiviazione ed elaborazione dei dati entro i confini nazionali in conformità alle leggi svizzere sulla protezione dei dati.
Le esigenze dei carichi di lavoro di IA avanzati alimentano innovazioni hardware e implementazioni ad alta densità nei cluster
L’intensificarsi dei carichi di lavoro di IA spinge gli operatori a implementare cluster GPU ad alta densità con raffreddamento a liquido avanzato nelle strutture svizzere. Il mercato dei data center per l’IA in Svizzera registra una domanda crescente di calcolo ad alte prestazioni su misura per casi d’uso di addestramento e inferenza. Gli operatori integrano raffreddamento direct-to-chip, vasche a immersione e scambiatori di calore a porta posteriore per sostenere i carichi termici. I fornitori di infrastrutture sviluppano sale dati modulari che si adattano alle future esigenze di capacità per l’IA. La forte adozione aziendale di analisi basate su IA, strumenti predittivi e modelli cognitivi sostiene la domanda di calcolo. I clienti BFSI, sanitari e industriali adottano cluster GPU locali per soddisfare requisiti in tempo reale. Gli operatori usano telemetria avanzata per la pianificazione dei carichi di lavoro a basso consumo energetico. L’innovazione nella progettazione dei rack e nell’ottimizzazione del flusso d’aria migliora ulteriormente le prestazioni termiche. Queste evoluzioni tecnologiche incoraggiano investimenti di lungo periodo nelle strutture.
- Ad esempio, Infomaniak ha aperto un nuovo data center a Ginevra a gennaio 2025, alimentato interamente da energia idroelettrica rinnovabile per gestire in modo sostenibile la crescente domanda di calcolo per l’IA.
Cloud privato per l’IA, modelli di cloud di settore e implementazioni ibride guidano la personalizzazione delle infrastrutture
Il mercato guadagna slancio dalla migrazione delle aziende verso architetture di cloud privato per l’IA e di cloud ibrido. Le aziende danno priorità a sovranità e conformità, aumentando la domanda di configurazioni personalizzate dei data center per l’IA. Il mercato dei data center per l’IA in Svizzera supporta implementazioni che uniscono la sicurezza on-premise all’agilità del cloud pubblico. Istituti finanziari e centri di ricerca realizzano ambienti di IA dedicati per l’addestramento e la messa a punto dei modelli. Nei settori sanitario, manifatturiero e automotive emergono modelli di cloud IA specifici per settore. Zone edge ad alte prestazioni si integrano senza soluzione di continuità con il calcolo centralizzato per flussi di lavoro ibridi. Questa evoluzione spinge le strutture a offrire densità di rack flessibili, opzioni di interconnessione e funzionalità di GPU-as-a-Service. La personalizzazione favorisce la differenziazione e aumenta la fiducia degli investitori nei rendimenti futuri delle infrastrutture.
Digital twin, simulazione e addestramento di modelli linguistici accelerano la realizzazione delle infrastrutture di IA
L’ascesa dei foundation model, delle architetture multimodali e delle simulazioni digital twin aumenta i requisiti infrastrutturali per l’IA. Il mercato dei data center per l’IA in Svizzera vede la domanda di aziende che sviluppano LLM proprietari e agenti di IA specifici per settore. Questi casi d’uso richiedono infrastrutture dense e scalabili, supportate da elevate velocità di interconnessione e nodi a bassa latenza. Gli operatori implementano software DCIM con controllo assistito dall’IA di carichi elettrici e termici. Gli ambienti digital twin aziendali per la manifattura di precisione e la modellazione logistica richiedono disponibilità continua di calcolo. Anche le attività di ricerca sull’IA multilingue traggono vantaggio dalla capacità locale di addestramento dei modelli. Gli operatori delle strutture si adattano con cluster GPU personalizzati, rack intelligenti e pod edge. Questa evoluzione dei carichi di lavoro posiziona il mercato come abilitatore critico dell’infrastruttura di IA in Europa.
Tendenze di mercato
L’adozione di rack ad alta densità e l’espansione delle infrastrutture raffreddate a liquido plasmano la progettazione delle strutture
Il mercato dei data center per l’IA in Svizzera tende verso infrastrutture pronte per l’IA con capacità di 50-100 kW per rack. Gli operatori implementano rack raffreddati a liquido, a immersione o con sistemi a liquido a porta posteriore, per gestire il calore dei cluster GPU. La progettazione delle strutture privilegia ora zone termicamente ottimizzate con controlli intelligenti a livello di rack. La modellazione energetica e la pianificazione del flusso d’aria basata su CFD diventano essenziali in fase di costruzione. I clienti richiedono configurazioni di rack dense con un indice di efficienza energetica (PUE) inferiore a 1,3. I fornitori di infrastrutture innovano nella progettazione dei cabinet, nell’integrazione dei busway e nella gestione dei cavi per rispondere alle esigenze di densità dell’IA. Il software di ottimizzazione delle strutture basato sull’IA automatizza il raffreddamento e il bilanciamento dei carichi di lavoro. Questo cambiamento a livello di rack plasma i futuri schemi di progettazione e le strategie di investimento.
La zonizzazione specifica per l’IA nei siti multi-tenant e hyperscale migliora la segmentazione dei carichi di lavoro e l’allocazione delle risorse
Gli operatori introducono zone dedicate all’IA nei siti di colocation e hyperscale per separare i carichi di lavoro di IA dal calcolo aziendale standard. Il mercato dei data center per l’IA in Svizzera adotta la zonizzazione per ridurre interferenze termiche, congestione di rete e problemi di latenza. I clienti riservano sale isolate pronte per l’IA con percorsi dedicati di alimentazione e raffreddamento. Cluster di IA separati riducono i rischi di contesa per i job di addestramento che coinvolgono dataset su larga scala. Gli operatori delle strutture offrono modelli di accesso a livelli in base alla priorità del carico di lavoro, alle esigenze di uptime e alla tolleranza ai guasti. Questo modello di zonizzazione supporta anche la conformità infrastrutturale per implementazioni di IA sensibili in ambito sanitario e bancario. I fornitori integrano il monitoraggio tramite dashboard di IA con l’orchestrazione containerizzata. Queste zone contribuiscono a standardizzare l’erogazione dei carichi di lavoro di IA nei vari settori verticali.
Densità di interconnessione, punti di scambio per l’IA e anelli in fibra metropolitani migliorano il throughput dei dati per le pipeline di IA
Il mercato evolve verso infrastrutture di interconnessione specifiche per l’IA che supportano addestramento e inferenza distribuiti tra le zone metropolitane. Il mercato dei data center per l’IA in Svizzera integra anelli in fibra ad alta larghezza di banda che collegano Zurigo, Ginevra e Berna. Emergono punti di scambio per l’IA per ridurre la latenza di salto nel calcolo collaborativo tra università, aziende e nodi cloud. Le aziende adottano accessi diretti al cloud per ottimizzare le pipeline di IA. Nuove partnership con gli operatori di telecomunicazioni forniscono soluzioni di interconnessione di livello IA vicino ai cluster accademici. Le opzioni di cross-connect consentono agli sviluppatori di modelli di condividere dataset e carichi di inferenza tra implementazioni ibride. Gli operatori di rete sviluppano SLA specifici per le esigenze di latenza e throughput dell’IA. L’evoluzione dell’interconnessione svolge un ruolo chiave nel sostenere l’innovazione nell’IA.
I modelli di AI Infrastructure-as-a-Service (AI-IaaS) e di leasing di GPU ampliano l’accesso delle aziende al calcolo per l’IA
I nuovi modelli infrastructure-as-a-service offrono alle aziende un accesso flessibile a capacità ottimizzata per l’IA senza un investimento di capitale completo. Il mercato dei data center per l’IA in Svizzera supporta opzioni di leasing di GPU, noleggio di cluster a breve termine e implementazione di pod di IA riservati. Startup di IA e aziende di medie dimensioni preferiscono un uso dell’infrastruttura basato su opex rispetto a realizzazioni ad alta intensità di capex. Gli operatori delle strutture collaborano con società cloud e fornitori di hardware per offrire stack di IA integrati. L’allocazione dinamica delle risorse di IA tramite piattaforme di orchestrazione diventa standard. I clienti richiedono accesso ad ambienti pronti per i container con modelli di IA preconfigurati. L’AI-IaaS migliora l’utilizzo delle infrastrutture e amplia la partecipazione al mercato. Questi modelli ridefiniscono gli assetti proprietari nelle strutture di nuova generazione.
Sfide del mercato
Costi energetici elevati, dipendenza dalle rinnovabili e stabilità della rete mettono sotto pressione la pianificazione energetica e le metriche di sostenibilità
I carichi di lavoro di IA ad alto consumo energetico mettono a dura prova il mercato elettrico svizzero, già costoso, soprattutto in inverno. Il mercato dei data center per l’IA in Svizzera è sotto pressione per assicurarsi contratti di energia verde di lungo periodo in linea con gli obiettivi di sostenibilità. Gli operatori devono fare affidamento su approvvigionamenti di energia idroelettrica e solare, che possono variare con le stagioni. I rischi di congestione della rete aumentano con l’aggiunta di cluster GPU ad alta densità che richiedono carichi multi-MW stabili. La pianificazione dell’alimentazione di backup aggiunge costi e complessità. Raggiungere l’affidabilità Tier IV mantenendo una bassa intensità di carbonio rappresenta una sfida. La pressione normativa richiede una rendicontazione ESG rigorosa su energia ed emissioni. Questi vincoli rendono la pianificazione energetica un fattore critico nella scelta dei siti e nella fiducia degli investitori.
Carenze di competenze nella progettazione di infrastrutture di IA, nell’integrazione del raffreddamento a liquido e negli strumenti di orchestrazione limitano la velocità del mercato
Il mercato soffre della carenza di professionisti formati nella pianificazione delle infrastrutture di IA e nell’implementazione di sistemi termici avanzati. Il mercato dei data center per l’IA in Svizzera richiede ingegneri esperti nell’integrazione di raffreddamento a liquido, rack GPU e piattaforme di orchestrazione. Le filiere locali di manodopera sono in ritardo rispetto alla domanda generata dal rapido avvio di strutture per l’IA. Gli integratori affrontano ritardi dovuti alla limitata disponibilità di specialisti certificati del raffreddamento. DCIM complessi e scheduler dei carichi di lavoro di IA richiedono una formazione software specializzata. Le aziende che si espandono dall’IT tradizionale affrontano curve di apprendimento nell’orchestrazione delle infrastrutture. I programmi di riqualificazione restano limitati e localizzati. Le carenze di competenze allungano i cicli di costruzione e aumentano il rischio di implementazione per le strutture avanzate.
Opportunità di mercato
La crescente domanda di infrastrutture di IA sovrane e di calcolo attento alla privacy sostiene l’afflusso di investimenti
Gli investitori traggono vantaggio dalla crescente domanda aziendale di infrastrutture di IA rispettose della privacy, su misura per il contesto normativo svizzero. Il mercato dei data center per l’IA in Svizzera supporta cloud sovrano e calcolo edge adattati al GDPR e alle leggi nazionali sulla privacy. Le società globali implementano nella regione carichi di lavoro di IA sicuri per garantire la conformità. Le iniziative nazionali sull’IA sostengono l’addestramento di LLM locali e la ricerca medica. Gli incentivi di mercato sono in linea con le aspettative degli investitori di rendimenti stabili nella crescita del calcolo sovrano.
L’emergere di infrastrutture di IA specifiche per settore in finanza, sanità e manifatturiero aumenta il potenziale di monetizzazione
Le implementazioni focalizzate sui settori generano opportunità future per strutture ottimizzate per l’IA, adattate a specifiche esigenze industriali. Il mercato dei data center per l’IA in Svizzera abilita infrastrutture GPU allineate alla diagnostica medica, al rilevamento delle frodi o all’ingegneria di precisione. I fornitori di servizi di IA si collocano vicino ai cluster industriali per ridurre la latenza. Questo allineamento consente agli operatori di monetizzare il calcolo nei settori verticali di maggior valore e di ampliare i portafogli di servizi per l’IA aziendale.
Segmentazione del mercato
Per tipo
Le strutture hyperscale dominano il mercato dei data center per l’IA in Svizzera, trainate dalla domanda di addestramento di modelli di IA su larga scala e di implementazioni di cloud sovrano. Detengono la quota più elevata grazie a scalabilità, capacità multi-MW e investimenti degli operatori globali. Seguono i data center di colocation ed enterprise, che servono carichi di lavoro di IA di medie dimensioni e implementazioni specifiche per settore. I data center edge e micro restano di nicchia, ma stanno guadagnando terreno nelle zone urbane per l’inferenza e l’IA in tempo reale.
Per componente
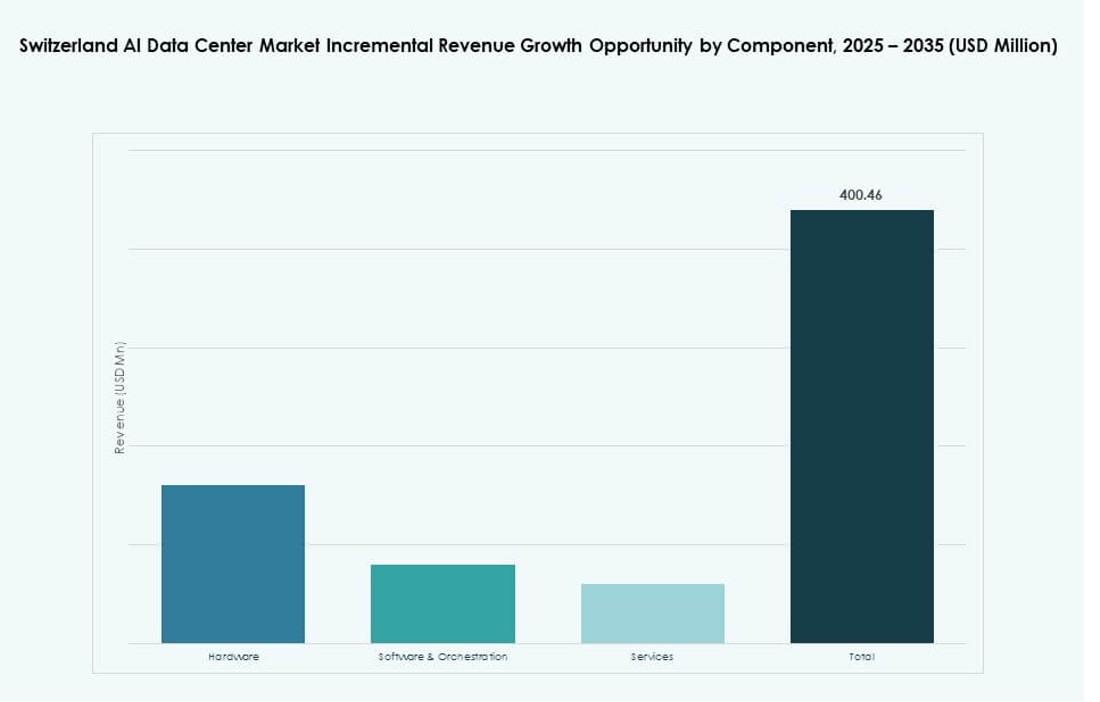
L’hardware detiene la quota principale nel mercato dei data center per l’IA in Svizzera, sostenuto dagli investimenti in server GPU, rack raffreddati a liquido e sistemi di alimentazione ad alta densità. Le piattaforme software e di orchestrazione crescono rapidamente man mano che la gestione dei carichi di lavoro di IA diventa complessa. I servizi, tra cui integrazione, monitoraggio e supporto al ciclo di vita, contribuiscono a offerte a valore aggiunto e alla fidelizzazione dei clienti nel lungo periodo, soprattutto negli scenari di colocation e ibridi.
Per modalità di implementazione
Le implementazioni ibride dominano per la domanda aziendale di calcolo di IA flessibile tra ambienti on-premise e cloud. Il mercato dei data center per l’IA in Svizzera vede una crescente adozione di modelli ibridi nei settori sanitario e BFSI. Le implementazioni esclusivamente cloud crescono rapidamente tra le startup di IA e gli enti di ricerca. L’on-premise resta rilevante per carichi di lavoro ad alta sicurezza e ambienti di dati controllati nei settori regolamentati.
Per applicazione
Il machine learning (ML) rappresenta la quota applicativa più ampia, alimentando casi d’uso di analisi predittiva e automazione. L’IA generativa (GenAI) guadagna slancio per la creazione di contenuti, l’addestramento di LLM e la modellazione di dati sintetici. L’elaborazione del linguaggio naturale (NLP) supporta lo sviluppo di IA multilingue, in particolare nei chatbot di IA aziendali. La computer vision (CV) abilita l’automazione industriale e l’imaging medico. Le altre includono robotica e modelli di previsione.
Per settore verticale
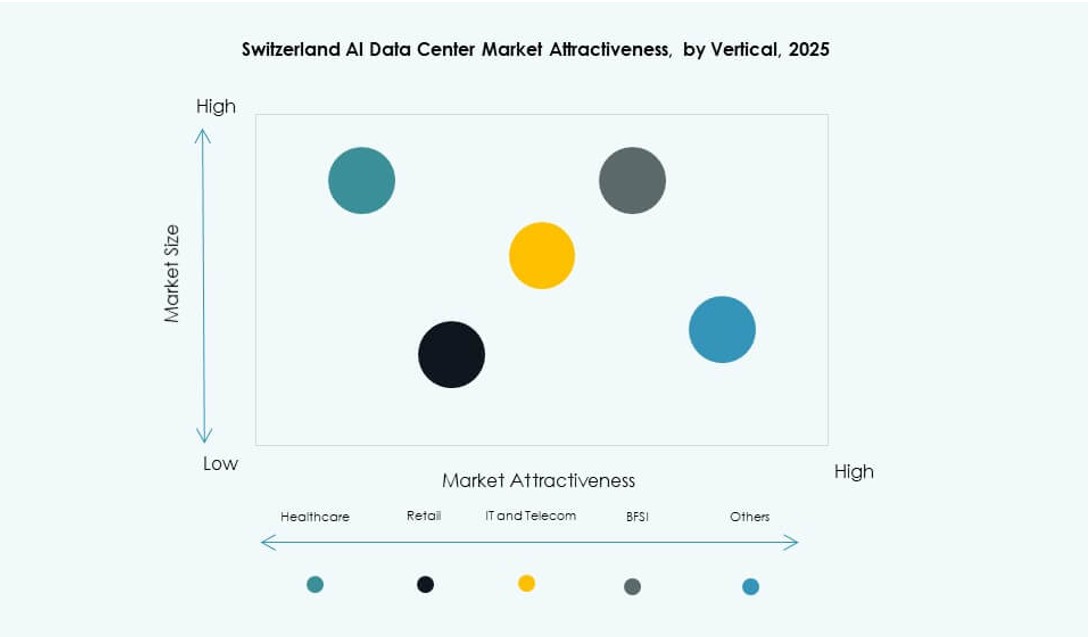
Il settore BFSI guida il mercato dei data center per l’IA in Svizzera, trainato da rilevamento delle frodi, trading algoritmico e analisi dei clienti. La sanità segue da vicino per la diagnostica basata su IA e le esigenze di elaborazione sicura dei dati. IT e telecomunicazioni supportano l’erogazione di applicazioni native per l’IA e l’orchestrazione cloud. I settori retail, manifatturiero e media adottano l’IA per personalizzazione, controllo qualità ed esperienze di contenuto immersive. Automotive e altri settori contribuiscono con una domanda di nicchia ma in crescita.
Approfondimenti regionali
Zurigo guida il mercato con oltre il 55% di quota grazie alla presenza hyperscale e all’integrazione nell’ecosistema dell’IA
Zurigo domina il mercato dei data center per l’IA in Svizzera con oltre il 55% di quota, sostenuta dal ruolo di polo finanziario e tecnologico. La regione ospita strutture hyperscale supportate da fornitori cloud globali e regionali. La vicinanza alle grandi aziende e ai laboratori accademici di ricerca sull’IA accelera la migrazione dei carichi di lavoro. Le implementazioni di IA in fintech e assicurazioni generano domanda di calcolo locale. Zurigo offre infrastrutture in fibra robuste, disponibilità di energia e stabilità normativa. Queste condizioni ne fanno la regione preferita per lo sviluppo di infrastrutture IA-first.
- Ad esempio, a giugno 2025 Microsoft ha annunciato un investimento di USD 400 milioni per potenziare i suoi quattro data center esistenti vicino a Zurigo e Ginevra con GPU avanzate per l’infrastruttura di IA, al servizio di oltre 50.000 clienti, inclusi settori regolamentati come finanza e sanità.
La regione di Ginevra detiene oltre il 25% di quota grazie alla connettività transfrontaliera e all’attività di cloud sovrano
La regione di Ginevra detiene oltre il 25% della quota di mercato, trainata dai settori diplomatico, sanitario e della ricerca che richiedono infrastrutture pronte per l’IA. La connettività transfrontaliera con la Francia e la vicinanza alle istituzioni multinazionali consentono implementazioni ibride di IA. L’affidabilità energetica e la forza lavoro qualificata di Ginevra supportano strutture di medie dimensioni con cluster GPU. I modelli di IA focalizzati sulla sanità e le applicazioni NLP multilingue ancorano la domanda. Diversi operatori regionali puntano su Ginevra per implementazioni di IA sovrana grazie alla neutralità giuridica. L’attrattività della regione continua a crescere per i carichi di lavoro di IA regolamentati.
Berna e le altre regioni contribuiscono con circa il 20% di quota, con una crescita emergente nell’IA edge e nelle infrastrutture di ricerca
Berna e le aree circostanti contribuiscono con circa il 20% della quota del mercato dei data center per l’IA in Svizzera. I governi regionali sostengono la ricerca sull’IA edge, i cluster di IA educativi e l’uso dell’IA industriale. Università e laboratori di ricerca applicata generano esigenze di calcolo legate a infrastrutture intelligenti e alla modellazione digital twin. La regione attira operatori di colocation di nicchia che implementano pod modulari. I siti ad alta quota offrono un potenziale di raffreddamento efficiente dal punto di vista energetico. Queste condizioni favoriscono un’espansione graduale ma costante dell’infrastruttura di IA oltre le tradizionali zone metropolitane.
- Ad esempio, NorthC Group gestisce a Bienne (regione di Berna) un data center con 4,0 MW di capacità elettrica, che funge da hub di comunicazione chiave interconnesso con i suoi siti di Zurigo e Basilea. Il più recente progetto pronto per l’IA dell’azienda, una struttura da 4,5 MW, è previsto nel campus The Hive a Ginevra, destinato alla ricerca scientifica e ai carichi di lavoro di IA vicino al CERN.
Analisi competitiva
- Green Datacenter
- Safe Host
- Exoscale
- Microsoft (Azure)
- Amazon Web Services (AWS)
- Equinix
- Digital Realty Trust
- Google Cloud / Alphabet
- NVIDIA
- Dell Technologies
Il mercato dei data center per l’IA in Svizzera presenta un insieme di hyperscaler globali, fornitori regionali di colocation e leader delle infrastrutture che competono su implementazione, prestazioni e capacità normative. Resta altamente frammentato, con Microsoft, AWS e Google Cloud che guidano la domanda di cluster di IA hyperscale a Zurigo e Ginevra. Green Datacenter e Safe Host servono clienti enterprise e sovrani attraverso modelli di colocation conformi. NVIDIA e Dell Technologies supportano l’integrazione dell’hardware per l’IA con stack GPU avanzati e sistemi raffreddati a liquido. Equinix e Digital Realty puntano su densità di interconnessione e implementazioni ibride di IA. I fornitori investono in infrastrutture intelligenti, approvvigionamento di energia sostenibile e progetti ottimizzati per l’IA per attrarre clienti di IA specifici per settore. La pressione competitiva incoraggia l’innovazione in densità dei rack, raffreddamento, orchestrazione e configurazioni modulari per rispondere all’evoluzione dei carichi di lavoro di IA in Svizzera.
Sviluppi recenti
- A ottobre 2025 ABB e NVIDIA hanno stretto una partnership per sviluppare soluzioni di alimentazione di nuova generazione per i futuri data center per l’IA. ABB ha annunciato una collaborazione con NVIDIA incentrata su tecnologie scalabili di distribuzione dell’energia per carichi di lavoro di IA ad alta efficienza. Il lavoro supporta progetti per strutture su scala gigawatt e architetture di alimentazione avanzate su misura per le esigenze delle infrastrutture di IA.
- A giugno 2025 ABB, con sede in Svizzera, ha introdotto nuove architetture di alimentazione pronte per l’IA destinate ai data center, progettate specificamente per soddisfare i più elevati requisiti di densità di potenza, affidabilità ed efficienza dei carichi di lavoro di IA. Con il lancio di queste soluzioni, l’azienda si è rivolta agli operatori globali di data center che stanno scalando infrastrutture ricche di GPU, rafforzando il ruolo della Svizzera come base tecnologica per i sistemi di alimentazione avanzati dei data center per l’IA.
- A giugno 2025 Microsoft ha annunciato un importante investimento per approfondire la propria infrastruttura cloud e di IA in Svizzera. Microsoft si è impegnata a investire USD 400 milioni per potenziare e ampliare i propri data center vicino a Zurigo e Ginevra, aumentando la capacità dei servizi di IA e il supporto GPU avanzato. Questo investimento rafforza il ruolo della Svizzera nelle implementazioni di IA aziendale e nell’innovazione cloud-native
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Schema di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Quadro sintetico del mercato
- 2.2Principali risultati
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita
- 3.2Fattori frenanti
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 04Mercato dei data center per l'IA in Svizzera – Dimensioni e previsioni
- 4.1Dimensioni storiche del mercato (2020-2025)
- 4.2Dimensioni previste del mercato (2026-2035)
- 4.3Analisi del tasso di crescita del mercato
- 4.4Prospettive di mercato per regione
- 05Tendenze e approfondimenti di mercato
- 5.1Tendenze di adozione tecnologica
- 5.2Tendenze di business e investimento
- 06Quadro normativo e politico
- 6.1Requisiti di sovranità e localizzazione dei dati
- 6.2Normative su efficienza energetica e carbonio per regione
- 6.3Incentivi fiscali o sussidi per i data center per l'IA green
- 6.4Standard di conformità (ISO, ASHRAE, LEED, BREEAM, Energy Star)
- 07Analisi di rischio e resilienza
- 7.1Rischio della catena di fornitura per server, acceleratori e hardware di rete
- 7.2Rischi operativi: interruzioni di corrente, guasti al raffreddamento, attacchi informatici
- 7.3Strategie di disaster recovery e continuità operativa per i data center per l'IA
- 08Analisi dei costi e tendenze dei prezzi
- 8.1Capex e Opex dei data center per l'IA per tipo (hyperscale, colocation, edge)
- 8.2Ripartizione dei costi: calcolo, raffreddamento, rete, storage, software
- 8.3ROI, analisi del TCO e confronto con i data center tradizionali
- 09Prospettive future e raccomandazioni strategiche
- 9.1Previsioni di mercato per sotto-segmento e area geografica oltre il 2035
- 9.2Impatto delle tecnologie emergenti (calcolo quantistico, calcolo neuromorfico) sui data center per l'IA
- 9.3Raccomandazioni strategiche di investimento per regione, settore verticale e applicazione
- 10Mercato dei data center per l'IA in Svizzera – Per tipo
- 10.1Hyperscale
- 10.2Colocation ed enterprise
- 10.3Data center edge/micro
- 11Mercato dei data center per l'IA in Svizzera – Per componente
- 11.1Hardware
- 11.2Software e orchestrazione
- 11.3Servizi
- 12Mercato dei data center per l'IA in Svizzera – Per modalità di implementazione
- 12.1On-premise
- 12.2Cloud
- 12.3Ibrido
- 13Mercato dei data center per l'IA in Svizzera – Per applicazione
- 13.1IA generativa (GenAI)
- 13.2Machine learning (ML)
- 13.3Elaborazione del linguaggio naturale (NLP)
- 13.4Computer vision (CV)
- 13.5Altre
- 14Mercato dei data center per l'IA in Svizzera – Per settore verticale
- 14.1Sanità
- 14.2Retail
- 14.3IT e telecomunicazioni
- 14.4BFSI
- 14.5Automotive
- 14.6Media e intrattenimento
- 14.7Manifatturiero
- 14.8Altri
- 15Sostenibilità e data center per l'IA green
- 15.1Iniziative di efficienza energetica
- 15.1.1Adozione di free cooling, raffreddamento adiabatico ed economizzatori
- 15.1.2Sistemi di controllo intelligenti per l'ottimizzazione di temperatura e flusso d'aria
- 15.1.3Casi di studio di programmi di miglioramento dell'efficienza
- 15.2Integrazione delle energie rinnovabili
- 15.2.1Integrazione di fonti solari, eoliche o geotermiche nelle operazioni di raffreddamento
- 15.2.2Sistemi ibridi che combinano energia rinnovabile e raffreddamento meccanico
- 15.3Analisi dell'impronta di carbonio e delle emissioni
- 15.4Iniziative di riduzione dei gas serra
- 15.5LEED e certificazioni green
- 15.5.1Quota dei sistemi di raffreddamento installati in strutture certificate LEED, BREEAM o Energy Star
- 15.5.2Conformità agli standard di efficienza energetica ASHRAE e ISO
- 16Tecnologie emergenti e innovazioni
- 16.1.1Tecnologie emergenti e innovazioni
- 16.1.2Raffreddamento a liquido e a immersione
- 16.1.3Tasso di adozione e maturità tecnologica
- 16.1.4Principali fornitori e installazioni per regione
- 16.1.5Analisi comparativa: prestazioni, costi e risparmio energetico
- 16.2Integrazione di infrastrutture IA e HPC
- 16.2.1Domanda di raffreddamento generata dai cluster di addestramento IA e dai sistemi HPC
- 16.2.2Adattamento della progettazione del raffreddamento a carichi di lavoro ad alta densità termica
- 16.3Prontezza per il calcolo quantistico
- 16.3.1Requisiti di raffreddamento per i processori quantistici
- 16.3.2Possibili tecnologie di raffreddamento adatte agli ambienti quantistici
- 16.4Data center per l'IA modulari ed edge
- 16.4.1Strategie di raffreddamento per strutture prefabbricate e modulari
- 16.4.2Raffreddamento compatto e adattivo per i siti edge
- 16.5Automazione, orchestrazione e AIOps
- 16.5.1Integrazione della gestione termica basata sull'IA
- 16.5.2Manutenzione predittiva e ottimizzazione automatizzata del raffreddamento
- 17Panorama competitivo
- 17.1Analisi delle quote di mercato
- 17.2Strategie dei principali operatori
- 17.3Fusioni, acquisizioni e partnership
- 17.4Lancio di prodotti e servizi
- 18Profili aziendali
- 18.1Green Datacenter
- 18.2Safe Host
- 18.3Exoscale
- 18.4Microsoft (Azure)
- 18.5Equinix
- 18.6Amazon Web Services (AWS)
- 18.7Digital Realty Trust
- 18.8Dell Technologies
- 18.9Hewlett Packard Enterprise (HPE)
- 18.10Lenovo
- 18.11Google Cloud / Alphabet
- 18.12Meta Platforms
- 18.13NVIDIA
- 18.14IBM
- 18.15Aligned Data Centers
- 18.16Arista Networks / Broadcom
- 18.17QTS Realty Trust
- 19Casi di studio e casi d'uso
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato dei data center per l'IA in Svizzera ha raggiunto un valore di USD 104,76 milioni nel 2025 e si prevede che arriverà a USD 505,22 milioni entro il 2035.
Si prevede che il mercato dei data center per l'IA in Svizzera crescerà con un CAGR del 16,99% nel periodo 2025-2035.
Nel 2025 il segmento hyperscale ha guidato il mercato dei data center per l'IA in Svizzera grazie alla crescente domanda di addestramento dell'IA su larga scala e di infrastrutture di cloud sovrano.
Solide leggi sulla sovranità dei dati, la crescita dei carichi di lavoro di IA, l'adozione del raffreddamento a liquido e le implementazioni di cloud ibrido spingono in avanti il mercato dei data center per l'IA in Svizzera.
Tra le principali aziende del mercato dei data center per l'IA in Svizzera figurano Green Datacenter, Safe Host, Microsoft, AWS, Equinix e NVIDIA.
Nel 2025 Zurigo ha detenuto oltre il 55% di quota del mercato dei data center per l'IA in Svizzera grazie alla presenza hyperscale e alla solida domanda delle imprese.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.