
Mercato delle infrastrutture di IA sovrana: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
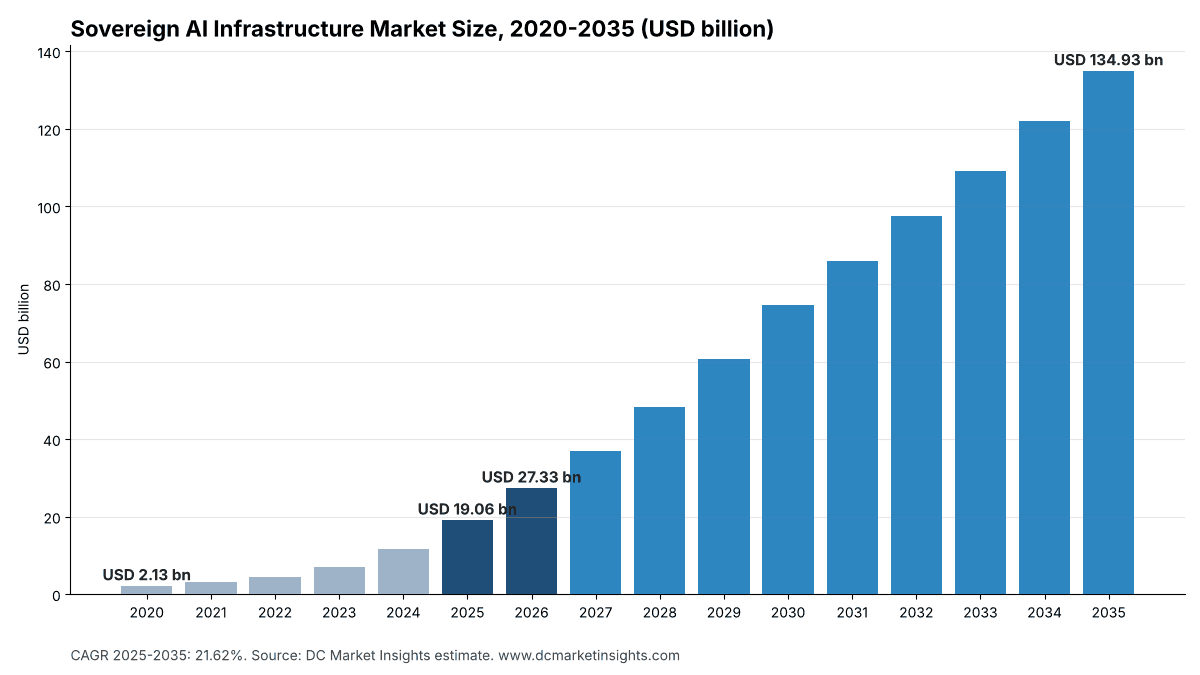
Nel 2025 il valore del Mercato delle infrastrutture di IA sovrana era pari a USD 19.06 miliardi; si prevede che raggiunga USD 134.93 miliardi entro il 2035, con un CAGR del 21.62%. Asia Pacific rappresenta 35.86% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 16 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Ambito del mercato e confronto delle stime
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Segmentazione del mercato
- 08Esclusiva DC
- 09Analisi regionale
- 10Analisi per paese
- 13capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- Asia Pacific35.86%
- Europe22.43%
- North America21.37%
- Middle East and Africa16.94%
- Latin America3.4%
Aziende analizzate
- NVIDIA (GPUs, networking, DGX systems)
- Huawei (Ascend accelerators and clusters)
- Hewlett Packard Enterprise (HPE Cray supercomputers)
- AMD (Instinct accelerators)
- Eviden (BullSequana supercomputers)
- Fujitsu
- Dell Technologies
- Supermicro
- Lenovo
- Oracle
- G42
- HUMAIN
- Deutsche Telekom (T-Systems)
- Mistral AI
- Sakura Internet
- NAVER Cloud
- KDDI
Analisi completa
Il mercato delle infrastrutture di IA sovrana è valutato USD 27,33 miliardi nel 2026 e si prevede raggiunga USD 134,93 miliardi entro il 2035, rispetto ai USD 19,06 miliardi del 2025, con un CAGR del 21,62% dal 2025 al 2035 (stima di DC Market Insights). Il mercato comprende la capacità di calcolo per l’intelligenza artificiale (IA) che governi, aziende statali e operatori nazionali costruiscono e controllano entro i propri confini: server con unità di elaborazione grafica (GPU), reti, storage, le sale dei data center e l’energia che li ospitano, oltre al software e ai servizi che li gestiscono. Il calcolo di costruzione del 2025 è 12.000 megawatt (MW) di nuova capacità di data center x 35% costruito per l’IA x 8,3% sotto controllo sovrano = 348,6 MW, e 348,6 MW x USD 44,6 milioni di costo di costruzione complessivo per MW = USD 15,55 miliardi; aggiungendo 1.224,9 MW di capacità di IA sovrana installata x USD 2,87 milioni l’anno di spesa per operazioni, software e rinnovo = USD 3,52 miliardi si ottiene un totale di USD 19,06 miliardi. Software e servizi cloud è il segmento in più rapida crescita, con il 27,14% annuo, perché i cloud GPU nazionali vendono potenza di calcolo a ore una volta costruite le sale, e il Medio Oriente e l’Africa è la regione in più rapida crescita, con il 26,86% annuo, mentre Arabia Saudita ed Emirati Arabi Uniti costruiscono campus di IA su scala di gigawatt. L’infrastruttura di IA sovrana è la quota sotto controllo statale del mercato dei data center per l’IA (AI Data Center Market). Versione inglese di questo report.
Statistiche chiave del mercato: quanto vale il mercato delle infrastrutture di IA sovrana nel 2026?
DC Market Insights valuta il mercato delle infrastrutture di IA sovrana a USD 27,33 miliardi nel 2026, il 43,35% in più rispetto ai USD 19,06 miliardi del 2025, con l’entrata in servizio dei campus nazionali di IA nel Golfo, in Europa e in Asia.
- Dimensione del mercato 2025: USD 19,06 miliardi
- Dimensione del mercato 2026: USD 27,33 miliardi
- Dimensione del mercato 2030: USD 74,57 miliardi
- Dimensione del mercato 2035: USD 134,93 miliardi
- CAGR 2025-2035: 21,62% (scenario basso 19,75%, scenario alto 23,26%)
- Componente principale: hardware di calcolo per l’IA, 57,38% dei ricavi del 2025
- Segmento più rapido: software e servizi cloud, 27,14% annuo
- Modello di proprietà principale: campioni nazionali di IA sostenuti dallo Stato, 31,46% dei ricavi del 2025
- Carico di lavoro più rapido: inferenza e servizi pubblici, 27,00% annuo
- Regione leader: Asia-Pacifico, 35,86% dei ricavi del 2025
- Regione in più rapida crescita: Medio Oriente e Africa, 16,94% dei ricavi del 2025, in crescita del 26,86% annuo
- Paese più grande: Cina, 19,64% dei ricavi del 2025
- Leader di mercato: NVIDIA, circa il 38% dei ricavi del 2025 (valutazione di DC Market Insights)
Sintesi esecutiva: come è cresciuto di nove volte il calcolo di IA sovrana dopo il 2020?
Governi e operatori nazionali hanno speso USD 19,06 miliardi in infrastrutture di IA sovrana nel 2025. Il mercato globale delle infrastrutture di IA sovrana valeva USD 2,13 miliardi nel 2020, ha raggiunto USD 19,06 miliardi nel 2025 e si prevede raggiunga USD 134,93 miliardi entro il 2035, con un CAGR del 21,62% nel periodo di previsione. Tra il 2020 e il 2025 il mercato è cresciuto del 55,05% annuo, da una base di supercomputer nazionali di ricerca a fabbriche di IA dedicate, dopo che l’IA generativa ha reso il calcolo nazionale una questione di sicurezza economica.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato delle infrastrutture di IA sovrana 2025 | USD 19,06 miliardi |
| Dimensione del mercato delle infrastrutture di IA sovrana 2026 | USD 27,33 miliardi |
| CAGR del mercato delle infrastrutture di IA sovrana (2025-2035) | 21,62% |
| Dimensione del mercato delle infrastrutture di IA sovrana 2035 | USD 134,93 miliardi |
La crescita rallenta dal 55,05% al 21,62% annuo perché la base è ormai molto più grande, non perché la domanda si indebolisca. I programmi sovrani sono passati da cluster pilota a campus da centinaia di MW: HUMAIN, la società di IA del Fondo di investimento pubblico (PIF) dell’Arabia Saudita, prevede fabbriche di IA fino a 500 MW con diverse centinaia di migliaia di GPU NVIDIA in cinque anni (Fonte: annuncio di NVIDIA e HUMAIN, maggio 2025), e Stargate UAE è un cluster da 1 gigawatt (GW) ad Abu Dhabi, con 200 MW che dovrebbero entrare in servizio nel 2026 (Fonte: OpenAI, maggio 2025). La quota sovrana della nuova capacità di IA sale dall’8,3% del 2025 a un picco dell’11,9% nel 2030 nel modello di DC Market Insights, per poi scendere al 10,8% entro il 2035 con la crescita più rapida dei campus di IA privati degli hyperscaler.
Principali conclusioni:
- USD 19,06 miliardi nel 2025, USD 27,33 miliardi nel 2026 e USD 134,93 miliardi entro il 2035, con un CAGR del 21,62%.
- L’hardware di calcolo per l’IA assorbe il 57,38% dei ricavi; strutture ed energia il 18,27%.
- Software e servizi cloud cresce più velocemente, dall’8,71% al 13,58% dei ricavi entro il 2035.
- I campioni nazionali di IA sostenuti dallo Stato, come HUMAIN e G42, guidano con il 31,46% della spesa.
- L’Asia-Pacifico è in testa con il 35,86%; il Medio Oriente e l’Africa cresce più velocemente, con il 26,86%.
Ambito del mercato: che cosa rende sovrana un’infrastruttura di IA?
Il mercato delle infrastrutture di IA sovrana è la spesa annua per il calcolo di IA che uno Stato possiede, finanzia o controlla legalmente sul proprio territorio, USD 19,06 miliardi nel 2025 per circa 1.573 MW di capacità di IA sovrana (stima di DC Market Insights).
Incluso. Server con GPU e altri acceleratori, reti ad alta velocità, storage e l’involucro del data center, l’energia e il raffreddamento per sistemi di IA che sono (a) di proprietà di un governo, di un ente pubblico di ricerca o di un’agenzia della difesa; (b) costruiti da un’azienda nazionale di IA sostenuta dallo Stato, come HUMAIN in Arabia Saudita o G42 negli Emirati Arabi Uniti; oppure (c) gestiti da un operatore cloud o di telecomunicazioni nazionale con un sussidio pubblico o un mandato di controllo sovrano, come i cloud GPU sovvenzionati dal METI in Giappone o la Industrial AI Cloud di Deutsche Telekom in Germania. Sono incluse le operazioni, il software di piattaforma, il rinnovo degli acceleratori e i servizi gestiti su quella base installata.
Escluso. La capacità di IA costruita dai grandi fornitori cloud hyperscale per le proprie regioni commerciali, anche quando venduta come regione di cloud sovrano; i cluster di IA aziendali acquistati da imprese private senza mandato pubblico; l’IT governativo tradizionale e il supercalcolo non legato all’IA; chip, modelli e set di dati acquistati al di fuori di un progetto infrastrutturale; e le bollette elettriche.
Ricerche correlate fuori ambito. Le licenze software per il cloud sovrano, i budget nazionali per lo sviluppo di grandi modelli linguistici (LLM) e i programmi per i talenti dell’IA non sono infrastrutture e sono esclusi; lo sviluppo dei data center per l’IA da parte di operatori privati è misurato nel report sul mercato dei mega data center (Mega Data Center Market).
Segmenti correlati e uso finale. Per uso finale, le organizzazioni governative sono conteggiate in Difesa e agenzie governative e in Ricerca pubblica e supercomputer nazionali. L’infrastruttura di IA che i fornitori di servizi cloud costruiscono per il proprio servizio cloud commerciale è esclusa, a meno che uno Stato la finanzi o la controlli. L’infrastruttura di IA dell’Asia-Pacifico costruita da operatori privati rientra nel report sull’AI Data Center Market; qui viene conteggiata solo la quota di capacità di IA dell’Asia-Pacifico sotto controllo statale.
Come si combinano i segmenti. Ogni suddivisione in questo report somma allo stesso totale: cinque componenti, quattro modelli di proprietà, cinque carichi di lavoro, tre modelli di implementazione e cinque regioni. L’hardware di calcolo per l’IA rappresenta una spesa 2025 di USD 10,94 miliardi.
Perché le stime del mercato delle infrastrutture di IA sovrana differiscono?
DC Market Insights valuta il mercato delle infrastrutture di IA sovrana a USD 27,33 miliardi nel 2026. Le stime pubblicate differiscono soprattutto perché alcune contano come sovrano ogni data center per l’IA di un paese, mentre questo report conta solo la capacità che uno Stato possiede, finanzia o controlla.
| Elemento | In questo report | Motivo |
|---|---|---|
| Cluster di IA di proprietà e finanziati dallo Stato | Sì | Il nucleo dell’IA sovrana |
| Campioni nazionali di IA sostenuti da fondi sovrani | Sì | Capitale statale e mandato nazionale |
| Cloud GPU nazionali sovvenzionati | Sì | Il denaro pubblico acquista controllo nazionale |
| Regioni di cloud sovrano degli hyperscaler | No | Possedute e controllate da fornitori commerciali esteri |
| Cluster di IA aziendali privati | No | Nessun mandato pubblico |
| Budget nazionali per LLM e talenti | No | Non sono infrastrutture |
Fattori di crescita: perché i governi acquistano calcolo di IA proprio?
Tre fattori portano il mercato delle infrastrutture di IA sovrana dai USD 19,06 miliardi del 2025 ai USD 134,93 miliardi del 2035: i budget nazionali per l’IA, il capitale dei fondi sovrani e la rapida crescita della domanda di energia per l’IA.
Budget nazionali per il calcolo di IA
I budget pubblici per il calcolo nazionale ammontano ormai a miliardi. La Commissione europea ha lanciato InvestAI nel febbraio 2025 per mobilitare EUR 200 miliardi per l’IA, inclusi EUR 20 miliardi per un fondo destinato alle gigafabbriche di IA (Fonte: Commissione europea, febbraio 2025). La strategia canadese per il calcolo di IA sovrana investe fino a CAD 2 miliardi, di cui fino a CAD 1 miliardo per costruire infrastrutture pubbliche di supercalcolo (Fonte: Innovation, Science and Economic Development Canada, dicembre 2024). L’India ha approvato la IndiaAI Mission con una dotazione di INR 10.371,92 crore in cinque anni (Fonte: Press Information Bureau, dicembre 2025), e il Regno Unito ha stanziato ulteriori GBP 1 miliardo per aumentare di 20 volte il calcolo pubblico (Fonte: GOV.UK, luglio 2025).
Fondi sovrani e campioni nazionali di IA
Gli Stati del Golfo finanziano l’infrastruttura di IA sovrana attraverso società sostenute dallo Stato anziché tramite i ministeri. HUMAIN, una controllata del PIF saudita, è partita con un supercomputer NVIDIA GB300 da 18.000 unità (Fonte: NVIDIA, maggio 2025). G42 guida un consorzio che costruisce un campus di IA UAE-USA da 5 GW, da essa definito il più grande progetto di infrastruttura di IA al di fuori degli Stati Uniti (Fonte: G42, maggio 2025). I campioni nazionali di IA sostenuti dallo Stato crescono del 24,23% annuo nel modello di DC Market Insights, il modello di proprietà più rapido.
Domanda di energia per l’IA e accesso alla rete
I data center hanno consumato circa 415 terawattora (TWh) di elettricità nel 2024, circa l’1,5% dei consumi mondiali, e l’Agenzia internazionale dell’energia (IEA) prevede circa 945 TWh entro il 2030 (Fonte: IEA Energy and AI, aprile 2025). I paesi con energia e terreni a basso costo, come Arabia Saudita, Emirati Arabi Uniti e paesi nordici, possono ospitare campus nazionali di IA su larga scala, il che sposta la spesa sovrana verso i campus di IA sovrana dedicati (44,37% dei ricavi del 2025, in crescita fino al 53,18% entro il 2035).
Tendenze di mercato: come passa l’IA sovrana dai supercomputer alle fabbriche di IA?
Tre tendenze ridisegnano l’infrastruttura di IA sovrana: fabbriche pubbliche di IA in Europa, cloud GPU sovrani gestiti da operatori di telecomunicazioni e calcolo nazionale venduto a ore.
Dai supercomputer di ricerca alle fabbriche pubbliche di IA
La modifica del regolamento dell’Impresa comune per il calcolo ad alte prestazioni europeo (EuroHPC JU) che le consente di acquisire e gestire supercomputer ottimizzati per l’IA è entrata in vigore il 9 luglio 2024 (Fonte: EuroHPC JU, luglio 2024). Le prime sette fabbriche di IA hanno rappresentato un investimento di EUR 1,5 miliardi (Fonte: Commissione europea, dicembre 2024), altre sei sono seguite a marzo 2025 con circa EUR 485 milioni (Fonte: Commissione europea, marzo 2025), e a ottobre 2025 i siti erano 19 (Fonte: EuroHPC JU, ottobre 2025). Ricerca pubblica e supercomputer nazionali detengono ancora il 27,83% della spesa di IA sovrana del 2025, ma crescono solo del 16,67% annuo.
Gli operatori di telecomunicazioni costruiscono cloud GPU sovrani
Deutsche Telekom e NVIDIA hanno lanciato a Monaco una Industrial AI Cloud da EUR 1 miliardo con fino a 10.000 GPU Blackwell, circa il 50% in più di potenza di calcolo per l’IA per la Germania (Fonte: Deutsche Telekom, novembre 2025). Mistral AI sta costruendo una piattaforma cloud con NVIDIA su 18.000 sistemi Grace Blackwell nella prima fase (Fonte: NVIDIA, giugno 2025). Gli operatori di cloud sovrano e telecomunicazioni passano dal 24,19% al 27,66% dei ricavi di IA sovrana entro il 2035.
Calcolo sovvenzionato a ore
I governi acquistano sempre più l’accesso anziché le macchine. La IndiaAI Mission ha reso disponibili 38.000 GPU che start-up e ricercatori noleggiano a INR 65 l’ora sovvenzionati (Fonte: Press Information Bureau, dicembre 2025). Il Ministero giapponese dell’Economia, del Commercio e dell’Industria (METI) ha approvato fino a JPY 72,5 miliardi di sussidi per cinque progetti di calcolo per l’IA, inclusi circa JPY 50,1 miliardi per Sakura Internet (Fonte: METI, aprile 2024). Questo modello rende inferenza e servizi pubblici il carico di lavoro più rapido, con il 27,00% annuo.
Sfide del mercato: che cosa frena l’infrastruttura di IA sovrana?
Due sfide frenano l’infrastruttura di IA sovrana: la dipendenza da pochi fornitori esteri di chip e l’energia e il costo di ogni nuovo MW.
Dipendenza dagli acceleratori importati
Quasi ogni progetto di IA sovrana al di fuori della Cina funziona su acceleratori NVIDIA, i cui ricavi dei data center hanno raggiunto USD 193,7 miliardi nell’esercizio 2026 (Fonte: risultati NVIDIA dell’esercizio 2026, documento SEC, febbraio 2026). Licenze di esportazione, tempi di consegna e generazioni di chip decidono quando entra in servizio un cluster nazionale, quindi la sovranità sulla sala non significa sovranità sul silicio. La Cina costruisce su acceleratori nazionali di Huawei e altri, il che mantiene la spesa di IA sovrana all’interno del paese ma con prestazioni inferiori per MW.
Energia e capitale per MW
Un MW di IA sovrana ha un costo di costruzione 2025 di circa USD 44,6 milioni, contro un costo di USD 21,4 milioni nel 2020, perché rack più densi ospitano acceleratori più costosi. Questi valori di costo sono stime di DC Market Insights. Pochi bilanci nazionali possono finanziare centinaia di MW, quindi molti governi affidano la costruzione a campioni sostenuti dallo Stato o a operatori di telecomunicazioni. I data center governativi on-premises crescono solo del 16,12% annuo.
Opportunità di mercato: dove sono i nuovi bacini di ricavi dell’IA sovrana?
I due maggiori nuovi bacini di ricavi nel mercato delle infrastrutture di IA sovrana sono le piattaforme cloud GPU nazionali e i campus di IA del Golfo, che insieme aggiungono più ricavi tra il 2025 e il 2035.
Software di piattaforma e cloud GPU nazionali gestiti
Software e servizi cloud passa dall’8,71% dei ricavi di IA sovrana nel 2025 al 13,58% entro il 2035, il maggiore aumento di quota tra le componenti. Ne traggono il maggior vantaggio gli operatori in grado di gestire un cloud GPU nazionale con pianificazione, nulla osta di sicurezza e supporto locale, come Sakura Internet, Deutsche Telekom o NAVER Cloud.
Campus nazionali di IA nel Golfo e in Asia
Arabia Saudita ed Emirati Arabi Uniti insieme passano dal 14,45% al 22,25% dei ricavi di IA sovrana entro il 2035. In Corea del Sud, NAVER, NVIDIA e Brookfield prevedono di ampliare la fabbrica nazionale di IA da 55 MW a 200 MW, con Brookfield che finanzia fino a USD 9 miliardi (Fonte: NVIDIA, luglio 2026). I fornitori di raffreddamento a liquido, energia e rack ad alta densità si aggiudicano la quota di strutture di questi campus.
Prezzi: quanto costa per MW la capacità di IA sovrana?
Un campus di IA sovrana ha un costo di costruzione 2025 di circa USD 44,6 milioni per MW di capacità IT (stima di DC Market Insights). Il costo di costruzione dell’infrastruttura di IA sovrana comprende acceleratori, reti, storage e struttura, e gestire e rinnovare ogni MW installato aggiunge USD 2,87 milioni l’anno.
| Anno | Costo di costruzione complessivo (USD milioni per nuovo MW) | Operazioni, software e rinnovo (USD milioni per MW installato all’anno) |
|---|---|---|
| 2020 | 21,40 | 1,62 |
| 2025 | 44,60 | 2,87 |
| 2030 | 49,80 | 3,61 |
| 2035 | 46,30 | 3,86 |
Riferimenti pubblici di prezzo:
- La Industrial AI Cloud da EUR 1 miliardo di Deutsche Telekom per fino a 10.000 GPU NVIDIA Blackwell equivale a circa EUR 100.000 per GPU, tutto incluso (Fonte: Deutsche Telekom, novembre 2025).
- Fino a USD 9 miliardi di Brookfield per ampliare la fabbrica nazionale di IA coreana da 55 MW a 200 MW equivalgono a circa USD 62 milioni per MW aggiunto, inclusi edifici ed energia (Fonte: NVIDIA, luglio 2026).
- Le GPU della IndiaAI Mission sono noleggiate a INR 65 l’ora sovvenzionati (Fonte: Press Information Bureau, dicembre 2025).
- Il Canada stanzia fino a CAD 700 milioni per data center di IA, fino a CAD 1 miliardo per il supercalcolo pubblico e fino a CAD 300 milioni per un fondo di accesso al calcolo per l’IA (Fonte: Innovation, Science and Economic Development Canada, dicembre 2024).
I valori del costo per MW del modello sono stime di DC Market Insights; si collocano al di sotto del riferimento coreano perché i cluster nazionali più vecchi e più piccoli costano meno per MW.
Norme e regolamentazione: quali regole plasmano il calcolo di IA sovrana?
Tre insiemi di regole plasmano l’infrastruttura di IA sovrana: il regolamento europeo sull’IA (AI Act), la base giuridica delle fabbriche pubbliche di IA e le leggi sulla sicurezza economica che finanziano il calcolo nazionale.
Regolamento europeo sull’IA. Il regolamento (UE) 2024/1689 del 13 giugno 2024 stabilisce regole armonizzate sull’intelligenza artificiale. I suoi obblighi sui modelli di IA per finalità generali spingono gli sviluppatori europei ad addestrare e ospitare i modelli su infrastrutture che possano documentare e sottoporre ad audit, il che favorisce le fabbriche di IA dell’UE e i cloud GPU nazionali.
Fabbriche di IA di EuroHPC. Il regolamento (UE) 2024/1732 del Consiglio ha modificato il regolamento dell’EuroHPC JU affinché l’Impresa comune possa acquisire e gestire supercomputer ottimizzati per l’IA; è entrato in vigore il 9 luglio 2024 (Fonte: EuroHPC JU).
Sussidi per la sicurezza economica. Il Giappone finanzia il calcolo nazionale per l’IA ai sensi dell’articolo 9 della sua legge sulla promozione della sicurezza economica, che il METI ha utilizzato per sussidi fino a JPY 72,5 miliardi ai cloud GPU nell’aprile 2024 (Fonte: METI). Canada, India e Regno Unito finanziano il calcolo con programmi di bilancio anziché con una legge dedicata.
Segmentazione del mercato: quale segmento guida il mercato delle infrastrutture di IA sovrana?
L’hardware di calcolo per l’IA guida il mercato delle infrastrutture di IA sovrana con il 57,38% dei ricavi del 2025, e software e servizi cloud è il segmento in più rapida crescita, con il 27,14% annuo fino al 2035 (stima di DC Market Insights).
Per componente: l’hardware di calcolo per l’IA guida con il 57,38%
I server con acceleratori assorbono la maggior parte di ogni budget di IA sovrana; software e servizi guadagnano quota man mano che i cluster diventano cloud nazionali.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware di calcolo per l’IA | 10.938,41 | 57,38% | 71.027,88 | 20,57% |
| Strutture ed energia per data center | 3.482,83 | 18,27% | 24.166,21 | 21,37% |
| Reti e interconnessione | 1.803,37 | 9,46% | 13.803,48 | 22,57% |
| Software e servizi cloud | 1.660,40 | 8,71% | 18.323,68 | 27,14% |
| Storage | 1.178,10 | 6,18% | 7.610,13 | 20,51% |
Per modello di proprietà: i campioni nazionali di IA sostenuti dallo Stato guidano con il 31,46%
Le società dei fondi sovrani nel Golfo e in Asia spendono più di qualsiasi ministero; i supercomputer di ricerca perdono quota.
| Modello di proprietà | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campioni nazionali di IA sostenuti dallo Stato | 5.997,25 | 31,46% | 52.515,30 | 24,23% |
| Ricerca pubblica e supercomputer nazionali | 5.305,26 | 27,83% | 24.786,90 | 16,67% |
| Operatori di cloud sovrano e telecomunicazioni | 4.611,36 | 24,19% | 37.322,02 | 23,26% |
| Difesa e agenzie governative | 3.149,22 | 16,52% | 20.307,17 | 20,49% |
Per carico di lavoro: l’addestramento di modelli di base guida con il 38,74%
I modelli nazionali richiedono prima cluster di addestramento; l’inferenza per i servizi pubblici supera l’addestramento man mano che i modelli vengono messi in uso.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento di modelli di base | 7.385,05 | 38,74% | 40.223,05 | 18,47% |
| Inferenza e servizi pubblici | 4.508,42 | 23,65% | 49.209,48 | 27,00% |
| Ricerca scientifica | 3.296,01 | 17,29% | 16.677,52 | 17,60% |
| Difesa e sicurezza | 2.302,82 | 12,08% | 15.409,16 | 20,93% |
| IA industriale e aziendale | 1.570,80 | 8,24% | 13.412,18 | 23,92% |
Per implementazione: i campus di IA sovrana dedicati guidano con il 44,37%
I nuovi campus costruiti appositamente hanno la quota maggiore; i cloud GPU ospitati in colocation permettono agli Stati più piccoli di iniziare senza costruire sale.
| Implementazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus di IA sovrana dedicati | 8.458,30 | 44,37% | 71.756,51 | 23,84% |
| Cloud GPU sovrani ospitati in colocation | 5.894,31 | 30,92% | 42.179,55 | 21,75% |
| Data center governativi on-premises | 4.710,49 | 24,71% | 20.995,32 | 16,12% |
Esclusiva DC: il modello MW dell’IA sovrana e la matrice regione x proprietà
La cella più grande del mercato delle infrastrutture di IA sovrana è quella dei campioni nazionali di IA sostenuti dallo Stato in Medio Oriente e Africa, con una spesa 2025 di USD 2,30 miliardi. Questo è un modello di DC Market Insights costruito su 16 input e verificato con 3 controlli di limite, elencati nella Metodologia.
I 16 input sono la nuova capacità di data center per il 2025 e il 2035, la quota di IA della nuova capacità per il 2025 e il 2035, la quota sovrana della nuova capacità di IA per il 2025, il 2030 e il 2035, quattro costi di costruzione per MW, quattro costi di operazioni e rinnovo per MW installato e la base di IA sovrana installata entro il 2019. La tabella seguente mostra il calcolo del 2025.
| Passaggio (2025) | Valore |
|---|---|
| Nuova capacità di data center completata | 12.000 MW |
| Quota costruita per l’IA | 35% |
| Quota sovrana della nuova capacità di IA | 8,3% |
| Nuova capacità di IA sovrana | 348,6 MW |
| Spesa di costruzione (348,6 MW x USD 44,6 milioni) | USD 15.547,56 milioni |
| Base di IA sovrana installata a inizio anno | 1.224,9 MW |
| Spesa per operazioni e rinnovo (x USD 2,87 milioni) | USD 3.515,54 milioni |
| Totale | USD 19.063,10 milioni |
La matrice seguente suddivide il mercato 2025 per regione e modello di proprietà; le righe sommano ai totali regionali di questo report.
| Regione (USD milioni, 2025) | Campioni nazionali di IA | Supercomputer di ricerca | Cloud sovrano e telecomunicazioni | Difesa e governo | Totale |
|---|---|---|---|---|---|
| Asia-Pacifico | 2.174,47 | 1.834,85 | 1.682,26 | 1.144,45 | 6.836,03 |
| Europa | 752,80 | 1.606,90 | 1.411,88 | 504,27 | 4.275,85 |
| Nord America | 598,22 | 1.511,90 | 914,18 | 1.049,49 | 4.073,79 |
| Medio Oriente e Africa | 2.299,72 | 162,25 | 418,18 | 349,14 | 3.229,29 |
| America Latina | 172,05 | 189,36 | 184,87 | 101,87 | 648,15 |
| Totale | 5.997,26 | 5.305,26 | 4.611,37 | 3.149,22 | 19.063,11 |
Analisi regionale: quale regione guida il mercato delle infrastrutture di IA sovrana?
L’Asia-Pacifico guida il mercato delle infrastrutture di IA sovrana con il 35,86% dei ricavi del 2025, e la regione in più rapida crescita è il Medio Oriente e Africa, che detiene il 16,94% e cresce del 26,86% annuo fino al 2035 (stima di DC Market Insights). Il Medio Oriente e l’Africa è la regione in più rapida crescita per l’infrastruttura di IA sovrana perché Arabia Saudita ed Emirati Arabi Uniti finanziano campus nazionali di IA con i fondi sovrani.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Asia-Pacifico | 6.836,03 | 35,86% | 44.689,28 | 20,65% |
| Europa | 4.275,85 | 22,43% | 26.541,00 | 20,03% |
| Nord America | 4.073,79 | 21,37% | 22.992,31 | 18,89% |
| Medio Oriente e Africa | 3.229,29 | 16,94% | 34.852,78 | 26,86% |
| America Latina | 648,15 | 3,40% | 5.856,02 | 24,62% |
L’Asia-Pacifico guida con una quota del 35,86%
Gli hub di calcolo statali della Cina, i cloud GPU sovvenzionati dal METI in Giappone e il sistema AI Bridging Cloud Infrastructure (ABCI) 3.0 con 6.128 GPU NVIDIA H200 presso l’Istituto nazionale di scienza e tecnologia industriale avanzata (AIST), in servizio da aprile 2025 (Fonte: AIST), la IndiaAI Mission dell’India e la fabbrica nazionale di IA della Corea del Sud fanno dell’Asia-Pacifico la regione più grande. Cresce del 20,65% annuo.
L’Europa detiene una quota del 22,43%
L’Europa costruisce IA sovrana attraverso le fabbriche di IA di EuroHPC, programmi nazionali e operatori di telecomunicazioni. La Francia ha ottenuto EUR 109 miliardi di impegni di investimento privato nell’IA al vertice sull’azione per l’IA di febbraio 2025 (Fonte: Eliseo, febbraio 2025). L’Europa cresce del 20,03% annuo.
Il Nord America detiene una quota del 21,37%
In Nord America la spesa sovrana riguarda soprattutto i laboratori nazionali e i sistemi di IA per la difesa negli Stati Uniti e la strategia canadese da CAD 2 miliardi. Gli hyperscaler privati costruiscono la maggior parte della capacità di IA statunitense, quindi la regione cresce più lentamente, con il 18,89% annuo.
Il Medio Oriente e l’Africa detiene una quota del 16,94% e cresce più velocemente
Il Medio Oriente e l’Africa è la regione in più rapida crescita, con il 26,86% annuo, perché Arabia Saudita (HUMAIN) ed Emirati Arabi Uniti (G42, Stargate UAE) finanziano campus di IA su scala di gigawatt con i fondi sovrani, con energia e terreni a basso costo.
L’America Latina detiene una quota del 3,40%
L’America Latina cresce del 24,62% annuo da una base ridotta, guidata dal piano nazionale per l’IA del Brasile e da supercomputer di ricerca pubblici in Brasile, Messico e Cile.
Analisi per paese: quali paesi spendono di più per il calcolo di IA sovrana?
La Cina guida il mercato delle infrastrutture di IA sovrana con il 19,64% dei ricavi del 2025, e l’Arabia Saudita è il paese in più rapida crescita tra i primi 12, con il 27,29% annuo (stima di DC Market Insights). I 12 paesi seguenti detengono l’84,80% dei ricavi del 2025.
| Posizione | Paese | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR |
|---|---|---|---|---|---|---|
| 1 | Cina | Asia-Pacifico | 3.743,99 | 19,64% | 22.708,95 | 19,75% |
| 2 | Stati Uniti | Nord America | 3.606,74 | 18,92% | 19.929,37 | 18,64% |
| 3 | Arabia Saudita | Medio Oriente e Africa | 1.595,58 | 8,37% | 17.824,44 | 27,29% |
| 4 | Giappone | Asia-Pacifico | 1.172,38 | 6,15% | 7.326,77 | 20,11% |
| 5 | Emirati Arabi Uniti | Medio Oriente e Africa | 1.159,04 | 6,08% | 12.197,80 | 26,54% |
| 6 | Francia | Europa | 1.042,75 | 5,47% | 6.179,86 | 19,48% |
| 7 | India | Asia-Pacifico | 812,09 | 4,26% | 7.583,14 | 25,03% |
| 8 | Germania | Europa | 787,31 | 4,13% | 5.005,95 | 20,32% |
| 9 | Regno Unito | Europa | 751,09 | 3,94% | 4.574,17 | 19,80% |
| 10 | Corea del Sud | Asia-Pacifico | 707,24 | 3,71% | 4.695,61 | 20,84% |
| 11 | Canada | Nord America | 467,05 | 2,45% | 3.062,94 | 20,69% |
| 12 | Brasile | America Latina | 320,26 | 1,68% | 2.955,00 | 24,88% |
Al di fuori dei primi 12, l’Italia detiene il 2,31% dei ricavi delle infrastrutture di IA sovrana, la Spagna l’1,62%, Singapore lo 0,94%, i Paesi Bassi l’1,07%, il Qatar l’1,04%, Taiwan lo 0,68% e l’Australia lo 0,41%. Queste quote sono stime di DC Market Insights.
Scenari di previsione: che cosa potrebbe cambiare la previsione 2035 per l’IA sovrana?
Il mercato delle infrastrutture di IA sovrana nel 2035 varia da USD 115,60 miliardi a USD 154,26 miliardi attorno a uno scenario base di USD 134,93 miliardi, a seconda di quanta nuova capacità di IA gli Stati mantengono sotto controllo nazionale.
| Scenario | Ipotesi dal 2026 | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Quota sovrana della nuova capacità di IA inferiore del 15% rispetto al base (maggiore ricorso alle regioni sovrane degli hyperscaler) | USD 115,60 miliardi | 19,75% |
| Base | La quota sovrana della nuova capacità di IA sale dall’8,3% all’11,9% nel 2030, poi al 10,8% entro il 2035 | USD 134,93 miliardi | 21,62% |
| Alto | Quota sovrana della nuova capacità di IA superiore del 15% rispetto al base (più fabbriche nazionali di IA e campus del Golfo) | USD 154,26 miliardi | 23,26% |
Analisi competitiva: chi guida il mercato delle infrastrutture di IA sovrana?
NVIDIA guida il mercato delle infrastrutture di IA sovrana con circa il 38% dei ricavi del 2025, e i tre maggiori fornitori (NVIDIA, Huawei e Hewlett Packard Enterprise) detengono circa il 52% (valutazione di DC Market Insights).
- NVIDIA (GPU, reti, sistemi DGX)
- Huawei (acceleratori e cluster Ascend)
- Hewlett Packard Enterprise (supercomputer HPE Cray)
- AMD (acceleratori Instinct)
- Eviden (supercomputer BullSequana)
- Fujitsu
- Dell Technologies
- Supermicro
- Lenovo
- Oracle
- G42
- HUMAIN
- Deutsche Telekom (T-Systems)
- Mistral AI
- Sakura Internet
- NAVER Cloud
- KDDI
Il vantaggio di NVIDIA è che quasi ogni fabbrica nazionale di IA non cinese è costruita sulla sua piattaforma; i suoi ricavi dei data center sono stati USD 115,2 miliardi nell’esercizio 2025 (Fonte: commento del CFO di NVIDIA, documento SEC, febbraio 2025). Huawei fornisce la maggior parte degli hub di calcolo statali cinesi con acceleratori nazionali. HPE costruisce molti supercomputer nazionali di ricerca, incluso il sistema Isambard-AI con 5.448 superchip NVIDIA GH200 (Fonte: GOV.UK, luglio 2025). Operatori sostenuti dallo Stato come HUMAIN e G42 sono acquirenti e gestori, non fornitori.
Sviluppi recenti
I recenti progetti di infrastruttura di IA sovrana abbracciano Asia, Europa e Golfo.
- A luglio 2026, NAVER, NVIDIA e Brookfield hanno annunciato piani per ampliare la fabbrica nazionale di IA della Corea a 200 MW, con Brookfield che finanzia fino a USD 9 miliardi (Fonte: newsroom NVIDIA).
- A febbraio 2026, Deutsche Telekom ha messo in servizio a Monaco la prima fabbrica industriale di IA della Germania con quasi 10.000 GPU NVIDIA Blackwell (Fonte: Deutsche Telekom).
- A dicembre 2025, la IndiaAI Mission ha riportato 38.000 GPU rese disponibili a INR 65 l’ora sovvenzionati (Fonte: Press Information Bureau).
- A ottobre 2025, il Ministero della Scienza e delle TIC della Corea ha annunciato un’infrastruttura di IA sovrana con oltre 50.000 GPU NVIDIA, a partire da 13.000 (Fonte: newsroom NVIDIA).
- A ottobre 2025, l’EuroHPC JU ha selezionato altre sei fabbriche di IA, portando il totale a 19 siti (Fonte: EuroHPC JU).
- A giugno 2025, Mistral AI ha lanciato Mistral Compute con decine di migliaia di GPU per Stati sovrani, aziende e istituti di ricerca (Fonte: Mistral AI).
Altri report su IA e data center sono elencati nei report di settore di DC Market Insights; i campus di IA privati sono trattati nel report sul Mega Data Center Market, e la capacità condivisa di calcolo ad alte prestazioni (HPC) nel report sull’HPC as a Service Market.
Metodologia: come abbiamo costruito il modello del mercato delle infrastrutture di IA sovrana
Il modello delle infrastrutture di IA sovrana moltiplica la nuova capacità di IA sovrana per un costo di costruzione complessivo per MW e aggiunge la spesa per operazioni, software e rinnovo sulla base sovrana installata. La nuova capacità di data center passa da 12.000 MW nel 2025 a 27.000 MW nel 2035, in linea con il modello di capacità di DC Market Insights (base installata 116.000 MW nel 2025 e 314.368 MW nel 2035). La quota di IA della nuova capacità passa dal 35% al 66%, e la quota sovrana della nuova capacità di IA è 8,3% nel 2025, 11,9% nel 2030 e 10,8% nel 2035. Il costo di costruzione per MW è USD 21,4 milioni (2020), 44,6 (2025), 49,8 (2030) e 46,3 (2035); il costo annuo di operazioni e rinnovo per MW installato è 1,62, 2,87, 3,61 e 3,86. Le quote dei segmenti sono fissate per il 2025 e il 2035 e riscalate in modo che ogni suddivisione sommi al totale.
Tre controlli di limite:
- Limite superiore 1: USD 19,06 miliardi sono circa il 3,8% di circa mezzo trilione di dollari che il mondo ha investito nei data center nel 2024 (Fonte: IEA Energy and AI, aprile 2025).
- Limite superiore 2: la spesa 2025 del modello per hardware di calcolo per l’IA e reti di USD 12,74 miliardi è il 6,58% dei ricavi dei data center di NVIDIA dell’esercizio 2026, pari a USD 193,7 miliardi (Fonte: NVIDIA, documento SEC, febbraio 2026).
- Limite inferiore: cinque soli programmi pubblici (Canada CAD 2 miliardi, fabbriche di IA dell’UE EUR 1,5 miliardi più circa EUR 485 milioni, METI JPY 72,5 miliardi, IndiaAI INR 10.371,92 crore e il cloud da EUR 1 miliardo di Deutsche Telekom) totalizzano oltre USD 6 miliardi ai cambi del 2025, prima dei campus del Golfo; la spesa cumulata 2024-2026 del modello, pari a USD 58,13 miliardi, copre questi più HUMAIN, G42 e gli hub statali cinesi.
Approccio completo: metodologia di ricerca di DC Market Insights. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha controllato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.3Statistiche chiave del mercato
- 02Sintesi esecutiva
- 2.1Dimensione del mercato 2020-2035
- 2.2Principali conclusioni
- 03Ambito del mercato e confronto delle stime
- 3.1Elementi inclusi ed esclusi
- 3.2Perché le stime differiscono
- 04Dinamiche di mercato
- 4.1Fattori di crescita
- 4.2Tendenze di mercato
- 4.3Sfide del mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Costo di costruzione e di esercizio per MW, 2020-2035
- 5.2Riferimenti pubblici di prezzo
- 06Norme e regolamentazione
- 6.1Regolamento europeo sull'IA (AI Act)
- 6.2Fabbriche di IA di EuroHPC
- 6.3Sussidi per la sicurezza economica
- 07Segmentazione del mercato
- 7.1Per componente
- 7.2Per modello di proprietà
- 7.3Per carico di lavoro
- 7.4Per implementazione
- 08Esclusiva DC
- 8.1Modello MW dell'IA sovrana
- 8.2Matrice regione x proprietà
- 09Analisi regionale
- 9.1Asia-Pacifico
- 9.2Europa
- 9.3Nord America
- 9.4Medio Oriente e Africa
- 9.5America Latina
- 10Analisi per paese
- 10.1I primi 12 paesi
- 11Scenari di previsione
- 11.1Scenari basso, base e alto
- 12Panorama competitivo
- 12.1Elenco delle aziende
- 12.2Quote di mercato e vantaggi
- 13Sviluppi recenti
- Fig. 1Dimensione del mercato delle infrastrutture di IA sovrana, 2020-2035
- Tabella 1Caratteristiche del report
- Tabella 2Confronto degli ambiti
- Tabella 3Costo di costruzione e di esercizio per MW
- Tabella 4Tabelle dei segmenti
- Tabella 5Modello MW dell'IA sovrana
- Tabella 6Matrice regione x proprietà
- Tabella 7Ripartizione regionale
- Tabella 8I primi 12 paesi
- Tabella 9Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 27,33 miliardi nel 2026, con una crescita del 43,35% rispetto ai USD 19,06 miliardi del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 134,93 miliardi entro il 2035, con un CAGR del 21,62% dal 2025 al 2035.
USD 19,06 miliardi nel 2025 e USD 134,93 miliardi entro il 2035 (stima di DC Market Insights), dopo i USD 2,13 miliardi del 2020. La cifra del 2025 comprende server GPU, reti, storage, strutture e servizi per circa 1.573 MW di capacità di IA sotto controllo statale.
Il 21,62% annuo dal 2025 al 2035 (stima di DC Market Insights), in calo rispetto al 55,05% del 2020-2025 perché la base è ormai molto più ampia, mentre le fabbriche nazionali di IA passano dai progetti pilota a campus da centinaia di MW.
USD 19,06 miliardi di spesa del 2025 sono andati alle infrastrutture di IA sovrana: capacità di calcolo per l’IA che un governo, un’azienda controllata dallo Stato o un operatore nazionale con mandato possiede, finanzia o controlla entro i propri confini. Le regioni cloud degli hyperscaler e i cluster aziendali privati sono esclusi.
Il 57,38% dei ricavi del 2025 va all’hardware di calcolo per l’IA, la componente principale, perché i server con GPU e acceleratori assorbono la maggior parte di ogni budget nazionale per l’IA. Strutture ed energia, reti, software e servizi e storage coprono il resto (stima di DC Market Insights).
Il 27,14% annuo è il tasso di crescita di software e servizi cloud, il segmento più rapido, che passa dall’8,71% dei ricavi nel 2025 al 13,58% entro il 2035 man mano che i cloud GPU nazionali vendono potenza di calcolo a ore (stima di DC Market Insights).
USD 44,6 milioni è il costo di costruzione complessivo nel 2025 di un MW di IA sovrana nel modello di DC Market Insights, inclusi acceleratori, reti, storage e struttura. Il cloud da EUR 1 miliardo di Deutsche Telekom per fino a 10.000 GPU Blackwell equivale a circa EUR 100.000 per GPU.
Il 35,86% dei ricavi del 2025 proviene dall’Asia-Pacifico, la regione leader. Il Medio Oriente e l’Africa sono la regione in più rapida crescita, con il 26,86% annuo, perché Arabia Saudita ed Emirati Arabi Uniti finanziano campus di IA su scala di gigawatt con i fondi sovrani (stima di DC Market Insights).
Circa il 38% dei ricavi del 2025 va a NVIDIA, il fornitore leader, e NVIDIA, Huawei e Hewlett Packard Enterprise insieme detengono circa il 52% (valutazione di DC Market Insights). Seguono AMD, Eviden, Fujitsu, Dell Technologies, Supermicro e Lenovo.
Il 31,46% dei ricavi del 2025 proviene dai campioni nazionali di IA sostenuti dallo Stato, come HUMAIN e G42, il modello di proprietà leader, che cresce anche più velocemente, con il 24,23% annuo (stima di DC Market Insights).
Il 19,64% dei ricavi del 2025 proviene dalla Cina, il paese più grande, seguita dagli Stati Uniti con il 18,92%. L’Arabia Saudita è il paese in più rapida crescita tra i primi 12, con il 27,29% annuo (stima di DC Market Insights).
38.000 GPU erano state messe a disposizione dalla IndiaAI Mission entro dicembre 2025, il ministero della Scienza coreano prevede oltre 50.000 GPU NVIDIA e HUMAIN in Arabia Saudita è partita con un supercomputer NVIDIA GB300 da 18.000 unità.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.