
KI-Rechenzentrumsmarkt in der Schweiz: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
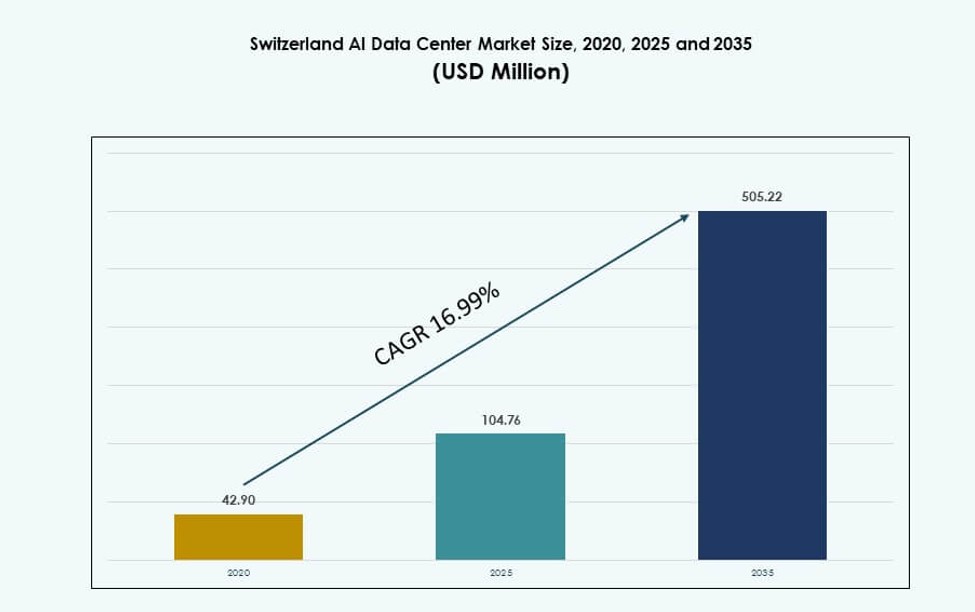
KI-Rechenzentrumsmarkt in der Schweiz: 2025 lag das Marktvolumen bei USD 104.8 Mio.; bis 2035 soll es bei einer CAGR von 16.99 % auf USD 505.2 Mio. steigen. Auf Zurich entfallen über 55% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 4. Nov. 2026
Basisjahr 2024 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung für die Geschäftsleitung
- 03Marktdynamik
- 04KI-Rechenzentrumsmarkt in der Schweiz – Marktgröße & Prognose
- 05Markttrends & Erkenntnisse
- 06Regulatorisches & politisches Umfeld
- 07Risiko- & Resilienzanalyse
- 08Kostenanalyse & Preistrends
- 09Zukunftsausblick & strategische Empfehlungen
- 10KI-Rechenzentrumsmarkt in der Schweiz – nach Typ
- 19Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Regionale Analyse
- Zurich55%+
- Geneva Region25%+
- Bern and Other Regions~20%
Profilierte Unternehmen
- Green Datacenter
- Safe Host
- Exoscale
- Microsoft (Azure)
- Amazon Web Services (AWS)
- Equinix
- Digital Realty Trust
- Google Cloud / Alphabet
- NVIDIA
- Dell Technologies
Vollständige Analyse
Zusammenfassung
Der KI-Rechenzentrumsmarkt in der Schweiz wurde 2020 auf 42,90 Mio. USD und 2025 auf 104,76 Mio. USD bewertet und soll bis 2035 mit einer CAGR von 16,99 % im Prognosezeitraum auf 505,22 Mio. USD wachsen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße des KI-Rechenzentrumsmarktes in der Schweiz 2025 | 104,76 Mio. USD |
| KI-Rechenzentrumsmarkt in der Schweiz, CAGR | 16,99 % |
| Marktgröße des KI-Rechenzentrumsmarktes in der Schweiz 2035 | 505,22 Mio. USD |
Der Markt wächst rasant, getrieben von der starken Verbreitung GPU-basierter KI-Infrastruktur und compliance-orientierten Bereitstellungen. Unternehmen setzen auf souveräne KI-Infrastruktur, die auf nationale und europäische Datenschutzvorschriften abgestimmt ist. Führende Branchen wie BFSI, Gesundheitswesen und Fertigung beschleunigen die Nachfrage nach KI-fähigen Rechenclustern. Die Einführung flüssigkeitsgekühlter Racks, hybrider Bereitstellungen und workload-spezifischer Zonierung hat die Anlagenplanung verändert. Die laufenden Investitionen von Microsoft und die KI-fähigen Stromversorgungsinnovationen von ABB stärken die Infrastrukturkapazitäten zusätzlich. Der strategische Wert des Marktes liegt in sicheren, skalierbaren und regelkonformen Umgebungen für die Entwicklung und den Einsatz von KI im Unternehmensmaßstab.
Zürich führt die regionale Landschaft dank seiner Hyperscale-Präsenz und seiner starken Unternehmensbasis an und hält den größten Marktanteil. Genf folgt als wichtiger Standort für forschungsgetriebene und regulierte Workloads, mit robuster Konnektivität und Initiativen für Sovereign Cloud. Bern und die umliegenden Regionen gewinnen Aufmerksamkeit für Edge-KI und universitätsnahe Bereitstellungen. Jede Region bietet eigene Vorteile, von geringerer Latenz bis zur Compliance-Ausrichtung, was die Position der Schweiz als wichtiger Knotenpunkt im KI-Infrastruktur-Ökosystem Europas insgesamt stärkt.
Marktdynamik
Markttreiber
Starke staatliche Unterstützung, strategische Lage und Prioritäten bei der Datensouveränität prägen die Infrastrukturnachfrage
Der KI-Rechenzentrumsmarkt in der Schweiz profitiert von starken regulatorischen Rahmenbedingungen und nationalen Digitalstrategien, die die Datensouveränität betonen. Politische Maßnahmen fördern den Aufbau sicherer und souveräner KI-Infrastruktur innerhalb der Landesgrenzen. Unternehmen suchen KI-Infrastruktur, die den Schweizer Datenschutzgesetzen entspricht und mit der DSGVO im Einklang steht. Die zentrale Lage in Europa macht die Schweiz ideal für latenzempfindliche KI-Workloads, die regionale Nutzer bedienen. Neutralität und politische Stabilität ziehen globale Unternehmen an, die regulierte Daten verwalten. Investoren bevorzugen die Region wegen ihrer Rechtssicherheit und Betriebskontinuität. Datenintensive Branchen wie Finanzwesen und Gesundheitswesen erhöhen die Infrastrukturnachfrage weiter. Strategische Colocation in der Nähe wirtschaftlicher Zentren sorgt für kontinuierliche Investitionen. Diese Treiber stärken gemeinsam die Attraktivität des Marktes für langfristige Bereitstellungen.
- So startete Swisscom im November 2024 seine Swiss AI Platform, die aus Rechenzentren in der Schweiz mit dem ersten NVIDIA-SuperPOD-System der Schweiz betrieben wird und eine garantierte Datenspeicherung und -verarbeitung innerhalb der Landesgrenzen gewährleistet, um die Schweizer Datenschutzgesetze einzuhalten.
Steigende Anforderungen durch KI-Workloads treiben Hardware-Innovationen und hochdichte Bereitstellungen in Clustern voran
Die zunehmende Intensität von KI-Workloads veranlasst Betreiber, in Schweizer Anlagen hochdichte GPU-Cluster mit fortschrittlicher Flüssigkeits-kühlung einzusetzen. Der KI-Rechenzentrumsmarkt in der Schweiz verzeichnet eine wachsende Nachfrage nach Hochleistungsrechnen für Trainings- und Inferenz-Anwendungsfälle. Betreiber integrieren Direct-to-Chip-Kühlung, Immersionsbecken und Rücktür-Wärmetauscher, um thermische Lasten zu bewältigen. Infrastrukturanbieter entwickeln modulare Datenhallen, die sich an künftigen KI-Kapazitätsbedarf anpassen. Die starke Verbreitung von KI-Analytik, Prognosewerkzeugen und kognitiven Modellen in Unternehmen hält den Rechenbedarf aufrecht. BFSI-, Gesundheits- und Industriekunden setzen lokale GPU-Cluster ein, um Echtzeitanforderungen zu erfüllen. Betreiber nutzen fortschrittliche Telemetrie für eine energieeffiziente Workload-Planung. Innovationen bei Rack-Design und Luftstromoptimierung verbessern die thermische Leistung zusätzlich. Diese technologischen Veränderungen fördern langfristige Investitionen in Anlagen.
- So eröffnete Infomaniak im Januar 2025 ein neues Rechenzentrum in Genf, das vollständig mit erneuerbarer Wasserkraft betrieben wird, um den stark steigenden KI-Rechenbedarf nachhaltig zu decken.
Private KI-Cloud, Branchen-Cloud-Modelle und hybride Bereitstellungen treiben die Individualisierung der Infrastruktur voran
Der Markt gewinnt an Dynamik durch die Migration von Unternehmen zu privaten KI-Clouds und hybriden Cloud-Architekturen. Unternehmen priorisieren Souveränität und Compliance, was die Nachfrage nach individuellen Konfigurationen von KI-Rechenzentren steigert. Der KI-Rechenzentrumsmarkt in der Schweiz unterstützt Bereitstellungen, die die Sicherheit von On-Premise mit der Agilität der Public Cloud verbinden. Finanzinstitute und Forschungszentren bauen dedizierte KI-Umgebungen für Modelltraining und Feinabstimmung auf. Branchenspezifische KI-Cloud-Modelle entstehen in den Bereichen Gesundheitswesen, Fertigung und Automobil. Leistungsstarke Edge-Zonen fügen sich nahtlos in zentrale Rechenleistung für hybride Workflows ein. Diese Entwicklung ermutigt Anlagen, flexible Rack-Dichten, Interconnect-Optionen und GPU-as-a-Service-Funktionen anzubieten. Individualisierung sorgt für Differenzierung und stärkt das Vertrauen der Investoren in künftige Erträge der Infrastruktur.
Digital Twins, Simulation und das Training von Sprachmodellen beschleunigen den Ausbau der KI-Infrastruktur
Der Aufstieg von Foundation-Modellen, multimodalen Architekturen und Digital-Twin-Simulationen erhöht die Anforderungen an die KI-Infrastruktur. Der KI-Rechenzentrumsmarkt in der Schweiz verzeichnet Nachfrage von Unternehmen, die proprietäre LLMs und branchenspezifische KI-Agenten entwickeln. Diese Anwendungsfälle erfordern dichte, skalierbare Infrastruktur mit hohen Interconnect-Geschwindigkeiten und Knoten mit geringer Latenz. Betreiber setzen DCIM-Software mit KI-gestützter Steuerung von Strom- und Wärmelasten ein. Digital-Twin-Umgebungen in Unternehmen für die Präzisionsfertigung und Logistikmodellierung erfordern eine durchgehende Verfügbarkeit von Rechenleistung. Mehrsprachige KI-Forschung profitiert zusätzlich von lokalen Trainingskapazitäten. Anlagenbetreiber reagieren mit individuellen GPU-Clustern, intelligenten Racks und Edge-Pods. Diese Entwicklung der Workloads positioniert den Markt als zentralen Wegbereiter der KI-Infrastruktur in Europa.
Markttrends
Der Einsatz hochdichter Racks und der Ausbau flüssigkeitsgekühlter Infrastruktur prägen das Anlagendesign
Der KI-Rechenzentrumsmarkt in der Schweiz entwickelt sich hin zu KI-fähiger Infrastruktur mit einer Kapazität von 50 bis 100 kW pro Rack. Betreiber setzen flüssigkeitsgekühlte Racks mit Immersions- oder Rücktür-Flüssigkeitssystemen ein, um die Wärme von GPU-Clustern zu bewältigen. Anlagenkonzepte priorisieren inzwischen thermisch optimierte Zonen mit intelligenten Steuerungen auf Rack-Ebene. Energiemodellierung und CFD-basierte Luftstromplanung werden beim Bau unverzichtbar. Kunden verlangen dichte Rack-Konfigurationen mit einer Power Usage Effectiveness (PUE) unter 1,3. Infrastrukturlieferanten innovieren bei Schrankdesign, Busway-Integration und Kabelmanagement, um die Dichteanforderungen der KI zu erfüllen. KI-gestützte Software zur Anlagenoptimierung automatisiert Kühlung und Lastausgleich. Diese Verschiebung auf Rack-Ebene prägt künftige Planungsrahmen und Investitionsstrategien.
KI-spezifische Zonierung in Multi-Tenant- und Hyperscale-Standorten verbessert Workload-Segmentierung und Ressourcenzuteilung
Betreiber richten in Colocation- und Hyperscale-Standorten dedizierte KI-Zonen ein, um KI-Workloads von der üblichen Unternehmensrechenleistung zu trennen. Der KI-Rechenzentrumsmarkt in der Schweiz nutzt Zonierung, um thermische Interferenzen, Netzwerküberlastung und Latenzprobleme zu verringern. Kunden reservieren isolierte KI-fähige Räume mit dedizierten Strom- und Kühlpfaden. Getrennte KI-Cluster senken das Konfliktrisiko bei Trainingsjobs mit großen Datensätzen. Anlagenbetreiber bieten gestufte Zugriffsmodelle nach Workload-Priorität, Verfügbarkeitsanforderungen und Fehlertoleranz an. Dieses Zonierungsmodell unterstützt zudem die Compliance der Infrastruktur für sensible KI-Bereitstellungen im Gesundheitswesen und im Bankwesen. Anbieter integrieren das Monitoring über KI-Dashboards mit containerisierter Orchestrierung. Diese Zonen helfen, die Bereitstellung von KI-Workloads branchenübergreifend zu standardisieren.
Interconnect-Dichte, KI-Austauschpunkte und Metro-Glasfaserringe verbessern den Datendurchsatz für KI-Pipelines
Der Markt entwickelt sich hin zu KI-spezifischer Interconnect-Infrastruktur, die verteiltes Training und verteilte Inferenz über Metro-Zonen hinweg unterstützt. Der KI-Rechenzentrumsmarkt in der Schweiz integriert Glasfaserringe mit hoher Bandbreite, die Zürich, Genf und Bern verbinden. KI-Austauschpunkte entstehen, um die Hop-Latenz für gemeinsame Rechenleistung zwischen Universitäten, Unternehmen und Cloud-Knoten zu senken. Unternehmen nutzen direkte Cloud-Anbindungen zur Optimierung von KI-Pipelines. Neue Partnerschaften mit Telekommunikationsunternehmen liefern Interconnect-Lösungen in KI-Qualität in der Nähe akademischer Cluster. Cross-Connect-Optionen erlauben Modellentwicklern, Datensätze und Inferenzlasten über hybride Bereitstellungen hinweg zu teilen. Netzbetreiber entwickeln SLAs, die speziell auf die Latenz- und Durchsatzanforderungen der KI zugeschnitten sind. Die Weiterentwicklung des Interconnects spielt eine Schlüsselrolle für die Aufrechterhaltung der KI-Innovation.
AI Infrastructure-as-a-Service (AI-IaaS) und GPU-Leasingmodelle erweitern den Zugang von Unternehmen zu KI-Rechenleistung
Neue Infrastructure-as-a-Service-Modelle geben Unternehmen flexiblen Zugang zu KI-optimierter Kapazität ohne vollständige Kapitalinvestition. Der KI-Rechenzentrumsmarkt in der Schweiz unterstützt GPU-Leasing, kurzfristige Cluster-Miete und die Bereitstellung reservierter KI-Pods. KI-Start-ups und mittelgroße Unternehmen bevorzugen eine Opex-basierte Infrastrukturnutzung gegenüber Capex-intensiven Neubauten. Anlagenbetreiber arbeiten mit Cloud-Unternehmen und Hardwareanbietern zusammen, um gebündelte KI-Stacks anzubieten. Die dynamische Zuteilung von KI-Ressourcen über Orchestrierungsplattformen wird zum Standard. Kunden verlangen Zugang zu containerfähigen Umgebungen mit vorkonfigurierten KI-Modellen. AI-IaaS verbessert die Auslastung der Infrastruktur und erweitert die Marktteilnahme. Diese Modelle verändern die Eigentümerstrukturen in Anlagen der nächsten Generation.
Marktherausforderungen
Hohe Energiekosten, Abhängigkeit von erneuerbaren Energien und Netzstabilität belasten Stromplanung und Nachhaltigkeitskennzahlen
Energieintensive KI-Workloads belasten den ohnehin teuren Schweizer Strommarkt, insbesondere im Winter. Der KI-Rechenzentrumsmarkt in der Schweiz steht unter Druck, langfristige Verträge über grüne Energie abzuschließen, um die Nachhaltigkeitsziele zu erfüllen. Betreiber müssen auf Wasserkraft und Solarstrombeschaffung setzen, die saisonal schwanken können. Das Risiko von Netzüberlastungen steigt mit dem Hinzufügen hochdichter GPU-Cluster, die stabile Lasten im Multi-MW-Bereich benötigen. Die Planung der Notstromversorgung erhöht Kosten und Komplexität. Tier-IV-Zuverlässigkeit bei gleichzeitig geringer CO2-Intensität zu erreichen, ist eine Herausforderung. Der regulatorische Druck verlangt strenge ESG-Offenlegungen zu Energie und Emissionen. Diese Einschränkungen machen die Energieplanung zu einem entscheidenden Faktor bei der Standortwahl und für das Vertrauen der Investoren.
Fachkräftelücken bei KI-Infrastrukturdesign, Integration der Flüssigkeitskühlung und Orchestrierungswerkzeugen bremsen das Markttempo
Der Markt leidet unter einem Mangel an Fachleuten, die in der Planung von KI-Infrastruktur und im Einsatz fortschrittlicher thermischer Systeme ausgebildet sind. Der KI-Rechenzentrumsmarkt in der Schweiz benötigt Ingenieure, die Flüssigkeitskühlung, GPU-Racks und Orchestrierungsplattformen integrieren können. Die lokalen Nachwuchspipelines hinken der Nachfrage durch den schnellen Ausbau von KI-Anlagen hinterher. Integratoren erleben Verzögerungen wegen der begrenzten Verfügbarkeit zertifizierter Kühlungsspezialisten. Komplexe DCIM- und KI-Workload-Scheduler erfordern spezialisierte Softwareschulungen. Unternehmen, die aus der traditionellen IT expandieren, stehen vor Lernkurven bei der Infrastrukturorchestrierung. Weiterbildungsprogramme bleiben begrenzt und lokal. Fachkräftelücken verlängern die Bauzyklen und erhöhen das Bereitstellungsrisiko bei fortschrittlichen Anlagen.
Marktchancen
Wachsende Nachfrage nach souveräner KI-Infrastruktur und datenschutzorientierter Rechenleistung stützt Investitionszuflüsse
Investoren profitieren von der steigenden Unternehmensnachfrage nach datenschutzkonformer KI-Infrastruktur, die auf das regulatorische Umfeld der Schweiz zugeschnitten ist. Der KI-Rechenzentrumsmarkt in der Schweiz unterstützt Sovereign Cloud und Edge-Computing, zugeschnitten auf die DSGVO und nationale Datenschutzgesetze. Globale Unternehmen setzen sichere KI-Workloads in der Region ein, um Compliance-Anforderungen zu erfüllen. Nationale KI-Initiativen fördern das lokale LLM-Training und die medizinische Forschung. Marktanreize decken sich mit den Erwartungen der Investoren an stabile Erträge aus dem Wachstum souveräner Rechenleistung.
Das Aufkommen branchenspezifischer KI-Infrastruktur in Finanzwesen, Gesundheitswesen und Fertigung erhöht das Monetarisierungspotenzial
Sektorbezogene Bereitstellungen treiben künftige Chancen für KI-optimierte Anlagen an, die auf bestimmte Branchenanforderungen zugeschnitten sind. Der KI-Rechenzentrumsmarkt in der Schweiz ermöglicht GPU-Infrastruktur für medizinische Diagnostik, Betrugserkennung oder Präzisionstechnik. KI-Dienstleister siedeln sich in der Nähe von Industrieclustern an, um die Latenz zu verringern. Diese Ausrichtung erlaubt es Betreibern, Rechenleistung in hochwertigen Branchen zu monetarisieren und das Serviceportfolio für Unternehmens-KI zu erweitern.
Marktsegmentierung
Nach Typ
Hyperscale-Anlagen dominieren den KI-Rechenzentrumsmarkt in der Schweiz, getrieben von der Nachfrage nach dem Training großer KI-Modelle und Sovereign-Cloud-Bereitstellungen. Sie halten den höchsten Anteil dank Skalierbarkeit, Multi-MW-Kapazität und Investitionen globaler Betreiber. Colocation- und Enterprise-Rechenzentren folgen und bedienen mittelgroße KI-Workloads und branchenspezifische Bereitstellungen. Edge- und Mikro-Rechenzentren bleiben eine Nische, gewinnen aber in urbanen Zonen für Inferenz und Echtzeit-KI an Bedeutung.
Nach Komponente
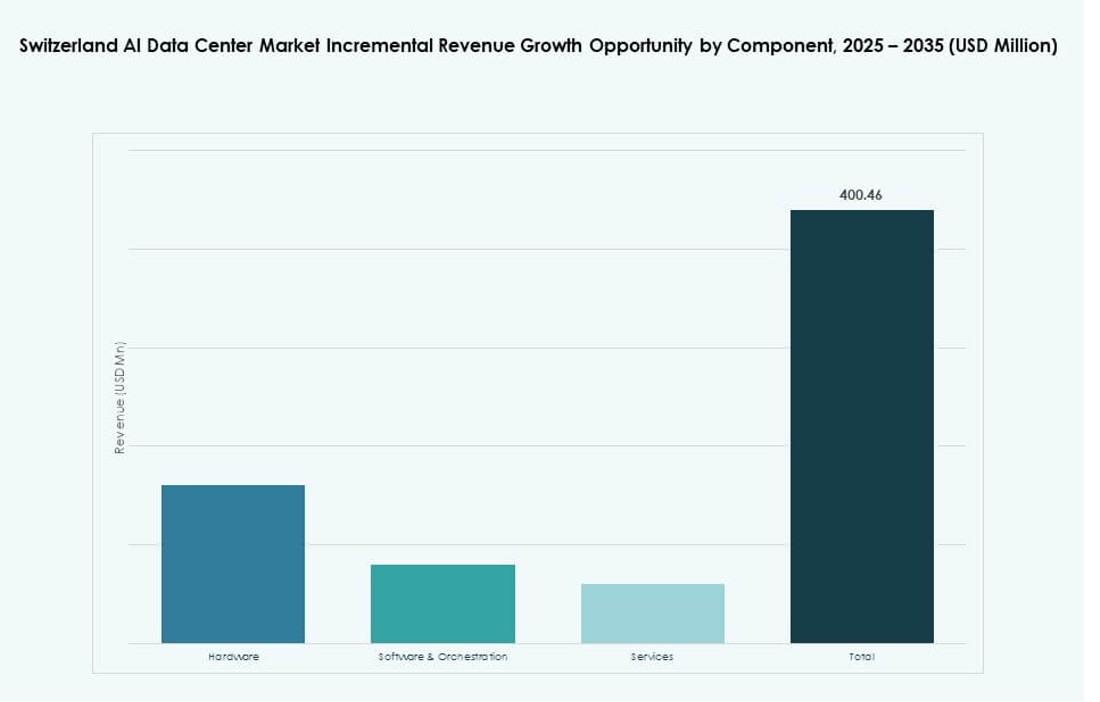
Hardware hält den führenden Anteil im KI-Rechenzentrumsmarkt in der Schweiz, gestützt durch Investitionen in GPU-Server, flüssigkeitsgekühlte Racks und hochdichte Stromsysteme. Software- und Orchestrierungsplattformen wachsen schnell, da das Management von KI-Workloads komplexer wird. Services, darunter Integration, Monitoring und Lebenszyklus-Support, tragen zu wertschöpfenden Angeboten und langfristiger Kundenbindung bei, insbesondere bei Colocation und hybriden Setups.
Nach Bereitstellung
Hybride Bereitstellungen dominieren aufgrund der Unternehmensnachfrage nach flexibler KI-Rechenleistung, die On-Premise- und Cloud-Umgebungen umfasst. Der KI-Rechenzentrumsmarkt in der Schweiz verzeichnet eine zunehmende Verbreitung hybrider Modelle im Gesundheitswesen und im BFSI-Sektor. Reine Cloud-Bereitstellungen wachsen schnell bei KI-Start-ups und Forschungseinrichtungen. On-Premise bleibt relevant für Workloads mit hohen Sicherheitsanforderungen und kontrollierte Datenumgebungen in regulierten Branchen.
Nach Anwendung
Maschinelles Lernen (ML) macht den größten Anwendungsanteil aus und treibt prädiktive Analytik und Automatisierung an. Generative KI (GenAI) gewinnt an Dynamik bei der Inhaltserstellung, dem LLM-Training und der Modellierung synthetischer Daten. Natural Language Processing (NLP) unterstützt die mehrsprachige KI-Entwicklung, insbesondere bei KI-Chatbots für Unternehmen. Computer Vision (CV) ermöglicht industrielle Automatisierung und den Einsatz in der medizinischen Bildgebung. Sonstige umfassen Robotik und Prognosemodelle.
Nach Branche
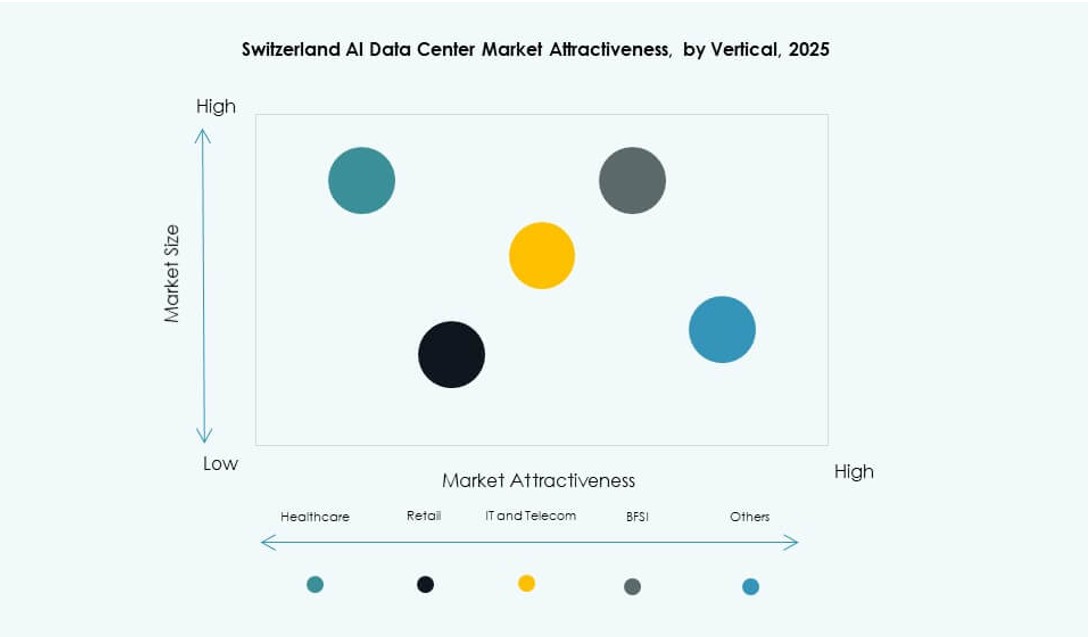
Die BFSI-Branche führt den KI-Rechenzentrumsmarkt in der Schweiz an, getrieben von Betrugserkennung, algorithmischem Handel und Kundenanalytik. Das Gesundheitswesen folgt dicht dahinter aufgrund KI-gestützter Diagnostik und des Bedarfs an sicherer Datenverarbeitung. IT und Telekommunikation unterstützen die Bereitstellung KI-nativer Anwendungen und die Cloud-Orchestrierung. Einzelhandel, Fertigung und Medien setzen KI für Personalisierung, Qualitätskontrolle und immersive Inhalte ein. Automobil und Sonstige tragen eine nischenhafte, aber wachsende Nachfrage bei.
Regionale Einblicke
Zürich führt den Markt mit über 55 % Anteil dank Hyperscale-Präsenz und Integration in das KI-Ökosystem
Zürich dominiert den KI-Rechenzentrumsmarkt in der Schweiz mit über 55 % Anteil, gestützt auf seine Rolle als Finanz- und Technologiezentrum. Die Region beherbergt Hyperscale-Anlagen, die von globalen und regionalen Cloud-Anbietern getragen werden. Die Nähe zu großen Unternehmen und akademischen KI-Forschungslaboren beschleunigt die Workload-Migration. KI-Bereitstellungen in Fintech und Versicherungen erzeugen Nachfrage nach lokaler Rechenleistung. Zürich bietet robuste Glasfaserinfrastruktur, Stromverfügbarkeit und regulatorische Stabilität. Diese Bedingungen machen es zur bevorzugten Region für die Entwicklung KI-orientierter Infrastruktur.
- So kündigte Microsoft im Juni 2025 eine Investition von 400 Mio. USD an, um seine vier bestehenden Rechenzentren in der Nähe von Zürich und Genf mit fortschrittlichen GPUs für die KI-Infrastruktur aufzurüsten; sie bedienen über 50.000 Kunden, darunter regulierte Branchen wie Finanzwesen und Gesundheitswesen.
Die Region Genf hält über 25 % Anteil dank grenzüberschreitender Konnektivität und Aktivitäten im Bereich Sovereign Cloud
Die Region Genf hält über 25 % Marktanteil, getrieben von diplomatischen, gesundheitlichen und forschenden Sektoren, die KI-fähige Infrastruktur benötigen. Die grenzüberschreitende Anbindung an Frankreich und die Nähe zu multinationalen Institutionen ermöglichen hybride KI-Bereitstellungen. Genfs Energiezuverlässigkeit und qualifizierte Arbeitskräfte unterstützen mittelgroße Anlagen mit GPU-Clustern. KI-Modelle für das Gesundheitswesen und mehrsprachige NLP-Anwendungen bilden den Kern der Nachfrage. Mehrere regionale Betreiber zielen wegen der rechtlichen Neutralität auf Genf für souveräne KI-Bereitstellungen. Die Attraktivität der Region für KI-regulierte Workloads wächst weiter.
Bern und andere Regionen tragen rund 20 % Anteil bei, mit aufkommendem Wachstum bei Edge-KI und Forschungsinfrastruktur
Bern und die umliegenden Gebiete tragen rund 20 % Anteil am KI-Rechenzentrumsmarkt in der Schweiz bei. Regionale Regierungen unterstützen Edge-KI-Forschung, KI-Cluster im Bildungsbereich und industrielle KI-Nutzung. Universitäten und angewandte Forschungslabore treiben den Rechenbedarf im Zusammenhang mit intelligenter Infrastruktur und Digital-Twin-Modellierung. Die Region zieht Nischen-Colocation-Betreiber an, die modulare Pods einsetzen. Standorte in großer Höhe bieten Potenzial für energieeffiziente Kühlung. Diese Bedingungen fördern einen allmählichen, aber stetigen Ausbau der KI-Infrastruktur über die traditionellen Metro-Zonen hinaus.
- So betreibt die NorthC Group in Biel (Region Bern) ein Rechenzentrum mit 4,0 MW Leistungskapazität, das als zentraler Kommunikationsknoten mit den Standorten in Zürich und Basel verbunden ist. Das neueste KI-fähige Projekt des Unternehmens, eine Anlage mit 4,5 MW, ist auf dem Campus The Hive in Genf geplant und zielt auf wissenschaftliche Forschung und KI-Workloads in der Nähe des CERN.
Wettbewerbseinblicke
- Green Datacenter
- Safe Host
- Exoscale
- Microsoft (Azure)
- Amazon Web Services (AWS)
- Equinix
- Digital Realty Trust
- Google Cloud / Alphabet
- NVIDIA
- Dell Technologies
Der KI-Rechenzentrumsmarkt in der Schweiz umfasst eine Mischung aus globalen Hyperscalern, regionalen Colocation-Anbietern und Infrastrukturführern, die bei Bereitstellung, Leistung und regulatorischen Fähigkeiten konkurrieren. Er bleibt stark fragmentiert, wobei Microsoft, AWS und Google Cloud die Nachfrage nach Hyperscale-KI-Clustern in Zürich und Genf antreiben. Green Datacenter und Safe Host bedienen Unternehmens- und souveräne Kunden über konforme Colocation-Modelle. NVIDIA und Dell Technologies unterstützen die Integration von KI-Hardware mit fortschrittlichen GPU-Stacks und flüssigkeitsgekühlten Systemen. Equinix und Digital Realty konzentrieren sich auf Interconnect-Dichte und hybride KI-Bereitstellungen. Anbieter investieren in intelligente Infrastruktur, nachhaltige Energiebeschaffung und KI-optimierte Designs, um branchenspezifische KI-Kunden zu gewinnen. Der Wettbewerbsdruck fördert Innovationen bei Rack-Dichte, Kühlung, Orchestrierung und modularen Konfigurationen, um den sich wandelnden KI-Workloads in der Schweiz gerecht zu werden.
Jüngste Entwicklungen
- Im Oktober 2025 gingen ABB und NVIDIA eine Partnerschaft zur Entwicklung von Stromlösungen der nächsten Generation für künftige KI-Rechenzentren ein. ABB gab eine Zusammenarbeit mit NVIDIA bekannt, die sich auf skalierbare Technologien zur Stromverteilung für hocheffiziente KI-Workloads konzentriert. Die Arbeit unterstützt Konzepte für Anlagen im Gigawatt-Maßstab und eine fortschrittliche Stromarchitektur, die auf den Bedarf der KI-Infrastruktur zugeschnitten ist.
- Im Juni 2025 stellte das in der Schweiz ansässige Unternehmen ABB neue KI-fähige Stromarchitekturen für Rechenzentren vor, die speziell darauf ausgelegt sind, die höheren Anforderungen von KI-Workloads an Leistungsdichte, Zuverlässigkeit und Effizienz zu erfüllen. Mit der Einführung dieser Lösungen richtete sich das Unternehmen an globale Rechenzentrumsbetreiber, die GPU-reiche Infrastruktur skalieren, und stärkte damit die Rolle der Schweiz als Technologiestandort für fortschrittliche Stromsysteme von KI-Rechenzentren.
- Im Juni 2025 kündigte Microsoft eine große Investition an, um seine Cloud- und KI-Infrastruktur in der Schweiz zu vertiefen. Microsoft sagte 400 Mio. USD zu, um seine Rechenzentren in der Nähe von Zürich und Genf aufzurüsten und zu erweitern, wodurch die Kapazität für KI-Services und die Unterstützung fortschrittlicher GPUs steigen. Diese Investition stärkt die Rolle der Schweiz bei KI-Bereitstellungen in Unternehmen und bei cloud-nativer Innovation.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung für die Geschäftsleitung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 04KI-Rechenzentrumsmarkt in der Schweiz – Marktgröße & Prognose
- 4.1Historische Marktgröße (2020-2025)
- 4.2Prognostizierte Marktgröße (2026-2035)
- 4.3Analyse der Marktwachstumsrate
- 4.4Marktausblick nach Region
- 05Markttrends & Erkenntnisse
- 5.1Trends bei der Technologieeinführung
- 5.2Geschäfts- & Investitionstrends
- 06Regulatorisches & politisches Umfeld
- 6.1Anforderungen an Datensouveränität & Datenlokalisierung
- 6.2Vorschriften zu Energieeffizienz und CO2 nach Region
- 6.3Steuerliche Anreize oder Subventionen für grüne KI-Rechenzentren
- 6.4Compliance-Standards (ISO, ASHRAE, LEED, BREEAM, Energy Star)
- 07Risiko- & Resilienzanalyse
- 7.1Lieferkettenrisiko bei Servern, Beschleunigern und Netzwerkhardware
- 7.2Betriebsrisiken: Stromausfälle, Kühlungsausfälle, Cyberangriffe
- 7.3Strategien für Notfallwiederherstellung & Geschäftskontinuität in KI-Rechenzentren
- 08Kostenanalyse & Preistrends
- 8.1Capex und Opex für KI-Rechenzentren nach Typ (Hyperscale, Colocation, Edge)
- 8.2Kostenaufteilung: Rechenleistung, Kühlung, Netzwerk, Speicher, Software
- 8.3ROI, TCO-Analyse und Benchmarking gegenüber herkömmlichen Rechenzentren
- 09Zukunftsausblick & strategische Empfehlungen
- 9.1Marktprognosen nach Untersegment und Geografie über 2035 hinaus
- 9.2Auswirkungen neuer Technologien (Quantencomputing, neuromorphes Computing) auf KI-Rechenzentren
- 9.3Strategische Investitionsempfehlungen nach Region, Branche und Anwendung
- 10KI-Rechenzentrumsmarkt in der Schweiz – nach Typ
- 10.1Hyperscale
- 10.2Colocation & Enterprise
- 10.3Edge-/Mikro-Rechenzentren
- 11KI-Rechenzentrumsmarkt in der Schweiz – nach Komponente
- 11.1Hardware
- 11.2Software & Orchestrierung
- 11.3Services
- 12KI-Rechenzentrumsmarkt in der Schweiz – nach Bereitstellung
- 12.1On-Premise
- 12.2Cloud
- 12.3Hybrid
- 13KI-Rechenzentrumsmarkt in der Schweiz – nach Anwendung
- 13.1Generative KI (GenAI)
- 13.2Maschinelles Lernen (ML)
- 13.3Natural Language Processing (NLP)
- 13.4Computer Vision (CV)
- 13.5Sonstige
- 14KI-Rechenzentrumsmarkt in der Schweiz – nach Branche
- 14.1Gesundheitswesen
- 14.2Einzelhandel
- 14.3IT und Telekommunikation
- 14.4BFSI
- 14.5Automobil
- 14.6Medien & Unterhaltung
- 14.7Fertigung
- 14.8Sonstige
- 15Nachhaltigkeit & grüne KI-Rechenzentren
- 15.1Initiativen zur Energieeffizienz
- 15.1.1Einsatz von Freikühlung, adiabatischer Kühlung und Economizern
- 15.1.2Intelligente Steuerungssysteme zur Optimierung von Temperatur und Luftstrom
- 15.1.3Fallstudien zu Programmen zur Effizienzsteigerung
- 15.2Integration erneuerbarer Energien
- 15.2.1Einbindung von Solar-, Wind- oder Geothermiequellen in den Kühlbetrieb
- 15.2.2Hybridsysteme, die erneuerbare Energien mit mechanischer Kühlung kombinieren
- 15.3Analyse von CO2-Fußabdruck & Emissionen
- 15.4Initiativen zur Reduktion von Treibhausgasen
- 15.5LEED & grüne Zertifizierungen
- 15.5.1Anteil der Kühlsysteme in LEED-, BREEAM- oder Energy-Star-zertifizierten Anlagen
- 15.5.2Einhaltung der ASHRAE- und ISO-Standards zur Energieeffizienz
- 16Neue Technologien & Innovationen
- 16.1.1Neue Technologien & Innovationen
- 16.1.2Flüssigkeitskühlung & Immersionskühlung
- 16.1.3Verbreitungsgrad und technologische Reife
- 16.1.4Wichtige Anbieter und Installationen nach Region
- 16.1.5Vergleichsanalyse: Leistung, Kosten und Energieeinsparungen
- 16.2Integration von KI- & HPC-Infrastruktur
- 16.2.1Kühlbedarf durch KI-Trainingscluster und HPC-Systeme
- 16.2.2Anpassung des Kühlungsdesigns an Workloads mit hoher Wärmedichte
- 16.3Bereitschaft für Quantencomputing
- 16.3.1Kühlanforderungen für Quantenprozessoren
- 16.3.2Mögliche Kühltechnologien für Quantenumgebungen
- 16.4Modulare & Edge-KI-Rechenzentren
- 16.4.1Kühlstrategien für vorgefertigte und modulare Anlagen
- 16.4.2Kompakte und adaptive Kühlung für Edge-Standorte
- 16.5Automatisierung, Orchestrierung & AIOps
- 16.5.1Integration KI-gestützten Wärmemanagements
- 16.5.2Vorausschauende Wartung und automatisierte Kühlungsoptimierung
- 17Wettbewerbsumfeld
- 17.1Marktanteilsanalyse
- 17.2Strategien der wichtigsten Akteure
- 17.3Fusionen, Übernahmen & Partnerschaften
- 17.4Produkt- & Service-Einführungen
- 18Unternehmensprofile
- 18.1Green Datacenter
- 18.2Safe Host
- 18.3Exoscale
- 18.4Microsoft (Azure)
- 18.5Equinix
- 18.6Amazon Web Services (AWS)
- 18.7Digital Realty Trust
- 18.8Dell Technologies
- 18.9Hewlett Packard Enterprise (HPE)
- 18.10Lenovo
- 18.11Google Cloud / Alphabet
- 18.12Meta Platforms
- 18.13NVIDIA
- 18.14IBM
- 18.15Aligned Data Centers
- 18.16Arista Networks / Broadcom
- 18.17QTS Realty Trust
- 19Fallstudien & Anwendungsfälle
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der KI-Rechenzentrumsmarkt in der Schweiz wurde 2025 auf 104,76 Mio. USD bewertet und soll bis 2035 auf 505,22 Mio. USD wachsen.
Der KI-Rechenzentrumsmarkt in der Schweiz soll im Zeitraum 2025-2035 mit einer CAGR von 16,99 % wachsen.
2025 führte das Hyperscale-Segment den KI-Rechenzentrumsmarkt in der Schweiz an, aufgrund der wachsenden Nachfrage nach dem Training großer KI-Modelle und nach Sovereign-Cloud-Infrastruktur.
Strenge Gesetze zur Datensouveränität, das Wachstum von KI-Workloads, die Verbreitung der Flüssigkeitskühlung und hybride Cloud-Bereitstellungen treiben den KI-Rechenzentrumsmarkt in der Schweiz voran.
Zu den führenden Unternehmen im KI-Rechenzentrumsmarkt in der Schweiz zählen Green Datacenter, Safe Host, Microsoft, AWS, Equinix und NVIDIA.
Zürich hielt 2025 über 55 % Anteil am KI-Rechenzentrumsmarkt in der Schweiz, dank seiner Hyperscale-Präsenz und der robusten Nachfrage von Unternehmen.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.