
Mercato immobiliare dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
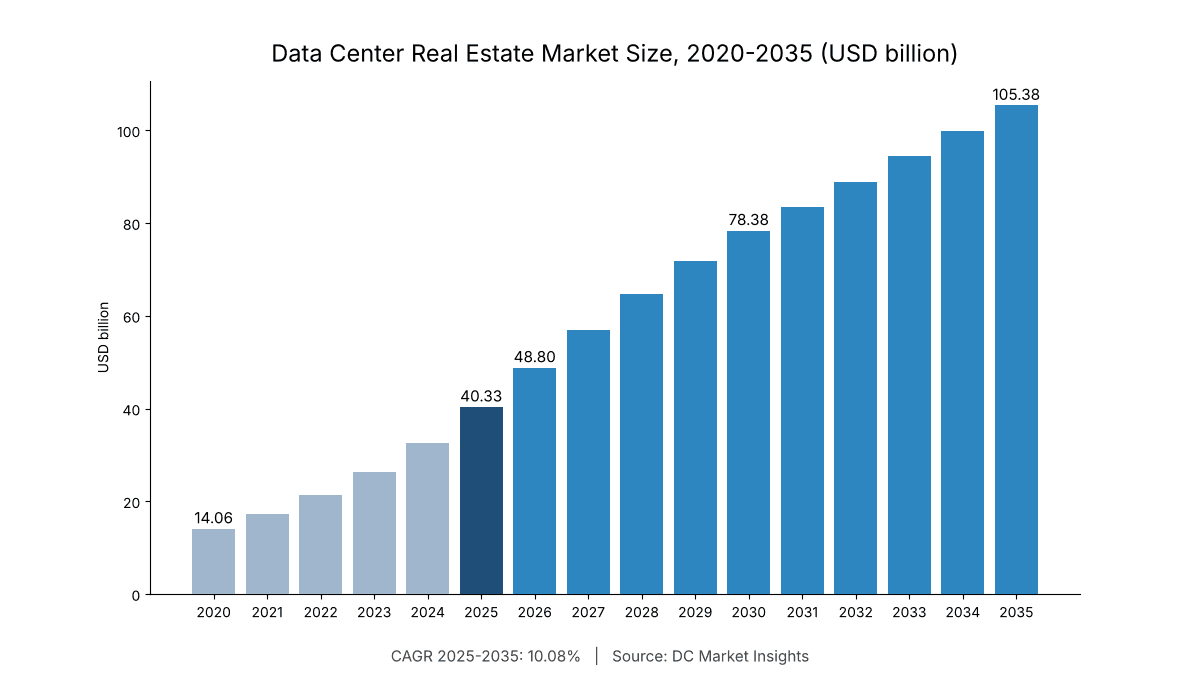
Nel 2025 il valore del Mercato immobiliare dei data center era pari a USD 40.33 miliardi; si prevede che raggiunga USD 105.38 miliardi entro il 2035, con un CAGR del 10.08%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 4 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Segmentazione del mercato per componente
- 08Segmentazione del mercato per tipo di sviluppatore
- 09Segmentazione del mercato per dimensione del campus
- 10Segmentazione del mercato per modello di possesso
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Aziende analizzate
- Digital Realty
- Equinix
- Prologis
- QTS Data Centers
- Vantage Data Centers
- STACK Infrastructure
- CyrusOne
- Aligned Data Centers
- EdgeConneX
- Compass Datacenters
- Iron Mountain Data Centers
- NTT DATA
- AirTrunk
- Microsoft
- Amazon Web Services
- Alphabet
- Meta
Analisi completa
Il Mercato immobiliare dei data center vale USD 48,80 miliardi nel 2026 e si prevede che raggiunga USD 105,38 miliardi entro il 2035, rispetto a USD 40,33 miliardi nel 2025, con un CAGR del 10,08% dal 2025 al 2035 (stima DC Market Insights). Il valore di questo mercato segue i terreni alimentati: un sito diventa edificabile solo quando un gestore di rete ha garantito i megawatt, per cui gli sviluppatori acquistano i terreni con due anni di anticipo rispetto alle sale che vi sorgeranno; la sola Digital Realty ha portato i terreni detenuti per sviluppi futuri da USD 91,1 milioni a fine 2025 a USD 769,4 milioni al 30 settembre 2026, secondo la sua relazione trimestrale. Sono le norme di contea a decidere dove questi terreni possono essere utilizzati: la Contea di Loudoun, in Virginia, che ospita circa 56,5 milioni di piedi quadrati di superfici per data center, ha abolito l’approvazione by-right nel marzo 2025 e ha sospeso le nuove istanze legislative nel settembre 2026, spingendo gli acquirenti verso le aree metropolitane secondarie e i campus oltre 200 MW. Il calcolo per il 2025 è: 13.250 MW di capacità IT in costruzione × USD 2,60 milioni per MW per involucro, opere di sito e sviluppo = USD 34,45 miliardi, più 16.800 MW di terreni acquisiti in riserva per le consegne del 2027 × USD 0,35 milioni per MW = USD 5,88 miliardi. I campus oltre 200 MW crescono più rapidamente, al 13,90% annuo, e il Medio Oriente e Africa è la regione più dinamica, al 15,85% annuo, mentre i programmi sovrani del Golfo acquistano terreni alimentati in Arabia Saudita e negli Emirati Arabi Uniti.
Statistiche chiave: quanto vale il Mercato immobiliare dei data center nel 2026?
Il Mercato immobiliare dei data center raggiunge USD 48,80 miliardi nel 2026, il 21,00% in più rispetto agli USD 40,33 miliardi spesi nel 2025, secondo le stime di DC Market Insights.
- Dimensione del mercato 2025: USD 40,33 miliardi
- Dimensione del mercato 2026: USD 48,80 miliardi
- Dimensione del mercato 2030: USD 78,38 miliardi
- Dimensione del mercato 2035: USD 105,38 miliardi
- CAGR 2025-2035: 10,08% (scenario basso 7,65%, scenario alto 12,29%)
- Componente principale: costruzione di involucro e struttura (shell and core), USD 25,18 miliardi, pari al 62,4% del valore 2025
- Segmento più dinamico: campus oltre 200 MW, 13,90% annuo
- Regione leader: Nord America, 47,0% del valore 2025; regione più dinamica il Medio Oriente e Africa, al 15,85%
- Paese principale: Stati Uniti, USD 16,54 miliardi nel 2025
- Principale gruppo di sviluppatori: i programmi di autocostruzione hyperscale di Microsoft, Amazon, Alphabet e Meta, circa il 46% del valore 2025 (stima DC Market Insights)
Punti chiave: cosa spinge la spesa immobiliare per i data center?
- Il terreno alimentato è la risorsa scarsa, perché i gestori di rete razionano le connessioni: la spesa per terreni sale da USD 5,88 miliardi nel 2025 a USD 14,40 miliardi entro il 2035.
- Involucro e struttura assorbono il 62,4% del Mercato immobiliare dei data center, perché ogni MW di capacità IT richiede circa 6.000-8.000 piedi quadrati di edificio (stima DC Market Insights), con un costo di USD 1,90 milioni per MW nel 2025.
- Sono le locazioni a finanziare il mercato, perché gli hyperscaler firmano contratti da 15 a 30 anni: Microsoft, Meta e Alphabet dichiarano USD 850,8 miliardi di locazioni di data center e correlate non ancora decorse.
- Ora è la zonizzazione a determinare la localizzazione, perché Loudoun, Prince William e Phoenix hanno inasprito le norme: i siti sotto i 50 MW scendono dal 26,0% al 17,0% del valore.
Sintesi: quanto vale il Mercato immobiliare dei data center?
Il Mercato immobiliare globale dei data center valeva USD 14,06 miliardi nel 2020, ha raggiunto USD 40,33 miliardi nel 2025 e si prevede che arrivi a USD 105,38 miliardi entro il 2035, con un CAGR del 10,08% nel periodo di previsione.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 40,33 miliardi |
| Dimensione del mercato 2026 | USD 48,80 miliardi |
| CAGR 2025-2035 | 10,08% |
| Dimensione del mercato 2035 | USD 105,38 miliardi |
| Unità | USD milioni, prezzi correnti |
Tra il 2020 e il 2025 il Mercato immobiliare dei data center è cresciuto in media del 23,46% annuo, mentre la nuova capacità IT in costruzione passava da circa 5,4 GW a 13,3 GW e i prezzi dei terreni per MW salivano con il premio riconosciuto ai siti già dotati di connessione alla rete. Dal 2026 il ritmo rallenta al 10,08% annuo, perché i completamenti annui si stabilizzano intorno ai 27 GW entro il 2035 e i terreni vengono acquistati su campus meno numerosi ma più grandi; il comunicato sulla spesa per costruzioni dell’U.S. Census Bureau mostra che sul versante statunitense questa espansione sta ancora accelerando, con la costruzione privata di data center a un tasso annuo destagionalizzato di USD 96,46 miliardi a settembre 2026, il 90,3% in più rispetto a settembre 2025.
Che cosa comprende il Mercato immobiliare dei data center?
Il Mercato immobiliare dei data center copre USD 40,33 miliardi di spesa 2025 per la componente immobiliare dei data center: terreni e terreni alimentati, l’edificio in involucro e struttura, le opere di predisposizione del sito e delle utenze, e i servizi di sviluppo e autorizzazione.
Incluso
- Acquisizione di terreni e terreni alimentati per campus di data center, inclusi i terreni acquisiti in riserva per consegne fino a due anni dopo
- Costruzione di involucro e struttura: struttura portante, involucro edilizio, copertura, solai, architettura dell’edificio base e aree uffici o di supporto
- Opere di predisposizione del sito e delle utenze: livellamento, viabilità, acque meteoriche, cavidotti per acqua e fibra, servitù per le utenze
- Servizi di sviluppo e autorizzazione: varianti urbanistiche, special exception e pratiche di permesso, gestione dello sviluppo e commissioni su progetti build-to-suit e powered shell
Escluso
- Allestimento meccanico, elettrico e idraulico (alimentazione, raffreddamento, antincendio, rack), trattato nei report sulle infrastrutture
- Hardware IT, canoni di colocation, acquisto di energia e costi operativi
- Acquisizioni di piattaforme operative ed edifici a regime (trasferimenti di asset esistenti, non nuova spesa)
- Linee di trasmissione e sottostazioni delle utility, trattate nel Data Center Grid Infrastructure Interconnection Market
Come si combinano i segmenti
Ogni dimensione di segmentazione del Mercato immobiliare dei data center somma allo stesso totale di USD 40,33 miliardi nel 2025: la vista per componente lo ripartisce per ciò che viene acquistato, quella per tipo di sviluppatore per chi acquista, quella per dimensione del campus per scala del progetto e quella per modello di possesso per il modo in cui il terreno è detenuto.
Perché le stime del Mercato immobiliare dei data center differiscono?
Le stime del Mercato immobiliare dei data center differiscono perché alcune includono canoni e valore degli asset, mentre il dato DC Market Insights di USD 48,80 miliardi per il 2026 conta solo la nuova spesa per terreni, involucri, opere di sito e sviluppo.
Le definizioni più ampie aggiungono l’intero valore di costruzione chiavi in mano, compresi gli impianti meccanici ed elettrici, i ricavi annui da locazione dei REIT di data center e dei fornitori di colocation, e il valore delle transazioni sui portafogli operativi che cambiano proprietà, come acquisizioni di piattaforme e sale-leaseback di edifici esistenti. Queste voci descrivono lo stock immobiliare dei data center o il suo reddito, non la spesa annua per nuovi immobili, e sono quindi escluse; includerle moltiplica più volte il dato complessivo. Rientrano invece nel perimetro gli acquirenti più piccoli: proprietari aziendali e del settore pubblico, sviluppatori regionali e operatori edge che costruiscono siti sotto i 50 MW.
| Elemento | Incluso qui | Motivo |
|---|---|---|
| Terreni e terreni alimentati | Sì, USD 5,88 miliardi | Nuova spesa di acquisizione |
| Involucro e struttura | Sì, USD 25,18 miliardi | Componente edilizia della nuova capacità |
| Opere di predisposizione del sito e delle utenze | Sì, USD 5,96 miliardi | Opere civili legate al sito |
| Allestimento MEP | No | Infrastruttura, non immobile |
| Canoni di colocation | No | Reddito, trattato nei report sulla colocation |
| Acquisizioni di piattaforme | No | Trasferimento di asset esistenti |
Fattori di crescita: perché aumenta la spesa immobiliare per i data center?
Tre forze aggiungono USD 38,05 miliardi al Mercato immobiliare dei data center tra il 2025 e il 2030: gli impegni di locazione degli hyperscaler, l’acquisizione di riserve fondiarie da parte degli sviluppatori e lo spostamento delle nuove sale verso grandi campus.
Microsoft, Meta e Alphabet detengono USD 850,8 miliardi di locazioni non ancora decorse
Secondo la relazione trimestrale di Microsoft per il periodo chiuso al 30 settembre 2026, la società aveva USD 364,6 miliardi di ulteriori locazioni, principalmente per datacenter, non ancora decorse, con inizio tra l’esercizio 2027 e l’esercizio 2034. Meta ha dichiarato circa USD 355,73 miliardi di impegni analoghi e Alphabet USD 130,5 miliardi nei documenti relativi allo stesso trimestre. Ogni locazione richiede un involucro, un terreno e opere di sito realizzati da uno sviluppatore prima della decorrenza, ed è per questo che in questo mercato gli sviluppatori wholesale e build-to-suit crescono dell’11,04% annuo.
Gli sviluppatori acquistano terreni due anni prima della consegna
La relazione trimestrale di Digital Realty mostra che i terreni detenuti per sviluppi futuri sono aumentati di oltre otto volte in nove mesi, fino a USD 769,4 milioni, con circa USD 802,8 milioni di acquisizioni nel terzo trimestre 2026, soprattutto terreni a Charlotte, Chicago e Indianapolis, e 1.464 MW di progetti in corso. DC Market Insights modella gli acquisti di terreni sulla capacità consegnata due anni dopo, per cui la spesa per terreni raggiunge USD 6,91 miliardi nel 2026.
Microsoft ha portato gli incrementi trimestrali di immobilizzazioni a USD 39,37 miliardi
Gli incrementi di immobili, impianti e macchinari di Microsoft hanno raggiunto USD 39,37 miliardi nel trimestre luglio-settembre 2026, contro USD 19,39 miliardi un anno prima, mentre i terreni iscritti a bilancio ammontavano a USD 10,67 miliardi e gli edifici e migliorie a USD 194,62 miliardi (Fonte: relazione trimestrale di Microsoft). L’autocostruzione hyperscale rappresenta USD 18,55 miliardi del Mercato immobiliare dei data center nel 2025.
Tendenze di mercato: come stanno cambiando i siti dei data center?
Due tendenze ridisegnano il Mercato immobiliare dei data center: la trasformazione di terreni logistici in siti per data center pronti per l’energia e la quota del 45,0% del valore che i campus oltre 200 MW raggiungeranno entro il 2035.
Prologis converte terreni logistici in siti per data center pronti per l’energia
Prologis ha dichiarato USD 2,6 miliardi di investimento totale previsto in data center, con 680 MW di capacità elettrica nel proprio portafoglio di sviluppo, pari a circa USD 3,82 milioni per MW, e una riserva fondiaria in grado di sostenere USD 34,9 miliardi di investimenti (Fonte: relazione trimestrale di Prologis, ottobre 2026). In questo mercato le strutture powered shell e sale-leaseback crescono dell’11,79% annuo, poiché sempre più proprietari realizzano l’involucro e affidano l’allestimento al conduttore.
I campus oltre 200 MW crescono del 13,90% annuo
Il solo piano Prince William Digital Gateway copre 194 lotti e 2.139 acri, secondo la Contea di Prince William. Le grandi aree riducono il costo del terreno per MW e distribuiscono le opere stradali e di utenza su più sale, per cui i campus oltre 200 MW salgono da USD 12,91 miliardi nel 2025 a USD 47,42 miliardi entro il 2035.
Sfide di mercato: cosa rallenta le operazioni sui terreni per data center?
Le sospensioni urbanistiche e le regole di rete frenano una parte del Mercato immobiliare dei data center; DC Market Insights stima che circa l’8% della spesa per terreni prevista negli Stati Uniti nel 2026 sia esposta a ritardi autorizzativi.
Loudoun ha abolito l’approvazione by-right e sospeso le nuove istanze
Secondo la pagina sull’uso del suolo della Contea di Loudoun, il 18 marzo 2025 i data center sono diventati un uso condizionato che richiede una special exception approvata dal Board of Supervisors, e il 16 settembre 2026 il Board ha introdotto una sospensione temporanea di alcune istanze legislative per data center e sottostazioni, con la fase successiva di definizione degli standard prevista nel 2027 (Fonte: dichiarazione della Contea di Loudoun). Loudoun ha comunque incassato USD 1,2 miliardi di imposte immobiliari sui data center nell’esercizio 2026, per cui la contea limita i nuovi siti anziché lo stock esistente.
Tribunali e regolatori di rete aggiungono rischio ai terreni autorizzati
Il 29 luglio 2026 la Corte d’Appello della Virginia ha dichiarato nulle le varianti urbanistiche del Prince William Digital Gateway, lasciando 2.139 acri senza una zonizzazione valida, mentre la modifica di piano del 2022 resta in vigore (Fonte: Contea di Prince William). In Irlanda, la Commission for Regulation of Utilities ha stabilito il 12 dicembre 2025 che i nuovi data center devono disporre di generazione o accumulo in loco o nelle vicinanze pari alla loro capacità massima di prelievo, il che aggiunge terreno e costi a ogni sito irlandese.
Opportunità di mercato: dove si trova il prossimo valore fondiario per i data center?
Due opportunità del Mercato immobiliare dei data center raggiungono insieme USD 22,97 miliardi entro il 2035: le aree metropolitane secondarie statunitensi con disponibilità di energia e i campus sauditi e indiani.
Aree metropolitane secondarie USA per USD 13,69 miliardi entro il 2035
DC Market Insights stima che il 38% della spesa immobiliare statunitense per data center nel 2035, pari a USD 13,69 miliardi, ricada al di fuori di Northern Virginia, Dallas, Phoenix e Chicago, poiché gli acquirenti di terreni seguono le code di connessione delle utility verso mercati come Charlotte e Indianapolis, citati nella relazione di Digital Realty.
Arabia Saudita e India aggiungono USD 7,40 miliardi
L’Arabia Saudita cresce del 17,98% annuo, da USD 483,96 milioni nel 2025 a USD 2,53 miliardi entro il 2035, e l’India del 17,10% annuo fino a USD 6,74 miliardi: sono i due paesi più dinamici tra i primi 12 del Mercato immobiliare dei data center, grazie ad assegnazioni di terreni pubblici e a politiche per parchi di data center che offrono grandi lotti a basso costo per MW.
Prezzi: quanto costa l’immobile di un data center per MW?
La componente immobiliare di un data center costa circa USD 2,95 milioni per MW di capacità IT nel 2025, secondo la media globale ponderata di DC Market Insights, e sale a USD 3,83 milioni entro il 2035.
| Voce di costo (USD milioni per MW) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Terreni e terreni alimentati | 0,27 | 0,35 | 0,45 | 0,51 |
| Involucro e struttura | 1,64 | 1,90 | 2,20 | 2,43 |
| Opere di predisposizione del sito e delle utenze | 0,39 | 0,45 | 0,52 | 0,58 |
| Sviluppo e autorizzazione | 0,22 | 0,25 | 0,28 | 0,31 |
| Totale componente immobiliare | 2,52 | 2,95 | 3,45 | 3,83 |
Questi valori trovano conferma in riferimenti pubblici: l’investimento di Prologis in data center corrisponde a circa USD 3,82 milioni per MW per sviluppi pronti per l’energia che includono anche parte delle opere elettriche (Fonte: relazione trimestrale di Prologis), e Digital Realty indica un rendimento di cassa stimato a regime di circa l’11,6% sui progetti in corso (Fonte: relazione trimestrale di Digital Realty). I prezzi dei terreni crescono più rapidamente dei costi di costruzione, del 5% annuo fino al 2030, perché le superfici connesse alla rete scarseggiano in tutti i principali hub.
Standard e regolamentazione: quali norme determinano l’uso del suolo per i data center?
Sei norme urbanistiche e di rete incidono su dove può essere destinato circa il 65% della spesa del Mercato immobiliare dei data center nel 2025.
- Contea di Loudoun, Virginia: special exception obbligatoria dal 18 marzo 2025; sospensione delle istanze legislative dal 16 settembre 2026 (Fonte: Contea di Loudoun).
- Contea di Prince William, Virginia: Digital Gateway Comprehensive Plan Amendment, Resolution 22-508 del 1° novembre 2022; varianti urbanistiche annullate dalla Corte d’Appello il 29 luglio 2026 (Fonte: Contea di Prince William).
- Città di Phoenix: la modifica normativa di zonizzazione Z-TA-2-25-Y consentirebbe i data center solo nei distretti C-2, C-3, CP/GCP, A-1 e A-2 con Special Permit e ad almeno 2.640 piedi dal trasporto pubblico ad alta capacità (Fonte: relazione tecnica della Città di Phoenix, maggio 2025).
- Irlanda: politica di connessione per i data center della Commission for Regulation of Utilities, 12 dicembre 2025, con generazione in loco o locale e un percorso di transizione alle rinnovabili di sei anni (Fonte: CRU).
- Singapore: Data Centre Call for Application 2 dell’Infocomm Media Development Authority (IMDA) e dell’Economic Development Board, per almeno 200 MW, avviata il 1° dicembre 2025 e chiusa il 31 marzo 2026 (Fonte: bando IMDA).
- Statistiche irlandesi: i data center hanno utilizzato il 23% dell’elettricità misurata nel 2025, contro il 5% del 2015 (Fonte: Central Statistics Office, luglio 2026).
Segmentazione: quali segmenti guidano il Mercato immobiliare dei data center?
La costruzione di involucro e struttura guida il Mercato immobiliare dei data center con il 62,4% del valore 2025, mentre i campus oltre 200 MW crescono più rapidamente, al 13,90% annuo.
Mercato immobiliare dei data center per componente
La costruzione di involucro e struttura è la componente più ampia del Mercato immobiliare dei data center con USD 25,18 miliardi, mentre l’acquisizione di terreni e terreni alimentati raggiunge USD 14,40 miliardi entro il 2035.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Acquisizione di terreni e terreni alimentati | 5.880,00 | 14,6% | 14.403,85 | 9,37% |
| Costruzione di involucro e struttura | 25.175,00 | 62,4% | 66.633,27 | 10,22% |
| Opere di predisposizione del sito e delle utenze | 5.962,50 | 14,8% | 15.781,56 | 10,22% |
| Servizi di sviluppo e autorizzazione | 3.312,50 | 8,2% | 8.556,79 | 9,96% |
Mercato immobiliare dei data center per tipo di sviluppatore
L’autocostruzione hyperscale è in testa con USD 18,55 miliardi nel 2025, mentre gli sviluppatori wholesale e build-to-suit crescono più rapidamente, all’11,04% annuo, poiché le locazioni sostituiscono le costruzioni in proprietà.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Autocostruzione hyperscale | 18.551,80 | 46,0% | 49.526,48 | 10,32% |
| Sviluppatori wholesale e build-to-suit | 13.308,90 | 33,0% | 37.935,17 | 11,04% |
| Operatori di colocation retail | 5.242,90 | 13,0% | 10.537,55 | 7,23% |
| Imprese e settore pubblico | 3.226,40 | 8,0% | 7.376,28 | 8,62% |
Mercato immobiliare dei data center per dimensione del campus
I campus da 50 a 200 MW sono in testa nel 2025 con USD 16,94 miliardi, mentre i campus oltre 200 MW passano al primo posto entro il 2035 con USD 47,42 miliardi.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus oltre 200 MW | 12.905,60 | 32,0% | 47.418,97 | 13,90% |
| Campus da 50 a 200 MW | 16.938,60 | 42,0% | 40.042,68 | 8,98% |
| Siti sotto i 50 MW | 10.485,80 | 26,0% | 17.913,83 | 5,50% |
Mercato immobiliare dei data center per modello di possesso
La piena proprietà sviluppata dal proprietario detiene il 55,0% del valore 2025, mentre powered shell e sale-leaseback crescono più rapidamente, all’11,79% annuo.
| Segmento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Piena proprietà sviluppata dal proprietario | 22.181,50 | 55,0% | 50.580,23 | 8,59% |
| Powered shell e sale-leaseback | 12.099,00 | 30,0% | 36.881,42 | 11,79% |
| Diritto di superficie (ground lease) | 6.049,50 | 15,0% | 17.913,83 | 11,47% |
DC Exclusive: il registro del portafoglio locazioni degli hyperscaler, USD 850,8 miliardi non ancora decorsi
Il Hyperscaler Lease Backlog Ledger di DC Market Insights è un modello DC Market Insights basato su 9 dati tratti dai documenti societari; mostra che USD 850,8 miliardi di locazioni di data center e correlate firmate da tre hyperscaler non erano ancora decorse al 30 settembre 2026, e rappresentano il portafoglio ordini futuro del Mercato immobiliare dei data center.
| Società | Locazioni non ancora decorse (USD miliardi) | Finestra di avvio | Terreni a bilancio (USD miliardi) | Edifici (USD miliardi) |
|---|---|---|---|---|
| Microsoft | 364,60 | FY2027-FY2034 | 10,67 | 194,62 |
| Meta | 355,73 | 2026-2036 | 3,76 | 68,22 |
| Alphabet | 130,50 | 2026-2031 | n.d. | n.d. |
| Totale | 850,83 | 2026-2036 | 14,43 | 262,84 |
Come leggere il registro: se il 25% di questi pagamenti futuri riguarda la componente immobiliare e la loro decorrenza si distribuisce uniformemente su otto anni, ne deriva una domanda di immobili in locazione di circa USD 26,6 miliardi all’anno, circa il doppio degli USD 13,31 miliardi spesi nel 2025 dagli sviluppatori wholesale e build-to-suit in questo modello; il portafoglio copre quindi la crescita prevista di quel segmento. Le immobilizzazioni in corso di Meta sono salite da USD 50,52 miliardi a fine 2025 a USD 89,50 miliardi al 30 settembre 2026 (Fonte: relazione trimestrale di Meta).
Analisi regionale: quale regione guida il Mercato immobiliare dei data center?
Il Nord America guida il Mercato immobiliare dei data center con il 47,0% del valore 2025, pari a USD 18,96 miliardi, e il Medio Oriente e Africa cresce più rapidamente, al 15,85% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 18.955,10 | 47,0% | 42.150,19 | 8,32% |
| Asia Pacifico | 10.889,10 | 27,0% | 33.720,15 | 11,97% |
| Europa | 7.259,40 | 18,0% | 16.860,08 | 8,79% |
| America Latina | 1.653,53 | 4,1% | 5.795,65 | 13,36% |
| Medio Oriente e Africa | 1.572,87 | 3,9% | 6.849,41 | 15,85% |
Mercato immobiliare dei data center in Nord America
Il Nord America spende USD 18,96 miliardi nel 2025; l’U.S. Census Bureau ha registrato USD 49,74 miliardi di costruzioni private di data center nel 2025, rispetto a USD 34,80 miliardi nel 2024.
Mercato immobiliare dei data center in Asia Pacifico
L’Asia Pacifico raggiunge USD 33,72 miliardi entro il 2035, con una crescita dell’11,97% annuo trainata da Cina, Giappone e India, mentre Singapore rende disponibili terreni ed energia tramite bandi IMDA da almeno 200 MW.
Mercato immobiliare dei data center in Europa
L’Europa spende USD 7,26 miliardi nel 2025; i limiti di rete a Dublino e Francoforte spostano gli acquirenti di terreni verso i Paesi nordici, la Spagna e l’Italia, e in Irlanda i data center utilizzano già il 23% dell’elettricità misurata.
Mercato immobiliare dei data center in America Latina
L’America Latina cresce del 13,36% annuo fino a USD 5,80 miliardi, con il Brasile come paese principale a USD 766,27 milioni nel 2025.
Mercato immobiliare dei data center in Medio Oriente e Africa
Il Medio Oriente e Africa cresce più rapidamente, al 15,85% annuo, da USD 1,57 miliardi nel 2025, mentre Arabia Saudita ed Emirati Arabi Uniti assegnano terreni pubblici per campus da un gigawatt.
Analisi per paese: quali paesi spendono di più negli immobili per data center?
Gli Stati Uniti sono il paese principale del Mercato immobiliare dei data center con USD 16,54 miliardi nel 2025, mentre l’Arabia Saudita cresce più rapidamente tra i primi 12, al 17,98% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 16.535,30 | 36.038,41 | 8,10% |
| 2 | Cina | Asia Pacifico | 4.234,65 | 11.591,30 | 10,59% |
| 3 | Giappone | Asia Pacifico | 1.451,88 | 3.793,52 | 10,08% |
| 4 | Germania | Europa | 1.411,55 | 3.161,26 | 8,40% |
| 5 | India | Asia Pacifico | 1.391,38 | 6.744,03 | 17,10% |
| 6 | Regno Unito | Europa | 1.371,22 | 3.055,89 | 8,34% |
| 7 | Canada | Nord America | 1.088,91 | 2.739,76 | 9,67% |
| 8 | Australia | Asia Pacifico | 1.048,58 | 3.055,89 | 11,29% |
| 9 | Malaysia | Asia Pacifico | 1.008,25 | 2.634,39 | 10,08% |
| 10 | Francia | Europa | 846,93 | 2.107,51 | 9,54% |
| 11 | Brasile | America Latina | 766,27 | 2.529,01 | 12,68% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 483,96 | 2.529,01 | 17,98% |
L’India è il grande paese a crescita più rapida, al 17,10% annuo, da USD 1,39 miliardi nel 2025 a USD 6,74 miliardi entro il 2035, perché le politiche statali per i parchi di data center offrono terreni a condizioni agevolate e la capacità in costruzione cresce partendo da una base ridotta.
Scenari di previsione: quanto potrebbe valere il Mercato immobiliare dei data center nel 2035?
Gli scenari di previsione per il Mercato immobiliare dei data center vanno da USD 84,30 miliardi a USD 128,56 miliardi entro il 2035, attorno allo scenario base di USD 105,38 miliardi.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 84.300,38 | 7,65% | Le sospensioni urbanistiche si estendono e i completamenti si fermano intorno a 22 GW annui |
| Base | 105.375,48 | 10,08% | I completamenti raggiungono 27 GW nel 2035; terreni in aumento del 5% annuo fino al 2030 |
| Alto | 128.558,09 | 12,29% | Le locazioni in portafoglio decorrono nei tempi previsti e i prezzi dei terreni salgono dell’8% annuo |
Analisi competitiva: chi sono gli attori principali del Mercato immobiliare dei data center?
I cinque maggiori sviluppatori, Digital Realty, Equinix, Prologis, QTS e Vantage Data Centers, detengono circa il 24% del Mercato immobiliare dei data center nel 2025 (stima DC Market Insights basata sui MW in costruzione e sui terreni detenuti dichiarati), mentre gli hyperscaler che costruiscono per sé stessi spendono circa il 46%.
- Digital Realty
- Equinix
- Prologis
- QTS Data Centers
- Vantage Data Centers
- STACK Infrastructure
- CyrusOne
- Aligned Data Centers
- EdgeConneX
- Compass Datacenters
- Iron Mountain Data Centers
- NTT DATA
- AirTrunk
- Microsoft
- Amazon Web Services
- Alphabet
- Meta
Digital Realty aveva 1.464 MW di progetti in corso, circa il 90% in più rispetto a fine 2025, di cui il 63% già prelocato, e oltre otto gigawatt di ulteriore capacità di sviluppo (Fonte: relazione trimestrale di Digital Realty, ottobre 2026). Prologis conta 680 MW di sviluppi di data center in un portafoglio di sviluppo da USD 6,1 miliardi (Fonte: relazione trimestrale di Prologis).
Sviluppi recenti nel Mercato immobiliare dei data center
Sette eventi datati tra marzo 2025 e novembre 2026 hanno modificato l’offerta e la domanda di terreni nel Mercato immobiliare dei data center.
- A marzo 2025 la Contea di Loudoun ha reso i data center un uso condizionato soggetto a special exception (Fonte: Contea di Loudoun).
- A dicembre 2025 la Commission for Regulation of Utilities irlandese ha definito la nuova politica di connessione per i data center (Fonte: CRU).
- A dicembre 2025 IMDA e l’Economic Development Board hanno avviato il secondo bando di Singapore per almeno 200 MW (Fonte: IMDA).
- A luglio 2026 la Corte d’Appello della Virginia ha annullato le varianti urbanistiche del Prince William Digital Gateway relative a 2.139 acri (Fonte: Contea di Prince William).
- A settembre 2026 il Board of Supervisors di Loudoun ha sospeso alcune istanze legislative per data center e sottostazioni (Fonte: Contea di Loudoun).
- A ottobre 2026 Digital Realty ha dichiarato USD 802,8 milioni di acquisizioni, principalmente terreni, e 1.464 MW in corso (Fonte: relazione trimestrale di Digital Realty).
- A novembre 2026 l’U.S. Census Bureau ha stimato la costruzione privata di data center di settembre a un tasso annuo di USD 96,46 miliardi (Fonte: U.S. Census Bureau).
Metodologia di ricerca: come DC Market Insights ha dimensionato il Mercato immobiliare dei data center
DC Market Insights ha dimensionato il Mercato immobiliare dei data center con un approccio bottom-up a USD 40,33 miliardi per il 2025, partendo dalla capacità in costruzione e dal costo per MW, con tre verifiche di coerenza; l’approccio completo è descritto nella nostra metodologia di ricerca.
- Capacità: nuova capacità IT di 12,0 GW nel 2025, 22 GW nel 2030 e 27 GW nel 2035; gli involucri sono costruiti sulla media dei completamenti dell’anno in corso e del successivo (13.250 MW nel 2025) e i terreni sono acquistati per i completamenti di due anni dopo (16.800 MW nel 2025).
- Costi unitari 2025: terreni USD 0,35 milioni, involucro e struttura USD 1,90 milioni, opere di sito USD 0,45 milioni e sviluppo USD 0,25 milioni per MW; i terreni aumentano del 5% annuo fino al 2030 e del 2,5% in seguito, i costi di costruzione del 3% e del 2%.
- Verifica 1 (limite superiore): la spesa statunitense di USD 16,54 miliardi è pari al 33,2% degli USD 49,74 miliardi di costruzioni private totali di data center negli Stati Uniti nel 2025, al di sotto della quota immobiliare del 35-40% di una realizzazione completa.
- Verifica 2 (limite superiore): la componente immobiliare di USD 2,95 milioni per MW si colloca al di sotto dell’investimento Prologis di USD 3,82 milioni per MW per siti pronti per l’energia che includono le opere elettriche.
- Verifica 3 (limite inferiore): la sola Digital Realty ha aggiunto circa USD 5,66 miliardi di immobilizzazioni in corso e USD 678 milioni di terreni detenuti nei nove mesi del 2026, meno del 9% degli USD 48,80 miliardi modellati per il 2026.
- Ripartizioni: ogni ripartizione per segmento, regione e paese somma al totale in ogni anno dal 2020 al 2035; i CAGR sono ricalcolati dai valori agli estremi del periodo.
Le ricerche correlate di DC Market Insights includono il Wholesale Colocation Market, il Data Center Design Market e il Data Center Renovation Market.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Metodologia di ricerca
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Perché le stime differiscono
- 04Dinamiche di mercato
- 4.1Portafoglio locazioni di Microsoft, Meta e Alphabet
- 4.2Riserve fondiarie degli sviluppatori
- 4.3Incrementi di immobilizzazioni di Microsoft
- 4.4Conversioni di Prologis in siti pronti per l'energia
- 4.5Campus oltre 200 MW
- 4.6Special exception e sospensione a Loudoun
- 4.7Rischio giudiziario e dei regolatori di rete
- 4.8Aree metropolitane secondarie USA
- 4.9Arabia Saudita e India
- 05Analisi dei prezzi
- 5.1Costo immobiliare per MW, 2020-2035
- 5.2Riferimenti pubblici di prezzo
- 06Standard e regolamentazione
- 6.1Contea di Loudoun
- 6.2Contea di Prince William
- 6.3Città di Phoenix
- 6.4Politica di connessione CRU in Irlanda
- 6.5Singapore DC-CFA2
- 07Segmentazione del mercato per componente
- 7.1Acquisizione di terreni e terreni alimentati
- 7.2Costruzione di involucro e struttura
- 7.3Opere di predisposizione del sito e delle utenze
- 7.4Servizi di sviluppo e autorizzazione
- 08Segmentazione del mercato per tipo di sviluppatore
- 8.1Autocostruzione hyperscale
- 8.2Sviluppatori wholesale e build-to-suit
- 8.3Operatori di colocation retail
- 8.4Imprese e settore pubblico
- 09Segmentazione del mercato per dimensione del campus
- 9.1Campus oltre 200 MW
- 9.2Campus da 50 a 200 MW
- 9.3Siti sotto i 50 MW
- 10Segmentazione del mercato per modello di possesso
- 10.1Piena proprietà sviluppata dal proprietario
- 10.2Powered shell e sale-leaseback
- 10.3Diritto di superficie
- 11DC Exclusive: registro del portafoglio locazioni degli hyperscaler
- 11.1Microsoft
- 11.2Meta
- 11.3Alphabet
- 12Analisi regionale
- 12.1Nord America
- 12.2Asia Pacifico
- 12.3Europa
- 12.4America Latina
- 12.5Medio Oriente e Africa
- 13Analisi per paese
- 13.1Stati Uniti
- 13.2Cina
- 13.3Giappone
- 13.4Germania
- 13.5India
- 13.6Regno Unito
- 13.7Canada
- 13.8Australia
- 13.9Malaysia
- 13.10Francia
- 13.11Brasile
- 13.12Arabia Saudita
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Analisi competitiva
- 15.1Digital Realty
- 15.2Equinix
- 15.3Prologis
- 15.4QTS Data Centers
- 15.5Vantage Data Centers
- 15.6STACK Infrastructure
- 15.7CyrusOne
- 15.8Aligned Data Centers
- 15.9EdgeConneX
- 15.10Compass Datacenters
- 15.11Iron Mountain Data Centers
- 15.12NTT DATA
- 15.13AirTrunk
- 16Sviluppi recenti
- 16.1Decisioni urbanistiche e di rete 2025-2026
- 16.2Documenti societari degli sviluppatori 2026
- Fig. 1Dimensione del Mercato immobiliare dei data center, 2020-2035 (USD milioni)
- Tabella 1Attributi del quadro di mercato
- Tabella 2Confronto dei perimetri
- Tabella 3Costo immobiliare per MW, 2020-2035
- Tabella 4Mercato per componente
- Tabella 5Mercato per tipo di sviluppatore
- Tabella 6Mercato per dimensione del campus
- Tabella 7Mercato per modello di possesso
- Tabella 8Registro del portafoglio locazioni degli hyperscaler
- Tabella 9Mercato per regione
- Tabella 10Primi 12 paesi
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 48,80 miliardi nel 2026, il 21,00% in più rispetto a USD 40,33 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 105,38 miliardi entro il 2035, con un CAGR del 10,08% dal 2025.
Del 10,08% annuo dal 2025 al 2035, dopo il 23,46% annuo dal 2020 al 2025, mentre la capacità in costruzione è salita a circa 13,3 GW e i prezzi dei terreni alimentati sono aumentati.
Circa USD 2,95 milioni per MW di capacità IT nel 2025: USD 0,35 milioni per il terreno, USD 1,90 milioni per involucro e struttura, USD 0,45 milioni per le opere di sito e USD 0,25 milioni per lo sviluppo (stima DC Market Insights).
La costruzione di involucro e struttura, con USD 25,18 miliardi, pari al 62,4% del valore 2025. L’acquisizione di terreni e terreni alimentati sale a USD 14,40 miliardi entro il 2035.
Il Nord America, con USD 18,96 miliardi, pari al 47,0% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 15,85% annuo.
Al 30 settembre 2026 non erano ancora decorsi USD 850,8 miliardi di locazioni di data center e correlate firmate da Microsoft, Meta e Alphabet, e ciascuna richiede terreno, involucro e opere di sito realizzati prima della decorrenza.
I campus oltre 200 MW, al 13,90% annuo, da USD 12,91 miliardi nel 2025 a USD 47,42 miliardi entro il 2035, perché le grandi aree riducono il costo di terreni e utenze per MW.
Circa il 24% del valore 2025 è detenuto complessivamente da Digital Realty, Equinix, Prologis, QTS e Vantage Data Centers (stima DC Market Insights). Costruiscono anche STACK, CyrusOne, Aligned, EdgeConneX, Compass, AirTrunk e gli hyperscaler.
La Contea di Loudoun richiede una special exception da marzo 2025 e ha sospeso le nuove istanze legislative a settembre 2026, mentre le varianti urbanistiche del Prince William Digital Gateway per 2.139 acri sono state annullate a luglio 2026.
Il dato DC Market Insights di USD 48,80 miliardi per il 2026 conta solo la nuova spesa per terreni, involucri, opere di sito e sviluppo. Le stime che aggiungono canoni, allestimento completo o vendite di portafogli sono più volte superiori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.