
データセンター不動産市場 規模・シェア・2035年までの予測
市場の概要
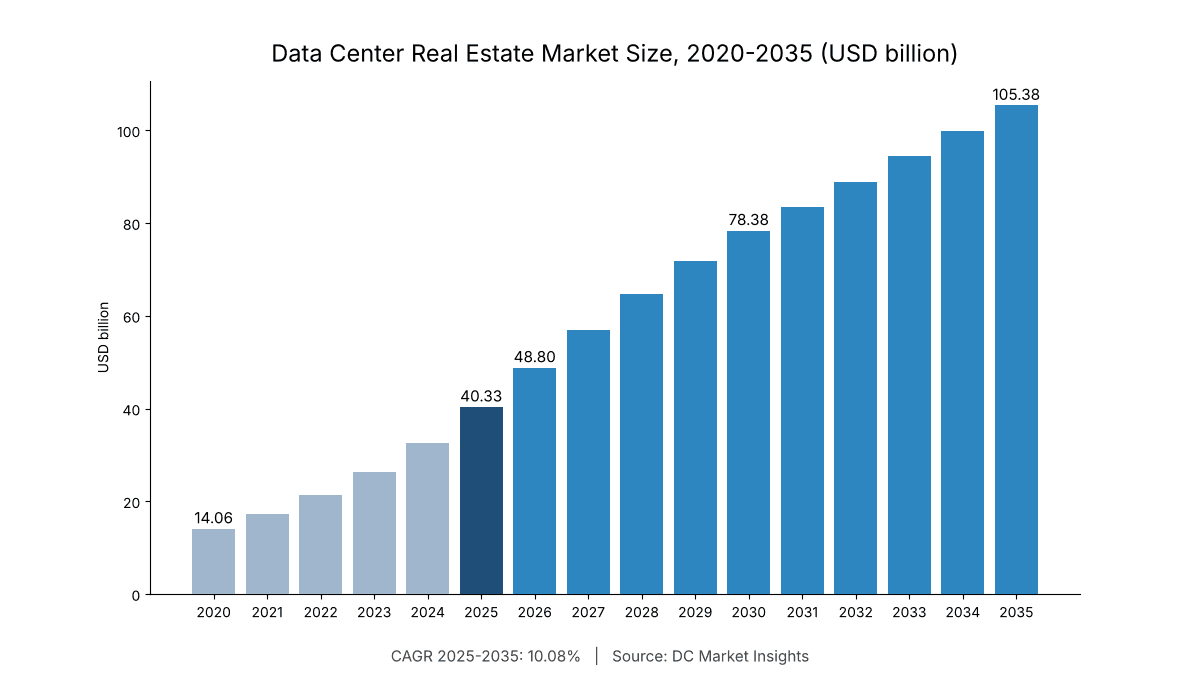
データセンター不動産市場の規模は2025年にUSD 40.33十億で、年平均成長率(CAGR)10.08%で拡大し、2035年までにUSD 105.38十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の対象範囲
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07コンポーネント別市場セグメンテーション
- 08デベロッパー区分別市場セグメンテーション
- 09キャンパス規模別市場セグメンテーション
- 10保有形態別市場セグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
掲載企業
- Digital Realty
- Equinix
- Prologis
- QTS Data Centers
- Vantage Data Centers
- STACK Infrastructure
- CyrusOne
- Aligned Data Centers
- EdgeConneX
- Compass Datacenters
- Iron Mountain Data Centers
- NTT DATA
- AirTrunk
- Microsoft
- Amazon Web Services
- Alphabet
- Meta
詳細分析
データセンター不動産市場の規模は2026年に488.0億米ドルと評価され、2025年の403.3億米ドルから2035年には1,053.8億米ドルに達すると予測されます。2025年から2035年の年平均成長率(CAGR)は10.08%です(DC Market Insights推計)。この市場の資金は電力付き用地(パワード・ランド)とともに動きます。電力会社がメガワット単位の供給を確約して初めて用地に建設価値が生まれるため、デベロッパーは現在、その土地に建つデータホールの2年前に用地を取得しています。四半期報告書によると、Digital Realty一社だけでも将来開発用の保有用地を2025年末の9,110万米ドルから2026年9月30日時点で7億6,940万米ドルへと拡大しました。用地の利用可否を決めるのは郡の規制です。約5,650万平方フィートのデータセンター床面積を抱えるバージニア州ラウドン郡は、2025年3月にバイライト(許可不要)承認を廃止し、2026年9月には新規の立法申請を一時停止しました。これにより、買い手は二次都市圏や200MW超のキャンパスへと向かっています。2025年の内訳は、建設中のITキャパシティ13,250MW × シェル・敷地造成・開発費1MW当たり260万米ドル = 344.5億米ドル、これに2027年引き渡し向けに取得された用地16,800MW × 1MW当たり35万米ドル = 58.8億米ドルを加えたものです。最も成長が速いのは200MW超のキャンパスで年率13.90%、地域別では湾岸諸国の政府系プログラムがサウジアラビアとアラブ首長国連邦で電力付き用地を取得していることから、中東・アフリカが年率15.85%で最も速く成長しています。
主要市場統計:2026年のデータセンター不動産市場の規模は?
DC Market Insightsの推計によると、データセンター不動産市場は2026年に488.0億米ドルに達し、2025年の支出額403.3億米ドルを21.00%上回ります。
- 2025年の市場規模:403.3億米ドル
- 2026年の市場規模:488.0億米ドル
- 2030年の市場規模:783.8億米ドル
- 2035年の市場規模:1,053.8億米ドル
- 2025~2035年のCAGR:10.08%(低位ケース7.65%、高位ケース12.29%)
- 最大のコンポーネント:シェル・コア建設、251.8億米ドル(2025年の市場価値の62.4%)
- 最も成長が速いセグメント:200MW超のキャンパス、年率13.90%
- 首位地域:北米、2025年の市場価値の47.0%。最も成長が速い地域は中東・アフリカで年率15.85%
- 最大の国:米国、2025年に165.4億米ドル
- 最大のデベロッパー区分:Microsoft、Amazon、Alphabet、Metaによるハイパースケール自社建設プログラム、2025年の市場価値の約46%(DC Market Insights推計)
要点:データセンター不動産への支出を押し上げる要因は?
- 電力会社が系統接続を制限しているため、電力付き用地が最も希少な投入要素となっています。用地への支出は2025年の58.8億米ドルから2035年には144.0億米ドルに拡大します。
- ITキャパシティ1MW当たり約6,000~8,000平方フィートの建屋が必要となるため(DC Market Insights推計)、シェル・コアがデータセンター不動産市場の62.4%を占めます。2025年の単価は1MW当たり190万米ドルです。
- ハイパースケーラーが15~30年のリース契約を結ぶため、リースが資金調達の役割を担っています。Microsoft、Meta、Alphabetは、未開始のデータセンター関連リースを合計8,508億米ドル計上しています。
- ラウドン郡、プリンスウィリアム郡、フェニックス市が規制を強化したことで、ゾーニングが立地を左右するようになりました。50MW未満のサイトの構成比は26.0%から17.0%に縮小します。
エグゼクティブサマリー:データセンター不動産市場の価値は?
世界のデータセンター不動産市場規模は2020年に140.6億米ドルと評価され、2025年には403.3億米ドルに達しました。予測期間中は10.08%のCAGRで推移し、2035年には1,053.8億米ドルに達すると見込まれます。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 403.3億米ドル |
| 2026年の市場規模 | 488.0億米ドル |
| 2025~2035年のCAGR | 10.08% |
| 2035年の市場規模 | 1,053.8億米ドル |
| 単位 | 百万米ドル(名目価格) |
2020年から2025年にかけて、データセンター不動産市場は年平均23.46%で成長しました。建設中の新規ITキャパシティが約5.4GWから13.3GWに増加し、すでに系統接続を確保したサイトへのプレミアムとともに1MW当たりの用地価格が上昇したためです。2026年以降は、年間竣工量が2035年に向けて約27GWで頭打ちとなり、用地取得がより少数かつ大規模なキャンパスに集約されることから、成長ペースは年率10.08%に鈍化します。一方、米国国勢調査局の建設支出統計は、米国内の建設が引き続き加速していることを示しており、2026年9月の民間データセンター建設額は季節調整済み年率で964.6億米ドルと、2025年9月比で90.3%増加しました。
データセンター不動産市場の対象範囲は?
データセンター不動産市場は、データセンターの不動産レイヤーに対する2025年の支出403.3億米ドルを対象とします。すなわち、用地および電力付き用地、シェル・コア建屋、敷地・ユーティリティ整備工事、開発・許認可サービスです。
対象に含むもの
- データセンターキャンパス向けの用地および電力付き用地の取得(最大2年先の引き渡しに向けて取得された用地を含む)
- シェル・コア建設:躯体、外皮、屋根、スラブ、基本建築、オフィス・支援エリア
- 敷地・ユーティリティ整備工事:造成、道路、雨水排水、上水・光ファイバー用管路、ユーティリティ地役権
- 開発・許認可サービス:用途地域の変更、特別例外許可や各種許認可手続き、ビルド・トゥ・スーツおよびパワード・シェル案件における開発管理と手数料
対象に含まないもの
- 機械・電気・配管(MEP)の内装工事(電力、冷却、防火、ラック)。これらはインフラ関連レポートで扱います
- IT機器、コロケーション賃料、電力購入費および運営費
- 稼働中のプラットフォームや安定稼働済み建物の買収(既存資産の移転であり、新規支出ではないため)
- 送電線および電力会社の変電所。これらはデータセンター系統インフラ・連系市場で扱います
各セグメントの関係
データセンター不動産市場の各セグメント軸は、いずれも2025年の合計403.3億米ドルに一致します。コンポーネント別は何を購入するか、デベロッパー区分別は誰が購入するか、キャンパス規模別はプロジェクトの規模、保有形態別は用地の保有方法によって市場を分割したものです。
データセンター不動産市場の推計値が異なる理由は?
データセンター不動産市場の推計値が異なるのは、賃料や資産価値を含める推計がある一方、DC Market Insightsの2026年の数値488.0億米ドルは、用地、シェル、敷地工事、開発への新規支出のみを計上しているためです。
より広い定義では、機械・電気設備を含むターンキー建設の総額、データセンターREITやコロケーション事業者の年間賃料収入、さらにプラットフォーム買収や既存建物のセール・アンド・リースバックなど、所有者が替わる稼働中ポートフォリオの取引額が加算されます。これらはデータセンター不動産のストックやその収益を表すものであり、新規不動産への年間支出ではないため、本レポートでは除外しています。これらを加えると、ヘッドラインの数値は数倍に膨らみます。一方、小規模な買い手は対象範囲に含まれます。具体的には、企業・公共部門の所有者、地域デベロッパー、50MW未満のサイトを建設するエッジ事業者です。
| 項目 | 本レポートでの計上 | 理由 |
|---|---|---|
| 用地および電力付き用地 | 計上、58.8億米ドル | 新規の取得支出 |
| シェル・コア | 計上、251.8億米ドル | 新規キャパシティの建屋レイヤー |
| 敷地・ユーティリティ整備工事 | 計上、59.6億米ドル | サイトに付随する土木工事 |
| MEP内装工事 | 計上せず | 不動産ではなくインフラ |
| コロケーション賃料 | 計上せず | 収益であり、コロケーション関連レポートで扱う |
| プラットフォーム買収 | 計上せず | 既存資産の移転 |
市場の成長要因:データセンター不動産への支出が増加している理由は?
2025年から2030年にかけて、ハイパースケーラーのリース契約、デベロッパーによる用地取得(ランドバンキング)、新規データホールの大規模キャンパスへのシフトという3つの要因が、データセンター不動産市場に380.5億米ドルを上乗せします。
Microsoft、Meta、Alphabetが抱える未開始リースは8,508億米ドル
2026年9月30日終了四半期のMicrosoft四半期報告書によると、同社には主にデータセンター向けの未開始の追加リースが3,646億米ドルあり、2027会計年度から2034会計年度にかけて開始されます。同四半期の報告書で、Metaは約3,557.3億米ドル、Alphabetは1,305億米ドルの同様のコミットメントを計上しています。各リースの開始前には、デベロッパーがシェル、用地、敷地工事を整備する必要があります。これが、本市場においてホールセールおよびビルド・トゥ・スーツ型デベロッパーが年率11.04%で成長する理由です。
デベロッパーは引き渡しの2年前に用地を確保
Digital Realtyの四半期報告書によると、将来開発用の保有用地は9カ月で8倍以上に増加して7億6,940万米ドルとなり、2026年第3四半期の取得額は約8億280万米ドルに上りました。その大半はシャーロット、シカゴ、インディアナポリスの用地で、進行中のプロジェクトは1,464MWです。DC Market Insightsは用地取得額を2年後に引き渡されるキャパシティに基づいてモデル化しており、2026年の用地支出は69.1億米ドルに達します。
Microsoftの四半期有形固定資産取得額は393.7億米ドルに増加
Microsoftの有形固定資産取得額は、2026年7~9月期に393.7億米ドルとなり、前年同期の193.9億米ドルから増加しました。同社の貸借対照表上の土地は106.7億米ドル、建物および改良費は1,946.2億米ドルでした(出典:Microsoft四半期報告書)。2025年のデータセンター不動産市場のうち、ハイパースケール自社建設は185.5億米ドルを占めます。
市場トレンド:データセンター用地はどのように変化しているか?
データセンター不動産市場を再編している2つのトレンドは、物流用地のエネルギー対応型データセンター用地への転換と、2035年までに市場価値の45.0%を占める200MW超のキャンパスです。
Prologisは物流用地をエネルギー対応型データセンター用地に転換
Prologisは、開発ポートフォリオにおいて電力容量680MWのデータセンターへの総投資見込み額26億米ドル(1MW当たり約382万米ドル)を計上しており、その保有用地は349億米ドルの投資を支えうる規模です(出典:Prologis四半期報告書、2026年10月)。より多くの所有者がシェルを建設し内装工事をテナントに委ねるようになっているため、本市場ではパワード・シェルおよびセール・アンド・リースバック型が年率11.79%で成長しています。
200MW超のキャンパスは年率13.90%で成長
プリンスウィリアム郡によると、プリンスウィリアム・デジタル・ゲートウェイ計画だけで194区画、2,139エーカーに及びます。大規模な区画は1MW当たりの用地コストを下げ、道路やユーティリティ工事の費用をより多くのデータホールに分散できるため、200MW超のキャンパスは2025年の129.1億米ドルから2035年には474.2億米ドルに拡大します。
市場の課題:データセンター用地取引を遅らせる要因は?
ゾーニングの一時停止や系統接続規制が、データセンター不動産市場の一部を抑制しています。DC Market Insightsは、2026年に計画されている米国の用地支出の約8%が承認の遅延に直面していると推計しています。
ラウドン郡はバイライト承認を廃止し、新規申請を一時停止
ラウドン郡の土地利用に関するページによると、2025年3月18日にデータセンターは監督委員会による特別例外許可を必要とする条件付き用途となり、2026年9月16日には同委員会がデータセンターおよび変電所に関する一部の立法申請の一時停止を制定しました。次の段階の基準策定作業は2027年に予定されています(出典:ラウドン郡声明)。ラウドン郡は2026会計年度にもデータセンターから12億米ドルの固定資産税を徴収しており、同郡が制限しているのは既存ストックではなく新規サイトです。
裁判所と系統規制当局が許認可済み用地にリスクをもたらす
2026年7月29日、バージニア州控訴裁判所はプリンスウィリアム・デジタル・ゲートウェイの用途地域変更を無効と判断しました。2022年の計画修正は存続するものの、2,139エーカーが有効なゾーニングを失った状態にあります(出典:プリンスウィリアム郡)。アイルランドでは、公益事業規制委員会(CRU)が2025年12月12日、新規データセンターに対し最大受電容量に見合うオンサイトまたは近隣の発電設備・蓄電設備の確保を義務付ける決定を下しました。これにより、アイルランドの各サイトで必要な用地とコストが増加します。
市場機会:次にデータセンター用地の価値が生まれる場所は?
データセンター不動産市場における2つの機会は、2035年までに合計229.7億米ドルに達します。電力を確保できる米国の二次都市圏と、サウジアラビアおよびインドのキャンパスです。
米国の二次都市圏は2035年までに136.9億米ドル規模に
DC Market Insightsは、2035年の米国データセンター不動産支出の38%に当たる136.9億米ドルが、北バージニア、ダラス、フェニックス、シカゴ以外の地域で発生すると推計しています。用地の買い手は電力会社の接続待ち状況を追って、Digital Realtyの報告書で言及されたシャーロットやインディアナポリスといった市場へ向かっています。
サウジアラビアとインドで74.0億米ドルを上乗せ
サウジアラビアは年率17.98%で成長し、2025年の4億8,396万米ドルから2035年には25.3億米ドルに、インドは年率17.10%で67.4億米ドルに拡大します。両国はデータセンター不動産市場の上位12カ国の中で最も成長が速く、国有地の割り当てやデータセンターパーク政策により、1MW当たり低コストで大規模な区画が供給されています。
価格分析:データセンター不動産の1MW当たりコストは?
DC Market Insightsの世界加重平均によると、データセンターの不動産レイヤーのコストは2025年にITキャパシティ1MW当たり約295万米ドルで、2035年には383万米ドルに上昇します。
| 費目(1MW当たり百万米ドル) | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 用地および電力付き用地 | 0.27 | 0.35 | 0.45 | 0.51 |
| シェル・コア | 1.64 | 1.90 | 2.20 | 2.43 |
| 敷地・ユーティリティ整備工事 | 0.39 | 0.45 | 0.52 | 0.58 |
| 開発・許認可 | 0.22 | 0.25 | 0.28 | 0.31 |
| 不動産レイヤー合計 | 2.52 | 2.95 | 3.45 | 3.83 |
公開情報もこれらの数値を裏付けています。電力工事の一部も含むエネルギー対応型開発におけるPrologisのデータセンター投資は1MW当たり約382万米ドルに相当し(出典:Prologis四半期報告書)、Digital Realtyは進行中のプロジェクトの安定稼働時キャッシュ利回りを約11.6%と見込んでいます(出典:Digital Realty四半期報告書)。主要ハブではいずれも系統接続済みの土地が不足しているため、用地価格は建設費よりも速いペースで、2030年まで年率5%で上昇します。
規格と規制:データセンターの土地利用を左右するルールは?
2025年には、6つの土地利用・系統接続ルールが、データセンター不動産市場の支出の約65%の行き先に影響を与えています。
- バージニア州ラウドン郡:2025年3月18日以降、特別例外許可が必要。2026年9月16日より立法申請を一時停止(出典:ラウドン郡)。
- バージニア州プリンスウィリアム郡:デジタル・ゲートウェイ総合計画修正、2022年11月1日付決議22-508。用途地域変更は2026年7月29日に控訴裁判所により無効とされた(出典:プリンスウィリアム郡)。
- フェニックス市:ゾーニング条文改正案Z-TA-2-25-Yにより、データセンターはC-2、C-3、CP/GCP、A-1、A-2地区でのみ、特別許可を得たうえで、大量輸送機関から2,640フィート以上離れた場所に限り認められる見通し(出典:フェニックス市職員報告書、2025年5月)。
- アイルランド:公益事業規制委員会によるデータセンター向け接続方針(2025年12月12日)。オンサイトまたは地域内での発電と、6年間の再生可能エネルギー移行経路を求める(出典:CRU)。
- シンガポール:情報通信メディア開発庁(IMDA)と経済開発庁による、200MW以上を提供するData Centre Call for Application 2。2025年12月1日開始、2026年3月31日締め切り(出典:IMDAの公募)。
- アイルランドの統計:データセンターは2025年に計量電力の23%を使用し、2015年の5%から上昇(出典:中央統計局、2026年7月)。
市場セグメンテーション:データセンター不動産市場をけん引するセグメントは?
データセンター不動産市場では、シェル・コア建設が2025年の市場価値の62.4%を占めて首位に立ち、200MW超のキャンパスが年率13.90%で最も速く成長しています。
コンポーネント別データセンター不動産市場
シェル・コア建設はデータセンター不動産市場最大のコンポーネントで251.8億米ドルに上り、用地および電力付き用地の取得は2035年までに144.0億米ドルに達します。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 用地および電力付き用地の取得 | 5,880.00 | 14.6% | 14,403.85 | 9.37% |
| シェル・コア建設 | 25,175.00 | 62.4% | 66,633.27 | 10.22% |
| 敷地・ユーティリティ整備工事 | 5,962.50 | 14.8% | 15,781.56 | 10.22% |
| 開発・許認可サービス | 3,312.50 | 8.2% | 8,556.79 | 9.96% |
デベロッパー区分別データセンター不動産市場
2025年はハイパースケール自社建設が185.5億米ドルで首位となり、自社所有の建設がリースに置き換わるにつれ、ホールセールおよびビルド・トゥ・スーツ型デベロッパーが年率11.04%で最も速く成長します。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| ハイパースケール自社建設 | 18,551.80 | 46.0% | 49,526.48 | 10.32% |
| ホールセールおよびビルド・トゥ・スーツ型デベロッパー | 13,308.90 | 33.0% | 37,935.17 | 11.04% |
| リテール・コロケーション事業者 | 5,242.90 | 13.0% | 10,537.55 | 7.23% |
| 企業・公共部門 | 3,226.40 | 8.0% | 7,376.28 | 8.62% |
キャンパス規模別データセンター不動産市場
2025年は50~200MWのキャンパスが169.4億米ドルで首位ですが、2035年には200MW超のキャンパスが474.2億米ドルで首位に立ちます。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 200MW超のキャンパス | 12,905.60 | 32.0% | 47,418.97 | 13.90% |
| 50~200MWのキャンパス | 16,938.60 | 42.0% | 40,042.68 | 8.98% |
| 50MW未満のサイト | 10,485.80 | 26.0% | 17,913.83 | 5.50% |
保有形態別データセンター不動産市場
所有者開発型の自己所有(フリーホールド)が2025年の市場価値の55.0%を占め、パワード・シェルおよびセール・アンド・リースバックが年率11.79%で最も速く成長します。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 所有者開発型の自己所有(フリーホールド) | 22,181.50 | 55.0% | 50,580.23 | 8.59% |
| パワード・シェルおよびセール・アンド・リースバック | 12,099.00 | 30.0% | 36,881.42 | 11.79% |
| 借地(グラウンドリース) | 6,049.50 | 15.0% | 17,913.83 | 11.47% |
DC独自分析:ハイパースケーラーのリース残高台帳、未開始リースは8,508億米ドル
DC Market Insightsのハイパースケーラー・リース残高台帳は、企業報告書から得た9つの入力値に基づくDC Market Insights独自のモデルです。これによると、3社のハイパースケーラーが締結したデータセンター関連リースのうち8,508億米ドルが2026年9月30日時点で未開始であり、これはデータセンター不動産市場にとっての先行受注残に相当します。
| 企業 | 未開始リース(十億米ドル) | 開始時期 | 貸借対照表上の土地(十億米ドル) | 建物(十億米ドル) |
|---|---|---|---|---|
| Microsoft | 364.60 | FY2027-FY2034 | 10.67 | 194.62 |
| Meta | 355.73 | 2026-2036 | 3.76 | 68.22 |
| Alphabet | 130.50 | 2026-2031 | n/a | n/a |
| 合計 | 850.83 | 2026-2036 | 14.43 | 262.84 |
台帳の読み方:これらの将来支払額の25%が不動産レイヤーに関連し、8年間にわたって均等に開始されると仮定すると、リースによる不動産需要は年間約266億米ドルとなります。これは本モデルにおけるホールセールおよびビルド・トゥ・スーツ型デベロッパーの2025年の支出133.1億米ドルの約2倍であり、同セグメントの予測成長分をリース残高がカバーしていることになります。Metaの建設仮勘定は、2025年末の505.2億米ドルから2026年9月30日時点で895.0億米ドルに増加しました(出典:Meta四半期報告書)。
地域別分析:データセンター不動産市場をけん引する地域は?
北米は2025年の市場価値の47.0%に当たる189.6億米ドルでデータセンター不動産市場をけん引し、中東・アフリカが年率15.85%で最も速く成長しています。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 北米 | 18,955.10 | 47.0% | 42,150.19 | 8.32% |
| アジア太平洋 | 10,889.10 | 27.0% | 33,720.15 | 11.97% |
| 欧州 | 7,259.40 | 18.0% | 16,860.08 | 8.79% |
| 中南米 | 1,653.53 | 4.1% | 5,795.65 | 13.36% |
| 中東・アフリカ | 1,572.87 | 3.9% | 6,849.41 | 15.85% |
北米のデータセンター不動産市場
北米の2025年の支出は189.6億米ドルです。米国国勢調査局は、2025年の民間データセンター建設額を497.4億米ドルと記録しており、2024年の348.0億米ドルから増加しました。
アジア太平洋のデータセンター不動産市場
アジア太平洋は中国、日本、インドを中心に年率11.97%で成長し、2035年には337.2億米ドルに達します。シンガポールは200MW以上を対象とするIMDAの公募を通じて用地と電力を供給しています。
欧州のデータセンター不動産市場
欧州の2025年の支出は72.6億米ドルです。ダブリンとフランクフルトの系統制約により、用地の買い手は北欧、スペイン、イタリアへ移っています。アイルランドのデータセンターはすでに計量電力の23%を使用しています。
中南米のデータセンター不動産市場
中南米は年率13.36%で成長して58.0億米ドルに達します。最大の国はブラジルで、2025年に7億6,627万米ドルです。
中東・アフリカのデータセンター不動産市場
中東・アフリカは、サウジアラビアとアラブ首長国連邦がギガワット級キャンパス向けに国有地を割り当てていることから、2025年の15.7億米ドルを起点に年率15.85%で最も速く成長しています。
国別分析:データセンター不動産への支出が最も多い国は?
米国は2025年に165.4億米ドルでデータセンター不動産市場最大の国であり、上位12カ国の中ではサウジアラビアが年率17.98%で最も速く成長しています。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 16,535.30 | 36,038.41 | 8.10% |
| 2 | 中国 | アジア太平洋 | 4,234.65 | 11,591.30 | 10.59% |
| 3 | 日本 | アジア太平洋 | 1,451.88 | 3,793.52 | 10.08% |
| 4 | ドイツ | 欧州 | 1,411.55 | 3,161.26 | 8.40% |
| 5 | インド | アジア太平洋 | 1,391.38 | 6,744.03 | 17.10% |
| 6 | 英国 | 欧州 | 1,371.22 | 3,055.89 | 8.34% |
| 7 | カナダ | 北米 | 1,088.91 | 2,739.76 | 9.67% |
| 8 | オーストラリア | アジア太平洋 | 1,048.58 | 3,055.89 | 11.29% |
| 9 | マレーシア | アジア太平洋 | 1,008.25 | 2,634.39 | 10.08% |
| 10 | フランス | 欧州 | 846.93 | 2,107.51 | 9.54% |
| 11 | ブラジル | 中南米 | 766.27 | 2,529.01 | 12.68% |
| 12 | サウジアラビア | 中東・アフリカ | 483.96 | 2,529.01 | 17.98% |
インドは主要国の中で最も成長が速く、年率17.10%で2025年の13.9億米ドルから2035年には67.4億米ドルに拡大します。州のデータセンターパーク政策が優遇価格で用地を提供しており、建設中のキャパシティが小さな基盤から拡大しているためです。
予測シナリオ:2035年のデータセンター不動産市場はどこまで拡大しうるか?
データセンター不動産市場の2035年の予測シナリオは、基本ケース1,053.8億米ドルを中心に、843.0億米ドルから1,285.6億米ドルの範囲です。
| シナリオ | 2035年(百万米ドル) | CAGR 2025~2035年 | 前提条件 |
|---|---|---|---|
| 低位 | 84,300.38 | 7.65% | ゾーニングの一時停止が広がり、竣工量が年間約22GWで停滞 |
| 基本 | 105,375.48 | 10.08% | 2035年の竣工量が27GWに到達、用地価格は2030年まで年率5%上昇 |
| 高位 | 128,558.09 | 12.29% | リース残高が予定どおり開始され、用地価格が年率8%上昇 |
競合分析:データセンター不動産市場の主要企業は?
上位5社のデベロッパーであるDigital Realty、Equinix、Prologis、QTS、Vantage Data Centersは、2025年のデータセンター不動産市場の約24%を占めます(開示された建設中MWと保有用地に基づくDC Market Insights推計)。一方、自社向けに建設するハイパースケーラーの支出は約46%です。
- Digital Realty
- Equinix
- Prologis
- QTS Data Centers
- Vantage Data Centers
- STACK Infrastructure
- CyrusOne
- Aligned Data Centers
- EdgeConneX
- Compass Datacenters
- Iron Mountain Data Centers
- NTT DATA
- AirTrunk
- Microsoft
- Amazon Web Services
- Alphabet
- Meta
Digital Realtyの進行中プロジェクトは1,464MWで、2025年末から約90%増加しました。そのうち63%がプレリース済みで、さらに8ギガワットを超える追加開発余地を有しています(出典:Digital Realty四半期報告書、2026年10月)。Prologisは61億米ドルの開発ポートフォリオの中に680MWのデータセンター開発案件を抱えています(出典:Prologis四半期報告書)。
データセンター不動産市場の最近の動向
2025年3月から2026年11月にかけての7つの出来事が、データセンター不動産市場における用地の需給を変化させました。
- 2025年3月、ラウドン郡はデータセンターを特別例外許可が必要な条件付き用途としました(出典:ラウドン郡)。
- 2025年12月、アイルランドの公益事業規制委員会がデータセンター向けの新たな接続方針を定めました(出典:CRU)。
- 2025年12月、IMDAと経済開発庁がシンガポールで200MW以上を対象とする第2回公募を開始しました(出典:IMDA)。
- 2026年7月、バージニア州控訴裁判所が2,139エーカーに及ぶプリンスウィリアム・デジタル・ゲートウェイの用途地域変更を無効としました(出典:プリンスウィリアム郡)。
- 2026年9月、ラウドン郡監督委員会がデータセンターおよび変電所に関する一部の立法申請を一時停止しました(出典:ラウドン郡)。
- 2026年10月、Digital Realtyは主に用地を中心とする8億280万米ドルの取得と、1,464MWの進行中プロジェクトを報告しました(出典:Digital Realty四半期報告書)。
- 2026年11月、米国国勢調査局は9月の民間データセンター建設額を年率964.6億米ドルと発表しました(出典:米国国勢調査局)。
調査手法:DC Market Insightsによるデータセンター不動産市場の規模算定方法
DC Market Insightsは、建設中のキャパシティと1MW当たりのコストからボトムアップでデータセンター不動産市場の2025年の規模を403.3億米ドルと算定し、3つの上下限チェックで検証しました。詳細な手法は当社の調査手法に記載しています。
- キャパシティ:新規ITキャパシティは2025年12.0GW、2030年22GW、2035年27GW。シェルは当年と翌年の竣工量の平均(2025年は13,250MW)に基づいて建設され、用地は2年先の竣工分(2025年は16,800MW)に向けて取得されると想定。
- 2025年の単価(1MW当たり):用地35万米ドル、シェル・コア190万米ドル、敷地工事45万米ドル、開発25万米ドル。用地は2030年まで年率5%、その後は2.5%で上昇し、建設費は同じく3%、2%で上昇。
- 上下限チェック1(上限):米国の支出165.4億米ドルは、2025年の米国民間データセンター建設総額497.4億米ドルの33.2%であり、フル建設における不動産比率35~40%を下回る。
- 上下限チェック2(上限):1MW当たり295万米ドルの不動産レイヤーは、電力工事を含むエネルギー対応型サイトにおけるPrologisの1MW当たり投資額382万米ドルを下回る。
- 上下限チェック3(下限):Digital Realty一社だけで、2026年の9カ月間に約56.6億米ドルの建設仮勘定と6億7,800万米ドルの保有用地を積み増したが、これは2026年のモデル値488.0億米ドルの9%未満である。
- 分割:すべてのセグメント、地域、国の内訳は2020年から2035年までの各年で合計値と一致し、CAGRは始点と終点の値から再計算している。
DC Market Insightsの関連調査には、ホールセール・コロケーション市場、データセンター設計市場、データセンター改修市場があります。
目次
- 01はじめに
- 1.1市場の定義と対象範囲
- 1.2調査手法
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2主要市場統計
- 2.3要点
- 03市場の対象範囲
- 3.1対象に含むもの
- 3.2対象に含まないもの
- 3.3推計値が異なる理由
- 04市場ダイナミクス
- 4.1Microsoft、Meta、Alphabetのリース残高
- 4.2デベロッパーによる用地確保
- 4.3Microsoftの有形固定資産取得
- 4.4Prologisのエネルギー対応型用地への転換
- 4.5200MW超のキャンパス
- 4.6ラウドン郡の特別例外許可と一時停止
- 4.7裁判所および系統規制当局のリスク
- 4.8米国の二次都市圏
- 4.9サウジアラビアとインド
- 05価格分析
- 5.11MW当たりの不動産コスト(2020~2035年)
- 5.2公開価格の指標
- 06規格と規制
- 6.1ラウドン郡
- 6.2プリンスウィリアム郡
- 6.3フェニックス市
- 6.4アイルランドCRUの接続方針
- 6.5シンガポールDC-CFA2
- 07コンポーネント別市場セグメンテーション
- 7.1用地および電力付き用地の取得
- 7.2シェル・コア建設
- 7.3敷地・ユーティリティ整備工事
- 7.4開発・許認可サービス
- 08デベロッパー区分別市場セグメンテーション
- 8.1ハイパースケール自社建設
- 8.2ホールセールおよびビルド・トゥ・スーツ型デベロッパー
- 8.3リテール・コロケーション事業者
- 8.4企業・公共部門
- 09キャンパス規模別市場セグメンテーション
- 9.1200MW超のキャンパス
- 9.250~200MWのキャンパス
- 9.350MW未満のサイト
- 10保有形態別市場セグメンテーション
- 10.1所有者開発型の自己所有(フリーホールド)
- 10.2パワード・シェルおよびセール・アンド・リースバック
- 10.3借地(グラウンドリース)
- 11Dc独自分析:ハイパースケーラーのリース残高台帳
- 11.1Microsoft
- 11.2Meta
- 11.3Alphabet
- 12地域別分析
- 12.1北米
- 12.2アジア太平洋
- 12.3欧州
- 12.4中南米
- 12.5中東・アフリカ
- 13国別分析
- 13.1米国
- 13.2中国
- 13.3日本
- 13.4ドイツ
- 13.5インド
- 13.6英国
- 13.7カナダ
- 13.8オーストラリア
- 13.9マレーシア
- 13.10フランス
- 13.11ブラジル
- 13.12サウジアラビア
- 14予測シナリオ
- 14.1低位シナリオ
- 14.2基本シナリオ
- 14.3高位シナリオ
- 15競合分析
- 15.1Digital Realty
- 15.2Equinix
- 15.3Prologis
- 15.4QTS Data Centers
- 15.5Vantage Data Centers
- 15.6STACK Infrastructure
- 15.7CyrusOne
- 15.8Aligned Data Centers
- 15.9EdgeConneX
- 15.10Compass Datacenters
- 15.11Iron Mountain Data Centers
- 15.12NTT DATA
- 15.13AirTrunk
- 16最近の動向
- 16.1ゾーニングおよび系統接続に関する決定(2025~2026年)
- 16.2デベロッパーの開示資料(2026年)
- 図 1データセンター不動産市場規模、2020~2035年(百万米ドル)
- 表 1市場スナップショットの項目
- 表 2対象範囲の比較
- 表 31MW当たりの不動産コスト(2020~2035年)
- 表 4コンポーネント別市場
- 表 5デベロッパー区分別市場
- 表 6キャンパス規模別市場
- 表 7保有形態別市場
- 表 8ハイパースケーラーのリース残高台帳
- 表 9地域別市場
- 表 10上位12カ国
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は488.0億米ドルで、2025年の403.3億米ドルから21.00%増加します。市場は2035年までに1,053.8億米ドルに達すると予測され、2025年からのCAGRは10.08%です。
2020~2025年の年率23.46%に続き、2025~2035年は年率10.08%です。建設中のキャパシティが約13.3GWに増加し、電力付き用地の価格が上昇したことが背景にあります。
2025年はITキャパシティ1MW当たり約295万米ドルです。内訳は用地35万米ドル、シェル・コア190万米ドル、敷地工事45万米ドル、開発25万米ドルです(DC Market Insights推計)。
シェル・コア建設で、251.8億米ドル(2025年の市場価値の62.4%)を占めます。用地および電力付き用地の取得は2035年までに144.0億米ドルに拡大します。
北米で、189.6億米ドル(2025年の市場価値の47.0%)を占めます。中東・アフリカが年率15.85%で最も速く成長しています。
Microsoft、Meta、Alphabetが締結したデータセンター関連リースのうち8,508億米ドルが2026年9月30日時点で未開始であり、いずれも開始前に用地、シェル、敷地工事の整備が必要となるためです。
200MW超のキャンパスで、年率13.90%で2025年の129.1億米ドルから2035年には474.2億米ドルに拡大します。大規模な区画により、1MW当たりの用地・ユーティリティコストが下がるためです。
2025年の市場価値の約24%を、Digital Realty、Equinix、Prologis、QTS、Vantage Data Centersが合計で占めています(DC Market Insights推計)。STACK、CyrusOne、Aligned、EdgeConneX、Compass、AirTrunkおよびハイパースケーラーも建設を行っています。
ラウドン郡は2025年3月以降、特別例外許可を義務付け、2026年9月には新規の立法申請を一時停止しました。また、2,139エーカーに及ぶプリンスウィリアム・デジタル・ゲートウェイの用途地域変更は2026年7月に無効とされました。
DC Market Insightsの2026年の数値488.0億米ドルは、用地、シェル、敷地工事、開発への新規支出のみを計上しています。賃料、内装工事全体、ポートフォリオ売却を含める推計は数倍の規模になります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。