
Mercato del software di gestione delle GPU cloud: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato del software di gestione delle GPU cloud era pari a USD 1,590.0 milioni; si prevede che raggiunga USD 9,690.0 milioni entro il 2035, con un CAGR del 19.79%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 5 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Statistiche chiave e punti salienti del mercato
- 03Sintesi
- 04Perimetro del mercato
- 05Perché le stime differiscono
- 06Fattori trainanti del mercato
- 07Tendenze di mercato
- 08Sfide del mercato
- 09Opportunità di mercato
- 10Analisi dei prezzi
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 7Aziende analizzate
Aziende analizzate
- Nutanix: Nutanix Enterprise AI for any Kubernetes platform (November 2024)
- Hewlett Packard Enterprise: private cloud AI systems with GPU management
- Dell Technologies: AI factory software bundles for on-premises GPU clusters
- Canonical: Kubernetes and GPU operator distributions
- Mirantis: Kubernetes platforms for GPU clouds
- IBM: Spectrum LSF workload scheduling for high-performance computing (HPC)
- Altair (Siemens): PBS Professional scheduler for HPC clusters
Analisi completa
Il mercato del software di gestione delle GPU cloud vale USD 2,54 miliardi nel 2026 e si prevede che raggiunga USD 9,69 miliardi entro il 2035, rispetto a USD 1,59 miliardi nel 2025, con un CAGR del 19,79% dal 2025 al 2035 (stima DC Market Insights). A determinare il valore è il costo di un’unità di elaborazione grafica (GPU) inattiva: nel 2025 una GPU per data center costava in media circa USD 22.060, per cui uno scheduler che aumenta di pochi punti l’utilizzo del parco si ripaga in pochi mesi, e gli acquirenti al di fuori dei cloud più grandi oggi pagano per questo software. Il lato dell’offerta si sta consolidando rapidamente: NVIDIA ha concordato l’acquisizione di Run:ai nell’aprile 2024, ha acquistato SchedMD, lo sviluppatore dello scheduler Slurm, nel dicembre 2025 e nell’ottobre 2026 ha rilasciato l’intera piattaforma Run:ai come open source all’interno del suo stack per AI factory DSX, spostando i ricavi dei fornitori dalle licenze verso supporto, control plane e misurazione dei consumi.
Il mercato comprende il software a pagamento che pianifica, partiziona, monitora e misura i parchi GPU dei data center, oltre ai servizi per implementarlo. Il calcolo del 2025 è: 16,2 milioni di GPU installate nei data center × 9% sotto gestione a pagamento = 1,46 milioni di GPU × USD 950 per GPU-anno = USD 1,39 miliardi di software, più USD 207,76 milioni di implementazione e supporto. Tra i componenti, GPU Cloud Control Plane and Metering cresce più rapidamente, al 23,25% annuo, perché ogni nuovo cloud GPU richiede isolamento dei tenant e fatturazione, mentre Medio Oriente e Africa è la regione più dinamica, al 23,89%, con l’entrata in funzione dei cluster di AI sovrana in Arabia Saudita e negli Emirati Arabi Uniti.
Statistiche chiave del mercato: quanto vale il mercato del software di gestione delle GPU cloud nel 2026?
Il mercato del software di gestione delle GPU cloud raggiunge USD 2,54 miliardi nel 2026, il 59,50% in più rispetto a USD 1,59 miliardi del 2025, mentre la base installata di GPU nei data center sale da 16,2 a 23,6 milioni di unità in un solo anno (stima DC Market Insights).
- Dimensione del mercato 2025: USD 1,59 miliardi
- Dimensione del mercato 2026: USD 2,54 miliardi
- Dimensione del mercato 2030: USD 7,17 miliardi
- Dimensione del mercato 2035: USD 9,69 miliardi
- CAGR 2025-2035: 19,79% (scenario basso 14,37%, scenario alto 24,34%)
- Componente principale: Cluster Scheduling and Orchestration, 32,17% del valore 2025
- Componente in più rapida crescita: GPU Cloud Control Plane and Metering, 23,25% annuo
- Regione leader: Nord America, 52,00% del valore 2025; regione in più rapida crescita: Medio Oriente e Africa, 23,89%
- Paese principale: Stati Uniti, USD 748,64 milioni nel 2025
- GPU sotto software di gestione a pagamento: 1,46 milioni nel 2025, 13,96 milioni entro il 2035
- Leader di mercato: NVIDIA, circa il 35% del valore 2025 tramite NVIDIA AI Enterprise, Run:ai e supporto Slurm (stima DC Market Insights)
Punti chiave: perché i proprietari di GPU pagano un software di gestione?
- Cluster Scheduling and Orchestration è in testa con il 32,17% del valore 2025, perché la gestione delle code di job su migliaia di GPU determina quanta parte di un asset da USD 22.060 resta inattiva.
- Solo il 9% delle GPU installate nei data center funzionava con software di gestione a pagamento nel 2025, perché i cloud più grandi sviluppano i propri scheduler; la quota sale al 20% entro il 2035 man mano che imprese e governi possiedono più GPU.
- AI Inference cresce del 24,75% annuo, perché il serving dei modelli richiede autoscaling e partizionamento delle GPU di cui i cluster di addestramento non avevano bisogno.
- Il ricavo per GPU gestita scende da USD 950 a USD 620 annui entro il 2035, perché NVIDIA ha reso open source il proprio scheduler Run:ai nel 2025 e l’intera piattaforma nel 2026.
Sintesi: quanto vale il mercato del software di gestione delle GPU cloud?
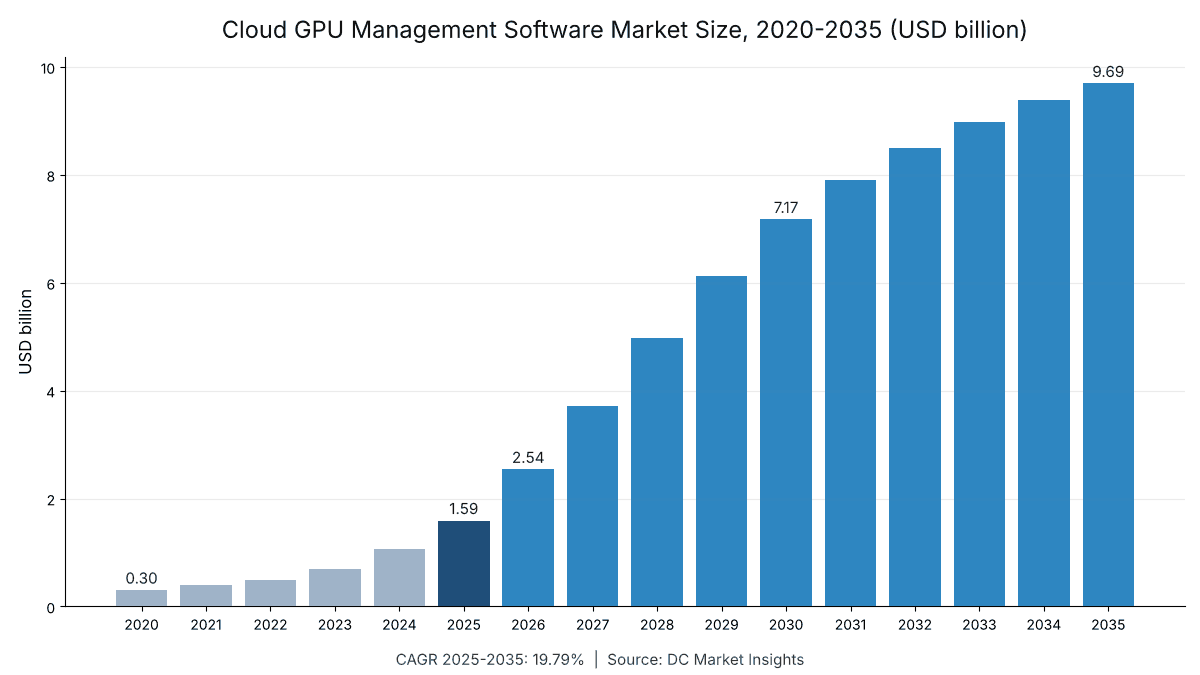
Il mercato globale del software di gestione delle GPU cloud era valutato USD 303,73 milioni nel 2020, ha raggiunto USD 1,59 miliardi nel 2025 e si prevede che arrivi a USD 9,69 miliardi entro il 2035, con un CAGR del 19,79% nel periodo di previsione.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 1,59 miliardi |
| Dimensione del mercato 2026 | USD 2,54 miliardi |
| CAGR 2025-2035 | 19,79% |
| Dimensione del mercato 2035 | USD 9,69 miliardi |
| Segmenti analizzati | Componente, modello di implementazione, utente finale, carico di lavoro |
Dal 2020 al 2025 la crescita è stata del 39,30% annuo, mentre la base installata di GPU nei data center passava da 3,3 a 16,2 milioni di unità; la sola NVIDIA ha riportato ricavi Data Center di USD 193,7 miliardi per l’esercizio fiscale 2026, il 68% in più rispetto all’anno precedente. Dopo il 2025 la crescita rallenta al 19,79% perché i prezzi unitari del software scendono mentre la copertura a pagamento si allarga da 1,46 a 13,96 milioni di GPU. DC Market Insights prevede USD 7,17 miliardi nel 2030, quando nei data center saranno installate circa 53,9 milioni di GPU.
Che cosa comprende il mercato del software di gestione delle GPU cloud?
Il mercato del software di gestione delle GPU cloud conta USD 1,59 miliardi di spesa nel 2025 in software e servizi che decidono quale job viene eseguito su quale GPU del data center, come una GPU viene condivisa e come il suo utilizzo viene misurato e fatturato.
Incluso
- Scheduling e orchestrazione dei cluster: supporto Slurm, scheduler GPU per Kubernetes, NVIDIA Run:ai e gestori di job del tipo NVIDIA Base Command.
- Virtualizzazione e partizionamento delle GPU: licenze di GPU virtuale (vGPU), gestione Multi-Instance GPU (MIG) e la quota GPU delle piattaforme di AI privata come VMware Private AI Foundation, Red Hat OpenShift AI e Nutanix Enterprise AI.
- Monitoraggio e osservabilità: stato di salute delle GPU, telemetria, previsione dei guasti e dashboard di utilizzo.
- Control plane e misurazione dei consumi per i cloud GPU: isolamento dei tenant, provisioning, quote, misurazione dell’utilizzo e software di fatturazione venduti ai fornitori di cloud GPU o gestiti da essi, come CoreWeave Mission Control e Rafay.
- Implementazione, integrazione e supporto a pagamento, inclusi i contratti di supporto per scheduler open source.
Escluso
- Hardware GPU (conteggiato nel mercato degli acceleratori per data center), ricavi da noleggio di GPU e strumenti di sviluppo dei modelli come framework di addestramento e registri di modelli.
- Orchestrazione generale dei data center per server, storage e reti (conteggiata nel mercato dell’orchestrazione dei data center), gestione dell’infrastruttura del data center (DCIM) per alimentazione e raffreddamento, e scheduler che i cloud hyperscale sviluppano e utilizzano solo per sé.
Come si combinano i segmenti
Ogni GPU gestita comporta un abbonamento software ripartito tra funzioni di scheduling, partizionamento, monitoraggio e control plane, e ogni nuova implementazione aggiunge un progetto di implementazione. Nel 2025 la ripartizione era: 32,17% scheduling, 22,17% control plane e misurazione dei consumi, 20,00% virtualizzazione, 12,61% monitoraggio e 13,04% servizi.
Perché le stime sul mercato del software di gestione delle GPU cloud differiscono?
Il dato DC Market Insights di USD 2,54 miliardi per il 2026 conteggia solo software e servizi a pagamento per i parchi GPU dei data center, per cui è inferiore alle stime relative al software per infrastrutture AI nel suo complesso.
Le definizioni più ampie aggiungono piattaforme di machine learning operations (MLOps), suite di sviluppo AI, l’intero pacchetto NVIDIA AI Enterprise inclusi microservizi di inferenza e framework, i ricavi da noleggio di GPU o il costo interno di ingegneria degli scheduler hyperscale. Alcune conteggiano anche utility per GPU di workstation e gaming, o piattaforme generiche di gestione del cloud che gestiscono anche le unità di elaborazione centrale (CPU). DC Market Insights considera solo il livello di gestione delle GPU per data center, in modo che il dato sia coerente con i report sugli acceleratori e sull’orchestrazione.
| Elemento | In questo report | Motivo |
|---|---|---|
| Software di scheduling, partizionamento, monitoraggio e misurazione delle GPU | Sì, USD 1,39 miliardi nel 2025 | Acquistato solo per gestire parchi GPU |
| Implementazione e supporto a pagamento | Sì, USD 207,76 milioni nel 2025 | Necessari per mettere in servizio il software |
| MLOps e strumenti di sviluppo dei modelli | No | Acquistati per i modelli, non per le GPU |
| Ricavi da noleggio di GPU | No | Un servizio cloud, non software |
| Scheduler hyperscale interni | No | Nessuna transazione di mercato |
Anche i piccoli acquirenti rientrano nel perimetro: cluster di ricerca universitari e team aziendali con meno di 100 GPU acquistano supporto Slurm o licenze Run:ai, e rientrano nei segmenti Enterprises e Government Sovereign AI and Research, che insieme detenevano il 56,00% del valore 2025.
Fattori trainanti: perché i proprietari di GPU acquistano ora software di gestione?
Tre cambiamenti portano il mercato del software di gestione delle GPU cloud da USD 1,59 miliardi nel 2025 a USD 2,54 miliardi nel 2026: una base installata di GPU più ampia, la crescita dei cloud GPU al di fuori dei tre grandi e le piattaforme di AI privata che includono la gestione delle GPU come standard.
16,2 milioni di GPU installate nei data center rendono il tempo di inattività un costo da consiglio di amministrazione
NVIDIA ha riportato ricavi Data Center per l’esercizio fiscale 2026 pari a USD 193,7 miliardi, inclusi USD 62,3 miliardi record nel quarto trimestre (risultati NVIDIA dell’esercizio fiscale 2026). DC Market Insights conta 16,2 milioni di GPU installate nei data center alla fine del 2025, che salgono a 53,9 milioni entro il 2030. A circa USD 22.060 per GPU, ogni punto percentuale di utilizzo guadagnato su un cluster da 10.000 GPU vale circa USD 2,2 milioni di hardware rimesso al lavoro, ed è per questo che Cluster Scheduling and Orchestration ha generato USD 512,49 milioni nel 2025.
I cloud GPU hanno bisogno di control plane propri: CoreWeave gestiva 850 MW in 43 siti a fine 2025
CoreWeave ha riportato nella relazione annuale 2025 di aver “gestito 43 data center con oltre 850 MW di potenza attiva” e di disporre di circa 3,1 gigawatt (GW) di potenza contrattualizzata, e che CoreWeave Mission Control “integra sicurezza, osservabilità e servizi”. L’azienda ha superato USD 5 miliardi di ricavi annui nel 2025, e Nebius ha riportato ricavi 2025 di USD 529,8 milioni, in crescita del 479%, secondo il suo comunicato sui risultati. Ogni nuovo cloud GPU richiede provisioning multi-tenant, quote e fatturazione dell’utilizzo, per cui il segmento Neocloud and GPU Cloud Providers ha acquistato USD 477,86 milioni di software e servizi nel 2025 (stima DC Market Insights).
Le piattaforme di AI privata rendono standard la gestione delle GPU: VMware Cloud Foundation 9.0 da agosto 2025
Broadcom ha dichiarato il 26 agosto 2025 che “VMware Private AI Services diventerà un componente standard di VMware Cloud Foundation 9.0”, con supporto per le GPU NVIDIA Blackwell e AMD Instinct MI350 (Broadcom, agosto 2025). Red Hat ha aggiunto l’inferenza distribuita su acceleratori diversi in Red Hat AI 3 nell’ottobre 2025, e Nutanix ha lanciato Nutanix Enterprise AI per qualsiasi piattaforma Kubernetes nel novembre 2024, secondo le due aziende. Le imprese ottengono quindi il partizionamento delle GPU all’interno di piattaforme di cui hanno già la licenza, il che sostiene una spesa Private Cloud On-Premises di USD 605,29 milioni nel 2025.
Tendenze di mercato: come sta cambiando il software per i parchi GPU?
Le licenze si stanno spostando verso l’open source, mentre il valore a pagamento si sposta su supporto, control plane e serving dell’inferenza: per questo GPU Cloud Control Plane and Metering sale dal 22,17% del valore nel 2025 al 29,46% entro il 2035.
NVIDIA rende open source il livello di scheduling: KAI ad aprile 2025, l’intero Run:ai a ottobre 2026
NVIDIA ha rilasciato KAI Scheduler, il nucleo di Run:ai, con licenza Apache 2.0 il 1° aprile 2025, e il 13 ottobre 2026 ha dichiarato di “rendere l’intera piattaforma NVIDIA Run:ai disponibile come software open source” nell’ambito della piattaforma per AI factory DSX, secondo il blog per sviluppatori di NVIDIA. Lo stesso giorno Nebius ha reso disponibile il Run:ai open source in Nebius Applications. DC Market Insights modella un ricavo per GPU gestita in calo da USD 950 nel 2025 a USD 760 nel 2030, man mano che i canoni di licenza lasciano il posto ai contratti di supporto.
Gli scheduler diventano indipendenti dal fornitore tra GPU NVIDIA e AMD
NVIDIA ha dichiarato il 15 dicembre 2025 che Slurm “è utilizzato in più della metà dei primi 10 e dei primi 100 sistemi della lista TOP500” e che manterrà Slurm “software open source e indipendente dal fornitore” (NVIDIA, dicembre 2025). VMware Cloud Foundation supporta il software AMD ROCm Enterprise AI accanto a NVIDIA, e AMD ha acquistato Silo AI per circa USD 665 milioni nell’agosto 2024 per rafforzare il proprio personale nel software AI. Gli acquirenti con parchi misti hanno bisogno di un unico scheduler per entrambi, il che sostiene la crescita delle implementazioni Hybrid al 21,21% annuo.
Sfide del mercato: che cosa frena i ricavi del software di gestione delle GPU?
Due limiti mantengono la copertura a pagamento al 9% delle GPU installate nei data center nel 2025: i maggiori acquirenti sviluppano il proprio software e l’open source abbassa il prezzo di ciò che resta.
Gli hyperscaler hanno speso oltre USD 295 miliardi in capex nel 2025 e utilizzano scheduler propri
Amazon ha riportato USD 131,8 miliardi di acquisti di immobili e attrezzature nel 2025, Alphabet USD 91,4 miliardi e Meta USD 72,22 miliardi, secondo i rispettivi comunicati sui risultati annuali; Alphabet prevede da USD 175 a 185 miliardi nel 2026 e Meta da USD 115 a 135 miliardi. La maggior parte delle GPU acquistate con questi fondi funziona con scheduler interni e non genera mai una vendita di software, per cui Hyperscale Cloud Marketplaces, dove questi cloud rivendono strumenti GPU di terze parti, deteneva solo il 14,00% del valore 2025 e scende all’11,00% entro il 2035.
L’open source riduce il ricavo per GPU gestita di circa il 35% entro il 2035
Con KAI Scheduler, Slurm e l’intera piattaforma Run:ai scaricabili gratuitamente, le offerte a pagamento devono vendere supporto, sicurezza e gestione operativa del parco anziché lo scheduler stesso. DC Market Insights modella un ricavo per GPU-anno gestita di USD 950 nel 2025 e USD 620 nel 2035, un calo del 35%, per cui il mercato cresce del 19,79% annuo mentre le GPU gestite crescono del 25,35% annuo.
Opportunità di mercato: dove il software di gestione delle GPU genererà più valore?
I cluster di AI sovrana e il serving dell’inferenza aggiungono il maggior valore fino al 2035: insieme aumentano la spesa di Government Sovereign AI and Research e AI Inference di USD 6,90 miliardi tra il 2025 e il 2035 (stima DC Market Insights; i due segmenti si sovrappongono in parte).
I cluster sovrani e di ricerca raggiungono USD 2,33 miliardi entro il 2035
I cluster finanziati dai governi acquistano software anziché svilupparlo, e nel giugno 2026 Rafay ha elencato implementazioni nazionali e sovrane con Yotta in India, Cassava Technologies in Africa, Firmus in Australia e TELUS in Canada, secondo l’azienda. Government Sovereign AI and Research cresce da USD 350,43 milioni nel 2025 a USD 2,33 miliardi entro il 2035, al 20,84% annuo, l’utente finale in più rapida crescita del modello.
Il serving dell’inferenza richiede il partizionamento delle GPU: AI Inference raggiunge USD 5,53 miliardi entro il 2035
Il traffico di inferenza sale e scende nel corso della giornata, per cui gli operatori suddividono le GPU con MIG e aumentano o riducono le repliche. Red Hat AI 3 ha aggiunto nell’ottobre 2025 il progetto di inferenza distribuita llm-d per “diversi acceleratori hardware”, secondo Red Hat. Nel modello DC Market Insights, AI Inference passa dal 38,00% del valore 2025 al 57,00% entro il 2035.
Prezzi: quanto costa per GPU il software di gestione?
I prezzi di listino arrivano fino a USD 4.500 per GPU all’anno per NVIDIA AI Enterprise, mentre la tariffa media effettivamente pagata per il livello di gestione era di circa USD 950 per GPU-anno nel 2025 (stima DC Market Insights).
| Tariffa unitaria (stima DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Software per GPU-anno gestita (USD) | 1.300 | 950 | 760 | 620 |
| Quota delle GPU installate sotto gestione a pagamento | 6,0% | 9,0% | 15,5% | 20,0% |
| Servizi in percentuale del software | 18,0% | 15,0% | 13,0% | 12,0% |
Riferimenti di prezzo pubblici: NVIDIA indica per NVIDIA AI Enterprise USD 4.500 per GPU per un abbonamento annuale, USD 22.500 per GPU per una licenza perpetua con cinque anni di supporto e USD 1 per GPU-ora sui marketplace cloud (guida alle licenze di NVIDIA AI Enterprise). La suite copre molto più della gestione del parco, per cui DC Market Insights attribuisce al livello di gestione circa un quinto di un prezzo tipico pagato.
Standard e normative: quali regole influenzano il software per i parchi GPU?
Almeno cinque norme adottate tra il 2024 e il 2025 influenzano il mercato da USD 2,54 miliardi del 2026, soprattutto obbligando i proprietari di GPU a misurare e rendicontare ciò che fanno i loro parchi.
- Regolamento delegato UE 2024/1364: i gestori di data center con almeno 500 kilowatt (kW) di potenza IT comunicano dati energetici e di prestazione entro il 15 settembre 2024, poi entro il 15 maggio 2025 e successivamente ogni anno (EUR-Lex).
- Regolamento UE sull’intelligenza artificiale (AI Act), Regolamento 2024/1689: i modelli di AI per finalità generali oltre una soglia di calcolo per l’addestramento di 10^25 operazioni in virgola mobile hanno obblighi aggiuntivi, per cui i fornitori registrano il calcolo di ogni ciclo di addestramento (Fonte: EUR-Lex).
- Regola AI Diffusion del Bureau of Industry and Security (BIS) degli Stati Uniti (15 gennaio 2025): ha suddiviso l’autorizzazione validated end-user per i data center in una versione universale e una nazionale, con data di conformità al 15 maggio 2025 (Fonte: Federal Register).
- Revoca della regola AI Diffusion da parte del BIS (13 maggio 2025): la regola è stata ritirata prima della conformità, ma le licenze di esportazione delle GPU richiedono ancora la documentazione sugli utilizzatori finali (Fonte: BIS).
- ISO/IEC 42001 (dicembre 2023): lo standard per i sistemi di gestione dell’AI richiede alle organizzazioni di documentare le risorse AI, compresa la capacità di calcolo (Fonte: International Organization for Standardization).
Segmentazione del mercato: quali segmenti guidano il mercato del software di gestione delle GPU cloud?
Cluster Scheduling and Orchestration è in testa con USD 512,49 milioni nel 2025, mentre GPU Cloud Control Plane and Metering, Public GPU Cloud, Government Sovereign AI and Research e AI Inference crescono più rapidamente nelle rispettive dimensioni.
Mercato del software di gestione delle GPU cloud per componente
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cluster Scheduling and Orchestration | 512,49 | 32,17% | 2.856,22 | 18,74% |
| GPU Virtualization and Partitioning | 318,57 | 20,00% | 1.557,94 | 17,20% |
| Monitoring and Observability | 200,84 | 12,61% | 1.384,83 | 21,30% |
| GPU Cloud Control Plane and Metering | 353,20 | 22,17% | 2.856,22 | 23,25% |
| Implementation and Support Services | 207,76 | 13,04% | 1.038,62 | 17,46% |
GPU Cloud Control Plane and Metering cresce più rapidamente, al 23,25% annuo, e raggiunge lo scheduling al 29,46% del valore entro il 2035.
Mercato del software di gestione delle GPU cloud per modello di implementazione
| Modello di implementazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Public GPU Cloud | 732,72 | 46,00% | 5.040,79 | 21,27% |
| Private Cloud On-Premises | 605,29 | 38,00% | 2.908,15 | 16,99% |
| Hybrid | 254,86 | 16,00% | 1.744,89 | 21,21% |
Public GPU Cloud sale dal 46,00% al 52,00% del valore, man mano che una quota maggiore dei carichi GPU aziendali si sposta sui cloud GPU.
Mercato del software di gestione delle GPU cloud per utente finale
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neocloud and GPU Cloud Providers | 477,86 | 30,00% | 3.102,02 | 20,57% |
| Enterprises | 541,57 | 34,00% | 3.198,96 | 19,44% |
| Government Sovereign AI and Research | 350,43 | 22,00% | 2.326,52 | 20,84% |
| Hyperscale Cloud Marketplaces | 223,00 | 14,00% | 1.066,32 | 16,94% |
Enterprises resta il principale utente finale con il 33,00% del valore 2035; gli acquisti di server da parte delle imprese sono trattati nel mercato dei server cloud.
Mercato del software di gestione delle GPU cloud per carico di lavoro
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI Training | 828,29 | 52,00% | 3.489,78 | 15,47% |
| AI Inference | 605,29 | 38,00% | 5.525,48 | 24,75% |
| HPC and Simulation | 159,29 | 10,00% | 678,57 | 15,60% |
Nel modello DC Market Insights, AI Inference supera AI Training nel 2029.
DC Exclusive: la scala dei prezzi del software per parchi GPU, 6 livelli da USD 0 a USD 8.760 per GPU-anno
Questa scala è una stima DC Market Insights basata su 6 dati pubblici; converte le condizioni di licenza pubblicate in un costo annuo per GPU, così che gli acquirenti possano confrontare open source, abbonamento e misurazione a consumo nel cloud.
| Livello | Offerta | Base di calcolo | USD per GPU-anno |
|---|---|---|---|
| 1 | KAI Scheduler, Slurm o Run:ai open source | Licenza gratuita, Apache 2.0 o open source | 0 |
| 2 | Tariffa media pagata DC Market Insights, 2025 | Solo livello di gestione, tutti gli acquirenti | 950 |
| 3 | NVIDIA AI Enterprise, abbonamento annuale | Prezzo di listino per GPU | 4.500 |
| 4 | NVIDIA AI Enterprise, licenza perpetua | USD 22.500 su 5 anni di supporto | 4.500 |
| 5 | NVIDIA AI Enterprise nel cloud, utilizzo al 50% | USD 1 per GPU-ora × 4.380 ore | 4.380 |
| 6 | NVIDIA AI Enterprise nel cloud, utilizzo pieno | USD 1 per GPU-ora × 8.760 ore | 8.760 |
Il divario tra il livello 2 e i livelli da 3 a 6 spiega la dimensione del mercato: i prezzi di listino coprono un’intera suite software, e solo una parte di essa remunera la gestione del parco. Su un cluster da 1.024 GPU, passare dal livello 3 al livello 1 fa risparmiare circa USD 4,6 milioni all’anno in licenze, ma gli acquirenti che necessitano di supporto e fatturazione multi-tenant restano vicini al livello 2. DC Market Insights prevede che la tariffa media scenda a USD 620 entro il 2035.
Analisi regionale: quale regione spende di più in software di gestione delle GPU?
Il Nord America è in testa con il 52,00% del valore 2025, mentre Medio Oriente e Africa cresce più rapidamente, al 23,89% annuo fino al 2035.
Mercato del software di gestione delle GPU cloud in Nord America
Il Nord America ha generato USD 828,29 milioni nel 2025, il 52,00% del valore, e cresce del 18,33% annuo fino a USD 4,46 miliardi entro il 2035 (stima DC Market Insights). Gli Stati Uniti ospitano la maggior parte dei cloud GPU, inclusi i 43 data center di CoreWeave, e la maggior parte dei contratti di supporto aziendali per Run:ai e Slurm.
Mercato del software di gestione delle GPU cloud in Asia-Pacifico
L’Asia-Pacifico ha generato USD 366,36 milioni nel 2025, il 23,00% del valore, e cresce del 21,50% annuo fino a USD 2,57 miliardi entro il 2035 (stima DC Market Insights). L’India è il paese in più rapida crescita della regione, poiché Yotta e i cluster GPU sostenuti dal governo acquistano software per la gestione dei parchi, mentre le vendite in Cina sono frenate dai controlli sulle esportazioni di GPU avanzate.
Mercato del software di gestione delle GPU cloud in Europa
L’Europa ha generato USD 254,86 milioni nel 2025, il 16,00% del valore, e cresce del 20,16% annuo fino a USD 1,60 miliardi entro il 2035 (stima DC Market Insights). La rendicontazione annuale prevista dal Regolamento delegato UE 2024/1364 per i siti oltre 500 kW spinge gli operatori a misurare l’utilizzo delle GPU, e Nebius gestisce il proprio cloud GPU dall’Europa.
Mercato del software di gestione delle GPU cloud in Medio Oriente e Africa
Medio Oriente e Africa ha generato USD 79,64 milioni nel 2025, il 5,00% del valore, e cresce del 23,89% annuo fino a USD 678,57 milioni entro il 2035, la regione più dinamica (stima DC Market Insights). I cluster di AI sovrana in Arabia Saudita e negli Emirati Arabi Uniti acquistano software anziché svilupparlo, e Cassava Technologies gestisce capacità GPU in Africa con il software di Rafay.
Mercato del software di gestione delle GPU cloud in America Latina
L’America Latina ha generato USD 63,71 milioni nel 2025, il 4,00% del valore, e cresce del 19,79% annuo fino a USD 387,75 milioni entro il 2035 (stima DC Market Insights). Brasile e Messico sono in testa, con i cluster universitari e di ricerca tra i primi acquirenti del supporto Slurm.
Analisi per paese: quali paesi guidano la spesa in software di gestione delle GPU?
Gli Stati Uniti sono in testa con USD 748,64 milioni nel 2025, mentre l’India è il grande paese in più rapida crescita, al 27,05% annuo.
| Posizione 2025 | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 748,64 | 4.022,94 | 18,31% |
| 2 | Cina | Asia-Pacifico | 95,57 | 533,16 | 18,76% |
| 3 | Canada | Nord America | 79,64 | 436,22 | 18,54% |
| 4 | Giappone | Asia-Pacifico | 71,68 | 484,69 | 21,06% |
| 5 | Regno Unito | Europa | 63,71 | 387,75 | 19,79% |
| 6 | Germania | Europa | 57,34 | 358,67 | 20,12% |
| 7 | Corea del Sud | Asia-Pacifico | 44,60 | 310,20 | 21,40% |
| 8 | Francia | Europa | 41,41 | 271,43 | 20,68% |
| 9 | India | Asia-Pacifico | 39,82 | 436,22 | 27,05% |
| 10 | Arabia Saudita | Medio Oriente e Africa | 30,26 | 271,43 | 24,53% |
| 11 | Australia | Asia-Pacifico | 28,67 | 193,88 | 21,06% |
| 12 | Emirati Arabi Uniti | Medio Oriente e Africa | 25,49 | 222,96 | 24,22% |
Nel modello l’India passa dal nono posto nel 2025 al quarto posto a pari merito con il Canada entro il 2035, grazie alla crescita dei programmi nazionali per le GPU e dei cloud GPU indiani; Arabia Saudita ed Emirati Arabi Uniti crescono oltre il 24% annuo per lo stesso motivo.
Scenari di previsione: quanto potrebbe valere il mercato del software di gestione delle GPU cloud entro il 2035?
Il mercato del software di gestione delle GPU cloud raggiunge USD 9,69 miliardi entro il 2035 nello scenario base, in un intervallo compreso tra USD 6,10 miliardi e USD 14,07 miliardi.
| Scenario | Quota a pagamento delle GPU installate 2035 | Software per GPU-anno 2035 | Mercato 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Basso | 15% | USD 520 | USD 6,10 miliardi | 14,37% |
| Base | 20% | USD 620 | USD 9,69 miliardi | 19,79% |
| Alto | 25% | USD 720 | USD 14,07 miliardi | 24,34% |
Lo scenario basso presuppone che Run:ai e Slurm open source sostituiscano la maggior parte delle licenze a pagamento; lo scenario alto presuppone che imprese e governi possiedano una quota maggiore di GPU e acquistino la gestione operativa del parco come abbonamento gestito.
Analisi competitiva: chi guida il mercato del software di gestione delle GPU cloud?
NVIDIA detiene circa il 35% del valore 2025 e i cinque maggiori fornitori circa il 58% (stima DC Market Insights basata su prezzi di listino, ambito dei prodotti e implementazioni dichiarate).
- NVIDIA: NVIDIA AI Enterprise (listino USD 4.500 per GPU-anno), Run:ai (accordo aprile 2024, open source ottobre 2026), SchedMD e Slurm (acquisizione dicembre 2025), DSX OS.
- Broadcom (VMware): Private AI Services come standard in VMware Cloud Foundation 9.0 (agosto 2025).
- Red Hat: OpenShift AI e Red Hat AI 3 con inferenza distribuita llm-d (ottobre 2025).
- Nutanix: Nutanix Enterprise AI per qualsiasi piattaforma Kubernetes (novembre 2024).
- Rafay Systems: control plane per cloud GPU e AI sovrana; implementazioni con Yotta, Cassava Technologies, Firmus e TELUS (giugno 2026).
- CoreWeave: gestione operativa del parco con Mission Control in 43 data center e oltre 850 MW (fine 2025).
- Nebius: cloud GPU con Run:ai open source in Nebius Applications (ottobre 2026); ricavi 2025 di USD 529,8 milioni.
- AMD: software ROCm Enterprise AI; acquisizione di Silo AI per circa USD 665 milioni (agosto 2024).
- Hewlett Packard Enterprise: sistemi AI per cloud privato con gestione delle GPU.
- Dell Technologies: pacchetti software per AI factory destinati a cluster GPU on-premises.
- Canonical: distribuzioni Kubernetes e GPU operator.
- Mirantis: piattaforme Kubernetes per cloud GPU.
- IBM: scheduling dei carichi di lavoro Spectrum LSF per il calcolo ad alte prestazioni (HPC).
- Altair (Siemens): scheduler PBS Professional per cluster HPC.
Le quote di mercato sono stime DC Market Insights; gli scheduler open source funzionano su un numero di GPU molto superiore a qualsiasi prodotto a pagamento, ma solo i contratti di supporto vengono conteggiati come ricavi.
Sviluppi recenti nel mercato del software di gestione delle GPU cloud
- Nell’ottobre 2026 NVIDIA ha rilasciato l’intera piattaforma Run:ai come open source nell’ambito di NVIDIA DSX, e Nebius l’ha resa disponibile in Nebius Applications (Fonte: NVIDIA, Nebius).
- Nel giugno 2026 Rafay ha annunciato implementazioni sovrane e per cloud GPU con Yotta, Cassava Technologies, Firmus e TELUS (Fonte: Rafay).
- Nel febbraio 2026 CoreWeave ha riportato oltre USD 5 miliardi di ricavi 2025 e un portafoglio ordini di USD 66,8 miliardi (Fonte: CoreWeave).
- Nel dicembre 2025 NVIDIA ha acquisito SchedMD, lo sviluppatore di Slurm (Fonte: NVIDIA).
- Nell’ottobre 2025 Red Hat ha lanciato Red Hat AI 3 con inferenza distribuita su più acceleratori (Fonte: Red Hat).
- Nell’agosto 2025 Broadcom ha reso VMware Private AI Services standard in VMware Cloud Foundation 9.0 (Fonte: Broadcom).
Metodologia di ricerca: come DC Market Insights ha dimensionato il mercato del software di gestione delle GPU cloud
DC Market Insights ha costruito il mercato del software di gestione delle GPU cloud con un approccio bottom-up a partire dalle GPU installate nei data center: 3,3 milioni nel 2020, 16,2 milioni nel 2025, 53,9 milioni nel 2030 e 69,8 milioni nel 2035, dove la base di ogni anno corrisponde alle spedizioni di GPU degli ultimi cinque anni (6,30 milioni di GPU spedite nel 2025).
Software = GPU installate × quota sotto gestione a pagamento (9% nel 2025, 20% nel 2035) × software per GPU-anno gestita (USD 950 nel 2025, USD 620 nel 2035). Servizi = 15% del software nel 2025, 12% nel 2035. Segmenti, 5 regioni e 12 paesi sono quote del totale che ogni anno sommano al totale stesso. Maggiori dettagli nella nostra metodologia di ricerca; l’espansione complessiva dell’AI è trattata nel mercato dei data center per l’AI.
Verifiche dei limiti: (1) limite superiore: il software 2025 di USD 1,39 miliardi corrisponde allo 0,72% dei ricavi Data Center di NVIDIA di USD 193,7 miliardi per l’esercizio fiscale 2026; (2) limite superiore: la tariffa media di USD 950 corrisponde al 21% del prezzo di listino di USD 4.500 di NVIDIA AI Enterprise; (3) limite inferiore: gli 1,46 milioni di GPU sotto gestione a pagamento sono inferiori al 23,5% del valore degli acceleratori 2025 acquistati da imprese, governi e ricerca nel modello del mercato degli acceleratori per data center, per cui la copertura a pagamento non è sovrastimata.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Definizione e perimetro del mercato
- 1.3Metodologia di ricerca
- 02Statistiche chiave e punti salienti del mercato
- 2.1Dimensione del mercato 2025, 2026, 2030 e 2035
- 2.2Punti chiave
- 03Sintesi
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Dimensione del mercato 2020-2035
- 04Perimetro del mercato
- 4.1Incluso
- 4.2Escluso
- 4.3Come si combinano i segmenti
- 05Perché le stime differiscono
- 5.1Tabella di confronto del perimetro
- 06Fattori trainanti del mercato
- 6.116,2 milioni di GPU installate nei data center
- 6.2I cloud GPU hanno bisogno di control plane propri
- 6.3Le piattaforme di AI privata rendono standard la gestione delle GPU
- 07Tendenze di mercato
- 7.1NVIDIA rende open source il livello di scheduling
- 7.2Gli scheduler diventano indipendenti dal fornitore
- 08Sfide del mercato
- 8.1Gli hyperscaler utilizzano scheduler propri
- 8.2L'open source riduce il ricavo per GPU gestita
- 09Opportunità di mercato
- 9.1Cluster sovrani e di ricerca
- 9.2Serving dell'inferenza e partizionamento delle GPU
- 10Analisi dei prezzi
- 10.1Tariffe unitarie 2020-2035
- 10.2Riferimenti di prezzo pubblici
- 11Standard e normative
- 11.1Regolamento delegato UE 2024/1364
- 11.2Regolamento UE sull'intelligenza artificiale
- 11.3Regola BIS AI Diffusion e revoca
- 11.4ISO/IEC 42001
- 12Segmentazione del mercato
- 12.1Per componente: Cluster Scheduling and Orchestration
- 12.2Per componente: GPU Virtualization and Partitioning
- 12.3Per componente: Monitoring and Observability
- 12.4Per componente: GPU Cloud Control Plane and Metering
- 12.5Per componente: Implementation and Support Services
- 12.6Per modello di implementazione: Public GPU Cloud
- 12.7Per modello di implementazione: Private Cloud On-Premises
- 12.8Per modello di implementazione: Hybrid
- 12.9Per utente finale: Neocloud and GPU Cloud Providers
- 12.10Per utente finale: Enterprises
- 12.11Per utente finale: Government Sovereign AI and Research
- 12.12Per utente finale: Hyperscale Cloud Marketplaces
- 12.13Per carico di lavoro: AI Training
- 12.14Per carico di lavoro: AI Inference
- 12.15Per carico di lavoro: HPC and Simulation
- 13DC Exclusive: la scala dei prezzi del software per parchi GPU
- 13.1Sei livelli di prezzo per GPU-anno
- 14Analisi regionale
- 14.1Nord America
- 14.2Asia-Pacifico
- 14.3Europa
- 14.4Medio Oriente e Africa
- 14.5America Latina
- 15Analisi per paese
- 15.1Stati Uniti
- 15.2Cina
- 15.3Canada
- 15.4Giappone
- 15.5Regno Unito
- 15.6Germania
- 15.7Corea del Sud
- 15.8Francia
- 15.9India
- 15.10Arabia Saudita
- 15.11Australia
- 15.12Emirati Arabi Uniti
- 16Scenari di previsione
- 16.1Scenario basso
- 16.2Scenario base
- 16.3Scenario alto
- 17Analisi competitiva
- 17.1NVIDIA
- 17.2Broadcom (VMware)
- 17.3Red Hat
- 17.4Nutanix
- 17.5Rafay Systems
- 17.6CoreWeave
- 17.7Nebius
- 17.8AMD
- 17.9Hewlett Packard Enterprise
- 17.10Dell Technologies
- 17.11Canonical
- 17.12Mirantis
- 17.13IBM
- 17.14Altair (Siemens)
- 18Sviluppi recenti
- 18.1Da ottobre 2026 ad agosto 2025
- 19Metodologia di ricerca
- 19.1Il modello in cifre
- 19.2Verifiche dei limiti
- Fig. 1Dimensione del mercato del software di gestione delle GPU cloud, 2020-2035 (USD milioni)
- Tabella 1Attributi della sintesi
- Tabella 2Confronto del perimetro
- Tabella 3Tariffe unitarie 2020-2035
- Tabella 4Mercato per componente
- Tabella 5Mercato per modello di implementazione
- Tabella 6Mercato per utente finale
- Tabella 7Mercato per carico di lavoro
- Tabella 8Scala dei prezzi del software per parchi GPU
- Tabella 9Primi 12 paesi
- Tabella 10Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 2,54 miliardi nel 2026, il 59,50% in più rispetto a USD 1,59 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 9,69 miliardi entro il 2035, con un CAGR del 19,79% dal 2025.
Del 19,79% annuo dal 2025 al 2035, dopo il 39,30% annuo dal 2020 al 2025, mentre le GPU sotto gestione a pagamento salgono da 1,46 milioni a 13,96 milioni (stima DC Market Insights).
Circa USD 950 per GPU-anno gestita per il livello di gestione nel 2025 (stima DC Market Insights). NVIDIA indica per NVIDIA AI Enterprise USD 4.500 per GPU all’anno oppure USD 1 per GPU-ora sui marketplace cloud.
Cluster Scheduling and Orchestration, con USD 512,49 milioni, pari al 32,17% del valore 2025. GPU Cloud Control Plane and Metering cresce più rapidamente, al 23,25% annuo.
Sì. NVIDIA ha rilasciato KAI Scheduler, il nucleo di Run:ai, con licenza Apache 2.0 nell’aprile 2025 e nell’ottobre 2026 ha dichiarato che l’intera piattaforma Run:ai è disponibile come open source all’interno di NVIDIA DSX.
NVIDIA ha acquisito SchedMD, lo sviluppatore di Slurm, nel dicembre 2025 e ha dichiarato che Slurm resta open source e indipendente dal fornitore. Secondo NVIDIA, Slurm è utilizzato in più della metà dei primi 100 supercomputer della lista TOP500.
Il Nord America, con USD 828,29 milioni, pari al 52,00% del valore 2025. Medio Oriente e Africa cresce più rapidamente, al 23,89% annuo, e l’India è il grande paese più dinamico, al 27,05%.
Solo il 9% dei 16,2 milioni di GPU installate nei data center funzionava con software di gestione a pagamento nel 2025, perché i cloud hyperscale sviluppano i propri scheduler (stima DC Market Insights).
NVIDIA detiene circa il 35% del valore 2025 e i cinque maggiori fornitori circa il 58% (stima DC Market Insights). Sono attivi anche Broadcom (VMware), Red Hat, Nutanix, Rafay, CoreWeave, Nebius e AMD.
Il dato DC Market Insights di USD 2,54 miliardi per il 2026 conteggia solo software e servizi a pagamento che gestiscono i parchi GPU dei data center. Le stime che includono strumenti MLOps, suite software AI complete o ricavi da noleggio di GPU sono più elevate.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.