
Markt für Rechenzentren in der Metall- und Bergbauindustrie: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentren in der Metall- und Bergbauindustrie: 2025 lag das Marktvolumen bei USD 4,640.0 Mio.; bis 2035 soll es bei einer CAGR von 9.86 % auf USD 11.88 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Wichtige Marktkennzahlen
- 03Zusammenfassung
- 04Marktumfang
- 05Warum sich Schätzungen unterscheiden
- 06Markttreiber
- 07Markttrends
- 08Herausforderungen und Hemmnisse
- 09Marktchancen
- 10Preisanalyse
- 22Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
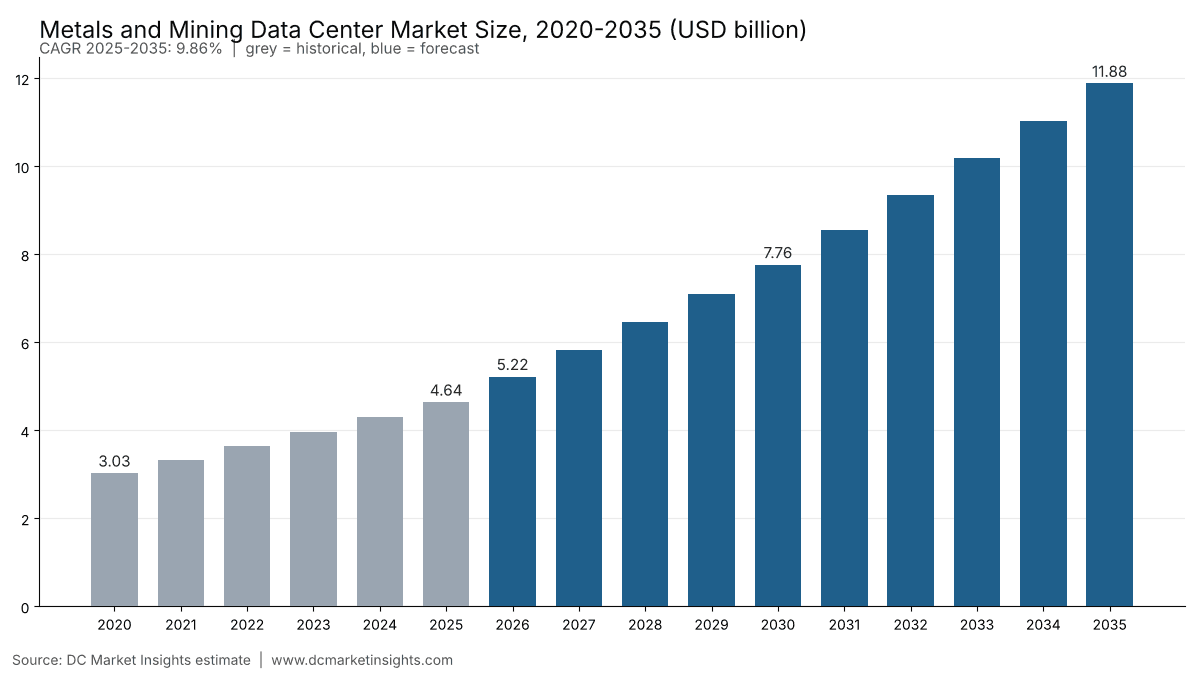
Der Markt für Rechenzentren in der Metall- und Bergbauindustrie wird 2026 auf 5,22 Mrd. USD geschätzt und soll bis 2035 auf 11,88 Mrd. USD wachsen, ausgehend von 4,64 Mrd. USD im Jahr 2025, was einer CAGR von 9,86 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Im Bergbau folgt das Geld der Transportstraße: Komatsu nahm im April 2026 seinen 1.000. autonomen Ultra-Class-Muldenkipper in Betrieb, Fortescue steuert mehr als 200 autonome Lkw von seinem Betriebszentrum in Perth aus, und jede dieser Maschinen überträgt Positions-, Nutzlast- und Störungsdaten an Fernbetriebszentren und die dahinterstehenden Rechenzentren. BHP bezifferte im Oktober 2026 den Ertrag: Technologieinitiativen trugen bis Ende des Geschäftsjahres 2026 mit einer annualisierten Rate von knapp 500 Mio. US$ zum EBITDA bei, für das Geschäftsjahr 2027 werden mehr als 650 Mio. US$ angestrebt (BHP, Oktober 2026). Die Rechnung für 2025: 1.100 Megawatt (MW) genutzte IT-Last (Informationstechnik) von Bergbauunternehmen, Hütten und Stahlherstellern x 4,22 Mio. USD Ausgaben pro MW = 4,64 Mrd. USD, davon 3,26 Mrd. USD für Server, Speicher und Netzwerktechnik und 781,44 Mio. USD für Colocation- und Hosting-Gebühren. Bergbau-KI (künstliche Intelligenz) und Computer Vision ist mit 23,91 % pro Jahr die am schnellsten wachsende Workload, Produzenten von Batteriematerialien und kritischen Mineralien sind mit 16,18 % die am schnellsten wachsenden Käufer, und der Nahe Osten und Afrika ist mit 11,44 % die am schnellsten wachsende Region, da Saudi-Arabien und Zentralafrika Verarbeitungskapazitäten aufbauen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentren in der Metall- und Bergbauindustrie 2026?
DC Market Insights beziffert die Rechenzentrumsausgaben der Metall- und Bergbauindustrie für 2026 auf 5,22 Mrd. USD, 12,53 % mehr als 2025, weil autonome Flotten, Modernisierungen der Anlagensteuerung und die ersten GPU-Racks (Grafikprozessoren) für die Lagerstättenmodellierung im selben Jahr zusätzliche IT-Last erzeugen.
- Marktgröße Rechenzentren in der Metall- und Bergbauindustrie 2025: 4,64 Mrd. USD
- Marktgröße 2026: 5,22 Mrd. USD
- Marktgröße 2030: 7,76 Mrd. USD
- Marktgröße 2035: 11,88 Mrd. USD
- CAGR 2025-2035: 9,86 % (niedriges Szenario 7,96 %, hohes Szenario 11,60 %)
- Größte Komponente: IT-Hardware, 3,26 Mrd. USD bzw. 70,3 % des Werts 2025
- Am schnellsten wachsende Workload: Bergbau-KI und Computer Vision, 23,91 % pro Jahr auf 2,38 Mrd. USD bis 2035
- Größter Endnutzer: Eisenerz- und diversifizierte Bergbaukonzerne, 1,39 Mrd. USD im Jahr 2025; am schnellsten wachsender Endnutzer: Produzenten von Batteriematerialien und kritischen Mineralien mit 16,18 %
- Führende Region: Asien-Pazifik, 1,86 Mrd. USD bzw. 40,0 % des Werts 2025; am schnellsten wachsende Region: Naher Osten und Afrika mit 11,44 %
- Größtes Land: China, 928,27 Mio. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 14,40 %
- Marktführer: BHP, Rio Tinto, Vale, Freeport-McMoRan, Fortescue und Codelco als größte Rechenleistungsnutzer im Bergbau, Microsoft und Amazon Web Services als Plattform-Hosts sowie Komatsu und Caterpillar als Autonomie-Lieferanten, deren Flotten die Daten liefern (Einschätzung von DC Market Insights)
Zusammenfassung: Marktgröße Rechenzentren in der Metall- und Bergbauindustrie, 2020-2035
Der globale Markt für Rechenzentren in der Metall- und Bergbauindustrie wurde 2020 auf 3,03 Mrd. USD bewertet, erreichte 2025 4,64 Mrd. USD und soll bis 2035 auf 11,88 Mrd. USD wachsen, mit einer CAGR von 9,86 % im Prognosezeitraum. Die Ausgaben stiegen von 2020 bis 2025 um 8,91 % pro Jahr, während die bediente Branche groß und zyklisch blieb: Der U.S. Geological Survey (USGS) bezifferte die US-Produktion nichtenergetischer Mineralien 2025 auf 112 Mrd. USD, und die weltweite Rohstahlerzeugung erreichte laut World Steel Association 1.849,4 Millionen Tonnen (Mt).
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 4,64 Mrd. USD |
| Marktgröße 2026 | 5,22 Mrd. USD |
| CAGR 2025-2035 | 9,86 % |
| Marktgröße 2035 | 11,88 Mrd. USD |
| Abgedeckte Segmente | Komponente, Endnutzer, Workload, Bereitstellungsmodell, Region, 12 Länder |
Der Bergbau verlagert Daten gleichzeitig in zwei Richtungen aus dem Grubenbüro heraus. Unternehmensrechenzentren wachsen kaum, von 1,72 Mrd. USD im Jahr 2025 auf 1,90 Mrd. USD im Jahr 2035 mit 1,02 % pro Jahr, während Colocation und gehostete Private Cloud mit 14,64 % von 1,49 Mrd. USD auf 5,82 Mrd. USD steigen. Der Edge-Bereich an Minen und Werken, also die Serverräume an Brechern, Aufbereitungsanlagen, Hütten und Bahnverladestellen, erreicht 4,16 Mrd. USD, weil autonome Lkw nicht auf eine Satellitenverbindung in eine weit entfernte Zentrale warten können.
Was zählt zu den Rechenzentrumsausgaben der Metall- und Bergbauindustrie?
4,64 Mrd. USD im Jahr 2025: Der Markt für Rechenzentren in der Metall- und Bergbauindustrie umfasst die Rechenzentrumskapazität, die Bergbauunternehmen, Metallraffinerien, Hütten, Stahlhersteller und Verarbeiter von Batteriematerialien für ihren eigenen Betrieb besitzen oder anmieten, bewertet als IT-Hardware, Colocation- und Hosting-Gebühren, elektrische und mechanische Anlagen sowie Bau und Ausbau.
- Enthalten: Server, Speicher und Netzwerktechnik in Unternehmensrechenzentren, Fernbetriebszentren und Serverräumen an Minen oder Werken; von Bergbau- und Metallunternehmen angemietete Colocation-, Wholesale- und gehostete Private-Cloud-Kapazität; unterbrechungsfreie Stromversorgung, Kühlung und Schaltanlagen für eigene Standorte; Bau und Ausbau dieser Räume.
- Ausgeschlossen: Nutzungsgebühren für Public Cloud, Hardware für autonomen Transport auf den Lkw, Softwarelizenzen für Flottenmanagement und Minenplanung, private LTE-Funktechnik (Long-Term Evolution) und 5G-Funktechnik, Drohnen und Feldsensoren sowie der Öl- und Gassektor, der in einem eigenen Bericht behandelt wird: Markt für Rechenzentren in der Öl- und Gasindustrie.
- Wie die Segmente zusammenpassen: Die vier Komponenten ergeben zusammen die Gesamtsumme; Endnutzer, Workloads und Bereitstellungsmodelle teilen jeweils dieselbe Gesamtsumme in jedem Jahr auf, und die fünf Regionen und zwölf Länder sind damit abgestimmt.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentren in der Metall- und Bergbauindustrie?
Die 5,22 Mrd. USD im Jahr 2026 umfassen nur Rechenzentrumskapazität, die Metall- und Bergbauunternehmen besitzen oder anmieten, und liegen daher weit unter Zahlen zu „digitalem Bergbau“ oder „Bergbauautomatisierung“, die Maschinen und Software einbeziehen.
Breitere Definitionen schließen Nachrüstsätze für autonomen Transport, Flottenmanagementsysteme, Software für Minenplanung und Geologie, private LTE- und 5G-Netze, Drohnen, Wearables, Feldsensoren und manchmal den gesamten Betriebstechnik-Stack (OT) einer Aufbereitungsanlage ein. DC Market Insights schließt diese aus, weil sie aus Ausrüstungs- und Softwarebudgets und nicht aus Rechenzentrumsbudgets gekauft werden; dennoch treiben sie diesen Markt an, denn jeder autonome Lkw und jeder Sensor erhöht die Last in einem Fernbetriebszentrum oder einem Serverraum am Standort.
| Element | Von DC Market Insights erfasst | Begründung |
|---|---|---|
| Server, Speicher und Netzwerktechnik für Bergbauunternehmen | Ja, 3,26 Mrd. USD im Jahr 2025 | Kernausgaben für Rechenzentren |
| Colocation und gehostete Private Cloud | Ja, 781,44 Mio. USD | Angemietete Kapazität |
| Stromversorgung, Kühlung und Ausbau eigener Standorte | Ja, 598,40 Mio. USD | Gebäudeebene |
| Hardware für autonomen Transport und Flottensoftware | Nein | Ausrüstungsbudget |
| Private LTE- und 5G-Funktechnik, Drohnen, Sensoren | Nein | Netzwerk- und Feldbudget |
| Public-Cloud-Nutzung | Nein | Bei den Cloud-Anbietern erfasst |
Zu den erfassten Käufern gehören neben den großen Konzernen auch mittelgroße und Junior-Bergbauunternehmen: Eine einzelne Gold- oder Lithiummine mit einem Serverraum am Standort und einem gehosteten ERP-System (Enterprise Resource Planning) zählt mit, weshalb der Edge-Bereich an Minen und Werken bereits 31,0 % des Werts 2025 ausmacht.
Markttreiber: Was veranlasst Bergbauunternehmen und Metallproduzenten, mehr Rechenzentrumskapazität zu kaufen?
Drei Kräfte erhöhen die jährlichen Ausgaben zwischen 2025 und 2035 um 7,24 Mrd. USD: autonome Flotten, Kupfer-Analytik, die mit dem Rechenzentrumsboom selbst verknüpft ist, und der wirtschaftliche Nutzen, den BHP inzwischen beziffert hat.
Komatsus 1.000 autonome Ultra-Class-Lkw und die Daten, die sie erzeugen
Komatsu nahm im April 2026 als erster Hersteller 1.000 autonome Ultra-Class-Muldenkipper in Betrieb, eine Flotte, die mehr als 11,5 Milliarden Tonnen bewegt hat, und seine 500. australische Einheit nahm im September 2025 den Betrieb auf (Komatsu, April 2026). Caterpillar erklärte auf seinem Investorentag im November 2025, bis 2030 weltweit mehr als 2.000 autonome Lkw anzustreben und seine Flotte damit etwa zu verdreifachen (Caterpillar, laut seinem Händler Finning). DC Market Insights bewertet die Workload Fernbetrieb und Autonomie 2025 mit 1,02 Mrd. USD, mit einem Anstieg auf 2,85 Mrd. USD bis 2035 bei 10,82 % pro Jahr.
Laugungs-Analytik liefert Kupfer ohne neue Gruben
Freeport-McMoRan erreichte Ende 2025 eine annualisierte Rate von etwa 240 Millionen Pfund Kupfer aus Datenanalytik und neuen Technologien, die auf Laugungshalden angewendet werden, und strebt für 2026 300 Millionen Pfund an (Freeport-McMoRan Form 10-K, Februar 2026). Metall mithilfe von Modellen aus bestehenden Halden statt aus neuen Minen zu gewinnen, ist günstiges Kupfer und zieht daher Geologie- und Prozessdaten in zentrale Rechenzentren: Kupfer-, Gold- und Basismetallbergbauunternehmen geben 2025 1,11 Mrd. USD aus, mit einem Wachstum von 10,31 % pro Jahr.
BHPs EBITDA-Rate von 500 Mio. US$ aus Technologie
BHP meldete Technologieinitiativen mit einem EBITDA-Beitrag von knapp 500 Mio. US$ pro Jahr bis Ende des Geschäftsjahres 2026 und setzte für das Geschäftsjahr 2027 ein Ziel von über 650 Mio. US$ (BHP, Oktober 2026); 2021 verlagerte das Unternehmen sein globales Anwendungsportfolio auf Microsoft Azure, um die Abhängigkeit von regionalen Rechenzentren zu verringern. Eine messbare Rendite auf Rechenleistung verändert die Budgetgespräche in der gesamten Branche, weshalb DC Market Insights erwartet, dass Eisenerz- und diversifizierte Bergbaukonzerne ihre Rechenzentrumsausgaben von 1,39 Mrd. USD auf 3,33 Mrd. USD bis 2035 steigern.
Markttrends: Wie verändert sich die IT in der Bergbau- und Metallindustrie?
Bergbau-KI und Computer Vision wachsen um 23,91 % pro Jahr, mehr als viermal so schnell wie ERP, da sich Rechenleistung von Back-Office-Systemen hin zur Grube, zum Werk und zum Kupferkäufer verlagert.
Rio Tinto verkauft Nuton-Kupfer an die Rechenzentren von Amazon
Im Januar 2026 vereinbarten Rio Tinto und Amazon Web Services (AWS), dass AWS zwei Jahre lang Cloud-Daten- und Analyseunterstützung für die Nuton-Biolaugung in der Johnson-Camp-Mine in Arizona bereitstellt, während etwa 30.000 Tonnen Kupfer über vier Jahre an US-Rechenzentren gehen (Rio Tinto, Januar 2026). Durch die Vereinbarung ist das Rechenzentrum zugleich Kunde und Rechen-Host; DC Market Insights erfasst nur die Hosting-Seite als Teil der Hosting-Gebühren von 781,44 Mio. USD im Jahr 2025.
Stahlhersteller bringen KI in die Walzwerkshalle
POSCO DX gab im August 2026 an, mehr als 200 KI-Agenten für Unternehmen der POSCO Group zu betreiben, und investierte im April 2026 3 Mrd. KRW in den NPU-Hersteller (Neural Processing Unit) Mobilint, um KI in den Fabriken der Gruppe ohne GPUs zu betreiben (POSCO Newsroom, 2026). Stahlhersteller geben 2025 1,21 Mrd. USD für Rechenzentrumskapazität aus, und lokale Inferenz ist ein Grund dafür, dass der Edge-Bereich an Minen und Werken um 11,20 % pro Jahr wächst.
Privates 5G macht ferngesteuerte Maschinen zu Datenströmen
Ericsson berichtete im April 2025, dass ein privates 5G-Netz in Newmonts Mine Cadia bis zu 175 Megabit pro Sekunde (Mbit/s) Uplink über 2,5 Kilometer liefert, genug für 12 ferngesteuerte Planierraupen, wo WLAN zwei Maschinen auf 100 Meter bedient hatte (Ericsson, April 2025); Nokia zählte mehr als 35 Bergbaukunden in über 60 Minen in seinen privaten Funknetzen (Nokia, März 2022). Jede per Video angebundene Maschine erhöht die Last im Betriebszentrum und ist Teil der Workload Fernbetrieb und Autonomie von 1,02 Mrd. USD.
Herausforderungen und Hemmnisse: Was bremst Rechenzentrumsinvestitionen in der Metall- und Bergbauindustrie?
Rohstoffzyklen und Stromversorgung an abgelegenen Standorten halten die CAGR 2025-2035 bei 9,86 %, unter den 23,91 % der am schnellsten wachsenden Workload.
Australiens Exporterlöse sinken von 385 Mrd. A$ auf 354 Mrd. A$
Australiens Department of Industry, Science and Resources prognostizierte Exporterlöse aus Rohstoffen und Energie von 369 Mrd. A$ für 2025-26 und 354 Mrd. A$ für 2026-27, nach 385 Mrd. A$ in 2024-25 (Resources and Energy Quarterly, September 2025). Sinkende Einnahmen aus Eisenerz und Kohle schmälern frei verfügbare IT-Budgets, weshalb DC Market Insights für Australien ein Wachstum von 9,41 % pro Jahr ansetzt, unter der weltweiten Rate von 9,86 %.
Abgelegene Minen zahlen Industriestrompreise für jeden Server
Antofagasta plc zahlte 2025 einen gewichteten Durchschnitt von 128 US$ pro Megawattstunde (MWh) für 3.724 Gigawattstunden (GWh), nach 125 US$/MWh (Antofagasta plc, Annual Report 2025), und Chiles Netzbetreiber verortet den Großteil der geplanten Rechenzentrumsnachfrage in der Region Santiago, nicht in den nördlichen Bergbaubezirken (Coordinador Eléctrico Nacional, Oktober 2026). Teurer, knapper Strom an der Mine hält die Serverräume vor Ort klein und verlagert rechenintensive Lasten in die Städte, wodurch das Wachstum der elektrischen und mechanischen Infrastruktur auf 4,42 % pro Jahr begrenzt bleibt.
Marktchancen: Woher wird neue Rechenzentrumsnachfrage in der Metall- und Bergbauindustrie kommen?
Politik für kritische Mineralien und KI-Programme im Kupfergürtel erhöhen allein die jährlichen Ausgaben der Produzenten von Batteriematerialien und kritischen Mineralien bis 2035 um etwa 1,29 Mrd. USD.
EU-Verordnung zu kritischen Rohstoffen setzt Richtwerte für 2030
Die Verordnung (EU) 2024/1252 legt für 2030 Richtwerte fest: 10 % des EU-Verbrauchs an strategischen Rohstoffen aus Gewinnung in der EU, 40 % aus Verarbeitung in der EU und 25 % aus Recycling, wobei kein einzelnes Drittland mehr als 65 % liefern soll (EUR-Lex, Mai 2024), und die US-Executive Order 14241 vom 20. März 2025 ordnet Prioritätslisten für Mineralproduktionsprojekte an (The White House, März 2025). Neue Verarbeitungsanlagen werden von Anfang an mit Edge-Räumen im Werk und gehosteten Systemen geplant; DC Market Insights bewertet die Produzenten von Batteriematerialien und kritischen Mineralien 2025 mit 371,31 Mio. USD, mit einem Anstieg auf 1,66 Mrd. USD bis 2035.
Codelco und Microsoft öffnen den chilenischen Kupfergürtel für KI
Codelco unterzeichnete im März 2026 eine 18-monatige Vereinbarung mit Microsoft über Daten, fortgeschrittene Analytik, KI und stärker autonome Abläufe und schaltete im September 2026 5.500 Lizenzen für Microsoft 365 Copilot frei (Codelco, 2026). Chile produzierte 2025 laut der Chilenischen Kupferkommission (Cochilco) etwa 5,4 Mt Kupfer, und DC Market Insights lässt die Rechenzentrumsausgaben der chilenischen Metall- und Bergbauindustrie mit 11,76 % pro Jahr von 222,78 Mio. USD auf 677,31 Mio. USD wachsen.
Preisanalyse: Wie viel gibt die Metall- und Bergbauindustrie pro MW Rechenzentrumskapazität aus?
4,22 Mio. USD pro MW genutzter IT-Last im Jahr 2025, mit einem Anstieg auf 5,53 Mio. USD bis 2035, da KI-Racks die Hardwarekosten pro MW erhöhen.
| Jahr | Genutzte IT-Last (MW) | Markt (Mio. USD) | Ausgaben pro MW (Mio. USD) | KI-Anteil an der Last |
|---|---|---|---|---|
| 2020 | 820 | 3.028,89 | 3,69 | 1 % |
| 2025 | 1.100 | 4.641,34 | 4,22 | 5 % |
| 2030 | 1.560 | 7.764,05 | 4,98 | 15 % |
| 2035 | 2.150 | 11.882,55 | 5,53 | 24 % |
Öffentliche Preisanker: DC Market Insights setzt Colocation und Hosting 2025 mit 185 USD pro Kilowatt (kW) und Monat an, also 352 angemietete MW x 185 USD x 12 = 781,44 Mio. USD; IT-Hardware kostet 2,70 Mio. USD pro konventionellem MW-Jahr und 8,00 Mio. USD pro KI-MW-Jahr. Strom ist ein separater Betriebskostenfaktor außerhalb dieses Marktes: Antofagastas Durchschnitt von 128 US$/MWh entspricht etwa 1,12 Mio. USD pro Jahr für jedes rund um die Uhr betriebene MW.
Normen und Regulierung: Welche Vorschriften prägen die Gestaltung von Rechenzentren in der Metall- und Bergbauindustrie?
Vier Regelwerke bestimmen, wo Bergbaudaten liegen und wie sie geschützt werden; sie betreffen Käufer, die 73 % der Ausgaben 2025 in Asien-Pazifik, Europa und Nordamerika ausmachen.
- EU-Verordnung zu kritischen Rohstoffen (Critical Raw Materials Act): Verordnung (EU) 2024/1252, in Kraft seit Mai 2024, mit Richtwerten für Gewinnung, Verarbeitung und Recycling bis 2030 sowie Berichtspflichten für strategische Projekte (Quelle: EUR-Lex).
- US-Executive Order 14241: „Immediate Measures to Increase American Mineral Production“, 20. März 2025, Prioritätslisten für Projekte und Delegation nach dem Defense Production Act (Quelle: The White House).
- Australia Security of Critical Infrastructure Act 2018: umfasst 11 Sektoren, darunter Datenspeicherung oder -verarbeitung, aber keinen Bergbausektor, sodass Datensysteme von Minen nur dann darunter fallen, wenn sie von einem erfassten Datenspeicheranbieter gehostet werden (Quelle: Cyber and Infrastructure Security Centre).
- Chile National Data Center Plan: am 5. Dezember 2024 vom Wissenschaftsministerium angekündigt, mit erwarteten Investitionen von etwa 4 Mrd. US$ und 30 neuen Projekten bis 2028, mit Schwerpunkt Santiago (Quelle: Ministerium für Wissenschaft, Technologie, Wissen und Innovation).
Marktsegmentierung Rechenzentren in der Metall- und Bergbauindustrie: Welches Segment gibt am meisten aus?
IT-Hardware ist mit 3,26 Mrd. USD im Jahr 2025 die größte Komponente, Eisenerz- und diversifizierte Bergbaukonzerne sind mit 1,39 Mrd. USD der größte Endnutzer, und ERP, Lieferkette und Handel ist mit 1,30 Mrd. USD die größte Workload.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT-Hardware | 3.261,50 | 70,3 % | 8.246,25 | 9,72 % |
| Colocation- und Hosting-Dienste | 781,44 | 16,8 % | 2.714,24 | 13,26 % |
| Elektrische und mechanische Infrastruktur | 411,40 | 8,9 % | 633,92 | 4,42 % |
| Bau und Ausbau | 187,00 | 4,0 % | 288,14 | 4,42 % |
Nach Endnutzer
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Eisenerz- und diversifizierte Bergbaukonzerne | 1.392,40 | 30,0 % | 3.327,11 | 9,10 % |
| Kupfer-, Gold- und Basismetallbergbau | 1.113,92 | 24,0 % | 2.970,64 | 10,31 % |
| Stahlhersteller | 1.206,75 | 26,0 % | 2.614,16 | 8,04 % |
| Aluminium- und NE-Metallhütten | 556,96 | 12,0 % | 1.307,08 | 8,90 % |
| Produzenten von Batteriematerialien und kritischen Mineralien | 371,31 | 8,0 % | 1.663,56 | 16,18 % |
Nach Workload
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fernbetrieb und Autonomie | 1.021,09 | 22,0 % | 2.851,81 | 10,82 % |
| Geologie, Minenplanung und digitale Zwillinge | 649,79 | 14,0 % | 1.663,56 | 9,86 % |
| Prozesssteuerung und Anlagensysteme | 928,27 | 20,0 % | 1.901,21 | 7,43 % |
| ERP, Lieferkette und Handel | 1.299,58 | 28,0 % | 2.138,86 | 5,11 % |
| Bergbau-KI und Computer Vision | 278,48 | 6,0 % | 2.376,51 | 23,91 % |
| Backup, Sicherheit und sonstige Workloads | 464,13 | 10,0 % | 950,60 | 7,43 % |
Nach Bereitstellungsmodell
| Bereitstellungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmensrechenzentren | 1.717,29 | 37,0 % | 1.901,21 | 1,02 % |
| Edge an Minen und Werken | 1.438,82 | 31,0 % | 4.158,89 | 11,20 % |
| Colocation und gehostete Private Cloud | 1.485,23 | 32,0 % | 5.822,45 | 14,64 % |
DC Exklusiv: Tracker für Fernbetrieb und Autonomie im Bergbau, 9 Programme, angeführt von Komatsus 1.000 autonomen Muldenkippern
Der DC Market Insights Tracker für Fernbetrieb und Autonomie im Bergbau ist eine Schätzung von DC Market Insights auf Basis von 9 Angaben aus Unternehmensveröffentlichungen; er zeigt, wo die Workload Fernbetrieb und Autonomie von 1,02 Mrd. USD im Jahr 2025 tatsächlich läuft.
| Programm | Standort | Veröffentlichter Umfang | Datum | Wo die Daten verarbeitet werden |
|---|---|---|---|---|
| Komatsu FrontRunner | Weltweit, 1.000 Ultra-Class-Lkw | 1.000. Lkw in Betrieb genommen; mehr als 11,5 Milliarden Tonnen transportiert | April 2026 | Flottensteuerungsserver am Standort, Analytik in Fernbetriebszentren |
| Caterpillar Command for hauling | Weltweit | Ziel von mehr als 2.000 autonomen Lkw bis 2030 | November 2025 | Server am Standort und im Betriebszentrum |
| Fortescue Hive | Perth, Pilbara | Mehr als 200 autonome Lkw, etwa 500 Mtpa bewegt, 4.000 Erzwaggons | 2026 | Integriertes Betriebszentrum |
| Rio Tinto Perth Operations Centre | Perth, 7 Standorte | 40 autonome Bohrgeräte; Minenautomatisierungsdaten von 98 % der Standorte | 2026 | Betriebszentrum plus Cloud |
| BHP Escondida Norte | Chile | Erste vollständig autonome Transportgrube, 33 Lkw | Juni 2025 | Microsoft Azure hostet globale Anwendungen |
| Freeport-McMoRan Bagdad | Arizona | Erste große US-Mine mit vollständig autonomer Transportflotte | 2025 | Edge am Standort plus Laugungs-Analytik |
| Newmont Cadia | New South Wales | Privates 5G, 175 Mbit/s Uplink, bis zu 12 ferngesteuerte Planierraupen | April 2025 | Fernsteuerung unter und über Tage |
| Antofagasta Centinela | Chile | LTE für autonomen Betrieb bei Encuentro Sulphides; integrierte Fernbetriebszentren | 2025 | Fernbetriebszentren |
| Codelco | Chile | 18-monatige KI- und Autonomievereinbarung mit Microsoft; 5.500 Copilot-Lizenzen | März und September 2026 | Microsoft-Cloud |
Das Muster ist zweistufig: Die Flottensteuerung bleibt auf Servern an der Mine, weil ein Muldenkipper Antworten in Millisekunden braucht, während Planung, Analytik und KI in Betriebszentren in Perth, Santiago und Phoenix sowie in die Clouds von Microsoft und AWS wandern. DC Market Insights modelliert diese Aufteilung mit dem Edge-Bereich an Minen und Werken bei 31,0 % des Werts 2025 und Colocation und gehosteter Private Cloud bei 32,0 %, wobei gehostete Kapazität bis 2035 49,0 % erreicht.
Welche Region führt den Markt für Rechenzentren in der Metall- und Bergbauindustrie an?
Asien-Pazifik führt mit 1,86 Mrd. USD bzw. 40,0 % des Werts 2025, und der Nahe Osten und Afrika wächst mit 11,44 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Asien-Pazifik | 1.856,54 | 40,0 % | 4.871,85 | 10,13 % |
| Lateinamerika | 649,79 | 14,0 % | 1.782,38 | 10,62 % |
| Europa | 696,20 | 15,0 % | 1.425,91 | 7,43 % |
| Nordamerika | 835,44 | 18,0 % | 2.020,03 | 9,23 % |
| Naher Osten und Afrika | 603,37 | 13,0 % | 1.782,38 | 11,44 % |
Asien-Pazifik
1,86 Mrd. USD im Jahr 2025 (40,0 %). China produzierte 2025 960,81 Mt Rohstahl, 4,4 % weniger, und 5,97 Millionen Server, 12,6 % mehr (Nationales Statistikamt Chinas, Februar 2026); Indiens Rohstahlerzeugung stieg im Geschäftsjahr 2025-26 um etwa 10,7 % auf rund 168,4 Mt (Press Information Bureau, April 2026), was Indien mit 14,40 % pro Jahr zum am schnellsten wachsenden großen Land macht.
Nordamerika
835,44 Mio. USD im Jahr 2025 (18,0 %). Der USGS bewertete die US-Metallbergbauproduktion 2025 mit 38,1 Mrd. USD, 13 % mehr (USGS Mineral Commodity Summaries 2026), und Natural Resources Canada bezifferte Kanadas Mineralproduktion 2024 auf 64,3 Mrd. C$; Nucor kaufte im April 2024 den Hersteller von Rechenzentrums-Einhausungen Southwest Data Products für 115 Mio. US$, ein Zeichen dafür, dass Stahlhersteller auch an den Rechenzentrumsausbau liefern.
Europa
696,20 Mio. USD im Jahr 2025 (15,0 %). Europa wächst mit 7,43 % pro Jahr am langsamsten, weil die Stahlproduktion stagniert, doch der Verarbeitungsrichtwert von 40 % für 2030 aus der Verordnung zu kritischen Rohstoffen bringt neue Raffinerien und deren Edge-Räume im Werk.
Lateinamerika
649,79 Mio. USD im Jahr 2025 (14,0 %). Chile produzierte 2025 etwa 5,4 Mt Kupfer (Cochilco, Dezember 2025), und Vales Mine Brucutu in Brasilien wurde mit 13 Lkw zur ersten vollständig autonomen Mine des Landes (Vale, Juni 2021); Lateinamerika wächst um 10,62 % pro Jahr, angeführt von Chile mit 11,76 %.
Naher Osten und Afrika
603,37 Mio. USD im Jahr 2025 (13,0 %). Saudi Arabian Mining Company (Ma’aden) meldete für das Geschäftsjahr 2025 einen Umsatz von 10,3 Mrd. US$, 19 % mehr (Ma’aden, März 2026), Südafrikas Mineralverkäufe erreichten 2025 861,1 Mrd. Rand (Statistics South Africa, März 2026), und die Demokratische Republik Kongo förderte etwa 73 % des weltweiten Kobalts (USGS, Februar 2026); Saudi-Arabien ist mit 16,18 % pro Jahr das am schnellsten wachsende Land unter den Top 12.
Top 12 Länder im Markt für Rechenzentren in der Metall- und Bergbauindustrie
China ist mit 928,27 Mio. USD im Jahr 2025 das größte Land, und Indien ist mit 14,40 % pro Jahr das am schnellsten wachsende große Land, da die Stahlkapazität 220 Mt überschreitet.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | China | Asien-Pazifik | 928,27 | 2.257,68 | 9,29 % |
| 2 | Vereinigte Staaten | Nordamerika | 580,17 | 1.366,49 | 8,94 % |
| 3 | Australien | Asien-Pazifik | 464,13 | 1.140,72 | 9,41 % |
| 4 | Brasilien | Lateinamerika | 241,35 | 653,54 | 10,47 % |
| 5 | Chile | Lateinamerika | 222,78 | 677,31 | 11,76 % |
| 6 | Kanada | Nordamerika | 208,86 | 510,95 | 9,36 % |
| 7 | Indien | Asien-Pazifik | 185,65 | 712,95 | 14,40 % |
| 8 | Japan | Asien-Pazifik | 148,52 | 297,06 | 7,18 % |
| 9 | Südafrika | Naher Osten und Afrika | 139,24 | 356,48 | 9,86 % |
| 10 | Russland | Europa | 129,96 | 285,18 | 8,18 % |
| 11 | Deutschland | Europa | 116,03 | 237,65 | 7,43 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 92,83 | 415,89 | 16,18 % |
Die Top 12 Länder halten 74,5 % des Werts 2025; Indonesien, Peru, Mexiko, Kasachstan und die Demokratische Republik Kongo machen den Großteil des Rests aus.
Prognoseszenarien: Wie groß könnte der Markt für Rechenzentren in der Metall- und Bergbauindustrie 2035 sein?
Das Basisszenario erreicht bis 2035 11,88 Mrd. USD, innerhalb einer Spanne von 9,98 Mrd. USD bis 13,90 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Hauptannahme |
|---|---|---|---|
| Niedrig | 9.981,34 | 7,96 % | Rohstoffabschwung verzögert Autonomie, und der KI-Anteil bleibt bei etwa 18 % |
| Basis | 11.882,55 | 9,86 % | IT-Last erreicht 2.150 MW, 24 % KI |
| Hoch | 13.902,58 | 11,60 % | Ausbau bei kritischen Mineralien und KI-Programme im Kupferbergbau verlaufen schneller als geplant |
Niedriges Szenario
9,98 Mrd. USD bis 2035, falls die Metallpreise fallen und Bergbauunternehmen die Einführung von Autonomie verschieben, was der prognostizierte Rückgang der australischen Exporterlöse auf 354 Mrd. A$ in 2026-27 als möglich erscheinen lässt.
Basisszenario
11,88 Mrd. USD bis 2035, wobei die genutzte IT-Last von 1.100 MW auf 2.150 MW und der angemietete Anteil von 32 % auf 49 % steigt.
Hohes Szenario
13,90 Mrd. USD bis 2035, falls Caterpillars Ziel von 2.000 Lkw, der EU-Verarbeitungsrichtwert und die KI-Programme im Kupfergürtel alle termingerecht umgesetzt werden.
Wichtige Akteure und Marktanteile: Wer investiert und liefert im Markt für Rechenzentren in der Metall- und Bergbauindustrie?
Die zehn größten Bergbau- und Metallkonzerne stehen für etwa 34 % der Ausgaben 2025 (Schätzung von DC Market Insights auf Basis ihres Anteils an der Weltproduktion), während zwei Clouds den Großteil der verlagerten Workloads hosten.
- BHP
- Rio Tinto
- Vale
- Freeport-McMoRan
- Fortescue
- Codelco (Corporación Nacional del Cobre de Chile)
- Antofagasta plc
- Newmont
- Nucor
- POSCO Group
- Saudi Arabian Mining Company (Ma’aden)
- Komatsu
- Caterpillar
- Microsoft
- Amazon Web Services
- Ericsson
- Nokia
Konzentration beim Plattform-Hosting, 2025
BHP hostet seine globalen Anwendungen auf Microsoft Azure und nutzt AWS für Analytik, Codelco unterzeichnete 2026 mit Microsoft, und Rio Tinto arbeitet bei Nuton mit AWS zusammen; da Komatsu und Caterpillar die meisten autonomen Lkw liefern, stammen die Daten, die Bergbau-Rechenzentren füllen, von einer kurzen Liste von Anbietern, weshalb Colocation und gehostete Private Cloud bereits 32,0 % der Ausgaben 2025 ausmachen.
Aktuelle Entwicklungen im Markt für Rechenzentren in der Metall- und Bergbauindustrie
Sechs datierte Ereignisse seit Anfang 2026 zeigen, wie Bergbaudaten in Betriebszentren, Clouds und KI wandern.
- Im Oktober 2026 meldete BHP Technologieinitiativen mit einer EBITDA-Rate von knapp 500 Mio. US$ (Quelle: BHP).
- Im September 2026 schaltete Codelco 5.500 Lizenzen für Microsoft 365 Copilot frei (Quelle: Codelco).
- Im August 2026 meldete POSCO DX mehr als 200 KI-Agenten im Einsatz in der POSCO Group (Quelle: POSCO Newsroom).
- Im April 2026 nahm Komatsu seinen 1.000. autonomen Ultra-Class-Muldenkipper in Betrieb (Quelle: Komatsu).
- Im März 2026 unterzeichneten Codelco und Microsoft eine 18-monatige Vereinbarung über Daten, KI und Autonomie (Quelle: Codelco).
- Im Januar 2026 vereinbarten Rio Tinto und Amazon Web Services Cloud-Analyseunterstützung für Nuton-Kupfer und Kupferlieferungen an US-Rechenzentren (Quelle: Rio Tinto).
Forschungsmethodik: Wie DC Market Insights den Markt für Rechenzentren in der Metall- und Bergbauindustrie bemessen hat
Der Wert von 4,64 Mrd. USD für 2025 ist ein Bottom-up-Modell von DC Market Insights auf Basis von 1.100 MW genutzter IT-Last der Metall- und Bergbauindustrie, etwa 2,4 % der rund 46 Gigawatt (GW) Unternehmens- und Colocation-Kapazität innerhalb der installierten Basis von 116 GW, Komponente für Komponente bewertet; siehe die Forschungsmethodik von DC Market Insights.
Modellannahmen
Genutzte IT-Last der Metall- und Bergbauindustrie von 820, 1.100, 1.560 und 2.150 MW in den Jahren 2020, 2025, 2030 und 2035; angemieteter Anteil 22 %, 32 %, 42 % und 49 %; KI-Anteil 1 %, 5 %, 15 % und 24 %. IT-Hardware kostet 2025 2,70 Mio. USD pro konventionellem MW-Jahr und 8,00 Mio. USD pro KI-MW-Jahr, sodass 1.045 konventionelle MW und 55 KI-MW 3,26 Mrd. USD ergeben; Colocation und Hosting kosten durchschnittlich 185 USD pro kW und Monat für 352 angemietete MW. Die Ausgaben für elektrische und mechanische Anlagen an eigenen Standorten betragen 411,40 Mio. USD, für Bau und Ausbau 187,00 Mio. USD. Verwandte Schätzungen nutzen dieselbe Basis: der Markt für Rechenzentren in der Fertigungsindustrie und der Markt für Rechenzentren in der Öl- und Gasindustrie; Serverräume an Minen und Werken sind eine Teilmenge des Edge-Rechenzentrumsmarkts, und Hosting-Gebühren sind ein Teil des Rechenzentrums-Colocation-Markts.
Plausibilitätsgrenzen
Obergrenze 1: 4,64 Mrd. USD entsprechen 0,81 % des globalen Rechenzentrumsmarkts von DC Market Insights in Höhe von 570,04 Mrd. USD im Jahr 2025, zwischen Landwirtschaft (0,49 %) und Fertigung (3,7 %). Obergrenze 2: Der US-Anteil von 580,17 Mio. USD entspricht 0,52 % der US-Produktion nichtenergetischer Mineralien von 112 Mrd. USD (USGS). Untergrenze: Etwa 1.700 autonome Lkw (Komatsus 1.000 plus eine Caterpillar-Flotte, die sich bis 2030 auf 2.000 verdreifacht) bei angenommenen 100.000 USD Rechenzentrumsausgaben pro Jahr und Lkw ergeben 170 Mio. USD, weniger als die Workload Fernbetrieb und Autonomie von 1,02 Mrd. USD. Jede Aufteilung ergibt in jedem Jahr die Gesamtsumme, und die CAGR wird aus den Endpunkten 2025 und 2035 neu berechnet.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Berichtsumfang
- 02Wichtige Marktkennzahlen
- 2.1Marktgröße 2025, 2026, 2030 und 2035
- 2.2Führende Segmente, Regionen und Länder
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Marktgröße Rechenzentren in der Metall- und Bergbauindustrie, 2020-2035
- 04Marktumfang
- 4.1Enthaltene Ausgaben
- 4.2Ausgeschlossene Ausgaben
- 4.3Wie die Segmente zusammenpassen
- 05Warum sich Schätzungen unterscheiden
- 5.1Tabelle zum Umfangsvergleich
- 5.2Erfasste Käufergruppen
- 06Markttreiber
- 6.1Komatsus 1.000 autonome Ultra-Class-Lkw und die Daten, die sie erzeugen
- 6.2Laugungs-Analytik liefert Kupfer ohne neue Gruben
- 6.3BHPs EBITDA-Rate von 500 Mio. US$ aus Technologie
- 07Markttrends
- 7.1Rio Tinto verkauft Nuton-Kupfer an die Rechenzentren von Amazon
- 7.2Stahlhersteller bringen KI in die Walzwerkshalle
- 7.3Privates 5G macht ferngesteuerte Maschinen zu Datenströmen
- 08Herausforderungen und Hemmnisse
- 8.1Australiens Exporterlöse sinken von 385 Mrd. A$ auf 354 Mrd. A$
- 8.2Abgelegene Minen zahlen Industriestrompreise für jeden Server
- 09Marktchancen
- 9.1EU-Verordnung zu kritischen Rohstoffen setzt Richtwerte für 2030
- 9.2Codelco und Microsoft öffnen den chilenischen Kupfergürtel für KI
- 10Preisanalyse
- 10.1Ausgaben pro MW, 2020-2035
- 10.2Öffentliche Preisanker
- 11Normen und Regulierung
- 11.1EU-Verordnung zu kritischen Rohstoffen
- 11.2US-Executive Order 14241
- 11.3Australia Security of Critical Infrastructure Act 2018
- 11.4Chile National Data Center Plan
- 12Marktsegmentierung nach Komponente
- 12.1IT-Hardware
- 12.2Colocation- und Hosting-Dienste
- 12.3Elektrische und mechanische Infrastruktur
- 12.4Bau und Ausbau
- 13Marktsegmentierung nach Endnutzer
- 13.1Eisenerz- und diversifizierte Bergbaukonzerne
- 13.2Kupfer-, Gold- und Basismetallbergbau
- 13.3Stahlhersteller
- 13.4Aluminium- und NE-Metallhütten
- 13.5Produzenten von Batteriematerialien und kritischen Mineralien
- 14Marktsegmentierung nach Workload
- 14.1Fernbetrieb und Autonomie
- 14.2Geologie, Minenplanung und digitale Zwillinge
- 14.3Prozesssteuerung und Anlagensysteme
- 14.4ERP, Lieferkette und Handel
- 14.5Bergbau-KI und Computer Vision
- 14.6Backup, Sicherheit und sonstige Workloads
- 15Marktsegmentierung nach Bereitstellungsmodell
- 15.1Unternehmensrechenzentren
- 15.2Edge an Minen und Werken
- 15.3Colocation und gehostete Private Cloud
- 16DC Exklusiv: Tracker für Fernbetrieb und Autonomie im Bergbau
- 16.1Komatsu FrontRunner
- 16.2Caterpillar Command for Hauling
- 16.3Fortescue Hive
- 16.4Rio Tinto Perth Operations Centre
- 16.5BHP Escondida Norte
- 16.6Freeport-McMoRan Bagdad
- 16.7Newmont Cadia
- 16.8Antofagasta Centinela
- 16.9Codelco
- 17Regionale Einblicke
- 17.1Asien-Pazifik
- 17.2Nordamerika
- 17.3Europa
- 17.4Lateinamerika
- 17.5Naher Osten und Afrika
- 18Länderanalyse
- 18.1China
- 18.2Vereinigte Staaten
- 18.3Australien
- 18.4Brasilien
- 18.5Chile
- 18.6Kanada
- 18.7Indien
- 18.8Japan
- 18.9Südafrika
- 18.10Russland
- 18.11Deutschland
- 18.12Saudi-Arabien
- 19Prognoseszenarien
- 19.1Niedriges Szenario
- 19.2Basisszenario
- 19.3Hohes Szenario
- 20Wettbewerbsanalyse
- 20.1BHP
- 20.2Rio Tinto
- 20.3Vale
- 20.4Freeport-McMoRan
- 20.5Fortescue
- 20.6Codelco
- 20.7Antofagasta plc
- 20.8Newmont
- 20.9Nucor
- 20.10POSCO Group
- 20.11Saudi Arabian Mining Company (Ma'aden)
- 20.12Komatsu
- 20.13Caterpillar
- 20.14Microsoft
- 20.15Amazon Web Services
- 20.16Ericsson
- 20.17Nokia
- 20.18Konzentration beim Plattform-Hosting, 2025
- 21Aktuelle Entwicklungen
- 21.1Datierte Entwicklungen, Januar bis Oktober 2026
- 22Forschungsmethodik
- 22.1Modellannahmen
- 22.2Plausibilitätsgrenzen
- Abb. 1Marktgröße Rechenzentren in der Metall- und Bergbauindustrie, 2020-2035
- Tabelle 1Merkmale der Zusammenfassung
- Tabelle 2Umfangsvergleich
- Tabelle 3Ausgaben pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Endnutzer, 2025 und 2035
- Tabelle 6Markt nach Workload, 2025 und 2035
- Tabelle 7Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 8Tracker für Fernbetrieb und Autonomie im Bergbau
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
5,22 Mrd. USD im Jahr 2026, 12,53 % mehr als die 4,64 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 11,88 Mrd. USD erreichen, eine CAGR von 9,86 % ab 2025.
9,86 % pro Jahr von 2025 bis 2035, nach 8,91 % pro Jahr von 2020 bis 2025, da die genutzte IT-Last der Bergbau- und Metallindustrie von 1.100 MW auf 2.150 MW steigt und der KI-Anteil daran von 5 % auf 24 % klettert.
4,64 Mrd. USD wurden 2025 für Rechenzentrumskapazität ausgegeben, die Bergbauunternehmen, Hütten, Stahlhersteller und Verarbeiter von Batteriematerialien besitzen oder anmieten. Hardware für autonome Lkw, Bergbausoftware, private Netze und Public-Cloud-Gebühren werden nicht mitgezählt.
1,02 Mrd. USD der Ausgaben 2025 entfallen auf Fernbetrieb und Autonomie. Komatsu nahm im April 2026 seinen 1.000. autonomen Ultra-Class-Lkw in Betrieb, und jede Flotte überträgt Daten an Server am Standort und an Betriebszentren.
Bergbau-KI und Computer Vision wachsen mit 23,91 % pro Jahr am schnellsten auf 2,38 Mrd. USD bis 2035; unter den Endnutzern führen Produzenten von Batteriematerialien und kritischen Mineralien mit 16,18 %.
Bei BHP knapp 500 Mio. US$ EBITDA pro Jahr bis Ende des Geschäftsjahres 2026, mit einem Ziel von mehr als 650 Mio. US$ für das Geschäftsjahr 2027, aus KI, Automatisierung und anderen Technologieinitiativen.
Asien-Pazifik mit 1,86 Mrd. USD bzw. 40,0 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 11,44 % pro Jahr am schnellsten, und Indien ist mit 14,40 % das am schnellsten wachsende große Land.
222,78 Mio. USD im Jahr 2025, mit einem Anstieg auf 677,31 Mio. USD bis 2035 bei 11,76 % pro Jahr, da Codelcos Vereinbarung mit Microsoft aus dem Jahr 2026 KI und Autonomie in den Kupfergürtel bringt.
Ja: Colocation und gehostete Private Cloud machen 1,49 Mrd. USD bzw. 32,0 % der Ausgaben 2025 aus, mit einem Anstieg auf 5,82 Mrd. USD bis 2035. BHP hostet seine globalen Anwendungen auf Microsoft Azure.
Die 5,22 Mrd. USD im Jahr 2026 umfassen nur Kapazität, die Bergbau- und Metallunternehmen besitzen oder anmieten. Schätzungen zum digitalen Bergbau, die Nachrüstsätze für autonomen Transport, Flottensoftware, private LTE-Netze, Drohnen und Sensoren einbeziehen, fallen um ein Vielfaches höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.