
Mercato del raffreddamento dei data center in Vietnam: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
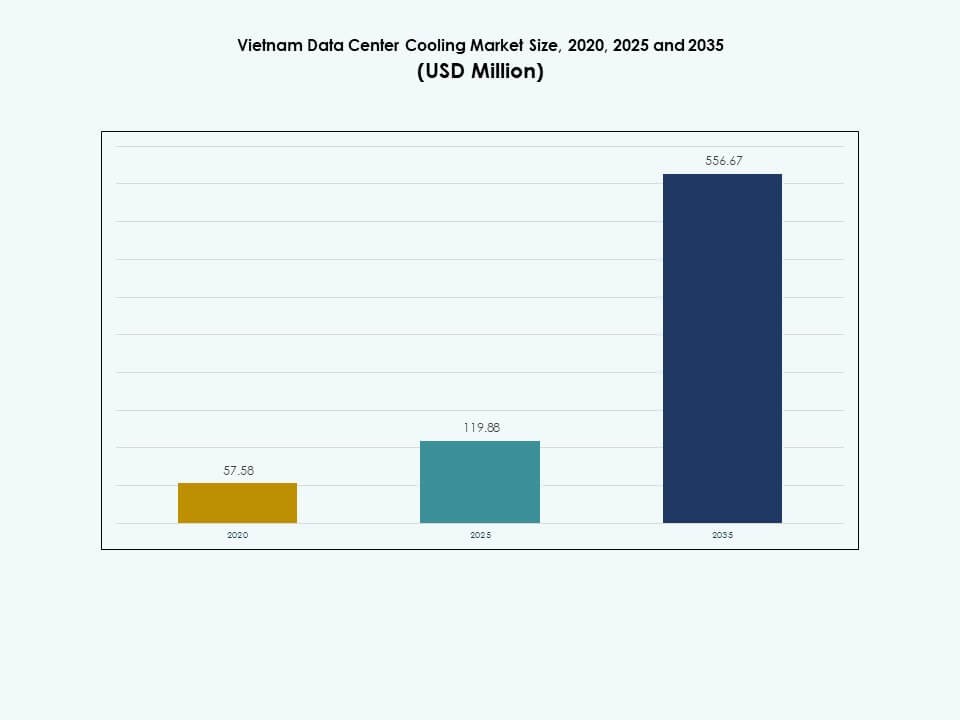
Nel 2025 il valore del Mercato del raffreddamento dei data center in Vietnam era pari a USD 119.9 milioni; si prevede che raggiunga USD 556.7 milioni entro il 2035, con un CAGR del 16.52%.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 3 dic 2025
Anno base 2024 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi Esecutiva
- 03Dinamiche del Mercato
- 04Mercato del Raffreddamento dei Data Center in Vietnam – Dimensionamento e Previsioni del Mercato
- 05Analisi delle Spese in Capitale (CapEx)
- 06Capacità e Utilizzo del Raffreddamento dei Data Center
- 07Mercato del Raffreddamento dei Data Center, Analisi del Consumo di Energia & Risorse
- 08Mercato del Raffreddamento dei Data Center in Vietnam – Per Componente
- 09Mercato del Raffreddamento dei Data Center in Vietnam – Per Soluzione di Raffreddamento del Data Center
- 10Mercato del Raffreddamento dei Data Center in Vietnam – Per Servizio
- 20capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 9Aziende analizzate
Aziende analizzate
- Daikin Industries Ltd
- Mitsubishi Electric Corporation
- Carrier
- Johnson Controls International plc
- Danfoss
- Vertiv Group Corp
- Schneider Electric
- STULZ GmbH
- CoolIT Systems
Analisi completa
Riassunto esecutivo
La dimensione del mercato del raffreddamento dei data center in Vietnam è stata valutata a 57,58 milioni di USD nel 2020, fino a raggiungere 119,88 milioni di USD nel 2025 ed è previsto che raggiunga 556,67 milioni di USD entro il 2035, con un CAGR del 16,52% durante il periodo di previsione.
| ATTRIBUTO DEL RAPPORTO | DETTAGLI |
|---|---|
| Periodo Storico | 2020-2023 |
| Anno Base | 2024 |
| Periodo di Previsione | 2025-2035 |
| Dimensione del Mercato del Raffreddamento dei Data Center in Vietnam 2025 | USD 119,88 Milioni |
| Mercato del Raffreddamento dei Data Center in Vietnam, CAGR | 16,52% |
| Dimensione del Mercato del Raffreddamento dei Data Center in Vietnam 2035 | USD 556,67 Milioni |
La forte crescita del mercato è guidata dall’aumento dell’implementazione di carichi di lavoro ad alta densità, dall’adozione di sistemi di raffreddamento avanzati e dalla rapida espansione delle strutture hyperscale e di colocation. Gli operatori si spostano verso il raffreddamento a liquido, sistemi di precisione e controllo termico guidato dall’IA per gestire carichi di calore più pesanti. L’innovazione nei sistemi efficienti dal punto di vista energetico rafforza il valore a lungo termine per gli investitori. Le aziende danno priorità agli aggiornamenti del raffreddamento per garantire stabilità delle prestazioni e supportare applicazioni digitali complesse in vari settori.
Il Vietnam del Nord è in testa grazie a importanti cluster hyperscale e a una forte infrastruttura di connettività. Le province meridionali si espandono rapidamente man mano che i settori aziendali e retail aumentano le loro impronte digitali. Il Vietnam centrale emerge come una zona in sviluppo grazie alla crescente disponibilità di terreni e a politiche locali di supporto. Ogni regione diversifica la crescita attirando nuovi investimenti nel raffreddamento in linea con la crescente domanda di cloud, telecomunicazioni e dati.
Fattori di Mercato
Crescente Domanda di Carichi di Lavoro ad Alta Densità e Tecnologie di Raffreddamento Efficienti
Il mercato del raffreddamento dei data center in Vietnam guadagna slancio grazie a esigenze più forti di IA e cloud. I rack ad alta densità spingono gli operatori ad adottare il raffreddamento a liquido e di precisione. Molte strutture sostituiscono i sistemi legacy per ridurre lo stress termico nei nuovi carichi di lavoro. Gli investitori considerano il Vietnam come un punto strategico per la crescita informatica regionale. Le aziende espandono la capacità per supportare la rapida adozione digitale nelle principali città. Ciò rafforza il ruolo del raffreddamento efficiente nelle nuove costruzioni. Gli operatori implementano sistemi avanzati per mantenere prestazioni stabili dei rack. La tendenza modella la spesa infrastrutturale a lungo termine in tutto il paese. I fornitori di raffreddamento puntano al Vietnam a causa della crescita prevedibile della domanda.
- Ad esempio, il Data Center Hoa Lac di Viettel ad Hanoi opera con un PUE riportato di 1,4–1,45 e utilizza energia rinnovabile per il 30% della sua fornitura energetica. La struttura è la più grande del Vietnam, supportando oltre 2.400 rack con una capacità totale di 30 MW. HSBC ha confermato l’idoneità del sito per il finanziamento sostenibile in base ai suoi impegni per l’infrastruttura verde.
Crescente Attenzione all’Efficienza Energetica e all’Innovazione nel Raffreddamento Verde
Le normative energetiche spingono i data center ad adottare design di raffreddamento efficienti. Gli operatori si orientano verso refrigeratori modulari e linee di raffreddamento a basso consumo. Molti progetti ora testano controlli basati sull’IA per ridurre l’uso di energia. Gli obiettivi ecologici aumentano l’interesse per i sistemi con forti risparmi energetici. Il mercato supporta nuovi modelli di raffreddamento ecologici nei siti hyperscale. Si apre spazio per l’innovazione avanzata lungo tutta la catena di approvvigionamento. Le aziende vedono il raffreddamento efficiente come un vantaggio diretto sui costi. Gli investitori mostrano fiducia in Vietnam grazie a una pianificazione energetica stabile. Gli operatori trattano il raffreddamento ecologico come un requisito fondamentale del design.
- Ad esempio, FPT Telecom gestisce il data center Fornix HCM01 a Ho Chi Minh City, costruito per soddisfare gli standard Tier III e servire grandi clienti aziendali e cloud. La struttura è stata presentata in eventi tecnologici nazionali come FPT Techday, dove l’azienda ha evidenziato l’espansione del data center e le capacità di infrastruttura digitale. Questi aggiornamenti riflettono miglioramenti continui in affidabilità e prestazioni operative.
Orientamento verso l’espansione su larga scala di Hyperscale e Colocation nelle città chiave
La domanda di hyperscale cresce ad Hanoi e Ho Chi Minh City. Le aziende di colocation aggiornano il raffreddamento per supportare zone di calcolo dense. Questo rafforza il mercato del raffreddamento dei data center in Vietnam mentre le nuove costruzioni si espandono. Molti siti implementano linee di raffreddamento a liquido per carichi di lavoro AI e GPU. Le imprese si fidano di strutture che gestiscono il calore con ridondanza stabile. Gli investitori supportano grandi progetti grazie a forti ritorni a lungo termine. Nuove normative digitali incoraggiano standard di raffreddamento più elevati. Il Vietnam attrae attori globali in cerca di zone di espansione sicure. L’adozione del raffreddamento aumenta man mano che più carichi di lavoro si spostano sul cloud.
Rapida digitalizzazione nei settori delle telecomunicazioni, BFSI e retail
Le reti di telecomunicazioni espandono le località edge che necessitano di raffreddamento stabile. I siti BFSI implementano il raffreddamento di precisione per proteggere piattaforme sensibili. Le piattaforme retail dipendono da un raffreddamento affidabile per supportare le operazioni online. Molte aziende aggiornano le sale IT per evitare guasti legati al calore. Ciò guida l’uso costante di sistemi di raffreddamento avanzati. Le aziende vedono il raffreddamento come parte fondamentale dei loro piani digitali. Gli investitori monitorano la stabilità termica come segno di qualità del sito. La crescita del settore supporta nuovi progetti nelle principali province. L’adozione del raffreddamento rimane forte nei settori regolamentati.
Tendenze di Mercato
Crescente implementazione di raffreddamento a liquido e immersione per carichi di lavoro AI
La domanda di AI spinge le strutture ad adottare il raffreddamento a liquido e immersione. Gli operatori ridisegnano i rack per supportare uscite di calore più elevate. Molti siti testano serbatoi di immersione per cluster GPU densi. La tendenza costruisce nuovo interesse per i design basati su refrigeranti. Supporta cicli di carico stabili in zone di calcolo avanzato. Le aziende si affidano a questi sistemi per evitare picchi di calore. Il mercato del raffreddamento dei data center in Vietnam si orienta verso linee di raffreddamento ad alta densità. Gli investitori seguono le prove di immersione mentre le aziende scalano i carichi di lavoro AI. L’adozione cresce più rapidamente negli ambienti hyperscale.
Crescente uso di unità di raffreddamento modulari nelle nuove costruzioni di data center
Gli sviluppatori adottano unità modulari per ridurre i tempi di costruzione. Molti siti installano blocchi di raffreddamento prefabbricati per un’installazione più rapida. Gli operatori si fidano delle unità modulari per un controllo delle prestazioni prevedibile. La tendenza supporta un’espansione flessibile nelle città affollate. Riduce lo spreco di energia con una direzione mirata del flusso d’aria. Le aziende preferiscono unità compatte in zone dense. Gli investitori sostengono la crescita modulare a causa del basso rischio di implementazione. Il raffreddamento modulare guadagna terreno nei progetti di medie dimensioni. Supporta modelli di crescita scalabili.
Integrazione del Monitoraggio Intelligente e Controllo del Raffreddamento Basato su AI
Le strutture impiegano sensori per monitorare il flusso d’aria e le tendenze del calore. Gli strumenti AI regolano l’output di raffreddamento per evitare sprechi energetici. Gli operatori utilizzano dashboard per monitorare le condizioni termiche in tempo reale. Molti siti migliorano il tempo di attività attraverso cicli di raffreddamento automatizzati. La tendenza supporta una maggiore affidabilità nei servizi digitali. Le aziende considerano il raffreddamento intelligente come un abilitatore di crescita. Gli investitori vedono il raffreddamento basato sui dati come una scelta sicura. Gli aggiornamenti intelligenti rimodellano la pianificazione operativa nei siti. Si allinea il raffreddamento con carichi di lavoro dinamici.
Passaggio a Sistemi di Raffreddamento a Basso Consumo Idrico e Sostenibili
Le strutture danno priorità ai sistemi a basso consumo idrico per gestire le preoccupazioni climatiche. Molti progetti integrano refrigeratori ad aria per ridurre l’uso dell’acqua. Gli operatori preferiscono unità sostenibili con un controllo energetico più forte. La tendenza supporta nuove certificazioni verdi nei siti. Le aziende collegano le decisioni di raffreddamento a piani climatici a lungo termine. Gli investitori monitorano le linee di raffreddamento sostenibili per guadagni di portafoglio. I modelli verdi migliorano la fiducia del marchio nei settori chiave. Rafforza la spinta verso la crescita dei data center eco-compatibili. L’adozione accelera nei nuovi progetti urbani.
Sfide del Mercato
Alti Costi Infrastrutturali e Disponibilità Limitata di Talenti Tecnici Qualificati
Le elevate esigenze di capitale limitano l’adozione di linee di raffreddamento avanzate. Molte aziende ritardano gli aggiornamenti a causa della pressione dei costi. Gli operatori faticano a assumere ingegneri termici qualificati. Il Mercato del Raffreddamento dei Data Center in Vietnam necessita di più specialisti formati. Le frequenti lacune di competenze rallentano le implementazioni di raffreddamento complesse. Le aziende dipendono da partner stranieri per configurazioni avanzate. Gli investitori monitorano questi limiti prima di finanziare grandi costruzioni. Solleva sfide per i siti che gestiscono carichi di lavoro densi. La crescita necessita di sforzi di formazione più forti.
Vincoli di Fornitura Energetica e Complessità Regolamentare nelle Province Chiave
Le regole energetiche variano tra le principali regioni. Molti siti affrontano ritardi a causa dei cicli di approvazione. Gli operatori gestiscono lo stress termico durante i vincoli energetici. Il mercato affronta ostacoli a causa di problemi di affidabilità della rete. Regole complesse rallentano l’espansione del raffreddamento nelle zone affollate. Gli investitori monitorano i cambiamenti politici per pianificare le spese. Gli alti carichi termici creano ulteriori punti critici di pianificazione. Limita il ritmo della modernizzazione del raffreddamento. Molte aziende richiedono processi di approvazione più semplici.
Opportunità di Mercato
Espansione dei Data Center Hyperscale e Edge in Vietnam
La domanda di hyperscale porta nuove opportunità di raffreddamento nelle principali città. Le costruzioni edge spingono la necessità di unità di raffreddamento compatte. Molti siti adottano il raffreddamento a liquido per gestire carichi termici elevati. Gli operatori investono in design di raffreddamento scalabili per un uso a lungo termine. Il mercato del raffreddamento dei data center in Vietnam beneficia di questo cambiamento. Le aziende apprezzano il controllo termico affidabile per le piattaforme digitali. Gli investitori trovano nuovi punti di ingresso nelle province. Si costruisce un maggiore interesse per l’innovazione avanzata nel raffreddamento. La crescita si espande con ogni nuova zona di calcolo.
Aumento della Domanda di Raffreddamento Ecologico e Progetti a Basso Consumo Energetico
Le normative ecologiche creano domanda per sistemi efficienti. Molti siti adottano unità di raffreddamento ecocompatibili per risparmiare energia. Gli operatori utilizzano l’IA per controllare il flusso d’aria con basso consumo energetico. Le aziende preferiscono strutture certificate ecologicamente per obiettivi aziendali. Il mercato supporta nuove soluzioni di raffreddamento sostenibili. Gli investitori danno priorità a linee a basso consumo energetico per rendimenti stabili. Si rafforza l’attenzione sull’innovazione nei metodi di raffreddamento. La domanda cresce più velocemente nei nuovi centri urbani. La crescita si allinea con gli obiettivi nazionali di sostenibilità.
Segmentazione del Mercato
Per Componente
Il mercato del raffreddamento dei data center in Vietnam mostra una forte dominanza delle implementazioni basate su soluzioni. Le soluzioni di raffreddamento detengono la quota più alta grazie all’ampio uso in siti hyperscale, edge e aziendali. I servizi si espandono costantemente poiché gli operatori necessitano di supporto per integrazione e manutenzione. Molte aziende si affidano ai servizi di implementazione durante gli aggiornamenti di capacità. La consulenza cresce a causa della crescente domanda di ottimizzazione del raffreddamento. Gli investitori considerano i segmenti di soluzioni come beni sicuri grazie alla crescita costante. L’adozione rimane forte nei settori regolamentati. I servizi di raffreddamento creano valore attraverso contratti a lungo termine. La domanda aumenta man mano che i sistemi si espandono a livello nazionale.
Per Soluzione di Raffreddamento del Data Center
I condizionatori d’aria di precisione sono in testa grazie al forte utilizzo in ambienti controllati. Molti siti hyperscale e aziendali dipendono dal controllo preciso della temperatura. I refrigeratori mantengono una solida quota grazie alla produzione termica stabile. Il raffreddamento a liquido cresce più velocemente nei progetti con forte presenza di IA. Le unità di trattamento dell’aria supportano ampi layout nelle principali città. Il mercato del raffreddamento dei data center in Vietnam guadagna trazione man mano che i sistemi si modernizzano. Gli operatori preferiscono soluzioni che supportano carichi di lavoro densi. La crescita rimane forte nelle strutture multi-tenant. La domanda aumenta con l’aumento della complessità delle costruzioni.
Per Servizio
I servizi di installazione e implementazione sono in testa a causa dell’elevata attività di progetto. Molte nuove costruzioni richiedono pieno supporto per l’integrazione. La manutenzione detiene una forte quota a causa dell’uso intensivo di sistemi refrigerati. Il supporto e la consulenza crescono man mano che gli operatori migliorano l’affidabilità. Il mercato del raffreddamento dei data center in Vietnam beneficia di questi livelli di servizio. Le aziende si affidano a partner di servizio per il tempo di attività. Gli investitori si fidano dei modelli guidati dai servizi per entrate stabili. Molte aziende cercano pacchetti di servizi su misura. La crescita si espande nei nuovi cluster hyperscale.
Per Dimensione dell’Impresa
Le grandi imprese dominano grazie agli sforzi significativi di trasformazione digitale. Molte preferiscono il raffreddamento avanzato per gestire carichi di lavoro densi. Le PMI aumentano l’adozione con la crescita dell’uso del cloud. Supporta una crescita stabile nelle sale server più piccole. Il mercato del raffreddamento dei data center in Vietnam si espande con entrambi i gruppi. Le grandi aziende installano unità ad alta potenza su più rack. Le PMI scelgono il raffreddamento modulare per il controllo dei costi. Molti progetti si ampliano con l’aumento della domanda regionale. La crescita rimane forte nei settori digital-first.
Per Tipo di Pavimento
I pavimenti sopraelevati detengono una quota forte grazie a layout di raffreddamento strutturati. Molti siti si affidano ai pavimenti sopraelevati per ottimizzare il flusso d’aria. I pavimenti non sopraelevati crescono nelle costruzioni moderne con layout più recenti. Il mercato del raffreddamento dei data center in Vietnam supporta entrambi i formati. Gli operatori scelgono pavimenti sopraelevati in siti legacy e aziendali. I siti edge adottano pavimenti non sopraelevati per design compatti. Molti sviluppatori combinano entrambi per costruzioni flessibili. La crescita si allinea con i nuovi progetti di design. L’integrazione del raffreddamento dipende dalla struttura del sito.
Per Contenimento
Il contenimento del corridoio caldo è leader nelle strutture avanzate grazie all’elevata efficienza. Il contenimento del corridoio freddo mantiene una quota stabile nelle costruzioni più vecchie. I pavimenti sopraelevati senza contenimento rimangono comuni in piccoli impianti. Il mercato del raffreddamento dei data center in Vietnam si orienta verso una pianificazione del contenimento forte. Molti siti hyperscale implementano HAC per controllare le perdite di calore. CAC rimane rilevante nelle stanze di medie dimensioni. Gli operatori aggiornano il contenimento per un miglior flusso d’aria. Molte aziende aggiungono contenimento durante i cicli di espansione. Gli obiettivi di efficienza modellano i nuovi impianti.
Per Struttura
Il raffreddamento basato su stanza domina grazie all’ampia adozione nei siti più vecchi. Il raffreddamento basato su fila cresce grazie al forte controllo dell’efficienza. Il raffreddamento basato su rack si espande più rapidamente nei carichi di lavoro pesanti di AI e GPU. Il mercato del raffreddamento dei data center in Vietnam si adatta a zone di calcolo denso. Molti sviluppatori testano sistemi basati su rack per carichi di calore pesanti. Le unità basate su fila forniscono un controllo strutturato della temperatura. Il raffreddamento delle stanze rimane conveniente per grandi sale. La crescita si diffonde su tutti i formati. L’adozione si allinea con la scala del progetto.
Per Applicazione
I data center hyperscale sono leader grazie alla massiccia domanda di calcolo. I siti di colocation mantengono una forte quota nelle grandi città. I data center aziendali adottano il raffreddamento di precisione per carichi stabili. I siti edge crescono grazie all’espansione delle telecomunicazioni. Il mercato del raffreddamento dei data center in Vietnam supporta tutte le applicazioni. Molte aziende aggiornano il raffreddamento per una affidabilità a lungo termine. La crescita hyperscale guida nuove linee di raffreddamento a liquido. Gli aggiornamenti aziendali rimangono stabili nei settori. Le costruzioni edge attraggono nuovi investimenti.
Per Utente Finale
Le telecomunicazioni sono leader grazie alla forte crescita del 5G e degli edge. Le aziende IT seguono con carichi di lavoro digitali pesanti. Il retail e il BFSI adottano un raffreddamento stabile per piattaforme critiche. La sanità cresce per le esigenze di dati sensibili. I siti energetici dipendono dal raffreddamento per sistemi industriali. Il mercato del raffreddamento dei data center in Vietnam supporta industrie diverse. Molte aziende aggiornano per soddisfare le esigenze di calore. La crescita si diffonde su tutti i principali verticali. Il raffreddamento rimane fondamentale per la continuità digitale.
Approfondimenti Regionali
Vietnam Settentrionale – 55% di Quota
Il Vietnam del Nord detiene la quota maggiore con il 55%. La forte crescita dell’hyperscale e della colocation guida la domanda di raffreddamento. La regione ospita importanti cluster cloud e hub aziendali. Molti sviluppatori scelgono Hanoi per la connettività stabile. Il mercato del raffreddamento dei data center in Vietnam si rafforza in questa zona. Beneficia di un migliore accesso all’energia e di manodopera qualificata. Molti investitori considerano la regione come un hub primario. La crescita rimane stabile in grandi strutture.
- Ad esempio, Boyd Corporation ha annunciato a settembre 2025 l’espansione del suo impianto di produzione a Bac Ninh nel Vietnam del Nord, raddoppiando la sua capacità a 800.000 piedi quadrati per soluzioni di raffreddamento a liquido su misura per data center AI. Questo aggiornamento supporta il raffreddamento avanzato diretto al chip, consentendo alle strutture hyperscale nella regione di gestire una maggiore densità di potenza e termica per carichi di lavoro cloud impegnativi.
Vietnam del Sud – Quota del 35%
Il Vietnam del Sud mantiene una quota del 35% sostenuta da una forte attività aziendale. Ho Chi Minh City ospita molti data center privati. I cluster retail e BFSI guidano le esigenze di raffreddamento. La zona attira investitori grazie alla forte crescita economica. Il mercato del raffreddamento dei data center in Vietnam si espande con la domanda aziendale. Molti siti adottano il raffreddamento modulare per layout densi. La crescita aumenta con l’espansione dei servizi digitali. Gli aggiornamenti di raffreddamento aumentano nelle strutture di medie dimensioni.
- Ad esempio, a luglio 2024, CMC Corporation ha investito 12,5 milioni di USD per stabilire CMC AI Digital Infrastructure (CMC ADI) nella Zona di Esportazione di Tan Thuan. La nuova filiale si concentra sullo sviluppo e la gestione di data center hyperscale per supportare la crescente economia digitale del Vietnam. Gli annunci pubblici evidenziano il piano di CMC di accelerare la crescita delle infrastrutture su larga scala attraverso questa piattaforma dedicata ai data center.
Vietnam Centrale – Quota del 10%
Il Vietnam Centrale detiene una quota del 10% grazie all’attività emergente. Da Nang ospita nuovi siti edge e aziendali. Molti operatori scelgono la zona per la disponibilità di terreni. Il mercato del raffreddamento dei data center in Vietnam cresce con il supporto del governo. Attira l’attenzione delle aziende in cerca di espansione a basso costo. L’adozione digitale aumenta in tutti i settori della regione. La crescita rimane costante nei progetti in arrivo. L’adozione del raffreddamento aumenta nelle nuove costruzioni.
Approfondimenti Competitivi
- Daikin Industries Ltd.
- Mitsubishi Electric Corporation
- Carrier
- Johnson Controls International plc
- Danfoss
- Vertiv Group Corp.
- Schneider Electric
- STULZ GmbH
- Rittal GmbH & Co. KG
- CoolIT Systems
Il mercato del raffreddamento dei data center in Vietnam presenta una forte competizione tra leader globali HVAC e specialisti del raffreddamento avanzato. Vertiv e Schneider Electric detengono posizioni solide grazie a portafogli di raffreddamento integrati su misura per le esigenze di hyperscale e colocation. Daikin, Mitsubishi Electric e Carrier rafforzano la loro presenza attraverso refrigeratori efficienti dal punto di vista energetico e sistemi CRAC ad alte prestazioni. Danfoss espande la sua influenza attraverso l’innovazione dei componenti che supportano il raffreddamento a liquido e ibrido. STULZ e Rittal forniscono sistemi di raffreddamento di precisione che attraggono operatori aziendali e di telecomunicazioni. CoolIT Systems guadagna trazione con soluzioni di raffreddamento a liquido per rack densi di AI e GPU. Il mercato premia le aziende che offrono prestazioni a basso consumo energetico, rapida implementazione e controllo termico stabile. Incoraggia l’innovazione continua mentre gli operatori aumentano la capacità e gestiscono densità di rack più elevate nelle principali regioni.
Sviluppi Recenti
- A novembre 2025, Daikin Applied ha annunciato l’acquisizione di Chilldyne, leader nel raffreddamento a liquido a pressione negativa per data center, consolidando l’impegno di Daikin nelle tecnologie di raffreddamento avanzate per data center hyperscale e AI.
- A novembre 2025, Mitsubishi Electric Corporation ha stipulato un memorandum d’intesa con Hon Hai Precision Industry Co., Ltd. (Foxconn) per stabilire un’alleanza globale per soluzioni di data center AI, con l’obiettivo di fornire sistemi di raffreddamento avanzati e infrastrutture intelligenti per ambienti hyperscale.
- A settembre 2025, Boyd ha annunciato l’espansione del suo stabilimento di produzione a Bac Ninh, Vietnam, raddoppiando lo spazio a 800.000 piedi quadrati per aumentare la produzione di soluzioni di raffreddamento a liquido per data center, in particolare quelli che sfruttano l’intelligenza artificiale. Questo sviluppo mira a rispondere alla crescente domanda di sistemi di raffreddamento avanzati capaci di gestire alta densità termica e carichi di calcolo.
- A febbraio 2025, Carrier Global Corporation ha formato una partnership di investimento e tecnologia con ZutaCore, un innovatore nel raffreddamento a liquido diretto al chip a due fasi. La collaborazione si concentra sullo sviluppo di soluzioni di raffreddamento ad alte prestazioni mirate a carichi di lavoro AI e di calcolo ad alta densità, stabilendo una base per un raffreddamento sostenibile e senza acqua nei data center di nuova generazione.
Indice
- 01Introduzione
- 1.1Definizione e Ambito del Mercato
- 1.2Metodologia di Ricerca
- 1.2.1Ricerca Primaria
- 1.2.2Ricerca Secondaria
- 1.2.3Validazione dei Dati e Assunzioni
- 1.3Quadro di Segmentazione del Mercato
- 02Sintesi Esecutiva
- 2.1Panoramica del Mercato
- 2.2Risultati Chiave
- 2.3Raccomandazioni degli Analisti
- 2.4Prospettive del Mercato (2025–2035)
- 03Dinamiche del Mercato
- 3.1Fattori Trainanti del Mercato
- 3.2Vincoli del Mercato
- 3.3Opportunità di Mercato
- 3.4Sfide e Rischi
- 3.5Analisi della Catena del Valore
- 3.6Analisi delle Cinque Forze di Porter
- 04Mercato del Raffreddamento dei Data Center in Vietnam – Dimensionamento e Previsioni del Mercato
- 4.1Dimensione Storica del Mercato (2020–2025)
- 4.2Previsioni della Dimensione del Mercato (2026–2035)
- 4.3Analisi del Tasso di Crescita del Mercato
- 4.4Prospettive del Mercato per Paese
- 05Analisi delle Spese in Capitale (CapEx)
- 5.1Tendenze del CapEx per Soluzione di Raffreddamento
- 5.1.1Modelli di investimento tra raffreddamento ad aria, a liquido, ibrido e ad immersione
- 5.1.2Quota di CapEx per tipo di apparecchiatura di raffreddamento (CRAC/CRAH, refrigeratori, torri di raffreddamento, economizzatori, ecc.)
- 5.1.3Tendenze del CapEx per Paese
- 5.1.4Analisi degli investimenti OEM vs. retrofit
- 5.2Analisi del Ritorno sull'Investimento (ROI) e del Periodo di Recupero
- 5.2.1ROI per tipo di tecnologia di raffreddamento
- 5.2.2Confronto costi-benefici: raffreddamento ad aria vs. raffreddamento a liquido vs. raffreddamento ad immersione
- 5.2.3Periodo di recupero nei data center di Tier I–IV
- 5.2.4Esempi di casi di risparmio sui costi attraverso l'adozione di raffreddamento efficiente dal punto di vista energetico
- 06Capacità e Utilizzo del Raffreddamento dei Data Center
- 6.1Capacità Installata (MW & Sq. Ft.) per Soluzione di Raffreddamento
- 6.1.1Capacità di raffreddamento installata per tipo di soluzione e Paese
- 6.1.2Densità del sistema di raffreddamento (kW/rack e per sq. ft.)
- 6.1.3Tendenze di espansione della capacità tra hyperscale vs. colocation vs. enterprise
- 6.2Tassi di Utilizzo & Metriche di Efficienza
- 6.2.1Utilizzo del sistema di raffreddamento vs. capacità di progettazione
- 6.2.2Pratiche di gestione del carico medio e di picco
- 6.2.3Ciclo di vita delle apparecchiature e parametri di riferimento delle prestazioni
- 6.3Efficacia dell'Uso dell'Energia (PUE) & Efficienza Energetica
- 6.3.1PUE medio per dimensione del data center e tecnologia di raffreddamento
- 6.3.2Confronto tra sistemi di raffreddamento tradizionali vs. verdi
- 6.3.3Contributo del sistema di raffreddamento al consumo energetico totale della struttura
- 6.4Densità del Rack & Efficienza del Raffreddamento
- 6.4.1Tendenze della densità media del rack (kW/rack)
- 6.4.2Adeguatezza del raffreddamento vs. carico del rack
- 6.4.3Relazione tra carichi di lavoro ad alta densità (AI, HPC) e requisiti di raffreddamento
- 07Mercato del Raffreddamento dei Data Center, Analisi del Consumo di Energia & Risorse
- 7.1Analisi del Consumo di Energia
- 7.1.1Consumo totale di energia per tipo di soluzione di raffreddamento (ad aria, liquido, ibrido, immersione)
- 7.1.2Intensità energetica per MW di carico IT
- 7.1.3Quota energetica del raffreddamento nel totale della potenza della struttura (rapporto di carico del raffreddamento)
- 7.1.4Rapporto di Efficienza Energetica Annualizzata (EER / SEER) per tipo di sistema di raffreddamento
- 7.1.5Tendenza nella riduzione del consumo energetico attraverso automazione, AI e tecnologie di raffreddamento gratuito
- 7.2Analisi del Consumo di Acqua
- 7.2.1Efficacia dell'Uso dell'Acqua (WUE) – litri per kWh di carico IT
- 7.2.2Consumo di acqua per tecnologia di raffreddamento (raffreddamento evaporativo, raffreddamento adiabatico, ecc.)
- 7.2.3Sistemi di riciclo e riutilizzo dell'acqua nei data center
- 7.2.4Impatto delle normative sulla scarsità d'acqua per Paese sulla scelta del sistema di raffreddamento
- 7.2.5Passaggio da sistemi ad alta intensità d'acqua a sistemi ad aria o ibridi
- 7.3Metriche di Efficienza Combinata Energia–Acqua
- 7.3.1Nesso Energia-Acqua nell'ottimizzazione del raffreddamento
- 7.3.2Correlazione tra PUE, WUE e costo operativo totale (OpEx)
- 7.3.3Studi di caso su implementazioni di raffreddamento senza acqua o a zero consumo d'acqua
- 7.4Benchmarking & Analisi Comparativa
- 7.4.1Benchmarking rispetto agli standard ASHRAE, Uptime Institute e DOE
- 7.4.2Confronto delle medie di WUE/PUE del Vietnam per Paese
- 7.4.3Migliori pratiche adottate da hyperscaler (AWS, Google, Microsoft, Meta, ecc.)
- 08Mercato del Raffreddamento dei Data Center in Vietnam – Per Componente
- 8.1Soluzione
- 8.2Servizi
- 09Mercato del Raffreddamento dei Data Center in Vietnam – Per Soluzione di Raffreddamento del Data Center
- 9.1Condizionatori d'Aria
- 9.2Condizionatori d'Aria di Precisione
- 9.3Refrigeratori
- 9.4Unità di Trattamento Aria
- 9.5Raffreddamento a Liquido
- 9.6Altri
- 10Mercato del Raffreddamento dei Data Center in Vietnam – Per Servizio
- 10.1Installazione & Implementazione
- 10.2Supporto & Consulenza
- 10.3Servizi di Manutenzione
- 11Mercato del Raffreddamento dei Data Center in Vietnam – Per Dimensione dell'Impresa
- 11.1Grandi Imprese
- 11.2Piccole & Medie Imprese (PMI)
- 12Mercato del Raffreddamento dei Data Center in Vietnam – Per Tipo di Pavimento
- 12.1Pavimenti Rialzati
- 12.2Pavimenti Non Rialzati
- 13Mercato del Raffreddamento dei Data Center in Vietnam – Per Contenimento
- 13.1Pavimento Rialzato con Contenimento del Corridoio Caldo (HAC)
- 13.2Pavimento Rialzato con Contenimento del Corridoio Freddo (CAC)
- 13.3Pavimento Rialzato senza Contenimento
- 14Mercato del Raffreddamento dei Data Center in Vietnam – Per Struttura
- 14.1Raffreddamento Basato su Rack
- 14.2Raffreddamento Basato su Fila
- 14.3Raffreddamento Basato su Stanza
- 15Mercato del Raffreddamento dei Data Center in Vietnam – Per Applicazione
- 15.1Data Center Iperscalabili
- 15.2Data Center di Colocation
- 15.3Data Center Aziendali
- 15.4Data Center Edge
- 15.5Altri Data Center
- 16Mercato del Raffreddamento dei Data Center in Vietnam – Per Utente Finale
- 16.1Telecomunicazioni
- 16.2IT
- 16.3Vendita al Dettaglio
- 16.4Sanità
- 16.5BFSI
- 16.6Energia
- 16.7Altri
- 17Sostenibilità & Raffreddamento dei Data Center Verdi
- 17.1Iniziative di Efficienza Energetica
- 17.1.1Implementazione di raffreddamento libero, raffreddamento adiabatico e economizzatori
- 17.1.2Sistemi di controllo intelligenti per l'ottimizzazione della temperatura e del flusso d'aria
- 17.1.3Studi di caso su programmi di miglioramento dell'efficienza
- 17.2Integrazione delle Energie Rinnovabili
- 17.2.1Integrazione di fonti solari, eoliche o geotermiche nelle operazioni di raffreddamento
- 17.2.2Sistemi ibridi che combinano energia rinnovabile con raffreddamento meccanico
- 17.3Analisi dell'Impronta di Carbonio & delle Emissioni
- 17.4Iniziative di riduzione dei GHG
- 17.5Certificazioni LEED & Verdi
- 17.5.1Quota di sistemi di raffreddamento installati in strutture certificate LEED, BREEAM o Energy Star
- 17.5.2Conformità agli standard di efficienza energetica ASHRAE e ISO
- 18Tecnologie Emergenti & Innovazioni
- 18.1.1Tecnologie Emergenti & Innovazioni
- 18.1.2Raffreddamento a Liquido & Immersione
- 18.1.3Tasso di adozione e maturità tecnologica
- 18.1.4Principali fornitori e installazioni per Paese
- 18.1.5Analisi comparativa: prestazioni, costi e risparmi energetici
- 18.2Integrazione dell'Infrastruttura AI & HPC
- 18.2.1Domanda di raffreddamento guidata da cluster di addestramento AI e sistemi HPC
- 18.2.2Adattamento del design di raffreddamento a carichi di lavoro ad alta densità di calore
- 18.3Prontezza per il Calcolo Quantistico
- 18.3.1Requisiti di raffreddamento per processori quantistici
- 18.3.2Tecnologie di raffreddamento potenziali adatte per ambienti quantistici
- 18.4Raffreddamento di Data Center Modulari & Edge
- 18.4.1Strategie di raffreddamento per strutture prefabbricate e modulari
- 18.4.2Raffreddamento compatto e adattivo per siti edge
- 18.5Automazione, Orchestrazione & AIOps
- 18.5.1Integrazione della gestione termica guidata dall'AI
- 18.5.2Manutenzione predittiva e ottimizzazione automatizzata del raffreddamento
- 19Panorama Competitivo
- 19.1Analisi della Quota di Mercato
- 19.2Strategie dei Principali Attori
- 19.3Fusioni, Acquisizioni & Partnership
- 19.4Lanci di Prodotti & Servizi
- 20Profili Aziendali
- 20.1Daikin Industries Ltd.
- 20.2Mitsubishi Electric Corporation
- 20.3Carrier
- 20.4Johnson Controls International plc
- 20.5Danfoss
- 20.6Vertiv Group Corp.
- 20.7Schneider Electric
- 20.8STULZ GmbH
- 20.9Rittal GmbH & Co. KG
- 20.10CoolIT Systems
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Il mercato del raffreddamento dei data center in Vietnam si è attestato a 119,88 milioni di dollari nel 2025. Si prevede che raggiunga 556,67 milioni di dollari entro il 2035, sostenuto da una forte domanda di raffreddamento efficiente nelle infrastrutture digitali in espansione.
Il mercato del raffreddamento dei data center in Vietnam è previsto crescere a un CAGR del 16,52% dal 2025 al 2035. Questa crescita riflette l’aumento dei carichi di lavoro dell’IA, gli investimenti in hyperscale e una maggiore adozione di design di raffreddamento avanzati.
Nel 2025, i componenti della soluzione, in particolare i condizionatori d’aria di precisione e i chiller, detenevano la quota maggiore del mercato del raffreddamento dei data center in Vietnam. Un forte dispiegamento in strutture hyperscale e di colocation ha guidato questo vantaggio.
Il mercato del raffreddamento dei data center in Vietnam cresce a causa dell’aumento dei carichi di lavoro ad alta densità, dell’innovazione nel raffreddamento ecologico, dell’espansione hyperscale e di una maggiore adozione digitale nei settori regolamentati. Gli investitori spingono la domanda di sistemi di raffreddamento efficienti e scalabili.
I principali attori nel mercato del raffreddamento dei data center in Vietnam includono Daikin, Mitsubishi Electric, Carrier, Johnson Controls, Danfoss, Vertiv, Schneider Electric, STULZ, Rittal e CoolIT Systems. Queste aziende si distinguono per i loro portafogli di raffreddamento avanzati.
Il Vietnam del Nord ha detenuto la quota più grande del mercato del raffreddamento dei data center in Vietnam nel 2025, con il 55%. La regione è in testa grazie a importanti cluster iperscalari, forte connettività e investimenti costanti in sistemi di raffreddamento ad alta capacità.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.