
Markt für Kühlung von Rechenzentren in Vietnam: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Kühlung von Rechenzentren in Vietnam: 2025 lag das Marktvolumen bei USD 119.9 Mio.; bis 2035 soll es bei einer CAGR von 16.52 % auf USD 556.7 Mio. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 3. Dez. 2025
Basisjahr 2024 PDF + Excel
Was die Studie enthält
- 01Einführung
- 02Zusammenfassung
- 03Marktdynamik
- 04Vietnam Data Center Kühlungsmarkt – Marktgröße & Prognose
- 05Investitionsausgaben (CapEx) Analyse
- 06Data Center Kühlkapazität & Nutzung
- 07Rechenzentrum Kühlmarkt, Energie- & Ressourcenverbrauchsanalyse
- 08Vietnam Data Center Kühlmarkt – Nach Komponente
- 09Vietnam Data Center Kühlmarkt – Nach Data Center Kühllösung
- 10Vietnam Data Center Kühlmarkt – Nach Dienstleistung
- 20Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 9Profilierte Unternehmen
Profilierte Unternehmen
- Daikin Industries Ltd
- Mitsubishi Electric Corporation
- Carrier
- Johnson Controls International plc
- Danfoss
- Vertiv Group Corp
- Schneider Electric
- STULZ GmbH
- CoolIT Systems
Vollständige Analyse
Zusammenfassung
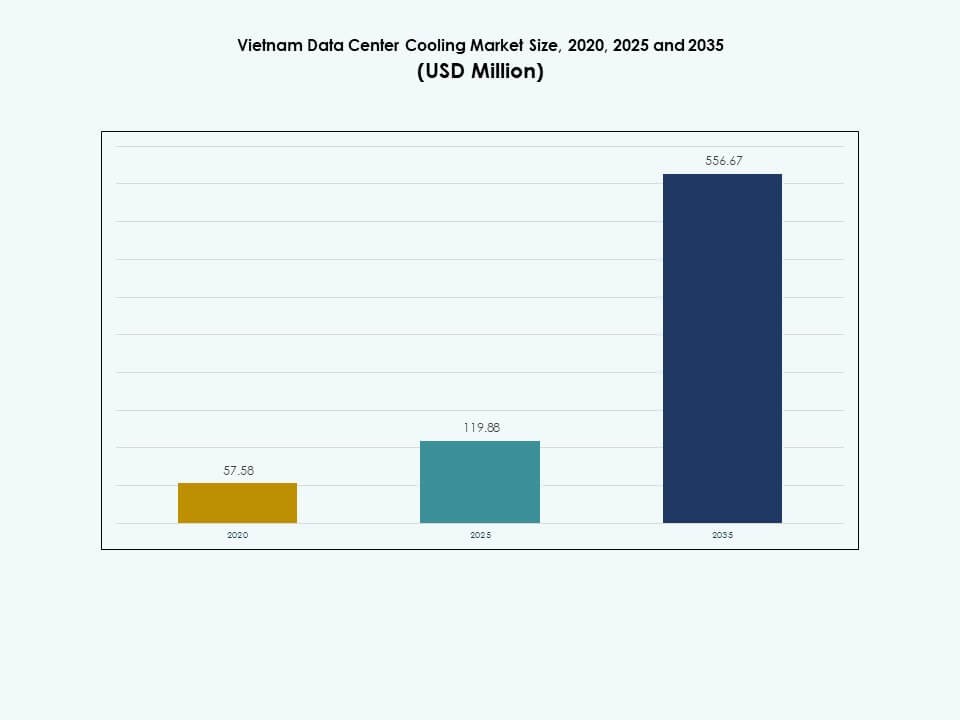
Der Markt für Kühlung von Rechenzentren in Vietnam wurde 2020 mit 57,58 Millionen USD bewertet und soll bis 2025 auf 119,88 Millionen USD und bis 2035 auf 556,67 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 16,52 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße für Kühlung von Rechenzentren in Vietnam 2025 | USD 119,88 Millionen |
| Markt für Kühlung von Rechenzentren in Vietnam, CAGR | 16,52% |
| Marktgröße für Kühlung von Rechenzentren in Vietnam 2035 | USD 556,67 Millionen |
Starkes Marktwachstum wird durch den zunehmenden Einsatz von Hochleistungs-Workloads, die Einführung fortschrittlicher Kühltechnologien und die rasche Expansion von Hyperscale- und Colocation-Einrichtungen angetrieben. Betreiber wechseln zu Flüssigkeitskühlung, Präzisionssystemen und KI-gesteuerter Temperaturkontrolle, um höhere Wärmebelastungen zu bewältigen. Innovationen in energieeffizienten Systemen stärken den langfristigen Wert für Investoren. Unternehmen priorisieren Kühlungs-Upgrades, um Leistungsstabilität zu sichern und komplexe digitale Anwendungen in verschiedenen Sektoren zu unterstützen.
Nordvietnam führt aufgrund großer Hyperscale-Cluster und starker Konnektivitätsinfrastruktur. Südliche Provinzen expandieren schnell, da Unternehmens- und Einzelhandelssektoren ihre digitalen Fußabdrücke vergrößern. Zentralvietnam entwickelt sich aufgrund zunehmender Landverfügbarkeit und unterstützender lokaler Richtlinien als Wachstumszone. Jede Region diversifiziert das Wachstum, indem sie neue Kühlungsinvestitionen anzieht, die mit steigenden Anforderungen an Cloud, Telekommunikation und datengetriebene Lösungen übereinstimmen.
 Markttreiber
Steigende Nachfrage nach Hochleistungs-Workloads und effizienten Kühltechnologien
Der Markt für Kühlung von Rechenzentren in Vietnam gewinnt durch stärkere KI- und Cloud-Bedürfnisse an Dynamik. Hochleistungs-Racks veranlassen Betreiber, Flüssigkeits- und Präzisionskühlung einzuführen. Viele Einrichtungen ersetzen veraltete Systeme, um die Wärmebelastung bei neuen Workloads zu reduzieren. Investoren betrachten Vietnam als strategischen Punkt für regionales Wachstum im Bereich Computing. Unternehmen erweitern ihre Kapazitäten, um die schnelle digitale Einführung in großen Städten zu unterstützen. Dies stärkt die Rolle effizienter Kühlung in neuen Bauten. Betreiber setzen fortschrittliche Systeme ein, um stabile Rack-Leistung zu gewährleisten. Der Trend prägt langfristige Infrastrukturinvestitionen im ganzen Land. Kühlungsanbieter zielen auf Vietnam aufgrund des vorhersehbaren Nachfragewachstums.
- Zum Beispiel betreibt das Hoa Lac Rechenzentrum von Viettel in Hanoi mit einem gemeldeten PUE von 1,4–1,45 und nutzt erneuerbare Energien für 30 % seiner Stromversorgung. Die Einrichtung ist die größte in Vietnam und unterstützt über 2.400 Racks mit einer Gesamtkapazität von 30 MW. HSBC bestätigte die Eignung des Standorts für nachhaltige Finanzierung basierend auf seinen grünen Infrastrukturverpflichtungen.
Wachsende Fokussierung auf Energieeffizienz und grüne Kühlungsinnovationen
Energievorschriften drängen Rechenzentren dazu, effiziente Kühlungsdesigns zu übernehmen. Betreiber verlagern sich hin zu modularen Kühlern und stromsparenden Kühlleitungen. Viele Projekte testen jetzt KI-gesteuerte Steuerungen, um den Energieverbrauch zu senken. Grüne Ziele erhöhen das Interesse an Systemen mit starken Energieeinsparungen. Der Markt unterstützt neue umweltfreundliche Kühlmodelle in Hyperscale-Standorten. Es eröffnet Raum für fortschrittliche Innovationen in der gesamten Lieferkette. Unternehmen betrachten effiziente Kühlung als direkten Kostenvorteil. Investoren zeigen Vertrauen in Vietnam aufgrund stabiler Energieplanung. Betreiber behandeln grüne Kühlung als zentrale Designanforderung.
- Zum Beispiel betreibt FPT Telecom das Fornix HCM01 Rechenzentrum in Ho-Chi-Minh-Stadt, das nach Tier-III-Standards gebaut ist und große Unternehmens- und Cloud-Kunden bedient. Die Einrichtung wurde auf nationalen Technologieveranstaltungen wie dem FPT Techday vorgestellt, wo das Unternehmen seine Rechenzentrumserweiterung und digitalen Infrastrukturkapazitäten hervorhob. Diese Aktualisierungen spiegeln laufende Verbesserungen in Zuverlässigkeit und Betriebsleistung wider.
Verlagerung hin zu großflächiger Hyperscale- und Colocation-Erweiterung in wichtigen Städten
Die Nachfrage nach Hyperscale wächst in Hanoi und Ho-Chi-Minh-Stadt. Colocation-Unternehmen rüsten die Kühlung auf, um dichte Rechenzonen zu unterstützen. Es stärkt den vietnamesischen Markt für Rechenzentrumskühlung, da neue Bauten skalieren. Viele Standorte setzen Flüssigkeitskühlleitungen für KI- und GPU-Workloads ein. Unternehmen vertrauen auf Einrichtungen, die Wärme mit stabiler Redundanz verwalten. Investoren unterstützen große Projekte aufgrund starker langfristiger Renditen. Neue digitale Vorschriften fördern höhere Kühlstandards. Vietnam zieht globale Akteure an, die sichere Expansionszonen suchen. Die Kühlungsübernahme steigt, da mehr Workloads in die Cloud verlagert werden.
Schnelle Digitalisierung in den Bereichen Telekommunikation, BFSI und Einzelhandel
Telekommunikationsnetze erweitern Edge-Standorte, die stabile Kühlung benötigen. BFSI-Standorte setzen Präzisionskühlung ein, um sensible Plattformen zu sichern. Einzelhandelsplattformen sind auf zuverlässige Kühlung angewiesen, um Online-Betriebe zu unterstützen. Viele Unternehmen rüsten IT-Räume auf, um hitzebedingte Ausfälle zu vermeiden. Dies treibt die stetige Nutzung fortschrittlicher Kühlsysteme an. Unternehmen betrachten Kühlung als zentralen Bestandteil ihrer digitalen Pläne. Investoren überwachen die thermische Stabilität als Zeichen für die Qualität eines Standorts. Das Wachstum des Sektors unterstützt neue Projekte in großen Provinzen. Die Kühlungsübernahme bleibt in regulierten Branchen stark.
Markttrends
Wachsende Implementierung von Flüssigkeits- und Immersionskühlung für KI-Workloads
Die Nachfrage nach KI drängt Einrichtungen dazu, Flüssigkeits- und Immersionskühlung zu übernehmen. Betreiber gestalten Racks neu, um höhere Wärmeabgaben zu unterstützen. Viele Standorte testen Immersionstanks für dichte GPU-Cluster. Der Trend weckt neues Interesse an kühlmittelbasierten Designs. Es unterstützt stabile Lastzyklen in fortschrittlichen Rechenzonen. Unternehmen verlassen sich auf diese Systeme, um Wärmespitzen zu vermeiden. Der vietnamesische Markt für Rechenzentrumskühlung verlagert sich hin zu hochdichten Kühlleitungen. Investoren verfolgen Immersionstests, während Unternehmen KI-Workloads skalieren. Die Akzeptanz wächst am schnellsten in Hyperscale-Umgebungen.
Steigende Nutzung modularer Kühlelemente in neuen Rechenzentrumsbauten
Entwickler übernehmen modulare Einheiten, um die Bauzeit zu verkürzen. Viele Standorte installieren vorgefertigte Kühlblöcke für eine schnellere Einrichtung. Betreiber vertrauen auf modulare Einheiten für eine vorhersehbare Leistungssteuerung. Der Trend unterstützt flexible Erweiterungen in überfüllten Städten. Er reduziert Energieverschwendung durch gezielte Luftstromrichtung. Unternehmen bevorzugen kompakte Einheiten in dicht besiedelten Zonen. Investoren unterstützen das modulare Wachstum aufgrund des geringen Einsatzrisikos. Modulare Kühlung gewinnt bei mittelgroßen Projekten an Bedeutung. Sie unterstützt skalierbare Wachstumsmodelle.
Integration von Smart Monitoring und KI-basierter Kühlsteuerung
Einrichtungen setzen Sensoren ein, um Luftstrom- und Wärmetrends zu verfolgen. KI-Tools passen die Kühlleistung an, um Energieverschwendung zu vermeiden. Betreiber nutzen Dashboards, um die thermischen Bedingungen in Echtzeit zu überwachen. Viele Standorte verbessern die Betriebszeit durch automatisierte Kühlzyklen. Der Trend unterstützt eine stärkere Zuverlässigkeit in digitalen Diensten. Unternehmen betrachten intelligente Kühlung als Wachstumsförderer. Investoren sehen datengetriebene Kühlung als sichere Wahl. Intelligente Upgrades verändern die Betriebsplanung an verschiedenen Standorten. Sie passt die Kühlung an dynamische Arbeitslasten an.
Verschiebung hin zu wasserarmen und nachhaltigen Kühlsystemen
Einrichtungen priorisieren wasserarme Systeme, um Klimabedenken zu bewältigen. Viele Projekte integrieren luftgekühlte Kältemaschinen, um den Wasserverbrauch zu reduzieren. Betreiber bevorzugen nachhaltige Einheiten mit stärkerer Energiekontrolle. Der Trend unterstützt neue grüne Zertifizierungen an verschiedenen Standorten. Unternehmen verknüpfen Kühlentscheidungen mit langfristigen Klimaplänen. Investoren überwachen nachhaltige Kühllinien für Portfoliozuwächse. Grüne Modelle verbessern das Markenvertrauen in Schlüsselindustrien. Sie stärkt den Vorstoß in Richtung umweltfreundliches Wachstum von Rechenzentren. Die Akzeptanz beschleunigt sich in neuen städtischen Projekten.
Marktherausforderungen
Hohe Infrastrukturkosten und begrenzte Verfügbarkeit von qualifiziertem technischem Personal
Hohe Kapitalanforderungen begrenzen die Einführung fortschrittlicher Kühlleitungen. Viele Unternehmen verschieben Upgrades aufgrund von Kostendruck. Betreiber haben Schwierigkeiten, qualifizierte Thermoingenieure einzustellen. Der vietnamesische Markt für Rechenzentrumskühlung benötigt mehr ausgebildete Fachkräfte. Häufige Qualifikationslücken verlangsamen komplexe Kühlimplementierungen. Unternehmen sind auf ausländische Partner für fortschrittliche Setups angewiesen. Investoren verfolgen diese Einschränkungen, bevor sie große Bauprojekte finanzieren. Es stellt Herausforderungen für Standorte dar, die dichte Arbeitslasten verwalten. Wachstum erfordert stärkere Schulungsbemühungen.
Stromversorgungsbeschränkungen und regulatorische Komplexität in wichtigen Provinzen
Stromregeln variieren in den wichtigsten Regionen. Viele Standorte erleben Verzögerungen aufgrund von Genehmigungszyklen. Betreiber bewältigen Hitzestress während Strombeschränkungen. Der Markt steht vor Herausforderungen aufgrund von Netzzuverlässigkeitsproblemen. Komplexe Regeln verlangsamen die Kühlungserweiterung in überfüllten Zonen. Investoren überwachen politische Änderungen, um Ausgaben zu planen. Hohe Wärmelasten schaffen weitere Planungsprobleme. Sie begrenzen das Tempo der Kühlmodernisierung. Viele Unternehmen fordern einfachere Genehmigungsprozesse.
Marktchancen
Erweiterung von Hyperscale- und Edge-Rechenzentren in ganz Vietnam
Der Bedarf an Hyperscale schafft neue Kühlmöglichkeiten in großen Städten. Edge-Bauten erhöhen den Bedarf an kompakten Kühlgeräten. Viele Standorte setzen Flüssigkeitskühlung ein, um hohe Wärmebelastungen zu bewältigen. Betreiber investieren in skalierbare Kühlkonzepte für den langfristigen Einsatz. Der vietnamesische Markt für Rechenzentrumskühlung profitiert von diesem Wandel. Unternehmen schätzen zuverlässige Temperaturkontrolle für digitale Plattformen. Investoren finden neue Einstiegspunkte in verschiedenen Provinzen. Es weckt stärkeres Interesse an fortschrittlicher Kühlinnovation. Das Wachstum expandiert mit jeder neuen Rechenzone.
Steigende Nachfrage nach grüner Kühlung und energieeffizienten Designs
Grüne Vorschriften schaffen Nachfrage nach effizienten Systemen. Viele Standorte setzen umweltfreundliche Kühlgeräte ein, um Energie zu sparen. Betreiber nutzen KI, um den Luftstrom mit geringem Energieverbrauch zu steuern. Unternehmen bevorzugen grün zertifizierte Einrichtungen für Unternehmensziele. Der Markt unterstützt neue nachhaltige Kühlungslösungen. Investoren priorisieren energiearme Linien für stabile Renditen. Es verstärkt den Fokus auf Innovation in Kühlmethoden. Die Nachfrage steigt am schnellsten in neuen urbanen Zentren. Das Wachstum steht im Einklang mit den nationalen Nachhaltigkeitszielen.
Marktsegmentierung
Nach Komponente
Der vietnamesische Markt für Rechenzentrumskühlung zeigt eine starke Dominanz von lösungsbasierten Implementierungen. Kühlungslösungen halten den höchsten Anteil aufgrund der breiten Nutzung in Hyperscale-, Edge- und Unternehmensstandorten. Dienstleistungen expandieren stetig, da Betreiber Unterstützung für Integration und Wartung benötigen. Viele Unternehmen verlassen sich bei Kapazitätserweiterungen auf Bereitstellungsdienste. Die Beratung wächst aufgrund der steigenden Nachfrage nach Kühlungsoptimierung. Investoren betrachten Lösungselemente als sichere Anlagen aufgrund des stetigen Wachstums. Die Akzeptanz bleibt in regulierten Branchen stark. Kühlungsdienste schaffen Wert durch langfristige Verträge. Die Nachfrage steigt, da Systeme landesweit skaliert werden.
Nach Rechenzentrumskühlungslösung
Präzisionsklimageräte führen aufgrund der starken Nutzung in kontrollierten Umgebungen. Viele Hyperscale- und Unternehmensstandorte sind auf präzise Temperaturkontrolle angewiesen. Kältemaschinen halten einen soliden Anteil aufgrund stabiler thermischer Leistung. Flüssigkeitskühlung wächst am schnellsten in KI-intensiven Projekten. Luftbehandlungsgeräte unterstützen große Layouts in großen Städten. Der vietnamesische Markt für Rechenzentrumskühlung gewinnt an Bedeutung, da Systeme modernisiert werden. Betreiber bevorzugen Lösungen, die dichte Arbeitslasten unterstützen. Das Wachstum bleibt in Multi-Tenant-Einrichtungen stark. Die Nachfrage steigt, da die Komplexität bei den Bauten zunimmt.
Nach Dienstleistung
Installations- und Bereitstellungsdienste führen aufgrund hoher Projektaktivität. Viele Neubauten erfordern vollständige Integrationsunterstützung. Wartung hält einen starken Anteil aufgrund der intensiven Nutzung von Kühlsystemen. Unterstützung und Beratung wachsen, da Betreiber die Zuverlässigkeit verbessern. Der vietnamesische Markt für Rechenzentrumskühlung profitiert von diesen Dienstleistungsebenen. Unternehmen verlassen sich auf Servicepartner für Betriebszeit. Investoren vertrauen auf dienstleistungsorientierte Modelle für stabile Einnahmen. Viele Unternehmen suchen maßgeschneiderte Servicepakete. Das Wachstum expandiert in neuen Hyperscale-Clustern.
Nach Unternehmensgröße
Große Unternehmen dominieren aufgrund bedeutender digitaler Transformationsbemühungen. Viele bevorzugen fortschrittliche Kühlung, um dichte Arbeitslasten zu bewältigen. KMUs erhöhen die Akzeptanz, da die Cloud-Nutzung wächst. Es unterstützt stabiles Wachstum in kleineren Serverräumen. Der Markt für Rechenzentrumskühlung in Vietnam expandiert mit beiden Gruppen. Große Firmen setzen Hochleistungseinheiten über mehrere Racks ein. KMUs wählen modulare Kühlung zur Kostenkontrolle. Viele Projekte skalieren mit steigender regionaler Nachfrage. Das Wachstum bleibt in digital-orientierten Sektoren stark.
Nach Bodentyp
Doppelböden halten einen starken Anteil aufgrund strukturierter Kühlungslayouts. Viele Standorte verlassen sich auf Doppelböden, um den Luftstrom zu optimieren. Nicht-erhöhte Böden wachsen in modernen Bauten mit neueren Layouts. Der Markt für Rechenzentrumskühlung in Vietnam unterstützt beide Formate. Betreiber wählen Doppelböden in Legacy- und Unternehmensstandorten. Edge-Standorte übernehmen nicht-erhöhte Böden für kompakte Designs. Viele Entwickler kombinieren beide für flexible Bauten. Das Wachstum stimmt mit neuen Projektentwürfen überein. Die Kühlungsintegration hängt von der Standortstruktur ab.
Nach Eindämmung
Heißgangeindämmung führt in fortschrittlichen Einrichtungen aufgrund starker Effizienz. Kaltgangeindämmung hält einen stabilen Anteil in älteren Bauten. Doppelböden ohne Eindämmung bleiben in kleinen Setups üblich. Der Markt für Rechenzentrumskühlung in Vietnam bewegt sich in Richtung starker Eindämmungsplanung. Viele Hyperscale-Standorte setzen HAC ein, um Wärmeverlust zu kontrollieren. CAC bleibt in mittelgroßen Räumen relevant. Betreiber verbessern die Eindämmung für besseren Luftstrom. Viele Firmen fügen Eindämmung während Expansionszyklen hinzu. Effizienzziele prägen neue Implementierungen.
Nach Struktur
Raumbasierte Kühlung dominiert aufgrund der breiten Akzeptanz in älteren Standorten. Reihenbasierte Kühlung wächst aufgrund starker Effizienzkontrolle. Rack-basierte Kühlung expandiert am schnellsten bei AI- und GPU-intensiven Arbeitslasten. Der Markt für Rechenzentrumskühlung in Vietnam passt sich an dichte Rechenzonen an. Viele Entwickler testen rack-basierte Systeme für hohe Wärmebelastungen. Reihenbasierte Einheiten bieten strukturierte Temperaturkontrolle. Raumkühlung bleibt kosteneffektiv für große Hallen. Das Wachstum erstreckt sich über alle Formate. Die Akzeptanz stimmt mit dem Projektmaßstab überein.
Nach Anwendung
Hyperscale-Rechenzentren führen aufgrund massiver Rechenanforderungen. Colocation-Standorte halten einen starken Anteil in großen Städten. Unternehmensrechenzentren übernehmen Präzisionskühlung für stabile Lasten. Edge-Standorte wachsen aufgrund der Telekommunikationserweiterung. Der Markt für Rechenzentrumskühlung in Vietnam unterstützt alle Anwendungen. Viele Firmen verbessern die Kühlung für langfristige Zuverlässigkeit. Hyperscale-Wachstum treibt neue Flüssigkeitskühlungslinien an. Unternehmens-Upgrades bleiben in allen Sektoren stabil. Edge-Bauten ziehen neue Investitionen an.
Nach Endnutzer
Telekommunikation führt aufgrund starken Wachstums bei 5G und Edge. IT-Firmen folgen mit hohen digitalen Arbeitslasten. Einzelhandel und BFSI übernehmen stabile Kühlung für kritische Plattformen. Gesundheitswesen wächst aufgrund sensibler Datenanforderungen. Energiestandorte sind auf Kühlung für industrielle Systeme angewiesen. Der Markt für Rechenzentrumskühlung in Vietnam unterstützt diverse Branchen. Viele Firmen verbessern sich, um den Wärmeanforderungen gerecht zu werden. Das Wachstum erstreckt sich über alle wichtigen Vertikalen. Kühlung bleibt zentral für digitale Kontinuität.
Regionale Einblicke
Nördliches Vietnam – 55% Anteil
Nordvietnam hält den größten Anteil mit 55%. Starkes Wachstum im Bereich Hyperscale und Colocation treibt die Nachfrage nach Kühlung an. Die Region beherbergt große Cloud-Cluster und Unternehmenszentren. Viele Entwickler wählen Hanoi aufgrund der stabilen Konnektivität. Der Markt für Rechenzentrumskühlung in Vietnam gewinnt in dieser Zone an Stärke. Er profitiert von besserem Zugang zu Energie und qualifizierten Arbeitskräften. Viele Investoren betrachten die Region als primären Hub. Das Wachstum bleibt stabil in großen Einrichtungen.
- Beispielsweise kündigte die Boyd Corporation im September 2025 die Erweiterung ihrer Produktionsstätte in Bac Ninh in Nordvietnam an, wodurch die Kapazität auf 800.000 Quadratfuß für Flüssigkeitskühlungslösungen verdoppelt wird, die speziell für KI-Rechenzentren entwickelt wurden. Dieses Upgrade unterstützt fortschrittliche Direkt-zu-Chip-Kühlung, sodass Hyperscale-Einrichtungen in der Region erhöhte Leistungs- und Wärmedichten für anspruchsvolle Cloud-Workloads bewältigen können.
Südvietnam – 35% Anteil
Südvietnam hält einen Anteil von 35%, unterstützt durch starke Unternehmensaktivitäten. Ho-Chi-Minh-Stadt beherbergt viele private Rechenzentren. Einzelhandels- und BFSI-Cluster treiben den Kühlbedarf an. Die Zone zieht Investoren aufgrund starken Wirtschaftswachstums an. Der Markt für Rechenzentrumskühlung in Vietnam wächst mit der Geschäftsnachfrage. Viele Standorte setzen auf modulare Kühlung für dichte Layouts. Das Wachstum steigt mit der Expansion digitaler Dienstleistungen. Kühlungs-Upgrades nehmen in mittelgroßen Einrichtungen zu.
- Zum Beispiel investierte die CMC Corporation im Juli 2024 12,5 Millionen USD, um die CMC AI Digital Infrastructure (CMC ADI) in der Tan Thuan Exportverarbeitungszone zu etablieren. Die neue Tochtergesellschaft konzentriert sich auf die Entwicklung und den Betrieb von Hyperscale-Rechenzentren zur Unterstützung der wachsenden digitalen Wirtschaft Vietnams. Öffentliche Ankündigungen heben CMCs Plan hervor, das Wachstum großer Infrastrukturen durch diese dedizierte Rechenzentrumsplattform zu beschleunigen.
Zentralvietnam – 10% Anteil
Zentralvietnam hält einen Anteil von 10% aufgrund aufkommender Aktivitäten. Da Nang beherbergt neue Edge- und Unternehmensstandorte. Viele Betreiber wählen die Zone wegen der Verfügbarkeit von Land. Der Markt für Rechenzentrumskühlung in Vietnam wächst mit staatlicher Unterstützung. Er gewinnt Aufmerksamkeit von Unternehmen, die kostengünstige Expansion suchen. Die digitale Akzeptanz steigt in den Branchen der Region. Das Wachstum bleibt stabil bei bevorstehenden Projekten. Die Kühlungsakzeptanz nimmt bei Neubauten zu.
Wettbewerbseinblicke
- Daikin Industries Ltd.
- Mitsubishi Electric Corporation
- Carrier
- Johnson Controls International plc
- Danfoss
- Vertiv Group Corp.
- Schneider Electric
- STULZ GmbH
- Rittal GmbH & Co. KG
- CoolIT Systems
Der Markt für Rechenzentrumskühlung in Vietnam zeichnet sich durch starken Wettbewerb unter den globalen HVAC-Führern und fortschrittlichen Kühlspezialisten aus. Vertiv und Schneider Electric halten solide Positionen aufgrund integrierter Kühlportfolios, die auf Hyperscale- und Colocation-Bedürfnisse zugeschnitten sind. Daikin, Mitsubishi Electric und Carrier stärken ihre Präsenz durch energieeffiziente Kältemaschinen und leistungsstarke CRAC-Systeme. Danfoss erweitert seinen Einfluss durch Komponenteninnovationen, die Flüssigkeits- und Hybridkühlung unterstützen. STULZ und Rittal bieten Präzisionskühlsysteme, die für Unternehmens- und Telekommunikationsbetreiber attraktiv sind. CoolIT Systems gewinnt an Boden mit Flüssigkeitskühlungslösungen für KI- und GPU-dichte Racks. Der Markt belohnt Unternehmen, die energiearme Leistung, schnelle Bereitstellung und stabile Temperaturkontrolle bieten. Er fördert kontinuierliche Innovation, während Betreiber die Kapazität skalieren und höhere Rack-Dichten in den wichtigsten Regionen bewältigen.
Neueste Entwicklungen
- Im November 2025 gab Daikin Applied die Übernahme von Chilldyne bekannt, einem führenden Unternehmen im Bereich der negativen Druckflüssigkeitskühlung für Rechenzentren, und festigte damit Daikins Engagement für fortschrittliche Kühltechnologien für Hyperscale- und KI-Rechenzentren.
- Im November 2025 unterzeichnete die Mitsubishi Electric Corporation eine Absichtserklärung mit der Hon Hai Precision Industry Co., Ltd. (Foxconn), um eine globale Allianz für KI-Rechenzentrumslösungen zu etablieren, mit dem Ziel, fortschrittliche Kühlsysteme und intelligente Infrastrukturen für Hyperscale-Umgebungen bereitzustellen.
- Im September 2025 kündigte Boyd die Erweiterung seiner Produktionsstätte in Bac Ninh, Vietnam, an und verdoppelte seine Fläche auf 800.000 Quadratfuß, um die Produktion von Flüssigkeitskühlungslösungen für Rechenzentren, insbesondere solche, die künstliche Intelligenz nutzen, zu steigern. Diese Entwicklung zielt darauf ab, die wachsende Nachfrage nach fortschrittlichen Kühlsystemen zu befriedigen, die in der Lage sind, hohe thermische Dichten und Rechenlasten zu bewältigen.
- Im Februar 2025 bildete die Carrier Global Corporation eine Investitions- und Technologiepartnerschaft mit ZutaCore, einem Innovator im Bereich der zweiphasigen Direkt-zu-Chip-Flüssigkeitskühlung. Die Zusammenarbeit konzentriert sich auf die Entwicklung von Hochleistungskühllösungen, die auf KI- und Hochleistungsrechner-Workloads abzielen und eine Grundlage für nachhaltige, wasserlose Kühlung in Rechenzentren der neuen Generation schaffen.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Marktsegmentierungsrahmen
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Wichtige Erkenntnisse
- 2.3Analystenempfehlungen
- 2.4Marktausblick (2025–2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Marktbeschränkungen
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 04Vietnam Data Center Kühlungsmarkt – Marktgröße & Prognose
- 4.1Historische Marktgröße (2020–2025)
- 4.2Prognostizierte Marktgröße (2026–2035)
- 4.3Analyse der Marktwachstumsrate
- 4.4Marktausblick nach Ländern
- 05Investitionsausgaben (CapEx) Analyse
- 5.1CapEx-Trends nach Kühllösung
- 5.1.1Investitionsmuster bei luftbasierten, flüssigkeitsbasierten, hybriden und Immersionskühlungen
- 5.1.2CapEx-Anteil nach Kühlgerättyp (CRAC/CRAH, Kältemaschinen, Kühltürme, Ökonomisierer usw.)
- 5.1.3Länderspezifische CapEx-Trends
- 5.1.4OEM- vs. Retrofit-Investitionsanalyse
- 5.2Rentabilitätsanalyse (ROI) & Amortisationszeit
- 5.2.1ROI nach Kühltechnologietyp
- 5.2.2Kosten-Nutzen-Vergleich: Luftkühlung vs. Flüssigkeitskühlung vs. Immersionskühlung
- 5.2.3Amortisationszeit über Tier I–IV Data Centers
- 5.2.4Fallbeispiele für Kosteneinsparungen durch energieeffiziente Kühlungsanwendung
- 06Data Center Kühlkapazität & Nutzung
- 6.1Installierte Kapazität (MW & Quadratfuß) nach Kühlungslösung
- 6.1.1Installierte Kühlkapazität nach Lösungstyp und Land
- 6.1.2Dichte des Kühlsystems (kW/Rack und pro Quadratfuß)
- 6.1.3Kapazitätserweiterungstrends nach Hyperscale vs. Colocation vs. Unternehmen
- 6.2Nutzungsraten & Effizienzmetriken
- 6.2.1Nutzung des Kühlsystems vs. Auslegungskapazität
- 6.2.2Praktiken zum Management von Durchschnitts- und Spitzenlasten
- 6.2.3Lebenszyklus der Ausrüstung und Leistungsbenchmarks
- 6.3Energieverbrauchseffektivität (PUE) & Energieeffizienz
- 6.3.1Durchschnittliche PUE nach Rechenzentrumgröße und Kühltechnologie
- 6.3.2Vergleich von traditionellen vs. grünen Kühlsystemen
- 6.3.3Beitrag des Kühlsystems zum gesamten Energieverbrauch der Einrichtung
- 6.4Rack-Dichte & Kühlungseffizienz
- 6.4.1Trends der durchschnittlichen Rack-Dichte (kW/Rack)
- 6.4.2Angemessenheit der Kühlung vs. Rack-Last
- 6.4.3Beziehung zwischen hochdichten Workloads (KI, HPC) und Kühlanforderungen
- 07Rechenzentrum Kühlmarkt, Energie- & Ressourcenverbrauchsanalyse
- 7.1Energieverbrauchsanalyse
- 7.1.1Gesamtenergieverbrauch nach Kühlungslösungstyp (luftbasiert, flüssig, hybrid, Immersion)
- 7.1.2Energieintensität pro MW IT-Last
- 7.1.3Energieanteil der Kühlung am gesamten Energieverbrauch der Einrichtung (Kühllastverhältnis)
- 7.1.4Jährliches Energieeffizienzverhältnis (EER / SEER) nach Kühlsystemtyp
- 7.1.5Trend zur Reduzierung des Energieverbrauchs durch Automatisierung, KI und Free-Cooling-Technologien
- 7.2Wasserverbrauchsanalyse
- 7.2.1Wasserverbrauchseffektivität (WUE) – Liter pro kWh IT-Last
- 7.2.2Wasserverbrauch nach Kühltechnologie (Verdunstungskühlung, adiabatische Kühlung, etc.)
- 7.2.3Wasserrückgewinnungs- und Wiederverwendungssysteme in Rechenzentren
- 7.2.4Einfluss von länderspezifischen Wasserknappheitsvorschriften auf die Wahl des Kühlsystems
- 7.2.5Wechsel von wasserintensiven zu luftbasierten oder hybriden Systemen
- 7.3Kombinierte Energie-Wasser-Effizienzmetriken
- 7.3.1Energie-Wasser-Nexus in der Kühlungsoptimierung
- 7.3.2Korrelation zwischen PUE, WUE und den gesamten Betriebskosten (OpEx)
- 7.3.3Fallstudien zu Einsätzen von Null-Wasser- oder wasserlosen Kühlsystemen
- 7.4Benchmarking & Vergleichsanalyse
- 7.4.1Benchmarking gegenüber ASHRAE-, Uptime Institute- und DOE-Standards
- 7.4.2Vergleich der Vietnam WUE/PUE-Durchschnitte nach Ländern
- 7.4.3Beste Praktiken, die von Hyperscalern (AWS, Google, Microsoft, Meta, etc.) übernommen wurden
- 08Vietnam Data Center Kühlmarkt – Nach Komponente
- 8.1Lösung
- 8.2Dienstleistungen
- 09Vietnam Data Center Kühlmarkt – Nach Data Center Kühllösung
- 9.1Klimaanlagen
- 9.2Präzisionsklimaanlagen
- 9.3Kältemaschinen
- 9.4Luftbehandlungsgeräte
- 9.5Flüssigkeitskühlung
- 9.6Andere
- 10Vietnam Data Center Kühlmarkt – Nach Dienstleistung
- 10.1Installation & Bereitstellung
- 10.2Unterstützung & Beratung
- 10.3Wartungsdienste
- 11Vietnam Data Center Kühlmarkt – Nach Unternehmensgröße
- 11.1Große Unternehmen
- 11.2Kleine & mittlere Unternehmen (KMU)
- 12Vietnam Data Center Kühlmarkt – Nach Bodentyp
- 12.1Doppelböden
- 12.2Nicht-Doppelböden
- 13Vietnam Data Center Kühlmarkt – Nach Eindämmung
- 13.1Doppelboden mit Heißgangeindämmung (HAC)
- 13.2Doppelboden mit Kaltgangeindämmung (CAC)
- 13.3Doppelboden ohne Eindämmung
- 14Vietnam Data Center Kühlmarkt – Nach Struktur
- 14.1Rack-basierte Kühlung
- 14.2Reihen-basierte Kühlung
- 14.3Raum-basierte Kühlung
- 15Vietnam Data Center Kühlungsmarkt – Nach Anwendung
- 15.1Hyperscale-Daten Center
- 15.2Colocation-Daten Center
- 15.3Enterprise-Daten Center
- 15.4Edge-Daten Center
- 15.5Andere Daten Center
- 16Vietnam Data Center Kühlungsmarkt – Nach Endnutzer
- 16.1Telekommunikation
- 16.2IT
- 16.3Einzelhandel
- 16.4Gesundheitswesen
- 16.5BFSI
- 16.6Energie
- 16.7Andere
- 17Nachhaltigkeit & Grüne Daten Center Kühlung
- 17.1Energieeffizienz-Initiativen
- 17.1.1Einsatz von freier Kühlung, adiabatischer Kühlung und Economizern
- 17.1.2Intelligente Steuerungssysteme zur Optimierung von Temperatur und Luftstrom
- 17.1.3Fallstudien zu Effizienzsteigerungsprogrammen
- 17.2Integration erneuerbarer Energien
- 17.2.1Integration von Solar-, Wind- oder geothermischen Quellen in Kühlungsoperationen
- 17.2.2Hybridsysteme, die erneuerbare Energien mit mechanischer Kühlung kombinieren
- 17.3Kohlenstoff-Fußabdruck & Emissionsanalyse
- 17.4Initiativen zur Reduzierung von Treibhausgasen
- 17.5LEED & Grüne Zertifizierungen
- 17.5.1Anteil der in LEED-, BREEAM- oder Energy Star-zertifizierten Einrichtungen installierten Kühlsysteme
- 17.5.2Einhaltung von ASHRAE- und ISO-Energieeffizienzstandards
- 18Neue Technologien & Innovationen
- 18.1.1Neue Technologien & Innovationen
- 18.1.2Flüssigkeitskühlung & Immersionskühlung
- 18.1.3Akzeptanzrate und Technologiereife
- 18.1.4Wichtige Anbieter und Installationen nach Land
- 18.1.5Vergleichsanalyse: Leistung, Kosten und Energieeinsparungen
- 18.2KI & HPC-Infrastrukturintegration
- 18.2.1Kühlungsbedarf getrieben durch KI-Trainingscluster und HPC-Systeme
- 18.2.2Anpassung des Kühldesigns an Arbeitslasten mit hoher Wärmedichte
- 18.3Bereitschaft für Quantencomputing
- 18.3.1Kühlanforderungen für Quantenprozessoren
- 18.3.2Potenzielle Kühltechnologien für Quantenumgebungen
- 18.4Modulare & Edge-Datenzentrumkühlung
- 18.4.1Kühlstrategien für vorgefertigte und modulare Einrichtungen
- 18.4.2Kompakte und adaptive Kühlung für Edge-Standorte
- 18.5Automatisierung, Orchestrierung & AIOps
- 18.5.1Integration von KI-gesteuertem Wärmemanagement
- 18.5.2Predictive Maintenance und automatisierte Kühlungsoptimierung
- 19Wettbewerbslandschaft
- 19.1Marktanteilsanalyse
- 19.2Strategien der Hauptakteure
- 19.3Fusionen, Übernahmen & Partnerschaften
- 19.4Produkt- & Dienstleistungseinführungen
- 20Unternehmensprofile
- 20.1Daikin Industries Ltd.
- 20.2Mitsubishi Electric Corporation
- 20.3Carrier
- 20.4Johnson Controls International plc
- 20.5Danfoss
- 20.6Vertiv Group Corp.
- 20.7Schneider Electric
- 20.8STULZ GmbH
- 20.9Rittal GmbH & Co. KG
- 20.10CoolIT Systems
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Der Markt für die Kühlung von Rechenzentren in Vietnam belief sich 2025 auf 119,88 Millionen USD. Es wird prognostiziert, dass er bis 2035 auf 556,67 Millionen USD anwachsen wird, unterstützt durch die starke Nachfrage nach effizienter Kühlung in wachsenden digitalen Infrastrukturen.
Der Markt für die Kühlung von Rechenzentren in Vietnam wird voraussichtlich von 2025 bis 2035 mit einer jährlichen Wachstumsrate von 16,52 % wachsen. Dieses Wachstum spiegelt die steigenden KI-Arbeitslasten, Investitionen in Hyperscale und eine stärkere Akzeptanz fortschrittlicher Kühldesigns wider.
Im Jahr 2025 hatten Lösungskomponenten, insbesondere Präzisionsklimaanlagen und Kältemaschinen, den größten Anteil am vietnamesischen Markt für die Kühlung von Rechenzentren. Eine starke Implementierung in Hyperscale- und Colocation-Einrichtungen trieb diese Führungsposition voran.
Der Markt für die Kühlung von Rechenzentren in Vietnam wächst aufgrund steigender hochdichter Arbeitslasten, innovativer umweltfreundlicher Kühlung, Hyperscale-Expansion und einer stärkeren digitalen Akzeptanz in regulierten Sektoren. Investoren treiben die Nachfrage nach effizienten und skalierbaren Kühlsystemen voran.
Wichtige Akteure auf dem vietnamesischen Markt für Rechenzentrumskühlung sind Daikin, Mitsubishi Electric, Carrier, Johnson Controls, Danfoss, Vertiv, Schneider Electric, STULZ, Rittal und CoolIT Systems. Diese Unternehmen führen durch fortschrittliche Kühlportfolios.
Nordvietnam hielt 2025 den größten Anteil am Markt für Kühlung von Rechenzentren in Vietnam mit 55 %. Die Region führt aufgrund großer Hyperscale-Cluster, starker Konnektivität und konsequenter Investitionen in Hochleistungskühlsysteme.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.