
Markt für Rechenzentrumsinfrastruktur in Japan: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsinfrastruktur in Japan: 2025 lag das Marktvolumen bei USD 11.23 Mrd.; bis 2035 soll es bei einer CAGR von 10.29 % auf USD 29.91 Mrd. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Markttreiber
- 05Markttrends
- 06Marktherausforderungen
- 07Marktchancen
- 08Preise: Investitionskosten pro MW in Japan
- 09Standards, Regulierung, Strom und Politik
- 10Japanischer Markt für Rechenzentrumsinfrastruktur, nach Infrastrukturtyp
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 22Profilierte Unternehmen
Profilierte Unternehmen
- Schneider Electric
- Vertiv
- Mitsubishi Electric
- Fuji Electric
- Hitachi
- Toshiba
- Daikin
- ABB
- Eaton
- Delta Electronics
- Kajima
- Obayashi
- Taisei
- Shimizu
- Takenaka
- NTT Facilities
- Fujitsu
- NEC
- Dell Technologies
- HPE
- Cisco
- Lenovo
Vollständige Analyse
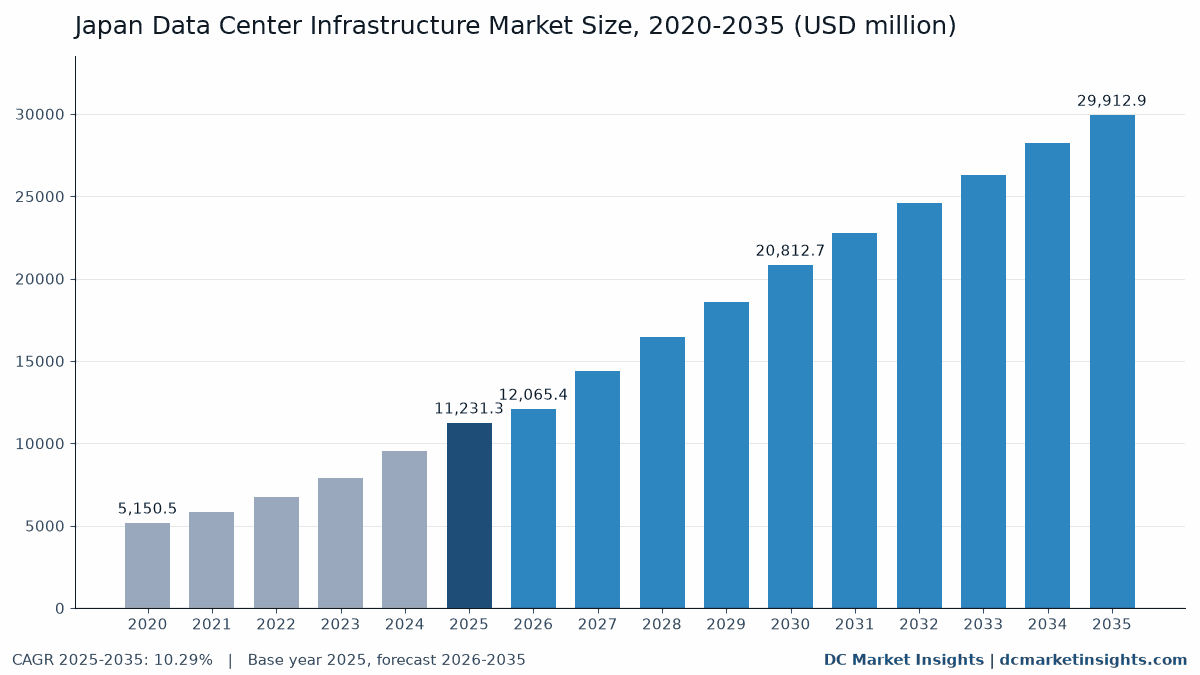
Der japanische Markt für Rechenzentrumsinfrastruktur wird 2026 auf 12.065,43 Mio. USD bewertet und soll bis 2035 auf 29.912,86 Mio. USD steigen, ausgehend von 11.231,26 Mio. USD im Jahr 2025; das entspricht einer CAGR von 10,29 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Markt umfasst die jährlichen Investitionsausgaben für Rechenzentrumsinfrastruktur in Japan: Elektrik, Mechanik, Bau, Tragwerk und Architektur sowie IT und Netzwerk, in Neubauten und bei der Nachrüstung laufender Standorte. 2025 kamen in Japan rund 291 Megawatt (MW) IT-Kapazität hinzu, womit die installierte IT-Kapazität auf rund 2.575 MW stieg; die Ausgaben 2025 bestehen aus 3.749,66 Mio. USD für Anlagenbau (neue Hallen plus Nachrüstungen) und 7.481,60 Mio. USD für Server, Speicher, Netzwerktechnik und Racks. Neu erstellt im November 2026 auf Basis eines Bottom-up-Kapazitätsmodells; die frühere Ausgabe erfasste die Anlagenausgaben nur teilweise und ließ die IT-Erneuerung außen vor. Nachrüstung und Modernisierung ist mit 13,90 % pro Jahr der am schnellsten wachsende Projekttyp, weil KI-Racks und Flüssigkeitskühlung in laufende Hallen einziehen, und Hokkaido ist mit 22,70 % pro Jahr die am schnellsten wachsende Region, ausgehend von 281,85 Mio. USD im Jahr 2025.
Wichtige Marktkennzahlen: Wie groß ist der japanische Markt für Rechenzentrumsinfrastruktur 2026?
DC Market Insights bewertet den japanischen Markt für Rechenzentrumsinfrastruktur 2026 mit 12.065,43 Mio. USD, 7,4 % über 2025, weil 2026 weniger neue MW in Betrieb gehen (246 MW gegenüber 291 MW im Jahr 2025), während die IT-Erneuerung auf der größeren installierten Basis weiter zunimmt. 2026 ist eine Schätzung für das laufende Jahr.
- Marktgröße 2025: 11.231,26 Mio. USD
- Marktgröße 2026: 12.065,43 Mio. USD
- Marktgröße 2030: 20.812,71 Mio. USD
- Marktgröße 2035: 29.912,86 Mio. USD
- CAGR 2025-2035: 10,29 % (niedriges Szenario 23.527,08 Mio. USD, hohes Szenario 36.298,64 Mio. USD im Jahr 2035); CAGR 2026-2035: 10,61 %; CAGR 2020-2025: 16,87 %
- Neu hinzugekommene IT-Kapazität: 291 MW (2025), 246 MW (2026), 380 MW (2030), 376 MW (2035); installierte IT-Kapazität 2.575 MW (2025) und 6.138 MW (2035)
- Größter Infrastrukturtyp: IT und Netzwerk, 66,6 % der Ausgaben 2025 (7.481,59 Mio. USD)
- Anlagentypen 2025: Elektrik 15,0 %, Bau, Tragwerk und Architektur 10,0 %, Mechanik 8,3 %
- Am schnellsten wachsender Rechenzentrumstyp: Edge, 14,07 % pro Jahr; größter: Colocation, 38,0 %
- Führende Region: Kanto, 62,1 % der Ausgaben 2025; am schnellsten wachsende Region: Hokkaido, 22,70 %
- Investitionskosten pro MW neuer IT-Kapazität, 2025: 23,81 Mio. USD (Anlage 11,31 Mio. USD plus IT und Netzwerk 12,50 Mio. USD)
Zusammenfassung des japanischen Marktes für Rechenzentrumsinfrastruktur: Wie viel hat Japan 2025 für Rechenzentrumsinfrastruktur ausgegeben?
Japan hat 2025 11.231,26 Mio. USD für Rechenzentrumsinfrastruktur ausgegeben. Der japanische Markt für Rechenzentrumsinfrastruktur wurde 2020 auf 5.150,50 Mio. USD bewertet, erreichte 2025 11.231,26 Mio. USD und soll bis 2035 29.912,86 Mio. USD erreichen, bei einer CAGR von 10,29 % im Prognosezeitraum. Zwischen 2020 und 2025 wuchsen die Ausgaben um 16,87 % pro Jahr, weil sich die jährlich neu hinzukommende IT-Kapazität von 145 MW im Jahr 2021 auf 291 MW im Jahr 2025 verdoppelte und KI-Server den IT-Wert pro MW erhöhten.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Zuletzt aktualisiert | November 2026 |
| Marktgröße Rechenzentrumsinfrastruktur Japan 2025 | 11.231,26 Mio. USD |
| Marktgröße Rechenzentrumsinfrastruktur Japan 2026 | 12.065,43 Mio. USD (Schätzung für das laufende Jahr) |
| CAGR Markt für Rechenzentrumsinfrastruktur Japan (2025-2035) | 10,29 % |
| Marktgröße Rechenzentrumsinfrastruktur Japan 2035 | 29.912,86 Mio. USD |
| Volumen | Neu hinzugekommene IT-Kapazität pro Jahr (MW) |
Ab 2027 steigt der Markt wieder, wenn die großen Campusse in Inzai, Saitama, Keihanna, Osaka, Tomakomai und Kitakyushu in Betrieb gehen; DC Market Insights modelliert 380 MW neue IT-Kapazität im Jahr 2030 und eine installierte IT-Kapazität von 6.138 MW im Jahr 2035. IT und Netzwerk wächst unter den Infrastrukturtypen mit 11,70 % pro Jahr am schnellsten, weil jedes MW etwa alle fünf Jahre erneuert wird und KI-Systeme mehr Wert pro MW tragen. Dieser Bericht ist Teil unserer Abdeckung des Marktes für Rechenzentrumsinfrastruktur im asiatisch-pazifischen Raum.
Die wichtigsten Erkenntnisse:
- 11.231,26 Mio. USD im Jahr 2025, 12.065,43 Mio. USD im Jahr 2026 und 29.912,86 Mio. USD bis 2035, eine CAGR von 10,29 %.
- IT und Netzwerk stellt 66,6 % der Ausgaben 2025, weil Server, Speicher und Netzwerktechnik für neue Hallen gekauft und in der gesamten installierten Basis erneuert werden.
- Kanto hält 62,1 % der Ausgaben 2025; Hokkaido wächst mit 22,70 % am schnellsten, getragen von den Campussen in Tomakomai und Ishikari.
- Ein neues MW IT-Kapazität kostet 2025 rund 23,81 Mio. USD, Anlage plus erste IT-Ausstattung; der TY1-Campus von Princeton Digital Group kostet 1 Mrd. USD für 96 MW IT, rund 10,4 Mio. USD pro MW.
- Die Ausgaben für Nachrüstung und Modernisierung steigen von 5.252,74 Mio. USD auf 19.303,37 Mio. USD, weil PUE-Vorschriften und Flüssigkeitskühlung laufende Standorte erreichen.
Marktdefinition und Umfang: Was misst der japanische Markt für Rechenzentrumsinfrastruktur?
Definition. Der japanische Markt für Rechenzentrumsinfrastruktur sind die jährlichen Investitionsausgaben für Rechenzentrumsinfrastruktur in Japan in Mio. USD, bewertet zu Erstverkaufspreisen (Lieferanten und Auftragnehmer) und in dem Jahr erfasst, in dem die Ausgaben anfallen. Er umfasst Elektrik, Mechanik, Bau, Tragwerk und Architektur sowie IT- und Netzwerkinfrastruktur, in Neubauten und bei der Nachrüstung laufender Standorte, über Hyperscale (Eigenbau), Colocation (Wholesale und Retail), Unternehmen (Inhouse) und Edge-Rechenzentren hinweg. Ausgeschlossen sind Grundstücke, Stromrechnungen und andere Betriebskosten, Betriebs- und Wartungsleistungen, Softwarelizenzen, Cloud-Dienste sowie Planungs- und Beratungshonorare, die nicht Teil eines Bauvertrags sind.
Messgrößen. Der Wert sind Investitionsausgaben in Mio. USD (JPY-Ausgaben umgerechnet zum Jahresdurchschnittskurs des jeweiligen Jahres). Das Volumen ist die pro Jahr neu hinzugekommene IT-Kapazität in MW (IT-Last, nicht Netz- oder Bezugskapazität). Die Ausgaben für eine neue Halle beginnen vor ihrer Eröffnung, daher bewegen sich Wert und MW nicht in jedem Jahr im Gleichschritt. Die Investitionskosten pro MW werden auf einer einzigen Basis gezeigt: ein Neubau, Anlage plus erste IT-Ausstattung, pro MW IT-Kapazität.
Abdeckung. Japan in fünf Regionen und sechzehn Hubs: Kanto (Tokio, Inzai, Saitama, Yokohama, übriges Kanto), Kansai (Osaka, Keihanna, Kobe, übriges Kansai), Hokkaido (Ishikari, Tomakomai, übriges Hokkaido), Kyushu (Fukuoka, übriges Kyushu) und übriges Japan (Chubu; Tohoku, Chugoku, Shikoku und Okinawa). Historie 2021-2025, Basisjahr 2025, Prognose 2026-2035.
Was enthalten und was ausgeschlossen ist
| Position | Status | Was sie umfasst |
|---|---|---|
| Elektrik | Enthalten | Netzanschluss und Umspannwerke vor Ort, MS-Schaltanlagen, Transformatoren, USV und Batterien, Generatoren, PDUs und Stromschienen |
| Mechanik | Enthalten | Kälteanlagen, CRAH-Geräte und Fan Walls, Flüssigkeitskühlung, Pumpen und Rohrleitungen, Einhausung, Gebäudeleittechnik (BMS) |
| Bau, Tragwerk und Architektur | Enthalten | Erschließung, Rohbau und Gebäudehülle, Ausbau, Doppelboden, Brandschutz, physische Sicherheit |
| IT und Netzwerk | Enthalten | Server, Speicher, Netzwerkausrüstung, Racks, strukturierte Verkabelung |
| Neubau und Nachrüstung | Enthalten | Neue Hallen und Campusse; Modernisierung laufender Standorte (Nachrüstung von Strom und Kühlung, Umbauten für KI und Flüssigkeitskühlung, IT-Erneuerung) |
| Rechenzentrumstypen | Enthalten | Hyperscale (Eigenbau), Colocation (Wholesale und Retail), Unternehmen (Inhouse), Edge |
| Grundstücke | Ausgeschlossen | Grundstückskauf und Pacht |
| Stromrechnungen und andere Betriebskosten | Ausgeschlossen | Strom, Wasser, Personal, Miete und andere Betriebskosten |
| Betriebs- und Wartungsleistungen | Ausgeschlossen | Facility-Management- und Wartungsverträge nach der Übergabe |
| Softwarelizenzen | Ausgeschlossen | Betriebssysteme, DCIM und andere Softwarelizenzen |
| Cloud-Dienste | Ausgeschlossen | Umsätze mit Cloud, Hosting und Colocation-Diensten |
| Planungs- und Beratungshonorare | Ausgeschlossen | Planungs-, Ingenieur- und Beratungshonorare, die nicht Teil eines Bauvertrags sind |
Wie die Segmente zusammenpassen
Vier Dimensionen (Infrastrukturtyp, Rechenzentrumstyp, Projekttyp und Tier-Standard) teilen jeweils die vollen 11.231,26 Mio. USD auf. Die fünf Regionen und sechzehn Hubs teilen dieselbe Summe auf. Neue IT-Kapazität in MW ist die Volumengröße; ein MW IT-Last ist die von den Servern aufgenommene Leistung, nicht der Netzanschluss oder die Bezugskapazität, die in vielen japanischen Mitteilungen genannt wird.
Wie unterscheidet sich dieser Markt von anderen Rechenzentrumszahlen?
Zahlen zu japanischen Rechenzentren messen unterschiedliche Dinge und lassen sich daher nicht mit den 11.231,26 Mio. USD dieses Marktes im Jahr 2025 vergleichen oder addieren. Neu erstellt im November 2026 auf Basis eines Bottom-up-Kapazitätsmodells; die frühere Ausgabe erfasste die Anlagenausgaben nur teilweise und ließ die IT-Erneuerung außen vor. Die Tabelle zeigt, was jede Zahl misst.
| Kennzahl | Was sie misst | Bezug zu diesem Markt |
|---|---|---|
| Markt für Rechenzentrumsdienste | Wiederkehrende Umsätze von Betreibern und Anbietern: Colocation, Hosting, Managed Services und Cloud-Dienste | Eine nachfrageseitige Umsatzzahl; sie refinanziert die Infrastruktur über viele Jahre und ist keine Investitionsausgabe |
| Colocation-Umsatz | Miete und Stromgebühren, die Mieter an Colocation-Betreiber zahlen | Teil des Dienstemarktes; hier ausgeschlossen. Die Bauausgaben des Betreibers für seine Hallen sind enthalten |
| Reine Bauzahlen | Bauverträge: Rohbau, Gebäudehülle, Ausbau und oft die elektrischen und mechanischen Arbeiten | Eine Teilmenge dieses Marktes: Sie lässt IT- und Netzwerkausrüstung sowie vom Eigentümer beschaffte Ausrüstung außen vor |
| Netz- oder Bezugskapazität (MW) | Leistung, die der Standort aus dem Netz beziehen kann, wie in vielen japanischen Mitteilungen angegeben | Nicht das Volumen dieses Berichts, das IT-MW ist; Netz-MW werden bei Zitaten stets gekennzeichnet |
Der Bericht zum japanischen Rechenzentrumsmarkt deckt den breiteren Rechenzentrumsmarkt ab; dieser Bericht zählt nur die Investitionsausgaben für Infrastruktur.
Was treibt die Ausgaben für Rechenzentrumsinfrastruktur in Japan?
Drei Faktoren bewegen das Geld: Investitionen in Hyperscale-Cloud und KI, der steigende Strombedarf von Rechenzentren und neues Kapital von Entwicklern und Fonds; zusammen heben sie die neue IT-Kapazität von 291 MW im Jahr 2025 auf 380 MW im Jahr 2030.
Hyperscale-Cloud und KI: 2,26 Bio. JPY von AWS und rund 10 Mrd. USD von Microsoft
AWS plant 2,26 Bio. JPY in seinen Regionen Tokio und Osaka für 2023-2027, Microsoft kündigte im April 2026 rund 10 Mrd. USD für 2026-2029 an, und METI genehmigte 2024 bis zu 72,5 Mrd. JPY für fünf inländische GPU-Cloud-Vorhaben. Hyperscale-Rechenzentren wachsen von 3.369,38 Mio. USD im Jahr 2025 auf 10.469,50 Mio. USD bis 2035, um 12,01 % pro Jahr.
Neuer Rechenzentrumsbedarf von 6,61 GW bis FY2035
Die Bedarfsprognose von OCCTO (Januar 2026) zählt einen neuen Spitzenbedarf von Rechenzentren von 0,64 GW im FY2026, 3,28 GW im FY2030 und 6,61 GW im FY2035 (Leistungs-MW, keine IT-Last). Bei einem PUE nahe 1,35 entspricht das einigen hundert MW neuer IT pro Jahr, im Einklang mit den für 2030 modellierten 380 MW.
Entwickler und Fonds bauen KI-fähige Campusse
Princeton Digital Group startete im April 2025 seinen TY1-Campus in Saitama (1 Mrd. USD, 96 MW IT, bis zu 140 kW pro Rack), Mitsui kaufte im März 2025 für 18 Mrd. JPY 50 % eines 20-MW-Rechenzentrums in Kanagawa, und Asia Pacific Land und GCI planen einen Campus mit 125 Mrd. JPY und 120 MW in Kitakyushu. Die Neubauausgaben erreichen bis 2035 10.609,49 Mio. USD.
Wie verändert sich die Rechenzentrumsinfrastruktur in Japan?
Japanische Hallen bewegen sich hin zu KI-Dichten, Flüssigkeitskühlung und vorgefertigten Bauweisen, was die Investitionskosten pro MW von 23,81 Mio. USD im Jahr 2025 auf 32,00 Mio. USD im Jahr 2035 anhebt.
Flüssigkeitskühlung für Racks mit 140-150 kW
PDG TY1 unterstützt 140 kW pro Rack mit Flüssigkeitskühlung, NRT14 von MC Digital Realty in Inzai (April 2026) bis zu 150 kW pro Rack, und der Standort Sakai von KDDI betreibt seit Januar 2026 NVIDIA-GB200-NVL72-Racks mit direkter Flüssigkeitskühlung. Die Ausgaben für Mechanik wachsen um 8,48 % pro Jahr, schneller als Elektrik (6,88 %) und Bau (5,36 %).
Vorgefertigte und modulare Bauweisen verkürzen die Bauzeit
NTT Facilities begann im Juli 2026 mit der Entwicklung seiner Hyper-Ready-Module-Methode, um die Zeit von der Genehmigung bis zur Fertigstellung auf rund zwei Jahre zu verkürzen, Daiwa House verkauft seit Januar 2026 ein modulares Rechenzentrum, und Anbieter bringen vorgefertigte Strom- und Kühlmodule nach Japan.
Nachrüstung laufender Hallen
Die Offenlegungspflichten nach dem Energieeinsparungsgesetz ab FY2026 und Umbauten auf Flüssigkeitskühlung, etwa die gemeldete zusätzliche 1 Mrd. USD von AirTrunk für TOK1 in Inzai (Oktober 2026), steigern die Ausgaben für Nachrüstung und Modernisierung um 13,90 % pro Jahr.
Was bremst die Ausgaben für Rechenzentrumsinfrastruktur in Japan?
Netzanschluss und Baukapazität bremsen den Markt: Die neue IT-Kapazität sinkt 2026 auf 246 MW, und im niedrigen Szenario liegt die installierte IT-Kapazität 2035 bei 5.069 MW und der Markt bei 23.527,08 Mio. USD.
Netzwarteschlangen: 59 GW an Anfragen im TEPCO-Gebiet
TEPCO Power Grid meldete bis August 2024 Anschlussanfragen von Rechenzentren über 59,05 GW (506 Fälle), und die vertraglich vereinbarte Leistung in Inzai-Shiroi lag bei rund 30 % der ursprünglichen Planung und zwei bis drei Jahre im Verzug. OCCTO weist darauf hin, dass Rechenzentrumsprojekte verschoben oder umgeplant wurden.
Baukosten und Arbeitskräfte
Der Baukostendeflator von MLIT stieg von 129,0 im FY2024 auf 132,4 im FY2025, und die Überstundengrenze für Bauarbeiter gilt seit April 2024, sodass Bauten länger dauern und mehr kosten. In US-Dollar bepreiste importierte IT und Ausrüstung kosten in Yen mehr, wenn der Yen schwach ist.
Wo liegen die neuen Umsatzchancen in der japanischen Rechenzentrumsinfrastruktur?
Die größten neuen Potenziale sind IT und Netzwerk für KI-Kapazität, 22.617,95 Mio. USD bis 2035, sowie die regionalen Cluster in Hokkaido und Kyushu, die zusammen von 729,43 Mio. USD im Jahr 2025 auf 3.844,05 Mio. USD im Jahr 2035 steigen.
GX-Strategiegebiete in Hokkaido und Kyushu
METI benannte im April 2026 neun Rechenzentrums-Clusterregionen im Rahmen seiner GX-Strategiegebiete, darunter Ishikari und Tomakomai in Hokkaido, und zertifizierte im September 2026 Fukuoka (Kitakyushu, Nogata, Kurate). SoftBank begann im April 2025 mit dem Bau in Tomakomai (300 MW oder mehr Bezugskapazität). Hokkaido wächst um 22,70 % und Kyushu um 14,03 % pro Jahr.
Edge und Erneuerung bei Unternehmen
Edge-Rechenzentren wachsen ab 561,56 Mio. USD im Jahr 2025 um 14,07 % pro Jahr, und Unternehmenshallen geben 2035 noch 5.982,57 Mio. USD aus, überwiegend für IT-Erneuerung und Nachrüstungen.
Was kostet Rechenzentrumsinfrastruktur pro MW in Japan?
Ein neues MW IT-Kapazität kostet in Japan 2025 rund 23,81 Mio. USD: 11,31 Mio. USD für die Anlage (Elektrik, Mechanik, Bau) und 12,50 Mio. USD für die erste IT- und Netzwerkausstattung (Schätzungen von DC Market Insights, ohne Grundstück, eine Basis: Neubau).
| Investitionskosten pro MW neuer IT-Kapazität (Mio. USD) | 2025 | 2030 | 2035 |
|---|---|---|---|
| Elektrik | 5,09 | 5,58 | 6,08 |
| Mechanik | 2,83 | 3,35 | 3,91 |
| Bau, Tragwerk und Architektur | 3,39 | 3,47 | 3,51 |
| IT und Netzwerk | 12,50 | 16,00 | 18,50 |
| Neubau gesamt (Anlage + IT) | 23,81 | 28,40 | 32,00 |
Kostenanker aus öffentlichen Projekten
| Projekt | Angegebene Kosten | Angegebene Kapazität und Basis | Datum und Quelle |
|---|---|---|---|
| Princeton Digital Group, TY1-Campus, Stadt Saitama | 1,0 Mrd. USD | 96 MW IT: rund 10,4 Mio. USD pro MW | Apr. 2025, Mitteilung von PDG |
| Asia Pacific Land und GCI, Campus Kitakyushu | 125 Mrd. JPY | 120 MW Leistungslast (60 MW Phase 1): 1,04 Mrd. JPY pro MW | 2023-2025, Präfektur Fukuoka und Mitteilung von APL |
| Rechenzentrumsplan von GLP Japan | Mehr als 1,5 Bio. JPY | 900 MW Leistung: rund 1,67 Mrd. JPY pro MW (Planungsebene) | Feb. 2022, Mitteilung von GLP |
| Obayashi (MiTASUN), innerstädtische Rechenzentren in Tokio | Rund 100 Mrd. JPY über 10 Jahre | 40-MW-Klasse bis FY2031: rund 2,5 Mrd. JPY pro MW inkl. Gebäude | Nov. 2024, Mitteilung von Obayashi |
| CapitaLand Investment, erstes Rechenzentrum in Japan, Osaka | Mehr als 900 Mio. SGD inkl. Eigentumsgrundstück | 50 MW Leistung gesichert | Feb. 2025, Mitteilung von CapitaLand |
| SoftBank, KI-Rechenzentrum Tomakomai in Hokkaido | Bis zu 30 Mrd. JPY METI-Förderung, rund die Hälfte der ersten Phase | 50 MW Bezugskapazität, erstes Datenhallengebäude | Förderung Nov. 2023; Mitteilung von SoftBank Apr. 2025 |
Die Anker stecken den Rahmen der Anlagenkosten ab: 1,04 Mrd. JPY pro MW Leistungslast in Kitakyushu, rund 1,67 Mrd. JPY pro MW im Plan von GLP und rund 2,5 Mrd. JPY pro MW für die innerstädtischen Standorte von Obayashi in Tokio, die die Gebäude einschließen. Der Umfang unterscheidet sich je nach Projekt (Grundstück, Gebäude, Ausrüstung).
Welche Vorschriften, Stromfakten und politischen Maßnahmen prägen Rechenzentren in Japan?
Effizienzvorschriften der Agency for Natural Resources and Energy, die Watt-Bit-Zusammenarbeit von METI und MIC, die GX-Standortpolitik und die Netzwarteschlangen entscheiden, wo und wie japanische Rechenzentren gebaut werden. Netz- und OCCTO-Zahlen sind Leistungs-MW; das Volumen dieses Berichts ist IT-MW.
| Datum | Thema | Fakt (Leistungs-MW oder IT-MW wie angegeben) | Quelle |
|---|---|---|---|
| März 2022 | Richtwert nach dem Energieeinsparungsgesetz | Rechenzentrumsbetreiber: Ziel-PUE von 1,4 oder niedriger bis FY2030. | ANRE (METI) |
| Sep. 2023 | Regionale Standortförderung von METI | 7,1 Mrd. JPY Förderung für regionale Rechenzentrums-Hubs (Nachtragshaushalt FY2021); die Hälfte der Grundstücks-, Strom- und Telekommunikationskosten für Standorte außerhalb von Tokio und Osaka. | METI |
| 7. Nov. 2023 | Unterstützung für SoftBank Tomakomai | METI-Förderung von bis zu 30 Mrd. JPY für das KI-Rechenzentrum von SoftBank in Tomakomai. | METI; Fachpresse |
| 19. Apr. 2024 | Förderung für GPU-Cloud | Bis zu 72,5 Mrd. JPY für fünf GPU-Cloud-Vorhaben nach dem Gesetz zur Förderung der wirtschaftlichen Sicherheit. | METI |
| 4. Okt. 2024 | Zusammenfassung digitale Infrastruktur 3.0 | METI und MIC: Rechenzentrumsstandorte nach Hokkaido und Kyushu verteilen, fortschrittliche Technologien einsetzen. | MIC |
| FY2024 | Verteilungsprogramm von MIC | 12,0 Mrd. JPY (Nachtragshaushalt FY2024) für regionale Rechenzentrumsstandorte; 20,94 Mrd. JPY über mehrere Jahre zugesagt. | MIC |
| 22. Jan. 2025 | OCCTO-Prognose FY2025 | Einzeln erfasster Spitzenbedarf von Rechenzentren 0,47 GW im FY2025 (Leistungs-MW). | OCCTO |
| Feb. 2025 | GX 2040 Vision | Kabinettsbeschluss: Industrieansiedlung in der Nähe dekarbonisierter Stromquellen, Watt-Bit-Zusammenarbeit. | METI |
| 18. März 2025 | Watt-Bit-Rat | Öffentlich-privater Rat von METI und MIC zur gemeinsamen Planung von Strom und Telekommunikation für Rechenzentren. | MIC |
| 21. März 2025 | Netzwarteschlange TEPCO Power Grid | Rechenzentrumsanfragen 59,05 GW (506 Fälle) bis August 2024; vertraglich vereinbarte Leistung in Inzai-Shiroi rund 30 % der Planung, 2-3 Jahre im Verzug (Leistungs-MW). | TEPCO PG über MIC |
| 12. Juni 2025 | Watt-Bit-Zusammenfassung 1.0 | Standortwahl dort, wo das Netz Reserven hat; Regeln gegen spekulative Kapazitätsreservierung; geplanter Netz- und Telekommunikationsausbau für Cluster. | METI |
| Aug. 2025 | System der GX-Strategiegebiete | Typ Rechenzentrumscluster: Cluster der GW-Klasse innerhalb von rund 10 Jahren, mit Investitionshilfen und vorgezogenem Netzausbau. | METI |
| 21. Jan. 2026 | OCCTO-Prognose FY2026 | Neuer Spitzenbedarf von Rechenzentren 0,64 GW (FY2026), 3,28 GW (FY2030), 6,61 GW (FY2035) (Leistungs-MW). | OCCTO |
| Apr. 2026 | Maßnahmen nach dem Energieeinsparungsgesetz | Neue Rechenzentren ab FY2029 müssen PUE 1,3 erreichen; Rechenzentrumsangaben in periodischen Berichten ab FY2026 mit öffentlicher Offenlegung. | ANRE (METI) |
| 24. Apr. 2026 | GX-Strategiegebiete benannt | Neun Rechenzentrums-Clusterregionen, darunter Hokkaido (Ishikari, Tomakomai), Tochigi, Ibaraki und Fukuoka. | METI |
| Mai 2026 | JDCC-Leitfaden zur Koexistenz | Dialog mit Anwohnern zu Wärme, Lärm, Kraftstoff, Wasser und Generatorabgasen; seit FY2026 in der Bewertung von MIC-Förderungen verwendet. | Unterlage des Kabinettssekretariats |
| 11. Sep. 2026 | Erstes GX-Gebiet zertifiziert | Fukuoka (Kitakyushu, Nogata, Kurate) als GX-Strategiegebiet vom Typ Rechenzentrumscluster zertifiziert. | Präfektur Fukuoka |
Welches Segment führt den japanischen Markt für Rechenzentrumsinfrastruktur an, und welches wächst am schnellsten?
IT und Netzwerk führt mit 66,6 % der Ausgaben 2025, Colocation führt bei den Rechenzentrumstypen mit 38,0 %, Neubau bei den Projekttypen mit 53,2 %, Tier III kommt auf 70,0 %, und Edge wächst mit 14,07 % pro Jahr am schnellsten. Jede Aufteilung summiert sich auf 11.231,26 Mio. USD im Jahr 2025 und 29.912,86 Mio. USD im Jahr 2035.
Nach Infrastrukturtyp
IT und Netzwerk führt, weil Server, Speicher und Netzwerktechnik für jedes neue MW gekauft und in der gesamten Basis erneuert werden. Unter den Anlagentypen ist Elektrik am größten (1.687,35 Mio. USD), und Mechanik wächst mit Flüssigkeitskühlung am schnellsten (8,48 %).
| Infrastrukturtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT und Netzwerk | 7.481,59 | 66,6 % | 22.617,95 | 11,70 % |
| Elektrik | 1.687,35 | 15,0 % | 3.282,71 | 6,88 % |
| Bau, Tragwerk und Architektur | 1.124,90 | 10,0 % | 1.896,68 | 5,36 % |
| Mechanik | 937,42 | 8,3 % | 2.115,52 | 8,48 % |
| Gesamt | 11.231,26 | 100,0 % | 29.912,86 | 10,29 % |
Elektrik: Unterpositionen
| Unterposition Elektrik | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Netzanschluss und Umspannwerke vor Ort | 236,23 | 526,29 | 8,34 % |
| MS-Schaltanlagen und Transformatoren | 371,22 | 723,64 | 6,90 % |
| USV und Batterien | 472,46 | 888,11 | 6,51 % |
| Generatoren und Kraftstoffsysteme | 354,34 | 624,96 | 5,84 % |
| PDUs, Stromschienen und NS-Verteilung | 253,10 | 519,71 | 7,46 % |
| Elektrik, gesamt | 1.687,35 | 3.282,71 | 6,88 % |
Mechanik: Unterpositionen
| Unterposition Mechanik | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Kälteanlagen (Kältemaschinen, Kühltürme, Wärmeabfuhr) | 299,98 | 528,88 | 5,83 % |
| CRAH-Geräte und Fan Walls | 243,73 | 359,64 | 3,97 % |
| Flüssigkeitskühlung (CDUs, Rear-Door, Direct-to-Chip) | 74,99 | 550,03 | 22,05 % |
| Pumpen und Rohrleitungen | 178,11 | 401,95 | 8,48 % |
| Einhausung und BMS | 140,61 | 275,02 | 6,94 % |
| Mechanik, gesamt | 937,42 | 2.115,52 | 8,48 % |
Bau, Tragwerk und Architektur: Unterpositionen
| Unterposition Bau, Tragwerk und Architektur | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Erschließung und Fundamente (inkl. Erdbebenisolierung) | 179,98 | 303,47 | 5,36 % |
| Rohbau und Gebäudehülle (Tragwerk und Fassade) | 539,95 | 891,44 | 5,14 % |
| Ausbau (Doppelboden, Decken, White Space) | 157,49 | 246,57 | 4,58 % |
| Brandschutz | 146,24 | 265,53 | 6,15 % |
| Physische Sicherheit | 101,24 | 189,67 | 6,48 % |
| Bau, Tragwerk und Architektur, gesamt | 1.124,90 | 1.896,68 | 5,36 % |
IT und Netzwerk: Unterpositionen
| Unterposition IT und Netzwerk | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Server (inkl. KI-beschleunigt) | 4.937,85 | 16.511,11 | 12,83 % |
| Speicher | 1.122,24 | 2.714,15 | 9,23 % |
| Netzwerkausrüstung | 1.047,42 | 2.487,97 | 9,04 % |
| Racks und strukturierte Verkabelung | 374,08 | 904,72 | 9,23 % |
| IT und Netzwerk, gesamt | 7.481,59 | 22.617,95 | 11,70 % |
Nach Rechenzentrumstyp
Colocation (Wholesale und Retail) ist der größte Typ, Hyperscale (Eigenbau) wächst auf 10.469,50 Mio. USD, Unternehmenshallen (Inhouse) wachsen mit 7,03 % am langsamsten, und Edge wächst am schnellsten.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation | 4.267,88 | 38,0 % | 11.366,89 | 10,29 % |
| Hyperscale | 3.369,38 | 30,0 % | 10.469,50 | 12,01 % |
| Unternehmen | 3.032,44 | 27,0 % | 5.982,57 | 7,03 % |
| Edge | 561,56 | 5,0 % | 2.093,90 | 14,07 % |
| Gesamt | 11.231,26 | 100,0 % | 29.912,86 | 10,29 % |
Nach Projekttyp
Neubau umfasst neue Hallen und Campusse (Anlage plus erste IT-Ausstattung); Nachrüstung und Modernisierung umfasst die Nachrüstung von Strom und Kühlung, Umbauten für KI und Flüssigkeitskühlung sowie die IT-Erneuerung an laufenden Standorten; sie ist ab 2026 in den meisten Jahren größer als der Neubau und bis 2035 fast doppelt so groß.
| Projekttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neubau | 5.978,52 | 53,2 % | 10.609,49 | 5,90 % |
| Nachrüstung und Modernisierung | 5.252,74 | 46,8 % | 19.303,37 | 13,90 % |
| Gesamt | 11.231,26 | 100,0 % | 29.912,86 | 10,29 % |
Nach Tier-Standard
Tier III vereint den Großteil der Ausgaben; Tier IV wächst mit 12,53 % schneller, für Finanz- und geschäftskritische Standorte; Tier I und II umfasst kleine Unternehmens- und Edge-Räume.
| Tier-Standard | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier III | 7.861,88 | 70,0 % | 20.490,31 | 10,05 % |
| Tier IV | 2.021,63 | 18,0 % | 6.580,83 | 12,53 % |
| Tier I und II | 1.347,75 | 12,0 % | 2.841,72 | 7,75 % |
| Gesamt | 11.231,26 | 100,0 % | 29.912,86 | 10,29 % |
Liefermodelle
Der Auftraggeber kauft einen Bau auf eine von mehreren Arten. Das Liefermodell ist kein eigenes Segment: Die Ausgaben jedes Modells liegen innerhalb der vier Infrastrukturtypen.
| Liefermodell | Funktionsweise | Einsatz in Japan | Datierte Beispiele |
|---|---|---|---|
| Planen und Bauen durch einen Generalunternehmer | Ein Auftragnehmer plant und baut unter einem Vertrag, oft einschließlich der TGA-Gewerke | Am häufigsten bei japanischen Eigentümern und vielen ausländischen Entwicklern | Taisei plante und baute ZED Ishikari (eröffnet am 1. Okt. 2024); Obayashi bietet vollständiges schlüsselfertiges Planen und Bauen an |
| Planung, Ausschreibung und Bau mit einem Hauptauftragnehmer | Ein separater Planer; der Generalunternehmer baut nach dessen Planung | Große Campusse ausländischer Entwickler | Kajima baute Rohbau und Gebäudehülle von TY1 in Saitama (Planung Nikken Sekkei, fertiggestellt März 2024); HASEKO ist Hauptauftragnehmer für DayOne Fuchu Phase 1 (Aug. 2025) |
| EPC und EPCC | Engineering, Beschaffung, Bau und Inbetriebnahme durch ein Unternehmen, oft vom Stromteil geführt | Stromintensive und KI-Standorte | Büro für Rechenzentrumsinfrastruktur von Toshiba Plant Systems (Juli 2025); Mitsubishi Heavy Industries mit Strom und Kühlung aus einer Hand (Okt. 2023) |
| Schlüsselfertig und modular / vorgefertigt | Werkseitig gebaute Strommodule, Pods oder Container, vor Ort geliefert und angeschlossen | Schnelle Kapazität, Edge- und KI-Pods | Power-Train-Einheiten von Delta in Hokkaido (Dez. 2024); Daiwa House Module DPDC (Jan. 2026); NTT Facilities Hyper Ready Module (Juli 2026) |
| Baumanagement und Eigentümerführung | Der Eigentümer steuert die Gewerkepakete und beschafft Ausrüstung direkt | Hyperscaler und erfahrene Betreiber | Vom Eigentümer beschaffte USV, Kühlung und IT; Gemeinschaftsunternehmen von NTT GDC und TEPCO PG für Inzai-Shiroi (Dez. 2023) |
| Umnutzung und Nachrüstung | Bestehende Gebäude oder Werke umgenutzt oder laufende Hallen modernisiert | Innerstädtisches Tokio und Brachflächen-Werke | Büroumnutzungen von Obayashi MiTASUN (Nov. 2024); KDDI Sakai nutzte Strom und Kühlung eines ehemaligen LCD-Werks weiter (Jan. 2026) |
DC Exclusive: Japan-Pipeline im Überblick und Matrix Region nach Infrastrukturtyp
Unsere Rechenzentrumskarte für Japan erfasst 74 Rechenzentren von 20 Betreibern (Stand 3. November 2026): 54 in Betrieb, 9 im Bau und 11 in Planung, mit 697 MW angegebener Kapazität an Standorten in Betrieb, 437 MW im Bau und 622 MW in Planung. Die Tabelle zeigt 10 Projekte mit angegebener Kapazität, höchstens zwei pro Betreiber, jedes einmal aufgeführt.
| Betreiber | Campus | Präfektur | MW (Basis) | Phase | Datum |
|---|---|---|---|---|---|
| AirTrunk | TOK1 | Chiba (Inzai) | 300 MW (gesamt) | In Betrieb | 2021 |
| AirTrunk | TOK2 | Tokio | 110 MW (gesamt) | In Betrieb | 2024 |
| STACK Infrastructure | TKY01 Inzai | Chiba (Inzai) | 36 MW (gesamt) | In Betrieb | 2024 |
| Internet Initiative Japan (IIJ) | Campus Shiroi, Gebäude Phase 2 | Chiba (Shiroi) | 10 MW (gesamt) | In Betrieb | 2023 |
| NTT DATA | Keihanna OSK11 | Kyoto | 30 MW (IT) | In Betrieb | 2026 |
| ST Telemedia Global Data Centres | Tokio-Campus (TYO1 und TYO2) | Chiba (Inzai) | 70,8 MW (IT) | Im Bau | Pipeline |
| Princeton Digital Group | TY1 Phase 1 | Saitama | 48 MW (wie angegeben) | Im Bau | Pipeline |
| Colt DCS | Tokyo Inzai 4 | Chiba (Inzai) | 20 MW (IT) | Im Bau | Pipeline |
| EdgeConneX | ITM01 Campus Kagoya Tatara | Kyoto (Kyotanabe) | 200 MW (gesamt) | Im Bau | Pipeline |
| Vantage Data Centers | Campus Osaka (KIX1) | Osaka (Ibaraki) | 68 MW (IT) | Im Bau | Pipeline |
MW-Basis: IT, wo die Quelle die IT-Last angibt, sonst gesamt; “wie angegeben”, wo die Quelle keine Angabe macht. Datum: Eröffnungsjahr; Pipeline: noch nicht eröffnet.
Die Matrix Region nach Infrastrukturtyp wendet die Aufteilung des Modells auf jede Region an (2025, Mio. USD; 20 Eingangswerte).
| Region | Elektrik | Mechanik | Bau, Tragwerk und Architektur | IT und Netzwerk | Gesamt |
|---|---|---|---|---|---|
| Kanto | 1.048,46 | 582,48 | 698,97 | 4.648,76 | 6.978,67 |
| Kansai | 408,20 | 226,78 | 272,13 | 1.809,95 | 2.717,06 |
| Hokkaido | 42,34 | 23,52 | 28,23 | 187,76 | 281,85 |
| Kyushu | 67,24 | 37,36 | 44,83 | 298,15 | 447,58 |
| Übriges Japan | 121,11 | 67,28 | 80,74 | 536,97 | 806,10 |
| Gesamt | 1.687,35 | 937,42 | 1.124,90 | 7.481,59 | 11.231,26 |
Welche Region führt bei den Ausgaben für Rechenzentrumsinfrastruktur in Japan, und welche wächst am schnellsten?
Kanto führt 2025 mit 6.978,67 Mio. USD (62,1 %), und Hokkaido wächst mit 22,70 % pro Jahr am schnellsten auf 2.179,77 Mio. USD bis 2035.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kanto | 6.978,67 | 62,1 % | 15.818,02 | 8,53 % |
| Kansai | 2.717,06 | 24,2 % | 8.409,77 | 11,96 % |
| Hokkaido | 281,85 | 2,5 % | 2.179,77 | 22,70 % |
| Kyushu | 447,58 | 4,0 % | 1.664,28 | 14,03 % |
| Übriges Japan | 806,10 | 7,2 % | 1.841,02 | 8,61 % |
| Gesamt | 11.231,26 | 100,0 % | 29.912,86 | 10,29 % |
Kanto
Kanto ist der Kern des Marktes: Tokio für latenzkritische und innerstädtische Standorte, Inzai und Shiroi in Chiba für Hyperscale-Campusse (AirTrunk TOK1, Colt Inzai, STACK TKY01, MC Digital Realty NRT, Google Inzai), Saitama für neue KI-fähige Campusse (PDG TY1) sowie Yokohama und Kanagawa für Unternehmens- und Hyperscale-Standorte. Begrenzte Netzanschlüsse in Inzai-Shiroi bremsen das Wachstum der Region, sodass ihr Anteil an den Ausgaben im Prognosezeitraum sinkt, während sie die größte Region bleibt. Kanto gibt 2025 6.978,67 Mio. USD und bis 2035 15.818,02 Mio. USD aus.
Kansai
Kansai ist der zweite Hub und Japans wichtigster Standort für Disaster Recovery: Osaka und Minoh (Equinix, Digital Realty KIX, CapitaLand), Keihanna (NTT DATA OSK11, Colt Keihanna, EdgeConneX Kyotanabe), Sakai (KI-Standorte von KDDI und SoftBank auf dem ehemaligen Sharp-Werk) und Kobe. Kansai gibt 2025 2.717,06 Mio. USD und bis 2035 8.409,77 Mio. USD aus.
Hokkaido
Hokkaido wächst von einer kleinen Basis aus dank sauberem Strom und politischer Unterstützung: das KI-Rechenzentrum von SoftBank in Tomakomai (über 300 MW Bezugskapazität, Eröffnung FY2026), Sakura Internet und ZED in Ishikari, und beide Standorte sind als GX-Strategiegebiete benannt. Hokkaido gibt 2025 281,85 Mio. USD und bis 2035 2.179,77 Mio. USD aus.
Kyushu
Kyushu wächst dank sauberem Strom, Halbleiterclustern und Politik: der Campus von Asia Pacific Land und GCI in Kitakyushu (120 MW Leistung, Phase 1 im Jahr 2027) und die Zertifizierung von Fukuoka als GX-Strategiegebiet (September 2026). Kyushu gibt 2025 447,58 Mio. USD und bis 2035 1.664,28 Mio. USD aus.
Übriges Japan
Das übrige Japan umfasst Chubu (Nagoya und Hokuriku) sowie die Regionen Tohoku, Chugoku, Shikoku und Okinawa: heute überwiegend Unternehmens-, Edge- und regionale Rechenzentren, mit Kandidaten für GX-Gebiete in Akita, Miyagi, Toyama und Kagawa. Das übrige Japan gibt 2025 806,10 Mio. USD und bis 2035 1.841,02 Mio. USD aus.
Welche japanischen Hubs führen bei den Ausgaben für Rechenzentrumsinfrastruktur?
Tokio führt die sechzehn Hubs 2025 mit 2.593,04 Mio. USD (23,1 %) an, Inzai folgt mit 2.480,30 Mio. USD und überholt Tokio bis 2035, und Tomakomai wächst mit 38,58 % pro Jahr am schnellsten, wenn das KI-Rechenzentrum von SoftBank eröffnet.
| Rang | Hub | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Tokio | Kanto | 2.593,04 | 4.860,29 | 6,48 % |
| 2 | Inzai | Kanto | 2.480,30 | 5.302,12 | 7,89 % |
| 3 | Osaka | Kansai | 1.691,12 | 4.565,72 | 10,44 % |
| 4 | Saitama | Kanto | 676,45 | 1.914,66 | 10,96 % |
| 5 | Yokohama | Kanto | 665,17 | 1.531,73 | 8,70 % |
| 6 | Übriges Kanto | Kanto | 563,71 | 2.209,22 | 14,64 % |
| 7 | Chubu | Übriges Japan | 462,24 | 1.075,16 | 8,81 % |
| 8 | Keihanna | Kansai | 450,96 | 2.061,94 | 16,42 % |
| 9 | Tohoku, Chugoku, Shikoku und Okinawa | Übriges Japan | 343,86 | 765,86 | 8,34 % |
| 10 | Übriges Kansai | Kansai | 338,22 | 1.060,43 | 12,11 % |
| 11 | Fukuoka | Kyushu | 284,11 | 1.016,24 | 13,59 % |
| 12 | Kobe | Kansai | 236,76 | 721,68 | 11,79 % |
| 13 | Ishikari | Hokkaido | 169,11 | 1.001,52 | 19,47 % |
| 14 | Übriges Kyushu | Kyushu | 163,47 | 648,04 | 14,77 % |
| 15 | Übriges Hokkaido | Hokkaido | 78,92 | 294,56 | 14,08 % |
| 16 | Tomakomai | Hokkaido | 33,82 | 883,69 | 38,58 % |
Wie könnte sich die Prognose 2035 für die japanische Rechenzentrumsinfrastruktur verändern?
Der Markt 2035 liegt je nach Tempo, mit dem neue IT-Kapazität ans Netz geht, zwischen 23.527,08 Mio. USD und 36.298,64 Mio. USD, um ein Basisszenario von 29.912,86 Mio. USD.
| Szenario | Installierte IT-MW 2035 | Markt 2035 (Mio. USD) | Annahme |
|---|---|---|---|
| Niedrig | 5.069 | 23.527,08 | Neue IT-Kapazität nach 2025 liegt 30 % unter dem Basisszenario: Netzwarteschlangen und Arbeitskräftemangel verzögern Campusse |
| Basis | 6.138 | 29.912,86 | Pfad des Global Capacity-Modells von DC Market Insights; datierte Campusse eröffnen nach angekündigtem Zeitplan mit gewisser Verzögerung |
| Hoch | 7.207 | 36.298,64 | Neue IT-Kapazität 30 % über dem Basisszenario: GX-Cluster, Tomakomai und Kitakyushu wachsen, und die KI-Nachfrage bleibt stark |
Wettbewerbsanalyse: Wer liefert Rechenzentrumsinfrastruktur in Japan?
Drei Gruppen verkaufen in diesen Markt: Anbieter von Elektrik und Mechanik, Generalunternehmer, die die Anlagen planen und bauen, sowie IT- und Netzwerkanbieter. Aufgeführt sind nur Unternehmen mit einer datierten Rolle bei Rechenzentren in Japan; KIO Networks, Acer, Inspur, Oracle, IBM und Huawei sind es nicht, weil keine datierte Lieferung von Rechenzentrumsinfrastruktur in Japan gefunden wurde.
Profilierte Unternehmen
- Schneider Electric
- Vertiv
- Mitsubishi Electric
- Fuji Electric
- Hitachi
- Toshiba
- Daikin
- ABB
- Eaton
- Delta Electronics
- Kajima
- Obayashi
- Taisei
- Shimizu
- Takenaka
- NTT Facilities
- Fujitsu
- NEC
- Dell Technologies
- HPE
- Cisco
- Lenovo
Anbieter von Elektrik und Mechanik: Schneider Electric, Vertiv, Mitsubishi Electric, Fuji Electric, Hitachi, Toshiba, Daikin, ABB, Eaton, Delta Electronics; Generalunternehmer: Kajima, Obayashi, Taisei, Shimizu, Takenaka, NTT Facilities; IT- und Netzwerkanbieter: Fujitsu, NEC, Dell Technologies, HPE, Cisco, Lenovo.
Schneider Electric ist seit 1962 in Japan tätig und brachte dort im Oktober 2025 seine Produktlinie für Flüssigkeitskühlung mit CDUs bis 1,7 MW auf den Markt; Mitsubishi Electric strebt bis FY2030 einen Rechenzentrumsumsatz von 400 Mrd. JPY an; Fuji Electric lieferte große USV-Systeme für den Shiroi-Campus von IIJ; Vertiv gründete im Februar 2025 eine japanische Gesellschaft. Kajima baute Rohbau und Gebäudehülle von PDG TY1 in Saitama (2024), Taisei plante und baute ZED Ishikari (2024), Obayashi entwickelt über MiTASUN eigene innerstädtische Rechenzentren, und NTT Facilities entwickelt eine Vorfertigungsmethode für Hyperscale-Hallen. HPE lieferte die GB200-NVL72-Racks für KDDI Sakai, und Dell unterzeichnete im Oktober 2026 ein MOU (Absichtserklärung, kein Vertrag) zur Lieferung von KI-Systemen im Rack-Maßstab für einen 400-MW-Standort am Kraftwerk Chiba von JERA.
Abnehmer: Betreiber und Hyperscale-Cloud-Anbieter
AirTrunk, NTT DATA, MC Digital Realty, Colt DCS, Equinix, Princeton Digital Group, KDDI, SoftBank und Sakura Internet bauen und betreiben die Hallen; AWS, Microsoft, Google und Oracle kaufen und mieten Kapazität für ihre Cloud-Regionen. Sie sind Kunden der oben genannten Lieferanten, keine Lieferanten, und werden nicht doppelt gezählt.
Was hat sich 2025 und 2026 im japanischen Markt für Rechenzentrumsinfrastruktur verändert?
- Im Februar 2025 schloss Schneider Electric den Kauf von 75 % an Motivair ab, einem Hersteller von Flüssigkeitskühlung, vereinbart für 850 Mio. USD (Quelle: Schneider Electric).
- Im April 2025 startete Princeton Digital Group seinen TY1-Campus in Saitama mit 1 Mrd. USD und 96 MW (Quelle: Princeton Digital Group).
- Im April 2025 begann SoftBank mit dem Bau seines KI-Rechenzentrums in Tomakomai in Hokkaido (Quelle: SoftBank).
- Im Januar 2026 nahm KDDI sein KI-Rechenzentrum Osaka Sakai mit GB200-NVL72-Racks und direkter Flüssigkeitskühlung in Betrieb, gebaut mit HPE (Quelle: HPE).
- Im April 2026 eröffnete NTT DATA Keihanna OSK11 mit 30 MW IT-Kapazität (Quelle: NTT DATA).
- Im September 2026 wurde das Gebiet Kitakyushu der Präfektur Fukuoka als GX-Strategiegebiet vom Typ Rechenzentrumscluster zertifiziert (Quelle: Präfektur Fukuoka).
- Im Oktober 2026 unterzeichneten JERA, Dell Technologies und RHAELM ein MOU (Absichtserklärung, kein Vertrag) für ein KI-Rechenzentrum mit 400 MW am Kraftwerk Chiba von JERA (Quelle: DCD).
Wie hat DC Market Insights das Modell des japanischen Marktes für Rechenzentrumsinfrastruktur erstellt (Methodik)?
DC Market Insights hat den japanischen Markt für Rechenzentrumsinfrastruktur bottom-up aus der installierten IT-Kapazität Japans in seinem Global Capacity-Modell aufgebaut: 2.283,8 MW Ende 2024 und 2.575,2 MW Ende 2025 (291 MW hinzugekommen) sowie 6.138,0 MW im Jahr 2035. Ausgaben = Anlagenbau für neue IT-MW (11,30 Mio. USD pro MW im Jahr 2025, zur Hälfte im Jahr vor der Eröffnung ausgegeben) + Anlagennachrüstung auf der installierten Basis (0,30 Mio. USD pro MW und Jahr) + IT und Netzwerk: erste Ausstattung neuer genutzter MW (12,50 Mio. USD pro MW, 80 % Auslastung) und eine fünfjährliche Erneuerung der genutzten Basis. Für 2025 ergibt das 3.064,52 Mio. USD + 685,14 Mio. USD + 2.914,00 Mio. USD + 4.567,60 Mio. USD = 11.231,26 Mio. USD.
- Prüfung 1 (Projektkosten): PDG TY1 mit rund 10,4 Mio. USD pro MW IT, gegenüber den Anlagenkosten des Modells von 11,30 Mio. USD pro MW.
- Prüfung 2 (Strom): Der neue Rechenzentrumsbedarf von OCCTO von 3,28 GW im FY2030, geteilt durch einen PUE nahe 1,35, ergibt rund 2,4 GW neue IT-Last, gegenüber 1.629 MW, die im Modell zwischen 2025 und 2030 hinzukommen.
- Prüfung 3 (Aufteilung): IT und Netzwerk macht 66,6 % der Ausgaben 2025 aus; eine separate Bottom-up-Schätzung aus Investitionsplänen von Unternehmen ergab rund 64 %.
Neu erstellt im November 2026 auf Basis eines Bottom-up-Kapazitätsmodells; die frühere Ausgabe erfasste die Anlagenausgaben nur teilweise und ließ die IT-Erneuerung außen vor. Jede Aufteilung summiert sich in jedem Jahr auf die Gesamtsumme. Siehe unsere Forschungsmethodik und den globalen Bericht zum Markt für Rechenzentrumsinfrastruktur für die Kapazitätsmethode.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Was enthalten und was ausgeschlossen ist
- 1.3Wie sich dieser Markt von anderen Rechenzentrumszahlen unterscheidet
- 1.4Historischer Zeitraum 2020-2024, Basisjahr 2025 und Prognosezeitraum 2026-2035
- 1.5Berichtsattribute
- 02Forschungsmethodik
- 2.1Installierte und neue IT-Kapazität (Global Capacity-Modell)
- 2.2Ausgaben für Anlagenbau, Nachrüstung und IT pro MW
- 2.3Zuordnung zu Regionen und Hubs
- 2.4Plausibilitätsprüfungen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Die wichtigsten Erkenntnisse
- 04Markttreiber
- 4.1Investitionen in Hyperscale-Cloud und KI
- 4.2Neuer Strombedarf von Rechenzentren bis FY2035
- 4.3Entwickler und Fonds bauen KI-fähige Campusse
- 05Markttrends
- 5.1Flüssigkeitskühlung für Racks mit 140-150 kW
- 5.2Vorgefertigte und modulare Bauweisen
- 5.3Nachrüstung laufender Hallen
- 06Marktherausforderungen
- 6.1Netzwarteschlangen beim Anschluss
- 6.2Baukosten und Arbeitskräfte
- 07Marktchancen
- 7.1GX-Strategiegebiete in Hokkaido und Kyushu
- 7.2Edge und Erneuerung bei Unternehmen
- 08Preise: Investitionskosten pro MW in Japan
- 8.1Investitionskosten pro MW nach Infrastrukturtyp, 2025, 2030 und 2035
- 8.2Kostenanker aus öffentlichen Projekten
- 09Standards, Regulierung, Strom und Politik
- 9.1Energieeinsparungsgesetz und PUE-Vorschriften
- 9.2Watt-Bit-Zusammenarbeit
- 9.3GX 2040 Vision und GX-Strategiegebiete
- 9.4Netzwarteschlangen und Bedarfsprognosen von OCCTO
- 9.5Regionale Standortförderung
- 10Japanischer Markt für Rechenzentrumsinfrastruktur, nach Infrastrukturtyp
- 10.1Elektrik (mit Unterpositionen)
- 10.2Mechanik (mit Unterpositionen)
- 10.3Bau, Tragwerk und Architektur (mit Unterpositionen)
- 10.4IT und Netzwerk (mit Unterpositionen)
- 11Japanischer Markt für Rechenzentrumsinfrastruktur, nach Rechenzentrumstyp
- 11.1Hyperscale
- 11.2Colocation
- 11.3Unternehmen
- 11.4Edge
- 12Japanischer Markt für Rechenzentrumsinfrastruktur, nach Projekttyp
- 12.1Neubau
- 12.2Nachrüstung und Modernisierung
- 13Japanischer Markt für Rechenzentrumsinfrastruktur, nach Tier-Standard
- 13.1Tier I und II
- 13.2Tier III
- 13.3Tier IV
- 14Liefermodelle
- 14.1Planen und Bauen durch einen Generalunternehmer
- 14.2Planung, Ausschreibung und Bau mit einem Hauptauftragnehmer
- 14.3EPC und EPCC
- 14.4Schlüsselfertig und modular / vorgefertigt
- 14.5Baumanagement und Eigentümerführung
- 14.6Umnutzung und Nachrüstung
- 15DC Exclusive
- 15.1Japan-Pipeline im Überblick
- 15.2Matrix Region nach Infrastrukturtyp, 2025
- 16Japanischer Markt für Rechenzentrumsinfrastruktur, nach Region
- 16.1Kanto
- 16.2Kansai
- 16.3Hokkaido
- 16.4Kyushu
- 16.5Übriges Japan
- 17Japanischer Markt für Rechenzentrumsinfrastruktur, nach Hub
- 17.1Tokio
- 17.2Inzai
- 17.3Osaka
- 17.4Saitama
- 17.5Yokohama
- 17.6Übriges Kanto
- 17.7Chubu
- 17.8Keihanna
- 17.9Tohoku, Chugoku, Shikoku und Okinawa
- 17.10Übriges Kansai
- 17.11Fukuoka
- 17.12Kobe
- 17.13Ishikari
- 17.14Übriges Kyushu
- 17.15Übriges Hokkaido
- 17.16Tomakomai
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbsanalyse und Unternehmensprofile
- 19.1Schneider Electric
- 19.2Vertiv
- 19.3Mitsubishi Electric
- 19.4Fuji Electric
- 19.5Hitachi
- 19.6Toshiba
- 19.7Daikin
- 19.8ABB
- 19.9Eaton
- 19.10Delta Electronics
- 19.11Kajima
- 19.12Obayashi
- 19.13Taisei
- 19.14Shimizu
- 19.15Takenaka
- 19.16NTT Facilities
- 19.17Fujitsu
- 19.18NEC
- 19.19Dell Technologies
- 19.20HPE
- 19.21Cisco
- 19.22Lenovo
- 19.23Abnehmer: Betreiber und Hyperscale-Cloud-Anbieter
- 20Aktuelle Entwicklungen, 2025-2026
- 20.1Datierte Entwicklungen
- Abb. 1Größe des japanischen Marktes für Rechenzentrumsinfrastruktur, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsattribute
- Tabelle 2Marktdefinition: Was enthalten und was ausgeschlossen ist
- Tabelle 3Wie sich dieser Markt von anderen Rechenzentrumszahlen unterscheidet
- Tabelle 4Investitionskosten pro MW neuer IT-Kapazität, 2025, 2030 und 2035
- Tabelle 5Kostenanker aus öffentlichen Projekten
- Tabelle 6Strom und Politik: Datierte Vorschriften und Fakten
- Tabelle 7Markt nach Infrastrukturtyp, 2025 und 2035
- Tabelle 8Unterpositionen Elektrik, 2025 und 2035
- Tabelle 9Unterpositionen Mechanik, 2025 und 2035
- Tabelle 10Unterpositionen Bau, Tragwerk und Architektur, 2025 und 2035
- Tabelle 11Unterpositionen IT und Netzwerk, 2025 und 2035
- Tabelle 12Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 13Markt nach Projekttyp, 2025 und 2035
- Tabelle 14Markt nach Tier-Standard, 2025 und 2035
- Tabelle 15Liefermodelle für Rechenzentrumsbauten in Japan
- Tabelle 16Japan-Pipeline im Überblick
- Tabelle 17Matrix Region nach Infrastrukturtyp, 2025
- Tabelle 18Markt nach Region, 2025 und 2035
- Tabelle 19Markt nach Hub, 2025 und 2035
- Tabelle 20Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
12.065,43 Mio. USD im Jahr 2026, nach 11.231,26 Mio. USD im Jahr 2025, laut DC Market Insights. Der Markt erreicht bis 2035 29.912,86 Mio. USD.
29.912,86 Mio. USD bis 2035, eine CAGR von 10,29 % ab 2025 (10,61 % ab 2026), während die installierte IT-Kapazität von 2.575 MW auf 6.138 MW steigt.
Die jährlichen Investitionsausgaben für Elektrik, Mechanik, Bau, Tragwerk und Architektur sowie IT- und Netzwerkinfrastruktur in Japan, in Neubauten und Nachrüstungen, über Hyperscale-, Colocation-, Unternehmens- und Edge-Rechenzentren hinweg. Grundstücke, Betriebskosten, Betriebs- und Wartungsleistungen (O&M), Software, Cloud-Dienste und eigenständige Planungshonorare sind ausgeschlossen.
11.231,26 Mio. USD im Jahr 2025, weil der Bericht im November 2026 auf Basis eines Bottom-up-Kapazitätsmodells neu erstellt wurde; die frühere Ausgabe erfasste die Anlagenausgaben nur teilweise und ließ die IT-Erneuerung außen vor.
IT und Netzwerk, 66,6 % der Ausgaben 2025 (7.481,59 Mio. USD). Unter den Anlagentypen ist Elektrik mit 15,0 % am größten.
Kanto, 6.978,67 Mio. USD oder 62,1 % der Ausgaben 2025, angeführt von Tokio und Inzai. Hokkaido wächst mit 22,70 % pro Jahr am schnellsten.
Rund 23,81 Mio. USD pro MW neuer IT-Kapazität im Jahr 2025: 11,31 Mio. USD für die Anlage und 12,50 Mio. USD für IT und Netzwerk (Schätzung von DC Market Insights).
Schneider Electric, Mitsubishi Electric, Fuji Electric, Hitachi und Vertiv bei Strom und Kühlung; Kajima, Obayashi, Taisei, Shimizu und Takenaka als Bauunternehmen; Fujitsu, NEC, Dell Technologies und HPE bei IT und Netzwerk.
Das Energieeinsparungsgesetz setzt einen PUE-Richtwert von 1,4 bis FY2030 und PUE 1,3 für Rechenzentren, die ab FY2029 gebaut werden; Watt-Bit und die GX-Strategiegebiete lenken neue Standorte in Regionen mit Netzreserven.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.