
데이터 센터 고전압 직류 (HVDC) 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
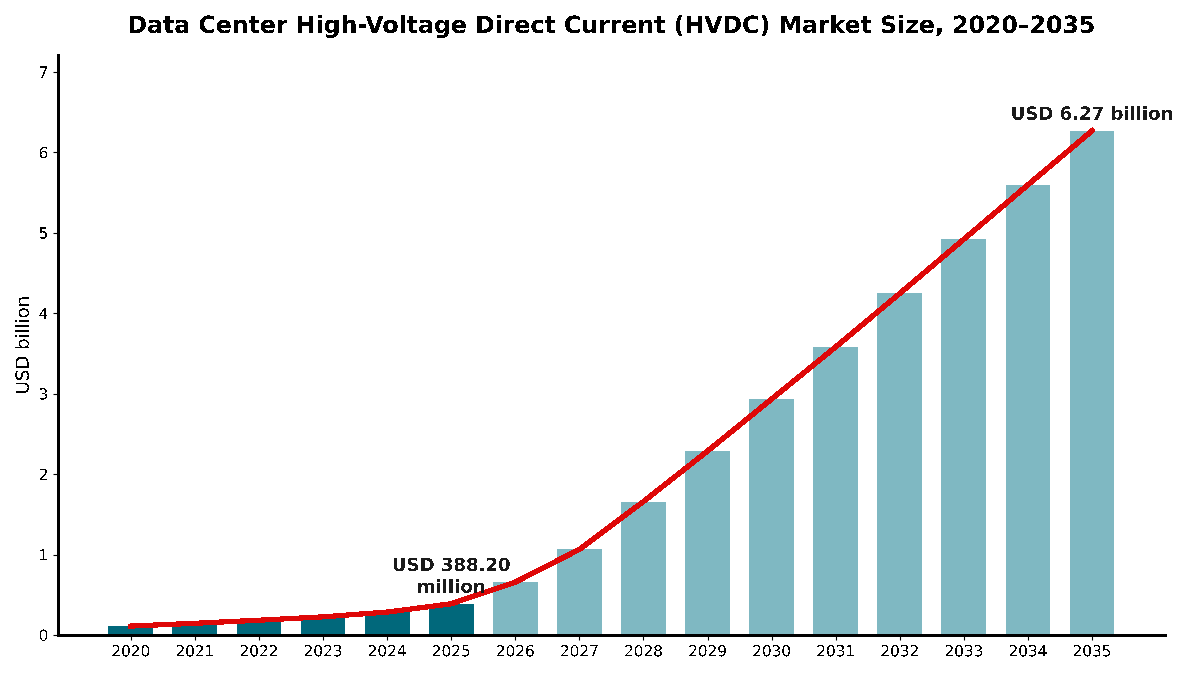
데이터 센터 고전압 직류 (HVDC) 시장 규모는 2025년 USD 388.2백만였으며, 연평균 성장률(CAGR) 32.07%로 성장해 2035년에는 USD 6,270.0백만에 이를 것으로 전망됩니다. Asia Pacific의 시장 점유율은 73.5%입니다.
 작성: Satyabrat Rajawat, 시니어 리서치 애널리스트, 전략 자문
 검토: Deepti Agrawal
최종 업데이트: 2026년 10월 7일
기준 연도 2025 PDF + Excel
출처: DC Market Insights 분석
보고서 구성
- 01소개
- 02조사 방법론
- 03요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07공급망 및 기술
- 08시장 규모 및 예측
- 09전압 아키텍처별 시장
- 10구성 요소별 시장
- 21개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 16분석 대상 기업
지역별 인사이트
- Asia Pacific73.5%
- North America23.4%
- Europe1.9%
- Middle East and Africa0.8%
- Latin America0.3%
분석 대상 기업
- Delta Electronics
- Zhongheng Electric
- Vertiv
- Eaton
- Schneider Electric
- ABB
- Siemens
- Hitachi Energy
- GE Vernova
- Mitsubishi Electric
- LITEON
- Flex
- Infineon
- Texas Instruments
- Navitas
- onsemi
전체 분석
데이터 센터 고전압 직류 (HVDC) 시장은 시설에서 IT 랙까지 240볼트 이상의 직류(DC)를 전달하는 전력 시스템을 다루며, 정류기와 솔리드 스테이트 변압기부터 DC 버스웨이, 랙 수준 컨버터 및 서비스까지 포함합니다. DC Market Insights는 글로벌 데이터 센터 고전압 직류 (HVDC) 시장 규모를 2025년 3.88억 달러로 평가하고, 2035년까지 62.7억 달러에 이를 것으로 예측하며, 연평균 성장률(CAGR)은 32.07%입니다. 2025년 수치는 설치 메가와트(MW)에 MW당 지출을 곱해 산출했습니다. MW당 31만 달러인 240볼트 직류(VDC) 및 336 VDC 신규 용량 612.7 MW, MW당 56만 달러인 380 VDC 및 ±400 VDC 용량 174.0 MW, MW당 72만 달러인 800 VDC 파일럿 용량 24.4 MW를 합하면 신규 구축 지출 3.05억 달러가 되며, 3.47 GW 규모의 HVDC 설치 기반에 대한 서비스 및 교체 지출이 8,328만 달러를 더합니다. 1 MW를 향해 가는 AI 랙에는 54 V로 전력을 공급할 수 없기 때문에 800 VDC 시스템은 연 70.42%로 가장 빠르게 성장하는 세그먼트이며, 라틴 아메리카는 거의 0에서 출발하기 때문에 연 56.65%로 가장 빠르게 성장하는 지역입니다.
요약
글로벌 데이터 센터 고전압 직류 (HVDC) 시장 규모는 2020년 1.11억 달러로 평가되었고, 2025년 3.88억 달러에 도달했으며, 예측 기간 동안 연평균 성장률(CAGR) 32.07%로 2035년까지 62.7억 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 정보 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 데이터 센터 고전압 직류 (HVDC) 시장 규모 2025 | 3.88억 달러 |
| 데이터 센터 고전압 직류 (HVDC) 시장, CAGR | 32.07% |
| 데이터 센터 고전압 직류 (HVDC) 시장 규모 2035 | 62.7억 달러 |
시장은 2020년부터 2025년까지 연 28.50% 성장했으며, 이는 거의 전적으로 중국 하이퍼스케일 데이터 센터의 240 VDC 시스템에 힘입은 것이었고, 2025년 한 해에만 첫 ±400 VDC 홀과 800 VDC 파일럿이 등장하면서 2024년 대비 36.2% 증가했습니다. 2025년 말 기준 HVDC 전력 홀은 약 116 GW의 설치 용량 중 2.99%를 차지했으며, 이는 공개된 보급률 3% 미만과 일치하는 DC Market Insights 추정치입니다.
DC Market Insights는 NVIDIA가 800 VDC 본격 양산 시점으로 제시한 2027년에 시장이 10.6억 달러를 넘어서고, 2030년에는 29.3억 달러에 이를 것으로 예측합니다. 2035년에는 연간 약 11.8 GW의 신규 용량이 고전압 직류 기반으로 구축되며, 이는 2025년 811 MW와 대비됩니다.
시장 범위: 데이터 센터용 HVDC 전력 인프라란 무엇입니까?
데이터 센터용 HVDC 전력 인프라는 2025년 3.88억 달러 규모의 시장이었습니다. 데이터 센터용 HVDC 전력 인프라는 그리드 교류(AC)를 시설 입구 근처나 열(row) 수준 사이드카에서 한 번만 DC로 변환한 다음, AC를 분배하고 모든 서버 내부에서 변환하는 대신 240 V 이상의 DC를 IT 랙에 분배하는 장비입니다. 데이터 센터 고전압 직류 (HVDC) 시장은 전 세계의 이러한 장비를 대상으로 하며, 최초 판매 기준 명목 미국 달러로 평가하고, 2025년을 기준 연도로 2035년까지 예측합니다. DC Market Insights는 2025년 시장 규모를 3.88억 달러로 산정합니다.
포함 범위. 중국 하이퍼스케일 데이터 센터에서 사용되는 유형의 240 VDC 및 336 VDC 정류기 시스템, IT 랙 옆에 위치하는 Mt Diablo 방식 전력 랙을 포함한 380 VDC 및 ±400 VDC 시스템, 800 VDC 중앙 집중식 정류기 및 사이드카, 중전압 AC를 DC로 직접 변환하는 솔리드 스테이트 변압기, DC 버스웨이, DC 개폐장치, 회로 차단기 및 전력 분배 장치(PDU), 랙 수준 DC-DC 컨버터 및 HVDC 전력 셸프, DC 버스상의 배터리 및 에너지 저장 인터페이스, 그리고 관련 서비스.
제외 범위. 유틸리티 및 장거리 HVDC 송전 링크, -48 V 통신용 DC 플랜트, AC 전력 셸프에서 공급되는 54 V 및 48 V 랙 내 버스바, AC 배전상의 무정전 전원 장치(UPS) 시스템, 발전기, 중전압 AC 개폐장치 및 칩 수준 전압 조정기.
세그먼트 구성 방식. 전압 아키텍처 구분은 전체 3.88억 달러를 DC 버스 전압별로 나눕니다.
시장 동인: 고전압 데이터 센터 전력은 왜 DC로 이동하고 있습니까?
고전압 데이터 센터 전력이 DC로 이동하는 이유는 AI 랙이 1 MW를 향해 가고 있기 때문입니다. AI 랙 전력은 20 kW 미만에서 상승하고 있으며, DC Market Insights는 이러한 변화로 연간 HVDC 설치량이 2025년 811 MW에서 2035년 11.8 GW로 증가할 것으로 추정합니다. 세 가지 동인이 성장의 대부분을 설명합니다.
200 kW를 넘는 AI 랙이 54 V 모델을 무너뜨리고 2035년까지 800 VDC를 37.4억 달러로 끌어올립니다
NVIDIA는 랙이 200 kW를 초과하면서 현재의 54 V 랙 내 배전이 물리적 한계에 부딪히기 시작한다고 밝히며, 2027년부터 1 MW 이상의 IT 랙을 지원하기 위해 800 VDC 데이터 센터 전력으로의 전환을 주도하고 있습니다(출처: NVIDIA 기술 블로그). NVIDIA는 이 변화가 54 V 시스템 대비 엔드투엔드 효율을 최대 5% 개선하고 구리 소요량을 45% 줄이며, 배전을 415 VAC에서 800 VDC로 전환하면 동일한 도체 크기로 85% 더 많은 전력을 전송할 수 있다고 주장합니다(공급업체 주장). DC Market Insights 추정에 따르면 800 VDC 시스템은 2025년 1,812만 달러에서 2035년 37.4억 달러로 성장합니다.
하이퍼스케일러들이 Open Compute Project를 통해 ±400 VDC 전력 랙을 표준화합니다
Google, Meta, Microsoft는 Open Compute Project(OCP)를 통해 별도의 DC 전력 랙을 표준화하고 있습니다. Microsoft는 2024년 10월 Mt Diablo 설계를 수백 kW에서 최대 1 MW까지 확장되며 서버 랙당 AI 가속기를 15%~35% 더 많이 탑재할 수 있는 분리형 400 VDC 장치로 소개했습니다. Google은 랙당 최대 1 MW를 지원할 수 있는 ±400 VDC 전력 공급을 도입했으며, 전기차(EV)용으로 구축된 공급망을 활용하기 위해 400 VDC를 선택했고, 2030년 이전에 머신러닝이 IT 랙당 500 kW 이상을 필요로 할 것으로 예상합니다. DC Market Insights 추정에 따르면 380 VDC 및 ±400 VDC 시스템은 2025년 1.10억 달러에서 2035년까지 18.8억 달러로 연평균 32.87% 성장합니다.
연간 용량 증설이 12.0 GW에서 27.0 GW로 증가합니다
데이터 센터 HVDC 시장은 무엇보다 신규 구축 시장입니다. 2025년 지출의 78.5%가 신규 홀에 투입되었습니다. BloombergNEF는 2025년 9월 말 기준 전 세계에서 23 GW 이상의 데이터 센터 용량이 건설 중이며, 그중 15.9 GW가 미국에 있다고 집계했습니다. DC Market Insights는 연간 완공 용량이 2025년 12.0 GW에서 2030년 22.0 GW, 2035년 27.0 GW로 증가하고, 같은 기간 신규 용량 중 HVDC 비중이 6.8%에서 43.7%로 높아지는 것으로 모델링합니다.
시장 동향: HVDC 데이터 센터 아키텍처는 어떻게 변화하고 있습니까?
DC Market Insights 추정에 따르면 800 VDC는 시장 가치의 비중이 2025년 4.7%에서 2035년까지 59.7%로 상승합니다. HVDC 데이터 센터 아키텍처는 세 방향으로 움직이고 있습니다. 더 높은 버스 전압, IT 랙에서 사이드카와 솔리드 스테이트 변압기로 옮겨지는 변환, 그리고 800 VDC를 중심으로 구축되는 새로운 반도체 공급망입니다.
솔리드 스테이트 변압기는 2035년까지 6.61억 달러로 성장합니다
솔리드 스테이트 변압기는 저주파 변압기, 개폐장치 및 정류기 체인을 중전압 AC를 DC로 직접 바꾸는 전력 전자 장치로 대체합니다. Delta는 2025 OCP Global Summit에서 중전압 AC를 800 VDC로 직접 변환하는 솔리드 스테이트 변압기를 선보였으며, Siemens와 Reinhausen은 그리드에서 랙으로의 직접 DC 변환을 위한 솔리드 스테이트 변압기를 개발하고 있습니다. Eaton은 2025년 8월 솔리드 스테이트 변압기 기술 개발업체인 Resilient Power Systems를 인수했으며, 2025년 연례 보고서에서 이 거래가 데이터 센터 및 에너지 저장 분야의 상용화를 가속화한다고 밝혔습니다. DC Market Insights 추정에 따르면 솔리드 스테이트 변압기는 2025년 398만 달러에서 2035년까지 6.61억 달러로 연평균 66.74% 성장하며, 이는 모든 구성 요소 중 가장 빠른 속도입니다.
전력 변환이 랙 옆 사이드카로 이동합니다
전력 사이드카는 IT 랙을 컴퓨팅 전용으로 비워 줍니다. Schneider Electric은 최대 1.2 MW 랙에 전력을 공급할 수 있는 800 VDC 사이드카를 개발하고 있으며, Delta는 106 kW HVDC 전력 셸프로 구성된 1 MW급 인로우(in-row) 전력 시스템을 선보였고, Vertiv의 800 VDC 포트폴리오는 중앙 집중식 정류기, DC 버스웨이 및 랙 수준 DC-DC 컨버터를 결합합니다. DC Market Insights 모델에서 랙 수준 DC-DC 컨버터 및 전력 셸프는 2025년 1,945만 달러, 2035년까지 9.08억 달러 규모입니다.
칩 제조업체들이 800 VDC 변환 체인을 구축합니다
반도체 공급업체들은 800 VDC를 그래픽 처리 장치(GPU)까지 강압하는 컨버터를 설계하고 있습니다. Texas Instruments는 2026년 3월 800 V-to-6 V 절연 버스 컨버터를 포함한 800 VDC 레퍼런스 아키텍처를 공개했고, Infineon은 변환 단계당 최대 98% 효율을 목표로 하며, onsemi는 2025년 Aura Semiconductor의 Vcore 전력 기술을 인수했고, Navitas는 2026년 10월 Claros 인수를 완료했습니다.
시장 과제: 무엇이 데이터 센터 HVDC 시장을 가로막고 있습니까?
공개된 한 견적에 따르면 ±400 VDC 시스템의 비용은 동일 정격 UPS의 약 4.7배입니다. 초기 비용, 미성숙한 안전 관행, 얇은 설치 기반이 데이터 센터 HVDC 시장을 가로막고 있습니다.
HVDC 시스템 비용은 kW당 약 560달러로 UPS의 120달러와 대비됩니다
2025년 10월에 보도된 한 견적은 800 kW 시스템용 ±400 V HVDC 제품을 설치 및 1년 보증 포함 약 45만 달러로 제시했으며, 같은 용량의 UPS는 kW당 약 120달러, 즉 약 10만 달러입니다. DC Market Insights는 HVDC 견적을 kW당 약 560달러로 계산합니다. 초기 비용을 기준으로 구매하는 운영자들은 계속 AC를 선택하며, 이 때문에 모델은 중국 이외 지역의 240 VDC 채택률을 신규 용량의 3% 이하로 유지합니다.
DC 아크 보호, 기술 인력 및 규정이 AC 관행에 뒤처져 있습니다
직류에는 자연적인 영점 교차가 없기 때문에 차단기, 커넥터 및 아크 플래시 절차가 직류용으로 정격되어야 합니다. DC Market Insights의 관점에서 화이트 스페이스에서의 800 V DC 작업 교육을 받은 전기 기술자 인력은 아직 적으며, DC 버스웨이에 대한 현장 안전 규칙은 여전히 작성 중입니다. DC Market Insights는 기본 시나리오에서 이러한 격차로 인해 유럽의 ±400 VDC 채택률이 2025년 신규 용량의 0.8%, 2030년 5%에 머무를 것으로 가정합니다.
사상 최고 수준의 구리 가격이 버스웨이 비용을 높입니다
런던금속거래소(LME) 구리 현물 가격은 2026년 8월 17일 톤당 14,850달러로 사상 최고치를 기록했습니다. 더 높은 전압이 MW당 필요한 구리를 줄이기는 하지만, 구리 가격은 단기적으로 DC 버스웨이 비용을 끌어올립니다.
시장 기회: 고전압 DC 데이터 센터 전력의 새로운 수익원은 어디에 있습니까?
연 45.82% 성장하는 GPU 및 네오클라우드 운영자는 가장 빠르게 성장하는 새로운 수익원입니다. 서비스는 두 번째 수익원으로, HVDC 설치 기반이 3.47 GW에서 2035년까지 60 GW 이상으로 늘어나는 데 기반합니다.
GPU 및 네오클라우드 운영자는 2035년까지 10.9억 달러에 도달합니다
DC Market Insights 추정에 따르면 GPU 및 네오클라우드 제공업체는 2025년 HVDC 시스템에 2,517만 달러를 지출했으며, 2035년까지 10.9억 달러에 도달합니다. 여기서는 랙 설계도 중요합니다. OCP 랙 시장 보고서는 개방형 랙 표준이 전력 변환을 IT 랙 밖으로 옮기는 방식을 보여 줍니다.
설치 기반이 확대되면서 서비스는 15.7억 달러로 성장합니다
서비스 및 교체 지출은 설치된 HVDC MW당 연간 2.4만 달러로 모델링되며, DC Market Insights 추정에 따르면 이로써 서비스 규모는 2025년 8,328만 달러, 2035년 15.7억 달러로 시장의 25.0%를 차지합니다. AC 전력 체인을 교체하는 운영자는 당사의 데이터 센터 UPS 시장 보고서에서 비용을 비교할 수 있습니다.
가격 분석: 직류 데이터 센터 전력 시스템의 MW당 비용은 얼마입니까?
2025년 직류 데이터 센터 전력 시스템의 비용은 MW당 31만 달러에서 72만 달러입니다. 2025년 기준 범위는 240 VDC의 MW당 약 31만 달러, ±400 VDC의 MW당 56만 달러, 800 VDC 파일럿 시스템의 MW당 72만 달러입니다. 이는 정류, 배전, 랙 수준 변환 및 에너지 저장 인터페이스를 포함하고, 시스템과 함께 판매되는 경우 설치를 포함한 DC Market Insights 추정치이며, ±400 VDC 수치는 공개된 800 kW 견적에서 도출되는 kW당 560달러와 일치합니다.
| MW당 HVDC 시스템 지출 (백만 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 240 VDC 및 336 VDC | 0.34 | 0.31 | 0.29 | 0.27 |
| 380 VDC 및 ±400 VDC | 0.66 | 0.56 | 0.49 | 0.44 |
| 800 VDC | 해당 없음 | 0.72 | 0.50 | 0.40 |
240 VDC 가격이 가장 낮은 이유는 이러한 시스템이 2020년 이전부터 이미 대량 생산되었기 때문입니다. Delta는 2020년 초 10 kV AC를 240 V DC로 직접 변환하며 모듈 효율이 98.5%인 Panama 시스템이 50 MW 이상 생산 및 출하되었고, Alibaba 데이터 센터에 배치되었다고 보고했습니다. 800 VDC 제품이 2026년 하반기부터 출시되어 2027년 본격 양산에 도달하고, 솔리드 스테이트 변압기가 기존 변압기 및 정류기 체인을 대체하면서 800 VDC 가격은 2035년까지 연 약 6%씩 가장 빠르게 하락합니다.
표준 및 규제: 데이터 센터의 고전압 DC를 규율하는 규칙은 무엇입니까?
데이터 센터에서 400 V 이상까지의 고전압 DC를 규율하는 규칙은 다섯 가지입니다. 최대 400 V DC의 유럽 인터페이스 표준, 중국의 240 V DC 표준, 380 VDC 업계 표준, 미국 전기 규정, 그리고 ±400 VDC 랙에 대한 Open Compute Project 사양입니다.
ETSI EN 300 132-3. 유럽전기통신표준협회(ETSI) EN 300 132-3은 최대 400 V DC의 정보통신기술 장비 입력단 전원 공급 인터페이스를 정의하며, 그 적용 범위에는 데이터 센터가 포함됩니다.
YD/T 2378. 중국 통신 업계 표준 YD/T 2378-2011은 통신용 240 V DC 전원 공급 시스템을 다루며, 240 VDC는 Tencent의 3세대 데이터 센터 전력 설계의 아키텍처이기도 합니다.
EMerge Alliance 380 VDC. EMerge Alliance Data/Telecom Center Standard는 AC와 DC 전력의 하이브리드 사용을 지원하는 380 VDC 플랫폼을 설명합니다.
National Electrical Code (NFPA 70). National Electrical Code(NEC) 제712조는 상호 연결된 DC 전원이 둘 이상인 DC 마이크로그리드에 대한 요구 사항을 규정하며, 이는 배터리나 현장 발전이 데이터 센터 DC 버스에 전력을 공급할 때 적용됩니다.
Open Compute Project 및 EU 보고. OCP의 Mt Diablo 작업은 ±400 VDC 전력 랙의 전기적·기계적 인터페이스를 표준화합니다. 유럽연합에서는 위임 규정 2024/1364가 설치 IT 전력 수요가 500 kW 이상인 데이터 센터에 에너지 및 지속 가능성 보고를 요구합니다.
시장 세분화: 데이터 센터 HVDC 시장을 선도하는 세그먼트는 무엇입니까?
240 VDC 및 336 VDC 시스템이 2025년 가치의 67.1%로 선도합니다. 데이터 센터 HVDC 시장에서 구성 요소 중에서는 정류기 및 전력 시스템이 41.0%로, 구매자 중에서는 하이퍼스케일 데이터 센터가 62.0%로 선도합니다. NVIDIA의 Kyber 랙과 이를 위해 구축된 전력 시스템이 2027년부터 대량 생산에 들어가기 때문에, 800 VDC는 연 70.42%로 가장 빠르게 성장하는 세그먼트이며, ±400 VDC는 32.87%, 240 VDC는 9.43%입니다.
전압 아키텍처별: 240 VDC 및 336 VDC 시스템이 67.1%로 선도합니다
| 전압 아키텍처 | 2025 (백만 달러) | 2025 점유율 | 2035 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 240 VDC 및 336 VDC | 260.32 | 67.1% | 0.64 | 9.43% |
| 380 VDC 및 ±400 VDC | 109.76 | 28.3% | 1.88 | 32.87% |
| 800 VDC | 18.12 | 4.7% | 3.74 | 70.42% |
240 VDC는 Tencent의 3세대 데이터 센터 전력이 240 V HVDC 및 상용 전원 직결 아키텍처를 사용하는 중국에서 계속 성장하지만, AI 홀이 더 높은 버스 전압으로 이동하면서 그 점유율은 2035년까지 10.2%로 떨어집니다. DC Market Insights 모델에서 800 VDC는 2028년에 ±400 VDC를 추월합니다.
구성 요소별: 정류기 및 전력 시스템이 41.0%로 선도합니다
| 구성 요소 | 2025 (백만 달러) | 2025 점유율 | 2035 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 정류기 및 전력 시스템 | 159.18 | 41.0% | 1.63 | 26.22% |
| 솔리드 스테이트 변압기 | 3.98 | 1.0% | 0.66 | 66.74% |
| DC 배전 (버스웨이, 개폐장치 및 PDU) | 77.55 | 20.0% | 1.02 | 29.39% |
| 랙 수준 DC-DC 컨버터 및 전력 셸프 | 19.45 | 5.0% | 0.91 | 46.87% |
| 에너지 저장 인터페이스 | 44.76 | 11.5% | 0.48 | 26.68% |
| 서비스 | 83.28 | 21.5% | 1.57 | 34.12% |
솔리드 스테이트 변압기가 변환 작업의 일부를 넘겨받으면서 정류기는 2035년까지 점유율이 14.9%포인트 하락하고, 설치 기반이 늘어나면서 서비스는 3.6%포인트 상승합니다.
애플리케이션별: AI 학습 및 추론이 45.06%로 가장 빠르게 성장합니다
클라우드 및 범용 컴퓨팅은 2025년 2.28억 달러(58.8%)로 가장 큰 애플리케이션입니다. AI 학습 및 추론은 1.36억 달러(35.0%)로 그 뒤를 잇고, 연 45.06% 성장하여 2035년까지 56.0억 달러, 즉 시장의 89.4%에 이릅니다. 통신 및 엣지 데이터 센터는 2,412만 달러(6.2%) 규모이며 연 14.68% 성장합니다.
최종 사용자별: 하이퍼스케일 데이터 센터가 62.0%로 선도합니다
| 최종 사용자 | 2025 (백만 달러) | 2025 점유율 | 2035 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 데이터 센터 | 240.80 | 62.0% | 3.69 | 31.39% |
| 코로케이션 데이터 센터 | 76.64 | 19.7% | 1.18 | 31.44% |
| GPU 및 네오클라우드 제공업체 | 25.17 | 6.5% | 1.09 | 45.82% |
| 엔터프라이즈 및 통신 데이터 센터 | 45.59 | 11.7% | 0.30 | 20.82% |
DC 독점 분석: HVDC 전압 전환 매트릭스
2030년 8.06억 달러 규모인 하이퍼스케일 데이터 센터의 800 VDC는 매트릭스에서 단일 최대 셀이며, 그해 전체 데이터 센터 고전압 직류 (HVDC) 시장의 27.5%를 차지합니다. 아래 매트릭스는 2030년 버스 전압과 구매자를 교차 집계한 것입니다.
| 2030년, 십억 달러 | 240 VDC 및 336 VDC | 380 VDC 및 ±400 VDC | 800 VDC | 합계 |
|---|---|---|---|---|
| 하이퍼스케일 데이터 센터 | 0.31 | 0.63 | 0.81 | 1.74 |
| 코로케이션 데이터 센터 | 0.13 | 0.17 | 0.19 | 0.50 |
| GPU 및 네오클라우드 제공업체 | 0.03 | 0.10 | 0.39 | 0.52 |
| 엔터프라이즈 및 통신 데이터 센터 | 0.07 | 0.07 | 0.04 | 0.17 |
| 합계 | 0.54 | 0.97 | 1.43 | 2.93 |
GPU 및 네오클라우드 제공업체는 최신 가속기 랙이 요구하는 것은 무엇이든 설치하기 때문에 2030년 HVDC 예산의 75.6%를 800 VDC에 지출하며, 이는 모든 구매자 중 가장 높은 비중입니다. DC Market Insights 모델에서 하이퍼스케일러는 세 가지 전압 모두에 지출을 분산합니다. 중국 홀에는 240 VDC, Mt Diablo 방식 홀에는 ±400 VDC, 최신 AI 용량에는 800 VDC입니다.
이 매트릭스는 출하량 집계가 아닌 DC Market Insights 모델입니다. 54개 입력값으로 구축되었습니다. 16개 연간 용량 코호트(2020년~2035년), 18개 채택 곡선(6개 하위 지역 × 3개 전압 아키텍처), 6개 지역별 용량 점유율 곡선, 3개 MW당 지출 곡선, 1개 애프터마켓 비율, 6개 초기 설치 기반, 3개 최종 사용자 구분 표, 1개 공급업체 매출 검증입니다. 모델과 가정은 당사의 조사 방법론 페이지에서 설명합니다.
지역별 인사이트: 데이터 센터 HVDC 시장을 선도하는 지역은 어디입니까?
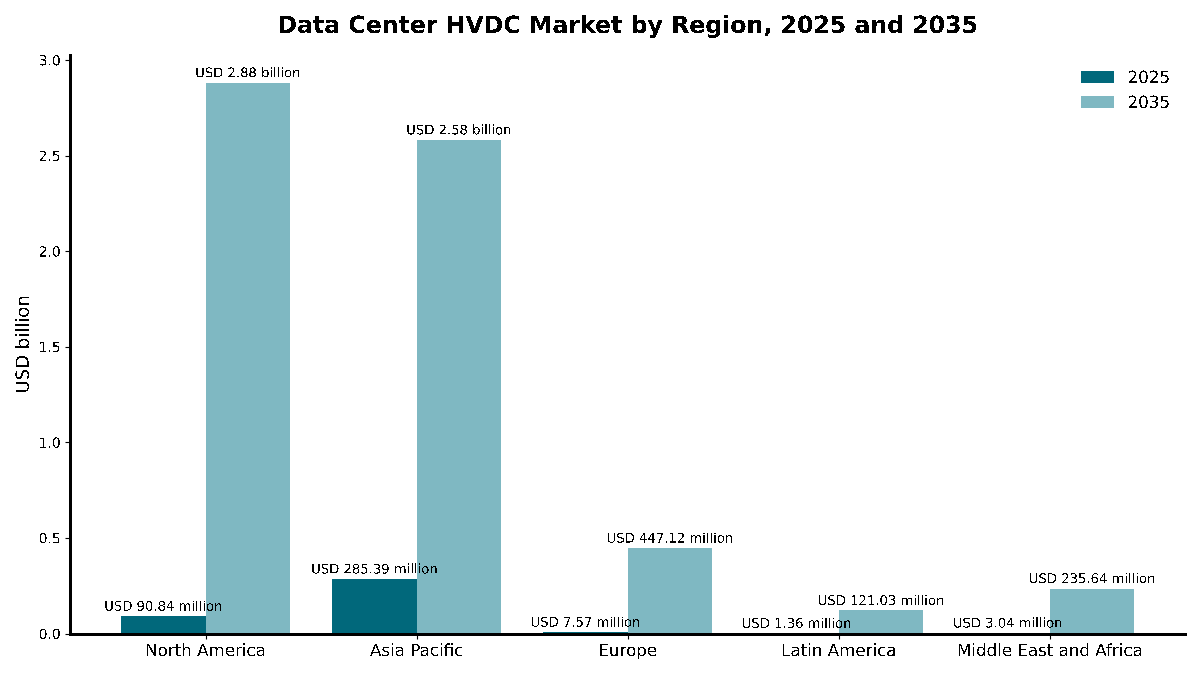
아시아 태평양이 2025년 가치의 73.5%로 선도합니다. 데이터 센터 HVDC 시장에서 라틴 아메리카는 136만 달러 기반에서 연 56.65%로 가장 빠르게 성장하는 지역입니다. 800 VDC 채택이 미국의 AI 구축을 따라가기 때문에 북미는 2030년 아시아 태평양을 추월하고 2035년까지 28.8억 달러에 이릅니다.
아시아 태평양이 73.5% 점유율로 선도합니다
아시아 태평양은 2025년 2.85억 달러, 2035년까지 25.8억 달러 규모로 연평균 24.64% 성장합니다. 중국만 2.49억 달러를 차지하며, 2026년 5월 중국 금융 언론에 따르면 중국의 HVDC 보급률은 약 20%로 동남아시아 및 북미의 1%~5%와 대비됩니다. Alibaba Cloud는 Panama 경험을 바탕으로 HVDC 배치를 확대하고 있다고 밝혔습니다. 2026년 1월 ST Telemedia Global Data Centres는 싱가포르에서 동남아시아 최초의 실가동 HVDC 기반 AI 인프라 테스트베드로 소개된 FutureGrid Accelerator를 출시했습니다.
북미가 23.4% 점유율을 차지합니다
북미는 2025년 9,084만 달러 규모이며 연 41.30% 성장하여 2035년까지 28.8억 달러에 이릅니다. 2025년 말 미국은 건설 중인 용량 중 15.9 GW를 보유했으며, NVIDIA의 800 VDC 전력 시스템 파트너에는 Vertiv, Eaton, GE Vernova가 포함됩니다. DC Market Insights는 2035년까지 800 VDC가 북미 신규 용량의 31%에 이를 것으로 예측합니다.
유럽이 1.9% 점유율을 차지합니다
유럽은 2025년 757만 달러, 2035년까지 4.47억 달러 규모로 연평균 50.36% 성장합니다. DC Market Insights는 주요 허브의 그리드 연결 제한이 신규 AI 홀을 지연시키는 한편, 위임 규정 2024/1364에 따른 EU 보고 규칙이 더 낮은 변환 손실에 보상을 제공할 것으로 예상합니다.
중동 및 아프리카가 0.8% 점유율을 차지합니다
중동 및 아프리카는 2025년 304만 달러, 2035년까지 2.36억 달러 규모로 연평균 54.50% 성장합니다. DC Market Insights는 사우디아라비아와 아랍에미리트의 신규 AI 캠퍼스가 처음부터 고밀도 DC 설계를 채택할 것으로 예상합니다.
라틴 아메리카가 0.3% 점유율을 차지합니다
라틴 아메리카는 2025년 136만 달러, 2035년까지 1.21억 달러 규모로, 연 56.65%로 모든 지역 중 가장 빠르게 성장합니다. DC Market Insights는 2027년 이후 브라질과 멕시코에서 첫 ±400 VDC 및 800 VDC 홀이 등장하는 것으로 모델링합니다.
국가별 분석: HVDC 데이터 센터 전력 시스템을 가장 많이 구매하는 국가는 어디입니까?
중국이 2025년 2.49억 달러로 전 세계 가치의 64.1%를 차지하며 선도합니다. 중국은 HVDC 데이터 센터 전력 시스템의 최대 국가 시장이며, 미국이 8,221만 달러(21.2%), 캐나다가 863만 달러(2.2%)로 그 뒤를 잇습니다. 상위 12개국이 2025년 지출의 96.5%를 차지합니다.
| 순위 | 국가 | 지역 | 2025 (백만 달러) | 2025 점유율 | 2035 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 중국 | 아시아 태평양 | 248.87 | 64.1% | 1.59 | 20.38% |
| 2 | 미국 | 북미 | 82.21 | 21.2% | 2.58 | 41.14% |
| 3 | 캐나다 | 북미 | 8.63 | 2.2% | 0.30 | 42.72% |
| 4 | 일본 | 아시아 태평양 | 6.21 | 1.6% | 0.14 | 36.44% |
| 5 | 인도 | 아시아 태평양 | 5.84 | 1.5% | 0.22 | 43.62% |
| 6 | 싱가포르 | 아시아 태평양 | 5.84 | 1.5% | 0.11 | 34.01% |
| 7 | 호주 | 아시아 태평양 | 4.75 | 1.2% | 0.13 | 39.11% |
| 8 | 한국 | 아시아 태평양 | 4.38 | 1.1% | 0.11 | 37.92% |
| 9 | 말레이시아 | 아시아 태평양 | 3.65 | 0.9% | 0.14 | 43.88% |
| 10 | 독일 | 유럽 | 1.82 | 0.5% | 0.10 | 49.03% |
| 11 | 영국 | 유럽 | 1.51 | 0.4% | 0.08 | 49.63% |
| 12 | 사우디아라비아 | 중동 및 아프리카 | 1.04 | 0.3% | 0.09 | 56.13% |
DC Market Insights 모델에서 미국은 2029년까지 중국을 추월하고 2035년까지 25.8억 달러에 이릅니다. 사우디아라비아는 표에서 연 56.13%로 가장 빠르게 성장하는 국가입니다. 국가별 수치는 각국의 신규 및 설치 데이터 센터 용량 추정 점유율과 HVDC 채택률로 가중한, 지역 합계에 대한 DC Market Insights의 배분입니다.
예측 시나리오: 2035년 예측은 어떻게 달라질 수 있습니까?
기본 시나리오는 2035년까지 62.7억 달러에 이릅니다. 데이터 센터 HVDC 시장은 저성장 및 고성장 시나리오에 걸쳐 41.5억 달러에서 84.9억 달러의 범위를 보입니다.
| 시나리오 | 2026년부터의 가정 | 2035 (십억 달러) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 용량 증설이 기본 대비 15% 낮음, ±400 VDC 및 800 VDC 채택이 기본 대비 25% 낮음 | 4.15 | 26.73% |
| 기본 | 증설이 연 27.0 GW로 증가, HVDC가 신규 용량의 43.7%에 도달 | 6.27 | 32.07% |
| 고성장 | 증설이 기본 대비 15% 높음, ±400 VDC 및 800 VDC 채택이 기본 대비 20% 높음 | 8.49 | 36.13% |
저성장 시나리오는 더딘 AI 구축을 가정합니다. 200 kW를 넘는 랙이 줄고 800 VDC는 최대 규모 학습 클러스터를 위한 틈새로 남습니다. 고성장 시나리오는 800 VDC 공급망이 제때 출하되고 코로케이션 운영자가 AI 전용 공간에 DC를 표준으로 채택한다고 가정합니다.
경쟁 인사이트: 데이터 센터 HVDC 시장을 선도하는 기업은 누구입니까?
DC Market Insights 추정에 따르면 상위 3개 공급업체가 2025년 데이터 센터 HVDC 시장의 약 46%를 차지합니다.
- Delta Electronics
- Zhongheng Electric
- Vertiv
- Eaton
- Schneider Electric
- ABB
- Siemens
- Hitachi Energy
- GE Vernova
- Mitsubishi Electric
- LITEON
- Flex
- Infineon
- Texas Instruments
- Navitas
- onsemi
DC Market Insights는 Alibaba와 Tencent의 240 VDC 시스템과 가장 밀접하게 연결된 공급업체인 Delta Electronics와 Zhongheng Electric이 합쳐서 2025년 시장의 약 38%를 차지하는 것으로 추정합니다(DC Market Insights 추정: 이들의 중국 설치 기반을 모델의 240 VDC 및 336 VDC 수요 2.60억 달러와 대비). 2025년 10월 NVIDIA는 ABB, Eaton, GE Vernova, Hitachi Energy, Mitsubishi Electric, Schneider Electric, Siemens, Vertiv를 포함한 800 VDC 데이터 센터 전력 시스템 파트너를 발표했으며, Delta, Flex, LITEON은 전력 부품 파트너에 포함되었습니다. 2025년 연간 순매출이 102.3억 달러인 Vertiv는 2025년 10월 800 VDC 포트폴리오를 2026년 하반기에 출시할 계획이라고 밝혔습니다. Eaton은 추정 조건부 대가를 포함해 8,600만 달러에 Resilient Power Systems를 인수했으며(출처: 미국 증권거래위원회에 제출된 Eaton Form 10-Q), GE Vernova는 2026년 1분기 데이터 센터 고객과 연계된 전기화 수주 24.0억 달러를 보고했습니다. Flex는 800 VDC 대응 플랫폼을 보유한 EPC Power를 44.0억 달러에 인수하기로 합의했습니다. CATL은 Zhongheng Electric의 주요 투자자인 Zhongheng Technology Investment의 지분 49%를 41.0억 위안에 인수했습니다.
최근 동향
2024년 10월 이후 여섯 가지 동향이 데이터 센터 전력의 800 VDC 전환을 보여 줍니다.
- 2024년 10월 Microsoft는 Meta와 함께 개발한, 수백 kW에서 최대 1 MW까지 확장되는 분리형 400 VDC 전력 장치 Mt Diablo를 소개했습니다(출처: Microsoft Azure 블로그).
- 2025년 5월 NVIDIA는 1 MW IT 랙을 위한 800 VDC 아키텍처를 발표했으며, 2027년 Kyber 랙 스케일 시스템과 함께 본격 양산을 계획하고 있습니다(출처: NVIDIA 기술 블로그).
- 2025년 8월 Eaton은 솔리드 스테이트 변압기 기술 개발업체인 Resilient Power Systems를 8,600만 달러에 인수했습니다(출처: Eaton Form 10-Q 공시).
- 2025년 10월 Vertiv는 중앙 집중식 정류기, DC 버스웨이 및 랙 수준 DC-DC 컨버터로 구성된 800 VDC 포트폴리오를 2026년 하반기에 출시할 계획이라고 밝혔습니다(출처: Vertiv 보도 자료).
- 2026년 1월 ST Telemedia Global Data Centres는 LITEON, ERI@N, Amperesand와 함께 싱가포르에서 HVDC 기반 AI 인프라 테스트베드인 FutureGrid Accelerator를 출시했습니다(출처: JTC 업계 뉴스).
- 2026년 9월 Flex는 데이터 센터용 800 VDC 대응 플랫폼을 보유한 EPC Power를 인수 가격 44.0억 달러에 인수하기로 합의했습니다(출처: Flex Form 8-K 첨부 자료).
당사는 이러한 출시, 거래 및 전력 아키텍처 변화를 데이터 센터 업계 업데이트에서 실시간으로 추적합니다.
조사 방법론: 데이터 센터 HVDC 시장 모델 구축 방법
DC Market Insights는 16개 연간 용량 코호트(2020년~2035년)로 모델을 구축했으며, 신규 용량은 2020년 6.0 GW에서 2025년 12.0 GW, 2035년 27.0 GW로 증가합니다. 각 코호트는 6개 하위 지역으로 나뉘었고, 각 하위 지역은 240 VDC, ±400 VDC 및 800 VDC에 대해 고유한 채택 곡선을 가집니다. HVDC 메가와트는 전압별 MW당 지출 곡선으로 가격을 매겼고, 설치된 HVDC MW당 연간 2.4만 달러의 서비스 및 교체 지출을 2019년 말 0.65 GW에서 시작하는 누적 설치 기반에 더했습니다. 그 결과 2025년 설치 기반 3.47 GW는 전 세계 데이터 센터 용량의 2.99%에 해당하며, 이는 공개된 전 세계 보급률 3% 미만과 일치합니다. 합계는 3개 전압 아키텍처, 6개 구성 요소, 3개 애플리케이션, 4개 최종 사용자 유형, 5개 지역 및 12개 국가로 구분되었으며, 모든 구분의 합은 시장 합계와 같습니다. 결과는 공급업체 공시를 기준으로 하향식 검증을 거쳤습니다. 2025년 시장은 Vertiv 2025년 순매출의 3.8%에 해당하며, ±400 VDC 가격은 800 kW 시스템에 대해 공개된 45만 달러 견적과 일치합니다.
목차
- 01소개
- 1.1시장 정의 및 범위
- 1.2포함 전압 등급
- 1.3보고서 구성
- 02조사 방법론
- 2.1상향식 용량 코호트 모델
- 2.2MW당 지출 가정
- 2.3하향식 공급업체 검증
- 2.4출처 및 사실 검증
- 03요약
- 3.1시장 규모, 2020-2035
- 3.2주요 발견
- 3.3애널리스트 견해
- 04시장 역학
- 4.1동인
- 4.2동향
- 4.3과제
- 4.4기회
- 05가격 분석
- 5.1전압별 MW당 HVDC 시스템 지출, 2020-2035
- 5.2HVDC 대 UPS 비용 비교
- 06표준 및 규제
- 6.1ETSI EN 300 132-3
- 6.2YD/T 2378 (240 V DC)
- 6.3EMerge Alliance 380 VDC
- 6.4National Electrical Code 제712조
- 6.5Open Compute Project Mt Diablo
- 6.6EU 위임 규정 2024/1364
- 07공급망 및 기술
- 7.1전력 반도체
- 7.2정류기 및 전력 셸프
- 7.3솔리드 스테이트 변압기
- 7.4DC 보호 및 배전
- 08시장 규모 및 예측
- 8.1시장 규모, 2020-2035
- 8.2HVDC 설치 용량
- 8.3연도별 신규 HVDC 용량
- 09전압 아키텍처별 시장
- 9.1240 VDC 및 336 VDC
- 9.2380 VDC 및 ±400 VDC
- 9.3800 VDC
- 10구성 요소별 시장
- 10.1정류기 및 전력 시스템
- 10.2솔리드 스테이트 변압기
- 10.3DC 배전 (버스웨이, 개폐장치 및 PDU)
- 10.4랙 수준 DC-DC 컨버터 및 전력 셸프
- 10.5에너지 저장 인터페이스
- 10.6서비스
- 11애플리케이션별 시장
- 11.1AI 학습 및 추론
- 11.2클라우드 및 범용 컴퓨팅
- 11.3통신 및 엣지
- 12최종 사용자별 시장
- 12.1하이퍼스케일 데이터 센터
- 12.2코로케이션 데이터 센터
- 12.3GPU 및 네오클라우드 제공업체
- 12.4엔터프라이즈 및 통신 데이터 센터
- 13Dc 독점 분석: hvdc 전압 전환 매트릭스
- 13.1최종 사용자별 전압 아키텍처, 2030
- 13.2모델 입력값
- 14지역별 시장
- 14.1북미 (미국, 캐나다)
- 14.2아시아 태평양 (중국, 일본, 인도, 싱가포르, 호주, 한국, 말레이시아)
- 14.3유럽 (독일, 영국, 프랑스, 네덜란드)
- 14.4라틴 아메리카 (브라질, 멕시코)
- 14.5중동 및 아프리카 (사우디아라비아, 아랍에미리트)
- 15국가별 분석
- 15.1상위 12개국, 2025 및 2035
- 15.2국가별 성장률
- 16지역별 교차 분석
- 16.1지역별 전압 아키텍처
- 16.2지역별 신규 용량 채택 비중
- 17예측 시나리오
- 17.1저성장 시나리오
- 17.2기본 시나리오
- 17.3고성장 시나리오
- 18경쟁 환경
- 18.1시장 집중도
- 18.2800 VDC 파트너 생태계
- 18.3인수 합병
- 19기업 프로필
- 19.1Delta Electronics
- 19.2Zhongheng Electric
- 19.3Vertiv
- 19.4Eaton
- 19.5Schneider Electric
- 19.6ABB
- 19.7Siemens
- 19.8Hitachi Energy
- 19.9GE Vernova
- 19.10Mitsubishi Electric
- 19.11LITEON
- 19.12Flex
- 19.13Infineon
- 19.14Texas Instruments
- 19.15Navitas
- 19.16onsemi
- 20최근 동향
- 20.1제품 출시
- 20.2인수 및 투자
- 21애널리스트 권고
- 21.1데이터 센터 운영자를 위한 권고
- 21.2전력 장비 공급업체를 위한 권고
- 21.3투자자를 위한 권고
- 그림 1데이터 센터 고전압 직류 (HVDC) 시장 규모, 2020-2035
- 그림 2전압 아키텍처별 시장, 2025 및 2035
- 그림 3구성 요소별 시장, 2025 및 2035
- 그림 4지역별 시장, 2025 및 2035
- 그림 5신규 용량 중 HVDC 비중, 2025 및 2035
- 그림 6예측 시나리오, 2035
- 표 1보고서 속성
- 표 2MW당 HVDC 시스템 지출, 2020-2035
- 표 3전압 아키텍처별 시장, 2025 및 2035
- 표 4구성 요소별 시장, 2025 및 2035
- 표 5애플리케이션별 시장, 2025 및 2035
- 표 6최종 사용자별 시장, 2025 및 2035
- 표 7HVDC 전압 전환 매트릭스, 2030
- 표 8지역별 시장, 2025 및 2035
- 표 9상위 12개국, 2025 및 2035
- 표 10예측 시나리오, 2035
- 표 11데이터 센터 HVDC에 영향을 미치는 표준
보고서 정보
작성: Satyabrat Rajawat, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 3.88억 달러입니다. DC Market Insights는 글로벌 데이터 센터 고전압 직류 (HVDC) 시장 규모를 2025년 3.88억 달러로 평가하고, 2035년까지 62.7억 달러에 이를 것으로 예측하며, 연평균 성장률(CAGR)은 32.07%입니다.
240볼트 이상의 직류입니다. 데이터 센터용 HVDC 전력 인프라는 그리드 AC를 한 번만 DC로 변환하고, 정류기, 솔리드 스테이트 변압기, DC 버스웨이 및 랙 수준 컨버터를 통해 240 VDC, ±400 VDC 또는 800 VDC의 DC를 IT 랙에 분배합니다.
NVIDIA에 따르면 랙당 200 kW는 54 V 랙 내 배전이 물리적 한계에 부딪히기 시작하는 지점입니다. 1 MW를 향해 가는 AI 랙에는 더 높은 버스 전압이 필요하므로, DC Market Insights는 HVDC 설치량이 2025년 811 MW에서 2035년까지 연간 11.8 GW로 증가할 것으로 예측합니다.
연 70.42%입니다. NVIDIA Kyber 랙 스케일 시스템이 2027년부터 본격 양산에 도달하면서, 800 VDC 시스템은 2025년 1,812만 달러에서 2035년까지 37.4억 달러로 성장하며 이는 모든 전압 아키텍처 중 가장 빠른 속도입니다.
DC Market Insights 추정에 따르면 2025년 ±400 VDC는 MW당 약 56만 달러이며, 240 VDC는 MW당 31만 달러, 800 VDC 파일럿 시스템은 MW당 72만 달러입니다. 공개된 한 견적은 800 kW ±400 V 시스템을 약 45만 달러로 제시했습니다.
DC Market Insights 추정에 따르면 2025년 말 설치 데이터 센터 용량의 2.99%, 즉 약 116 GW 중 약 3.47 GW가 HVDC로 운영되었습니다. 보급률은 중국에서 약 20%, 동남아시아 및 북미에서 1%~5%입니다.
2025년 가치의 73.5%가 아시아 태평양에 있으며, 2.49억 달러의 중국이 이를 주도합니다. 북미는 2030년 아시아 태평양을 추월하고 연 41.30% 성장하여 2035년까지 28.8억 달러에 이릅니다.
DC Market Insights 추정에 따르면 2025년 가치의 약 38%를 Delta Electronics와 Zhongheng Electric이 보유합니다. NVIDIA의 800 VDC 전력 시스템 파트너에는 ABB, Eaton, GE Vernova, Hitachi Energy, Schneider Electric, Siemens, Vertiv가 포함됩니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.