

Das Wichtigste in Kürze
- Mit dem Haushalt vom 28. Oktober hat Großbritannien einen Data Centre Covenant eingeführt: fünf Prüfkriterien, die „strategische“ Rechenzentren erfüllen müssen, um staatliche Unterstützung beim Netzanschluss zu erhalten (HM Treasury).
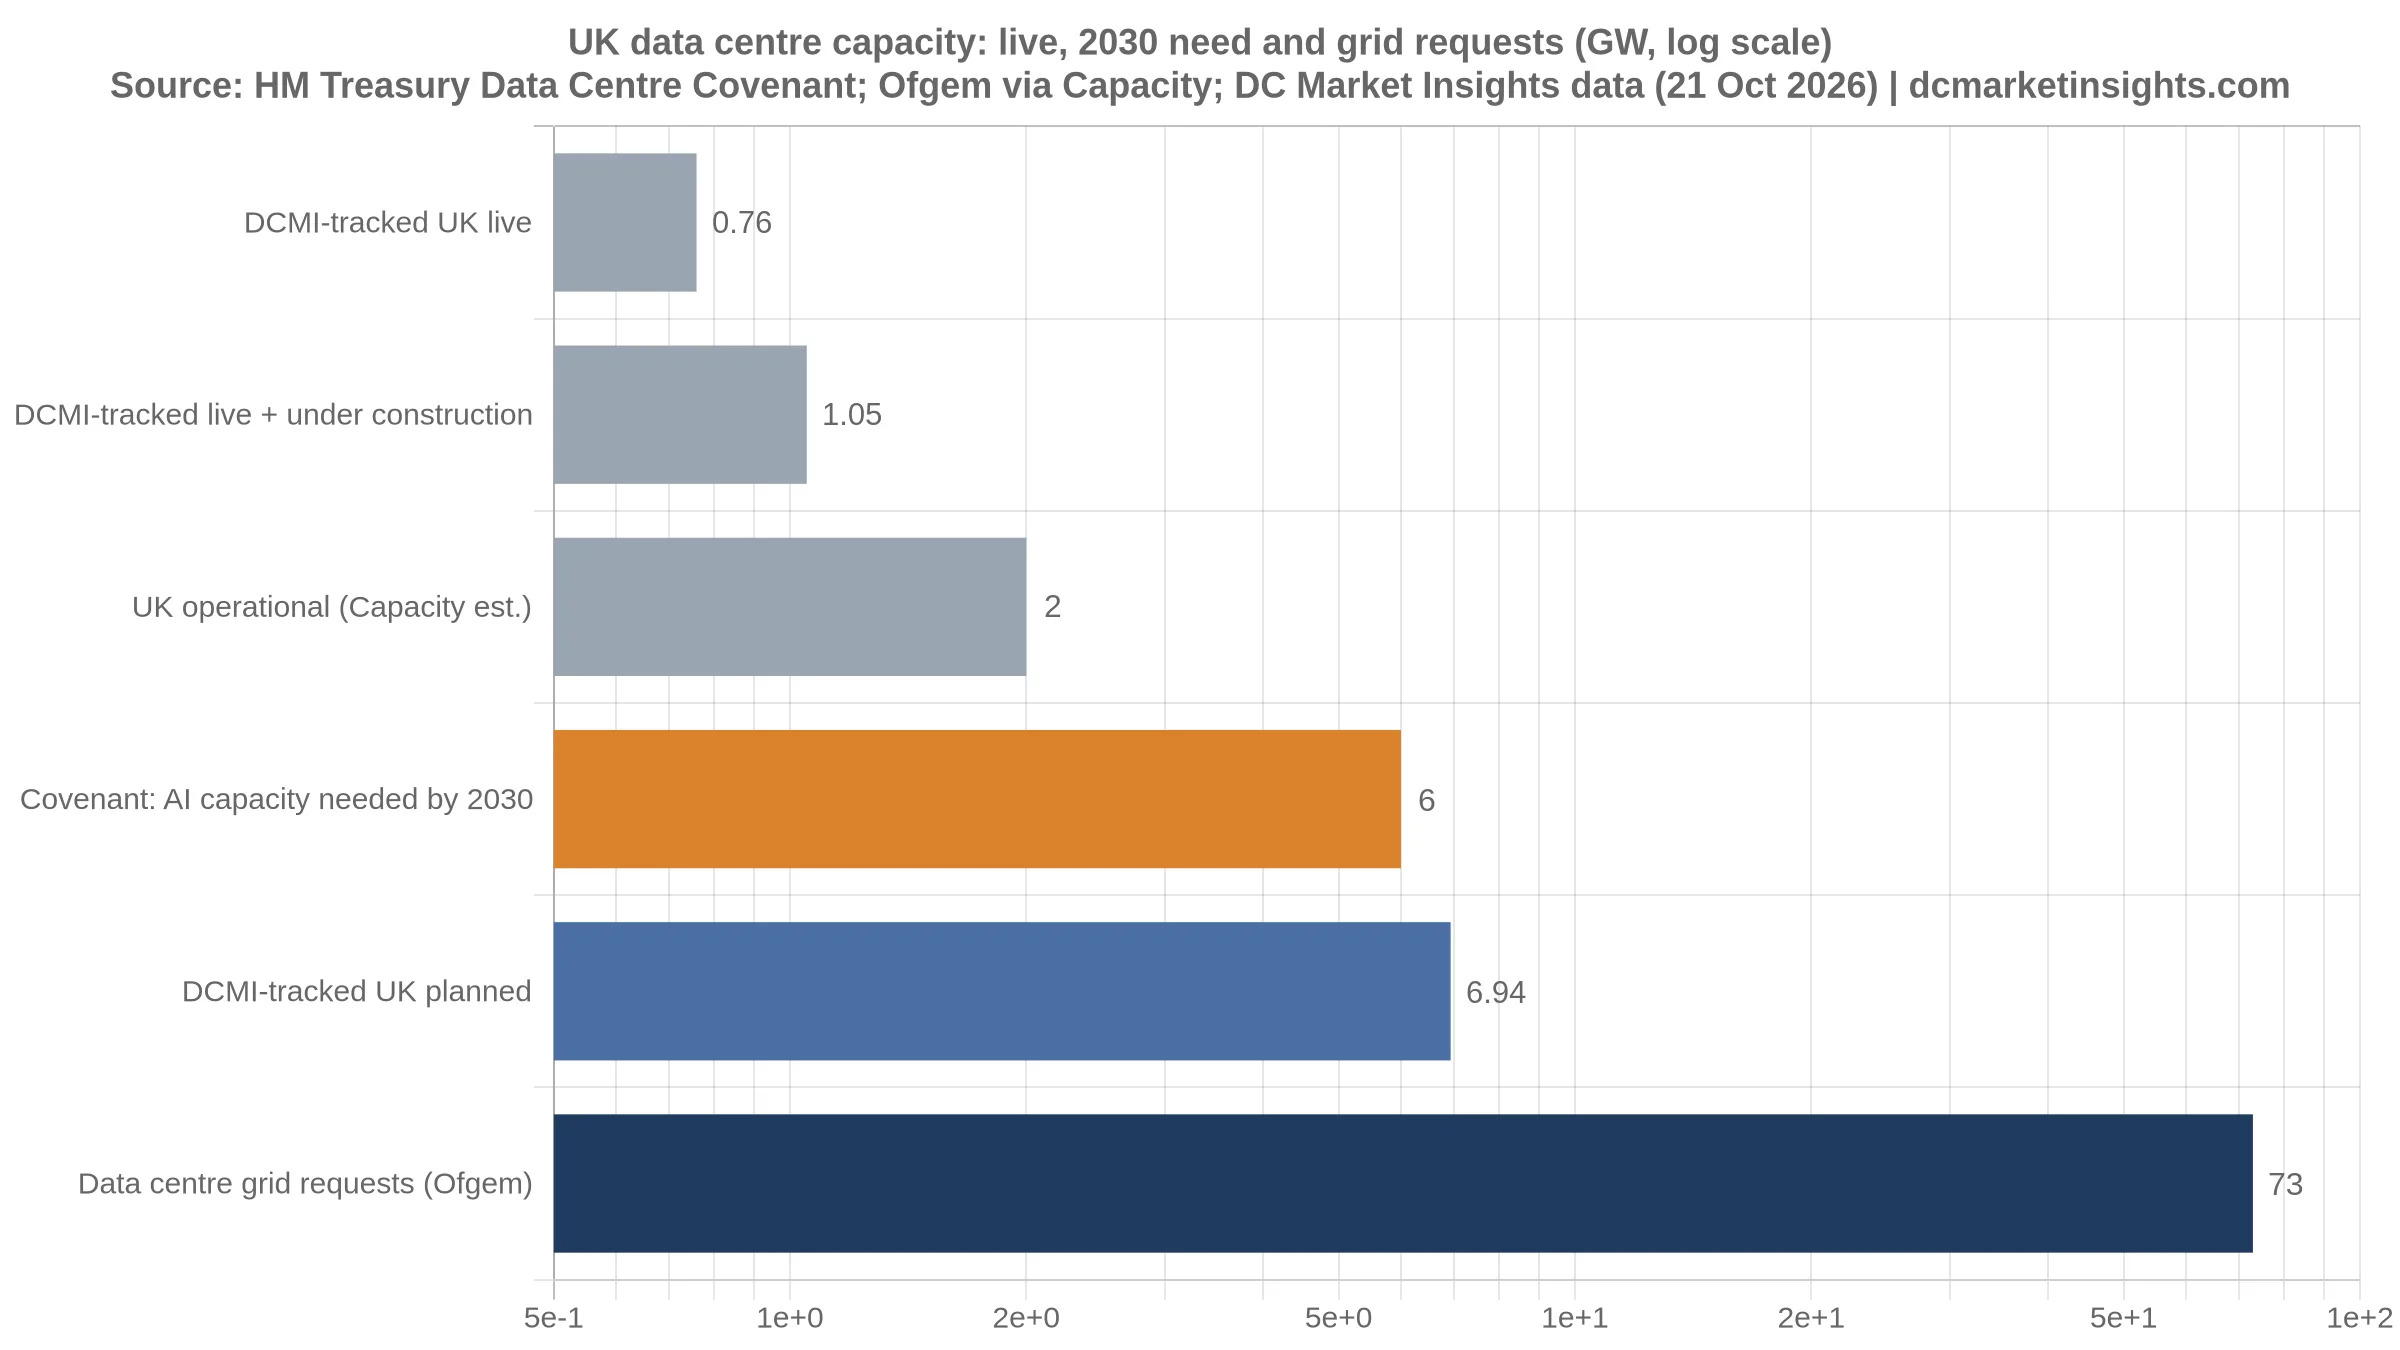
- Nach Angaben der Regierung benötigt das Vereinigte Königreich bis 2030 rund 6 GW KI-Rechenzentrumskapazität, etwa das Dreifache der derzeit rund 2 GW in Betrieb (HM Treasury; Capacity).
- Angebotene Hilfen: reservierte oder umverteilte Netzkapazität, Übertragung von Anschlussverträgen vor 2030, ein Ministerial Control Centre sowie temporäre Stromerzeugung vor Ort für „außergewöhnlich strategische“ Projekte (HM Treasury).
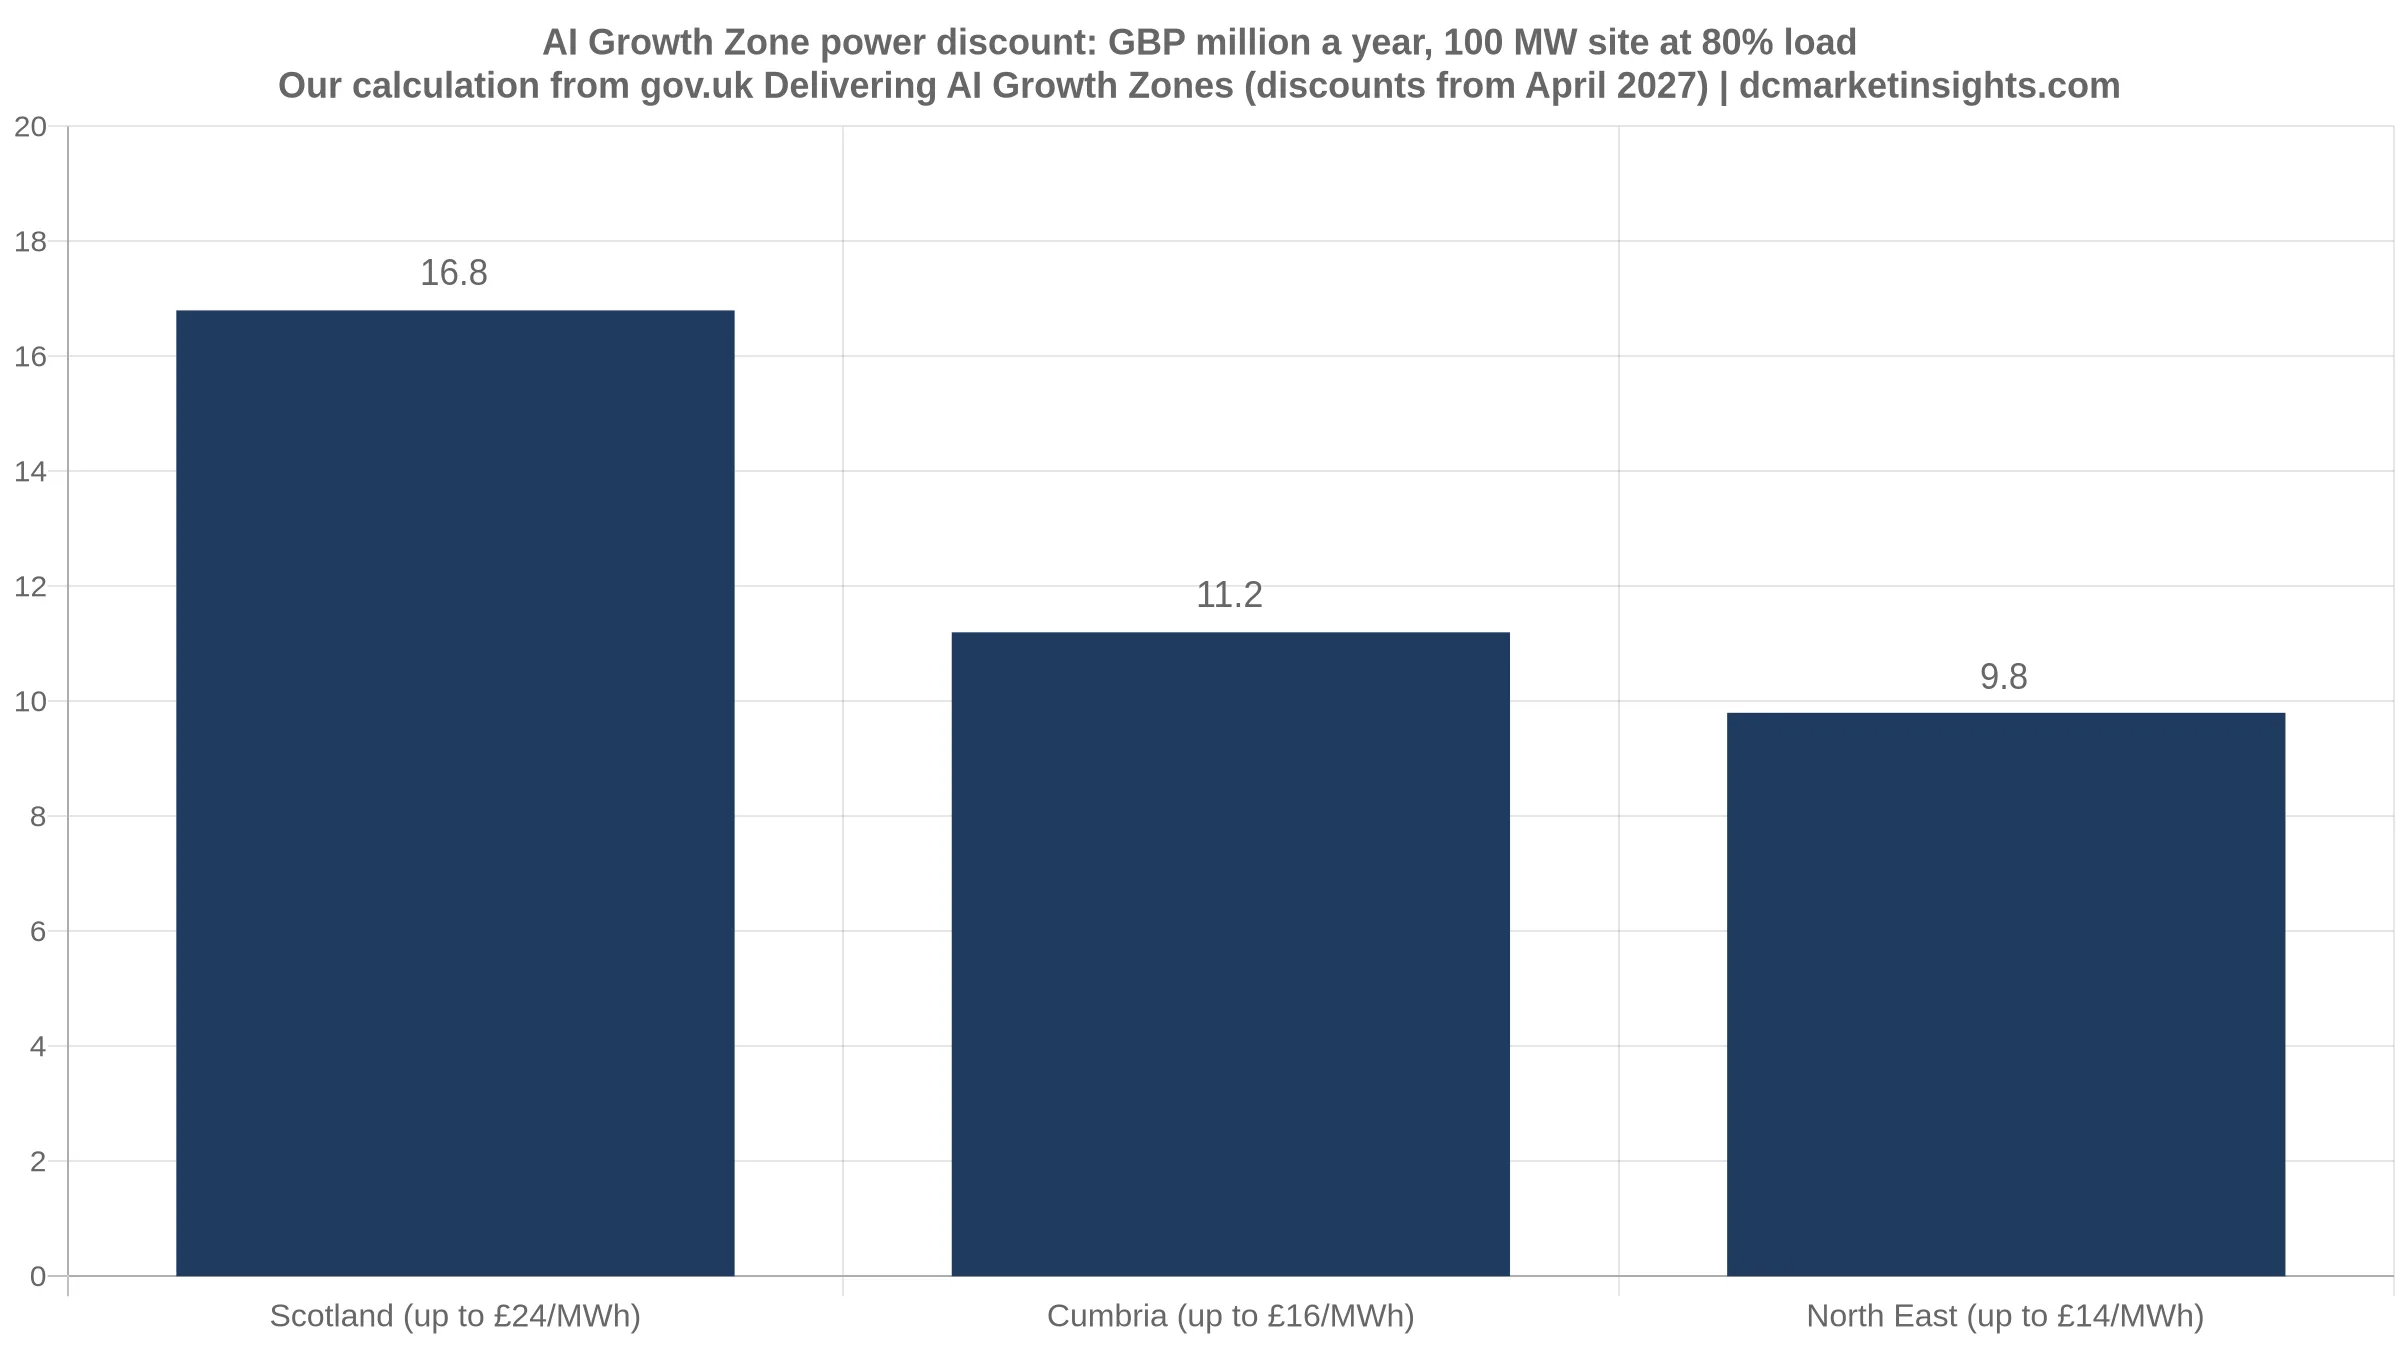
- Strompreisnachlässe in AI Growth Zones von bis zu 24 £/MWh ab April 2027 sind für einen 100-MW-Standort mit 80 % Auslastung in Schottland bis zu 16,8 Mio. £ pro Jahr wert (gov.uk; eigene Berechnung).
- Der Entwurf des National Policy Statement for Data Centres steht bis zum 8. Januar 2027 zur Stellungnahme offen (gov.uk).
Großbritannien hat dem vorderen Platz in seiner Netzanschluss-Warteschlange einen Preis gegeben. Rechenzentren, die ihren Anteil an den Systemkosten tragen, einen lokalen Nutzenplan finanzieren, auf eine PUE von 1,3 oder besser ausgelegt sind und den Sicherheitsbedürfnissen des Landes dienen, können Minister nun um Kapazität bitten, auf die andere jahrelang warten.
Der Zeitpunkt ist entscheidend für das Kapital, das bereits im Markt kreist. In der Haushaltswoche wurde berichtet, dass TPG über eine Übernahme von Ark Data Centres für rund 3,8 Mrd. £ verhandelt, und Northumberland hat einen QTS-Campus in Cambois im Wert von 10 Mrd. £ genehmigt. Der Covenant zeigt diesen Investoren, welche britischen Projekte der Staat vor 2030 ans Netz bringen will und welche sich am Ende einer Warteschlange von mindestens 73 GW einreihen müssen.
Die Vorgeschichte: eine Warteschlange, weit größer als der Bedarf
An Antragstellern hat es Großbritannien nie gemangelt. Laut Ofgem stiegen die gesamten Anschlussanträge auf der Nachfrageseite zwischen November 2024 und Juni 2025 von 41 GW auf 125 GW, wobei mindestens 73 GW auf Rechenzentren entfielen, wie wir am 19. Oktober berichteten. Das ist etwa das Zwölffache der 6 GW, die das Land laut Regierung bis 2030 für KI benötigt (eigene Berechnung).
Die Warteschlange hat das Land bereits Projekte gekostet. Microsoft zog sich vom geplanten Nscale-Standort in Loughton (Essex) zurück, nachdem es geheißen hatte, Netzstrom werde möglicherweise erst Anfang bis Mitte der 2030er-Jahre verfügbar sein, berichteten Capacity und Techerati. Techerati bezifferte das Projekt auf 2 Mrd. £. Bei einem Capacity-Roundtable gaben 70 % der Infrastrukturverantwortlichen an, dass sie für Netzanschlüsse mit mehr als 18 Monaten rechnen.
Die frühere Antwort der Regierung war das Programm der AI Growth Zones. Das zugehörige Policy Paper versprach einen Reservierungsmechanismus, der Kapazität an einem bestimmten Anschlusspunkt vorhält, einen Umverteilungsmechanismus für Kapazität, die frei wird, wenn Projekte die Warteschlange verlassen, bis zu fünf Jahre kürzere Wartezeiten auf Strom und bis zu 100 Mrd. £ zusätzliche Investitionen. Inzwischen gibt es fünf Zonen in England, Schottland und Wales. Der Covenant überträgt dieselbe Idee auf jedes Rechenzentrum, das die Regierung als „strategisch“ einstuft, unabhängig vom Standort.
Was sich am 28. Oktober geändert hat: fünf Kriterien und eine Überholspur
HM Treasury veröffentlichte den Data Centre Covenant zusammen mit dem Haushalt, den Schatzkanzler John Healey am 28. Oktober vorlegte. Alle Rechenzentren sind aufgefordert, ihn zu erfüllen. Vorhaben, die eine erweiterte staatliche Unterstützung wünschen, müssen ihn erfüllen. Was ein strategisches Rechenzentrum ist, hat die Regierung noch nicht definiert; dies werde „zu gegebener Zeit“ festgelegt.
Wenn der NHS KI zur Behandlung von Patienten einsetzt, wollen wir, dass diese Daten hier liegen.
| Kriterium | Was der Covenant verlangt | Für wen es gilt |
|---|---|---|
| 1. Niedrigere Stromrechnungen | Einen fairen Anteil an den Energiekosten tragen, einschließlich der vom Standort verursachten Kosten; belastbare Zusagen für die beantragte Netzkapazität machen; Flexibilität und Resilienz unterstützen | Alle; Pflicht für strategische Standorte |
| 2. Investitionen in das Gemeinwesen | Ein Local Benefit Plan mit „substanziellen Investitionen“, abgestuft nach Größe des Vorhabens, mit echtem Mitspracherecht der Gemeinde; ergänzend zu Section 106 und der Community Infrastructure Levy | Strategische Standorte |
| 3. Umwelt | Auslegung auf eine PUE von 1,3 oder besser; geringere Nutzung öffentlichen Wassers, wo möglich mit geschlossenen Kühlkreisläufen; Abwärmenutzung, wo ein tragfähiger Abnehmer existiert; jährliche Berichte zu Energie, Wasser, Emissionen, Abwärmenutzung und Flexibilität | Alle; Berichtspflicht für strategische Standorte |
| 4. Arbeitsplätze und Qualifikation | Lokale Arbeitsplätze, bezahlte Ausbildungsplätze und Schulungen; Vorrang für britische Zulieferer; die strategischsten Standorte tragen zu britischer KI-Hardware bei | Alle; Hardware für die strategischsten |
| 5. Sicherheit | Gesicherter Zugang zu Rechenleistung für den NHS und öffentliche Dienste; Standards des National Cyber Security Centre; Informationsaustausch und Teilnahme an Regierungsübungen | Alle; Pflicht für strategische Standorte |
Quelle: HM Treasury, The Data Centre Covenant, 28. Okt. 2026; London Construction Magazine.
Im Gegenzug entscheidet ein neues Ministerial Control Centre unter Vorsitz des Ministers für KI, unterstützt vom Exchequer Secretary to the Treasury, welche Standorte Hilfe erhalten. Gestützt auf Befugnisse aus dem Planning and Infrastructure Act will die Regierung künftige Kapazität reservieren, aus der Warteschlange frei werdende Kapazität umverteilen, gemeinsam mit dem National Energy System Operator (NESO) und den Netzbetreibern vor 2030 verfügbare Kapazität ermitteln und, falls das nicht ausreicht, Anschlussverträge vor 2030 auf strategische Rechenzentren übertragen. Für „außergewöhnlich strategische“ Projekte soll ein „streng kontrollierter Rahmen“ temporäre Stromerzeugung vor Ort erlauben, bis der Netzanschluss steht.
Der Covenant unterstützt zudem die von Ofgem vorgeschlagene Commitment Fee für Rechenzentren sowie Maßnahmen zur Steuerung der Warteschlange, um spekulative Nachfrage zu bereinigen, und sieht vor, dass künftige Anschlüsse nach 2030 regionalen Plänen auf Basis des räumlichen Planungsinstruments ALIGN folgen. Am selben Tag eröffnete die Regierung die Konsultation zum Entwurf eines National Policy Statement for Data Centres, das Entscheidungen über Projekte im Regime der Nationally Significant Infrastructure Projects leiten wird. Stellungnahmen sind bis zum 8. Januar 2027 um 23:59 Uhr möglich.
Wer profitiert und in welchem Umfang
Projekte mit Bezug zum öffentlichen Sektor oder zur digitalen Souveränität. Standorte, die den NHS, die Verteidigung oder staatliche Rechenleistung bedienen, haben den klarsten Weg zum Etikett „strategisch“. Ark Data Centres betreibt Crown Hosting Data Centres, ein Joint Venture mit dem Cabinet Office. Am 28. Oktober wurde unter Berufung auf die Financial Times berichtet, dass TPG mit Elliott, dem Eigentümer seit 2012, über eine Übernahme von Ark für rund 3,8 Mrd. £ (5 Mrd. US$) verhandelt. Eine Einigung gab es noch nicht. Der Covenant kam am selben Tag und stärkt die Argumente für eine auf den Staat ausgerichtete Plattform.
Große regionale Campusse. Der Northumberland County Council hat eine QTS-Anlage in Cambois im Wert von 10 Mrd. £ genehmigt und zwei weitere Anträge vorliegen, berichtete Resultsense. Standorte im Nordosten liegen in einer AI-Growth-Zone-Region mit Strompreisnachlass ab April 2027. Lokale Politiker wünschen sich mehr Details: Ian Lavery, Labour-Abgeordneter für Blyth and Ashington, sagte, die Zusage greife die Sorgen der Anwohner im Großen und Ganzen auf, doch „der Teufel steckt im Detail“.
Betreiber, die bereits effiziente Standorte mit geschlossenem Kühlkreislauf betreiben. Ein PUE-Ziel von 1,3 und geschlossene Kühlkreisläufe sind bei neuen Hyperscale-Designs bereits Standard. Für sie ist der Covenant vor allem Papierarbeit; für ältere Designs mit Verdunstungskühlung ist er eine Investitionsentscheidung.
Verantwortungsvolle Entwickler investieren bereits in die Schaffung von Arbeitsplätzen, den Schutz der Wasserversorgung und die Unterstützung lokaler Gemeinden.
Die Größe der Lücke. Daten von DC Market Insights zeigen 184 britische Anlagen mit 759,6 MW in Betrieb, 286 MW im Bau und 6.935,4 MW in Planung, soweit MW-Angaben vorliegen. In Betrieb plus im Bau ergibt das 1,05 GW. Um bis 2030 6 GW KI-Kapazität zu erreichen, werden darüber hinaus rund 4,95 GW benötigt, also etwa 1,2 GW pro Jahr über die vier Jahre bis 2030 (eigene Berechnung). Die von uns erfasste Planungspipeline von 6,9 GW würde die Lücke nur schließen, wenn der Großteil rechtzeitig angeschlossen wird; der Covenant ist die Wette der Regierung darauf, dass sie auswählen kann, welche Projekte das schaffen.
Wer nicht profitiert. Spekulative Antragsteller. Der Covenant unterstützt die Commitment Fee von Ofgem, die Ofgem mit 237.500 bis 712.500 £ pro MW für Nachfrageanschlüsse ab 40 MW vorgeschlagen hat, hinterlegt als Sicherheit bis zur Inbetriebnahme. Für einen Antrag über 100 MW sind das 23,75 Mio. bis 71,25 Mio. £ (eigene Berechnung). Kapazität, die an strategische Standorte übertragen wird, kann zudem aus Verträgen vor 2030 stammen, die andere Entwickler bereits halten.
Die Wirtschaftlichkeit: Was das Etikett „strategisch“ wert ist
Das deutlichste Preissignal ist der Energierabatt der AI Growth Zones. Das Policy Paper der Regierung sieht für Rechenzentren in den Zonen Nachlässe von bis zu 24 £/MWh in Schottland, 16 £/MWh in Cumbria und 14 £/MWh im Nordosten vor, beginnend im April 2027 „vorbehaltlich des Gesetzgebungszeitplans“ und mit Überprüfung im Jahr 2030. Es schätzt, dass ein 500-MW-Rechenzentrum bis zu 80 Mio. £ pro Jahr sparen könnte. Bei 24 £/MWh entsprechen diese 80 Mio. £ einem Verbrauch von etwa 3,33 TWh bzw. einem Auslastungsgrad von 76 % (eigene Berechnung).
| 100-MW-Rechenzentrum mit 80 % Auslastung (700,8 GWh pro Jahr) | Nachlass (£/MWh) | Ersparnis pro Jahr | Jahre bis zur Deckung der höchsten Ofgem-Gebühr (71,25 Mio. £) |
|---|---|---|---|
| AI Growth Zone Schottland | bis zu 24 | 16,8 Mio. £ | 4,2 |
| AI Growth Zone Cumbria | bis zu 16 | 11,2 Mio. £ | 6,4 |
| AI Growth Zone Nordosten | bis zu 14 | 9,8 Mio. £ | 7,3 |
| Außerhalb einer Zone | keiner angekündigt | – | – |
Eigene Berechnung auf Basis von gov.uk, Delivering AI Growth Zones (Rabattsätze, Start April 2027) und der von Ofgem vorgeschlagenen Commitment Fee, wie in unserer Analyse vom 19. Oktober berichtet. Die Gebühr ist eine Sicherheitsleistung, die bei Inbetriebnahme zurückgezahlt wird, keine Kosten; der Vergleich dient nur der Größenordnung. Die Nachlässe sind Höchstwerte und stehen unter Gesetzesvorbehalt.
Zeit ist mehr wert als der Rabatt. Laut Regierung können die Zonenmaßnahmen die Wartezeit auf Strom um bis zu fünf Jahre verkürzen. Ein Standort, dem sein Netzbetreiber wie in Loughton „Anfang bis Mitte der 2030er-Jahre“ in Aussicht stellt und der stattdessen vor 2030 angeschlossen wird, gewinnt Umsatzjahre, die kein Tarifnachlass aufwiegen kann. Zu den weiteren Vorteilen der Zonen gehört, dass lokale Kommunen ab April 2027 für 25 Jahre 100 % der Gewerbesteuer (Business Rates) einbehalten dürfen; das Papier schätzt dies auf etwa 5 bis 10 Mio. £ zusätzliche lokale Einnahmen pro Standort und Jahr.
Der Haushalt ergänzte ein breiteres Paket von mehr als 700 Mio. £ für KI und Cybersicherheit, darunter 140 Mio. £ zusätzlich für die Sovereign AI Unit, und erhöhte die Abschreibung im ersten Jahr (First-Year Capital Allowance) von 40 % auf 50 %, berichtete Capacity. DC Market Insights schätzt den britischen Markt für KI-Rechenzentren auf 3,16 Mrd. US$ im Jahr 2026, mit einem Anstieg auf 16,02 Mrd. US$ bis 2035, was einer jährlichen Wachstumsrate von 24,16 % ab 2025 entspricht.
| Kennzahl | Wert | Quelle |
|---|---|---|
| Bis 2030 benötigte KI-Rechenzentrumskapazität | 6 GW | HM Treasury, 28. Okt. 2026 |
| Aktuelle Betriebskapazität im Vereinigten Königreich | ~2 GW | Capacity, 29. Okt. 2026 |
| Netzanschlussanträge von Rechenzentren in der Warteschlange | mindestens 73 GW | Ofgem, via Capacity |
| Von DC Market Insights erfasst: in Betrieb / im Bau / geplant | 759,6 / 286 / 6.935,4 MW | Daten von DC Market Insights, 21. Okt. 2026 |
| Berichtete Bewertung von Ark (Gespräche mit TPG) | ~3,8 Mrd. £ (5 Mrd. US$) | Resultsense unter Berufung auf FT/Reuters, 28. Okt. 2026 |
| Genehmigter QTS-Campus Cambois | 10 Mrd. £ | Resultsense, 29. Okt. 2026 |
Quellen wie angegeben. In Pressematerialien von Ofgem war von „mindestens 80 GW“ an Rechenzentrumsanträgen die Rede, in der Konsultation dagegen von etwa 73 GW; die Bezugsgrößen unterscheiden sich, wir verwenden 73 GW. Die Angabe von ~2 GW in Betrieb ist die Lesart von Capacity zur Schätzung im Covenant; DC Market Insights zählt nur Standorte mit veröffentlichten MW-Angaben, daher sind unsere erfassten Werte niedriger.
Das größere Muster: Europa ordnet Netznutzer, Kapital sucht die Überholspur
Großbritannien geht beim selben Problem den entgegengesetzten Weg wie einige Nachbarn. Dänemarks Prioritätenordnung für das Netz, seit dem 19. Oktober in Kraft, stuft die meisten Rechenzentren in die letzte von vier Kategorien ein, wie wir am 2. November berichteten. Finnlands Gesetzentwurf ordnet Rechenzentren über 10 MW ab dem 1. Januar 2027 einer niedrigeren Prioritätsgruppe zu, sofern sie keine Flexibilität anbieten. Das Vereinigte Königreich bewertet Rechenzentren dagegen danach, was sie zurückgeben, und holt die bevorzugten nach vorn.
Große Kapitalpools suchen genau diese Art von Planungssicherheit. EQT, das mehr als 100 Mrd. US$ an Digital- und Energievermögen verwaltet und Eigentümer von EdgeConneX ist, sagte The National am 3. November, man verhandle mit Staatsfonds aus den VAE und Saudi-Arabien über gemeinsame Deals in KI- und Dateninfrastruktur. Die VAE, Saudi-Arabien und Katar haben seit dem vergangenen Jahr KI-Investitionspläne von rund 120 Mrd. US$ angekündigt, so IWF-Schätzungen, die The National zitiert. Kapital aus dem Golf und von Private-Equity-Häusern kann zwischen Märkten wählen; ein klarer Weg zum Strom ist eines der wenigen Unterscheidungsmerkmale.
Der Prüfstein wird sein, wie schnell aus geplanter Kapazität funktionierende Infrastruktur wird.
Was das für Betreiber, Investoren und Anbieter bedeutet
Unsere Einschätzung auf Basis der oben genannten Regeln und Zahlen:
- Betreiber: Covenant-Unterlagen jetzt vorbereiten. Auslegung auf PUE 1,3, geschlossene Kühlkreisläufe, ein bezifferter Local Benefit Plan und ein am NCSC ausgerichtetes Sicherheitskonzept sind die Eintrittskarte für eine Überholspur, die bis zu fünf Jahre schnelleren Stromzugang bringen kann.
- Wenn möglich, in einer Zone bauen. Ein 100-MW-Standort in einer schottischen AI Growth Zone spart ab April 2027 bis zu 16,8 Mio. £ pro Jahr; damit ist selbst die höchste Ofgem-Gebühr in etwa 4,2 Jahren gedeckt.
- Investoren: den Bezug zum öffentlichen Sektor einpreisen. Plattformen mit Regierungs-Hosting wie das Crown-Hosting-Joint-Venture von Ark (berichtete Bewertung von 3,8 Mrd. £ in den Gesprächen mit TPG) sind die wahrscheinlichsten „strategischen“ Kandidaten.
- Den eigenen Vertrag vor 2030 im Blick behalten. Die Regierung kann Anschlussverträge vor 2030 auf strategische Standorte übertragen. Ein nicht strategischer Platz in der Warteschlange ist nun weniger wert, bis die Definition veröffentlicht ist.
- Anbieter: Temporäre Stromversorgung ist ein neuer Markt. Der Rahmen für Stromerzeugung vor Ort, beschränkt auf außergewöhnlich strategische Projekte, und ein Ausbaubedarf von 1,2 GW pro Jahr begünstigen Gasmotoren, Turbinen und Batterien, die schnell installiert und später versetzt werden können.
- Bis zum 8. Januar 2027 Stellung nehmen. Die Planungsleitlinie wird festlegen, wie Projekte der 100-MW-Klasse im NSIP-Regime bewertet werden.
Zur Größe der britischen Marktchance siehe unseren Bericht UK AI Data Center Market und den übergreifenden Bericht AI Data Center Market. Zur temporären Stromerzeugung vor Ort, die der Covenant erlaubt, siehe den Bericht Data Center Generator Market. Britische Regeln, Anreize und Strompreise verfolgen wir auf unserer Seite zu Strom und Politik im Vereinigten Königreich, Teil des Data Center Power & Policy Tracker.
Worauf als Nächstes zu achten ist
- November bis Dezember 2026: Gespräche zwischen TPG und Elliott über Ark; ein Abschluss ist nicht sicher.
- Später im Jahr 2026: Entscheidung von Ofgem über die Commitment Fee für Rechenzentren, die der Covenant unterstützt.
- „Zu gegebener Zeit“: die Definition eines strategischen Rechenzentrums durch die Regierung sowie die Kriterien für reservierte oder übertragene Kapazität und temporäre Stromversorgung.
- 8. Januar 2027: Ende der Konsultation zum Entwurf des National Policy Statement for Data Centres.
- April 2027: geplanter Start der Strompreisnachlässe und der Gewerbesteuer-Einbehaltung in den AI Growth Zones, vorbehaltlich der Gesetzgebung.
- 2030: der Bedarf von 6 GW KI-Kapazität und der Überprüfungszeitpunkt für die Zonenrabatte.
Häufig gestellte Fragen
Was ist der britische Data Centre Covenant?
Ein Katalog aus fünf Prüfkriterien, den HM Treasury am 28. Oktober 2026 veröffentlicht hat und der Energiekosten, Investitionen in das Gemeinwesen, Umwelt, Arbeitsplätze und Sicherheit abdeckt. Rechenzentren, die die Regierung als strategisch einstuft, müssen ihn erfüllen, um Hilfen wie reservierte Netzkapazität oder temporäre Stromerzeugung vor Ort zu erhalten.
Wie viel Rechenzentrumskapazität benötigt das Vereinigte Königreich bis 2030?
Laut Regierung 6 GW KI-Rechenzentrumskapazität bis 2030. Das ist etwa das Dreifache der heute rund 2 GW in Betrieb. DC Market Insights erfasst 1,05 GW in Betrieb oder im Bau mit veröffentlichten MW-Angaben.
Wie hoch sind die Strompreisnachlässe in den AI Growth Zones?
Bis zu 24 £/MWh in Schottland, 16 £/MWh in Cumbria und 14 £/MWh im Nordosten, ab April 2027 vorbehaltlich der Gesetzgebung. Für einen 100-MW-Standort mit 80 % Auslastung sind das in Schottland bis zu 16,8 Mio. £ pro Jahr (eigene Berechnung).
Wann endet die Konsultation zur Planung von Rechenzentren?
Am 8. Januar 2027 um 23:59 Uhr. Der Entwurf des National Policy Statement for Data Centres wird Entscheidungen über Projekte leiten, die im Regime der Nationally Significant Infrastructure Projects genehmigt werden.
Quellen
- HM Treasury, “The Data Centre Covenant”, 28. Okt. 2026. Link
- UK Government, “Draft National Policy Statement for Data Centres” (Konsultation), 28. Okt. 2026. Link
- UK Government, “Delivering AI Growth Zones” (Policy Paper). Link
- Capacity, “Budget sets five tests for data centre grid priority as UK chases 6GW by 2030”, 29. Okt. 2026. Link
- Silicon UK, “UK Government ‘Data Centre Covenant’ To Prioritise Critical Sites”, 29. Okt. 2026. Link
- London Construction Magazine, “Budget 2026 Data Centre Covenant Offers Faster Grid Connections and Temporary Power”, 28. Okt. 2026. Link
- Techerati, “UK Budget 2026 puts AI infrastructure at the centre of growth plans”, 28. Okt. 2026. Link
- Resultsense, “Budget confirms data centre covenant; Northumberland reacts”, 29. Okt. 2026. Link
- Resultsense, “TPG in talks for Ark Data Centres”, 28. Okt. 2026. Link
- The National, “EQT seeks joint AI and data centre deal with Saudi and UAE sovereign investors”, 3. Nov. 2026. Link
- DC Market Insights, “Data centres want 73 GW of Britain’s grid, 1.6 times peak demand”, 19. Okt. 2026. Link
- DC Market Insights, “Denmark put data centres last in its grid queue”, 2. Nov. 2026. Link
- DC Market Insights, Daten zu Strom und Politik für Rechenzentren im Vereinigten Königreich, abgerufen am 3. Nov. 2026. Link
- DC Market Insights, Bericht UK AI Data Center Market. Link