

Punti chiave
- La legge di bilancio britannica del 28 ottobre ha introdotto il Data Centre Covenant: cinque requisiti che i data center “strategici” devono soddisfare per ottenere il sostegno del governo nelle connessioni alla rete (HM Treasury).
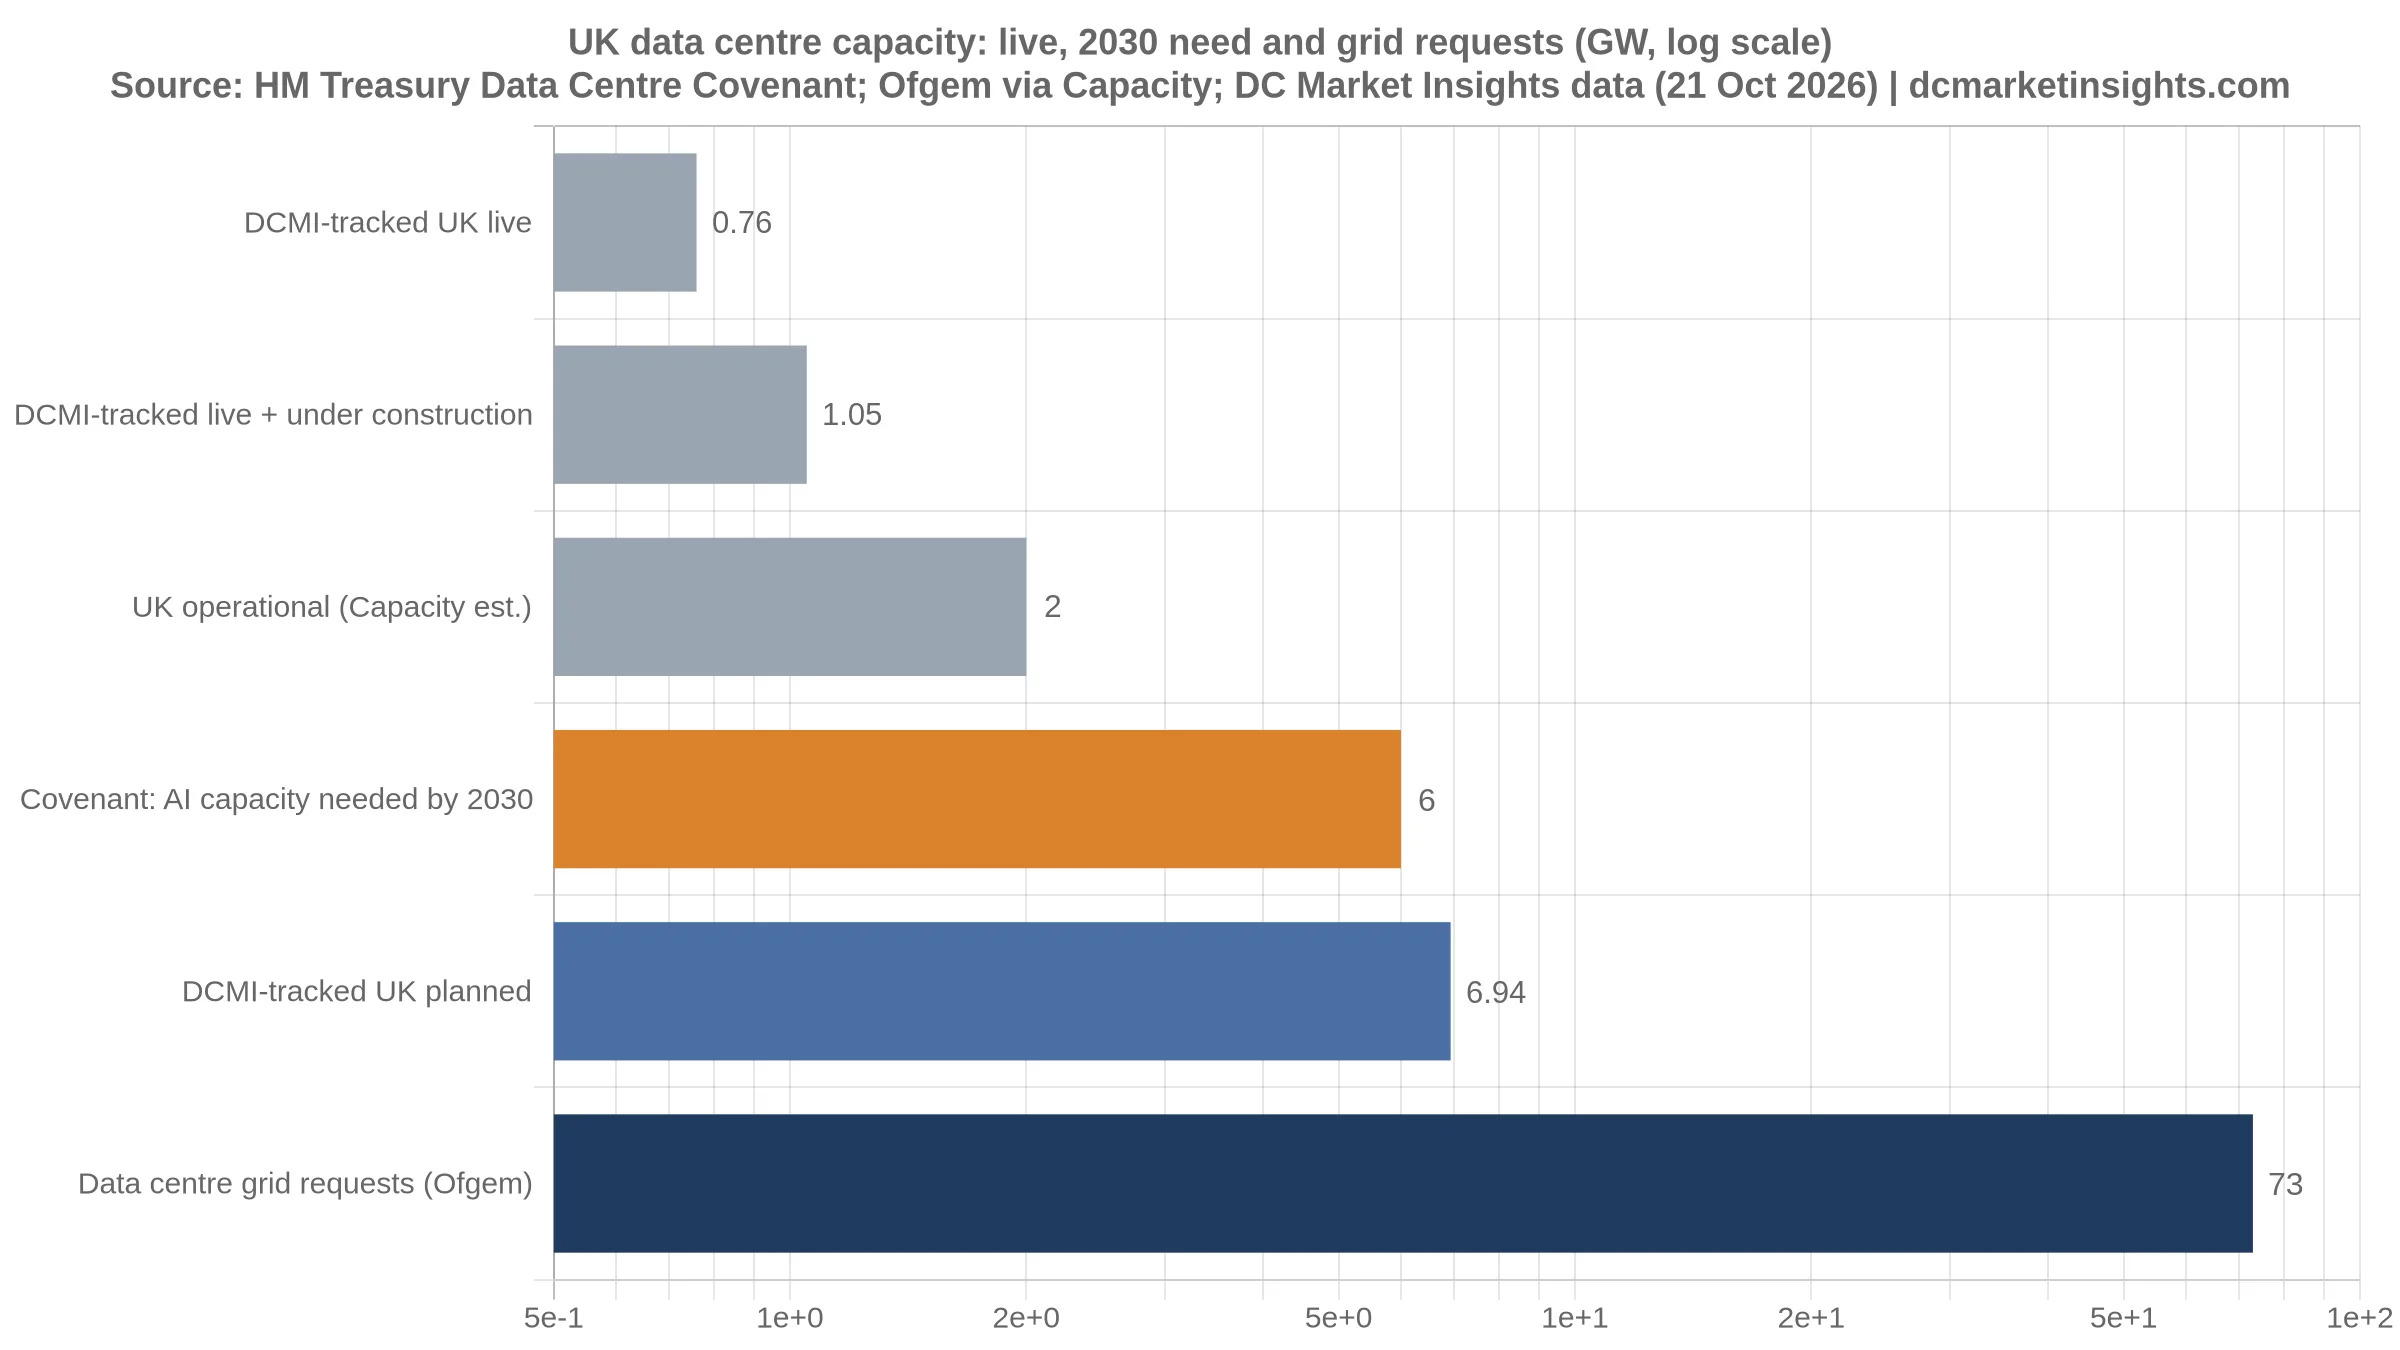
- Secondo il governo, entro il 2030 il Regno Unito avrà bisogno di 6 GW di capacità di data center per l’IA, circa tre volte i circa 2 GW oggi operativi (HM Treasury; Capacity).
- Il sostegno offerto: capacità di rete riservata o riassegnata, trasferimento di contratti di connessione ante-2030, un Ministerial Control Centre e generazione temporanea in loco per i progetti “eccezionalmente strategici” (HM Treasury).
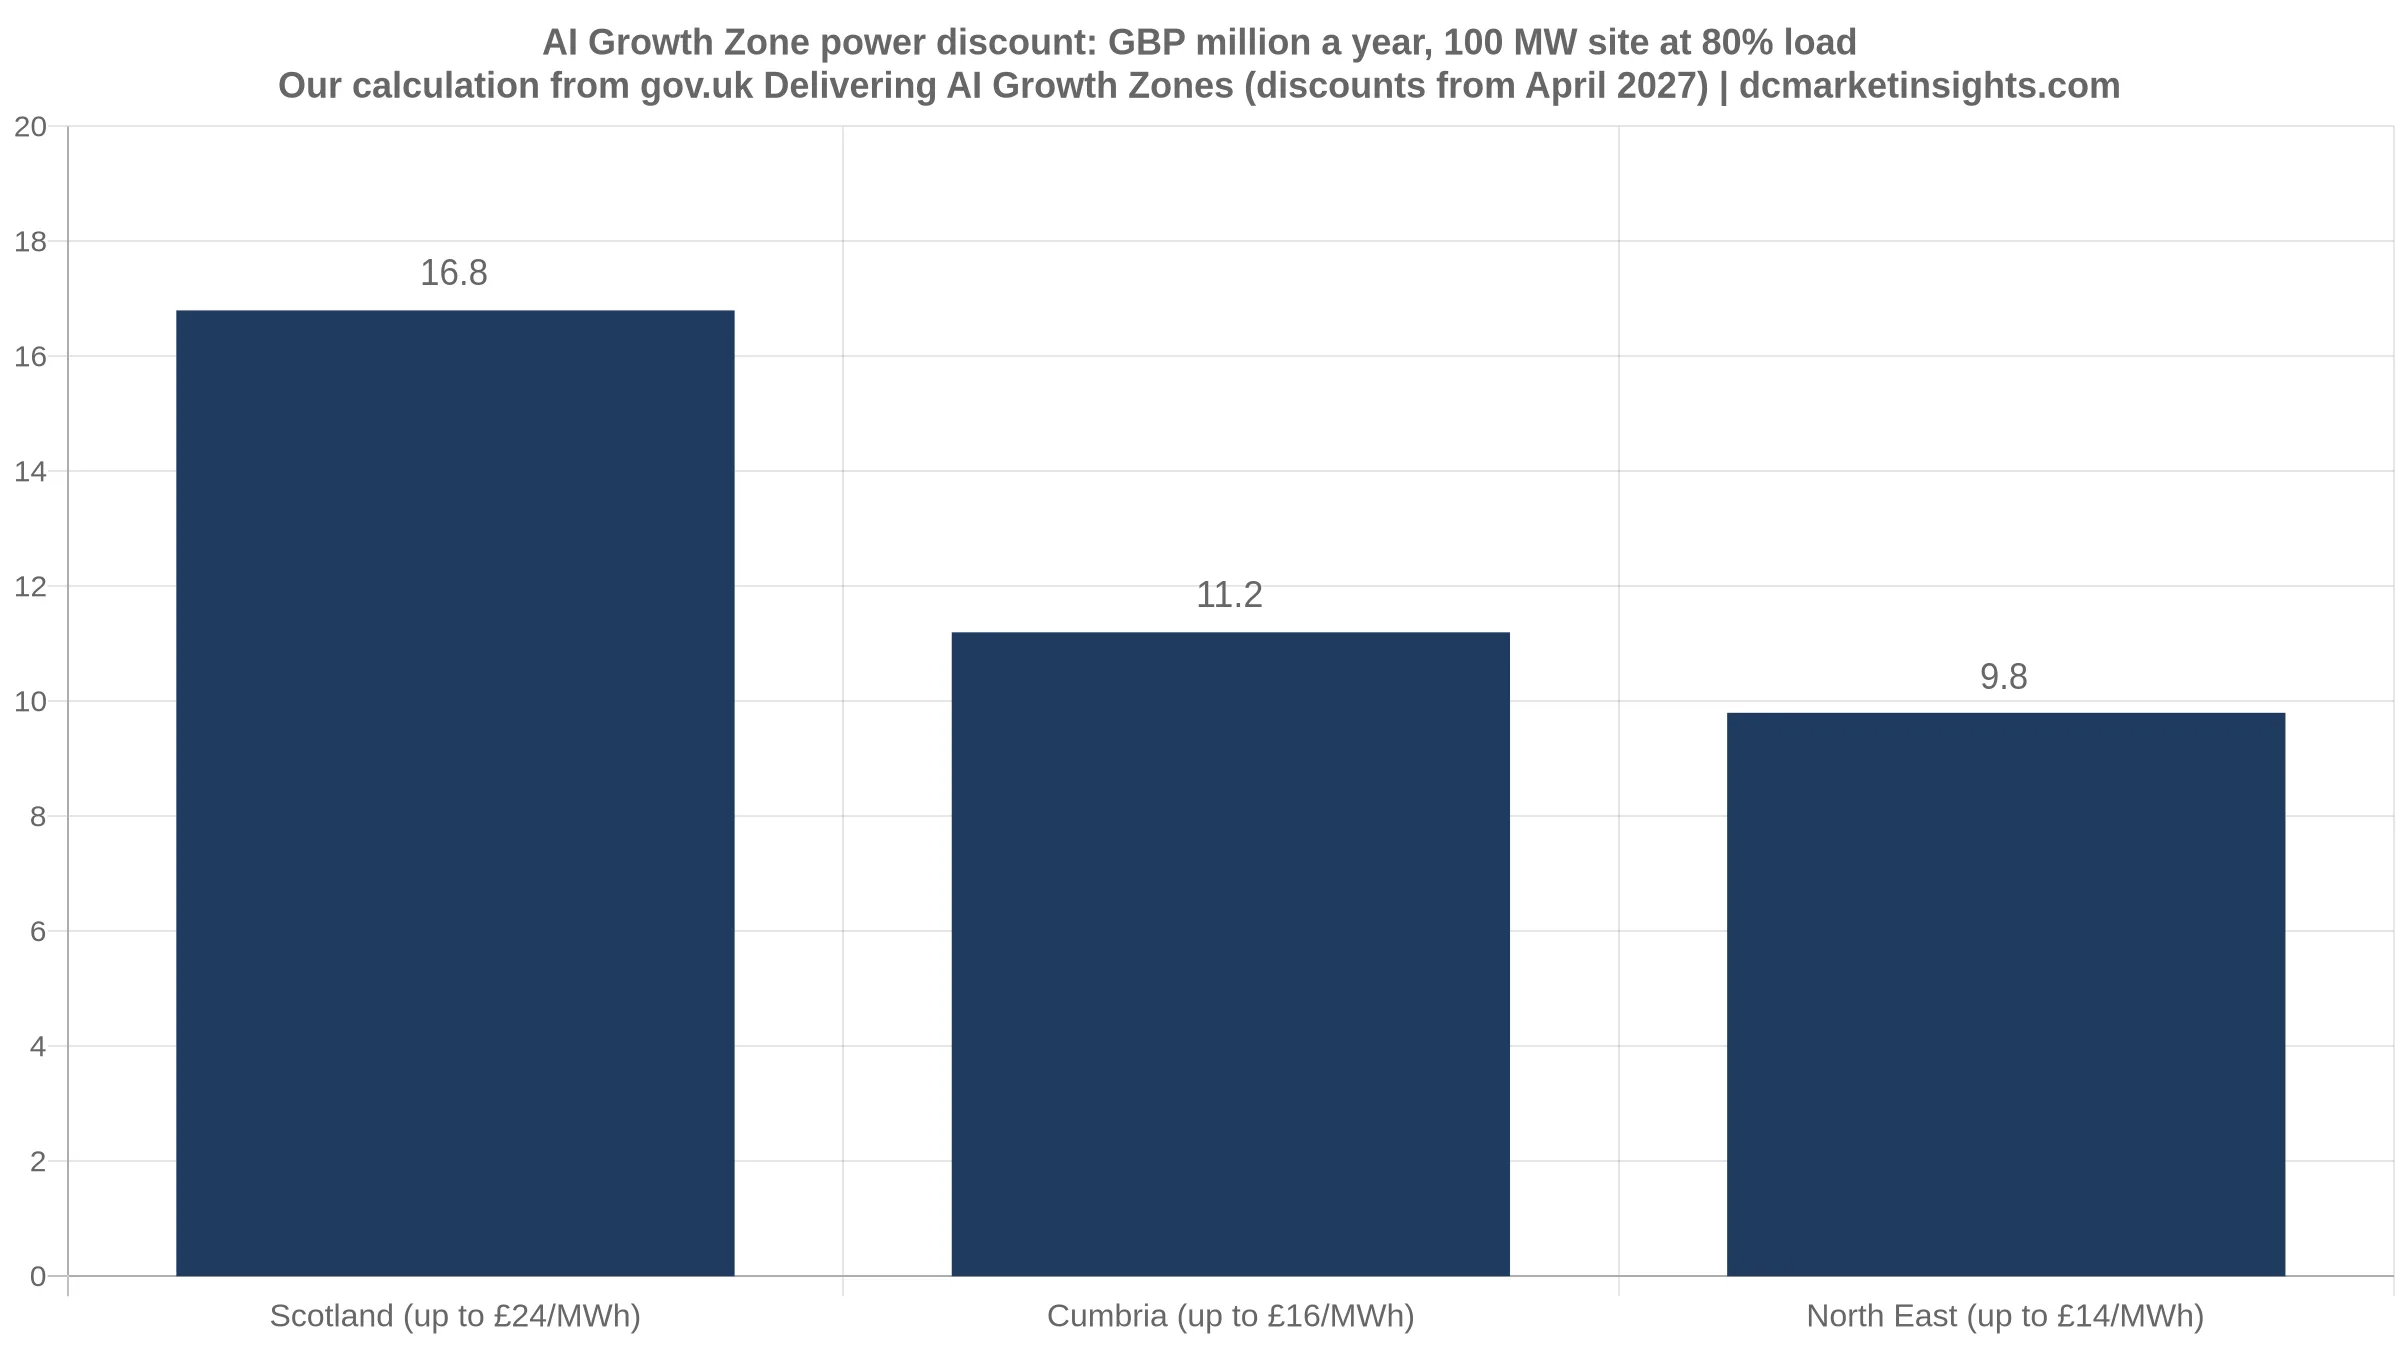
- Gli sconti sull’energia nelle AI Growth Zone, fino a 24 £/MWh da aprile 2027, valgono fino a 16,8 milioni di £ l’anno per un sito da 100 MW all’80% di carico in Scozia (gov.uk; nostro calcolo).
- La bozza di National Policy Statement for Data Centres è aperta alle osservazioni fino all’8 gennaio 2027 (gov.uk).
La Gran Bretagna ha messo un prezzo sui primi posti della sua coda di connessione alla rete. I data center che pagano la propria quota dei costi di sistema, finanziano un piano di benefici per il territorio, sono progettati per un PUE pari o inferiore a 1,3 e rispondono alle esigenze di sicurezza nazionale possono ora chiedere ai ministri una capacità che altri attendono da anni.
La tempistica conta per i capitali che già circolano sul mercato. Nella settimana della legge di bilancio, TPG risultava in trattativa per acquistare Ark Data Centres per circa 3,8 miliardi di £, e il Northumberland ha approvato un campus QTS da 10 miliardi di £ a Cambois. Il covenant indica a questi investitori quali progetti britannici lo Stato aiuterà a connettersi prima del 2030 e quali finiranno in fondo a una coda di almeno 73 GW.
Come si è arrivati qui: una coda molto più lunga del fabbisogno
Il problema del Regno Unito non è mai stato la mancanza di richiedenti. Ofgem ha dichiarato che le richieste totali di connessione per la domanda sono passate da 41 GW a 125 GW tra novembre 2024 e giugno 2025, con i data center che rappresentano almeno 73 GW, come abbiamo riportato il 19 ottobre. Si tratta di circa 12 volte i 6 GW che il governo ora ritiene necessari al Paese per l’IA entro il 2030 (nostro calcolo).
La coda è già costata progetti al Regno Unito. Microsoft ha abbandonato il sito previsto da Nscale a Loughton, nell’Essex, dopo che le era stato comunicato che l’energia di rete potrebbe non arrivare prima della prima metà o della metà degli anni 2030, secondo Capacity e Techerati. Techerati ha stimato il progetto in 2 miliardi di £. A una tavola rotonda di Capacity, il 70% dei responsabili delle infrastrutture ha dichiarato di prevedere tempi di connessione alla rete superiori a 18 mesi.
La risposta precedente del governo è stata il programma AI Growth Zone. Il relativo documento programmatico prometteva un meccanismo di prenotazione che blocca la capacità in uno specifico punto di connessione, un meccanismo di riassegnazione della capacità liberata quando i progetti escono dalla coda, fino a 5 anni in meno per ottenere l’alimentazione e fino a 100 miliardi di £ di investimenti aggiuntivi. Oggi esistono cinque zone tra Inghilterra, Scozia e Galles. Il covenant estende la stessa logica a qualsiasi data center che il governo giudichi “strategico”, ovunque si trovi.
Cosa è cambiato il 28 ottobre: cinque requisiti e una corsia preferenziale
HM Treasury ha pubblicato il Data Centre Covenant insieme alla legge di bilancio presentata dal Cancelliere dello Scacchiere John Healey il 28 ottobre. Tutti i data center sono incoraggiati a rispettarlo; i progetti che vogliono un sostegno pubblico rafforzato devono rispettarlo. Il governo non ha ancora definito che cosa sia un data center strategico e afferma che lo farà “a tempo debito”.
Quando l’NHS usa l’IA per curare i pazienti, vogliamo che quei dati restino qui.
| Requisito | Cosa chiede il covenant | A chi si applica |
|---|---|---|
| 1. Bollette elettriche più basse | Pagare una giusta quota dei costi energetici, inclusi quelli generati dal sito; assumere impegni credibili sulla capacità di rete richiesta; sostenere flessibilità e resilienza | Tutti; obbligatorio per i siti strategici |
| 2. Investimenti nella comunità | Un Local Benefit Plan con “investimenti sostanziali”, proporzionati al progetto, con un reale coinvolgimento della comunità; si affianca alla Section 106 e alla Community Infrastructure Levy | Siti strategici |
| 3. Ambiente | Progettazione per un PUE pari o inferiore a 1,3; minore uso di acqua pubblica, con sistemi a circuito chiuso ove possibile; recupero del calore di scarto dove esista un utilizzatore praticabile; rendicontazione annuale su energia, acqua, emissioni, recupero del calore e flessibilità | Tutti; rendicontazione per i siti strategici |
| 4. Occupazione e competenze | Posti di lavoro locali, apprendistati retribuiti e formazione; priorità ai fornitori britannici; i siti più strategici contribuiscono all’hardware IA britannico | Tutti; hardware per i più strategici |
| 5. Sicurezza | Accesso sicuro alla capacità di calcolo per l’NHS e i servizi pubblici; standard del National Cyber Security Centre; condivisione di informazioni ed esercitazioni governative | Tutti; obbligatorio per i siti strategici |
Fonte: HM Treasury, The Data Centre Covenant, 28 ott 2026; London Construction Magazine.
In cambio, un nuovo Ministerial Control Centre, presieduto dal Ministro per l’IA e affiancato dall’Exchequer Secretary to the Treasury, deciderà quali siti ricevono sostegno. Avvalendosi dei poteri previsti dal Planning and Infrastructure Act, il governo afferma che riserverà capacità futura, riassegnerà la capacità liberata dalla coda, lavorerà con il National Energy System Operator (NESO) e con i gestori di rete per individuare capacità disponibile prima del 2030 e, se ciò non bastasse, trasferirà ai data center strategici contratti di connessione ante-2030. Per i progetti “eccezionalmente strategici”, un “quadro rigorosamente controllato” consentirà la generazione temporanea in loco fino all’arrivo della connessione alla rete.
Il covenant sostiene inoltre la commitment fee per i data center proposta da Ofgem e le misure di gestione della coda per eliminare la domanda speculativa, e stabilisce che le connessioni future seguiranno piani regionali oltre il 2030, utilizzando lo strumento di pianificazione territoriale ALIGN. Lo stesso giorno il governo ha aperto la consultazione su una bozza di National Policy Statement for Data Centres, che orienterà le decisioni sui progetti che rientrano nel regime dei Nationally Significant Infrastructure Project. Le osservazioni si chiudono alle 23:59 dell’8 gennaio 2027.
Chi ci guadagna, e quanto
Progetti con una vocazione pubblica o sovrana. I siti al servizio dell’NHS, della difesa o del calcolo governativo hanno la strada più chiara verso l’etichetta di “strategico”. Ark Data Centres gestisce Crown Hosting Data Centres, una joint venture con il Cabinet Office. Il 28 ottobre TPG risultava in trattativa per acquistare Ark da Elliott, proprietario dal 2012, per circa 3,8 miliardi di £ (5 miliardi di US$), secondo quanto riportato citando il Financial Times. Non era stato raggiunto alcun accordo. Il covenant è arrivato lo stesso giorno e rende più facile valorizzare una piattaforma orientata al governo.
Grandi campus regionali. Il Northumberland County Council ha approvato un impianto QTS da 10 miliardi di £ a Cambois e ha in esame altre due domande, secondo Resultsense. I siti del Nord-Est rientrano in una regione AI Growth Zone con uno sconto sull’energia da aprile 2027. I leader locali chiedono maggiori dettagli: Ian Lavery, deputato laburista di Blyth e Ashington, ha affermato che l’impegno risponde in linea di massima alle preoccupazioni dei residenti, ma che “il diavolo sta nei dettagli”.
Operatori che gestiscono già siti efficienti a circuito chiuso. Un obiettivo di PUE di 1,3 e il raffreddamento a circuito chiuso sono già standard nei nuovi progetti hyperscale. Per loro il covenant è soprattutto un adempimento burocratico; per i progetti più datati con raffreddamento evaporativo è una decisione di investimento.
Gli sviluppatori responsabili stanno già investendo per creare posti di lavoro, tutelare le risorse idriche e sostenere le comunità locali.
La portata dell’opportunità. I dati di DC Market Insights mostrano 184 strutture nel Regno Unito con 759,6 MW operativi, 286 MW in costruzione e 6.935,4 MW pianificati, laddove i MW sono dichiarati. Operativi più in costruzione fanno 1,05 GW. Per raggiungere 6 GW di capacità IA entro il 2030 servono circa 4,95 GW in più, ovvero circa 1,2 GW l’anno nei quattro anni fino al 2030 (nostro calcolo). La pipeline pianificata che monitoriamo, 6,9 GW, coprirebbe il divario solo se la maggior parte si connettesse in tempo; il covenant è la scommessa del governo di poter scegliere quali progetti ci riusciranno.
Chi non ci guadagna. I richiedenti speculativi. Il covenant sostiene la commitment fee di Ofgem, che Ofgem ha proposto tra 237.500 £ e 712.500 £ per MW per le connessioni di domanda pari o superiori a 40 MW, trattenuta come garanzia fino all’energizzazione. Per una richiesta da 100 MW si tratta di una somma tra 23,75 e 71,25 milioni di £ (nostro calcolo). La capacità trasferita ai siti strategici potrebbe inoltre provenire da contratti ante-2030 già detenuti da altri sviluppatori.
L’economia: quanto vale l’etichetta di sito strategico
Il segnale di prezzo più chiaro è lo sconto energetico delle AI Growth Zone. Il documento programmatico del governo fissa per i data center nelle zone sconti fino a 24 £/MWh in Scozia, 16 £/MWh in Cumbria e 14 £/MWh nel Nord-Est, a partire da aprile 2027 “subordinatamente ai tempi legislativi” e con revisione nel 2030. Stima che un data center da 500 MW potrebbe risparmiare fino a 80 milioni di £ l’anno. A 24 £/MWh, quegli 80 milioni di £ implicano circa 3,33 TWh di consumo, ovvero un fattore di carico del 76% (nostro calcolo).
| Data center da 100 MW all’80% di carico (700,8 GWh l’anno) | Sconto (£/MWh) | Risparmio annuo | Anni per coprire la fee Ofgem massima (71,25 mln £) |
|---|---|---|---|
| AI Growth Zone Scozia | fino a 24 | 16,8 milioni di £ | 4,2 |
| AI Growth Zone Cumbria | fino a 16 | 11,2 milioni di £ | 6,4 |
| AI Growth Zone Nord-Est | fino a 14 | 9,8 milioni di £ | 7,3 |
| Fuori da una zona | nessuno annunciato | – | – |
Nostro calcolo su dati gov.uk, Delivering AI Growth Zones (aliquote di sconto, avvio ad aprile 2027) e sulla commitment fee proposta da Ofgem come riportato nella nostra analisi del 19 ottobre. La fee è una garanzia restituita all’energizzazione, non un costo; il confronto serve solo a indicare l’ordine di grandezza. Gli sconti sono valori massimi e subordinati alla legislazione.
Il tempo vale più dello sconto. Il governo afferma che le misure per le zone possono ridurre fino a cinque anni i tempi di alimentazione. Un sito a cui il gestore di rete ha prospettato “la prima metà o la metà degli anni 2030”, come a Loughton, e che può invece connettersi prima del 2030 guadagna anni di ricavi che nessuno sconto tariffario può eguagliare. Tra gli altri benefici delle zone figura la ritenzione al 100% delle imposte locali sulle imprese (business rates) per i consigli locali per 25 anni da aprile 2027, che il documento stima in circa 5-10 milioni di £ di entrate locali aggiuntive per sito all’anno.
La legge di bilancio ha aggiunto un pacchetto più ampio di oltre 700 milioni di £ per l’IA e la cybersicurezza, inclusi 140 milioni di £ in più per la Sovereign AI Unit, e ha portato l’ammortamento fiscale del primo anno dal 40% al 50%, secondo Capacity. DC Market Insights stima il mercato britannico dei data center per l’IA in 3,16 miliardi di US$ nel 2026, in crescita a 16,02 miliardi di US$ entro il 2035, con un tasso di crescita annuo del 24,16% dal 2025.
| Indicatore | Valore | Fonte |
|---|---|---|
| Capacità di data center per l’IA necessaria entro il 2030 | 6 GW | HM Treasury, 28 ott 2026 |
| Capacità operativa attuale nel Regno Unito | ~2 GW | Capacity, 29 ott 2026 |
| Richieste di connessione alla rete dei data center in coda | almeno 73 GW | Ofgem, via Capacity |
| Monitorati da DC Market Insights: operativi / in costruzione / pianificati | 759,6 / 286 / 6.935,4 MW | Dati DC Market Insights, 21 ott 2026 |
| Valutazione riportata di Ark (trattative con TPG) | ~3,8 mld £ (5 mld US$) | Resultsense citando FT/Reuters, 28 ott 2026 |
| Campus QTS approvato a Cambois | 10 mld £ | Resultsense, 29 ott 2026 |
Fonti come indicato. I materiali stampa di Ofgem hanno fatto riferimento ad “almeno 80 GW” di richieste da data center, mentre la sua consultazione utilizzava circa 73 GW; le basi di calcolo differiscono e noi utilizziamo 73 GW. Il dato di ~2 GW operativi è la lettura di Capacity della stima del covenant; DC Market Insights conta solo i siti con MW dichiarati, per cui i nostri dati monitorati sono inferiori.
Il quadro più ampio: l’Europa stila graduatorie degli utenti di rete, i capitali cercano una corsia preferenziale
Sullo stesso problema la Gran Bretagna si muove in direzione opposta rispetto ad alcuni vicini. L’ordine di priorità di rete della Danimarca, in vigore dal 19 ottobre, colloca la maggior parte dei data center all’ultima di quattro categorie, come abbiamo riportato il 2 novembre. La bozza di legge finlandese inserisce i data center oltre i 10 MW in un gruppo di priorità inferiore dal 1° gennaio 2027, a meno che non offrano flessibilità. Il Regno Unito invece classifica i data center in base a ciò che restituiscono e sposta in testa quelli che preferisce.
Grandi masse di capitale cercano proprio questo tipo di certezza. EQT, che gestisce oltre 100 miliardi di US$ di asset digitali ed energetici ed è proprietaria di EdgeConneX, ha dichiarato a The National il 3 novembre di essere in trattativa con investitori sovrani degli Emirati Arabi Uniti e dell’Arabia Saudita per operazioni congiunte su IA e infrastrutture dati. Emirati Arabi Uniti, Arabia Saudita e Qatar hanno annunciato piani di investimento nell’IA per circa 120 miliardi di US$ dall’anno scorso, secondo stime del FMI citate da The National. I capitali del Golfo e del private equity possono scegliere tra mercati diversi; un percorso chiaro verso l’energia è uno dei pochi elementi che li distingue.
la prova sarà la rapidità con cui trasformerà la capacità proposta in infrastruttura funzionante
Cosa significa per operatori, investitori e fornitori
La nostra valutazione, basata sulle regole e sui dati sopra riportati:
- Operatori: preparate subito il dossier per il covenant. Progettazione con PUE 1,3, raffreddamento a circuito chiuso, un Local Benefit Plan con costi definiti e un piano di sicurezza allineato all’NCSC sono il biglietto d’ingresso per una corsia preferenziale che vale fino a 5 anni in meno per ottenere l’alimentazione.
- Localizzatevi in una zona, se potete. Un sito da 100 MW in una AI Growth Zone scozzese risparmia fino a 16,8 milioni di £ l’anno da aprile 2027; ciò copre perfino la fee Ofgem massima in circa 4,2 anni.
- Investitori: date un prezzo al legame con il settore pubblico. Le piattaforme con hosting governativo, come la joint venture Crown Hosting di Ark (valutazione riportata di 3,8 miliardi di £ nelle trattative con TPG), sono le candidate più probabili all’etichetta di “strategico”.
- Tenete d’occhio il vostro contratto ante-2030. Il governo può trasferire contratti di connessione ante-2030 ai siti strategici. Una posizione in coda non strategica vale ora meno, finché la definizione non sarà pubblicata.
- Fornitori: l’energia temporanea è un nuovo mercato. Il quadro per la generazione in loco, limitato ai progetti eccezionalmente strategici, insieme a un fabbisogno di costruzione di 1,2 GW l’anno, favorisce motori a gas, turbine e batterie installabili rapidamente e ricollocabili in seguito.
- Rispondete entro l’8 gennaio 2027. La dichiarazione urbanistica stabilirà come verranno valutati i progetti della classe dei 100 MW nell’ambito del regime NSIP.
Per la dimensione dell’opportunità britannica, consultate il nostro report UK AI Data Center Market e il più ampio report AI Data Center Market. Per l’energia temporanea in loco consentita dal covenant, si veda il report Data Center Generator Market. Regole, incentivi e prezzi dell’energia nel Regno Unito sono monitorati nella nostra pagina su energia e politiche del Regno Unito, parte del Data Center Power & Policy Tracker.
Cosa osservare nei prossimi mesi
- Novembre-dicembre 2026: trattative tra TPG ed Elliott su Ark; nessun accordo è certo.
- Più avanti nel 2026: la decisione di Ofgem sulla commitment fee per i data center, sostenuta dal covenant.
- “A tempo debito”: la definizione governativa di data center strategico e i criteri per la capacità riservata o trasferita e per l’energia temporanea.
- 8 gennaio 2027: chiusura della consultazione sulla bozza di National Policy Statement for Data Centres.
- Aprile 2027: previsto l’avvio degli sconti energetici delle AI Growth Zone e della ritenzione delle business rates, subordinatamente alla legislazione.
- 2030: il fabbisogno di 6 GW di capacità IA e il punto di revisione degli sconti nelle zone.
Domande frequenti
Che cos’è il Data Centre Covenant britannico?
Un insieme di cinque requisiti pubblicato da HM Treasury il 28 ottobre 2026, che riguarda costi energetici, investimenti nella comunità, ambiente, occupazione e sicurezza. I data center che il governo giudica strategici devono soddisfarli per ottenere sostegno, come capacità di rete riservata o generazione temporanea in loco.
Di quanta capacità di data center avrà bisogno il Regno Unito entro il 2030?
Secondo il governo, 6 GW di capacità di data center per l’IA entro il 2030. Si tratta di circa tre volte i circa 2 GW oggi operativi. DC Market Insights monitora 1,05 GW operativi o in costruzione con MW dichiarati.
Quali sono gli sconti energetici delle AI Growth Zone?
Fino a 24 £/MWh in Scozia, 16 £/MWh in Cumbria e 14 £/MWh nel Nord-Est, da aprile 2027 e subordinatamente alla legislazione. Per un sito da 100 MW all’80% di carico ciò equivale fino a 16,8 milioni di £ l’anno in Scozia (nostro calcolo).
Quando si chiude la consultazione urbanistica sui data center?
Alle 23:59 dell’8 gennaio 2027. La bozza di National Policy Statement for Data Centres orienterà le decisioni sui progetti autorizzati nell’ambito del regime dei Nationally Significant Infrastructure Project.
Fonti
- HM Treasury, “The Data Centre Covenant”, 28 ott 2026. Link
- UK Government, “Draft National Policy Statement for Data Centres” (consultazione), 28 ott 2026. Link
- UK Government, “Delivering AI Growth Zones” (documento programmatico). Link
- Capacity, “Budget sets five tests for data centre grid priority as UK chases 6GW by 2030”, 29 ott 2026. Link
- Silicon UK, “UK Government ‘Data Centre Covenant’ To Prioritise Critical Sites”, 29 ott 2026. Link
- London Construction Magazine, “Budget 2026 Data Centre Covenant Offers Faster Grid Connections and Temporary Power”, 28 ott 2026. Link
- Techerati, “UK Budget 2026 puts AI infrastructure at the centre of growth plans”, 28 ott 2026. Link
- Resultsense, “Budget confirms data centre covenant; Northumberland reacts”, 29 ott 2026. Link
- Resultsense, “TPG in talks for Ark Data Centres”, 28 ott 2026. Link
- The National, “EQT seeks joint AI and data centre deal with Saudi and UAE sovereign investors”, 3 nov 2026. Link
- DC Market Insights, “Data centres want 73 GW of Britain’s grid, 1.6 times peak demand”, 19 ott 2026. Link
- DC Market Insights, “Denmark put data centres last in its grid queue”, 2 nov 2026. Link
- DC Market Insights, dati su energia e politiche dei data center nel Regno Unito, consultati il 3 nov 2026. Link
- DC Market Insights, report UK AI Data Center Market. Link