

Das Wichtigste in Kürze
- Indiens Rechenzentrumssektor hat im ersten Halbjahr 2026 Investitionszusagen von rund 38 Mrd. US$ und seit 2021 von rund 173 Mrd. US$ angezogen, wie CBRE in seinem Bericht Beyond Growth mitteilte.
- CBRE erwartet im zweiten Halbjahr 2026 mehr als 200 MW neue Kapazität, womit Indiens Betriebskapazität bis Jahresende auf rund 2 GW steigen würde. Auf Mumbai entfielen 94 % des im ersten Halbjahr hinzugekommenen Angebots.
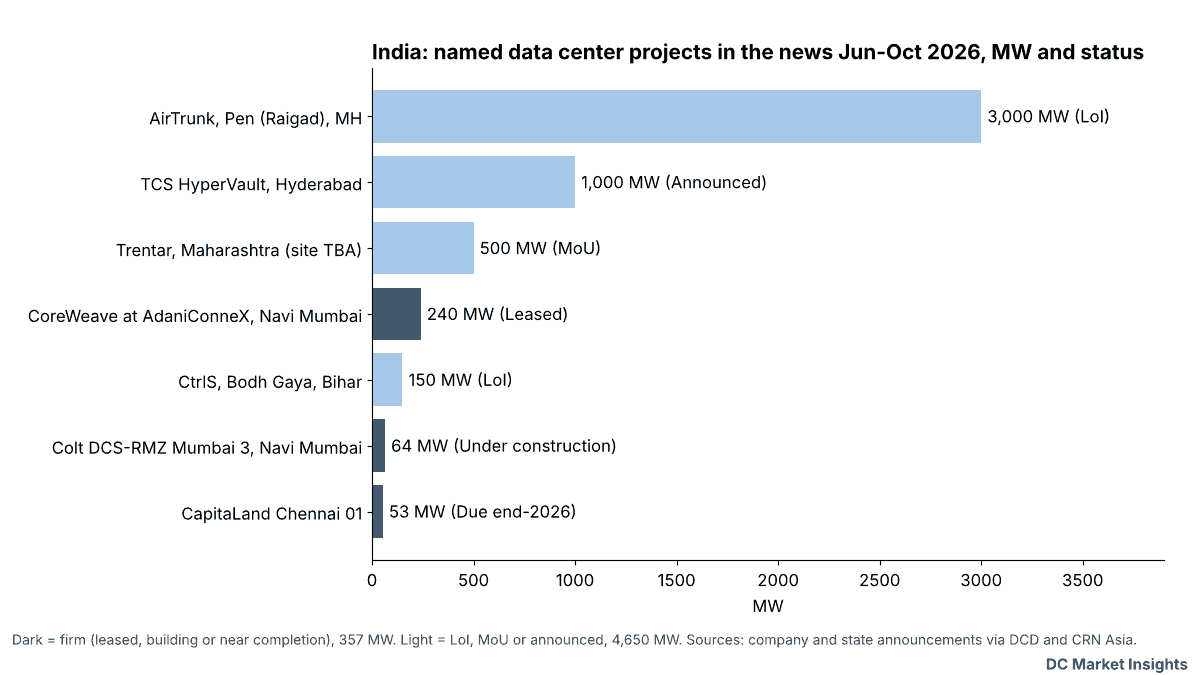
- Sieben namentlich bekannte Projekte, die seit Juni in den Nachrichten waren, summieren sich auf 5.007 MW. Davon sind nur 357 MW, also rund 7 %, vermietet, im Bau oder kurz vor der Fertigstellung; der Rest beruht auf Absichtserklärungen, MoUs oder Ankündigungen (unsere Berechnung).
- Das neue Geld erreicht neue Standorte: einen 1-GW-Campus von TCS HyperVault in Hyderabad, ein 150-MW-Projekt von CtrlS in Bodh Gaya, Bihar, und einen 3-GW-Standort von AirTrunk in Pen im Distrikt Raigad.
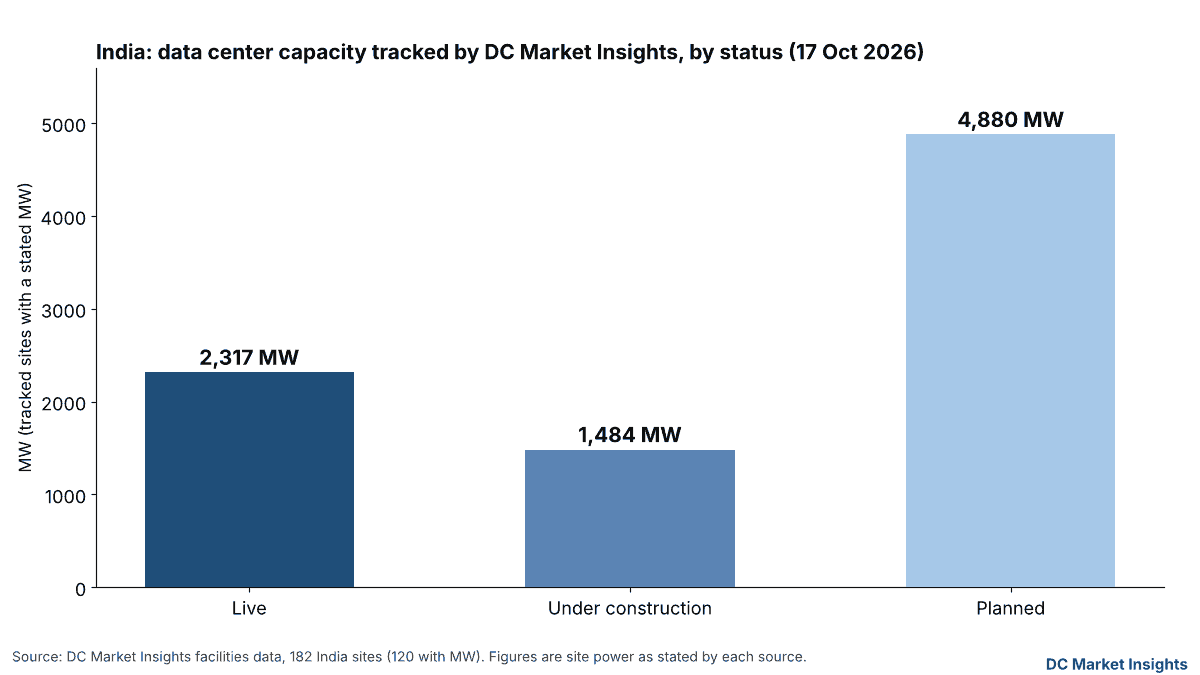
- Die Daten von DC Market Insights erfassen in Indien 2.317 MW in Betrieb, 1.484 MW im Bau und 4.880 MW in Planung an 182 Standorten – eine Pipeline, die 2,7-mal so groß ist wie der Betriebsbestand.
Indien ist heute einer der wenigen Märkte, in denen sowohl Kapital als auch Grundstücke noch leicht zu finden sind. CBRE zählt allein in den ersten sechs Monaten des Jahres 2026 rund 38 Mrd. US$ an Investitionszusagen für Rechenzentren. In den vergangenen zwei Wochen unterzeichnete ein Chemiekonzern ein MoU über 500 MW in Maharashtra, CtrlS sicherte sich 150 MW in Bihar, CoreWeave mietete 240 MW in Navi Mumbai, und der National Investment and Infrastructure Fund (NIIF) bereitet Berichten zufolge bis zu 800 Mio. US$ für den Sektor vor.
Die Chance ist real, aber ungleich verteilt. Mumbai vereint weiterhin fast die gesamte Kapazität, die tatsächlich in Betrieb geht, und die meisten der neuen Gigawatt existieren nur auf dem Papier. Der erste Test kommt am 31. Dezember, wenn Indiens Betriebsbasis nach Erwartung von CBRE rund 2 GW erreichen soll. Dieser Beitrag zeigt, wohin das Geld fließt, wer profitiert und wie viel davon verbindlich ist.
Wie Indien hierher kam: Zusagen weit vor der Kapazität
Der Bericht von CBRE, Beyond Growth: India’s Rise Among APAC’s Leading Data Centre Markets, beziffert die kumulierten Zusagen von 2021 bis Ende Juni 2026 auf rund 173 Mrd. US$ (15,29 Lakh Crore Rs). Rund 38 Mrd. US$ (3,34 Lakh Crore Rs) kamen im ersten Halbjahr 2026 hinzu. Hyperscale- und Colocation-Betreiber stehen für knapp 62 % der kumulierten Summe, und mehr als 15 % der Zusagen sind KI-bezogen, berichtete IBEF in einer Zusammenfassung des Berichts.
Die physische Kapazität wächst deutlich langsamer. Indien fügte im ersten Halbjahr 2026 rund 130 MW hinzu, und CBRE erwartet im zweiten Halbjahr mehr als 200 MW. Auf Mumbai entfielen 94 % des im ersten Halbjahr hinzugekommenen Angebots, und Mumbai, Chennai und Delhi-NCR halten zusammen mehr als 80 % der Betriebskapazität. Allein Mumbai stellt laut CBRE 52 % des Betriebsbestands.
Indiens Rechenzentrumssektor wächst weiterhin in einem Tempo, mit dem nur wenige Märkte der Region mithalten können.
Offizielle Zählungen nutzen eine andere Basis. Das Press Information Bureau bezifferte Indiens installierte Rechenzentrums-Stromkapazität im August 2026 auf 1,57 GW, nach rund 375 MW im Jahr 2020, so das Indien-Profil von DC Market Insights, das sich auf PIB beruft. Eine Haushaltsnotiz des Finanzministeriums vom Februar 2026, veröffentlicht von PIB, nannte Branchenschätzungen von rund 1.280 MW Cloud-Rechenzentrumskapazität, laufende Investitionen von fast 70 Mrd. US$ und weitere angekündigte 90 Mrd. US$.
CBRE, PIB und die Haushaltsnotiz messen Unterschiedliches (betriebsbereites Colocation- und Hyperscale-Angebot, installierte Leistung und Cloud-Kapazität) zu unterschiedlichen Zeitpunkten. Wir addieren oder vergleichen sie nicht direkt.
Was sich im Oktober geändert hat: Das Geld blickt über Mumbai hinaus
Die Deals der vergangenen zwei Wochen zeigen, dass sich die Chance in drei Richtungen ausbreitet: auf neue Bundesstaaten, auf neue Investorentypen und auf KI-Mieter.
- Neue Bundesstaaten. CtrlS Datacenters unterzeichnete eine unverbindliche Absichtserklärung für ein 150-MW-Hyperscale-Rechenzentrum in Bodh Gaya, Bihar, im Wert von 10.000 Crore Rs (1 Mrd. US$) und eröffnete in Patna einen 12-MW-Campus für 400 Crore Rs, berichtete DCD am 15. Oktober. Das Kabinett von Odisha genehmigte ein Disaster-Recovery-Rechenzentrum für 176,83 Crore Rs in Keonjhar, dessen Bau rund neun Monate dauern soll, berichtete DCD am 16. Oktober.
- Neue Investoren. Trentar, die Technologie- und Infrastruktursparte des Chemieherstellers Dorf Ketal, unterzeichnete mit der Regierung von Maharashtra ein MoU für ein 500-MW-Hyperscale-Rechenzentrum im Wert von 30.000 Crore Rs (3,3 Mrd. US$). Der Standort wurde nicht bekannt gegeben, berichtete DCD. NIIF bereitet Investitionen von 700–800 Mio. US$ in Rechenzentren und verwandte Geschäfte vor, berichtete Global SWF am 15. Oktober.
- KI-Mieter. CoreWeave mietete 240 MW in drei Gebäuden mit je 80 MW auf dem Taloja-Campus von AdaniConneX in Navi Mumbai und plant, dort Nvidia-Vera-Rubin-Systeme einzusetzen. Die erste Phase wird für Mitte 2028 erwartet, und CoreWeave kann seine Kapazität auf dem Campus verdoppeln, berichtete DCD.
Indien hat die Talente, die Entwickler und den Ehrgeiz, ein bedeutendes Zentrum für KI-Innovation zu werden
Dahinter stehen zwei größere Pläne. Im September wählte die TCS-Tochter HyperVault ein 264 Acre großes Gelände in Hyderabad für einen KI-Campus mit bis zu 1 GW, mit Investitionen von bis zu 70.000 Crore Rs durch HyperVault und seine Partner, gebaut in Phasen entsprechend der Kundennachfrage, berichtete CRN Asia. Im Juni unterzeichnete die Regierung von Maharashtra eine Absichtserklärung mit AirTrunk über Flächen im Raigad Pen Growth Centre für ein Projekt, das 3 GW IT-Kapazität erreichen könnte, berichtete DCD.
Wir bauen Infrastruktur für die Richtung, in die sich KI entwickelt: höhere Dichte, Flüssigkeitskühlung
Wie viel davon verbindlich ist: 357 MW von 5.007 MW
Wir haben die sieben namentlich bekannten indischen Projekte, die zwischen Juni und Oktober 2026 in den Nachrichten waren, addiert und nach ihrer Verbindlichkeit sortiert. Sie summieren sich auf 5.007 MW. Nur drei sind in dem Sinne verbindlich, dass ein Mieter unterschrieben hat, der Bau begonnen hat oder das Gebäude kurz vor der Fertigstellung steht: der 240-MW-Mietvertrag von CoreWeave, das 64-MW-Gebäude Nummer drei auf dem Campus von Colt DCS und RMZ in Navi Mumbai (im Bau für einen Hyperscale-Kunden) und CapitaLands 53-MW-Projekt Chennai 01, das bis Ende 2026 fertig sein soll. Zusammen sind das 357 MW, rund 7 % der Gesamtmenge (unsere Berechnung).
| Projekt | Standort | MW | Angegebene Investition | Status |
|---|---|---|---|---|
| AirTrunk | Pen, Raigad, Maharashtra | 3.000 (IT) | Rund 21 Mrd. US$ (berichtet) | Absichtserklärung für Grundstück, Juni 2026 |
| TCS HyperVault | Hyderabad, Telangana | Bis zu 1.000 | Bis zu 70.000 Crore Rs | Angekündigt, phasenweise nach Nachfrage |
| Trentar (Dorf Ketal) | Maharashtra, Standort nicht bekannt gegeben | 500 | 30.000 Crore Rs (3,3 Mrd. US$) | MoU mit dem Bundesstaat, Oktober 2026 |
| CoreWeave bei AdaniConneX | Taloja, Navi Mumbai | 240 | Nicht bekannt gegeben | Vermietet; erste Phase Mitte 2028 |
| CtrlS Datacenters | Bodh Gaya, Bihar | 150 | 10.000 Crore Rs (1 Mrd. US$) | Unverbindliche Absichtserklärung |
| Colt DCS und RMZ, Mumbai 3 | Navi Mumbai | 64 | Nicht bekannt gegeben | Im Bau, vorvermietet |
| CapitaLand Chennai 01 | Ambattur, Chennai | 53 brutto (34 IT) | Rund 1.940 Crore Rs | Fertigstellung Ende 2026 geplant |
Quellen: DCD (AirTrunk, Trentar, CoreWeave, CtrlS, Colt DCS und RMZ, CapitaLand); CRN Asia (TCS HyperVault). Die MW-Angaben mischen IT-Last und Bruttoleistung, wie von der jeweiligen Quelle angegeben. DCD bezifferte den Wert des AirTrunk-Projekts mit „200 billion rupees (about $21bn)“; diese beiden Zahlen passen zu aktuellen Wechselkursen nicht zusammen, daher lassen wir AirTrunk beim folgenden Kostenvergleich außen vor.
Die Lücke ist für alle relevant, die indische Grundstücke, Strom oder Ausrüstung bewerten. Eine Absichtserklärung sichert ein Grundstück oder das Wohlwollen eines Bundesstaats, nicht aber einen Mieter oder einen Netzanschluss. Unserer Ansicht nach sollten die 4.650 MW nicht verbindlicher Projekte als Optionen auf Nachfrage gelesen werden, nicht als Angebot.
Wer profitiert, und wie stark
Bundesstaaten außerhalb der großen drei. Telangana, Bihar, Odisha und Karnataka nutzen ihre Politik, um Projekte von Mumbai abzuziehen. Karnatakas Sustainable Data Centre Policy 2026–2031 zielt bis 2031 auf 1 GW kumulierte IT-Last, plant Rechenzentrumsparks in Hoskote, Mangaluru und Mysuru mit zusammen rund 1.000 MW und bietet eine einmalige Förderung von 20 Crore Rs für Standorte, die drei Jahre lang eine PUE von 1,00 bis 1,20 halten, berichtete Newslaundry. Uttar Pradesh verabschiedete im Juli seine Data Centre Policy 2026, und Gujarat startete am 9. Juli seine Politik für 2026–29, berichtete MediaNama.
Inländische Plattformen mit Grundstücksreserven. Die Daten von DC Market Insights zeigen für CtrlS 275,7 MW in Betrieb und eine Pipeline von 1.545 MW an 23 erfassten indischen Standorten sowie für AdaniConneX 1.033 MW in Betrieb und eine Pipeline von 2.000 MW an sechs Standorten. CtrlS strebt laut DCD bis 2030 2 GW an. Diese Plattformen können Hyperscalern und KI-Clouds schon heute erschlossene Flächen mit Stromanschluss bieten – genau das hat CoreWeave gekauft.
Wir danken der Regierung von Bihar aufrichtig für die Schaffung eines förderlichen politischen Umfelds
Ausländische Cloud-Anbieter. Der Unionshaushalt 2026–27 schlug eine Steuerbefreiung bis 2047 für berechtigte ausländische Cloud-Unternehmen vor, die globale Kunden aus Rechenzentren in Indien bedienen – sofern sie Rechenzentrumsleistungen von einem indischen Unternehmen in einer von MeitY notifizierten Einrichtung beziehen und an indische Kunden über einen indischen Wiederverkäufer verkaufen. Für verbundene Rechenzentrumsgesellschaften wurde eine Safe-Harbour-Marge von 15 % auf die Kosten vorgeschlagen, so die PIB-Notiz. Damit wird indische Colocation zum Standardweg für eine Export-Cloud-Region.
Geduldiges Kapital. Inländische Investoren stellten laut CBRE 38 % des seit 2021 eingesetzten Kapitals, US-Investoren 27 %. Mehr als 85 % der Zusagen im ersten Halbjahr flossen in Portfolios über mehrere Städte. Die geplante Allokation von NIIF ergänzt diesen Pool um einen staatlich gestützten Ankerinvestor.
Die Wirtschaftlichkeit: rund 6,6–6,7 Mio. US$ pro MW bei den neuen Zusagen
Die angegebenen Budgets ergeben grobe Kosten pro MW. Es handelt sich um angekündigte Gesamtsummen, die Grundstücke, Strom und mehrjährige Phasen enthalten können; sie sind daher eher eine Obergrenze als reine Baukosten.
| Projekt | Angegebene Investition | MW | Crore Rs pro MW | Mio. US$ pro MW |
|---|---|---|---|---|
| TCS HyperVault, Hyderabad | 70.000 Crore Rs | 1.000 | 70,0 | k. A. |
| CtrlS, Bodh Gaya | 10.000 Crore Rs (1 Mrd. US$) | 150 | 66,7 | 6,7 |
| Trentar, Maharashtra | 30.000 Crore Rs (3,3 Mrd. US$) | 500 | 60,0 | 6,6 |
| CapitaLand Chennai 01 | 1.940 Crore Rs | 53 brutto / 34 IT | 36,6 brutto / 57,1 IT | k. A. |
Unsere Berechnung auf Basis der angegebenen Investition und MW in der jeweiligen Quelle (DCD, CRN Asia). US$ pro MW nur dort, wo die Quelle einen US$-Betrag nannte. KI-fähige Campusse (TCS, CtrlS) liegen pro MW höher als der Colocation-Bau von CapitaLand.
Die Spanne ist aufschlussreich. Der Colocation-Bau von CapitaLand kommt auf rund 37 Crore Rs pro Brutto-MW. Die KI-orientierten Zusagen liegen bei 60–70 Crore Rs pro MW, also fast beim Doppelten. Diese Differenz ist der Aufschlag für Flüssigkeitskühlung, höhere Rack-Dichte und in manchen Fällen für Strom und Grundstücke, die in der Gesamtzahl enthalten sind. Für Zulieferer ist der KI-Anteil an den Zusagen (mehr als 15 %, laut CBRE) der Bereich mit dem höchsten Liefervolumen pro MW.
Was die Daten von DC Market Insights zeigen
Unsere Standortdaten für Indien umfassen 182 Standorte von 29 Unternehmen, davon 120 mit angegebener MW-Zahl. Sie zeigen 2.317 MW in Betrieb, 1.484 MW im Bau und 4.880 MW in Planung, Stand 17. Oktober 2026. Die Pipeline aus im Bau befindlicher und geplanter Kapazität von 6.364 MW ist 2,7-mal so groß wie der Betriebsbestand (unsere Berechnung). Unsere Zahlen beziehen sich auf die Standortleistung, wie von der jeweiligen Quelle angegeben, und sind nicht direkt mit der Betriebskapazität von CBRE vergleichbar.
| Betreiber (Daten von DC Market Insights) | Erfasste Standorte | MW in Betrieb | MW in der Pipeline |
|---|---|---|---|
| AdaniConneX | 6 | 1.033,0 | 2.000,0 |
| CtrlS | 23 | 275,7 | 1.545,0 |
| STT GDC India | 34 | 216,8 | 393,0 |
| Sify | 16 | 188,1 | 290,0 |
| NTT DATA | 16 | 135,4 | 127,0 |
| Amazon Web Services | 2 | k. A. | 473,0 |
Quelle: Standortdaten von DC Market Insights, Indien, abgerufen am 18. Oktober 2026. Pipeline = im Bau plus in Planung, sofern eine MW-Zahl angegeben ist.
Das größere Muster im asiatisch-pazifischen Raum
Indien ist nicht der einzige Markt, der in diesem Monat KI-Geld anzieht. In Australien stellte Iren Pläne für einen 900-MW-Campus in Wagga Wagga vor, und DigiCo unterzeichnete einen 71-MW-Mietvertrag in Sydney; in Malaysia sicherte sich DayOne 3,67 Mrd. US$ an Finanzierung für die Expansion, berichtete DCD. Was Indien abhebt, ist die Vielzahl an Bundesstaaten, die um Projekte konkurrieren, und der politische Schub aus Neu-Delhi. Am 14. Oktober veröffentlichte der Frontier Tech Hub von NITI Aayog ein Data Centre Evaluation Framework, das von den Bundesstaaten eine veröffentlichte Genehmigungsmatrix und ein einheitliches digitales Genehmigungsportal verlangt und zentrale Prüfungen von PUE-, WUE- und CUE-Angaben vorschlägt, so MediaNama. Eine eigene nationale Rechenzentrumspolitik wird noch ausgearbeitet.
Was das für Betreiber, Investoren und Zulieferer bedeutet
Unsere Einschätzung auf Basis der obigen Zahlen:
- Kalkulieren Sie mit den 357 MW, nicht mit den 5.007 MW. Rund 93 % der namentlich bekannten Kapazität sind noch nicht verbindlich. Kapazität aus Absichtserklärungen und MoUs sollte abgeschlagen werden, bis Mieter, Netzanschluss und Baugenehmigung vorliegen.
- Blicken Sie bei Grundstücken und Anreizen auf Bundesstaaten der zweiten Reihe. Karnatakas 1-GW-Ziel und die PUE-Förderung von 20 Crore Rs sowie der 150-MW-Deal von CtrlS in Bihar zeigen, dass Bundesstaaten zahlen, um Projekte zu gewinnen, die sonst von Mumbais 94-%-Anteil am neuen Angebot absorbiert würden.
- Bepreisen Sie KI-fähige Hallen mit Aufschlag. KI-orientierte Zusagen liegen bei 60–70 Crore Rs pro MW gegenüber rund 37 Crore Rs für einen Colocation-Bau. Flüssigkeitskühlung und Leistungsdichte sind die entscheidenden Faktoren.
- Nutzen Sie die Steuerbefreiung aus dem Haushalt als Verkaufsargument. Ausländische Clouds benötigen einen indischen Rechenzentrumspartner in einer von MeitY notifizierten Einrichtung, um sich zu qualifizieren; Colocation-Anbieter mit notifizierter Kapazität können das vermarkten.
- Zulieferer: Planen Sie mit einem nach hinten verlagerten Auftragsbestand. Da die erste Phase von CoreWeave für Mitte 2028 geplant ist und HyperVault phasenweise nach Nachfrage baut, werden die meisten der neuen Gigawatt Kühl- und Elektrotechnik erst 2027–2029 bestellen, nicht in diesem Jahr.
Zum Umfang des KI-Ausbaus in Indien siehe unseren Bericht India AI Data Center Market. Zu staatlich gestützter und nationaler KI-Rechenleistung siehe den Bericht Sovereign AI Infrastructure Market und für das globale Gesamtbild den Bericht Data Center Market. Standortbezogene Zahlen für das Land finden Sie auf unserer Seite zur Rechenzentrumskapazität in Indien.
Worauf als Nächstes zu achten ist
- 31. Dezember 2026: die von CBRE erwarteten 2 GW Betriebskapazität in Indien nach mehr als 200 MW Zubau im zweiten Halbjahr; CapitaLand Chennai 01 (53 MW) soll zum selben Datum fertiggestellt sein.
- Ende 2026 bis Anfang 2027: Reaktionen der Bundesstaaten auf das am 14. Oktober veröffentlichte Data Centre Evaluation Framework von NITI Aayog sowie ein möglicher Entwurf einer nationalen Rechenzentrumspolitik.
- Etwa Juli 2027: das Disaster-Recovery-Rechenzentrum von Odisha in Keonjhar, im Oktober genehmigt, mit einer Bauzeit von rund neun Monaten.
- Mitte 2028: die erste Phase der 240-MW-KI-Cloud-Region von CoreWeave auf dem Taloja-Campus von AdaniConneX.
- 2031: Karnatakas Ziel von 1 GW kumulierter Rechenzentrums-IT-Last im Rahmen seiner Politik für 2026–2031.
Häufig gestellte Fragen
Wie viel Investitionen hat Indiens Rechenzentrumssektor angezogen?
Laut CBRE rund 173 Mrd. US$ an Zusagen von 2021 bis Juni 2026, darunter rund 38 Mrd. US$ im ersten Halbjahr 2026. Hyperscale- und Colocation-Betreiber stehen für knapp 62 % der Gesamtsumme, und mehr als 15 % sind KI-bezogen.
Wie hoch ist Indiens Rechenzentrumskapazität im Jahr 2026?
CBRE erwartet, dass die Betriebskapazität bis Ende 2026 rund 2 GW erreicht, nachdem im ersten Halbjahr rund 130 MW hinzukamen und im zweiten mehr als 200 MW erwartet werden. PIB bezifferte die installierte Kapazität im August 2026 auf anderer Basis auf 1,57 GW.
Welche indischen Städte erhalten neue Rechenzentrumsinvestitionen?
Auf Mumbai entfielen laut CBRE 94 % des neuen Angebots im ersten Halbjahr 2026. Zu den neuen Projekten zählen ein 1-GW-Campus von TCS HyperVault in Hyderabad, 150 MW von CtrlS in Bodh Gaya, Bihar, ein 3-GW-Standort von AirTrunk in Pen im Distrikt Raigad und 53 MW von CapitaLand in Chennai.
Wie viel der angekündigten Rechenzentrums-Pipeline Indiens ist verbindlich?
Von 5.007 MW in sieben namentlich bekannten Projekten, die seit Juni 2026 in den Nachrichten waren, sind nach unserer Berechnung 357 MW, rund 7 %, vermietet, im Bau oder kurz vor der Fertigstellung. Der Rest beruht auf Absichtserklärungen, MoUs oder Ankündigungen.
Quellen
- CBRE, “Beyond Growth: India’s Rise Among APAC’s Leading Data Centre Markets”, Sep. 2026. Link
- IBEF, “India likely to add more than 200 MW of new data centre capacity in H2 2026, pushing total capacity to 2 GW: CBRE”, 7. Okt. 2026. Link
- Deccan Herald, “Data centre investments: India draws $173 billion in commitments since 2021”, 6. Okt. 2026. Link
- Press Information Bureau, “Budget 2026–27 Sets the Stage for India as a Global Hub for Cloud and AI Infrastructure”, 14. Feb. 2026. Link
- DCD, “CtrlS plans 150MW data center in Bihar, India”, 15. Okt. 2026. Link
- DCD, “Chemical firm turns data center operator, proposes 500MW site in Maharashtra, India”, 13. Okt. 2026. Link
- DCD, “CoreWeave teams up with AdaniConneX for AI cloud region in India”, 7. Okt. 2026. Link
- DCD, “Colt DCS and RMZ start work on third facility at Mumbai campus, India”, 15. Okt. 2026. Link
- DCD, “CapitaLand to launch 53MW data center in Chennai, India, before the end of the year”, 16. Okt. 2026. Link
- DCD, “India’s Odisha gov’t approves $18.62m data center project”, 16. Okt. 2026. Link
- DCD, “Government of Maharashtra, India signs LoI with AirTrunk for $21bn data center deal”, 4. Juni 2026. Link
- CRN Asia, “TCS’ HyperVault makes ₹70,000 crore AI infrastructure play with 1 GW Hyderabad campus”, 7. Sep. 2026. Link
- Global SWF, “Sovereign Investor-Backed NIIF Puts Up To US$800m Behind India’s Data Centre Build-Out”, 15. Okt. 2026. Link
- Newslaundry, “Karnataka’s new data centre policy puts water, energy in focus: What does it say?”, 1. Okt. 2026. Link
- MediaNama, “What NITI Aayog proposed in its data centre evaluation framework”, 16. Okt. 2026. Link
- DCD, “Iren targets 900MW data center campus in Wagga Wagga, Australia”, 14. Okt. 2026. Link
- DC Market Insights, “India Data Center Capacity” (Standortdaten und Länderprofil), abgerufen am 18. Okt. 2026. Link