
Markt für souveräne KI-Infrastruktur: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für souveräne KI-Infrastruktur: 2025 lag das Marktvolumen bei USD 19.06 Mrd.; bis 2035 soll es bei einer CAGR von 21.62 % auf USD 134.93 Mrd. steigen. Auf Asia Pacific entfallen 35.86% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 16. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einführung
- 02Zusammenfassung
- 03Marktumfang und Schätzungsvergleich
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung
- 08DC Exclusive
- 09Regionale Einblicke
- 10Länderanalyse
- 13Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- Asia Pacific35.86%
- Europe22.43%
- North America21.37%
- Middle East and Africa16.94%
- Latin America3.4%
Profilierte Unternehmen
- NVIDIA (GPUs, networking, DGX systems)
- Huawei (Ascend accelerators and clusters)
- Hewlett Packard Enterprise (HPE Cray supercomputers)
- AMD (Instinct accelerators)
- Eviden (BullSequana supercomputers)
- Fujitsu
- Dell Technologies
- Supermicro
- Lenovo
- Oracle
- G42
- HUMAIN
- Deutsche Telekom (T-Systems)
- Mistral AI
- Sakura Internet
- NAVER Cloud
- KDDI
Vollständige Analyse
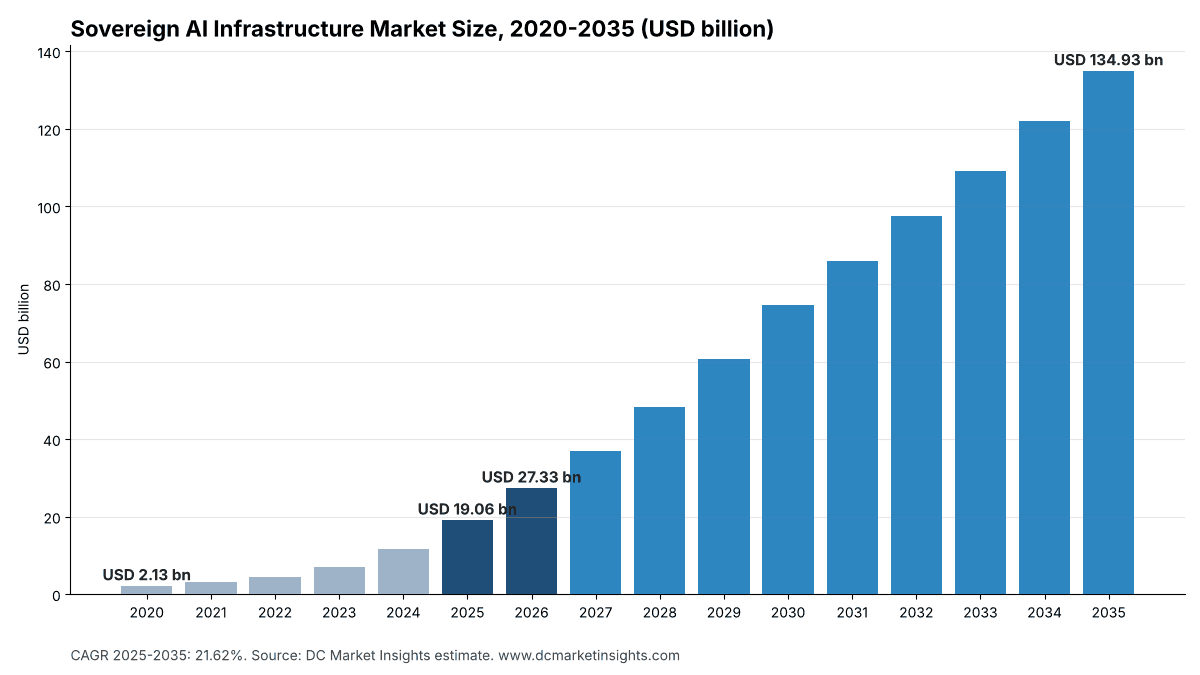
Der Markt für souveräne KI-Infrastruktur hat 2026 ein Volumen von 27,33 Mrd. USD und soll bis 2035 auf 134,93 Mrd. USD wachsen, nach 19,06 Mrd. USD im Jahr 2025, bei einer CAGR von 21,62 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Markt umfasst die Rechenkapazität für künstliche Intelligenz (KI), die Regierungen, staatlich unterstützte Unternehmen und nationale Betreiber innerhalb ihrer eigenen Grenzen aufbauen und kontrollieren: Server mit Grafikprozessoren (GPU), Netzwerke, Speicher, die Rechenzentrumshallen und die Stromversorgung, die sie beherbergen, sowie die Software und Dienste, die sie betreiben. Die Aufbaurechnung für 2025 lautet: 12.000 Megawatt (MW) neue Rechenzentrumskapazität x 35 % für KI gebaut x 8,3 % unter souveräner Kontrolle = 348,6 MW, und 348,6 MW x 44,6 Mio. USD Gesamtbaukosten je MW = 15,55 Mrd. USD; hinzu kommen 1.224,9 MW installierte souveräne KI-Kapazität x 2,87 Mio. USD jährliche Ausgaben für Betrieb, Software und Erneuerung = 3,52 Mrd. USD, was insgesamt 19,06 Mrd. USD ergibt. Software und Cloud-Dienste sind mit 27,14 % pro Jahr das am schnellsten wachsende Segment, weil nationale GPU-Clouds Rechenleistung stundenweise verkaufen, sobald die Hallen gebaut sind, und der Nahe Osten und Afrika ist mit 26,86 % pro Jahr die am schnellsten wachsende Region, da Saudi-Arabien und die Vereinigten Arabischen Emirate KI-Campus im Gigawatt-Maßstab errichten. Souveräne KI-Infrastruktur ist der staatlich kontrollierte Teil des Marktes für KI-Rechenzentren. Englische Version dieses Berichts.
Wichtige Marktkennzahlen: Wie groß ist der Markt für souveräne KI-Infrastruktur 2026?
DC Market Insights beziffert den Markt für souveräne KI-Infrastruktur 2026 auf 27,33 Mrd. USD, 43,35 % mehr als die 19,06 Mrd. USD von 2025, da nationale KI-Campus am Golf, in Europa und in Asien in Betrieb gehen.
- Marktgröße 2025: 19,06 Mrd. USD
- Marktgröße 2026: 27,33 Mrd. USD
- Marktgröße 2030: 74,57 Mrd. USD
- Marktgröße 2035: 134,93 Mrd. USD
- CAGR 2025-2035: 21,62 % (Low-Case 19,75 %, High-Case 23,26 %)
- Größte Komponente: KI-Rechenhardware, 57,38 % des Umsatzes 2025
- Am schnellsten wachsendes Segment: Software und Cloud-Dienste, 27,14 % pro Jahr
- Größtes Eigentumsmodell: Staatlich unterstützte nationale KI-Champions, 31,46 % des Umsatzes 2025
- Am schnellsten wachsende Arbeitslast: Inferenz und öffentliche Dienste, 27,00 % pro Jahr
- Führende Region: Asien-Pazifik, 35,86 % des Umsatzes 2025
- Am schnellsten wachsende Region: Naher Osten und Afrika, 16,94 % des Umsatzes 2025, Wachstum von 26,86 % pro Jahr
- Größtes Land: China, 19,64 % des Umsatzes 2025
- Marktführer: NVIDIA, rund 38 % des Umsatzes 2025 (Einschätzung von DC Market Insights)
Zusammenfassung: Wie ist die souveräne KI-Rechenleistung seit 2020 um das Neunfache gewachsen?
Regierungen und nationale Betreiber gaben 2025 19,06 Mrd. USD für souveräne KI-Infrastruktur aus. Der globale Markt für souveräne KI-Infrastruktur hatte 2020 ein Volumen von 2,13 Mrd. USD, erreichte 2025 19,06 Mrd. USD und soll bis 2035 mit einer CAGR von 21,62 % im Prognosezeitraum auf 134,93 Mrd. USD wachsen. Zwischen 2020 und 2025 wuchs der Markt um 55,05 % pro Jahr, von einer Basis nationaler Forschungssupercomputer hin zu dedizierten KI-Fabriken, nachdem generative KI heimische Rechenleistung zu einer Frage der wirtschaftlichen Sicherheit gemacht hatte.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße souveräne KI-Infrastruktur 2025 | 19,06 Mrd. USD |
| Marktgröße souveräne KI-Infrastruktur 2026 | 27,33 Mrd. USD |
| CAGR des Marktes für souveräne KI-Infrastruktur (2025-2035) | 21,62 % |
| Marktgröße souveräne KI-Infrastruktur 2035 | 134,93 Mrd. USD |
Das Wachstum verlangsamt sich von 55,05 % auf 21,62 % pro Jahr, weil die Basis inzwischen deutlich größer ist, nicht weil die Nachfrage nachlässt. Souveräne Programme sind von Pilot-Clustern zu Campus mit mehreren hundert MW übergegangen: HUMAIN, das KI-Unternehmen des saudi-arabischen Public Investment Fund (PIF), plant KI-Fabriken mit bis zu 500 MW und mehreren hunderttausend NVIDIA-GPUs über fünf Jahre (Quelle: Ankündigung von NVIDIA und HUMAIN, Mai 2025), und Stargate UAE ist ein Cluster mit 1 Gigawatt (GW) in Abu Dhabi, von dem 200 MW 2026 in Betrieb gehen sollen (Quelle: OpenAI, Mai 2025). Der souveräne Anteil an neuer KI-Kapazität steigt im Modell von DC Market Insights von 8,3 % im Jahr 2025 auf einen Höchstwert von 11,9 % im Jahr 2030 und sinkt dann bis 2035 auf 10,8 %, da private Hyperscale-KI-Campus schneller wachsen.
Wichtigste Erkenntnisse:
- 19,06 Mrd. USD im Jahr 2025, 27,33 Mrd. USD im Jahr 2026 und 134,93 Mrd. USD bis 2035, eine CAGR von 21,62 %.
- KI-Rechenhardware macht 57,38 % des Umsatzes aus; Gebäude und Stromversorgung 18,27 %.
- Software und Cloud-Dienste wachsen am schnellsten, von 8,71 % auf 13,58 % des Umsatzes bis 2035.
- Staatlich unterstützte nationale KI-Champions wie HUMAIN und G42 führen mit 31,46 % der Ausgaben.
- Asien-Pazifik führt mit 35,86 %; der Nahe Osten und Afrika wächst mit 26,86 % am schnellsten.
Marktumfang: Was macht KI-Infrastruktur souverän?
Der Markt für souveräne KI-Infrastruktur sind die jährlichen Ausgaben für KI-Rechenleistung, die ein Staat besitzt, finanziert oder rechtlich auf seinem Territorium kontrolliert, 19,06 Mrd. USD im Jahr 2025 für rund 1.573 MW souveräne KI-Kapazität (Schätzung von DC Market Insights).
Eingeschlossen. GPU- und sonstige Beschleunigerserver, Hochgeschwindigkeitsnetzwerke, Speicher sowie Gebäudehülle, Stromversorgung und Kühlung für KI-Systeme, die (a) im Besitz einer Regierung, einer öffentlichen Forschungseinrichtung oder einer Verteidigungsbehörde sind; (b) von einem staatlich unterstützten nationalen KI-Unternehmen wie HUMAIN in Saudi-Arabien oder G42 in den Vereinigten Arabischen Emiraten gebaut werden; oder (c) von einem inländischen Cloud- oder Telekommunikationsbetreiber im Rahmen einer öffentlichen Förderung oder eines Mandats zur souveränen Kontrolle betrieben werden, etwa die vom METI geförderten GPU-Clouds in Japan oder die Industrial AI Cloud der Deutschen Telekom in Deutschland. Betrieb, Plattformsoftware, Beschleunigererneuerung und Managed Services für diesen installierten Bestand sind eingeschlossen.
Ausgeschlossen. KI-Kapazität, die globale Hyperscale-Cloud-Anbieter für ihre eigenen kommerziellen Regionen bauen, auch wenn sie als souveräne Cloud-Region verkauft wird; KI-Cluster von Unternehmen, die private Firmen ohne öffentliches Mandat kaufen; herkömmliche Regierungs-IT und Supercomputing ohne KI; Chips, Modelle und Datensätze, die außerhalb eines Infrastrukturprojekts erworben werden; sowie Stromrechnungen.
Verwandte Suchbegriffe außerhalb dieses Umfangs. Lizenzen für souveräne Cloud-Software, Budgets für die Entwicklung nationaler großer Sprachmodelle (LLM) und KI-Talentprogramme sind keine Infrastruktur und ausgeschlossen; der KI-Rechenzentrumsausbau privater Betreiber wird im Bericht zum Markt für Mega-Rechenzentren bemessen.
Verwandte Segmente und Endnutzung. Nach Endnutzung werden Regierungsorganisationen unter Verteidigungs- und Regierungsbehörden sowie öffentliche Forschung und nationale Supercomputer erfasst. KI-Infrastruktur, die Cloud-Dienstanbieter für ihren eigenen kommerziellen Cloud-Dienst bauen, ist ausgeschlossen, sofern ein Staat sie nicht finanziert oder kontrolliert. KI-Infrastruktur privater Betreiber im asiatisch-pazifischen Raum gehört in den Bericht zum Markt für KI-Rechenzentren; hier wird nur der staatlich kontrollierte Anteil der KI-Kapazität in Asien-Pazifik gezählt.
Wie die Segmente zusammenpassen. Jede Aufteilung in diesem Bericht ergibt dieselbe Gesamtsumme: fünf Komponenten, vier Eigentumsmodelle, fünf Arbeitslasten, drei Bereitstellungsmodelle und fünf Regionen. KI-Rechenhardware macht 2025 Ausgaben von 10,94 Mrd. USD aus.
Warum weichen die Schätzungen zum Markt für souveräne KI-Infrastruktur voneinander ab?
DC Market Insights beziffert den Markt für souveräne KI-Infrastruktur 2026 auf 27,33 Mrd. USD. Veröffentlichte Schätzungen weichen vor allem deshalb ab, weil manche jedes KI-Rechenzentrum eines Landes als souverän zählen, während dieser Bericht nur Kapazität zählt, die ein Staat besitzt, finanziert oder kontrolliert.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Staatseigene und staatlich finanzierte KI-Cluster | Ja | Der Kern souveräner KI |
| Nationale KI-Champions mit Rückhalt von Staatsfonds | Ja | Staatskapital und nationales Mandat |
| Geförderte inländische GPU-Clouds | Ja | Öffentliche Mittel erkaufen heimische Kontrolle |
| Souveräne Cloud-Regionen von Hyperscalern | Nein | Im Besitz und unter Kontrolle ausländischer kommerzieller Anbieter |
| KI-Cluster privater Unternehmen | Nein | Kein öffentliches Mandat |
| Budgets für nationale LLM und Talente | Nein | Keine Infrastruktur |
Markttreiber: Warum kaufen Regierungen eigene KI-Rechenleistung?
Drei Treiber heben den Markt für souveräne KI-Infrastruktur von 19,06 Mrd. USD im Jahr 2025 auf 134,93 Mrd. USD bis 2035: nationale KI-Budgets, Kapital von Staatsfonds und der rasch steigende Strombedarf der KI.
Nationale Budgets für KI-Rechenleistung
Die öffentlichen Budgets für heimische Rechenleistung belaufen sich inzwischen auf Milliarden. Die Europäische Kommission startete im Februar 2025 InvestAI, um 200 Mrd. EUR für KI zu mobilisieren, darunter ein Fonds von 20 Mrd. EUR für KI-Gigafactories (Quelle: Europäische Kommission, Februar 2025). Die kanadische Sovereign AI Compute Strategy investiert bis zu 2 Mrd. CAD, davon bis zu 1 Mrd. CAD in öffentliche Supercomputing-Infrastruktur (Quelle: Innovation, Science and Economic Development Canada, Dezember 2024). Indien genehmigte die IndiaAI Mission mit einem Volumen von 10.371,92 Crore INR über fünf Jahre (Quelle: Press Information Bureau, Dezember 2025), und das Vereinigte Königreich sagte zusätzliche 1 Mrd. GBP zu, um die öffentliche Rechenleistung um den Faktor 20 auszubauen (Quelle: GOV.UK, Juli 2025).
Staatsfonds und nationale KI-Champions
Die Golfstaaten finanzieren souveräne KI-Infrastruktur über staatlich unterstützte Unternehmen statt über Ministerien. HUMAIN, eine Tochter des saudischen PIF, startete mit einem Supercomputer mit 18.000 NVIDIA-GB300-Einheiten (Quelle: NVIDIA, Mai 2025). G42 führt ein Konsortium an, das einen 5-GW-KI-Campus zwischen den VAE und den USA baut, den es als größtes KI-Infrastrukturprojekt außerhalb der Vereinigten Staaten bezeichnet (Quelle: G42, Mai 2025). Staatlich unterstützte nationale KI-Champions wachsen im Modell von DC Market Insights mit 24,23 % pro Jahr, dem schnellsten Eigentumsmodell.
KI-Strombedarf und Netzzugang
Rechenzentren verbrauchten 2024 rund 415 Terawattstunden (TWh) Strom, etwa 1,5 % des weltweiten Verbrauchs, und die Internationale Energieagentur (IEA) erwartet bis 2030 rund 945 TWh (Quelle: IEA Energy and AI, April 2025). Länder mit günstigem Strom und günstigem Land, etwa Saudi-Arabien, die Vereinigten Arabischen Emirate und die nordischen Staaten, können nationale KI-Campus in großem Maßstab beherbergen, was die souveränen Ausgaben in Richtung dedizierter souveräner KI-Campus verschiebt (44,37 % des Umsatzes 2025, steigend auf 53,18 % bis 2035).
Markttrends: Wie wandert souveräne KI von Supercomputern zu KI-Fabriken?
Drei Trends prägen die souveräne KI-Infrastruktur: öffentliche KI-Fabriken in Europa, von Telekommunikationsbetreibern geführte souveräne GPU-Clouds und stundenweise verkaufte nationale Rechenleistung.
Von Forschungssupercomputern zu öffentlichen KI-Fabriken
Die Änderung der Verordnung des Gemeinsamen Unternehmens für europäisches Hochleistungsrechnen (EuroHPC JU), die ihm den Erwerb und Betrieb KI-optimierter Supercomputer erlaubt, trat am 9. Juli 2024 in Kraft (Quelle: EuroHPC JU, Juli 2024). Die ersten sieben KI-Fabriken entsprachen einer Investition von 1,5 Mrd. EUR (Quelle: Europäische Kommission, Dezember 2024), im März 2025 kamen sechs weitere mit rund 485 Mio. EUR hinzu (Quelle: Europäische Kommission, März 2025), und bis Oktober 2025 gab es 19 Standorte (Quelle: EuroHPC JU, Oktober 2025). Öffentliche Forschung und nationale Supercomputer halten noch 27,83 % der souveränen KI-Ausgaben 2025, wachsen aber nur um 16,67 % pro Jahr.
Telekommunikationsbetreiber bauen souveräne GPU-Clouds
Die Deutsche Telekom und NVIDIA starteten in München eine Industrial AI Cloud für 1 Mrd. EUR mit bis zu 10.000 Blackwell-GPUs, rund 50 % mehr KI-Rechenleistung für Deutschland (Quelle: Deutsche Telekom, November 2025). Mistral AI baut mit NVIDIA eine Cloud-Plattform auf 18.000 Grace-Blackwell-Systemen in der ersten Phase (Quelle: NVIDIA, Juni 2025). Souveräne Cloud- und Telekommunikationsbetreiber steigen bis 2035 von 24,19 % auf 27,66 % des souveränen KI-Umsatzes.
Geförderte Rechenleistung pro Stunde
Regierungen kaufen zunehmend Zugang statt Maschinen. Die IndiaAI Mission hat 38.000 GPUs eingebunden, die Start-ups und Forscher zu einem subventionierten Preis von 65 INR pro Stunde mieten (Quelle: Press Information Bureau, Dezember 2025). Das japanische Ministerium für Wirtschaft, Handel und Industrie (METI) genehmigte bis zu 72,5 Mrd. JPY an Subventionen für fünf KI-Rechenprojekte, darunter rund 50,1 Mrd. JPY für Sakura Internet (Quelle: METI, April 2024). Dieses Modell macht Inferenz und öffentliche Dienste mit 27,00 % pro Jahr zur am schnellsten wachsenden Arbeitslast.
Marktherausforderungen: Was bremst die souveräne KI-Infrastruktur?
Zwei Herausforderungen bremsen die souveräne KI-Infrastruktur: die Abhängigkeit von wenigen ausländischen Chiplieferanten sowie der Strombedarf und die Kosten jedes neuen MW.
Abhängigkeit von importierten Beschleunigern
Fast jedes souveräne KI-Projekt außerhalb Chinas läuft auf NVIDIA-Beschleunigern, deren Rechenzentrumsumsatz im Geschäftsjahr 2026 193,7 Mrd. USD erreichte (Quelle: NVIDIA-Ergebnisse Geschäftsjahr 2026, SEC-Einreichung, Februar 2026). Exportlizenzen, Lieferfenster und Chipgenerationen entscheiden, wann ein nationaler Cluster in Betrieb geht, sodass Souveränität über die Halle keine Souveränität über das Silizium bedeutet. China baut auf heimischen Beschleunigern von Huawei und anderen auf, wodurch die souveränen KI-Ausgaben im Land bleiben, jedoch bei geringerer Leistung pro MW.
Strom und Kapital pro MW
Ein souveränes KI-MW verursacht 2025 Baukosten von rund 44,6 Mio. USD, gegenüber 21,4 Mio. USD im Jahr 2020, weil dichtere Racks teurere Beschleuniger tragen. Diese Kostenwerte sind Schätzungen von DC Market Insights. Nur wenige nationale Haushalte können Hunderte MW finanzieren, daher übertragen viele Regierungen den Bau an staatlich unterstützte Champions oder Telekommunikationsbetreiber. Staatseigene lokale Rechenzentren wachsen nur um 16,12 % pro Jahr.
Marktchancen: Wo liegen die neuen Umsatzpools souveräner KI?
Die beiden größten neuen Umsatzpools im Markt für souveräne KI-Infrastruktur sind nationale GPU-Cloud-Plattformen und KI-Campus am Golf, die zwischen 2025 und 2035 zusammen den größten Umsatzzuwachs bringen.
Plattformsoftware und verwaltete nationale GPU-Clouds
Software und Cloud-Dienste steigen von 8,71 % des souveränen KI-Umsatzes im Jahr 2025 auf 13,58 % bis 2035, der größte Anteilsgewinn aller Komponenten. Betreiber, die eine nationale GPU-Cloud mit Scheduling, Sicherheitsfreigabe und lokalem Support betreiben können, wie Sakura Internet, die Deutsche Telekom oder NAVER Cloud, profitieren am meisten.
Nationale KI-Campus am Golf und in Asien
Saudi-Arabien und die Vereinigten Arabischen Emirate wachsen zusammen von 14,45 % auf 22,25 % des souveränen KI-Umsatzes bis 2035. In Südkorea planen NAVER, NVIDIA und Brookfield, die nationale KI-Fabrik von 55 MW auf 200 MW auszubauen, wobei Brookfield bis zu 9 Mrd. USD finanziert (Quelle: NVIDIA, Juli 2026). Anbieter von Flüssigkeitskühlung, Stromversorgung und Hochdichte-Racks gewinnen den Gebäudeanteil dieser Campus.
Preise: Was kostet souveräne KI-Kapazität pro MW?
Ein souveräner KI-Campus verursacht 2025 Baukosten von rund 44,6 Mio. USD pro MW IT-Kapazität (Schätzung von DC Market Insights). Die Baukosten der souveränen KI-Infrastruktur umfassen Beschleuniger, Netzwerke, Speicher und das Gebäude, und Betrieb und Erneuerung jedes installierten MW kosten zusätzlich 2,87 Mio. USD pro Jahr.
| Jahr | Gesamtbaukosten (Mio. USD pro neuem MW) | Betrieb, Software und Erneuerung (Mio. USD pro installiertem MW und Jahr) |
|---|---|---|
| 2020 | 21,40 | 1,62 |
| 2025 | 44,60 | 2,87 |
| 2030 | 49,80 | 3,61 |
| 2035 | 46,30 | 3,86 |
Öffentliche Preisanker:
- Die Industrial AI Cloud der Deutschen Telekom für 1 Mrd. EUR mit bis zu 10.000 NVIDIA-Blackwell-GPUs kommt auf rund 100.000 EUR pro GPU, alles inklusive (Quelle: Deutsche Telekom, November 2025).
- Brookfields bis zu 9 Mrd. USD für den Ausbau der nationalen KI-Fabrik Koreas von 55 MW auf 200 MW entsprechen rund 62 Mio. USD pro zusätzlichem MW, einschließlich Gebäuden und Strom (Quelle: NVIDIA, Juli 2026).
- GPUs der IndiaAI Mission werden zu einem subventionierten Preis von 65 INR pro Stunde vermietet (Quelle: Press Information Bureau, Dezember 2025).
- Kanada stellt bis zu 700 Mio. CAD für KI-Rechenzentren, bis zu 1 Mrd. CAD für öffentliches Supercomputing und bis zu 300 Mio. CAD für einen AI Compute Access Fund bereit (Quelle: Innovation, Science and Economic Development Canada, Dezember 2024).
Die Kostenwerte pro MW im Modell sind Schätzungen von DC Market Insights; sie liegen unter dem koreanischen Anker, weil ältere und kleinere nationale Cluster pro MW weniger kosten.
Normen und Regulierung: Welche Regeln prägen souveräne KI-Rechenleistung?
Drei Regelwerke prägen die souveräne KI-Infrastruktur: der EU-KI-Rechtsakt, die Rechtsgrundlage für öffentliche KI-Fabriken und Gesetze zur wirtschaftlichen Sicherheit, die heimische Rechenleistung fördern.
EU-KI-Rechtsakt. Die Verordnung (EU) 2024/1689 vom 13. Juni 2024 legt harmonisierte Vorschriften für künstliche Intelligenz fest. Ihre Pflichten für KI-Modelle mit allgemeinem Verwendungszweck drängen europäische Entwickler dazu, Modelle auf Infrastruktur zu trainieren und zu hosten, die sie dokumentieren und prüfen können, was EU-KI-Fabriken und heimische GPU-Clouds begünstigt.
KI-Fabriken von EuroHPC. Die Verordnung (EU) 2024/1732 des Rates änderte die EuroHPC-JU-Verordnung, sodass das Gemeinsame Unternehmen KI-optimierte Supercomputer erwerben und betreiben kann; sie trat am 9. Juli 2024 in Kraft (Quelle: EuroHPC JU).
Subventionen zur wirtschaftlichen Sicherheit. Japan fördert heimische KI-Rechenleistung nach Artikel 9 seines Gesetzes zur Förderung der wirtschaftlichen Sicherheit, das das METI im April 2024 für bis zu 72,5 Mrd. JPY an Subventionen für GPU-Clouds nutzte (Quelle: METI). Kanada, Indien und das Vereinigte Königreich fördern Rechenleistung über Haushaltsprogramme statt über ein eigenes Gesetz.
Marktsegmentierung: Welches Segment führt den Markt für souveräne KI-Infrastruktur an?
KI-Rechenhardware führt den Markt für souveräne KI-Infrastruktur mit 57,38 % des Umsatzes 2025 an, und Software und Cloud-Dienste sind mit 27,14 % pro Jahr bis 2035 das am schnellsten wachsende Segment (Schätzung von DC Market Insights).
Nach Komponente: KI-Rechenhardware führt mit 57,38 %
Beschleunigerserver nehmen den größten Teil jedes souveränen KI-Budgets ein; Software und Dienste gewinnen Anteile, wenn Cluster zu nationalen Clouds werden.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Rechenhardware | 10.938,41 | 57,38 % | 71.027,88 | 20,57 % |
| Rechenzentrumsgebäude und Stromversorgung | 3.482,83 | 18,27 % | 24.166,21 | 21,37 % |
| Netzwerk und Verbindungen | 1.803,37 | 9,46 % | 13.803,48 | 22,57 % |
| Software und Cloud-Dienste | 1.660,40 | 8,71 % | 18.323,68 | 27,14 % |
| Speicher | 1.178,10 | 6,18 % | 7.610,13 | 20,51 % |
Nach Eigentumsmodell: Staatlich unterstützte nationale KI-Champions führen mit 31,46 %
Unternehmen von Staatsfonds am Golf und in Asien geben mehr aus als jedes Ministerium; Forschungssupercomputer verlieren Anteile.
| Eigentumsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Staatlich unterstützte nationale KI-Champions | 5.997,25 | 31,46 % | 52.515,30 | 24,23 % |
| Öffentliche Forschung und nationale Supercomputer | 5.305,26 | 27,83 % | 24.786,90 | 16,67 % |
| Souveräne Cloud- und Telekommunikationsbetreiber | 4.611,36 | 24,19 % | 37.322,02 | 23,26 % |
| Verteidigungs- und Regierungsbehörden | 3.149,22 | 16,52 % | 20.307,17 | 20,49 % |
Nach Arbeitslast: Training von Basismodellen führt mit 38,74 %
Nationale Modelle brauchen zuerst Trainingscluster; Inferenz für öffentliche Dienste überholt das Training, sobald die Modelle im Einsatz sind.
| Arbeitslast | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Training von Basismodellen | 7.385,05 | 38,74 % | 40.223,05 | 18,47 % |
| Inferenz und öffentliche Dienste | 4.508,42 | 23,65 % | 49.209,48 | 27,00 % |
| Wissenschaftliche Forschung | 3.296,01 | 17,29 % | 16.677,52 | 17,60 % |
| Verteidigung und Sicherheit | 2.302,82 | 12,08 % | 15.409,16 | 20,93 % |
| Industrielle KI und Unternehmens-KI | 1.570,80 | 8,24 % | 13.412,18 | 23,92 % |
Nach Bereitstellung: Dedizierte souveräne KI-Campus führen mit 44,37 %
Neue, eigens errichtete Campus nehmen den größten Anteil ein; GPU-Clouds in Colocation ermöglichen kleineren Staaten den Einstieg ohne eigenen Hallenbau.
| Bereitstellung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Dedizierte souveräne KI-Campus | 8.458,30 | 44,37 % | 71.756,51 | 23,84 % |
| Souveräne GPU-Clouds in Colocation | 5.894,31 | 30,92 % | 42.179,55 | 21,75 % |
| Staatseigene lokale Rechenzentren | 4.710,49 | 24,71 % | 20.995,32 | 16,12 % |
DC Exclusive: Das MW-Modell für souveräne KI und die Matrix Region x Eigentumsmodell
Die größte Zelle des Marktes für souveräne KI-Infrastruktur ist die der staatlich unterstützten nationalen KI-Champions im Nahen Osten und in Afrika mit Ausgaben von 2,30 Mrd. USD im Jahr 2025. Dies ist ein Modell von DC Market Insights mit 16 Eingangsgrößen, das gegen 3 Grenzprüfungen getestet wurde, die unter Methodik aufgeführt sind.
Die 16 Eingangsgrößen sind die neue Rechenzentrumskapazität für 2025 und 2035, der KI-Anteil an neuer Kapazität für 2025 und 2035, der souveräne Anteil an neuer KI-Kapazität für 2025, 2030 und 2035, vier Baukosten pro MW, vier Betriebs- und Erneuerungskosten pro installiertem MW sowie die bis 2019 installierte souveräne KI-Basis. Die folgende Tabelle zeigt den Aufbau für 2025.
| Schritt (2025) | Wert |
|---|---|
| Fertiggestellte neue Rechenzentrumskapazität | 12.000 MW |
| Für KI gebauter Anteil | 35 % |
| Souveräner Anteil an neuer KI-Kapazität | 8,3 % |
| Neue souveräne KI-Kapazität | 348,6 MW |
| Bauausgaben (348,6 MW x 44,6 Mio. USD) | 15.547,56 Mio. USD |
| Installierte souveräne KI-Basis zu Jahresbeginn | 1.224,9 MW |
| Ausgaben für Betrieb und Erneuerung (x 2,87 Mio. USD) | 3.515,54 Mio. USD |
| Gesamt | 19.063,10 Mio. USD |
Die folgende Matrix teilt den Markt 2025 nach Region und Eigentumsmodell auf; die Zeilen ergeben die Regionalsummen dieses Berichts.
| Region (Mio. USD, 2025) | Nationale KI-Champions | Forschungssupercomputer | Souveräne Cloud und Telekommunikation | Verteidigung und Regierung | Gesamt |
|---|---|---|---|---|---|
| Asien-Pazifik | 2.174,47 | 1.834,85 | 1.682,26 | 1.144,45 | 6.836,03 |
| Europa | 752,80 | 1.606,90 | 1.411,88 | 504,27 | 4.275,85 |
| Nordamerika | 598,22 | 1.511,90 | 914,18 | 1.049,49 | 4.073,79 |
| Naher Osten und Afrika | 2.299,72 | 162,25 | 418,18 | 349,14 | 3.229,29 |
| Lateinamerika | 172,05 | 189,36 | 184,87 | 101,87 | 648,15 |
| Gesamt | 5.997,26 | 5.305,26 | 4.611,37 | 3.149,22 | 19.063,11 |
Regionale Einblicke: Welche Region führt den Markt für souveräne KI-Infrastruktur an?
Asien-Pazifik führt den Markt für souveräne KI-Infrastruktur mit 35,86 % des Umsatzes 2025 an, und die am schnellsten wachsende Region ist der Nahe Osten und Afrika, der 16,94 % hält und bis 2035 um 26,86 % pro Jahr wächst (Schätzung von DC Market Insights). Der Nahe Osten und Afrika ist die am schnellsten wachsende Region für souveräne KI-Infrastruktur, weil Saudi-Arabien und die Vereinigten Arabischen Emirate nationale KI-Campus aus Staatsfonds finanzieren.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Asien-Pazifik | 6.836,03 | 35,86 % | 44.689,28 | 20,65 % |
| Europa | 4.275,85 | 22,43 % | 26.541,00 | 20,03 % |
| Nordamerika | 4.073,79 | 21,37 % | 22.992,31 | 18,89 % |
| Naher Osten und Afrika | 3.229,29 | 16,94 % | 34.852,78 | 26,86 % |
| Lateinamerika | 648,15 | 3,40 % | 5.856,02 | 24,62 % |
Asien-Pazifik führt mit 35,86 % Anteil
Chinas staatlich gelenkte Rechenzentren, Japans vom METI subventionierte GPU-Clouds und das System AI Bridging Cloud Infrastructure (ABCI) 3.0 mit 6.128 NVIDIA-H200-GPUs am National Institute of Advanced Industrial Science and Technology (AIST), seit April 2025 in Betrieb (Quelle: AIST), Indiens IndiaAI Mission und Südkoreas nationale KI-Fabrik machen Asien-Pazifik zur größten Region. Sie wächst um 20,65 % pro Jahr.
Europa hält 22,43 % Anteil
Europa baut souveräne KI über KI-Fabriken von EuroHPC, nationale Programme und Telekommunikationsbetreiber auf. Frankreich sicherte sich beim KI-Aktionsgipfel im Februar 2025 private KI-Investitionszusagen von 109 Mrd. EUR (Quelle: Elysee, Februar 2025). Europa wächst um 20,03 % pro Jahr.
Nordamerika hält 21,37 % Anteil
In Nordamerika entfallen die souveränen Ausgaben überwiegend auf KI-Systeme nationaler Labore und der Verteidigung in den Vereinigten Staaten sowie auf die kanadische Strategie über 2 Mrd. CAD. Private Hyperscaler bauen den Großteil der US-KI-Kapazität, daher wächst die Region mit 18,89 % pro Jahr am langsamsten.
Naher Osten und Afrika halten 16,94 % Anteil und wachsen am schnellsten
Der Nahe Osten und Afrika ist mit 26,86 % pro Jahr die am schnellsten wachsende Region, weil Saudi-Arabien (HUMAIN) und die Vereinigten Arabischen Emirate (G42, Stargate UAE) KI-Campus im Gigawatt-Maßstab aus Staatsfonds mit günstigem Strom und günstigem Land finanzieren.
Lateinamerika hält 3,40 % Anteil
Lateinamerika wächst von einer kleinen Basis aus um 24,62 % pro Jahr, angeführt vom nationalen KI-Plan Brasiliens und von öffentlichen Forschungssupercomputern in Brasilien, Mexiko und Chile.
Länderanalyse: Welche Länder geben am meisten für souveräne KI-Rechenleistung aus?
China führt den Markt für souveräne KI-Infrastruktur mit 19,64 % des Umsatzes 2025 an, und Saudi-Arabien ist mit 27,29 % pro Jahr das am schnellsten wachsende Land unter den Top 12 (Schätzung von DC Market Insights). Die 12 folgenden Länder halten 84,80 % des Umsatzes 2025.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|---|
| 1 | China | Asien-Pazifik | 3.743,99 | 19,64 % | 22.708,95 | 19,75 % |
| 2 | Vereinigte Staaten | Nordamerika | 3.606,74 | 18,92 % | 19.929,37 | 18,64 % |
| 3 | Saudi-Arabien | Naher Osten und Afrika | 1.595,58 | 8,37 % | 17.824,44 | 27,29 % |
| 4 | Japan | Asien-Pazifik | 1.172,38 | 6,15 % | 7.326,77 | 20,11 % |
| 5 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 1.159,04 | 6,08 % | 12.197,80 | 26,54 % |
| 6 | Frankreich | Europa | 1.042,75 | 5,47 % | 6.179,86 | 19,48 % |
| 7 | Indien | Asien-Pazifik | 812,09 | 4,26 % | 7.583,14 | 25,03 % |
| 8 | Deutschland | Europa | 787,31 | 4,13 % | 5.005,95 | 20,32 % |
| 9 | Vereinigtes Königreich | Europa | 751,09 | 3,94 % | 4.574,17 | 19,80 % |
| 10 | Südkorea | Asien-Pazifik | 707,24 | 3,71 % | 4.695,61 | 20,84 % |
| 11 | Kanada | Nordamerika | 467,05 | 2,45 % | 3.062,94 | 20,69 % |
| 12 | Brasilien | Lateinamerika | 320,26 | 1,68 % | 2.955,00 | 24,88 % |
Außerhalb der Top 12 hält Italien 2,31 % des Umsatzes mit souveräner KI-Infrastruktur, Spanien 1,62 %, Singapur 0,94 %, die Niederlande 1,07 %, Katar 1,04 %, Taiwan 0,68 % und Australien 0,41 %. Diese Anteile sind Schätzungen von DC Market Insights.
Prognoseszenarien: Was könnte die Prognose für souveräne KI 2035 verändern?
Der Markt für souveräne KI-Infrastruktur 2035 reicht von 115,60 Mrd. USD bis 154,26 Mrd. USD um einen Basisfall von 134,93 Mrd. USD, abhängig davon, wie viel neue KI-Kapazität Staaten unter nationaler Kontrolle halten.
| Szenario | Annahme ab 2026 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Low | Souveräner Anteil an neuer KI-Kapazität 15 % unter dem Basisfall (mehr Abhängigkeit von souveränen Hyperscaler-Regionen) | 115,60 Mrd. USD | 19,75 % |
| Base | Souveräner Anteil an neuer KI-Kapazität steigt von 8,3 % auf 11,9 % im Jahr 2030, dann auf 10,8 % bis 2035 | 134,93 Mrd. USD | 21,62 % |
| High | Souveräner Anteil an neuer KI-Kapazität 15 % über dem Basisfall (mehr nationale KI-Fabriken und Campus am Golf) | 154,26 Mrd. USD | 23,26 % |
Wettbewerbseinblicke: Wer führt den Markt für souveräne KI-Infrastruktur an?
NVIDIA führt den Markt für souveräne KI-Infrastruktur mit rund 38 % des Umsatzes 2025 an, und die drei größten Anbieter (NVIDIA, Huawei und Hewlett Packard Enterprise) halten rund 52 % (Einschätzung von DC Market Insights).
- NVIDIA (GPUs, Netzwerke, DGX-Systeme)
- Huawei (Ascend-Beschleuniger und Cluster)
- Hewlett Packard Enterprise (HPE-Cray-Supercomputer)
- AMD (Instinct-Beschleuniger)
- Eviden (BullSequana-Supercomputer)
- Fujitsu
- Dell Technologies
- Supermicro
- Lenovo
- Oracle
- G42
- HUMAIN
- Deutsche Telekom (T-Systems)
- Mistral AI
- Sakura Internet
- NAVER Cloud
- KDDI
Der Vorteil von NVIDIA besteht darin, dass nahezu jede nichtchinesische nationale KI-Fabrik auf seiner Plattform gebaut ist; sein Rechenzentrumsumsatz lag im Geschäftsjahr 2025 bei 115,2 Mrd. USD (Quelle: NVIDIA-CFO-Kommentar, SEC-Einreichung, Februar 2025). Huawei beliefert die meisten chinesischen staatlichen Rechenzentren mit heimischen Beschleunigern. HPE baut viele nationale Forschungssupercomputer, darunter das System Isambard-AI mit 5.448 NVIDIA-GH200-Superchips (Quelle: GOV.UK, Juli 2025). Staatlich unterstützte Betreiber wie HUMAIN und G42 sind Käufer und Betreiber, keine Anbieter.
Aktuelle Entwicklungen
Aktuelle Projekte für souveräne KI-Infrastruktur erstrecken sich über Asien, Europa und den Golf.
- Im Juli 2026 kündigten NAVER, NVIDIA und Brookfield Pläne an, die nationale KI-Fabrik Koreas auf 200 MW auszubauen, wobei Brookfield bis zu 9 Mrd. USD finanziert (Quelle: NVIDIA-Newsroom).
- Im Februar 2026 nahm die Deutsche Telekom in München Deutschlands erste industrielle KI-Fabrik mit knapp 10.000 NVIDIA-Blackwell-GPUs in Betrieb (Quelle: Deutsche Telekom).
- Im Dezember 2025 meldete die IndiaAI Mission 38.000 eingebundene GPUs zu einem subventionierten Preis von 65 INR pro Stunde (Quelle: Press Information Bureau).
- Im Oktober 2025 kündigte das koreanische Ministerium für Wissenschaft und IKT eine souveräne KI-Infrastruktur mit über 50.000 NVIDIA-GPUs an, beginnend mit 13.000 (Quelle: NVIDIA-Newsroom).
- Im Oktober 2025 wählte das EuroHPC JU sechs weitere KI-Fabriken aus, womit sich die Gesamtzahl auf 19 Standorte erhöht (Quelle: EuroHPC JU).
- Im Juni 2025 startete Mistral AI Mistral Compute mit zehntausenden GPUs für Staaten, Unternehmen und Forschungseinrichtungen (Quelle: Mistral AI).
Weitere Berichte zu KI und Rechenzentren finden Sie unter Branchenberichte von DC Market Insights; private KI-Campus werden im Bericht zum Markt für Mega-Rechenzentren behandelt, und gemeinsam genutzte Hochleistungsrechenkapazität (HPC) im Bericht zum Markt für HPC as a Service.
Methodik: Wie wir das Modell für den Markt für souveräne KI-Infrastruktur aufgebaut haben
Das Modell der souveränen KI-Infrastruktur multipliziert neue souveräne KI-Kapazität mit den Gesamtbaukosten pro MW und addiert die Ausgaben für Betrieb, Software und Erneuerung auf die installierte souveräne Basis. Die neue Rechenzentrumskapazität steigt von 12.000 MW im Jahr 2025 auf 27.000 MW im Jahr 2035, im Einklang mit dem Capacity-Modell von DC Market Insights (installierte Basis 116.000 MW im Jahr 2025 und 314.368 MW im Jahr 2035). Der KI-Anteil an neuer Kapazität steigt von 35 % auf 66 %, und der souveräne Anteil an neuer KI-Kapazität beträgt 8,3 % im Jahr 2025, 11,9 % im Jahr 2030 und 10,8 % im Jahr 2035. Die Baukosten pro MW betragen 21,4 Mio. USD (2020), 44,6 (2025), 49,8 (2030) und 46,3 (2035); die Betriebs- und Erneuerungskosten pro installiertem MW und Jahr betragen 1,62, 2,87, 3,61 und 3,86. Die Segmentanteile werden für 2025 und 2035 festgelegt und so skaliert, dass jede Aufteilung die Gesamtsumme ergibt.
Drei Grenzprüfungen:
- Obergrenze 1: 19,06 Mrd. USD entsprechen rund 3,8 % der etwa einer halben Billion Dollar, die die Welt 2024 in Rechenzentren investierte (Quelle: IEA Energy and AI, April 2025).
- Obergrenze 2: Die Ausgaben des Modells für KI-Rechenhardware und Netzwerke von 12,74 Mrd. USD im Jahr 2025 entsprechen 6,58 % des Rechenzentrumsumsatzes von NVIDIA im Geschäftsjahr 2026 von 193,7 Mrd. USD (Quelle: NVIDIA, SEC-Einreichung, Februar 2026).
- Untergrenze: Allein fünf öffentliche Programme (Kanada 2 Mrd. CAD, EU-KI-Fabriken 1,5 Mrd. EUR plus rund 485 Mio. EUR, METI 72,5 Mrd. JPY, IndiaAI 10.371,92 Crore INR und die Cloud der Deutschen Telekom über 1 Mrd. EUR) summieren sich zu Wechselkursen von 2025 auf mehr als 6 Mrd. USD, noch vor den Campus am Golf; die kumulierten Ausgaben des Modells 2024-2026 von 58,13 Mrd. USD decken diese sowie HUMAIN, G42 und chinesische staatliche Rechenzentren ab.
Vollständiger Ansatz: Forschungsmethodik von DC Market Insights. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Rechnung, die Quellen und die Daten kontrolliert.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 1.3Wichtige Marktkennzahlen
- 02Zusammenfassung
- 2.1Marktgröße 2020-2035
- 2.2Wichtigste Erkenntnisse
- 03Marktumfang und Schätzungsvergleich
- 3.1Eingeschlossen und ausgeschlossen
- 3.2Warum Schätzungen abweichen
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Bau- und Betriebskosten pro MW, 2020-2035
- 5.2Öffentliche Preisanker
- 06Normen und Regulierung
- 6.1EU-KI-Rechtsakt
- 6.2KI-Fabriken von EuroHPC
- 6.3Subventionen zur wirtschaftlichen Sicherheit
- 07Marktsegmentierung
- 7.1Nach Komponente
- 7.2Nach Eigentumsmodell
- 7.3Nach Arbeitslast
- 7.4Nach Bereitstellung
- 08DC Exclusive
- 8.1MW-Modell für souveräne KI
- 8.2Matrix Region x Eigentumsmodell
- 09Regionale Einblicke
- 9.1Asien-Pazifik
- 9.2Europa
- 9.3Nordamerika
- 9.4Naher Osten und Afrika
- 9.5Lateinamerika
- 10Länderanalyse
- 10.1Top 12 Länder
- 11Prognoseszenarien
- 11.1Low-, Base- und High-Case
- 12Wettbewerbsumfeld
- 12.1Unternehmensliste
- 12.2Marktanteil und Vorteile
- 13Aktuelle Entwicklungen
- Abb. 1Marktgröße für souveräne KI-Infrastruktur, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Umfangsvergleich
- Tabelle 3Bau- und Betriebskosten pro MW
- Tabelle 4Segmenttabellen
- Tabelle 5MW-Modell für souveräne KI
- Tabelle 6Matrix Region x Eigentumsmodell
- Tabelle 7Regionale Aufteilung
- Tabelle 8Top 12 Länder
- Tabelle 9Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
27,33 Mrd. USD im Jahr 2026, ein Plus von 43,35 % gegenüber 19,06 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 134,93 Mrd. USD wachsen, eine CAGR von 21,62 % von 2025 bis 2035.
19,06 Mrd. USD im Jahr 2025 und 134,93 Mrd. USD bis 2035 (Schätzung von DC Market Insights), nach 2,13 Mrd. USD im Jahr 2020. Der Wert für 2025 umfasst GPU-Server, Netzwerke, Speicher, Gebäude und Dienste für rund 1.573 MW staatlich kontrollierte KI-Kapazität.
21,62 % pro Jahr von 2025 bis 2035 (Schätzung von DC Market Insights), nach 55,05 % in den Jahren 2020-2025, weil die Basis nun deutlich größer ist, da nationale KI-Fabriken von Pilotprojekten zu Campus mit mehreren hundert MW übergehen.
19,06 Mrd. USD der Ausgaben 2025 flossen in souveräne KI-Infrastruktur: KI-Rechenleistung, die eine Regierung, ein staatlich unterstütztes Unternehmen oder ein mandatierter nationaler Betreiber innerhalb der eigenen Grenzen besitzt, finanziert oder kontrolliert. Cloud-Regionen von Hyperscalern und private Unternehmens-Cluster sind ausgeschlossen.
57,38 % des Umsatzes 2025 entfallen auf KI-Rechenhardware, die führende Komponente, weil GPU- und Beschleunigerserver den größten Teil jedes nationalen KI-Budgets beanspruchen. Gebäude und Stromversorgung, Netzwerke, Software und Dienste sowie Speicher machen den Rest aus (Schätzung von DC Market Insights).
27,14 % pro Jahr beträgt die Wachstumsrate von Software und Cloud-Diensten, dem am schnellsten wachsenden Segment, dessen Umsatzanteil von 8,71 % im Jahr 2025 auf 13,58 % bis 2035 steigt, da nationale GPU-Clouds Rechenleistung stundenweise verkaufen (Schätzung von DC Market Insights).
44,6 Mio. USD betragen die Gesamtbaukosten 2025 für ein souveränes KI-MW im Modell von DC Market Insights, einschließlich Beschleunigern, Netzwerken, Speicher und Gebäude. Die Cloud der Deutschen Telekom für 1 Mrd. EUR mit bis zu 10.000 Blackwell-GPUs kommt auf rund 100.000 EUR pro GPU.
35,86 % des Umsatzes 2025 stammen aus Asien-Pazifik, der führenden Region. Der Nahe Osten und Afrika ist mit 26,86 % pro Jahr die am schnellsten wachsende Region, weil Saudi-Arabien und die Vereinigten Arabischen Emirate KI-Campus im Gigawatt-Maßstab aus Staatsfonds finanzieren (Schätzung von DC Market Insights).
Rund 38 % des Umsatzes 2025 entfallen auf NVIDIA, den führenden Anbieter, und NVIDIA, Huawei und Hewlett Packard Enterprise zusammen halten rund 52 % (Einschätzung von DC Market Insights). AMD, Eviden, Fujitsu, Dell Technologies, Supermicro und Lenovo folgen.
31,46 % des Umsatzes 2025 stammen von staatlich unterstützten nationalen KI-Champions wie HUMAIN und G42, dem führenden Eigentumsmodell, das mit 24,23 % pro Jahr auch am schnellsten wächst (Schätzung von DC Market Insights).
19,64 % des Umsatzes 2025 stammen aus China, dem größten Land, gefolgt von den Vereinigten Staaten mit 18,92 %. Saudi-Arabien ist mit 27,29 % pro Jahr das am schnellsten wachsende Land unter den Top 12 (Schätzung von DC Market Insights).
38.000 GPUs hatte die IndiaAI Mission bis Dezember 2025 eingebunden, das koreanische Wissenschaftsministerium plant über 50.000 NVIDIA-GPUs, und HUMAIN in Saudi-Arabien startete mit einem Supercomputer aus 18.000 NVIDIA-GB300-Einheiten.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.