
Markt für Präzisionsklimatisierung in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Präzisionsklimatisierung in Rechenzentren: 2025 lag das Marktvolumen bei USD 4,880.0 Mio.; bis 2035 soll es bei einer CAGR von 7.43 % auf USD 10.00 Mrd. steigen. Auf North America entfallen 40.5% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 12. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktabgrenzung: Was umfasst der Markt für Präzisionsklimatisierung in Rechenzentren?
- 05Warum sich die Schätzungen zum Markt für Präzisionsklimatisierung in Rechenzentren unterscheiden
- 06Markttreiber
- 07Markttrends
- 08Marktherausforderungen
- 09Marktchancen
- 10Preisanalyse: Was kostet Präzisionsklimatisierung pro MW?
- 22Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Regionale Analyse
- North America40.5%
- Asia Pacific27.5%
- Europe23.5%
- Middle East and Africa4.3%
- Latin America4.2%
Profilierte Unternehmen
- Vertiv
- Schneider Electric
- STULZ
- Carrier
- Trane Technologies
- Johnson Controls
- Daikin Applied
- Modine (Airedale)
- Munters
- Shenzhen Envicool
- Mitsubishi Electric
- Nortek Air Solutions
- Data Aire
- Petra Engineering
- Canovate
Vollständige Analyse
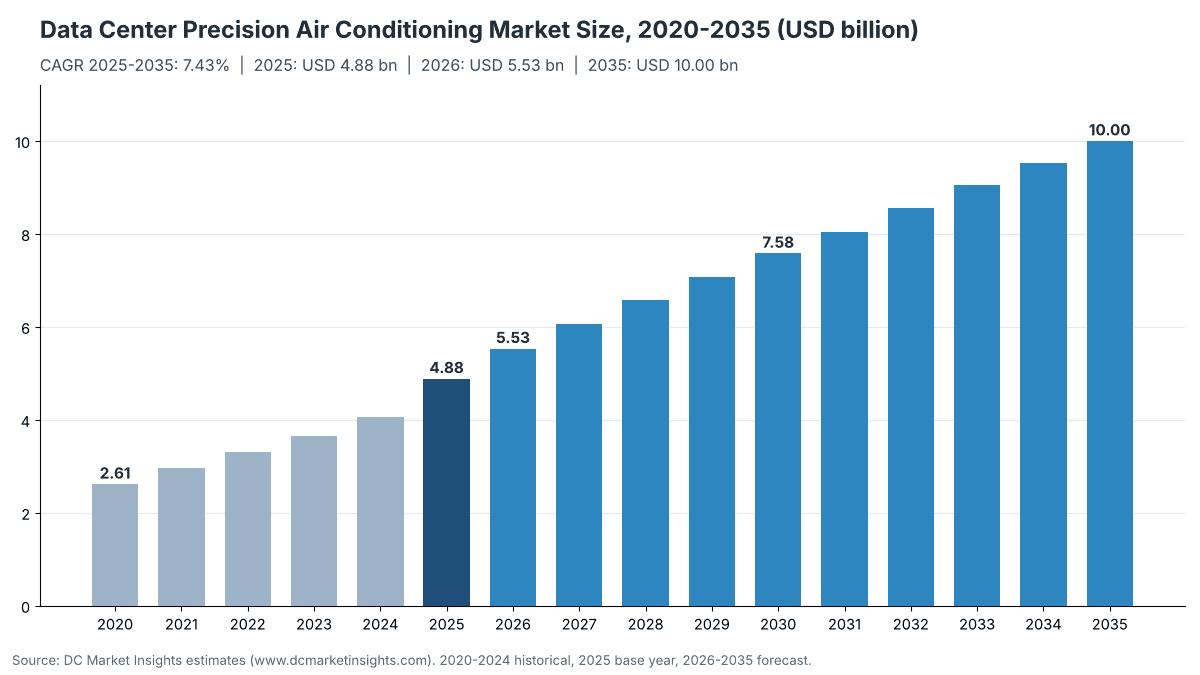
Der Markt für Präzisionsklimatisierung in Rechenzentren wird im Jahr 2026 auf USD 5,53 Mrd. bewertet und soll bis 2035 USD 10,00 Mrd. erreichen, ausgehend von USD 4,88 Mrd. im Jahr 2025, was einer CAGR von 7,43 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Der Markt umfasst Präzisionsklimageräte mit Kältekreis (Computer Room Air Conditioner, CRAC), Präzisionsluftbehandlungsgeräte mit Kaltwasser (Computer Room Air Handler, CRAH), In-Row- und Rack-Kühler, Fan Walls sowie Rücktür-Wärmetauscher, die die Zuluft der Geräte der Informationstechnik (IT) in einem Rechenzentrum innerhalb eines festgelegten Temperatur- und Feuchtebands halten. Die Herleitung aus dem Ausbau: Rund 7,8 GW neue konventionelle IT-Kapazität mit etwa USD 290.000 Präzisionsklimatisierung pro MW und 4,2 GW neue Kapazität für künstliche Intelligenz (KI) mit etwa USD 115.000 pro MW ergeben im Jahr 2025 USD 2,75 Mrd. an Neubauausgaben; der Ersatz alternder Geräte sowie Serviceverträge für eine installierte Basis von rund 116 GW steuern weitere USD 2,14 Mrd. bei. Rücktür-Wärmetauscher sind mit 13,12 % pro Jahr das am schnellsten wachsende Produkt, weil flüssigkeitsgekühlte KI-Racks weiterhin 25 % bis 30 % ihrer Wärme an die Luft abgeben, und der Nahe Osten und Afrika ist mit 11,61 % pro Jahr die am schnellsten wachsende Region, da staatliche KI-Campus in Saudi-Arabien und den Vereinigten Arabischen Emiraten von einer kleinen Basis aus starten.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Präzisionsklimatisierung in Rechenzentren im Jahr 2026?
DC Market Insights bewertet den Markt für Präzisionsklimatisierung in Rechenzentren im Jahr 2026 mit USD 5,53 Mrd., 13,2 % über den USD 4,88 Mrd. des Jahres 2025.
- Marktgröße 2025: USD 4,88 Mrd. (USD 4.884,87 Mio.)
- Marktgröße 2026: USD 5,53 Mrd. (USD 5.531,51 Mio.)
- Marktgröße 2030: USD 7,58 Mrd. (USD 7.580,97 Mio.)
- Marktgröße 2035: USD 10,00 Mrd. (USD 9.999,92 Mio.)
- CAGR 2025-2035: 7,43 % im Basisszenario, 5,22 % im unteren und 9,46 % im oberen Szenario
- Größtes Produkt: Perimeter-CRAC- und -CRAH-Geräte, 54,2 % des Wertes 2025 (USD 2,65 Mrd.)
- Am schnellsten wachsendes Produkt: Rücktür-Wärmetauscher, 13,12 % pro Jahr
- Führende Region: Nordamerika, 40,5 % des Wertes 2025 (USD 1,98 Mrd.)
- Am schnellsten wachsende Region: Naher Osten und Afrika, 11,61 % pro Jahr
- Größtes Land: die Vereinigten Staaten, USD 1,74 Mrd. im Jahr 2025 (35,6 % des weltweiten Wertes)
- Marktführer: Vertiv, gefolgt von Schneider Electric und STULZ (Einschätzung von DC Market Insights)
Zusammenfassung
Der globale Markt für Präzisionsklimatisierung in Rechenzentren wurde im Jahr 2020 auf USD 2,61 Mrd. bewertet, erreichte im Jahr 2025 USD 4,88 Mrd. und soll bis 2035 USD 10,00 Mrd. erreichen, bei einer CAGR von 7,43 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Präzisionsklimatisierung in Rechenzentren 2025 | USD 4,88 Mrd. |
| Marktgröße Präzisionsklimatisierung in Rechenzentren 2026 | USD 5,53 Mrd. |
| Markt für Präzisionsklimatisierung in Rechenzentren, CAGR | 7,43 % |
| Marktgröße Präzisionsklimatisierung in Rechenzentren 2035 | USD 10,00 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 13,32 % pro Jahr, und allein 2025 legte er gegenüber den USD 4,05 Mrd. des Jahres 2024 um 20,6 % zu, da die jährlichen Fertigstellungen von 8,8 GW auf 12,0 GW sprangen. Von 2025 bis 2035 verlangsamt sich das Wachstum aus einem Grund auf 7,43 % pro Jahr: KI-Hallen führen den Großteil ihrer Wärme über Flüssigkeit ab, sodass der Anteil der Präzisionsklimatisierung pro neuem KI-MW von etwa USD 115.000 im Jahr 2025 auf etwa USD 85.000 im Jahr 2035 sinkt, gegenüber USD 290.000 bis USD 325.000 pro MW in einer konventionellen Halle. Die installierte Basis hält das Marktwachstum dennoch aufrecht. Sie steigt von rund 116 GW im Jahr 2025 auf rund 313 GW im Jahr 2035, und Ersatz und Service wachsen von 43,8 % des Marktes im Jahr 2025 auf 55,0 % im Jahr 2035.
Marktabgrenzung: Was umfasst der Markt für Präzisionsklimatisierung in Rechenzentren?
Der Markt für Präzisionsklimatisierung in Rechenzentren umfasst alle luftseitigen Geräte, die die den IT-Geräten in einem Rechenzentrum zugeführte Luft kühlen und entfeuchten, bewertet zu Werks- und Installationspreisen der Geräte zuzüglich Service in aktuellen US-Dollar. DC Market Insights beziffert ihn auf USD 4,88 Mrd. im Jahr 2025 und USD 5,53 Mrd. im Jahr 2026.
Enthalten. Perimeter-CRAC-Geräte mit Direktverdampfungs-Kältekreisen (Direct Expansion, DX), Kaltwasser-CRAH-Geräte, In-Row- und rackmontierte Kühler, Fan Walls und Thermal Walls, Rücktür-Wärmetauscher, als Präzisionsklimageräte verkaufte Geräte mit gepumptem Kältemittel und hybridem Economizer, deren Gerätesteuerungen sowie Ersatz, Nachrüstung, Wartung und Reparatur dieser Geräte.
Die Abgrenzung reicht von einem 3,5-kW-Rack-Kühler in einem Edge-Raum bis zu einer Halle voller Fan Walls auf einem Hyperscale-Campus und von Neubauaufträgen bis zu Serviceverträgen für die installierte Basis.
Ausgeschlossen. Kältemaschinen (Chiller), Kühltürme, Trockenkühler und andere Anlagen zur Wärmeabfuhr, Flüssigkeitskühlungstechnik wie Kühlmittelverteilereinheiten (Coolant Distribution Units), Cold Plates und Immersionstanks, Komfortklimatisierung für Büros sowie Klimageräte für Telekommunikations-Shelter und Basisstationen.
Wie die Segmente zusammenpassen. Die Aufteilung nach Vertriebsart summiert Neubauausrüstung, Ersatz und Nachrüstung sowie Service und Wartung zum Gesamtwert von USD 4,88 Mrd. Die Aufteilungen nach Produkt, Kühlmedium und Rechenzentrumstyp schneiden denselben Gesamtwert neu nach Bauform des Geräts, nach der Art der Wärmeabfuhr und nach Käufer.
Warum unterscheiden sich die Schätzungen zum Markt für Präzisionsklimatisierung in Rechenzentren?
Öffentliche Schätzungen unter diesem Marktnamen gehen weit auseinander, weil sie unterschiedliche Abgrenzungen verwenden; DC Market Insights zählt nur luftseitige Präzisionsgeräte und deren Service, was für 2026 USD 5,53 Mrd. ergibt.
Breitere Definitionen rechnen Kältemaschinen, Kühltürme und Trockenkühler hinzu, also die Wärmeabfuhranlagen hinter einem Kaltwasser-CRAH-Gerät, nicht die Präzisionsklimatisierung selbst. Manche zählen zusätzlich Flüssigkeitskühlungstechnik wie Kühlmittelverteilereinheiten, Direct-to-Chip-Cold-Plates und Immersionskühltanks, Komfortklimatisierung in Rechenzentrumsbüros sowie Klimageräte für Telekommunikations-Shelter hinzu. Jedes dieser Elemente kann eine veröffentlichte Summe verdoppeln oder verdreifachen. Engere Definitionen zählen nur Perimeter-CRAC-Geräte und lassen Fan Walls, Rücktür-Wärmetauscher und Service außen vor, wodurch sich der Wert halbieren kann.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Perimeter-CRAC- und -CRAH-Geräte | Ja, USD 2.646,73 Mio. im Jahr 2025 | Kernausrüstung der Präzisionsklimatisierung |
| In-Row- und Rack-Kühler | Ja, USD 917,12 Mio. | Präzisionsklimageräte direkt neben der Last |
| Fan Walls und Thermal Walls | Ja, USD 923,66 Mio. | Luftbehandlungsgeräte, die in großen Hallen Perimetergeräte ersetzen |
| Rücktür-Wärmetauscher | Ja, USD 397,36 Mio. | Luftseitige Geräte, die Restwärme aus dichten Racks abführen |
| Service und Wartung dieser Geräte | Ja, USD 696,00 Mio. | Wiederkehrende Ausgaben für dieselbe Ausrüstung |
| Kältemaschinen, Kühltürme und Trockenkühler | Nein | Wärmeabfuhranlagen, in einem separaten Markt erfasst |
| Kühlmittelverteilereinheiten, Cold Plates und Immersionstanks | Nein | Flüssigkeitskühlungstechnik |
| Komfort- und Telekom-Shelter-Klimatisierung | Nein | Nicht zur Kühlung von Rechenzentrums-IT eingesetzt |
Zu den Käufergruppen innerhalb der Abgrenzung zählen Hyperscale-Cloud-Betreiber, Colocation-Anbieter, Großunternehmen sowie kleine und mittlere Unternehmen (KMU), die eigene Serverräume betreiben, und Edge-Betreiber. Serverräume von Unternehmen und KMU, die überwiegend DX-Geräte nutzen, entfallen auf USD 1,05 Mrd. der Ausgaben 2025.
Markttreiber: Was treibt den Markt für Präzisionsklimatisierung in Rechenzentren an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Präzisionsklimatisierung in Rechenzentren: ein Kapazitätsausbau, der die jährlichen Fertigstellungen von 12,0 GW auf 27,0 GW mehr als verdoppelt, die verbleibende Luftlast flüssigkeitsgekühlter KI-Racks und Effizienzvorschriften, die ältere Geräte aus dem Betrieb drängen.
Neue Kapazität von 12,0 GW pro Jahr bringt USD 2,75 Mrd. an Neubauausgaben
Der Markt für Präzisionsklimatisierung in Rechenzentren ist nach wie vor vor allem ein Neubaumarkt: 56,2 % der Ausgaben 2025 flossen in neue Hallen. BloombergNEF (BNEF) zählte Ende September 2025 weltweit 23,1 GW im Bau befindliche Kapazität an 831 Standorten, davon allein 15,9 GW in den Vereinigten Staaten. DC Market Insights modelliert einen Anstieg der jährlichen Fertigstellungen von 12,0 GW im Jahr 2025 auf 22,0 GW im Jahr 2030 und 27,0 GW im Jahr 2035, wodurch die Neubauausgaben für Präzisionsklimatisierung von USD 2,75 Mrd. auf USD 4,50 Mrd. steigen. Google, Amazon, Microsoft und Meta planen für 2026 Investitionsausgaben von USD 725 Mrd., 77 % mehr als die USD 410 Mrd. des Jahres 2025, laut einer Auswertung der Unternehmensprognosen durch Tom’s Hardware.
Flüssigkeitsgekühlte KI-Racks geben weiterhin 25 % bis 30 % ihrer Wärme an die Luft ab
Flüssigkeitskühlung verringert die Luftlast einer KI-Halle, beseitigt sie aber nicht. Vertiv gibt an, dass Direct-to-Chip-Flüssigkeitskühlung etwa 70 % bis 75 % der Wärme abführt, die im Rack entsteht, sodass 25 % bis 30 % für Luftkühlsysteme verbleiben. NVIDIA beschreibt seine Systeme GB200 und GB300 NVL72 als flüssigkeitsgekühlte Systeme im Rack-Maßstab und nennt eine Leistungsdichte von 120 kW pro Rack; 30 % Restwärme entsprechen bei einem solchen Rack also rund 36 kW Luftkühlung, mehr als ein ganzes konventionelles Rack. DC Market Insights setzt einen Luftanteil von 30 % im Jahr 2025 an, der bis 2035 auf 22 % sinkt; das ergibt 2035 dennoch USD 1,51 Mrd. an Ausgaben für Präzisionsklimatisierung in KI-Hallen, mehr als das Dreifache der USD 483,00 Mio. des Jahres 2025.
Effizienz- und Kältemittelvorschriften verdrängen ältere Geräte
Ersatz und Nachrüstung haben 2025 einen Wert von USD 1,44 Mrd. bzw. 29,6 % des Marktes, und Vorschriften zu Effizienz und Kältemitteln sorgen für ein Wachstum von 8,12 % pro Jahr. Das deutsche Energieeffizienzgesetz (EnEfG) verlangt von Rechenzentren, die ab dem 1. Juli 2026 den Betrieb aufnehmen, eine Power Usage Effectiveness (PUE) von 1,2 oder besser, und von bestehenden Standorten 1,5 ab Juli 2027 und 1,3 ab Juli 2030. In den Vereinigten Staaten legt die Umweltschutzbehörde (Environmental Protection Agency, EPA) einen Grenzwert für das Treibhauspotenzial (Global Warming Potential, GWP) von 700 für Kühlsysteme in Rechenzentren, Computerräumen und für IT-Geräte ab dem 1. Januar 2027 fest, womit R-410A in neuen DX-Geräten ausgeschlossen ist. Beide Vorschriften begünstigen Geräte mit EC-Ventilatoren, drehzahlgeregelten Verdichtern und Economizer-Betrieb gegenüber Geräten, die vor einem Jahrzehnt installiert wurden.
Markttrends: Wie verändert sich die Präzisionsklimatisierung in Rechenzentren?
Drei Trends verändern den Produktmix im Markt für Präzisionsklimatisierung in Rechenzentren: Fan Walls gewinnen in großen Hallen Anteile, Rücktür-Wärmetauscher werden zum Standard, und Anbieter kaufen Flüssigkeitskühlungskompetenz zu, um Luft- und Flüssigkeitskühlung als ein Paket zu verkaufen.
Fan Walls wachsen bis 2035 auf USD 2,73 Mrd.
Fan Walls und Thermal Walls haben 2025 einen Wert von USD 923,66 Mio. und 2035 von USD 2,73 Mrd., eine CAGR von 11,47 %, wodurch ihr Anteil von 18,9 % auf 27,3 % steigt. Hyperscale- und KI-Hallen bevorzugen eine Wand aus großen Kaltwasserregistern und Ventilatoren am Hallenrand gegenüber vielen Perimeterschränken, weil sie Weißfläche freigibt und mit den höheren Zulufttemperaturen arbeitet, die die American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) zulässt. Carrier brachte im Januar 2026 das CRAH-Gerät AiroVision 39CV für mittlere bis große Rechenzentren im Rahmen seines QuantumLeap-Portfolios auf den Markt, ein Zeichen dafür, dass Kältemaschinenhersteller auch die Luftseite des Auftrags gewinnen wollen.
Rücktür-Wärmetauscher erreichen bis 2035 13,6 % des Wertes
Rücktür-Wärmetauscher wachsen von USD 397,36 Mio. im Jahr 2025 auf USD 1,36 Mrd. im Jahr 2035, mit 13,12 % die höchste CAGR unter den Produkten. Eine Rücktür führt die Wärme direkt am Rack-Abluftaustritt ab und eignet sich daher für KI-Racks, deren verbleibende Luftlast für Geräte auf Raumebene zu dicht ist. Vertiv kündigte im März 2025 die weltweite Markteinführung eines Kaltwasser-Rücktür-Wärmetauschers für KI und Hochleistungsrechnen (High-Performance Computing, HPC) an, und Schneider Electric besitzt den ChilledDoor-Hersteller Motivair.
Luft- und Flüssigkeitskühlung werden gemeinsam verkauft
Die führenden Anbieter nutzten 2025 und 2026 für Zukäufe im Bereich Flüssigkeitskühlung, damit ein einziger Lieferant sowohl die Präzisionsklimageräte als auch den Flüssigkeitskreislauf einer KI-Halle liefern kann. Schneider Electric schloss im Februar 2025 den Erwerb einer Mehrheitsbeteiligung an Motivair ab, Daikin Applied übernahm im November 2025 Chilldyne, und Eaton schloss im März 2026 die Übernahme von Boyd Thermal ab. DC Market Insights erwartet, dass gebündelte Aufträge die Preise auf der Luftseite stabil halten, wobei der durchschnittliche Anteil pro konventionellem MW von USD 290.000 im Jahr 2025 auf USD 325.000 im Jahr 2035 steigt.
Marktherausforderungen: Was bremst den Markt für Präzisionsklimatisierung in Rechenzentren?
Zwei Herausforderungen begrenzen das Wachstum auf 7,43 % pro Jahr: Flüssigkeitskühlung übernimmt in neuen KI-Hallen einen wachsenden Teil der Wärme, und Unternehmensserverräume schrumpfen weiter, da Workloads in die Cloud und in Colocation wandern.
Luftanteil pro KI-MW sinkt bis 2035 um 26 %
Der Anteil der Präzisionsklimatisierung pro neuem KI-MW sinkt von etwa USD 115.000 im Jahr 2025 auf etwa USD 85.000 im Jahr 2035, ein Rückgang um 26 %, da mehr Wärme über Cold Plates abgeführt wird. KI-Hallen stellen bis 2035 66 % der neuen Kapazität, nach 35 % im Jahr 2025; diese Verschiebung drückt das Neubauwachstum auf 5,06 % pro Jahr, deutlich unter das Wachstum der Fertigstellungen von 8,45 % pro Jahr. Die Umfrage 2025 des Uptime Institute ergab eine stärkere Verbreitung von Racks im Bereich von 10 kW bis 30 kW und nur wenige Standorte über 30 kW; außerhalb von KI-Campus vollzieht sich der Wechsel zur Flüssigkeitskühlung daher schrittweise.
Unternehmensausgaben wachsen nur um 2,73 % pro Jahr
Unternehmensrechenzentren geben 2025 USD 1,05 Mrd. für Präzisionsklimatisierung aus, 2035 jedoch nur USD 1,38 Mrd., eine CAGR von 2,73 %, und ihr Anteil sinkt von 21,6 % auf 13,8 %. Unternehmensräume setzen auf DX-Geräte, daher wächst DX nur um 1,26 % pro Jahr, von USD 1,07 Mrd. auf USD 1,22 Mrd. Jeder Kältemittelwechsel, etwa die US-Umstellung auf ein GWP unter 700 ab Januar 2027, zwingt die Anbieter zudem, ihre DX-Baureihen für einen schrumpfenden Kundenkreis neu zu entwickeln.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale sind der Service für eine schnell wachsende installierte Basis mit einem Wert von USD 2,35 Mrd. bis 2035 und luftseitige Ausrüstung für KI-Hallen mit USD 1,51 Mrd. an Neubauausgaben bis 2035.
Service und Wartung wachsen bis 2035 auf USD 2,35 Mrd.
Service und Wartung ist mit 12,94 % pro Jahr die am schnellsten wachsende Vertriebsart, von USD 696,00 Mio. im Jahr 2025 auf USD 2,35 Mrd. im Jahr 2035, weil sich die installierte Basis von rund 116 GW auf rund 313 GW nahezu verdreifacht und der Service pro installiertem MW von USD 6.000 auf USD 7.500 pro Jahr steigt. Vertiv schloss im Dezember 2025 die Übernahme von PurgeRite ab, einem Anbieter von mechanischen Spül-, Entlüftungs- und Filtrationsdiensten für Rechenzentren, und erweiterte damit seine Servicekapazität für Fluidsysteme, die für Kaltwasserkreisläufe von CRAH-Geräten ebenso gilt wie für die Flüssigkeitskühlung.
KI-Hallen bringen bis 2035 USD 1,51 Mrd. an luftseitigen Ausgaben
Neue KI-Hallen kaufen 2025 Präzisionsklimatechnik für USD 483,00 Mio. und 2035 für USD 1,51 Mrd., da die im Bau befindliche KI-Kapazität von 4,2 GW pro Jahr auf 17,8 GW pro Jahr steigt. Der Großteil entfällt auf Fan Walls und Rücktür-Wärmetauscher, die zusammen 65 % der luftseitigen Ausgaben in KI-Hallen im Jahr 2025 und 74 % im Jahr 2035 ausmachen. Munters erhielt im April 2026 einen Auftrag im Wert von rund SEK 2,0 Mrd. (schwedische Kronen) von einem US-Colocation-Anbieter für eine modulare KI-Kühllösung, ein Auftragsvolumen, wie es KI-Campus heute vergeben.
Preise: Was kostet Präzisionsklimatisierung pro MW?
Eine konventionelle Rechenzentrumshalle enthält im Jahr 2025 rund USD 290.000 an Präzisionsklimatisierung pro MW IT-Last, eine KI-Halle rund USD 115.000 pro MW. Dies sind Schätzungen von DC Market Insights für CRAC-, CRAH-, In-Row-, Fan-Wall- und Rücktürgeräte einschließlich Steuerung zu Werks- und Installationspreisen, ohne Kältemaschinen und Wärmeabfuhr.
| Anteil Präzisionsklimatisierung (USD Tsd.) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Konventionelle Halle, pro MW neuer IT-Last | 260,0 | 290,0 | 310,0 | 325,0 |
| KI-Halle, pro MW neuer IT-Last | 130,0 | 115,0 | 95,0 | 85,0 |
| Service, pro installiertem MW und Jahr | 5,0 | 6,0 | 6,75 | 7,5 |
| KI-Anteil an neuer Kapazität | 3 % | 35 % | 60 % | 66 % |
Öffentliche Preise verankern das Modell. Ein luftgekühltes In-Row-Gerät APC InRow DX ACRD301S mit 30 kW ist bei einem US-Händler im Angebot für USD 17.582,99 (regulär USD 25.690) erhältlich, also für rund USD 586 pro kW. Das Kaltwassergerät APC InRow RC ACRC301S ist auf der Website eines Behördenhändlers mit USD 20.050,06 gegenüber einer unverbindlichen Preisempfehlung des Herstellers (MSRP) von USD 20.730 gelistet. Ein in sich geschlossener 3,5-kW-Rack-Kühler Vertiv VRC für Edge-Räume ist im Angebot für USD 5.093,99 erhältlich. Im Juli 2024 genehmigte Sedgwick County, Kansas, USD 283.417,49 für drei Vertiv-CRAC-Geräte samt Außeneinheiten für das Rechenzentrum seiner Notrufzentrale 911. Großabnehmer zahlen pro kW deutlich weniger als diese Einzelgerätepreise: DC Market Insights setzt rund USD 190 pro kW Gerätekapazität für Perimeter-CRAH-Geräte an, USD 170 für Fan Walls, USD 450 für In-Row-Geräte und USD 250 für Rücktüren, im Mittel USD 242 pro kW, sowie aus Redundanzgründen 1,2 kW installierte Gerätekapazität pro kW IT-Last, was USD 290.000 pro MW ergibt.
Standards und Regulierung: Welche Vorschriften prägen die Präzisionsklimatisierung in Rechenzentren?
Fünf Regelwerke bestimmen, wie Präzisionsklimageräte spezifiziert werden: die thermischen und energetischen Standards der ASHRAE, die europäische Normenreihe EN 50600, das Energieeffizienzrecht der EU und Deutschlands, Kältemittelvorschriften sowie nationale PUE-Ziele in Asien.
ASHRAE TC 9.9 Thermal Guidelines. Der empfohlene Zulufttemperaturbereich von 18 °C bis 27 °C (65 °F bis 80 °F) legt die Zulufttemperatur fest, die die Geräte halten müssen; ein Leitfaden des Lawrence Berkeley National Laboratory empfiehlt Betreibern, ihn als Standardwert zu wählen.
ANSI/ASHRAE Standard 90.4-2025. Der Energiestandard für Rechenzentren des American National Standards Institute (ANSI) und der ASHRAE legt die Grenzwerte für die mechanische Lastkomponente fest, die Kühlkonzepte in US-Bauvorschriften einhalten müssen.
EN 50600-2-3. Die europäische Rechenzentrumsnorm behandelt die Umgebungssteuerung in Rechenzentren, einschließlich Temperatur- und Feuchteregelung und ihrer Verfügbarkeitsklassen.
Delegierte Verordnung (EU) 2024/1364. Die erste Phase des EU-Bewertungssystems für Rechenzentren verpflichtet Betreiber von Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW, zentrale Kennzahlen einschließlich der PUE zu melden, wodurch der Kühlenergiebedarf öffentlich dokumentiert wird.
Deutschland, EnEfG. PUE von 1,2 oder besser für Rechenzentren, die ab dem 1. Juli 2026 den Betrieb aufnehmen, 1,5 für bestehende Standorte ab Juli 2027 und 1,3 ab Juli 2030.
Kältemittelvorschriften. Der GWP-Grenzwert der US-EPA von 700 für Rechenzentrums- und CRAC-Kühlung gilt ab dem 1. Januar 2027. Die EU-F-Gas-Verordnung 2024/573, veröffentlicht am 20. Februar 2024, reduziert ab 2027 schrittweise Gase mit hohem GWP in Split- und Kaltwassersystemen.
China und Singapur. Chinas Aktionsplan 2024 für grüne und kohlenstoffarme Rechenzentren verlangt von neuen und erweiterten großen und Hyperscale-Rechenzentren eine PUE von höchstens 1,25 bis Ende 2025 und 1,2 an nationalen Hub-Knoten. Die singapurische Infocomm Media Development Authority (IMDA) weist darauf hin, dass Rechenzentren pro 1 °C höherer Betriebstemperatur 2 % bis 5 % Energie einsparen können.
Marktsegmentierung: Welches Segment führt den Markt für Präzisionsklimatisierung in Rechenzentren an?
Perimeter-CRAC- und -CRAH-Geräte führen den Markt für Präzisionsklimatisierung in Rechenzentren mit 54,2 % des Wertes 2025 an, Kaltwassergeräte führen beim Kühlmedium mit 69,9 % und Colocation-Rechenzentren bei den Käufern mit 38,5 %. Das am schnellsten wachsende Segment sind Rücktür-Wärmetauscher mit 13,12 % pro Jahr, vor Service und Wartung mit 12,94 %, weil KI-Racks Kühlung am Rack-Abluftaustritt benötigen und die installierte Basis schneller wächst als der Neubau.
Nach Produkttyp: Perimeter-CRAC- und -CRAH-Geräte führen mit 54,2 %
| Produkttyp | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Perimeter-CRAC- und -CRAH-Geräte | 2.646,73 | 54,2 % | 4.239,02 | 4,82 % |
| In-Row- und Rack-Kühler | 917,12 | 18,8 % | 1.663,43 | 6,13 % |
| Fan Walls und Thermal Walls | 923,66 | 18,9 % | 2.734,71 | 11,47 % |
| Rücktür-Wärmetauscher | 397,36 | 8,1 % | 1.362,76 | 13,12 % |
Perimetergeräte verlieren bis 2035 11,8 Prozentpunkte Anteil und kommen auf 42,4 %, während Fan Walls 8,4 Punkte und Rücktüren 5,5 Punkte hinzugewinnen, weil neue Hyperscale- und KI-Hallen weniger, dafür größere Luftbehandlungsgeräte kaufen.
Nach Kühlmedium: Kaltwasser führt mit 69,9 %
| Kühlmedium | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kaltwasser | 3.413,47 | 69,9 % | 7.806,89 | 8,62 % |
| Direktverdampfung (DX) | 1.074,39 | 22,0 % | 1.218,06 | 1,26 % |
| Gepumptes Kältemittel und hybrider Economizer | 397,01 | 8,1 % | 974,97 | 9,40 % |
Kaltwasser erreicht bis 2035 78,1 % des Wertes, weil jede Fan Wall und jede Rücktür mit Wasser arbeitet, während Economizer mit gepumptem Kältemittel um 9,40 % pro Jahr in Perimetergeräten wachsen, die strengere PUE-Grenzwerte ohne Kältemaschinenanlage erfüllen müssen.
Nach Rechenzentrumstyp: Colocation-Rechenzentren führen mit 38,5 %
| Rechenzentrumstyp | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation-Rechenzentren | 1.878,41 | 38,5 % | 3.971,25 | 7,77 % |
| Hyperscale-Rechenzentren | 1.636,11 | 33,5 % | 3.889,76 | 9,05 % |
| Unternehmensrechenzentren | 1.054,86 | 21,6 % | 1.380,31 | 2,73 % |
| Edge-Rechenzentren | 315,49 | 6,5 % | 758,60 | 9,17 % |
Edge-Rechenzentren wachsen unter den Käufern mit 9,17 % pro Jahr von einer kleinen Basis aus am schnellsten, und Hyperscale-Betreiber schließen bis 2035 den Großteil des Abstands zu Colocation, da KI-Campus in Betrieb gehen.
Nach Vertriebsart: Neubauausrüstung führt mit 56,2 %
| Vertriebsart | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neubauausrüstung | 2.745,00 | 56,2 % | 4.498,20 | 5,06 % |
| Ersatz und Nachrüstung | 1.443,87 | 29,6 % | 3.151,86 | 8,12 % |
| Service und Wartung | 696,00 | 14,2 % | 2.349,86 | 12,94 % |
Neubauausrüstung fällt bis 2035 mit 45,0 % unter die Hälfte des Marktes, da Ersatz und Service für die installierte Basis zusammen USD 5,50 Mrd. erreichen.
DC Exclusive: Das Modell für Präzisionsklimatisierung pro MW und die Matrix Produkt × Rechenzentrumstyp
Mit USD 1,02 Mrd. im Jahr 2025 sind Perimeter-CRAC- und -CRAH-Geräte in Colocation-Rechenzentren die größte Einzelzelle der Matrix und machen 21,0 % aller Ausgaben für Präzisionsklimatisierung aus. Die folgende Matrix stellt gegenüber, was gekauft wird und wer es kauft. Sie ist ein Modell von DC Market Insights, keine Auslieferungszählung: Sie basiert auf 41 Eingangsgrößen, nämlich 32 Kapazitätskohorten (16 Jahrgänge konventioneller und KI-Hallen), 3 Preiskurven, 2 Lebenszyklusraten und 4 Mix-Tabellen, und wurde anschließend gegen 3 Plausibilitätsgrenzen geprüft.
| 2025, USD Mio. | Colocation | Hyperscale | Unternehmen | Edge |
|---|---|---|---|---|
| Perimeter-CRAC- und -CRAH-Geräte | 1.023,50 | 830,39 | 614,18 | 178,66 |
| In-Row- und Rack-Kühler | 355,72 | 292,62 | 207,23 | 61,55 |
| Fan Walls und Thermal Walls | 354,11 | 343,88 | 170,27 | 55,40 |
| Rücktür-Wärmetauscher | 145,08 | 169,22 | 63,18 | 19,88 |
| Gesamt | 1.878,41 | 1.636,11 | 1.054,86 | 315,49 |
Hyperscale-Betreiber geben 10,3 % ihres Budgets für Präzisionsklimatisierung für Rücktür-Wärmetauscher und 21,0 % für Fan Walls aus, die höchsten Anteile aller Käufergruppen, weil ihre KI-Hallen die Restwärme am Rack und am Hallenrand abführen. Unternehmensrechenzentren geben 58,2 % ihres Budgets für Perimetergeräte aus, der höchste Anteil aller Käufergruppen, weil die meisten Unternehmensräume noch mit DX-Kühlung über Doppelboden arbeiten.
Das Modell für den Anteil pro MW hat zwei Eingangsgrößen, die jeder Leser prüfen kann: die jährlich gelieferte neue Kapazität (12,0 GW im Jahr 2025) und den für KI gebauten Anteil (35 % im Jahr 2025). Die Multiplikation beider mit dem jeweiligen Anteil pro MW ergibt die Neubauausgaben; zusammen mit dem Ersatz von 4,5 % des installierten Bestands pro Jahr und dem Service pro installiertem MW ergibt sich der Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Präzisionsklimatisierung in Rechenzentren an?
Nordamerika führt den Markt für Präzisionsklimatisierung in Rechenzentren mit 40,5 % des Wertes 2025 an, und der Nahe Osten und Afrika ist mit 11,61 % pro Jahr die am schnellsten wachsende Region, weil staatliche KI-Campus in Saudi-Arabien und den Vereinigten Arabischen Emiraten einer kleinen Basis große Standorte hinzufügen.
Nordamerika führt mit 40,5 % Anteil
Nordamerikanische Betreiber gaben 2025 USD 1,98 Mrd. für Präzisionsklimatisierung in Rechenzentren aus, und für die Region werden für 2035 USD 3,80 Mrd. prognostiziert, eine CAGR von 6,74 %. Laut BloombergNEF entfielen Ende 2025 15,9 GW der weltweit 23,1 GW im Bau befindlichen Kapazität auf die Vereinigten Staaten, und STULZ eröffnete im März 2026 ein neues Werk in Texas, um diese Nachfrage zu bedienen.
Asien-Pazifik hält 27,5 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 1,34 Mrd. und bis 2035 von USD 3,00 Mrd., eine CAGR von 8,37 %. Die Rechenzentrumskapazität Indiens erreichte 2025 laut dem indischen IT-Ministerium fast 1,5 GW, nach 375 MW im Jahr 2020, und Chinas PUE-Grenzwert von 1,25 für neue Großstandorte lenkt Käufer zu Economizer- und Fan-Wall-Konzepten.
Europa hält 23,5 % Anteil
Europa hat 2025 einen Wert von USD 1,15 Mrd. und bis 2035 von USD 2,05 Mrd., eine CAGR von 5,97 %. CBRE meldete im Juni 2026 eine Nettoabsorption von 218 MW in Frankfurt und 208 MW in London, und Deutschlands PUE-Grenzwert von 1,2 für neue Standorte ab Juli 2026 ist der strengste in der Region.
Naher Osten und Afrika hält 4,3 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 210,05 Mio. und bis 2035 von USD 629,99 Mio., mit 11,61 % die höchste regionale CAGR. HUMAIN begann im August 2025 mit dem Bau von zwei Rechenzentren in Riad und Dammam mit anfänglich je 100 MW, und Stargate UAE ist als 1-GW-Cluster mit einem ersten Rechenzentrum von 200 MW im Jahr 2026 geplant; die Wüstenhitze macht den Anteil der Präzisionsklimatisierung pro MW höher als in Europa.
Lateinamerika hält 4,2 % Anteil
Lateinamerika hat 2025 einen Wert von USD 205,16 Mio. und bis 2035 von USD 520,00 Mio., eine CAGR von 9,75 %. Brasilien verfügte bis August 2026 über 706 MW Rechenzentrumsbestand und 660 MW im Bau, und Querétaro hielt im Mai 2025 186 MW Betriebskapazität, 79 % des mexikanischen Gesamtbestands.
Länderanalyse: Welche Länder geben am meisten für Präzisionsklimatisierung in Rechenzentren aus?
Die Vereinigten Staaten sind mit USD 1,74 Mrd. im Jahr 2025 bzw. 35,6 % des weltweiten Wertes der größte Ländermarkt für Präzisionsklimatisierung in Rechenzentren, gefolgt von China mit USD 510,47 Mio. (10,5 %) und Deutschland mit USD 241,07 Mio. (4,9 %). Die 12 größten Länder vereinen 78,9 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (USD Mio.) | Anteil 2025 | 2035 (USD Mio.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 1.740,97 | 35,6 % | 3.305,97 | 6,62 % |
| 2 | China | Asien-Pazifik | 510,47 | 10,5 % | 1.049,99 | 7,48 % |
| 3 | Deutschland | Europa | 241,07 | 4,9 % | 430,50 | 5,97 % |
| 4 | Kanada | Nordamerika | 237,41 | 4,9 % | 494,00 | 7,60 % |
| 5 | Vereinigtes Königreich | Europa | 229,59 | 4,7 % | 389,50 | 5,43 % |
| 6 | Japan | Asien-Pazifik | 201,50 | 4,1 % | 390,00 | 6,83 % |
| 7 | Frankreich | Europa | 137,75 | 2,8 % | 246,00 | 5,97 % |
| 8 | Australien | Asien-Pazifik | 134,33 | 2,7 % | 300,00 | 8,37 % |
| 9 | Indien | Asien-Pazifik | 120,90 | 2,5 % | 420,00 | 13,26 % |
| 10 | Niederlande | Europa | 114,79 | 2,3 % | 184,50 | 4,86 % |
| 11 | Singapur | Asien-Pazifik | 94,03 | 1,9 % | 180,00 | 6,71 % |
| 12 | Brasilien | Lateinamerika | 92,32 | 1,9 % | 234,00 | 9,75 % |
Indien ist mit 13,26 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Brasilien mit 9,75 % und Australien mit 8,37 %, da Hyperscale- und Colocation-Betreiber Kapazität in tropischen Klimazonen hinzufügen, die ganzjährig Kühlung benötigen. Die Länderwerte sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen Rechenzentrumskapazität, und die nordamerikanischen Zeilen ergeben zusammen die regionale Summe.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Präzisionsklimatisierung in Rechenzentren erreicht im Basisszenario bis 2035 USD 10,00 Mrd., bei einer Spanne von USD 8,13 Mrd. bis USD 12,06 Mrd. über das untere und das obere Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Unteres | Kapazitätszuwachs 15 % unter Basis; Anteils- und Servicesätze 8 % niedriger | 8,13 | 5,22 % |
| Basis | Zuwachs steigt auf 27,0 GW pro Jahr; KI-Anteil an neuer Kapazität erreicht 66 % | 10,00 | 7,43 % |
| Oberes | Zuwachs 15 % über Basis; Anteils- und Servicesätze 8 % höher | 12,06 | 9,46 % |
Das untere Szenario bildet eine Pause bei den KI-Investitionsausgaben und eine schnellere Verlagerung der Restwärme auf Flüssigkeitskühlung ab. Das obere Szenario unterstellt, dass heißere Klimazonen und strengere PUE-Vorgaben den luftseitigen Anteil pro MW erhöhen und Betreiber vor 2015 installierte Geräte früher ersetzen.
Wettbewerbseinblicke: Wer führt den Markt für Präzisionsklimatisierung in Rechenzentren an?
- Vertiv
- Schneider Electric
- STULZ
- Carrier
- Trane Technologies
- Johnson Controls
- Daikin Applied
- Modine (Airedale)
- Munters
- Shenzhen Envicool
- Mitsubishi Electric
- Nortek Air Solutions
- Data Aire
- Petra Engineering
- Canovate
Der Markt für Präzisionsklimatisierung in Rechenzentren ist mäßig konzentriert: DC Market Insights schätzt, dass Vertiv, Schneider Electric und STULZ zusammen rund 40 % des Marktes halten. Die Schätzung stellt die vollständigen Raum-, Reihen- und Rack-Baureihen dieser drei Anbieter sowie ihren Bestand an Serviceverträgen dem Markt von USD 4,88 Mrd. gegenüber. Vertiv meldete für 2025 einen Nettoumsatz von USD 10,23 Mrd., nach USD 8,01 Mrd. im Jahr 2024, über Energie, Thermomanagement und Services hinweg. Der Umsatz von Schneider Electric wuchs 2025 organisch um 9 % und überschritt EUR 40 Mrd., mit dreistelligem Wachstum der reinen Rechenzentrumsnachfrage im vierten Quartal. STULZ beschäftigt rund 8.200 Mitarbeitende in 35 Tochtergesellschaften mit 10 Produktionsstandorten. Shenzhen Envicool meldete für 2025 einen Umsatz von RMB 6,07 Mrd. (chinesische Yuan), ein Plus von 32,23 %. Die Rechenzentrumsumsätze von Modine stiegen im Jahresvergleich um 158 % im vierten Quartal des im März 2026 endenden Geschäftsjahres, und die Auftragseingänge von Carrier im vierten Quartal 2025 stiegen um fast 50 %, getragen von wichtigen Rechenzentrumsaufträgen. Johnson Controls führte seine Ergebnisse für das zweite Quartal des Geschäftsjahres 2026 auf die Stärke im Rechenzentrumsgeschäft zurück.
Jüngste Entwicklungen
- Im Februar 2025 schloss Schneider Electric den Erwerb einer Mehrheitsbeteiligung an Motivair ab, dem Hersteller der ChilledDoor-Rücktür-Wärmetauscher (Quelle: Pressemitteilung von Schneider Electric).
- Im März 2025 kündigte Vertiv die weltweite Markteinführung eines Kaltwasser-Rücktür-Wärmetauschers für KI- und HPC-Anwendungen an (Quelle: Pressemitteilung von Vertiv).
- Im Juli 2025 kündigte Modine eine neue Investition von USD 100 Mio. zum Ausbau der Kapazitäten für sein nordamerikanisches Rechenzentrumsgeschäft an, einschließlich der Airedale-Kühlprodukte (Quelle: Pressemitteilung von Modine).
- Im August 2025 unterzeichnete Daikin Applied eine Vereinbarung zur Übernahme von DDC Solutions aus San Diego (Quelle: Pressemitteilung von Daikin Applied).
- Im Januar 2026 brachte Carrier das Präzisionsluftbehandlungsgerät AiroVision 39CV für mittlere bis große Rechenzentren auf den Markt (Quelle: Pressemitteilung von Carrier).
- Im April 2026 erhielt Munters von einem US-Colocation-Anbieter einen Auftrag im Wert von rund SEK 2,0 Mrd. für eine modulare KI-Kühllösung (Quelle: Pressemitteilung von Munters).
Wir verfolgen diese Transaktionen, Produkteinführungen und Inbetriebnahmen laufend in unseren Branchen-Updates zu Rechenzentren. Käufer, die ein Kühlprogramm planen, können die Geräteausgaben mit der Kältemittelnachfrage im Bericht zum Markt für Kältemittel in Rechenzentren und mit der regionalen Nachfrage im Bericht zum Markt für Rechenzentrumskühlung im Asien-Pazifik-Raum vergleichen.
Methodik: Wie wir das Modell für den Markt für Präzisionsklimatisierung in Rechenzentren aufgebaut haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut, die jeweils in konventionelle und KI-Hallen aufgeteilt sind. Die Neubauausgaben ergeben sich aus der Multiplikation jeder Kohorte mit ihrem Anteil an Präzisionsklimatisierung pro MW: USD 290.000 in einer konventionellen Halle im Jahr 2025, abgeleitet aus rund USD 242 pro kW Gerätekapazität und 1,2 kW Geräteleistung pro kW IT-Last, sowie USD 115.000 in einer KI-Halle, in der 30 % der Wärme an die Luft gehen. Die Ausgaben für die installierte Basis umfassen Ersatz und Nachrüstung mit 4,5 % des installierten Bestands pro Jahr sowie Service mit USD 6.000 pro installiertem MW und Jahr im Jahr 2025. Die installierte Basis von rund 116 GW im Jahr 2025 wird mit 1,05 % pro Jahr außer Betrieb genommen. Der Gesamtwert wurde nach 4 Produkttypen, 3 Kühlmedien, 4 Rechenzentrumstypen, 3 Vertriebsarten und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in Summe den Marktwert.
Da kein Anbieter seine Umsätze mit Präzisionsklimatisierung für Rechenzentren offenlegt, wurde das Ergebnis gegen drei Grenzen geprüft. Obergrenze eins: Bei durchschnittlichen Gesamtentwicklungskosten von USD 17,6 Mio. pro MW laut Cushman & Wakefield entsprechen 12,0 GW neue Kapazität rund USD 211,20 Mrd. an Bauvolumen, und die modellierten Neubauausgaben für Präzisionsklimatisierung von USD 2,75 Mrd. machen davon 1,3 % aus. Obergrenze zwei: Der gesamte Markt entspricht 1,0 % der von der Internationalen Energieagentur (IEA) gemeldeten Rechenzentrumsinvestitionen von USD 0,5 Bio. im Jahr 2024 und weniger als der Hälfte des Nettoumsatzes von Vertiv 2025 in Höhe von USD 10,23 Mrd. Untergrenze: Shenzhen Envicool allein meldete für 2025 einen Umsatz von RMB 6,07 Mrd. über alle Geschäftsbereiche, weniger als USD 1 Mrd. und damit deutlich unter dem modellierten Markt von USD 4,88 Mrd., der von mehr als einem Dutzend Anbietern bedient wird. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat Berechnungen, Quellen und Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Bottom-up-Aufbau: 16 jährliche Kapazitätskohorten, konventionelle und KI-Hallen
- 2.2Präzisionsklimatisierung pro MW und Ausgaben für die installierte Basis
- 2.3Aufteilung nach Segmenten und Regionen
- 2.4Plausibilitätsgrenzen: Obergrenze Baukosten, Obergrenze IEA-Investitionen und Untergrenze Anbieter
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 04Marktabgrenzung: Was umfasst der Markt für Präzisionsklimatisierung in Rechenzentren?
- 4.1Enthalten: CRAC-, CRAH-, In-Row-, Fan-Wall-, Rücktür- und Economizer-Geräte sowie deren Service
- 4.2Ausgeschlossen: Wärmeabfuhranlagen, Flüssigkeitskühlung, Komfort- und Telekom-Shelter-Klimatisierung
- 4.3Wie die Segmente zusammenpassen
- 05Warum sich die Schätzungen zum Markt für Präzisionsklimatisierung in Rechenzentren unterscheiden
- 5.1Breitere und engere Definitionen
- 5.2Vergleich der Abgrenzungen: Was enthalten ist und was nicht
- 06Markttreiber
- 6.1Neue Kapazität von 12,0 GW pro Jahr bringt USD 2,75 Mrd. an Neubauausgaben
- 6.2Flüssigkeitsgekühlte KI-Racks geben weiterhin 25 % bis 30 % ihrer Wärme an die Luft ab
- 6.3Effizienz- und Kältemittelvorschriften verdrängen ältere Geräte
- 07Markttrends
- 7.1Fan Walls wachsen bis 2035 auf USD 2,73 Mrd.
- 7.2Rücktür-Wärmetauscher erreichen bis 2035 13,6 % des Wertes
- 7.3Luft- und Flüssigkeitskühlung werden gemeinsam verkauft
- 08Marktherausforderungen
- 8.1Luftanteil pro KI-MW sinkt bis 2035 um 26 %
- 8.2Unternehmensausgaben wachsen nur um 2,73 % pro Jahr
- 09Marktchancen
- 9.1Service und Wartung wachsen bis 2035 auf USD 2,35 Mrd.
- 9.2KI-Hallen bringen bis 2035 USD 1,51 Mrd. an luftseitigen Ausgaben
- 10Preisanalyse: Was kostet Präzisionsklimatisierung pro MW?
- 10.1Konventionelle Halle, pro MW neuer IT-Last
- 10.2KI-Halle, pro MW neuer IT-Last
- 10.3Service, pro installiertem MW und Jahr
- 10.4KI-Anteil an neuer Kapazität
- 10.5Öffentliche Preisanker: In-Row-Geräte, Rack-Kühler und CRAC-Geräte
- 11Standards und Regulierung
- 11.1ASHRAE TC 9.9 Thermal Guidelines
- 11.2ANSI/ASHRAE Standard 90.4-2025
- 11.3EN 50600-2-3
- 11.4Delegierte Verordnung (EU) 2024/1364
- 11.5Deutschland, EnEfG
- 11.6Kältemittelvorschriften: GWP-Grenzwert der US-EPA und EU-F-Gas-Verordnung 2024/573
- 11.7China und Singapur
- 12Markt nach Produkttyp
- 12.1Perimeter-CRAC- und -CRAH-Geräte
- 12.2In-Row- und Rack-Kühler
- 12.3Fan Walls und Thermal Walls
- 12.4Rücktür-Wärmetauscher
- 13Markt nach Kühlmedium
- 13.1Kaltwasser
- 13.2Direktverdampfung (DX)
- 13.3Gepumptes Kältemittel und hybrider Economizer
- 14Markt nach Rechenzentrumstyp
- 14.1Colocation-Rechenzentren
- 14.2Hyperscale-Rechenzentren
- 14.3Unternehmensrechenzentren
- 14.4Edge-Rechenzentren
- 15Markt nach Vertriebsart
- 15.1Neubauausrüstung
- 15.2Ersatz und Nachrüstung
- 15.3Service und Wartung
- 16DC Exclusive: Das Modell für Präzisionsklimatisierung pro MW und die Matrix Produkt × Rechenzentrumstyp
- 16.1Matrix Produkt × Rechenzentrumstyp, 2025
- 16.2Eingangsgrößen des Modells pro MW
- 17Markt nach Region
- 17.1Nordamerika
- 17.2Asien-Pazifik
- 17.3Europa
- 17.4Naher Osten und Afrika
- 17.5Lateinamerika
- 18Länderanalyse
- 18.1Vereinigte Staaten
- 18.2China
- 18.3Deutschland
- 18.4Kanada
- 18.5Vereinigtes Königreich
- 18.6Japan
- 18.7Frankreich
- 18.8Australien
- 18.9Indien
- 18.10Niederlande
- 18.11Singapur
- 18.12Brasilien
- 19Prognoseszenarien
- 19.1Unteres Szenario
- 19.2Basisszenario
- 19.3Oberes Szenario
- 20Wettbewerbslandschaft
- 20.1Marktkonzentration: Vertiv, Schneider Electric und STULZ
- 21Unternehmensprofile
- 21.1Vertiv
- 21.2Schneider Electric
- 21.3STULZ
- 21.4Carrier
- 21.5Trane Technologies
- 21.6Johnson Controls
- 21.7Daikin Applied
- 21.8Modine (Airedale)
- 21.9Munters
- 21.10Shenzhen Envicool
- 21.11Mitsubishi Electric
- 21.12Nortek Air Solutions
- 21.13Data Aire
- 21.14Petra Engineering
- 21.15Canovate
- 22Jüngste Entwicklungen
- 22.1Schneider Electric schließt Übernahme von Motivair ab (Februar 2025)
- 22.2Vertiv führt Kaltwasser-Rücktür-Wärmetauscher ein (März 2025)
- 22.3Modine kündigt Investition von USD 100 Mio. in nordamerikanisches Rechenzentrumsgeschäft an (Juli 2025)
- 22.4Daikin Applied vereinbart Übernahme von DDC Solutions (August 2025)
- 22.5Carrier bringt Präzisionsluftbehandlungsgerät AiroVision 39CV auf den Markt (Januar 2026)
- 22.6Munters erhält Auftrag über SEK 2,0 Mrd. für modulare KI-Kühllösung (April 2026)
- Abb. 1Marktgröße Präzisionsklimatisierung in Rechenzentren, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich der Abgrenzungen
- Tabelle 3Präzisionsklimatisierung pro MW, 2020-2035
- Tabelle 4Markt nach Produkttyp, 2025 und 2035
- Tabelle 5Markt nach Kühlmedium, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Markt nach Vertriebsart, 2025 und 2035
- Tabelle 8Matrix Produkt × Rechenzentrumstyp, 2025
- Tabelle 9Die 12 größten Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 5,53 Mrd. im Jahr 2026, 13,2 % mehr als die USD 4,88 Mrd. des Jahres 2025, laut Schätzungen von DC Market Insights. Bis 2035 soll der Markt USD 10,00 Mrd. erreichen.
7,43 % pro Jahr von 2025 bis 2035, nach 13,32 % pro Jahr zwischen 2020 und 2025, als die jährlichen Fertigstellungen von Rechenzentren auf 12,0 GW stiegen.
Die Ausgaben von USD 4,88 Mrd. im Jahr 2025 umfassen CRAC- und CRAH-Geräte, In-Row-Kühler, Fan Walls und Rücktür-Wärmetauscher, die die Zuluft der IT im Bereich von 18 °C bis 27 °C halten, sowie deren Service. Kältemaschinen und Flüssigkeitskühlung sind ausgeschlossen.
54,2 % des Wertes 2025 bzw. USD 2,65 Mrd. entfallen auf Perimeter-CRAC- und -CRAH-Geräte. Rücktür-Wärmetauscher wachsen mit 13,12 % pro Jahr am schnellsten, auf USD 1,36 Mrd. bis 2035.
Rund USD 290.000 pro MW in einer konventionellen Halle und USD 115.000 pro MW in einer KI-Halle im Jahr 2025, laut Schätzungen von DC Market Insights, weil flüssigkeitsgekühlte KI-Racks nur 25 % bis 30 % ihrer Wärme an die Luft abgeben.
40,5 % des Wertes 2025 bzw. USD 1,98 Mrd. werden in Nordamerika ausgegeben. Der Nahe Osten und Afrika wächst mit 11,61 % pro Jahr am schnellsten, und Indien ist mit 13,26 % das am schnellsten wachsende große Land.
Vertiv, Schneider Electric und STULZ halten zusammen rund 40 % des Marktes (Schätzung von DC Market Insights). Carrier, Trane Technologies, Johnson Controls, Daikin Applied, Modine, Munters und Shenzhen Envicool konkurrieren ebenfalls.
Nein: Die Ausgaben für Präzisionsklimatisierung in KI-Hallen steigen von USD 483,00 Mio. im Jahr 2025 auf USD 1,51 Mrd. im Jahr 2035, weil Direct-to-Chip-Kühlung weiterhin 25 % bis 30 % der Rack-Wärme für Luftsysteme wie Fan Walls und Rücktüren übrig lässt.
USD 5,53 Mrd. im Jahr 2026 ist der Wert von DC Market Insights ausschließlich für luftseitige Präzisionsgeräte und deren Service. Schätzungen, die Kältemaschinen, Kühltürme, Flüssigkeitskühlung oder Komfortklimatisierung einbeziehen, fallen zwei- bis dreimal so hoch aus.
Rücktür-Wärmetauscher mit 13,12 % pro Jahr, vor Service und Wartung mit 12,94 % und Fan Walls mit 11,47 %, da KI-Hallen und eine installierte Basis von 313 GW die Nachfrage bis 2035 verändern.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.