
Markt für Rechenzentrumsbatterien: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsbatterien: 2025 lag das Marktvolumen bei USD 3,650.0 Mio.; bis 2035 soll es bei einer CAGR von 9.75 % auf USD 9,250.0 Mio. steigen. Auf North America entfallen 44.6% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Chemie
- 10Markt nach Anwendung
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 12Profilierte Unternehmen
Regionale Analyse
- North America44.6%
- Asia Pacific27.8%
- Europe18.1%
- Middle East and Africa5.1%
- Latin America4.4%
Profilierte Unternehmen
- Panasonic Energy
- Samsung SDI
- LG Energy Solution
- EnerSys
- Vertiv
- Eaton
- Dynapack
- ZincFive
- Lite-On
- AcBel
- Delta Electronics
- Peak Energy
Vollständige Analyse
Der Markt für Rechenzentrumsbatterien umfasst die elektrochemischen Batterien, die die IT-Ausrüstung von Rechenzentren bei Stromunterbrechungen in Betrieb halten, bis Generatoren anlaufen oder Lasten sicher heruntergefahren werden: Batteriestränge und -schränke für zentrale unterbrechungsfreie Stromversorgungen (USV), Batterien für Edge- und dezentrale USV-Geräte sowie in Server-Racks montierte Battery-Backup-Unit-Module (BBU). DC Market Insights bewertet den globalen Markt für Rechenzentrumsbatterien im Jahr 2025 mit USD 3,65 Mrd. und prognostiziert bis 2035 USD 9,25 Mrd., was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,75 % entspricht. Der Wert für 2025 wird aus der Kapazität abgeleitet: rund 10,5 GW neue IT-Kapazität, von der 42 % (rund 4,41 GW) mit Rack-BBU-Modulen zu rund USD 400 pro kW ausgestattet sind (USD 1,76 Mrd.), während die übrigen 6,09 GW rund 1,52 GWh USV-Batterien zu einem Mischpreis von USD 416 pro kWh tragen (USD 634,00 Mio.); der Batterieaustausch in einer installierten Basis von rund 66,7 GW steuert USD 1,25 Mrd. bei. Lithium-Eisenphosphat (LFP) ist mit 19,17 % pro Jahr das am schnellsten wachsende Segment, weil Hersteller von USV-Schränken und neuere BBU-Designs auf diese sicherere und langlebigere Chemie umsteigen, und der Nahe Osten und Afrika ist mit 12,55 % pro Jahr die am schnellsten wachsende Region, da DC Market Insights erwartet, dass neue KI-Campusse in der Golfregion Kapazität von einer kleinen Basis aus aufbauen.
Zusammenfassung
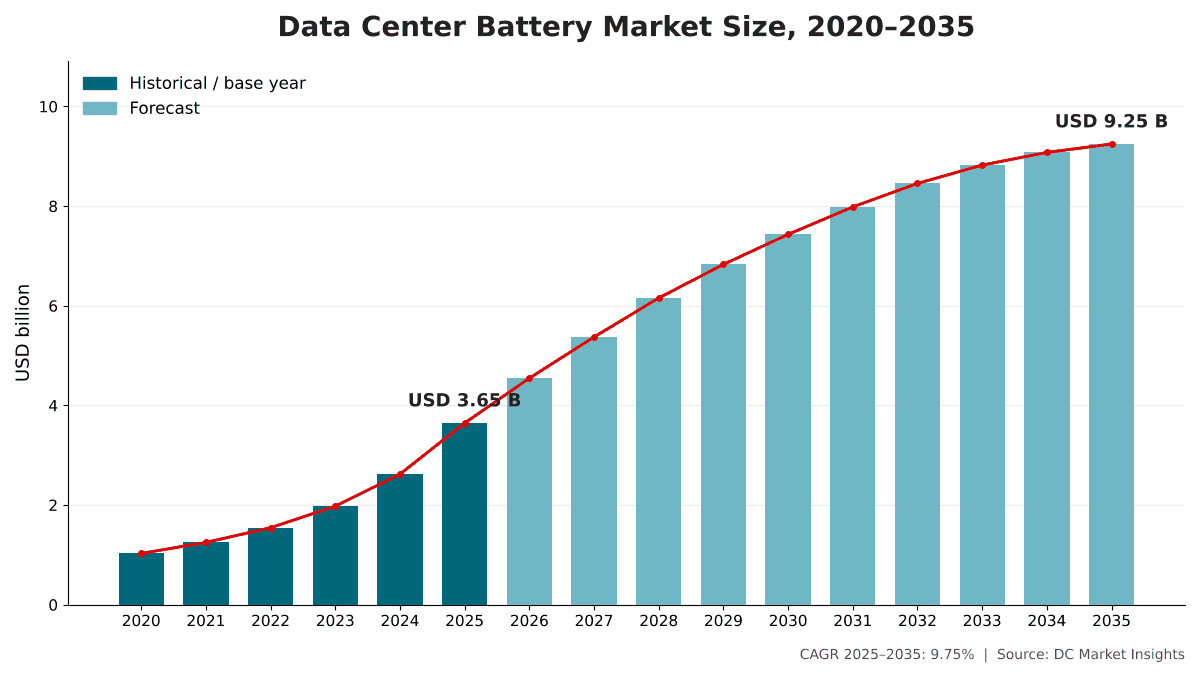
Die Größe des globalen Marktes für Rechenzentrumsbatterien wurde im Jahr 2020 auf USD 1,03 Mrd. beziffert, erreichte 2025 USD 3,65 Mrd. und soll bis 2035 USD 9,25 Mrd. erreichen, bei einer CAGR von 9,75 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrumsbatterien 2025 | USD 3,65 Mrd. |
| Markt für Rechenzentrumsbatterien, CAGR | 9,75 % |
| Marktgröße Rechenzentrumsbatterien 2035 | USD 9,25 Mrd. |
DC Market Insights schätzt, dass der Markt zwischen 2020 und 2025 um 28,79 % pro Jahr gewachsen ist und dass allein 2025 ein Plus von 39,1 % gegenüber 2024 brachte. Rack-BBU trieb den Großteil dieses Anstiegs: Hyperscale- und KI-Betreiber verlagerten die Backup-Energie aus dem Batterieraum in das Rack, und der Anteil neuer IT-Kapazität mit Rack-BBU stieg im Modell von DC Market Insights von 12 % im Jahr 2020 auf 42 % im Jahr 2025.
Das Wachstum verlangsamt sich von 2025 bis 2035 auf 9,75 % pro Jahr, weil die Batteriepreise weiter fallen, während installierte Lithium-Ionen-Stränge länger halten als die Blei-Säure-Stränge, die sie ersetzen. Im Modell fällt der Preis eines Rack-BBU-Moduls von USD 400 pro kW im Jahr 2025 auf USD 215 pro kW im Jahr 2035, die neue IT-Kapazität steigt von 10,5 GW auf 23,6 GW pro Jahr, und der Austausch von BBU-Modulen in einer installierten Basis, die 110 GW BBU-ausgestatteter Kapazität überschreitet, wird ab 2033 zur größten Nachfragequelle.
Marktumfang: Was umfasst der Markt für Rechenzentrumsbatterien?
DC Market Insights bewertet den Markt für Rechenzentrumsbatterien im Jahr 2025 mit USD 3,65 Mrd. Der Markt umfasst Batteriehardware, die für die Notstromversorgung von Rechenzentren verkauft wird, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035.
Eingeschlossen. Batteriezellen, -module, -stränge und -schränke mit ihren Batteriemanagementsystemen (BMS) für zentrale USV-Systeme; Batterien für einphasige, reihenbasierte und Edge-USV-Geräte; sowie Rack-BBU-Module einschließlich des in jedes Modul integrierten Lade- und Entladegeräts. Erfasst werden die Chemien Lithium-Ionen (LFP- und Nickel-Mangan-Kobalt-Typen (NMC)), verschlossene Blei-Säure (VRLA), Nickel-Zink und Natrium-Ionen. Ersatzbatterien für installierte Systeme sind eingeschlossen.
Ausgeschlossen. USV-Leistungselektronik wie Gleichrichter, Wechselrichter und statische Schalter; BBU-Shelves, Netzteile und Rack-Power-Shelves; Schwungräder und Superkondensatoren; Batteriespeichersysteme (BESS) im Campusmaßstab für Netzdienstleistungen oder Lastglättung; Generatoren; sowie Installationsarbeiten. Campus-BESS, Schwungräder und Superkondensatoren werden im Bericht Markt für Energiespeicher in Rechenzentren behandelt, USV-Elektronik im Bericht Markt für USV in Rechenzentren.
Wie die Segmente zusammenhängen. Die Aufteilung nach Anwendung (Rack-BBU, zentrale USV- und Edge-USV-Batterien) und die Aufteilung nach Einsatzart (Neubauten und Austausch) bilden die Aufbauebenen des Modells. Die Aufteilungen nach Chemie, Rechenzentrumstyp und Region schneiden dieselbe Gesamtsumme neu auf.
Markttreiber: Was treibt den Markt für Rechenzentrumsbatterien an?
Rack-Level-Battery-Backup-Units (BBU), im Modell von DC Market Insights 2025 USD 2,33 Mrd. wert, sind der größte von drei Wachstumstreibern im Markt für Rechenzentrumsbatterien. Die beiden anderen sind der steigende Strombedarf von Rechenzentren und der Wechsel von Blei-Säure zu Lithium-Ionen in USV-Batterieräumen.
Rack-BBU-Module erreichen USD 2,33 Mrd., da das Backup in das Rack wandert
Die BBU-Spezifikation Open Rack Version 3 (V3) des Open Compute Project (OCP) sieht in jedem BBU-Modul ein 3-kW-Entladegerät vor und verlangt, dass das Batteriepaket mindestens 4 Minuten lang 3 kW liefert; sie nennt Lithium-Ionen als geeignet für diese hohe Entladerate (Quelle: OCP-Spezifikation Open Rack V3 BBU). DC Market Insights schätzt, dass 2025 42 % der neuen IT-Kapazität mit Rack-BBU ausgestattet waren, mit einem Anstieg auf 55 % im Jahr 2030 und 60 % im Jahr 2035, und dass Rack-BBU 64,0 % des Marktwerts 2025 ausmacht. Die Lieferanten bauen Kapazitäten aus: Der taiwanische Batteriepakethersteller Dynapack gibt an, dass seine BBU-Lieferungen an KI-Rechenzentren 2026 6 Mrd. bis 7 Mrd. Neue Taiwan-Dollar (NT$) erreichen könnten, und erwartet den Beginn der Serienproduktion von 8-kW- und 12-kW-BBUs im vierten Quartal; Panasonic Energy plant, innerhalb des im März 2027 endenden Geschäftsjahres mit der Serienproduktion von BBUs für Hochspannungs-Gleichstrom (HVDC) zu beginnen.
Stromverbrauch von Rechenzentren verdoppelt sich bis 2030 auf rund 945 TWh
Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren 2024 rund 415 Terawattstunden (TWh) Strom verbrauchten, und prognostiziert in ihrem Basisszenario eine Verdopplung des Verbrauchs auf rund 945 TWh bis 2030 (Quelle: IEA Energy and AI). BloombergNEF zählte 23,1 GW im Bau befindliche Rechenzentrumskapazität an 831 Standorten, davon 15,9 GW in den Vereinigten Staaten. DC Market Insights modelliert einen Anstieg der neuen IT-Kapazität von 10,5 GW im Jahr 2025 auf 19,5 GW im Jahr 2030 und 23,6 GW im Jahr 2035, wodurch die installierte Basis von rund 66,7 GW im Jahr 2025 auf rund 239,8 GW im Jahr 2035 wächst. Nahezu jedes Megawatt neuer IT-Last benötigt Backup-Energie, größtenteils aus Batterien im Rack oder in einem USV-Raum.
Lithium-Ionen ersetzt Blei-Säure in USV-Batterieräumen
Vertiv gibt an, dass Lithium-Ionen-USV-Batterien 8 bis 10 Jahre oder länger halten, zwei- bis dreimal so lange wie VRLA-Einheiten, und kleiner und leichter sind. DC Market Insights schätzt, dass Lithium-Ionen 2025 55 % der neuen zentralen USV-Batteriekapazität einnahm, mit einem Anstieg auf 74 % im Jahr 2030 und 84 % im Jahr 2035. USV-Hersteller verkaufen heute Lithium-Schränke, die für Hallen mit hoher Dichte dimensioniert sind: Die EnergyCore-Lithiumbatterieschränke von Vertiv sind 600 mm breit, für fünf Minuten Laufzeit am Lebensende optimiert, nach dem Standard 1973 von Underwriters Laboratories (UL) gelistet und nach UL 9540A geprüft (Quelle: Pressemitteilung von Vertiv), und Eaton verkauft das Lithium-Ionen-Batteriesystem Eaton Samsung Gen 3 mit einer Leistungsgarantie von bis zu 12 Jahren.
Markttrends: Wie verändern sich Rechenzentrumsbatterien?
Lithium-Ionen hält laut Schätzungen von DC Market Insights 82,5 % des Werts 2025. Drei Veränderungen stechen hervor: LFP holt gegenüber NMC auf, die BBU-Leistungsklassen steigen mit der Dichte von KI-Racks, und Nicht-Lithium-Chemien erobern aufgrund ihrer Sicherheit eine Nische.
LFP wächst um 19,17 % pro Jahr, da Betreiber sicherere Zellen wählen
LFP-Batterien sind im Modell von DC Market Insights 2025 USD 651,44 Mio. und bis 2035 USD 3,76 Mrd. wert und steigen von 17,9 % auf 40,7 % des Marktwerts. NMC und andere Lithium-Ionen-Typen führen den Markt für Rechenzentrumsbatterien weiterhin an, was DC Market Insights auf den Einsatz von zylindrischen Hochleistungszellen in BBU-Modulen zurückführt. Samsung SDI gibt an, die Produktionskapazität für zylindrische Hochleistungsbatterien auszubauen, um die wachsende Nachfrage aus dem BBU-Bereich zu bedienen, nachdem höhere Umsätze mit Hochleistungsbatterien für USV-Systeme und BBUs sowie für Elektrowerkzeuge und Elektrofahrzeuge in Europa den Umsatz seines Batteriegeschäfts gesteigert hatten (Quelle: Ergebnismitteilung von Samsung SDI, Juli 2026).
BBU-Leistungsklassen steigen von 3 kW auf 12 kW pro Modul
Das OCP-Modul Open Rack V3 ist für 3 kW ausgelegt, während Dynapack die Serienproduktion von 8-kW- und 12-kW-BBUs im vierten Quartal 2026 plant und Panasonic Energy BBUs mit hoher Leistung als neues Produkt in seinem mittelfristigen Plan aufführt und Shelves mit integrierter BBU unter den Rechenzentrumsplattformen der nächsten Generation nennt. DC Market Insights modelliert einen Rückgang des BBU-Modulpreises von USD 400 pro kW im Jahr 2025 auf USD 295 pro kW im Jahr 2030, da Module mit höherer Leistung die Fixkosten auf mehr Kilowatt verteilen.
Nickel-Zink und Natrium-Ionen erobern eine Sicherheitsnische
ZincFive, das eine Finanzierungsrunde der Serie F über USD 30 Mio. abgeschlossen hat, gibt an, dass branchenweit fast 2 GW seiner Nickel-Zink-Batterie-Backup-Schränke in Rechenzentren installiert oder vertraglich vereinbart sind (Quelle: Nachrichtenbericht von insideHPC). Im Juli 2026 erklärte Samsung SDI, die Entwicklung einer Natrium-Ionen-Batterie für USV-Anwendungen in KI-Rechenzentren voranzutreiben. Nickel-Zink und Natrium-Ionen sind im Modell zusammen 2025 USD 21,72 Mio. und bis 2035 USD 111,89 Mio. wert, eine CAGR von 17,81 %.
Marktherausforderungen: Was bremst den Markt für Rechenzentrumsbatterien?
Ein einziger Lithium-Ionen-Batteriebrand im September 2025 legte in Südkorea 647 Regierungssysteme lahm. Brandrisiko und lange Austauschzyklen bei Blei-Säure sind die beiden wichtigsten Hemmnisse.
Ein Brand im Batterieraum legte 647 Systeme lahm
Im September 2025 zerstörte ein Brand im Rechenzentrum des National Information Resources Service (NIRS) in Daejeon, Südkorea, 384 Batterien und legte 647 Systeme lahm (Quelle: Nachrichtenbericht der Korea Times). Das USV-System, die Lithium-Ionen-Batterien und die Server waren alle im selben Raum untergebracht. DC Market Insights erwartet, dass Vorfälle dieser Art Betreiber zu separaten Batterieräumen, feuerbeständigen Schränken sowie LFP- oder Nicht-Lithium-Chemien drängen, was die Kosten pro kWh kurzfristig erhöht.
Blei-Säure hält sich in der installierten Basis
DC Market Insights schätzt, dass VRLA-Batterien 2025 noch USD 616,73 Mio. bzw. 16,9 % des Marktwerts ausmachen, weil Colocation- und Unternehmensstandorte bestehende Stränge gleichwertig ersetzen. EnerSys brachte im Januar 2026 in Nordamerika seine Bleibatterien DataSafe HX530T und HX600T für USV-Anwendungen mit hoher Entladerate in Rechenzentren auf den Markt (Quelle: Nachrichtenbericht von Batteries International), und laut dem US Geological Survey (USGS) entfielen 2025 schätzungsweise 67 % des scheinbaren Bleiverbrauchs der USA auf Blei-Säure-Batterien. DC Market Insights modelliert einen Rückgang des VRLA-Werts um 5,18 % pro Jahr auf USD 362,47 Mio. im Jahr 2035, was den Wechsel zu Lithium-Ionen in älteren Hallen verlangsamt.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Austausch- und Nachrüstungsarbeiten steigen im Modell von DC Market Insights von USD 1,25 Mrd. im Jahr 2025 auf USD 5,38 Mrd. im Jahr 2035 und bilden damit das größte neue Umsatzpotenzial im Markt für Rechenzentrumsbatterien. Betreiber von Grafikprozessoren (GPU) und Neoclouds sind mit 14,00 % pro Jahr die am schnellsten wachsende Käufergruppe.
Austausch macht bis 2035 58,2 % der Nachfrage aus
Rack-BBU-Module werden im Modell von DC Market Insights etwa alle fünf Jahre ausgetauscht, gegenüber zehn Jahren bei Lithium-Ionen-USV-Strängen. Da die BBU-ausgestattete Kapazität von rund 11,4 GW im Jahr 2025 auf rund 110,1 GW im Jahr 2035 wächst, steigen die Ausgaben für Austausch und Nachrüstung um 15,73 % pro Jahr und ihr Anteil am Marktwert erhöht sich von 34,2 % auf 58,2 %. Austauschverträge stellen bei USV-Modernisierungen zudem VRLA-Stränge auf Lithium-Ionen-Schränke um.
GPU- und Neocloud-Betreiber geben bis 2035 USD 1,94 Mrd. aus
Spezialisierte GPU-Cloud-Betreiber gaben im Modell 2025 USD 524,11 Mio. für Rechenzentrumsbatterien aus, mit einem Anstieg auf USD 1,94 Mrd. im Jahr 2035. Ihre Racks nutzen von Anfang an BBU-Designs. LG Energy Solution erklärt, dass USV und BBU zu kritischen Komponenten für Rechenzentren geworden sind, und plant, sein Angebot dafür zu stärken (Quelle: Ergebnismitteilung von LG Energy Solution, Juli 2026).
Preise: Wie viel kosten Rechenzentrumsbatterien?
Ein Rack-BBU-Modul kostet 2025 rund USD 400 pro kW abgesicherter IT-Last. Ein Lithium-Ionen-USV-Batterieschrank kostet rund USD 520 pro kWh und ein VRLA-Strang rund USD 280 pro kWh. Dies sind Schätzungen von DC Market Insights für Hardware im Markt für Rechenzentrumsbatterien ohne Arbeitskosten.
| Batteriepreis (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Lithium-Ionen-USV-Batteriesystem, pro kWh | 700 | 520 | 430 | 360 |
| VRLA-USV-Batteriestrang, pro kWh | 300 | 280 | 270 | 260 |
| Nickel-Zink-USV-Batterieschrank, pro kWh | 620 | 500 | 420 | 350 |
| Rack-BBU-Modul, pro kW abgesicherter IT-Last | 420 | 400 | 295 | 215 |
Die Zellpreise bilden die Untergrenze. BloombergNEF stellte fest, dass die durchschnittlichen Preise für Lithium-Ionen-Batteriepakete 2025 um 8 % auf ein Rekordtief von USD 108 pro kWh fielen und dass Pakete für stationäre Speicher auf USD 70 pro kWh sanken. USV- und BBU-Batterien kosten pro kWh ein Mehrfaches, weil sie dafür gebaut sind, über Minuten mit hoher Leistung zu entladen, mit feuerbeständigen Schränken und eigenem BMS. Auf der Blei-Säure-Seite berichtet der USGS, dass der nordamerikanische Bleipreis in den ersten 10 Monaten 2025 durchschnittlich 106 Cent pro Pfund betrug, gegenüber 108,8 Cent im Jahr 2024, was die VRLA-Preise stabil hält.
Normen und Regulierung: Welche Vorschriften prägen Rechenzentrumsbatterien?
NFPA 855, inzwischen in der Ausgabe 2026, ist eines von 4 Regelwerken, die Produkte im Markt für Rechenzentrumsbatterien prägen. Die anderen sind die Sicherheitsnormen UL 9540 und UL 9540A, die Lithiumzellennorm IEC 62619 und die OCP-Rack-Spezifikationen.
NFPA 855 (Ausgabe 2026). Der Standard for the Installation of Stationary Energy Storage Systems der National Fire Protection Association (NFPA) legt Anforderungen an die Installation stationärer Energiespeichersysteme fest, einschließlich Batteriesystemen.
UL 9540 und UL 9540A. UL 9540, der Standard for Energy Storage Systems and Equipment, deckt elektrische, elektrochemische, mechanische und andere Speichertechnologien ab. UL 9540A ist die Prüfmethode zur Bewertung der Brandausbreitung durch thermisches Durchgehen in Batteriespeichersystemen, und Vertiv beruft sich für seine EnergyCore-Schränke darauf.
IEC 62619:2022. Die Norm der Internationalen Elektrotechnischen Kommission (IEC) legt Anforderungen und Prüfungen für den sicheren Betrieb von Lithium-Sekundärzellen und -batterien in industriellen Anwendungen fest, einschließlich stationärer Anwendungen.
OCP Open Rack V3 BBU. Die Spezifikation des Open Compute Project legt ein 3-kW-BBU-Modul fest, das mindestens 4 Minuten lang entladen muss, was eine Mindest-Backup-Energie pro Modul vorgibt.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrumsbatterien an?
DC Market Insights schätzt, dass NMC und andere Lithium-Ionen-Typen mit 64,6 % des Werts 2025 führen. Rack-BBU führt bei den Anwendungen mit 64,0 %, und Hyperscale-Rechenzentren führen bei den Käufern mit 51,7 %. LFP ist mit 19,17 % pro Jahr das am schnellsten wachsende Segment, gegenüber 7,83 % bei NMC, weil Hersteller von USV-Schränken und neuere BBU-Designs seine längere Lebensdauer und sein geringeres Brandrisiko bevorzugen.
Nach Chemie: NMC und andere Lithium-Ionen-Typen führen mit 64,6 %
| Chemie | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| NMC und andere Lithium-Ionen | 2,36 | 64,6 % | 5,01 | 7,83 % |
| Lithium-Eisenphosphat (LFP) | 0,65 | 17,9 % | 3,76 | 19,17 % |
| Blei-Säure (VRLA) | 0,62 | 16,9 % | 0,36 | -5,18 % |
| Nickel-Zink und Natrium-Ionen | 0,02 | 0,6 % | 0,11 | 17,81 % |
LFP steigt bis 2035 von 17,9 % auf 40,7 % des Werts, während VRLA von 16,9 % auf 3,9 % fällt.
Nach Anwendung: Rack-BBU führt mit 64,0 %
| Anwendung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rack-Level-Battery-Backup-Units (BBU) | 2,33 | 64,0 % | 7,23 | 11,99 % |
| Zentrale USV-Batterien | 1,16 | 31,7 % | 1,73 | 4,13 % |
| Edge- und dezentrale USV-Batterien | 0,16 | 4,3 % | 0,28 | 5,99 % |
Zentrale USV-Batterien wachsen nur um 4,13 % pro Jahr, weil Lithium-Ionen-Stränge länger halten als die VRLA-Stränge, die sie ersetzen, sodass pro Megawatt weniger Ersatzbatterien gekauft werden.
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren führen mit 51,7 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 1,89 | 51,7 % | 4,94 | 10,11 % |
| Colocation-Rechenzentren | 0,71 | 19,4 % | 1,59 | 8,44 % |
| GPU- und Neocloud-Anbieter | 0,52 | 14,4 % | 1,94 | 14,00 % |
| Unternehmensrechenzentren | 0,42 | 11,5 % | 0,55 | 2,74 % |
| Edge-Rechenzentren | 0,11 | 3,0 % | 0,23 | 7,41 % |
Im Modell von DC Market Insights kaufen Hyperscale-Betreiber die meisten Rack-BBU-Module, Colocation-Anbieter den größten Anteil zentraler USV-Batterien, und Unternehmensrechenzentren wachsen am langsamsten, da Workloads in Cloud- und Colocation-Standorte abwandern.
Nach Einsatzart: Neubauten führen mit 65,8 %
Neubauten machen 2025 USD 2,40 Mrd. des Werts aus und erreichen bis 2035 USD 3,87 Mrd., eine CAGR von 4,90 %. Austausch- und Nachrüstungsarbeiten sind 2025 USD 1,25 Mrd. wert und wachsen mit 15,73 % pro Jahr schneller, sodass sie im Basisszenario 2032 die Neubauten überholen.
DC Exclusive: Die Batteriematrix Chemie × Anwendung
Mit USD 2,05 Mrd. im Jahr 2025 ist Rack-BBU vom NMC-Typ die größte Einzelzelle der Matrix und macht 56,3 % des Marktes für Rechenzentrumsbatterien aus. Die Matrix ist ein Modell von DC Market Insights, das aus 45 Eingangsgrößen aufgebaut ist: 16 jährliche IT-Kapazitätskohorten (2020 bis 2035), 5 Preiskurven, 4 Chemie- und BBU-Adoptionskurven, 3 Austauschzyklen, 10 Käufergewichtungen, 2 LFP-Anteilskurven und 5 regionale Aufteilungen.
| 2025, Mrd. USD | Zentrale USV | Edge- und dezentrale USV | Rack-BBU | Gesamt |
|---|---|---|---|---|
| NMC und andere Lithium-Ionen | 0,27 | 0,04 | 2,05 | 2,36 |
| Lithium-Eisenphosphat (LFP) | 0,33 | 0,04 | 0,28 | 0,65 |
| Blei-Säure (VRLA) | 0,54 | 0,07 | 0,00 | 0,62 |
| Nickel-Zink und Natrium-Ionen | 0,02 | 0,00 | 0,00 | 0,02 |
| Gesamt | 1,16 | 0,16 | 2,33 | 3,65 |
VRLA ist mit USD 542,72 Mio. bzw. 46,9 % dieser Anwendung nach wie vor die größte Chemie in zentralen USV-Räumen, während Rack-BBU fast vollständig auf Lithium-Ionen basiert und zu 88 % vom NMC-Typ ist. Der Wettbewerb der Chemien spielt sich daher in USV-Räumen ab, wo LFP-Schränke und Nickel-Zink-Schränke um den Ersatz von Blei-Säure-Strängen konkurrieren. Summen können aufgrund von Rundungen abweichen.
Die wichtigsten Eingangsgrößen sind die neue IT-Kapazität (10,5 GW im Jahr 2025), der Rack-BBU-Anteil daran (42 %) und der fünfjährige BBU-Austauschzyklus. Die Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrumsbatterien an?
Nordamerika führt laut Schätzungen von DC Market Insights mit 44,6 % des Werts 2025. Der Nahe Osten und Afrika ist mit 12,55 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass neue KI-Campusse in Saudi-Arabien und den Vereinigten Arabischen Emiraten Kapazität von einer kleinen Basis aus aufbauen.
Nordamerika führt mit 44,6 % Anteil
DC Market Insights schätzt, dass nordamerikanische Betreiber 2025 USD 1,63 Mrd. für Rechenzentrumsbatterien ausgaben, und für die Region wird bis 2035 ein Wert von USD 3,82 Mrd. prognostiziert, eine CAGR von 8,93 %. Laut BloombergNEF befinden sich 15,9 GW der weltweit 23,1 GW im Bau befindlichen Rechenzentrumskapazität in den Vereinigten Staaten.
Asien-Pazifik hält 27,8 % Anteil
Asien-Pazifik ist 2025 USD 1,01 Mrd. und bis 2035 USD 2,84 Mrd. wert, eine CAGR von 10,84 %. Die Region ist zudem Heimat mehrerer in diesem Bericht genannter Lieferanten: Panasonic Energy in Japan, Samsung SDI und LG Energy Solution in Südkorea sowie Dynapack, Lite-On und AcBel in Taiwan.
Europa hält 18,1 % Anteil
Europa ist 2025 USD 659,86 Mio. und bis 2035 USD 1,49 Mrd. wert, eine CAGR von 8,52 %. DC Market Insights erwartet, dass colocationlastige Märkte wie Frankfurt, Amsterdam und Dublin einen höheren Anteil zentraler USV-Batterien behalten als Nordamerika.
Naher Osten und Afrika hält 5,1 % Anteil
Der Nahe Osten und Afrika ist 2025 USD 185,93 Mio. und bis 2035 USD 606,32 Mio. wert und wächst mit 12,55 % pro Jahr am schnellsten, wobei neue Campusse von Anfang an für Rack-BBU ausgelegt werden.
Lateinamerika hält 4,4 % Anteil
Lateinamerika ist 2025 USD 160,41 Mio. und bis 2035 USD 484,50 Mio. wert, eine CAGR von 11,69 %, wobei DC Market Insights wegen schwächerer Stromnetze längere Batterielaufzeiten als in Nordamerika annimmt.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrumsbatterien aus?
Die Vereinigten Staaten führen mit USD 1,44 Mrd. im Jahr 2025. Das sind 39,5 % des globalen Werts, gefolgt von China mit USD 364,85 Mio. (10,0 %) und Kanada mit USD 169,10 Mio. (4,6 %). Auf die 12 größten Länder entfallen 79,5 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 1,44 | 39,5 % | 3,31 | 8,68 % |
| 2 | China | Asien-Pazifik | 0,36 | 10,0 % | 0,98 | 10,44 % |
| 3 | Kanada | Nordamerika | 0,17 | 4,6 % | 0,45 | 10,33 % |
| 4 | Vereinigtes Königreich | Europa | 0,14 | 3,9 % | 0,30 | 7,92 % |
| 5 | Japan | Asien-Pazifik | 0,14 | 3,8 % | 0,36 | 10,14 % |
| 6 | Deutschland | Europa | 0,14 | 3,7 % | 0,31 | 8,72 % |
| 7 | Indien | Asien-Pazifik | 0,10 | 2,8 % | 0,48 | 16,74 % |
| 8 | Südkorea | Asien-Pazifik | 0,10 | 2,6 % | 0,28 | 11,14 % |
| 9 | Australien | Asien-Pazifik | 0,09 | 2,4 % | 0,27 | 11,94 % |
| 10 | Frankreich | Europa | 0,08 | 2,3 % | 0,20 | 9,02 % |
| 11 | Brasilien | Lateinamerika | 0,07 | 2,0 % | 0,24 | 12,29 % |
| 12 | Niederlande | Europa | 0,07 | 1,9 % | 0,15 | 8,02 % |
Indien ist mit 16,74 % pro Jahr der am schnellsten wachsende große Ländermarkt, da Hyperscale- und Colocation-Betreiber neue Kapazität von einer kleinen Basis aus aufbauen. Die Länderzahlen sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Das Basisszenario für den Markt für Rechenzentrumsbatterien erreicht bis 2035 USD 9,25 Mrd. Die Szenarien ergeben eine Spanne von USD 7,71 Mrd. bis USD 10,56 Mrd. zwischen dem niedrigen und dem hohen Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszuwächse 15 % unter dem Basisszenario; BBU-Module werden alle sechs Jahre ausgetauscht | 7,71 | 7,78 % |
| Basis | Zuwächse steigen auf 23,6 GW pro Jahr; Rack-BBU erreicht 60 % der neuen Kapazität | 9,25 | 9,75 % |
| Hoch | Zuwächse 10 % über dem Basisszenario; langsamere BBU-Preisrückgänge bei steigenden Modulleistungen | 10,56 | 11,22 % |
Das niedrige Szenario spiegelt eine Pause bei den KI-Investitionen und längere Nutzungsdauern von Lithium-Ionen-Modulen wider. Das hohe Szenario geht davon aus, dass BBU-Module mit höherer Leistung ihren Preis pro kW halten und dass Lieferantenziele wie das von Panasonic Energy vollständig erreicht werden.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrumsbatterien an?
- Panasonic Energy
- Samsung SDI
- LG Energy Solution
- EnerSys
- Vertiv
- Eaton
- Dynapack
- ZincFive
- Lite-On
- AcBel
- Delta Electronics
- Peak Energy
DC Market Insights schätzt, dass die drei größten Lieferanten von Lithium-Ionen-Zellen und -Paketen, Panasonic Energy, Samsung SDI und LG Energy Solution, zusammen rund 55 % des Werts 2025 halten, weil zylindrische Zellen vom NMC-Typ den Rack-BBU-Bereich dominieren. Panasonic Energy strebt für das im März 2029 endende Geschäftsjahr einen Umsatz mit Energiespeichern für Rechenzentren von rund 1 Billion Yen an, etwa das Dreifache des Niveaus im Geschäftsjahr 2026, und dieses Ziel umfasst sein Speichergeschäft für Rechenzentren insgesamt. EnerSys meldete für das Geschäftsjahr 2026 einen Rekordnettoumsatz von USD 3,75 Mrd., erklärte, dass die Stärke seines Rechenzentrumsgeschäfts für einen günstigen Preis- und Produktmix sorgte, und bringt eine neue Lithiumlösung für Rechenzentren in die Inbetriebnahme bei Kunden (Quelle: Einreichung von EnerSys bei der US Securities and Exchange Commission). Vertiv, mit einem Nettoumsatz von USD 3,27 Mrd. im zweiten Quartal 2026, und Eaton verkaufen Lithium-Ionen-Batterieschränke zusammen mit ihren USV-Plattformen. ZincFive stellt Nickel-Zink-Batterie-Backup-Schränke für Rechenzentren her. In Taiwan stellt Dynapack BBU-Pakete her, Lite-On meldet eine starke Nachfrage nach Netzteilen für KI-Server und BBUs, AcBel entwickelt BBUs, und Delta Electronics meldete für das zweite Quartal 2026 einen Rekordumsatz von NT$ 183,26 Mrd. Peak Energy stellt Natrium-Ionen-Batterien her, und Energy Vault hat sich eine erste Abnahme von 1,5 GWh davon für sein Speicherangebot für KI-Rechenzentren gesichert.
Jüngste Entwicklungen
- Im Dezember 2025 schloss ZincFive eine Finanzierungsrunde der Serie F über USD 30 Mio. ab, um Nickel-Zink-Batterie-Backup für KI-Rechenzentren zu skalieren (Quelle: Nachrichtenbericht von insideHPC).
- Im Januar 2026 brachte EnerSys in Nordamerika die Bleibatterien DataSafe HX530T und HX600T für USV-Anwendungen mit hoher Entladerate in Rechenzentren auf den Markt (Quelle: Nachrichtenbericht von Batteries International).
- Im Februar 2026 sicherte sich Energy Vault eine erste Abnahme von 1,5 GWh der in den USA gefertigten Natrium-Ionen-Batterien von Peak Energy für sein Speicherangebot für KI-Rechenzentren (Quelle: Bericht von ESS News).
- Im Juni 2026 legte Panasonic Energy für das im März 2029 endende Geschäftsjahr ein Umsatzziel für Energiespeicher für Rechenzentren von rund 1 Billion Yen fest (Quelle: Investorenpräsentation von Panasonic Holdings).
- Im Juli 2026 erklärte Samsung SDI, die Produktionskapazität für zylindrische Hochleistungsbatterien auszubauen, um die wachsende BBU-Nachfrage zu bedienen (Quelle: Ergebnismitteilung von Samsung SDI).
- Im Juli 2026 erklärte Dynapack, dass seine BBU-Lieferungen an KI-Rechenzentren 2026 NT$ 6 Mrd. bis NT$ 7 Mrd. erreichen könnten (Quelle: Nachrichtenbericht der Taipei Times).
Wir verfolgen diese Geschäfte, Markteinführungen und Kapazitätsankündigungen im Markt für Rechenzentrumsbatterien zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Marktes für Rechenzentrumsbatterien aufgebaut haben
DC Market Insights hat diesen Markt Bottom-up aus 16 jährlichen IT-Kapazitätskohorten (2020 bis 2035) aufgebaut. Die installierte Basis von rund 57 GW IT-Kapazität Ende 2024 steht im Einklang mit der IEA-Schätzung von rund 415 TWh Stromverbrauch von Rechenzentren im Jahr 2024 bei einer angenommenen Power Usage Effectiveness von 1,4 und einer durchschnittlichen Auslastung von 60 %, und 1,5 % der Basis werden jedes Jahr stillgelegt. Die neue Kapazität jedes Jahres wird aufgeteilt in Rack-BBU (12 % im Jahr 2020, 42 % im Jahr 2025, 60 % im Jahr 2035), bepreist pro kW, und zentrale USV-Batterien mit 0,25 MWh pro MW, aufgeteilt nach Chemie und bepreist mit separaten Kostenkurven für Lithium-Ionen, VRLA, Nickel-Zink und Natrium-Ionen. Die Austauschausgaben werden auf die installierte Basis aufgeschlagen, wobei VRLA-Stränge alle 5 Jahre, Lithium-Ionen- und Nickel-Zink-USV-Stränge alle 10 Jahre und BBU-Module alle 5 Jahre ersetzt werden. Die Gesamtsumme wurde nach 4 Chemien, 3 Anwendungen, 5 Rechenzentrumstypen, 2 Einsatzarten und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Marktgesamtwert. Das Ergebnis wurde an drei Grenzen überprüft: einer Obergrenze aus dem Modell Markt für Energiespeicher in Rechenzentren von DC Market Insights, dessen USV- und Rack-BBU-Ebenen (USD 4,07 Mrd. im Jahr 2025, einschließlich BBU-Ladegeräten, Schwungrädern und Superkondensatoren) diesen reinen Batteriewert übersteigen müssen; einer Untergrenze aus benannten Lieferantenaktivitäten, wobei die BBU-Lieferungen von Dynapack in Höhe von NT$ 6 Mrd. bis NT$ 7 Mrd. im Jahr 2026 und die fast 2 GW an Schränken von ZincFive deutlich innerhalb der modellierten Werte liegen; und einer Preisprüfung anhand des durchschnittlichen Preises für Lithium-Ionen-Batteriepakete von BloombergNEF von USD 108 pro kWh, der deutlich unter den modellierten USD 520 pro kWh für komplette USV-Batteriesysteme liegt.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Eingeschlossene und ausgeschlossene Produkte
- 1.3Währung, Preise und Basisjahr
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Kapazitätskohorten
- 2.2Preiskurven und Austauschzyklen
- 2.3Grenzwertprüfungen
- 2.4Datenquellen und Annahmen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Standpunkt des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Preis für Lithium-Ionen-USV-Batteriesysteme pro kWh
- 5.2Preis für VRLA-USV-Batteriestränge pro kWh
- 5.3Preis für Nickel-Zink-USV-Batterieschränke pro kWh
- 5.4Preis für Rack-BBU-Module pro kW
- 5.5Referenzwerte für Zell- und Paketpreise
- 06Normen und Regulierung
- 6.1NFPA 855
- 6.2UL 9540 und UL 9540A
- 6.3IEC 62619
- 6.4OCP-Spezifikation Open Rack V3 BBU
- 07Lieferkettenanalyse
- 7.1Zellhersteller
- 7.2Hersteller von Batteriepaketen und BBU-Modulen
- 7.3Anbieter von USV- und Batterieschränken
- 7.4Recycling und Lebensende
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Wachstum gegenüber dem Vorjahr
- 8.3Neubauten versus Austausch
- 09Markt nach Chemie
- 9.1NMC und andere Lithium-Ionen
- 9.2Lithium-Eisenphosphat (LFP)
- 9.3Blei-Säure (VRLA)
- 9.4Nickel-Zink und Natrium-Ionen
- 10Markt nach Anwendung
- 10.1Rack-Level-Battery-Backup-Units (BBU)
- 10.2Zentrale USV-Batterien
- 10.3Edge- und dezentrale USV-Batterien
- 11Markt nach Rechenzentrumstyp
- 11.1Hyperscale-Rechenzentren
- 11.2Colocation-Rechenzentren
- 11.3GPU- und Neocloud-Anbieter
- 11.4Unternehmensrechenzentren
- 11.5Edge-Rechenzentren
- 12Markt nach Einsatzart
- 12.1Neubauten
- 12.2Austausch und Nachrüstung
- 13DC Exclusive: Batteriematrix Chemie × Anwendung
- 13.1Werte nach Chemie und Anwendung, 2025
- 13.2Modelleingangsgrößen
- 14Markt nach Region
- 14.1Nordamerika (Vereinigte Staaten, Kanada)
- 14.2Asien-Pazifik (China, Japan, Indien, Südkorea, Australien)
- 14.3Europa (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande)
- 14.4Naher Osten und Afrika
- 14.5Lateinamerika (Brasilien)
- 15Länderanalyse
- 15.1Top 12 Länder, 2025 und 2035
- 15.2Am schnellsten wachsende Länder
- 16Regionale Querschnitte
- 16.1Regionaler Anteil und Wachstum, 2025 und 2035
- 16.2Länderanteil innerhalb jeder Region, 2025
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Lieferantenkonzentration
- 18.2Wettbewerbspositionierung nach Chemie
- 18.3Jüngste Entwicklungen
- 19Unternehmensprofile
- 19.1Panasonic Energy
- 19.2Samsung SDI
- 19.3LG Energy Solution
- 19.4EnerSys
- 19.5Vertiv
- 19.6Eaton
- 19.7Dynapack
- 19.8ZincFive
- 19.9Lite-On
- 19.10AcBel
- 19.11Delta Electronics
- 19.12Peak Energy
- 20Empfehlungen der Analysten
- 20.1Für Rechenzentrumsbetreiber
- 20.2Für Batterie- und BBU-Lieferanten
- 20.3Für Investoren
- Abb. 1Größe des Marktes für Rechenzentrumsbatterien, 2020–2035
- Abb. 2Marktanteil nach Chemie, 2025 und 2035
- Abb. 3Marktanteil nach Anwendung, 2025 und 2035
- Abb. 4Marktanteil nach Rechenzentrumstyp, 2025 und 2035
- Abb. 5Marktanteil nach Region, 2025
- Abb. 6Rack-BBU-Anteil an neuer IT-Kapazität, 2020–2035
- Abb. 7Neubauten versus Austausch, 2025 und 2035
- Abb. 8Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Batteriepreise, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Chemie, 2025 und 2035
- Tabelle 4Markt nach Anwendung, 2025 und 2035
- Tabelle 5Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 6Markt nach Einsatzart, 2025 und 2035
- Tabelle 7Matrix Chemie × Anwendung, 2025
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Top 12 Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
- Tabelle 11Normen und Vorschriften
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 3,65 Mrd. im Jahr 2025, mit einem Anstieg auf USD 9,25 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 1,03 Mrd.
9,75 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 28,79 % pro Jahr schneller, da die Verbreitung von Rack-BBU zunahm (Schätzung von DC Market Insights).
Rack-Level-Battery-Backup-Units mit USD 2,33 Mrd. bzw. 64,0 % des Werts 2025, vor zentralen USV-Batterien mit 31,7 % (Schätzung von DC Market Insights).
NMC und andere Lithium-Ionen-Typen mit 64,6 % des Werts 2025. LFP ist mit 19,17 % pro Jahr das am schnellsten wachsende Segment, während VRLA-Blei-Säure um 5,18 % pro Jahr zurückgeht (Schätzungen von DC Market Insights).
Laut Schätzungen von DC Market Insights 2025 rund USD 400 pro kW für ein Rack-BBU-Modul, USD 520 pro kWh für ein Lithium-Ionen-USV-Batteriesystem und USD 280 pro kWh für VRLA.
Nordamerika mit USD 1,63 Mrd. bzw. 44,6 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 12,55 % pro Jahr am schnellsten (Schätzungen von DC Market Insights).
Panasonic Energy, Samsung SDI und LG Energy Solution halten zusammen rund 55 % des Werts 2025 (Schätzung von DC Market Insights). Außerdem konkurrieren EnerSys, Vertiv, Eaton, Dynapack, ZincFive, Lite-On, AcBel, Delta Electronics und Peak Energy.
Die Vereinigten Staaten mit USD 1,44 Mrd. bzw. 39,5 % der Ausgaben 2025, gefolgt von China mit USD 364,85 Mio. Indien wächst unter den großen Ländermärkten mit 16,74 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.