
Mercato delle batterie per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle batterie per data center era pari a USD 3,650.0 milioni; si prevede che raggiunga USD 9,250.0 milioni entro il 2035, con un CAGR del 9.75%. North America rappresenta 44.6% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normative
- 07Analisi della catena di approvvigionamento
- 08Dimensioni e previsioni del mercato
- 09Mercato per chimica
- 10Mercato per applicazione
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 12Aziende analizzate
Analisi regionale
- North America44.6%
- Asia Pacific27.8%
- Europe18.1%
- Middle East and Africa5.1%
- Latin America4.4%
Aziende analizzate
- Panasonic Energy
- Samsung SDI
- LG Energy Solution
- EnerSys
- Vertiv
- Eaton
- Dynapack
- ZincFive
- Lite-On
- AcBel
- Delta Electronics
- Peak Energy
Analisi completa
Il mercato delle batterie per data center comprende le batterie elettrochimiche che mantengono in funzione le apparecchiature IT dei data center durante le interruzioni di alimentazione, fino all’avvio dei generatori o allo spegnimento sicuro dei carichi: stringhe e armadi di batterie per sistemi centralizzati di gruppi di continuità (UPS), batterie per unità UPS edge e distribuite, e moduli di batterie di backup (BBU) montati nei rack dei server. DC Market Insights valuta il mercato globale delle batterie per data center USD 3,65 miliardi nel 2025 e prevede USD 9,25 miliardi entro il 2035, con un CAGR del 9,75%. Il valore del 2025 è costruito a partire dalla capacità: circa 10,5 GW di nuova capacità IT, di cui il 42% (circa 4,41 GW) è dotato di moduli BBU per rack a circa USD 400 per kW (USD 1,76 miliardi) e i restanti 6,09 GW sono dotati di circa 1,52 GWh di batterie UPS a un prezzo medio ponderato di USD 416 per kWh (USD 634,00 milioni); la sostituzione delle batterie su una base installata di circa 66,7 GW aggiunge USD 1,25 miliardi. Il litio ferro fosfato (LFP) è il segmento in più rapida crescita, al 19,17% annuo, perché i produttori di armadi UPS e i progetti di BBU più recenti stanno passando a questa chimica più sicura e di maggiore durata, e il Medio Oriente e Africa è la regione in più rapida crescita, al 12,55% annuo, poiché DC Market Insights prevede che i nuovi campus per l’IA nel Golfo aggiungano capacità partendo da una base ridotta.
Sintesi
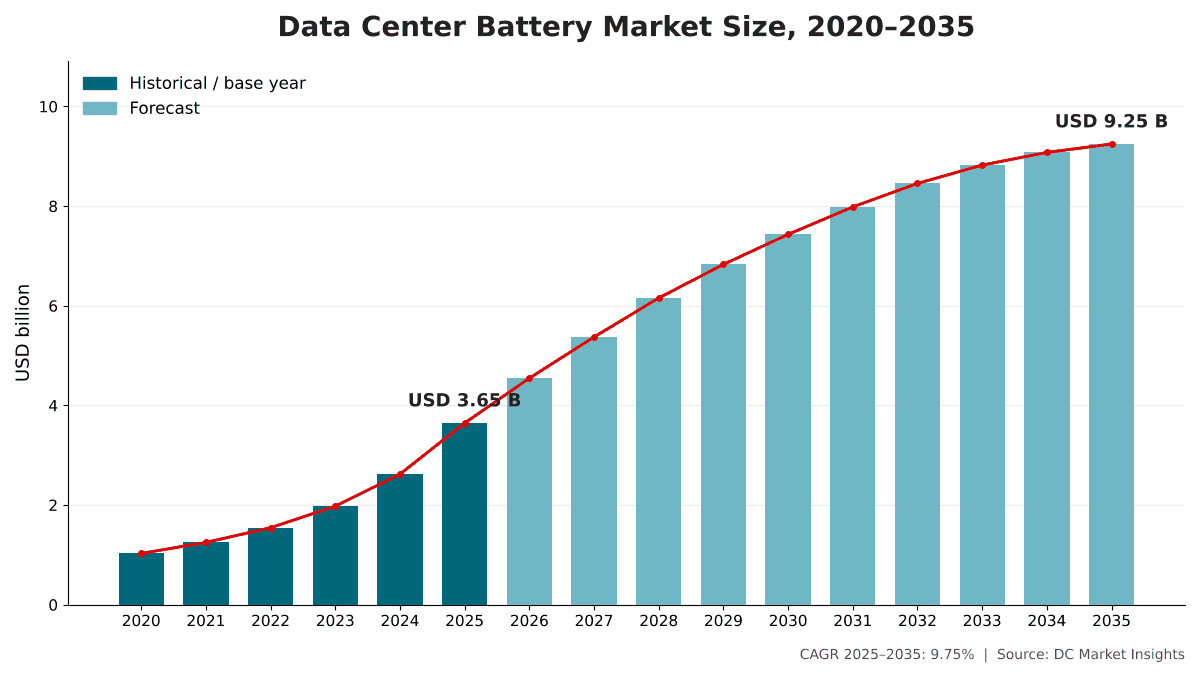
Le dimensioni del mercato globale delle batterie per data center erano pari a USD 1,03 miliardi nel 2020, hanno raggiunto USD 3,65 miliardi nel 2025 e si prevede che raggiungano USD 9,25 miliardi entro il 2035, con un CAGR del 9,75% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensioni del mercato delle batterie per data center 2025 | USD 3,65 miliardi |
| Mercato delle batterie per data center, CAGR | 9,75% |
| Dimensioni del mercato delle batterie per data center 2035 | USD 9,25 miliardi |
DC Market Insights stima che il mercato sia cresciuto del 28,79% annuo tra il 2020 e il 2025 e che il solo 2025 abbia aggiunto il 39,1% rispetto al 2024. La BBU per rack ha determinato gran parte di questo aumento: gli operatori hyperscale e dell’IA hanno spostato l’energia di backup dalla sala batterie al rack, e la quota di nuova capacità IT dotata di BBU per rack è salita dal 12% nel 2020 al 42% nel 2025 nel modello di DC Market Insights.
La crescita rallenta al 9,75% annuo dal 2025 al 2035 perché i prezzi delle batterie continuano a scendere, mentre le stringhe agli ioni di litio installate durano più a lungo delle stringhe al piombo-acido che sostituiscono. Nel modello, il prezzo di un modulo BBU per rack scende da USD 400 per kW nel 2025 a USD 215 per kW nel 2035, la nuova capacità IT sale da 10,5 GW a 23,6 GW all’anno e la sostituzione dei moduli BBU su una base installata che supera i 110 GW di capacità dotata di BBU diventa la principale fonte di domanda dal 2033.
Ambito del mercato: che cosa comprende il mercato delle batterie per data center?
DC Market Insights valuta il mercato delle batterie per data center USD 3,65 miliardi nel 2025. Il mercato comprende l’hardware delle batterie venduto per l’alimentazione di backup dei data center, valutato alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035.
Incluso. Celle, moduli, stringhe e armadi di batterie con i relativi sistemi di gestione della batteria (BMS) per sistemi UPS centralizzati; batterie per unità UPS monofase, a livello di fila e edge; e moduli BBU per rack, compresi il caricatore e il dispositivo di scarica integrati in ciascun modulo. Le chimiche considerate sono gli ioni di litio (tipi LFP e nichel manganese cobalto (NMC)), il piombo-acido regolato da valvola (VRLA), il nichel-zinco e gli ioni di sodio. Sono incluse le batterie di ricambio per i sistemi installati.
Escluso. L’elettronica di potenza degli UPS, come raddrizzatori, inverter e commutatori statici; ripiani BBU, alimentatori e ripiani di alimentazione dei rack; volani e supercondensatori; sistemi di accumulo energetico a batteria (BESS) su scala di campus utilizzati per servizi di rete o per il livellamento del carico; generatori; e manodopera di installazione. BESS di campus, volani e supercondensatori sono trattati nel report Mercato dell’accumulo di energia per data center, e l’elettronica UPS nel report Mercato degli UPS per data center.
Come si combinano i segmenti. La suddivisione per applicazione (BBU per rack, batterie UPS centralizzate e batterie UPS edge) e quella per implementazione (nuove costruzioni e sostituzione) sono i livelli costitutivi del modello. Le suddivisioni per chimica, tipo di data center e regione ripartiscono diversamente lo stesso totale.
Fattori trainanti: che cosa spinge il mercato delle batterie per data center?
Le unità di batterie di backup (BBU) a livello di rack, che valgono USD 2,33 miliardi nel 2025 nel modello di DC Market Insights, sono il più importante dei tre fattori di crescita del mercato delle batterie per data center. Gli altri due sono l’aumento della domanda di elettricità dei data center e il passaggio dal piombo-acido agli ioni di litio nelle sale batterie degli UPS.
I moduli BBU per rack raggiungono USD 2,33 miliardi mentre il backup si sposta nel rack
La specifica BBU Open Rack Version 3 (V3) dell’Open Compute Project (OCP) prevede un dispositivo di scarica da 3 kW in ciascun modulo BBU e richiede che il pacco batteria eroghi 3 kW per almeno 4 minuti, indicando gli ioni di litio come chimica adatta a questa elevata velocità di scarica (Fonte: specifica BBU OCP Open Rack V3). DC Market Insights stima che il 42% della nuova capacità IT fosse dotato di BBU per rack nel 2025, quota che sale al 55% nel 2030 e al 60% nel 2035, e che la BBU per rack rappresenti il 64,0% del valore di mercato del 2025. I fornitori stanno aumentando la capacità: il produttore taiwanese di pacchi batteria Dynapack afferma che le sue forniture di BBU ai data center per l’IA potrebbero raggiungere da 6 a 7 miliardi di nuovi dollari taiwanesi (NT$) nel 2026 e prevede di avviare la produzione in serie di BBU da 8 kW e 12 kW nel quarto trimestre, mentre Panasonic Energy prevede di avviare la produzione in serie di BBU progettate per l’alimentazione in corrente continua ad alta tensione (HVDC) entro l’esercizio che termina a marzo 2027.
Il consumo di elettricità dei data center raddoppia a circa 945 TWh entro il 2030
L’Agenzia internazionale dell’energia (IEA) stima che i data center abbiano consumato circa 415 terawattora (TWh) di elettricità nel 2024 e prevede che il consumo raddoppi a circa 945 TWh entro il 2030 nel suo scenario di base (Fonte: IEA Energy and AI). BloombergNEF ha censito 23,1 GW di capacità di data center in costruzione in 831 siti, di cui 15,9 GW negli Stati Uniti. DC Market Insights modella una nuova capacità IT che sale da 10,5 GW nel 2025 a 19,5 GW nel 2030 e a 23,6 GW nel 2035, portando la base installata da circa 66,7 GW nel 2025 a circa 239,8 GW nel 2035. Quasi ogni megawatt di nuovo carico IT necessita di energia di backup, per lo più fornita da batterie nel rack o in una sala UPS.
Gli ioni di litio sostituiscono il piombo-acido nelle sale batterie degli UPS
Vertiv afferma che le batterie UPS agli ioni di litio durano da 8 a 10 anni o più, da due a tre volte la vita delle unità VRLA, e sono più piccole e leggere. DC Market Insights stima che gli ioni di litio abbiano conquistato il 55% della nuova capacità di batterie UPS centralizzate nel 2025, quota che sale al 74% nel 2030 e all’84% nel 2035. I produttori di UPS vendono ora armadi al litio dimensionati per sale ad alta densità: gli armadi batterie al litio EnergyCore di Vertiv sono larghi 600 mm, ottimizzati per cinque minuti di autonomia a fine vita, certificati secondo lo standard Underwriters Laboratories (UL) 1973 e testati secondo UL 9540A (Fonte: comunicato stampa Vertiv), mentre Eaton vende il sistema di batterie agli ioni di litio Eaton Samsung Gen 3 con prestazioni garantite fino a 12 anni.
Tendenze di mercato: come stanno cambiando le batterie per data center?
Gli ioni di litio detengono l’82,5% del valore del 2025, secondo le stime di DC Market Insights. Spiccano tre cambiamenti: l’LFP sta guadagnando terreno sull’NMC, le potenze nominali delle BBU aumentano con la densità dei rack per l’IA e le chimiche non al litio conquistano una nicchia grazie alla sicurezza.
L’LFP cresce del 19,17% annuo mentre gli operatori scelgono celle più sicure
Le batterie LFP valgono USD 651,44 milioni nel 2025 e USD 3,76 miliardi entro il 2035 nel modello di DC Market Insights, passando dal 17,9% al 40,7% del valore di mercato. NMC e altri tipi agli ioni di litio guidano ancora il mercato delle batterie per data center, fatto che DC Market Insights attribuisce all’uso di celle cilindriche ad alta potenza nei moduli BBU. Samsung SDI afferma che amplierà la capacità produttiva di batterie cilindriche ad alta potenza per soddisfare la crescente domanda delle BBU, dopo che le maggiori vendite di batterie ad alta potenza per sistemi UPS e BBU, oltre che per utensili elettrici e veicoli elettrici in Europa, hanno fatto aumentare i ricavi della sua attività di batterie (Fonte: comunicato sui risultati di Samsung SDI, luglio 2026).
Le potenze nominali delle BBU salgono da 3 kW a 12 kW per modulo
Il modulo OCP Open Rack V3 ha una potenza nominale di 3 kW, mentre Dynapack prevede la produzione in serie di BBU da 8 kW e 12 kW nel quarto trimestre del 2026, e Panasonic Energy indica le BBU ad alta potenza come nuovo prodotto nel suo piano a medio termine e cita i ripiani con BBU integrate tra le piattaforme per data center di nuova generazione. DC Market Insights modella un prezzo dei moduli BBU che scende da USD 400 per kW nel 2025 a USD 295 per kW nel 2030, poiché i moduli di potenza nominale più elevata distribuiscono i costi fissi su un maggior numero di kilowatt.
Nichel-zinco e ioni di sodio conquistano una nicchia legata alla sicurezza
ZincFive, che ha raccolto un round di finanziamento di Serie F da USD 30 milioni, afferma che quasi 2 GW dei suoi armadi di batterie di backup al nichel-zinco sono installati o sotto contratto nel settore dei data center (Fonte: articolo di insideHPC). A luglio 2026, Samsung SDI ha dichiarato di stare portando avanti lo sviluppo di una batteria agli ioni di sodio per applicazioni UPS nei data center per l’IA. Nichel-zinco e ioni di sodio valgono complessivamente USD 21,72 milioni nel 2025 e USD 111,89 milioni entro il 2035 nel modello, con un CAGR del 17,81%.
Sfide del mercato: che cosa frena il mercato delle batterie per data center?
Un singolo incendio di batterie agli ioni di litio nel settembre 2025 ha messo fuori servizio 647 sistemi governativi in Corea del Sud. Il rischio di incendio e i lunghi cicli di sostituzione del piombo-acido sono i due vincoli principali.
Un incendio in una sala batterie ha messo fuori servizio 647 sistemi
Nel settembre 2025, un incendio nel data center del National Information Resources Service (NIRS) della Corea del Sud a Daejeon ha distrutto 384 batterie e messo fuori servizio 647 sistemi (Fonte: articolo del Korea Times). Il sistema UPS, le batterie agli ioni di litio e i server si trovavano tutti nella stessa sala. DC Market Insights prevede che incidenti di questo tipo spingano gli operatori verso sale batterie separate, armadi resistenti al fuoco e chimiche LFP o non al litio, che nel breve termine aumentano il costo per kWh.
Il piombo-acido resiste nella base installata
DC Market Insights stima che le batterie VRLA valgano ancora USD 616,73 milioni nel 2025, pari al 16,9% del valore di mercato, perché i siti di colocation ed enterprise sostituiscono le stringhe esistenti con stringhe equivalenti. EnerSys ha lanciato le sue batterie al piombo DataSafe HX530T e HX600T per applicazioni UPS ad alta velocità di scarica nei data center in Nord America nel gennaio 2026 (Fonte: articolo di Batteries International), e le batterie al piombo-acido hanno rappresentato circa il 67% del consumo apparente di piombo negli Stati Uniti nel 2025 secondo lo US Geological Survey (USGS). DC Market Insights modella un valore VRLA in calo del 5,18% annuo fino a USD 362,47 milioni nel 2035, il che rallenta il passaggio agli ioni di litio nelle sale più vecchie.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
Gli interventi di sostituzione e retrofit salgono da USD 1,25 miliardi nel 2025 a USD 5,38 miliardi nel 2035 nel modello di DC Market Insights, il più grande nuovo bacino di ricavi del mercato delle batterie per data center. Gli operatori di unità di elaborazione grafica (GPU) e neocloud sono il gruppo di acquirenti in più rapida crescita, al 14,00% annuo.
La sostituzione diventa il 58,2% della domanda entro il 2035
Nel modello di DC Market Insights i moduli BBU per rack vengono sostituiti circa ogni cinque anni, contro i dieci anni delle stringhe UPS agli ioni di litio. Con la crescita della capacità dotata di BBU da circa 11,4 GW nel 2025 a circa 110,1 GW nel 2035, la spesa per sostituzione e retrofit cresce del 15,73% annuo e sale dal 34,2% al 58,2% del valore di mercato. I contratti di sostituzione convertono inoltre le stringhe VRLA in armadi agli ioni di litio durante gli aggiornamenti degli UPS.
Gli operatori GPU e neocloud spendono USD 1,94 miliardi entro il 2035
Gli operatori cloud specializzati in GPU hanno speso USD 524,11 milioni in batterie per data center nel 2025, cifra che sale a USD 1,94 miliardi nel 2035 nel modello. I loro rack utilizzano progetti con BBU fin dall’inizio. LG Energy Solution afferma che UPS e BBU sono diventati componenti critici per i data center e prevede di rafforzare la propria gamma per questi impieghi (Fonte: comunicato sui risultati di LG Energy Solution, luglio 2026).
Prezzi: quanto costano le batterie per data center?
Un modulo BBU per rack costa circa USD 400 per kW di carico IT protetto nel 2025. Un armadio di batterie UPS agli ioni di litio costa circa USD 520 per kWh e una stringa VRLA circa USD 280 per kWh. Si tratta di stime di DC Market Insights per l’hardware del mercato delle batterie per data center, esclusa la manodopera.
| Prezzo delle batterie (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sistema di batterie UPS agli ioni di litio, per kWh | 700 | 520 | 430 | 360 |
| Stringa di batterie UPS VRLA, per kWh | 300 | 280 | 270 | 260 |
| Armadio di batterie UPS al nichel-zinco, per kWh | 620 | 500 | 420 | 350 |
| Modulo BBU per rack, per kW di carico IT protetto | 420 | 400 | 295 | 215 |
I prezzi delle celle fissano la soglia minima. BloombergNEF ha rilevato che i prezzi medi dei pacchi agli ioni di litio sono scesi dell’8% nel 2025 al minimo storico di USD 108 per kWh e che i pacchi per l’accumulo stazionario sono scesi a USD 70 per kWh. Le batterie UPS e BBU costano diverse volte di più per kWh perché sono progettate per scaricarsi ad alta potenza per alcuni minuti, con armadi resistenti al fuoco e un proprio BMS. Sul fronte del piombo-acido, l’USGS riporta che il prezzo del piombo in Nord America è stato in media di 106 centesimi per libbra nei primi 10 mesi del 2025, contro 108,8 centesimi nel 2024, il che mantiene stabili i prezzi delle VRLA.
Standard e normative: quali regole definiscono le batterie per data center?
NFPA 855, ora nell’edizione 2026, è uno dei 4 insiemi di regole che definiscono i prodotti del mercato delle batterie per data center. Gli altri sono gli standard di sicurezza UL 9540 e UL 9540A, lo standard per celle al litio IEC 62619 e le specifiche OCP per i rack.
NFPA 855 (edizione 2026). Lo standard della National Fire Protection Association (NFPA) per l’installazione di sistemi di accumulo di energia stazionari stabilisce i requisiti per l’installazione dei sistemi di accumulo di energia stazionari, compresi i sistemi a batteria.
UL 9540 e UL 9540A. UL 9540, lo standard per i sistemi e le apparecchiature di accumulo di energia, copre le tecnologie di accumulo elettriche, elettrochimiche, meccaniche e di altro tipo. UL 9540A è il metodo di prova per valutare la propagazione dell’incendio da fuga termica nei sistemi di accumulo di energia a batteria, e Vertiv lo cita per i suoi armadi EnergyCore.
IEC 62619:2022. Lo standard della Commissione elettrotecnica internazionale (IEC) specifica i requisiti e le prove per il funzionamento sicuro di celle e batterie secondarie al litio utilizzate in applicazioni industriali, comprese le applicazioni stazionarie.
OCP Open Rack V3 BBU. La specifica dell’Open Compute Project definisce un modulo BBU da 3 kW che deve scaricarsi per almeno 4 minuti, il che stabilisce un’energia di backup minima per modulo.
Segmentazione del mercato: quale segmento guida il mercato delle batterie per data center?
DC Market Insights stima che NMC e altri tipi agli ioni di litio siano in testa con il 64,6% del valore del 2025. La BBU per rack guida le applicazioni con il 64,0% e i data center hyperscale guidano gli acquirenti con il 51,7%. L’LFP è il segmento in più rapida crescita, al 19,17% annuo, contro il 7,83% dell’NMC, perché i produttori di armadi UPS e i progetti di BBU più recenti ne privilegiano la maggiore durata e il minor rischio di incendio.
Per chimica: NMC e altri ioni di litio in testa con il 64,6%
| Chimica | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| NMC e altri ioni di litio | 2,36 | 64,6% | 5,01 | 7,83% |
| Litio ferro fosfato (LFP) | 0,65 | 17,9% | 3,76 | 19,17% |
| Piombo-acido (VRLA) | 0,62 | 16,9% | 0,36 | -5,18% |
| Nichel-zinco e ioni di sodio | 0,02 | 0,6% | 0,11 | 17,81% |
L’LFP sale dal 17,9% al 40,7% del valore entro il 2035, mentre il VRLA scende dal 16,9% al 3,9%.
Per applicazione: la BBU per rack in testa con il 64,0%
| Applicazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unità di batterie di backup a livello di rack (BBU) | 2,33 | 64,0% | 7,23 | 11,99% |
| Batterie UPS centralizzate | 1,16 | 31,7% | 1,73 | 4,13% |
| Batterie UPS edge e distribuite | 0,16 | 4,3% | 0,28 | 5,99% |
Le batterie UPS centralizzate crescono solo del 4,13% annuo perché le stringhe agli ioni di litio durano più a lungo delle stringhe VRLA che sostituiscono, per cui si acquistano meno ricambi per megawatt.
Per tipo di data center: i data center hyperscale in testa con il 51,7%
| Tipo di data center | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 1,89 | 51,7% | 4,94 | 10,11% |
| Data center di colocation | 0,71 | 19,4% | 1,59 | 8,44% |
| Fornitori GPU e neocloud | 0,52 | 14,4% | 1,94 | 14,00% |
| Data center enterprise | 0,42 | 11,5% | 0,55 | 2,74% |
| Data center edge | 0,11 | 3,0% | 0,23 | 7,41% |
Nel modello di DC Market Insights, gli operatori hyperscale acquistano la maggior parte dei moduli BBU per rack, i fornitori di colocation acquistano la quota maggiore di batterie UPS centralizzate e i data center enterprise crescono più lentamente, poiché i carichi di lavoro si spostano verso cloud e siti di colocation.
Per implementazione: le nuove costruzioni in testa con il 65,8%
Le nuove costruzioni rappresentano USD 2,40 miliardi del valore del 2025 e raggiungono USD 3,87 miliardi entro il 2035, con un CAGR del 4,90%. Gli interventi di sostituzione e retrofit valgono USD 1,25 miliardi nel 2025 e crescono più rapidamente, al 15,73% annuo, superando le nuove costruzioni nel 2032 nello scenario di base.
Esclusiva DC: la matrice delle batterie chimica × applicazione
Con USD 2,05 miliardi nel 2025, la BBU per rack di tipo NMC è la singola cella più grande della matrice e rappresenta il 56,3% del mercato delle batterie per data center. La matrice è un modello di DC Market Insights costruito su 45 input: 16 coorti annuali di capacità IT (dal 2020 al 2035), 5 curve di prezzo, 4 curve di adozione delle chimiche e delle BBU, 3 cicli di sostituzione, 10 pesi per acquirente, 2 curve di quota dell’LFP e 5 suddivisioni regionali.
| 2025, miliardi di USD | UPS centralizzati | UPS edge e distribuiti | BBU per rack | Totale |
|---|---|---|---|---|
| NMC e altri ioni di litio | 0,27 | 0,04 | 2,05 | 2,36 |
| Litio ferro fosfato (LFP) | 0,33 | 0,04 | 0,28 | 0,65 |
| Piombo-acido (VRLA) | 0,54 | 0,07 | 0,00 | 0,62 |
| Nichel-zinco e ioni di sodio | 0,02 | 0,00 | 0,00 | 0,02 |
| Totale | 1,16 | 0,16 | 2,33 | 3,65 |
Il VRLA è ancora la chimica principale all’interno delle sale UPS centralizzate, con USD 542,72 milioni, pari al 46,9% di tale applicazione, mentre la BBU per rack è quasi interamente agli ioni di litio e per l’88% di tipo NMC. La competizione tra chimiche si gioca quindi nelle sale UPS, dove gli armadi LFP e gli armadi al nichel-zinco competono per sostituire le stringhe al piombo-acido. I totali potrebbero non corrispondere a causa degli arrotondamenti.
Gli input principali sono la nuova capacità IT (10,5 GW nel 2025), la quota di essa dotata di BBU per rack (42%) e il ciclo quinquennale di sostituzione delle BBU. Le ipotesi sono illustrate nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato delle batterie per data center?
Il Nord America è in testa con il 44,6% del valore del 2025, secondo le stime di DC Market Insights. Il Medio Oriente e Africa è la regione in più rapida crescita, al 12,55% annuo, perché DC Market Insights prevede che i nuovi campus per l’IA in Arabia Saudita e negli Emirati Arabi Uniti aggiungano capacità partendo da una base ridotta.
Il Nord America in testa con una quota del 44,6%
DC Market Insights stima che gli operatori nordamericani abbiano speso USD 1,63 miliardi in batterie per data center nel 2025, e si prevede che la regione raggiunga USD 3,82 miliardi nel 2035, con un CAGR dell’8,93%. Gli Stati Uniti ospitano 15,9 GW dei 23,1 GW di capacità di data center in costruzione nel mondo secondo BloombergNEF.
L’Asia-Pacifico detiene una quota del 27,8%
L’Asia-Pacifico vale USD 1,01 miliardi nel 2025 e USD 2,84 miliardi entro il 2035, con un CAGR del 10,84%. La regione ospita inoltre diversi fornitori citati in questo report: Panasonic Energy in Giappone, Samsung SDI e LG Energy Solution in Corea del Sud, e Dynapack, Lite-On e AcBel a Taiwan.
L’Europa detiene una quota del 18,1%
L’Europa vale USD 659,86 milioni nel 2025 e USD 1,49 miliardi entro il 2035, con un CAGR dell’8,52%. DC Market Insights prevede che i mercati a forte presenza di colocation, come Francoforte, Amsterdam e Dublino, mantengano una quota di batterie UPS centralizzate più elevata rispetto al Nord America.
Il Medio Oriente e Africa detiene una quota del 5,1%
Il Medio Oriente e Africa vale USD 185,93 milioni nel 2025 e USD 606,32 milioni entro il 2035, con la crescita più rapida, al 12,55% annuo, grazie a nuovi campus progettati per le BBU per rack fin dall’inizio.
L’America Latina detiene una quota del 4,4%
L’America Latina vale USD 160,41 milioni nel 2025 e USD 484,50 milioni entro il 2035, con un CAGR dell’11,69%, e DC Market Insights ipotizza autonomie delle batterie più lunghe rispetto al Nord America a causa di reti elettriche più deboli.
Analisi per paese: quali paesi spendono di più in batterie per data center?
Gli Stati Uniti sono in testa con USD 1,44 miliardi nel 2025. Si tratta del 39,5% del valore globale, seguiti dalla Cina con USD 364,85 milioni (10,0%) e dal Canada con USD 169,10 milioni (4,6%). I 12 paesi più grandi rappresentano il 79,5% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 1,44 | 39,5% | 3,31 | 8,68% |
| 2 | Cina | Asia-Pacifico | 0,36 | 10,0% | 0,98 | 10,44% |
| 3 | Canada | Nord America | 0,17 | 4,6% | 0,45 | 10,33% |
| 4 | Regno Unito | Europa | 0,14 | 3,9% | 0,30 | 7,92% |
| 5 | Giappone | Asia-Pacifico | 0,14 | 3,8% | 0,36 | 10,14% |
| 6 | Germania | Europa | 0,14 | 3,7% | 0,31 | 8,72% |
| 7 | India | Asia-Pacifico | 0,10 | 2,8% | 0,48 | 16,74% |
| 8 | Corea del Sud | Asia-Pacifico | 0,10 | 2,6% | 0,28 | 11,14% |
| 9 | Australia | Asia-Pacifico | 0,09 | 2,4% | 0,27 | 11,94% |
| 10 | Francia | Europa | 0,08 | 2,3% | 0,20 | 9,02% |
| 11 | Brasile | America Latina | 0,07 | 2,0% | 0,24 | 12,29% |
| 12 | Paesi Bassi | Europa | 0,07 | 1,9% | 0,15 | 8,02% |
L’India è il mercato nazionale di grandi dimensioni in più rapida crescita, al 16,74% annuo, poiché gli operatori hyperscale e di colocation aggiungono nuova capacità partendo da una base ridotta. I dati per paese sono un’allocazione dei totali regionali effettuata da DC Market Insights, ponderata in base alla quota stimata di ciascun paese nella capacità di data center installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Lo scenario di base per il mercato delle batterie per data center raggiunge USD 9,25 miliardi entro il 2035. Gli scenari indicano un intervallo compreso tra USD 7,71 miliardi e USD 10,56 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 15% rispetto allo scenario di base; moduli BBU sostituiti ogni sei anni | 7,71 | 7,78% |
| Base | Le aggiunte salgono a 23,6 GW all’anno; la BBU per rack raggiunge il 60% della nuova capacità | 9,25 | 9,75% |
| Alto | Aggiunte superiori del 10% rispetto allo scenario di base; cali più lenti dei prezzi delle BBU con l’aumento delle potenze nominali dei moduli | 10,56 | 11,22% |
Lo scenario basso riflette una pausa negli investimenti in conto capitale per l’IA e una vita utile più lunga dei moduli agli ioni di litio. Lo scenario alto ipotizza che i moduli BBU di potenza nominale più elevata mantengano il proprio prezzo per kW e che gli obiettivi dei fornitori, come quello di Panasonic Energy, vengano raggiunti per intero.
Analisi competitiva: chi guida il mercato delle batterie per data center?
- Panasonic Energy
- Samsung SDI
- LG Energy Solution
- EnerSys
- Vertiv
- Eaton
- Dynapack
- ZincFive
- Lite-On
- AcBel
- Delta Electronics
- Peak Energy
DC Market Insights stima che i tre maggiori fornitori di celle e pacchi agli ioni di litio, Panasonic Energy, Samsung SDI e LG Energy Solution, detengano complessivamente circa il 55% del valore del 2025, perché le celle cilindriche di tipo NMC dominano la BBU per rack. Panasonic Energy punta a vendite di sistemi di accumulo energetico per data center pari a circa 1.000 miliardi di yen nell’esercizio che termina a marzo 2029, circa tre volte il livello dell’esercizio 2026, e il suo obiettivo copre la sua attività di accumulo per data center nel suo complesso. EnerSys ha registrato vendite nette record nell’esercizio 2026 pari a USD 3,75 miliardi, ha dichiarato che la solidità della sua attività nei data center ha favorito prezzi e mix e sta portando una nuova soluzione al litio per data center alla fase di messa in servizio presso i clienti (Fonte: documento depositato da EnerSys presso la US Securities and Exchange Commission). Vertiv, con vendite nette nel secondo trimestre 2026 pari a USD 3,27 miliardi, ed Eaton vendono armadi di batterie agli ioni di litio insieme alle loro piattaforme UPS. ZincFive produce armadi di batterie di backup al nichel-zinco per data center. A Taiwan, Dynapack produce pacchi batteria per BBU, Lite-On segnala una forte domanda di alimentatori per server IA e di BBU, AcBel sta sviluppando BBU e Delta Electronics ha registrato ricavi record nel secondo trimestre 2026 pari a NT$183,26 miliardi. Peak Energy produce batterie agli ioni di sodio ed Energy Vault si è assicurata un primo contratto di acquisto di 1,5 GWh di tali batterie per la sua offerta di accumulo per data center per l’IA.
Sviluppi recenti
- A dicembre 2025, ZincFive ha chiuso un round di finanziamento di Serie F da USD 30 milioni per espandere le batterie di backup al nichel-zinco per i data center per l’IA (Fonte: articolo di insideHPC).
- A gennaio 2026, EnerSys ha lanciato le batterie al piombo DataSafe HX530T e HX600T per applicazioni UPS ad alta velocità di scarica nei data center in Nord America (Fonte: articolo di Batteries International).
- A febbraio 2026, Energy Vault si è assicurata un primo contratto di acquisto di 1,5 GWh di batterie agli ioni di sodio prodotte negli Stati Uniti da Peak Energy per la sua offerta di accumulo per data center per l’IA (Fonte: articolo di ESS News).
- A giugno 2026, Panasonic Energy ha fissato un obiettivo di vendite di sistemi di accumulo energetico per data center pari a circa 1.000 miliardi di yen per l’esercizio che termina a marzo 2029 (Fonte: presentazione agli investitori di Panasonic Holdings).
- A luglio 2026, Samsung SDI ha dichiarato che amplierà la capacità produttiva di batterie cilindriche ad alta potenza per rispondere alla crescente domanda di BBU (Fonte: comunicato sui risultati di Samsung SDI).
- A luglio 2026, Dynapack ha dichiarato che le sue forniture di BBU ai data center per l’IA potrebbero raggiungere da NT$6 miliardi a NT$7 miliardi nel 2026 (Fonte: articolo del Taipei Times).
Seguiamo in tempo reale le operazioni, i lanci e gli annunci di capacità del mercato delle batterie per data center nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato delle batterie per data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità IT (dal 2020 al 2035). La base installata di circa 57 GW di capacità IT alla fine del 2024 è coerente con la stima dell’IEA di circa 415 TWh di consumo di elettricità dei data center nel 2024, con un’efficienza nell’uso dell’energia (PUE) ipotizzata di 1,4 e un utilizzo medio del 60%, e ogni anno viene dismesso l’1,5% della base. La nuova capacità di ciascun anno è suddivisa tra BBU per rack (12% nel 2020, 42% nel 2025, 60% nel 2035), con prezzo per kW, e batterie UPS centralizzate a 0,25 MWh per MW, suddivise per chimica e valutate con curve di costo separate per ioni di litio, VRLA, nichel-zinco e ioni di sodio. La spesa per sostituzione viene aggiunta sulla base installata, con stringhe VRLA sostituite ogni 5 anni, stringhe UPS agli ioni di litio e al nichel-zinco ogni 10 anni e moduli BBU ogni 5 anni. Il totale è stato suddiviso per 4 chimiche, 3 applicazioni, 5 tipi di data center, 2 tipi di implementazione e 5 regioni, e ogni suddivisione somma al totale di mercato. Il risultato è stato verificato rispetto a tre limiti: un tetto massimo dato dal modello del Mercato dell’accumulo di energia per data center di DC Market Insights, i cui livelli UPS e BBU per rack (USD 4,07 miliardi nel 2025, inclusi caricatori BBU, volani e supercondensatori) devono superare questo valore relativo alle sole batterie; una soglia minima data dall’attività di fornitori identificati, con forniture di BBU di Dynapack per il 2026 da NT$6 miliardi a NT$7 miliardi e quasi 2 GW di armadi di ZincFive che rientrano ampiamente nei valori modellati; e una verifica dei prezzi rispetto al prezzo medio dei pacchi agli ioni di litio di BloombergNEF di USD 108 per kWh, ben al di sotto dei USD 520 per kWh modellati per i sistemi completi di batterie UPS.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Prodotti inclusi ed esclusi
- 1.3Valuta, prezzi e anno base
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Curve di prezzo e cicli di sostituzione
- 2.3Verifiche dei limiti
- 2.4Fonti dei dati e ipotesi
- 03Sintesi
- 3.1Istantanea del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Prezzo per kWh dei sistemi di batterie UPS agli ioni di litio
- 5.2Prezzo per kWh delle stringhe di batterie UPS VRLA
- 5.3Prezzo per kWh degli armadi di batterie UPS al nichel-zinco
- 5.4Prezzo per kW dei moduli BBU per rack
- 5.5Benchmark dei prezzi di celle e pacchi
- 06Standard e normative
- 6.1NFPA 855
- 6.2UL 9540 e UL 9540A
- 6.3IEC 62619
- 6.4Specifica BBU OCP Open Rack V3
- 07Analisi della catena di approvvigionamento
- 7.1Produttori di celle
- 7.2Produttori di pacchi e moduli BBU
- 7.3Fornitori di UPS e armadi batterie
- 7.4Riciclo e fine vita
- 08Dimensioni e previsioni del mercato
- 8.1Dimensioni del mercato, 2020-2035
- 8.2Crescita anno su anno
- 8.3Nuove costruzioni e sostituzione a confronto
- 09Mercato per chimica
- 9.1NMC e altri ioni di litio
- 9.2Litio ferro fosfato (LFP)
- 9.3Piombo-acido (VRLA)
- 9.4Nichel-zinco e ioni di sodio
- 10Mercato per applicazione
- 10.1Unità di batterie di backup a livello di rack (BBU)
- 10.2Batterie UPS centralizzate
- 10.3Batterie UPS edge e distribuite
- 11Mercato per tipo di data center
- 11.1Data center hyperscale
- 11.2Data center di colocation
- 11.3Fornitori GPU e neocloud
- 11.4Data center enterprise
- 11.5Data center edge
- 12Mercato per implementazione
- 12.1Nuove costruzioni
- 12.2Sostituzione e retrofit
- 13Esclusiva DC: matrice delle batterie chimica × applicazione
- 13.1Valori per chimica e applicazione, 2025
- 13.2Input del modello
- 14Mercato per regione
- 14.1Nord America (Stati Uniti, Canada)
- 14.2Asia-Pacifico (Cina, Giappone, India, Corea del Sud, Australia)
- 14.3Europa (Regno Unito, Germania, Francia, Paesi Bassi)
- 14.4Medio Oriente e Africa
- 14.5America Latina (Brasile)
- 15Analisi per paese
- 15.1I 12 paesi principali, 2025 e 2035
- 15.2Paesi in più rapida crescita
- 16Analisi trasversali regionali
- 16.1Quota e crescita regionali, 2025 e 2035
- 16.2Quota dei paesi all'interno di ciascuna regione, 2025
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario di base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Concentrazione dei fornitori
- 18.2Posizionamento competitivo per chimica
- 18.3Sviluppi recenti
- 19Profili aziendali
- 19.1Panasonic Energy
- 19.2Samsung SDI
- 19.3LG Energy Solution
- 19.4EnerSys
- 19.5Vertiv
- 19.6Eaton
- 19.7Dynapack
- 19.8ZincFive
- 19.9Lite-On
- 19.10AcBel
- 19.11Delta Electronics
- 19.12Peak Energy
- 20Raccomandazioni dell'analista
- 20.1Per gli operatori di data center
- 20.2Per i fornitori di batterie e BBU
- 20.3Per gli investitori
- Fig. 1Dimensioni del mercato delle batterie per data center, 2020–2035
- Fig. 2Quota di mercato per chimica, 2025 e 2035
- Fig. 3Quota di mercato per applicazione, 2025 e 2035
- Fig. 4Quota di mercato per tipo di data center, 2025 e 2035
- Fig. 5Quota di mercato per regione, 2025
- Fig. 6Quota di BBU per rack sulla nuova capacità IT, 2020–2035
- Fig. 7Nuove costruzioni e sostituzione a confronto, 2025 e 2035
- Fig. 8Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Prezzi delle batterie, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per chimica, 2025 e 2035
- Tabella 4Mercato per applicazione, 2025 e 2035
- Tabella 5Mercato per tipo di data center, 2025 e 2035
- Tabella 6Mercato per implementazione, 2025 e 2035
- Tabella 7Matrice chimica × applicazione, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9I 12 paesi principali, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
- Tabella 11Standard e normative
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 3,65 miliardi nel 2025, in crescita fino a USD 9,25 miliardi entro il 2035. DC Market Insights stima il mercato a USD 1,03 miliardi nel 2020.
Del 9,75% annuo dal 2025 al 2035. La crescita è stata più rapida, al 28,79% annuo, tra il 2020 e il 2025, con l’aumento dell’adozione delle BBU per rack (stima di DC Market Insights).
Le unità di batterie di backup a livello di rack, con USD 2,33 miliardi, pari al 64,0% del valore del 2025, davanti alle batterie UPS centralizzate con il 31,7% (stima di DC Market Insights).
NMC e altri tipi agli ioni di litio, con il 64,6% del valore del 2025. L’LFP è il segmento in più rapida crescita, al 19,17% annuo, mentre il piombo-acido VRLA cala del 5,18% annuo (stime di DC Market Insights).
Circa USD 400 per kW per un modulo BBU per rack, USD 520 per kWh per un sistema di batterie UPS agli ioni di litio e USD 280 per kWh per le VRLA nel 2025, secondo le stime di DC Market Insights.
Il Nord America, con USD 1,63 miliardi, pari al 44,6% del valore del 2025. Il Medio Oriente e Africa cresce più rapidamente, al 12,55% annuo (stime di DC Market Insights).
Panasonic Energy, Samsung SDI e LG Energy Solution detengono complessivamente circa il 55% del valore del 2025 (stima di DC Market Insights). Sono attive anche EnerSys, Vertiv, Eaton, Dynapack, ZincFive, Lite-On, AcBel, Delta Electronics e Peak Energy.
Gli Stati Uniti, con USD 1,44 miliardi, pari al 39,5% della spesa del 2025, seguiti dalla Cina con USD 364,85 milioni. L’India cresce più rapidamente tra i mercati nazionali di grandi dimensioni, al 16,74% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.