
Markt für Rechenzentrums-USV: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-USV: 2025 lag das Marktvolumen bei USD 5,220.0 Mio.; bis 2035 soll es bei einer CAGR von 9.35 % auf USD 12.76 Mrd. steigen. Auf North America entfallen 40.7% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkette und Wertschöpfungskette
- 08Marktgröße und Prognose
- 09Markt nach Kapazität
- 10Markt nach Typ
- 22Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 13Profilierte Unternehmen
Regionale Analyse
- North America40.7%
- Asia Pacific30.4%
- Europe19.4%
- Latin America5%
- Middle East and Africa4.5%
Profilierte Unternehmen
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Huawei
- Delta Electronics
- Mitsubishi Electric
- Legrand
- Socomec
- Riello UPS
- Piller
- Kehua
- ON.energy
Vollständige Analyse
Der Markt für Rechenzentrums-USV umfasst die Systeme zur unterbrechungsfreien Stromversorgung (USV), ihre Batterien und ihre Überwachungssoftware, die die IT-Last von Rechenzentren bei Netzstörungen am Laufen halten, bis Generatoren anlaufen oder das Netz zurückkehrt. DC Market Insights bewertet den weltweiten Markt für Rechenzentrums-USV im Jahr 2025 mit USD 5,22 Mrd. und prognostiziert USD 12,76 Mrd. bis 2035, eine CAGR von 9,35 %. Der Wert für 2025 wird aus dem Ausbau selbst abgeleitet: Rund 12,0 GW neue IT-Kapazität bei etwa USD 0,240 Mio. an USV- und Batterieausrüstung pro MW in konventionellen Hallen und USD 0,214 Mio. pro MW in KI-Hallen ergeben USD 2,77 Mrd. an Neubauausgaben, und der Ersatz von USV und Batterien in einer installierten Basis von rund 115,5 GW fügt USD 2,45 Mrd. hinzu. Mittelspannungs-USV ist mit 24,80 % pro Jahr das am schnellsten wachsende Segment, weil DC Market Insights erwartet, dass KI-Campusse im Multi-Megawatt-Bereich jeden Block mit einem einzigen Überbrückungssystem absichern, und der Nahe Osten und Afrika ist mit 11,96 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass die neue KI-Campus-Kapazität dort von einer kleinen Basis aus wächst.
Zusammenfassung
Der globale Markt für Rechenzentrums-USV wurde im Jahr 2020 mit USD 2,61 Mrd. bewertet, erreichte im Jahr 2025 USD 5,22 Mrd. und soll bis 2035 USD 12,76 Mrd. erreichen, bei einer CAGR von 9,35 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Markt für Rechenzentrums-USV, Größe 2025 | USD 5,22 Mrd. |
| Markt für Rechenzentrums-USV, CAGR | 9,35 % |
| Markt für Rechenzentrums-USV, Größe 2035 | USD 12,76 Mrd. |
Der Markt für Rechenzentrums-USV wuchs zwischen 2020 und 2025 um 14,91 % pro Jahr, und allein 2025 kamen 19,0 % gegenüber 2024 hinzu, als Cluster aus Grafikprozessoren (GPU) von Pilothallen zu Bauten im Campus-Maßstab übergingen. Im Modell von DC Market Insights verlangsamt sich das Wachstum bis 2035 auf 9,35 % pro Jahr, weil KI-Hallen weniger USV-Ausgaben pro MW benötigen und größere USV-Blöcke die Kosten pro kW senken. Die jährlichen Kapazitätszuwächse verdoppeln sich dennoch mehr als, von 12,0 GW im Jahr 2025 auf 27,0 GW im Jahr 2035, und die installierte Basis verdreifacht sich nahezu auf rund 311,7 GW, sodass die Ersatznachfrage ab 2032 die größere Hälfte des Marktes ausmacht.
Der Schutz der Stromversorgung gewinnt an Bedeutung, da Rechenzentren einen größeren Anteil am Stromnetz beanspruchen. Die Internationale Energieagentur (IEA) berichtet, dass Rechenzentren im Jahr 2024 rund 415 Terawattstunden (TWh) verbrauchten, etwa 1,5 % des weltweiten Stroms, und erwartet, dass sich der Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt (Quelle: IEA-Bericht Energy and AI).
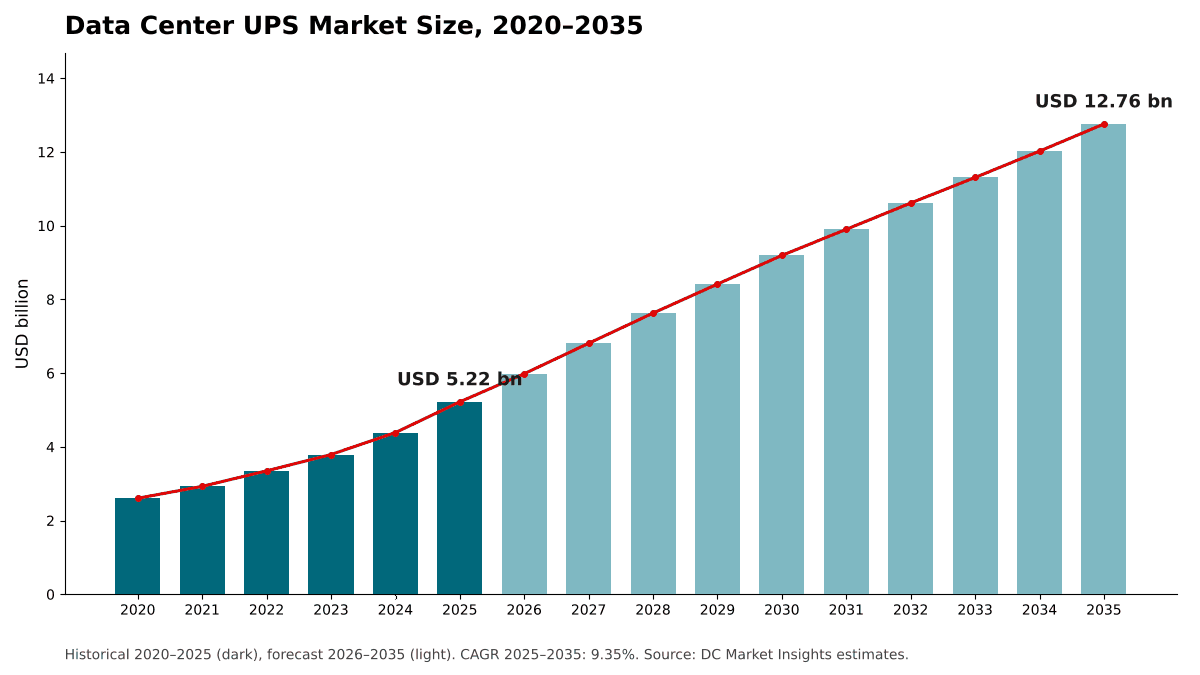
Marktumfang: Was umfasst der Markt für Rechenzentrums-USV?
Der Markt für Rechenzentrums-USV umfasst jede USV, die zum Schutz der IT- und kritischen mechanischen Last in Rechenzentren installiert wird, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 5,22 Mrd.
Einbezogen. Statische USV-Systeme (Doppelwandler, Multi-Mode und Line-Interactive), Rotations- und Diesel-Rotations-USV (DRUPS), Mittelspannungs-USV, USV-Leistungsmodule, die mit oder für eine USV verkauften Batterien (verschlossene Blei-Säure-Batterien, Lithium-Ionen, Nickel-Zink und Schwungradspeicher), Ersatzbatteriestränge, Batterie-Backup-Einheiten auf Rack-Ebene sowie USV-Überwachungssoftware und Zubehör.
Ausgeschlossen. Diesel- und Gas-Notstromgeneratoren, Schaltanlagen und Umschalteinrichtungen, Stromverteilereinheiten und Stromschienen, Batteriespeicher im Versorgungsmaßstab, die keine Überbrückung für die IT-Last bereitstellen, Installationsarbeiten und mehrjährige Serviceverträge.
Wie die Segmente zusammenhängen. Die Aufteilungen nach Kapazität, Typ, Batterie, Komponente, Rechenzentrumstyp und Branche gliedern jeweils dieselben USD 5,22 Mrd. neu. Batterien erscheinen sowohl als Komponente als auch als Chemie.
Markttreiber: Was treibt den Markt für Rechenzentrums-USV an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrums-USV: Kapazitätszuwächse, die sich bis 2035 auf 27,0 GW pro Jahr mehr als verdoppeln, KI-Lastschwankungen und Ersatzausgaben, die auf USD 7,26 Mrd. steigen.
Jährliche Kapazitätszuwächse steigen von 12,0 GW auf 27,0 GW und treiben USD 5,50 Mrd. an USV-Ausgaben für Neubauten
Der Markt für Rechenzentrums-USV ist heute ein Neubaumarkt: 53,1 % der Ausgaben 2025 flossen in neue Hallen. BloombergNEF zählte Ende September 2025 weltweit mehr als 23 Gigawatt (GW) Rechenzentrumskapazität im Bau, davon rund drei Viertel in den Vereinigten Staaten, und allein im dritten Quartal 2025 gingen mehr als 3,8 GW in den Bau, 58 % über dem bisherigen Quartalsdurchschnitt dieses Jahrzehnts. DC Market Insights modelliert einen Anstieg der jährlichen Fertigstellungen von 12,0 GW im Jahr 2025 auf 22,0 GW im Jahr 2030 und 27,0 GW im Jahr 2035, was die USV-Ausgaben für Neubauten von USD 2,77 Mrd. auf USD 5,50 Mrd. anhebt. Der breitere Ausbau wird im Bericht Data Center Construction Market behandelt.
KI-Lastschwankungen machen die Überbrückung zu einer Designfrage, nicht nur zu einem Backup
KI-Trainingslasten ändern sich schnell. IEEE Spectrum hat berichtet, dass die Lasten von KI-Rechenzentren innerhalb von Millisekunden um 70 % oder mehr nach oben und unten ausschlagen können, und Riello UPS beschreibt seine Multi Power2 Scalable-Modelle als ausgelegt für Rechenzentren, die mit schnellen Laständerungen durch KI-gesteuerte Workloads umgehen müssen. Die Ausfallanalyse 2025 des Uptime Institute ergab, dass die Stromversorgung weiterhin die Hauptursache für folgenreiche Ausfälle ist. DC Market Insights schätzt, dass KI-Hallen 2025 rund 35 % der neuen Kapazität ausmachten und bis 2035 66 % ausmachen werden, und dass jede nach 2026 spezifizierte KI-Halle entweder eine größere Batteriereserve oder eine USV mit netzinteraktiver Steuerung erhält.
Ersatzausgaben wachsen von USD 2,45 Mrd. auf USD 7,26 Mrd.
DC Market Insights geht davon aus, dass Batteriestränge und USV-Elektronik in festen Zyklen sowie bei der Aufrüstung von Hallen auf höhere Dichte ersetzt werden, und modelliert die Ersatzausgaben im Jahr 2025 mit USD 0,0212 Mio. pro MW installierter Basis, steigend auf USD 0,0233 Mio. pro MW bis 2035, da Lithium-Ionen-Nachrüstungen Blei-Säure-Stränge ersetzen. Bei einer installierten Basis, die von 115,5 GW auf 311,7 GW wächst, erreichen die Ausgaben für Erneuerung 2035 56,9 % des Marktes für Rechenzentrums-USV.
Markttrends: Wie verändert sich die Technologie von Rechenzentrums-USV?
Der Markt für Rechenzentrums-USV bewegt sich hin zu größeren USV-Blöcken über 1 Megavoltampere (MVA), Lithium-Ionen-Batterien und Stromarchitekturen, die einen Teil des Backups näher an das Rack verlagern.
USV-Blöcke über 1 MVA wachsen um 12,64 % pro Jahr
Anbieter bauen inzwischen einzelne USV-Rahmen der Megawattklasse. Die Trinergy-USV von Vertiv ist mit Kapazitäten von 1.500, 2.000 und 2.500 kVA mit physisch getrennten 500-kW-Kernen erhältlich. Die 9395X-USV von Eaton erreichte bei der Markteinführung bis zu 1.700 kVA, mit einer bis zu 30 % kleineren Stellfläche als vergleichbare USV-Modelle und 97,5 % Wirkungsgrad im Doppelwandlerbetrieb (Quelle: Pressemitteilung von Eaton). Die Galaxy VXL von Schneider Electric deckt 500 bis 1.250 kW ab und erreicht mit vier parallel geschalteten Einheiten bis zu 5 MW. DC Market Insights prognostiziert, dass USV-Systeme über 1 MVA von USD 1,60 Mrd. im Jahr 2025 auf USD 5,27 Mrd. im Jahr 2035 wachsen, am schnellsten unter den vier Kapazitätsklassen.
Lithium-Ionen-Batterien wachsen um 14,95 % pro Jahr
DC Market Insights erwartet, dass neue Hallen Lithium-Ionen statt verschlossener Blei-Säure-Batterien (VRLA) spezifizieren, um Batterieraumfläche und Ersatzzyklen zu reduzieren; die Galaxy VXL von Schneider Electric ist beispielsweise sowohl mit Lithium-Ionen- als auch mit VRLA-Batterien kompatibel. Lithium-Ionen-USV-Batterien haben 2025 einen Wert von USD 2,15 Mrd. (41,2 %) und erreichen bis 2035 USD 8,66 Mrd., während VRLA nur um 1,40 % pro Jahr wächst. DC Market Insights erwartet, dass Lithium-Ionen VRLA vor 2030 wertmäßig überholt.
Gleichstrom-Architekturen verlagern das Backup in Richtung Rack
NVIDIA hat erklärt, dass sein MGX-kompatibles 800-Volt-Gleichstrom-Power-Rack (VDC) in der zweiten Jahreshälfte 2026 erscheint und dass es über das Open Compute Project (OCP) mit mehr als 80 Ökosystem-Unternehmen an der Architektur arbeitet. Vertiv plante ein 800 VDC-Portfolio, darunter zentrale Gleichrichter, DC-Stromschienen, DC-DC-Wandler auf Rack-Ebene und DC-kompatible Backup-Systeme, zur Veröffentlichung in der zweiten Jahreshälfte 2026. DC Market Insights erwartet, dass Gleichstrom-Backup nach 2028 in KI-Hallen Wert von AC-USV auf Raumebene abzieht, und modelliert aus diesem Grund sinkende KI-Ausgaben pro MW. Rack-Designs mit eigenem Backup werden im Bericht OCP Rack Market behandelt.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-USV?
Sinkende USV-Ausgaben pro MW in KI-Hallen und eine schwache Nachfrage von Unternehmen begrenzen das Wachstum des Marktes für Rechenzentrums-USV auf 9,35 % pro Jahr, unter den 14,91 % von 2020 bis 2025.
USV-Ausgaben pro MW in KI-Hallen sinken von USD 0,214 Mio. auf USD 0,191 Mio.
KI-Hallen geben im Modell von DC Market Insights weniger USV-Dollar pro MW aus als konventionelle Hallen; das Modell geht von weniger USV-Redundanz pro MW für Trainingscluster, größeren USV-Blöcken pro Halle und einem wachsenden Anteil der Überbrückung über Batterien auf Rack-Ebene und DC-Architekturen aus. DC Market Insights modelliert die USV-Ausgaben in KI-Hallen 2025 mit USD 0,214 Mio. pro MW, 10,8 % unter den USD 0,240 Mio. einer konventionellen Halle, sinkend auf USD 0,191 Mio. bis 2035. Da KI-Hallen von 35 % auf 66 % der neuen Kapazität steigen, sinken die durchschnittlichen Neubauausgaben pro MW, selbst wenn die Megawatt insgesamt steigen.
Unternehmensrechenzentren wachsen nur um 3,66 % pro Jahr
DC Market Insights schätzt, dass Unternehmensrechenzentren 2025 USV im Wert von USD 1,06 Mrd. kauften, 20,3 % des Marktes, und erwartet, dass ihre Nachfrage nur um 3,66 % pro Jahr auf USD 1,52 Mrd. im Jahr 2035 wächst, da Workloads in die Cloud und in Colocation-Rechenzentren wandern. Im Modell von DC Market Insights wachsen kleine USV unter 100 kVA, die überwiegend von Unternehmensräumen und Edge-Standorten gekauft werden, um 5,38 % pro Jahr.
Marktchancen: Wo liegen die neuen Umsatzpotenziale bei Rechenzentrums-USV?
Die beiden größten neuen Umsatzpotenziale im Markt für Rechenzentrums-USV sind Mittelspannungs-USV, die um 24,80 % pro Jahr wachsen, sowie GPU- und Neocloud-Betreiber, die um 13,49 % pro Jahr wachsen.
Mittelspannungs-USV wachsen von USD 146,16 Mio. auf USD 1,34 Mrd.
ON.energy hat eine Mittelspannungs-KI-USV eingeführt, die nach eigenen Angaben vom Megawatt- bis in den Gigawattbereich skaliert, transiente Lasten von GPU-Clustern absorbiert und bereits in mehreren Hyperscale-Rechenzentren in den Vereinigten Staaten eingesetzt wird. IEEE Spectrum berichtete, dass ON.energy das System aus 3,5-Megawatt-Einheiten aufbaut und dass Eaton und Microsoft Versionen mit niedrigerer Spannung desselben bidirektionalen Ansatzes entwickeln. DC Market Insights prognostiziert, dass Mittelspannungs-USV von 2,8 % des Marktes im Jahr 2025 auf 10,5 % bis 2035 steigen.
GPU- und Neocloud-Betreiber geben bis 2035 USD 1,31 Mrd. für USV aus
DC Market Insights schätzt, dass spezialisierte GPU-Cloud-Betreiber 2025 USD 370,61 Mio. für USV ausgaben, und erwartet, dass ihre Ausgaben 2035 USD 1,31 Mrd. erreichen, mehr als das Dreifache des Niveaus von 2025. DC Market Insights erwartet, dass diese Betreiber den Großteil ihrer USV über 501 kVA kaufen, nahe am Hyperscale-Muster.
Preise: Wie viel geben Rechenzentren pro MW für USV aus?
Eine konventionelle Rechenzentrumshalle gibt 2025 rund USD 0,240 Mio. für USV und Batterien pro MW IT-Last aus, eine KI-Halle rund USD 0,214 Mio. pro MW. Dies sind Schätzungen von DC Market Insights, die USV-Elektronik, Batterien, Software und Zubehör umfassen, ohne Installationsarbeiten.
| USV-Ausgaben pro MW (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Konventionelle Halle (Neubau) | 0,215 | 0,240 | 0,236 | 0,228 |
| KI-Halle (Neubau) | 0,200 | 0,214 | 0,204 | 0,191 |
| Erneuerung pro MW installierter Basis, pro Jahr | 0,0196 | 0,0212 | 0,0222 | 0,0233 |
| KI-Anteil an neuer Kapazität | 3 % | 35 % | 60 % | 66 % |
Im Modell von DC Market Insights steigen die Ausgaben pro MW von 2020 bis 2025, da Lithium-Ionen-Batterien Anteile gewinnen, und gehen dann zurück, da die USV-Blöcke größer werden. Der Wirkungsgrad ist Teil des Preises: Vertiv gibt für Trinergy bis zu 97,1 % im Doppelwandlerbetrieb an, Huawei für die UPS5000-H bis zu 97,5 % und Riello UPS für Multi Power2 bis zu 98,1 %.
Normen und Regulierung: Welche Regeln prägen den Markt für Rechenzentrums-USV?
Drei Regelwerke bestimmen, wie Rechenzentrums-USV spezifiziert und berichtet werden: die Leistungsnorm IEC 62040, das US-Programm Energy Star für USV und die Berichtsvorschriften der Europäischen Union für Rechenzentren ab 500 kW.
IEC 62040-3:2021. Die Norm der Internationalen Elektrotechnischen Kommission (IEC) legt die Leistungs- und Prüfanforderungen für USV fest, die mit bis zu 1.000 V AC versorgt werden und Energiespeicher von bis zu 1.500 V DC haben. Die Ausgabe 2021 verkürzte den Leistungsklassifizierungscode von 8 auf 7 Zeichen. Die Klassifizierung ermöglicht es Käufern, USV-Designs auf derselben Prüfgrundlage zu vergleichen.
Energy Star Uninterruptible Power Supplies Version 2.0. Die US-amerikanische Energy Star-Spezifikation für USV gilt seit dem 1. Januar 2019 und legt die Effizienzschwelle für zertifizierte Produkte fest.
EU Delegated Regulation 2024/1364. Betreiber von Rechenzentren mit einem IT-Energiebedarf von mindestens 500 kW müssen 24 Leistungsindikatoren melden, erstmals bis zum 15. September 2024, dann bis zum 15. Mai 2025 und danach jährlich. DC Market Insights erwartet, dass diese Energieberichterstattung hocheffiziente USV und USV mit Eco-Modus bei europäischen Ausschreibungen begünstigt.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrums-USV an?
Statische Doppelwandler-USV führen den Markt für Rechenzentrums-USV mit 78,6 % des Werts 2025 an, Hyperscale-Rechenzentren führen bei den Abnehmern mit 38,9 %, und USV über 1 MVA sind mit 30,7 % die größte Kapazitätsklasse. Mittelspannungs-USV sind mit 24,80 % pro Jahr das am schnellsten wachsende Segment, weil DC Market Insights erwartet, dass KI-Campusse sie nutzen, um GPU-Lastschwankungen abzufangen, bevor diese das Netz erreichen.
Nach Kapazität: Über 1 MVA führt mit 30,7 %
| Kapazität | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 100 kVA | 0,93 | 17,8 % | 1,57 | 5,38 % |
| 100-500 kVA | 1,43 | 27,4 % | 2,76 | 6,78 % |
| 501 kVA-1 MVA | 1,26 | 24,1 % | 3,16 | 9,66 % |
| Über 1 MVA | 1,60 | 30,7 % | 5,27 | 12,64 % |
USV über 1 MVA gewinnen bis 2035 10,6 Prozentpunkte Anteil, da Hyperscale- und KI-Hallen auf Megawatt-Blöcke standardisieren. Kleine USV unter 100 kVA, die in Unternehmensräumen und an Edge-Standorten eingesetzt werden, fallen auf 12,3 % des Werts.
Nach Typ: Statische Doppelwandler-USV führen mit 78,6 %
Statische Doppelwandler-USV haben 2025 einen Wert von USD 4,10 Mrd. (78,6 %) und bis 2035 von USD 9,72 Mrd., bei einem Wachstum von 9,01 % pro Jahr. Line-Interactive- und Standby-USV haben einen Wert von USD 506,33 Mio. (9,7 %) und wachsen um 4,05 %, Rotations- und Diesel-Rotations-USV haben einen Wert von USD 464,57 Mio. (8,9 %) und wachsen um 7,35 %, und Mittelspannungs-USV wachsen von USD 146,16 Mio. (2,8 %) auf USD 1,34 Mrd. bei 24,80 % pro Jahr. Rotations-USV behaupten eine Nische: Piller meldet weltweit mehr als 6.000 installierte Rotations-USV-Einheiten mit bis zu 3.600 kVA und bietet seine UNIBLOCK-Rotationsbaureihe mit bis zu 50 MW an.
Nach Batterietyp: VRLA führt mit 52,3 %
Verschlossene Blei-Säure-Batterien (VRLA) haben 2025 einen Wert von USD 2,73 Mrd. (52,3 %) und wachsen nur um 1,40 % pro Jahr auf USD 3,14 Mrd., getragen von Ersatzsträngen in älteren Räumen. Lithium-Ionen hat einen Wert von USD 2,15 Mrd. (41,2 %) und wächst um 14,95 % pro Jahr auf USD 8,66 Mrd., 67,9 % des Werts bis 2035. Nickel-Zink, Schwungrad und sonstige Speicher haben einen Wert von USD 339,29 Mio. (6,5 %) und wachsen um 10,92 % pro Jahr.
Nach Komponente: USV-Leistungssysteme führen mit 58,4 %
USV-Leistungssysteme (Gleichrichter, Wechselrichter, statische Schalter und Leistungsmodule) haben 2025 einen Wert von USD 3,05 Mrd. (58,4 %) und bis 2035 von USD 7,03 Mrd., bei einem Wachstum von 8,71 % pro Jahr. Batteriesysteme haben einen Wert von USD 1,76 Mrd. (33,7 %) und wachsen um 10,01 % pro Jahr auf USD 4,57 Mrd. Überwachungssoftware und Zubehör im Wert von USD 412,37 Mio. (7,9 %) wachsen mit 10,91 % pro Jahr am schnellsten auf USD 1,16 Mrd., da Betreiber ihre USV-Flotten an Data Center Infrastructure Management (DCIM) und netzinteraktive Steuerungen anbinden.
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren führen mit 38,9 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 2,03 | 38,9 % | 5,54 | 10,55 % |
| Colocation-Rechenzentren | 1,44 | 27,6 % | 3,42 | 9,03 % |
| Unternehmensrechenzentren | 1,06 | 20,3 % | 1,52 | 3,66 % |
| Edge-Rechenzentren | 0,32 | 6,1 % | 0,97 | 11,78 % |
| GPU- und Neocloud-Anbieter | 0,37 | 7,1 % | 1,31 | 13,49 % |
Hyperscale-Rechenzentren gewinnen bis 2035 4,5 Prozentpunkte Anteil. GPU- und Neocloud-Anbieter wachsen unter den Abnehmern am schnellsten, und Edge-Rechenzentren wachsen um 11,78 % pro Jahr von einer kleinen Basis von USD 318,41 Mio. aus.
Nach Branche: IT und Telekommunikation führen mit 44,2 %
IT- und Telekommunikationsbetreiber stehen für USD 2,31 Mrd. (44,2 %) der Nachfrage 2025 und wachsen um 10,50 % pro Jahr auf USD 6,26 Mrd. Es folgen Banken, Finanzdienstleistungen und Versicherungen (BFSI) mit USD 850,84 Mio. (16,3 %), dann Behörden und Verteidigung mit 10,8 %, Einzelhandel und E-Commerce mit 9,6 %, Gesundheitswesen mit 7,4 %, Energie und Versorgung mit 6,1 % und Sonstige mit 5,6 %. Das Gesundheitswesen wächst außerhalb der IT am schnellsten mit 10,07 % pro Jahr auf USD 1,01 Mrd. bis 2035.
DC Exklusiv: Das Modell der USV-Ausgaben pro MW und die Matrix Kapazität × Abnehmer
Mit USD 972,62 Mio. im Jahr 2025 sind Hyperscale-USV über 1 MVA die größte Einzelzelle der Matrix und machen 18,6 % aller Ausgaben für Rechenzentrums-USV aus. Die Matrix aus USV-Größe nach Abnehmer ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen, aufgebaut aus 57 Eingaben: 32 Kapazitätskohorten (16 Jahre konventioneller und KI-Hallen), 3 Kurven für Ausgaben pro MW, 4 Kapazitätsklassen, 5 Abnehmertypen, 4 Anbieterangaben als Wachstumsabgleich, 5 regionale Aufteilungen und 4 Annahmen zur Ersatzrate.
| 2025, Mrd. USD | Unter 100 kVA | 100-500 kVA | 501 kVA-1 MVA | Über 1 MVA | Gesamt |
|---|---|---|---|---|---|
| Hyperscale-Rechenzentren | 0,10 | 0,37 | 0,58 | 0,98 | 2,03 |
| Colocation-Rechenzentren | 0,12 | 0,45 | 0,44 | 0,43 | 1,44 |
| Unternehmensrechenzentren | 0,50 | 0,40 | 0,12 | 0,04 | 1,06 |
| Edge-Rechenzentren | 0,19 | 0,11 | 0,02 | 0,00 | 0,32 |
| GPU- und Neocloud-Anbieter | 0,02 | 0,10 | 0,10 | 0,15 | 0,37 |
| Gesamt | 0,93 | 1,43 | 1,26 | 1,60 | 5,22 |
Hyperscale-Abnehmer geben 47,9 % ihres USV-Budgets für Blöcke über 1 MVA aus, während Unternehmensrechenzentren noch 46,9 % für Einheiten unter 100 kVA ausgeben; ein Anbieter, der bei kleinen dreiphasigen USV stark ist, verkauft an den am langsamsten wachsenden Abnehmer. Die Ausgaben von Colocation-Rechenzentren verteilen sich nahezu gleichmäßig auf die drei größeren Klassen. GPU- und Neocloud-Anbieter stecken 40,9 % ihrer Ausgaben in Blöcke über 1 MVA, nahe am Hyperscale-Muster.
Das Modell multipliziert die neue Kapazität (12,0 GW im Jahr 2025) und ihren KI-Anteil (35 %) mit den USV-Ausgaben pro MW und addiert dann die Ersatzausgaben für die installierte Basis. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-USV an?
Nordamerika führt den Markt für Rechenzentrums-USV mit 40,7 % des Werts 2025 an, und der Nahe Osten und Afrika ist mit 11,96 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass die KI-Campus-Kapazität dort von einer kleinen Basis aus wächst.
Nordamerika führt mit 40,7 % Anteil
DC Market Insights schätzt, dass nordamerikanische Betreiber 2025 USD 2,12 Mrd. für USV ausgaben, und für die Region werden für 2035 USD 4,92 Mrd. prognostiziert, eine CAGR von 8,77 %. BloombergNEF berichtet, dass allein in den Vereinigten Staaten 15,9 GW Rechenzentrumskapazität im Bau sind. Vertiv meldete für das zweite Quartal 2026 einen Umsatz in Amerika von USD 2,07 Mrd., 63,2 % seines Quartalsumsatzes. Nordamerika verliert bis 2035 2,1 Prozentpunkte Anteil, weil andere Regionen aufholen, nicht weil sich sein Volumen verlangsamt.
Asien-Pazifik hält 30,4 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 1,59 Mrd. und bis 2035 von USD 4,16 Mrd. China ist mit USD 637,91 Mio. der größte Markt der Region, und Indien wächst in der Länderzuordnung von DC Market Insights mit 13,68 % pro Jahr am schnellsten. Delta Electronics meldete, dass sein Infrastrukturumsatz 2025 um 82 % wuchs, was die Nachfrage nach Stromversorgungssystemen widerspiegelt. Asien-Pazifik gewinnt 2,2 Prozentpunkte Anteil, den größten Zuwachs aller Regionen.
Europa hält 19,4 % Anteil
Europa hat 2025 einen Wert von USD 1,01 Mrd. und bis 2035 von USD 2,27 Mrd., eine CAGR von 8,41 %. Das Vereinigte Königreich und Deutschland sind in der Länderzuordnung von DC Market Insights die größten Ländermärkte der Region.
Lateinamerika hält 5,0 % Anteil
Lateinamerika hat 2025 einen Wert von USD 260,99 Mio. und bis 2035 von USD 676,20 Mio., eine CAGR von 9,99 %. Brasilien macht in der Länderzuordnung von DC Market Insights rund 45 % der Region aus.
Naher Osten und Afrika hält 4,5 % Anteil und wächst am schnellsten
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 234,89 Mio. und bis 2035 von USD 727,24 Mio. In der Zuordnung von DC Market Insights führt Saudi-Arabien die Region mit USD 61,78 Mio. an und wächst um 13,49 % pro Jahr auf USD 218,90 Mio.
Länderanalyse: Welche Länder kaufen die meisten Rechenzentrums-USV?
Die Vereinigten Staaten sind mit USD 1,88 Mrd. im Jahr 2025, 36,0 % des weltweiten Werts, der größte Ländermarkt für Rechenzentrums-USV, gefolgt von China mit USD 637,91 Mio. (12,2 %) und Kanada mit USD 246,44 Mio. (4,7 %). Auf die 12 größten Länder entfallen 77,6 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 1,88 | 36,0 % | 4,29 | 8,62 % |
| 2 | China | Asien-Pazifik | 0,64 | 12,2 % | 1,54 | 9,24 % |
| 3 | Kanada | Nordamerika | 0,25 | 4,7 % | 0,63 | 9,85 % |
| 4 | Vereinigtes Königreich | Europa | 0,20 | 3,9 % | 0,43 | 7,69 % |
| 5 | Japan | Asien-Pazifik | 0,20 | 3,9 % | 0,47 | 8,65 % |
| 6 | Deutschland | Europa | 0,19 | 3,7 % | 0,42 | 8,01 % |
| 7 | Indien | Asien-Pazifik | 0,17 | 3,2 % | 0,59 | 13,68 % |
| 8 | Australien | Asien-Pazifik | 0,13 | 2,5 % | 0,36 | 10,63 % |
| 9 | Brasilien | Lateinamerika | 0,12 | 2,3 % | 0,30 | 9,72 % |
| 10 | Frankreich | Europa | 0,11 | 2,2 % | 0,27 | 8,89 % |
| 11 | Niederlande | Europa | 0,10 | 1,8 % | 0,20 | 7,82 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,06 | 1,2 % | 0,22 | 13,49 % |
Indien ist mit 13,68 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 13,49 %. Die Länderwerte sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose 2035 für Rechenzentrums-USV ändern?
Der Markt für Rechenzentrums-USV erreicht im Basisszenario bis 2035 USD 12,76 Mrd., mit einer Spanne von USD 10,74 Mrd. bis USD 14,63 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszuwächse 15 % unter dem Basisszenario; schnellere Verlagerung des KI-Backups auf DC-Speicher auf Rack-Ebene | 10,74 | 7,48 % |
| Basis | Zuwächse steigen auf 27,0 GW pro Jahr; KI-Anteil an neuer Kapazität erreicht 66 % | 12,76 | 9,35 % |
| Hoch | Zuwächse 15 % über dem Basisszenario; Mittelspannungs- und netzinteraktive USV auf den meisten KI-Campussen eingeführt | 14,63 | 10,86 % |
Das niedrige Szenario ist eine zweijährige Pause bei den KI-Investitionen in Verbindung mit 800 VDC-Racks, die den Großteil ihrer Überbrückung selbst übernehmen. Der Übergang zu 800 VDC ist der wichtigste technische Unsicherheitsfaktor: Er verändert eher, wo das Backup sitzt, als ob es gekauft wird.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrums-USV an?
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Huawei
- Delta Electronics
- Mitsubishi Electric
- Legrand
- Socomec
- Riello UPS
- Piller
- Kehua
- ON.energy
DC Market Insights schätzt, dass Schneider Electric, Vertiv und Eaton die drei größten Anbieter sind und zusammen rund 52 % des Marktes für Rechenzentrums-USV im Jahr 2025 halten (basierend auf dem Rechenzentrums-USV-Sortiment jedes Anbieters und seinem offengelegten Rechenzentrumsengagement, gemessen am Markt von USD 5,22 Mrd.). Schneider Electric gab an, dass Rechenzentren 30 % seines Endmarkt-Engagements ausmachten, gemessen an den Auftragseingängen 2025, und dass es für den Endmarkt Rechenzentren und Netzwerke in den nächsten fünf Jahren ein Wachstum von mehr als 10 % erwartet. Vertiv meldete für das zweite Quartal 2026 einen Nettoumsatz von USD 3,27 Mrd., 24 % über dem Vorjahresquartal 2025, und erwartet für 2026 einen Nettoumsatz von USD 14,00 Mrd. in der Mitte der Spanne (Quelle: Einreichung von Vertiv bei der US Securities and Exchange Commission). Eaton meldete für das zweite Quartal 2026 einen Rekordumsatz von USD 8,5 Mrd., ein Plus von 21 %, bei einem um 43 % höheren Auftragsbestand im Bereich Electrical, und nannte Rechenzentren einen wichtigen Wachstumstreiber. ABB, Huawei, Mitsubishi Electric, Delta Electronics, Legrand, Socomec, Riello UPS und Kehua konkurrieren mit dreiphasigen und modularen Baureihen, wobei die UPS5000-H von Huawei bis zu 1.600 kVA und die 9900D von Mitsubishi Electric 2.000 kVA erreicht. Piller ist auf Rotations-USV spezialisiert, und ON.energy verkauft eine Mittelspannungs-USV für KI-Campusse.
Aktuelle Entwicklungen
- Im Dezember 2024 kündigte Schneider Electric die Galaxy VXL-USV an, ausgelegt für 500 bis 1.250 kW, mit einer um 52 % kleineren Stellfläche als der Branchendurchschnitt (Quelle: Bericht von Business Forum).
- Im April 2025 ergänzte Riello UPS seine modulare USV-Baureihe Multi Power2 um Schränke mit 300 kW und 600 kW, mit bis zu 2.400 kW aus vier parallel geschalteten Einheiten (Quelle: Bericht von Electrical Review).
- Im Juni 2025 brachte ABB die dreiphasige USV MegaFlex UL 415V 60 Hz für große Rechenzentren auf den Markt, als Ergänzung seiner 480V-Baureihe (Quelle: Pressemitteilung von ABB).
- Im Oktober 2025 führte ON.energy eine Mittelspannungs-KI-USV ein und gab an, dass Installationen in mehreren Hyperscale-Rechenzentren in den Vereinigten Staaten laufen (Quelle: Bericht von Data Center Dynamics).
- Im Juli 2026 meldete Vertiv für das zweite Quartal einen Nettoumsatz von USD 3,27 Mrd., ein Plus von 24 %, und stellte für 2026 einen Nettoumsatz von USD 14,00 Mrd. in der Mitte der Spanne in Aussicht (Quelle: SEC-Einreichung von Vertiv).
Wir verfolgen diese Abschlüsse, Produkteinführungen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Rechenzentrums-USV aufgebaut haben
DC Market Insights hat den Markt für Rechenzentrums-USV bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut, die jeweils in konventionelle und KI-Hallen aufgeteilt und mit den Kurven der USV-Ausgaben pro MW aus der Preistabelle bewertet wurden. Die Ersatzausgaben wurden für eine installierte Basis hinzugefügt, die Anfang 2020 bei 74,0 GW beginnt, jährlich zu 1,1 % stillgelegt wird und 2035 311,7 GW erreicht. Die Summe wurde nach 4 Kapazitätsklassen, 4 USV-Typen, 3 Batterietypen, 3 Komponenten, 5 Rechenzentrumstypen, 7 Branchen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Marktwert. Das Ergebnis wurde top-down mit dem offengelegten Wachstum von 4 börsennotierten Anbietern (Vertiv, Eaton, Schneider Electric und Delta Electronics) und mit veröffentlichten Kapazitätszählungen abgeglichen: Das Modellwachstum von 14,6 % für 2026 liegt unter dem von Vertiv in Aussicht gestellten organischen Wachstum von 31 % und dem organischen Wachstum von Eaton von 18 % im zweiten Quartal 2026 im Bereich Electrical Americas, die auch Kühlung, Schaltanlagen, Services und Preiseffekte umfassen.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Einbezogene und ausgeschlossene Produkte
- 1.3Währung, Preise und Basisjahr
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Bottom-up-Modell nach Kapazitätskohorten
- 2.2Annahmen zu USV-Ausgaben pro MW
- 2.3Top-down-Abgleich mit Anbietern
- 2.4Datenquellen und Faktenprüfung
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Sicht des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1USV-Ausgaben pro MW, konventionelle und KI-Hallen
- 5.2Ersatzausgaben pro MW installierter Basis
- 5.3USV-Wirkungsgrad und Betriebskosten
- 06Normen und Regulierung
- 6.1Leistungsklassifizierung nach IEC 62040-3
- 6.2ENERGY STAR Uninterruptible Power Supplies Version 2.0
- 6.3Berichterstattung nach EU Delegated Regulation 2024/1364
- 07Lieferkette und Wertschöpfungskette
- 7.1Leistungselektronik und Siliziumkarbid-Komponenten
- 7.2Batteriezellen und Batteriesysteme
- 7.3USV-Montage, Integration und vorgefertigte Power-Skids
- 7.4Vertriebskanäle und Service
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Ausgaben für Neubau und Ersatz, 2020-2035
- 8.3Installierte Basis und Kapazitätszuwächse
- 09Markt nach Kapazität
- 9.1Unter 100 kVA
- 9.2100-500 kVA
- 9.3501 kVA-1 MVA
- 9.4Über 1 MVA
- 10Markt nach Typ
- 10.1Statische Doppelwandler-USV
- 10.2Line-Interactive- und Standby-USV
- 10.3Rotations- und Diesel-Rotations-USV
- 10.4Mittelspannungs-USV
- 11Markt nach Batterietyp
- 11.1Verschlossene Blei-Säure-Batterien (VRLA)
- 11.2Lithium-Ionen
- 11.3Nickel-Zink, Schwungrad und Sonstige
- 12Markt nach Komponente
- 12.1USV-Leistungssysteme
- 12.2Batteriesysteme
- 12.3Überwachungssoftware und Zubehör
- 13Markt nach Rechenzentrumstyp
- 13.1Hyperscale-Rechenzentren
- 13.2Colocation-Rechenzentren
- 13.3Unternehmensrechenzentren
- 13.4Edge-Rechenzentren
- 13.5GPU- und Neocloud-Anbieter
- 14Markt nach Branche
- 14.1IT und Telekommunikation
- 14.2BFSI
- 14.3Behörden und Verteidigung
- 14.4Gesundheitswesen
- 14.5Energie und Versorgung
- 14.6Einzelhandel und E-Commerce
- 14.7Sonstige
- 15DC Exklusiv: Modell der USV-Ausgaben pro MW
- 15.1Matrix Kapazität × Abnehmer, 2025
- 15.2Modelleingaben und Annahmen
- 16Markt nach Region
- 16.1Nordamerika: Vereinigte Staaten, Kanada
- 16.2Europa: Vereinigtes Königreich, Deutschland, Frankreich, Niederlande
- 16.3Asien-Pazifik: China, Japan, Indien, Australien
- 16.4Lateinamerika: Brasilien
- 16.5Naher Osten und Afrika: Saudi-Arabien
- 17Länderanalyse
- 17.1Top 12 Länder, 2025 und 2035
- 17.2Am schnellsten wachsende Ländermärkte
- 18Regionale Querschnitte
- 18.1Verschiebungen regionaler Anteile, 2025 bis 2035
- 18.2Länderanteile innerhalb jeder Region, 2025 und 2035
- 19Prognoseszenarien
- 19.1Niedriges Szenario
- 19.2Basisszenario
- 19.3Hohes Szenario
- 20Wettbewerbslandschaft
- 20.1Marktkonzentration
- 20.2Positionierung der Anbieter nach Kapazitätsklasse
- 20.3Aktuelle Entwicklungen
- 21Unternehmensprofile
- 21.1Schneider Electric
- 21.2Vertiv
- 21.3Eaton
- 21.4ABB
- 21.5Huawei
- 21.6Delta Electronics
- 21.7Mitsubishi Electric
- 21.8Legrand
- 21.9Socomec
- 21.10Riello UPS
- 21.11Piller
- 21.12Kehua
- 21.13ON.energy
- 22Empfehlungen des Analysten
- 22.1Für USV-Anbieter
- 22.2Für Rechenzentrumsbetreiber
- 22.3Für Investoren
- Abb. 1Markt für Rechenzentrums-USV, Marktgröße, 2020-2035
- Abb. 2Markt für Rechenzentrums-USV, Marktanteil nach Kapazität, 2025 und 2035
- Abb. 3Markt für Rechenzentrums-USV, Marktanteil nach Typ, 2025 und 2035
- Abb. 4Markt für Rechenzentrums-USV, Marktanteil nach Batterietyp, 2025 und 2035
- Abb. 5Markt für Rechenzentrums-USV, Marktanteil nach Rechenzentrumstyp, 2025 und 2035
- Abb. 6Markt für Rechenzentrums-USV nach Region, 2025 und 2035
- Abb. 7Matrix Kapazität × Abnehmer, 2025
- Abb. 8Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2USV-Ausgaben pro MW, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Kapazität, 2025 und 2035
- Tabelle 4Markt nach Typ, 2025 und 2035
- Tabelle 5Markt nach Batterietyp, 2025 und 2035
- Tabelle 6Markt nach Komponente, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Markt nach Branche, 2025 und 2035
- Tabelle 9Matrix Kapazität × Abnehmer, 2025
- Tabelle 10Markt nach Region, 2025 und 2035
- Tabelle 11Top 12 Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
- Tabelle 13Aktuelle Entwicklungen
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 5,22 Mrd. im Jahr 2025, steigend auf USD 12,76 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 2,61 Mrd.
9,35 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 14,91 % pro Jahr höher, da KI-Cluster ausgebaut wurden.
24,80 % pro Jahr für Mittelspannungs-USV, steigend von USD 146,16 Mio. im Jahr 2025 auf USD 1,34 Mrd. bis 2035 (Schätzung von DC Market Insights).
Etwa USD 0,240 Mio. pro MW für eine konventionelle Halle und USD 0,214 Mio. pro MW für eine KI-Halle im Jahr 2025, laut Schätzungen von DC Market Insights, die USV-Elektronik, Batterien und Software umfassen.
USD 2,73 Mrd. bzw. 52,3 % des Werts 2025 entfallen auf VRLA-Batterien. Lithium-Ionen wächst um 14,95 % pro Jahr und erreicht bis 2035 USD 8,66 Mrd.
USD 2,12 Mrd. bzw. 40,7 % des Werts 2025 entfallen auf Nordamerika. Der Nahe Osten und Afrika wächst mit 11,96 % pro Jahr am schnellsten.
Etwa 52 % des Marktes halten Schneider Electric, Vertiv und Eaton zusammen (Schätzung von DC Market Insights). Auch ABB, Huawei, Delta Electronics, Mitsubishi Electric, Legrand, Socomec, Riello UPS, Piller, Kehua und ON.energy sind im Wettbewerb.
USD 1,88 Mrd. in den Vereinigten Staaten bzw. 36,0 % der Ausgaben 2025, gefolgt von China mit USD 637,91 Mio. Indien wächst unter den großen Ländermärkten mit 13,68 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.