
Markt für Rechenzentrums-Beratungsdienstleistungen: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Beratungsdienstleistungen: 2025 lag das Marktvolumen bei USD 3,270.0 Mio.; bis 2035 soll es bei einer CAGR von 9.68 % auf USD 8,240.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Wichtige Marktkennzahlen und Erkenntnisse
- 03Zusammenfassung
- 04Marktumfang
- 05Marktdynamik
- 06Preisanalyse
- 07Normen und Regulierung
- 08Marktsegmentierung nach Leistungsart
- 09Marktsegmentierung nach Kundentyp
- 10Marktsegmentierung nach Anlagentyp
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Profilierte Unternehmen
- Turner & Townsend
- Jacobs
- AECOM
- Accenture (including Soben and DLB)
- WSP Global
- Arup
- Ramboll
- JLL
- Burns & McDonnell
- Black & Veatch
- Stantec
- Mott MacDonald
- Fluor
- Salute Mission Critical
- Linesight
Vollständige Analyse
Der Markt für Rechenzentrums-Beratungsdienstleistungen wird 2026 auf 3,83 Mrd. USD geschätzt und soll bis 2035 auf 8,24 Mrd. USD wachsen, nach 3,27 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 9,68 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Geld in der Rechenzentrumsberatung folgt heute der Netzanschluss-Warteschlange und nicht mehr dem Grundstück: ERCOT, der texanische Netzbetreiber, verzeichnete im März 2026 rund 410 GW an Großlasten mit Antrag auf Netzanschluss, davon etwa 87 % Rechenzentren, wie aus seinem Großlast-Update vom April 2026 hervorgeht. Ein Entwickler bezahlt also Strom- und Standortstudien, bevor er auch nur einen Quadratmeter Land kauft. In Großbritannien meldete die Energieregulierungsbehörde Ofgem einen Anstieg der Anschlussanträge von Großverbrauchern von 41 GW auf 125 GW in weniger als einem Jahr und ging im Juli 2026 gegen spekulative Rechenzentrumsprojekte vor, die mindestens 80 GW dieser Warteschlange belegen. Jeder dieser Anträge erfordert eine Laststudie, Verhandlungen mit dem Versorger und eine Machbarkeitsanalyse, und jeder Campus, der die Warteschlange passiert, braucht anschließend eine Bauherrenvertretung, die ein Anlagenbudget von rund 10,5 Mio. USD pro Megawatt verantwortet.
Der Markt umfasst unabhängige Beratungsleistungen, die Eigentümer, Entwickler, Investoren und öffentliche Stellen im Rechenzentrumsbereich einkaufen: Standortwahl und Stromversorgungsberatung, Bauherrenvertretung und Programmmanagement, Kostenberatung und Beschaffungsberatung, Transaktions- und technische Due Diligence, Energie-, Nachhaltigkeits- und Compliance-Beratung sowie Betriebs- und Konsolidierungsberatung. Der Umsatz 2025 ergibt sich aus 12.000 MW neuer IT-Kapazität × 10,5 Mio. USD Anlagen-Capex pro MW = 126,0 Mrd. USD × 1,45 % Beratung = 1,83 Mrd. USD, zuzüglich 160 Mrd. USD an gehandelten und finanzierten Rechenzentrumsassets × 0,25 % Due Diligence = 0,40 Mrd. USD, zuzüglich 116.000 MW installierter IT-Last × 9.000 USD pro MW und Jahr = 1,04 Mrd. USD. Kostenberatung und Beschaffungsberatung wächst unter den Leistungsarten mit 11,41 % pro Jahr am schnellsten, weil Transformatoren, Schaltanlagen und Generatoren inzwischen so lange Lieferzeiten haben, dass Eigentümer für deren Management externe Hilfe einkaufen. Asien-Pazifik ist mit 11,95 % die am schnellsten wachsende Region, da die Beratungsausgaben in Indien um 16,28 % pro Jahr steigen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrums-Beratungsdienstleistungen 2026?
Der Markt für Rechenzentrums-Beratungsdienstleistungen erreicht 2026 3,83 Mrd. USD, 17,18 % mehr als die 3,27 Mrd. USD von 2025, da die neue IT-Kapazität von Rechenzentren von 12.000 MW auf 14.000 MW pro Jahr steigt und die installierte IT-Last 130 GW überschreitet (Schätzung von DC Market Insights).
- Marktgröße 2025: 3,27 Mrd. USD
- Marktgröße 2026: 3,83 Mrd. USD
- Marktgröße 2030: 6,37 Mrd. USD
- Marktgröße 2035: 8,24 Mrd. USD
- CAGR 2025-2035: 9,68 % (niedriges Szenario 7,26 %, hohes Szenario 11,70 %)
- Größte Leistungsart: Bauherrenvertretung und Programmmanagement, 32,74 % des Werts 2025
- Am schnellsten wachsende Leistungsart: Kostenberatung und Beschaffungsberatung, 11,41 % pro Jahr
- Führende Region: Nordamerika, 45,00 % des Werts 2025; am schnellsten wachsende Region: Asien-Pazifik, 11,95 %
- Größtes Land: Vereinigte Staaten, 1,33 Mrd. USD im Jahr 2025
- Marktführer: Turner & Townsend, rund 7 % des Werts 2025 (Schätzung von DC Market Insights)
Wichtigste Erkenntnisse: Warum beauftragen Rechenzentrumseigentümer Berater?
- Bauherrenvertretung und Programmmanagement hält 32,74 % des Werts 2025, weil jeder neue Campus rund 10,5 Mio. USD pro Megawatt für die Anlage ausgibt und Eigentümer etwa 0,85 % davon dafür zahlen, dass jemand Auftragnehmer und Zeitplan steuert.
- Standortwahl und Stromversorgungsberatung wächst um 10,89 % pro Jahr auf 1,42 Mrd. USD im Jahr 2035, weil die Netzwarteschlangen in Texas und Großbritannien inzwischen Hunderte Gigawatt umfassen und Stromstudien vor den Grundstücksgeschäften kommen.
- Investoren und Kreditgeber geben 2025 425,23 Mio. USD aus, weil Transaktionen wie die Übernahme von Aligned Data Centers für 40 Mrd. USD eine technische Due Diligence zu Strom, Kühlung und Verträgen erfordern.
- Regierung und öffentlicher Sektor wächst unter den Kundengruppen mit 13,23 % pro Jahr am schnellsten, weil staatliche Programme in Japan, Singapur und am Golf Rechenzentrumszonen planen und dafür unabhängige Machbarkeitsstudien benötigen.
Zusammenfassung: Wie viel ist der Markt für Rechenzentrums-Beratungsdienstleistungen wert?
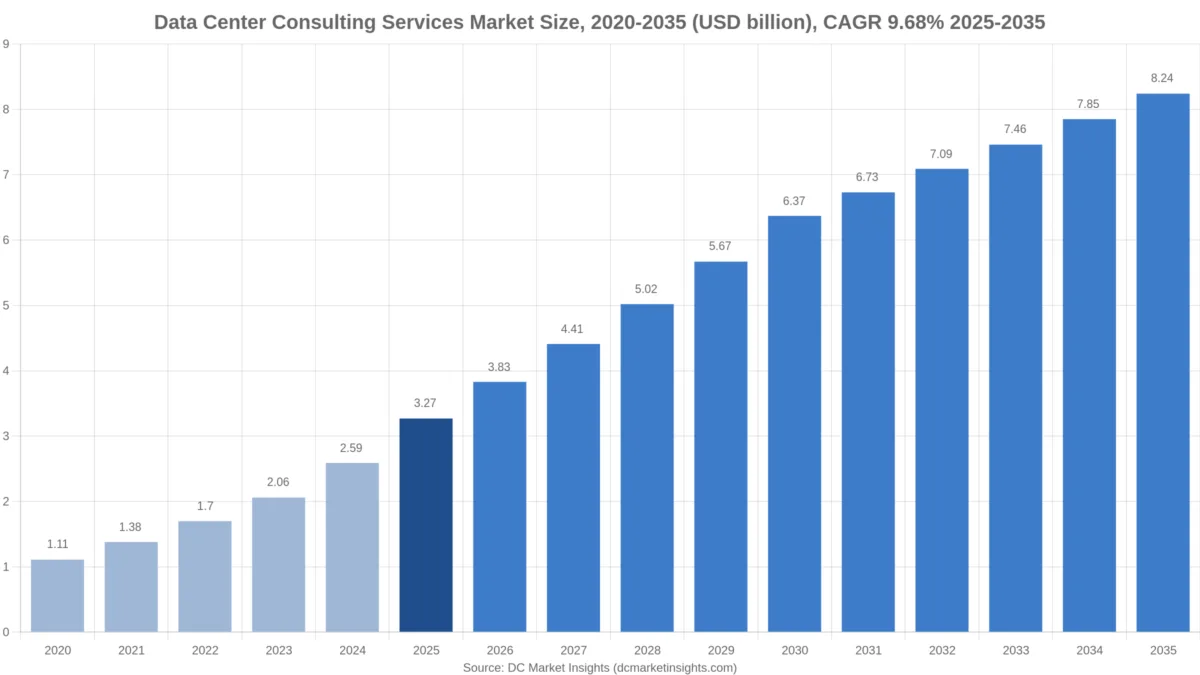
Der globale Markt für Rechenzentrums-Beratungsdienstleistungen wurde 2020 auf 1,11 Mrd. USD bewertet, erreichte 2025 3,27 Mrd. USD und soll bis 2035 auf 8,24 Mrd. USD anwachsen, bei einer CAGR von 9,68 % im Prognosezeitraum.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 3,27 Mrd. USD |
| Marktgröße 2026 | 3,83 Mrd. USD |
| CAGR 2025-2035 | 9,68 % |
| Marktgröße 2035 | 8,24 Mrd. USD |
| Abgedeckte Segmente | Leistungsart, Kundentyp, Anlagentyp, Auftragsmodell |
Von 2020 bis 2025 lag das Wachstum bei 24,21 % pro Jahr: Die neue IT-Kapazität hat sich von 5.000 MW auf 12.000 MW mehr als verdoppelt, der Anlagen-Capex pro Megawatt stieg von 8,5 Mio. USD auf 10,5 Mio. USD, und der Beratungsanteil an diesem Capex nahm von 1,25 % auf 1,45 % zu, weil Stromstudien zum üblichen ersten Schritt wurden. Nach 2025 verlangsamt sich das Wachstum auf 9,68 %, da die neue Kapazität 2030 auf 22.000 MW und 2035 auf 27.000 MW steigt, bei einer flacheren Beratungsquote von 1,46 % bis 1,52 %. DC Market Insights erwartet für 2030 einen Wert von 6,37 Mrd. USD.
Was umfasst der Markt für Rechenzentrums-Beratungsdienstleistungen?
Der Markt für Rechenzentrums-Beratungsdienstleistungen erfasst 3,27 Mrd. USD an Honoraren im Jahr 2025 für unabhängige Beratung dazu, wo Rechenzentren gebaut werden, wie sie mit Strom versorgt werden, wie sie gekauft und finanziert werden und wie sie regelkonform betrieben werden.
Enthalten
- Standortwahl, Netz- und Stromversorgungsberatung, Unterstützung bei Verhandlungen mit Versorgern sowie Machbarkeitsstudien.
- Bauherrenvertretung, Programmmanagement und Projektsteuerung für Rechenzentrumsbauten.
- Kostenberatung, Mengenermittlung und Beschaffungsberatung für elektrische und mechanische Ausrüstung mit langen Lieferzeiten.
- Transaktionsberatung und technische Due Diligence für Käufer, Verkäufer und Kreditgeber.
- Energie-, Nachhaltigkeits- und Compliance-Beratung, einschließlich Effizienzberichterstattung und Strategie für Stromabnahmeverträge.
- Betriebs-, Konsolidierungs- und Colocation-Migrationsplanung für Unternehmens- und öffentliche Rechenzentren.
Ausgeschlossen
- Planungshonorare für Architektur und Ingenieurleistungen (erfasst im Markt für Rechenzentrumsdesign, 8,13 Mrd. USD im Jahr 2025).
- Inbetriebnahme, Prüfung, Inspektion und Zertifizierung (erfasst im Markt für Prüfung, Inspektion und Zertifizierung von Rechenzentren).
- Bauausführung, Generalunternehmerleistungen und Construction Management at Risk.
- Managed Services, Personalgestellung und Verträge über den Anlagenbetrieb sowie Beratung zur Cloud- oder Softwaremigration.
So greifen die Segmente ineinander
Drei Honorartöpfe ergeben die Gesamtsumme: bauseitige Beratung (Standort, Bauherrenvertretung, Kosten) im Wert von 1,83 Mrd. USD im Jahr 2025, transaktionsseitige Due Diligence im Wert von 400,00 Mio. USD und betriebsseitige Beratung (Energie, Compliance, Betrieb) im Wert von 1,04 Mrd. USD. Die Aufteilungen nach Kundentyp, Anlagentyp, Auftragsmodell, Region und Land verteilen jeweils dieselbe Summe und ergeben sie in jedem Jahr vollständig.
Warum weichen die Schätzungen zum Markt für Rechenzentrums-Beratungsdienstleistungen voneinander ab?
Die Schätzungen weichen ab, weil der Begriff sehr unterschiedliche Abgrenzungen abdeckt: DC Market Insights beziffert den Markt für Rechenzentrums-Beratungsdienstleistungen 2026 auf 3,83 Mrd. USD und zählt dabei nur unabhängige Beratungshonorare für physische Rechenzentren.
Breitere Definitionen schließen Architektur- und Ingenieurplanung ein, die allein mehr als doppelt so groß ist wie dieser Markt, außerdem Inbetriebnahme und Prüfung, Construction Management at Risk sowie IT-Beratung wie Cloud-Migration und Anwendungsmodernisierung – eher ein Markt für Softwaredienstleistungen als ein Rechenzentrumsmarkt. Manche zählen auch die internen Planungsteams von Hyperscale-Betreibern mit, als handle es sich um eingekaufte Leistungen. DC Market Insights lässt all dies außen vor, damit die Zahl dem entspricht, was ein Eigentümer tatsächlich an einen externen Berater zahlt. Kleine und mittlere Unternehmen, Universitäten, Krankenhäuser und Kommunen gehören als Käufer zum Untersuchungsumfang, überwiegend über Konsolidierungs- und Colocation-Migrationsstudien.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Standort-, Strom- und Machbarkeitsberatung | Ja, 504,00 Mio. USD (2025) | Wird vor Grundstücks- und Netzzusagen eingekauft |
| Bauherrenvertretung und Kostenberatung | Ja, 1.323,00 Mio. USD (2025) | Beratung im Auftrag des Eigentümers, getrennt vom Bauunternehmen |
| Technische Due Diligence | Ja, 400,00 Mio. USD (2025) | Wird bei jeder Transaktion von Käufern und Kreditgebern eingekauft |
| Architektur- und Ingenieurplanung | Nein | Erfasst im Markt für Rechenzentrumsdesign |
| Inbetriebnahme und Prüfung | Nein | Erfasst unter Prüfung, Inspektion und Zertifizierung |
| Cloud- und IT-Migrationsberatung | Nein | Softwaredienstleistungen, keine Anlagenberatung |
Markttreiber: Warum steigen die Ausgaben für Rechenzentrumsberater?
Drei Kräfte heben den Markt für Rechenzentrums-Beratungsdienstleistungen von 3,27 Mrd. USD im Jahr 2025 auf 8,24 Mrd. USD im Jahr 2035: Netzwarteschlangen, die Investitionsausgaben der Hyperscaler und große Asset-Transaktionen.
Netzwarteschlangen von 410 GW in Texas und 125 GW in Großbritannien machen Stromberatung zum ersten Einkauf
Strom, nicht das Grundstück, bestimmt, wo ein Campus entstehen kann. ERCOT meldete im März 2026 rund 410 GW an Großlasten mit Antrag auf Netzanschluss, und in der Kapazitätsauktion 2027/2028 von PJM Interconnection stieg die prognostizierte Spitzenlast um rund 5.250 MW, davon fast 5.100 MW durch Rechenzentren, wobei die Preise an der Obergrenze von 333,44 USD pro MW und Tag lagen, wie die PJM-Auktionsergebnisse vom Dezember 2025 zeigen. Entwickler beauftragen inzwischen Lastflussstudien, Verhandlungen mit Versorgern und Optionen zur Eigenerzeugung vor Ort, bevor sie einen Grundstücksvertrag unterzeichnen. DC Market Insights beziffert Standortwahl und Stromversorgungsberatung 2025 auf 504,00 Mio. USD, 0,40 % des Anlagen-Capex gegenüber 0,25 % im Jahr 2020, mit einem Anstieg auf 1,42 Mrd. USD im Jahr 2035.
Amazon plant für 2026 rund 200 Mrd. USD Capex, und die Bauherrenvertretung folgt dem Ausbau
Die Baubudgets der Hyperscaler bestimmen, wie viele Bauherrenvertreter gebraucht werden. Amazon teilte Investoren im Februar 2026 mit, 2026 rund 200 Mrd. USD investieren zu wollen, nach Sachanlagenkäufen von 131,82 Mrd. USD im Jahr 2025; Alphabet stellte 175 Mrd. USD bis 185 Mrd. USD in Aussicht; Meta engte seine Spanne für 2026 im Oktober 2026 auf 135 Mrd. USD bis 145 Mrd. USD ein; und Microsoft meldete für das Geschäftsjahr 2026 Zugänge zu Sachanlagen von 115,95 Mrd. USD und nahm dabei 88 neue Rechenzentren hinzu, wie aus den Unternehmensberichten hervorgeht. DC Market Insights beziffert Bauherrenvertretung und Programmmanagement 2025 auf 1,07 Mrd. USD, rund 0,85 % der 126,0 Mrd. USD Anlagen-Capex.
Der Aligned-Deal über 40 Mrd. USD zeigt, warum Kreditgeber technische Due Diligence einkaufen
Jede große Rechenzentrumstransaktion umfasst Prüfungen zu Strom, Kühlung, Verträgen und Kapazität. AIP, MGX und Global Infrastructure Partners schlossen im Juli 2026 die Übernahme von Aligned Data Centers zu einem Unternehmenswert von rund 40 Mrd. USD für mehr als 6,4 GW Kapazität ab (Quelle: Aligned Data Centers); ein von KKR geführtes Konsortium mit Singtel vereinbarte im Februar 2026 den Kauf von ST Telemedia Global Data Centres für rund 10,9 Mrd. USD (Quelle: Singtel); und Alphabet vereinbarte im Dezember 2025 den Kauf von Intersect für 4,75 Mrd. USD in bar (Quelle: Alphabet). DC Market Insights beziffert die gehandelten und finanzierten Rechenzentrumsassets 2025 auf 160 Mrd. USD und die Transaktions- und technische Due Diligence auf 400,00 Mio. USD, 0,25 % des Transaktionswerts.
Markttrends: Wie verändert sich die Rechenzentrumsberatung?
Der Markt für Rechenzentrums-Beratungsdienstleistungen konsolidiert sich zugunsten großer Ingenieur- und Professional-Services-Konzerne: Zwischen September 2024 und Januar 2026 wurden mindestens drei auf Rechenzentren spezialisierte Beratungen übernommen.
Accenture kauft Soben und 65 % von DLB und gewinnt rund 870 Rechenzentrumsberater hinzu
Accenture schloss im März 2025 den Kauf von Soben ab, einem Baukostenberater aus Glasgow mit rund 250 Mitarbeitenden, der für Hyperscaler und Colocation-Anbieter tätig ist, und vollzog im Januar 2026 den Erwerb einer Beteiligung von 65 % an DLB, einem US-amerikanischen Engineering- und Beratungsunternehmen für Rechenzentren mit rund 620 Beschäftigten, zu dessen Leistungen Standortwahl und Due Diligence gehören, wie aus der Mitteilung von Accenture hervorgeht. Ramboll übernahm im September 2024 die i3 Solutions Group, nachdem es bereits 2022 EYP Mission Critical Facilities gekauft hatte (Quelle: Ramboll). Retainer- und Rahmenverträge wachsen um 10,98 % pro Jahr, da diese Konzerne standortübergreifende Beratungsprogramme statt Einzelstudien verkaufen.
Ingenieurfirmen übernehmen die Programmleitung bei Campussen mit 245 MW und 1,2 GW
Große Ingenieurfirmen steuern Rechenzentrumsprogramme inzwischen von Anfang bis Ende. Jacobs meldete zum Ende des Geschäftsjahres 2025 einen Auftragsbestand von 23,1 Mrd. USD, ein Plus von 5,6 %, und zählte Rechenzentren zu den wachstumsstärksten Sektoren, wie aus seinen Ergebnissen für das Geschäftsjahr 2025 hervorgeht. Im Januar 2026 wählte Hut 8 Jacobs als Verantwortlichen für Engineering, Beschaffung und Bauleitung (EPCM) für seinen 245-MW-Campus River Bend in Louisiana, abgesichert durch einen Mietvertrag über 7,0 Mrd. USD (Quelle: Jacobs). Hyperscale- und KI-Campusse stehen für 46,00 % des Beratungswerts 2025 und wachsen um 11,03 % pro Jahr.
Marktherausforderungen: Was bremst die Honorare in der Rechenzentrumsberatung?
Zwei Grenzen sorgen dafür, dass der Markt für Rechenzentrums-Beratungsdienstleistungen nach 2030 langsamer wächst als die Ausgaben für Neubauten: Regeländerungen, die frühe Studien entwerten, und Hyperscaler, die Beratung im eigenen Haus behalten.
FERC-Verfahren zu Großlasten vom Juni 2026 können frühe Standortstudien entwerten
Die Netzregeln werden umgeschrieben, während sich die Projekte noch in der Warteschlange befinden. Das US-Energieministerium (Department of Energy) wies die Federal Energy Regulatory Commission (FERC) im Oktober 2025 an, ein Regelsetzungsverfahren für den Anschluss von Lasten über 20 MW einzuleiten, und im Juni 2026 stellte die FERC fest, dass der PJM-Tarif für Großlasten unangemessen erscheint, und eröffnete parallele Verfahren für weitere Netzbetreiber (Quelle: FERC). Das Vorgehen von Ofgem gegen mindestens 80 GW spekulativer britischer Anträge bedeutet, dass viele bezahlte Studien nie zu Projekten werden. DC Market Insights setzt das Honorar für Standort- und Stromberatung 2035 mit 0,42 % des Capex an, unter den 0,45 % von 2030.
Hyperscaler planen weiterhin intern und halten die Quote der Bauherrenvertretung nahe 0,85 %
Die größten Bauherren unterhalten eigene Standort-, Strom- und Programmteams und kaufen externe Beratung nur dort ein, wo ihnen die lokale Präsenz fehlt. Microsoft nahm im Geschäftsjahr 2026 88 neue Rechenzentren hinzu (Quelle: Microsoft-Geschäftsbericht 2026), und Bauherren mit diesem Tempo besetzen ihre Standort- und Programmteams selbst, sodass der Beratungsanteil am Hyperscale-Capex niedrig bleibt. DC Market Insights setzt die Quote der Bauherrenvertretung 2025 mit 0,85 % des Anlagen-Capex und 2035 mit 0,82 % an; Bauherrenvertretung und Programmmanagement wächst um 9,96 % pro Jahr und damit langsamer als Standortwahl und Stromversorgungsberatung mit 10,89 % sowie Kostenberatung und Beschaffungsberatung mit 11,41 %.
Marktchancen: Wo verdienen Rechenzentrumsberater am meisten?
Die zwei größten Chancen im Markt für Rechenzentrums-Beratungsdienstleistungen sind die Compliance-Berichterstattung und staatlich gesteuerte Rechenzentrumsprogramme, die bis 2035 zusammen 2,49 Mrd. USD wert sind.
EU-Effizienzberichterstattung schafft bis 2035 ein Compliance-Beratungsgeschäft von 1,59 Mrd. USD
Die Delegierte Verordnung (EU) 2024/1364 verpflichtet jedes Rechenzentrum mit mindestens 500 kW IT-Leistung, ab dem 15. Mai 2025 jährlich über seine Energie- und Wasserkennzahlen zu berichten, wie aus dem Verordnungstext hervorgeht, und die irische Commission for Regulation of Utilities (CRU) verlangt von neuen Rechenzentren, entsprechende Erzeugungs- oder Speicherkapazitäten vor Ort oder in der Region mitzubringen und über die Nutzung erneuerbarer Energien sowie ihre Emissionen zu berichten. DC Market Insights beziffert die Energie-Nachhaltigkeits- und Compliance-Beratung 2025 auf 603,20 Mio. USD, 5.200 USD pro installiertem MW und Jahr, mit einem Anstieg auf 1,59 Mrd. USD im Jahr 2035.
Kunden aus Regierung und öffentlichem Sektor erreichen bis 2035 906 Mio. USD
Regierungen planen Rechenzentrumszonen inzwischen selbst. Das japanische Ministerium für Wirtschaft, Handel und Industrie (METI) öffnete im Dezember 2025 das Bewerbungsverfahren für strategische Regionen der grünen Transformation (GX), die um Rechenzentrumscluster herum entstehen sollen, und die Green Data Centre Roadmap der Infocomm Media Development Authority (IMDA) in Singapur zielt auf mindestens 300 MW zusätzliche Kapazität. DC Market Insights beziffert die Beratung für Regierung und öffentlichen Sektor 2025 auf 261,68 Mio. USD und 2035 auf 906,25 Mio. USD; damit ist dies mit 13,23 % pro Jahr die am schnellsten wachsende Kundengruppe.
Preise: Was berechnen Rechenzentrumsberater pro Megawatt?
Bauseitige Rechenzentrumsberatung kostet 2025 rund 152.250 USD pro neuem Megawatt, 1,45 % von 10,5 Mio. USD Anlagen-Capex, gegenüber 106.250 USD pro Megawatt im Jahr 2020 (Schätzung von DC Market Insights).
| Stückkosten (Schätzung von DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Anlagen-Capex pro neuem MW (Mio. USD) | 8,50 | 10,50 | 11,80 | 12,50 |
| Standort- und Stromberatung (% des Capex) | 0,25 % | 0,40 % | 0,45 % | 0,42 % |
| Bauherrenvertretung (% des Capex) | 0,80 % | 0,85 % | 0,85 % | 0,82 % |
| Kostenberatung (% des Capex) | 0,20 % | 0,20 % | 0,22 % | 0,22 % |
| Technische Due Diligence (% des Transaktionswerts) | 0,220 % | 0,250 % | 0,245 % | 0,240 % |
| Energie- und Compliance-Beratung (USD pro installiertem MW und Jahr) | 3.800 | 5.200 | 5.400 | 5.100 |
| Betriebsberatung (USD pro installiertem MW und Jahr) | 3.200 | 3.800 | 3.400 | 3.000 |
Öffentliche Referenzwerte stecken diese Sätze ab. Die US-Bundesvorschriften begrenzen Planungshonorare für Architekten und Ingenieure auf 6 % der geschätzten Baukosten (General Services Administration, Mai 2025), sodass Beratung mit 1,45 % deutlich unter der Planung liegt. Die Iowa State University berechnet internes Projektmanagement nach einer gleitenden Skala mit 5,5 % bis 3,0 % des Projektbudgets – eine öffentliche Obergrenze für Bauherrenvertretung bei kleinen Projekten. Einzelstudien sind kleine Aufträge: Die Greater Manchester Combined Authority vergab im April 2025 eine Studie zu einem Rechenzentrumsvorhaben für 25.508 GBP, und die University of North Carolina Greensboro genehmigte im Oktober 2024 300.000 USD für eine Planungsbewertung ihres Rechenzentrums.
Normen und Regulierung: Welche Vorschriften schaffen Beratungsaufträge für Rechenzentren?
Mindestens sechs seit März 2024 erlassene oder vorgeschlagene Vorschriften schaffen bezahlte Studien- und Berichtsarbeit im Markt für Rechenzentrums-Beratungsdienstleistungen, allen voran die EU-Berichtspflicht für Standorte ab 500 kW.
- Delegierte Verordnung (EU) 2024/1364 (Europäische Kommission, März 2024): jährliche Energie- und Nachhaltigkeitsberichterstattung für Rechenzentren ab 500 kW IT-Leistung.
- CRU-Richtlinie zum Netzanschluss von Rechenzentren (Commission for Regulation of Utilities, Vorschlag vom Februar 2025): entsprechende Erzeugung oder Speicherung vor Ort oder in der Region und jährliche Emissionsberichterstattung in Irland.
- Schreiben nach Section 403 zu Großlasten (US-Energieministerium, Oktober 2025): FERC-Regelsetzung für Lasten über 20 MW, mit abschließender Entscheidung bis zum 30. April 2026.
- FERC-Show-Cause-Anordnungen EL26-67 bis EL26-72 (FERC, Juni 2026): Überprüfung der Großlasttarife bei PJM und weiteren Netzbetreibern.
- Reform der Verbraucheranschlüsse (Ofgem, Juli 2026): Vorgehen gegen spekulative Rechenzentrumsanträge in der britischen Warteschlange.
- Green Data Centre Roadmap (IMDA, Singapur, 2024): mindestens 300 MW neue Kapazität mit einer Power Usage Effectiveness (PUE) von 1,3 oder weniger innerhalb von 10 Jahren.
Marktsegmentierung: Welche Segmente führen den Markt für Rechenzentrums-Beratungsdienstleistungen an?
Bauherrenvertretung und Programmmanagement führt den Markt für Rechenzentrums-Beratungsdienstleistungen 2025 mit 1,07 Mrd. USD an, während Hyperscale-Cloud-Anbieter mit 37,00 % des Werts die größte Kundengruppe sind.
Markt für Rechenzentrums-Beratungsdienstleistungen nach Leistungsart
Kostenberatung und Beschaffungsberatung wächst mit 11,41 % pro Jahr am schnellsten, von 252,00 Mio. USD auf 742,50 Mio. USD, da Eigentümer Berater dafür bezahlen, sich Fertigungsslots für Transformatoren und Schaltanlagen zu sichern.
| Leistungsart | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Standortwahl und Stromversorgungsberatung | 504,00 | 15,41 % | 1.417,50 | 10,89 % |
| Bauherrenvertretung und Programmmanagement | 1.071,00 | 32,74 % | 2.767,50 | 9,96 % |
| Kostenberatung und Beschaffungsberatung | 252,00 | 7,70 % | 742,50 | 11,41 % |
| Transaktions- und technische Due Diligence | 400,00 | 12,23 % | 792,00 | 7,07 % |
| Energie-Nachhaltigkeits- und Compliance-Beratung | 603,20 | 18,44 % | 1.586,10 | 10,15 % |
| Betriebs- und Konsolidierungsberatung | 440,80 | 13,48 % | 933,00 | 7,79 % |
Markt für Rechenzentrums-Beratungsdienstleistungen nach Kundentyp
Hyperscale-Cloud-Anbieter geben 2025 1,21 Mrd. USD aus, und der Anteil der Unternehmen sinkt von 28 % des Werts 2020 auf 13 % im Jahr 2035, da immer weniger Firmen eigene Rechenzentrumshallen bauen.
| Kundentyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 1.210,27 | 37,00 % | 2.965,90 | 9,38 % |
| Colocation- und Wholesale-Entwickler | 817,75 | 25,00 % | 2.224,42 | 10,52 % |
| Investoren und Kreditgeber | 425,23 | 13,00 % | 1.071,02 | 9,68 % |
| Unternehmen | 556,07 | 17,00 % | 1.071,02 | 6,77 % |
| Regierung und öffentlicher Sektor | 261,68 | 8,00 % | 906,25 | 13,23 % |
Markt für Rechenzentrums-Beratungsdienstleistungen nach Anlagentyp
Hyperscale- und KI-Campusse stehen für 46,00 % des Werts 2025, und Edge- und modulare Standorte wachsen von einer kleinen Basis von 163,55 Mio. USD aus mit 13,43 % pro Jahr am schnellsten.
| Anlagentyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campusse | 1.504,66 | 46,00 % | 4.284,07 | 11,03 % |
| Colocation-Einrichtungen | 981,30 | 30,00 % | 2.389,19 | 9,31 % |
| Unternehmensrechenzentren | 621,49 | 19,00 % | 988,63 | 4,75 % |
| Edge- und modulare Standorte | 163,55 | 5,00 % | 576,70 | 13,43 % |
Markt für Rechenzentrums-Beratungsdienstleistungen nach Auftragsmodell
Projektbasierte Aufträge halten 68,00 % des Werts 2025, und Retainer- und Rahmenverträge wachsen um 10,98 % pro Jahr, da Eigentümer mit mehreren Standorten feste Beraterpools unter Vertrag nehmen.
| Auftragsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Projektbasierte Aufträge | 2.224,28 | 68,00 % | 5.272,70 | 9,01 % |
| Retainer- und Rahmenverträge | 1.046,72 | 32,00 % | 2.965,90 | 10,98 % |
DC Exclusive: Honoraranalyse für die Beratung eines 100-MW-KI-Campus – 21,44 Mio. USD vor dem ersten Mieter
Ein 100-MW-KI-Campus kauft vor seiner Eröffnung externe Beratung für rund 21,44 Mio. USD ein, 1,89 % seines Anlagenbudgets von 1.134 Mio. USD. Das zeigt dieses Modell von DC Market Insights, das auf 8 Eingangsgrößen beruht: 100 MW IT-Kapazität, 10,5 Mio. USD Anlagen-Capex pro MW, ein KI-Aufschlag von 8 % für Flüssigkühlung und höhere Leistungsdichte, die drei bauseitigen Honorarsätze, eine Finanzierung über 2,0 Mrd. USD und zwei laufende Beratungssätze.
| Beratungsposition | Grundlage | Honorar (Mio. USD) |
|---|---|---|
| Standortwahl und Stromversorgungsberatung | 0,40 % von 1.134 Mio. USD | 4,54 |
| Bauherrenvertretung und Programmmanagement | 0,85 % von 1.134 Mio. USD | 9,64 |
| Kostenberatung und Beschaffungsberatung | 0,20 % von 1.134 Mio. USD | 2,27 |
| Technische Due Diligence für den Kreditgeber | 0,25 % einer Finanzierung über 2,0 Mrd. USD | 5,00 |
| Einmalige Summe vor Betriebsbeginn | 1,89 % des Anlagen-Capex | 21,44 |
| Energie- und Compliance-Beratung pro Jahr | 5.200 USD pro MW und Jahr | 0,52 |
| Betriebsberatung pro Jahr | 3.800 USD pro MW und Jahr | 0,38 |
| Beratungsausgaben über zehn Jahre | Einmalbetrag plus 10 Jahre laufende Beratung | 30,44 |
Die Bauherrenvertretung ist mit 45 % der einmaligen Honorare die größte Einzelposition, weshalb die großen Ingenieurkonzerne um die Programmleitung konkurrieren. Die Due Diligence des Kreditgebers kostet mehr als die Standortstudie, weil eine Finanzierung über 2,0 Mrd. USD etwa das 1,8-Fache des Anlagenbudgets ausmacht, sobald Grundstück, Stromversorgung und Ausbau eingerechnet sind. Über zehn Jahre kommen durch laufende Compliance- und Betriebsberatung 9,00 Mio. USD hinzu, 30 % der Gesamtsumme.
Regionale Einblicke: Welche Region gibt am meisten für Rechenzentrumsberatung aus?
Nordamerika führt den Markt für Rechenzentrums-Beratungsdienstleistungen mit 45,00 % des Werts 2025 an, das sind 1,47 Mrd. USD, und Asien-Pazifik wächst mit 11,95 % pro Jahr am schnellsten, da Indien und Japan neue Rechenzentrumszonen erschließen.
Markt für Rechenzentrums-Beratungsdienstleistungen in Nordamerika
Nordamerika gibt 2025 1,47 Mrd. USD und 2035 3,38 Mrd. USD aus und wächst um 8,66 % pro Jahr. Texas und die PJM-Bundesstaaten treiben die Stromberatung, nachdem ERCOT 410 GW an Großlasten gezählt hat und der PJM-Kapazitätspreis an der Obergrenze von 333,44 USD pro MW und Tag liegt.
Markt für Rechenzentrums-Beratungsdienstleistungen in Europa
Europa gibt 2025 752,33 Mio. USD und 2035 1,73 Mrd. USD aus und wächst um 8,68 % pro Jahr, da die Berichterstattung nach der Delegierten Verordnung (EU) 2024/1364 und die Warteschlangenreform von Ofgem Compliance- und Netzberater auslasten.
Markt für Rechenzentrums-Beratungsdienstleistungen in Asien-Pazifik
Asien-Pazifik gibt 2025 719,62 Mio. USD und 2035 2,22 Mrd. USD aus und wächst mit 11,95 % pro Jahr am schnellsten; die strategischen GX-Regionen des METI in Japan und die 300-MW-Roadmap der IMDA in Singapur schaffen Standort- und Machbarkeitsaufträge.
Markt für Rechenzentrums-Beratungsdienstleistungen im Nahen Osten und in Afrika
Der Nahe Osten und Afrika geben 2025 179,91 Mio. USD und 2035 510,79 Mio. USD aus und wachsen um 11,00 % pro Jahr, da Programme in den Golfstaaten Campusse planen, deren Strom- und Kühlungskonzepte eine unabhängige Prüfung benötigen.
Markt für Rechenzentrums-Beratungsdienstleistungen in Lateinamerika
Lateinamerika gibt 2025 147,19 Mio. USD und 2035 395,45 Mio. USD aus und wächst um 10,39 % pro Jahr, angeführt von Brasilien, auf das rund 45 % der Region entfallen.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrumsberater aus?
Die Vereinigten Staaten führen mit Beratungsausgaben von 1,33 Mrd. USD im Jahr 2025, und Indien ist mit 16,28 % pro Jahr das am schnellsten wachsende große Land (Schätzung von DC Market Insights).
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 1.332,11 | 3.006,27 | 8,48 % |
| 2 | China | Asien-Pazifik | 194,30 | 533,86 | 10,64 % |
| 3 | Vereinigtes Königreich | Europa | 165,51 | 346,02 | 7,65 % |
| 4 | Japan | Asien-Pazifik | 143,92 | 378,15 | 10,14 % |
| 5 | Deutschland | Europa | 127,90 | 294,12 | 8,68 % |
| 6 | Kanada | Nordamerika | 110,40 | 287,12 | 10,03 % |
| 7 | Indien | Asien-Pazifik | 93,55 | 422,64 | 16,28 % |
| 8 | Australien | Asien-Pazifik | 71,96 | 222,44 | 11,95 % |
| 9 | Brasilien | Lateinamerika | 66,24 | 174,00 | 10,14 % |
| 10 | Irland | Europa | 60,19 | 121,11 | 7,24 % |
| 11 | Singapur | Asien-Pazifik | 50,37 | 133,47 | 10,23 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 43,18 | 132,81 | 11,89 % |
Indien wächst von 93,55 Mio. USD auf 422,64 Mio. USD, weil sein Anteil an der Beratung in Asien-Pazifik von 13 % auf 19 % steigt, denn die neue Kapazität wächst dort laut dem Kapazitätsmodell von DC Market Insights schneller als in jedem anderen großen Markt. Kanada wächst um 10,03 % pro Jahr und damit schneller als die Vereinigten Staaten, da sein Anteil an den nordamerikanischen Ausgaben von 7,5 % auf 8,5 % steigt.
Prognoseszenarien: Wie groß könnte der Markt für Rechenzentrums-Beratungsdienstleistungen bis 2035 werden?
Der Markt für Rechenzentrums-Beratungsdienstleistungen erreicht 2035 im Basisszenario 8,24 Mrd. USD, bei einer Spanne von 6,59 Mrd. USD bis 9,89 Mrd. USD (Schätzung von DC Market Insights).
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 6.590,88 | 7,26 % | Netzengpässe verringern die neue Kapazität und Eigentümer holen die Beratung ins eigene Haus; Wert bis 2035 20 % unter dem Basisszenario |
| Basis | 8.238,60 | 9,68 % | Neue IT-Kapazität von 22.000 MW im Jahr 2030 und 27.000 MW im Jahr 2035; Beratung bei rund 1,46 % des Capex |
| Hoch | 9.886,32 | 11,70 % | Schnellerer KI-Ausbau und mehr Asset-Verkäufe; Wert bis 2035 20 % über dem Basisszenario |
Wettbewerbsanalyse: Wer führt den Markt für Rechenzentrums-Beratungsdienstleistungen an?
Der Markt für Rechenzentrums-Beratungsdienstleistungen ist fragmentiert: Die fünf größten Berater halten rund 26 % des Werts 2025, Turner & Townsend allein rund 7 % (Schätzung von DC Market Insights auf Basis der Mitarbeiterzahl in den Rechenzentrumssparten und benannter Programmrollen).
- Turner & Townsend
- Jacobs
- AECOM
- Accenture (einschließlich Soben und DLB)
- WSP Global
- Arup
- Ramboll
- JLL
- Burns & McDonnell
- Black & Veatch
- Stantec
- Mott MacDonald
- Fluor
- Salute Mission Critical
- Linesight
Jacobs meldete zum Ende des Geschäftsjahres 2025 einen Auftragsbestand von 23,1 Mrd. USD und zählte Rechenzentren zu seinen Wachstumssektoren, und AECOM meldete im November 2025 einen Auftragsbestand von 24,83 Mrd. USD und eine schnell wachsende Beratungssparte, wie aus ihren Berichten hervorgeht. Stantec meldete im November 2025 einen Auftragsbestand von 8,4 Mrd. USD, ein Plus von 14,9 %, und WSP meldete im Februar 2026 einen Rekordauftragsbestand von 17,1 Mrd. USD, nachdem das Unternehmen 5,2 Mrd. USD für Übernahmen zugesagt hatte. Burns & McDonnell meldete für 2024 einen Umsatz von 7,2 Mrd. USD und nannte Rechenzentren als Wachstumstreiber. Salute Mission Critical vereinbarte im September 2026 die Übernahme von T5 Operations und kommt damit auf mehr als 15 GW verwaltete Rechenzentrumskapazität.
Aktuelle Entwicklungen im Markt für Rechenzentrums-Beratungsdienstleistungen
- Im September 2026 unterzeichnete Salute Mission Critical eine verbindliche Vereinbarung zur Übernahme von T5 Operations (Quelle: Salute).
- Im Juli 2026 schlossen AIP, MGX und Global Infrastructure Partners die Übernahme von Aligned Data Centers zu einem Unternehmenswert von rund 40 Mrd. USD ab (Quelle: Aligned Data Centers).
- Im Juni 2026 eröffnete die FERC Show-Cause-Verfahren zu Großlasttarifen bei PJM und weiteren Netzbetreibern (Quelle: FERC).
- Im Februar 2026 vereinbarte ein von KKR geführtes Konsortium mit Singtel den Kauf von ST Telemedia Global Data Centres für rund 10,9 Mrd. USD (Quelle: Singtel).
- Im Januar 2026 vollzog Accenture den Erwerb seiner Beteiligung von 65 % an DLB, einem Engineering- und Beratungsunternehmen für Rechenzentren mit rund 620 Mitarbeitenden (Quelle: Accenture).
- Im Januar 2026 wählte Hut 8 Jacobs als Programmleiter für seinen 245-MW-Campus River Bend (Quelle: Jacobs).
Forschungsmethodik: Wie DC Market Insights den Markt für Rechenzentrums-Beratungsdienstleistungen bemessen hat
DC Market Insights hat den Markt für Rechenzentrums-Beratungsdienstleistungen bottom-up auf Basis der Rechenzentrumskapazität modelliert: neue IT-Kapazität von 5.000 MW im Jahr 2020, 12.000 MW im Jahr 2025, 22.000 MW im Jahr 2030 und 27.000 MW im Jahr 2035 sowie installierte IT-Last von 68 GW im Jahr 2020, 116 GW im Jahr 2025 und 311 GW im Jahr 2035.
Beratung = neue MW × Anlagen-Capex pro MW (8,5 Mio. USD im Jahr 2020, 10,5 Mio. USD im Jahr 2025, 12,5 Mio. USD im Jahr 2035) × Beratungsquote (1,25 %, 1,45 %, 1,46 %) + gehandelte und finanzierte Assets (45 Mrd. USD im Jahr 2020, 160 Mrd. USD im Jahr 2025, 330 Mrd. USD im Jahr 2035) × Due-Diligence-Quote (0,22 % bis 0,25 %) + installierte MW × laufende Beratung (2020: 7.000 USD pro MW und Jahr, 2025: 9.000 USD, 2035: 8.100 USD). Segmente, 5 Regionen und 12 Länder sind Anteile an der Gesamtsumme und ergeben sie in jedem Jahr vollständig. Mehr dazu in unserer Forschungsmethodik.
Plausibilitätsprüfungen: (1) Obergrenze: Der Wert 2025 von 3,27 Mrd. USD entspricht 0,56 % der 580 Mrd. USD, die die Internationale Energieagentur (IEA) für 2025 an Investitionen in Rechenzentren erwartet; (2) Obergrenze: Die bauseitige Beratung von 1,83 Mrd. USD entspricht 1,45 % des Anlagen-Capex, einem Viertel der bundesrechtlichen Obergrenze von 6 % für Planungshonorare, und liegt deutlich unter dem Markt für Rechenzentrumsdesign mit 8,13 Mrd. USD; (3) Untergrenze: Allein die genannten Transaktionen (Aligned 40 Mrd. USD, ST Telemedia Global Data Centres 10,9 Mrd. USD, Intersect 4,75 Mrd. USD) summieren sich auf 55,65 Mrd. USD, 35 % der Transaktionsbasis von 160 Mrd. USD. Zum Netzkontext siehe den Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren und zum ausgelagerten Betrieb den Markt für Managed-Rechenzentrumsdienste.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Berichtsumfang und Abgrenzung
- 02Wichtige Marktkennzahlen und Erkenntnisse
- 2.1Marktüberblick 2025, 2026 und 2035
- 2.2Wichtigste Erkenntnisse
- 03Zusammenfassung
- 3.1Marktgröße 2020-2035
- 3.2Wachstumsausblick
- 04Marktumfang
- 4.1Enthalten
- 4.2Ausgeschlossen
- 4.3So greifen die Segmente ineinander
- 4.4Warum Schätzungen voneinander abweichen
- 05Marktdynamik
- 5.1Treiber: Netzwarteschlangen von 410 GW in Texas und 125 GW in Großbritannien
- 5.2Treiber: Hyperscaler-Capex und Bauherrenvertretung
- 5.3Treiber: Technische Due Diligence bei großen Transaktionen
- 5.4Trend: Accenture kauft Soben und DLB
- 5.5Trend: Ingenieurfirmen übernehmen die Programmleitung
- 5.6Herausforderung: FERC-Verfahren zu Großlasten
- 5.7Herausforderung: Hyperscaler planen weiterhin intern
- 5.8Chance: EU-Effizienzberichterstattung
- 5.9Chance: Kunden aus Regierung und öffentlichem Sektor
- 06Preisanalyse
- 6.1Stückkosten 2020, 2025, 2030 und 2035
- 6.2Öffentliche Honorar-Referenzwerte
- 07Normen und Regulierung
- 7.1Delegierte Verordnung (EU) 2024/1364
- 7.2CRU-Richtlinie zum Netzanschluss von Rechenzentren
- 7.3DOE-Schreiben nach Section 403 und FERC-Verfahren
- 7.4Ofgem-Reform der Verbraucheranschlüsse
- 7.5IMDA Green Data Centre Roadmap
- 08Marktsegmentierung nach Leistungsart
- 8.1Standortwahl und Stromversorgungsberatung
- 8.2Bauherrenvertretung und Programmmanagement
- 8.3Kostenberatung und Beschaffungsberatung
- 8.4Transaktions- und technische Due Diligence
- 8.5Energie-Nachhaltigkeits- und Compliance-Beratung
- 8.6Betriebs- und Konsolidierungsberatung
- 09Marktsegmentierung nach Kundentyp
- 9.1Hyperscale-Cloud-Anbieter
- 9.2Colocation- und Wholesale-Entwickler
- 9.3Investoren und Kreditgeber
- 9.4Unternehmen
- 9.5Regierung und öffentlicher Sektor
- 10Marktsegmentierung nach Anlagentyp
- 10.1Hyperscale- und KI-Campusse
- 10.2Colocation-Einrichtungen
- 10.3Unternehmensrechenzentren
- 10.4Edge- und modulare Standorte
- 11Marktsegmentierung nach Auftragsmodell
- 11.1Projektbasierte Aufträge
- 11.2Retainer- und Rahmenverträge
- 12DC Exclusive: Honoraranalyse für die Beratung eines 100-MW-KI-Campus
- 12.1Einmalige Beratungshonorare
- 12.2Laufende Beratungshonorare
- 12.3Beratungsausgaben über zehn Jahre
- 13Regionale Einblicke
- 13.1Nordamerika
- 13.2Europa
- 13.3Asien-Pazifik
- 13.4Naher Osten und Afrika
- 13.5Lateinamerika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Vereinigtes Königreich
- 14.4Japan
- 14.5Deutschland
- 14.6Kanada
- 14.7Indien
- 14.8Australien
- 14.9Brasilien
- 14.10Irland
- 14.11Singapur
- 14.12Saudi-Arabien
- 15Prognoseszenarien
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Marktkonzentration
- 16.2Turner & Townsend
- 16.3Jacobs
- 16.4AECOM
- 16.5Accenture
- 16.6WSP Global
- 16.7Arup
- 16.8Ramboll
- 16.9JLL
- 16.10Burns & McDonnell
- 16.11Black & Veatch
- 16.12Stantec
- 16.13Mott MacDonald
- 16.14Fluor
- 16.15Salute Mission Critical
- 16.16Linesight
- 17Aktuelle Entwicklungen
- 17.1Transaktionen und Übernahmen 2026
- 17.2Regulatorische Maßnahmen 2026
- 18Forschungsmethodik
- 18.1Modellstruktur
- 18.2Plausibilitätsprüfungen
- Abb. 1Marktgröße für Rechenzentrums-Beratungsdienstleistungen, 2020-2035 (Mrd. USD)
- Tabelle 1Marktmerkmale
- Tabelle 2Abgrenzungsvergleich
- Tabelle 3Stückkosten der Beratung, 2020-2035
- Tabelle 4Markt nach Leistungsart, 2025 und 2035
- Tabelle 5Markt nach Kundentyp, 2025 und 2035
- Tabelle 6Markt nach Anlagentyp, 2025 und 2035
- Tabelle 7Markt nach Auftragsmodell, 2025 und 2035
- Tabelle 8Honoraranalyse für die Beratung eines 100-MW-KI-Campus
- Tabelle 9Top-12-Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
3,83 Mrd. USD im Jahr 2026, ein Plus von 17,18 % gegenüber 3,27 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 8,24 Mrd. USD wachsen, eine CAGR von 9,68 % ab 2025.
Um 9,68 % pro Jahr von 2025 bis 2035, nach 24,21 % pro Jahr von 2020 bis 2025, da die neue IT-Kapazität von Rechenzentren von 12.000 MW im Jahr 2025 auf 27.000 MW im Jahr 2035 steigt (Schätzung von DC Market Insights).
Rund 152.250 USD pro neuem Megawatt im Jahr 2025, 1,45 % von 10,5 Mio. USD Anlagen-Capex: 0,40 % für Standort- und Stromberatung, 0,85 % für die Bauherrenvertretung und 0,20 % für die Kostenberatung (Schätzung von DC Market Insights).
Bauherrenvertretung und Programmmanagement mit 1,07 Mrd. USD bzw. 32,74 % des Werts 2025. Kostenberatung und Beschaffungsberatung wächst mit 11,41 % pro Jahr am schnellsten und erreicht 2035 742,50 Mio. USD.
Um 10,89 % pro Jahr auf 1,42 Mrd. USD im Jahr 2035, weil Netzwarteschlangen heute bestimmen, wo Campusse entstehen: ERCOT verzeichnete im März 2026 rund 410 GW an Großlasten mit Anschlussantrag, davon etwa 87 % Rechenzentren.
400,00 Mio. USD im Jahr 2025, 0,25 % von rund 160 Mrd. USD an gehandelten und finanzierten Rechenzentrumsassets. Allein der Aligned-Data-Centers-Deal wurde im Juli 2026 zu einem Unternehmenswert von rund 40 Mrd. USD abgeschlossen.
Nordamerika mit 45,00 % bzw. 1,47 Mrd. USD des Werts 2025. Asien-Pazifik wächst mit 11,95 % pro Jahr am schnellsten, und Indien ist mit 16,28 % das am schnellsten wachsende große Land.
Turner & Townsend hält rund 7 % des Werts 2025, die fünf größten Anbieter zusammen rund 26 % (Schätzung von DC Market Insights). Auch Jacobs, AECOM, Accenture, WSP Global, Arup, Ramboll, JLL, Burns & McDonnell und Black & Veatch sind im Wettbewerb.
Rund 21,44 Mio. USD vor der Eröffnung, 1,89 % eines Anlagenbudgets von 1.134 Mio. USD, und 30,44 Mio. USD über zehn Jahre, wenn Compliance- und Betriebsberatung hinzukommen (Modell von DC Market Insights).
DC Market Insights zählt für 2026 3,83 Mrd. USD und erfasst dabei nur unabhängige Beratung. Schätzungen, die Architektur- und Ingenieurplanung, Inbetriebnahme oder Beratung zur Cloud-Migration einbeziehen, fallen um ein Mehrfaches höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.