
Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren: 2025 lag das Marktvolumen bei USD 5,400.0 Mio.; bis 2035 soll es bei einer CAGR von 8.97 % auf USD 12.76 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 30. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung und Vergleich der Schätzungen
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung nach Komponente
- 08Marktsegmentierung nach Spannungsebene
- 09Marktsegmentierung nach Finanzierungsmodell
- 10Marktsegmentierung nach Rechenzentrumstyp
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren (Data Center Grid Infrastructure Interconnection Market) wird 2026 auf 6,34 Mrd. USD geschätzt und soll bis 2035 auf 12,76 Mrd. USD wachsen, nach 5,40 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 8,97 % von 2025 bis 2035 (Schätzung von DC Market Insights). Entscheidend für die Geldflüsse beim Netzanschluss von Rechenzentren ist, wer die Leitungen bezahlt: Seit Texas Senate Bill 6 (2025) und den Show-Cause-Anordnungen der Federal Energy Regulatory Commission (FERC) vom Juni 2026 finanzieren Großverbraucher zunehmend die ihnen zugeordneten Netzausbauten selbst, statt sie auf alle Stromkunden umzulegen. American Electric Power (AEP) zeigt die Größenordnung: Das Unternehmen meldete allein im dritten Quartal 2026 neue Lastzusagen von 15 GW und erwartet bis 2031 vertraglich gebundene zusätzliche Last von 84 GW (Quelle: AEP 8-K, 28. Oktober 2026). Der Wert für 2025 ergibt sich aus 18,01 GW Netzkapazität, deren Anschlussarbeiten 2025 bezahlt wurden, × 0,30 Mio. USD pro MW = 5,40 Mrd. USD; dedizierte Hochspannungsleitungen wachsen mit 10,55 % pro Jahr am schnellsten, und der Nahe Osten und Afrika ist mit 13,48 % die am schnellsten wachsende Region, weil neue Gigawatt-Campusse dort ohne Übertragungsnetz-Rückgrat starten.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren 2026?
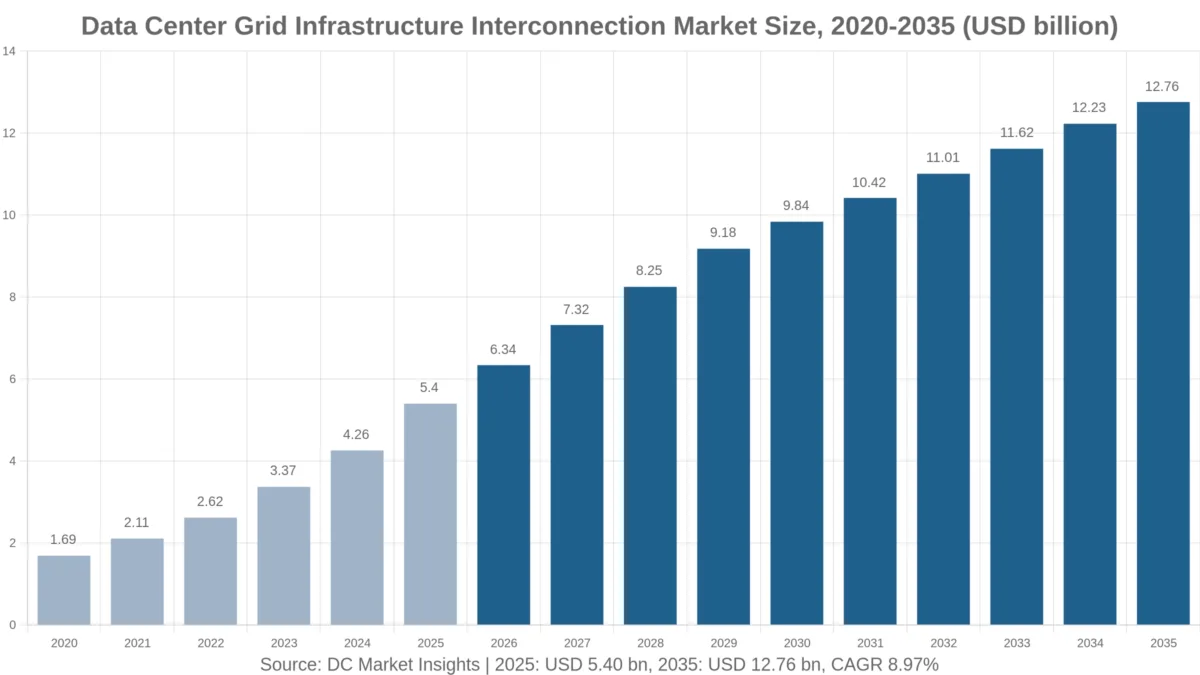
Der Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren ist 2026 6,34 Mrd. USD wert, 17,32 % mehr als die 5,40 Mrd. USD im Jahr 2025, so die Schätzung von DC Market Insights.
- Marktgröße 2025: 5,40 Mrd. USD
- Marktgröße 2026: 6,34 Mrd. USD
- Marktgröße 2030: 9,84 Mrd. USD
- Marktgröße 2035: 12,76 Mrd. USD
- CAGR 2025-2035: 8,97 % (niedriges Szenario 9,36 Mrd. USD, hohes Szenario 16,36 Mrd. USD im Jahr 2035)
- Größte Komponente: Netzausbau und Verstärkung des Übertragungsnetzes, 55,00 % des Werts 2025
- Am schnellsten wachsendes Finanzierungsmodell: kundenfinanzierte Direktzuordnung, 11,87 % pro Jahr
- Führende Region: Nordamerika, 52,00 % des Werts 2025; am schnellsten wachsende Region: Naher Osten und Afrika, 13,48 %
- Größtes Land: Vereinigte Staaten, 2,59 Mrd. USD im Jahr 2025
- Marktführer: Quanta Services unter den Auftragnehmern und Hitachi Energy unter den Netzausrüstern (Bewertung von DC Market Insights)
Kernaussagen: Was treibt die Ausgaben für den Netzanschluss von Rechenzentren?
- Die Ausgaben für Netzinfrastruktur und Netzanschluss von Rechenzentren steigen von 5,40 Mrd. USD auf 12,76 Mrd. USD, weil die jährlich finanzierte Netzkapazität von 18,01 GW auf 31,90 GW zunimmt.
- Die Kosten pro MW steigen von 0,30 Mio. USD auf 0,40 Mio. USD, weil Campusse an abgelegene Standorte ziehen, die Leitungen mit 345 kV bis 765 kV benötigen.
- Kundenfinanzierte Anschlüsse wachsen bis 2035 auf 52,00 % des Werts, weil Regulierungsbehörden Großverbraucher nun auffordern, ihre eigenen Netzausbauten zu bezahlen.
- Die Warteschlange ist weit größer als der tatsächliche Ausbau: 676 GW an erfassten Anträgen und Verträgen entsprechen etwa 38 Jahren der Anschlüsse von 2025, weil spekulative Anträge billig einzureichen sind.
Zusammenfassung: Wie viel wird für den Netzanschluss von Rechenzentren ausgegeben?
Der globale Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren wurde 2020 auf 1,69 Mrd. USD bewertet, erreichte 2025 5,40 Mrd. USD und soll bis 2035 12,76 Mrd. USD erreichen, bei einer CAGR von 8,97 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historische Daten | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 5,40 Mrd. USD |
| Marktgröße 2026 | 6,34 Mrd. USD |
| CAGR 2025-2035 | 8,97 % |
| Marktgröße 2035 | 12,76 Mrd. USD |
| Abgedeckte Segmente | Komponente, Spannungsebene, Finanzierungsmodell, Rechenzentrumstyp |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten und Afrika |
Der Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren wuchs von 2020 bis 2025 um 26,12 % pro Jahr, da sich die jährlich neu installierte IT-Kapazität von Rechenzentren von 5,0 GW auf 12,0 GW mehr als verdoppelte und Anschlussarbeiten etwa ein Jahr vor der Inbetriebnahme bezahlt werden. Nach 2025 verlangsamt sich das Wachstum auf 8,97 %, weil sich der Kapazitätszubau bis 2035 bei etwa 27 GW pro Jahr einpendelt, während die Kosten pro MW weiter um etwa 2,9 % pro Jahr steigen.
Marktabgrenzung: Was umfasst der Netzanschluss von Rechenzentren?
Der Netzanschluss von Rechenzentren umfasst 2025 netzseitige Arbeiten im Wert von 5,40 Mrd. USD, die Rechenzentren an das öffentliche Netz anschließen.
Enthalten
- Ausbau von Übertragungs- und Verteilnetzen, der Rechenzentrumslasten zugeordnet ist (Neubeseilung, neue Stromkreise, Transformatorbänke in Umspannwerken der Versorger)
- Dedizierte Hochspannungsleitungen vom Netz zu einem Campus
- Schaltanlagen der Versorger und Netzverknüpfungspunkte
- Netzanschlussstudien, Antragsgebühren und nicht erstattungsfähige Anschlussentgelte
Nicht enthalten
- Kundeneigene Umspannwerke und Abwärtstransformatoren vor Ort, erfasst im Bericht Data Center Substation Market
- Mittel- und Niederspannungskabel innerhalb des Geländes
- Erzeugungsanlagen hinter dem Zähler, Zahlungen an Kapazitätsmärkten, Stromabnahmeverträge und Stromrechnungen
- Erstattungsfähige Kautionen und Sicherheiten, die bei Inbetriebnahme zurückgezahlt werden
Wie die Segmente zusammenhängen
Jede Dimension ergibt in jedem Jahr dieselbe Gesamtsumme: Komponenten beschreiben, was gebaut wird, die Spannungsebene beschreibt, wo im Netz es liegt, das Finanzierungsmodell beschreibt, wer zuerst bezahlt, und der Rechenzentrumstyp beschreibt den Käufer. Hyperscale- und KI-Campusse halten 62,00 % des Werts 2025.
Warum unterscheiden sich die Schätzungen zum Markt für den Netzanschluss von Rechenzentren?
DC Market Insights beziffert den Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren 2026 auf 6,34 Mrd. USD; weiter gefasste Definitionen fallen um ein Mehrfaches größer aus.
Breitere Schätzungen rechnen oft das Umspannwerk und die Transformatoren innerhalb des Geländes, die für einen Campus errichtete Erzeugung, Zahlungen an Kapazitätsmärkten wie die Auktion 2028/2029 von PJM Interconnection, die bei 325 USD pro MW-Tag abschloss, oder den Strom selbst hinzu. Diese Ausgabe zählt nur die netzseitigen Leitungen und Anlagen. Kleine und mittelgroße Käufer wie Unternehmens- und Edge-Standorte sind enthalten und halten 10,00 % des Werts 2025.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Der Last zugeordneter Netzausbau | Ja, 2,97 Mrd. USD im Jahr 2025 | Für den Anschluss bezahlt |
| Dedizierte Leitungen zum Campus | Ja, 1,40 Mrd. USD | Für eine einzelne Last gebaut |
| Studien und Anschlussgebühren | Ja, 324,16 Mio. USD | Nicht erstattungsfähige Ausgaben |
| Umspannwerk und Transformatoren vor Ort | Nein | Separater DCMI-Bericht |
| Kapazitätszahlungen und Strom | Nein | Betriebskosten, kein Anschluss |
| Erstattungsfähige Sicherheiten | Nein | Bei Inbetriebnahme zurückgezahlt |
Markttreiber: Warum steigen die Ausgaben für den Netzanschluss von Rechenzentren?
Die Ausgaben für Netzinfrastruktur und Netzanschluss von Rechenzentren steigen 2026 um 17,32 %, weil drei Regeländerungen und ein Lastboom gleichzeitig eintraten.
Texas Senate Bill 6 und die 474-GW-Warteschlange für Großlasten bei ERCOT
Das Electric Reliability Council of Texas (ERCOT) teilte dem texanischen Senat am 29. Juli 2026 mit, dass es etwa 474 GW an Großlasten erfasst, die einen Netzanschluss beantragen, davon etwa 90 % Rechenzentren. Senate Bill 6 (Analyse vom 5. August 2025) legt eine Schwelle von 75 MW für Großlasten, eine Studiengebühr von mindestens 100.000 USD und eine Sicherheitsleistung pro MW fest und verpflichtet Großlasten, sich an den Netzanschlusskosten des Versorgers zu beteiligen (Texas Legislature). DC Market Insights schätzt den Wert des Netzanschlusses von Rechenzentren in den Vereinigten Staaten 2025 auf 2,59 Mrd. USD.
Die 84 GW vertraglich gebundene Last von AEP und das 765-kV-Rückgrat
AEP plant rund 37 Mrd. USD an Investitionen in das Übertragungsnetz im Rahmen eines Fünfjahres-Investitionsplans von 100 Mrd. USD und erwartet, dass die regulierte Kapitalbasis im Übertragungsbereich bis 2031 nahezu 70 Mrd. USD erreicht (AEP 8-K, Oktober 2026). In Ohio verpflichtete sich SB Energy am 20. März 2026, neue 765-kV-Übertragungsleitungen im Wert von 4,2 Mrd. USD für einen geplanten 10-GW-Campus in Piketon zu finanzieren, etwa 0,42 Mio. USD pro MW, mit erster Stromlieferung 2029 (Quelle: AEP).
Kundenfinanzierte Netzausbauten nach den Show-Cause-Anordnungen der FERC vom Juni 2026
Das U.S. Department of Energy forderte die FERC am 23. Oktober 2025 auf, Lasten über 20 MW zu erfassen und sie für 100 % der ihnen zugeordneten Netzausbauten verantwortlich zu machen. Am 18. Juni 2026 wies die FERC stattdessen alle sechs regionalen Netzbetreiber an, ihre Regeln für Großlasten zu begründen oder zu reformieren (FERC). Die kundenfinanzierte Direktzuordnung wächst um 11,87 % pro Jahr auf 6,64 Mrd. USD im Jahr 2035.
Markttrends: Wie ändern sich die Regeln für den Netzanschluss von Rechenzentren?
Der Netzanschluss von Rechenzentren entwickelt sich weg von Warteschlangen nach dem Prinzip „wer zuerst kommt“ hin zu bezahlten, verbindlichen Zusagen; Studien und Gebühren hatten 2025 einen Wert von 324,16 Mio. USD.
Verpflichtungsgebühren und Mindestrechnungen: 237.500 bis 712.500 GBP pro MW in Großbritannien
Das Office of Gas and Electricity Markets (Ofgem) erklärte am 29. Juli 2026, dass die Anträge auf Verbraucheranschlüsse in weniger als einem Jahr von 41 GW auf 125 GW gestiegen seien, davon mindestens 80 GW Rechenzentren, und schlug eine erstattungsfähige Verpflichtungsgebühr von 237.500 bis 712.500 GBP pro MW vor (Ofgem). In Ohio genehmigte die Public Utilities Commission am 9. Juli 2025 einen Tarif von AEP Ohio, nach dem neue Rechenzentren bis zu 12 Jahre lang mindestens 85 % der vertraglich vereinbarten Kapazität bezahlen (Quelle: Ohio Consumers’ Counsel).
Anschlüsse mit eigener Stromversorgung in Irland und bei PJM
Die Commission for Regulation of Utilities (CRU) entschied am 12. Dezember 2025, dass neue irische Rechenzentren eine Erzeugung oder Speicherung vor Ort oder in der Nähe mitbringen müssen, die ihrer Bezugskapazität entspricht, und innerhalb von sechs Jahren 80 % ihres Jahresbedarfs aus neuen irischen erneuerbaren Energien decken müssen (CRU). Die Anordnung der FERC vom Dezember 2025 zu PJM Interconnection schuf die Übertragungsdienste Firm und Non-Firm Contract Demand für standortgleiche Lasten (Quelle: FERC-Faktenblatt). Standortgleiche und hybride Netzanschlüsse erreichen bis 2035 1,91 Mrd. USD.
Auftragsrückstände: GE Vernova 42,2 Mrd. USD und Siemens Energy 51 Mrd. EUR
GE Vernova meldete einen Auftragsbestand im Bereich Electrification von 42,2 Mrd. USD, 60 % mehr als im Vorjahr (Quelle: GE Vernova 8-K, 28. Oktober 2026), und Siemens Energy Grid Technologies einen Auftragsbestand von 51 Mrd. EUR unter Verweis auf Transformatorprojekte für Rechenzentren (Quelle: Siemens Energy, 5. August 2026). Diese Auftragsrückstände treiben die Kosten pro MW für den Netzanschluss von Rechenzentren von 0,30 Mio. USD im Jahr 2025 auf 0,36 Mio. USD im Jahr 2030.
Marktherausforderungen: Was bremst den Netzanschluss von Rechenzentren?
Der Netzanschluss von Rechenzentren wird durch spekulative Anträge und überlastete Netze gebremst, weshalb 2025 nur etwa 18,01 GW finanziert wurden, während Hunderte GW beantragt waren.
Spekulative Anträge: 302,2 GW aus ERCOT Batch Zero ausgeschlossen
Im Batch-Zero-Screening von ERCOT (September 2026) qualifizierten sich 204 Projekte mit 66,4 GW als Grundlast und 158 Projekte mit 127,9 GW als untersuchte Last, während 373 Projekte mit 302,2 GW ausgeschlossen wurden (Quelle: ERCOT Board). Allein Oncor meldete Mitte 2026 etwa 282 GW an Rechenzentrumsanträgen in seiner Warteschlange (Quelle: Oncor, 6. August 2026). Das Tempo bestimmt die Studienkapazität, nicht das Geld.
Netzengpässe: 9,1 GW warten in den Niederlanden
Zum 1. Juli 2025 warteten in den Niederlanden 14.044 Anträge von Großverbrauchern über 9,1 GW auf Netzkapazität im Mittel- und Niederspannungsnetz (Quelle: niederländischer Minister für Klima und grünes Wachstum, 2. Februar 2026), und die Europäische Kommission meldet Anschlusswarteschlangen in mindestens 16 EU-Ländern. Europa wächst mit 7,62 % pro Jahr am langsamsten unter den Regionen.
Marktchancen: Wohin fließt das Geld für den Netzanschluss von Rechenzentren?
Die größten neuen Potenziale im Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren liegen bei Höchstspannungsleitungen und in schnell wachsenden Regionen außerhalb Nordamerikas.
Höchstspannungsleitungen für Gigawatt-Campusse: 6,25 Mrd. USD bis 2035
Arbeiten ab 345 kV wachsen um 11,78 % pro Jahr von 2,05 Mrd. USD im Jahr 2025, da Campusse mit 1 GW bis 10 GW eigene 500-kV- oder 765-kV-Stromkreise benötigen. Die Louisiana Public Service Commission genehmigte im August 2025 eine 60 Meilen lange 500-kV-Leitung und zwei 30 Meilen lange 500-kV-Leitungen zur Versorgung des Meta-Campus in Richland Parish (Quelle: Louisiana PSC Order U-37425).
Asien-Pazifik und der Nahe Osten: Die 8,35-GW-Pipeline von TNB in Malaysia
Tenaga Nasional Berhad (TNB) führt 61 Rechenzentrumsprojekte mit 8,35 GW auf, davon 5,65 GW in seinem System, und eine tatsächliche Rechenzentrumslast von 1.256 MW im Juni 2026 gegenüber 603 MW ein Jahr zuvor (Quelle: TNB-Analystenbriefing, 28. August 2026). Asien-Pazifik wächst von 1,30 Mrd. USD auf 3,57 Mrd. USD bis 2035.
Preisanalyse: Was kostet ein Netzanschluss für Rechenzentren pro MW?
Ein Netzanschluss für Rechenzentren kostete 2025 0,30 Mio. USD pro MW Netzkapazität, mit einem Anstieg auf 0,40 Mio. USD bis 2035, so die Schätzung von DC Market Insights.
| Jahr | Kosten pro MW Netzkapazität (Mio. USD) | Kosten pro kW (USD) | Finanzierte Netzkapazität (GW) | Markt (Mio. USD) |
|---|---|---|---|---|
| 2020 | 0,22 | 220 | 7,70 | 1.692,90 |
| 2025 | 0,30 | 300 | 18,01 | 5.402,70 |
| 2030 | 0,36 | 360 | 27,32 | 9.836,64 |
| 2035 | 0,40 | 400 | 31,90 | 12.760,20 |
Öffentliche Preisanker: Die 4,2 Mrd. USD von SB Energy für 10 GW in Piketon entsprechen 0,42 Mio. USD pro MW; eine Einreichung in North Dakota beziffert eine neue Leitung und ein Umspannwerk für einen einzelnen Großlastkunden der Cass County Electric Cooperative auf 75 Mio. USD (Quelle: North Dakota PSC, Januar 2026); Texas legt eine Studiengebühr von mindestens 100.000 USD pro Großlastantrag fest. Erstattungsfähige Kautionen wie die von Ofgem vorgeschlagene Gebühr werden nicht als Ausgaben gezählt.
Normen und Regulierung: Welche Regeln gelten für den Netzanschluss von Rechenzentren?
Der Netzanschluss von Rechenzentren unterliegt mindestens neun benannten Regelungen, die zwischen Januar 2025 und Juli 2026 erlassen oder vorgeschlagen wurden.
- Show-Cause-Anordnungen der FERC an PJM, MISO, SPP, CAISO, ISO-NE und NYISO zum Netzanschluss von Großlasten (18. Juni 2026; Quelle: FERC)
- DOE Advance Notice of Proposed Rulemaking RM26-4: Lasten über 20 MW, 100 % der zugeordneten Netzausbauten (23. Oktober 2025; Quelle: DOE)
- FERC-Anordnung zur Co-Location bei PJM, Verfahren EL25-49: Dienste Firm und Non-Firm Contract Demand (Dezember 2025; Quelle: FERC)
- Texas Senate Bill 6: Schwelle von 75 MW, Studiengebühr von 100.000 USD, Abregelung für Lasten mit Anschluss nach dem 31. Dezember 2025 (Quelle: Texas Legislature)
- Rechenzentrumstarif von AEP Ohio: 85 % Mindestabnahme für bis zu 12 Jahre (genehmigt am 9. Juli 2025; Quelle: PUCO-Protokoll)
- Regel der Georgia Public Service Commission für Lasten über 100 MW: Verträge bis zu 15 Jahre (23. Januar 2025; Quelle: Georgia PSC)
- Anschlussrichtlinie der CRU für große Energieverbraucher (12. Dezember 2025; Quelle: CRU)
- Britische Konsultation zu strategischen Verbraucheranschlüssen: etwa 140 Rechenzentren mit etwa 50 GW auf Übertragungsebene (11. März 2026; Quelle: DESNZ)
- European Grids Package, vorgestellt am 10. Dezember 2025, angesichts eines Netzinvestitionsbedarfs von 584 Mrd. EUR bis 2030 (Quelle: Europäische Kommission)
Marktsegmentierung: Welche Segmente führen beim Netzanschluss von Rechenzentren?
Netzausbau und Verstärkung des Übertragungsnetzes führen den Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren 2025 mit 2,97 Mrd. USD an, während dedizierte Hochspannungsleitungen am schnellsten wachsen.
Nach Komponente
Netzausbau hat den größten Anteil, weil die meisten Campusse weiterhin an bestehende Netze angeschlossen werden; dedizierte Leitungen gewinnen, da Standorte sich von Lastzentren entfernen.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Netzausbau und Verstärkung des Übertragungsnetzes | 2.971,49 | 55,00 % | 6.507,70 | 8,15 % |
| Dedizierte Hochspannungsleitungen | 1.404,70 | 26,00 % | 3.828,06 | 10,55 % |
| Schaltanlagen und Netzverknüpfungspunkte | 702,35 | 13,00 % | 1.658,83 | 8,97 % |
| Studiengebühren und Anschlussentgelte | 324,16 | 6,00 % | 765,61 | 8,97 % |
Nach Spannungsebene
Der Anteil der Höchstspannung steigt von 38,00 % auf 49,00 % des Werts, da einzelne Campusse 1 GW überschreiten.
| Spannungsebene | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Höchstspannung ab 345 kV | 2.053,03 | 38,00 % | 6.252,50 | 11,78 % |
| Hochspannung 115 bis 230 kV | 2.539,27 | 47,00 % | 5.104,08 | 7,23 % |
| Mittelspannung unter 69 kV | 810,40 | 15,00 % | 1.403,62 | 5,65 % |
Nach Finanzierungsmodell
Die kundenfinanzierte Direktzuordnung überholt die Finanzierung durch Versorger noch vor 2030, da Tarife in Texas, Ohio und Georgia die Kosten auf die Großlast verlagern.
| Finanzierungsmodell | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kundenfinanzierte Direktzuordnung | 2.161,08 | 40,00 % | 6.635,30 | 11,87 % |
| Versorgerfinanziert mit Tarifumlage | 2.485,24 | 46,00 % | 4.210,87 | 5,41 % |
| Standortgleiche und hybride Netzanschlüsse | 756,38 | 14,00 % | 1.914,03 | 9,73 % |
Nach Rechenzentrumstyp
Hyperscale- und KI-Campusse wachsen um 10,62 % pro Jahr; Unternehmens- und Edge-Standorte werden überwiegend auf Mittelspannung angeschlossen und wachsen um 3,55 %.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campusse | 3.349,67 | 62,00 % | 9.187,34 | 10,62 % |
| Colocation-Campusse | 1.512,76 | 28,00 % | 2.807,24 | 6,38 % |
| Unternehmens- und Edge-Standorte | 540,27 | 10,00 % | 765,61 | 3,55 % |
DC Exclusive: Tracker für Großlast-Netzwarteschlangen, 8 Betreiber und 676 GW an Rechenzentrumsanträgen
Der Large-Load Grid Queue Tracker von DC Market Insights ist ein Modell von DC Market Insights, das auf 9 Eingangsgrößen beruht: acht veröffentlichten Betreiberzahlen und den modellierten Kosten von 0,30 Mio. USD pro MW. Werden ERCOT, AEP, Dominion, NESO, TNB und Fingrid je einmal gezählt, ergeben sich etwa 676 GW beantragter oder vertraglich gebundener Nachfrage nach Netzinfrastruktur und Netzanschluss von Rechenzentren, etwa das 38-Fache der 2025 finanzierten 18,01 GW. Zu Kosten von 2025 würde die gesamte Warteschlange Anschlussarbeiten im Wert von etwa 203 Mrd. USD erfordern; der Markt wird also dadurch bestimmt, wie viel der Warteschlange die Regulierungsbehörden durchlassen, nicht durch die Nachfrage.
| Betreiber | Kennzahl | Umfang | Datum | Anmerkung |
|---|---|---|---|---|
| ERCOT (Texas) | Großlasten mit Antrag auf Netzanschluss | 474 GW, etwa 90 % Rechenzentren | Jun 2026 | Batch Zero: 66,4 GW Grundlast, 127,9 GW untersucht |
| Oncor (innerhalb von ERCOT) | Rechenzentrumsanträge in der Übertragungswarteschlange | Etwa 282 GW (nicht zur Summe addiert) | Q2 2026 | Korridorprojekte über 7 Mrd. USD, 2026-2034 |
| AEP (11 Bundesstaaten) | Vertraglich gebundene zusätzliche Last | 84 GW bis 2031 | Okt 2026 | 15 GW im Q3 2026 unterzeichnet |
| Dominion Energy (Virginia) | Vertraglich gebundene Rechenzentrumskapazität | Etwa 54 GW | Sep 2026 | Abrechnungsspitze 4,8 GW im Aug 2026 |
| NESO (Großbritannien) | Antworten auf Rechenzentrums-Verbraucheranschlüsse | 50,8 GW von 92,9 GW | Mär 2026 | Nur 32 % haben gesicherte Abnehmer |
| TNB (Malaysia) | Rechenzentrums-Pipeline | 8,35 GW, 5,65 GW im System | Jun 2026 | Last 1.256 MW |
| Fingrid (Finnland) | Unterzeichnete Anschlussverträge für Rechenzentren | Fast 5 GW | Aug 2026 | Übertragung und Verteilung |
| Niederländische Netzbetreiber | Wartende Anträge von Großverbrauchern (alle Sektoren) | 9,1 GW (nicht zur Summe addiert) | Jul 2025 | 14.044 Anträge |
Regionale Einblicke: Welche Region gibt am meisten für den Netzanschluss von Rechenzentren aus?
Nordamerika führt den Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren 2025 mit 2,81 Mrd. USD an, und der Nahe Osten und Afrika wächst mit 13,48 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 2.809,40 | 52,00 % | 5.997,29 | 7,88 % |
| Europa | 918,46 | 17,00 % | 1.914,03 | 7,62 % |
| Asien-Pazifik | 1.296,65 | 24,00 % | 3.572,86 | 10,67 % |
| Lateinamerika | 162,08 | 3,00 % | 510,41 | 12,15 % |
| Naher Osten und Afrika | 216,11 | 4,00 % | 765,61 | 13,48 % |
Nordamerika
Die 2,81 Mrd. USD Nordamerikas stützen sich auf Texas, Virginia und Ohio: Dominion Energy meldete im September 2026 etwa 54 GW vertraglich gebundene Rechenzentrumskapazität (Quelle: Präsentation von Dominion bei PJM).
Europa
Die 918,46 Mio. USD Europas werden durch Anschlusswarteschlangen begrenzt; Rechenzentren verbrauchten 2024 22 % des irischen Stroms (Quelle: CRU), und Fingrid meldet fast 5 GW an unterzeichneten Rechenzentrumsanschlüssen in Finnland.
Asien-Pazifik
Asien-Pazifik wächst um 10,67 % pro Jahr auf 3,57 Mrd. USD, angeführt von China, Japan, Indien und Malaysia, wo Johor 5,6 GW der TNB-Pipeline auf sich vereint.
Lateinamerika
Lateinamerika wächst um 12,15 % pro Jahr von 162,08 Mio. USD, wobei Brasilien mit 75,64 Mio. USD im Jahr 2025 der größte Markt ist (Schätzung von DC Market Insights).
Naher Osten und Afrika
Der Nahe Osten und Afrika wächst von 216,11 Mio. USD auf 765,61 Mio. USD, wobei Saudi-Arabien mit 12,80 % pro Jahr wächst, weil neue Campusse völlig neue Höchstspannungsleitungen benötigen.
Länderanalyse: Welche Länder führen beim Netzanschluss von Rechenzentren?
Die Vereinigten Staaten halten 48,00 % des Werts 2025 im Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren, und Indien ist mit 15,14 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 2.593,30 | 5.486,89 | 7,78 % |
| 2 | China | Asien-Pazifik | 567,28 | 1.467,42 | 9,97 % |
| 3 | Vereinigtes Königreich | Europa | 189,09 | 421,09 | 8,34 % |
| 4 | Japan | Asien-Pazifik | 183,69 | 459,37 | 9,60 % |
| 5 | Kanada | Nordamerika | 178,29 | 421,09 | 8,97 % |
| 6 | Deutschland | Europa | 172,89 | 382,81 | 8,27 % |
| 7 | Indien | Asien-Pazifik | 162,08 | 663,53 | 15,14 % |
| 8 | Malaysia | Asien-Pazifik | 129,66 | 357,29 | 10,67 % |
| 9 | Australien | Asien-Pazifik | 97,25 | 255,20 | 10,13 % |
| 10 | Saudi-Arabien | Naher Osten und Afrika | 91,85 | 306,24 | 12,80 % |
| 11 | Irland | Europa | 86,44 | 127,60 | 3,97 % |
| 12 | Brasilien | Lateinamerika | 75,64 | 242,44 | 12,35 % |
Prognoseszenarien: Wie groß könnte der Markt für den Netzanschluss von Rechenzentren bis 2035 werden?
Der Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren erreicht im Basisszenario 2035 12,76 Mrd. USD, innerhalb einer Spanne von 9,36 Mrd. USD bis 16,36 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 9.363,60 | 5,65 % | Neue IT-Kapazität 24 GW im Jahr 2035; 0,34 Mio. USD pro MW |
| Basis | 12.760,20 | 8,97 % | Neue IT-Kapazität 27,8 GW im Jahr 2036; 0,40 Mio. USD pro MW |
| Hoch | 16.363,35 | 11,72 % | Neue IT-Kapazität 31 GW; 0,46 Mio. USD pro MW bei breiterer Verbreitung von 765-kV-Projekten |
Wichtige Akteure und Marktanteile: Wer baut Netzanschlüsse für Rechenzentren?
Die fünf größten Netzbauunternehmen und Ausrüstungslieferanten halten etwa 38 % des Werts 2025 im Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren, eine Schätzung von DC Market Insights auf Basis ihrer veröffentlichten Auftragsbestände.
- Quanta Services
- GE Vernova
- Siemens Energy
- Hitachi Energy
- Eaton
- Prysmian
- Nexans
- MYR Group
- Burns and McDonnell
- Black and Veatch
- American Electric Power
- Dominion Energy
- Oncor
- Entergy
- National Grid
Quanta Services meldete einen Rekordauftragsbestand von 63,7 Mrd. USD und einen Umsatz im dritten Quartal von 12,01 Mrd. USD (Quelle: Quanta 8-K, 29. Oktober 2026). Hitachi Energy meldete einen Auftragsbestand von etwa 60 Mrd. USD, ein Plus von mehr als 150 % bei Rechenzentrumsaufträgen im Geschäftsjahr 2025 und Fabrikinvestitionen von mehr als 9 Mrd. USD für 2024-2027 (Quelle: Hitachi Investor Day, 10. Juni 2026). Eaton meldete Ende 2025 einen Auftragsbestand von etwa 19,8 Mrd. USD (Quelle: Eaton 8-K). Versorger wie AEP, Dominion Energy, Oncor und Entergy besitzen den Großteil der gebauten Anlagen.
Aktuelle Entwicklungen beim Netzanschluss von Rechenzentren
Beim Netzanschluss von Rechenzentren gab es zwischen Dezember 2025 und Oktober 2026 sechs datierte Regel- und Projektänderungen.
- Im Oktober 2026 meldete AEP neue Lastzusagen von 15 GW im dritten Quartal (Quelle: AEP 8-K).
- Im September 2026 qualifizierte ERCOT in Batch Zero 66,4 GW als Grundlast und schloss 302,2 GW aus (Quelle: ERCOT Board).
- Im Juli 2026 schlug Ofgem eine Verpflichtungsgebühr für Rechenzentren von 237.500 bis 712.500 GBP pro MW vor (Quelle: Ofgem).
- Im Juni 2026 erließ die FERC Show-Cause-Anordnungen zum Netzanschluss von Großlasten an sechs regionale Netzbetreiber (Quelle: FERC).
- Im März 2026 verpflichtete sich SB Energy, 765-kV-Übertragungsleitungen im Wert von 4,2 Mrd. USD für einen 10-GW-Campus in Ohio zu finanzieren (Quelle: AEP).
- Im Dezember 2025 legte die CRU ihre Anschlussrichtlinie für neue irische Rechenzentren fest (Quelle: CRU).
Forschungsmethodik: So funktioniert das Modell für den Netzanschluss von Rechenzentren
Das Modell für Netzinfrastruktur und Netzanschluss von Rechenzentren multipliziert die jährlich finanzierte Netzkapazität mit den Kosten pro MW: neue IT-Kapazität von Rechenzentren ein Jahr im Voraus (14,5 GW für 2026) × Power Usage Effectiveness von 1,35 × netzgebundener Anteil von 92 % = 18,01 GW im Jahr 2025, × 0,30 Mio. USD pro MW = 5,40 Mrd. USD.
Drei Plausibilitätsgrenzen werden eingehalten. Obergrenze 1: Der Markt 2026 von 6,34 Mrd. USD entspricht etwa 13 % des annualisierten Umsatzes von Quanta Services im dritten Quartal 2026 von 48,04 Mrd. USD. Obergrenze 2: Der Wert Europas 2025 von 918,46 Mio. USD entspricht etwa 1,0 % der 584 Mrd. EUR, die die Netze laut Europäischer Kommission bis 2030 benötigen (etwa 83 Mrd. EUR pro Jahr). Untergrenze: Die 4,2 Mrd. USD von SB Energy über etwa vier Jahre plus die 7 Mrd. USD von Oncor über neun Jahre ergeben zusammen etwa 1,83 Mrd. USD pro Jahr, weniger als der Wert der Vereinigten Staaten 2026 von 3,04 Mrd. USD. Die Aufteilungen nach Segment, Region und Land sind Anteile von DC Market Insights. Der vollständige Ansatz ist in unserer Forschungsmethodik beschrieben. Verwandte Berichte: Data Center Transformer Market, Data Center Power Cable Market und Data Center Onsite Power Generation Market.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Marktdefinition und Umfang
- 1.3Forschungsmethodik
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Kernaussagen
- 03Marktabgrenzung und Vergleich der Schätzungen
- 3.1Enthalten und nicht enthalten
- 3.2Wie die Segmente zusammenhängen
- 3.3Warum sich Schätzungen unterscheiden
- 04Marktdynamik
- 4.1Texas Senate Bill 6 und die 474-GW-Warteschlange für Großlasten bei ERCOT
- 4.2Die 84 GW vertraglich gebundene Last von AEP und das 765-kV-Rückgrat
- 4.3Kundenfinanzierte Netzausbauten nach den Show-Cause-Anordnungen der FERC vom Juni 2026
- 4.4Verpflichtungsgebühren und Mindestrechnungen
- 4.5Anschlüsse mit eigener Stromversorgung in Irland und bei PJM
- 4.6Auftragsrückstände bei GE Vernova und Siemens Energy
- 4.7Aus ERCOT Batch Zero ausgeschlossene spekulative Anträge
- 4.8Netzengpässe in den Niederlanden
- 4.9Höchstspannungsleitungen für Gigawatt-Campusse
- 4.10Die 8,35-GW-Pipeline von TNB in Malaysia
- 05Preisanalyse
- 5.1Kosten pro MW Netzkapazität, 2020-2035
- 5.2Öffentliche Preisanker
- 06Normen und Regulierung
- 6.1Show-Cause-Anordnungen der FERC (Juni 2026)
- 6.2DOE ANOPR RM26-4
- 6.3FERC-Anordnung zur Co-Location bei PJM
- 6.4Texas Senate Bill 6
- 6.5Rechenzentrumstarif von AEP Ohio
- 6.6Großlastregel der Georgia PSC
- 6.7Anschlussrichtlinie der CRU
- 6.8Strategische Verbraucheranschlüsse im Vereinigten Königreich
- 6.9European Grids Package
- 07Marktsegmentierung nach Komponente
- 7.1Netzausbau und Verstärkung des Übertragungsnetzes
- 7.2Dedizierte Hochspannungsleitungen
- 7.3Schaltanlagen und Netzverknüpfungspunkte
- 7.4Studiengebühren und Anschlussentgelte
- 08Marktsegmentierung nach Spannungsebene
- 8.1Höchstspannung ab 345 kV
- 8.2Hochspannung 115 bis 230 kV
- 8.3Mittelspannung unter 69 kV
- 09Marktsegmentierung nach Finanzierungsmodell
- 9.1Kundenfinanzierte Direktzuordnung
- 9.2Versorgerfinanziert mit Tarifumlage
- 9.3Standortgleiche und hybride Netzanschlüsse
- 10Marktsegmentierung nach Rechenzentrumstyp
- 10.1Hyperscale- und KI-Campusse
- 10.2Colocation-Campusse
- 10.3Unternehmens- und Edge-Standorte
- 11DC Exclusive: Tracker für Großlast-Netzwarteschlangen
- 11.1ERCOT (Texas)
- 11.2Oncor (innerhalb von ERCOT)
- 11.3AEP (11 Bundesstaaten)
- 11.4Dominion Energy (Virginia)
- 11.5NESO (Großbritannien)
- 11.6TNB (Malaysia)
- 11.7Fingrid (Finnland)
- 11.8Niederländische Netzbetreiber
- 12Regionale Einblicke
- 12.1Nordamerika
- 12.2Europa
- 12.3Asien-Pazifik
- 12.4Lateinamerika
- 12.5Naher Osten und Afrika
- 13Länderanalyse
- 13.1Vereinigte Staaten
- 13.2China
- 13.3Vereinigtes Königreich
- 13.4Japan
- 13.5Kanada
- 13.6Deutschland
- 13.7Indien
- 13.8Malaysia
- 13.9Australien
- 13.10Saudi-Arabien
- 13.11Irland
- 13.12Brasilien
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wichtige Akteure und Marktanteile
- 15.1Quanta Services
- 15.2GE Vernova
- 15.3Siemens Energy
- 15.4Hitachi Energy
- 15.5Eaton
- 15.6Prysmian
- 15.7Nexans
- 15.8MYR Group
- 15.9Burns and McDonnell
- 15.10Black and Veatch
- 15.11American Electric Power
- 15.12Dominion Energy
- 15.13Oncor
- 15.14Entergy
- 15.15National Grid
- 16Aktuelle Entwicklungen
- 16.1Lastzusagen von AEP im dritten Quartal (Oktober 2026)
- 16.2Ergebnisse von ERCOT Batch Zero (September 2026)
- 16.3Vorschlag von Ofgem zur Verpflichtungsgebühr (Juli 2026)
- 16.4Show-Cause-Anordnungen der FERC (Juni 2026)
- 16.5765-kV-Finanzierung durch SB Energy (März 2026)
- 16.6Anschlussrichtlinie der CRU für Rechenzentren (Dezember 2025)
- Abb. 1Markt für Netzinfrastruktur und Netzanschluss von Rechenzentren, Marktgröße 2020-2035 (Mrd. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich der Marktabgrenzung
- Tabelle 3Kosten pro MW Netzkapazität, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Spannungsebene, 2025 und 2035
- Tabelle 6Markt nach Finanzierungsmodell, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Tracker für Großlast-Netzwarteschlangen
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
6,34 Mrd. USD im Jahr 2026, 17,32 % mehr als die 5,40 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 12,76 Mrd. USD erreichen, bei einer CAGR von 8,97 % ab 2025.
Um 8,97 % pro Jahr von 2025 bis 2035, nach 26,12 % pro Jahr von 2020 bis 2025, da die jährlich finanzierte Netzkapazität von 18,01 GW auf 31,90 GW und die Kosten pro MW von 0,30 Mio. USD auf 0,40 Mio. USD steigen.
2025 wurden 5,40 Mrd. USD für netzseitige Arbeiten ausgegeben, die Rechenzentren an das Netz anschließen: Netzausbau, dedizierte Hochspannungsleitungen, Schaltanlagen sowie Netzanschlussstudien und -gebühren. Umspannwerke vor Ort, Transformatoren, Erzeugung und Strom sind nicht enthalten.
0,30 Mio. USD pro MW Netzkapazität im Jahr 2025, mit einem Anstieg auf 0,40 Mio. USD bis 2035, so die Schätzung von DC Market Insights. Die 4,2 Mrd. USD von SB Energy für 765-kV-Leitungen für einen 10-GW-Campus in Ohio entsprechen 0,42 Mio. USD pro MW.
Mitte 2026 beantragten etwa 474 GW an Großlasten einen Netzanschluss bei ERCOT, davon etwa 90 % Rechenzentren. In Batch Zero qualifizierten sich 66,4 GW als Grundlast und 127,9 GW als untersuchte Last, 302,2 GW wurden ausgeschlossen.
Zunehmend das Rechenzentrum selbst: Die kundenfinanzierte Direktzuordnung wächst um 11,87 % pro Jahr auf 6,64 Mrd. USD bis 2035, da Texas SB 6, der Tarif von AEP Ohio und die FERC-Anordnungen vom Juni 2026 die Ausbaukosten auf Großlasten verlagern.
Höchstspannungsarbeiten ab 345 kV wachsen mit 11,78 % pro Jahr am schnellsten, auf 6,25 Mrd. USD bis 2035. Unter den Komponenten führen dedizierte Hochspannungsleitungen mit 10,55 %.
Nordamerika mit 2,81 Mrd. USD bzw. 52,00 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 13,48 % pro Jahr am schnellsten, und Indien ist mit 15,14 % das am schnellsten wachsende große Land.
Eine erstattungsfähige Verpflichtungsgebühr von 237.500 bis 712.500 GBP pro MW, vorgeschlagen am 29. Juli 2026, nachdem die Anträge auf Verbraucheranschlüsse in Großbritannien von 41 GW auf 125 GW gestiegen waren, davon mindestens 80 GW Rechenzentren.
Die 6,34 Mrd. USD für 2026 umfassen nur netzseitige Leitungen, Anlagen und Anschlussgebühren. Schätzungen, die Umspannwerke vor Ort, Transformatoren, Campus-Erzeugung, Kapazitätszahlungen oder Strom hinzurechnen, fallen um ein Mehrfaches größer aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.