
Markt für Managed Data Center Services: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Managed Data Center Services: 2025 lag das Marktvolumen bei USD 56.59 Mrd.; bis 2035 soll es bei einer CAGR von 6.85 % auf USD 109.82 Mrd. steigen. Auf North America entfallen 41.8% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Wertschöpfungsketten- und Angebotsanalyse
- 08Marktgröße und Prognose
- 09Markt nach Servicetyp
- 10Markt nach Kundentyp
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Regionale Analyse
- North America41.8%
- Europe26.4%
- Asia Pacific24.2%
- Latin America4.1%
- Middle East and Africa3.5%
Profilierte Unternehmen
- Kyndryl
- IBM
- NTT DATA
- DXC Technology
- Rackspace Technology
- Accenture
- Fujitsu
- Park Place Technologies
- Hewlett Packard Enterprise
- Dell Technologies
- Vertiv
- Schneider Electric
- Eaton
- CBRE
- JLL
- Atos
Vollständige Analyse
Der Markt für Managed Data Center Services umfasst die Umsätze, die Dritte damit erzielen, Rechenzentrumsinfrastruktur im Auftrag ihres Eigentümers zu betreiben, zu warten und zu überwachen: Managed Hosting und Infrastrukturdienste, Support und Wartung von Server-, Speicher- und Netzwerkhardware, Wartung von Strom- und Kühlsystemen, Management und Betrieb kritischer Einrichtungen sowie Fernüberwachung und -verwaltung. DC Market Insights bewertet den globalen Markt für Managed Data Center Services im Jahr 2025 mit USD 56,59 Mrd. und prognostiziert bis 2035 USD 109,82 Mrd., was einer CAGR von 6,85 % entspricht. Der Wert für 2025 wird aus installierter Kapazität und Serviceausgaben abgeleitet: Rund 103 GW betriebsbereiter Rechenzentrumskapazität ergeben bei etwa USD 0,155 Mio. pro MW für IT-Hardware-Support und USD 0,086 Mio. pro MW für die ausgelagerte Wartung von Strom- und Kühlsystemen USD 24,85 Mrd. an Wartungsumsatz; Managed Hosting und Infrastrukturdienste tragen USD 23,40 Mrd. bei, Facility Management und Betrieb USD 5,14 Mrd. und Fernüberwachung und -verwaltung USD 3,20 Mrd. Facility Management und Betrieb ist mit 13,04 % pro Jahr der am schnellsten wachsende Service, weil DC Market Insights erwartet, dass Eigentümer neuer Campusse den Tagesbetrieb an spezialisierte Dienstleister übergeben, wenn sie nicht genügend Personal einstellen können, und Asien-Pazifik ist mit 8,27 % pro Jahr die am schnellsten wachsende Region, da neue Kapazitäten in Indien, Japan und Südostasien unter Serviceverträge kommen.
Zusammenfassung
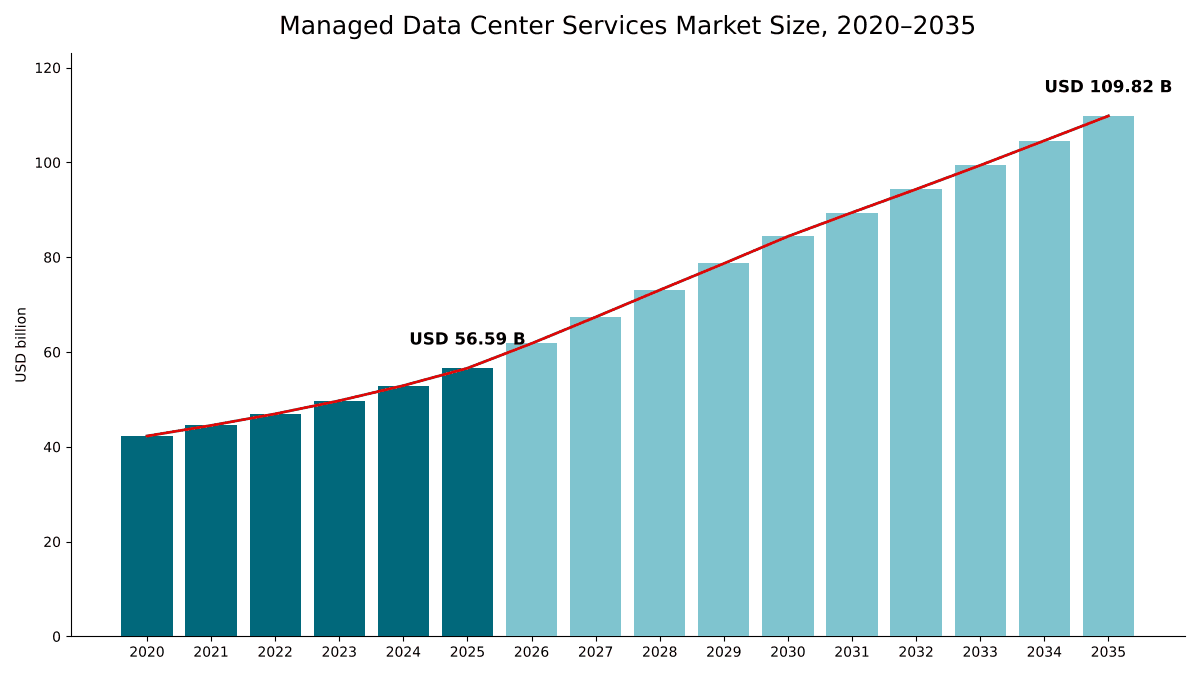
Die Größe des globalen Marktes für Managed Data Center Services wurde im Jahr 2020 auf USD 42,27 Mrd. geschätzt, erreichte 2025 USD 56,59 Mrd. und wird bis 2035 voraussichtlich USD 109,82 Mrd. erreichen, bei einer CAGR von 6,85 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Managed Data Center Services 2025 | USD 56,59 Mrd. |
| Markt für Managed Data Center Services, CAGR | 6,85 % |
| Marktgröße Managed Data Center Services 2035 | USD 109,82 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 6,01 % pro Jahr, und 2025 legte er gegenüber 2024 um 6,9 % zu. DC Market Insights erwartet, dass das Wachstum 2026 mit 9,2 % seinen Höhepunkt erreicht und bis 2030 über 7 % bleibt, während die derzeit im Bau befindliche Kapazität in Betrieb genommen und unter Wartungs- und Betriebsverträge gestellt wird, und sich dann bis 2035 auf 5,0 % abschwächt, wenn der Bauzyklus reift. Das Wachstum verläuft je nach Service ungleichmäßig: Managed Hosting wächst nur um 4,20 % pro Jahr, weil nach Einschätzung von DC Market Insights die Public Cloud einen Großteil der Arbeit übernimmt, die früher in verwalteten privaten Umgebungen lag, während Facility Management und die Wartung kritischer Infrastruktur um 13,04 % bzw. 9,27 % pro Jahr wachsen, weil sie mit dem installierten Bestand an Strom- und Kühlanlagen skalieren.
Marktumfang: Was umfasst der Markt für Managed Data Center Services?
Der Markt für Managed Data Center Services umfasst jeden wiederkehrenden Service, für den eine Organisation einen Dritten bezahlt, um ihre Rechenzentrumsinfrastruktur zu betreiben, zu warten oder zu überwachen, bewertet als Anbieterumsatz in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 56,59 Mrd.
Enthalten. Managed Hosting, Managed Private Cloud und Outsourcing der Rechenzentrumsinfrastruktur aus Servern, Speicher und Netzwerken, erbracht aus Anbieter- oder Kundeneinrichtungen; Post-Warranty-Support von Erstausrüstern (OEM) und Drittanbieterwartung (TPM) von IT-Hardware; vorbeugende und korrigierende Wartung von unterbrechungsfreien Stromversorgungen (USV), Batterien, Generatoren, Schaltanlagen, Kältemaschinen, Umluftkühlgeräten für Rechnerräume und Flüssigkeitskühlkreisläufen; Verträge über Management und Betrieb kritischer Einrichtungen; sowie Fernüberwachung, Network Operations Center (NOC) und Data Center Infrastructure Management (DCIM), die als Managed Service verkauft werden.
Ausgeschlossen. Colocation-Fläche und -Strom, Interconnection, Public-Cloud-Infrastructure-as-a-Service, Anwendungsmanagement und Beratung, Bau, Inbetriebnahme und Planung, Verkauf von Hardware- und Softwareprodukten sowie interne Personalkosten der Rechenzentrumseigentümer.
Wie die Segmente zusammenpassen. Der Servicetyp ist die primäre Aufteilung. Kundentyp, Bereitstellungsort und Branche teilen dieselben USD 56,59 Mrd. danach neu auf, wer kauft und wo der Service erbracht wird, sodass auch jede dieser Aufteilungen in Summe den Marktgesamtwert ergibt. Managed Hosting und Infrastrukturdienste sowie Facility Management und Betrieb werden auf derselben Grundlage gemessen wie die entsprechenden Segmente des DC Market Insights Berichts Markt für Data Center Outsourcing, sodass beide Berichte übereinstimmen.
Markttreiber: Was treibt den Markt für Managed Data Center Services an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Managed Data Center Services: ein installierter Bestand, der sich bis 2030 auf 200 GW nahezu verdoppelt, Betreiber, die nicht genügend Personal einstellen können, und Workloads, die weiterhin aus unternehmenseigenen Räumen in Einrichtungen und Services von Drittanbietern wandern.
Installierte Kapazität verdoppelt sich bis 2030 nahezu auf 200 GW und bringt USD 7,62 Mrd. zusätzlichen Wartungsumsatz
JLL erwartet, dass sich die globale Rechenzentrumskapazität bis 2030 von 103 GW auf 200 GW nahezu verdoppelt, und rechnet damit, dass der Ausbau in den nächsten fünf Jahren Gesamtinvestitionen von bis zu USD 3 Bio. erfordert. Jedes MW dieser Kapazität ist mit USV-Systemen, Batterien, Generatoren und Kühlanlagen ausgestattet, die eine planmäßige Wartung benötigen. DC Market Insights wendet auf den installierten Bestand ausgelagerte Wartungsausgaben von etwa USD 0,086 Mio. pro MW an, wodurch die Wartung kritischer Infrastruktur von USD 8,88 Mrd. im Jahr 2025 auf USD 16,51 Mrd. im Jahr 2030 und USD 21,56 Mrd. bis 2035 steigt.
Personalmangel veranlasst Eigentümer, den Betrieb auszulagern
Fast zwei Drittel der Betreiber berichteten im Uptime Institute Global Data Center Survey 2025 von Schwierigkeiten, Personal zu halten, qualifizierte Kandidaten zu finden oder beidem, und mehr als die Hälfte der Teilnehmer der Umfrage 2026 berichtete von Schwierigkeiten, qualifizierte Kandidaten für offene Stellen zu finden. DC Market Insights erwartet, dass Eigentümer, die eine neue Halle nicht mit Personal besetzen können, den Betrieb als Vertrag einkaufen. CBRE meldete im zweiten Quartal 2026 einen Anstieg von 30 % in seinem Geschäft mit Rechenzentrumslösungen, ein Großteil davon von Hyperscalern, und erwartet, dass seine Rechenzentrumsservices ihren Umsatz in den nächsten fünf Jahren um etwa 25 % pro Jahr steigern. DC Market Insights prognostiziert, dass Facility Management und Betrieb von USD 5,14 Mrd. im Jahr 2025 auf USD 17,51 Mrd. bis 2035 wachsen.
Einrichtungen und Services von Drittanbietern beherbergen jetzt mehr Workloads
Die Uptime Institute Umfrage 2025 ergab, dass sich noch 45 % der IT-Workloads in Unternehmenseinrichtungen befanden. Ihre Umfrage 2026 berichtet, dass Rechenzentrumseinrichtungen und Services von Drittanbietern erstmals einen größeren Anteil der IT-Workloads ausmachen als unternehmenseigene Rechenzentren, gemessen nach Einrichtung statt nach Gesamtkapazität. DC Market Insights erwartet, dass der Anteil der in Colocation- und Anbietereinrichtungen erbrachten Services von 47,2 % des Marktes im Jahr 2025 auf 55,4 % bis 2035 steigt.
Markttrends: Wie verändern sich Managed Data Center Services?
Der Markt für Managed Data Center Services verlagert sich vom Management von Servern hin zum Management von Strom, Kühlung und hybriden Umgebungen: Wartungs- und Facility-Services steigen von 24,8 % des Wertes im Jahr 2025 auf 35,5 % im Jahr 2035.
Flüssigkeitskühlung schafft eine neue Wartungssparte
Direct-to-Chip- und Immersionskühlung bringen Kühlmittelkreisläufe, Pumpen und Flüssigkeitschemie mit sich, die eigene Serviceroutinen benötigen. Vertiv schloss im Dezember 2025 die Übernahme von PurgeRite in einem Geschäft im Wert von rund USD 1,00 Mrd. ab und verwies dabei auf die spezialisierte Expertise von PurgeRite bei Fluid-Management-Services, um seine Services für Flüssigkeitskühlung zu stärken. DC Market Insights zählt diese Arbeiten zur Wartung kritischer Infrastruktur und erwartet, dass sie die Ausgaben pro MW auf KI-Campussen über den Durchschnitt luftgekühlter Hallen heben.
Anbieter von Hardwarewartung konsolidieren sich
DC Market Insights sieht eine Konsolidierung der unabhängigen Hardwarewartung. Park Place Technologies schloss im Januar 2026 seine Fusion mit Service Express ab, wodurch ein Unternehmen mit mehr als 3.000 Mitarbeitenden und über 20.000 Kunden in Nordamerika, Europa, Asien und Südamerika entstand, und das fusionierte Unternehmen erklärte, die Fusion erweitere seine Infrastrukturservices über traditionelle, Cloud- und KI-beschleunigte Umgebungen hinweg.
Managed Service Provider setzen auf Partnerschaften mit Hyperscalern
Kyndryl verbuchte im Geschäftsjahr 2026 hyperscalerbezogene Umsätze von USD 1,90 Mrd., ein Anstieg um 59 % gegenüber dem Vorjahr, nach USD 1,20 Mrd. im Zusammenhang mit Cloud-Hyperscaler-Allianzen im Geschäftsjahr 2025. Rackspace Technology führte im August 2026 Rackspace Cloud ein, eine vollständig verwaltete mandantenfähige Cloud-Plattform auf Basis von VMware Cloud Foundation 9.1, die zunächst in Dallas verfügbar ist. DC Market Insights wertet beide Schritte als dieselbe Verschiebung: Managed-Hosting-Anbieter halten ihre Kunden, indem sie hybride Umgebungen betreiben, die private Infrastruktur und Public Cloud umfassen.
Marktherausforderungen: Was bremst den Markt für Managed Data Center Services?
Die Substitution durch Public Cloud und die Arbeitskosten sind die beiden Beschränkungen, von denen DC Market Insights erwartet, dass sie den Markt für Managed Data Center Services auf 6,85 % pro Jahr begrenzen, unterhalb des Wachstums der installierten Kapazität.
Public Cloud verdrängt Managed Private Hosting
Rackspace Technology meldete für 2025 einen Private-Cloud-Umsatz von USD 990,00 Mio., ein Rückgang von 6 % auf berichteter Basis, und Kyndryl meldete für das Geschäftsjahr 2026 einen Umsatz von USD 15,10 Mrd., auf berichteter Basis unverändert, mit einem Ausblick auf einen Umsatz zu konstanten Wechselkursen, der für das Geschäftsjahr 2027 unverändert bis um 2 % rückläufig ist. DC Market Insights prognostiziert daher für Managed Hosting und Infrastrukturdienste ein Wachstum von nur 4,20 % pro Jahr, und ihr Marktanteil sinkt von 41,4 % im Jahr 2025 auf 32,2 % bis 2035.
Fachkräfte sind knapp und Ausfälle bleiben kostspielig
Der Personalmangel, der die Nachfrage erzeugt, begrenzt auch das Angebot, weil Anbieter mit Betreibern um dieselben Techniker konkurrieren. Die Uptime Institute Umfrage 2026 stellt außerdem fest, dass jeder zehnte Ausfall weiterhin als ernsthaft oder schwerwiegend eingestuft wird und dass die Kosten von Ausfällen weiter steigen, was Käufer dazu bringt, strengere Service-Levels und Vertragsstrafen zu verlangen.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für Managed Data Center Services sind KI- und GPU-Cloud-Anbieter, die bis 2035 jährliche Ausgaben von USD 8,37 Mrd. hinzufügen, sowie Colocation- und Wholesale-Betreiber, die USD 14,95 Mrd. hinzufügen.
KI- und GPU-Cloud-Anbieter wachsen um 11,88 % pro Jahr
KI- und GPU-Cloud-Anbieter steigen im Modell von DC Market Insights von 7,1 % des Marktes im Jahr 2025 auf 11,3 % im Jahr 2035. DC Market Insights geht davon aus, dass dichte GPU-Hallen häufigeren Hardwaretausch, Service für Flüssigkeitskühlung und Überwachung rund um die Uhr benötigen und dass viele neuere KI-Cloud-Anbieter diese Services einkaufen, statt Betriebsteams aufzubauen.
Anbieter von Strom- und Kühltechnik bauen Serviceumsätze aus
Gerätehersteller machen ihren installierten Bestand zu wiederkehrenden Umsätzen. Der Umsatz von Vertiv mit Services und Ersatzteilen stieg 2025 um 14,5 % auf USD 2,02 Mrd. bei einem Gesamtnettoumsatz von USD 10,23 Mrd., und Schneider Electric meldete, dass Software und Services 2025 19 % seines Konzernumsatzes ausmachten. DC Market Insights erwartet, dass Colocation- und Wholesale-Betreiber, die größten Käufer der Wartung kritischer Infrastruktur, ihre Ausgaben für Managed Services von USD 9,96 Mrd. im Jahr 2025 auf USD 24,91 Mrd. bis 2035 erhöhen.
Preise: Wie viel kosten Managed Data Center Services pro MW?
Managed Data Center Services hatten laut Schätzungen von DC Market Insights im Jahr 2025 einen Wert von etwa USD 0,549 Mio. pro MW installierter Kapazität, der bis 2035 auf USD 0,399 Mio. sinkt. Dies sind gemischte Durchschnittswerte über alle Einrichtungen, einschließlich Hyperscale-Campussen, die nur Facility-Services einkaufen.
| Ausgaben pro MW installierter Kapazität (USD Mio. pro Jahr) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Managed Hosting und Infrastrukturdienste | 0,348 | 0,227 | 0,144 | 0,128 |
| IT-Hardware-Support und -Wartung | 0,205 | 0,155 | 0,121 | 0,096 |
| Wartung kritischer Infrastruktur | 0,085 | 0,086 | 0,083 | 0,078 |
| Facility Management und Betrieb | 0,055 | 0,050 | 0,047 | 0,064 |
| Fernüberwachung und -verwaltung | 0,036 | 0,031 | 0,027 | 0,033 |
| Gesamt | 0,729 | 0,549 | 0,422 | 0,399 |
Der IT-Hardware-Support sinkt pro MW am schnellsten, von USD 0,205 Mio. im Jahr 2020 auf USD 0,096 Mio. bis 2035, weil DC Market Insights davon ausgeht, dass Hyperscale-Betreiber die meisten ihrer Server selbst warten. Facility Management ist der einzige Service, dessen Ausgaben pro MW nach 2030 steigen, auf USD 0,064 Mio. bis 2035, da mehr Eigentümer den Betrieb ganzer Standorte auslagern.
Standards und Regulierung: Welche Regeln prägen Managed Data Center Services?
Vier Gruppen von Regeln bestimmen, wie Käufer Anbieter von Managed Data Center Services auswählen und beaufsichtigen: Regeln des Finanzsektors zu Drittparteirisiken, Standards für Servicemanagement, Standards für Informationssicherheit und die Tier-Zertifizierung von Rechenzentren.
Digital Operational Resilience Act (DORA). Die EU-Verordnung gilt seit dem 17. Januar 2025 und schafft einen EU-weiten Überwachungsrahmen für kritische IKT-Drittdienstleister (CTPPs). Die Europäischen Aufsichtsbehörden veröffentlichten die Liste der benannten CTPPs am 18. November 2025.
US-Leitlinien zu Drittparteirisiken. Die Federal Reserve, die Federal Deposit Insurance Corporation (FDIC) und das Office of the Comptroller of the Currency (OCC) gaben im Juni 2023 eine endgültige gemeinsame Leitlinie zu Drittparteibeziehungen heraus, die das Risikomanagement über den gesamten Lebenszyklus einer Beziehung abdeckt, von Planung und Due Diligence über Vertragsverhandlung und laufende Überwachung bis zur Beendigung.
Standards für Servicemanagement und Sicherheit. ISO/IEC 20000-1:2018 legt die Anforderungen an ein Servicemanagementsystem fest, und ISO/IEC 27001 ist der weltweit bekannteste Standard für Managementsysteme für Informationssicherheit.
Tier-Zertifizierung. Das Uptime Institute hat mehr als 4.300 Tier-Zertifizierungen in mehr als 120 Ländern ausgestellt.
Marktsegmentierung: Welches Segment führt den Markt für Managed Data Center Services an?
Managed Hosting und Infrastrukturdienste führen den Markt für Managed Data Center Services mit 41,4 % des Wertes 2025 an, Unternehmen führen bei den Kunden mit 51,0 %, und Facility Management und Betrieb ist mit 13,04 % pro Jahr das am schnellsten wachsende Segment, weil DC Market Insights erwartet, dass neue Campusse an spezialisierte Betreiber übergeben werden.
Nach Servicetyp: Managed Hosting und Infrastrukturdienste führen mit 41,4 %
| Servicetyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Managed Hosting und Infrastrukturdienste | 23,40 | 41,4 % | 35,31 | 4,20 % |
| IT-Hardware-Support und -Wartung | 15,96 | 28,2 % | 26,45 | 5,18 % |
| Wartung kritischer Infrastruktur | 8,88 | 15,7 % | 21,56 | 9,27 % |
| Facility Management und Betrieb | 5,14 | 9,1 % | 17,51 | 13,04 % |
| Fernüberwachung und -verwaltung | 3,20 | 5,7 % | 8,98 | 10,87 % |
Managed Hosting verliert bis 2035 9,2 Prozentpunkte Anteil, während Facility Management 6,8 Prozentpunkte gewinnt. Fernüberwachung und -verwaltung wächst um 10,87 % pro Jahr, da DC Market Insights erwartet, dass Betreiber DCIM- und NOC-Services im Abonnement nutzen.
Nach Kundentyp: Unternehmen führen mit 51,0 %
| Kundentyp | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmen | 28,89 | 51,0 % | 45,04 | 4,54 % |
| Colocation- und Wholesale-Betreiber | 9,96 | 17,6 % | 24,91 | 9,60 % |
| Regierung und öffentlicher Sektor | 7,36 | 13,0 % | 12,55 | 5,48 % |
| Hyperscale- und Cloud-Anbieter | 6,35 | 11,2 % | 14,91 | 8,91 % |
| KI- und GPU-Cloud-Anbieter | 4,04 | 7,1 % | 12,41 | 11,88 % |
Unternehmen geben weiterhin USD 28,89 Mrd. aus, doch ihr Anteil sinkt um 10,0 Prozentpunkte, weil ihre Ausgaben für Managed Hosting langsam wachsen. Colocation- und Wholesale-Betreiber wachsen um 9,60 % pro Jahr, da sie die Wartung der Strom- und Kühlanlagen hinter ihren Mietflächen auslagern.
Nach Bereitstellungsort: Kundeneigene Einrichtungen führen mit 52,8 %
In kundeneigenen Einrichtungen erbrachte Services haben 2025 einen Wert von USD 29,88 Mrd. (52,8 %) und bis 2035 von USD 48,98 Mrd. und wachsen um 5,07 % pro Jahr. In Colocation- und Anbietereinrichtungen erbrachte Services haben einen Wert von USD 26,71 Mrd. (47,2 %), wachsen um 8,58 % pro Jahr und überholen im Modell von DC Market Insights die kundeneigenen Standorte vor 2030.
Nach Branche: IT und Telekommunikation führen mit 27,4 %
IT- und Telekommunikationsunternehmen, einschließlich Cloud-, Content- und Netzbetreibern, entfallen auf USD 15,51 Mrd. (27,4 %) der Nachfrage 2025 und wachsen um 8,39 % pro Jahr. Banken, Finanzdienstleistungen und Versicherungen (BFSI) folgen mit USD 12,34 Mrd. (21,8 %) und wachsen um 5,78 % pro Jahr; DC Market Insights erwartet, dass DORA und die US-Leitlinien zu Drittparteien zertifizierte Anbieter begünstigen. Regierung und Verteidigung halten 12,9 %, das Gesundheitswesen 8,6 %, Sonstige 8,3 %, Einzelhandel und E-Commerce 8,1 %, Fertigung 7,7 % und Energie und Versorgung 5,2 %. Das Gesundheitswesen wächst außerhalb von IT und Telekommunikation mit 7,81 % pro Jahr am schnellsten, da DC Market Insights erwartet, dass Bildarchive und klinische Systeme in verwaltete Umgebungen wechseln.
DC Exklusiv: Das Installed-Base-Servicemodell und die Matrix Service × Kunde
Mit USD 15,51 Mrd. im Jahr 2025 sind an Unternehmen verkaufte Managed Hosting und Infrastrukturdienste die größte einzelne Zelle der Matrix und machen 27,4 % aller Umsätze mit Managed Data Center Services aus. Die folgende Matrix stellt gegenüber, was ausgelagert wird und wer es kauft.
| 2025, USD Mrd. | Unternehmen | Colocation und Wholesale | Hyperscale und Cloud | Regierung | KI- und GPU-Cloud | Gesamt |
|---|---|---|---|---|---|---|
| Managed Hosting und Infrastrukturdienste | 15,51 | 1,22 | 1,43 | 4,14 | 1,10 | 23,40 |
| IT-Hardware-Support und -Wartung | 8,27 | 2,60 | 1,64 | 1,90 | 1,55 | 15,96 |
| Wartung kritischer Infrastruktur | 2,64 | 3,59 | 1,31 | 0,61 | 0,73 | 8,88 |
| Facility Management und Betrieb | 0,94 | 1,84 | 1,63 | 0,31 | 0,42 | 5,14 |
| Fernüberwachung und -verwaltung | 1,52 | 0,71 | 0,33 | 0,39 | 0,24 | 3,20 |
| Gesamt | 28,89 | 9,96 | 6,35 | 7,36 | 4,04 | 56,59 |
Unternehmen geben 54 % ihres Budgets für Managed Services für Managed Hosting und Infrastrukturdienste aus, während Colocation- und Wholesale-Betreiber 55 % für die Wartung kritischer Infrastruktur und Facility Management aufwenden. Hyperscale- und Cloud-Anbieter stecken 46 % ihrer Ausgaben in Strom-, Kühl- und Facility-Services, weil DC Market Insights davon ausgeht, dass sie den Großteil ihrer IT-Hardware selbst warten, und KI- und GPU-Cloud-Anbieter stecken 38 % in IT-Hardware-Support, den höchsten Anteil aller Kundentypen, weil DC Market Insights davon ausgeht, dass dichte GPU-Server häufigen Teiletausch benötigen.
Das Installed-Base-Servicemodell hinter diesen Zahlen ist ein Modell von DC Market Insights, das auf 44 Eingangsgrößen beruht: 16 jährliche globale Kapazitätswerte (2020 bis 2035), 3 Werte für IT-Hardware-Support-Ausgaben pro MW, 3 Werte für Ausgaben für die Wartung von Strom- und Kühlsystemen pro MW, 3 ausgelagerte Wartungsanteile, 6 Wachstumsanker für Managed Hosting, Facility Management und Fernüberwachung, 5 Kundenmixe für 2025 und 2035, gezählt als 10 Eingangsgrößen, sowie 3 Unternehmensangaben, die als Gegenprüfungen dienen. Die wichtigste Eingangsgröße kann jeder Leser überprüfen: eine globale Kapazität von 103 GW im Jahr 2025, die bis 2030 auf 200 GW steigt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Managed Data Center Services an?
Nordamerika führt den Markt für Managed Data Center Services mit 41,8 % des Wertes 2025 an, und Asien-Pazifik ist mit 8,27 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass neue Kapazitäten in Indien, Japan, Australien und Südostasien bei ihrer Inbetriebnahme unter Wartungs- und Betriebsverträge kommen.
Nordamerika führt mit einem Anteil von 41,8 %
Nordamerika hat 2025 einen Wert von USD 23,65 Mrd. und bis 2035 von USD 44,59 Mrd., bei einer CAGR von 6,54 %. Allein die Vereinigten Staaten haben 2025 einen Wert von USD 20,93 Mrd., und das Wachstum der Rechenzentrumslösungen von CBRE im zweiten Quartal 2026 stammte zu einem großen Teil von Hyperscalern. DC Market Insights erwartet, dass Nordamerika bis 2035 der größte regionale Markt bleibt.
Europa hält einen Anteil von 26,4 %
Europa hat 2025 einen Wert von USD 14,94 Mrd. und bis 2035 von USD 25,81 Mrd., bei einer CAGR von 5,62 %, der langsamsten der fünf Regionen. DORA erhöht die Compliance-Anforderungen für Anbieter, die Banken und Versicherer bedienen, was nach Erwartung von DC Market Insights Verträge des Finanzsektors bei zertifizierten Anbietern bündelt, statt die Gesamtausgaben zu erhöhen.
Asien-Pazifik hält einen Anteil von 24,2 %
Asien-Pazifik hat 2025 einen Wert von USD 13,69 Mrd. und bis 2035 von USD 30,31 Mrd. und wächst mit 8,27 % pro Jahr am schnellsten. In der Länderaufteilung von DC Market Insights ist Indien der am schnellsten wachsende große Ländermarkt der Region, und Japan bleibt nach China der zweitgrößte Ländermarkt in Asien-Pazifik.
Lateinamerika hält einen Anteil von 4,1 %
Lateinamerika hat 2025 einen Wert von USD 2,32 Mrd. und bis 2035 von USD 4,83 Mrd., bei einer CAGR von 7,61 %. DC Market Insights erwartet, dass Brasilien, Mexiko und Chile die Nachfrage anführen.
Naher Osten und Afrika hält einen Anteil von 3,5 %
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 1,98 Mrd. und bis 2035 von USD 4,28 Mrd., bei einer CAGR von 8,02 %. DC Market Insights führt den Großteil der neuen Nachfrage auf Saudi-Arabien und die Vereinigten Arabischen Emirate zurück.
Länderanalyse: Welche Länder geben am meisten für Managed Data Center Services aus?
Die Vereinigten Staaten sind mit USD 20,93 Mrd. im Jahr 2025 der größte Ländermarkt für Managed Data Center Services und machen 37,0 % des globalen Wertes aus, gefolgt von China mit USD 4,52 Mrd. (8,0 %) und dem Vereinigten Königreich mit USD 3,59 Mrd. (6,3 %). Die 12 größten Länder entfallen auf 80,6 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (USD Mrd.) | Anteil 2025 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 20,93 | 37,0 % | 39,23 | 6,48 % |
| 2 | China | Asien-Pazifik | 4,52 | 8,0 % | 9,40 | 7,59 % |
| 3 | Vereinigtes Königreich | Europa | 3,59 | 6,3 % | 5,94 | 5,17 % |
| 4 | Deutschland | Europa | 3,21 | 5,7 % | 5,42 | 5,37 % |
| 5 | Japan | Asien-Pazifik | 3,01 | 5,3 % | 5,61 | 6,41 % |
| 6 | Kanada | Nordamerika | 2,72 | 4,8 % | 5,35 | 7,00 % |
| 7 | Frankreich | Europa | 2,02 | 3,6 % | 3,46 | 5,54 % |
| 8 | Australien | Asien-Pazifik | 1,30 | 2,3 % | 2,82 | 8,04 % |
| 9 | Indien | Asien-Pazifik | 1,23 | 2,2 % | 3,94 | 12,32 % |
| 10 | Niederlande | Europa | 1,20 | 2,1 % | 2,12 | 5,88 % |
| 11 | Brasilien | Lateinamerika | 1,04 | 1,8 % | 2,22 | 7,85 % |
| 12 | Singapur | Asien-Pazifik | 0,82 | 1,5 % | 1,86 | 8,54 % |
Indien ist mit 12,32 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Singapur mit 8,54 %, und Indien überholt Frankreich vor 2035. Das Vereinigte Königreich wächst nur um 5,17 % pro Jahr, weil nach Einschätzung von DC Market Insights seine Managed-Hosting-Basis ausgereift ist. Die Länderzahlen sind eine Aufteilung der regionalen Gesamtwerte durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an installierter und neuer Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Managed Data Center Services erreicht im Basisszenario bis 2035 USD 109,82 Mrd., mit einer Spanne von USD 94,66 Mrd. bis USD 123,76 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (USD Mrd.) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszuwachs 15 % unter dem Basisszenario; Managed Hosting sinkt um 1 % pro Jahr; ausgelagerter Anteil der Wartung von Strom- und Kühlsystemen bleibt bei 75 % | 94,66 | 5,28 % |
| Basis | Kapazität erreicht 200 GW im Jahr 2030 und 275 GW im Jahr 2035; ausgelagerter Wartungsanteil steigt auf 80 %; Facility Management wächst um 13,04 % pro Jahr | 109,82 | 6,85 % |
| Hoch | Kapazitätszuwachs 12 % über dem Basisszenario; KI- und GPU-Cloud-Anbieter lagern den Großteil des Betriebs aus; Arbeitskosten für Wartung steigen jährlich um 2 Prozentpunkte schneller | 123,76 | 8,14 % |
Das niedrige Szenario zeigt, wie ein schnellerer Wechsel zur Public Cloud und langsamere Netzanschlüsse aussehen: Unternehmen schließen mehr verwaltete private Umgebungen, und neue Campusse werden später in Betrieb genommen. Das hohe Szenario geht davon aus, dass die derzeit im Bau befindliche Kapazität termingerecht geliefert wird und dass neue KI-Betreiber den Betrieb einkaufen, statt eigene Teams aufzubauen.
Wettbewerbseinblicke: Wer führt den Markt für Managed Data Center Services an?
- Kyndryl
- IBM
- NTT DATA
- DXC Technology
- Rackspace Technology
- Accenture
- Fujitsu
- Park Place Technologies
- Hewlett Packard Enterprise
- Dell Technologies
- Vertiv
- Schneider Electric
- Eaton
- CBRE
- JLL
- Atos
Kyndryl ist in der Bewertung von DC Market Insights der größte Anbieter, mit etwa 9,0 % des Marktes für Managed Data Center Services im Jahr 2025 (Schätzung von DC Market Insights: etwa USD 5,11 Mrd. Umsatz mit Infrastrukturbetrieb, oder 44 % der USD 11,60 Mrd. Kyndryl-Umsatz außerhalb von Kyndryl Consult, gemessen am Markt von USD 56,59 Mrd.). Kyndryl meldete für das Geschäftsjahr 2026 einen Umsatz von USD 15,10 Mrd. (Quelle: Kyndryl-Einreichung bei der US Securities and Exchange Commission), einen Umsatz von Kyndryl Consult von USD 3,50 Mrd., ein Plus von 18 %, und Vertragsabschlüsse von USD 13,50 Mrd. Der Private-Cloud-Umsatz von Rackspace Technology in Höhe von USD 990,00 Mio. im Jahr 2025 entspricht etwa 4,2 % der Managed Hosting und Infrastrukturdienste. Vertiv setzt rund 5.000 Servicetechniker ein, und sein Umsatz mit Services und Ersatzteilen von USD 2,02 Mrd., der Ersatzteile und Kunden außerhalb von Rechenzentren einschließt, setzt eine Obergrenze für seinen Anteil an der Wartung kritischer Infrastruktur von etwa 22,8 %. In der Bewertung von DC Market Insights ist der Markt fragmentiert: IT-Dienstleister wie Kyndryl, IBM, NTT DATA, DXC Technology, Accenture, Fujitsu und Atos konkurrieren um Verträge für Managed Infrastructure, OEMs und unabhängige Anbieter wie Park Place Technologies konkurrieren um Hardwarewartung, Anbieter von Strom- und Kühltechnik wie Vertiv, Schneider Electric und Eaton konkurrieren bei der Gerätewartung, und Immobiliendienstleister wie CBRE und JLL konkurrieren um den Facility-Betrieb.
Aktuelle Entwicklungen
- Im November 2025 veröffentlichten die Europäischen Aufsichtsbehörden die Liste der benannten kritischen IKT-Drittdienstleister gemäß dem Digital Operational Resilience Act (Quelle: Pressemitteilung der EIOPA).
- Im Dezember 2025 schloss Vertiv die Übernahme von PurgeRite, einem Anbieter von Fluid-Management-Services, in einem Geschäft im Wert von rund USD 1,00 Mrd. ab, um seine Services für Flüssigkeitskühlung zu stärken (Quelle: Nachrichtenbericht von Data Centre Review).
- Im Januar 2026 schloss Park Place Technologies seine Fusion mit Service Express ab, wodurch ein Unternehmen mit mehr als 3.000 Mitarbeitenden und über 20.000 Kunden entstand (Quelle: Pressemitteilung von Charlesbank).
- Im Mai 2026 meldete Kyndryl für das Geschäftsjahr 2026 hyperscalerbezogene Umsätze von USD 1,90 Mrd., ein Plus von 59 % gegenüber dem Vorjahr (Quelle: SEC-Einreichung von Kyndryl).
- Im Juli 2026 meldete CBRE im zweiten Quartal einen Anstieg von 30 % in seinem Geschäft mit Rechenzentrumslösungen, ein Großteil davon von Hyperscalern (Quelle: Nachrichtenbericht von Facilities Dive).
- Im August 2026 führte Rackspace Technology Rackspace Cloud ein, eine vollständig verwaltete mandantenfähige Cloud-Plattform auf Basis von VMware Cloud Foundation 9.1 (Quelle: Nachrichtenbericht von StorageNewsletter).
Wir verfolgen diese Deals, Verträge und Serviceeinführungen zeitnah in unseren Updates zur Rechenzentrumsbranche, und die Asset-Tracking-Seite des Betriebs wird im Bericht Markt für Data Center Asset Management behandelt.
Methodik: Wie wir das Modell für den Markt für Managed Data Center Services erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen globalen Kapazitätswerten (2020 bis 2035) aufgebaut, verankert bei 103 GW im Jahr 2025 und 200 GW im Jahr 2030 und als Annahme von DC Market Insights bis 2035 auf 275 GW steigend. IT-Hardware-Support und -Wartung wurden mit USD 0,205 Mio. pro MW installierter Kapazität im Jahr 2020, USD 0,155 Mio. im Jahr 2025 und USD 0,096 Mio. bis 2035 bepreist. Die Wartung kritischer Infrastruktur wurde für dieselben Jahre mit USD 0,118, 0,115 und 0,098 Mio. pro MW bepreist, multipliziert mit einem ausgelagerten Anteil von 72 %, 75 % und 80 %. Managed Hosting und Infrastrukturdienste sowie Facility Management und Betrieb wurden auf dieselben Werte für 2025 und 2035 gesetzt wie die entsprechenden Segmente des Modells von DC Market Insights für den Markt für Data Center Outsourcing, mit einem historischen Wachstum von 3 % und 10 % pro Jahr, und Fernüberwachung und -verwaltung wurde bis 2025 mit 9 % pro Jahr und bis 2035 mit 10,87 % pro Jahr fortgeschrieben. Der Gesamtwert wurde nach 5 Servicetypen, 5 Kundentypen, 2 Bereitstellungsorten, 8 Branchen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in Summe den Marktgesamtwert. Das Ergebnis wurde top-down gegengeprüft: gegen den Kyndryl-Umsatz außerhalb von Kyndryl Consult als Obergrenze für sein Infrastrukturgeschäft, gegen den Private-Cloud-Umsatz von Rackspace Technology als Untergrenze für Managed Hosting und gegen den Umsatz von Vertiv mit Services und Ersatzteilen als Obergrenze für den Anteil eines Anbieters an der Wartung von Strom- und Kühlsystemen. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Installed-Base-Servicemodell
- 2.2Bottom-up-Umsatzaufbau
- 2.3Top-down-Gegenprüfungen
- 2.4Datenquellen und Faktenprüfung
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Sicht des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Ausgaben pro MW nach Servicetyp
- 5.2Entwicklung von Arbeits- und Vertragspreisen
- 5.3Preisausblick bis 2035
- 06Standards und Regulierung
- 6.1Digital Operational Resilience Act (DORA)
- 6.2US-Leitlinien zu Drittparteirisiken
- 6.3ISO/IEC 20000-1 und ISO/IEC 27001
- 6.4Tier-Zertifizierung des Uptime Institute
- 07Wertschöpfungsketten- und Angebotsanalyse
- 7.1IT-Dienstleister
- 7.2OEM- und Drittanbieter-Wartungsanbieter
- 7.3Anbieter von Strom- und Kühltechnik
- 7.4Facility-Management-Dienstleister
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Installierte Rechenzentrumskapazität, 2020-2035
- 8.3Ausgaben pro MW installierter Kapazität
- 09Markt nach Servicetyp
- 9.1Managed Hosting und Infrastrukturdienste
- 9.2IT-Hardware-Support und -Wartung
- 9.3Wartung kritischer Infrastruktur
- 9.4Facility Management und Betrieb
- 9.5Fernüberwachung und -verwaltung
- 10Markt nach Kundentyp
- 10.1Unternehmen
- 10.2Colocation- und Wholesale-Betreiber
- 10.3Hyperscale- und Cloud-Anbieter
- 10.4Regierung und öffentlicher Sektor
- 10.5KI- und GPU-Cloud-Anbieter
- 11Markt nach Bereitstellungsort
- 11.1Kundeneigene Einrichtungen
- 11.2Colocation- und Anbietereinrichtungen
- 12Markt nach Branche
- 12.1IT und Telekommunikation
- 12.2BFSI
- 12.3Regierung und Verteidigung
- 12.4Gesundheitswesen
- 12.5Einzelhandel und E-Commerce
- 12.6Fertigung
- 12.7Energie und Versorgung
- 12.8Sonstige
- 13DC Exklusiv: Installed-Base-Servicemodell
- 13.1Matrix Servicetyp x Kundentyp, 2025
- 13.2Ausgabenmix nach Kundentyp
- 13.3Implikationen für Anbieter und Käufer
- 14Markt nach Region
- 14.1Nordamerika (Vereinigte Staaten, Kanada)
- 14.2Europa (Vereinigtes Königreich, Deutschland, Frankreich, Niederlande)
- 14.3Asien-Pazifik (China, Japan, Indien, Australien, Singapur)
- 14.4Lateinamerika (Brasilien)
- 14.5Naher Osten und Afrika
- 15Länderanalyse
- 15.1Top 12 Länder, 2025 und 2035
- 15.2Am schnellsten wachsende Ländermärkte
- 16Regionale Querschnitte
- 16.1Verschiebungen regionaler Anteile, 2025 bis 2035
- 16.2Vergleich des regionalen Wachstums, 2025-2035
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Marktanteilsanalyse, 2025
- 18.2IT-Dienstleister und Managed-Hosting-Anbieter
- 18.3Anbieter von Hardwarewartung
- 18.4Anbieter von Strom-, Kühl- und Facility-Services
- 19Aktuelle Entwicklungen
- 19.1Fusionen und Übernahmen
- 19.2Serviceeinführungen
- 19.3Regulatorische Meilensteine
- 20Unternehmensprofile
- 20.1Kyndryl
- 20.2IBM
- 20.3NTT DATA
- 20.4DXC Technology
- 20.5Rackspace Technology
- 20.6Accenture
- 20.7Fujitsu
- 20.8Park Place Technologies
- 20.9Hewlett Packard Enterprise
- 20.10Dell Technologies
- 20.11Vertiv
- 20.12Schneider Electric
- 20.13Eaton
- 20.14CBRE
- 20.15JLL
- 20.16Atos
- 21Empfehlungen der Analysten
- 21.1Für Managed Service Provider
- 21.2Für Rechenzentrumsbetreiber
- 21.3Für Unternehmenskäufer
- Abb. 1Markt für Managed Data Center Services, Marktgröße, 2020-2035
- Abb. 2Markt für Managed Data Center Services nach Servicetyp, 2025 und 2035
- Abb. 3Markt für Managed Data Center Services nach Region, 2025 und 2035
- Abb. 4Installierte Rechenzentrumskapazität, 2020-2035
- Abb. 5Ausgaben pro MW installierter Kapazität, 2020-2035
- Abb. 6Markt für Managed Data Center Services nach Kundentyp, 2025 und 2035
- Abb. 7Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Ausgaben pro MW nach Servicetyp, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Servicetyp, 2025 und 2035
- Tabelle 4Markt nach Kundentyp, 2025 und 2035
- Tabelle 5Markt nach Bereitstellungsort, 2025 und 2035
- Tabelle 6Markt nach Branche, 2025 und 2035
- Tabelle 7Matrix Servicetyp x Kundentyp, 2025
- Tabelle 8Markt nach Region, 2025 und 2035
- Tabelle 9Top 12 Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
- Tabelle 11Modelleingaben und Quellen
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 56,59 Mrd. im Jahr 2025, mit einem Anstieg auf USD 109,82 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 42,27 Mrd.
6,85 % pro Jahr von 2025 bis 2035, nach 6,01 % pro Jahr zwischen 2020 und 2025, da sich die installierte Rechenzentrumskapazität bis 2030 auf 200 GW nahezu verdoppelt.
Managed Hosting und Infrastrukturdienste, mit USD 23,40 Mrd. oder 41,4 % des Marktes im Jahr 2025. Facility Management und Betrieb wächst mit 13,04 % pro Jahr am schnellsten.
Laut Schätzungen von DC Market Insights etwa USD 0,549 Mio. pro MW installierter Kapazität im Jahr 2025, mit einem Rückgang auf USD 0,399 Mio. bis 2035.
Nordamerika, mit USD 23,65 Mrd. oder 41,8 % des Wertes 2025. Asien-Pazifik wächst mit 8,27 % pro Jahr am schnellsten.
Kyndryl ist mit etwa 9,0 % des Marktes der größte Anbieter (Schätzung von DC Market Insights). Auch IBM, NTT DATA, DXC Technology, Rackspace Technology, Accenture, Fujitsu, Park Place Technologies, Hewlett Packard Enterprise, Dell Technologies, Vertiv, Schneider Electric, Eaton, CBRE, JLL und Atos sind im Wettbewerb.
Unternehmen, mit USD 28,89 Mrd. oder 51,0 % der Nachfrage 2025. KI- und GPU-Cloud-Anbieter wachsen mit 11,88 % pro Jahr am schnellsten.
USD 20,93 Mrd. in den Vereinigten Staaten, oder 37,0 % der Ausgaben 2025, gefolgt von China mit USD 4,52 Mrd. Indien wächst unter den großen Ländermärkten mit 12,32 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.