
Markt für Rechenzentrumsnetzwerke: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsnetzwerke: 2025 lag das Marktvolumen bei USD 77.05 Mrd.; bis 2035 soll es bei einer CAGR von 8.22 % auf USD 169.81 Mrd. steigen. Auf North America entfallen 45.8% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt nach Komponente
- 10Markt nach Hardwareprodukt
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Regionale Analyse
- North America45.8%
- Asia Pacific28.4%
- Europe15.9%
- Middle East and Africa5.7%
- Latin America4.2%
Profilierte Unternehmen
- NVIDIA
- Cisco Systems
- Arista Networks
- Hewlett Packard Enterprise (Juniper Networks)
- Huawei
- Broadcom
- Celestica
- Accton Technology
- H3C
- Dell Technologies
- Ruijie Networks
- ZTE
- Nokia
- Marvell Technology
- AMD
- Extreme Networks
Vollständige Analyse
Der Markt für Rechenzentrumsnetzwerke umfasst Ethernet-, InfiniBand- und Scale-up-Fabric-Switches, Router, Netzwerkadapter und Data Processing Units (DPUs), Netzwerkbetriebssoftware und Services, die Daten zwischen Servern, Beschleunigern und Speichersystemen innerhalb von Rechenzentren sowie zwischen Rechenzentrumscampussen übertragen. DC Market Insights beziffert den globalen Markt für Rechenzentrumsnetzwerke im Jahr 2025 auf USD 77,05 Mrd. und prognostiziert bis 2035 USD 169,81 Mrd., was einer CAGR von 8,22 % entspricht. Der Wert für 2025 wird aus der installierten Kapazität abgeleitet: Rund 5,4 GW beschleunigter IT-Last, die 2025 in Betrieb genommen wurden, ergeben bei etwa USD 8,85 Mio. Netzwerkausgaben pro MW USD 47,79 Mrd., und ein installierter Bestand von rund 86,1 GW an Allzweck-IT-Kapazität mit USD 0,34 Mio. Netzwerkausgaben pro MW und Jahr steuert USD 29,26 Mrd. bei. Die KI-Scale-up-Fabric ist mit 11,03 % pro Jahr der am schnellsten wachsende Netzwerktyp, weil jedes neue Beschleunigersystem im Rack-Maßstab eine geschaltete, speichersemantische Fabric innerhalb des Racks hinzufügt, und Lateinamerika ist mit 9,90 % pro Jahr die am schnellsten wachsende Region, weil es von einer kleinen installierten Basis aus wächst, während sich Hyperscale-Cloud-Regionen und KI-Kapazitäten über Nordamerika hinaus ausbreiten.
Zusammenfassung
Die Größe des globalen Marktes für Rechenzentrumsnetzwerke wurde 2020 auf USD 32,02 Mrd. geschätzt, erreichte 2025 USD 77,05 Mrd. und soll bis 2035 mit einer CAGR von 8,22 % im Prognosezeitraum USD 169,81 Mrd. erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrumsnetzwerke 2025 | USD 77,05 Mrd. |
| Markt für Rechenzentrumsnetzwerke, CAGR | 8,22 % |
| Marktgröße Rechenzentrumsnetzwerke 2035 | USD 169,81 Mrd. |
DC Market Insights schätzt, dass der Markt zwischen 2020 und 2025 um 19,20 % pro Jahr gewachsen ist und dass allein 2025 ein Plus von 35,2 % gegenüber 2024 brachte, als Cluster aus Grafikprozessoren (GPUs) hochskaliert wurden. Laut Schätzungen von DC Market Insights entfielen 2025 62,0 % der Netzwerkausgaben in Rechenzentren auf KI-Cluster, gegenüber 9,3 % im Jahr 2020. Die Ergebnisse der Anbieter bestätigen das Ausmaß dieser Verschiebung: Das Netzwerkgeschäft von NVIDIA erzielte im Geschäftsjahr 2026 einen Umsatz von mehr als USD 31 Mrd., und Arista Networks meldete für 2025 einen Umsatz von USD 9,006 Mrd., ein Plus von 28,6 % (Quelle: bei der US-Börsenaufsicht Securities and Exchange Commission eingereichte Ergebnismitteilung von Arista Networks).
DC Market Insights prognostiziert für 2026 ein Wachstum von 20,8 % auf USD 93,09 Mrd. und danach eine allmähliche Verlangsamung auf 8,22 % pro Jahr über das Jahrzehnt. Das Wachstum verlangsamt sich, weil die Kosten pro Bit Switching-Kapazität weiter sinken, da Switch-Chips ihre Bandbreite verdoppeln. KI-Cluster erreichen bis 2035 dennoch 77,7 % der Netzwerkausgaben.

Marktabgrenzung: Was umfasst der Markt für Rechenzentrumsnetzwerke?
Der Markt für Rechenzentrumsnetzwerke umfasst alle Netzwerkprodukte und -services, die gekauft werden, um Rechenleistung, Beschleuniger und Speicher innerhalb von Rechenzentrumsgebäuden und -campussen zu verbinden, sowie die Router, die ein Rechenzentrum mit anderen Rechenzentren und mit dem Weitverkehrsnetz verbinden. DC Market Insights beziffert ihn für 2025 auf USD 77,05 Mrd., bewertet zum Erstverkaufswert in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035.
Enthalten. Ethernet-Switches für Rechenzentren (Leaf, Spine, Super-Spine und KI-Back-End), InfiniBand-Switches, Scale-up-Fabric-Switches, die Beschleuniger innerhalb eines Racks oder Pods verbinden, Edge- und Interconnect-Router für Rechenzentren, Netzwerkkarten (NICs), SmartNICs, SuperNICs und DPUs, Application-Delivery- und andere Inline-Netzwerk-Appliances im Datensaal, Netzwerkbetriebssysteme, Controller für Software-Defined Networking (SDN), Software für Fabric-Management und Observability sowie Services für Netzwerkdesign, Integration, Support und Managed Services.
Ausgeschlossen. Separat verkaufte steckbare optische Transceiver und Co-Packaged-Optical-Engines, Kupfer- und Glasfaserkabel und -steckverbinder, Server und Speicher-Arrays, Campus-, Filial- und WLAN-Netzwerke außerhalb des Rechenzentrums, optische Langstrecken-Transportausrüstung sowie von Bauunternehmen berechnete Installationsarbeiten. Optische Module werden im Bericht Markt für optische Transceiver erfasst.
Wie die Segmente zusammenpassen. Die Aufteilung nach Komponenten (Hardware, Software und Services) und die Aufteilung nach Netzwerktyp teilen jeweils die vollen USD 77,05 Mrd. auf. Die Aufteilung nach Hardwareprodukten teilt die USD 65,19 Mrd. an Hardware auf, und die Aufteilung nach Portgeschwindigkeit umfasst nur Ethernet-Switches mit einem Wert von USD 32,72 Mrd. im Jahr 2025.
Markttreiber: Was treibt den Markt für Rechenzentrumsnetzwerke an?
KI-Cluster mit rund USD 8,85 Mio. Netzwerkausgaben pro MW, dem 26-Fachen der jährlichen Netzwerkausgaben pro MW einer Allzweck-Halle, erklären den Großteil des Wachstums im Markt für Rechenzentrumsnetzwerke, gefolgt von einer Baupipeline von mehr als 23 GW und Hyperscale-Käufern, deren KI-Netzwerkaufträge den Auslieferungen vorauslaufen.
KI-Cluster kommen auf USD 8,85 Mio. Netzwerkausgaben pro MW
Ein GPU-Cluster für Training oder Inferenz betreibt drei Netzwerke gleichzeitig: eine Scale-up-Fabric, die Beschleuniger innerhalb eines Racks verbindet, eine Back-End-Scale-out-Fabric, die Racks zu einem Cluster verbindet, und ein Front-End-Netzwerk, das den Cluster mit Speicher und Nutzern verbindet. DC Market Insights schätzt, dass jedes MW beschleunigter IT-Last, das 2025 in Betrieb genommen wurde, rund USD 8,85 Mio. an Switches, Adaptern, Software und Services umfasste, gegenüber USD 6,60 Mio. pro MW im Jahr 2020, da die modellierte Bandbreite pro Beschleuniger von 200G auf 400G und 800G stieg. KI-Cluster machten 2025 USD 47,79 Mrd. bzw. 62,0 % des Marktes aus. NVIDIA meldete allein im vierten Quartal des Geschäftsjahres 2026 einen Netzwerkumsatz von rund USD 11 Mrd., eine Steigerung um das 3,5-Fache gegenüber dem Vorjahr.
Mehr als 23 GW Kapazität im Bau
Die Netzwerknachfrage folgt der Baupipeline. BloombergNEF zählte Ende September 2025 23,1 GW Rechenzentrumskapazität im Bau an 831 Standorten, davon 15,9 GW in den Vereinigten Staaten. DC Market Insights modelliert einen Anstieg der jährlich in Betrieb genommenen beschleunigten IT-Last von 5,4 GW im Jahr 2025 auf 13,5 GW im Jahr 2030 und 19,0 GW im Jahr 2035, während der installierte Allzweck-Bestand von 86,1 GW auf 124,4 GW wächst.
Hyperscale-Aufträge laufen den Auslieferungen voraus
Cisco erhielt im Geschäftsjahr 2026 Aufträge für KI-Infrastruktur von Hyperscalern in Höhe von USD 9,3 Mrd., davon USD 4 Mrd. im vierten Quartal, nach insgesamt etwas mehr als USD 2 Mrd. von Webscale-Kunden im Geschäftsjahr 2025. Die Auftragseingänge für Netzwerkprodukte stiegen im vierten Quartal des Geschäftsjahres 2026 um 40 % gegenüber dem Vorjahr. Arista meldete für das zweite Quartal 2026 einen Umsatz von USD 3,036 Mrd., ein Plus von 37,7 % gegenüber dem Vorjahr, und stellte für das dritte Quartal rund USD 3,3 Mrd. in Aussicht. Aufträge dieser Größenordnung stützen das Wachstum von 20,8 %, das DC Market Insights für 2026 prognostiziert.
Markttrends: Wie verändern sich Rechenzentrumsnetzwerke?
Der Markt für Rechenzentrumsnetzwerke bewegt sich hin zu Ethernet für KI-Back-End-Fabrics, zu 1.6T-Switch-Ports und zu Optiken, die direkt neben dem Switch-Chip sitzen.
Ethernet holt bei KI-Back-End-Fabrics gegenüber InfiniBand auf
Ethernet gewinnt Anteile bei KI-Back-End-Fabrics. NVIDIA erklärte, dass die Nachfrage nach seinen Spectrum-X-Ethernet-Netzwerken im dritten Quartal des Geschäftsjahres 2026 mit InfiniBand gleichgezogen habe. DC Market Insights prognostiziert, dass die Umsätze mit InfiniBand-Switches bis 2035 um 0,48 % pro Jahr zurückgehen, während die Umsätze mit Ethernet-Switches um 9,49 % pro Jahr wachsen.
Switch-Chips verdoppeln sich auf 102.4 Tbps
Broadcom begann im Juni 2025 mit der Auslieferung von Tomahawk 6 mit 102,4 Terabit pro Sekunde Switching-Kapazität in einem einzigen Chip, dem Doppelten der Bandbreite jedes damals verfügbaren Ethernet-Switches, und mit Unterstützung für mehr als 100.000 Beschleuniger in einem zweistufigen Scale-out-Netzwerk bei 200 Gbps pro Link. DC Market Insights modelliert, dass die Netzwerkausgaben pro KI-MW nach 2025 um rund 2,4 % pro Jahr sinken, da jede Chipgeneration die Zahl der pro Cluster benötigten Geräte reduziert.
Co-Packaged Optics halten Einzug in Serien-Switches
Bei Co-Packaged Optics sitzt die optische Engine neben dem Switch-Chip, und das steckbare Modul an der Frontplatte entfällt. NVIDIA kündigte im März 2025 die Switches Spectrum-X Photonics und Quantum-X Photonics mit 3,5-mal höherer Energieeffizienz als herkömmliche Netzwerkverfahren an und erklärte im August 2026, dass seine Spectrum-6-Switchsysteme, die sowohl steckbare als auch Co-Packaged Optics unterstützen, in KI-Fabriken im Gigamaßstab ankommen. Arista stellte im zweiten Quartal 2026 KI-Fabric-Plattformen mit 1.6 Tbps vor, darunter flüssigkeitsgekühlte Varianten.
Marktherausforderungen: Was bremst den Markt für Rechenzentrumsnetzwerke?
Die Kundenkonzentration und der Strom, den jede Netzwerkebene verbraucht, sind nach Erwartung von DC Market Insights die beiden Einschränkungen, die den Markt für Rechenzentrumsnetzwerke bis 2030 prägen werden.
Zwei Kunden kauften 42 % von Aristas Umsatz 2025
Auf Microsoft entfielen 26 % von Aristas Umsatz 2025 bzw. USD 2,34 Mrd., auf Meta Platforms 16 % bzw. USD 1,44 Mrd. Hyperscale-Cloud-Anbieter halten laut Schätzungen von DC Market Insights 2025 47,2 % des Marktes für Rechenzentrumsnetzwerke, sodass eine Pause in den Investitionsplänen von zwei oder drei Unternehmen den gesamten Markt bewegt.
Netzwerkstrom konkurriert mit Rechenleistung um jedes MW
Jedes Watt, das für Switches und Optiken aufgewendet wird, steht in einer leistungsbegrenzten Halle nicht für Beschleuniger zur Verfügung. DC Market Insights erwartet, dass dieser Wandel die Erneuerungszyklen bei Unternehmen und Telekommunikationsanbietern verlangsamt, die nur um 5,01 % bzw. 6,74 % pro Jahr wachsen.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
DC Market Insights identifiziert als die zwei größten neuen Umsatzpotenziale im Markt für Rechenzentrumsnetzwerke GPU- und Neocloud-Anbieter, die um 10,78 % pro Jahr wachsen, und Netzwerksoftware, die um 11,45 % pro Jahr wächst.
GPU- und Neocloud-Anbieter erreichen bis 2035 USD 25,30 Mrd.
DC Market Insights schätzt, dass spezialisierte GPU-Cloud-Betreiber 2025 USD 9,09 Mrd. für Rechenzentrumsnetzwerke ausgegeben haben, und erwartet, dass ihre Ausgaben 2035 USD 25,30 Mrd. erreichen.
Netzwerksoftware wächst schneller als Hardware
DC Market Insights bewertet Software 2025 mit USD 6,09 Mrd. bzw. 7,9 % des Marktes und prognostiziert bis 2035 USD 18,00 Mrd. Offene Netzwerkbetriebssysteme und SDN-Controller gehören zu diesem Segment; der Bericht Markt für Software-Defined Networking (SDN) im Rechenzentrum behandelt dieses Segment im Detail.
Preise: Wie viel geben Rechenzentren pro MW für Netzwerke aus?
Ein KI-Cluster kommt 2025 auf rund USD 8,85 Mio. Netzwerkausgaben pro MW beschleunigter IT-Last, während eine Allzweck-Halle jährlich rund USD 0,34 Mio. pro MW installierter Kapazität für Netzwerkerneuerung und -erweiterung ausgibt. Dabei handelt es sich um Schätzungen von DC Market Insights, die Switches, Router, Adapter, Software und Services umfassen, ohne Optiken und Kabel.
| Netzwerkausgaben pro MW (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| KI-Cluster, pro in Betrieb genommenem MW | 6,60 | 8,85 | 7,84 | 6,94 |
| Allzweck-Halle, pro installiertem MW und Jahr | 0,415 | 0,340 | 0,322 | 0,305 |
| In Betrieb genommene beschleunigte IT-Last (GW) | 0,45 | 5,40 | 13,50 | 19,00 |
Die KI-Linie stieg bis 2025, weil jede Beschleunigergeneration ihre Netzwerkbandbreite verdoppelte und eine Scale-up-Fabric hinzufügte, und sinkt danach um rund 2,4 % pro Jahr, da Switch-Chips mit 102.4 Tbps und mehr die Zahl der Geräte pro Cluster verringern. Die Allzweck-Linie sinkt um rund 1,1 % pro Jahr, da die Cloud-Konsolidierung die Auslastung jedes Switch-Ports erhöht.
Standards und Regulierung: Welche Regeln prägen Rechenzentrumsnetzwerke?
Vier Gruppen von Standards und Regeln bestimmen, wie Rechenzentrumsnetzwerke aussehen: die Ethernet-Standards des Institute of Electrical and Electronics Engineers (IEEE), die Spezifikation des Ultra Ethernet Consortium (UEC), der Standard TIA-942 für die Infrastruktur von Rechenzentren sowie nationale Vorschriften zu Lieferketten und Cybersicherheit.
IEEE 802.3dj. Die IEEE-P802.3dj-Taskforce definiert Ethernet mit 200 Gb/s, 400 Gb/s, 800 Gb/s und 1.6 Tb/s, also die physikalischen Schichten, auf die die 1.6T-Switch-Generation angewiesen ist. DC Market Insights prognostiziert, dass der Anteil von Ports mit 1.6T und mehr am Wert der Ethernet-Switches von 5,1 % im Jahr 2025 auf 66,8 % im Jahr 2035 steigt.
UEC Specification 1.0 (Juni 2025). Die Spezifikation des Ultra Ethernet Consortium definiert einen Ethernet-basierten Kommunikationsstack für KI- und High-Performance-Computing-Workloads (HPC), der alle Schichten des Netzwerkstacks abdeckt, einschließlich NICs, Switches, Optiken und Kabeln.
TIA-942-C (Mai 2024). Der Standard der Telecommunications Industry Association (TIA) legt die Infrastruktur von Rechenzentren und Computerräumen fest, einschließlich der Telekommunikation, für Unternehmensrechenzentren mit einem Mieter und Rechenzentren mit mehreren Mietern.
Vorschriften zu Lieferketten und Cybersicherheit. Die Covered List der US Federal Communications Commission (FCC) umfasst seit März 2021 von Huawei und ZTE hergestellte Telekommunikationsausrüstung. In der Europäischen Union legt der Cyber Resilience Act, Verordnung (EU) 2024/2847, Cybersicherheitsanforderungen für Produkte mit digitalen Elementen fest; seine Meldepflichten für aktiv ausgenutzte Schwachstellen und schwerwiegende Vorfälle gelten ab dem 11. September 2026 und die meisten übrigen Pflichten ab dem 11. Dezember 2027.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrumsnetzwerke an?
DC Market Insights schätzt, dass Hardware den Markt für Rechenzentrumsnetzwerke mit 84,6 % des Werts von 2025 anführt, Ethernet-Switches die Hardware mit 50,2 %, das Front-End-Netzwerk die Netzwerktypen mit 44,1 % und Hyperscale-Cloud-Anbieter die Käufer mit 47,2 %. Unter den Netzwerktypen ist die KI-Scale-up-Fabric mit 11,03 % pro Jahr das am schnellsten wachsende Segment, weil jedes Beschleunigersystem im Rack-Maßstab Switches innerhalb des Racks hinzufügt, die herkömmliche Server nie benötigten.
Nach Komponente: Hardware führt mit 84,6 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 65,19 | 84,6 % | 137,55 | 7,75 % |
| Software | 6,09 | 7,9 % | 18,00 | 11,45 % |
| Services | 5,78 | 7,5 % | 14,26 | 9,46 % |
Software gewinnt bis 2035 2,7 Prozentpunkte Anteil hinzu, da Fabric-Management und Telemetrie als Abonnements verkauft werden.
Nach Hardwareprodukt: Ethernet-Switches führen mit 50,2 %
| Hardwareprodukt | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ethernet-Switches | 32,72 | 50,2 % | 81,02 | 9,49 % |
| Netzwerkadapter und DPUs | 9,84 | 15,1 % | 19,53 | 7,09 % |
| InfiniBand-Switches | 8,08 | 12,4 % | 7,70 | -0,48 % |
| Scale-up-Fabric-Switches | 7,04 | 10,8 % | 17,33 | 9,43 % |
| Router | 5,80 | 8,9 % | 9,22 | 4,74 % |
| Sonstige Netzwerk-Appliances | 1,69 | 2,6 % | 2,75 | 4,96 % |
DC Market Insights prognostiziert, dass Ethernet-Switches bis 2035 58,9 % der Hardware erreichen, da Ethernet die meisten neuen KI-Back-End-Fabrics übernimmt. Netzwerkadapter und DPUs mit einem Wert von USD 9,84 Mrd. im Jahr 2025 wachsen mit der Zahl der Beschleuniger, da DC Market Insights in KI-Servern einen Hochgeschwindigkeitsadapter pro GPU modelliert.
Nach Netzwerktyp: Front-End-Netzwerk führt mit 44,1 %
| Netzwerktyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Front-End-Netzwerk | 33,98 | 44,1 % | 62,32 | 6,25 % |
| KI-Back-End-Scale-out-Fabric | 26,04 | 33,8 % | 65,38 | 9,64 % |
| KI-Scale-up-Fabric | 7,40 | 9,6 % | 21,06 | 11,03 % |
| Rechenzentrums-Interconnect und Edge-Routing | 5,55 | 7,2 % | 10,87 | 6,96 % |
| Speichernetzwerk | 4,08 | 5,3 % | 10,19 | 9,57 % |
In den Prognosen von DC Market Insights überholt die KI-Back-End-Scale-out-Fabric das Front-End-Netzwerk vor 2035 und erreicht 38,5 % des Marktes.
Nach Endnutzer: Hyperscale-Cloud-Anbieter führen mit 47,2 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 36,37 | 47,2 % | 85,93 | 8,98 % |
| Unternehmen | 16,49 | 21,4 % | 26,88 | 5,01 % |
| GPU- und Neocloud-Anbieter | 9,09 | 11,8 % | 25,30 | 10,78 % |
| Behörden und Forschung | 7,94 | 10,3 % | 17,95 | 8,50 % |
| Telekommunikationsanbieter | 7,17 | 9,3 % | 13,75 | 6,74 % |
DC Market Insights schätzt, dass Käufer aus Behörden und Forschung, zu denen nationale Supercomputing-Zentren und souveräne KI-Programme gehören, um 8,50 % pro Jahr wachsen. Unternehmen wachsen am langsamsten, da mehr Workloads in Cloud und Colocation wandern, wo der Betreiber und nicht der Mieter das Kernnetz kauft.
Nach Ethernet-Portgeschwindigkeit: 1.6T und mehr wächst mit 41,61 % am schnellsten
| Portgeschwindigkeit (Ethernet-Switches) | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| 100G und darunter | 6,02 | 18,4 % | 1,70 | -11,87 % |
| 200G und 400G | 12,40 | 37,9 % | 5,51 | -7,79 % |
| 800G | 12,63 | 38,6 % | 19,69 | 4,54 % |
| 1.6T und mehr | 1,67 | 5,1 % | 54,12 | 41,61 % |
800G-Ports sind 2025 mit 38,6 % des Werts der Ethernet-Switches die größte Geschwindigkeitsklasse. DC Market Insights prognostiziert, dass 1.6T und mehr bis 2035 66,8 % erreicht, da Signalisierung mit 200 Gb/s pro Lane zum Standard für KI-Fabrics wird.
DC Exclusive: Das Modell der Netzwerkausgaben pro MW und die Matrix Netzwerktyp × Käufer
Mit USD 15,00 Mrd. im Jahr 2025 bilden die KI-Back-End-Fabrics der Hyperscale-Cloud-Anbieter die größte Einzelzelle der Matrix und 19,5 % aller Ausgaben für Rechenzentrumsnetzwerke.
| 2025, Mrd. USD | Hyperscale | GPU und Neocloud | Unternehmen | Telekommunikation | Behörden und Forschung | Gesamt |
|---|---|---|---|---|---|---|
| Front-End-Netzwerk | 13,01 | 1,28 | 11,67 | 4,06 | 3,96 | 33,98 |
| KI-Back-End-Scale-out-Fabric | 15,00 | 5,69 | 2,18 | 0,75 | 2,42 | 26,04 |
| KI-Scale-up-Fabric | 4,63 | 1,51 | 0,48 | 0,13 | 0,64 | 7,40 |
| Interconnect und Edge-Routing | 2,01 | 0,24 | 0,98 | 1,94 | 0,38 | 5,55 |
| Speichernetzwerk | 1,73 | 0,37 | 1,17 | 0,28 | 0,54 | 4,08 |
| Gesamt | 36,37 | 9,09 | 16,49 | 7,17 | 7,94 | 77,05 |
GPU- und Neocloud-Anbieter geben 63 % ihres Netzwerkbudgets für Back-End-Fabrics aus, der höchste Wert aller Käufer, während Unternehmen weiterhin 71 % für das Front-End-Netzwerk ausgeben. Telekommunikationsanbieter sind die einzigen Käufer, für die Interconnect und Edge-Routing mit 27 % ihrer Ausgaben ein wichtiger Posten ist, sodass Router-Anbieter stärker von ihnen abhängen als von jeder anderen Gruppe.
Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Auslieferungen. Sie basiert auf 69 Eingangsgrößen: 16 Jahreskohorten beschleunigter IT-Last mit einer Kurve der Netzwerkausgaben pro MW (32 Eingangsgrößen), 16 Jahre installierter Allzweck-Bestand, 6 Ankerpunkte für Netzwerkausgaben pro MW, 5 Aufteilungen nach Netzwerktyp, 5 Aufteilungen nach Käufer und 5 regionale Aufteilungen, abgeglichen mit den veröffentlichten Umsätzen von 4 börsennotierten Anbietern. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrumsnetzwerke an?
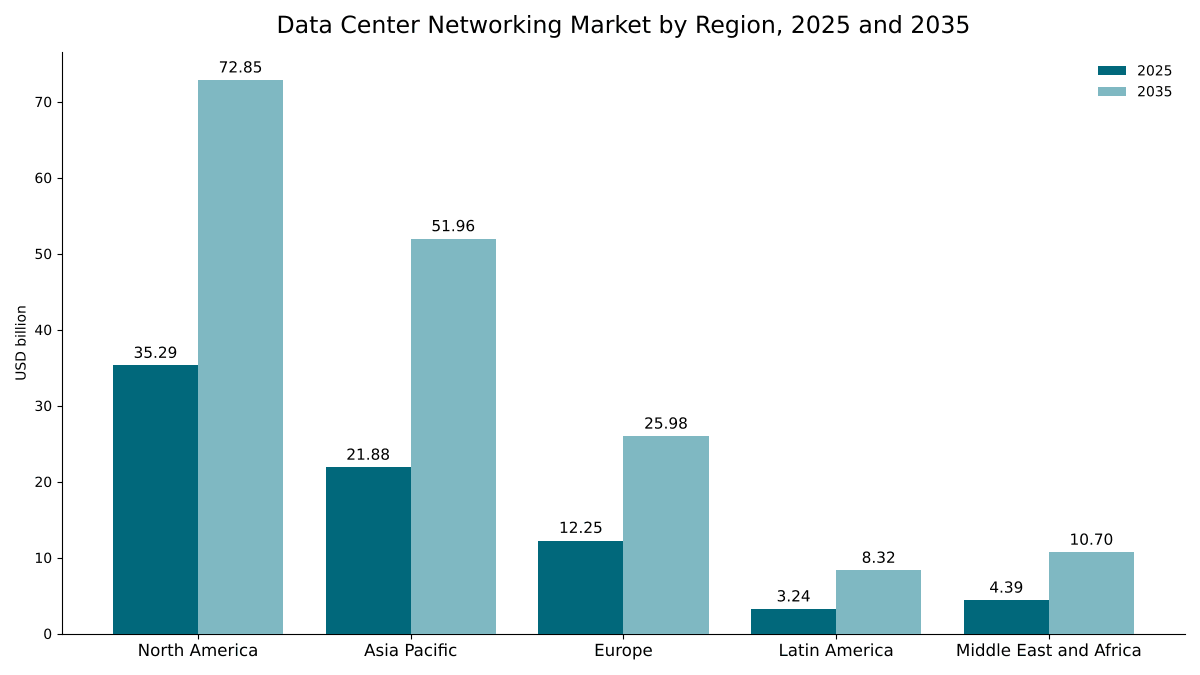
DC Market Insights schätzt, dass Nordamerika den Markt für Rechenzentrumsnetzwerke mit 45,8 % des Werts von 2025 anführt und Lateinamerika mit 9,90 % pro Jahr die am schnellsten wachsende Region ist, da sich Cloud- und KI-Kapazitäten von einer kleinen Basis aus ausbreiten. Asien-Pazifik gewinnt von allen Regionen den meisten Anteil hinzu und steigt bis 2035 von 28,4 % auf 30,6 %.
Nordamerika führt mit 45,8 % Anteil
DC Market Insights schätzt, dass nordamerikanische Käufer 2025 USD 35,29 Mrd. für Rechenzentrumsnetzwerke ausgegeben haben, und die Region soll bis 2035 USD 72,85 Mrd. erreichen, eine CAGR von 7,52 %. Die Vereinigten Staaten beherbergten Ende 2025 15,9 GW der weltweit 23,1 GW im Bau. Nordamerika verliert bis 2035 2,9 Prozentpunkte Anteil, weil andere Regionen aufholen, nicht weil sein Volumen sinkt.
Asien-Pazifik hält 28,4 % Anteil
DC Market Insights bewertet Asien-Pazifik 2025 mit USD 21,88 Mrd. und bis 2035 mit USD 51,96 Mrd., eine CAGR von 9,03 %. China ist mit USD 9,71 Mrd. der größte Markt der Region, und Indien wächst mit 13,52 % pro Jahr am schnellsten. BloombergNEF zählte Ende September 2025 3,2 GW im Bau in Asien-Pazifik.
Europa hält 15,9 % Anteil
DC Market Insights bewertet Europa 2025 mit USD 12,25 Mrd. und bis 2035 mit USD 25,98 Mrd., eine CAGR von 7,81 %. Der Cyber Resilience Act bringt zusätzlichen Compliance-Aufwand für Switches und Router, die in der Europäischen Union verkauft werden, wobei die meisten Pflichten ab Dezember 2027 gelten.
Naher Osten und Afrika halten 5,7 % Anteil
DC Market Insights bewertet den Nahen Osten und Afrika 2025 mit USD 4,39 Mrd. und bis 2035 mit USD 10,70 Mrd., eine CAGR von 9,31 %. DC Market Insights modelliert den Großteil des Wachstums der Region auf Basis neuer KI-Kapazitäten in Saudi-Arabien und den Vereinigten Arabischen Emiraten.
Lateinamerika hält 4,2 % Anteil
DC Market Insights bewertet Lateinamerika 2025 mit USD 3,24 Mrd. und bis 2035 mit USD 8,32 Mrd., eine CAGR von 9,90 %, die höchste aller Regionen. Auf Brasilien entfällt in der Länderallokation von DC Market Insights nahezu die Hälfte der regionalen Ausgaben.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrumsnetzwerke aus?
DC Market Insights schätzt, dass die Vereinigten Staaten mit USD 31,75 Mrd. im Jahr 2025 bzw. 41,2 % des globalen Werts der größte Ländermarkt für Rechenzentrumsnetzwerke sind, gefolgt von China mit USD 9,71 Mrd. (12,6 %) und Japan mit USD 3,31 Mrd. (4,3 %). Auf die 12 größten Länder entfallen 80,7 % der Ausgaben von 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 31,75 | 41,2 % | 65,21 | 7,46 % |
| 2 | China | Asien-Pazifik | 9,71 | 12,6 % | 20,55 | 7,79 % |
| 3 | Japan | Asien-Pazifik | 3,31 | 4,3 % | 6,96 | 7,71 % |
| 4 | Vereinigtes Königreich | Europa | 2,77 | 3,6 % | 5,55 | 7,19 % |
| 5 | Deutschland | Europa | 2,62 | 3,4 % | 5,67 | 8,03 % |
| 6 | Indien | Asien-Pazifik | 2,39 | 3,1 % | 8,49 | 13,52 % |
| 7 | Kanada | Nordamerika | 2,23 | 2,9 % | 4,99 | 8,37 % |
| 8 | Australien | Asien-Pazifik | 1,62 | 2,1 % | 3,94 | 9,31 % |
| 9 | Frankreich | Europa | 1,57 | 2,0 % | 3,57 | 8,54 % |
| 10 | Brasilien | Lateinamerika | 1,53 | 2,0 % | 3,91 | 9,86 % |
| 11 | Südkorea | Asien-Pazifik | 1,46 | 1,9 % | 3,40 | 8,78 % |
| 12 | Niederlande | Europa | 1,23 | 1,6 % | 2,38 | 6,79 % |
Indien ist laut Schätzungen von DC Market Insights mit 13,52 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Brasilien mit 9,86 %. Die Länderwerte sind eine Allokation der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten Allzweck-Kapazität und an der in Betrieb genommenen beschleunigten IT-Last.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
DC Market Insights prognostiziert den Markt für Rechenzentrumsnetzwerke im Basisszenario bis 2035 auf USD 169,81 Mrd., mit einer Spanne von USD 132,14 Mrd. bis USD 197,55 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | In Betrieb genommene beschleunigte Kapazität 2035 20 % unter dem Basisszenario; Netzwerkausgaben pro KI-MW sinken um 3,5 % pro Jahr | 132,14 | 5,54 % |
| Basis | Beschleunigte Kapazität steigt auf 19,0 GW pro Jahr; Ausgaben pro KI-MW sinken um 2,4 % pro Jahr | 169,81 | 8,22 % |
| Hoch | Beschleunigte Kapazität 15 % über dem Basisszenario; Ausgaben pro KI-MW sinken nur um 1,9 % pro Jahr, da sich Scale-up-Fabrics über mehrere Racks erstrecken | 197,55 | 9,87 % |
Das niedrige Szenario kombiniert eine Pause bei den KI-Ausgaben der Hyperscaler mit schnellerem Preisverfall. Das hohe Szenario geht davon aus, dass sich Scale-up-Fabrics von einem Rack auf viele ausdehnen. Ethernet gegenüber InfiniBand verschiebt eher Wert zwischen Anbietern, als dass es die Größe des Marktes verändert.
Wettbewerbsanalyse: Wer führt den Markt für Rechenzentrumsnetzwerke an?
- NVIDIA
- Cisco Systems
- Arista Networks
- Hewlett Packard Enterprise (Juniper Networks)
- Huawei
- Broadcom
- Celestica
- Accton Technology
- H3C
- Dell Technologies
- Ruijie Networks
- ZTE
- Nokia
- Marvell Technology
- AMD
- Extreme Networks
NVIDIA ist mit rund 32 % des Marktes für Rechenzentrumsnetzwerke im Jahr 2025 Marktführer, und NVIDIA, Arista und Cisco halten zusammen etwa die Hälfte (Schätzung von DC Market Insights: Netzwerkumsatz von NVIDIA von mehr als USD 31 Mrd. im Geschäftsjahr 2026, abzüglich der Kabel und optischen Module, die nicht in den Umfang dieses Marktes fallen, im Verhältnis zum Markt von USD 77,05 Mrd.). Der Rechenzentrumsumsatz von NVIDIA stieg im Geschäftsjahr 2026 um 68 % auf USD 193,7 Mrd. Arista meldete für 2025 einen Umsatz von USD 9,006 Mrd., und DC Market Insights schätzt seinen Anteil an Rechenzentrumsnetzwerken auf rund 10 %. Cisco meldete für das Geschäftsjahr 2026 einen Umsatz von USD 63,3 Mrd., ein Plus von 12 %, mit Aufträgen für KI-Infrastruktur von Hyperscalern in Höhe von USD 9,3 Mrd. Hewlett Packard Enterprise verdoppelte mit dem Abschluss der Übernahme von Juniper Networks im Juli 2025 die Größe seines Netzwerkgeschäfts; sein Netzwerksegment setzte im Geschäftsjahr 2025 USD 6,85 Mrd. um, ein Plus von 51 %, was DC Market Insights überwiegend als Campus- und Filialnetzwerke außerhalb dieses Marktes einstuft. Broadcom begann im Juni 2025 mit der Auslieferung von Tomahawk 6, den das Unternehmen als weltweit ersten Switch mit 102.4 Tbps bezeichnet. Die übrigen Unternehmen der Liste konkurrieren bei Switch-Silizium, White-Box-Switches, DPUs und SmartNICs sowie bei Netzwerken für Unternehmen, Telekommunikation und chinesische Rechenzentren.
Aktuelle Entwicklungen
- Im März 2025 kündigte NVIDIA die Co-Packaged-Optics-Switches Spectrum-X Photonics und Quantum-X Photonics mit 3,5-mal höherer Energieeffizienz als herkömmliche Netzwerkverfahren an (Quelle: Pressemitteilung von NVIDIA).
- Im Juni 2025 begann Broadcom mit der Auslieferung von Tomahawk 6, einem einzelnen Switch-Chip mit 102,4 Terabit pro Sekunde Switching-Kapazität (Quelle: Pressemitteilung von Broadcom).
- Im Juni 2025 veröffentlichte das Ultra Ethernet Consortium die UEC Specification 1.0, einen Ethernet-basierten Stack für KI und HPC, der NICs, Switches, Optiken und Kabel abdeckt (Quelle: Pressemitteilung der Linux Foundation).
- Im Juli 2025 schloss Hewlett Packard Enterprise die Übernahme von Juniper Networks ab und verdoppelte damit die Größe seines Netzwerkgeschäfts (Quelle: Pressemitteilung von HPE).
- Im August 2026 meldete Arista für das zweite Quartal einen Umsatz von USD 3,036 Mrd., ein Plus von 37,7 % gegenüber dem Vorjahr, und stellte KI-Fabric-Plattformen mit 1.6 Tbps vor (Quelle: Ergebnismitteilung von Arista).
- Im August 2026 meldete Cisco für das Geschäftsjahr 2026 Aufträge für KI-Infrastruktur von Hyperscalern in Höhe von USD 9,3 Mrd., davon USD 4 Mrd. im vierten Quartal (Quelle: Ergebnismitteilung von Cisco).
Wir verfolgen diese Transaktionen, Produkteinführungen und Auftragsmeldungen zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Rechenzentrumsnetzwerke erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus zwei Kohorten aufgebaut. Die erste ist die jährlich in Betrieb genommene beschleunigte IT-Last von 2020 bis 2035, von 0,45 GW im Jahr 2020 über 5,4 GW im Jahr 2025 bis 19,0 GW im Jahr 2035, bewertet mit einer Kurve der Netzwerkausgaben pro MW, die von USD 6,60 Mio. im Jahr 2020 auf USD 8,85 Mio. im Jahr 2025 steigt und danach um 2,4 % pro Jahr sinkt. Die zweite ist der installierte Allzweck-Bestand, von 70,0 GW im Jahr 2020 über 86,1 GW im Jahr 2025 bis 124,4 GW im Jahr 2035, bewertet mit jährlichen Netzwerkausgaben pro MW von USD 0,415 Mio. im Jahr 2020, USD 0,340 Mio. im Jahr 2025 und USD 0,305 Mio. im Jahr 2035. Die Summe wurde nach 3 Komponenten, 6 Hardwareprodukten, 5 Netzwerktypen, 5 Käufertypen, 4 Ethernet-Portgeschwindigkeiten und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe ihren übergeordneten Gesamtwert. Das Ergebnis wurde Top-down mit den veröffentlichten Netzwerkumsätzen von NVIDIA und Hewlett Packard Enterprise, dem Gesamtumsatz von Arista und dem KI-Auftragseingang von Cisco sowie mit veröffentlichten Bauzahlen abgeglichen. Die Länderwerte verteilen jede regionale Summe anhand von Ländergewichten für installierte und neue Kapazität. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten geprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Einschlüsse und Ausschlüsse
- 1.3Währung, Einheiten und Basisjahr
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Netzwerkausgaben pro MW
- 2.2Top-down-Abgleich mit Anbieterumsätzen
- 2.3Datenquellen und Annahmen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Netzwerkausgaben pro MW, KI-Cluster
- 5.2Netzwerkausgaben pro MW, Allzweck-Hallen
- 5.3Bandbreite von Switch-Silizium und Kosten pro Bit
- 06Standards und Regulierung
- 6.1IEEE 802.3dj Ethernet
- 6.2UEC Specification 1.0
- 6.3TIA-942-C
- 6.4FCC Covered List
- 6.5EU Cyber Resilience Act
- 07Lieferkettenanalyse
- 7.1Switch-Silizium und Netzwerkadapter
- 7.2Marken- und White-Box-Switchsysteme
- 7.3Netzwerksoftware und Services
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Ausgaben für beschleunigte und Allzweck-Kapazität, 2020-2035
- 09Markt nach Komponente
- 9.1Hardware
- 9.2Software
- 9.3Services
- 10Markt nach Hardwareprodukt
- 10.1Ethernet-Switches
- 10.2InfiniBand-Switches
- 10.3Scale-up-Fabric-Switches
- 10.4Router
- 10.5Netzwerkadapter und DPUs
- 10.6Sonstige Netzwerk-Appliances
- 11Markt nach Netzwerktyp
- 11.1Front-End-Netzwerk
- 11.2KI-Back-End-Scale-out-Fabric
- 11.3KI-Scale-up-Fabric
- 11.4Rechenzentrums-Interconnect und Edge-Routing
- 11.5Speichernetzwerk
- 12Markt nach Endnutzer
- 12.1Hyperscale-Cloud-Anbieter
- 12.2GPU- und Neocloud-Anbieter
- 12.3Unternehmen
- 12.4Telekommunikationsanbieter
- 12.5Behörden und Forschung
- 13Markt nach Ethernet-Portgeschwindigkeit
- 13.1100G und darunter
- 13.2200G und 400G
- 13.3800G
- 13.41.6T und mehr
- 14DC Exclusive: Matrix Netzwerktyp × Käufer
- 14.1Kreuztabelle, 2025
- 14.2Modelleingangsgrößen
- 15Markt nach Region
- 15.1Nordamerika: Vereinigte Staaten, Kanada
- 15.2Asien-Pazifik: China, Japan, Indien, Australien, Südkorea
- 15.3Europa: Vereinigtes Königreich, Deutschland, Frankreich, Niederlande
- 15.4Lateinamerika: Brasilien
- 15.5Naher Osten und Afrika
- 16Regionale Querschnitte
- 16.1Regionale Anteile, 2025 und 2035
- 16.2Top 12 Länder, 2025 und 2035
- 17Prognoseszenarien
- 17.1Niedriges Szenario
- 17.2Basisszenario
- 17.3Hohes Szenario
- 18Wettbewerbslandschaft
- 18.1Schätzungen der Marktanteile, 2025
- 18.2Positionierung der Anbieter nach Netzwerktyp
- 19Unternehmensprofile
- 19.1NVIDIA
- 19.2Cisco Systems
- 19.3Arista Networks
- 19.4Hewlett Packard Enterprise (Juniper Networks)
- 19.5Huawei
- 19.6Broadcom
- 19.7Celestica
- 19.8Accton Technology
- 19.9H3C
- 19.10Dell Technologies
- 19.11Ruijie Networks
- 19.12ZTE
- 19.13Nokia
- 19.14Marvell Technology
- 19.15AMD
- 19.16Extreme Networks
- 20Aktuelle Entwicklungen
- 20.1Produkteinführungen
- 20.2Übernahmen
- 20.3Auftrags- und Umsatzmeldungen
- 21Empfehlungen der Analysten
- 21.1Für Netzwerkanbieter
- 21.2Für Rechenzentrumsbetreiber
- 21.3Für Investoren
- Abb. 1Größe des Marktes für Rechenzentrumsnetzwerke, 2020–2035
- Abb. 2Markt für Rechenzentrumsnetzwerke nach Region, 2025 und 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Netzwerkausgaben pro MW, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Hardwareprodukt, 2025 und 2035
- Tabelle 5Markt nach Netzwerktyp, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Ethernet-Switches nach Portgeschwindigkeit, 2025 und 2035
- Tabelle 8Matrix Netzwerktyp × Käufer, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 77,05 Mrd. im Jahr 2025, mit einem Anstieg auf USD 169,81 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 32,02 Mrd.
Um 8,22 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 19,20 % pro Jahr höher, als KI-Cluster hochskaliert wurden, und DC Market Insights prognostiziert für 2026 ein Wachstum von 20,8 %.
Ethernet-Switches, mit USD 32,72 Mrd. bzw. 50,2 % des Hardwarewerts im Jahr 2025. DC Market Insights prognostiziert, dass sie bis 2035 USD 81,02 Mrd. erreichen, während InfiniBand-Switches leicht auf USD 7,70 Mrd. zurückgehen.
Laut Schätzungen von DC Market Insights rund USD 8,85 Mio. pro MW beschleunigter IT-Last, die 2025 in Betrieb genommen wurde, und rund USD 0,34 Mio. pro installiertem MW und Jahr in Allzweck-Hallen.
Nordamerika, mit USD 35,29 Mrd. bzw. 45,8 % des Werts von 2025. Lateinamerika wächst mit 9,90 % pro Jahr am schnellsten, und Asien-Pazifik steigt bis 2035 von 28,4 % auf 30,6 % des Marktes (Schätzung von DC Market Insights).
NVIDIA führt mit rund 32 % des Marktes, und NVIDIA, Arista und Cisco halten zusammen etwa die Hälfte (Schätzung von DC Market Insights). Hewlett Packard Enterprise, Huawei, Broadcom, Celestica, Accton, H3C, Dell Technologies, Ruijie Networks, ZTE, Nokia, Marvell, AMD und Extreme Networks sind ebenfalls im Wettbewerb.
Die KI-Scale-up-Fabric, mit 11,03 % pro Jahr von USD 7,40 Mrd. im Jahr 2025 auf USD 21,06 Mrd. bis 2035. Die KI-Back-End-Scale-out-Fabric erreicht bis 2035 38,5 % des Marktes (Schätzung von DC Market Insights).
Die Vereinigten Staaten mit USD 31,75 Mrd. bzw. 41,2 % der Ausgaben von 2025, gefolgt von China mit USD 9,71 Mrd. Indien wächst unter den großen Ländermärkten mit 13,52 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.