
Mercato del networking per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato del networking per data center era pari a USD 77.05 miliardi; si prevede che raggiunga USD 169.81 miliardi entro il 2035, con un CAGR del 8.22%. North America rappresenta 45.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche del mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Analisi della catena di fornitura
- 08Dimensioni del mercato e previsioni
- 09Mercato per componente
- 10Mercato per prodotto hardware
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- North America45.8%
- Asia Pacific28.4%
- Europe15.9%
- Middle East and Africa5.7%
- Latin America4.2%
Aziende analizzate
- NVIDIA
- Cisco Systems
- Arista Networks
- Hewlett Packard Enterprise (Juniper Networks)
- Huawei
- Broadcom
- Celestica
- Accton Technology
- H3C
- Dell Technologies
- Ruijie Networks
- ZTE
- Nokia
- Marvell Technology
- AMD
- Extreme Networks
Analisi completa
Il Mercato del networking per data center comprende gli switch Ethernet, InfiniBand e per fabric scale-up, i router, gli adattatori di rete e le unità di elaborazione dati (DPU), il software operativo di rete e i servizi che trasferiscono i dati tra server, acceleratori e storage all’interno dei data center e tra campus di data center. DC Market Insights valuta il Mercato globale del networking per data center USD 77,05 miliardi nel 2025 e prevede USD 169,81 miliardi entro il 2035, con un CAGR dell’8,22%. Il valore 2025 è costruito a partire dalla capacità installata: circa 5,4 GW di carico IT accelerato messo in servizio nel 2025, a circa USD 8,85 milioni di networking per MW, danno USD 47,79 miliardi, e una base installata di circa 86,1 GW di capacità IT generica, a USD 0,34 milioni di spesa di rete per MW all’anno, aggiunge USD 29,26 miliardi. Il fabric scale-up per l’IA è il tipo di rete in più rapida crescita, all’11,03% annuo, perché ogni nuovo sistema di acceleratori su scala rack aggiunge all’interno del rack un fabric commutato a semantica di memoria, e l’America Latina è la regione in più rapida crescita, al 9,90% annuo, perché cresce da una base installata ridotta man mano che le region cloud hyperscale e la capacità per l’IA si diffondono oltre il Nord America.
Sintesi
Le dimensioni del Mercato globale del networking per data center erano pari a USD 32,02 miliardi nel 2020, hanno raggiunto USD 77,05 miliardi nel 2025 e si prevede che raggiungano USD 169,81 miliardi entro il 2035, con un CAGR dell’8,22% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensioni del Mercato del networking per data center 2025 | USD 77,05 miliardi |
| Mercato del networking per data center, CAGR | 8,22% |
| Dimensioni del Mercato del networking per data center 2035 | USD 169,81 miliardi |
DC Market Insights stima che il mercato sia cresciuto del 19,20% annuo tra il 2020 e il 2025 e che il solo 2025 abbia aggiunto il 35,2% rispetto al 2024, con l’espansione dei cluster di unità di elaborazione grafica (GPU). Secondo le stime di DC Market Insights, nel 2025 i cluster di IA hanno assorbito il 62,0% della spesa per le reti dei data center, contro il 9,3% del 2020. I risultati dei fornitori confermano la portata del cambiamento: il business networking di NVIDIA ha superato USD 31 miliardi di ricavi nell’esercizio fiscale 2026 e Arista Networks ha registrato ricavi 2025 pari a USD 9,006 miliardi, in crescita del 28,6% (Fonte: comunicato sugli utili di Arista Networks depositato presso la Securities and Exchange Commission statunitense).
DC Market Insights prevede una crescita del 20,8% nel 2026, fino a USD 93,09 miliardi, seguita da un graduale rallentamento all’8,22% annuo nel decennio. La crescita rallenta perché il costo di ogni bit di capacità di commutazione continua a scendere man mano che i chip per switch raddoppiano la propria larghezza di banda. Entro il 2035 i cluster di IA raggiungono comunque il 77,7% della spesa di rete.

Perimetro del mercato: che cosa comprende il Mercato del networking per data center?
Il Mercato del networking per data center comprende ogni prodotto e servizio di rete acquistato per collegare elaborazione, acceleratori e storage all’interno degli edifici e dei campus dei data center, oltre ai router che collegano un data center ad altri data center e alla rete geografica (WAN). DC Market Insights lo stima in USD 77,05 miliardi nel 2025, valutato alla prima vendita in dollari statunitensi correnti, con il 2025 come anno base e previsioni fino al 2035.
Inclusi. Switch Ethernet per data center (leaf, spine, super-spine e back-end per l’IA), switch InfiniBand, switch per fabric scale-up che collegano gli acceleratori all’interno di un rack o di un pod, router di edge e di interconnessione dei data center, schede di interfaccia di rete (NIC), SmartNIC, SuperNIC e DPU, appliance di application delivery e altre appliance di rete in linea installate nella sala dati, sistemi operativi di rete, controller di networking software-defined (SDN), software di gestione e osservabilità del fabric, e servizi di progettazione, integrazione, supporto e gestione della rete.
Esclusi. Ricetrasmettitori ottici pluggable e motori ottici co-packaged venduti come articoli separati, cavi e connettori in rame e in fibra, server e array di storage, networking di campus, filiali e Wi-Fi al di fuori del data center, apparecchiature di trasporto ottico a lunga distanza e manodopera di installazione fatturata dalle imprese di costruzione. I moduli ottici sono stimati nel report Mercato dei ricetrasmettitori ottici.
Come si combinano i segmenti. La ripartizione per componente (hardware, software e servizi) e quella per tipo di rete suddividono ciascuna l’intero valore di USD 77,05 miliardi. La ripartizione per prodotto hardware suddivide i USD 65,19 miliardi di hardware, e la ripartizione per velocità delle porte riguarda solo gli switch Ethernet, che valgono USD 32,72 miliardi nel 2025.
Driver del mercato: che cosa spinge il Mercato del networking per data center?
I cluster di IA, che comportano circa USD 8,85 milioni di networking per MW, 26 volte la spesa di rete annua per MW di una sala generica, spiegano la maggior parte della crescita del Mercato del networking per data center, seguiti da una pipeline di costruzione di oltre 23 GW e da acquirenti hyperscale i cui ordini di reti per l’IA superano le consegne.
I cluster di IA comportano USD 8,85 milioni di networking per MW
Un cluster GPU di addestramento o di inferenza gestisce tre reti contemporaneamente: un fabric scale-up che unisce gli acceleratori all’interno di un rack, un fabric scale-out back-end che unisce i rack in un unico cluster e una rete front-end che collega il cluster allo storage e agli utenti. DC Market Insights stima che ogni MW di carico IT accelerato messo in servizio nel 2025 abbia comportato circa USD 8,85 milioni di switch, adattatori, software e servizi, contro USD 6,60 milioni per MW nel 2020, poiché la larghezza di banda modellata per acceleratore è passata da 200G a 400G e 800G. Nel 2025 i cluster di IA hanno rappresentato USD 47,79 miliardi, ovvero il 62,0%, del mercato. NVIDIA ha registrato ricavi da networking di circa USD 11 miliardi nel solo quarto trimestre dell’esercizio fiscale 2026, un aumento di 3,5 volte su base annua.
Oltre 23 GW di capacità in costruzione
La domanda di reti segue la pipeline di costruzione. BloombergNEF ha contato 23,1 GW di capacità di data center in costruzione in 831 siti alla fine di settembre 2025, di cui 15,9 GW negli Stati Uniti. DC Market Insights modella il carico IT accelerato messo in servizio ogni anno in aumento da 5,4 GW nel 2025 a 13,5 GW nel 2030 e 19,0 GW nel 2035, mentre la base installata generica cresce da 86,1 GW a 124,4 GW.
Gli ordini hyperscale superano le consegne
Cisco ha ricevuto USD 9,3 miliardi di ordini di infrastruttura per l’IA dagli hyperscaler nell’esercizio fiscale 2026, di cui USD 4 miliardi nel quarto trimestre, dopo un totale per l’esercizio fiscale 2025 di poco superiore a USD 2 miliardi dai clienti webscale. I suoi ordini di prodotti di networking sono cresciuti del 40% su base annua nel quarto trimestre dell’esercizio fiscale 2026. Arista ha registrato ricavi del secondo trimestre 2026 pari a USD 3,036 miliardi, in crescita del 37,7% su base annua, e ha indicato una guidance di circa USD 3,3 miliardi per il terzo trimestre. Ordini di queste dimensioni sostengono la crescita del 20,8% che DC Market Insights prevede per il 2026.
Tendenze del mercato: come sta cambiando il networking per data center?
Il Mercato del networking per data center si sta spostando verso Ethernet per i fabric back-end per l’IA, verso le porte switch da 1.6T e verso ottiche collocate accanto al chip dello switch.
Ethernet guadagna terreno su InfiniBand nei fabric back-end per l’IA
Ethernet sta guadagnando quota nei fabric back-end per l’IA. NVIDIA ha dichiarato che la domanda per il suo networking Ethernet Spectrum-X è salita fino a eguagliare quella di InfiniBand nel terzo trimestre dell’esercizio fiscale 2026. DC Market Insights prevede che le vendite di switch InfiniBand calino dello 0,48% annuo fino al 2035, mentre le vendite di switch Ethernet crescono del 9,49% annuo.
I chip per switch raddoppiano a 102.4 Tbps
Broadcom ha iniziato a spedire Tomahawk 6 a giugno 2025, con 102.4 terabit al secondo di capacità di commutazione in un singolo chip, il doppio della larghezza di banda di qualsiasi switch Ethernet allora disponibile, e il supporto per oltre 100.000 acceleratori in una rete scale-out a due livelli a 200 Gbps per collegamento. DC Market Insights modella la spesa di rete per MW di IA in calo di circa il 2,4% annuo dopo il 2025, poiché ogni generazione di chip riduce il numero di dispositivi necessari per cluster.
Le ottiche co-packaged entrano negli switch di produzione
Le ottiche co-packaged collocano il motore ottico accanto al chip dello switch ed eliminano il modulo pluggable dal pannello frontale. NVIDIA ha annunciato gli switch Spectrum-X Photonics e Quantum-X Photonics a marzo 2025, con un’efficienza energetica 3,5 volte superiore rispetto ai metodi di networking tradizionali, e ad agosto 2026 ha dichiarato che i suoi sistemi switch Spectrum-6, che supportano sia ottiche pluggable sia co-packaged, stanno arrivando nelle AI factory su scala giga. Arista ha introdotto piattaforme di fabric per l’IA da 1.6 Tbps, incluse opzioni con raffreddamento a liquido, nel secondo trimestre 2026.
Sfide del mercato: che cosa frena il Mercato del networking per data center?
La concentrazione dei clienti e la potenza consumata da ciascun livello di rete sono i due vincoli che, secondo DC Market Insights, plasmeranno il Mercato del networking per data center fino al 2030.
Due clienti hanno acquistato il 42% delle vendite 2025 di Arista
Microsoft ha rappresentato il 26% delle vendite 2025 di Arista, pari a USD 2,34 miliardi, e Meta Platforms il 16%, pari a USD 1,44 miliardi. Secondo le stime di DC Market Insights, nel 2025 i provider cloud hyperscale detengono il 47,2% del Mercato del networking per data center, quindi una pausa in due o tre piani di investimento muove l’intero mercato.
La potenza della rete compete con l’elaborazione per ogni MW
Ogni watt speso per switch e ottiche è un watt non disponibile per gli acceleratori in una sala con potenza limitata. DC Market Insights prevede che la transizione rallenti i cicli di rinnovo delle imprese e degli operatori di telecomunicazioni, che crescono rispettivamente solo del 5,01% e del 6,74% annuo.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
DC Market Insights individua i due maggiori nuovi bacini di ricavi del Mercato del networking per data center nei provider GPU e neocloud, in crescita del 10,78% annuo, e nel software di rete, in crescita dell’11,45% annuo.
I provider GPU e neocloud raggiungono USD 25,30 miliardi entro il 2035
DC Market Insights stima che gli operatori cloud specializzati in GPU abbiano speso USD 9,09 miliardi in networking per data center nel 2025 e prevede che la loro spesa raggiunga USD 25,30 miliardi nel 2035.
Il software di rete cresce più rapidamente dell’hardware
DC Market Insights valuta il software USD 6,09 miliardi nel 2025, il 7,9% del mercato, e prevede USD 18,00 miliardi entro il 2035. I sistemi operativi di rete aperti e i controller SDN rientrano in questo bacino; il report Mercato del networking software-defined (SDN) nei data center analizza in dettaglio questo segmento.
Prezzi: quanto spendono i data center in networking per MW?
Nel 2025 un cluster di IA comporta circa USD 8,85 milioni di networking per MW di carico IT accelerato, mentre una sala generica spende ogni anno circa USD 0,34 milioni per MW di capacità installata per il rinnovo e l’espansione della rete. Si tratta di stime di DC Market Insights che comprendono switch, router, adattatori, software e servizi, escluse ottiche e cavi.
| Spesa di rete per MW (milioni di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Cluster di IA, per MW messo in servizio | 6,60 | 8,85 | 7,84 | 6,94 |
| Sala generica, per MW installato all’anno | 0,415 | 0,340 | 0,322 | 0,305 |
| Carico IT accelerato messo in servizio (GW) | 0,45 | 5,40 | 13,50 | 19,00 |
La linea dell’IA è salita fino al 2025 perché ogni generazione di acceleratori ha raddoppiato la propria larghezza di banda di rete e aggiunto un fabric scale-up, poi scende di circa il 2,4% annuo man mano che i chip per switch da 102.4 Tbps e più veloci riducono il numero di dispositivi per cluster. La linea generica scende di circa l’1,1% annuo perché il consolidamento del cloud aumenta l’utilizzo di ciascuna porta switch.
Standard e regolamentazione: quali regole plasmano il networking per data center?
Quattro insiemi di standard e regole determinano l’aspetto delle reti dei data center: gli standard Ethernet dell’Institute of Electrical and Electronics Engineers (IEEE), la specifica dell’Ultra Ethernet Consortium (UEC), lo standard per le infrastrutture dei data center TIA-942 e le norme nazionali sulla catena di fornitura e sulla cybersicurezza.
IEEE 802.3dj. La task force IEEE P802.3dj sta definendo Ethernet a 200 Gb/s, 400 Gb/s, 800 Gb/s e 1.6 Tb/s, i livelli fisici da cui dipende la generazione di switch da 1.6T. DC Market Insights prevede che le porte da 1.6T e superiori salgano dal 5,1% del valore degli switch Ethernet nel 2025 al 66,8% nel 2035.
UEC Specification 1.0 (giugno 2025). La specifica dell’Ultra Ethernet Consortium definisce uno stack di comunicazione basato su Ethernet per i carichi di lavoro di IA e di calcolo ad alte prestazioni (HPC) che copre tutti i livelli dello stack di rete, inclusi NIC, switch, ottiche e cavi.
TIA-942-C (maggio 2024). Lo standard della Telecommunications Industry Association (TIA) specifica l’infrastruttura dei data center e delle sale computer, comprese le telecomunicazioni, per i data center aziendali single-tenant e per quelli multi-tenant.
Norme sulla catena di fornitura e sulla cybersicurezza. La Covered List della Federal Communications Commission (FCC) statunitense include dal marzo 2021 le apparecchiature di telecomunicazione prodotte da Huawei e ZTE. Nell’Unione europea, il Cyber Resilience Act, Regulation (EU) 2024/2847, stabilisce requisiti di cybersicurezza per i prodotti con elementi digitali; i suoi obblighi di segnalazione per le vulnerabilità attivamente sfruttate e gli incidenti gravi si applicano dall’11 settembre 2026 e la maggior parte degli altri obblighi dall’11 dicembre 2027.
Segmentazione del mercato: quale segmento guida il Mercato del networking per data center?
DC Market Insights stima che l’hardware guidi il Mercato del networking per data center con l’84,6% del valore 2025, gli switch Ethernet guidino l’hardware con il 50,2%, la rete front-end guidi i tipi di rete con il 44,1% e i provider cloud hyperscale guidino gli acquirenti con il 47,2%. Tra i tipi di rete, il fabric scale-up per l’IA è il segmento in più rapida crescita, all’11,03% annuo, perché ogni sistema di acceleratori su scala rack aggiunge all’interno del rack switch di cui i server convenzionali non hanno mai avuto bisogno.
Per componente: l’hardware guida con l’84,6%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 65,19 | 84,6% | 137,55 | 7,75% |
| Software | 6,09 | 7,9% | 18,00 | 11,45% |
| Servizi | 5,78 | 7,5% | 14,26 | 9,46% |
Il software guadagna 2,7 punti di quota entro il 2035, poiché la gestione del fabric e la telemetria vengono vendute in abbonamento.
Per prodotto hardware: gli switch Ethernet guidano con il 50,2%
| Prodotto hardware | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Switch Ethernet | 32,72 | 50,2% | 81,02 | 9,49% |
| Adattatori di rete e DPU | 9,84 | 15,1% | 19,53 | 7,09% |
| Switch InfiniBand | 8,08 | 12,4% | 7,70 | -0,48% |
| Switch per fabric scale-up | 7,04 | 10,8% | 17,33 | 9,43% |
| Router | 5,80 | 8,9% | 9,22 | 4,74% |
| Altre appliance di rete | 1,69 | 2,6% | 2,75 | 4,96% |
DC Market Insights prevede che gli switch Ethernet raggiungano il 58,9% dell’hardware entro il 2035, poiché Ethernet si aggiudica la maggior parte dei nuovi fabric back-end per l’IA. Gli adattatori di rete e le DPU, che valgono USD 9,84 miliardi nel 2025, crescono con il numero di acceleratori, poiché DC Market Insights modella un adattatore ad alta velocità per GPU nei server per l’IA.
Per tipo di rete: la rete front-end guida con il 44,1%
| Tipo di rete | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rete front-end | 33,98 | 44,1% | 62,32 | 6,25% |
| Fabric scale-out back-end per l’IA | 26,04 | 33,8% | 65,38 | 9,64% |
| Fabric scale-up per l’IA | 7,40 | 9,6% | 21,06 | 11,03% |
| Interconnessione tra data center ed edge routing | 5,55 | 7,2% | 10,87 | 6,96% |
| Rete di storage | 4,08 | 5,3% | 10,19 | 9,57% |
Nelle previsioni di DC Market Insights, il fabric scale-out back-end per l’IA supera la rete front-end prima del 2035 e raggiunge il 38,5% del mercato.
Per utente finale: i provider cloud hyperscale guidano con il 47,2%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider cloud hyperscale | 36,37 | 47,2% | 85,93 | 8,98% |
| Imprese | 16,49 | 21,4% | 26,88 | 5,01% |
| Provider GPU e neocloud | 9,09 | 11,8% | 25,30 | 10,78% |
| Governo e ricerca | 7,94 | 10,3% | 17,95 | 8,50% |
| Fornitori di servizi di telecomunicazione | 7,17 | 9,3% | 13,75 | 6,74% |
DC Market Insights stima che gli acquirenti del settore governativo e della ricerca, che includono i centri nazionali di supercalcolo e i programmi di IA sovrana, crescano dell’8,50% annuo. Le imprese crescono più lentamente perché un numero crescente di carichi di lavoro si sposta nel cloud e nella colocation, dove è l’operatore, e non il tenant, ad acquistare la rete core.
Per velocità delle porte Ethernet: 1.6T e superiori cresce più rapidamente, al 41,61%
| Velocità delle porte (switch Ethernet) | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| 100G e inferiori | 6,02 | 18,4% | 1,70 | -11,87% |
| 200G e 400G | 12,40 | 37,9% | 5,51 | -7,79% |
| 800G | 12,63 | 38,6% | 19,69 | 4,54% |
| 1.6T e superiori | 1,67 | 5,1% | 54,12 | 41,61% |
Le porte da 800G sono la classe di velocità più grande nel 2025, con il 38,6% del valore degli switch Ethernet. DC Market Insights prevede che 1.6T e superiori raggiungano il 66,8% entro il 2035, poiché la segnalazione a 200 Gb/s per lane diventa lo standard predefinito per i fabric per l’IA.
DC Exclusive: il modello di spesa di rete per MW e la matrice Tipo di rete × Acquirente
Con USD 15,00 miliardi nel 2025, i fabric back-end per l’IA dei provider cloud hyperscale costituiscono la singola cella più grande della matrice e il 19,5% dell’intera spesa per il networking dei data center.
| 2025, miliardi di USD | Hyperscale | GPU e neocloud | Imprese | Telecomunicazioni | Governo e ricerca | Totale |
|---|---|---|---|---|---|---|
| Rete front-end | 13,01 | 1,28 | 11,67 | 4,06 | 3,96 | 33,98 |
| Fabric scale-out back-end per l’IA | 15,00 | 5,69 | 2,18 | 0,75 | 2,42 | 26,04 |
| Fabric scale-up per l’IA | 4,63 | 1,51 | 0,48 | 0,13 | 0,64 | 7,40 |
| Interconnessione ed edge routing | 2,01 | 0,24 | 0,98 | 1,94 | 0,38 | 5,55 |
| Rete di storage | 1,73 | 0,37 | 1,17 | 0,28 | 0,54 | 4,08 |
| Totale | 36,37 | 9,09 | 16,49 | 7,17 | 7,94 | 77,05 |
I provider GPU e neocloud spendono il 63% del loro budget di rete per i fabric back-end, la quota più alta tra tutti gli acquirenti, mentre le imprese spendono ancora il 71% per la rete front-end. I fornitori di servizi di telecomunicazione sono gli unici acquirenti per i quali l’interconnessione e l’edge routing rappresentano una voce importante, pari al 27% della loro spesa, per cui i fornitori di router dipendono da loro più che da qualsiasi altro gruppo.
La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni. È costruita a partire da 69 input: 16 coorti annuali di carico IT accelerato con una curva di spesa di rete per MW (32 input), 16 anni di base installata generica, 6 punti di ancoraggio della spesa di rete per MW, 5 ripartizioni per tipo di rete, 5 ripartizioni per acquirente e 5 ripartizioni regionali, verificati rispetto ai ricavi dichiarati da 4 fornitori quotati. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato del networking per data center?
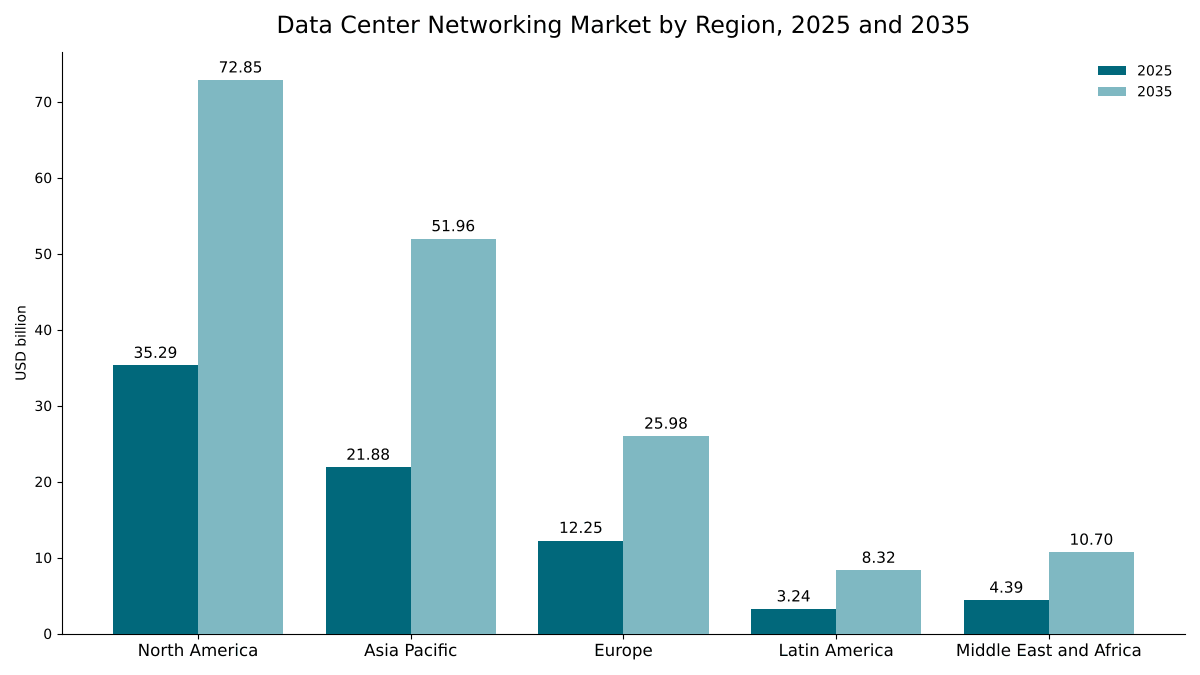
DC Market Insights stima che il Nord America guidi il Mercato del networking per data center con il 45,8% del valore 2025 e che l’America Latina sia la regione in più rapida crescita, al 9,90% annuo, man mano che la capacità cloud e per l’IA si diffonde partendo da una base ridotta. L’Asia Pacifico è la regione che guadagna più quota, passando dal 28,4% al 30,6% entro il 2035.
Il Nord America guida con una quota del 45,8%
DC Market Insights stima che gli acquirenti nordamericani abbiano speso USD 35,29 miliardi in networking per data center nel 2025, e si prevede che la regione raggiunga USD 72,85 miliardi entro il 2035, con un CAGR del 7,52%. Alla fine del 2025 gli Stati Uniti ospitavano 15,9 GW dei 23,1 GW in costruzione nel mondo. Il Nord America perde 2,9 punti di quota entro il 2035 perché le altre regioni recuperano terreno, non perché i suoi volumi diminuiscano.
L’Asia Pacifico detiene una quota del 28,4%
DC Market Insights valuta l’Asia Pacifico USD 21,88 miliardi nel 2025 e USD 51,96 miliardi entro il 2035, con un CAGR del 9,03%. La Cina è il mercato più grande della regione con USD 9,71 miliardi, e l’India cresce più rapidamente, al 13,52% annuo. BloombergNEF ha contato 3,2 GW in costruzione nell’Asia Pacifico alla fine di settembre 2025.
L’Europa detiene una quota del 15,9%
DC Market Insights valuta l’Europa USD 12,25 miliardi nel 2025 e USD 25,98 miliardi entro il 2035, con un CAGR del 7,81%. Il Cyber Resilience Act aggiunge attività di conformità per gli switch e i router venduti nell’Unione europea, con la maggior parte degli obblighi applicabili da dicembre 2027.
Il Medio Oriente e l’Africa detengono una quota del 5,7%
DC Market Insights valuta il Medio Oriente e l’Africa USD 4,39 miliardi nel 2025 e USD 10,70 miliardi entro il 2035, con un CAGR del 9,31%. DC Market Insights basa la maggior parte della crescita della regione sulla nuova capacità per l’IA in Arabia Saudita e negli Emirati Arabi Uniti.
L’America Latina detiene una quota del 4,2%
DC Market Insights valuta l’America Latina USD 3,24 miliardi nel 2025 e USD 8,32 miliardi entro il 2035, con un CAGR del 9,90%, il più rapido tra tutte le regioni. Il Brasile rappresenta quasi la metà della spesa regionale nell’allocazione per paese di DC Market Insights.
Analisi per paese: quali paesi spendono di più in networking per data center?
DC Market Insights stima che gli Stati Uniti siano il mercato nazionale più grande per il networking per data center con USD 31,75 miliardi nel 2025, il 41,2% del valore globale, seguiti dalla Cina con USD 9,71 miliardi (12,6%) e dal Giappone con USD 3,31 miliardi (4,3%). I 12 paesi più grandi rappresentano l’80,7% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 31,75 | 41,2% | 65,21 | 7,46% |
| 2 | Cina | Asia Pacifico | 9,71 | 12,6% | 20,55 | 7,79% |
| 3 | Giappone | Asia Pacifico | 3,31 | 4,3% | 6,96 | 7,71% |
| 4 | Regno Unito | Europa | 2,77 | 3,6% | 5,55 | 7,19% |
| 5 | Germania | Europa | 2,62 | 3,4% | 5,67 | 8,03% |
| 6 | India | Asia Pacifico | 2,39 | 3,1% | 8,49 | 13,52% |
| 7 | Canada | Nord America | 2,23 | 2,9% | 4,99 | 8,37% |
| 8 | Australia | Asia Pacifico | 1,62 | 2,1% | 3,94 | 9,31% |
| 9 | Francia | Europa | 1,57 | 2,0% | 3,57 | 8,54% |
| 10 | Brasile | America Latina | 1,53 | 2,0% | 3,91 | 9,86% |
| 11 | Corea del Sud | Asia Pacifico | 1,46 | 1,9% | 3,40 | 8,78% |
| 12 | Paesi Bassi | Europa | 1,23 | 1,6% | 2,38 | 6,79% |
Secondo le stime di DC Market Insights, l’India è il grande mercato nazionale in più rapida crescita, al 13,52% annuo, davanti al Brasile al 9,86%. I valori per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella capacità generica installata e nel carico IT accelerato messo in servizio.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Nello scenario base DC Market Insights prevede il Mercato del networking per data center a USD 169,81 miliardi entro il 2035, con un intervallo compreso tra USD 132,14 miliardi e USD 197,55 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Capacità accelerata messa in servizio inferiore del 20% rispetto allo scenario base nel 2035; la spesa di rete per MW di IA scende del 3,5% annuo | 132,14 | 5,54% |
| Base | La capacità accelerata sale a 19,0 GW all’anno; la spesa per MW di IA scende del 2,4% annuo | 169,81 | 8,22% |
| Alto | Capacità accelerata superiore del 15% rispetto allo scenario base; la spesa per MW di IA scende solo dell’1,9% annuo, poiché i fabric scale-up si estendono su più rack | 197,55 | 9,87% |
Lo scenario basso combina una pausa nella spesa hyperscale per l’IA con un’erosione dei prezzi più rapida. Lo scenario alto presuppone che i fabric scale-up si estendano da un rack a molti. La scelta tra Ethernet e InfiniBand sposta valore tra i fornitori più di quanto modifichi le dimensioni del mercato.
Analisi competitiva: chi guida il Mercato del networking per data center?
- NVIDIA
- Cisco Systems
- Arista Networks
- Hewlett Packard Enterprise (Juniper Networks)
- Huawei
- Broadcom
- Celestica
- Accton Technology
- H3C
- Dell Technologies
- Ruijie Networks
- ZTE
- Nokia
- Marvell Technology
- AMD
- Extreme Networks
NVIDIA è il leader di mercato con circa il 32% del Mercato del networking per data center nel 2025, e NVIDIA, Arista e Cisco detengono insieme circa la metà (stima di DC Market Insights: ricavi da networking di NVIDIA superiori a USD 31 miliardi nell’esercizio fiscale 2026, al netto dei cavi e dei moduli ottici che non rientrano nel perimetro di questo mercato, rapportati al mercato di USD 77,05 miliardi). Nell’esercizio fiscale 2026 i ricavi Data Center di NVIDIA sono cresciuti del 68% a USD 193,7 miliardi. Arista ha registrato ricavi 2025 pari a USD 9,006 miliardi, e DC Market Insights stima la sua quota nel networking per data center a circa il 10%. Cisco ha registrato ricavi nell’esercizio fiscale 2026 pari a USD 63,3 miliardi, in crescita del 12%, con USD 9,3 miliardi di ordini di infrastruttura per l’IA dagli hyperscaler. Hewlett Packard Enterprise ha raddoppiato le dimensioni del proprio business networking completando l’acquisizione di Juniper Networks a luglio 2025; il suo segmento networking ha venduto USD 6,85 miliardi nell’esercizio fiscale 2025, in crescita del 51%, che DC Market Insights considera in gran parte networking di campus e filiali al di fuori di questo mercato. Broadcom ha iniziato a spedire Tomahawk 6 a giugno 2025, che descrive come il primo switch al mondo da 102.4 Tbps. Le altre aziende dell’elenco competono nel silicio per switch, negli switch white-box, nelle DPU e SmartNIC, e nelle reti per data center aziendali, delle telecomunicazioni e cinesi.
Sviluppi recenti
- A marzo 2025, NVIDIA ha annunciato gli switch con ottiche co-packaged Spectrum-X Photonics e Quantum-X Photonics, con un’efficienza energetica 3,5 volte superiore rispetto ai metodi di networking tradizionali (Fonte: comunicato stampa NVIDIA).
- A giugno 2025, Broadcom ha iniziato a spedire Tomahawk 6, un singolo chip per switch con 102.4 terabit al secondo di capacità di commutazione (Fonte: comunicato stampa Broadcom).
- A giugno 2025, l’Ultra Ethernet Consortium ha pubblicato la UEC Specification 1.0, uno stack basato su Ethernet per IA e HPC che copre NIC, switch, ottiche e cavi (Fonte: comunicato stampa della Linux Foundation).
- A luglio 2025, Hewlett Packard Enterprise ha completato l’acquisizione di Juniper Networks, raddoppiando le dimensioni del proprio business networking (Fonte: comunicato stampa HPE).
- Ad agosto 2026, Arista ha registrato ricavi del secondo trimestre pari a USD 3,036 miliardi, in crescita del 37,7% su base annua, e ha introdotto piattaforme di fabric per l’IA da 1.6 Tbps (Fonte: comunicato sugli utili di Arista).
- Ad agosto 2026, Cisco ha comunicato USD 9,3 miliardi di ordini di infrastruttura per l’IA dagli hyperscaler nell’esercizio fiscale 2026, di cui USD 4 miliardi nel quarto trimestre (Fonte: comunicato sugli utili di Cisco).
Seguiamo questi accordi, lanci e comunicazioni sugli ordini in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato del networking per data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da due coorti. La prima è il carico IT accelerato messo in servizio ogni anno dal 2020 al 2035, da 0,45 GW nel 2020 a 5,4 GW nel 2025 e 19,0 GW nel 2035, valorizzato con una curva di spesa di rete per MW che sale da USD 6,60 milioni nel 2020 a USD 8,85 milioni nel 2025 e poi scende del 2,4% annuo. La seconda è la base installata generica, da 70,0 GW nel 2020 a 86,1 GW nel 2025 e 124,4 GW nel 2035, valorizzata con una spesa di rete annua per MW di USD 0,415 milioni nel 2020, USD 0,340 milioni nel 2025 e USD 0,305 milioni nel 2035. Il totale è stato suddiviso per 3 componenti, 6 prodotti hardware, 5 tipi di rete, 5 tipi di acquirente, 4 velocità delle porte Ethernet e 5 regioni, e ogni ripartizione somma al rispettivo totale. Il risultato è stato verificato con un approccio top-down rispetto ai ricavi da networking dichiarati da NVIDIA e Hewlett Packard Enterprise, ai ricavi totali di Arista e all’acquisizione di ordini per l’IA di Cisco, nonché rispetto ai conteggi pubblicati sulle costruzioni. I valori per paese allocano ciascun totale regionale in base a pesi nazionali per la capacità installata e per la nuova capacità. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Inclusioni ed esclusioni
- 1.3Valuta, unità e anno base
- 02Metodologia di ricerca
- 2.1Modello bottom-up della spesa di rete per MW
- 2.2Verifiche top-down sui ricavi dei fornitori
- 2.3Fonti dei dati e ipotesi
- 03Sintesi
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati principali
- 04Dinamiche del mercato
- 4.1Driver del mercato
- 4.2Tendenze del mercato
- 4.3Sfide del mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Spesa di rete per MW, cluster di IA
- 5.2Spesa di rete per MW, sale generiche
- 5.3Larghezza di banda del silicio per switch e costo per bit
- 06Standard e regolamentazione
- 6.1IEEE 802.3dj Ethernet
- 6.2UEC Specification 1.0
- 6.3TIA-942-C
- 6.4FCC Covered List
- 6.5Cyber Resilience Act dell'UE
- 07Analisi della catena di fornitura
- 7.1Silicio per switch e adattatori di rete
- 7.2Sistemi switch di marca e white-box
- 7.3Software e servizi di rete
- 08Dimensioni del mercato e previsioni
- 8.1Dimensioni del mercato, 2020-2035
- 8.2Spesa accelerata e generica, 2020-2035
- 09Mercato per componente
- 9.1Hardware
- 9.2Software
- 9.3Servizi
- 10Mercato per prodotto hardware
- 10.1Switch Ethernet
- 10.2Switch InfiniBand
- 10.3Switch per fabric scale-up
- 10.4Router
- 10.5Adattatori di rete e DPU
- 10.6Altre appliance di rete
- 11Mercato per tipo di rete
- 11.1Rete front-end
- 11.2Fabric scale-out back-end per l'IA
- 11.3Fabric scale-up per l'IA
- 11.4Interconnessione tra data center ed edge routing
- 11.5Rete di storage
- 12Mercato per utente finale
- 12.1Provider cloud hyperscale
- 12.2Provider GPU e neocloud
- 12.3Imprese
- 12.4Fornitori di servizi di telecomunicazione
- 12.5Governo e ricerca
- 13Mercato per velocità delle porte Ethernet
- 13.1100G e inferiori
- 13.2200G e 400G
- 13.3800G
- 13.41.6T e superiori
- 14DC Exclusive: matrice Tipo di rete × Acquirente
- 14.1Tabulazione incrociata, 2025
- 14.2Input del modello
- 15Mercato per regione
- 15.1Nord America: Stati Uniti, Canada
- 15.2Asia Pacifico: Cina, Giappone, India, Australia, Corea del Sud
- 15.3Europa: Regno Unito, Germania, Francia, Paesi Bassi
- 15.4America Latina: Brasile
- 15.5Medio Oriente e Africa
- 16Sezioni regionali
- 16.1Quote regionali, 2025 e 2035
- 16.2I 12 paesi principali, 2025 e 2035
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Stime delle quote di mercato, 2025
- 18.2Posizionamento dei fornitori per tipo di rete
- 19Profili aziendali
- 19.1NVIDIA
- 19.2Cisco Systems
- 19.3Arista Networks
- 19.4Hewlett Packard Enterprise (Juniper Networks)
- 19.5Huawei
- 19.6Broadcom
- 19.7Celestica
- 19.8Accton Technology
- 19.9H3C
- 19.10Dell Technologies
- 19.11Ruijie Networks
- 19.12ZTE
- 19.13Nokia
- 19.14Marvell Technology
- 19.15AMD
- 19.16Extreme Networks
- 20Sviluppi recenti
- 20.1Lanci di prodotti
- 20.2Acquisizioni
- 20.3Comunicazioni su ordini e ricavi
- 21Raccomandazioni degli analisti
- 21.1Per i fornitori di reti
- 21.2Per gli operatori di data center
- 21.3Per gli investitori
- Fig. 1Dimensioni del Mercato del networking per data center, 2020–2035
- Fig. 2Mercato del networking per data center per regione, 2025 e 2035
- Tabella 1Attributi del report
- Tabella 2Spesa di rete per MW, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per prodotto hardware, 2025 e 2035
- Tabella 5Mercato per tipo di rete, 2025 e 2035
- Tabella 6Mercato per utente finale, 2025 e 2035
- Tabella 7Switch Ethernet per velocità delle porte, 2025 e 2035
- Tabella 8Matrice Tipo di rete × Acquirente, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 paesi principali, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 77,05 miliardi nel 2025, in crescita fino a USD 169,81 miliardi entro il 2035. DC Market Insights stima il mercato a USD 32,02 miliardi nel 2020.
8,22% annuo dal 2025 al 2035. La crescita è stata più rapida, al 19,20% annuo, tra il 2020 e il 2025 con l’espansione dei cluster di IA, e DC Market Insights prevede una crescita del 20,8% nel 2026.
Gli switch Ethernet, con USD 32,72 miliardi, ovvero il 50,2% del valore dell’hardware nel 2025. DC Market Insights prevede che raggiungano USD 81,02 miliardi entro il 2035, mentre gli switch InfiniBand scendono leggermente a USD 7,70 miliardi.
Circa USD 8,85 milioni per MW di carico IT accelerato messo in servizio nel 2025 e circa USD 0,34 milioni per MW installato all’anno nelle sale generiche, secondo le stime di DC Market Insights.
Il Nord America, con USD 35,29 miliardi, ovvero il 45,8% del valore 2025. L’America Latina cresce più rapidamente, al 9,90% annuo, e l’Asia Pacifico sale dal 28,4% al 30,6% del mercato entro il 2035 (stima di DC Market Insights).
NVIDIA guida con circa il 32% del mercato, e NVIDIA, Arista e Cisco detengono insieme circa la metà (stima di DC Market Insights). Competono inoltre Hewlett Packard Enterprise, Huawei, Broadcom, Celestica, Accton, H3C, Dell Technologies, Ruijie Networks, ZTE, Nokia, Marvell, AMD ed Extreme Networks.
Il fabric scale-up per l’IA, all’11,03% annuo, da USD 7,40 miliardi nel 2025 a USD 21,06 miliardi entro il 2035. Il fabric scale-out back-end per l’IA raggiunge il 38,5% del mercato entro il 2035 (stima di DC Market Insights).
Gli Stati Uniti con USD 31,75 miliardi, ovvero il 41,2% della spesa 2025, seguiti dalla Cina con USD 9,71 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 13,52% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.