
Markt für Edge-Rechenzentren in Mexiko: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
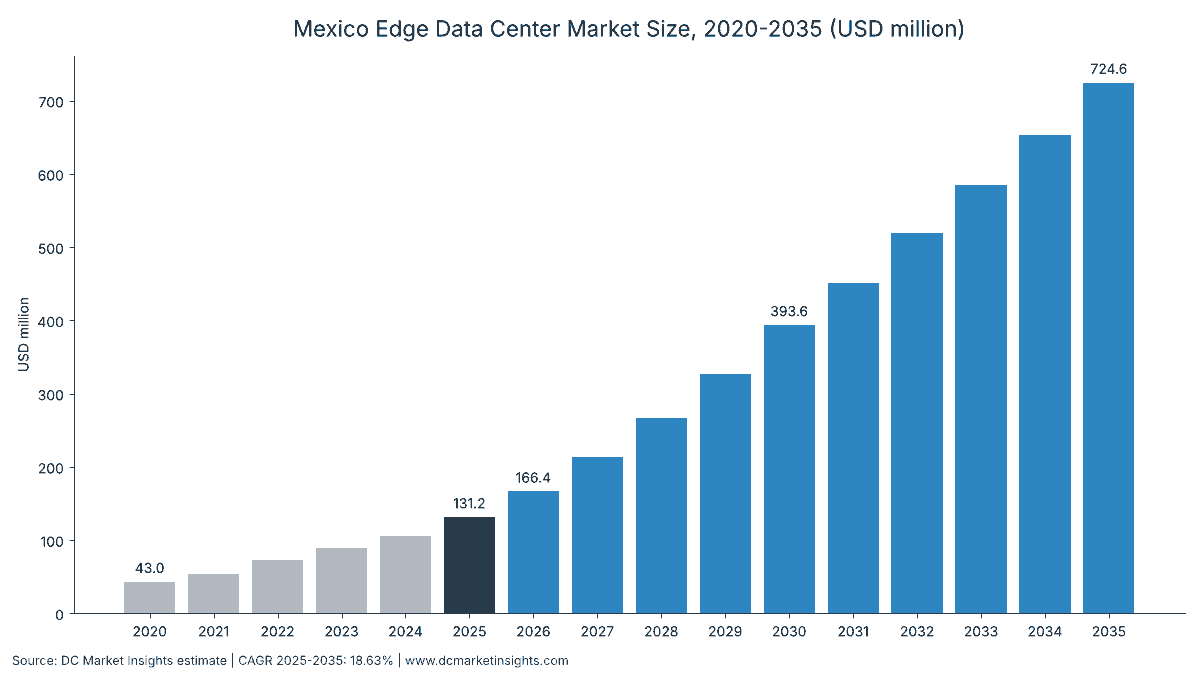
Markt für Edge-Rechenzentren in Mexiko: 2025 lag das Marktvolumen bei USD 131.2 Mio.; bis 2035 soll es bei einer CAGR von 18.63 % auf USD 724.6 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 19. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung
- 08DC Exklusiv: Mexico Edge Footprint Tracker
- 09Regionale Analyse
- 10Analyse nach Bundesstaaten
- 13Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Edge-Rechenzentren in Mexiko wird 2026 auf 166,40 Mio. USD geschätzt und soll bis 2035 auf 724,63 Mio. USD steigen, ausgehend von 131,22 Mio. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,63 % für 2025 bis 2035 (Schätzung von DC Market Insights). Edge-Investitionen fließen in Mexiko in sehr kleinen Einheiten: MTP, der von DigitalBridge unterstützte Betreiber, betrieb rund 59 Edge-Standorte in 19 Städten mit nur 11 MW Leistung, also etwa 0,19 MW je Standort. Jeder neue Stadtknoten verursacht damit Kosten je Megawatt, die bei einem Campus in Querétaro gar nicht anfallen. Das 5G-Netz (fünfte Mobilfunkgeneration) von Telcel erreichte Ende 2025 knapp 60 % der Bevölkerung, und Nuevo León zog 2025 ausländische Direktinvestitionen (ADI) von 3,62 Mrd. USD an, ein Plus von 72,9 %. Dadurch verlagert sich Rechenleistung zu den Fabriken rund um Monterrey und weg vom Kern des Bajío. DC Market Insights rechnet für 2025 mit 5,5 MW neuer Edge-IT-Kapazität bei 12,0 Mio. USD Anlageninhalt je MW (66,00 Mio. USD), dazu Edge-IT-Hardware von 2,3 Mio. USD je installiertem MW-Jahr auf 26,62 MW (61,23 Mio. USD) und Dienstleistungen von 3,99 Mio. USD; zusammen ergibt das 131,22 Mio. USD. Cloud- und CDN-Edge-Knoten sind mit 24,54 % pro Jahr der am schnellsten wachsende Edge-Typ, weil Betreiber von Content-Delivery-Netzwerken (CDN) und Cloud-Diensten in Städten der zweiten Reihe Knoten für Inferenz und Caching hinzufügen. Der Nordosten ist mit 21,31 % pro Jahr die am schnellsten wachsende Region, getragen vom Nearshoring-Ausbau rund um Monterrey.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Edge-Rechenzentren in Mexiko 2026?
Nach Schätzungen von DC Market Insights erreicht der Markt für Edge-Rechenzentren in Mexiko 2026 ein Volumen von 166,40 Mio. USD und liegt damit 26,81 % über den 131,22 Mio. USD Ausgaben des Jahres 2025.
- Marktgröße 2025: 131,22 Mio. USD (Basisjahr)
- Marktgröße 2026: 166,40 Mio. USD
- Marktgröße 2030: 393,62 Mio. USD
- Marktgröße 2035: 724,63 Mio. USD; CAGR 2025-2035 von 18,63 % (unteres Szenario 536,22 Mio. USD, oberes Szenario 895,45 Mio. USD)
- Installierte Edge-IT-Kapazität: 29,13 MW Ende 2025, Anstieg auf 160,52 MW bis 2035
- Größte Komponente: Edge-IT-Hardware mit 46,7 % der Ausgaben 2025 (61,23 Mio. USD)
- Am schnellsten wachsender Edge-Typ: Cloud- und CDN-Edge-Knoten mit 24,54 % pro Jahr bis 2035
- Führende Region: Tal von Mexiko mit 36,0 % der Ausgaben 2025 (47,24 Mio. USD)
- Am schnellsten wachsende Region: Nordosten mit 21,31 % pro Jahr; am schnellsten wachsender großer Bundesstaat ist Nuevo León mit 21,64 %
- Größter Bundesstaat: Mexiko-Stadt mit 33,07 Mio. USD im Jahr 2025
- Marktführer: MTP und Megacable unter den Edge-Betreibern; Schneider Electric und Vertiv unter den Infrastrukturlieferanten
Kernaussagen: Was bedeuten Standorte mit 0,19 MW und die 5G-Abdeckung für Käufer von Edge-Rechenzentren in Mexiko?
Vier Befunde erklären, warum die Ausgaben für Edge-Rechenzentren in Mexiko um 18,63 % pro Jahr wachsen, während der Edge-Anteil an der landesweiten Kapazität sinkt.
- Edge-IT-Hardware macht 46,7 % der Ausgaben 2025 aus (61,23 Mio. USD), weil Server, Speicher und Switches im gesamten installierten Edge-Bestand jedes Jahr erneuert werden, während Ausgaben für Anlagen nur neuen Standorten folgen.
- Cloud- und CDN-Edge-Knoten wachsen mit 24,54 % pro Jahr am schnellsten, weil Streaming-, Gaming- und KI-Inferenzverkehr von 100,2 Millionen Internetnutzern aus Guadalajara, Monterrey und Mérida bedient wird und nicht mehr nur aus Mexiko-Stadt.
- Der Nordosten wächst um 21,31 % pro Jahr, weil Fabriken in Nuevo León, Coahuila und Tamaulipas eigene Mikro-Rechenzentren vor Ort installieren, um Produktionslinien zu steuern, die nicht auf einen Datenumlauf nach Querétaro warten können.
- Der Edge-Anteil an der landesweit installierten Kapazität sinkt von 12,4 % im Jahr 2025 auf etwa 5,2 % im Jahr 2030, weil Hyperscale-KI-Campusse schneller wachsen; Edge-Käufer konkurrieren daher mit ihnen um USV-Anlagen, Kühlung und Netzanschlüsse.
Zusammenfassung zum Markt für Edge-Rechenzentren in Mexiko: Was kosteten Edge-Standorte in Mexiko die Käufer zwischen 2020 und 2025?
Der Markt für Edge-Rechenzentren in Mexiko hatte 2020 einen Wert von 43,01 Mio. USD, erreichte 2025 131,22 Mio. USD und soll bis 2035 auf 724,63 Mio. USD steigen, bei einer CAGR von 18,63 % im Prognosezeitraum.
| Merkmal | Angabe |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 131,22 Mio. USD |
| Marktgröße 2026 | 166,40 Mio. USD |
| CAGR 2025-2035 | 18,63 % |
| Marktgröße 2035 | 724,63 Mio. USD |
| Abgedeckte Segmente | Komponente, Edge-Typ, Endnutzer |
| Abgedeckte Regionen | Tal von Mexiko, Nordosten, Bajío und Westen, Nordwesten, Süden und Südosten |
Die Ausgaben stiegen von 2020 bis 2025 um 24,99 % pro Jahr, während die installierte Edge-IT-Kapazität von 10,82 MW auf 29,13 MW zunahm. Selbst in den COVID-19-Jahren wuchsen die Ausgaben 2021 um 25,9 %, weil Homeoffice und Streaming CDN- und Telco-Edge-Kapazität über Mexiko-Stadt hinaus trieben. Das Wachstum verlangsamt sich auf 18,63 % pro Jahr, da die neue Edge-Kapazität zwar von 5,5 MW im Jahr 2025 auf 15,0 MW im Jahr 2030 und 20,5 MW im Jahr 2035 zunimmt, die Anlagenkosten je MW aber nur um 2 % pro Jahr steigen. DC Market Insights bewertet den Markt 2030 mit 393,62 Mio. USD, davon 198,73 Mio. USD für den Anlagenbau, 181,80 Mio. USD für Edge-IT-Hardware und 13,09 Mio. USD für Dienstleistungen.
Was ist ein Edge-Rechenzentrum in Mexiko, und was gehört nicht zu diesem Markt?
Ein Edge-Rechenzentrum in Mexiko ist ein Standort mit bis zu 5 MW IT-Last in der Nähe von Nutzern oder Maschinen; DC Market Insights erfasst für 2025 Ausgaben von 131,22 Mio. USD für solche Standorte.
Enthalten
Der Markt umfasst vier Edge-Typen: Edge-Räume in Telekommunikations- und Kabelnetzen (Vermittlungsstellen und Kabelkopfstationen, die für Server umgebaut wurden), regionale Colocation-Edge-Standorte in Städten der zweiten Reihe, Cloud- und CDN-Edge-Knoten (einschließlich Local Zones und Caching-Points-of-Presence) sowie unternehmenseigene Mikro-Rechenzentren vor Ort in Fabriken, Krankenhäusern, Bankfilialen und Geschäften. Zu den Ausgaben zählen Strominfrastruktur (USV, Schaltanlagen, Batterien und Generatoren), Kühlung, Gehäuse, Racks und vorgefertigte Module, die an diesen Standorten installierte Edge-IT-Hardware sowie Installations- und Managed Services.
Ausgeschlossen
Campusse und Hallen mit mehr als 5 MW IT-Last sind ausgeschlossen; sie gehören zum Markt für Rechenzentren in Mexiko und, im Fall von KI-Hallen, zum Markt für KI-Rechenzentren in Mexiko. Ebenfalls nicht berücksichtigt sind Colocation-Mieten, Stromrechnungen, Funktürme und Ausrüstung für Funkzugangsnetze, Endgeräte sowie Software-Abonnements.
Edge Computing für Bundesbehörden, Einzelhandel sowie IT- und Telekommunikationskunden
Die Nachfrage nach Edge Computing durch mexikanische Bundesbehörden und den mexikanischen Einzelhandel ist als Käufergruppe Teil dieses Marktes: Einzelhandel und öffentliche Verwaltung stehen für 15,0 % der Edge-Ausgaben 2025 und wachsen bis 2035 um 17,82 % pro Jahr, da Geschäfte, Finanzämter und Landesbehörden lokale Server betreiben. Staatliche Initiativen wie das Telekommunikationsgesetz von 2025 und die Industrieparks des Plan México beeinflussen, wo diese Standorte entstehen. IT- und Telekommunikationsbetreiber bleiben die größte Käufergruppe; Telekommunikation und Medien kommen auf 34,0 % der Ausgaben 2025. Plattformen für softwaredefinierte Rechenzentren (SDDC), die Rechenleistung, Speicher und Netzwerk virtualisieren, sind Software und werden nur über die Edge-IT-Hardware erfasst, auf der sie laufen; der mexikanische Markt für softwaredefinierte Rechenzentren ist daher ein separater, reiner Softwarebereich.
Wie die Segmente zusammenhängen
Jeder USD der Ausgaben 2025 erscheint in jeder Dimension genau einmal: nach Komponente (fünf Positionen mit einer Summe von 131,22 Mio. USD), nach Edge-Typ (vier Positionen) und nach Endnutzer (fünf Positionen). Regionen und Bundesstaaten teilen dieselbe Gesamtsumme auf.
Warum unterscheiden sich die Schätzungen zum Markt für Edge-Rechenzentren in Mexiko?
Der Wert von 166,40 Mio. USD für 2026 umfasst nur Standorte mit bis zu 5 MW; Schätzungen, die jedes mexikanische Rechenzentrum außerhalb von Querétaro als „Edge“ bezeichnen, fallen daher um ein Mehrfaches höher aus.
Weiter gefasste Definitionen schließen regionale Colocation-Hallen mit 10 MW bis 30 MW in Monterrey und Guadalajara, die IT-Hardware in Hyperscale-Local-Zones, Edge-Softwareplattformen sowie die Funk- und Glasfaserausrüstung von 5G-Netzen ein. Eine frühere Ausgabe dieser Seite verwendete eine solch breite Abgrenzung und wies für 2025 einen Wert von 431,28 Mio. USD aus. DC Market Insights hält an der Obergrenze von 5 MW fest, weil ein Stadtknoten mit 0,19 MW und eine regionale Halle mit 20 MW unterschiedliche Kostenstrukturen, Käufer und Lieferanten haben.
| Element | Hier enthalten | Begründung |
|---|---|---|
| Standorte bis 5 MW IT-Last | Ja, 131,22 Mio. USD im Jahr 2025 | Kern der Edge-Definition |
| Edge-IT-Hardware an diesen Standorten | Ja, 61,23 Mio. USD im Jahr 2025 | Wird mit dem Standort beschafft |
| Hallen über 5 MW | Nein | Im nationalen Bericht abgedeckt |
| 5G-Funk und Glasfaser | Nein | Ausgaben für Telekommunikationsnetze |
| Edge-Software und Plattformen | Nein | Wiederkehrende Software, keine Standortausgaben |
Edge-Softwareplattformen, 5G-Funkausrüstung, Colocation-Mieten und Hyperscale-Campusse liegen daher außerhalb des Untersuchungsrahmens, während kleine und mittlere Unternehmen (KMU), die ein einzelnes Mikro-Rechenzentrum kaufen, sowie Einzelhändler, Banken, Krankenhäuser und Landesregierungen als Käufer erfasst sind.
Warum bauen Betreiber Edge-Rechenzentren in mexikanischen Städten aus?
Drei Treiber heben die neue Edge-Kapazität in Mexiko von 5,5 MW im Jahr 2025 auf 15,0 MW im Jahr 2030, und jeder davon ist spezifisch für Mexiko.
Telcels 5G-Netz erreicht 60 % der Bevölkerung und bringt Rechenleistung in 125 Städte
Das 5G-Netz von Telcel deckte Ende 2025 knapp 60 % der Bevölkerung in rund 125 Städten ab, gegenüber 56 Städten bei AT&T und 38 bei Telefónica, wie aus im Mai 2026 veröffentlichten Zahlen von América Móvil hervorgeht. Dienste mit geringer Latenz funktionieren nur, wenn Server wenige Millisekunden vom Funknetz entfernt stehen; jede neue 5G-Stadt braucht daher einen lokalen Edge-Raum. DC Market Insights schätzt, dass die Ausgaben für Edge in Telekommunikations- und Kabelnetzen 2025 bei 47,24 Mio. USD liegen und 2035 195,65 Mio. USD erreichen, eine CAGR von 15,27 %.
Nearshoring-Investitionen in Nuevo León steigen um 72,9 % und schaffen Mikro-Rechenzentren in Fabriken
Mexiko verzeichnete 2025 laut Secretaría de Economía (SE) mit 40,87 Mrd. USD einen Rekordwert an ADI, ein Plus von 10,8 %; allein Nuevo León erhielt davon 3,62 Mrd. USD, 72,9 % mehr als im Vorjahr (Quelle: Secretaría de Economía über El CEO). Neue Werke nutzen Bildverarbeitung, Robotik und Qualitätskontrollsysteme, die Rechenleistung vor Ort benötigen. Käufer aus Fertigung und Logistik geben 2025 26,24 Mio. USD für Edge-Standorte aus; bis 2035 steigt dieser Betrag mit 21,31 % pro Jahr auf 181,16 Mio. USD.
100,2 Millionen Internetnutzer treiben CDN- und Local-Zone-Knoten außerhalb von Mexiko-Stadt
Das Instituto Nacional de Estadística y Geografía (INEGI) zählte in seiner Erhebung ENDUTIH 2024 100,2 Millionen Internetnutzer, 83,1 % der Personen ab sechs Jahren, von denen 97,2 % per Smartphone online gehen, so die INEGI-Mitteilung vom Mai 2025. Video-, Gaming- und Zahlungsverkehr dieser Nutzer wird inzwischen in Guadalajara und Querétaro zwischengespeichert, was Cloud- und CDN-Edge-Knoten von 21,00 Mio. USD im Jahr 2025 auf 188,40 Mio. USD im Jahr 2035 anhebt.
Welche Veränderungen prägen den Bau von Edge-Rechenzentren in Mexiko?
Zwei Trends führen den mexikanischen Edge-Markt zu dichteren, vorgefertigten Standorten und erhöhen die Anlagenkosten je Edge-MW von 12,0 Mio. USD im Jahr 2025 auf 14,63 Mio. USD bis 2035.
Cloud-Anbieter eröffnen Knoten in Guadalajara und Querétaro als zweiten Städten
Cloudflare nahm im November 2024 einen Rechenzentrumsstandort in Guadalajara hinzu und erweiterte damit seine Präsenz „von Mexiko-Stadt bis Querétaro – und jetzt Guadalajara“, wie es in der Pressemitteilung von Cloudflare heißt. Amazon Web Services (AWS) eröffnete Anfang 2023 eine Local Zone in Querétaro, um die Latenz für Gamer und Streaming-Nutzer zu senken (Quelle: AWS über Expansión). Jeder dieser Knoten ist eine kleine IT-Installation mit kurzen Erneuerungszyklen; deshalb wächst Edge-IT-Hardware um 20,48 % pro Jahr.
Inferenz am Edge erhöht den Kühlungsanteil je Standort
KI-Inferenzserver an Edge-Standorten benötigen mehr Leistung je Rack als Caching-Server; DC Market Insights erhöht daher den Kühlungsanteil an den Edge-Anlagenausgaben von 24 % im Jahr 2025 auf 28 % bis 2035. Kühlinfrastruktur wächst von 15,84 Mio. USD im Jahr 2025 auf 83,96 Mio. USD im Jahr 2035, eine CAGR von 18,15 %, und damit schneller als Strominfrastruktur mit 16,34 %.
Vorgefertigte Module ersetzen gemauerte Räume an Fabrikstandorten
Käufer in Fabriken und Filialen bevorzugen werkseitig gefertigte Gehäuse mit integrierter USV und Kühlung, weil sie geprüft geliefert werden und sich versetzen lassen. Gehäuse und vorgefertigte Module machen 17,1 % der Ausgaben für Edge-Rechenzentren in Mexiko 2025 aus und wachsen bis 2035 um 14,90 % pro Jahr (Schätzung von DC Market Insights).
Markthemmnisse: Können Netzstrom und Standortwirtschaftlichkeit mit der Edge-Nachfrage in Mexiko Schritt halten?
Zwei Hemmnisse begrenzen das Basisszenario auf 18,63 % pro Jahr; ohne sie erreicht das obere Szenario bis 2035 einen Wert von 895,45 Mio. USD.
CFE-Netzkapazität fließt zu 1.705 MW großer Campusse
Die Comisión Federal de Electricidad (CFE) und die Asociación Mexicana de Data Centers (MEXDC) einigten sich im September 2026 auf einen Weg zur Versorgung von 1.705 MW Rechenzentrumsnachfrage (Quelle: DCD), die überwiegend von Hyperscale-Campussen stammt. Edge-Standorte in Städten der zweiten Reihe stehen für dieselben Transformatoren und Umspannwerke an. Eine Verzögerung von einem Jahr bei 25 % der neuen Edge-Megawatt bildet das untere Szenario, das 2035 bei 536,22 Mio. USD endet.
Kleine Standorte tragen höhere Kosten je MW
Das Netz von MTP kam im Schnitt auf etwa 0,19 MW je Standort, und DC Market Insights setzt für ein Edge-Megawatt 2025 einen Anlageninhalt von 12,0 Mio. USD an, gegenüber rund 10,0 Mio. USD für ein KI-Megawatt auf einem großen Campus. Eine ungleichmäßige 5G-Abdeckung begrenzt zudem, wie viele Städte einen Knoten rechtfertigen: Ein Vertreter des früheren Instituto Federal de Telecomunicaciones (IFT) bezifferte sie im Juni 2024 auf etwa 50 % der Bevölkerung (Quelle: IFT über Forbes México), Telcel meldete Ende 2025 knapp 60 %.
Wo werden Lieferanten von Edge-Rechenzentren in Mexiko nach 2027 am meisten verdienen?
Zwei Chancen bringen Lieferanten, die sie gezielt angehen, zwischen 2025 und 2035 zusätzliche jährliche Ausgaben von 159,53 Mio. USD.
Mikro-Rechenzentren in 477 Industrieparks
Die Asociación Mexicana de Parques Industriales (AMPIP) zählte im August 2026 477 Industrieparks in Betrieb, darunter 20 neue Parks des Plan México, die den Betrieb aufnehmen (Quelle: AMPIP über The Logistics World). Unternehmenseigene Mikro-Rechenzentren vor Ort erreichen bis 2035 159,42 Mio. USD, nach 26,24 Mio. USD im Jahr 2025, eine CAGR von 19,77 %, weil Werke in diesen Parks Rechenleistung vor Ort für die Automatisierung benötigen.
Managed Services für Hunderte unbemannte Standorte
Megacable meldet mehr als 735 Edge-Knoten in seinem landesweiten Netz (Quelle: Megacable über Players of Life), und keiner davon kann dauerhaft mit Personal besetzt werden. Installations- und Managed Services, die am schnellsten wachsende Komponente mit 22,48 % pro Jahr, steigen von 3,99 Mio. USD im Jahr 2025 auf 30,34 Mio. USD im Jahr 2035, da Betreiber Fernüberwachung und Wartung auslagern.
Was kostet ein Edge-Rechenzentrum in Mexiko je MW, je Rack und je Standort?
Nach Schätzungen von DC Market Insights kostet ein Edge-Megawatt in Mexiko 2025 12,0 Mio. USD an Anlageninhalt, dazu 2,3 Mio. USD pro Jahr für Edge-IT-Hardware.
| Preispunkt | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Anlageninhalt je Edge-MW (Mio. USD) | 11,00 | 12,00 | 13,25 | 14,63 |
| Edge-IT-Hardware je installiertem MW-Jahr (Mio. USD) | 2,00 | 2,30 | 2,50 | 2,60 |
| Dienstleistungen je installiertem MW-Jahr (Mio. USD) | 0,12 | 0,15 | 0,18 | 0,20 |
Bei 12,0 Mio. USD je MW kostet ein Mikro-Rechenzentrumsmodul mit 50 kW etwa 0,60 Mio. USD an Anlageninhalt und eine Edge-Rack-Position mit 8 kW etwa 96.000 USD, jeweils ohne IT. Der Preis eines Edge-Rechenzentrums in Mexiko reicht damit je Standort von etwa 0,60 Mio. USD für ein Fabrikmodul bis zu etwa 2,28 Mio. USD für einen Stadtknoten mit 0,19 MW wie den durchschnittlichen Standort von MTP. Kein mexikanischer Betreiber veröffentlicht eine Preisliste für Edge-Colocation; DC Market Insights schätzt Edge-Colocation im Einzelkundengeschäft 2026 auf 190 bis 260 USD je kW und Monat, über den Großhandelspreisen in Querétaro, weil die Standorte klein sind.
Welche mexikanischen Gesetze und Normen gelten für Edge-Rechenzentren?
Vier Bundesregelwerke prägen Edge-Standorte in Mexiko, und keines schreibt eine Datenlokalisierung vor; die Edge-Nachfrage wird daher von der Latenz und nicht vom Recht bestimmt.
- Die Ley en Materia de Telecomunicaciones y Radiodifusión, veröffentlicht im Diario Oficial de la Federación (DOF) am 16. Juli 2025, schuf die Comisión Reguladora de Telecomunicaciones (CRT), die das IFT ersetzt, laut Gesetzestext der Cámara de Diputados.
- Die neue Ley Federal de Protección de Datos Personales en Posesión de los Particulares (LFPDPPP), veröffentlicht am 20. März 2025, erlaubt Übermittlungen ins Ausland, sodass mexikanische Daten weiterhin in Rechenzentren in den Vereinigten Staaten verarbeitet werden können (Quelle: Orden Jurídico Nacional).
- Eine DOF-Vereinbarung vom September 2025 legt ein vereinfachtes Verfahren für netzgekoppelte Eigenversorgungsanlagen von 0,7 MW bis 20 MW fest, laut DOF-Bekanntmachung; größere Edge-Standorte können so Solarstrom und Speicher ergänzen.
- Die Norma Mexicana (NMX) NMX-J-C-I-489-ANCE-ONNCCE-NYCE-2014 legt freiwillige Anforderungen an leistungsfähige und nachhaltige Rechenzentren fest (Quelle: Secretaría de Economía).
Welches Segment des Marktes für Edge-Rechenzentren in Mexiko ist am größten, und welches wächst am schnellsten?
Edge-IT-Hardware ist mit 46,7 % der Ausgaben 2025 die größte Komponente, und Cloud- und CDN-Edge-Knoten sind mit 24,54 % pro Jahr der am schnellsten wachsende Edge-Typ.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Edge-IT-Hardware | 61,23 | 46,7 % | 394,42 | 20,48 % |
| Strominfrastruktur | 27,72 | 21,1 % | 125,95 | 16,34 % |
| Gehäuse und vorgefertigte Module | 22,44 | 17,1 % | 89,96 | 14,90 % |
| Kühlinfrastruktur | 15,84 | 12,1 % | 83,96 | 18,15 % |
| Installations- und Managed Services | 3,99 | 3,0 % | 30,34 | 22,48 % |
Nach Edge-Typ
| Edge-Typ | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Edge in Telekommunikations- und Kabelnetzen | 47,24 | 36,0 % | 195,65 | 15,27 % |
| Regionales Colocation-Edge | 36,74 | 28,0 % | 181,16 | 17,30 % |
| Unternehmenseigene Mikro-Rechenzentren vor Ort | 26,24 | 20,0 % | 159,42 | 19,77 % |
| Cloud- und CDN-Edge-Knoten | 21,00 | 16,0 % | 188,40 | 24,54 % |
Nach Endnutzer
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Telekommunikation und Medien | 44,61 | 34,0 % | 188,40 | 15,49 % |
| Fertigung und Logistik | 26,24 | 20,0 % | 181,16 | 21,31 % |
| Gesundheitswesen und Sonstige | 21,00 | 16,0 % | 159,42 | 22,47 % |
| BFSI | 19,68 | 15,0 % | 94,20 | 16,95 % |
| Einzelhandel und öffentliche Verwaltung | 19,68 | 15,0 % | 101,45 | 17,82 % |
Käufer aus Banken, Finanzdienstleistungen und Versicherungen (BFSI) wachsen mit 16,95 % am langsamsten, weil Bankfilialen bereits kleine Serverräume besitzen, während Gesundheitswesen und sonstige Käufer um 22,47 % pro Jahr zulegen, da Krankenhäuser ihre Bildgebung digitalisieren.
DC Exklusiv: Der Mexico Edge Footprint Tracker, 7 Betreiber in 19 oder mehr Städten
Dieser Tracker ist ein Modell von DC Market Insights auf Basis von 9 Eingangsgrößen (Standortzahlen der Betreiber, Städte, MW und Investitionsangaben); Marktwerte sind modellierte Schätzungen, Betreiberzahlen stammen aus den genannten Quellen.
| Betreiber | Edge-Präsenz | Städte | Letzter datierter Schritt |
|---|---|---|---|
| MTP (DigitalBridge) | Etwa 59-60 Edge-Standorte, 11 MW | 19 Städte, darunter León, Tijuana, Mérida | Zweite Phase in Mérida eröffnet, August 2025 |
| Megacable | Mehr als 735 Edge-Knoten | Landesweites Kabelnetz | Auszeichnung für Edge-Projekt bei DCD LATAM, September 2024 |
| Triara (Telmex) | Regionale Hallen | Mexiko-Stadt, Monterrey, Querétaro, Guadalajara, Cancún | Rechenzentrum im Norden für 2026 geplant, November 2025 |
| Cloudflare | CDN-Points-of-Presence | Mexiko-Stadt, Querétaro, Guadalajara | Guadalajara hinzugefügt, November 2024 |
| Amazon Web Services | Local Zone | Querétaro | Allgemeine Verfügbarkeit, Januar 2023 |
| KIO Data Centers | Kern- und Regionalstandorte | Mexiko-Stadt, Monterrey, Querétaro | Mehr als 200 Mio. USD für 2026, August 2026 |
| Unternehmenseigene Mikro-Rechenzentren | DCMI-Schätzung von 20 % der Ausgaben 2025 | Industriestaaten | 477 Industrieparks in Betrieb, August 2026 |
Die folgende Matrix aus Edge-Typ und Komponente zeigt, wohin die 131,22 Mio. USD der Ausgaben 2025 fließen (Mio. USD, Schätzung von DC Market Insights).
| Edge-Typ | Edge-IT-Hardware | Strom | Kühlung | Gehäuse und Module | Dienstleistungen |
|---|---|---|---|---|---|
| Edge in Telekommunikations- und Kabelnetzen | 22,04 | 9,98 | 5,70 | 8,08 | 1,44 |
| Regionales Colocation-Edge | 17,14 | 7,76 | 4,44 | 6,28 | 1,12 |
| Unternehmenseigene Mikro-Rechenzentren vor Ort | 12,25 | 5,54 | 3,17 | 4,49 | 0,80 |
| Cloud- und CDN-Edge-Knoten | 9,80 | 4,44 | 2,53 | 3,59 | 0,64 |
Der Tracker zeigt, dass die genannten Betreiber deutlich weniger als die Hälfte des installierten Bestands von 29,13 MW halten: Die 11 MW von MTP sind die einzige offengelegte Edge-Megawattzahl, daher ordnet DC Market Insights den Rest Telco-Räumen, CDN-Knoten und Unternehmensmodulen zu.
Tal von Mexiko oder Monterrey: Wohin entwickeln sich die Ausgaben für Edge-Rechenzentren in Mexiko?
Das Tal von Mexiko führt mit 36,0 % der Ausgaben 2025 (47,24 Mio. USD), und der Nordosten ist mit 21,31 % pro Jahr die am schnellsten wachsende Region.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tal von Mexiko | 47,24 | 36,0 % | 210,14 | 16,10 % |
| Bajío und Westen | 28,87 | 22,0 % | 159,42 | 18,63 % |
| Nordosten | 26,24 | 20,0 % | 181,16 | 21,31 % |
| Nordwesten | 15,75 | 12,0 % | 94,20 | 19,59 % |
| Süden und Südosten | 13,12 | 10,0 % | 79,71 | 19,77 % |
Tal von Mexiko
Mexiko-Stadt und Estado de México beherbergen die meisten Telekommunikations-Vermittlungsstellen und Bankfilialen, doch ihr Anteil sinkt bis 2035 von 36,0 % auf 29,0 %, da sich Knoten auf andere Städte verteilen.
Nordosten
Der Anstieg der ADI in Nuevo León um 72,9 % im Jahr 2025 macht den Nordosten mit 21,31 % pro Jahr zur am schnellsten wachsenden Region; Telmex plant für 2026 ein Rechenzentrum im Norden (Quelle: Telmex über DCD).
Bajío und Westen
Guadalajara beherbergt den jüngsten mexikanischen Knoten von Cloudflare und Querétaro die Local Zone von AWS; die Region wächst daher im Gleichschritt mit dem Markt um 18,63 % pro Jahr.
Nordwesten
Werke in Tijuana und Chihuahua, die Lieferketten in den Vereinigten Staaten bedienen, heben die Edge-Ausgaben im Nordwesten bis 2035 auf 94,20 Mio. USD, eine CAGR von 19,59 %.
Süden und Südosten
MTP eröffnete im August 2025 die zweite Phase in Mérida (Quelle: MTP über DCD); zusammen mit dem Tourismusverkehr in Cancún trägt dies die Ausgaben im Süden und Südosten mit 19,77 % pro Jahr.
Welche mexikanischen Bundesstaaten verzeichnen die höchsten Ausgaben für Edge-Rechenzentren?
Mexiko-Stadt führt 2025 mit 33,07 Mio. USD, und Nuevo León ist mit 21,64 % pro Jahr der am schnellsten wachsende große Bundesstaat.
| Rang | Bundesstaat | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 | Region |
|---|---|---|---|---|---|
| 1 | Mexiko-Stadt | 33,07 | 142,90 | 15,76 % | Tal von Mexiko |
| 2 | Nuevo León | 18,90 | 134,06 | 21,64 % | Nordosten |
| 3 | Estado de México | 14,17 | 67,25 | 16,85 % | Tal von Mexiko |
| 4 | Jalisco | 12,99 | 70,14 | 18,37 % | Bajío und Westen |
| 5 | Querétaro | 8,66 | 49,42 | 19,02 % | Bajío und Westen |
| 6 | Guanajuato | 7,22 | 39,85 | 18,63 % | Bajío und Westen |
| 7 | Baja California | 6,61 | 37,68 | 19,01 % | Nordwesten |
| 8 | Chihuahua | 4,72 | 31,09 | 20,73 % | Nordwesten |
| 9 | Coahuila | 4,20 | 27,17 | 20,53 % | Nordosten |
| 10 | Yucatán | 4,20 | 24,71 | 19,39 % | Süden und Südosten |
| 11 | Tamaulipas | 3,15 | 19,93 | 20,26 % | Nordosten |
| 12 | Quintana Roo | 2,89 | 18,33 | 20,30 % | Süden und Südosten |
Nuevo León schließt bis 2035 fast zu Mexiko-Stadt auf, weil Monterrey Mikro-Rechenzentren in Fabriken, Regionalstandorte von Triara und KIO sowie grenzüberschreitende Glasfaser vereint. Einen regionalen Vergleich mit Brasilien und Argentinien bieten der Markt für Edge-Rechenzentren in Brasilien und der Markt für Edge-Rechenzentren in Argentinien.
Was, wenn Edge-Standorte schneller oder langsamer ans Netz gehen? Szenarien für Edge-Rechenzentren in Mexiko bis 2035
Der mexikanische Edge-Markt 2035 bewegt sich zwischen 536,22 Mio. USD und 895,45 Mio. USD, um das Basisszenario von 724,63 Mio. USD herum.
| Szenario | Annahme ab 2027 | 2035 (Mio. USD) |
|---|---|---|
| Niedrig | Neue Edge-MW 25 % unter Basis, Preise 5 % niedriger | 536,22 |
| Basis | 15,0 MW neu im Jahr 2030, 20,5 MW im Jahr 2035 | 724,63 |
| Hoch | Neue Edge-MW 20 % über Basis, Preise 5 % höher | 895,45 |
Das untere Szenario bildet ab, dass die CFE große Campusse bevorzugt; das obere Szenario spiegelt eine schnellere 5G-Verdichtung und mehr KI-Inferenzknoten wider.
Welche Unternehmen bauen, rüsten und betreiben Edge-Rechenzentren in Mexiko?
Die fünf größten Infrastrukturlieferanten halten etwa 45 % der Ausgaben 2025 für Edge-Ausrüstung und Dienstleistungen, angeführt von Schneider Electric mit rund 12 % (Schätzung von DC Market Insights auf Basis der Präsenz der Lieferanten; kein Lieferant legt seinen mexikanischen Edge-Umsatz offen).
- MTP (DigitalBridge): etwa 59-60 Edge-Standorte und 11 MW in 19 Städten
- Megacable: mehr als 735 Edge-Knoten in seinem Kabelnetz
- Triara (Telmex): regionale Rechenzentren in fünf Städten
- KIO Data Centers: Standorte in Mexiko-Stadt, Monterrey und Querétaro
- Equinix: Interconnection-Standorte in Mexiko-Stadt und Monterrey
- Cloudflare: drei Edge-Standorte in Mexiko
- Amazon Web Services: Local Zone in Querétaro
- American Tower: Edge-Räume an Funkturmstandorten
- Schneider Electric: Mikro-Rechenzentren, USV und Kühlung
- Vertiv: USV, Kühlung und vorgefertigte Module
- Eaton: USV und Stromverteilung
- Rittal: Gehäuse und Bausätze für Mikro-Rechenzentren
- Dell Technologies: Edge-Server
- Hewlett Packard Enterprise: Edge-Server und Speicher
- Cisco: Edge-Netzwerktechnik
- Lenovo: Edge-Server
- Huawei: Telco-Edge-Hardware
KIO Data Centers plant für 2026 Investitionen von mehr als 200 Mio. USD in Mexiko-Stadt, Monterrey und Querétaro (Quelle: KIO über El CEO), überwiegend für Kernhallen, sodass sein Edge-Anteil gering ist. Die 11 MW von MTP entsprechen etwa 37,8 % des installierten Edge-Bestands von 29,13 MW; MTP ist damit der größte reine Edge-Betreiber.
Welche jüngsten Ankündigungen haben den Markt für Edge-Rechenzentren in Mexiko bewegt?
Sechs datierte Ereignisse zwischen November 2024 und September 2026 prägten die mexikanische Edge-Kapazität von 35,55 MW im Jahr 2026.
- Im September 2026 meldete MEXDC 279 MW installierte Rechenzentrumskapazität und 205 MW im Bau in Mexiko (Quelle: MEXDC über DPL News).
- Im September 2026 vereinbarten CFE und MEXDC einen Weg zur Versorgung von 1.705 MW neuer Rechenzentrumsnachfrage mit drei Pilotprojekten (Quelle: DCD).
- Im August 2026 kündigte KIO Data Centers an, 2026 mehr als 200 Mio. USD in Mexiko-Stadt, Monterrey und Querétaro zu investieren (Quelle: El CEO).
- Im November 2025 kündigte Telmex ein neues Rechenzentrum im Norden Mexikos für 2026 an (Quelle: Telmex über DCD).
- Im August 2025 eröffnete MTP die zweite Phase seines Edge-Rechenzentrums in Mérida (Quelle: MTP über DCD).
- Im November 2024 nahm Cloudflare einen Rechenzentrumsstandort in Guadalajara hinzu (Quelle: Cloudflare).
Methodik: Wie wird das Modell für Edge-Rechenzentren in Mexiko berechnet?
DC Market Insights ermittelt den Wert von 131,22 Mio. USD für 2025 bottom-up aus 8 Eingangsgrößen: neue Edge-IT-MW, installierte Edge-IT-MW, Anlageninhalt je MW, Edge-IT-Ausgaben je MW-Jahr, Dienstleistungen je MW-Jahr, eine Stilllegungsrate von 2 %, die landesweit installierte Kapazität laut MEXDC und der Ankerwert von 11 MW bei MTP.
- Neue Edge-IT-MW: 2,0 (2020), 5,5 (2025), 7,0 (2026), 15,0 (2030), 20,5 (2035).
- Installierte Edge-IT-MW: 10,82 (2020), 29,13 (2025), 79,56 (2030), 160,52 (2035).
- Ausgaben = neue MW × Anlageninhalt + durchschnittlich installierte MW × (IT-Hardware + Dienstleistungen) je MW-Jahr.
Drei Plausibilitätsgrenzen prüfen das Ergebnis:
- Obergrenze 1: 29,13 MW Edge-Kapazität entsprechen 12,4 % der im Juni 2025 landesweit installierten 235 MW (MEXDC), und 79,56 MW im Jahr 2030 entsprechen 5,2 % der von MEXDC prognostizierten 1.516 MW; das passt dazu, dass Edge Anteile an Hyperscale verliert.
- Obergrenze 2: 131,22 Mio. USD entsprechen etwa 7 % der geschätzten 1,9 Mrd. USD an Investitionsausgaben für Rechenzentren in Mexiko 2025, gerechnet mit Stückwerten von DC Market Insights.
- Untergrenze: Allein die 11 MW von MTP ergeben bei 2,45 Mio. USD für IT und Dienstleistungen je MW-Jahr 26,95 Mio. USD, also 20,5 % der Ausgaben 2025.
Werte für Segmente, Regionen und Bundesstaaten folgen Anteilspfaden, die sich jedes Jahr zur Gesamtsumme addieren, und CAGR-Werte werden aus den Endpunkten neu berechnet. Ausführliche Hinweise zur Methode finden sich auf der Seite zur Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Untersuchungsrahmen
- 1.2Enthaltene und ausgeschlossene Elemente
- 1.3Käufer aus Bundesbehörden, Einzelhandel sowie IT und Telekommunikation
- 1.4Wie die Segmente zusammenhängen
- 1.5Warum sich Schätzungen zum Markt für Edge-Rechenzentren in Mexiko unterscheiden
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: Edge-MW × Inhalt je MW
- 2.2Plausibilitätsgrenzen
- 2.3Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Kernaussagen
- 04Marktdynamik
- 4.1Treiber: 5G-Netz von Telcel in 125 Städten
- 4.2Treiber: Nearshoring-ADI in Nuevo León
- 4.3Treiber: 100,2 Millionen Internetnutzer und CDN-Knoten
- 4.4Trend: Cloud-Knoten in Guadalajara und Querétaro als zweiten Städten
- 4.5Trend: Inferenz am Edge und Kühlungsanteil
- 4.6Trend: Vorgefertigte Module für Fabrikstandorte
- 4.7Hemmnis: CFE-Netzkapazität und 1.705 MW an Campussen
- 4.8Hemmnis: Kosten je MW kleiner Standorte
- 4.9Chance: Mikro-Rechenzentren in Industrieparks
- 4.10Chance: Managed Services für unbemannte Standorte
- 05Preisanalyse
- 5.1Kosten je Edge-MW, 2020-2035
- 5.2Kosten je Rack, je Modul und je Standort
- 06Normen und Regulierung
- 6.1Ley en Materia de Telecomunicaciones y Radiodifusión 2025
- 6.2Bundesdatenschutzgesetz 2025
- 6.3Genehmigungsweg für Eigenversorgung von 0,7-20 MW
- 6.4Rechenzentrumsnorm NMX-J-C-I-489
- 07Marktsegmentierung
- 7.1Nach Komponente: Edge-IT-Hardware
- 7.2Nach Komponente: Strominfrastruktur
- 7.3Nach Komponente: Gehäuse und vorgefertigte Module
- 7.4Nach Komponente: Kühlinfrastruktur
- 7.5Nach Komponente: Installations- und Managed Services
- 7.6Nach Edge-Typ: Edge in Telekommunikations- und Kabelnetzen
- 7.7Nach Edge-Typ: Regionales Colocation-Edge
- 7.8Nach Edge-Typ: Unternehmenseigene Mikro-Rechenzentren vor Ort
- 7.9Nach Edge-Typ: Cloud- und CDN-Edge-Knoten
- 7.10Nach Endnutzer: Telekommunikation und Medien
- 7.11Nach Endnutzer: Fertigung und Logistik
- 7.12Nach Endnutzer: Gesundheitswesen und Sonstige
- 7.13Nach Endnutzer: BFSI
- 7.14Nach Endnutzer: Einzelhandel und öffentliche Verwaltung
- 08DC Exklusiv: Mexico Edge Footprint Tracker
- 8.1Sieben Betreiber in 19 oder mehr Städten
- 8.2Matrix aus Edge-Typ und Komponente, 2025
- 09Regionale Analyse
- 9.1Tal von Mexiko
- 9.2Nordosten
- 9.3Bajío und Westen
- 9.4Nordwesten
- 9.5Süden und Südosten
- 10Analyse nach Bundesstaaten
- 10.1Mexiko-Stadt
- 10.2Nuevo León
- 10.3Estado de México
- 10.4Jalisco
- 10.5Querétaro
- 10.6Guanajuato
- 10.7Baja California
- 10.8Chihuahua
- 10.9Coahuila
- 10.10Yucatán
- 10.11Tamaulipas
- 10.12Quintana Roo
- 11Prognoseszenarien
- 11.1Unteres Szenario
- 11.2Basisszenario
- 11.3Oberes Szenario
- 12Wettbewerbsanalyse
- 12.1MTP (DigitalBridge)
- 12.2Megacable
- 12.3Triara (Telmex)
- 12.4KIO Data Centers
- 12.5Equinix
- 12.6Cloudflare
- 12.7Amazon Web Services
- 12.8American Tower
- 12.9Schneider Electric
- 12.10Vertiv
- 12.11Eaton
- 12.12Rittal
- 12.13Dell Technologies
- 12.14Hewlett Packard Enterprise
- 12.15Cisco
- 12.16Lenovo
- 12.17Huawei
- 13Jüngste Entwicklungen
- 13.1Datierte Ereignisse, November 2024-September 2026
- Abb. 1Größe des Marktes für Edge-Rechenzentren in Mexiko, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich der Abgrenzungen
- Tabelle 3Kosten je Edge-MW, 2020-2035
- Tabelle 4Markt nach Komponente
- Tabelle 5Markt nach Edge-Typ
- Tabelle 6Markt nach Endnutzer
- Tabelle 7Mexico Edge Footprint Tracker
- Tabelle 8Matrix aus Edge-Typ und Komponente, 2025
- Tabelle 9Markt nach Region
- Tabelle 10Die 12 größten Bundesstaaten
- Tabelle 11Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
166,40 Mio. USD im Jahr 2026, ein Plus von 26,81 % gegenüber 131,22 Mio. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Bis 2035 soll der Markt 724,63 Mio. USD erreichen, eine CAGR von 18,63 % ab 2025.
Ein Standort mit bis zu 5 MW IT-Last in der Nähe von Nutzern oder Maschinen: Edge-Räume in Telekommunikations- und Kabelnetzen, regionale Colocation-Standorte, Cloud- und CDN-Knoten sowie Mikro-Rechenzentren vor Ort. Mexiko verfügte Ende 2025 über rund 29,13 MW solcher Kapazität mit Ausgaben von 131,22 Mio. USD.
Cloud- und CDN-Edge-Knoten wachsen mit 24,54 % pro Jahr am schnellsten, von 21,00 Mio. USD im Jahr 2025 auf 188,40 Mio. USD im Jahr 2035. Unter den Komponenten legen Installations- und Managed Services mit 22,48 % pro Jahr am stärksten zu.
Rund 12,0 Mio. USD Anlageninhalt je Edge-MW im Jahr 2025, dazu 2,3 Mio. USD pro Jahr für Edge-IT-Hardware (Schätzung von DC Market Insights). Ein Mikro-Rechenzentrumsmodul mit 50 kW kostet ohne IT etwa 0,60 Mio. USD.
Um 18,63 % pro Jahr von 2025 bis 2035, nach 24,99 % pro Jahr von 2020 bis 2025. Die neue Edge-Kapazität steigt von 5,5 MW im Jahr 2025 auf 15,0 MW im Jahr 2030, da sich 5G, CDN-Knoten und Mikro-Rechenzentren in Fabriken ausbreiten.
Das Tal von Mexiko führt mit 36,0 % der Ausgaben 2025 (47,24 Mio. USD). Der Nordosten wächst mit 21,31 % pro Jahr am schnellsten, Nuevo León ist mit 21,64 % der am schnellsten wachsende große Bundesstaat.
Rund 29,13 MW Edge-IT-Kapazität Ende 2025 (Schätzung von DC Market Insights), 12,4 % der 235 MW, die MEXDC im Juni 2025 landesweit erfasste. Allein MTP betreibt etwa 11 MW an rund 59 Standorten.
MTP (11 MW in 19 Städten), Megacable (mehr als 735 Edge-Knoten), Triara, KIO Data Centers, Equinix und Cloudflare führen unter den Betreibern; Schneider Electric (rund 12 %) und Vertiv führen unter den Lieferanten, wobei die fünf größten etwa 45 % halten.
Der Wert von 166,40 Mio. USD für 2026 umfasst nur Standorte bis 5 MW. Schätzungen mit regionalen Hallen über 5 MW, 5G-Funkausrüstung oder Edge-Software liegen um ein Mehrfaches höher; eine frühere Ausgabe dieser Seite wies für 2025 einen Wert von 431,28 Mio. USD aus.
Die Netzkapazität: Die CFE plant für 1.705 MW Nachfrage, überwiegend von großen Campussen, und kleine Standorte kosten rund 12,0 Mio. USD je MW. Fallen die neuen Edge-MW 25 % geringer aus als geplant, sinken die Ausgaben 2035 auf 536,22 Mio. USD.
Content-Auslieferung und 5G-Dienste mit geringer Latenz: Cloud- und CDN-Edge-Knoten wachsen um 24,54 % pro Jahr auf 188,40 Mio. USD bis 2035, während die Fabrikautomatisierung die Ausgaben von Fertigung und Logistik um 21,31 % pro Jahr auf 181,16 Mio. USD erhöht.
Die Ausgaben wuchsen weiter: 43,01 Mio. USD im Jahr 2020 stiegen 2021 um 25,9 % auf 54,14 Mio. USD, weil Homeoffice, Streaming und Online-Zahlungen CDN- und Telco-Edge-Kapazität über Mexiko-Stadt hinaus trieben (Schätzung von DC Market Insights).
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.