
US-Markt für Edge-Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
US-Markt für Edge-Rechenzentren: 2025 lag das Marktvolumen bei USD 4,220.0 Mio.; bis 2035 soll es bei einer CAGR von 11.7 % auf USD 12.75 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 22. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Marktsegmentierung nach Komponente
- 08Marktsegmentierung nach Anlagengröße
- 09Marktsegmentierung nach Betreibertyp
- 10Marktsegmentierung nach Anwendung
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 2Profilierte Unternehmen
Profilierte Unternehmen
- EdgeConneX: edge and build-to-suit operator owned by EQT
- Dell Technologies: edge platform software and servers for distributed sites
Vollständige Analyse
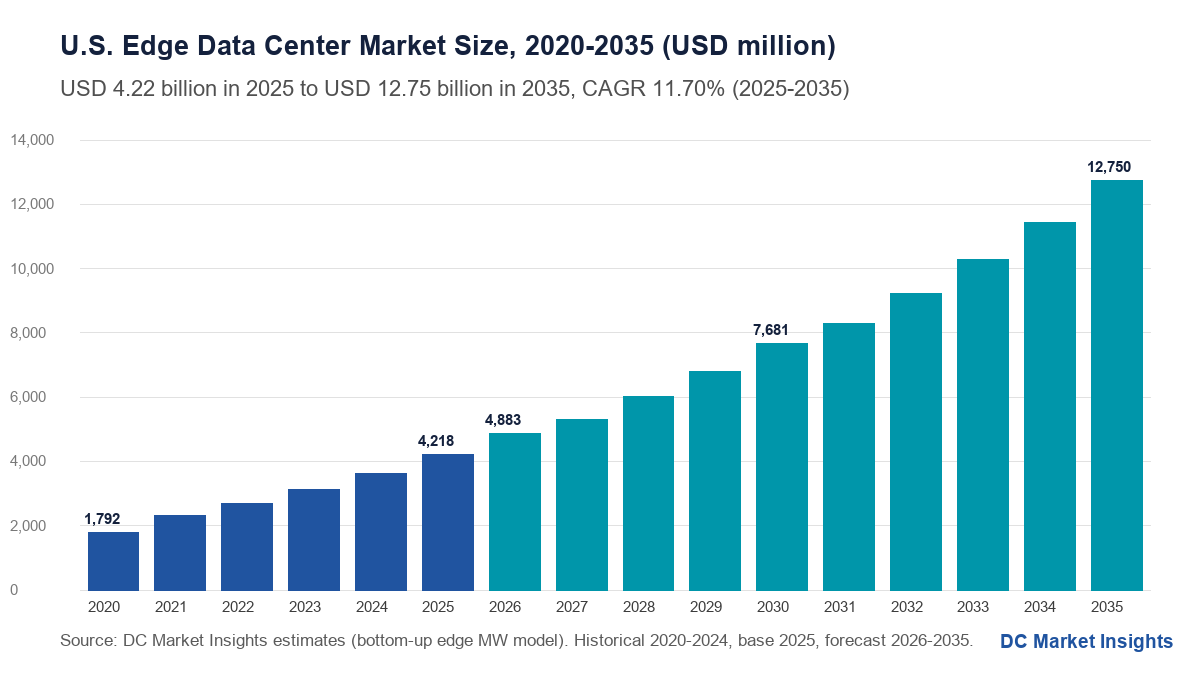
Der US-Markt für Edge-Rechenzentren hat 2026 einen Wert von 4,88 Mrd. USD und soll bis 2035 auf 12,75 Mrd. USD steigen, nach 4,22 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 11,70 % von 2025 bis 2035 (Schätzung von DC Market Insights). Edge-Rechenzentren in den USA sind Anlagen mit bis zu 5 MW IT-Last in der Nähe der Nutzer: regionale Colocation-Hallen in Tier-2- und Tier-3-Metropolen, Telekom- und Mastfußstandorte sowie vorgefertigte Mikro-Rechenzentren in Fabriken, Krankenhäusern und Geschäften. Das Geld fließt dorthin, wo Betreiber in Sekundärmetropolen Kapital und Strom bekommen: DataBank, TierPoint und Flexential haben zwischen Oktober 2025 und August 2026 2,64 Mrd. USD an Krediten und Verbriefungen aufgenommen, um Kapazität außerhalb der großen Hubs aufzubauen (Quelle: Unternehmensmitteilungen), während Duos Edge AI 2025 15 Edge-Rechenzentrums-Pods in texanischen Kleinstädten aufgestellt hat und nun einen Vertrag über 111 Mio. USD und 10 MW mit einem Hyperscaler in Columbus, Georgia, hält (Quelle: Duos Technologies Group, August 2026). Die Rechnung hinter 2025: 310 MW neue Edge-IT-Kapazität × 6,00 Mio. USD Anlageninfrastruktur pro MW = 1,86 Mrd. USD, plus 842 MW verkaufte Edge-Kapazität von Drittanbietern × 215 USD pro kW und Monat = 2,17 Mrd. USD, plus 187,20 Mio. USD Managed- und Wartungsdienste an eigenbetriebenen Standorten. KI-Inferenz ist mit 27,90 % pro Jahr die am schnellsten wachsende Anwendung, und der Südwesten ist mit 14,22 % pro Jahr die am schnellsten wachsende Region, angeführt von Arizona mit 15,31 %, weil Kleinstädte in Texas und Arizona günstiges Land, freie Netzkapazität und staatliche Anreize ab 25 Mio. USD Investition verbinden.
Wichtige Marktkennzahlen: Wie groß ist der US-Markt für Edge-Rechenzentren 2026?
DC Market Insights bewertet den US-Markt für Edge-Rechenzentren 2026 mit 4,88 Mrd. USD, 15,76 % über 2025, da die installierte Edge-IT-Kapazität in den USA von 2.250 MW auf 2.540 MW steigt.
- Marktgröße 2025: 4,22 Mrd. USD
- Marktgröße 2026: 4,88 Mrd. USD
- Marktgröße 2030: 7,68 Mrd. USD
- Marktgröße 2035: 12,75 Mrd. USD
- CAGR 2025-2035: 11,70 % (unteres Szenario 9,50 %, oberes Szenario 13,66 %)
- Größte Komponente: Colocation- und Interconnection-Dienste, 51,53 % des Werts 2025 (2,17 Mrd. USD)
- Am schnellsten wachsende Anwendung: KI-Inferenz mit 27,90 % pro Jahr, von 337,44 Mio. USD auf 3,95 Mrd. USD
- Größte Anlagenklasse: Regional Edge (1 MW bis 5 MW), 51,00 % des Werts 2025
- Führende Region: Südosten, 25,00 % des Werts 2025; am schnellsten wachsende Region: Südwesten mit 14,22 %
- Größter Bundesstaat: Texas, 413,36 Mio. USD im Jahr 2025
- Die fünf größten Edge-Colocation-Betreiber: rund 36 % des Werts 2025 (Schätzung von DC Market Insights)
Kernaussagen: Was sollten Käufer und Investoren von Edge-Rechenzentren 2026 wissen?
DC Market Insights zieht vier Schlüsse aus einem US-Markt für Edge-Rechenzentren, der sich von 4,22 Mrd. USD im Jahr 2025 auf 12,75 Mrd. USD im Jahr 2035 verdreifacht.
- Edge ist ein Dienstleistungsgeschäft: Colocation- und Interconnection-Gebühren machen 51,53 % des Werts 2025 und 61,31 % bis 2035 aus, weil Betreiber Fläche und Strom Monat für Monat pro Kilowatt verkaufen, während die Baukosten einmal anfallen.
- Kapital erreicht jetzt Sekundärmetropolen: Die 2,64 Mrd. USD, die DataBank, TierPoint und Flexential in weniger als einem Jahr aufgenommen haben, finanzieren rund 330 MW in neun genannten Märkten, die meisten außerhalb von Nord-Virginia (Quelle: Unternehmensmitteilungen).
- KI-Inferenz verändert die Größe eines Edge-Standorts: Duos Edge AI bietet jetzt eine 4,8-MW-Pod-Konfiguration für Hyperscaler- und KI-Lasten an (Quelle: Duos Technologies Group, März 2026), und DC Market Insights erwartet, dass KI-Inferenz bis 2035 31,00 % des Edge-Werts erreicht.
- Bundesweite Schnellverfahren gehen am Edge vorbei: Executive Order 14318 erfasst Projekte über 100 MW oder 500 Mio. USD, sodass Standorte unter 5 MW weiter auf Genehmigungen der Bundesstaaten und Kommunen angewiesen sind.
Zusammenfassung des US-Markts für Edge-Rechenzentren: Wie viel gaben US-Käufer 2025 für Edge-Rechenzentren aus?
US-Käufer gaben 2025 4,22 Mrd. USD für Infrastruktur und Dienste von Edge-Rechenzentren aus. Der US-Markt für Edge-Rechenzentren hatte 2020 einen Wert von 1,79 Mrd. USD, erreichte 2025 4,22 Mrd. USD und soll bis 2035 12,75 Mrd. USD erreichen, bei einer CAGR von 11,70 % im Prognosezeitraum. Von 2020 bis 2025 wuchs der Markt um 18,68 % pro Jahr, während die installierte Edge-IT-Last von 1.250 MW auf 2.250 MW stieg.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 4,22 Mrd. USD |
| Marktgröße 2026 | 4,88 Mrd. USD |
| CAGR 2025-2035 | 11,70 % |
| Marktgröße 2035 | 12,75 Mrd. USD |
Das Wachstum liegt 2026 bei 15,76 %, weil finanzierte Hallen in Sekundärmetropolen eröffnen, und flacht bis 2035 auf 11,41 % ab, wenn der installierte Bestand und nicht neue Hallen 65,98 % des Werts trägt. DC Market Insights schätzt, dass Edge-Anlagen rund 11 % der durchschnittlichen Leistungsaufnahme aller US-Rechenzentren ausmachen, ausgehend von den 176 TWh, die US-Rechenzentren 2023 verbrauchten (Quelle: Lawrence Berkeley National Laboratory (LBNL), Dezember 2024). Das breitere nationale Bild zeigt der US-Rechenzentrumsmarkt.
Was zählt im US-Markt für Edge-Rechenzentren als Edge-Rechenzentrum?
Der US-Markt für Edge-Rechenzentren umfasst Anlagen mit bis zu 5 MW IT-Last, die für Nutzer in der Nähe gebaut werden; er war 2025 4,22 Mrd. USD wert und wird am Standort der Anlage gezählt.
Enthalten
- Anlageninfrastruktur für neue Edge-Kapazität: Stromversorgungssysteme (705,80 Mio. USD im Jahr 2025), Kühlsysteme, vorgefertigte Module und Gehäuse, Racks und Überwachungssoftware.
- Colocation- und Interconnection-Dienste, die Drittbetreiber an Edge-Standorten verkaufen (2,17 Mrd. USD).
- Managed- und Wartungsdienste an Edge-Standorten von Unternehmen, Telekommunikation und öffentlichem Sektor (187,20 Mio. USD).
- Die vier Edge-Klassen, die das LBNL von großen Hallen trennt: Telco-Edge, kommerzielles Edge, Räume kleiner und mittlerer Unternehmen (KMU) und Filialstandorte von Unternehmen, dazu regionale Edge-Colocation bis 5 MW.
Nicht enthalten
- Server, Speicher und Netzwerkausrüstung in den Racks; Hyperscale- und Wholesale-Campusse über 5 MW; Grundstücke; die Stromrechnung; sowie Edge-Softwareplattformen, die getrennt von einer Anlage verkauft werden.
Wie die Segmente zusammenpassen
Die sechs Komponenten ergeben in jedem Jahr die Gesamtsumme. Die Aufteilungen nach Anlagengröße, Betreibertyp und Anwendung teilen dieselbe Summe nach Standortklasse, Eigentümer und Workload auf. Der US-Markt für Rechenzentrums-Colocation zählt alle Colocation-Umsätze einschließlich der Tier-1-Hubs; die Edge-Schätzung umfasst nur Colocation an Standorten mit 5 MW oder weniger, 51,53 % des Edge-Werts im Jahr 2025.
Warum unterscheiden sich die Schätzungen zum US-Markt für Edge-Rechenzentren?
Veröffentlichte Zahlen zum US-Markt für Edge-Rechenzentren weichen voneinander ab, weil „Edge“ keine feste Größengrenze hat; DC Market Insights beziffert den Markt 2026 auf 4,88 Mrd. USD bei einer Anlagendefinition mit höchstens 5 MW pro Standort.
Breitere Definitionen rechnen Edge-Server und Netzwerkausrüstung, Software für Multi-Access Edge Computing, Content-Delivery-Dienste, 5G-Funktechnik und sogar große regionale Campusse mit 20-100 MW hinzu, was die Gesamtzahl um ein Mehrfaches erhöhen kann. Engere Definitionen zählen nur Mikro-Rechenzentren oder nur Mastfußstandorte und lassen die regionale Colocation weg, die den größten Teil des Werts ausmacht. Kleine und mittlere Unternehmen (KMU), Krankenhäuser, Einzelhändler, Schulen und Behörden der Bundesstaaten sind als Käufer erfasst.
| Element | In dieser Schätzung | Grund |
|---|---|---|
| Edge-Colocation an Standorten bis 5 MW | Ja, 2,17 Mrd. USD | Kernumsatz der Edge-Betreiber |
| Strom, Kühlung, Gehäuse und Racks für neue Edge-Standorte | Ja, 1,86 Mrd. USD | Investitionen in Anlagen |
| Managed- und Wartungsdienste | Ja, 187,20 Mio. USD | Betriebskosten eigenbetriebener Standorte |
| Edge-Server, Speicher und Netzwerkausrüstung | Nein | IT-Ausrüstung, nicht die Anlage |
| Campusse über 5 MW IT-Last | Nein | In Kern-Colocation und Hyperscale gezählt |
Markttreiber: Was treibt die Nachfrage nach Edge-Rechenzentren in US-Sekundärmetropolen?
Drei US-spezifische Kräfte heben den US-Markt für Edge-Rechenzentren von 4,22 Mrd. USD im Jahr 2025 auf 7,68 Mrd. USD im Jahr 2030, eine jährliche Rate von 12,74 %.
2,64 Mrd. USD Finanzierung für Sekundärmetropolen in zehn Monaten
DataBank stockte seine Finanzierungsfazilität im Oktober 2025 von 725 Mio. USD auf 1,6 Mrd. USD auf, um mehr als 100 MW in Nord-Virginia, Dallas, Denver, Minneapolis und Salt Lake City zu finanzieren (Quelle: DataBank, Oktober 2025). TierPoint schloss im selben Monat eine Verbriefung über 240 Mio. USD ab und kaufte den TekPark-Campus in Pennsylvania (Quelle: TierPoint, Oktober 2025), und Flexential sicherte sich im August 2026 eine Fazilität über 800 Mio. USD für mehr als 130 MW in vier Märkten (Quelle: Flexential, August 2026). DC Market Insights zählt rund 170 MW der genannten Programme als Hallen der Edge-Klasse mit 5 MW oder weniger, im Wert von rund 1,02 Mrd. USD Anlageninfrastruktur zum Wertansatz von 2026.
Pods für Tier-3-Städte: 15 Standorte von Duos Edge AI in Texas im Jahr 2025
Duos Edge AI stellte 2025 15 Edge-Rechenzentrums-Pods in unterversorgten Tier-3- und Tier-4-Märkten auf, mit Schwerpunkt des Portfolios in Texas, und steigerte den Jahresumsatz um 271 % auf 27,02 Mio. USD (Quelle: Duos Technologies Group, März 2026). Die Prognose für 2026 lautet 25 MW installiert und mehr als 50 Mio. USD Umsatz (Quelle: Duos Technologies Group, August 2026). Pods wie diese treiben die Klasse Micro Edge von 759,23 Mio. USD im Jahr 2025 auf 2,93 Mrd. USD im Jahr 2035, eine CAGR von 14,47 % und damit die am schnellsten wachsende Anlagenklasse.
Hyperscaler kaufen Inferenzkapazität am Edge: 111 Mio. USD in Columbus, Georgia
Ein Hyperscaler mit Investment-Grade-Rating unterzeichnete mit Duos einen Edge-Vertrag über 111 Mio. USD und 10 MW in Columbus, Georgia, der im August 2026 offengelegt wurde (Quelle: Duos Technologies Group). DC Market Insights schätzt KI-Inferenz 2025 auf 337,44 Mio. USD Edge-Wert, mit einem Anstieg auf 3,95 Mrd. USD bis 2035, und Cloud- und Content-Anbieter als die am schnellsten wachsende Betreibergruppe mit 15,96 % pro Jahr.
Markttrends: Wie verändern sich Edge-Rechenzentren in den USA?
US-Edge-Standorte werden größer und stärker vorgefertigt: Regional-Edge-Hallen mit 1-5 MW halten 51,00 % des Werts 2025, und vorgefertigte Module und Gehäuse haben 2025 einen Wert von 427,20 Mio. USD.
Rund 98.963 Funkmasten in den USA, aber noch wenige Edge-Standorte
American Tower besitzt 26.714 und betreibt 14.855 US-Masten, Crown Castle rund 40.000 und SBA Communications 17.394 US-Standorte, insgesamt rund 98.963 (Quelle: 10-K-Berichte der Unternehmen für 2025). American Tower beschreibt Edge Computing an Maststandorten weiterhin als Chance für die Zukunft, während SBA zwei regionale Rechenzentren in den USA sowie mastgestützte Rechenzentren besitzt (Quelle: SBA Communications 10-K, Februar 2026). DC Market Insights beziffert Telekom- und Mastbetreiber 2025 auf 843,59 Mio. USD, ein Anteil, der bis 2035 von 20,00 % auf 17,00 % sinkt.
Pods wachsen von Racks zu Megawatt
Duos ergänzte 2026 eine Hochleistungs-Pod-Konfiguration mit 4,8 MW für Hyperscaler- und KI-Workloads (Quelle: Duos Technologies Group, März 2026), und 365 Data Centers startete im Mai 2026 mit Aphorio Carter eine KI-fähige Pipeline von rund 200 MW in Aurora, Simpsonville, Trumbull, Louisville, Harrisonburg und Columbus, Ohio (Quelle: 365 Data Centers). Der Anlagenwert steigt von 5,20 Mio. USD pro MW im Jahr 2020 auf 6,00 Mio. USD im Jahr 2025, weil KI-Racks pro Standort mehr Strom und Kühlung brauchen.
Der Rechenzentrumsbau läuft mit 84,95 Mrd. USD pro Jahr
Der private Rechenzentrumsbau erreichte 2025 ein Volumen von 49,74 Mrd. USD, nach 34,80 Mrd. USD im Jahr 2024, und lief im August 2026 mit einer saisonbereinigten Jahresrate von 84,95 Mrd. USD (Quelle: U.S. Census Bureau). DC Market Insights beziffert die Edge-Anlageninfrastruktur 2025 auf 1,86 Mrd. USD, rund 3,7 % dieses nationalen Bauvolumens.
Marktherausforderungen und Hemmnisse: Was bremst Edge-Rechenzentrumsprojekte in den USA?
Zwei Einschränkungen könnten den Wert 2035 auf das untere Szenario von 10,46 Mrd. USD senken, 18,00 % unter dem Basisszenario.
Kleine Standorte verlieren mehr Strom: USV-Wirkungsgrad von 77-85 %
Das LBNL modelliert den Wirkungsgrad der unterbrechungsfreien Stromversorgung (USV) für kommerzielle Edge-, Unternehmensfilial-, KMU- und Telco-Edge-Standorte mit 77-85 %, gegenüber 80-94 % für Colocation- und unternehmenseigene Rechenzentren (Quelle: LBNL, Dezember 2024). Beim gewerblichen US-Strompreis 2025 von 13,41 US-Cent pro kWh (Quelle: U.S. Energy Information Administration (EIA)) kostet jedes voll genutzte Edge-Kilowatt bei einer Power Usage Effectiveness (PUE) von 1,6 rund 157 USD Strom pro Monat, nahe an den 215 USD pro kW und Monat, die DC Market Insights für Edge-Colocation-Gebühren schätzt.
Bundesweite Schnellverfahren beginnen bei 100 MW und 20 MW
Executive Order 14318 vom 23. Juli 2025 beschleunigt Bundesgenehmigungen nur für Projekte mit mehr als 100 MW neuer Last oder 500 Mio. USD Investitionen (Quelle: The White House, Juli 2025), und das Regelungsverfahren zum Netzanschluss großer Lasten, das das Department of Energy (DOE) im Oktober 2025 an die Federal Energy Regulatory Commission (FERC) übermittelte, erfasst Lasten über 20 MW. Edge-Standorte mit 5 MW oder weniger erhalten keines von beiden, sodass jeder einzelne die kommunale Bauleitplanung und die Warteschlangen der Versorger durchläuft; DC Market Insights modelliert dies im unteren Szenario als 12 % niedrigere Edge-Baurate.
Marktchancen: Wo können Anbieter von Edge-Rechenzentren in den USA gewinnen?
Zwei Potenziale bieten Edge-Betreibern und Zulieferern bis 2035 rund 6,76 Mrd. USD pro Jahr.
Ländliches Breitband schafft lokale Rechennachfrage
Das Programm Broadband Equity, Access, and Deployment (BEAD) verfügt über 42,45 Mrd. USD für Hochgeschwindigkeitszugang und wurde im Juni 2025 als technologieneutrales Programm neu aufgestellt (Quelle: National Telecommunications and Information Administration (NTIA), Juni 2025). Neue Glasfaser- und Fixed-Wireless-Netze in ländlichen Countys brauchen Interconnection- und Cache-Punkte nahe bei den Nutzern; DC Market Insights erwartet, dass der Mittlere Westen mit vielen BEAD-geförderten Countys seinen Anteil von 19,00 % am Edge-Wert hält und bis 2035 um 11,70 % pro Jahr wächst.
KI-Inferenzhallen: 3,95 Mrd. USD bis 2035
KI-Inferenz wächst von 8,00 % des Edge-Werts im Jahr 2025 auf 31,00 % im Jahr 2035 und wird dann mit 3,95 Mrd. USD die größte Anwendung. Betreiber, die Hallen mit 1-5 MW und flüssigkeitstauglicher Kühlung in Metropolen wie Columbus, Phoenix und Salt Lake City liefern können, sichern sich den größten Teil davon; Regional-Edge-Standorte erreichen bis 2035 6,25 Mrd. USD.
Preise: Was kostet Edge-Colocation pro kW in den USA?
DC Market Insights schätzt die US-Edge-Colocation 2025 auf 215 USD pro kW und Monat, mit einem Anstieg auf 235 USD bis 2035, und die Edge-Anlageninfrastruktur auf 6,00 Mio. USD pro MW neuer IT-Last.
| Jahr | Edge-Colocation-Gebühr (USD pro kW und Monat) | Anlageninfrastruktur (Mio. USD pro MW) |
|---|---|---|
| 2020 | 205 | 5,20 |
| 2025 | 215 | 6,00 |
| 2030 | 225 | 6,10 |
| 2035 | 235 | 5,80 |
Öffentliche Preisanker: Der gewerbliche Strompreis der EIA für 2025 von 13,41 US-Cent pro kWh, nach 12,75 US-Cent im Jahr 2024, bestimmt die Gebühr für gemessenen Strom, die Edge-Betreiber zusätzlich zur Gebühr weiterberechnen; der Vertrag von Duos über 111 Mio. USD für 10 MW entspricht 11,1 Mio. USD pro vertraglich gebundenem MW über die Laufzeit; und der Anreiz für Rechenzentren in Arizona beginnt bei 25 Mio. USD Neuinvestition in Countys mit höchstens 800.000 Einwohnern (Quelle: Arizona Revised Statutes 41-1519). Edge-Gebühren liegen über den Wholesale-Tarifen der Tier-1-Märkte, weil eine 1-MW-Halle Sicherheits-, Netzwerk- und Personalkosten auf weniger Kilowatt verteilt.
Standards und Regulierung: Welche Regeln prägen Edge-Rechenzentren in den USA?
Sechs Regeln auf Bundes- und Staatsebene bestimmen, wohin die 4,88 Mrd. USD an Edge-Ausgaben 2026 fließen.
- Executive Order 14318, „Accelerating Federal Permitting of Data Center Infrastructure“ (23. Juli 2025): Schnellverfahren für Projekte über 100 MW oder 500 Mio. USD; Edge-Standorte liegen unter beiden Schwellen.
- FERC-Anordnung zu kolozierten Großlasten in PJM (18. Dezember 2025, Docket EL25-49): stellte fest, dass PJMs Tarif keine Colocation-Regeln enthielt; die Umsetzung durch PJM folgte 2026.
- Vorab-Bekanntmachung des DOE zu einem Regelungsverfahren für den Netzanschluss großer Lasten (23. Oktober 2025, FERC Docket RM26-4): erfasst Lasten über 20 MW.
- Arizona Revised Statutes 41-1519: Steuerentlastung für Rechenzentren ab 25 Mio. USD Investition in kleineren Countys und 50 Mio. USD in größeren, mit Zertifizierungen bis 2033.
- Minnesota Statutes 297A.68 Subdivision 42: Umsatzsteuerbefreiung für Rechenzentren mit mindestens 25.000 sq ft und 30 Mio. USD Investition innerhalb von 48 Monaten.
- BEAD-Programm (42,45 Mrd. USD), von der NTIA am 6. Juni 2025 neu aufgestellt.
Marktsegmentierung: Welches Segment führt bei Edge-Rechenzentren in den USA?
Colocation- und Interconnection-Dienste führen 2025 mit 2,17 Mrd. USD (51,53 %), und KI-Inferenz ist mit 27,90 % pro Jahr die am schnellsten wachsende Anwendung.
Nach Komponente
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Stromversorgungssysteme | 705,80 | 16,73 % | 1.648,38 | 8,85 % |
| Kühlsysteme | 501,49 | 11,89 % | 1.171,22 | 8,85 % |
| Vorgefertigte Module und Gehäuse | 427,20 | 10,13 % | 997,70 | 8,85 % |
| Racks und Überwachungssoftware | 222,88 | 5,28 % | 520,54 | 8,85 % |
| Colocation- und Interconnection-Dienste | 2.173,39 | 51,53 % | 7.817,04 | 13,66 % |
| Managed- und Wartungsdienste | 187,20 | 4,44 % | 595,35 | 12,27 % |
Nach Anlagengröße
| Anlagengröße | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Micro Edge (unter 100 kW) | 759,23 | 18,00 % | 2.932,55 | 14,47 % |
| Small Edge (100 kW bis 1 MW) | 1.307,57 | 31,00 % | 3.570,06 | 10,57 % |
| Regional Edge (1 MW bis 5 MW) | 2.151,16 | 51,00 % | 6.247,61 | 11,25 % |
Nach Betreibertyp
| Betreibertyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Edge-Colocation-Betreiber | 1.813,72 | 43,00 % | 5.737,60 | 12,21 % |
| Telekom- und Mastbetreiber | 843,59 | 20,00 % | 2.167,54 | 9,90 % |
| Unternehmen und öffentlicher Sektor | 1.096,67 | 26,00 % | 2.805,05 | 9,85 % |
| Cloud- und Content-Anbieter | 463,98 | 11,00 % | 2.040,04 | 15,96 % |
Nach Anwendung
| Anwendung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Content Delivery und Cloud-Zugang | 1.391,93 | 33,00 % | 3.187,55 | 8,64 % |
| Telekom-Netzfunktionen und 5G | 927,95 | 22,00 % | 1.912,53 | 7,50 % |
| KI-Inferenz | 337,44 | 8,00 % | 3.952,57 | 27,90 % |
| Industrielles IoT und Fertigung | 590,51 | 14,00 % | 1.530,03 | 9,99 % |
| Gesundheitswesen, Einzelhandel und sonstige Unternehmen | 970,13 | 23,00 % | 2.167,54 | 8,37 % |
Edge-Colocation-Betreiber bleiben die größte Eigentümergruppe, von 1,81 Mrd. USD im Jahr 2025 auf 5,74 Mrd. USD im Jahr 2035, weil Unternehmen die Rechenleistung von Filialen und Werken weiterhin in nahe gelegene Hallen von Drittanbietern verlagern, statt eigene Räume zu bauen.
DC Exklusiv: Der Pipeline-Tracker für Edge in Sekundärmetropolen, 6 Programme und rund 565 MW
DC Market Insights verfolgt sechs benannte US-Programme mit rund 565 MW geplanter oder finanzierter Kapazität außerhalb der größten Hubs; davon zählt es rund 170 MW (30 %) als Hallen mit 5 MW oder weniger, im Wert von rund 1,02 Mrd. USD Edge-Anlageninfrastruktur beim Wertansatz 2026 von 6,02 Mio. USD pro MW. Dieser Tracker ist eine Schätzung von DC Market Insights auf Basis von 8 Eingangsgrößen: den MW jedes der 6 benannten Programme, dem Anteil der Edge-Klasse von 30 % und dem Anlagenwert 2026 pro MW.
| Programm | Standorte | MW | Finanzierung oder Umfang | Datum |
|---|---|---|---|---|
| DataBank-Kreditfazilität | Nord-Virginia, Dallas, Denver, Minneapolis, Salt Lake City | 100+ | Fazilität über 1,6 Mrd. USD (aufgestockt von 725 Mio. USD) | Oktober 2025 |
| TierPoint TekPark-Campus | Östliches Pennsylvania | 100 | Verbriefung über 240 Mio. USD plus Campuskauf; Strom ab 2. Halbjahr 2026 | Oktober 2025 |
| Flexential-Ausbau in vier Märkten | Douglasville GA, Hillsboro OR, Parker CO und ein vierter Markt | 130+ | Kreditfazilität über 800 Mio. USD | August 2026 |
| 365 Data Centers und Aphorio Carter | Aurora CO, Simpsonville KY, Trumbull CT, Louisville KY, Harrisonburg VA, Columbus OH | 200 (Pipeline) | KI-fähige Pipeline in Sekundärmetropolen | Mai 2026 |
| Pod-Flotte von Duos Edge AI | Texas, Tier-3- und Tier-4-Städte | 25 (Ziel 2026) | 15 Pods 2025 installiert | März 2026 |
| Hyperscaler-Vertrag von Duos | Columbus, Georgia | 10 | Vertragswert 111 Mio. USD | August 2026 |
So liest man den Tracker: Vier der sechs Programme nennen Märkte im Südosten, Südwesten oder in den Mountain-West-Staaten, fünf stützen sich auf Fremdkapital oder Verbriefungen statt auf Eigenkapital, und nur die Duos-Standorte gehören ab dem ersten Megawatt zur Edge-Klasse. Quellen: Mitteilungen und Berichte von DataBank, TierPoint, Flexential, 365 Data Centers und Duos Technologies Group.
Regionale Einblicke: Welche US-Region gibt am meisten für Edge-Rechenzentren aus?
Der Südosten führt 2025 mit 1,05 Mrd. USD (25,00 %), und der Südwesten wächst mit 14,22 % pro Jahr am schnellsten, auf 2,55 Mrd. USD bis 2035.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordosten | 927,95 | 22,00 % | 2.422,54 | 10,07 % |
| Südosten | 1.054,49 | 25,00 % | 3.315,06 | 12,14 % |
| Mittlerer Westen | 801,41 | 19,00 % | 2.422,54 | 11,70 % |
| Südwesten | 674,87 | 16,00 % | 2.550,04 | 14,22 % |
| Westen | 759,23 | 18,00 % | 2.040,04 | 10,39 % |
Südosten
Virginia, Florida, Georgia und North Carolina halten 2025 zusammen 843,59 Mio. USD; der 36-MW-Bau von Flexential in Douglasville und der 10-MW-Vertrag von Duos in Columbus halten Georgias Wachstum bei 13,37 % pro Jahr.
Nordosten
New York und Pennsylvania führen mit 236,21 Mio. USD und 143,41 Mio. USD; der TekPark-Campus von TierPoint und der Standort von 365 Data Centers in Trumbull bringen regionale Hallen hinzu, doch der Anteil sinkt von 22,00 % auf 19,00 %, weil die Kosten hoch bleiben.
Mittlerer Westen
Illinois und Ohio tragen 2025 371,18 Mio. USD; die Kapazität von DataBank in Minneapolis und die Standorte von 365 Data Centers in Columbus und Louisville stützen ein jährliches Wachstum von 11,70 %.
Südwesten
Texas ist mit 413,36 Mio. USD im Jahr 2025 der größte Bundesstaat, dort konzentriert Duos seine Pods, und Arizona ist mit 15,31 % pro Jahr der am schnellsten wachsende Bundesstaat, gestützt auf seine Anreizschwelle von 25 Mio. USD für kleinere Countys.
Westen
Kalifornien hält 2025 379,62 Mio. USD, während die Kapazität von DataBank in Denver und Salt Lake City sowie die Bauten von Flexential in Hillsboro und Parker Colorado bis 2035 auf 318,76 Mio. USD heben.
Analyse nach Bundesstaaten: Welche US-Bundesstaaten tragen den größten Edge-Rechenzentrumswert?
Texas führt 2025 mit 413,36 Mio. USD, und Arizona ist mit 15,31 % pro Jahr der am schnellsten wachsende große Bundesstaat; die 12 größten Bundesstaaten halten 62,2 % des Werts 2025.
| Rang | Bundesstaat | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Texas | Südwesten | 413,36 | 1.632,03 | 14,72 % |
| 2 | Kalifornien | Westen | 379,62 | 994,52 | 10,11 % |
| 3 | Virginia | Südosten | 261,51 | 739,51 | 10,95 % |
| 4 | Florida | Südosten | 244,64 | 816,01 | 12,80 % |
| 5 | New York | Nordosten | 236,21 | 599,26 | 9,76 % |
| 6 | Illinois | Mittlerer Westen | 219,33 | 637,51 | 11,26 % |
| 7 | Georgia | Südosten | 210,90 | 739,51 | 13,37 % |
| 8 | Ohio | Mittlerer Westen | 151,85 | 535,51 | 13,43 % |
| 9 | Pennsylvania | Nordosten | 143,41 | 395,26 | 10,67 % |
| 10 | Arizona | Südwesten | 134,97 | 561,01 | 15,31 % |
| 11 | North Carolina | Südosten | 126,54 | 433,51 | 13,10 % |
| 12 | Colorado | Westen | 101,23 | 318,76 | 12,15 % |
Prognoseszenarien: Wie groß könnte der US-Markt für Edge-Rechenzentren 2035 sein?
DC Market Insights setzt die Spanne für 2035 auf 10,46 Mrd. USD bis 15,17 Mrd. USD an, um ein Basisszenario von 12,75 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahmen |
|---|---|---|---|
| Niedrig | 10.455,18 | 9,50 % | Edge-Baurate 12 % niedriger wegen Verzögerungen bei kommunalen Genehmigungen und Strom; KI-Inferenz bleibt in zentralen Regionen |
| Basis | 12.750,22 | 11,70 % | Installierte Edge-Last erreicht 6.300 MW; Gebühr steigt auf 235 USD pro kW und Monat |
| Hoch | 15.172,76 | 13,66 % | Inferenz wandert in Hallen mit 1-5 MW nahe bei den Nutzern; Mastbetreiber machen Mastfußstandorte zu bezahlten Edge-Pods |
Wettbewerbsanalyse: Wer führt den US-Markt für Edge-Rechenzentren an?
Die fünf größten Edge-Colocation-Betreiber halten rund 36 % des Werts 2025, nach Schätzungen von DC Market Insights auf Basis veröffentlichter Standort- und MW-Zahlen; kein einzelnes Unternehmen hält mehr als 10 %.
- Centersquare (Evoque und Cyxtera zusammengeführt): 80 Rechenzentren in 30 Märkten mit mehr als 500 MW (Quelle: Centersquare).
- DataBank: mehr als 70 Rechenzentren in über 25 Märkten und 20 Interconnection-Hubs; Fazilität über 1,6 Mrd. USD (Quelle: DataBank, Oktober 2025).
- Flexential: mehr als 40 Rechenzentren und 360 MW in Betrieb oder in Entwicklung in 18 US-Märkten (Quelle: Flexential, April 2026).
- TierPoint: Rechenzentren in 20 Märkten; TekPark-Erweiterung um 100 MW im zweiten Halbjahr 2026 (Quelle: TierPoint, Oktober 2025).
- 365 Data Centers: rund 20 Rechenzentren in den USA und eine KI-fähige Pipeline von 200 MW (Quelle: 365 Data Centers, Mai 2026).
- Duos Edge AI: 15 Pods 2025 installiert; 25 MW für 2026 geplant (Quelle: Duos Technologies Group).
- American Tower (CoreSite): 30 Rechenzentren in 11 US-Märkten; Rechenzentren machten 10 % des Umsatzes 2025 aus, 1,05 Mrd. USD (Quelle: American Tower 10-K).
- SBA Communications: zwei regionale Rechenzentren in den USA und mastgestützte Rechenzentren (Quelle: SBA 10-K).
- Crown Castle: rund 40.000 US-Masten und rund 105.000 Small-Cell-Knoten (Quelle: Crown Castle 10-K).
- EdgeConneX: Edge- und Build-to-Suit-Betreiber im Besitz von EQT.
- Equinix: 280 Rechenzentren in 77 Märkten weltweit; die US-Eröffnungen 2025 lagen in Chicago und Washington, D.C. (Quelle: Equinix 10-K).
- Vertiv: Anbieter von Strom- und Kühltechnik mit 10,23 Mrd. USD Nettoumsatz 2025, ein Plus von 27,7 % (Quelle: Vertiv).
- Schneider Electric: vorgefertigte Rechenzentrumsmodule; schloss im Februar 2025 die Übernahme seiner 75-%-Beteiligung an Motivair ab (Quelle: Schneider Electric).
- Dell Technologies: Edge-Plattformsoftware und Server für verteilte Standorte.
- Vapor IO: Mikro-Rechenzentren und Edge-Interconnection in US-Metropolen.
Grundlage der Konzentration: DC Market Insights ordnet die veröffentlichten Standorte und MW jedes Betreibers mit einem geschätzten Anteil der Klasse bis 5 MW zu und bewertet die verkaufte Kapazität dann mit der Edge-Gebühr aus dem Preisabschnitt.
Jüngste Entwicklungen: Was hat sich bei Edge-Rechenzentren in den USA seit Juli 2025 verändert?
Sieben datierte Ereignisse seit Juli 2025 bewegten rund 565 MW benannter Kapazität und 2,64 Mrd. USD an Finanzierung im US-Markt für Edge-Rechenzentren.
- Im Juli 2025 führte Executive Order 14318 bundesweite Schnellgenehmigungen für Rechenzentren über 100 MW oder 500 Mio. USD ein (Quelle: The White House).
- Im Oktober 2025 stockte DataBank seine Finanzierungsfazilität auf 1,6 Mrd. USD für mehr als 100 MW in fünf Metropolen auf (Quelle: DataBank).
- Im Oktober 2025 schloss TierPoint eine Verbriefung über 240 Mio. USD ab und kaufte den TekPark-Campus in Pennsylvania (Quelle: TierPoint).
- Im März 2026 meldete Duos Technologies Group 15 im Jahr 2025 installierte Edge-Rechenzentrums-Pods und einen Umsatz von 27,02 Mio. USD, ein Plus von 271 % (Quelle: Duos Technologies Group).
- Im Mai 2026 starteten 365 Data Centers und Aphorio Carter eine KI-fähige Pipeline von rund 200 MW in sechs Sekundärmetropolen (Quelle: 365 Data Centers).
- Im August 2026 sicherte sich Flexential eine Fazilität über 800 Mio. USD für mehr als 130 MW in vier Märkten (Quelle: Flexential).
- Im August 2026 legte Duos einen Hyperscaler-Vertrag über 111 Mio. USD und 10 MW in Columbus, Georgia, offen (Quelle: Duos Technologies Group).
Methodik: Wie hat DC Market Insights das Modell für US-Edge-Rechenzentren aufgebaut?
DC Market Insights hat den US-Markt für Edge-Rechenzentren bottom-up aus 24 Eingangsgrößen aufgebaut: installierte Edge-IT-Last (1.250 MW 2020, 2.250 MW 2025, 6.300 MW 2035), eine jährliche Stilllegungsrate von 3 %, Anlagenwert pro neuem MW, der Anteil von Drittanbietern an der Edge-Last (48 % im Jahr 2025), der verkaufte Anteil (78 %) und die Colocation-Gebühr pro kW und Monat. Die Rechnung für 2025 lautet 310 MW × 6,00 Mio. USD = 1,86 Mrd. USD, plus 2,17 Mrd. USD Colocation und 187,20 Mio. USD Dienste = 4,22 Mrd. USD. Alle Aufteilungen nach Segmenten, Regionen und Bundesstaaten ergeben in jedem Jahr die Gesamtsumme.
- Obergrenze 1: Die Edge-Anlageninfrastruktur von 1,86 Mrd. USD entspricht 3,7 % der 49,74 Mrd. USD, die 2025 in den USA in den Rechenzentrumsbau flossen (U.S. Census Bureau).
- Obergrenze 2: 2.250 MW Edge-IT-Last entsprechen rund 11 % der durchschnittlichen Leistungsaufnahme von etwa 20,1 GW, die sich aus 176 TWh Verbrauch der US-Rechenzentren im Jahr 2023 ergibt (LBNL).
- Untergrenze: Centersquare, DataBank, Flexential und TierPoint allein melden mehr als 220 Rechenzentren in US-Sekundärmärkten; die 2,17 Mrd. USD Edge-Colocation im Modell entsprechen rund 9,9 Mio. USD pro Standort, im Rahmen einer Halle mit 1-5 MW.
Der vollständige Ansatz ist in der Forschungsmethodik von DC Market Insights beschrieben; Edge-Computing-Plattformen über die Anlage hinaus behandelt der Edge-Computing-Markt und werkseitig gebaute Gehäuse der Markt für modulare Rechenzentren.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und ausgeschlossene Elemente
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum sich Schätzungen zu US-Edge-Rechenzentren unterscheiden
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: Edge-MW × Anlagenwert und Gebühren
- 2.2Plausibilitätsgrenzen
- 2.3Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Kernaussagen
- 04Marktdynamik
- 4.1Treiber: 2,64 Mrd. USD Finanzierung für Sekundärmetropolen
- 4.2Treiber: Pods für Tier-3-Städte
- 4.3Treiber: Hyperscaler kaufen Inferenzkapazität am Edge
- 4.4Trend: Rund 98.963 US-Funkmasten, noch wenige Edge-Standorte
- 4.5Trend: Pods wachsen von Racks zu Megawatt
- 4.6Trend: Rechenzentrumsbau mit 84,95 Mrd. USD pro Jahr
- 4.7Herausforderung: Kleine Standorte verlieren mehr Strom
- 4.8Herausforderung: Bundesweite Schnellverfahren beginnen bei 100 MW und 20 MW
- 4.9Chance: Ländliches Breitband schafft lokale Rechennachfrage
- 4.10Chance: KI-Inferenzhallen
- 05Preisanalyse
- 5.1Edge-Colocation-Gebühr pro kW und Monat, 2020-2035
- 5.2Anlageninfrastruktur pro MW
- 5.3Öffentliche Preisanker
- 06Standards und Regulierung
- 6.1Executive Order 14318
- 6.2FERC-Anordnung zu kolozierten Großlasten (EL25-49)
- 6.3DOE-Regelungsverfahren zum Netzanschluss großer Lasten (RM26-4)
- 6.4Arizona ARS 41-1519
- 6.5Minnesota 297A.68 Subdivision 42
- 6.6BEAD-Programm
- 07Marktsegmentierung nach Komponente
- 7.1Stromversorgungssysteme
- 7.2Kühlsysteme
- 7.3Vorgefertigte Module und Gehäuse
- 7.4Racks und Überwachungssoftware
- 7.5Colocation- und Interconnection-Dienste
- 7.6Managed- und Wartungsdienste
- 08Marktsegmentierung nach Anlagengröße
- 8.1Micro Edge (unter 100 kW)
- 8.2Small Edge (100 kW bis 1 MW)
- 8.3Regional Edge (1 MW bis 5 MW)
- 09Marktsegmentierung nach Betreibertyp
- 9.1Edge-Colocation-Betreiber
- 9.2Telekom- und Mastbetreiber
- 9.3Unternehmen und öffentlicher Sektor
- 9.4Cloud- und Content-Anbieter
- 10Marktsegmentierung nach Anwendung
- 10.1Content Delivery und Cloud-Zugang
- 10.2Telekom-Netzfunktionen und 5G
- 10.3KI-Inferenz
- 10.4Industrielles IoT und Fertigung
- 10.5Gesundheitswesen, Einzelhandel und sonstige Unternehmen
- 11DC Exklusiv: Pipeline-Tracker für Edge in Sekundärmetropolen
- 11.1DataBank-Kreditfazilität
- 11.2TierPoint TekPark-Campus
- 11.3Flexential-Ausbau in vier Märkten
- 11.4365 Data Centers und Aphorio Carter
- 11.5Pod-Flotte von Duos Edge AI
- 11.6Hyperscaler-Vertrag von Duos
- 12Regionale Analyse
- 12.1Nordosten
- 12.2Südosten
- 12.3Mittlerer Westen
- 12.4Südwesten
- 12.5Westen
- 13Analyse nach Bundesstaaten
- 13.1Texas
- 13.2Kalifornien
- 13.3Virginia
- 13.4Florida
- 13.5New York
- 13.6Illinois
- 13.7Georgia
- 13.8Ohio
- 13.9Pennsylvania
- 13.10Arizona
- 13.11North Carolina
- 13.12Colorado
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wichtige Akteure
- 15.1Centersquare
- 15.2DataBank
- 15.3Flexential
- 15.4TierPoint
- 15.5365 Data Centers
- 15.6Duos Edge AI
- 15.7American Tower (CoreSite)
- 15.8SBA Communications
- 15.9Crown Castle
- 15.10EdgeConneX
- 15.11Equinix
- 15.12Vertiv
- 15.13Schneider Electric
- 15.14Dell Technologies
- 15.15Vapor IO
- 15.16Marktkonzentration
- 16Jüngste Entwicklungen
- 16.1Juli 2025 bis August 2026
- Abb. 11. Größe des US-Markts für Edge-Rechenzentren, 2020-2035 (Mio. USD)
- Tabelle 11. Berichtsmerkmale
- Tabelle 22. Vergleich des Umfangs
- Tabelle 33. Edge-Colocation-Gebühr und Anlagenwert, 2020-2035
- Tabelle 44. Markt nach Komponente, 2025 und 2035
- Tabelle 55. Markt nach Anlagengröße, 2025 und 2035
- Tabelle 66. Markt nach Betreibertyp, 2025 und 2035
- Tabelle 77. Markt nach Anwendung, 2025 und 2035
- Tabelle 88. Pipeline-Tracker für Edge in Sekundärmetropolen
- Tabelle 99. Markt nach Region, 2025 und 2035
- Tabelle 1010. Top-12-Bundesstaaten
- Tabelle 1111. Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
4,88 Mrd. USD im Jahr 2026, 15,76 % mehr als die 4,22 Mrd. USD von 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 12,75 Mrd. USD erreichen, eine CAGR von 11,70 % ab 2025.
Um 11,70 % pro Jahr von 2025 bis 2035, nach 18,68 % pro Jahr von 2020 bis 2025, während die installierte Edge-IT-Last in den USA von 2.250 MW auf 6.300 MW steigt.
Eine Anlage mit bis zu 5 MW IT-Last in der Nähe der Nutzer: regionale Colocation in Tier-2- und Tier-3-Metropolen, Telekom- und Mastfußstandorte sowie vorgefertigte Mikro-Rechenzentren. DC Market Insights zählt 2025 2.250 MW solcher Last.
Rund 215 USD pro kW und Monat im Jahr 2025, mit einem Anstieg auf 235 USD bis 2035 (Schätzung von DC Market Insights); gemessener Strom wird mit rund 13,41 US-Cent pro kWh zusätzlich berechnet.
Colocation- und Interconnection-Dienste mit 2,17 Mrd. USD oder 51,53 % des Werts 2025, weil Betreiber Fläche und Strom jeden Monat abrechnen, während Bauausgaben einmal anfallen.
KI-Inferenz mit 27,90 % pro Jahr, von 337,44 Mio. USD im Jahr 2025 auf 3,95 Mrd. USD im Jahr 2035, da Hyperscaler 1-10 MW Kapazität nahe bei den Nutzern kaufen, etwa einen Vertrag über 111 Mio. USD und 10 MW in Columbus, Georgia.
Der Südosten mit 1,05 Mrd. USD oder 25,00 % des Werts 2025. Der Südwesten wächst mit 14,22 % pro Jahr am schnellsten, und Arizona ist mit 15,31 % der am schnellsten wachsende große Bundesstaat.
Texas mit 413,36 Mio. USD im Jahr 2025 und 1,63 Mrd. USD bis 2035; dort konzentriert Duos Edge AI seine Pods, und Land und Netzkapazität sind leichter zu sichern.
Centersquare, DataBank, Flexential, TierPoint und 365 Data Centers halten zusammen rund 36 % des Werts 2025 (Schätzung von DC Market Insights); auch Duos Edge AI, American Tower, SBA Communications und EdgeConneX sind im Wettbewerb.
4,88 Mrd. USD im Jahr 2026 ist die Zahl von DC Market Insights für Standorte mit bis zu 5 MW, ohne IT-Ausrüstung. Schätzungen, die Edge-Server, 5G-Ausrüstung, Content Delivery oder größere Campusse einrechnen, fallen um ein Mehrfaches höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.