
Mercato della gestione energetica e del demand response dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
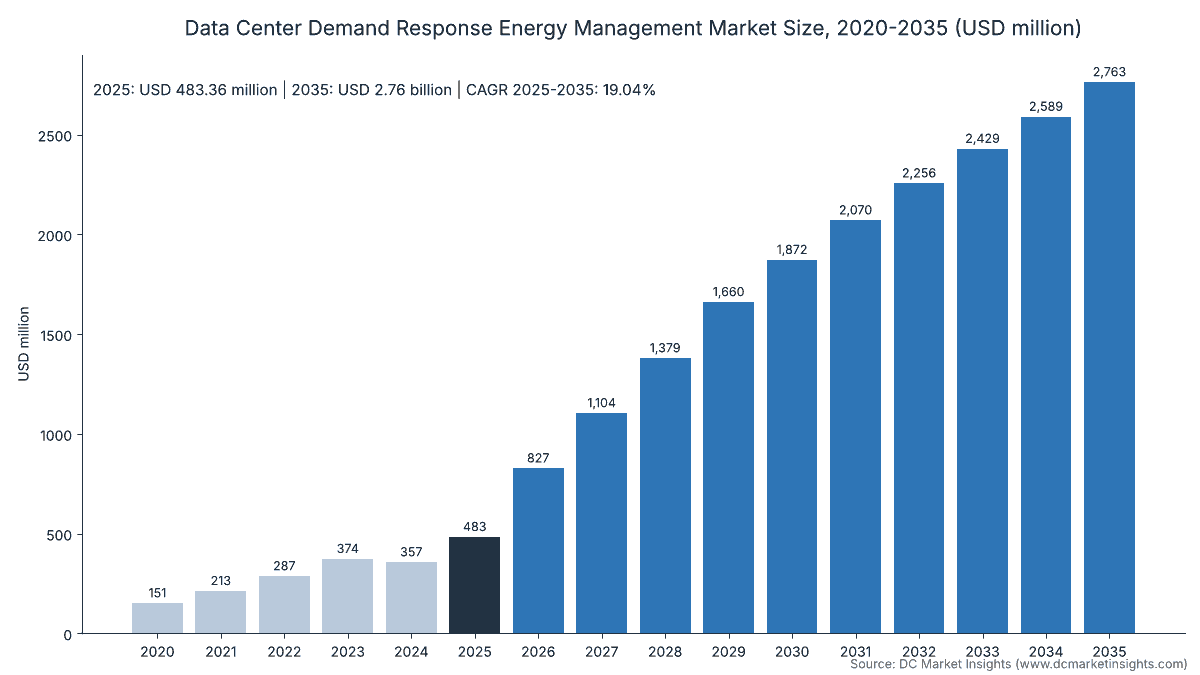
Nel 2025 il valore del Mercato della gestione energetica e del demand response dei data center era pari a USD 483.4 milioni; si prevede che raggiunga USD 2,760.0 milioni entro il 2035, con un CAGR del 19.04%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 5 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Segmentazione del mercato
- 08Esclusiva DC: la scala dei ricavi del megawatt flessibile
- 09Analisi regionale
- 10Analisi per paese
- 14capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 11Aziende analizzate
Aziende analizzate
- NVIDIA: DSX Flex reference design and GB300 power smoothing
- Google: 1 GW of data center demand response contracts
- Riot Platforms: USD 56.7 million of power curtailment credits in 2025
- TeraWulf: USD 17.7 million of demand response proceeds in 2025
- Bitdeer: 563 MW in use at Rockdale, Texas (March 2026)
- Cipher Mining: USD 7.9 million of ERCOT power sales in 2025
- MARA Holdings: dispatchable mining load in ERCOT
- Eaton: EnergyAware grid-interactive UPS
- Schneider Electric: grid-friendly UPS designs and EPRI DCFlex member
- Vertiv: battery systems linked to CPower's virtual power plant
- Microsoft: grid-interactive UPS at its Dublin data center
Analisi completa
Il Mercato della gestione energetica e del demand response dei data center vale USD 827,38 milioni nel 2026 e si prevede che raggiunga USD 2,76 miliardi entro il 2035, rispetto a USD 483,36 milioni nel 2025, con un CAGR del 19,04% dal 2025 al 2035 (stima DC Market Insights). Il valore di questo mercato dipende dai gestori di rete che decidono chi viene disconnesso per primo: il 16 gennaio 2026 il consiglio di PJM Interconnection ha stabilito che i nuovi grandi carichi privi di nuova capacità corrispondente vengono ridotti prima del demand response di pre-emergenza, trasformando la flessibilità da entrata accessoria a condizione di connessione. Il Texas ha seguito la stessa strada con il Senate Bill 6 (2025), che fissa una soglia di 75 MW per i grandi carichi e impone a tali carichi di ridurre i consumi o attivare la generazione di riserva in caso di emergenza. Sul fronte degli acquirenti, nel marzo 2026 Google ha dichiarato 1 gigawatt (GW) di demand response dei data center coperto da contratti con le utility, il primo programma hyperscale di queste dimensioni.
Il mercato comprende quattro flussi legati alla flessibilità del carico dei data center: i pagamenti che gli operatori ricevono per demand response e servizi di rete, il software di orchestrazione della flessibilità, i controlli per gruppi di continuità (UPS) e batterie interattivi con la rete e i servizi di aggregazione, integrazione e misura. Il valore 2025 è pari a 6.000 MW di carico flessibile dei data center iscritto × USD 42.000 per MW-anno = USD 252,00 milioni di pagamenti, più USD 231,36 milioni di software, controlli e servizi. Lo spostamento e la modulazione dei carichi di lavoro cresce più rapidamente, al 35,14% annuo, perché i job di addestramento dell’intelligenza artificiale (IA) possono essere rallentati senza arresti, e l’Asia Pacifico è la regione più dinamica, al 26,77%, mentre Giappone, Australia e India definiscono regole per i grandi carichi.
Statistiche chiave: quanto vale il Mercato della gestione energetica e del demand response dei data center nel 2026?
Il Mercato della gestione energetica e del demand response dei data center raggiunge USD 827,38 milioni nel 2026, il 71,17% in più rispetto agli USD 483,36 milioni del 2025, poiché i contratti di demand response degli hyperscaler e le regole di PJM sulla riduzione prioritaria aggiungono circa 2.500 MW di carico iscritto in un solo anno (stima DC Market Insights).
- Dimensione del mercato 2025: USD 483,36 milioni
- Dimensione del mercato 2026: USD 827,38 milioni
- Dimensione del mercato 2030: USD 1,87 miliardi
- Dimensione del mercato 2035: USD 2,76 miliardi
- CAGR 2025-2035: 19,04% (scenario basso 13,50%, scenario alto 24,37%)
- Componente principale: pagamenti per demand response e servizi di rete, 52,14% del valore 2025
- Segmento più dinamico: spostamento e modulazione dei carichi di lavoro, 35,14% annuo
- Regione leader: Nord America, 72,00% del valore 2025; regione più dinamica: Asia Pacifico, 26,77%
- Primo paese: Stati Uniti, USD 330,62 milioni nel 2025
- Carico flessibile dei data center iscritto: 6.000 MW nel 2025, 43.000 MW entro il 2035
- Principale aggregatore di carico flessibile: Enel, con quasi 5 GW di capacità di demand response in Nord America (Enel North America, settembre 2025)
Punti chiave: perché i data center vengono pagati per consumare meno energia?
- I pagamenti guidano con il 52,14% del valore 2025, perché i gestori di rete pagano circa USD 42.000 per MW-anno iscritto per l’opzione di ridurre il carico.
- I data center per il mining di criptovalute generano il 55,00% del valore 2025, perché possono arrestarsi in pochi minuti; la loro quota scende al 15,00% entro il 2035 con l’affermarsi dei siti IA.
- I data center hyperscale e IA crescono del 31,72% annuo, perché le utility ora concedono connessioni più rapide in cambio di riduzioni concordate.
- Gli accordi di interconnessione flessibile crescono del 33,35% annuo, perché nel giugno 2026 la FERC ha ordinato a sei gestori di rete di giustificare le proprie regole o creare un servizio di trasmissione per i grandi carichi flessibili.
Sintesi: quanto vale il Mercato della gestione energetica e del demand response dei data center?
Il Mercato globale della gestione energetica e del demand response dei data center è stato valutato USD 151,30 milioni nel 2020, ha raggiunto USD 483,36 milioni nel 2025 e si prevede che arrivi a USD 2,76 miliardi entro il 2035, con un CAGR del 19,04% nel periodo di previsione.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 483,36 milioni |
| Dimensione del mercato 2026 | USD 827,38 milioni |
| CAGR 2025-2035 | 19,04% |
| Dimensione del mercato 2035 | USD 2,76 miliardi |
| Segmenti analizzati | Componente, meccanismo di flessibilità, tipo di data center, tipo di programma |
Tra il 2020 e il 2025 la crescita è stata del 26,15% annuo e si deve soprattutto ai siti di mining di bitcoin nella rete dell’Electric Reliability Council of Texas (ERCOT); la sola Riot Platforms ha contabilizzato USD 71,2 milioni di crediti per riduzione dei consumi nel 2023 e USD 56,7 milioni nel 2025, secondo i suoi bilanci annuali. Dopo il 2025 la crescita arriva dai campus IA, i cui operatori accettano la riduzione dei consumi per ottenere capacità di rete con anni di anticipo. DC Market Insights prevede che il carico flessibile dei data center iscritto passi da 6.000 MW nel 2025 a 23.000 MW nel 2030 e 43.000 MW nel 2035, circa il 14% della base IT installata dei data center entro il 2035.
Che cosa comprende il Mercato della gestione energetica e del demand response dei data center?
Il Mercato della gestione energetica e del demand response dei data center conteggia USD 483,36 milioni di spese e ricavi 2025 che esistono solo perché un data center consente alla rete di controllare una parte del proprio carico.
Incluso
- Crediti di demand response, pagamenti di capacità, ricavi da servizi ancillari e risparmi sugli oneri di trasmissione ottenuti dagli operatori di data center (al netto delle commissioni degli aggregatori).
- Software di orchestrazione della flessibilità: piattaforme di spostamento dei carichi di lavoro e di limitazione della potenza, sistemi di gestione energetica per il demand response e integrazione dei segnali di rete.
- Firmware per UPS interattivi con la rete, controlli di gestione delle batterie, misura e telemetria aggiunti affinché batterie di riserva o generatori in sito possano essere dispacciati per i servizi di rete.
- Commissioni di aggregazione, ingegneria di integrazione e servizi di misura e verifica.
Escluso
- Bollette elettriche e contratti di acquisto di energia, l’hardware stesso di UPS e batterie (conteggiato nel Mercato delle batterie per data center), sottostazioni e opere di connessione alla rete (conteggiate nel Mercato delle infrastrutture di rete e dell’interconnessione dei data center) e i sistemi di gestione degli edifici usati solo per il controllo del sito.
- Demand response di uffici, fabbriche e abitazioni e capacità di centrali elettriche virtuali che il proprietario di un data center acquista da altri clienti per compensare il proprio carico.
Come si combinano i segmenti
Ogni megawatt (MW) iscritto genera un flusso di pagamenti, una licenza software e, nell’anno di adesione, un intervento di integrazione; le quattro componenti si muovono quindi con i MW iscritti. Nel 2025 la ripartizione era del 52,14% per i pagamenti, 22,34% per i controlli di UPS e batterie, 15,59% per i servizi e 9,93% per il software.
Perché le stime del Mercato della gestione energetica e del demand response dei data center differiscono?
Il dato DC Market Insights di USD 827,38 milioni per il 2026 conteggia solo il valore della flessibilità legato al carico dei data center, per cui è inferiore alle stime relative al demand response o alla gestione energetica nel loro complesso.
Le definizioni più ampie aggiungono l’intero valore dei sistemi di gestione energetica e di monitoraggio della potenza dei data center, tutto il demand response commerciale e industriale, l’hardware dei sistemi di accumulo a batteria e i margini di trading dell’energia. Alcune conteggiano anche l’elettricità che un data center non acquista durante una riduzione, che è un risparmio in bolletta e non un pagamento. DC Market Insights mantiene il pagamento e la spesa abilitante e lascia hardware e bolletta energetica ai report correlati, così che i numeri siano coerenti tra i report DC Market Insights.
| Elemento | In questo report | Motivo |
|---|---|---|
| Pagamenti per demand response e servizi di rete | Sì, USD 252,00 milioni nel 2025 | Pagati solo perché il carico è flessibile |
| Software e controlli per la flessibilità | Sì, USD 156,00 milioni nel 2025 | Acquistati per rendere il carico dispacciabile |
| Hardware di UPS e batterie | No | Conteggiato nel report sulle batterie |
| Risparmi in bolletta durante la riduzione | No | Costo evitato, non una transazione di mercato |
| Demand response non legato ai data center | No | Acquirenti diversi |
Rientrano nel perimetro anche gli operatori di colocation di piccole e medie dimensioni e i siti aziendali: i data center enterprise ed edge hanno generato USD 48,34 milioni nel 2025, soprattutto tramite aggregatori che raggruppano siti al di sotto della soglia minima di 1 MW prevista da molti programmi.
Driver di mercato: perché i gestori di rete chiedono ai data center di ridurre i consumi?
Tre cambiamenti normativi tra il 2025 e il 2026 portano il Mercato della gestione energetica e del demand response dei data center da USD 483,36 milioni nel 2025 a USD 827,38 milioni nel 2026, rendendo la flessibilità una condizione di accesso alla rete per i nuovi data center.
Da gennaio 2026 PJM mette i grandi carichi senza capacità corrispondente in testa alla coda di riduzione
PJM, il maggiore gestore di rete degli Stati Uniti, ha riferito che quasi 5.100 MW dei 5.250 MW di aumento del picco previsto per il 2027/2028 provengono dai data center, e il suo prezzo di capacità si è fissato al tetto di USD 333,44 per MW-giorno (risultati dell’asta PJM, dicembre 2025). Il 16 gennaio 2026 il consiglio di PJM ha deciso che i nuovi grandi carichi privi di nuova capacità corrispondente saranno soggetti a riduzione prima dell’attivazione del demand response di pre-emergenza. Un campus IA con carico riducibile in PJM ha quindi due motivi per firmare un contratto di flessibilità: una connessione più rapida e un valore di capacità di circa USD 121.700 per MW-anno al prezzo 2027/2028. DC Market Insights stima il valore della flessibilità in Nord America in USD 348,02 milioni nel 2025.
Il Senate Bill 6 del Texas rende riducibili i carichi da 75 MW da settembre 2025
Il Senate Bill 6 dell’89ª legislatura del Texas impone alla Public Utility Commission of Texas di fissare una soglia di 75 MW e consente a ERCOT di richiedere ai grandi carichi, in caso di emergenza, di attivare i propri impianti di generazione di riserva in sito oppure di ridurre il carico (Texas Legislature, analisi del disegno di legge SB 6). La legge crea inoltre un servizio di affidabilità che acquista riduzioni della domanda dai grandi carichi su base competitiva. Nel marzo 2026 ERCOT ha segnalato circa 410 GW di grandi carichi in attesa di interconnessione, per cui anche una piccola quota iscritta come carico controllabile aggiunge migliaia di MW a questo mercato.
La politica di connessione irlandese di dicembre 2025 richiede generazione o accumulo in sito corrispondente
Nel 2024 i data center hanno utilizzato il 22% dell’elettricità misurata in Irlanda, secondo il Central Statistics Office. Il 12 dicembre 2025 la Commission for Regulation of Utilities (CRU) ha deciso che i nuovi data center devono disporre di generazione o accumulo pari alla capacità di prelievo richiesta e che tale capacità deve partecipare al mercato elettrico all’ingrosso (decisione CRU, dicembre 2025). Ogni nuovo data center irlandese arriva quindi con un asset dispacciabile, a sostegno dei USD 20,30 milioni di valore di mercato dell’Irlanda nel 2025 (stima DC Market Insights).
Tendenze di mercato: come i data center rendono flessibile il proprio carico?
La flessibilità sta passando dall’arresto di interi siti al rallentamento di specifici job di IA, ed è per questo che lo spostamento e la modulazione dei carichi di lavoro crescono da USD 43,50 milioni nel 2025 a USD 884,04 milioni entro il 2035.
I cluster di addestramento IA modulano invece di spegnersi: il 25% di potenza in meno per 3 ore a Phoenix
In una dimostrazione del maggio 2025 riportata da NVIDIA, il software di Emerald AI ha ridotto del 25% per tre ore la potenza dei carichi di lavoro IA su 256 unità di elaborazione grafica (GPU) NVIDIA in un sito di Oracle Cloud Infrastructure a Phoenix, durante un picco della rete di Salt River Project. Secondo l’azienda, nell’agosto 2026 Emerald AI ha raccolto USD 150 milioni in un round di Serie A con una valutazione di USD 1,05 miliardi, e nel marzo 2026 NVIDIA ha dichiarato che le AI factory a potenza flessibile potrebbero contribuire a liberare fino a 100 GW di capacità nel sistema elettrico statunitense. DC Market Insights prevede che il software per questo tipo di flessibilità cresca del 27,76% annuo.
Gli hyperscaler firmano contratti di demand response con le utility: Google raggiunge 1 GW a marzo 2026
Nell’agosto 2025 Google ha affermato che gli accordi con Indiana Michigan Power e la Tennessee Valley Authority rappresentavano la prima volta in cui forniva demand response dei data center agendo sui carichi di lavoro di machine learning (ML). Al 19 marzo 2026 disponeva di 1 GW di capacità di demand response con contratti a lungo termine, aggiungendo Entergy Arkansas, Minnesota Power e DTE Energy. Nell’ottobre 2026 Voltus ha dichiarato che il suo programma di capacità PJM con Google è passato da 100 MW a circa 1 GW. DC Market Insights valuta la flessibilità hyperscale e IA in USD 96,67 milioni nel 2025, in crescita a USD 1,52 miliardi entro il 2035.
Le batterie degli UPS entrano nei mercati dei servizi di rete
Secondo Microsoft (luglio 2022), il suo data center di Dublino ha offerto le batterie degli UPS al mercato irlandese dei servizi di rete tramite l’aggregatore Enel X, utilizzando unità UPS Eaton EnergyAware. Nell’aprile 2026 Vertiv e CPower hanno concordato di collegare i sistemi di batterie Vertiv nei data center alla centrale elettrica virtuale di CPower; secondo Vertiv, dal 2015 CPower ha pagato oltre USD 1,4 miliardi ai clienti di demand response. Il dispacciamento di batterie e UPS deteneva il 22,00% del valore 2025.
Sfide di mercato: che cosa limita i ricavi del demand response dei data center?
Nel modello DC Market Insights i pagamenti per MW iscritto scendono da circa USD 42.000 nel 2025 a circa USD 36.000 entro il 2035, perché ogni nuovo campus flessibile aumenta l’offerta negli stessi programmi.
I ricavi del mining di criptovalute oscillano con il clima del Texas: i crediti di Riot sono calati del 53% nel 2024
Riot Platforms ha dichiarato crediti totali per riduzione dei consumi pari a USD 71,2 milioni nel 2023, USD 33,7 milioni nel 2024 e USD 56,7 milioni nel 2025, di cui i crediti di demand response sono stati solo USD 2,4 milioni nel 2025 (Riot Platforms 10-K, 2025). Il resto deriva da riduzioni manuali durante i picchi di prezzo, che dipendono dal caldo estivo. I data center per il mining di criptovalute detenevano il 55,00% del valore 2025, quindi la sola oscillazione dei crediti di Riot tra il 2023 e il 2024, pari a USD 37,5 milioni, equivale a circa l’8% del mercato globale 2025.
I contratti di uptime limitano quanta parte del carico IA può essere ridotta
I fornitori di colocation e cloud vendono livelli di servizio che ammettono pochi tempi di inattività, per cui la maggior parte della flessibilità proviene dai job di addestramento e dagli asset di riserva, non dall’inferenza rivolta ai clienti. Il Nicholas Institute della Duke University (febbraio 2025) ha stimato che circa 76 GW di nuovo carico potrebbero allacciarsi alle reti statunitensi accettando una riduzione pari allo 0,25% delle ore annue. A causa di questi limiti di servizio, DC Market Insights ipotizza che il carico iscritto raggiunga solo 43.000 MW entro il 2035, circa il 14% della base installata.
Opportunità di mercato: dove la flessibilità dei data center renderà di più?
Le due maggiori opportunità, gli accordi di interconnessione flessibile e il software per i cluster IA, aggiungono USD 1,24 miliardi di valore annuo tra il 2025 e il 2035 (stima DC Market Insights).
Gli accordi di interconnessione flessibile raggiungono USD 773,54 milioni entro il 2035
Il 18 giugno 2026 la Federal Energy Regulatory Commission (FERC) ha ordinato a sei gestori di rete di giustificare le proprie regole o di fornire nuovi servizi di trasmissione per i grandi carichi flessibili (FERC, giugno 2026). Il procedimento regolatorio della FERC sui grandi carichi (docket RM26-4, avviato il 23 ottobre 2025) valuta se i carichi riducibili debbano completare più rapidamente gli studi di interconnessione. DC Market Insights prevede che gli accordi di interconnessione flessibile crescano da USD 43,50 milioni nel 2025 a USD 773,54 milioni entro il 2035.
Il livellamento della potenza a livello di rack apre un mercato dei controlli da USD 312,00 milioni nel 2030
Nel luglio 2025 NVIDIA ha dichiarato che i rack GB300 NVL72 accumulano 65 joule per GPU nei propri alimentatori e riducono del 30% il picco di domanda dalla rete durante l’addestramento di un modello linguistico di grandi dimensioni. I controlli per UPS e batterie interattivi con la rete, che consentono a questi buffer e alle batterie di sito di rispondere ai segnali di rete, raggiungono USD 312,00 milioni nel 2030, quando vengono iscritti circa 4.000 MW di nuovo carico flessibile.
Prezzi: quanto rende un megawatt flessibile di data center?
Nel 2025 un MW di data center iscritto ha generato circa USD 42.000 l’anno nei vari programmi, mentre i prezzi di capacità in PJM implicano fino a USD 121.700 per MW-anno quando il demand response viene aggiudicato al prezzo 2027/2028.
| Tariffa unitaria (stima DC Market Insights) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Pagamento per MW-anno iscritto (migliaia di USD) | 30,00 | 42,00 | 43,00 | 36,00 |
| Software per MW-anno iscritto (migliaia di USD) | 4,00 | 6,00 | 11,00 | 12,00 |
| Controlli UPS e batterie per nuovo MW (migliaia di USD) | 110,00 | 90,00 | 78,00 | 70,00 |
Riferimenti di prezzo pubblici: secondo PJM, la capacità è stata aggiudicata a USD 269,92 per MW-giorno per il 2025/2026, USD 329,17 per il 2026/2027, USD 333,44 per il 2027/2028 e USD 325 per il 2028/2029. Voltus ha dichiarato di aver pagato ai clienti USD 240 milioni su 8,1 GW di capacità gestita nel 2025, ovvero circa USD 29.600 per MW, valore che fissa l’estremo inferiore della forchetta.
Norme e regolamentazione: quali regole rendono riducibili i consumi dei data center?
Almeno sette norme adottate o proposte tra il 2025 e il 2026 definiscono il mercato da USD 827,38 milioni del 2026, guidate dalle regole di riduzione negli Stati Uniti e dalle regole di connessione in Europa.
- Senate Bill 6 del Texas (2025): soglia di 75 MW, riduzione d’emergenza o generazione di riserva, servizio competitivo di riduzione della domanda (Fonte: Texas Legislature).
- Decisione del consiglio di PJM sui nuovi grandi carichi (16 gennaio 2026): riduzione prima del demand response di pre-emergenza per i carichi privi di capacità corrispondente (Fonte: PJM).
- Docket FERC RM26-4 (ottobre 2025) e ordinanze show-cause a sei gestori di rete (18 giugno 2026) sul servizio di trasmissione per i grandi carichi flessibili (Fonte: FERC).
- Reliability Guideline della North American Electric Reliability Corporation (NERC) sui grandi carichi emergenti (1° maggio 2026) e allerta di livello 3 (4 maggio 2026), con uno standard di affidabilità previsto per dicembre 2026 (Fonte: NERC).
- Decisione CRU sulle connessioni dei data center (12 dicembre 2025): generazione o accumulo corrispondente che partecipa al mercato all’ingrosso (Fonte: CRU).
- Proposta della Commissione europea di uno schema di rating per i data center (21 settembre 2026) per i siti oltre 500 kW, che include il contributo alla rete (Fonte: Commissione europea).
- Revisione del Demand Flexibility Service della Gran Bretagna da parte del National Energy System Operator (9 aprile 2026), con una soglia minima di 0,1 MW (Fonte: NESO).
Segmentazione del mercato: quali segmenti guidano il Mercato della gestione energetica e del demand response dei data center?
I pagamenti per demand response e servizi di rete guidano con USD 252,00 milioni nel 2025, mentre lo spostamento e la modulazione dei carichi di lavoro, i data center hyperscale e IA e gli accordi di interconnessione flessibile sono i segmenti più dinamici nelle rispettive dimensioni.
Mercato della gestione energetica e del demand response dei data center per componente
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Pagamenti per demand response e servizi di rete | 252,00 | 52,14% | 1.548,00 | 19,90% |
| Software di orchestrazione della flessibilità | 48,00 | 9,93% | 556,00 | 27,76% |
| Controlli per UPS e batterie interattivi con la rete | 108,00 | 22,34% | 280,00 | 10,00% |
| Servizi di aggregazione, integrazione e misura | 75,36 | 15,59% | 378,64 | 17,52% |
Il software di orchestrazione della flessibilità cresce più rapidamente, al 27,76% annuo, perché la spesa software per MW quasi raddoppia man mano che i siti IA passano dalla riduzione on/off al controllo a livello di singolo job.
Mercato della gestione energetica e del demand response dei data center per meccanismo di flessibilità
| Meccanismo di flessibilità | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Riduzione e arresto del carico | 280,35 | 58,00% | 773,54 | 10,68% |
| Spostamento e modulazione dei carichi di lavoro | 43,50 | 9,00% | 884,04 | 35,14% |
| Dispacciamento di batterie e UPS | 106,34 | 22,00% | 690,66 | 20,57% |
| Dispacciamento della generazione in sito | 53,17 | 11,00% | 414,40 | 22,79% |
La riduzione e l’arresto del carico scendono dal 58,00% del valore nel 2025 al 28,00% nel 2035, poiché il mining di bitcoin perde quota.
Mercato della gestione energetica e del demand response dei data center per tipo di data center
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center per il mining di criptovalute | 265,85 | 55,00% | 414,40 | 4,54% |
| Data center hyperscale e IA | 96,67 | 20,00% | 1.519,45 | 31,72% |
| Data center di colocation | 72,50 | 15,00% | 580,15 | 23,12% |
| Data center enterprise ed edge | 48,34 | 10,00% | 248,64 | 17,80% |
I siti di mining di criptovalute guidano nel 2025; nel modello DC Market Insights i data center hyperscale e IA passano in testa entro il 2029. Il Mercato dei data center per il mining di criptovalute spiega perché la capacità di mining si riduce nel 2026.
Mercato della gestione energetica e del demand response dei data center per tipo di programma
| Tipo di programma | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Programmi di capacità e affidabilità | 183,68 | 38,00% | 939,30 | 17,73% |
| Servizi ancillari e di regolazione della frequenza | 96,67 | 20,00% | 607,78 | 20,18% |
| Riduzione degli oneri di picco e di trasmissione | 159,51 | 33,00% | 442,02 | 10,73% |
| Accordi di interconnessione flessibile | 43,50 | 9,00% | 773,54 | 33,35% |
I programmi di capacità e affidabilità restano il principale tipo di programma con il 38,00% del valore 2025, mentre la riduzione degli oneri di picco e di trasmissione perde quota, poiché le regole ERCOT dei quattro picchi coincidenti diventano meno rilevanti dei contratti per grandi carichi.
Esclusiva DC: la scala dei ricavi del megawatt flessibile, 6 livelli di prezzo da USD 29.600 a USD 121.700 per MW-anno
Questa scala è una stima DC Market Insights basata su 6 dati pubblici; converte i pagamenti e i prezzi di capacità pubblicati in ricavi annui per MW flessibile, così che gli operatori possano confrontare i programmi.
| Livello | Programma o operatore | Base di calcolo | USD per MW-anno |
|---|---|---|---|
| 1 | Media del portafoglio Voltus, 2025 | USD 240 milioni su 8,1 GW | 29.600 |
| 2 | Riot Platforms, Texas, 2025 | USD 56,7 milioni su circa 1.100 MW | 51.500 |
| 3 | TeraWulf, New York, 2025 | USD 17,7 milioni su 245 MW | 72.200 |
| 4 | Capacità PJM, 2025/2026 | USD 269,92 per MW-giorno × 365 | 98.500 |
| 5 | Capacità PJM, 2026/2027 | USD 329,17 per MW-giorno × 365 | 120.100 |
| 6 | Capacità PJM, 2027/2028 | USD 333,44 per MW-giorno × 365 | 121.700 |
La forchetta spiega perché il modello utilizza USD 42.000 per MW-anno per il 2025: la maggior parte del carico dei data center iscritto ottiene valore dal prezzo dell’energia e dalla riduzione dei picchi (livelli da 1 a 3), e solo una minoranza viene aggiudicata nei mercati della capacità ai livelli da 4 a 6. Un campus IA da 100 MW che passa dal livello 2 al livello 5 guadagna circa USD 6,9 milioni in più all’anno.
Analisi regionale: quale regione paga di più i data center per la flessibilità?
Il Nord America guida con il 72,00% del valore 2025, mentre l’Asia Pacifico cresce più rapidamente, al 26,77% annuo fino al 2035.
Mercato della gestione energetica e del demand response dei data center in Nord America
Il Nord America ha generato USD 348,02 milioni nel 2025, il 72,00% del valore, e cresce del 16,50% annuo fino a USD 1,60 miliardi entro il 2035 (stima DC Market Insights). Il Texas e gli stati di PJM concentrano la maggior parte del carico iscritto; qui si trovano il gigawatt di contratti di Google e i siti di Riot a Rockdale (circa 700 MW) e Corsicana (circa 400 MW).
Mercato della gestione energetica e del demand response dei data center in Europa
L’Europa ha generato USD 72,50 milioni nel 2025, il 15,00% del valore, e cresce del 22,52% annuo fino a USD 552,53 milioni entro il 2035 (stima DC Market Insights). L’Irlanda è in testa perché la CRU richiede generazione o accumulo corrispondente, e il Demand Flexibility Service della Gran Bretagna accetta siti a partire da 0,1 MW.
Mercato della gestione energetica e del demand response dei data center in Asia Pacifico
L’Asia Pacifico ha generato USD 38,67 milioni nel 2025, l’8,00% del valore, e cresce del 26,77% annuo fino a USD 414,40 milioni entro il 2035 (stima DC Market Insights). L’Australian Energy Market Operator prevede che la domanda dei data center salga da circa 5 TWh nel 2025-26 a 34 TWh entro il 2035-36, circa il 13% dell’offerta di rete, spingendo verso regole di flessibilità per i grandi carichi.
Mercato della gestione energetica e del demand response dei data center in America Latina
L’America Latina ha generato USD 9,67 milioni nel 2025, il 2,00% del valore, e cresce del 23,97% annuo fino a USD 82,88 milioni entro il 2035 (stima DC Market Insights). Il Brasile guida la regione; il valore della flessibilità è contenuto perché pochi campus di data center superano i 50 MW.
Mercato della gestione energetica e del demand response dei data center in Medio Oriente e Africa
Medio Oriente e Africa hanno generato USD 14,50 milioni nel 2025, il 3,00% del valore, e crescono del 22,52% annuo fino a USD 110,51 milioni entro il 2035 (stima DC Market Insights). L’Arabia Saudita è in testa, poiché i nuovi campus IA vengono progettati con generazione in sito dispacciabile.
Analisi per paese: quali paesi guidano il demand response dei data center?
Gli Stati Uniti guidano con USD 330,62 milioni nel 2025, mentre l’India è il grande paese più dinamico, al 35,87% annuo.
| Posizione 2025 | Paese | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 330,62 | 1.474,14 | 16,12% |
| 2 | Irlanda | Europa | 20,30 | 104,98 | 17,86% |
| 3 | Regno Unito | Europa | 15,23 | 116,03 | 22,52% |
| 4 | Canada | Nord America | 13,92 | 88,13 | 20,27% |
| 5 | Giappone | Asia Pacifico | 10,83 | 91,17 | 23,75% |
| 6 | Australia | Asia Pacifico | 10,05 | 82,88 | 23,48% |
| 7 | Germania | Europa | 9,43 | 93,93 | 25,85% |
| 8 | Paesi Bassi | Europa | 7,25 | 55,25 | 22,52% |
| 9 | Svezia | Europa | 6,53 | 49,73 | 22,52% |
| 10 | Brasile | America Latina | 4,35 | 38,95 | 24,51% |
| 11 | India | Asia Pacifico | 3,87 | 82,88 | 35,87% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 3,48 | 35,36 | 26,09% |
L’India cresce più rapidamente perché la sua capacità di data center si sta sviluppando su reti con picchi serali critici; nel modello il Regno Unito supera l’Irlanda entro il 2035, poiché la crescita irlandese rallenta a causa dei limiti di connessione.
Scenari di previsione: quanto potrebbe valere il Mercato della gestione energetica e del demand response dei data center entro il 2035?
Nello scenario base il Mercato della gestione energetica e del demand response dei data center raggiunge USD 2,76 miliardi entro il 2035, in una forchetta compresa tra USD 1,72 miliardi e USD 4,28 miliardi.
| Scenario | Carico iscritto 2035 | Pagamento per MW-anno 2035 | Mercato 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Basso | 30.000 MW | USD 30.000 | USD 1,72 miliardi | 13,50% |
| Base | 43.000 MW | USD 36.000 | USD 2,76 miliardi | 19,04% |
| Alto | 60.000 MW | USD 42.000 | USD 4,28 miliardi | 24,37% |
Lo scenario basso presuppone che i gestori di rete soddisfino la crescita del carico soprattutto con nuova generazione; lo scenario alto presuppone che i servizi per carichi flessibili di FERC ed ERCOT diventino la modalità standard di connessione per i campus IA.
Panorama competitivo: chi guida il demand response dei data center?
Gli aggregatori Enel, Voltus e CPower gestiscono insieme circa il 30% del valore 2025 (stima DC Market Insights), mentre i maggiori percettori di ricavi sono i miner di bitcoin del Texas e il maggiore nuovo acquirente è Google.
- Enel (Enel North America, Enel X): quasi 5 GW di demand response in Nord America e oltre 9 GW a livello mondiale (settembre 2025).
- Voltus: 8,1 GW di capacità flessibile gestita nel 2025; programma PJM di circa 1 GW con Google.
- CPower: oltre USD 1,4 miliardi pagati ai clienti di demand response dal 2015; partner di Vertiv.
- Emerald AI: software per la flessibilità dei carichi di lavoro IA; Serie A da USD 150 milioni (agosto 2026).
- NVIDIA: progetto di riferimento DSX Flex e livellamento della potenza GB300.
- Google: 1 GW di contratti di demand response per data center.
- Riot Platforms: USD 56,7 milioni di crediti per riduzione dei consumi nel 2025.
- TeraWulf: USD 17,7 milioni di proventi da demand response nel 2025.
- Bitdeer: 563 MW in uso a Rockdale, Texas (marzo 2026).
- Cipher Mining: USD 7,9 milioni di vendite di energia su ERCOT nel 2025.
- MARA Holdings: carico di mining dispacciabile su ERCOT.
- Eaton: UPS interattivi con la rete EnergyAware.
- Schneider Electric: progetti di UPS compatibili con la rete e membro di EPRI DCFlex.
- Vertiv: sistemi di batterie collegati alla centrale elettrica virtuale di CPower.
- Microsoft: UPS interattivi con la rete nel suo data center di Dublino.
Le quote di mercato sono stime DC Market Insights basate sui MW e sui pagamenti dichiarati; la sola Riot Platforms rappresentava circa il 22% dei pagamenti 2025 per demand response e servizi di rete.
Sviluppi recenti nel Mercato della gestione energetica e del demand response dei data center
- Nell’ottobre 2026 Voltus ha dichiarato che il suo programma di capacità PJM con Google è passato da 100 MW a circa 1 GW (Fonte: Voltus).
- Nel settembre 2026 la Commissione europea ha proposto uno schema di rating per i data center oltre 500 kW che include il contributo alla rete (Fonte: Commissione europea).
- Nell’agosto 2026 Emerald AI ha raccolto USD 150 milioni con una valutazione di USD 1,05 miliardi (Fonte: Emerald AI).
- Nel giugno 2026 la FERC ha ordinato a sei gestori di rete di affrontare il tema del servizio di trasmissione per i grandi carichi flessibili (Fonte: FERC).
- Nel marzo 2026 Google ha dichiarato 1 GW di capacità di demand response dei data center sotto contratto (Fonte: Google).
- Nel gennaio 2026 il consiglio di PJM ha collocato i grandi carichi privi di capacità corrispondente prima del demand response di pre-emergenza nell’ordine di riduzione (Fonte: PJM).
Metodologia di ricerca: come DC Market Insights ha dimensionato il Mercato della gestione energetica e del demand response dei data center
DC Market Insights ha costruito il Mercato della gestione energetica e del demand response dei data center con un approccio bottom-up a partire dal carico flessibile dei data center iscritto: 2.000 MW nel 2020, 6.000 MW nel 2025, 23.000 MW nel 2030 e 43.000 MW nel 2035.
Pagamenti = MW iscritti × pagamento per MW-anno (USD 42.000 nel 2025, USD 36.000 nel 2035). Software = MW iscritti × USD 6.000 per MW-anno nel 2025 (USD 12.000 nel 2035) + USD 10.000 per ogni MW di nuova iscrizione. Controlli UPS e batterie = MW di nuova iscrizione × USD 90.000 nel 2025 (USD 70.000 nel 2035). Servizi = 18% dei pagamenti + USD 25.000 per ogni MW di nuova iscrizione. Segmenti, 5 regioni e 12 paesi sono quote del totale che ogni anno sommano al totale stesso. Per approfondire consultate la nostra metodologia di ricerca; i controlli degli edifici sono trattati nel Mercato dei sistemi di gestione degli edifici per data center.
Verifiche dei limiti: (1) tetto: i 6.000 MW iscritti nel 2025 rappresentano il 5,2% dei circa 116 GW di capacità IT dei data center installata; (2) tetto: il pagamento medio di USD 42.000 è pari al 43% del prezzo di capacità PJM 2025/2026 di USD 98.500 per MW-anno; (3) minimo: Riot (USD 56,7 milioni), TeraWulf (USD 17,7 milioni) e Cipher (USD 7,9 milioni) hanno dichiarato complessivamente USD 82,3 milioni nel 2025, il 33% dei pagamenti modellati di USD 252,00 milioni.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Metodologia di ricerca
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 3.4Perché le stime differiscono
- 04Dinamiche di mercato
- 4.1Driver: regola PJM di riduzione prioritaria per i grandi carichi
- 4.2Driver: Senate Bill 6 del Texas
- 4.3Driver: politica di connessione dell'Irlanda
- 4.4Tendenza: modulazione dei carichi di lavoro IA
- 4.5Tendenza: contratti di demand response degli hyperscaler
- 4.6Tendenza: batterie UPS nei mercati dei servizi di rete
- 4.7Sfida: ricavi volatili del mining di criptovalute
- 4.8Sfida: contratti di uptime
- 4.9Opportunità: accordi di interconnessione flessibile
- 4.10Opportunità: controlli di livellamento della potenza a livello di rack
- 05Analisi dei prezzi
- 5.1Tariffe unitarie 2020, 2025, 2030 e 2035
- 5.2Riferimenti di prezzo pubblici
- 06Norme e regolamentazione
- 6.1Regole negli Stati Uniti
- 6.2Regole europee
- 07Segmentazione del mercato
- 7.1Per componente: pagamenti per demand response e servizi di rete
- 7.2Per componente: software di orchestrazione della flessibilità
- 7.3Per componente: controlli per UPS e batterie interattivi con la rete
- 7.4Per componente: servizi di aggregazione, integrazione e misura
- 7.5Per meccanismo di flessibilità: riduzione e arresto del carico
- 7.6Per meccanismo di flessibilità: spostamento e modulazione dei carichi di lavoro
- 7.7Per meccanismo di flessibilità: dispacciamento di batterie e UPS
- 7.8Per meccanismo di flessibilità: dispacciamento della generazione in sito
- 7.9Per tipo di data center: data center per il mining di criptovalute
- 7.10Per tipo di data center: data center hyperscale e IA
- 7.11Per tipo di data center: data center di colocation
- 7.12Per tipo di data center: data center enterprise ed edge
- 7.13Per tipo di programma: programmi di capacità e affidabilità
- 7.14Per tipo di programma: servizi ancillari e di regolazione della frequenza
- 7.15Per tipo di programma: riduzione degli oneri di picco e di trasmissione
- 7.16Per tipo di programma: accordi di interconnessione flessibile
- 08Esclusiva DC: la scala dei ricavi del megawatt flessibile
- 8.16 livelli di prezzo per MW-anno
- 09Analisi regionale
- 9.1Nord America
- 9.2Europa
- 9.3Asia Pacifico
- 9.4America Latina
- 9.5Medio Oriente e Africa
- 10Analisi per paese
- 10.1Stati Uniti
- 10.2Irlanda
- 10.3Regno Unito
- 10.4Canada
- 10.5Giappone
- 10.6Australia
- 10.7Germania
- 10.8Paesi Bassi
- 10.9Svezia
- 10.10Brasile
- 10.11India
- 10.12Arabia Saudita
- 11Scenari di previsione
- 11.1Scenario basso
- 11.2Scenario base
- 11.3Scenario alto
- 12Panorama competitivo
- 12.1Enel
- 12.2Voltus
- 12.3CPower
- 12.4Emerald AI
- 12.5NVIDIA
- 12.6Google
- 12.7Riot Platforms
- 12.8TeraWulf
- 12.9Bitdeer
- 12.10Cipher Mining
- 12.11MARA Holdings
- 12.12Eaton
- 12.13Schneider Electric
- 12.14Vertiv
- 12.15Microsoft
- 13Sviluppi recenti
- 13.1Sviluppi 2026
- 14Metodologia di ricerca
- 14.1Modello bottom-up
- 14.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato della gestione energetica e del demand response dei data center, 2020-2035
- Tabella 1Attributi della sintesi
- Tabella 2Confronto del perimetro
- Tabella 3Tariffe unitarie
- Tabella 4Mercato per componente
- Tabella 5Mercato per meccanismo di flessibilità
- Tabella 6Mercato per tipo di data center
- Tabella 7Mercato per tipo di programma
- Tabella 8Scala dei ricavi del megawatt flessibile
- Tabella 9Primi 12 paesi
- Tabella 10Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 827,38 milioni nel 2026, il 71,17% in più rispetto a USD 483,36 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 2,76 miliardi entro il 2035, con un CAGR del 19,04% dal 2025.
Del 19,04% annuo dal 2025 al 2035, dopo il 26,15% annuo dal 2020 al 2025, mentre il carico flessibile dei data center iscritto sale da 6.000 MW a 43.000 MW (stima DC Market Insights).
In media circa USD 42.000 per MW-anno iscritto nel 2025 (stima DC Market Insights). I prezzi di capacità di PJM implicano fino a USD 121.700 per MW-anno per il 2027/2028, mentre Riot Platforms ha incassato USD 56,7 milioni nel 2025.
I pagamenti per demand response e servizi di rete, con USD 252,00 milioni ovvero il 52,14% del valore 2025. Il software di orchestrazione della flessibilità è la componente più dinamica, con una crescita del 27,76% annuo.
Il Senate Bill 6 (2025) fissa una soglia di 75 MW per i grandi carichi e consente a ERCOT di imporre a tali carichi, in caso di emergenza, la riduzione dei consumi o l’attivazione della generazione di riserva. Crea inoltre un servizio che acquista riduzioni della domanda dai grandi carichi.
Il 16 gennaio 2026 il consiglio di PJM ha stabilito che i nuovi grandi carichi privi di nuova capacità corrispondente vengono ridotti prima del demand response di pre-emergenza: la flessibilità diventa così parte delle condizioni di connessione per i nuovi data center.
Il Nord America, con USD 348,02 milioni ovvero il 72,00% del valore 2025. L’Asia Pacifico è la regione più dinamica con il 26,77% annuo, e l’India è il grande paese a crescita più rapida con il 35,87%.
Sì. Nel maggio 2025 il software di Emerald AI ha ridotto del 25% per tre ore la potenza dei carichi di lavoro IA su 256 GPU NVIDIA a Phoenix, e a marzo 2026 Google ha dichiarato 1 GW di contratti di demand response per i propri data center.
Circa il 30% del valore 2025 passa per Enel, Voltus e CPower (stima DC Market Insights). Sono attive anche Riot Platforms, Google, Emerald AI, NVIDIA, Eaton, Schneider Electric e Vertiv.
Il dato DC Market Insights di USD 827,38 milioni per il 2026 conteggia solo i pagamenti per la flessibilità e la spesa abilitante legati ai data center. Le stime che includono l’hardware delle batterie, tutti i sistemi di gestione energetica o il demand response non legato ai data center risultano più elevate.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.