
Mercato delle infrastrutture dei data center in Arabia Saudita: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
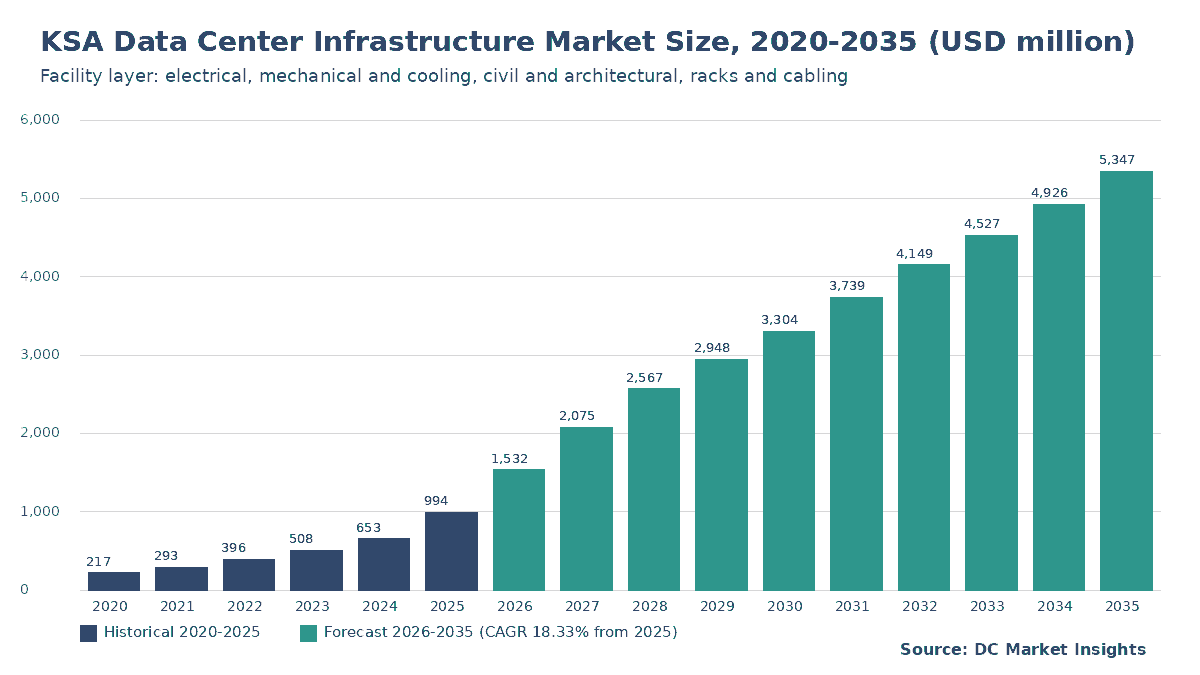
Nel 2025 il valore del Mercato delle infrastrutture dei data center in Arabia Saudita era pari a USD 993.6 milioni; si prevede che raggiunga USD 5,350.0 milioni entro il 2035, con un CAGR del 18.33%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 19 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Dinamiche di mercato
- 04Analisi dei prezzi
- 05Standard e regolamentazione
- 06DC Exclusive: tracker della pipeline di campus IA e cloud in Arabia Saudita
- 07Segmentazione del mercato
- 08Analisi regionale
- 09Analisi dei poli urbani
- 10Scenari di previsione
- 13capitoli
- 2020–2024Periodo storico
- 2026–2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato delle infrastrutture dei data center in Arabia Saudita (KSA) vale USD 1,53 miliardi nel 2026 e si prevede che raggiunga USD 5,35 miliardi entro il 2035, rispetto a USD 993,61 milioni nel 2025, con un CAGR del 18,33% dal 2025 al 2035 (stima DC Market Insights). La spesa saudita in questo mercato è determinata da un solo numero: il piano del Ministry of Communications and Information Technology (MCIT) per oltre 1.300 MW di capacità dei data center prima del 2030, a fronte di circa 344 MW di carico IT in servizio alla fine del 2025 secondo i conteggi di DC Market Insights. Colmare questo divario significa circa 990 MW di nuove sale tra il 2026 e il 2030, e ogni megawatt richiede circa USD 9,15 milioni di catene di alimentazione, chiller, involucri edilizi, rack e cablaggio prima che arrivi un solo server. Il conto della costruzione per il 2025 è 95 MW di nuova capacità contabilizzata × USD 9,15 milioni per MW = USD 869,25 milioni, più 310,91 MW di carico installato medio × USD 0,40 milioni di aggiornamenti = USD 124,36 milioni. Aggiornamenti e retrofit è il tipo di progetto in più rapida crescita, al 27,14% annuo, poiché il parco 2018–2024 viene densificato per l’IA, e NEOM e Tabuk è la regione in più rapida crescita, al 34,75% annuo, perché il campus DataVolt di Oxagon è pianificato per 1,5 GW.
Statistiche chiave del mercato: quanto vale il mercato delle infrastrutture dei data center in Arabia Saudita nel 2026?
DC Market Insights valuta il mercato delle infrastrutture dei data center in Arabia Saudita USD 1,53 miliardi nel 2026, il 54,21% in più rispetto agli USD 993,61 milioni spesi nel 2025, mentre vengono allestite le prime sale di Amazon Web Services (AWS), Microsoft e center3 dell’attuale ondata.
- Dimensione del mercato 2025: USD 993,61 milioni (stima DC Market Insights).
- Dimensione del mercato 2026: USD 1,53 miliardi.
- Dimensione del mercato 2030: USD 3,30 miliardi.
- Dimensione del mercato 2035: USD 5,35 miliardi.
- CAGR 2025–2035: 18,33% nello scenario base; da USD 3,81 miliardi (scenario basso) a USD 6,63 miliardi (scenario alto) nel 2035.
- Tipo di infrastruttura più grande: infrastruttura elettrica, USD 399,10 milioni ovvero il 40,2% della spesa 2025.
- Segmento in più rapida crescita: data center per IA e calcolo ad alte prestazioni, al 28,92% annuo, fino al 33,0% della spesa entro il 2035.
- Regione leader: Regione Centrale (Riyadh), 48,0% della spesa 2025; regione più dinamica: NEOM e Tabuk al 34,75% annuo.
- Polo urbano più grande: Riyadh, USD 437,19 milioni nel 2025.
- Leader di mercato: Schneider Electric con circa il 12% della spesa 2025 (valutazione DC Market Insights); i primi cinque fornitori detengono circa il 42%.
Punti chiave: cosa devono sapere gli acquirenti di infrastrutture per data center in Arabia Saudita?
- La spesa cresce di 5,4 volte, da USD 993,61 milioni nel 2025 a USD 5,35 miliardi nel 2035, perché il carico IT installato sale da 344 MW a 2.639 MW grazie all’obiettivo MCIT di 1.300 MW e alla pipeline di campus per l’IA.
- L’infrastruttura elettrica mantiene il 40–41% della spesa perché ogni sala saudita è dotata di quadri di media tensione 2N, sistemi di continuità (UPS) e generatori diesel di riserva per estati a 45 °C.
- Aggiornamenti e retrofit salgono dal 12,5% al 25,7% del mercato perché il primo parco di Riyadh e Jeddah deve essere riprogettato per rack IA da 40–130 kW.
- NEOM e Tabuk porta la propria quota dal 3,0% all’11,0% perché il campus DataVolt di Oxagon sposta la capacità IA fuori dalla rete di Riyadh.
Sintesi: quanto vale il mercato delle infrastrutture dei data center in Arabia Saudita dal 2020 al 2035?
La dimensione del mercato delle infrastrutture dei data center in Arabia Saudita era pari a USD 217,45 milioni nel 2020, ha raggiunto USD 993,61 milioni nel 2025 e si prevede che arrivi a USD 5,35 miliardi entro il 2035, con un CAGR del 18,33% nel periodo di previsione, secondo le stime di DC Market Insights.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020–2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026–2035 |
| Dimensione del mercato 2025 | USD 993,61 milioni |
| Dimensione del mercato 2026 | USD 1,53 miliardi |
| CAGR 2025–2035 | 18,33% |
| Dimensione del mercato 2035 | USD 5,35 miliardi |
| Segmenti coperti | Tipo di infrastruttura, tipo di progetto, tipo di data center, classificazione Tier |
| Regioni coperte | Centrale, Orientale, Occidentale, NEOM e Tabuk, Meridionale e Settentrionale |
La spesa per infrastrutture dei data center in Arabia Saudita è cresciuta del 35,51% annuo dal 2020 al 2025, mentre i nuovi completamenti IT sono passati da 20 MW a 70 MW all’anno. Il salto a USD 1,53 miliardi nel 2026 deriva da 120 MW di completamenti, guidati dalla regione AWS che Amazon ha legato a un investimento di oltre USD 5,3 miliardi e dalla regione Microsoft Saudi Arabia East, che secondo Microsoft sarà disponibile per i clienti a novembre 2026. La crescita rallenta a circa l’8,5% annuo entro il 2035, quando i completamenti si stabilizzano a 300–320 MW all’anno e il costo dell’impianto per MW aumenta del 3% annuo.
Ambito del mercato: cosa comprendono le infrastrutture dei data center in Arabia Saudita?
Le infrastrutture dei data center in Arabia Saudita comprendono lo strato fisico dell’impianto all’interno dei data center sauditi, del valore di USD 993,61 milioni nel 2025: le apparecchiature e le opere che alimentano, raffreddano, ospitano e collegano i rack IT.
Incluso
Infrastruttura elettrica (sottostazioni di rete all’interno del perimetro, quadri di media tensione, trasformatori, UPS, batterie, condotti sbarre, unità di distribuzione dell’alimentazione e generatori diesel), infrastruttura meccanica e di raffreddamento (chiller, dry cooler, unità di trattamento aria per sale computer, circuiti di raffreddamento a liquido e unità di distribuzione del refrigerante), opere civili, strutturali e architettoniche (involucro, pavimenti sopraelevati, rilevazione e spegnimento incendi, sicurezza fisica) e rack, cablaggio e percorsi della rete fisica, nelle nuove costruzioni e negli aggiornamenti delle sale in esercizio.
Escluso
Server, storage e switch di rete (la componente IT del KSA Data Center Market), terreni, bollette elettriche, potenziamenti della rete della Saudi Electricity Company all’esterno del sito, ricavi da colocation e cloud, contratti di facility management e software di gestione delle infrastrutture dei data center, che rientra nel KSA Data Center Infrastructure Management (DCIM) Market, un mercato software separato da USD 10,66 milioni su questo sito.
Come si combinano i segmenti
I quattro tipi di infrastruttura sommati danno ogni anno il totale del mercato; lo stesso totale viene ripartito anche per tipo di progetto (nuova costruzione vs aggiornamenti), tipo di data center e classificazione Tier, oltre che per cinque regioni saudite e 12 poli urbani, ciascuna ripartizione con un totale di USD 993,61 milioni nel 2025.
Perché le stime del mercato delle infrastrutture dei data center in Arabia Saudita differiscono?
DC Market Insights stima il mercato a USD 1,53 miliardi nel 2026; i dati pubblicati con lo stesso nome vanno da poche centinaia di milioni a diversi miliardi di dollari perché conteggiano strati diversi e basi di capacità diverse.
Le definizioni più ampie aggiungono server, storage e apparati di rete, che possono raddoppiare o triplicare il valore, oppure aggiungono canoni di colocation ed elettricità. Quelle più ristrette conteggiano solo una parte dello strato dell’impianto, oppure solo la capacità attiva nel 2023, perdendo l’ondata hyperscale del 2026. L’edizione precedente di questo report valutava il 2025 a USD 357,87 milioni su una base di capacità più piccola; questa edizione ricostruisce il dato dal basso a partire dai MW completati. Sono esclusi da questo ambito l’hardware IT, i micro data center edge sotto i 100 kW, le torri di telecomunicazione, i ricavi dei servizi cloud e i servizi di gestione operativa dei data center.
| Elemento | In questo report | Motivo |
|---|---|---|
| Alimentazione, raffreddamento, involucro, rack e cablaggio (nuova costruzione) | Sì, USD 869,25 milioni nel 2025 | Strato centrale dell’impianto |
| Aggiornamenti e retrofit delle sale in esercizio | Sì, USD 124,36 milioni nel 2025 | Stesse apparecchiature acquistate per siti esistenti |
| Server, storage, switch | No | Componente IT del KSA Data Center Market |
| Software DCIM | No | Report DCIM separato |
| Canoni di colocation, elettricità | No | Ricavi operativi, non infrastruttura |
Gli acquirenti compresi nell’ambito includono fornitori di cloud hyperscale, sviluppatori di colocation e wholesale, sviluppatori di campus per l’IA, enti governativi e ministeri, banche e piccole e medie imprese (PMI) che costruiscono le proprie sale server.
Cosa sta trainando la spesa per infrastrutture dei data center in Arabia Saudita?
Tre programmi specifici dell’Arabia Saudita spiegano la maggior parte dei 990 MW di completamenti modellati per il 2026–2030, pari a USD 10,72 miliardi di capitale per impianti nel mercato delle infrastrutture dei data center in Arabia Saudita.
L’obiettivo MCIT di 1.300 MW di capacità prima del 2030
Il piano MCIT per i data center punta a oltre 1.300 MW di capacità nazionale prima del 2030, con un possibile investimento di oltre USD 18 miliardi in data center ed energie rinnovabili (secondo MCIT, come riportato nel 2021). DC Market Insights modella un carico IT installato di 1.284 MW nel 2030, per cui l’obiettivo è trattato come un tetto e non come una soglia minima; raggiungerlo richiederebbe 250 MW di completamenti nel solo 2030, 3,6 volte i 70 MW completati nel 2025.
Il programma di AI factory di HUMAIN con NVIDIA, AMD e xAI
HUMAIN, la società di IA del Public Investment Fund (PIF), ha concordato con NVIDIA Corporation (NVIDIA) AI factory fino a 500 MW in cinque anni, a partire da 18.000 sistemi GB300 (Fonte: NVIDIA, maggio 2025). Una joint venture tra AMD, Cisco e HUMAIN prevede 1 GW entro il 2030 con una prima fase da 100 MW, e xAI ha annunciato un sito da 500 MW con HUMAIN a novembre 2025. Queste sale funzionano a 40–130 kW per rack, motivo per cui in questo modello i data center per IA e calcolo ad alte prestazioni crescono del 28,92% annuo.
Regioni cloud hyperscale in apertura nel 2026
AWS prevede di investire oltre USD 5,3 miliardi in una regione saudita con tre zone di disponibilità (Fonte: Amazon, marzo 2024), e Microsoft afferma che la sua regione di datacenter Saudi Arabia East nella Provincia Orientale aprirà a novembre 2026. Google Cloud e PIF hanno annunciato un hub per l’IA da USD 10 miliardi che amplia l’attuale regione di Dammam (Fonte: Google Cloud, maggio 2025). Insieme, queste regioni spiegano perché la Provincia Orientale cresce del 19,18% annuo, più rapidamente del 16,19% di Riyadh.
Quali tendenze stanno ridisegnando le infrastrutture dei data center in Arabia Saudita?
Due cambiamenti progettuali aumentano la spesa meccanica e Tier IV nel mercato delle infrastrutture dei data center in Arabia Saudita, dove i progetti Tier IV raggiungono USD 1,60 miliardi entro il 2035.
Sale predisposte per il liquido con temperature ambiente di 45 °C
Le estati saudite spingono la temperatura a bulbo secco oltre i 45 °C, per cui le nuove sale IA abbinano circuiti a liquido direct-to-chip ad acqua ad alta temperatura che richiede meno ore di funzionamento dei compressori. DC Market Insights modella una crescita dell’infrastruttura meccanica e di raffreddamento del 18,78% annuo fino a USD 1,35 miliardi nel 2035, la più rapida tra i quattro tipi di infrastruttura.
Costruzioni Tier III carrier-neutral secondo le regole CST
Le Data Centre Services Regulations della Communications, Space and Technology Commission (CST), in vigore dal 1° gennaio 2024, impongono che le nuove strutture Tier II e Tier III siano carrier-neutral e fissano registrazioni triennali (secondo CST). I progetti Tier III detengono il 66,0% della spesa 2025, e il Tier IV sale dal 24,0% al 30,0% entro il 2035, poiché gli acquirenti del settore IA e pubblico richiedono manutenibilità simultanea oltre alla tolleranza ai guasti.
Vincoli di mercato: cosa frena i progetti di infrastrutture dei data center in Arabia Saudita?
I tempi di connessione alla rete e le apparecchiature importate sono i due vincoli che riducono il valore 2035 dello scenario basso a USD 3,81 miliardi, il 28,8% al di sotto dello scenario base.
Connessioni alla rete e picchi di domanda elettrica
La domanda elettrica saudita è aumentata di circa il 10% su base annua nel primo semestre 2025, e i campus da diverse centinaia di MW devono mettersi in coda per connessioni a 380 kV e nuove sottostazioni (stima DC Market Insights dei tempi di attesa tipici: 18–36 mesi). Se dal 2027 i completamenti risultassero inferiori del 30% al piano, il mercato raggiungerebbe USD 3,81 miliardi nel 2035 invece di USD 5,35 miliardi.
Quadri elettrici e chiller importati e lunghi tempi di consegna
DC Market Insights stima che circa il 75% del valore delle apparecchiature dell’impianto sia importato; trasformatori e generatori hanno tempi di consegna di 50–80 settimane nel 2026. Ogni slittamento di tre mesi sposta al 2028 circa USD 519 milioni, un quarto degli USD 2,07 miliardi modellati per il 2027.
Dove si trovano le opportunità nelle infrastrutture dei data center in Arabia Saudita?
I retrofit e i campus nell’area di NEOM aggiungono insieme USD 1,81 miliardi di spesa annua tra il 2025 e il 2035, le due maggiori opportunità per i fornitori nel mercato delle infrastrutture dei data center in Arabia Saudita.
Retrofit del parco 2018–2024 per i rack IA
Aggiornamenti e retrofit crescono da USD 124,36 milioni nel 2025 a USD 1,37 miliardi nel 2035, con un CAGR del 27,14%, mentre 344 MW di sale raffreddate ad aria a Riyadh, Jeddah e Dammam ricevono circuiti a liquido, condotti sbarre di portata superiore e nuove stringhe UPS.
Pacchetti per i campus di NEOM e Oxagon
L’accordo tra DataVolt e NEOM copre una prima fase da USD 5 miliardi di una AI factory a zero emissioni nette da 1,5 GW a Oxagon, prevista in funzione entro il 2028 (secondo DataVolt e NEOM, febbraio 2025). DC Market Insights stima NEOM e Tabuk all’11,0% della spesa nazionale per infrastrutture dei data center entro il 2035, rispetto al 3,0% del 2025.
Quanto costa l’infrastruttura dei data center per MW in Arabia Saudita?
DC Market Insights stima l’infrastruttura dei data center in Arabia Saudita a USD 9,15 milioni per MW di nuovo carico IT nel 2025, in aumento a USD 12,23 milioni per MW entro il 2035.
| Anno | Strati dell’impianto (USD mln per nuovo MW) | Rack e cablaggio (USD mln per nuovo MW) | Totale (USD mln per nuovo MW) | Aggiornamenti (USD mln per MW installato-anno) |
|---|---|---|---|---|
| 2020 | 7,42 | 0,50 | 7,92 | 0,33 |
| 2025 | 8,60 | 0,55 | 9,15 | 0,40 |
| 2030 | 9,97 | 0,61 | 10,58 | 0,48 |
| 2035 | 11,56 | 0,67 | 12,23 | 0,55 |
Riferimenti pubblici delimitano questi valori: la prima fase di DataVolt vale USD 5 miliardi per un piano da 1,5 GW (circa USD 3,3 milioni per MW del piano completo, prima delle fasi successive), mentre il costo del programma HUMAIN, di circa USD 77 miliardi, include l’hardware IT. Il costo per MW dell’Arabia Saudita è inferiore alla media globale degli impianti di DC Market Insights, pari a USD 10,7 milioni, grazie ai minori costi di terreni e manodopera, in parte compensati da un raffreddamento più impegnativo per il clima desertico.
Quali norme e standard definiscono le infrastrutture dei data center in Arabia Saudita?
Tre testi normativi sauditi e due standard di progettazione determinano dove e come vengono costruiti gli USD 1,53 miliardi di infrastrutture dei data center in Arabia Saudita del 2026.
- CST Data Centre Services Regulations (in vigore dal 1° gennaio 2024): registrazione, neutralità rispetto agli operatori per i nuovi siti Tier II/III, licenze triennali (secondo CST).
- Personal Data Protection Law (PDPL): in vigore dal 14 settembre 2023 e pienamente applicabile dalla Saudi Data and Artificial Intelligence Authority (SDAIA) dal 14 settembre 2024 (secondo SDAIA), mantiene i dati regolamentati nelle sale saudite.
- Bozza di Global AI Hub Law: consultazione CST dal 14 aprile al 14 maggio 2025 su hub Private, Extended e Virtual che ospitano dati di governi stranieri secondo la loro stessa legge (secondo CST).
- Capitoli antincendio ed elettrici del Saudi Building Code (SBC), applicati a ogni nuovo involucro e alla progettazione dei sistemi di spegnimento incendi.
- Classificazioni Uptime Tier e ANSI/TIA-942 (American National Standards Institute / Telecommunications Industry Association), che gli acquirenti utilizzano per specificare la ridondanza.
DC Exclusive: tracker della pipeline di campus IA e cloud in Arabia Saudita: 10 progetti, 4,55 GW dichiarati
Questo tracker di DC Market Insights sulle infrastrutture dei data center in Arabia Saudita è una stima modellata costruita su 14 input; conta 4,55 GW di capacità dichiarata dei campus sauditi a fronte di 990 MW di completamenti modellati per il 2026–2030, per cui si ipotizza che solo il 21,8% della pipeline dichiarata venga completato nella prima metà del decennio.
| Progetto | Regione | Capacità / budget dichiarati | Tempistica |
|---|---|---|---|
| AI factory HUMAIN con NVIDIA | Centrale / Orientale | Fino a 500 MW | Cinque anni dal 2025 |
| Joint venture AMD, Cisco e HUMAIN | Non indicata | 1.000 MW; prima fase da 100 MW | Entro il 2030 |
| xAI e HUMAIN | Non indicata | 500 MW | Annunciato a novembre 2025 |
| AWS e HUMAIN AI Zone | Non indicata | 50 MW | 2028 |
| AI factory DataVolt di Oxagon | NEOM e Tabuk | 1.500 MW; prima fase da USD 5 miliardi | 2028 |
| Programma center3 (stc) | Nazionale | 300 MW entro il 2027; 1.000 MW entro il 2030 | 2027–2030 |
| Regione saudita di AWS | Non indicata | Oltre USD 5,3 miliardi | 2026 |
| Microsoft Saudi Arabia East | Orientale | 3 zone di disponibilità | Novembre 2026 |
| Hub IA di Google Cloud e PIF | Orientale (Dammam) | USD 10 miliardi | Dal 2025 |
| Quattro data center Alfanar | Centrale e Orientale | USD 1,4 miliardi | Annunciato |
Il tracker mostra perché lo scenario base si ferma prima degli annunci: i soli MW dichiarati richiederebbero USD 41,6 miliardi di capitale per impianti a prezzi 2025, circa quattro volte gli USD 10,72 miliardi modellati per il 2026–2030.
| Regione (2025, USD mln) | Elettrica | Meccanica e raffreddamento | Civile e architettonica | Rack e cablaggio |
|---|---|---|---|---|
| Regione Centrale (Riyadh) | 191,57 | 115,95 | 138,36 | 31,05 |
| Provincia Orientale (Dammam e Khobar) | 107,76 | 65,22 | 77,83 | 17,47 |
| Regione Occidentale (Jeddah e Makkah) | 67,85 | 41,06 | 49,00 | 11,00 |
| NEOM e Tabuk | 11,97 | 7,25 | 8,65 | 1,94 |
| Regioni Meridionali e Settentrionali | 19,96 | 12,08 | 14,42 | 3,24 |
Quali segmenti infrastrutturali concentrano il valore nei data center sauditi?
L’infrastruttura elettrica è il segmento più grande delle infrastrutture dei data center in Arabia Saudita, con USD 399,10 milioni (40,2%) nel 2025, e i data center per IA e calcolo ad alte prestazioni sono il tipo di acquirente in più rapida crescita, al 28,92% annuo.
Per tipo di infrastruttura: l’elettrica guida con il 40,2%
| Tipo di infrastruttura | 2025 (USD mln) | Quota 2025 | 2035 (USD mln) | CAGR 2025–2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 399,10 | 40,2% | 2.195,45 | 18,59% |
| Infrastruttura meccanica e di raffreddamento | 241,56 | 24,3% | 1.350,95 | 18,78% |
| Opere civili, strutturali e architettoniche | 288,26 | 29,0% | 1.445,50 | 17,50% |
| Rack, cablaggio e rete fisica | 64,69 | 6,5% | 355,19 | 18,57% |
Per tipo di progetto: gli aggiornamenti crescono più rapidamente, al 27,14%
| Tipo di progetto | 2025 (USD mln) | Quota 2025 | 2035 (USD mln) | CAGR 2025–2035 |
|---|---|---|---|---|
| Nuova costruzione | 869,25 | 87,5% | 3.974,14 | 16,42% |
| Aggiornamenti e retrofit | 124,36 | 12,5% | 1.372,95 | 27,14% |
Per tipo di data center: IA e HPC salgono al 33,0%
| Tipo di data center | 2025 (USD mln) | Quota 2025 | 2035 (USD mln) | CAGR 2025–2035 |
|---|---|---|---|---|
| Hyperscale e cloud | 377,57 | 38,0% | 1.764,54 | 16,67% |
| Colocation e wholesale | 258,34 | 26,0% | 1.176,36 | 16,37% |
| IA e calcolo ad alte prestazioni | 139,11 | 14,0% | 1.764,54 | 28,92% |
| Aziende e pubblica amministrazione | 218,59 | 22,0% | 641,65 | 11,37% |
Per classificazione Tier: il Tier III detiene il 66,0%
| Classificazione Tier | 2025 (USD mln) | Quota 2025 | 2035 (USD mln) | CAGR 2025–2035 |
|---|---|---|---|---|
| Tier III | 655,78 | 66,0% | 3.422,14 | 17,97% |
| Tier IV | 238,47 | 24,0% | 1.604,13 | 21,00% |
| Tier I e II | 99,36 | 10,0% | 320,82 | 12,44% |
Quale regione saudita guida la spesa per infrastrutture dei data center?
La Regione Centrale (Riyadh) guida le infrastrutture dei data center in Arabia Saudita con USD 476,93 milioni, il 48,0% della spesa 2025, mentre NEOM e Tabuk cresce più rapidamente, al 34,75% annuo, fino a USD 588,18 milioni nel 2035.
| Regione | 2025 (USD mln) | Quota 2025 | 2035 (USD mln) | CAGR 2025–2035 |
|---|---|---|---|---|
| Regione Centrale (Riyadh) | 476,93 | 48,0% | 2.138,84 | 16,19% |
| Provincia Orientale (Dammam e Khobar) | 268,27 | 27,0% | 1.550,66 | 19,18% |
| Regione Occidentale (Jeddah e Makkah) | 168,91 | 17,0% | 802,06 | 16,86% |
| NEOM e Tabuk | 29,81 | 3,0% | 588,18 | 34,75% |
| Regioni Meridionali e Settentrionali | 49,69 | 5,0% | 267,35 | 18,33% |
Regione Centrale (Riyadh)
Riyadh ospita la capacità della pubblica amministrazione, del settore bancario e la maggior parte della colocation, e il programma center3 di circa 20 siti punta a 300 MW di capacità installata entro il 2027 (secondo center3). La quota della regione scende dal 48,0% al 40,0% entro il 2035, poiché i campus IA ad alto consumo energetico si spostano verso la costa e il nord-ovest.
Provincia Orientale (Dammam e Khobar)
La regione Microsoft Saudi Arabia East e l’ampliata regione Google Cloud di Dammam rendono la Provincia Orientale il secondo mercato, con il 27,0% della spesa 2025, in crescita del 19,18% annuo grazie all’accesso all’energia a gas dell’area Saudi Aramco e ai cavi sottomarini del Golfo.
Regione Occidentale (Jeddah e Makkah)
Gli approdi dei cavi del Mar Rosso a Jeddah sostengono USD 168,91 milioni di spesa nel 2025; la regione cresce del 16,86% annuo, meno del 18,33% nazionale, perché terreni e margini di rete vicino alla città sono più limitati.
NEOM e Tabuk
Il piano DataVolt da 1,5 GW a Oxagon rende NEOM e Tabuk la regione in più rapida crescita per le infrastrutture dei data center in Arabia Saudita, al 34,75% annuo, con l’energia rinnovabile come punto di forza.
Regioni Meridionali e Settentrionali
Abha, Jazan, Hail e Al Jouf detengono il 5,0% della spesa grazie a siti governativi di disaster recovery ed edge, con una crescita in linea con il mercato al 18,33%.
Quali città saudite sono i maggiori poli di infrastrutture per data center?
Riyadh è il maggiore polo delle infrastrutture dei data center in Arabia Saudita con USD 437,19 milioni nel 2025, e NEOM (Oxagon) è il grande polo in più rapida crescita, al 38,28% annuo.
| Posizione | Polo urbano | Regione | 2025 (USD mln) | 2035 (USD mln) | CAGR 2025–2035 |
|---|---|---|---|---|---|
| 1 | Riyadh | Centrale | 437,19 | 1.871,48 | 15,65% |
| 2 | Dammam | Orientale | 158,98 | 909,01 | 19,05% |
| 3 | Jeddah | Occidentale | 139,11 | 641,65 | 16,52% |
| 4 | Al Khobar | Orientale | 69,55 | 374,30 | 18,33% |
| 5 | Jubail | Orientale | 39,74 | 267,35 | 21,00% |
| 6 | Al Kharj | Centrale | 39,74 | 267,35 | 21,00% |
| 7 | Altre città | Varie | 24,85 | 133,68 | 18,32% |
| 8 | Makkah | Occidentale | 19,87 | 106,94 | 18,33% |
| 9 | Madinah | Occidentale | 19,87 | 106,94 | 18,33% |
| 10 | NEOM (Oxagon) | NEOM e Tabuk | 19,87 | 507,97 | 38,28% |
| 11 | Abha | Meridionale | 14,90 | 80,21 | 18,33% |
| 12 | Tabuk | NEOM e Tabuk | 9,94 | 80,21 | 23,22% |
Nello scenario base NEOM (Oxagon) supera Al Khobar entro il 2035; Jubail e Al Kharj crescono ciascuna del 21,00% annuo grazie all’energia industriale e ai terreni che assorbono l’eccedenza di Riyadh.
Come potrebbe cambiare la previsione per le infrastrutture dei data center in Arabia Saudita entro il 2035?
Il valore 2035 del mercato delle infrastrutture dei data center in Arabia Saudita varia da USD 3,81 miliardi a USD 6,63 miliardi, attorno a uno scenario base di USD 5,35 miliardi, a seconda di quanti MW annunciati entreranno in esercizio.
| Scenario | Ipotesi | 2035 (USD mln) |
|---|---|---|
| Basso | Completamenti inferiori del 30% rispetto allo scenario base dal 2027 (ritardi di rete e apparecchiature) | 3.809,52 |
| Base | 990 MW completati nel 2026–2030; 2.639 MW installati entro il 2035 | 5.347,09 |
| Alto | Completamenti superiori del 25% rispetto allo scenario base dal 2027 (fasi HUMAIN e NEOM più rapide) | 6.628,40 |
Chi sono i principali fornitori di infrastrutture per data center in Arabia Saudita?
Schneider Electric guida la fornitura di infrastrutture per data center in Arabia Saudita con circa il 12% della spesa 2025 e i primi cinque fornitori detengono circa il 42% (valutazione DC Market Insights basata sui riferimenti della base installata e sulla produzione locale).
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Huawei Digital Power
- Alfanar
- Legrand
- Johnson Controls
- Trane Technologies
- Daikin
- Carrier
- Rittal
- Caterpillar
- Cummins
Alfanar è sia un produttore saudita di quadri elettrici sia uno sviluppatore, con un piano da USD 1,4 miliardi per quattro data center a Riyadh e Dammam (secondo Alfanar). Sviluppatori come center3, DataVolt, HUMAIN, Equinix (USD 1 miliardo annunciato al LEAP 2025) e gli hyperscaler acquistano tramite general contractor e specificano i marchi delle apparecchiature. I mercati collegati per gli stessi edifici sono trattati nel KSA Data Center Colocation Market e nel Middle East Data Center Infrastructure Market.
Cosa è successo di recente nelle infrastrutture dei data center in Arabia Saudita?
Sei eventi datati dal 2024 definiscono la curva di costruzione 2026–2030 del mercato delle infrastrutture dei data center in Arabia Saudita.
- A gennaio 2024 sono entrate in vigore le CST Data Centre Services Regulations (Fonte: CST).
- A marzo 2024 AWS ha annunciato un investimento di oltre USD 5,3 miliardi e una regione saudita con tre zone di disponibilità (Fonte: Amazon).
- A febbraio 2025 DataVolt e NEOM hanno firmato una prima fase da USD 5 miliardi di una AI factory da 1,5 GW a Oxagon (Fonte: DataVolt).
- A maggio 2025 HUMAIN e NVIDIA hanno annunciato AI factory fino a 500 MW (Fonte: NVIDIA).
- Ad agosto 2025 center3 ha fissato obiettivi di 300 MW entro il 2027 e 1 GW entro il 2030 (Fonte: center3).
- Ad agosto 2026 Microsoft ha confermato che Saudi Arabia East aprirà a novembre 2026 (Fonte: Microsoft).
Metodologia: come è stato costruito il modello delle infrastrutture dei data center in Arabia Saudita
Il modello moltiplica 2.480 MW di completamenti IT sauditi dal 2026 al 2035 per il costo dell’impianto per MW e aggiunge gli aggiornamenti sulla base installata, ottenendo USD 993,61 milioni nel 2025 e USD 5,35 miliardi nel 2035.
- Capacità: carico IT installato di 110 MW a fine 2019, 344 MW a fine 2025, 1.284 MW nel 2030 e 2.639 MW nel 2035 (1,5% dismesso ogni anno); completamenti di 70 MW (2025), 120 MW (2026), 250 MW (2030), 320 MW (2035), contabilizzati al 50/50 nell’anno di completamento e in quello precedente.
- Valori unitari: strati dell’impianto USD 8,60 milioni per MW nel 2025 (+3% annuo), rack e cablaggio USD 0,55 milioni (+2%), aggiornamenti USD 0,40 milioni per MW installato-anno (USD 0,55 milioni entro il 2035), tutte stime DC Market Insights allineate al costo globale dell’impianto di USD 10,7 milioni per MW.
- Ripartizioni: elettrica 42%, meccanica 25% e civile 33% del valore dell’impianto nelle nuove costruzioni; aggiornamenti 45/30/15/10 tra i quattro tipi.
Tre verifiche di limite: (1) 1.284 MW installati nel 2030 si collocano appena sotto l’obiettivo MCIT di oltre 1.300 MW (tetto); (2) gli USD 10,72 miliardi di capitale per impianti 2026–2030 sono circa un terzo degli USD 33 miliardi annunciati da AWS, Google Cloud e PIF, center3, DataVolt, Alfanar ed Equinix, coerentemente con il fatto che IT e terreni assorbono il resto (tetto); (3) i soli budget di Alfanar ed Equinix, USD 2,4 miliardi, sono inferiori agli USD 3,21 miliardi di spesa per nuove costruzioni modellati per il 2026–2027 (soglia minima). I dati del mercato principale e dei mercati collegati si trovano nel KSA Data Center Market e nel KSA Data Center Infrastructure Management (DCIM) Market; l’approccio completo è descritto nella nostra metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Incluso, escluso e come si combinano i segmenti
- 1.3Perché le stime differiscono
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Dinamiche di mercato
- 3.1Fattore trainante: l'obiettivo MCIT di 1.300 MW di capacità prima del 2030
- 3.2Fattore trainante: il programma di AI factory di HUMAIN con NVIDIA, AMD e xAI
- 3.3Fattore trainante: regioni cloud hyperscale in apertura nel 2026
- 3.4Tendenza: sale predisposte per il liquido con temperature ambiente di 45 °C
- 3.5Tendenza: costruzioni Tier III carrier-neutral secondo le regole CST
- 3.6Vincolo: connessioni alla rete e picchi di domanda elettrica
- 3.7Vincolo: quadri elettrici e chiller importati e lunghi tempi di consegna
- 3.8Opportunità: retrofit del parco 2018–2024 per i rack IA
- 3.9Opportunità: pacchetti per i campus di NEOM e Oxagon
- 04Analisi dei prezzi
- 4.1Costo dell'impianto per MW, 2020, 2025, 2030 e 2035
- 4.2Costo degli aggiornamenti per MW installato-anno
- 05Standard e regolamentazione
- 5.1CST Data Centre Services Regulations
- 5.2Personal Data Protection Law
- 5.3Bozza di Global AI Hub Law
- 5.4Saudi Building Code e classificazioni Tier
- 06DC Exclusive: tracker della pipeline di campus IA e cloud in Arabia Saudita
- 6.110 progetti dichiarati, 4,55 GW
- 6.2Matrice regione × tipo di infrastruttura, 2025
- 07Segmentazione del mercato
- 7.1Per tipo di infrastruttura: elettrica, meccanica e di raffreddamento, opere civili strutturali e architettoniche, rack cablaggio e rete fisica
- 7.2Per tipo di progetto: nuova costruzione, aggiornamenti e retrofit
- 7.3Per tipo di data center: hyperscale e cloud, colocation e wholesale, IA e calcolo ad alte prestazioni, aziende e pubblica amministrazione
- 7.4Per classificazione Tier: Tier III, Tier IV, Tier I e II
- 08Analisi regionale
- 8.1Regione Centrale (Riyadh)
- 8.2Provincia Orientale (Dammam e Khobar)
- 8.3Regione Occidentale (Jeddah e Makkah)
- 8.4NEOM e Tabuk
- 8.5Regioni Meridionali e Settentrionali
- 09Analisi dei poli urbani
- 9.1Riyadh, Dammam, Jeddah, Al Khobar, Jubail, Al Kharj
- 9.2Makkah, Madinah, NEOM (Oxagon), Abha, Tabuk e altre città
- 10Scenari di previsione
- 10.1Scenari basso, base e alto al 2035
- 11Analisi competitiva
- 11.1Schneider Electric
- 11.2Vertiv
- 11.3ABB
- 11.4Eaton
- 11.5Siemens
- 11.6Huawei Digital Power
- 11.7Alfanar
- 11.8Legrand, Johnson Controls, Trane Technologies, Daikin, Carrier, Rittal, Caterpillar e Cummins
- 12Sviluppi recenti
- 12.1Eventi datati, da gennaio 2024 ad agosto 2026
- 13Metodologia
- 13.1Base di capacità e valori unitari
- 13.2Tre verifiche di limite
- Fig. 1Dimensione del mercato delle infrastrutture dei data center in Arabia Saudita, 2020–2035 (USD milioni)
- Tabella 1Attributi del mercato
- Tabella 2Confronto dell'ambito
- Tabella 3Costo dell'impianto per MW
- Tabella 4Tracker della pipeline di campus
- Tabella 5Matrice regione × tipo di infrastruttura, 2025
- Tabella 6Per tipo di infrastruttura
- Tabella 7Per tipo di progetto
- Tabella 8Per tipo di data center
- Tabella 9Per classificazione Tier
- Tabella 10Per regione
- Tabella 11I 12 principali poli urbani
- Tabella 12Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020–2024
- Anno base2025
- Periodo di previsione2026–2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,53 miliardi nel 2026, il 54,21% in più rispetto a USD 993,61 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 5,35 miliardi entro il 2035, con un CAGR del 18,33% dal 2025.
È lo strato dell’impianto all’interno dei data center sauditi, del valore di USD 993,61 milioni (2025): catene di alimentazione elettrica, raffreddamento, opere civili e architettoniche, rack e cablaggio, nelle nuove costruzioni e negli aggiornamenti. Sono esclusi server, storage, terreni, elettricità e software DCIM.
I data center per IA e calcolo ad alte prestazioni crescono più rapidamente, al 28,92% annuo, da USD 139,11 milioni nel 2025 a USD 1,76 miliardi nel 2035, poiché i campus IA di HUMAIN, xAI e quelli sostenuti da AMD richiedono rack da 40–130 kW.
Circa USD 9,15 milioni per MW di nuovo carico IT nel 2025 (USD 8,60 milioni per gli strati dell’impianto più USD 0,55 milioni per rack e cablaggio), in aumento a USD 12,23 milioni entro il 2035, sulla base dei valori unitari di DC Market Insights.
La Regione Centrale (Riyadh) è in testa con USD 476,93 milioni, il 48,0% della spesa 2025. NEOM e Tabuk cresce più rapidamente, al 34,75% annuo, grazie al piano DataVolt da 1,5 GW a Oxagon.
DC Market Insights modella 1.284 MW di carico IT installato nel 2030, rispetto a 344 MW a fine 2025, appena sotto l’obiettivo MCIT di oltre 1.300 MW prima del 2030.
L’infrastruttura elettrica è la più grande con USD 399,10 milioni, il 40,2% della spesa 2025, perché le sale saudite sono dotate di quadri 2N, UPS e generatori diesel di riserva. L’infrastruttura meccanica e di raffreddamento cresce più rapidamente tra i quattro tipi, al 18,78% annuo.
Schneider Electric è in testa con circa il 12% della spesa 2025 (valutazione DC Market Insights); Vertiv, ABB, Eaton e Siemens completano i primi cinque, che detengono circa il 42%, mentre Alfanar è il principale produttore saudita.
USD 1,53 miliardi per il 2026 conteggiano solo lo strato dell’impianto su una base di MW costruita dal basso. Le stime che aggiungono server, storage, canoni di colocation o elettricità sono più alte; quelle che conteggiano solo la capacità del 2023 sono più basse.
Il valore 2035 varia da USD 3,81 miliardi (completamenti inferiori del 30% dal 2027) a USD 6,63 miliardi (superiori del 25%), attorno a uno scenario base di USD 5,35 miliardi.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.