
KSA Rechenzentrumsinfrastrukturmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
KSA Rechenzentrumsinfrastrukturmarkt: 2025 lag das Marktvolumen bei USD 993.6 Mio.; bis 2035 soll es bei einer CAGR von 18.33 % auf USD 5,350.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 19. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Preisanalyse
- 05Normen und Regulierung
- 06DC Exclusive: Tracker der KI- und Cloud-Campus-Pipeline in Saudi-Arabien
- 07Marktsegmentierung
- 08Regionale Einblicke
- 09Analyse der Städte-Hubs
- 10Prognoseszenarien
- 13Kapitel
- 2020–2024Historischer Zeitraum
- 2026–2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
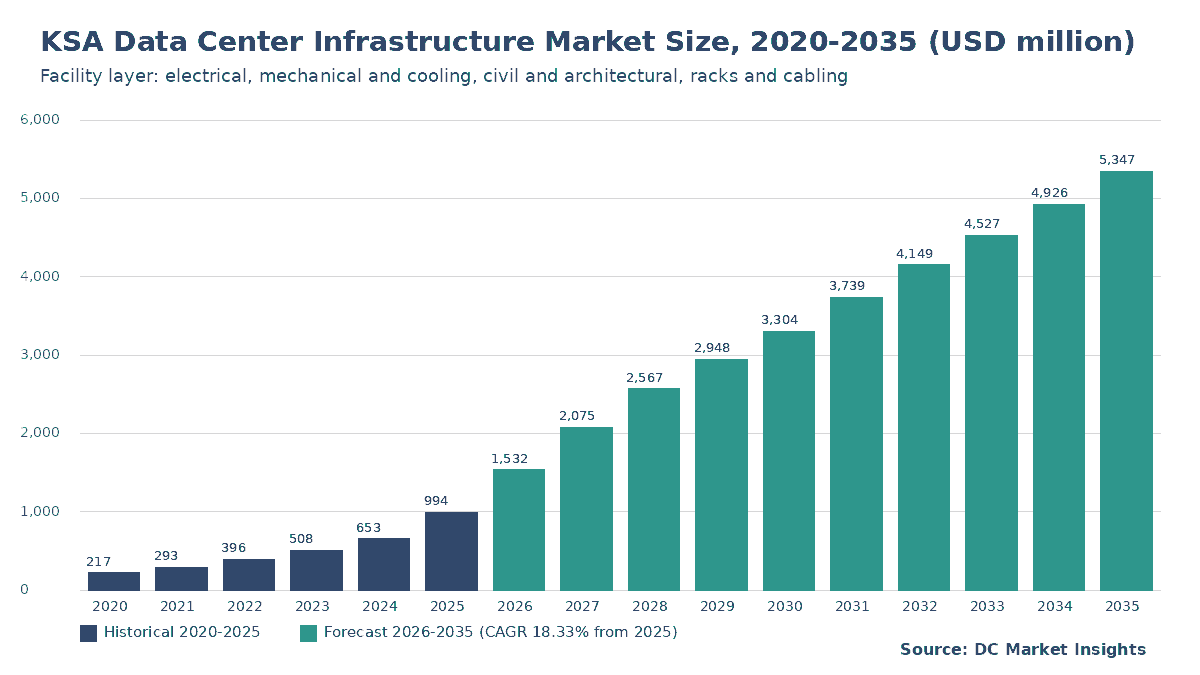
Der KSA-Markt für Rechenzentrumsinfrastruktur wird 2026 auf 1,53 Mrd. USD bewertet und soll bis 2035 5,35 Mrd. USD erreichen, ausgehend von 993,61 Mio. USD im Jahr 2025, was einer CAGR von 18,33 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Das Geld in diesem Markt bestimmt in Saudi-Arabien eine einzige Zahl: der Plan des Ministeriums für Kommunikation und Informationstechnologie (MCIT) für mehr als 1.300 MW Rechenzentrumskapazität vor 2030, gegenüber rund 344 MW IT-Last, die Ende 2025 nach Zählung von DC Market Insights in Betrieb waren. Um diese Lücke zu schließen, braucht es zwischen 2026 und 2030 rund 990 MW neuer Hallen, und jedes Megawatt benötigt etwa 9,15 Mio. USD an Stromversorgungsketten, Kältemaschinen, Gebäudehüllen, Racks und Verkabelung, bevor auch nur ein Server ankommt. Die Rechnung für 2025 lautet: 95 MW verbuchte Neukapazität × 9,15 Mio. USD je MW = 869,25 Mio. USD, plus 310,91 MW durchschnittlich installierte Last × 0,40 Mio. USD für Modernisierungen = 124,36 Mio. USD. Modernisierungen und Nachrüstungen sind mit 27,14 % pro Jahr der am schnellsten wachsende Projekttyp, weil der Bestand aus den Jahren 2018–2024 für KI verdichtet wird, und NEOM und Tabuk ist mit 34,75 % pro Jahr die am schnellsten wachsende Region, weil der DataVolt-Campus in Oxagon mit 1,5 GW geplant ist.
Wichtige Marktkennzahlen: Wie groß ist der KSA-Markt für Rechenzentrumsinfrastruktur 2026?
DC Market Insights bewertet den KSA-Markt für Rechenzentrumsinfrastruktur 2026 mit 1,53 Mrd. USD, 54,21 % über den 993,61 Mio. USD, die 2025 ausgegeben wurden, da die ersten Hallen von Amazon Web Services (AWS), Microsoft und center3 der aktuellen Welle ausgebaut werden.
- Marktgröße 2025: 993,61 Mio. USD (Schätzung von DC Market Insights).
- Marktgröße 2026: 1,53 Mrd. USD.
- Marktgröße 2030: 3,30 Mrd. USD.
- Marktgröße 2035: 5,35 Mrd. USD.
- CAGR 2025–2035: 18,33 % im Basisszenario; 3,81 Mrd. USD (niedriges Szenario) bis 6,63 Mrd. USD (hohes Szenario) im Jahr 2035.
- Größter Infrastrukturtyp: Elektrische Infrastruktur, 399,10 Mio. USD bzw. 40,2 % der Ausgaben 2025.
- Am schnellsten wachsendes Segment: KI- und Hochleistungsrechenzentren mit 28,92 % pro Jahr, die bis 2035 33,0 % der Ausgaben erreichen.
- Führende Region: Zentralregion (Riad), 48,0 % der Ausgaben 2025; am schnellsten wachsende Region: NEOM und Tabuk mit 34,75 % pro Jahr.
- Größter Städte-Hub: Riad, 437,19 Mio. USD im Jahr 2025.
- Marktführer: Schneider Electric mit rund 12 % der Ausgaben 2025 (Einschätzung von DC Market Insights); die fünf größten Anbieter halten rund 42 %.
Kernaussagen: Was sollten Käufer von Rechenzentrumsinfrastruktur in Saudi-Arabien wissen?
- Die Ausgaben wachsen um das 5,4-Fache von 993,61 Mio. USD im Jahr 2025 auf 5,35 Mrd. USD im Jahr 2035, weil die installierte IT-Last unter dem 1.300-MW-Ziel des MCIT und der KI-Campus-Pipeline von 344 MW auf 2.639 MW steigt.
- Die elektrische Infrastruktur behält 40–41 % der Ausgaben, weil jede saudische Halle 2N-Mittelspannungsschaltanlagen, unterbrechungsfreie Stromversorgungen (USV) und Diesel-Notstrom für Sommer mit 45 °C benötigt.
- Modernisierungen und Nachrüstungen steigen von 12,5 % auf 25,7 % des Marktes, weil der frühe Bestand in Riad und Dschidda für KI-Racks mit 40–130 kW neu ausgelegt werden muss.
- NEOM und Tabuk steigern ihren Anteil von 3,0 % auf 11,0 %, weil der DataVolt-Campus in Oxagon KI-Kapazität aus dem Stromnetz von Riad herausverlagert.
Zusammenfassung: Wie viel ist der KSA-Markt für Rechenzentrumsinfrastruktur von 2020 bis 2035 wert?
Die Größe des KSA-Marktes für Rechenzentrumsinfrastruktur wurde 2020 auf 217,45 Mio. USD bewertet, erreichte 2025 993,61 Mio. USD und soll bis 2035 5,35 Mrd. USD erreichen, bei einer CAGR von 18,33 % im Prognosezeitraum, laut Schätzungen von DC Market Insights.
| Merkmal | Detail |
|---|---|
| Historischer Zeitraum | 2020–2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2035 |
| Marktgröße 2025 | 993,61 Mio. USD |
| Marktgröße 2026 | 1,53 Mrd. USD |
| CAGR 2025–2035 | 18,33 % |
| Marktgröße 2035 | 5,35 Mrd. USD |
| Abgedeckte Segmente | Infrastrukturtyp, Projekttyp, Rechenzentrumstyp, Tier-Einstufung |
| Abgedeckte Regionen | Zentral, Ost, West, NEOM und Tabuk, Süd und Nord |
Die Ausgaben für Rechenzentrumsinfrastruktur in Saudi-Arabien wuchsen von 2020 bis 2025 um 35,51 % pro Jahr, da die neuen IT-Fertigstellungen von 20 MW auf 70 MW pro Jahr stiegen. Der Sprung auf 1,53 Mrd. USD im Jahr 2026 ergibt sich aus 120 MW Fertigstellungen, angeführt von der AWS-Region, die Amazon mit einer Investition von mehr als 5,3 Mrd. USD verbunden hat, und der Microsoft-Region Saudi Arabia East, die laut Microsoft im November 2026 für Kunden verfügbar sein wird. Das Wachstum verlangsamt sich bis 2035 auf rund 8,5 % pro Jahr, da sich die Fertigstellungen bei 300–320 MW pro Jahr einpendeln und die Anlagenkosten je MW um 3 % pro Jahr steigen.
Marktumfang: Was umfasst die Rechenzentrumsinfrastruktur in Saudi-Arabien?
Die KSA-Rechenzentrumsinfrastruktur umfasst die physische Anlagenebene in saudischen Rechenzentren mit einem Wert von 993,61 Mio. USD im Jahr 2025: die Ausrüstung und Bauleistungen, die IT-Racks mit Strom versorgen, kühlen, unterbringen und verbinden.
Enthalten
Elektrische Infrastruktur (Umspannwerke innerhalb des Geländes, Mittelspannungsschaltanlagen, Transformatoren, USV, Batterien, Stromschienen, Stromverteilereinheiten und Dieselgeneratoren), mechanische und Kühlinfrastruktur (Kältemaschinen, Trockenkühler, Computerraum-Lüftungsgeräte, Flüssigkühlkreisläufe und Kühlmittelverteilereinheiten), Tief-, Hoch- und Architekturleistungen (Gebäudehülle, Doppelböden, Branderkennung und -löschung, physische Sicherheit) sowie Racks, Verkabelung und physische Netzwerktrassen, in Neubauten und bei der Modernisierung bestehender Hallen.
Ausgeschlossen
Server, Speicher und Netzwerk-Switches (die IT-Position des KSA Data Center Market), Grundstücke, Stromrechnungen, Netzverstärkungen der Saudi Electricity Company außerhalb des Geländes, Colocation- und Cloud-Umsätze, Facility-Management-Verträge sowie Software für das Rechenzentrumsinfrastruktur-Management, die im KSA Data Center Infrastructure Management (DCIM) Market liegt, einem separaten Softwaremarkt von 10,66 Mio. USD auf dieser Website.
Wie die Segmente zusammenpassen
Die vier Infrastrukturtypen ergeben in jedem Jahr die Summe des Marktes; dieselbe Summe wird erneut nach Projekttyp (Neubau vs. Modernisierung), Rechenzentrumstyp und Tier-Einstufung sowie nach fünf saudischen Regionen und 12 Städte-Hubs aufgeteilt, die sich jeweils für 2025 auf 993,61 Mio. USD summieren.
Warum weichen die Schätzungen zum KSA-Markt für Rechenzentrumsinfrastruktur voneinander ab?
DC Market Insights beziffert den Markt 2026 auf 1,53 Mrd. USD; veröffentlichte Zahlen unter demselben Namen reichen von einigen hundert Millionen bis zu mehreren Milliarden Dollar, weil sie unterschiedliche Ebenen und unterschiedliche Kapazitätsbasen zählen.
Breitere Definitionen schließen Server, Speicher und Netzwerkausrüstung ein, was den Wert verdoppeln oder verdreifachen kann, oder sie fügen Colocation-Mieten und Strom hinzu. Engere Definitionen zählen nur einen Teil der Anlagenebene oder nur die 2023 in Betrieb befindliche Kapazität und übersehen die Hyperscale-Welle von 2026. Die vorherige Ausgabe dieses Berichts bewertete 2025 auf einer kleineren Kapazitätsbasis mit 357,87 Mio. USD; diese Ausgabe baut die Zahl von unten nach oben aus MW-Fertigstellungen neu auf. Nicht im Umfang enthalten sind hier IT-Hardware, Edge-Mikrorechenzentren unter 100 kW, Mobilfunkmasten, Cloud-Service-Umsätze und Betriebsleistungen für Rechenzentren.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Strom, Kühlung, Gebäudehülle, Racks und Verkabelung (Neubau) | Ja, 869,25 Mio. USD im Jahr 2025 | Kern der Anlagenebene |
| Modernisierungen und Nachrüstungen bestehender Hallen | Ja, 124,36 Mio. USD im Jahr 2025 | Gleiche Ausrüstung, gekauft für bestehende Standorte |
| Server, Speicher, Switches | Nein | IT-Position des KSA Data Center Market |
| DCIM-Software | Nein | Separater DCIM-Bericht |
| Colocation-Miete, Strom | Nein | Betriebsumsatz, keine Infrastruktur |
Zu den Käufern im Umfang gehören Hyperscale-Cloud-Anbieter, Colocation- und Wholesale-Entwickler, Entwickler von KI-Campussen, Regierungsstellen und Ministerien, Banken sowie kleine und mittlere Unternehmen (KMU), die eigene Serverräume bauen.
Was treibt die Ausgaben für Rechenzentrumsinfrastruktur in Saudi-Arabien an?
Drei saudi-spezifische Programme erklären den Großteil der 990 MW an Fertigstellungen, die für 2026–2030 modelliert sind und 10,72 Mrd. USD an Anlagenkapital im KSA-Markt für Rechenzentrumsinfrastruktur entsprechen.
Das 1.300-MW-Kapazitätsziel des MCIT vor 2030
Der Rechenzentrumsplan des MCIT zielt auf mehr als 1.300 MW nationale Kapazität vor 2030 mit möglichen Investitionen von über 18 Mrd. USD in Rechenzentren und erneuerbare Energien (laut MCIT, berichtet 2021). DC Market Insights modelliert eine installierte IT-Last von 1.284 MW im Jahr 2030, sodass das Ziel als Obergrenze und nicht als Untergrenze behandelt wird; um es zu erreichen, wären allein 2030 Fertigstellungen von 250 MW nötig, das 3,6-Fache der 70 MW, die 2025 fertiggestellt wurden.
Das KI-Factory-Programm von HUMAIN mit NVIDIA, AMD und xAI
HUMAIN, das KI-Unternehmen des Public Investment Fund (PIF), vereinbarte mit der NVIDIA Corporation (NVIDIA) KI-Fabriken mit bis zu 500 MW über fünf Jahre, beginnend mit 18.000 GB300-Systemen (Quelle: NVIDIA, Mai 2025). Ein Joint Venture von AMD, Cisco und HUMAIN plant 1 GW bis 2030 mit einer ersten Phase von 100 MW, und xAI kündigte im November 2025 einen 500-MW-Standort mit HUMAIN an. Diese Hallen laufen mit 40–130 kW pro Rack, weshalb KI- und Hochleistungsrechenzentren in diesem Modell um 28,92 % pro Jahr wachsen.
Hyperscale-Cloud-Regionen, die 2026 eröffnen
AWS plant, mehr als 5,3 Mrd. USD in eine saudische Region mit drei Verfügbarkeitszonen zu investieren (Quelle: Amazon, März 2024), und Microsoft gibt an, dass seine Rechenzentrumsregion Saudi Arabia East in der Ostprovinz im November 2026 eröffnet. Google Cloud und PIF kündigten einen KI-Hub im Wert von 10 Mrd. USD an, der die bestehende Region Dammam erweitert (Quelle: Google Cloud, Mai 2025). Zusammen erklären diese Regionen, warum die Ostprovinz mit 19,18 % pro Jahr schneller wächst als Riad mit 16,19 %.
Welche Trends verändern die Rechenzentrumsinfrastruktur in Saudi-Arabien?
Zwei Designverschiebungen erhöhen die Ausgaben für Mechanik und Tier IV im KSA-Markt für Rechenzentrumsinfrastruktur, in dem Tier-IV-Designs bis 2035 1,60 Mrd. USD erreichen.
Flüssigkühlungsfähige Hallen für Umgebungstemperaturen von 45 °C
Saudische Sommer treiben die Trockenkugeltemperatur über 45 °C, daher kombinieren neue KI-Hallen Direct-to-Chip-Flüssigkreisläufe mit Hochtemperaturwasser, das weniger Verdichterstunden benötigt. DC Market Insights modelliert, dass die mechanische und Kühlinfrastruktur um 18,78 % pro Jahr auf 1,35 Mrd. USD im Jahr 2035 wächst, am schnellsten der vier Infrastrukturtypen.
Carrier-neutrale Tier-III-Bauten nach CST-Regeln
Die Data Centre Services Regulations der Communications, Space and Technology Commission (CST), seit dem 1. Januar 2024 in Kraft, verpflichten neue Tier-II- und Tier-III-Anlagen zur Carrier-Neutralität und legen dreijährige Registrierungen fest (laut CST). Tier-III-Designs halten 66,0 % der Ausgaben 2025, und Tier IV steigt bis 2035 von 24,0 % auf 30,0 %, da KI- und Regierungskunden gleichzeitige Wartbarkeit plus Fehlertoleranz verlangen.
Markthemmnisse: Was bremst Rechenzentrumsinfrastrukturprojekte in Saudi-Arabien?
Netzanschlusszeiten und importierte Ausrüstung sind die beiden Hemmnisse, die den Wert 2035 im niedrigen Szenario auf 3,81 Mrd. USD senken, 28,8 % unter dem Basisszenario.
Netzanschlüsse und Spitzen der Stromnachfrage
Die saudische Stromnachfrage stieg im ersten Halbjahr 2025 um rund 10 % gegenüber dem Vorjahr, und Campusse mit mehreren hundert MW müssen für 380-kV-Anschlüsse und neue Umspannwerke Schlange stehen (Schätzung von DC Market Insights zu typischen Wartezeiten: 18–36 Monate). Wenn die Fertigstellungen ab 2027 30 % unter Plan liegen, erreicht der Markt 2035 3,81 Mrd. USD statt 5,35 Mrd. USD.
Importierte Schaltanlagen, Kältemaschinen und lange Lieferzeiten
DC Market Insights schätzt, dass rund 75 % der Anlagenausrüstung nach Wert importiert werden; Transformatoren und Generatoren haben 2026 Lieferzeiten von 50–80 Wochen. Jede Verzögerung um drei Monate verschiebt rund 519 Mio. USD, ein Viertel der für 2027 modellierten 2,07 Mrd. USD, in das Jahr 2028.
Wo liegen die Chancen bei der Rechenzentrumsinfrastruktur in Saudi-Arabien?
Nachrüstungen und Campusse im NEOM-Gebiet fügen zwischen 2025 und 2035 zusammen 1,81 Mrd. USD an jährlichen Ausgaben hinzu, die beiden größten Chancen für Anbieter im KSA-Markt für Rechenzentrumsinfrastruktur.
Nachrüstung des Bestands von 2018–2024 für KI-Racks
Modernisierungen und Nachrüstungen wachsen von 124,36 Mio. USD im Jahr 2025 auf 1,37 Mrd. USD im Jahr 2035, eine CAGR von 27,14 %, da 344 MW luftgekühlter Hallen in Riad, Dschidda und Dammam Flüssigkreisläufe, höher belastbare Stromschienen und neue USV-Stränge erhalten.
Campus-Pakete in NEOM und Oxagon
Die Vereinbarung zwischen DataVolt und NEOM umfasst eine erste Phase von 5 Mrd. USD für eine klimaneutrale KI-Fabrik mit 1,5 GW in Oxagon, die bis 2028 in Betrieb gehen soll (laut DataVolt und NEOM, Februar 2025). DC Market Insights beziffert den Anteil von NEOM und Tabuk an den nationalen Ausgaben für Rechenzentrumsinfrastruktur bis 2035 auf 11,0 %, gegenüber 3,0 % im Jahr 2025.
Wie viel kostet Rechenzentrumsinfrastruktur pro MW in Saudi-Arabien?
DC Market Insights beziffert die KSA-Rechenzentrumsinfrastruktur 2025 auf 9,15 Mio. USD je MW neuer IT-Last, steigend auf 12,23 Mio. USD je MW bis 2035.
| Jahr | Anlagenebenen (Mio. USD je neuem MW) | Racks und Verkabelung (Mio. USD je neuem MW) | Gesamt (Mio. USD je neuem MW) | Modernisierungen (Mio. USD je installiertem MW-Jahr) |
|---|---|---|---|---|
| 2020 | 7,42 | 0,50 | 7,92 | 0,33 |
| 2025 | 8,60 | 0,55 | 9,15 | 0,40 |
| 2030 | 9,97 | 0,61 | 10,58 | 0,48 |
| 2035 | 11,56 | 0,67 | 12,23 | 0,55 |
Öffentliche Anhaltspunkte grenzen diese Werte ein: Die erste DataVolt-Phase kostet 5 Mrd. USD für einen 1,5-GW-Plan (rund 3,3 Mio. USD je MW des Gesamtplans, vor späteren Phasen), während die Programmkosten von HUMAIN von rund 77 Mrd. USD IT-Hardware einschließen. Die Kosten je MW in Saudi-Arabien liegen unter dem globalen Anlagendurchschnitt von DC Market Insights von 10,7 Mio. USD, weil Grundstücks- und Arbeitskosten niedriger sind, teilweise ausgeglichen durch die aufwendigere Kühlung für das Wüstenklima.
Welche Vorschriften und Normen prägen die Rechenzentrumsinfrastruktur in Saudi-Arabien?
Drei saudische Rechtstexte und zwei Designnormen entscheiden, wo und wie die 1,53 Mrd. USD an KSA-Rechenzentrumsinfrastruktur im Jahr 2026 gebaut werden.
- CST Data Centre Services Regulations (in Kraft seit 1. Januar 2024): Registrierung, Carrier-Neutralität für neue Tier-II/III-Standorte, dreijährige Lizenzen (laut CST).
- Personal Data Protection Law (PDPL, Gesetz zum Schutz personenbezogener Daten): in Kraft seit 14. September 2023 und ab 14. September 2024 von der Saudi Data and Artificial Intelligence Authority (SDAIA) vollständig durchsetzbar (laut SDAIA), wodurch regulierte Daten in saudischen Hallen bleiben.
- Entwurf des Global AI Hub Law: CST-Konsultation vom 14. April bis 14. Mai 2025 zu privaten, erweiterten und virtuellen Hubs, die Daten ausländischer Regierungen nach deren eigenem Recht hosten (laut CST).
- Saudi Building Code (SBC), Kapitel zu Brandschutz und Elektrik, angewendet auf jede neue Gebäudehülle und auf die Auslegung der Brandlöschung.
- Uptime-Tier- und ANSI/TIA-942-Einstufungen (American National Standards Institute / Telecommunications Industry Association), mit denen Käufer die Redundanz festlegen.
DC Exclusive: Tracker der KI- und Cloud-Campus-Pipeline in Saudi-Arabien: 10 Projekte, 4,55 GW benannt
Dieser Tracker von DC Market Insights für die KSA-Rechenzentrumsinfrastruktur ist eine modellierte Schätzung auf Basis von 14 Eingaben; er zählt 4,55 GW benannter saudischer Campus-Kapazität gegenüber 990 MW an Fertigstellungen, die für 2026–2030 modelliert sind, sodass nur 21,8 % der benannten Pipeline als in der ersten Hälfte des Jahrzehnts fertiggestellt angenommen werden.
| Projekt | Region | Benannte Kapazität / Budget | Zeitplan |
|---|---|---|---|
| HUMAIN-KI-Fabriken mit NVIDIA | Zentral / Ost | Bis zu 500 MW | Fünf Jahre ab 2025 |
| Joint Venture von AMD, Cisco und HUMAIN | Nicht angegeben | 1.000 MW; erste Phase 100 MW | Bis 2030 |
| xAI und HUMAIN | Nicht angegeben | 500 MW | Angekündigt im November 2025 |
| AWS und HUMAIN AI Zone | Nicht angegeben | 50 MW | 2028 |
| DataVolt-KI-Fabrik Oxagon | NEOM und Tabuk | 1.500 MW; erste Phase 5 Mrd. USD | 2028 |
| Programm von center3 (stc) | National | 300 MW bis 2027; 1.000 MW bis 2030 | 2027–2030 |
| AWS-Region Saudi-Arabien | Nicht angegeben | Über 5,3 Mrd. USD | 2026 |
| Microsoft Saudi Arabia East | Ost | 3 Verfügbarkeitszonen | November 2026 |
| KI-Hub von Google Cloud und PIF | Ost (Dammam) | 10 Mrd. USD | Ab 2025 |
| Vier Rechenzentren von Alfanar | Zentral und Ost | 1,4 Mrd. USD | Angekündigt |
Der Tracker zeigt, warum das Basisszenario hinter den Ankündigungen zurückbleibt: Allein die benannten MW würden zu Preisen von 2025 41,6 Mrd. USD an Anlagenkapital erfordern, rund das Vierfache der für 2026–2030 modellierten 10,72 Mrd. USD.
| Region (2025, Mio. USD) | Elektrik | Mechanik und Kühlung | Tiefbau und Architektur | Racks und Verkabelung |
|---|---|---|---|---|
| Zentralregion (Riad) | 191,57 | 115,95 | 138,36 | 31,05 |
| Ostprovinz (Dammam und Khobar) | 107,76 | 65,22 | 77,83 | 17,47 |
| Westregion (Dschidda und Mekka) | 67,85 | 41,06 | 49,00 | 11,00 |
| NEOM und Tabuk | 11,97 | 7,25 | 8,65 | 1,94 |
| Süd- und Nordregionen | 19,96 | 12,08 | 14,42 | 3,24 |
Welche Infrastruktursegmente tragen den Wert in saudischen Rechenzentren?
Die elektrische Infrastruktur ist mit 399,10 Mio. USD (40,2 %) im Jahr 2025 das größte Segment der KSA-Rechenzentrumsinfrastruktur, und KI- und Hochleistungsrechenzentren sind mit 28,92 % pro Jahr der am schnellsten wachsende Käufertyp.
Nach Infrastrukturtyp: Elektrik führt mit 40,2 %
| Infrastrukturtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 399,10 | 40,2 % | 2.195,45 | 18,59 % |
| Mechanische und Kühlinfrastruktur | 241,56 | 24,3 % | 1.350,95 | 18,78 % |
| Tiefbau, Tragwerk und Architektur | 288,26 | 29,0 % | 1.445,50 | 17,50 % |
| Racks, Verkabelung und physisches Netzwerk | 64,69 | 6,5 % | 355,19 | 18,57 % |
Nach Projekttyp: Modernisierungen wachsen am schnellsten mit 27,14 %
| Projekttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Neubau | 869,25 | 87,5 % | 3.974,14 | 16,42 % |
| Modernisierungen und Nachrüstungen | 124,36 | 12,5 % | 1.372,95 | 27,14 % |
Nach Rechenzentrumstyp: KI und HPC steigen auf 33,0 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Hyperscale und Cloud | 377,57 | 38,0 % | 1.764,54 | 16,67 % |
| Colocation und Wholesale | 258,34 | 26,0 % | 1.176,36 | 16,37 % |
| KI und Hochleistungsrechnen (HPC) | 139,11 | 14,0 % | 1.764,54 | 28,92 % |
| Unternehmen und Regierung | 218,59 | 22,0 % | 641,65 | 11,37 % |
Nach Tier-Einstufung: Tier III hält 66,0 %
| Tier-Einstufung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Tier III | 655,78 | 66,0 % | 3.422,14 | 17,97 % |
| Tier IV | 238,47 | 24,0 % | 1.604,13 | 21,00 % |
| Tier I und II | 99,36 | 10,0 % | 320,82 | 12,44 % |
Welche saudische Region führt bei den Ausgaben für Rechenzentrumsinfrastruktur?
Die Zentralregion (Riad) führt die KSA-Rechenzentrumsinfrastruktur mit 476,93 Mio. USD bzw. 48,0 % der Ausgaben 2025 an, während NEOM und Tabuk mit 34,75 % pro Jahr am schnellsten auf 588,18 Mio. USD im Jahr 2035 wächst.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Zentralregion (Riad) | 476,93 | 48,0 % | 2.138,84 | 16,19 % |
| Ostprovinz (Dammam und Khobar) | 268,27 | 27,0 % | 1.550,66 | 19,18 % |
| Westregion (Dschidda und Mekka) | 168,91 | 17,0 % | 802,06 | 16,86 % |
| NEOM und Tabuk | 29,81 | 3,0 % | 588,18 | 34,75 % |
| Süd- und Nordregionen | 49,69 | 5,0 % | 267,35 | 18,33 % |
Zentralregion (Riad)
Riad beherbergt Regierung, Banken und den größten Teil der Colocation-Kapazität, und das center3-Programm mit rund 20 Standorten zielt auf 300 MW installierte Kapazität bis 2027 (laut center3). Der Anteil der Region sinkt bis 2035 von 48,0 % auf 40,0 %, da stromintensive KI-Campusse an die Küste und in den Nordwesten ziehen.
Ostprovinz (Dammam und Khobar)
Die Microsoft-Region Saudi Arabia East und die erweiterte Google-Cloud-Region Dammam machen die Ostprovinz mit 27,0 % der Ausgaben 2025 zum zweitgrößten Markt, der dank des Zugangs zu gasbasiertem Strom im Saudi-Aramco-Gebiet und zu Unterseekabeln im Golf um 19,18 % pro Jahr wächst.
Westregion (Dschidda und Mekka)
Die Anlandungen der Unterseekabel am Roten Meer in Dschidda stützen Ausgaben von 168,91 Mio. USD im Jahr 2025; die Region wächst um 16,86 % pro Jahr, langsamer als der nationale Wert von 18,33 %, weil Grundstücke und Netzreserven in der Nähe der Stadt knapper sind.
NEOM und Tabuk
Der 1,5-GW-Plan von DataVolt in Oxagon macht NEOM und Tabuk mit 34,75 % pro Jahr zur am schnellsten wachsenden Region für KSA-Rechenzentrumsinfrastruktur, mit erneuerbarem Strom als Verkaufsargument.
Süd- und Nordregionen
Abha, Jazan, Hail und Al Jouf halten über staatliche Disaster-Recovery- und Edge-Standorte 5,0 % der Ausgaben und wachsen im Gleichschritt mit dem Markt um 18,33 %.
Welche saudischen Städte sind die größten Hubs für Rechenzentrumsinfrastruktur?
Riad ist mit 437,19 Mio. USD im Jahr 2025 der größte Hub für KSA-Rechenzentrumsinfrastruktur, und NEOM (Oxagon) ist mit 38,28 % pro Jahr der am schnellsten wachsende große Hub.
| Rang | Städte-Hub | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|---|
| 1 | Riad | Zentral | 437,19 | 1.871,48 | 15,65 % |
| 2 | Dammam | Ost | 158,98 | 909,01 | 19,05 % |
| 3 | Dschidda | West | 139,11 | 641,65 | 16,52 % |
| 4 | Al Khobar | Ost | 69,55 | 374,30 | 18,33 % |
| 5 | Jubail | Ost | 39,74 | 267,35 | 21,00 % |
| 6 | Al Kharj | Zentral | 39,74 | 267,35 | 21,00 % |
| 7 | Andere Städte | Verschiedene | 24,85 | 133,68 | 18,32 % |
| 8 | Mekka | West | 19,87 | 106,94 | 18,33 % |
| 9 | Medina | West | 19,87 | 106,94 | 18,33 % |
| 10 | NEOM (Oxagon) | NEOM und Tabuk | 19,87 | 507,97 | 38,28 % |
| 11 | Abha | Süd | 14,90 | 80,21 | 18,33 % |
| 12 | Tabuk | NEOM und Tabuk | 9,94 | 80,21 | 23,22 % |
NEOM (Oxagon) überholt im Basisszenario bis 2035 Al Khobar; Jubail und Al Kharj wachsen dank industrieller Stromversorgung und Ausweichflächen für Riad jeweils um 21,00 % pro Jahr.
Wie könnte sich die Prognose für die KSA-Rechenzentrumsinfrastruktur bis 2035 verändern?
Der Wert des KSA-Marktes für Rechenzentrumsinfrastruktur im Jahr 2035 reicht von 3,81 Mrd. USD bis 6,63 Mrd. USD um ein Basisszenario von 5,35 Mrd. USD, je nachdem, wie viele angekündigte MW unter Strom gesetzt werden.
| Szenario | Annahme | 2035 (Mio. USD) |
|---|---|---|
| Niedrig | Fertigstellungen ab 2027 30 % unter Basis (Netz- und Ausrüstungsverzögerungen) | 3.809,52 |
| Basis | 990 MW fertiggestellt 2026–2030; 2.639 MW installiert bis 2035 | 5.347,09 |
| Hoch | Fertigstellungen ab 2027 25 % über Basis (schnellere Phasen bei HUMAIN und NEOM) | 6.628,40 |
Wer sind die führenden Anbieter von Rechenzentrumsinfrastruktur in Saudi-Arabien?
Schneider Electric führt die Belieferung der KSA-Rechenzentrumsinfrastruktur mit rund 12 % der Ausgaben 2025 an, und die fünf größten Anbieter halten rund 42 % (Einschätzung von DC Market Insights auf Basis von Referenzen der installierten Basis und lokaler Fertigung).
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Huawei Digital Power
- Alfanar
- Legrand
- Johnson Controls
- Trane Technologies
- Daikin
- Carrier
- Rittal
- Caterpillar
- Cummins
Alfanar ist sowohl saudischer Hersteller von Schaltanlagen als auch Entwickler, mit einem Plan über 1,4 Mrd. USD für vier Rechenzentren in Riad und Dammam (laut Alfanar). Entwickler wie center3, DataVolt, HUMAIN, Equinix (1 Mrd. USD, angekündigt auf der LEAP 2025) und die Hyperscaler kaufen über Generalunternehmer ein und legen die Ausrüstungsmarken fest. Benachbarte Märkte für dieselben Gebäude werden im KSA Data Center Colocation Market und im Middle East Data Center Infrastructure Market behandelt.
Was ist zuletzt bei der Rechenzentrumsinfrastruktur in Saudi-Arabien passiert?
Sechs datierte Ereignisse seit 2024 bestimmen die Ausbaukurve 2026–2030 des KSA-Marktes für Rechenzentrumsinfrastruktur.
- Im Januar 2024 traten die CST Data Centre Services Regulations in Kraft (Quelle: CST).
- Im März 2024 kündigte AWS eine Investition von mehr als 5,3 Mrd. USD und eine saudische Region mit drei Verfügbarkeitszonen an (Quelle: Amazon).
- Im Februar 2025 unterzeichneten DataVolt und NEOM eine erste Phase über 5 Mrd. USD für eine 1,5-GW-KI-Fabrik in Oxagon (Quelle: DataVolt).
- Im Mai 2025 kündigten HUMAIN und NVIDIA KI-Fabriken mit bis zu 500 MW an (Quelle: NVIDIA).
- Im August 2025 legte center3 Ziele von 300 MW bis 2027 und 1 GW bis 2030 fest (Quelle: center3).
- Im August 2026 bestätigte Microsoft, dass Saudi Arabia East im November 2026 eröffnet (Quelle: Microsoft).
Methodik: Wie das Modell für die KSA-Rechenzentrumsinfrastruktur erstellt wurde
Das Modell multipliziert 2.480 MW saudischer IT-Fertigstellungen von 2026 bis 2035 mit den Anlagenkosten je MW und addiert Modernisierungen auf die installierte Basis, was 993,61 Mio. USD im Jahr 2025 und 5,35 Mrd. USD im Jahr 2035 ergibt.
- Kapazität: installierte IT-Last 110 MW Ende 2019, 344 MW Ende 2025, 1.284 MW im Jahr 2030 und 2.639 MW im Jahr 2035 (1,5 % Stilllegung pro Jahr); Fertigstellungen 70 MW (2025), 120 MW (2026), 250 MW (2030), 320 MW (2035), je 50/50 im Fertigstellungsjahr und im Vorjahr verbucht.
- Stückwerte: Anlagenebenen 8,60 Mio. USD je MW im Jahr 2025 (+3 % pro Jahr), Racks und Verkabelung 0,55 Mio. USD (+2 %), Modernisierungen 0,40 Mio. USD je installiertem MW-Jahr (0,55 Mio. USD bis 2035), alles Schätzungen von DC Market Insights, abgestimmt auf die globalen Anlagenkosten von 10,7 Mio. USD je MW.
- Aufteilungen: Elektrik 42 %, Mechanik 25 % und Tiefbau 33 % des Neubau-Anlagenwerts; Modernisierungen 45/30/15/10 über die vier Typen.
Drei Plausibilitätsprüfungen: (1) 1.284 MW installiert im Jahr 2030 liegen knapp unter dem MCIT-Ziel von mehr als 1.300 MW (Obergrenze); (2) 10,72 Mrd. USD Anlagenkapital 2026–2030 entsprechen rund einem Drittel der 33 Mrd. USD, die von AWS, Google Cloud und PIF, center3, DataVolt, Alfanar und Equinix angekündigt wurden, was dazu passt, dass IT und Grundstücke den Rest ausmachen (Obergrenze); (3) allein die Budgets von Alfanar und Equinix, 2,4 Mrd. USD, liegen unter den 3,21 Mrd. USD an Neubauausgaben, die für 2026–2027 modelliert sind (Untergrenze). Zahlen zum übergeordneten und zu benachbarten Märkten finden sich im KSA Data Center Market und im KSA Data Center Infrastructure Management (DCIM) Market; der vollständige Ansatz ist in unserer Forschungsmethodik beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthalten, ausgeschlossen und wie die Segmente zusammenpassen
- 1.3Warum die Schätzungen abweichen
- 02Zusammenfassung
- 2.1Marktüberblick 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Kernaussagen
- 03Marktdynamik
- 3.1Treiber: Das 1.300-MW-Kapazitätsziel des MCIT vor 2030
- 3.2Treiber: Das KI-Factory-Programm von HUMAIN mit NVIDIA, AMD und xAI
- 3.3Treiber: Hyperscale-Cloud-Regionen, die 2026 eröffnen
- 3.4Trend: Flüssigkühlungsfähige Hallen für Umgebungstemperaturen von 45 °C
- 3.5Trend: Carrier-neutrale Tier-III-Bauten nach CST-Regeln
- 3.6Hemmnis: Netzanschlüsse und Spitzen der Stromnachfrage
- 3.7Hemmnis: Importierte Schaltanlagen, Kältemaschinen und lange Lieferzeiten
- 3.8Chance: Nachrüstung des Bestands von 2018–2024 für KI-Racks
- 3.9Chance: Campus-Pakete in NEOM und Oxagon
- 04Preisanalyse
- 4.1Anlagenkosten je MW, 2020, 2025, 2030 und 2035
- 4.2Modernisierungskosten je installiertem MW-Jahr
- 05Normen und Regulierung
- 5.1CST Data Centre Services Regulations
- 5.2Personal Data Protection Law
- 5.3Entwurf des Global AI Hub Law
- 5.4Saudi Building Code und Tier-Einstufungen
- 06DC Exclusive: Tracker der KI- und Cloud-Campus-Pipeline in Saudi-Arabien
- 6.110 benannte Projekte, 4,55 GW
- 6.2Matrix Region × Infrastrukturtyp, 2025
- 07Marktsegmentierung
- 7.1Nach Infrastrukturtyp: Elektrik, Mechanik und Kühlung, Tiefbau Tragwerk und Architektur, Racks Verkabelung und physisches Netzwerk
- 7.2Nach Projekttyp: Neubau, Modernisierungen und Nachrüstungen
- 7.3Nach Rechenzentrumstyp: Hyperscale und Cloud, Colocation und Wholesale, KI und Hochleistungsrechnen, Unternehmen und Regierung
- 7.4Nach Tier-Einstufung: Tier III, Tier IV, Tier I und II
- 08Regionale Einblicke
- 8.1Zentralregion (Riad)
- 8.2Ostprovinz (Dammam und Khobar)
- 8.3Westregion (Dschidda und Mekka)
- 8.4NEOM und Tabuk
- 8.5Süd- und Nordregionen
- 09Analyse der Städte-Hubs
- 9.1Riad, Dammam, Dschidda, Al Khobar, Jubail, Al Kharj
- 9.2Mekka, Medina, NEOM (Oxagon), Abha, Tabuk und andere Städte
- 10Prognoseszenarien
- 10.1Niedriges, Basis- und hohes Szenario bis 2035
- 11Wettbewerbsanalyse
- 11.1Schneider Electric
- 11.2Vertiv
- 11.3ABB
- 11.4Eaton
- 11.5Siemens
- 11.6Huawei Digital Power
- 11.7Alfanar
- 11.8Legrand, Johnson Controls, Trane Technologies, Daikin, Carrier, Rittal, Caterpillar und Cummins
- 12Neueste Entwicklungen
- 12.1Datierte Ereignisse, Januar 2024 bis August 2026
- 13Methodik
- 13.1Kapazitätsbasis und Stückwerte
- 13.2Drei Plausibilitätsprüfungen
- Abb. 1Größe des KSA-Marktes für Rechenzentrumsinfrastruktur, 2020–2035 (Mio. USD)
- Tabelle 1Marktmerkmale
- Tabelle 2Umfangsvergleich
- Tabelle 3Anlagenkosten je MW
- Tabelle 4Tracker der Campus-Pipeline
- Tabelle 5Matrix Region × Infrastrukturtyp, 2025
- Tabelle 6Nach Infrastrukturtyp
- Tabelle 7Nach Projekttyp
- Tabelle 8Nach Rechenzentrumstyp
- Tabelle 9Nach Tier-Einstufung
- Tabelle 10Nach Region
- Tabelle 11Die 12 größten Städte-Hubs
- Tabelle 12Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020–2024
- Basisjahr2025
- Prognosezeitraum2026–2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,53 Mrd. USD im Jahr 2026, 54,21 % mehr als die 993,61 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 5,35 Mrd. USD erreichen, eine CAGR von 18,33 % ab 2025.
Er ist die Anlagenebene in saudischen Rechenzentren im Wert von 993,61 Mio. USD (2025): elektrische Stromversorgungsketten, Kühlung, Tief- und Architekturleistungen, Racks und Verkabelung, in Neubauten und Modernisierungen. Server, Speicher, Grundstücke, Strom und DCIM-Software sind ausgeschlossen.
KI- und Hochleistungsrechenzentren wachsen mit 28,92 % pro Jahr am schnellsten, von 139,11 Mio. USD im Jahr 2025 auf 1,76 Mrd. USD im Jahr 2035, da KI-Campusse von HUMAIN, xAI und mit AMD-Beteiligung Racks mit 40–130 kW benötigen.
Rund 9,15 Mio. USD je MW neuer IT-Last im Jahr 2025 (8,60 Mio. USD Anlagenebenen plus 0,55 Mio. USD Racks und Verkabelung), steigend auf 12,23 Mio. USD bis 2035, nach Stückwerten von DC Market Insights.
Die Zentralregion (Riad) führt mit 476,93 Mio. USD bzw. 48,0 % der Ausgaben 2025. NEOM und Tabuk wächst mit 34,75 % pro Jahr am schnellsten, getragen vom 1,5-GW-Plan von DataVolt in Oxagon.
DC Market Insights modelliert 1.284 MW installierte IT-Last im Jahr 2030, gegenüber 344 MW Ende 2025, knapp unter dem MCIT-Ziel von mehr als 1.300 MW vor 2030.
Die elektrische Infrastruktur ist mit 399,10 Mio. USD bzw. 40,2 % der Ausgaben 2025 der größte, weil saudische Hallen 2N-Schaltanlagen, USV und Diesel-Notstrom benötigen. Mechanik und Kühlung wächst mit 18,78 % pro Jahr am schnellsten der vier Typen.
Schneider Electric führt mit rund 12 % der Ausgaben 2025 (Einschätzung von DC Market Insights); Vertiv, ABB, Eaton und Siemens vervollständigen die fünf größten Anbieter mit rund 42 %, Alfanar ist der wichtigste saudische Hersteller.
1,53 Mrd. USD für 2026 zählen nur die Anlagenebene auf einer MW-Basis von unten nach oben. Schätzungen, die Server, Speicher, Colocation-Mieten oder Strom hinzufügen, sind größer; solche, die nur die Kapazität von 2023 zählen, sind kleiner.
Der Wert 2035 reicht von 3,81 Mrd. USD (Fertigstellungen ab 2027 30 % niedriger) bis 6,63 Mrd. USD (25 % höher), um ein Basisszenario von 5,35 Mrd. USD.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.