
データセンター用ロードバンク市場 規模・シェア・2035年までの予測
市場の概要
データセンター用ロードバンク市場の規模は2025年にUSD 491.5百万で、年平均成長率(CAGR)19.69%で拡大し、2035年までにUSD 1,310.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推計値が異なる理由
- 05市場の推進要因
- 06市場トレンド
- 07市場の課題
- 08市場機会
- 09価格分析
- 10規格と規制
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
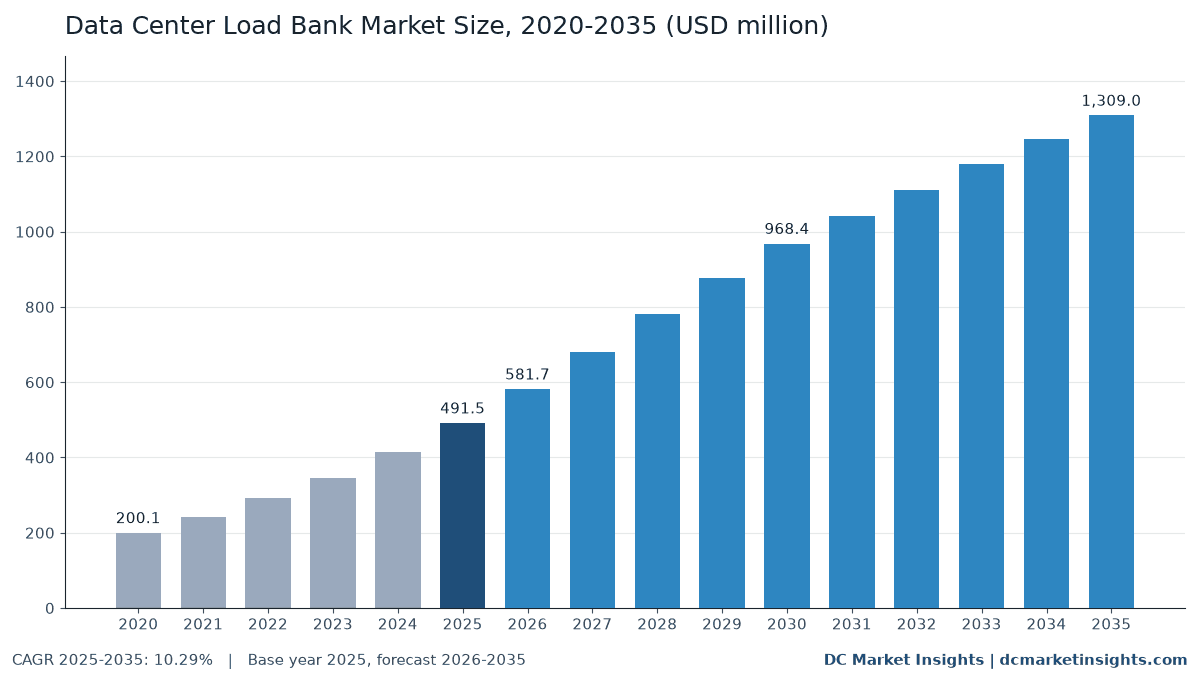
データセンター用ロードバンク市場は、2026年に5億8,173万米ドルと評価され、2025年の4億9,152万米ドルから2035年には13.1億米ドルに達し、2025年から2035年の年平均成長率(CAGR)は10.29%と予測されます(DC Market Insights推計)。ロードバンクそのものを目的に購入する人はいません。資金が動くのは、すべての発電機、無停電電源装置(UPS)、冷却ループが数日間にわたり定格の熱負荷を担えることを確認するまで、新しいデータホールをテナントに引き渡せないためであり、その時点ではまだ熱を生み出すサーバーが設置されていないからです。そこで統合システム試験(IST)では、レンタルの抵抗式または液冷式ロードバンクでホールを満たします。記録に残る1,450 kWのTier III案件では、200 kWのユニット12台を21日間使用しました。引き渡し後も試験は続きます。米国防火協会(NFPA)110規格は、月次運転で定格出力の30%未満で稼働するディーゼル待機発電機に年1回の補助負荷試験を求め、一方で米国環境保護庁(EPA)の規則はエンジンの定常運転を年100時間に制限しているため、試験の1時間1時間を有効に使う必要があります。その結果、2025年にはコミッショニングおよびISTに2億7,360万米ドル、定期的な発電機・UPS試験に1億5,312万米ドル、常設型ユニットに6,480万米ドルが支出されました。人工知能(AI)ホールが熱を水へ移すなかで液冷式ロードバンクは年16.11%と最も速く成長し、地域別ではアジア太平洋が年12.98%で最速です。
主要市場統計:2026年のデータセンター用ロードバンク市場の規模は?
DC Market Insightsは、2026年のデータセンター用ロードバンク市場を5億8,173万米ドルと評価しており、2025年の4億9,152万米ドルを18.35%上回ります。
- 市場規模:2025年4億9,152万米ドル、2026年5億8,173万米ドル、2030年9億6,840万米ドル、2035年13.1億米ドル。
- 2025-2035年のCAGR:ベースケースで10.29%。2035年のレンジは10.6億米ドル(低位、8.00%)から16.0億米ドル(高位、12.50%)。
- IT容量の新規1メガワット(MW)あたりのコミッショニング支出:2025年に空冷ホールで約20,000米ドル、液冷AIホールで28,000米ドル(DC Market Insights推計)。
- 最大の用途:コミッショニングおよび統合システム試験、2億7,360万米ドル(2025年の55.7%)。
- 最大の製品タイプ:ポータブル抵抗式ロードバンク、2億2,015万米ドル(44.8%)。最速:液冷式ロードバンク、年16.11%で2035年に1億4,969万米ドル。
- オペレーター付きレンタル:3億3,974万米ドル、2025年支出の69.1%。
- 首位地域:北米、2025年に2億2,119万米ドル(45.0%)。最速地域:アジア太平洋、年12.98%。
- 最大の国:米国、2025年に2億349万米ドル。最速の主要国:インド、年17.66%。
- 2025年にLegrandが買収したAvtron Power Solutionsは、2025年の売上高を3億5,000万米ドル近くと見込み、その半分近くがデータセンター向けです。
2020年以降、データセンター用ロードバンク支出はどれほど成長したか?
世界のデータセンター用ロードバンク市場規模は2020年に2億10万米ドルと評価され、2025年に4億9,152万米ドルに達し、予測期間中のCAGR 10.29%で2035年には13.1億米ドルに達すると見込まれます。
| 項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 市場規模 2025年 | 4億9,152万米ドル |
| 市場規模 2026年 | 5億8,173万米ドル |
| CAGR 2025-2035年 | 10.29% |
| 市場規模 2035年 | 13.1億米ドル |
| CAGR 2020-2025年 | 19.69% |
ロードバンク支出は2020年から2025年に2.46倍、年19.69%で増加しました。毎年新たに稼働するデータセンターのIT容量が約5.0ギガワット(GW)から12.0 GWへ増え、新規の1メガワットごとに引き渡し前の負荷試験が行われるためです。年間の追加容量が2035年に向けて27 GW前後で横ばいになるため、2025年以降の成長率は年10.29%に鈍化しますが、試験の母数は積み上がり続けます。導入済みIT容量は約116 GWから311 GWへ増え、それを支える発電機には毎年ロードバンク試験が必要です。2026年の18.35%の伸びは、DC Market Insightsが2026年にコミッショニングされると見込む14 GWの新規容量を反映しています。
データセンター用ロードバンク市場には何が含まれるか?
本市場は、データセンターで使用されるロードバンクに対する2025年のエンドユーザー支出4億9,152万米ドルを対象とします。買い取りのユニット、ケーブルと技術者付きでレンタルされるユニット、発電機ヤードやUPS室に常設されるユニットが含まれます。
対象範囲
- IST、発電機およびUPS試験に使用されるポータブル抵抗式ロードバンク(空冷、1台あたり20 kWから3,000 kW)。
- 力率0.8で発電機を試験する抵抗・リアクタンス式ロードバンク。
- 実際のサーバーと同様にホワイトスペースを加熱するラックマウント型サーバーシミュレーター・ロードバンク(1ラックあたり約17.5 kWから20 kW)。
- 施設の水または冷却液ループに直接熱を投入する液冷式ロードバンク(1台あたり240 kWから720 kW)。
- 月次運転のために待機発電機に配線された常設型ロードバンク。
- レンタルとともに請求されるレンタル料、搬入設置、配電ケーブル、ロードバンクオペレーター。
対象外
- コミッショニング・エージェントおよびエンジニアリング費用(データセンター試験・検査・認証市場で計上)。
- 試験対象となる発電機、UPS装置、バッテリー。
- ロードバンクメーカーからレンタルフリートへの販売(フリート所有者の後のレンタル収入を、エンドユーザー段階で1回だけ計上)。
- 病院、船舶、航空機地上設備、工場、電力会社向けのロードバンク。
ロードバンクの各セグメントはどのように組み合わさるか?
2025年の各1ドルは、すべての切り口で1回ずつ計上されます。用途別(コミッショニング2億7,360万米ドル、定期試験1億5,312万米ドル、常設運転6,480万米ドル)の合計は4億9,152万米ドルとなり、製品別、調達形態別、データセンタータイプ別の内訳も同様です。
データセンター用ロードバンク市場の推計値はなぜ異なるのか?
DC Market Insightsは、データセンター向けに購入、レンタル、設置されるロードバンクのみを対象として2026年の市場を5億8,173万米ドルとしています。あらゆる最終用途やコミッショニング費用全体を加えた推計は、はるかに大きくなります。
より広い定義では、病院、港湾、船舶、軍事、航空機地上電源向けのロードバンク、発電機工場での工場受入試験、試験手順を実行するコミッショニング・エージェントの費用が加わります。メーカーからレンタルフリートへの販売とフリート所有者のレンタル収入の両方を計上する推計もあり、同じユニットを二重に数えることになります。逆にハードウェア販売のみを数える狭い見方では、データセンターの試験の大半がレンタルであることを見落とします。2025年の支出の69.1%はオペレーター付きレンタルでした。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| コミッショニングおよびIST用ロードバンクのレンタル | 含む、2億7,360万米ドル(2025年) | データセンターの建設者または運営者が支払う |
| 定期的な発電機・UPS試験 | 含む、1億5,312万米ドル(2025年) | 運営者の継続的な支出 |
| 常設型ロードバンク | 含む、6,480万米ドル(2025年) | 発電設備とともに購入 |
| コミッショニング・エージェント費用 | 含まない | 試験・検査・認証で計上 |
| 病院、船舶、軍事向けロードバンク | 含まない | データセンター需要ではない |
| メーカーからレンタルフリートへの販売 | 含まない | 1台の二重計上を回避 |
したがって、認定規則に基づく病院の非常用電源試験、船舶・洋上向けロードバンク、航空機地上電源装置、発電機工場の試験セルは、同じロードバンク機種が使われる場合でも対象外です。対象となるのは、ハイパースケールおよびAIキャンパス、コロケーション事業者、企業、そして年に1回100 kWのユニットを1台だけレンタルする小規模なエッジ・通信拠点まで、すべてのデータセンター購入者です。
データセンターがロードバンク試験への支出を増やしているのはなぜか?
3つの要因が、ロードバンク支出を2025年の4億9,152万米ドルから2030年の9億6,840万米ドルへ押し上げます。コミッショニングするホールの大型化、発電機試験の厳格化、そして1か所あたり100台を超える待機エンジンを持つキャンパスです。
統合システム試験はサーバー搬入前に定格の熱負荷を必要とする
コミッショニングおよびISTは2025年に2億7,360万米ドル、市場の55.7%を占めました。テナント入居前に、ホールが冷却と電源のチェーンを全負荷で実証しなければならないためです。Aggrekoは、1,450 kWのTier IIIデータセンターをコミッショニングするために200 kWの熱負荷ロードバンク12台を21日間稼働させた事例と、240 kWの液冷式ユニット18台、合計4.32 MWを使用したスペインの案件を報告しています。DC Market Insightsは、この作業のロードバンク費用を2025年に空冷ホールで新規1 MWあたり約20,000米ドルとしており、12.0 GWの新規容量は、液冷プレミアムを除いても約2億4,000万米ドルに相当しました。
NFPA 110とEPAの100時間制限が試験をロードバンクへ向かわせる
定期的な発電機・UPS試験は2025年に1億5,312万米ドルに達しました。NFPA 110は、ディーゼル非常用電源に対して、定格キロワット(kW)の30%以上で毎月少なくとも30分間運転することを求め、その水準に達するための補助ロードバンクの使用を認めています。これを満たせない機器は、年1回、50%負荷で30分、75%負荷で1時間の試験を受けます。同時に、非常用定置式往復動内燃機関(RICE)に関するEPAの規則40 CFR 63.6640は、電子版連邦規則集(Electronic Code of Federal Regulations)に定められているとおり、保守および即応性試験を年最大100時間に制限しています。軽負荷のデータセンター用発電機は建物負荷だけでは30%に達しないため、時間枠内でロードバンクがその役割を担います。DC Market Insightsは、2025年に導入済み待機発電容量の55%がロードバンク試験を受け、その費用を発電機1 MWあたり年約1,600米ドルと想定しています。
70台から168台の待機発電機を持つキャンパスが試験日数を増やす
現在では1つのキャンパスがエンジンのフリートを抱え、それぞれが個別に試験されます。メリーランド州公益事業委員会は、Aligned Data CentersがFrederick郡の1つのサイトに3 MWのディーゼル発電機168台、合計504 MWを設置する申請を記録しています(Order No. 90830、2023年10月)。アイルランドでは、Grange CastleのAmazon Data Services Irelandに関する環境保護庁(EPA)のライセンスファイルに、6.49メガワット熱出力(MWth)のディーゼル発電機70台が記載され、全機を毎週25%負荷、四半期ごとに90%負荷で試験するモデルが示されています(EPA検査官報告書、2023年5月)。DC Market InsightsはIT負荷1 MWあたり約1.5 MWの待機発電容量を想定しており、116 GWの導入済みIT容量は、試験を維持すべき約174 GWの発電機に相当します。
データセンター用ロードバンクの技術はどう変わっているか?
最も速い変化は空冷から水冷への移行です。液冷式ロードバンクは2025年の3,360万米ドルから2035年の1億4,969万米ドルへ、年16.11%で成長します。
AIホール向けの500 kWから720 kWの液冷式ロードバンク
液冷AIホールは熱風では試験できません。熱は、サーバーが使用するのと同じ冷却液分配ユニットを通じて施設の水ループに入る必要があるからです。Aggrekoは2025年4月、北米のデータセンター向けに最大200台を5 kW刻みでネットワーク接続できる500 kWの液冷式ロードバンクを発売しました。Avtron Power Solutionsは2026年1月に500 kWと720 kWの液冷式モデルを追加し、Crestchicは2026年3月に415ボルトで最大648 kWを出力する600 kWの液冷式ユニットを公開しました。DC Market Insightsは液冷の1メガワットごとにコミッショニング支出へ40%のプレミアムを加えており、2025年で1 MWあたり約28,000米ドルとなります。
ラックマウント型サーバーシミュレーターがアイルごとにコンテインメントを試験する
ラックマウント型サーバーシミュレーター・ロードバンクは2025年に6,290万米ドルを売り上げ、年13.97%で成長します。通路の中央ではなく、サーバーが設置される場所に熱を発生させるためです。SimplexのMicroStarは最大17.5 kW、TrystarのSL20サーバーラックヒーターは20 kW、Eagle Eye Power SolutionsのTALON Nestは最大20 kWの定格で、いずれもホットアイルおよびコールドアイルのコミッショニング用に設計されています。
ネットワーク型コントローラーが数百台を1つの負荷として運転する
50 MWのホール1つで、500 kWのロードバンクが同時に約100台必要になることがあり、制御ソフトウェアは今や製品の一部です。Avtronのコントローラーは最大250台、Crestchicは最大240台のクラスター、Aggrekoは最大200台に対応します。これは、3〜4週間の期間に、仕様の揃ったユニット、ケーブル、オペレーターチームを提供できるレンタルフリートに有利に働きます。
データセンター用ロードバンク支出を抑える要因は何か?
2025年以降の成長を年10.29%前後にとどめる制約は2つあります。コミッショニングのピーク月におけるフリート不足と、発電機の運転可能時間の減少です。
複数の100 MWホールが同時にコミッショニングされる際のフリートのボトルネック
100 MWのホールはIST期間中に約100 MWのロードバンクを必要としますが、最大級のレンタルフリートでも保有量全体は数百メガボルトアンペア程度です。Crestchicは世界のフリートを150メガボルトアンペア(MVA)超としています。複数のハイパースケールホールが同じ四半期にコミッショニングされると、請負業者はユニットを待つか段階的に試験することになり、支出が後の月にずれ込み、2026年の伸びは18.35%にとどまります。
エンジン運転制限と発電機を使わないAI設計
連邦の100時間上限と地域の大気許可により、発電機が受けられる試験運転の回数は減り、一部のAIキャンパスはブロックごとのディーゼル発電機の代わりに蓄電池、ガスタービン、オンサイト発電所を計画しています。DC Market Insightsは2035年までに発電容量比率をIT負荷1 MWあたり1.5 MWから1.4 MWへ引き下げており、これにより2035年の定期試験の項目から約3,172万米ドルが差し引かれます。
2035年までに新たなロードバンク収益はどこから生まれるか?
最も大きく伸びるのは2つの領域です。液冷式試験(3,360万米ドルから1億4,969万米ドル)と、3倍に拡大する導入基盤の定期試験(1億5,312万米ドルから4億4,411万米ドル)です。
液冷式コミッショニング:3,360万米ドルから1億4,969万米ドルへ
新規容量に占めるAIの比率は2025年の35%から2035年には66%に上昇するため、液冷プレミアムは新設ホールの大半に適用されます。Thermon(NYSE: THR)は2026年4月、2025年7月の発売以来、約80台の液冷ロードバンクの受注を獲得し、見積案件は1億米ドルを超えると投資家に説明しました(同社の米国証券取引委員会(SEC)提出書類による)。
311 GWの導入済み容量に対する継続的な試験:1億5,312万米ドルから4億4,411万米ドルへ
定期試験は年11.24%と、コミッショニングより速く成長します。新設ホールはいずれも15〜20年にわたり試験の母数に加わるからです。地域の運営者に年間の発電機・UPS・バッテリー試験契約を販売するサービス事業者がこの収益を獲得します。NFPA 111はすでに、バッテリー式の蓄電型非常用電源の受入試験で、定格値でのロードバンクの使用を求めています。
ロードバンク試験の費用はメガワットあたりいくらか?
コミッショニング用ロードバンクの支出は、2025年に空冷IT容量の新規1 MWあたり平均約20,000米ドル、液冷AIホールでは1 MWあたり28,000米ドルでした(DC Market Insights推計)。
| 費用項目(DC Market Insights推計) | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| コミッショニング、空冷ホール(新規1 MWあたり米ドル) | 18,000 | 20,000 | 20,500 | 21,000 |
| コミッショニング、液冷AIホール(新規1 MWあたり米ドル) | 25,200 | 28,000 | 28,700 | 29,400 |
| 定期試験(発電機1 MWあたり年間米ドル) | 1,500 | 1,600 | 1,650 | 1,700 |
| 常設型ロードバンク(1 MWあたり米ドル) | 31,000 | 30,000 | 29,000 | 28,000 |
レンタル会社は個別見積もりで価格を提示するため、公開されている価格情報はわずかです。米国連邦政府の契約記録には、米空軍向けの12か月間のロードバンクレンタルが244,658米ドル(2025年9月)、屋外用誘導・リアクタンス式ロードバンク2台の購入が369,617米ドル、1台あたり約185,000米ドル(2025年9月)と記載されていますが、いずれもキロワット定格は明記されていません。液冷式ユニットやネットワーク型コントローラーは置き換え対象の空冷式機器より高価なため、MWあたりの価格は2035年に向けてわずかに上昇し、一方で常設型ユニットは量産効果で安くなります。
データセンターのロードバンク試験を求める規格はどれか?
4つの規則群が、2025年の継続的および常設型ロードバンク支出の約2億1,792万米ドルを牽引しています。NFPA 110、NFPA 111、米国電気工事規程(National Electrical Code)、EPAのエンジン規則です。
- NFPA 110(Standard for Emergency and Standby Power Systems):定格の30%での月次運転、または年1回の補助負荷試験(50%で30分、続いて75%で1時間)。年1回のロードバンク試験と組み合わせることができる36か月ごとの持続時間試験。
- NFPA 111(Standard on Stored Electrical Energy Emergency and Standby Power Systems):定格値でロードバンクを接続したバッテリー式システムの受入試験。
- NFPA 70、米国電気工事規程(NEC)700.3(A):所轄官庁(AHJ)が、設置時および定期的に、非常用システム全体のコミッショニングと試験を実施または立ち会う。
- 40 CFR 63 subpart ZZZZ および 40 CFR 60 subpart IIII(EPA):非常用エンジンの保守および即応性試験は年100時間。
- 米国電気電子学会(IEEE)450-2020:待機用途のベント式鉛蓄電池の保守、試験スケジュール、容量試験。IEEE 1188は制御弁式鉛蓄電池(VRLA)のUPSバッテリーを対象とします。
欧州連合では、50 MWthの閾値を超える発電機フリートは産業排出指令に基づいて許可を受け、アイルランドのライセンスファイルはデータセンターキャンパスごとに週次および四半期ごとの試験体制をモデル化しています。
データセンター用ロードバンクで最も収益の大きいセグメントは?
最も収益が大きいのはポータブル抵抗式ロードバンクで、2025年支出の2億2,015万米ドル、44.8%を占めますが、最も速く成長するのは年16.11%の液冷式ユニットです。
製品タイプ別
| 製品タイプ | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ポータブル抵抗式ロードバンク | 2億2,015万米ドル | 44.8% | 5億555万米ドル | 8.67% |
| 抵抗・リアクタンス式ロードバンク | 1億1,007万米ドル | 22.4% | 2億7,300万米ドル | 9.51% |
| ラックマウント型サーバーシミュレーター・ロードバンク | 6,290万米ドル | 12.8% | 2億3,255万米ドル | 13.97% |
| 液冷式ロードバンク | 3,360万米ドル | 6.8% | 1億4,969万米ドル | 16.11% |
| 常設型ロードバンク | 6,480万米ドル | 13.2% | 1億4,818万米ドル | 8.62% |
液冷式ロードバンクの支出シェアは6.8%から11.4%へ、ラックマウント型サーバーシミュレーターは12.8%から17.8%へ上昇します。あらゆる発電機試験と空冷ISTの大半で今も使用されているため、ポータブル抵抗式ユニットは最大の項目であり続けます。
用途別
| 用途 | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| コミッショニングおよび統合システム試験 | 2億7,360万米ドル | 55.7% | 7億1,668万米ドル | 10.11% |
| 定期的な発電機・UPS試験 | 1億5,312万米ドル | 31.2% | 4億4,411万米ドル | 11.24% |
| 常設発電機運転 | 6,480万米ドル | 13.2% | 1億4,818万米ドル | 8.62% |
定期的な発電機・UPS試験は年11.24%で成長し、10.11%のコミッショニングを上回ります。導入基盤が年10.36%で増える一方、年間の新規容量は年8.45%の増加にとどまるためです。
調達形態別
| 調達形態 | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| オペレーター付きレンタル | 3億3,974万米ドル | 69.1% | 8億7,534万米ドル | 9.93% |
| 買い取り | 1億5,178万米ドル | 30.9% | 4億3,363万米ドル | 11.07% |
建設者は100 MWのロードバンクを3〜4週間だけ必要とし、その後は不要になるため、オペレーター付きレンタルが2025年支出の69.1%を占めます。大手運営者がホールの引き渡しを繰り返すために自前の液冷フリートを購入するにつれ、買い取りは年11.07%で成長します。
データセンタータイプ別
| データセンタータイプ | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールおよびAIキャンパス | 2億644万米ドル | 42.0% | 6億5,448万米ドル | 12.23% |
| コロケーション | 1億6,220万米ドル | 33.0% | 4億1,887万米ドル | 9.95% |
| エンタープライズ | 9,339万米ドル | 19.0% | 1億7,017万米ドル | 6.18% |
| エッジおよび通信 | 2,949万米ドル | 6.0% | 6,545万米ドル | 8.30% |
ハイパースケールおよびAIキャンパスは年12.23%で成長し、2035年支出の半分を占めます。企業のITがコロケーションやクラウドへ移行するため、エンタープライズ拠点の成長は年6.18%にとどまります。
DC独自分析:10 MWホールのコミッショニング用ロードバンク費用、空冷200,000米ドル対液冷280,000米ドル
9つの入力値から構築したDC Market Insightsの費用分解によると、10 MWのホールのコミッショニングにかかるロードバンク作業費は、空冷ユニットで約200,000米ドル、液冷ユニットで約280,000米ドルです。
| 費用項目(10 MWホール、4週間のIST期間) | 空冷ホール(米ドル) | 液冷AIホール(米ドル) | 根拠 |
|---|---|---|---|
| 現場のロードバンクユニット | 200 kWユニット50台 | 500 kWユニット20台 | Crestchic、Aggreko、Avtronが提供するユニット定格 |
| ロードバンクのレンタル | 120,000 | 180,000 | kW・週あたり3.00米ドルおよび4.50米ドル、4週間 |
| 配電ケーブル、ホース、ウォータースキッド | 25,000 | 20,000 | ユニット数は少ないが、冷却液ホースとスキッドが必要 |
| 輸送および搬入設置 | 15,000 | 20,000 | 液冷ユニットはより重い |
| ロードバンク技術者 | 25,000 | 30,000 | 2交代制のオペレーターチーム |
| 発電機およびUPSのブロック試験 | 15,000 | 30,000 | 約15 MWの発電機とUPSストリング |
| 合計 | 200,000 | 280,000 | 1 MWあたり20,000米ドルおよび28,000米ドル |
この費用分解は、40%の液冷プレミアムの出どころを示しています。キロワット・週あたりのレンタル料金が1.5倍になり、AIホールはメガワットあたりの待機発電設備が大きいため、発電機およびUPS試験の費用が倍増します。自前の液冷フリートを持ち、年に4つの10 MWホールをコミッショニングする建設者は、ユニットに対してホール1つ分のレンタル費用程度を支払い、2〜3回の引き渡しで回収できます。これが、2035年に向けて買い取りがレンタルより速く成長する理由です。
データセンター用ロードバンクへの支出が最も多い地域は?
最も支出が多いのは北米で、2025年の2億2,119万米ドル、45.0%を占めます。一方、アジア太平洋は年12.98%と最も速く成長し、2035年に3億6,651万米ドルに達します。
| 地域 | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 北米 | 2億2,119万米ドル | 45.0% | 5億3,668万米ドル | 9.27% |
| 欧州 | 1億1,796万米ドル | 24.0% | 2億8,143万米ドル | 9.08% |
| アジア太平洋 | 1億813万米ドル | 22.0% | 3億6,651万米ドル | 12.98% |
| 中南米 | 1,966万米ドル | 4.0% | 4,581万米ドル | 8.83% |
| 中東・アフリカ | 2,458万米ドル | 5.0% | 7,854万米ドル | 12.32% |
北米
北米は2025年に2億2,119万米ドルを占めました。Avtron Power Solutionsは売上高の70%超を米国で得ており、NFPA 110とEPAのエンジン規則により、地域の発電機フリート全体で年1回のロードバンク試験が定着しています。
欧州
欧州は2025年に1億1,796万米ドルを支出し、ドイツ、英国、アイルランドが牽引しました。Crestchicは2026年5月、北欧のデータセンターのコミッショニングに対応するため、10 kWから100 MWの容量を備えた拠点をスウェーデンに開設しました。
アジア太平洋
アジア太平洋は、インド、日本、オーストラリア、マレーシアがハイパースケールホールを追加するにつれ、1億813万米ドルから3億6,651万米ドルへ年12.98%で成長します。インド単独では年17.66%で成長します。中国のHebei Kaixiangは30 kWの液冷式ロードバンクを掲載し、データセンターを主要市場に挙げています。
中南米
中南米は2025年に1,966万米ドルを支出し、その大半はブラジル、メキシコ、チリで、新しいキャンパスは地域のレンタルフリートから借りたロードバンクでコミッショニングされています。
中東・アフリカ
中東・アフリカは年12.32%で成長して7,854万米ドルに達します。湾岸地域のAIキャンパスが高い外気温の中でコミッショニングされるなか、サウジアラビアが年14.85%で牽引します。
データセンター用ロードバンク試験への支出が最も多い国は?
最も支出が多いのは米国で2025年に2億349万米ドル、最も速く成長する主要国はインドで年17.66%です。
| 順位 | 国 | 地域 | 2025年(米ドル) | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 2億349万米ドル | 4億8,838万米ドル | 9.15% |
| 2 | 中国 | アジア太平洋 | 3,893万米ドル | 1億2,095万米ドル | 12.00% |
| 3 | ドイツ | 欧州 | 2,359万米ドル | 5,629万米ドル | 9.09% |
| 4 | 英国 | 欧州 | 2,241万米ドル | 5,066万米ドル | 8.50% |
| 5 | 日本 | アジア太平洋 | 1,838万米ドル | 5,131万米ドル | 10.81% |
| 6 | カナダ | 北米 | 1,770万米ドル | 4,830万米ドル | 10.56% |
| 7 | アイルランド | 欧州 | 1,239万米ドル | 2,674万米ドル | 8.00% |
| 8 | オーストラリア | アジア太平洋 | 1,189万米ドル | 3,665万米ドル | 11.92% |
| 9 | フランス | 欧州 | 1,180万米ドル | 2,814万米ドル | 9.08% |
| 10 | オランダ | 欧州 | 1,121万米ドル | 2,392万米ドル | 7.87% |
| 11 | インド | アジア太平洋 | 1,081万米ドル | 5,498万米ドル | 17.66% |
| 12 | サウジアラビア | 中東・アフリカ | 590万米ドル | 2,356万米ドル | 14.85% |
アイルランドは1,239万米ドルで7位です。ダブリンのキャンパスはEPAのライセンスのもと、それぞれ約70台の発電機フリートを抱えているためです。インドの1,081万米ドルはムンバイとチェンナイで容量が増えるにつれて5,498万米ドルに拡大し、サウジアラビアは590万米ドルから年14.85%で成長します。
2035年のデータセンター用ロードバンク市場の価値はどの程度になり得るか?
2035年の価値は10.6億米ドルから16.0億米ドルの範囲で、ベースケースは13.1億米ドルです(DC Market Insightsシナリオ)。
| シナリオ | 2035年(米ドル) | CAGR 2025-2035年 | 前提 |
|---|---|---|---|
| 低位 | 10億6,115万米ドル | 8.00% | 新規容量が年20 GW前後で横ばいとなり、ディーゼル待機発電設備を廃止するAIキャンパスが増える |
| ベース | 13億897万米ドル | 10.29% | 2035年に新規容量27 GW、うちAIが66%、IT 1 MWあたり1.4 MWの発電容量 |
| 高位 | 15億9,612万米ドル | 12.50% | 新設ホールの液冷比率が75%超、導入済み発電機の大半で年次試験を実施 |
データセンター用ロードバンクの主要サプライヤーは?
データセンター向けの上位5社、Avtron Power Solutions(Legrand)、Aggreko(Crestchicを含む)、Sunbelt Rentals(ComRentを含む)、United Rentals、Herc Rentalsが2025年支出の約55%を占めます。これは公表された売上高、フリート規模、データセンター比率に基づくDC Market Insightsの推計です。
- Avtron Power Solutions(Legrand)
- Aggreko(Crestchic Loadbanksを含む)
- Sunbelt Rentals(ComRentを含む)
- United Rentals
- Herc Rentals
- Simplex
- Thermon
- Eagle Eye Power Solutions
- Trystar
- Mosebach Manufacturing
- Northbridge
- Hebei Kaixiang(Triumph Load)
- Cannon Load Banks
- EOLA Power
Legrandは2025年10月、企業価値11.25億米ドルでAvtron Power Solutionsを買収することに合意しました。Legrandの買収発表資料によると、Avtronは2025年の売上高を3億5,000万米ドル近くと見込み、5つの工場で600人を雇用し、売上高の半分近くをデータセンターから得ています。Avtronは2022年9月にSchneider ElectricのASCO Power Technologiesから分離されていました。Aggrekoは2023年2月に1億4,800万米ドルでCrestchicを買収し、2026年のSEC提出書類で、データセンター向け売上高が2023年の9,600万米ドルから2025年には3億9,100万米ドルに増え、純売上高34億米ドルの11%に達したと述べています。この数値にはロードバンクだけでなく発電事業も含まれます。Sunbelt Rentalsは2022年2月にComRentを買収し、自社のロードバンクフリートを業界最大と説明しています。
2025年以降、データセンター用ロードバンクで何が変わったか?
2025年4月以降の日付のある6つの動きが、液冷式ユニットへの移行とメーカーの統合を示しています。
- 2025年4月、Aggrekoは最大200台をネットワーク接続できる北米データセンター向けの500 kW液冷式ロードバンクを発売しました(出典:Aggreko)。
- 2025年7月、Thermonはテネシー州Morristownで製造するPontusおよびPoseidon液冷ロードバンクを発売しました(出典:ThermonのSEC提出書類)。
- 2025年10月、Legrandは企業価値11.25億米ドルでAvtron Power Solutionsを買収することに合意しました(出典:Legrand)。
- 2026年1月、Avtron Power Solutionsは500 kWと720 kWの液冷式ロードバンクLC35およびLC20を追加しました(出典:Avtron Power Solutions)。
- 2026年3月、Crestchicは最大240台をクラスター化できる600 kWの液冷式ロードバンクを公開しました(出典:Crestchic)。
- 2026年5月、Crestchicは北欧のデータセンター市場向けにスウェーデンの拠点を開設しました(出典:Crestchic)。
アナリストの見解:データセンター建設者は何に備えるべきか?
ロードバンクは発電機の発注と同時に予約すべきです。2026年には3億2,642万米ドルのコミッショニング作業が同じフリートを奪い合います。
- 1 MWあたり28,000米ドル:レンタル料金と発電機試験がともに上昇するため、液冷ISTの予算は空冷より約40%高く見込むべきです。
- レンタル69.1%:大半の建設者はレンタルが適していますが、年に4つ以上の10 MWホールをコミッショニングする運営者は、自前の液冷フリートを2〜3回の引き渡しで回収できます。
- 100時間:EPAの制限内で発電機試験を計画し、各運転でロードバンクを使ってNFPA 110の30%水準に到達させるべきです。
- 2035年までに4億4,411万米ドル:すべてのホールが15〜20年にわたり試験の母数に残るため、継続的な試験契約がコミッショニングを上回ります。
調査方法:DC Market Insightsはデータセンター用ロードバンク市場をどのように算出したか?
DC Market Insightsは、新規および導入済みのデータセンター容量からボトムアップでデータセンター用ロードバンク市場を構築し、12のモデル入力値から2025年の4億9,152万米ドルを算出しました。
コミッショニング支出は、新規IT容量(2025年12.0 GW、2030年22.0 GW、2035年27.0 GW)に2025年の1 MWあたり20,000米ドルを掛け、液冷となるAI比率(35%、60%、66%)に40%のプレミアムを加えたもので、2億4,000万米ドルと3,360万米ドルの合計です。定期試験は、導入済みIT容量(2025年116 GW、2035年311 GW)にIT 1 MWあたり1.5 MWの発電容量、試験実施率55%、発電機1 MWあたり1,600米ドルを掛けたもので、1億5,312万米ドルです。常設型ユニットは、新規発電機MWに12%の設置率と1 MWあたり30,000米ドルを掛けたもので、6,480万米ドルです。セグメント、地域、国のシェアは合計に適用され、すべての内訳の合計は総額と一致します。
3つの境界チェックが成り立ちます。上限1:導入済みのすべての発電機が毎年ロードバンク試験を受け、新規のすべてのメガワットが液冷の単価でコミッショニングされた場合、2025年の支出は約6億1,400万米ドルとなり、ベースの4億9,152万米ドルを上回ります。上限2:本市場は、DC Market Insightsが2025年のデータセンター用発電機市場に置く83.1億米ドルの5.9%に相当し、保護対象の設備に対する試験予算として妥当です。下限:Avtron Power Solutions単独で、2025年に工場出荷価格で約1億7,500万米ドル(3億5,000万米ドル近くの半分近く)をデータセンターから得ており、エンドユーザー総額を下回ります。UPSおよびバッテリー試験は、データセンター用UPS市場およびデータセンター用バッテリー市場の機器とは分けて扱っています。詳しい手法はDC Market Insightsの調査方法のページに記載しています。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模チャート、2020-2035年
- 03市場の範囲
- 3.1対象範囲
- 3.2対象外
- 3.3ロードバンクの各セグメントはどのように組み合わさるか?
- 04市場推計値が異なる理由
- 4.1範囲表:本推計の対象と対象外
- 05市場の推進要因
- 5.1統合システム試験はサーバー搬入前に定格の熱負荷を必要とする
- 5.2NFPA 110とEPAの100時間制限が試験をロードバンクへ向かわせる
- 5.370台から168台の待機発電機を持つキャンパスが試験日数を増やす
- 06市場トレンド
- 6.1AIホール向けの500 kWから720 kWの液冷式ロードバンク
- 6.2ラックマウント型サーバーシミュレーターがアイルごとにコンテインメントを試験する
- 6.3ネットワーク型コントローラーが数百台を1つの負荷として運転する
- 07市場の課題
- 7.1複数の100 MWホールが同時にコミッショニングされる際のフリートのボトルネック
- 7.2エンジン運転制限と発電機を使わないAI設計
- 08市場機会
- 8.1液冷式コミッショニング:3,360万米ドルから1億4,969万米ドルへ
- 8.2311 GWの導入済み容量に対する継続的な試験:1億5,312万米ドルから4億4,411万米ドルへ
- 09価格分析
- 9.1MWあたりのコミッショニングおよび試験費用、2020-2035年
- 9.2公開価格情報
- 10規格と規制
- 10.1NFPA 110
- 10.2NFPA 111
- 10.3NFPA 70 米国電気工事規程 700.3(A)
- 10.4EPA 40 CFR 63 Subpart ZZZZ および 40 CFR 60 Subpart IIII
- 10.5IEEE 450-2020 および IEEE 1188
- 11市場セグメンテーション
- 11.1製品タイプ別
- 11.2ポータブル抵抗式ロードバンク
- 11.3抵抗・リアクタンス式ロードバンク
- 11.4ラックマウント型サーバーシミュレーター・ロードバンク
- 11.5液冷式ロードバンク
- 11.6常設型ロードバンク
- 11.7用途別
- 11.8コミッショニングおよび統合システム試験
- 11.9定期的な発電機・UPS試験
- 11.10常設発電機運転
- 11.11調達形態別
- 11.12オペレーター付きレンタル
- 11.13買い取り
- 11.14データセンタータイプ別
- 11.15ハイパースケールおよびAIキャンパス
- 11.16コロケーション
- 11.17エンタープライズ
- 11.18エッジおよび通信
- 12Dc独自分析:10 mwホールのコミッショニング用ロードバンク費用
- 12.1空冷ホール:200,000米ドル
- 12.2液冷AIホール:280,000米ドル
- 13地域別インサイト
- 13.1北米
- 13.2欧州
- 13.3アジア太平洋
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3ドイツ
- 14.4英国
- 14.5日本
- 14.6カナダ
- 14.7アイルランド
- 14.8オーストラリア
- 14.9フランス
- 14.10オランダ
- 14.11インド
- 14.12サウジアラビア
- 15予測シナリオ、2035年
- 15.1低位シナリオ
- 15.2ベースシナリオ
- 15.3高位シナリオ
- 16競合インサイト
- 16.1Avtron Power Solutions(Legrand)
- 16.2Aggreko(Crestchic Loadbanksを含む)
- 16.3Sunbelt Rentals(ComRentを含む)
- 16.4United Rentals
- 16.5Herc Rentals
- 16.6Simplex
- 16.7Thermon
- 16.8Eagle Eye Power Solutions
- 16.9Trystar
- 16.10Mosebach Manufacturing
- 16.11Northbridge
- 16.12Hebei Kaixiang(Triumph Load)
- 16.13Cannon Load Banks
- 16.14EOLA Power
- 17最近の動向
- 17.1Aggreko 500 kW液冷式ロードバンク、2025年4月
- 17.2Thermon液冷ロードバンク、2025年7月
- 17.3LegrandによるAvtron買収合意、2025年10月
- 17.4Avtron LC35およびLC20、2026年1月
- 17.5Crestchic 600 kW液冷式ロードバンク、2026年3月
- 17.6Crestchicスウェーデン拠点、2026年5月
- 18アナリストの見解
- 18.1液冷ISTの予算
- 18.2レンタルか購入か
- 18.3EPAの100時間制限内での試験
- 18.42035年に向けた継続的な試験契約
- 19調査方法
- 19.1モデル入力値
- 19.2境界チェック
- 図 1データセンター用ロードバンク市場規模、2020-2035年(米ドル)
- 表 1市場スナップショット、2025年、2026年、2035年
- 表 2範囲表:本推計の対象と対象外
- 表 3MWあたりのロードバンク費用、2020-2035年
- 表 4製品タイプ別市場、2025年および2035年
- 表 5用途別市場、2025年および2035年
- 表 6調達形態別市場、2025年および2035年
- 表 7データセンタータイプ別市場、2025年および2035年
- 表 810 MWホールのコミッショニング用ロードバンク費用
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 112035年予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計では、2026年は5億8,173万米ドルで、2025年の4億9,152万米ドルから18.35%増加します。市場は2035年に13.1億米ドルに達し、2025年からのCAGRは10.29%と予測されます。
2020年から2025年の年19.69%に続き、2025年から2035年は年10.29%です。年間に新たにコミッショニングされるIT容量が12.0 GWから27.0 GWへ、導入済み容量が116 GWから311 GWへ増えるためです。
2025年の支出のうち2億7,360万米ドルはコミッショニングおよび統合システム試験に充てられ、サーバー搬入前にロードバンクが定格の熱負荷と電力消費を生み出します。残りは発電機・UPS試験と常設型ユニットに充てられました。
2025年に空冷ホールで新規1 MWあたり約20,000米ドル、液冷AIホールで1 MWあたり28,000米ドルです(DC Market Insights推計)。10 MWのホールのコミッショニングには約200,000米ドルまたは280,000米ドルかかります。
NFPA 110に基づき、毎月30分間、定格の30%で運転するか、年1回50%で30分、75%で1時間の試験を行います。EPAの規則では試験は年100時間までのため、ロードバンクで各運転を有効に活用します。
240 kWから720 kWの熱を施設の冷却液ループに直接投入するロードバンクです。液冷式ユニットは最も速く成長し、2025年の3,360万米ドルから2035年の1億4,969万米ドルへ年16.11%で拡大します。
ホールがロードバンク容量をフルに必要とするのは3〜4週間だけのため、2025年の支出の69.1%、3億3,974万米ドルはオペレーター付きレンタルでした。年に4つ以上のホールをコミッショニングする運営者は購入を増やしています。
北米で、2025年の支出の2億2,119万米ドル、45.0%を占めます。アジア太平洋は年12.98%と最も速く成長し、インドは年17.66%で最も速く成長する主要国です。
Avtron Power Solutions(Legrand)、Aggreko(Crestchicを含む)、Sunbelt Rentals、United Rentals、Herc Rentalsが2025年支出の約55%を占めます(DC Market Insights推計)。Avtronは2025年の売上高を3億5,000万米ドル近くと見込みました。
2026年の5億8,173万米ドルは、データセンター用ロードバンクの購入、レンタル、常設型ユニットのみを対象としたDC Market Insightsの数値です。病院、船舶、軍事向けのロードバンクやコミッショニング・エージェント費用を加えた推計はより大きくなります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。