
データセンター向けマイクログリッド市場 規模・シェア・2035年までの予測
市場の概要
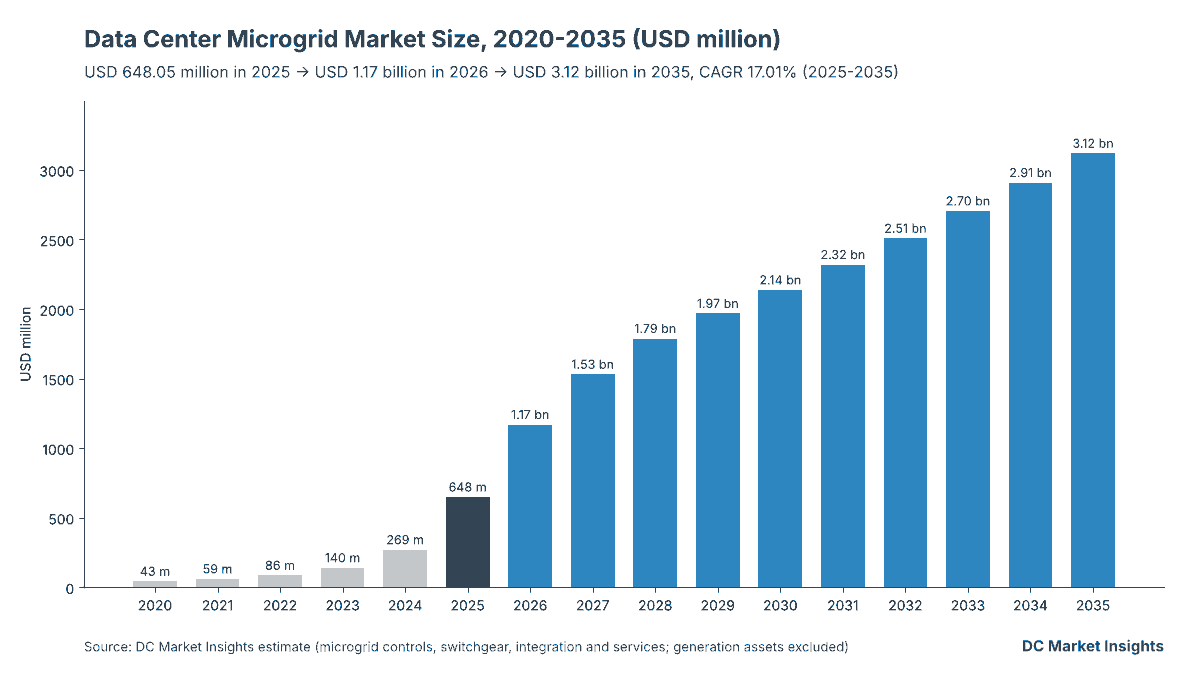
データセンター向けマイクログリッド市場の規模は2025年にUSD 648.1百万で、年平均成長率(CAGR)17.01%で拡大し、2035年までにUSD 3,120.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04データセンター向けマイクログリッドとは何か
- 05データセンター向けマイクログリッド市場の推計値はなぜ異なるのか
- 06市場の促進要因
- 07市場動向
- 08市場の制約要因
- 09市場機会
- 10価格分析:データセンター向けマイクログリッドの1kW当たりのコスト
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
セグメンテーション
詳細分析
データセンター向けマイクログリッド市場は、2026年に11億7,000万米ドルと評価され、2025年の6億4,805万米ドルから2035年には31億2,000万米ドルに達すると予測される。2025年から2035年の年平均成長率(CAGR)は17.01%である(DC Market Insights推計)。ここで購入者が対価を支払うのは発電機そのものではなく、キャンパスが電力会社に依存せずに稼働することを可能にするレイヤー、すなわちマイクログリッドコントローラー、単独運転(アイランディング)用スイッチギヤと保護装置、そしてエンジン、タービン、燃料電池、蓄電池を一つのプラントとして統合するエンジニアリングである。このレイヤーは2025年と2026年に独立した購買判断の対象となった。2026年7月にVeoliaが運用を受託したオハイオ州ニューオールバニの350メガワット(MW)の系統独立型キャンパスや、2026年3月に完全な単独運転マイクログリッドとして稼働を開始したダブリンの110 MWのPure DCキャンパスなどは、当初から系統接続なしで稼働するよう設計されたためである。DC Market Insightsは、2025年にデータセンターで稼働を開始した単独運転型およびブリッジ・トゥ・グリッド型マイクログリッドの容量を2,000 MW、マイクログリッドレイヤーの単価を1キロワット(kW)当たり260米ドルと算定しており、2026年には3,600 MWに増加する。運用・最適化サービスは年率34.84%で最も急成長するコンポーネントであり、アジア太平洋は年率26.18%で最も急成長する地域である。
主要市場統計:2026年のデータセンター向けマイクログリッド市場の規模はどの程度か
DC Market Insightsは、データセンター向けマイクログリッド市場を2026年に11億7,000万米ドルと評価しており、2025年に発注された単独運転型キャンパスが稼働段階に入ることで、2025年比80.4%の増加となる。
- 2025年の市場規模:6億4,805万米ドル
- 2026年の市場規模:11億7,000万米ドル
- 2030年の市場規模:21億4,000万米ドル
- 2035年の市場規模:31億2,000万米ドル
- 2025-2035年のCAGR:ベースケースで17.01%、ローケースで13.70%、ハイケースで19.52%
- データセンターで稼働を開始した単独運転型およびブリッジ・トゥ・グリッド型マイクログリッドの容量:2025年に2,000 MW、2030年に5,300 MW、2035年に6,300 MW
- 最大のコンポーネント:スイッチギヤ・保護・単独運転装置、2025年の金額の41.6%(2億6,964万米ドル)
- 最も急成長するコンポーネント:運用・最適化サービス、年率34.84%
- 主導地域:北米、2025年の金額の74.0%(4億7,956万米ドル)
- 最も急成長する地域:アジア太平洋、年率26.18%
- 最大の国:米国、2025年に4億5,363万米ドル(世界全体の70.0%)
- 市場リーダー:Schneider Electric、2025年の金額の約12%(DC Market Insights評価)
エグゼクティブサマリー
世界のデータセンター向けマイクログリッド市場規模は、2020年に4,275万米ドルと評価され、2025年に6億4,805万米ドルに達した。予測期間中のCAGRは17.01%で、2035年には31億2,000万米ドルに達すると見込まれる。
| レポート属性 | 詳細 |
|---|---|
| 過去実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター向けマイクログリッド市場規模(2025年) | 6億4,805万米ドル |
| データセンター向けマイクログリッド市場規模(2026年) | 11億7,000万米ドル |
| データセンター向けマイクログリッド市場のCAGR | 17.01% |
| データセンター向けマイクログリッド市場規模(2035年) | 31億2,000万米ドル |
データセンター向けマイクログリッドへの支出は2020年から2025年にかけて年率72.24%で拡大した。2022年にサンノゼのMicrosoftデータセンター向けに計画された100 MWの再生可能天然ガス・マイクログリッドのような10~100 MW規模の少数のレジリエンス案件から、初日から単独運転が求められるマルチギガワット級キャンパスへと、案件の中心が移ったためである。2035年までの年率17.01%の成長は、三つのモデル入力に基づく。第一に、毎年稼働を開始する単独運転型およびブリッジ・トゥ・グリッド型の容量が2,000 MWから6,300 MWに増加する。第二に、系統並列型レジリエンス・マイクログリッドが新規データセンターIT容量に占める比率が6%から20%、すなわち年間720 MWから5,400 MWに拡大する。第三に、マイクログリッドの導入ベースが2025年末の6,709 MWから2035年には84,844 MWに増加し、これにより運用・最適化サービスの市場シェアが7.5%から31.1%に高まる。
主なポイント
- 市場は2035年までにほぼ5倍の31億2,000万米ドルに拡大する。3~10年に及ぶ系統接続待ちにより、コントローラーと単独運転用スイッチギヤがAIキャンパスで最初に購入されるパッケージとなるためである。
- スイッチギヤ・保護・単独運転装置は2025年の金額の41.6%を占め、最大のコンポーネントであり続ける。単独運転を行うすべてのプラントには、キャンパスを系統から切り離し再同期できる中圧遮断器が必要となるためである。
- 運用・最適化サービスは年率34.84%で成長する。オハイオ州でVeoliaが計画する35~40名のスタッフのように、系統独立型キャンパスには24時間体制の運用要員が必要となるためである。
- 系統並列型レジリエンス・マイクログリッドの金額シェアは16.1%から30.8%に上昇する。アイルランドとテキサス州の規則により、大規模データセンターは系統に接続されている場合でも給電指令可能なオンサイト容量の確保が求められるようになったためである。
データセンター向けマイクログリッドとは何か、本市場はどの支出を対象とするのか
データセンター向けマイクログリッドとは、オンサイトの発電機、蓄電池および負荷の集合体であり、一つのコントローラーが電力会社の系統の有無にかかわらず単一のシステムとして運用できるものである。DC Market Insightsは、その制御、保護、統合および運用のレイヤーを2025年に6億4,805万米ドルと評価している。
対象範囲。マイクログリッドコントローラーおよびエネルギー管理ソフトウェア(給電指令、負荷分担、ブラックスタート、系統サービスのロジック)、スイッチギヤ・保護・単独運転装置(共通結合点遮断器、並列運転用および発電機用スイッチギヤ、保護リレー、同期装置)、マイクログリッドを一つのプラントとして構築するエンジニアリング・統合・試運転、ならびにマイクログリッドの運用・最適化サービス(発電資産を除いたマイクログリッド・アズ・ア・サービスの運用料金を含む)を対象とする。系統から独立したAIキャンパス向けの単独運転型およびブリッジ・トゥ・グリッド型マイクログリッドと、停電時に単独運転が可能な系統並列型レジリエンス・マイクログリッドの両方を、ハイパースケール、コロケーション、エンタープライズおよびエッジの各データセンターについて対象とする。
対象外。発電資産そのもの(データセンター向けガスタービン市場、データセンター向け燃料電池市場およびデータセンター向け発電機市場で扱う)、蓄電池セルとその電力変換システム(データセンター向けエネルギー貯蔵市場で扱う)、データホール内の無停電電源装置(UPS)、燃料、電力購入契約に基づいて販売される電力、およびキャンパス敷地外の電力会社による系統工事は対象外である。
セグメント間の関係。すべてのセグメント表は、2025年の同一の金額6億4,805万米ドルを、コンポーネント別、系統運転モード別、主電源別、データセンタータイプ別に分割したものであり、さらに5地域および12カ国に分割している。各分割は2020年から2035年までの各年で合計値と一致する。
データセンター向けマイクログリッド市場の推計値はなぜ異なるのか
データセンター向けマイクログリッドの推計値が異なる主な理由は、一部の推計がマイクログリッド内の発電機や蓄電池を含めるのに対し、DC Market Insightsはそれらの資産を結び付けるマイクログリッドレイヤーへの2026年の支出11億7,000万米ドルを算定している点にある。
より広い定義では三つの要素が加わる。第一に、ガスエンジン、ガスタービン、燃料電池、太陽光発電および蓄電池の総設置コストである。国立再生可能エネルギー研究所(NREL)のコスト調査では、キャンパス型マイクログリッドで平均1MW当たり334万米ドル、商業・産業用マイクログリッドで1MW当たり408万米ドルとされている。これらの資産を加えると数値は約8~15倍となり、関連レポート間で同じ設備を二重計上することになる。第二に、コントローラーによる単独運転を一切行わない待機用ディーゼル発電機とUPSシステムである。第三に、マイクログリッド・アズ・ア・サービス契約期間中の電力および燃料の価値である。DC Market Insightsはこれらを除外し、データセンター事業者が個別の電源資産を制御可能なマイクログリッドに転換するために支出する金額を測定している。
| 要素 | 本市場の対象か | 理由 |
|---|---|---|
| マイクログリッドコントローラーおよびエネルギー管理ソフトウェア | 対象(2025年に1億1,984万米ドル) | 資産を一つのプラントとして運用する |
| スイッチギヤ・保護・単独運転装置 | 対象(2025年に2億6,964万米ドル) | キャンパスを系統から切り離し、再接続する |
| エンジニアリング・統合・試運転 | 対象(2025年に2億972万米ドル) | マイクログリッドをシステムとして構築する |
| 運用・最適化サービス | 対象(2025年に4,885万米ドル) | マイクログリッドを運用する |
| ガスエンジン、タービン、燃料電池および蓄電池 | 対象外 | 関連レポートで算定 |
| 燃料および電力の販売 | 対象外 | 運用コストであり、マイクログリッド設備ではない |
対象範囲内の購入者には、ハイパースケールクラウド事業者、AIクラウド開発事業者、コロケーション事業者、エンタープライズおよびエッジ事業者、ならびにマイクログリッド・アズ・ア・サービス契約に基づき一つのキャンパス向けにマイクログリッドを構築・運用する独立系発電事業者が含まれる。発電設備、蓄電池セル、待機用ディーゼル発電機、燃料供給および電力購入契約は、すべての表で対象範囲外である。
データセンターが自前のマイクログリッドを構築する要因は何か
系統接続の制約がデータセンターをマイクログリッドへと向かわせており、その結果、DC Market Insightsは2025年から2030年にかけて25,600 MWの単独運転型およびブリッジ・トゥ・グリッド型データセンター向けマイクログリッド容量が稼働を開始すると見込んでいる。
アイルランドは新規系統接続をオンサイトの給電指令可能容量と結び付ける
William Fryによる決定概要によれば、エネルギー規制委員会(CRU)は2025年12月に大規模エネルギー需要家の接続に関する最終方針を公表した。10メガボルトアンペア(MVA)を超えるデータセンターは、個別に接続・計量される新たなオンサイトまたは近接の給電指令可能な発電設備または蓄電設備を確保し、卸電力市場であるSingle Electricity Marketに参加しなければならず、さらに通電開始から6年以内に年間需要の80%を追加的なアイルランド国内の再生可能電力で賄わなければならない。AVKとの共同発表によれば、Pure DCは2026年3月にダブリンの110 MWキャンパスを完全な単独運転マイクログリッドとして稼働させた。同キャンパスは最大30 MWの熱電併給エネルギーセンター3カ所と20 MWの蓄電池容量を備える。これらの規則を背景に、DC Market Insightsはアイルランドを2025年に2,592万米ドルで国別第2位と位置付けている。
テキサス州と連邦の規則により単独運転が大規模負荷計画の一部となる
2025年8月の州上院法案の公式分析によれば、テキサス州上院法案第6号は大規模負荷の閾値を75 MWと定め、テキサス電力信頼度協議会(ERCOT)が緊急時にこれらの負荷に対しオンサイトのバックアップ発電の稼働または需要抑制を指示できるようにした。米国環境保護庁(EPA)は2026年7月にデータセンターにおける単独運転型発電設備の許認可ガイダンスを公表し、連邦エネルギー規制委員会(FERC)は2025年12月にPJM Interconnectionのコロケーション料金規定を不当かつ不合理と判断し、コロケーション負荷向けに二つの新たな送電サービスを提案した。DC Market Insightsは、2025年の金額の16.1%、すなわち1億428万米ドルを占める系統並列型レジリエンス・マイクログリッドをこれらの規則と関連付けている。
マルチギガワット級キャンパスは一つのコントローラーを中心に設計される
AIキャンパス向けのオンサイトプラントは、現在では個別の発電機としてではなく統合システムとして発注されている。Caterpillarは2025年8月、ユタ州中部のJoule Capital Partnersのキャンパス向けに、4ギガワット(GW)の発電設備と1.1ギガワット時(GWh)のグリッドフォーミング蓄電池を制御装置およびスイッチギヤとともに供給すると発表した。POWER誌によれば、VoltaGridは2025年10月、ABBのオートメーションを備えたINNIO Jenbacherエンジンを用いて、テキサス州でOracle Cloud Infrastructure向けに2.3 GWのモジュール式天然ガス発電設備を導入することで合意した。DC Market Insightsは、後述のDC独自分析において、こうした名称の判明しているマイクログリッド案件を9,310 MWと算定している。
データセンター向けマイクログリッドの設計はどのように変化しているか
データセンター向けマイクログリッドはバックアップ方式から主電源プラントへと移行しつつあり、DC Market Insightsは、系統並列型の設計が追い上げるにつれて、単独運転型およびブリッジ・トゥ・グリッド型の金額シェアが2025年の83.9%から2035年には69.2%に低下すると見込んでいる。
完全な系統独立型キャンパスはパイロットから契約段階へ移行する
Veoliaは2026年7月30日、オハイオ州ニューオールバニのAIデータセンターキャンパスに対し、系統に依存せず電力の100%を供給する、430メガワット時(MWh)の蓄電池を備えた350 MWのマイクログリッドを、99.9%の稼働率目標の下で運用・保守すると発表した。OracleとBloom Energyは2026年4月、ニューメキシコ州のキャンパス向けに最大2.45 GWの固体酸化物形燃料電池を設置し、99.999%の稼働率を目指すと発表した。DC Market Insightsは、単独運転型およびブリッジ・トゥ・グリッド型の容量を2025年の2,000 MWから2026年には3,600 MWになるとモデル化している。
ブリッジ・トゥ・グリッド型プラントは後に柔軟な系統リソースとなる
POWER Engineeringによれば、Enchanted Rockは2024年5月にブリッジ・トゥ・グリッドモデルについて説明した。系統接続が遅れている間はマイクログリッドが主電源を供給し、接続が実現した後はピーク時に柔軟な容量を提供するというものである。国際エネルギー機関(IEA)は2026年4月、オンサイト発電は通常、需要に対して30%~70%過剰に設計されており、系統サービスに充てる余力が生じると指摘した。このためDC Market Insightsは、単独運転型の建設がピークを越えた後も運用・最適化サービスが2025年の4,885万米ドルから2035年には9億7,027万米ドルへと増加し続けるとしている。
マイクログリッドコントローラーは現地工事の前にベンダーのラボで試験される
同社のリリースによれば、Schneider Electricは2025年2月、マサチューセッツ州アンドーバーの研究センターにマイクログリッド試験ラボを開設し、完全に機能するマイクログリッドを試験するために90 kWの系統シミュレーター4台と45 kWの太陽光シミュレーター3台を設置した。工場およびラボでの試験は試運転期間を短縮する。このためDC Market Insightsは、エンジニアリング・統合・試運転をハードウェア・統合レイヤーの35%に据え置いており、小規模マイクログリッドで見られるより高いソフトコスト比率は採用していない。
市場の制約要因:データセンター向けマイクログリッドへの支出を抑制するものは何か
市場を抑制する要因は二つある。マイクログリッドの背後にある発電機の燃料および排出に関する許認可と、ギガワット規模における1kW当たり制御コストの低下である。後者によりレイヤーの単価は2035年に1kW当たり約245米ドルにとどまる。
発電機の大気汚染防止許可がマイクログリッドのスケジュールを決める
マイクログリッドコントローラーは、それが制御するエンジン、タービンまたは燃料電池が許可を取得する前に試運転することはできない。米国では、データセンターの発電設備に関する大気汚染防止許可の大半を州および地方の機関が発行しており、新設の燃焼タービンには2026年1月以降、より厳しい窒素酸化物の排出基準が適用されている。DC Market Insightsはこれをローケースに反映しており、同ケースでは2027年以降の単独運転容量を25%削減し、2035年の市場規模を23億4,000万米ドルとしている。
プラントの大型化に伴い1kW当たりのコントローラーコストは低下する
NRELは、主に小規模マイクログリッドを対象とした調査において、マイクログリッドコントローラーのコストが1MW当たり6,200米ドルから47万米ドルの範囲にあり、平均は1MW当たり15万5,000米ドル、中央値は総プロジェクトコストの7%であることを明らかにした。キャンパス規模では同じコントローラーが数百MWをカバーするため、DC Market Insightsは2025年の制御・エネルギー管理ソフトウェアに1kW当たり52米ドル(NREL平均の3分の1)を用い、マイクログリッドレイヤー全体の単価を2027年の1kW当たり270米ドルから2035年には1kW当たり245米ドルへと緩やかに低下させている。
データセンター向けマイクログリッドのサプライヤーにとっての機会はどこにあるか
最大の機会は二つあり、拡大する導入ベースに対する運用契約と、待機用発電機プラントを系統並列型マイクログリッドに転換する改修である。両者を合わせた価値は2035年に15億8,000万米ドルとなる。
約85 GWの導入ベースに対する運用契約
運用・最適化サービスは2025年の4,885万米ドルから2035年には9億7,027万米ドルに増加する。データセンター向けマイクログリッドの導入ベースが6,709 MWから84,844 MWに拡大し、単価が1kW・年当たり12~13米ドルとなるためである。350 MWに対して35~40名の常勤スタッフを配置するVeoliaのオハイオ州の契約は、系統独立型キャンパスの事業者が運用要員と性能保証をセットで購入することを示している。
コロケーションおよびエンタープライズ施設向けの系統並列型マイクログリッド
系統並列型マイクログリッドのハードウェアおよび統合は、2025年の7,920万米ドルから2035年には6億480万米ドルへと年率22.54%で成長する(DC Market Insights推計)。コロケーションおよびエンタープライズ事業者が系統サービス収益の獲得と接続規則の遵守のために待機用プラントにマイクログリッドコントローラーを追加するにつれて、これらのマイクログリッドを備えて建設される新規データセンターIT容量の比率は、2025年の6%から2030年に14%、2035年に20%へと上昇する。
データセンター向けマイクログリッドの1kW当たりのコストはいくらか
単独運転型データセンターキャンパスのマイクログリッドレイヤーは2025年に1kW当たり約260米ドル、系統並列型レジリエンス・マイクログリッドのレイヤーは1kW当たり約110米ドルである(DC Market Insights推計、発電資産を除く)。
| 価格 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 単独運転型およびブリッジ・トゥ・グリッド型レイヤー(米ドル/kW) | 240 | 260 | 260 | 245 |
| 系統並列型レジリエンス・レイヤー(米ドル/kW) | 95 | 110 | 115 | 112 |
| 運用・最適化(米ドル/kW・年) | 10 | 12 | 13 | 13 |
公的な基準値は2018年10月のNREL Phase I Microgrid Cost Studyに基づく。平均総コストは、キャンパス・施設型マイクログリッドで1MW当たり334万米ドル、商業・産業用マイクログリッドで1MW当たり408万米ドル、電力会社のマイクログリッドで1MW当たり255万米ドルであり、追加の電気インフラはコストの1%~38%を占める。単独運転型レイヤーの1kW当たり260米ドルは、DC Market Insightsが2025年のデータセンター向けガスタービンに用いる設置価格1kW当たり1,900米ドルの13.7%に相当する。
データセンター向けマイクログリッドにはどの規格と規則が適用されるか
2025年に支出された6億4,805万米ドルは、コントローラー規格、系統連系規格、電気規程、接続方針、大気汚染防止許可の五つの規則群によって形作られている。
- IEEE 2030.7およびIEEE 2030.8。米国電気電子学会(IEEE)の規格であり、マイクログリッドコントローラーの機能とその試験方法を規定し、コントローラーの入札で用いられる。
- IEEE 1547。分散型エネルギー資源の系統連系規格であり、系統並列型マイクログリッドが電力会社の系統から切り離され、再接続される方法を定める。
- NFPA 70、National Electrical Code(NEC)。全米防火協会の規程であり、その第705条は米国における相互接続された発電源およびマイクログリッドシステムを対象とする。
- アイルランドCRUの大規模エネルギー需要家接続方針。2025年12月の決定であり、新規データセンターの接続をオンサイトまたは近接の給電指令可能な発電設備または蓄電設備と結び付ける。
- テキサス州上院法案第6号およびEPAの単独運転ガイダンス。2025年のテキサス州の大規模負荷規則と、単独運転型発電設備に関する2026年7月のEPA許認可ガイダンスである。
データセンターの支出を主導するマイクログリッドのコンポーネントと設計はどれか
DC Market Insightsによれば、コンポーネントではスイッチギヤ・保護・単独運転装置が2025年の金額の41.6%で首位であり、系統運転モードでは単独運転型およびブリッジ・トゥ・グリッド型マイクログリッドが83.9%で首位である。
コンポーネント別:スイッチギヤ・保護・単独運転装置が41.6%で首位
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 制御・エネルギー管理ソフトウェア | 119.84 | 18.5% | 429.66 | 13.62% |
| スイッチギヤ・保護・単独運転装置 | 269.64 | 41.6% | 966.74 | 13.62% |
| エンジニアリング・統合・試運転 | 209.72 | 32.4% | 751.90 | 13.62% |
| 運用・最適化サービス | 48.85 | 7.5% | 970.27 | 34.84% |
| 合計 | 648.05 | 100.0% | 3,118.57 | 17.01% |
系統運転モード別:単独運転型およびブリッジ・トゥ・グリッド型マイクログリッドが83.9%で首位
| 系統運転モード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 単独運転型およびブリッジ・トゥ・グリッド型マイクログリッド | 543.77 | 83.9% | 2,156.69 | 14.77% |
| 系統並列型レジリエンス・マイクログリッド | 104.28 | 16.1% | 961.88 | 24.88% |
| 合計 | 648.05 | 100.0% | 3,118.57 | 17.01% |
主電源別:ガスエンジン方式のマイクログリッドが40.0%で首位
| 主電源 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ガスエンジン方式 | 259.22 | 40.0% | 935.57 | 13.69% |
| ガスタービン方式 | 213.86 | 33.0% | 1,091.50 | 17.70% |
| 燃料電池方式 | 77.77 | 12.0% | 530.16 | 21.16% |
| 蓄電池・再生可能エネルギーハイブリッド | 97.20 | 15.0% | 561.34 | 19.17% |
| 合計 | 648.05 | 100.0% | 3,118.57 | 17.01% |
データセンタータイプ別:ハイパースケールおよびAIキャンパスが70.0%で首位
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールおよびAIキャンパス | 453.63 | 70.0% | 2,245.37 | 17.34% |
| コロケーションデータセンター | 142.57 | 22.0% | 654.90 | 16.47% |
| エンタープライズおよびエッジデータセンター | 51.85 | 8.0% | 218.30 | 15.46% |
| 合計 | 648.05 | 100.0% | 3,118.57 | 17.01% |
燃料電池方式のマイクログリッドは、主電源の中で年率21.16%と最も急速に成長する。ニューメキシコ州におけるOracleとBloom Energyの計画のような固体酸化物形燃料電池の受注では、数百基の小型ユニット間で負荷を分担するコントローラーが必要となるためである。
DC独自分析:100 MW単独運転型キャンパスのマイクログリッドコスト分解 — 発電設備を除き2,600万米ドル
DC Market Insightsは、14の入力値、NRELのコスト調査および名称の判明している案件の開示情報からこのコスト分解を作成した。これは、エンジン、タービン、燃料電池または蓄電池を購入する前の段階で、100 MWの単独運転型データセンターキャンパスのマイクログリッドレイヤーに2025年にかかるコストをモデル化した推計値である。
| マイクログリッドレイヤーの項目 | 米ドル/kW(2025年) | 100 MW当たり百万米ドル | レイヤーに占める比率 |
|---|---|---|---|
| 制御・エネルギー管理ソフトウェア | 52 | 5.2 | 20% |
| スイッチギヤ・保護・単独運転装置 | 117 | 11.7 | 45% |
| エンジニアリング・統合・試運転 | 91 | 9.1 | 35% |
| マイクログリッドレイヤー合計 | 260 | 26.0 | 100% |
名称の判明しているデータセンター向けマイクログリッド案件に同じ1kW当たり260米ドルを適用すると、数年にわたり段階的に建設される9,310 MWに対し、マイクログリッドレイヤーの価値は約24億2,000万米ドルとなる。
| プロジェクト | マイクログリッドの設計 | MW | 発表時期 |
|---|---|---|---|
| Joule Capital Partners、ユタ州中部 | Caterpillar製ガス発電機セット、1.1 GWhの蓄電池、冷熱電併給 | 4,000 | 2025年8月 |
| Oracle、ニューメキシコ州キャンパス | Bloom Energy製固体酸化物形燃料電池 | 最大2,450 | 2026年4月 |
| Oracle Cloud Infrastructure、テキサス州の各サイト | ABBのオートメーションを備えたVoltaGrid製モジュール式ガスプラント | 2,300 | 2025年10月 |
| AIキャンパス、オハイオ州ニューオールバニ | ガスエンジン、リニア発電機、430 MWhの蓄電池。運用はVeolia | 350 | 2026年7月 |
| Pure DC、ダブリン | ガス熱電併給エネルギーセンター3カ所、20 MWの蓄電池 | 110 | 2026年3月 |
| Microsoft、サンノゼ | Enchanted Rock製再生可能天然ガス発電機 | 100 | 2022年6月 |
| 合計 | 9,310 |
このコスト分解は、ソフトウェアではなくスイッチギヤが最大のコスト項目である理由を示している。単独運転型キャンパスでは、すべての発電機ブロックとすべてのデータホール給電回路に中圧遮断器と保護装置が必要となる一方、一つのコントローラープラットフォームがサイト全体をカバーするためである。DC Market Insightsは、これらの案件の発電資産を本市場から除外し、関連レポートで算定している。
データセンター向けマイクログリッドへの支出が最も多い地域はどこか
北米は2025年に4億7,956万米ドルで世界全体の74.0%を占めて首位であり、アジア太平洋は年率26.18%で最も急成長する地域である。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 北米 | 479.56 | 74.0% | 1,746.40 | 13.80% |
| 欧州 | 58.32 | 9.0% | 374.23 | 20.43% |
| アジア太平洋 | 51.84 | 8.0% | 530.16 | 26.18% |
| 中東・アフリカ | 38.88 | 6.0% | 311.86 | 23.15% |
| 中南米 | 19.45 | 3.0% | 155.92 | 23.14% |
| 合計 | 648.05 | 100.0% | 3,118.57 | 17.01% |
北米が74.0%のシェアで首位
北米のデータセンター向けマイクログリッド支出は2025年に4億7,956万米ドルに達する。テキサス州、オハイオ州、ユタ州、ニューメキシコ州にある最大級の単独運転型キャンパスが米国に所在し、同国では大規模負荷規則と2026年7月のEPAガイダンスがオンサイトプラントを後押ししているためである。
欧州は9.0%のシェアを占める
欧州の支出は2025年の5,832万米ドルから年率20.43%で成長する。その牽引役はアイルランドであり、2025年12月のCRU方針により、新規の大規模データセンター接続はすべてオンサイトまたは近接の給電指令可能容量と結び付けられている。
アジア太平洋は年率26.18%で最も急成長する地域
アジア太平洋のマイクログリッド支出は、2025年の5,184万米ドルから2035年には5億3,016万米ドルに増加する。日本、オーストラリア、インド、マレーシアが、送電網の増強が新規需要に追いつかない地域でAIキャンパスを増設するためである。
中東・アフリカは6.0%のシェアを占める
中東・アフリカの支出は2025年の3,888万米ドルから年率23.15%で成長する。ガス資源の豊富なサウジアラビアとアラブ首長国連邦が、新設のAIキャンパスに専用のオンサイトプラントを組み合わせるためである。
中南米は3.0%のシェアを占める
中南米のデータセンター向けマイクログリッド支出は、2025年の1,945万米ドルから2035年には1億5,592万米ドルに増加する。牽引役はメキシコであり、同国ではキャンパス開発事業者が系統接続の遅延に対応するためオンサイト発電を計画している。
データセンター向けマイクログリッドへの支出が最も多い国はどこか
米国は2025年にデータセンター向けマイクログリッドに4億5,363万米ドルを支出し、世界全体の70.0%を占める。インドは上位12カ国の中で年率32.63%と最も急成長する国である。
| 順位 | 国 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 | 地域 |
|---|---|---|---|---|---|
| 1 | 米国 | 453.63 | 1,559.29 | 13.14% | 北米 |
| 2 | アイルランド | 25.92 | 124.74 | 17.01% | 欧州 |
| 3 | カナダ | 25.92 | 187.11 | 21.86% | 北米 |
| 4 | サウジアラビア | 16.20 | 140.34 | 24.10% | 中東・アフリカ |
| 5 | アラブ首長国連邦 | 12.96 | 109.15 | 23.75% | 中東・アフリカ |
| 6 | 日本 | 12.96 | 109.15 | 23.75% | アジア太平洋 |
| 7 | オーストラリア | 10.37 | 93.56 | 24.60% | アジア太平洋 |
| 8 | 英国 | 9.72 | 77.96 | 23.15% | 欧州 |
| 9 | ドイツ | 7.78 | 62.37 | 23.14% | 欧州 |
| 10 | メキシコ | 7.78 | 68.61 | 24.32% | 中南米 |
| 11 | インド | 6.48 | 109.15 | 32.63% | アジア太平洋 |
| 12 | マレーシア | 6.48 | 77.96 | 28.24% | アジア太平洋 |
米国は2035年まで最大の市場であり続けるが、系統接続が追いつき他国がオンサイトプラントを増設するにつれて、そのシェアは70.0%から50.0%に低下する。インドが年率32.63%で最も急成長する国であるのは、同国のAIキャンパスのパイプラインが2025年にわずか648万米ドルのマイクログリッド基盤から出発するためである(DC Market Insightsによる配分)。
2035年のデータセンター向けマイクログリッド市場予測はどのように変化し得るか
2035年の市場規模は、2026年以降に稼働する単独運転容量とその価格に応じて、ベースケースの31億2,000万米ドルを中心に23億4,000万米ドルから38億5,000万米ドルの範囲となる。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035 | 2027年以降の前提 |
|---|---|---|---|
| ロー | 2,339.42 | 13.70% | 単独運転MWを25%減、系統並列MWを15%減、価格を5%減 |
| ベース | 3,118.57 | 17.01% | 記載のモデルどおり |
| ハイ | 3,854.68 | 19.52% | 単独運転MWを20%増、系統並列MWを15%増、価格を5%増 |
ローケースは、FERCとテキサス州の新規則の下で電力会社の系統接続が迅速化する場合を想定し、ハイケースは、オハイオ州やダブリンのサイトのような系統独立型キャンパスが他の市場にも広がる場合を想定している。
データセンター向けマイクログリッドの主要企業はどこか
Schneider Electricが2025年の金額の約12%で首位であり、上位5社のサプライヤーが約42%を占める(名称の判明しているデータセンター向けマイクログリッド案件と、コントローラーおよびスイッチギヤの供給実績に基づくDC Market Insights評価)。
- Schneider Electric
- Siemens
- ABB
- Eaton
- Hitachi Energy
- GE Vernova
- Caterpillar
- Enchanted Rock
- Bloom Energy
- VoltaGrid
- PowerSecure (Southern Company)
- Veolia
- AVK
- Vertiv
- INNIO Jenbacher
- Rolls-Royce Power Systems (mtu)
Schneider Electric(約12%)、Siemens(約9%)、ABB(約8%)、Eaton(約7%)、Hitachi Energy(約6%)による約42%という集中度の推計は、データセンター向けマイクログリッドに供給されるコントローラー、中圧スイッチギヤおよび保護装置における各社のシェアを反映している。CaterpillarやGE Vernovaなどのエンジン・タービンメーカーは、Caterpillarのユタ州向けパッケージのように、発電機ブロックとともに制御装置とスイッチギヤを販売する傾向を強めており、Enchanted Rock、VoltaGrid、AVKなどの開発事業者はマイクログリッドを設計、所有または統合し、Veoliaなどのサービス企業がそれを運用している。
最近の動向
2025年2月から2026年7月までの日付の明確な七つの出来事は、データセンター向けマイクログリッドがレジリエンスの追加設備から主たる電源計画へと移行していることを示している。
- 2025年2月、Schneider Electricはマサチューセッツ州アンドーバーの研究センターにマイクログリッド試験ラボを開設した(出典:Schneider Electric)。
- 2025年8月、CaterpillarはJoule Capital Partnersのユタ州キャンパス向けに4 GWの発電設備と1.1 GWhの蓄電池を供給することで合意した(出典:Caterpillar)。
- 2025年10月、VoltaGridはテキサス州のOracleデータセンター向けに2.3 GWのモジュール式ガス発電設備を導入することで合意した(出典:VoltaGrid)。
- 2025年12月、CRUは大規模データセンターにオンサイトまたは近接の給電指令可能容量を求める最終接続方針を公表した(出典:CRU)。
- 2026年3月、Pure DCとAVKはダブリンのデータセンターキャンパスで110 MWの単独運転マイクログリッドの稼働を開始した(出典:Pure DC)。
- 2026年4月、OracleとBloom Energyはニューメキシコ州のキャンパス向けに最大2.45 GWの燃料電池を導入すると発表した(出典:Oracle and Bloom Energy)。
- 2026年7月、Veoliaはオハイオ州のAIデータセンターキャンパス向け350 MWの系統独立型マイクログリッドの運用事業者に選定された(出典:Veolia)。
調査手法:DC Market Insightsによるデータセンター向けマイクログリッド市場の算定方法
DC Market Insightsは、データセンターで稼働を開始したマイクログリッドのMWに1kW当たりのマイクログリッドレイヤーの価値を乗じ、さらにマイクログリッド導入ベースに対する1kW・年当たりの運用サービスを加えるボトムアップ方式で市場規模を算定しており、2025年の値は6億4,805万米ドルとなる。
モデルの数値は次のとおりである。単独運転型およびブリッジ・トゥ・グリッド型の容量は80 MW(2020年)、2,000 MW(2025年)、3,600 MW(2026年)、5,300 MW(2030年)、6,300 MW(2035年)で、単価はそれぞれ1kW当たり240米ドル、260米ドル、268米ドル、260米ドル、245米ドルである。系統並列型レジリエンス・マイクログリッドは、新規データセンターIT容量6,000 MW、12,000 MW、22,000 MW、27,000 MWのうち1.5%(2020年)、6%(2025年)、14%(2030年)、20%(2035年)で、単価は1kW当たり95米ドル、110米ドル、115米ドル、112米ドルである。運用・最適化は前年の導入ベースに対し1kW・年当たり10~13米ドルとし、導入ベースは2019年末の1,500 MWから始まり、毎年2%が退役する。セグメント、地域および国別のシェアはDC Market Insightsによる配分であり、各年で合計値と一致する。
結果は三つの境界チェックで検証している。上限その1:1kW当たり52米ドルの制御コストは、NRELによるコントローラーの平均コスト1MW当たり15万5,000米ドルの3分の1であり、キャンパス規模で想定される水準である。上限その2:2030年までに稼働する約27 GWの単独運転容量のうち約73%がガス火力であり、これは2030年までのデータセンター向けオンサイト天然ガス発電に関するIEAの15~27 GWの範囲内に収まる。下限:DC独自分析のコスト分解における名称の判明している案件9,310 MWは、マイクログリッドレイヤーの価値で約24億2,000万米ドルに相当し、2025年から2030年の単独運転型マイクログリッドについてモデル化した67億9,000万米ドルの36%に当たる。手法の詳細はDC Market Insightsの調査手法のページに記載している。
目次
- 01はじめに
- 1.1市場の定義
- 1.2過去実績期間、基準年および予測期間
- 1.3レポート属性
- 02調査手法
- 2.1マイクログリッドレイヤーモデルの数値
- 2.2境界チェック:NRELコントローラー上限、IEAオンサイトガス上限および名称判明案件の下限
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年および2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04データセンター向けマイクログリッドとは何か
- 4.1対象:制御、スイッチギヤ、統合および運用
- 4.2対象外:発電機、燃料電池、蓄電池、UPSおよび燃料
- 4.3セグメント間の関係
- 05データセンター向けマイクログリッド市場の推計値はなぜ異なるのか
- 5.1より広い定義における発電資産と燃料
- 5.2対象範囲の比較:対象と対象外
- 5.3対象範囲内の購入者
- 06市場の促進要因
- 6.1アイルランドは新規系統接続をオンサイトの給電指令可能容量と結び付ける
- 6.2テキサス州と連邦の規則により単独運転が大規模負荷計画の一部となる
- 6.3マルチギガワット級キャンパスは一つのコントローラーを中心に設計される
- 07市場動向
- 7.1完全な系統独立型キャンパスはパイロットから契約段階へ移行する
- 7.2ブリッジ・トゥ・グリッド型プラントは後に柔軟な系統リソースとなる
- 7.3マイクログリッドコントローラーは現地工事の前にベンダーのラボで試験される
- 08市場の制約要因
- 8.1発電機の大気汚染防止許可がマイクログリッドのスケジュールを決める
- 8.2プラントの大型化に伴い1kW当たりのコントローラーコストは低下する
- 09市場機会
- 9.1約85 GWの導入ベースに対する運用契約
- 9.2コロケーションおよびエンタープライズ施設向けの系統並列型マイクログリッド
- 10価格分析:データセンター向けマイクログリッドの1kW当たりのコスト
- 10.1マイクログリッドレイヤーおよびサービスの価格(2020-2035年)
- 10.2公的な基準値:NREL Phase I Microgrid Cost Study
- 11規格と規制
- 11.1IEEE 2030.7およびIEEE 2030.8
- 11.2IEEE 1547
- 11.3NFPA 70、National Electrical Code
- 11.4アイルランドCRUの大規模エネルギー需要家接続方針
- 11.5テキサス州上院法案第6号およびEPAの単独運転ガイダンス
- 12データセンター向けマイクログリッド市場:コンポーネント別
- 12.1制御・エネルギー管理ソフトウェア
- 12.2スイッチギヤ・保護・単独運転装置
- 12.3エンジニアリング・統合・試運転
- 12.4運用・最適化サービス
- 13データセンター向けマイクログリッド市場:系統運転モード別
- 13.1単独運転型およびブリッジ・トゥ・グリッド型マイクログリッド
- 13.2系統並列型レジリエンス・マイクログリッド
- 14データセンター向けマイクログリッド市場:主電源別
- 14.1ガスエンジン方式
- 14.2ガスタービン方式
- 14.3燃料電池方式
- 14.4蓄電池・再生可能エネルギーハイブリッド
- 15データセンター向けマイクログリッド市場:データセンタータイプ別
- 15.1ハイパースケールおよびAIキャンパス
- 15.2コロケーションデータセンター
- 15.3エンタープライズおよびエッジデータセンター
- 16Dc独自分析:100 mw単独運転型キャンパスのマイクログリッドコスト分解
- 16.1マイクログリッドレイヤーの1kW当たりコスト
- 16.2名称の判明しているデータセンター向けマイクログリッド案件(9,310 MW)
- 17地域別分析
- 17.1北米
- 17.2欧州
- 17.3アジア太平洋
- 17.4中東・アフリカ
- 17.5中南米
- 18国別分析
- 18.1米国
- 18.2アイルランド
- 18.3カナダ
- 18.4サウジアラビア
- 18.5アラブ首長国連邦
- 18.6日本
- 18.7オーストラリア
- 18.8英国
- 18.9ドイツ
- 18.10メキシコ
- 18.11インド
- 18.12マレーシア
- 19予測シナリオ(2035年)
- 19.1ローケース
- 19.2ベースケース
- 19.3ハイケース
- 20競合分析
- 20.1Schneider Electric
- 20.2Siemens
- 20.3ABB
- 20.4Eaton
- 20.5Hitachi Energy
- 20.6GE Vernova
- 20.7Caterpillar
- 20.8Enchanted Rock
- 20.9Bloom Energy
- 20.10VoltaGrid
- 20.11PowerSecure (Southern Company)
- 20.12Veolia
- 20.13AVK
- 20.14Vertiv
- 20.15INNIO Jenbacher
- 20.16Rolls-Royce Power Systems (mtu)
- 20.17市場集中度
- 21最近の動向
- 21.1日付の明確な出来事(2025年2月~2026年7月)
- 図 1:データセンター向けマイクログリッド市場規模(2020-2035年、百万米ドル)
- 表 1:レポート属性
- 表 2:対象範囲の比較:対象と対象外
- 表 3:マイクログリッドレイヤーおよびサービスの価格(2020-2035年)
- 表 4:データセンター向けマイクログリッド市場:コンポーネント別(2025年および2035年)
- 表 5:データセンター向けマイクログリッド市場:系統運転モード別(2025年および2035年)
- 表 6:データセンター向けマイクログリッド市場:主電源別(2025年および2035年)
- 表 7:データセンター向けマイクログリッド市場:データセンタータイプ別(2025年および2035年)
- 表 8:100 MW単独運転型キャンパスのマイクログリッドコスト分解
- 表 9:名称の判明しているデータセンター向けマイクログリッド案件
- 表 10:データセンター向けマイクログリッド市場:地域別(2025年および2035年)
- 表 11:上位12カ国(2025年および2035年)
- 表 12:予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によれば、2026年の市場規模は11億7,000万米ドルであり、2025年の6億4,805万米ドルから80.4%増加する。市場は2035年に31億2,000万米ドルに達すると予測され、2025年からのCAGRは17.01%である。
2020年から2025年の年率72.24%に続き、2025年から2035年は年率17.01%で成長する。データセンターで稼働を開始する単独運転型およびブリッジ・トゥ・グリッド型マイクログリッドの容量が、2025年の2,000 MWから2035年には6,300 MWに増加するためである。
データセンター向けマイクログリッドとは、オンサイトの発電機、蓄電池および負荷の集合体であり、一つのコントローラーが系統の有無にかかわらず単一のシステムとして運用するものである。DC Market Insightsは、その制御、スイッチギヤ、統合および運用のレイヤーを2025年に6億4,805万米ドルと評価している。
2025年の単独運転型キャンパスのマイクログリッドレイヤーは1kW当たり約260米ドル、100 MWでは2,600万米ドルであり、発電機と蓄電池は含まない(DC Market Insights推計)。系統並列型レジリエンス・マイクログリッドのレイヤーは1kW当たり約110米ドルである。
2025年の金額の41.6%、すなわち2億6,964万米ドルをスイッチギヤ・保護・単独運転装置が占める。運用・最適化サービスは、マイクログリッドの導入ベースが2035年に84,844 MWに達するにつれて年率34.84%と最も急速に成長する。
大規模キャンパスの系統接続には3~10年を要することがあるため、2025年にはデータセンターで2,000 MWの単独運転型およびブリッジ・トゥ・グリッド型マイクログリッドが稼働を開始した。さらに、アイルランドとテキサス州の規則も大規模負荷に対しオンサイトの給電指令可能容量の確保を求めている。
2025年の金額の74.0%、すなわち4億7,956万米ドルが北米で支出される。アジア太平洋は年率26.18%で最も急速に成長し、インドは上位12カ国の中で年率32.63%と最も急成長する国である。
2025年の金額の約12%をSchneider Electricが占め、上位5社のサプライヤーが約42%を占める(DC Market Insights評価)。これにSiemens、ABB、Eaton、Hitachi Energyが続き、Caterpillar、Enchanted Rock、VoltaGridがインテグレーターとして参入している。
名称の判明している9,310 MWの案件には、ユタ州のJoule Capital Partners向け4,000 MW、ニューメキシコ州のOracle向け最大2,450 MWの燃料電池、テキサス州のOracle向けVoltaGridによる2,300 MWが含まれる。これらのマイクログリッドレイヤーの価値は約24億2,000万米ドルである。
2026年の11億7,000万米ドルは、マイクログリッドレイヤーのみを対象としたDC Market Insightsの数値である。マイクログリッド内の発電機、燃料電池および蓄電池、あるいは燃料や電力の販売を加えた推計値は、その数倍の規模となる。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。