
日本データセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
日本データセンターインフラ市場の規模は2025年にUSD 11.23十億で、年平均成長率(CAGR)10.29%で拡大し、2035年までにUSD 29.91十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場の牽引要因
- 05市場トレンド
- 06市場の課題
- 07市場機会
- 08価格:日本のmwあたり資本コスト
- 09基準、規制、電力、政策
- 10日本データセンターインフラ市場、インフラタイプ別
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 22掲載企業
掲載企業
- Schneider Electric
- Vertiv
- Mitsubishi Electric
- Fuji Electric
- Hitachi
- Toshiba
- Daikin
- ABB
- Eaton
- Delta Electronics
- Kajima
- Obayashi
- Taisei
- Shimizu
- Takenaka
- NTT Facilities
- Fujitsu
- NEC
- Dell Technologies
- HPE
- Cisco
- Lenovo
詳細分析
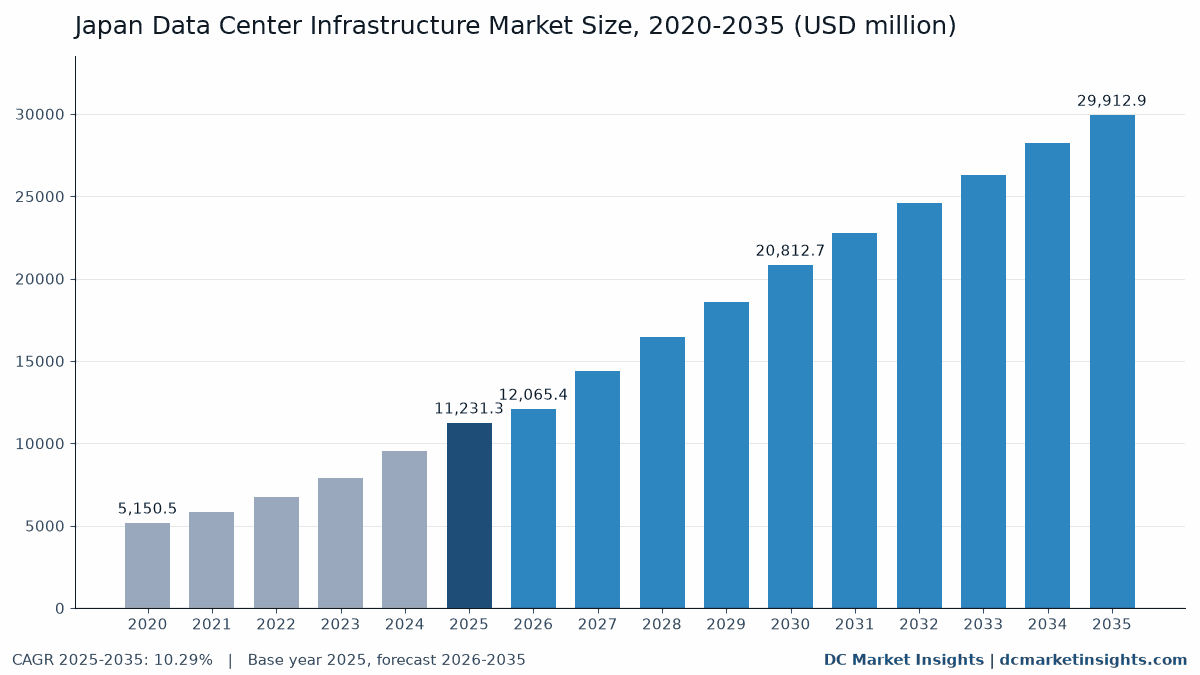
日本データセンターインフラ市場は2026年に120億6,543万米ドルと評価され、2025年の112億3,126万米ドルから2035年には299億1,286万米ドルに達すると予測されており、2025年から2035年の年平均成長率(CAGR)は10.29%です(DC Market Insights推定)。本市場は、日本におけるデータセンターインフラへの年間設備投資額です。対象は電気、機械、土木・構造・建築、ITおよびネットワークで、新規建設と稼働中サイトの改修の両方を含みます。2025年に日本は約291メガワット(MW)のITキャパシティを追加し、設置済みITは約2,575 MWとなりました。2025年の内訳は、施設工事(新規ホールと改修)が37億4,966万米ドル、サーバー、ストレージ、ネットワーク機器、ラックが74億8,160万米ドルです。2026年11月にボトムアップのキャパシティモデルで再構築しました。以前の版は施設支出を一部しか計上せず、ITの更新投資を含めていませんでした。AIラックと液冷が稼働中のホールに広がるため、改修およびアップグレードが年13.90%で最も成長の速いプロジェクトタイプです。地域では北海道が2025年の2億8,185万米ドルから年22.70%で最も速く成長します。
主要市場統計:2026年の日本データセンターインフラ市場の規模はどのくらいか
DC Market Insightsは、2026年の日本データセンターインフラ市場を120億6,543万米ドルと評価しています。2025年比7.4%増です。2026年に開業する新規MWは2025年より少ない(2025年の291 MWに対し246 MW)一方、拡大した設置ベースでのIT更新投資は増え続けるためです。2026年は当年の推定値です。
- 市場規模 2025年:112億3,126万米ドル
- 市場規模 2026年:120億6,543万米ドル
- 市場規模 2030年:208億1,271万米ドル
- 市場規模 2035年:299億1,286万米ドル
- CAGR 2025-2035年:10.29%(2035年のローケース235億2,708万米ドル、ハイケース362億9,864万米ドル)。CAGR 2026-2035年:10.61%。CAGR 2020-2025年:16.87%
- 新規ITキャパシティの追加:291 MW(2025年)、246 MW(2026年)、380 MW(2030年)、376 MW(2035年)。設置済みITは2,575 MW(2025年)、6,138 MW(2035年)
- 最大のインフラタイプ:ITおよびネットワーク、2025年支出の66.6%(74億8,159万米ドル)
- 2025年の施設系タイプ:電気15.0%、土木・構造・建築10.0%、機械8.3%
- 最も成長の速いデータセンタータイプ:エッジ、年14.07%。最大:コロケーション、38.0%
- 首位の地域:関東、2025年支出の62.1%。最も成長の速い地域:北海道、22.70%
- 新規ITキャパシティ1 MWあたりの資本コスト(2025年):2,381万米ドル(施設1,131万米ドルとITおよびネットワーク1,250万米ドル)
日本データセンターインフラ市場の概要:2025年に日本はデータセンターインフラにいくら支出したか
日本は2025年にデータセンターインフラへ112億3,126万米ドルを支出しました。日本データセンターインフラ市場の規模は2020年に51億5,050万米ドルと評価され、2025年に112億3,126万米ドルに達し、予測期間中のCAGR 10.29%で2035年には299億1,286万米ドルに達すると見込まれています。2020年から2025年にかけて支出は年16.87%で成長しました。年間の新規ITキャパシティが2021年の145 MWから2025年の291 MWへと倍増し、AIサーバーがMWあたりのIT価値を押し上げたためです。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 最終更新 | 2026年11月 |
| 日本データセンターインフラ市場規模 2025年 | 112億3,126万米ドル |
| 日本データセンターインフラ市場規模 2026年 | 120億6,543万米ドル(当年推定値) |
| 日本データセンターインフラ市場 CAGR(2025-2035年) | 10.29% |
| 日本データセンターインフラ市場規模 2035年 | 299億1,286万米ドル |
| 数量 | 年間の新規ITキャパシティ追加量(MW) |
2027年からは、印西、埼玉、けいはんな、大阪、苫小牧、北九州の大規模キャンパスが開業し、市場は再び拡大します。DC Market Insightsは2030年の新規ITキャパシティを380 MW、2035年の設置済みITを6,138 MWとモデル化しています。インフラタイプの中ではITおよびネットワークが年11.70%で最も速く成長します。各MWが約5年ごとに更新され、AIシステムはMWあたりの価値が大きいためです。本レポートは当社のアジア太平洋データセンターインフラ市場調査の一部です。
主なポイント:
- 2025年に112億3,126万米ドル、2026年に120億6,543万米ドル、2035年までに299億1,286万米ドル、CAGRは10.29%。
- サーバー、ストレージ、ネットワーク機器は新規ホール向けに購入され、設置ベース全体で更新されるため、ITおよびネットワークが2025年支出の66.6%を占めます。
- 関東が2025年支出の62.1%を占め、北海道は苫小牧と石狩のキャンパスにより年22.70%で最も速く成長します。
- 2025年の新規ITキャパシティ1 MWの費用は施設と初期IT導入を合わせて約2,381万米ドルです。Princeton Digital GroupのTY1キャンパスは96 MWのITに10億米ドルで、MWあたり約1,040万米ドルです。
- PUE規制と液冷が稼働中のサイトに広がるため、改修およびアップグレード支出は52億5,274万米ドルから193億337万米ドルへ増加します。
市場の定義と範囲:日本データセンターインフラ市場は何を測定しているか
定義。日本データセンターインフラ市場とは、日本におけるデータセンターインフラへの年間設備投資額(百万米ドル)であり、初回販売価格(サプライヤーおよび請負業者の価格)で評価し、支出が発生した年に計上します。対象は電気、機械、土木・構造・建築、ITおよびネットワークのインフラで、新規建設と稼働中サイトの改修の両方を含み、ハイパースケール(自社建設)、コロケーション(ホールセールおよびリテール)、エンタープライズ(自社運用)、エッジの各データセンターを対象とします。土地、電気料金その他の運営費、運用保守サービス、ソフトウェアライセンス、クラウドサービス、建設契約に含まれない設計およびコンサルティング料は除外します。
測定方法。金額は百万米ドル建ての設備投資額です(円建て支出を各年の年間平均レートで換算)。数量は年間に追加される新規ITキャパシティ(MW)です(ITロードであり、系統容量や受電容量ではありません)。新規ホールへの支出は開業前に始まるため、金額とMWが毎年同じ動きをするとは限りません。MWあたりの資本コストは一つの基準で示します:新規建設、施設と初期IT導入の合計、ITキャパシティ1 MWあたり。
対象範囲。日本を5地域16ハブに分けています:関東(東京、印西、埼玉、横浜、その他の関東)、関西(大阪、けいはんな、神戸、その他の関西)、北海道(石狩、苫小牧、その他の北海道)、九州(福岡、その他の九州)、その他の日本(中部、東北・中国・四国・沖縄)。過去期間2021-2025年、基準年2025年、予測期間2026-2035年。
含まれるものと除外されるもの
| 項目 | 扱い | 対象内容 |
|---|---|---|
| 電気 | 含む | 敷地内の系統接続と変電設備、高圧開閉装置、変圧器、UPSとバッテリー、発電機、PDUとバスウェイ |
| 機械 | 含む | 冷却プラント、CRAHユニットとファンウォール、液冷、ポンプと配管、封じ込め、ビル管理システム(BMS) |
| 土木・構造・建築 | 含む | 敷地工事、躯体と外装、内装、二重床、防火設備、物理セキュリティ |
| ITおよびネットワーク | 含む | サーバー、ストレージ、ネットワーク機器、ラック、構造化配線 |
| 新規建設と改修 | 含む | 新規ホールとキャンパス、稼働中サイトのアップグレード(電源と冷却の改修、AIおよび液冷への転換、IT更新) |
| データセンタータイプ | 含む | ハイパースケール(自社建設)、コロケーション(ホールセールおよびリテール)、エンタープライズ(自社運用)、エッジ |
| 土地 | 除外 | 土地の購入と賃借 |
| 電気料金その他の運営費 | 除外 | 電力、水、人件費、賃料その他の運営費 |
| 運用保守サービス | 除外 | 引き渡し後の施設管理および保守契約 |
| ソフトウェアライセンス | 除外 | OS、DCIMその他のソフトウェアライセンス |
| クラウドサービス | 除外 | クラウド、ホスティング、コロケーションのサービス収入 |
| 設計およびコンサルティング料 | 除外 | 建設契約に含まれない設計、エンジニアリング、コンサルティング料 |
セグメントの関係
4つの軸(インフラタイプ、データセンタータイプ、プロジェクトタイプ、ティア基準)はそれぞれ112億3,126万米ドルの全体を分割します。5地域と16ハブも同じ合計を分割します。数量指標は新規ITキャパシティ(MW)です。ITロード1 MWはサーバーが消費する電力であり、多くの日本の発表で示される系統接続容量や受電容量ではありません。
本市場は他のデータセンター関連の数値とどう違うのか
日本のデータセンターに関する数値はそれぞれ異なるものを測定しているため、本市場の2025年の112億3,126万米ドルと比較したり合算したりすることはできません。2026年11月にボトムアップのキャパシティモデルで再構築しました。以前の版は施設支出を一部しか計上せず、ITの更新投資を含めていませんでした。下表は各数値が何を測定しているかを示します。
| 数値 | 測定対象 | 本市場との関係 |
|---|---|---|
| データセンターサービス市場 | 事業者およびプロバイダーの継続収入:コロケーション、ホスティング、マネージドサービス、クラウドサービス | 需要側の収入額であり、長年にわたりインフラ投資を回収するもので、設備投資額ではありません |
| コロケーション収入 | テナントがコロケーション事業者に支払う賃料と電力料金 | サービス市場の一部であり、ここでは除外します。事業者が自社ホールの建設に支出する額は含まれます |
| 建設のみの数値 | 建設契約:躯体、コア、内装、多くの場合は電気および機械工事を含む | 本市場の一部:ITおよびネットワーク機器と施主調達の機器を含みません |
| 系統容量または受電容量(MW) | 多くの日本の発表に記載される、サイトが系統から受けられる電力 | 本レポートの数量指標(IT MW)ではありません。引用する場合は必ず系統MWと明記します |
日本データセンター市場レポートはより広いデータセンター市場を対象としています。本レポートはインフラへの設備投資のみを計上します。
日本のデータセンターインフラ支出を牽引しているものは何か
資金を動かすのは3つの要因です:ハイパースケールクラウドとAIへの投資、データセンターの電力需要の増加、デベロッパーとファンドからの新たな資本です。これらが新規ITキャパシティを2025年の291 MWから2030年の380 MWへ押し上げます。
ハイパースケールクラウドとAI:AWSの2兆2,600億円とMicrosoftの約100億米ドル
AWSは2023-2027年に東京および大阪リージョンへ2兆2,600億円を投資する計画で、Microsoftは2026年4月に2026-2029年の約100億米ドルの投資を発表しました。経済産業省は2024年に国内のGPUクラウド計画5件に最大725億円の支援を認定しました。ハイパースケールデータセンターは2025年の33億6,938万米ドルから2035年には104億6,950万米ドルへ、年12.01%で成長します。
2035年度までに6.61 GWの新規データセンター需要
電力広域的運営推進機関(OCCTO)の需要想定(2026年1月)は、新規データセンターの最大需要を2026年度0.64 GW、2030年度3.28 GW、2035年度6.61 GWと見込んでいます(電力であり、ITロードではありません)。PUEを1.35前後とすると、年間数百MWの新規ITに相当し、2030年にモデル化した380 MWと整合します。
デベロッパーとファンドがAI対応キャンパスを建設
Princeton Digital Groupは2025年4月に埼玉でTY1キャンパスを立ち上げました(10億米ドル、ITで96 MW、ラックあたり最大140 kW)。三井物産は2025年3月に神奈川の20 MWのデータセンターの50%を180億円で取得し、Asia Pacific LandとGCIは北九州で1,250億円、120 MWのキャンパスを計画しています。新規建設支出は2035年までに106億949万米ドルに達します。
日本のデータセンターインフラはどのように変化しているか
日本のホールはAI密度、液冷、プレハブ建設へと移行しており、MWあたりの資本コストは2025年の2,381万米ドルから2035年には3,200万米ドルへ上昇します。
140-150 kWラック向けの液冷
PDG TY1は液冷でラックあたり140 kWに対応し、印西のMC Digital Realty NRT14(2026年4月)はラックあたり最大150 kW、KDDIの堺サイトは2026年1月から直接液冷のNVIDIA GB200 NVL72ラックを稼働させています。機械の支出は年8.48%で成長し、電気(6.88%)や土木(5.36%)より速いペースです。
工期短縮のためのプレハブおよびモジュラー建設
NTTファシリティーズは2026年7月に、許認可から竣工までを約2年に短縮するHyper Ready Module工法の開発を開始しました。大和ハウス工業は2026年1月からモジュラー型データセンターを販売し、ベンダー各社はプレハブの電源および冷却モジュールを日本に投入しています。
稼働中ホールの改修
2026年度からの省エネ法に基づく開示と液冷への転換(たとえば印西のTOK1に対するAirTrunkの追加投資10億米ドルの報道、2026年10月)により、改修およびアップグレード支出は年13.90%で増加します。
日本のデータセンターインフラ支出を抑制しているものは何か
系統接続と建設能力が市場の足かせとなっています。新規ITキャパシティは2026年に246 MWへ落ち込み、ローケースでは2035年の設置済みITが5,069 MW、市場規模は235億2,708万米ドルにとどまります。
系統接続の待ち行列:東京電力エリアで59 GWの申し込み
東京電力パワーグリッドは、2024年8月までにデータセンターの接続申し込みが59.05 GW(506件)に達したと報告しました。印西・白井の契約電力は当初計画の約30%で、2年から3年遅れています。OCCTOは、データセンター計画の延期や設計変更が生じていると指摘しています。
建設コストと労働力
国土交通省の建設工事費デフレーターは2024年度の129.0から2025年度には132.4に上昇し、2024年4月から建設労働者に時間外労働の上限規制が適用されたため、工期は長くなりコストは上昇しています。米ドル建ての輸入IT機器や設備は、円安局面では円換算でより高くなります。
日本のデータセンターインフラにおける新たな収益機会はどこにあるか
最大の新たな機会は、2035年までに226億1,795万米ドルに達するAIキャパシティ向けのITおよびネットワークと、北海道と九州の地域クラスターです。両地域の合計は2025年の7億2,943万米ドルから2035年には38億4,405万米ドルへ増加します。
北海道と九州のGX戦略地域
経済産業省は2026年4月にGX戦略地域として、北海道の石狩と苫小牧を含む9つのデータセンター集積地域を選定し、2026年9月には福岡(北九州、直方、鞍手)を認定しました。ソフトバンクは2025年4月に苫小牧で着工しました(受電容量300 MW以上)。北海道は年22.70%、九州は年14.03%で成長します。
エッジとエンタープライズの更新投資
エッジデータセンターは2025年の5億6,156万米ドルから年14.07%で成長し、エンタープライズのホールも2035年に59億8,257万米ドルを支出します。その大半はIT更新と改修です。
日本のデータセンターインフラのMWあたりのコストはいくらか
日本の新規ITキャパシティ1 MWの費用は2025年に約2,381万米ドルです。内訳は施設(電気、機械、土木)が1,131万米ドル、初期のITおよびネットワーク導入が1,250万米ドルです(DC Market Insights推定、土地は除外、基準は新規建設)。
| 新規ITキャパシティ1 MWあたりの資本コスト(百万米ドル) | 2025年 | 2030年 | 2035年 |
|---|---|---|---|
| 電気 | 5.09 | 5.58 | 6.08 |
| 機械 | 2.83 | 3.35 | 3.91 |
| 土木・構造・建築 | 3.39 | 3.47 | 3.51 |
| ITおよびネットワーク | 12.50 | 16.00 | 18.50 |
| 新規建設合計(施設+IT) | 23.81 | 28.40 | 32.00 |
公表されたプロジェクトコストの目安
| プロジェクト | 公表コスト | 公表キャパシティと基準 | 時期と出典 |
|---|---|---|---|
| Princeton Digital Group TY1キャンパス、さいたま市 | 10億米ドル | IT 96 MW:MWあたり約1,040万米ドル | 2025年4月、PDG発表 |
| Asia Pacific LandとGCI、北九州キャンパス | 1,250億円 | 電力負荷120 MW(第1期60 MW):MWあたり10億4,000万円 | 2023-2025年、福岡県およびAPL発表 |
| GLP Japanのデータセンター計画 | 1兆5,000億円超 | 電力900 MW:MWあたり約16億7,000万円(計画ベース) | 2022年2月、GLP発表 |
| 大林組(MiTASUN)、東京都心の都市型データセンター | 10年間で約1,000億円 | 2031年度までに40 MW級:建物を含めMWあたり約25億円 | 2024年11月、大林組発表 |
| CapitaLand Investment、日本初のデータセンター、大阪 | 所有権付き土地を含め9億シンガポールドル超 | 電力50 MWを確保 | 2025年2月、CapitaLand発表 |
| ソフトバンク 北海道苫小牧AIデータセンター | 経済産業省の補助金最大300億円、第1期の約半分 | 受電容量50 MW、最初のデータホール棟 | 2023年11月補助金、ソフトバンク発表2025年4月 |
これらの目安は施設コストの幅を示しています:北九州では電力負荷MWあたり10億4,000万円、GLPの計画ではMWあたり約16億7,000万円、建物を含む大林組の東京都心サイトではMWあたり約25億円です。対象範囲(土地、建物、設備)はプロジェクトによって異なります。
日本のデータセンターを形づくる規制、電力事情、政策は何か
資源エネルギー庁の効率規制、経済産業省と総務省のワット・ビット連携、GXの立地政策、系統接続の待ち行列が、日本のデータセンターをどこにどのように建設するかを決めています。系統およびOCCTOの数値は電力MWであり、本レポートの数量はIT MWです。
| 日付 | 項目 | 事実(記載どおり電力MWまたはIT MW) | 出典 |
|---|---|---|---|
| 2022年3月 | 省エネ法ベンチマーク | データセンター事業者:2030年度までにPUE 1.4以下を目標。 | 資源エネルギー庁(経済産業省) |
| 2023年9月 | 経済産業省の地方立地補助金 | データセンター地方拠点整備の補助金71億円(2021年度補正予算)。東京と大阪以外のサイトについて土地、電力、通信の費用の半分を補助。 | 経済産業省 |
| 2023年11月7日 | ソフトバンク苫小牧への支援 | ソフトバンクの苫小牧AIデータセンターに経済産業省が最大300億円を補助。 | 経済産業省、業界紙 |
| 2024年4月19日 | GPUクラウド補助金 | 経済安全保障推進法に基づき、GPUクラウド計画5件に最大725億円。 | 経済産業省 |
| 2024年10月4日 | デジタルインフラ取りまとめ3.0 | 経済産業省と総務省:データセンター立地を北海道と九州に分散し、先端技術を導入。 | 総務省 |
| 2024年度 | 総務省の分散立地事業 | 地方のデータセンター立地に120億円(2024年度補正予算)。複数年で209億4,000万円を措置。 | 総務省 |
| 2025年1月22日 | OCCTO 2025年度需要想定 | 個別に計上したデータセンターの最大需要は2025年度0.47 GW(電力MW)。 | OCCTO |
| 2025年2月 | GX2040ビジョン | 閣議決定:脱炭素電源の近くへの産業立地、ワット・ビット連携。 | 経済産業省 |
| 2025年3月18日 | ワット・ビット連携官民懇談会 | データセンター向けの電力と通信の一体的な計画に関する経済産業省と総務省の官民懇談会。 | 総務省 |
| 2025年3月21日 | 東京電力パワーグリッドの接続待ち | 2024年8月までにデータセンターの申し込み59.05 GW(506件)。印西・白井の契約電力は計画の約30%で、2年から3年の遅れ(電力MW)。 | 東京電力PG(総務省資料) |
| 2025年6月12日 | ワット・ビット連携取りまとめ1.0 | 系統に余裕のある場所への立地、投機的な容量確保を防ぐルール、集積地向けの計画的な系統および通信の整備。 | 経済産業省 |
| 2025年8月 | GX戦略地域制度 | データセンター集積型:約10年以内にGW級の集積を目指し、資本支援と系統の先行整備を実施。 | 経済産業省 |
| 2026年1月21日 | OCCTO 2026年度需要想定 | 新規データセンターの最大需要は0.64 GW(2026年度)、3.28 GW(2030年度)、6.61 GW(2035年度)(電力MW)。 | OCCTO |
| 2026年4月 | 省エネ法の措置 | 2029年度以降の新設データセンターはPUE 1.3の達成が必要。2026年度から定期報告にデータセンター項目を追加し公表。 | 資源エネルギー庁(経済産業省) |
| 2026年4月24日 | GX戦略地域の選定 | 北海道(石狩、苫小牧)、栃木、茨城、福岡を含む9つのデータセンター集積地域。 | 経済産業省 |
| 2026年5月 | JDCCの地域共生ガイドライン | 熱、騒音、燃料、水、発電機の排気について住民と対話。2026年度から総務省の補助金審査に活用。 | 内閣官房資料 |
| 2026年9月11日 | 初のGX戦略地域の認定 | 福岡(北九州、直方、鞍手)がデータセンター集積型のGX戦略地域に認定。 | 福岡県 |
日本データセンターインフラ市場をリードするセグメントと最も成長の速いセグメントはどれか
ITおよびネットワークが2025年支出の66.6%で首位、データセンタータイプではコロケーションが38.0%、プロジェクトタイプでは新規建設が53.2%で首位、ティアIIIが70.0%を占め、エッジが年14.07%で最も速く成長します。どの分割も2025年は112億3,126万米ドル、2035年は299億1,286万米ドルに合計されます。
インフラタイプ別
サーバー、ストレージ、ネットワーク機器は新規MWごとに購入され、設置ベース全体で更新されるため、ITおよびネットワークが首位です。施設系タイプでは電気が最大(16億8,735万米ドル)で、機械が液冷により最も速く成長します(8.48%)。
| インフラタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ITおよびネットワーク | 7,481.59 | 66.6% | 22,617.95 | 11.70% |
| 電気 | 1,687.35 | 15.0% | 3,282.71 | 6.88% |
| 土木・構造・建築 | 1,124.90 | 10.0% | 1,896.68 | 5.36% |
| 機械 | 937.42 | 8.3% | 2,115.52 | 8.48% |
| 合計 | 11,231.26 | 100.0% | 29,912.86 | 10.29% |
電気:サブ項目
| 電気のサブ項目 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|
| 系統接続と敷地内変電設備 | 236.23 | 526.29 | 8.34% |
| 高圧開閉装置と変圧器 | 371.22 | 723.64 | 6.90% |
| UPSとバッテリー | 472.46 | 888.11 | 6.51% |
| 発電機と燃料システム | 354.34 | 624.96 | 5.84% |
| PDU、バスウェイ、低圧配電 | 253.10 | 519.71 | 7.46% |
| 電気、合計 | 1,687.35 | 3,282.71 | 6.88% |
機械:サブ項目
| 機械のサブ項目 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|
| 冷却プラント(チラー、冷却塔、排熱設備) | 299.98 | 528.88 | 5.83% |
| CRAHユニットとファンウォール | 243.73 | 359.64 | 3.97% |
| 液冷(CDU、リアドア、ダイレクト・ツー・チップ) | 74.99 | 550.03 | 22.05% |
| ポンプと配管 | 178.11 | 401.95 | 8.48% |
| 封じ込めとBMS | 140.61 | 275.02 | 6.94% |
| 機械、合計 | 937.42 | 2,115.52 | 8.48% |
土木・構造・建築:サブ項目
| 土木・構造・建築のサブ項目 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|
| 敷地工事と基礎(免震を含む) | 179.98 | 303.47 | 5.36% |
| 躯体と外装(構造とエンベロープ) | 539.95 | 891.44 | 5.14% |
| 内装(二重床、天井、ホワイトスペース) | 157.49 | 246.57 | 4.58% |
| 防火設備 | 146.24 | 265.53 | 6.15% |
| 物理セキュリティ | 101.24 | 189.67 | 6.48% |
| 土木・構造・建築、合計 | 1,124.90 | 1,896.68 | 5.36% |
ITおよびネットワーク:サブ項目
| ITおよびネットワークのサブ項目 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|
| サーバー(AIアクセラレーテッドを含む) | 4,937.85 | 16,511.11 | 12.83% |
| ストレージ | 1,122.24 | 2,714.15 | 9.23% |
| ネットワーク機器 | 1,047.42 | 2,487.97 | 9.04% |
| ラックと構造化配線 | 374.08 | 904.72 | 9.23% |
| ITおよびネットワーク、合計 | 7,481.59 | 22,617.95 | 11.70% |
データセンタータイプ別
コロケーション(ホールセールおよびリテール)が最大のタイプで、ハイパースケール(自社建設)は104億6,950万米ドルまで成長し、エンタープライズ(自社運用)のホールは年7.03%で最も成長が遅く、エッジが最も速く成長します。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| コロケーション | 4,267.88 | 38.0% | 11,366.89 | 10.29% |
| ハイパースケール | 3,369.38 | 30.0% | 10,469.50 | 12.01% |
| エンタープライズ | 3,032.44 | 27.0% | 5,982.57 | 7.03% |
| エッジ | 561.56 | 5.0% | 2,093.90 | 14.07% |
| 合計 | 11,231.26 | 100.0% | 29,912.86 | 10.29% |
プロジェクトタイプ別
新規建設は新規ホールとキャンパス(施設と初期IT導入)を対象とし、改修およびアップグレードは稼働中サイトにおける電源と冷却の改修、AIおよび液冷への転換、IT更新を対象とします。改修およびアップグレードは2026年以降ほとんどの年で新規建設を上回り、2035年には新規建設の約2倍の規模になります。
| プロジェクトタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 新規建設 | 5,978.52 | 53.2% | 10,609.49 | 5.90% |
| 改修およびアップグレード | 5,252.74 | 46.8% | 19,303.37 | 13.90% |
| 合計 | 11,231.26 | 100.0% | 29,912.86 | 10.29% |
ティア基準別
支出の大半はティアIIIが占めます。ティアIVは金融やミッションクリティカルなサイト向けに年12.53%とより速く成長し、ティアIおよびIIは小規模なエンタープライズとエッジのルームを対象とします。
| ティア基準 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ティアIII | 7,861.88 | 70.0% | 20,490.31 | 10.05% |
| ティアIV | 2,021.63 | 18.0% | 6,580.83 | 12.53% |
| ティアIおよびII | 1,347.75 | 12.0% | 2,841.72 | 7.75% |
| 合計 | 11,231.26 | 100.0% | 29,912.86 | 10.29% |
発注・実施方式
発注者はいくつかの方式のいずれかで建設を発注します。発注・実施方式は独立したセグメントではなく、各方式の支出は4つのインフラタイプの中に含まれます。
| 発注・実施方式 | 仕組み | 日本での利用 | 時期付きの事例 |
|---|---|---|---|
| ゼネコンによる設計施工 | 1社が1つの契約で設計と施工を行い、多くの場合MEP工事も含む | 日本の施主と多くの外資系デベロッパーで最も一般的 | 大成建設がZED石狩を設計施工(2024年10月1日開業)。大林組はフルターンキーの設計施工を提供 |
| 設計・入札・施工(元請業者) | 設計者は別。ゼネコンが設計に基づき施工 | 外資系デベロッパーの大規模キャンパス | 鹿島建設が埼玉のTY1のコアとシェルを施工(設計は日建設計、2024年3月竣工)。長谷工コーポレーションがDayOne府中第1期の元請(2025年8月) |
| EPCとEPCC | 設計、調達、施工、試運転を1社が担当。多くは電源主導 | 電力負荷の大きいサイトとAIサイト | 東芝プラントシステムのデータセンターインフラ担当部署(2025年7月)。三菱重工業の電源と冷却のワンストップ提供(2023年10月) |
| ターンキーとモジュラー / プレハブ | 工場で製作した電源モジュール、ポッド、コンテナを現地に搬入して接続 | 迅速なキャパシティ確保、エッジ、AIポッド | 北海道でのDeltaのパワートレインユニット(2024年12月)。大和ハウス工業のModule DPDC(2026年1月)。NTTファシリティーズのHyper Ready Module(2026年7月) |
| コンストラクション・マネジメントと施主主導 | 施主が工種別の発注を管理し、設備を直接調達 | ハイパースケーラーと経験豊富な事業者 | 施主調達のUPS、冷却、IT。印西・白井でのNTT GDCと東京電力PGの合弁(2023年12月) |
| 転用と改修 | 既存の建物や工場を転用、または稼働中のホールをアップグレード | 東京都心とブラウンフィールドの工場 | 大林組MiTASUNによるオフィス転用(2024年11月)。KDDI堺は旧液晶パネル工場の電源と冷却を再利用(2026年1月) |
DC独自分析:日本のパイプライン概要と地域別×インフラタイプ別マトリクス
当社の日本のデータセンターマップは20事業者が運営する74のデータセンターを追跡しています(2026年11月3日更新):稼働中54、建設中9、計画中11で、公表容量は稼働中サイトで697 MW、建設中で437 MW、計画中で622 MWです。下表は公表容量のある10プロジェクトを、1事業者あたり最大2件、各1回ずつ示しています。
| 事業者 | キャンパス | 都道府県 | MW(基準) | 段階 | 時期 |
|---|---|---|---|---|---|
| AirTrunk | TOK1 | 千葉(印西) | 300 MW(合計) | 稼働中 | 2021 |
| AirTrunk | TOK2 | 東京 | 110 MW(合計) | 稼働中 | 2024 |
| STACK Infrastructure | TKY01 Inzai | 千葉(印西) | 36 MW(合計) | 稼働中 | 2024 |
| インターネットイニシアティブ(IIJ) | 白井キャンパス、第2期棟 | 千葉(白井) | 10 MW(合計) | 稼働中 | 2023 |
| NTT DATA | けいはんな OSK11 | 京都 | 30 MW(IT) | 稼働中 | 2026 |
| ST Telemedia Global Data Centres | 東京キャンパス(TYO1とTYO2) | 千葉(印西) | 70.8 MW(IT) | 建設中 | パイプライン |
| Princeton Digital Group | TY1 第1期 | 埼玉 | 48 MW(記載どおり) | 建設中 | パイプライン |
| Colt DCS | Tokyo Inzai 4 | 千葉(印西) | 20 MW(IT) | 建設中 | パイプライン |
| EdgeConneX | ITM01 Kagoya Tataraキャンパス | 京都(京田辺) | 200 MW(合計) | 建設中 | パイプライン |
| Vantage Data Centers | 大阪(KIX1)キャンパス | 大阪(茨木) | 68 MW(IT) | 建設中 | パイプライン |
MWの基準:出典がITロードを示す場合はIT、それ以外は合計。出典が明示していない場合は「記載どおり」。時期:開業年。パイプライン:未開業。
地域別×インフラタイプ別マトリクスは、モデルの分割を各地域に適用したものです(2025年、百万米ドル、20の入力値)。
| 地域 | 電気 | 機械 | 土木・構造・建築 | ITおよびネットワーク | 合計 |
|---|---|---|---|---|---|
| 関東 | 1,048.46 | 582.48 | 698.97 | 4,648.76 | 6,978.67 |
| 関西 | 408.20 | 226.78 | 272.13 | 1,809.95 | 2,717.06 |
| 北海道 | 42.34 | 23.52 | 28.23 | 187.76 | 281.85 |
| 九州 | 67.24 | 37.36 | 44.83 | 298.15 | 447.58 |
| その他の日本 | 121.11 | 67.28 | 80.74 | 536.97 | 806.10 |
| 合計 | 1,687.35 | 937.42 | 1,124.90 | 7,481.59 | 11,231.26 |
日本のデータセンターインフラ支出をリードする地域と最も成長の速い地域はどこか
2025年は関東が69億7,867万米ドル(62.1%)で首位で、北海道は年22.70%で最も速く成長し、2035年までに21億7,977万米ドルに達します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 関東 | 6,978.67 | 62.1% | 15,818.02 | 8.53% |
| 関西 | 2,717.06 | 24.2% | 8,409.77 | 11.96% |
| 北海道 | 281.85 | 2.5% | 2,179.77 | 22.70% |
| 九州 | 447.58 | 4.0% | 1,664.28 | 14.03% |
| その他の日本 | 806.10 | 7.2% | 1,841.02 | 8.61% |
| 合計 | 11,231.26 | 100.0% | 29,912.86 | 10.29% |
関東
関東は市場の中核です。東京は低遅延が求められるサイトと都市型サイト、千葉の印西と白井はハイパースケールキャンパス(AirTrunk TOK1、Colt Inzai、STACK TKY01、MC Digital Realty NRT、Google印西)、埼玉は新しいAI対応キャンパス(PDG TY1)、横浜と神奈川はエンタープライズとハイパースケールのサイトを担います。印西・白井の系統接続の制約が地域の成長を鈍らせるため、関東の支出シェアは予測期間中に低下しますが、引き続き最大の地域です。関東の支出は2025年に69億7,867万米ドル、2035年までに158億1,802万米ドルです。
関西
関西は第2のハブであり、日本の主要な災害復旧拠点です:大阪と箕面(Equinix、Digital Realty KIX、CapitaLand)、けいはんな(NTT DATA OSK11、Colt Keihanna、EdgeConneX京田辺)、堺(旧シャープ工場跡地のKDDIとソフトバンクのAIサイト)、神戸。関西の支出は2025年に27億1,706万米ドル、2035年までに84億977万米ドルです。
北海道
北海道はクリーンな電力と政策支援により小さな基盤から成長しています:ソフトバンクの苫小牧AIデータセンター(受電容量300 MW超、2026年度開業)、石狩のさくらインターネットとZED、そして両サイトはGX戦略地域に選定されています。北海道の支出は2025年に2億8,185万米ドル、2035年までに21億7,977万米ドルです。
九州
九州はクリーンな電力、半導体の集積、政策によって成長しています:Asia Pacific LandとGCIの北九州キャンパス(電力120 MW、第1期は2027年)と、福岡のGX戦略地域の認定(2026年9月)です。九州の支出は2025年に4億4,758万米ドル、2035年までに16億6,428万米ドルです。
その他の日本
その他の日本は中部(名古屋と北陸)と、東北、中国、四国、沖縄の各地域を対象とします。現在は主にエンタープライズ、エッジ、地域のデータセンターで、秋田、宮城、富山、香川がGX戦略地域の候補です。その他の日本の支出は2025年に8億610万米ドル、2035年までに18億4,102万米ドルです。
日本のどのハブがデータセンターインフラ支出をリードしているか
16のハブのうち、2025年は東京が25億9,304万米ドル(23.1%)で首位、印西が24億8,030万米ドルで続き2035年までに東京を上回ります。苫小牧はソフトバンクのAIデータセンターの開業により年38.58%で最も速く成長します。
| 順位 | ハブ | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | 東京 | 関東 | 2,593.04 | 4,860.29 | 6.48% |
| 2 | 印西 | 関東 | 2,480.30 | 5,302.12 | 7.89% |
| 3 | 大阪 | 関西 | 1,691.12 | 4,565.72 | 10.44% |
| 4 | 埼玉 | 関東 | 676.45 | 1,914.66 | 10.96% |
| 5 | 横浜 | 関東 | 665.17 | 1,531.73 | 8.70% |
| 6 | その他の関東 | 関東 | 563.71 | 2,209.22 | 14.64% |
| 7 | 中部 | その他の日本 | 462.24 | 1,075.16 | 8.81% |
| 8 | けいはんな | 関西 | 450.96 | 2,061.94 | 16.42% |
| 9 | 東北・中国・四国・沖縄 | その他の日本 | 343.86 | 765.86 | 8.34% |
| 10 | その他の関西 | 関西 | 338.22 | 1,060.43 | 12.11% |
| 11 | 福岡 | 九州 | 284.11 | 1,016.24 | 13.59% |
| 12 | 神戸 | 関西 | 236.76 | 721.68 | 11.79% |
| 13 | 石狩 | 北海道 | 169.11 | 1,001.52 | 19.47% |
| 14 | その他の九州 | 九州 | 163.47 | 648.04 | 14.77% |
| 15 | その他の北海道 | 北海道 | 78.92 | 294.56 | 14.08% |
| 16 | 苫小牧 | 北海道 | 33.82 | 883.69 | 38.58% |
2035年の日本データセンターインフラ予測はどのように変わり得るか
2035年の市場規模は、新規ITキャパシティの接続ペースに応じて、ベースケースの299億1,286万米ドルを中心に235億2,708万米ドルから362億9,864万米ドルの範囲となります。
| シナリオ | 設置済みIT MW 2035年 | 市場規模 2035年(百万米ドル) | 前提 |
|---|---|---|---|
| ロー | 5,069 | 23,527.08 | 2025年以降の新規ITキャパシティがベースケースより30%少ない:系統接続の待ち行列と労働力の制約でキャンパスが遅延 |
| ベース | 6,138 | 29,912.86 | DC Market InsightsのGlobal Capacityモデルの経路。時期が公表されたキャンパスは一部遅延しつつ発表どおりに開業 |
| ハイ | 7,207 | 36,298.64 | 新規ITキャパシティがベースより30%多い:GX集積地、苫小牧、北九州が拡大し、AI需要が堅調に推移 |
競合分析:日本でデータセンターインフラを供給しているのは誰か
本市場に供給するのは3つのグループです:電気および機械のベンダー、施設を設計施工するゼネコン、ITおよびネットワークのベンダーです。日本のデータセンターでの時期付きの実績がある企業のみを掲載しています。KIO Networks、Acer、Inspur、Oracle、IBM、Huaweiは、日本のデータセンターインフラへの時期付きの供給実績が確認できなかったため掲載していません。
掲載企業
- Schneider Electric
- Vertiv
- Mitsubishi Electric
- Fuji Electric
- Hitachi
- Toshiba
- Daikin
- ABB
- Eaton
- Delta Electronics
- Kajima
- Obayashi
- Taisei
- Shimizu
- Takenaka
- NTT Facilities
- Fujitsu
- NEC
- Dell Technologies
- HPE
- Cisco
- Lenovo
電気および機械のベンダー:Schneider Electric、Vertiv、三菱電機、富士電機、日立製作所、東芝、ダイキン工業、ABB、Eaton、Delta Electronics。ゼネコン:鹿島建設、大林組、大成建設、清水建設、竹中工務店、NTTファシリティーズ。ITおよびネットワークのベンダー:富士通、NEC、Dell Technologies、HPE、Cisco、Lenovo。
Schneider Electricは1962年から日本で事業を展開し、2025年10月に最大1.7 MWのCDUを含む液冷製品ラインを日本で発売しました。三菱電機は2030年度までにデータセンター関連売上4,000億円を目指しています。富士電機はIIJの白井キャンパスに大型UPSシステムを納入し、Vertivは2025年2月に日本法人を設立しました。鹿島建設は埼玉のPDG TY1のコアとシェルを施工し(2024年)、大成建設はZED石狩を設計施工し(2024年)、大林組はMiTASUNを通じて自社の都市型データセンターを開発し、NTTファシリティーズはハイパースケールホール向けのプレハブ工法を開発しています。HPEはKDDI堺にGB200 NVL72ラックを納入し、Dellは2026年10月に、JERAの千葉の発電所に計画される400 MWのサイトにラックスケールのAIシステムを供給する覚書(MOU)を締結しました。
買い手:事業者とハイパースケールクラウドプロバイダー
AirTrunk、NTT DATA、MC Digital Realty、Colt DCS、Equinix、Princeton Digital Group、KDDI、ソフトバンク、さくらインターネットはホールを建設して運営し、AWS、Microsoft、Google、Oracleはクラウドリージョンのためにキャパシティを購入または賃借しています。これらは上記サプライヤーの顧客であってサプライヤーではなく、二重には計上していません。
2025年と2026年に日本のデータセンターインフラ市場で何が変わったか
- 2025年2月、Schneider Electricは液冷メーカーMotivairの株式75%の取得を完了しました。取得額は8億5,000万米ドルで合意されていました(出典:Schneider Electric)。
- 2025年4月、Princeton Digital Groupは埼玉で10億米ドル、96 MWのTY1キャンパスを立ち上げました(出典:Princeton Digital Group)。
- 2025年4月、ソフトバンクは北海道の苫小牧AIデータセンターに着工しました(出典:ソフトバンク)。
- 2026年1月、KDDIはHPEと構築したGB200 NVL72ラックと直接液冷を備えた大阪堺AIデータセンターの稼働を開始しました(出典:HPE)。
- 2026年4月、NTT DATAはITキャパシティ30 MWのけいはんなOSK11を開業しました(出典:NTT DATA)。
- 2026年9月、福岡県の北九州地域がデータセンター集積型のGX戦略地域に認定されました(出典:福岡県)。
- 2026年10月、JERA、Dell Technologies、RHAELMは、JERAの千葉の発電所における400 MWのAIデータセンターに関する覚書(MOU)を締結しました(出典:DCD)。
DC Market Insightsは日本データセンターインフラ市場モデルをどのように構築したか(調査方法)
DC Market Insightsは、日本データセンターインフラ市場を、当社のGlobal Capacityモデルにおける日本の設置済みITキャパシティからボトムアップで構築しました:2024年末2,283.8 MW、2025年末2,575.2 MW(291 MW追加)、2035年6,138.0 MW。支出 = 新規IT MWに対する施設建設(2025年はMWあたり1,130万米ドル、半分は開業前年に支出)+設置ベースに対する施設改修(MWあたり年30万米ドル)+ITおよびネットワーク:新たに稼働したMWへの初期導入(MWあたり1,250万米ドル、稼働率80%)と稼働ベースの5年周期の更新。2025年は30億6,452万米ドル+6億8,514万米ドル+29億1,400万米ドル+45億6,760万米ドル=112億3,126万米ドルです。
- 検証1(プロジェクトコスト):PDG TY1はITのMWあたり約1,040万米ドルで、モデルの施設コストMWあたり1,130万米ドルと比較。
- 検証2(電力):OCCTOの2030年度の新規データセンター需要3.28 GWをPUE 1.35前後で割ると約2.4 GWの新規ITロードとなり、モデルでの2025年から2030年の追加量1,629 MWと比較。
- 検証3(分割):ITおよびネットワークは2025年支出の66.6%で、企業の投資計画に基づく別のボトムアップ推定では約64%でした。
2026年11月にボトムアップのキャパシティモデルで再構築しました。以前の版は施設支出を一部しか計上せず、ITの更新投資を含めていませんでした。どの分割も毎年合計と一致します。キャパシティ手法については、当社の調査方法と世界のデータセンターインフラ市場レポートをご覧ください。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2含まれるものと除外されるもの
- 1.3本市場と他のデータセンター関連数値との違い
- 1.4過去期間2020-2024年、基準年2025年、予測期間2026-2035年
- 1.5レポート属性
- 02調査方法
- 2.1設置済みおよび新規ITキャパシティ(Global Capacityモデル)
- 2.2MWあたりの施設建設、改修、IT支出
- 2.3地域とハブへの配分
- 2.4範囲の検証
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年、2026年、2035年
- 3.2主要市場統計
- 3.3主なポイント
- 04市場の牽引要因
- 4.1ハイパースケールクラウドとAIへの投資
- 4.22035年度までの新規データセンター電力需要
- 4.3デベロッパーとファンドがAI対応キャンパスを建設
- 05市場トレンド
- 5.1140-150 kWラック向けの液冷
- 5.2プレハブおよびモジュラー建設
- 5.3稼働中ホールの改修
- 06市場の課題
- 6.1系統接続の待ち行列
- 6.2建設コストと労働力
- 07市場機会
- 7.1北海道と九州のGX戦略地域
- 7.2エッジとエンタープライズの更新投資
- 08価格:日本のmwあたり資本コスト
- 8.1インフラタイプ別のMWあたり資本コスト、2025年、2030年、2035年
- 8.2公表されたプロジェクトコストの目安
- 09基準、規制、電力、政策
- 9.1省エネ法とPUE規制
- 9.2ワット・ビット連携
- 9.3GX2040ビジョンとGX戦略地域
- 9.4系統接続の待ち行列とOCCTOの需要想定
- 9.5地方立地補助金
- 10日本データセンターインフラ市場、インフラタイプ別
- 10.1電気(サブ項目を含む)
- 10.2機械(サブ項目を含む)
- 10.3土木・構造・建築(サブ項目を含む)
- 10.4ITおよびネットワーク(サブ項目を含む)
- 11日本データセンターインフラ市場、データセンタータイプ別
- 11.1ハイパースケール
- 11.2コロケーション
- 11.3エンタープライズ
- 11.4エッジ
- 12日本データセンターインフラ市場、プロジェクトタイプ別
- 12.1新規建設
- 12.2改修およびアップグレード
- 13日本データセンターインフラ市場、ティア基準別
- 13.1ティアIおよびII
- 13.2ティアIII
- 13.3ティアIV
- 14発注・実施方式
- 14.1ゼネコンによる設計施工
- 14.2設計・入札・施工(元請業者)
- 14.3EPCとEPCC
- 14.4ターンキーとモジュラー / プレハブ
- 14.5コンストラクション・マネジメントと施主主導
- 14.6転用と改修
- 15Dc独自分析
- 15.1日本のパイプライン概要
- 15.2地域別×インフラタイプ別マトリクス、2025年
- 16日本データセンターインフラ市場、地域別
- 16.1関東
- 16.2関西
- 16.3北海道
- 16.4九州
- 16.5その他の日本
- 17日本データセンターインフラ市場、ハブ別
- 17.1東京
- 17.2印西
- 17.3大阪
- 17.4埼玉
- 17.5横浜
- 17.6その他の関東
- 17.7中部
- 17.8けいはんな
- 17.9東北・中国・四国・沖縄
- 17.10その他の関西
- 17.11福岡
- 17.12神戸
- 17.13石狩
- 17.14その他の九州
- 17.15その他の北海道
- 17.16苫小牧
- 18予測シナリオ
- 18.1ローケース
- 18.2ベースケース
- 18.3ハイケース
- 19競合分析と企業プロファイル
- 19.1Schneider Electric
- 19.2Vertiv
- 19.3三菱電機
- 19.4富士電機
- 19.5日立製作所
- 19.6東芝
- 19.7ダイキン工業
- 19.8ABB
- 19.9Eaton
- 19.10Delta Electronics
- 19.11鹿島建設
- 19.12大林組
- 19.13大成建設
- 19.14清水建設
- 19.15竹中工務店
- 19.16NTTファシリティーズ
- 19.17富士通
- 19.18NEC
- 19.19Dell Technologies
- 19.20HPE
- 19.21Cisco
- 19.22Lenovo
- 19.23買い手:事業者とハイパースケールクラウドプロバイダー
- 20最近の動向、2025-2026年
- 20.1時期付きの動向
- 図 1日本データセンターインフラ市場規模、2020-2035年(百万米ドル)
- 表 1レポート属性
- 表 2市場の定義:含まれるものと除外されるもの
- 表 3本市場と他のデータセンター関連数値との違い
- 表 4新規ITキャパシティ1 MWあたりの資本コスト、2025年、2030年、2035年
- 表 5公表されたプロジェクトコストの目安
- 表 6電力と政策:時期付きの規制と事実
- 表 7インフラタイプ別市場、2025年と2035年
- 表 8電気のサブ項目、2025年と2035年
- 表 9機械のサブ項目、2025年と2035年
- 表 10土木・構造・建築のサブ項目、2025年と2035年
- 表 11ITおよびネットワークのサブ項目、2025年と2035年
- 表 12データセンタータイプ別市場、2025年と2035年
- 表 13プロジェクトタイプ別市場、2025年と2035年
- 表 14ティア基準別市場、2025年と2035年
- 表 15日本のデータセンター建設における発注・実施方式
- 表 16日本のパイプライン概要
- 表 17地域別×インフラタイプ別マトリクス、2025年
- 表 18地域別市場、2025年と2035年
- 表 19ハブ別市場、2025年と2035年
- 表 20予測シナリオ、2035年
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsによると、2026年は120億6,543万米ドルで、2025年の112億3,126万米ドルから増加します。市場は2035年までに299億1,286万米ドルに達します。
2035年までに299億1,286万米ドル、2025年からのCAGRは10.29%(2026年からは10.61%)で、設置済みITキャパシティは2,575 MWから6,138 MWに増加します。
日本における電気、機械、土木・構造・建築、ITおよびネットワークのインフラへの年間設備投資で、新規建設と改修の両方を含み、ハイパースケール、コロケーション、エンタープライズ、エッジのデータセンターを対象とします。土地、運営費、運用保守サービス、ソフトウェア、クラウドサービス、単独の設計料は除外されます。
2025年は112億3,126万米ドルです。2026年11月にボトムアップのキャパシティモデルで再構築したためです。以前の版は施設支出を一部しか計上せず、ITの更新投資を含めていませんでした。
ITおよびネットワークで、2025年支出の66.6%(74億8,159万米ドル)を占めます。施設系タイプでは電気が15.0%で最大です。
関東で、2025年支出の69億7,867万米ドル、62.1%を占め、東京と印西が牽引しています。北海道は年22.70%で最も速く成長します。
2025年の新規ITキャパシティ1 MWあたり約2,381万米ドルです。内訳は施設が1,131万米ドル、ITおよびネットワークが1,250万米ドルです(DC Market Insights推定)。
電源と冷却ではSchneider Electric、三菱電機、富士電機、日立製作所、Vertiv、建設では鹿島建設、大林組、大成建設、清水建設、竹中工務店、ITおよびネットワークでは富士通、NEC、Dell Technologies、HPEです。
省エネ法は2030年度までのPUE 1.4のベンチマークと、2029年度以降に新設されるデータセンターへのPUE 1.3を定めています。ワット・ビット連携とGX戦略地域は、新規サイトを系統に余裕のある地域へ誘導しています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。