
米国のエッジデータセンター市場 規模・シェア・2035年までの予測
市場の概要
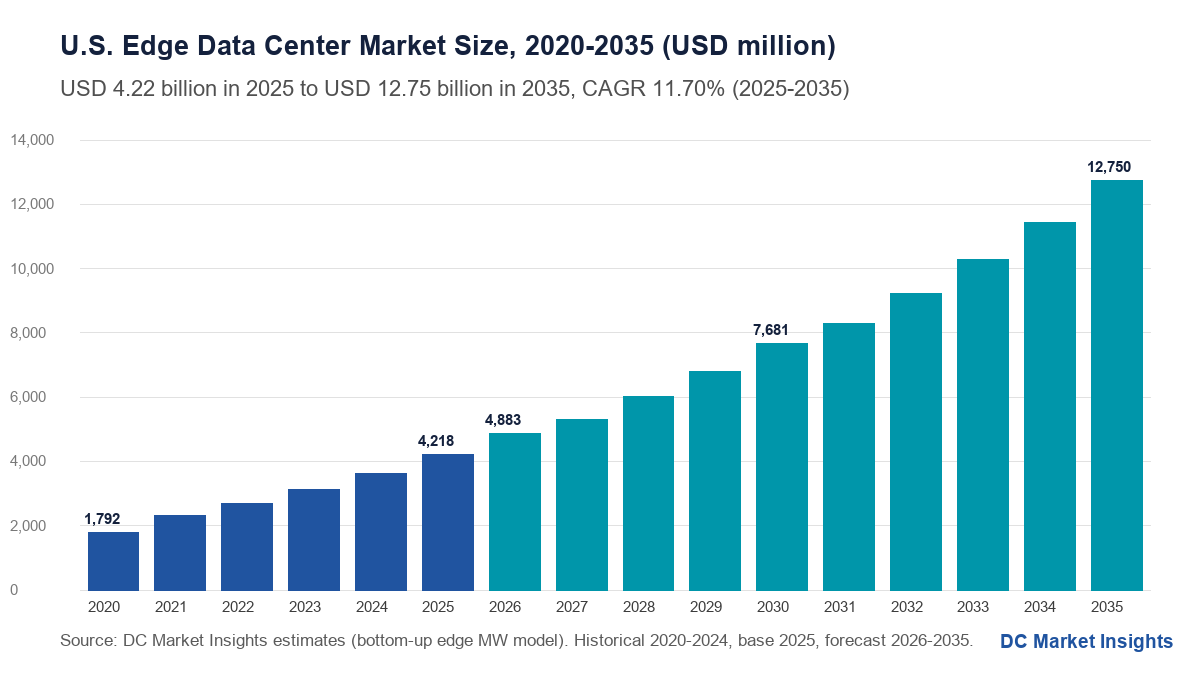
米国のエッジデータセンター市場の規模は2025年にUSD 4,220.0百万で、年平均成長率(CAGR)11.7%で拡大し、2035年までにUSD 12.75十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格分析
- 06規格と規制
- 07コンポーネント別市場セグメンテーション
- 08施設規模別市場セグメンテーション
- 09事業者タイプ別市場セグメンテーション
- 10アプリケーション別市場セグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- 2掲載企業
掲載企業
- EdgeConneX: edge and build-to-suit operator owned by EQT
- Dell Technologies: edge platform software and servers for distributed sites
詳細分析
米国のエッジデータセンター市場は2026年に48.8億米ドルと評価され、2025年の42.2億米ドルから拡大して2035年には127.5億米ドルに達すると予測されます。2025年から2035年までのCAGRは11.70%です(DC Market Insights推計)。米国のエッジデータセンターとは、ユーザーの近くに置かれたITロード5 MW以下の施設を指し、Tier 2・Tier 3都市圏の地域コロケーションホール、通信・タワー基地局サイト、工場・病院・店舗に置かれるプレハブ型マイクロデータセンターが含まれます。この市場の資金は、二次都市圏の事業者が資本と電力を確保できる場所へ動きます。DataBank、TierPoint、Flexentialは2025年10月から2026年8月までに、大規模ハブ以外で容量を増やすため計26.4億米ドルの融資枠と証券化資金を調達しました(出典:各社発表)。一方、Duos Edge AIは2025年にテキサス州の町へ15基のエッジデータセンターポッドを設置し、現在はジョージア州Columbusでハイパースケーラーとの1億1,100万米ドル、10 MWの契約を持っています(出典:Duos Technologies Group、2026年8月)。2025年の内訳は、新規エッジIT容量310 MW × 1 MW当たり施設インフラ600万米ドル = 18.6億米ドル、販売済みサードパーティエッジ容量842 MW × kW・月当たり215米ドル = 21.7億米ドル、そしてオーナー運営サイトのマネージド・保守サービス1億8,720万米ドルの合計です。AI推論は年27.90%で最も速く伸びるアプリケーションで、南西部は年14.22%で最も速く伸びる地域です。中でもアリゾナ州が15.31%で先行します。テキサス州とアリゾナ州の町は、安い土地、空きのある送電容量、そして2,500万米ドルの投資から適用される州の優遇措置を兼ね備えているためです。
主要市場統計:2026年の米国エッジデータセンター市場の規模は?
DC Market Insightsは、米国のエッジデータセンター市場を2026年に48.8億米ドルと評価しています。米国内に設置済みのエッジIT容量が2,250 MWから2,540 MWへ増えることで、2025年比15.76%の増加となります。
- 2025年の市場規模:42.2億米ドル
- 2026年の市場規模:48.8億米ドル
- 2030年の市場規模:76.8億米ドル
- 2035年の市場規模:127.5億米ドル
- 2025~2035年のCAGR:11.70%(ローケース9.50%、ハイケース13.66%)
- 最大のコンポーネント:コロケーション・相互接続サービス、2025年価値の51.53%(21.7億米ドル)
- 最も速く伸びるアプリケーション:AI推論、年27.90%で3億3,744万米ドルから39.5億米ドルへ
- 最大の施設クラス:リージョナルエッジ(1 MW~5 MW)、2025年価値の51.00%
- 首位の地域:南東部、2025年価値の25.00%;最も速く伸びる地域:南西部、14.22%
- 最大の州:テキサス州、2025年に4億1,336万米ドル
- 上位5社のエッジコロケーション事業者:2025年価値の約36%(DC Market Insights推計)
重要なポイント:2026年にエッジデータセンターの購買者・投資家が知っておくべきことは?
DC Market Insightsは、2025年の42.2億米ドルから2035年の127.5億米ドルへ約3倍に拡大する米国エッジデータセンター市場から、4つのポイントを引き出しています。
- エッジはサービス事業です:コロケーション・相互接続の料金は2025年価値の51.53%、2035年には61.31%を占めます。建設費は一度きりの支払いですが、事業者はスペースと電力をkW単位で毎月販売し続けるためです。
- 資本は二次都市圏に届き始めています:DataBank、TierPoint、Flexentialが1年足らずで調達した26.4億米ドルは、名前の挙がった9つの市場で約330 MWを賄い、その大半は北バージニア以外です(出典:各社発表)。
- AI推論がエッジサイトの規模を変えています:Duos Edge AIはハイパースケーラーとAI負荷向けに4.8 MWのポッド構成を提供しており(出典:Duos Technologies Group、2026年3月)、DC Market InsightsはAI推論が2035年までにエッジ価値の31.00%に達すると見込んでいます。
- 連邦の迅速化ルールはエッジを対象外としています:Executive Order 14318の対象は100 MWまたは5億米ドルを超えるプロジェクトで、5 MW未満のサイトは引き続き州・地方の許認可に頼ります。
米国エッジデータセンター市場の概要:2025年に米国の購買者はエッジデータセンターにいくら支出したか?
米国の購買者は2025年に、エッジデータセンターのインフラとサービスに42.2億米ドルを支出しました。米国のエッジデータセンター市場規模は2020年に17.9億米ドルと評価され、2025年に42.2億米ドルへ達し、予測期間中は11.70%のCAGRで2035年に127.5億米ドルに達すると見込まれます。2020年から2025年にかけて、設置済みエッジITロードが1,250 MWから2,250 MWへ増え、市場は年18.68%で成長しました。
| レポート項目 | 詳細 |
|---|---|
| 実績期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 42.2億米ドル |
| 2026年の市場規模 | 48.8億米ドル |
| 2025~2035年のCAGR | 11.70% |
| 2035年の市場規模 | 127.5億米ドル |
2026年の成長率は、資金を得た二次都市圏のホールが開業することで15.76%となり、2035年には新設ホールではなく設置済み基盤が価値の65.98%を担うようになるため11.41%へ落ち着きます。DC Market Insightsは、米国のデータセンターが2023年に使用した176 TWhをもとに、エッジ施設が米国データセンターの平均電力消費の約11%を占めると推計しています(出典:ローレンス・バークレー国立研究所(LBNL)、2024年12月)。全国的な全体像は米国データセンター市場で扱っています。
米国エッジデータセンター市場では何がエッジデータセンターに含まれるか?
米国のエッジデータセンター市場は、近隣のユーザーに向けて建設されたITロード5 MW以下の施設を対象とし、2025年の価値は42.2億米ドルです。金額はサイトの所在地で計上します。
対象に含まれるもの
- 新規エッジ容量向けの施設インフラ:電源システム(2025年に7億580万米ドル)、冷却システム、プレハブモジュール・エンクロージャー、ラック・監視ソフトウェア。
- サードパーティ事業者がエッジサイトで販売するコロケーション・相互接続サービス(21.7億米ドル)。
- 企業、通信事業者、公共部門のエッジサイトにおけるマネージド・保守サービス(1億8,720万米ドル)。
- LBNLが大規模ホールと区別している4つのエッジ区分(テレコエッジ、商用エッジ、中小企業(SMB)向けルーム、企業支店サイト)に加え、5 MWまでのリージョナルエッジコロケーション。
対象外のもの
- ラック内のサーバー、ストレージ、ネットワーク機器;5 MWを超えるハイパースケール・ホールセールキャンパス;土地;電気料金;施設と切り離して販売されるエッジソフトウェアプラットフォーム。
セグメント同士の関係
6つのコンポーネントは毎年、合計値と一致します。施設規模別、事業者タイプ別、アプリケーション別の内訳は、同じ合計値をサイト区分、所有者、ワークロードごとに分けたものです。米国データセンターコロケーション市場はTier 1ハブを含むすべてのコロケーション収益を計上しますが、エッジの推計は5 MW以下のサイトのコロケーションのみを対象とし、2025年のエッジ価値の51.53%を占めます。
米国エッジデータセンター市場の推計値はなぜ異なるのか?
米国エッジデータセンター市場の公表値が異なるのは、「エッジ」に決まった規模の上限がないためです。DC Market Insightsは、1サイト5 MWを上限とする施設ベースの定義で、2026年の市場を48.8億米ドルとしています。
より広い定義では、エッジサーバーやネットワーク機器、マルチアクセスエッジコンピューティングのソフトウェア、コンテンツ配信サービス、5G無線機器、さらには20~100 MWの大規模な地域キャンパスまで加えるため、見出しの数値が数倍に膨らむことがあります。より狭い定義ではマイクロデータセンターやタワー基地局サイトのみを数え、価値の最大部分である地域コロケーションを除外します。中小企業(SME)、病院、小売業者、学校、州政府機関は購買者として対象に含まれます。
| 項目 | 本推計での扱い | 理由 |
|---|---|---|
| 5 MWまでのサイトのエッジコロケーション | 含む、21.7億米ドル | エッジ事業者の中核収益 |
| 新規エッジサイトの電源、冷却、エンクロージャー、ラック | 含む、18.6億米ドル | 施設への設備投資 |
| マネージド・保守サービス | 含む、1億8,720万米ドル | オーナー運営サイトの運用コスト |
| エッジサーバー、ストレージ、ネットワーク機器 | 含まない | 施設ではなくIT機器 |
| ITロード5 MW超のキャンパス | 含まない | 中核コロケーションとハイパースケールで計上 |
市場の推進要因:エッジデータセンター需要を米国の二次都市圏へ押し出しているものは?
米国固有の3つの力が、米国エッジデータセンター市場を2025年の42.2億米ドルから2030年の76.8億米ドルへ、年12.74%で押し上げます。
10か月で26.4億米ドルの二次都市圏向け資金調達
DataBankは2025年10月、北バージニア、Dallas、Denver、Minneapolis、Salt Lake Cityで100 MWを超える容量を賄うため、融資枠を7億2,500万米ドルから16億米ドルへ拡大しました(出典:DataBank、2025年10月)。TierPointは同じ月に2億4,000万米ドルの証券化を完了し、ペンシルベニア州のTekParkキャンパスを取得しました(出典:TierPoint、2025年10月)。Flexentialは2026年8月、4つの市場で130 MWを超える容量に向けて8億米ドルの融資枠を確保しました(出典:Flexential、2026年8月)。DC Market Insightsは、これらの計画のうち約170 MWを5 MW以下のエッジ級ホールと見なしており、2026年の単価で約10.2億米ドルの施設インフラに相当します。
Tier 3の町向けのポッド:2025年にテキサス州で15か所のDuos Edge AIサイト
Duos Edge AIは2025年、サービスが行き届いていないTier 3・Tier 4市場に15基のエッジデータセンターポッドを展開し、その拠点はテキサス州に集中しています。通年売上高は271%増の2,702万米ドルでした(出典:Duos Technologies Group、2026年3月)。2026年の見通しは展開容量25 MW、売上高5,000万米ドル超です(出典:Duos Technologies Group、2026年8月)。こうしたポッドがマイクロエッジ区分を2025年の7億5,923万米ドルから2035年の29.3億米ドルへ押し上げ、CAGRは14.47%と施設区分の中で最も高くなります。
ハイパースケーラーがエッジで推論容量を購入:ジョージア州Columbusで1億1,100万米ドル
投資適格の格付けを持つハイパースケーラーが、ジョージア州ColumbusでDuosと1億1,100万米ドル、10 MWのエッジ契約を結び、2026年8月に開示されました(出典:Duos Technologies Group)。DC Market Insightsは、AI推論のエッジ価値を2025年に3億3,744万米ドル、2035年までに39.5億米ドルと推計し、クラウド・コンテンツプロバイダーが年15.96%で最も速く伸びる事業者グループになると見ています。
市場トレンド:米国のエッジデータセンターはどう変わっているか?
米国のエッジサイトは大型化とプレハブ化が進んでいます。1~5 MWのリージョナルエッジホールが2025年価値の51.00%を占め、プレハブモジュール・エンクロージャーは2025年に4億2,720万米ドルの規模です。
米国のタワーは約98,963基、エッジサイトはまだ少数
American Towerは米国で26,714基のタワーを所有し14,855基を運営、Crown Castleは約40,000基、SBA Communicationsは17,394サイトを持ち、合計は約98,963基です(出典:各社の2025年度10-K)。American Towerはタワーサイトでのエッジコンピューティングを依然として将来の機会と位置付けている一方、SBAは米国に2か所の地域データセンターとタワー併設型データセンターを所有しています(出典:SBA Communications 10-K、2026年2月)。DC Market Insightsは通信・タワー事業者を2025年に8億4,359万米ドルと推計しており、そのシェアは2035年までに20.00%から17.00%へ低下します。
ポッドはラック単位からメガワット単位へ
Duosは2026年、ハイパースケーラーとAIワークロード向けに4.8 MWの高出力ポッド構成を追加しました(出典:Duos Technologies Group、2026年3月)。365 Data Centersは2026年5月、Aphorio Carterと共同で、Aurora、Simpsonville、Trumbull、Louisville、Harrisonburg、オハイオ州Columbusにまたがる約200 MWのAI対応パイプラインを立ち上げました(出典:365 Data Centers)。AIラックはサイト当たりにより多くの電力と冷却を必要とするため、1 MW当たりの施設単価は2020年の520万米ドルから2025年の600万米ドルへ上昇しています。
データセンター建設は年849.5億米ドルのペース
民間データセンターの建設投資額は2025年に497.4億米ドルに達し、2024年の348億米ドルから増加しました。2026年8月には季節調整済み年率で849.5億米ドルとなっています(出典:米国国勢調査局)。DC Market Insightsは2025年のエッジ施設インフラを18.6億米ドルと見ており、これは全国の建設額の約3.7%に当たります。
市場の課題と制約:米国でエッジデータセンター計画を遅らせているものは?
2つの制約により、2035年の価値はベースケースより18.00%低い104.6億米ドルのローケースまで下がる可能性があります。
小規模サイトは電力ロスが大きい:UPS効率は77~85%
LBNLは、商用エッジ、企業支店、SMB、テレコエッジのサイトの無停電電源装置(UPS)効率を77~85%とし、コロケーションや自社データセンターの80~94%と比べて低くモデル化しています(出典:LBNL、2024年12月)。2025年の米国の商業用電気料金kWh当たり13.41セント(出典:米国エネルギー情報局(EIA))では、電力使用効率(PUE)1.6でフル稼働するエッジ1 kWの電気代は月約157米ドルとなり、DC Market Insightsが推計するエッジコロケーション料金のkW・月当たり215米ドルに近い水準です。
連邦の迅速化ルールは100 MWと20 MWから
2025年7月23日付のExecutive Order 14318は、新規負荷100 MW超または設備投資5億米ドル超のプロジェクトに限って連邦許認可を迅速化します(出典:ホワイトハウス、2025年7月)。また、エネルギー省(DOE)が2025年10月に連邦エネルギー規制委員会(FERC)へ送付した大規模負荷の系統接続に関する規則制定は、20 MWを超える負荷を対象としています。5 MW以下のエッジサイトはどちらの対象にもならないため、1件ごとに地域のゾーニングと電力会社の接続待ちを経る必要があります。DC Market Insightsはこれを、ローケースでエッジ建設ペースが12%低下するものとしてモデル化しています。
市場機会:米国でエッジデータセンターのサプライヤーが勝てる分野は?
2つの需要プールが、2035年までにエッジ事業者とサプライヤーへ年約67.6億米ドルの機会をもたらします。
地方のブロードバンドが地域のコンピューティング需要を生む
Broadband Equity, Access, and Deployment(BEAD)プログラムは高速アクセス向けに424.5億米ドルを持ち、2025年6月に技術中立のプログラムへ再編されました(出典:米国電気通信情報庁(NTIA)、2025年6月)。地方の郡に敷設される新しい光ファイバーや固定無線網には、ユーザーの近くに相互接続ポイントとキャッシュポイントが必要です。DC Market Insightsは、BEADの資金を受ける郡が多い中西部がエッジ価値の19.00%のシェアを維持し、2035年まで年11.70%で成長すると見込んでいます。
AI推論ホール:2035年までに39.5億米ドル
AI推論はエッジ価値に占める割合が2025年の8.00%から2035年には31.00%へ高まり、39.5億米ドルで最大のアプリケーションとなります。Columbus、Phoenix、Salt Lake Cityなどの都市圏で液冷対応の1~5 MWホールを提供できる事業者がその大部分を獲得し、リージョナルエッジサイトは2035年までに62.5億米ドルに達します。
価格:米国のエッジデータセンターコロケーションはkW当たりいくらか?
DC Market Insightsは、米国のエッジコロケーション料金を2025年にkW・月当たり215米ドル、2035年までに235米ドルへ上昇すると推計し、エッジ施設インフラを新規ITロード1 MW当たり600万米ドルと見ています。
| 年 | エッジコロケーション料金(米ドル/kW・月) | 施設インフラ(百万米ドル/MW) |
|---|---|---|
| 2020 | 205 | 5.20 |
| 2025 | 215 | 6.00 |
| 2030 | 225 | 6.10 |
| 2035 | 235 | 5.80 |
公的な価格の目安:EIAによる2025年の商業用電気料金はkWh当たり13.41セントで、2024年の12.75セントから上昇しており、エッジ事業者が料金に上乗せして請求する従量電力料金の基準となります。Duosの10 MWに対する1億1,100万米ドルの契約は、契約期間全体で契約1 MW当たり1,110万米ドルに相当します。また、アリゾナ州のコンピューターデータセンター優遇措置は、人口80万人以下の郡で2,500万米ドルの新規投資から適用されます(出典:Arizona Revised Statutes 41-1519)。1 MWのホールではセキュリティ、ネットワーク、人件費をより少ないkWで負担するため、エッジの料金はTier 1のホールセール料金を上回ります。
規格と規制:米国のエッジデータセンターを左右するルールは?
連邦と州の6つのルールが、2026年のエッジ支出48.8億米ドルがどこに向かうかを左右します。
- Executive Order 14318「Accelerating Federal Permitting of Data Center Infrastructure」(2025年7月23日):100 MW超または5億米ドル超のプロジェクトを迅速化。エッジサイトはどちらの基準にも届きません。
- PJMにおける併設大規模負荷に関するFERC命令(2025年12月18日、Docket EL25-49):PJMの料金規定に併設ルールが欠けていると判断し、2026年にPJMの順守対応が続きました。
- 大規模負荷の系統接続に関するDOEの規則制定事前通知(2025年10月23日、FERC Docket RM26-4):20 MWを超える負荷が対象です。
- Arizona Revised Statutes 41-1519:小規模な郡では2,500万米ドル、大規模な郡では5,000万米ドルの投資からコンピューターデータセンターに税制優遇を適用し、認定の受付は2033年まで続きます。
- Minnesota Statutes 297A.68 subdivision 42:延床25,000平方フィート以上、48か月以内に3,000万米ドルの投資を行うデータセンターに売上税を免除します。
- BEADプログラム(424.5億米ドル):2025年6月6日にNTIAが再編しました。
市場セグメンテーション:米国で首位のエッジデータセンターセグメントは?
コロケーション・相互接続サービスが2025年に21.7億米ドル(51.53%)で首位に立ち、AI推論は年27.90%で最も速く伸びるアプリケーションです。
コンポーネント別
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 電源システム | 705.80 | 16.73% | 1,648.38 | 8.85% |
| 冷却システム | 501.49 | 11.89% | 1,171.22 | 8.85% |
| プレハブモジュール・エンクロージャー | 427.20 | 10.13% | 997.70 | 8.85% |
| ラック・監視ソフトウェア | 222.88 | 5.28% | 520.54 | 8.85% |
| コロケーション・相互接続サービス | 2,173.39 | 51.53% | 7,817.04 | 13.66% |
| マネージド・保守サービス | 187.20 | 4.44% | 595.35 | 12.27% |
施設規模別
| 施設規模 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| マイクロエッジ(100 kW未満) | 759.23 | 18.00% | 2,932.55 | 14.47% |
| スモールエッジ(100 kW~1 MW) | 1,307.57 | 31.00% | 3,570.06 | 10.57% |
| リージョナルエッジ(1 MW~5 MW) | 2,151.16 | 51.00% | 6,247.61 | 11.25% |
事業者タイプ別
| 事業者タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| エッジコロケーション事業者 | 1,813.72 | 43.00% | 5,737.60 | 12.21% |
| 通信・タワー事業者 | 843.59 | 20.00% | 2,167.54 | 9.90% |
| 企業・公共部門 | 1,096.67 | 26.00% | 2,805.05 | 9.85% |
| クラウド・コンテンツプロバイダー | 463.98 | 11.00% | 2,040.04 | 15.96% |
アプリケーション別
| アプリケーション | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| コンテンツ配信・クラウドアクセス | 1,391.93 | 33.00% | 3,187.55 | 8.64% |
| 通信ネットワーク機能・5G | 927.95 | 22.00% | 1,912.53 | 7.50% |
| AI推論 | 337.44 | 8.00% | 3,952.57 | 27.90% |
| 産業IoT・製造 | 590.51 | 14.00% | 1,530.03 | 9.99% |
| ヘルスケア・小売・その他企業 | 970.13 | 23.00% | 2,167.54 | 8.37% |
エッジコロケーション事業者は最大の所有者グループであり続け、2025年の18.1億米ドルから2035年には57.4億米ドルへ拡大します。企業が自前のルームを建てるのではなく、支店や工場のコンピューティングを近隣のサードパーティホールへ移し続けるためです。
DC独自分析:二次都市圏エッジパイプライントラッカー、6件の計画と約565 MW
DC Market Insightsは、最大級のハブ以外で計画中または資金確保済みの約565 MWを持つ、米国の6件の計画を追跡しています。このうち約170 MW(30%)を5 MW以下のホールと見なしており、2026年の1 MW当たり単価602万米ドルで約10.2億米ドルのエッジ施設インフラに相当します。このトラッカーは8つの入力値(6件の各計画のMW、30%のエッジ級比率、2026年の1 MW当たり単価)に基づくDC Market Insightsの推計です。
| 計画 | 所在地 | MW | 資金または規模 | 時期 |
|---|---|---|---|---|
| DataBankの融資枠 | 北バージニア、Dallas、Denver、Minneapolis、Salt Lake City | 100+ | 16億米ドルの融資枠(7億2,500万米ドルから拡大) | 2025年10月 |
| TierPointのTekParkキャンパス | ペンシルベニア州東部 | 100 | 2億4,000万米ドルの証券化とキャンパス取得;電力供給は2026年下半期予定 | 2025年10月 |
| Flexentialの4市場での建設 | Douglasville(ジョージア州)、Hillsboro(オレゴン州)、Parker(コロラド州)と4つ目の市場 | 130+ | 8億米ドルの融資枠 | 2026年8月 |
| 365 Data CentersとAphorio Carter | Aurora(コロラド州)、Simpsonville(ケンタッキー州)、Trumbull(コネチカット州)、Louisville(ケンタッキー州)、Harrisonburg(バージニア州)、Columbus(オハイオ州) | 200(パイプライン) | 二次都市圏のAI対応パイプライン | 2026年5月 |
| Duos Edge AIのポッド群 | テキサス州のTier 3・Tier 4の町 | 25(2026年目標) | 2025年に15基のポッドを展開 | 2026年3月 |
| Duosのハイパースケーラー契約 | ジョージア州Columbus | 10 | 契約額1億1,100万米ドル | 2026年8月 |
トラッカーの読み方:6件のうち4件が南東部、南西部、山岳西部の市場を挙げており、5件が株式ではなく借入または証券化に頼っています。また、最初の1メガワットからエッジ級なのはDuosのサイトだけです。出典:DataBank、TierPoint、Flexential、365 Data Centers、Duos Technologies Groupの発表資料および開示書類。
地域別分析:米国でエッジデータセンターへの支出が最も多い地域は?
南東部が2025年に10.5億米ドル(25.00%)で首位に立ち、南西部は年14.22%で最も速く伸びて2035年までに25.5億米ドルに達します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| 北東部 | 927.95 | 22.00% | 2,422.54 | 10.07% |
| 南東部 | 1,054.49 | 25.00% | 3,315.06 | 12.14% |
| 中西部 | 801.41 | 19.00% | 2,422.54 | 11.70% |
| 南西部 | 674.87 | 16.00% | 2,550.04 | 14.22% |
| 西部 | 759.23 | 18.00% | 2,040.04 | 10.39% |
南東部
バージニア州、フロリダ州、ジョージア州、ノースカロライナ州は2025年に合計8億4,359万米ドルを占めます。FlexentialのDouglasvilleでの36 MWの建設とDuosのColumbusでの10 MW契約により、ジョージア州は年13.37%の成長を続けます。
北東部
ニューヨーク州とペンシルベニア州がそれぞれ2億3,621万米ドルと1億4,341万米ドルで先行しています。TierPointのTekParkキャンパスと365 Data CentersのTrumbullサイトが地域ホールを加えますが、コストが高止まりするためシェアは22.00%から19.00%へ低下します。
中西部
イリノイ州とオハイオ州は2025年に3億7,118万米ドルを担います。DataBankのMinneapolisでの容量と365 Data CentersのColumbus・Louisvilleのサイトが、年11.70%の成長を支えます。
南西部
テキサス州は2025年に4億1,336万米ドルで最大の州であり、Duosがポッドを集中させています。アリゾナ州は、小規模な郡で2,500万米ドルという優遇措置の基準のもと、年15.31%で最も速く伸びる州です。
西部
カリフォルニア州は2025年に3億7,962万米ドルを占めます。一方、DataBankのDenverとSalt Lake Cityの容量、FlexentialのHillsboroとParkerでの建設により、コロラド州は2035年までに3億1,876万米ドルへ拡大します。
州別分析:米国でエッジデータセンターの価値が最も大きい州は?
テキサス州が2025年に4億1,336万米ドルで首位に立ち、アリゾナ州は年15.31%で最も速く伸びる大規模州です。上位12州が2025年価値の62.2%を占めます。
| 順位 | 州 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|---|
| 1 | テキサス州 | 南西部 | 413.36 | 1,632.03 | 14.72% |
| 2 | カリフォルニア州 | 西部 | 379.62 | 994.52 | 10.11% |
| 3 | バージニア州 | 南東部 | 261.51 | 739.51 | 10.95% |
| 4 | フロリダ州 | 南東部 | 244.64 | 816.01 | 12.80% |
| 5 | ニューヨーク州 | 北東部 | 236.21 | 599.26 | 9.76% |
| 6 | イリノイ州 | 中西部 | 219.33 | 637.51 | 11.26% |
| 7 | ジョージア州 | 南東部 | 210.90 | 739.51 | 13.37% |
| 8 | オハイオ州 | 中西部 | 151.85 | 535.51 | 13.43% |
| 9 | ペンシルベニア州 | 北東部 | 143.41 | 395.26 | 10.67% |
| 10 | アリゾナ州 | 南西部 | 134.97 | 561.01 | 15.31% |
| 11 | ノースカロライナ州 | 南東部 | 126.54 | 433.51 | 13.10% |
| 12 | コロラド州 | 西部 | 101.23 | 318.76 | 12.15% |
予測シナリオ:2035年の米国エッジデータセンター市場はどこまで拡大し得るか?
DC Market Insightsは、2035年の範囲を104.6億米ドルから151.7億米ドルとし、ベースケースを127.5億米ドルとしています。
| シナリオ | 2035年(百万米ドル) | CAGR 2025~2035年 | 前提条件 |
|---|---|---|---|
| ローケース | 10,455.18 | 9.50% | 地域の許認可と電力供給の遅れでエッジ建設ペースが12%低下;AI推論は中心地域にとどまる |
| ベースケース | 12,750.22 | 11.70% | 設置済みエッジロードが6,300 MWに到達;料金はkW・月当たり235米ドルへ上昇 |
| ハイケース | 15,172.76 | 13.66% | 推論がユーザー近くの1~5 MWホールへ移行;タワー所有者が基地局サイトを有料のエッジポッドに転換 |
競争分析:米国エッジデータセンター市場をリードするのは誰か?
上位5社のエッジコロケーション事業者は2025年価値の約36%を占めます。これは公表されたサイト数とMWに基づくDC Market Insightsの推計で、10%を超えるシェアを持つ企業はありません。
- Centersquare(EvoqueとCyxteraが統合):30市場に80のデータセンター、500 MW超(出典:Centersquare)。
- DataBank:25超の市場に70を超えるデータセンターと20の相互接続ハブ;16億米ドルの融資枠(出典:DataBank、2025年10月)。
- Flexential:40を超えるデータセンター、米国18市場で稼働中または開発中の360 MW(出典:Flexential、2026年4月)。
- TierPoint:20市場にデータセンター;100 MWのTekPark拡張は2026年下半期の予定(出典:TierPoint、2025年10月)。
- 365 Data Centers:米国に約20のデータセンターと200 MWのAI対応パイプライン(出典:365 Data Centers、2026年5月)。
- Duos Edge AI:2025年に15基のポッドを展開;2026年は25 MWを目標(出典:Duos Technologies Group)。
- American Tower(CoreSite):米国11市場に30のデータセンター;データセンターは2025年売上高の10%、10.5億米ドル(出典:American Tower 10-K)。
- SBA Communications:米国に2か所の地域データセンターとタワー併設型データセンター(出典:SBA 10-K)。
- Crown Castle:米国に約40,000基のタワーと約105,000のスモールセルノード(出典:Crown Castle 10-K)。
- EdgeConneX:EQT傘下のエッジ・ビルド・トゥ・スーツ事業者。
- Equinix:世界77市場に280のデータセンター;2025年の米国での新規開設はChicagoとWashington, D.C.(出典:Equinix 10-K)。
- Vertiv:電源・冷却のサプライヤーで、2025年の純売上高は27.7%増の102.3億米ドル(出典:Vertiv)。
- Schneider Electric:プレハブ型データセンターモジュール;2025年2月にMotivairの株式75%の取得を完了(出典:Schneider Electric)。
- Dell Technologies:分散サイト向けのエッジプラットフォームソフトウェアとサーバー。
- Vapor IO:米国の都市圏におけるマイクロデータセンターとエッジ相互接続。
集中度の算出根拠:DC Market Insightsは、各事業者が公表しているサイトとMWを推計比率で5 MW以下の区分に割り当て、販売済み容量を価格の章のエッジ料金で評価しています。
最近の動向:2025年7月以降、米国のエッジデータセンターで何が変わったか?
2025年7月以降の7つの出来事により、米国エッジデータセンター市場では名前の挙がった約565 MWの容量と26.4億米ドルの資金調達が動きました。
- 2025年7月、Executive Order 14318が100 MW超または5億米ドル超のデータセンターに対する連邦許認可の迅速化を定めました(出典:ホワイトハウス)。
- 2025年10月、DataBankが5つの都市圏で100 MWを超える容量に向けて融資枠を16億米ドルへ拡大しました(出典:DataBank)。
- 2025年10月、TierPointが2億4,000万米ドルの証券化を完了し、ペンシルベニア州のTekParkキャンパスを取得しました(出典:TierPoint)。
- 2026年3月、Duos Technologies Groupが2025年に15基のエッジデータセンターポッドを展開し、売上高が271%増の2,702万米ドルになったと報告しました(出典:Duos Technologies Group)。
- 2026年5月、365 Data CentersとAphorio Carterが6つの二次都市圏で約200 MWのAI対応パイプラインを立ち上げました(出典:365 Data Centers)。
- 2026年8月、Flexentialが4つの市場で130 MWを超える容量に向けて8億米ドルの融資枠を確保しました(出典:Flexential)。
- 2026年8月、Duosがジョージア州Columbusでの1億1,100万米ドル、10 MWのハイパースケーラー契約を開示しました(出典:Duos Technologies Group)。
調査方法:DC Market Insightsは米国エッジデータセンターモデルをどう構築したか?
DC Market Insightsは、米国エッジデータセンター市場を24の入力値からボトムアップで構築しました。入力値は、設置済みエッジITロード(2020年1,250 MW、2025年2,250 MW、2035年6,300 MW)、年3%の除却率、新規1 MW当たりの施設単価、エッジロードに占めるサードパーティの比率(2025年48%)、販売済み比率(78%)、kW・月当たりのコロケーション料金です。2025年の内訳は310 MW × 600万米ドル = 18.6億米ドルに、コロケーション21.7億米ドルとサービス1億8,720万米ドルを加えた42.2億米ドルです。すべてのセグメント、地域、州の内訳は毎年合計値と一致します。
- 上限チェック1:エッジ施設インフラの18.6億米ドルは、2025年の米国データセンター建設投資額497.4億米ドルの3.7%です(米国国勢調査局)。
- 上限チェック2:エッジITロード2,250 MWは、2023年の米国データセンター使用量176 TWhから導かれる平均電力消費約20.1 GWの約11%です(LBNL)。
- 下限チェック:Centersquare、DataBank、Flexential、TierPointの4社だけで、米国の二次市場に220を超えるデータセンターを報告しています。モデルのエッジコロケーション21.7億米ドルは1サイト当たり約990万米ドルに相当し、1~5 MWホールの範囲内です。
手法の全体はDC Market Insightsの調査方法で説明しています。施設以外のエッジコンピューティングプラットフォームはエッジコンピューティング市場で、工場で製造されるエンクロージャーはモジュラーデータセンター市場で扱っています。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象に含まれる要素と除外される要素
- 1.3セグメント同士の関係
- 1.4米国エッジデータセンターの推計値が異なる理由
- 02調査方法
- 2.1ボトムアップモデル:エッジMW × 単価と料金
- 2.2上限・下限チェック
- 2.3出典一覧
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3重要なポイント
- 04市場動向
- 4.1推進要因:26.4億米ドルの二次都市圏向け資金調達
- 4.2推進要因:Tier 3の町向けのポッド
- 4.3推進要因:ハイパースケーラーがエッジで推論容量を購入
- 4.4トレンド:米国のタワーは約98,963基、エッジサイトはまだ少数
- 4.5トレンド:ポッドはラック単位からメガワット単位へ
- 4.6トレンド:データセンター建設は年849.5億米ドル
- 4.7課題:小規模サイトは電力ロスが大きい
- 4.8課題:連邦の迅速化ルールは100 MWと20 MWから
- 4.9機会:地方のブロードバンドが地域のコンピューティング需要を生む
- 4.10機会:AI推論ホール
- 05価格分析
- 5.1エッジコロケーション料金(kW・月当たり)、2020~2035年
- 5.21 MW当たりの施設インフラ
- 5.3公的な価格の目安
- 06規格と規制
- 6.1Executive Order 14318
- 6.2併設大規模負荷に関するFERC命令(EL25-49)
- 6.3大規模負荷の系統接続に関するDOEの規則制定(RM26-4)
- 6.4アリゾナ州 ARS 41-1519
- 6.5ミネソタ州 297A.68 Subdivision 42
- 6.6BEADプログラム
- 07コンポーネント別市場セグメンテーション
- 7.1電源システム
- 7.2冷却システム
- 7.3プレハブモジュール・エンクロージャー
- 7.4ラック・監視ソフトウェア
- 7.5コロケーション・相互接続サービス
- 7.6マネージド・保守サービス
- 08施設規模別市場セグメンテーション
- 8.1マイクロエッジ(100 kW未満)
- 8.2スモールエッジ(100 kW~1 MW)
- 8.3リージョナルエッジ(1 MW~5 MW)
- 09事業者タイプ別市場セグメンテーション
- 9.1エッジコロケーション事業者
- 9.2通信・タワー事業者
- 9.3企業・公共部門
- 9.4クラウド・コンテンツプロバイダー
- 10アプリケーション別市場セグメンテーション
- 10.1コンテンツ配信・クラウドアクセス
- 10.2通信ネットワーク機能・5G
- 10.3AI推論
- 10.4産業IoT・製造
- 10.5ヘルスケア・小売・その他企業
- 11Dc独自分析:二次都市圏エッジパイプライントラッカー
- 11.1DataBankの融資枠
- 11.2TierPointのTekParkキャンパス
- 11.3Flexentialの4市場での建設
- 11.4365 Data CentersとAphorio Carter
- 11.5Duos Edge AIのポッド群
- 11.6Duosのハイパースケーラー契約
- 12地域別分析
- 12.1北東部
- 12.2南東部
- 12.3中西部
- 12.4南西部
- 12.5西部
- 13州別分析
- 13.1テキサス州
- 13.2カリフォルニア州
- 13.3バージニア州
- 13.4フロリダ州
- 13.5ニューヨーク州
- 13.6イリノイ州
- 13.7ジョージア州
- 13.8オハイオ州
- 13.9ペンシルベニア州
- 13.10アリゾナ州
- 13.11ノースカロライナ州
- 13.12コロラド州
- 14予測シナリオ
- 14.1ローケース
- 14.2ベースケース
- 14.3ハイケース
- 15主要企業
- 15.1Centersquare
- 15.2DataBank
- 15.3Flexential
- 15.4TierPoint
- 15.5365 Data Centers
- 15.6Duos Edge AI
- 15.7American Tower(CoreSite)
- 15.8SBA Communications
- 15.9Crown Castle
- 15.10EdgeConneX
- 15.11Equinix
- 15.12Vertiv
- 15.13Schneider Electric
- 15.14Dell Technologies
- 15.15Vapor IO
- 15.16市場集中度
- 16最近の動向
- 16.12025年7月~2026年8月
- 図 11. 米国エッジデータセンター市場規模、2020~2035年(百万米ドル)
- 表 11. レポート項目
- 表 22. 範囲の比較
- 表 33. エッジコロケーション料金と施設単価、2020~2035年
- 表 44. コンポーネント別市場、2025年および2035年
- 表 55. 施設規模別市場、2025年および2035年
- 表 66. 事業者タイプ別市場、2025年および2035年
- 表 77. アプリケーション別市場、2025年および2035年
- 表 88. 二次都市圏エッジパイプライントラッカー
- 表 99. 地域別市場、2025年および2035年
- 表 1010. 上位12州
- 表 1111. 予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計では2026年に48.8億米ドルで、2025年の42.2億米ドルから15.76%増加しています。2035年には127.5億米ドルに達する見通しで、2025年からのCAGRは11.70%です。
2020年から2025年の年18.68%に続き、2025年から2035年は年11.70%で成長します。米国内に設置済みのエッジITロードが2,250 MWから6,300 MWへ増えるためです。
ユーザーの近くに置かれたITロード5 MW以下の施設で、Tier 2・Tier 3都市圏の地域コロケーション、通信・タワー基地局サイト、プレハブ型マイクロデータセンターが該当します。DC Market Insightsは2025年にこうしたロードを2,250 MWと数えています。
2025年はkW・月当たり約215米ドルで、2035年までに235米ドルへ上昇します(DC Market Insights推計)。これに加え、kWh当たり約13.41セントの従量電力料金が上乗せで請求されます。
コロケーション・相互接続サービスで、2025年価値の21.7億米ドル(51.53%)を占めます。建設費は一度きりの支払いですが、事業者はスペースと電力を毎月請求するためです。
AI推論で、2025年の3億3,744万米ドルから2035年の39.5億米ドルへ年27.90%で成長します。ハイパースケーラーがユーザーの近くで1~10 MWの容量を購入しており、ジョージア州Columbusでの1億1,100万米ドル、10 MWの契約がその例です。
南東部で、2025年価値の10.5億米ドル(25.00%)を占めます。南西部は年14.22%で最も速く伸び、アリゾナ州は15.31%で最も速く伸びる大規模州です。
テキサス州で、2025年に4億1,336万米ドル、2035年までに16.3億米ドルに達します。Duos Edge AIがポッドを集中させており、土地と送電容量を確保しやすい州です。
Centersquare、DataBank、Flexential、TierPoint、365 Data Centersの5社で2025年価値の約36%を占めます(DC Market Insights推計)。Duos Edge AI、American Tower、SBA Communications、EdgeConneXも競合しています。
2026年の48.8億米ドルは、IT機器を除く5 MW以下のサイトを対象としたDC Market Insightsの数値です。エッジサーバー、5G機器、コンテンツ配信、より大規模なキャンパスを加えた推計は数倍高くなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。