
Mercato delle Infrastrutture dei Data Center in Israele: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle Infrastrutture dei Data Center in Israele era pari a USD 522.1 milioni; si prevede che raggiunga USD 2,340.0 milioni entro il 2035, con un CAGR del 16.18%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Fattori trainanti del mercato
- 04Tendenze del mercato
- 05Sfide e vincoli del mercato
- 06Opportunità di mercato
- 07Analisi dei costi
- 08Normativa e standard
- 09Segmentazione del mercato
- 10DC Exclusive: l'analisi dei costi delle sale israeliane
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
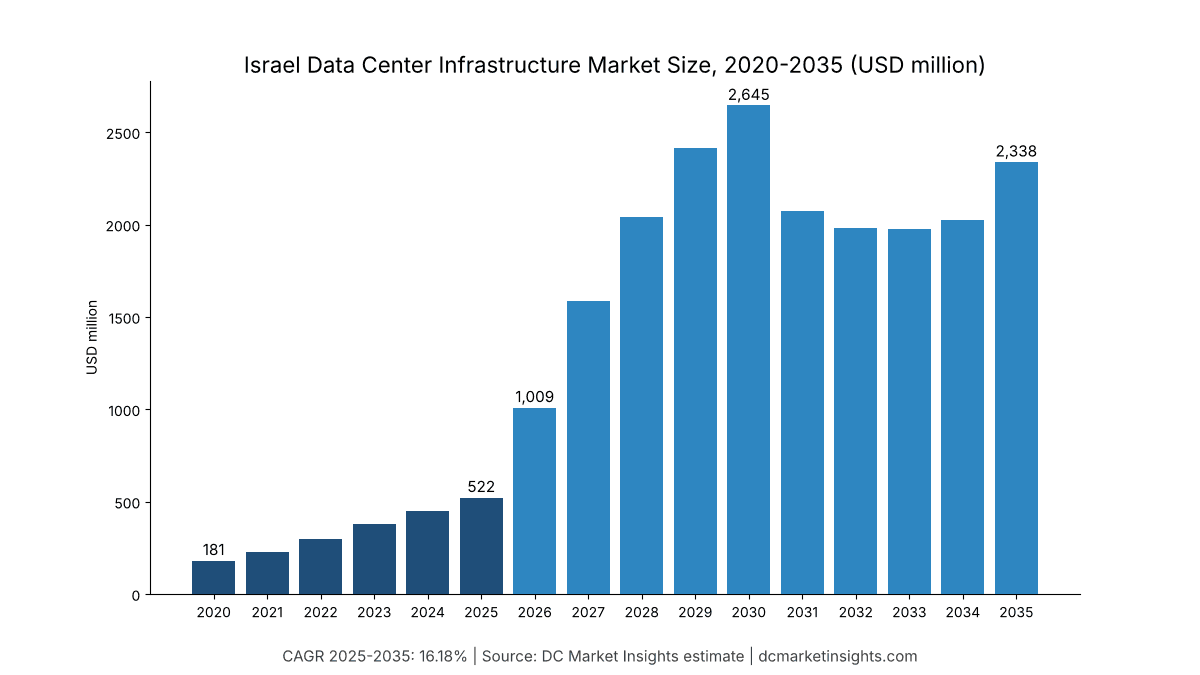
Il Mercato delle Infrastrutture dei Data Center in Israele vale USD 1,01 miliardi nel 2026 e si prevede che raggiunga USD 2,34 miliardi entro il 2035, partendo da 522,08 milioni di USD nel 2025, con un CAGR del 16,18% dal 2025 al 2035 (stima DC Market Insights). Più di ogni altro fattore, la spesa per le infrastrutture dei data center in Israele dipende da un solo numero: i megawatt che l’Electricity Authority ammette in rete. Il 15 luglio 2026 l’Electricity Authority ha sospeso per circa 140 giorni l’esame delle nuove richieste di allacciamento per le server farm da 8 megawatt (MW) in su, dopo che le domande avevano raggiunto circa 27.000 MW a fronte di circa 1.500 MW già impegnati (Fonte: Electricity Authority Decision 74506). Per questo DC Market Insights basa la previsione su 1.500 MW di nuova capacità IT tra il 2026 e il 2035, e non sulla coda delle richieste. Il calcolo del 2025 è il seguente: 45 MW di nuova capacità IT × 10,01 milioni di USD per MW = 450,45 milioni di USD di spesa per nuove strutture, più circa 231 MW in esercizio × 0,31 milioni di USD per MW-anno = 71,63 milioni di USD di interventi sul ciclo di vita. Lifecycle Services and Upgrades cresce più rapidamente, al 23,39% annuo, perché la base installata sale da circa 274 MW a circa 1.681 MW, mentre il Distretto Meridionale è la regione più dinamica, al 29,04% annuo, perché è nel Negev che si trovano i terreni e la capacità di trasmissione per campus della classe dei 500 MW.
Il Mercato delle Infrastrutture dei Data Center in Israele comprende lo strato infrastrutturale fisico dei data center israeliani: infrastrutture di alimentazione elettrica (quadri di media tensione, trasformatori, gruppi di continuità (UPS), generatori, condotti sbarre), infrastrutture meccaniche e di raffreddamento, involucro edilizio e opere architettoniche, rack e allestimento della white space, nonché servizi e aggiornamenti lungo il ciclo di vita delle sale già in funzione. Sono esclusi server, storage, switch di rete, terreni, energia elettrica e canoni di colocation.
Statistiche chiave: quanto vale il Mercato delle Infrastrutture dei Data Center in Israele nel 2026?
Il Mercato delle Infrastrutture dei Data Center in Israele raggiunge USD 1,01 miliardi nel 2026, il 93,26% in più rispetto al 2025, poiché nel 2026 la nuova capacità costruita quasi raddoppia, salendo a 90 MW (stima DC Market Insights).
- Dimensione del mercato 2025: 522,08 milioni di USD
- Dimensione del mercato 2026: USD 1,01 miliardi
- Dimensione del mercato 2030: USD 2,64 miliardi (anno di picco delle costruzioni, 210 MW di nuova capacità IT)
- Dimensione del mercato 2035: USD 2,34 miliardi
- CAGR 2025-2035: 16,18% nello scenario base; 12,84% nello scenario basso e 18,95% in quello alto
- Tipo di infrastruttura più grande: Electrical Power Infrastructure, 38,0% del valore 2025
- Tipo di infrastruttura più dinamico: Lifecycle Services and Upgrades, 23,39% annuo
- Regione leader: Distretto Centrale, 58,0% del valore 2025; regione più dinamica: Distretto Meridionale, 29,04% annuo
- Località più grande nel 2025: Yokneam e Mevo Carmel, 14,0% del valore 2025
- Leader di mercato: Schneider Electric, con circa il 14% della spesa 2025 (stima DC Market Insights)
Punti chiave: cosa devono sapere gli acquirenti di infrastrutture per data center in Israele?
- Nel 2026 la spesa quasi raddoppia, a USD 1,01 miliardi, perché entrano in fase di costruzione i progetti contrattualizzati prima del blocco della rete di luglio 2026, tra cui 80 MW per Nebius nei siti di Mega DC (stima DC Market Insights).
- La spesa tocca il picco di USD 2,64 miliardi nel 2030 e scende a USD 2,07 miliardi nel 2031, perché a quel punto i circa 1.500 MW di allacciamenti già impegnati risultano in gran parte utilizzati.
- I rack oltre i 50 kilowatt (kW) passano dal 18,0% al 48,0% del valore, perché entro il 2030 il 70% della nuova capacità israeliana sarà costruito per l’intelligenza artificiale (IA).
- Le sale sotterranee e protette mantengono una quota del 20,0% nel 2025 perché operatori come MedOne e Oracle costruiscono sottoterra per ragioni di sicurezza, con un sovrapprezzo sull’involucro di circa il 18% (stima DC Market Insights).
Sintesi: quanto vale il Mercato delle Infrastrutture dei Data Center in Israele dal 2020 al 2035?
Il Mercato delle Infrastrutture dei Data Center in Israele valeva 180,95 milioni di USD nel 2020, ha raggiunto 522,08 milioni di USD nel 2025 e si prevede che arrivi a USD 2,34 miliardi entro il 2035, con un CAGR del 16,18% nel periodo di previsione.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | 522,08 milioni di USD |
| Dimensione del mercato 2026 | USD 1,01 miliardi |
| CAGR 2025-2035 | 16,18% |
| Dimensione del mercato 2035 | USD 2,34 miliardi |
Tra il 2020 e il 2025 le infrastrutture dei data center in Israele sono cresciute del 23,60% annuo grazie all’apertura di tre region cloud hyperscale (Oracle a Gerusalemme nell’ottobre 2021, Google a Tel Aviv nell’ottobre 2022 e Amazon Web Services (AWS) nell’agosto 2023), mentre la capacità IT installata è salita da circa 112 MW a circa 274 MW (stima DC Market Insights). Il prossimo decennio sarà plasmato dalle sale per l’IA: DC Market Insights stima la quota IA della nuova capacità israeliana al 45% nel 2025, al 70% nel 2030 e al 72% nel 2035, il che porta il costo medio ponderato delle strutture da 10,01 milioni di USD per MW nel 2025 a 12,00 milioni di USD per MW nel 2035.
Perimetro del mercato: cosa includono ed escludono le infrastrutture dei data center in Israele?
In questa edizione le infrastrutture dei data center in Israele corrispondono a una spesa per strutture di 522,08 milioni di USD nel 2025: le apparecchiature e le opere che trasformano un sito e un allacciamento alla rete in una sala pronta per l’IT.
Incluso: infrastrutture di alimentazione elettrica (interfaccia con la sottostazione, quadri di media tensione, trasformatori, sistemi UPS, batterie, generatori, distribuzione elettrica e condotti sbarre); infrastrutture meccaniche e di raffreddamento (chiller, dry cooler, unità di trattamento aria per sale computer, unità di distribuzione del refrigerante, circuiti direct-to-chip, tubazioni); involucro edilizio e opere architettoniche (struttura, scavo e protezione sotterranei, sistemi antincendio, sicurezza fisica); rack, contenimento e allestimento della white space; servizi e aggiornamenti lungo il ciclo di vita (contratti di manutenzione, sostituzione delle batterie UPS, adeguamenti del raffreddamento per densità di rack più elevate).
Escluso: server, storage e switch di rete (apparecchiature IT), software di gestione delle infrastrutture dei data center (DCIM), terreni, energia elettrica, ricavi da cloud e colocation.
Come si combinano i segmenti: ogni tabella di segmento somma al totale del mercato in ogni anno; la spesa per nuove costruzioni è pari ai nuovi MW × costo per MW, mentre la spesa per il ciclo di vita è pari ai MW installati nell’anno precedente × 0,31 milioni di USD per MW-anno nel 2025, in aumento del 2% annuo. Il software DCIM è stimato separatamente nel report Mercato del Data Center Infrastructure Management (DCIM) in Israele, mentre lo strato IT è trattato nel report Mercato dei Data Center in Israele.
Perché le stime sul Mercato delle Infrastrutture dei Data Center in Israele differiscono?
Le stime sulle infrastrutture dei data center in Israele differiscono soprattutto a seconda che si contino o meno le apparecchiature IT: questa edizione considera solo lo strato infrastrutturale, che vale USD 1,01 miliardi nel 2026.
Le definizioni più ampie aggiungono server, storage, infrastrutture IT e di rete, ed è per questo che la precedente edizione di DC Market Insights indicava per il 2025 un valore superiore di circa il 60%; quel dato mescolava apparecchiature IT e spesa per le strutture. Altre definizioni considerano la costruzione dei data center nel suo complesso, oppure includono software DCIM, siti di edge computing e servizi cloud. Qui lo strato infrastrutturale è isolato, così che chi acquista quadri elettrici, sistemi di raffreddamento e servizi di costruzione possa stimare la propria quota.
| Elemento | In questo report | Motivo |
|---|---|---|
| Elettrico, meccanico, involucro, rack | Sì (86,3% del valore 2025) | Strato infrastrutturale principale |
| Servizi e aggiornamenti lungo il ciclo di vita | Sì (13,7% del valore 2025) | Spesa ricorrente per le sale in esercizio |
| Server, storage, switch di rete | No | Strato IT, nel report sul Mercato dei Data Center in Israele |
| Software DCIM | No | Report separato |
| Terreni, energia, canoni | No | Costi operativi, non infrastrutture |
Gli acquirenti inclusi nel perimetro sono i fornitori cloud hyperscale, gli operatori di colocation e wholesale, i fornitori di cloud per l’IA, le imprese e gli enti pubblici che costruiscono le proprie sale, comprese le piccole e medie imprese che allestiscono sale server inferiori a 1 MW.
Fattori trainanti: cosa spinge la spesa per le infrastrutture dei data center in Israele?
Tre fattori portano le infrastrutture dei data center in Israele da 522,08 milioni di USD nel 2025 a USD 2,64 miliardi nel 2030: i contratti di cloud per l’IA, la politica nazionale sulla capacità di calcolo per l’IA e le region hyperscale costruite per il cloud governativo.
Nebius e Mega DC avviano la costruzione di 80 MW di sale per l’IA
Nel gennaio 2026 Mega Or ha annunciato che la sua controllata Mega DC ospiterà Nebius a Bnei Reem (22 MW) e Beit Shemesh (58 MW), con un accordo del valore di circa 880 milioni di USD, ovvero circa 11 milioni di USD per MW servizi inclusi. Nebius gestisce già 4.000 unità di elaborazione grafica (GPU) NVIDIA HGX B200 in un sito di colocation a Modi’in, come comunicato da Nebius nell’ottobre 2025. DC Market Insights conta 90 MW di nuova capacità IT israeliana nel 2026, il doppio dei 45 MW del 2025: per questo la spesa per strutture del 2026 raggiunge USD 1,01 miliardi.
La Government Decision 3907 e il disegno di legge sulle server farm per l’IA accorciano i tempi autorizzativi
Il 22 febbraio 2026 il governo ha adottato la Decision 3907 per accelerare la pianificazione dei data center per l’IA e il 20 maggio 2026 ha pubblicato un disegno di legge che qualifica come infrastruttura nazionale le server farm per l’IA da 50 MW o più, pianificate dal National Infrastructure Committee fino a 10 piani all’anno (Fonte: disegno di legge Planning and Building Law Amendment No. 168, Knesset). Nel febbraio 2026 il Ministro dell’Energia ha riferito al governo che erano in costruzione circa 1 gigawatt (GW) di capacità per data center. DC Market Insights prevede che autorizzazioni più rapide portino la nuova capacità a 175 MW nel 2028.
Project Nimbus e la region AWS in Israele sostengono la domanda hyperscale
AWS ha aperto la sua region Israel (Tel Aviv) con 3 Availability Zone nell’agosto 2023 e prevede di investire circa USD 7,2 miliardi (circa 26,6 miliardi di NIS) in Israele fino al 2037 (Fonte: Amazon, agosto 2023). AWS e Google sono stati scelti come fornitori di cloud pubblico per Project Nimbus, la gara per il cloud governativo (Fonte: Government Procurement Administration). Gli Hyperscale and AI Campuses passano dal 38,0% del valore 2025 delle infrastrutture dei data center in Israele al 52,0% nel 2035, con una crescita del 19,88% annuo.
Tendenze del mercato: come stanno cambiando i progetti dei data center israeliani?
Due tendenze progettuali ridisegnano le infrastrutture dei data center in Israele: le sale per l’IA raffreddate a liquido e la costruzione sotterranea, che insieme portano la quota meccanica della spesa per nuove costruzioni dal 30% nel 2025 al 34% nel 2035.
Le sale oltre i 50 kW per rack passano al raffreddamento a liquido
Il supercomputer nazionale che Nebius costruisce per la Israel Innovation Authority, un progetto da oltre 500 milioni di NIS di cui 160 milioni di NIS di sostegno pubblico, utilizza sistemi NVIDIA Blackwell che richiedono il raffreddamento a liquido (Fonte: Israel Innovation Authority, maggio 2025). DC Market Insights stima che i rack oltre i 50 kW crescano del 28,15% annuo, dal 18,0% del valore 2025 al 48,0% nel 2035.
MedOne costruisce sottoterra, da Ramla a Dimona
MedOne elenca oltre 90 MW di capacità attuale e pianificata in siti sotterranei, tra cui Ramla RM1 con 10,5 MW di carico IT pronto nel primo trimestre 2025, Tirat Carmel TC3 e TC4 da 32 megavolt-ampere (MVA) ciascuno, previsti nel 2027 e nel 2028, e due edifici da 15 MW a Dimona consegnati 36 mesi dopo l’ordine di acquisto (Fonte: elenco dei data center MedOne). Le Underground and Hardened Facilities detengono il 20,0% del valore 2025 e crescono del 12,11% annuo, perché lo scavo aggiunge circa il 18% al costo dell’involucro per MW (stima DC Market Insights).
Sfide e vincoli del mercato: cosa frena le infrastrutture dei data center in Israele?
La capacità della rete è il vero limite per le infrastrutture dei data center in Israele: circa 1.500 MW di allacciamenti impegnati contro circa 27.000 MW di richieste limitano la spesa per nuove costruzioni dopo il 2030.
Il blocco dell’Electricity Authority sugli allacciamenti da 8 MW in su
L’Electricity Authority ha sospeso l’esame dei nuovi allacciamenti per server farm da 8 MW in su dal 20 luglio al 7 dicembre 2026, dopo che a un arretrato esistente di circa 8.000 MW si erano aggiunti circa 19.000 MW di nuove richieste (Fonte: Electricity Authority Decision 74506, 15 luglio 2026). La sua consultazione di giugno 2026 ha inoltre proposto una fornitura interrompibile per i consumatori da 50 MVA in su, in base alla quale il gestore di sistema potrebbe sospendere l’erogazione per 100-200 ore all’anno. DC Market Insights prevede che la nuova capacità scenda da 210 MW nel 2030 a 150 MW nel 2031 e il mercato da USD 2,64 miliardi a USD 2,07 miliardi, man mano che gli allacciamenti impegnati si esauriscono.
Tariffe di punta e ritardi nella trasmissione aumentano il costo per MW
Il tariffario dell’Electricity Authority di luglio 2026 fissa l’energia in alta tensione a fasce orarie a 29,73 agorot per kilowattora (kWh) nelle ore fuori punta invernali e a 133,13 agorot nelle ore di punta estive, uno scarto di 4,5 volte che spinge gli operatori ad aggiungere accumulo e generazione in loco (Fonte: tariffario dell’Electricity Authority). L’Electricity Authority ha inoltre segnalato che circa l’80% dei progetti di trasmissione è in ritardo. DC Market Insights alza il costo medio ponderato per MW da 10,01 milioni di USD nel 2025 a 11,19 milioni di USD nel 2030, in parte per accumulo e backup che coprono le tariffe delle ore di punta.
Opportunità di mercato: dove si trovano i nuovi contratti per le infrastrutture dei data center in Israele?
Le due maggiori opportunità nelle infrastrutture dei data center in Israele sono i campus del Negev e gli interventi sul ciclo di vita della base installata, che insieme crescono dal 20,7% del valore 2025 al 45,1% nel 2035 (le due voci si sovrappongono in parte).
Campus nel Negev: Beersheba, Kiryat Gat e Dimona
Le richieste di allacciamento presentate a Noga, il gestore di sistema, includono progetti da 500 MW ciascuno a Beersheba, Kiryat Gat e Lehavim, come riferito dagli sviluppatori nell’agosto 2026, e nel gennaio 2026 Stati Uniti e Israele hanno firmato una dichiarazione non vincolante per un parco dell’IA nel sud su 16.000 dunam. DC Market Insights stima che il Distretto Meridionale raggiunga il 20,0% del valore delle infrastrutture dei data center in Israele nel 2035, rispetto al 7,0% del 2025, con una spesa moltiplicata per 12,8.
Adeguamenti e contratti sul ciclo di vita per 274 MW in esercizio
Le sale israeliane in esercizio arrivano a circa 1.062 MW entro il 2030 e a circa 1.681 MW entro il 2035 (stima DC Market Insights), e ciascuna richiede manutenzione, sostituzione delle batterie UPS ogni 5-8 anni e adeguamenti del raffreddamento con l’aumento della densità dei rack. Lifecycle Services and Upgrades passa dal 13,7% del valore nel 2025 al 25,1% nel 2035, con una crescita del 23,39% annuo, e diventa un’attività stabile quando i volumi di nuove costruzioni si appiattiscono dopo il 2030.
Analisi dei costi: quanto costano per MW le infrastrutture dei data center in Israele?
Nel 2025 le infrastrutture dei data center in Israele sono costate 10,01 milioni di USD per MW di capacità IT, media ponderata tra 9,20 milioni di USD per le sale convenzionali e 11,00 milioni di USD per le sale per l’IA (stima DC Market Insights).
| Anno | Sala convenzionale (milioni di USD per MW) | Sala per l’IA (milioni di USD per MW) | Quota IA dei nuovi MW | Media ponderata (milioni di USD per MW) | Ciclo di vita (milioni di USD per MW-anno) |
|---|---|---|---|---|---|
| 2020 | 8,41 | 10,36 | 8% | 8,57 | 0,281 |
| 2025 | 9,20 | 11,00 | 45% | 10,01 | 0,310 |
| 2030 | 10,06 | 11,68 | 70% | 11,19 | 0,342 |
| 2035 | 11,00 | 12,39 | 72% | 12,00 | 0,378 |
I riferimenti pubblici rientrano in questa fascia: NED e Levinstein hanno stimato il loro campus da 42 MW a Netanya, costruito da Electra, in circa 1,3 miliardi di NIS all’avvio dei lavori nell’aprile 2025, ovvero circa 31 milioni di NIS (circa 8,5 milioni di USD) per MW; le notizie sulla seconda sala NVIDIA a Mevo Carmel indicano infrastrutture per circa 1,5 miliardi di NIS per circa 64 MW, pari a circa 6,5 milioni di USD per MW per involucro e servizi.
Normativa e standard: quali regole plasmano le infrastrutture dei data center in Israele?
Cinque norme plasmano le infrastrutture dei data center in Israele e la più importante, la Electricity Authority Decision 74506, regola l’accesso a circa 27.000 MW di capacità di rete richiesta.
- Electricity Authority Decision 74506 (15 luglio 2026): sospensione di 140 giorni dell’esame delle nuove richieste di allacciamento per server farm da 8 MW in su (Fonte: Electricity Authority).
- Consultazione dell’Electricity Authority del 10 giugno 2026: nuovi criteri di allacciamento per i consumatori da 50 MVA in su, con ulteriori regole allo studio oltre i 200 MVA (Fonte: Electricity Authority).
- Disegno di legge Planning and Building Law Amendment No. 168 (20 maggio 2026): server farm per l’IA da 50 MW o più trattate come infrastruttura nazionale (Fonte: Knesset).
- Government Decision 3907 (22 febbraio 2026): soggetti privati possono essere abilitati a predisporre i piani per le server farm per l’IA (Fonte: Prime Minister’s Office).
- Electricity Authority Decision 73704 (23 marzo 2026): approvazione sulla concentrazione del mercato richiesta prima di un’indagine di allacciamento (Fonte: Electricity Authority).
I progetti seguono anche gli standard internazionali: ANSI/TIA-942 ed EN 50600 per la topologia delle strutture, le linee guida termiche ASHRAE per le temperature di ingresso.
Segmentazione del mercato: quali segmenti delle infrastrutture dei data center in Israele concentrano il valore?
Electrical Power Infrastructure concentra il maggior valore nelle infrastrutture dei data center in Israele, con il 38,0% della spesa 2025, mentre Lifecycle Services and Upgrades cresce più rapidamente, al 23,39% annuo.
Per tipo di infrastruttura
I lavori elettrici sono in testa perché le sale israeliane per l’IA richiedono sottostazioni dedicate, come quelle da 220 MW e 240 MW che Mega Or sta costruendo; il comparto meccanico e del raffreddamento guadagna quota con la diffusione del raffreddamento a liquido.
| Tipo di infrastruttura | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Electrical Power Infrastructure | 198,20 | 38,0% | 753,52 | 14,29% |
| Mechanical and Cooling Infrastructure | 135,14 | 25,9% | 595,80 | 15,99% |
| Civil Shell and Architectural Works | 94,59 | 18,1% | 297,90 | 12,16% |
| Racks and White Space Fit-Out | 22,52 | 4,3% | 105,14 | 16,66% |
| Lifecycle Services and Upgrades | 71,63 | 13,7% | 586,06 | 23,39% |
Per tipo di data center
Gli operatori di colocation e wholesale come MedOne, EdgeConneX, Serverfarm e Mega DC sono in testa nel 2025 con il 42,0%, mentre entro il 2035 il primato passa agli Hyperscale and AI Campuses.
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale and AI Campuses | 198,39 | 38,0% | 1.215,98 | 19,88% |
| Colocation and Wholesale | 219,27 | 42,0% | 888,60 | 15,02% |
| Enterprise and Government | 104,42 | 20,0% | 233,84 | 8,40% |
Per densità dei rack
I rack oltre i 50 kW sono il segmento di densità più dinamico, con il 28,15% annuo.
| Densità dei rack | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Below 20 kW per Rack | 261,04 | 50,0% | 420,92 | 4,89% |
| 20 to 50 kW per Rack | 167,07 | 32,0% | 795,07 | 16,88% |
| Above 50 kW per Rack | 93,97 | 18,0% | 1.122,45 | 28,15% |
Per tipo di costruzione
Le strutture sotterranee e protette mantengono una quota del 14,0% nel 2035, poiché MedOne e Oracle continuano a costruire sottoterra per ragioni di sicurezza.
| Tipo di costruzione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Above-Ground Facilities | 417,66 | 80,0% | 2.011,05 | 17,02% |
| Underground and Hardened Facilities | 104,42 | 20,0% | 327,38 | 12,11% |
DC Exclusive: l’analisi dei costi delle sale israeliane, convenzionale vs IA vs sotterranea
L’analisi dei costi delle sale israeliane è una stima di DC Market Insights costruita su 9 input; mostra che nel 2025 una sala per l’IA sotterranea costa circa 11,99 milioni di USD per MW, il 30% in più di una sala convenzionale fuori terra da 9,20 milioni di USD.
| Voce (milioni di USD per MW, 2025) | Convenzionale fuori terra | IA fuori terra | IA sotterranea |
|---|---|---|---|
| Alimentazione elettrica (quadri, trasformatori, UPS, generatori) | 4,05 | 4,62 | 4,62 |
| Meccanica e raffreddamento | 2,66 | 3,58 | 3,58 |
| Involucro edilizio e architettura | 2,03 | 2,20 | 2,60 |
| Rack e allestimento della white space | 0,46 | 0,60 | 0,60 |
| Opere di protezione, antiesplosione e spazi protetti | 0,00 | 0,00 | 0,59 |
| Totale | 9,20 | 11,00 | 11,99 |
Input: i costi unitari di DC Market Insights di 9,20 milioni di USD (convenzionale) e 11,00 milioni di USD (IA) per MW, la quota IA del 45% della nuova capacità 2025, il budget di NED a Netanya (1,3 miliardi di NIS per 42 MW), l’accordo tra Mega DC e Nebius (880 milioni di USD per 80 MW), il budget per le infrastrutture di Mevo Carmel (1,5 miliardi di NIS per 64 MW), l’elenco dei siti sotterranei di MedOne, il tariffario dell’Electricity Authority di luglio 2026 e un sovrapprezzo del 18% sull’involucro per lo scavo. Una sala per l’IA sotterranea da 20 MW richiede quindi circa 240 milioni di USD di infrastrutture, contro 184 milioni di USD per una sala convenzionale fuori terra.
Analisi regionale: quale distretto israeliano guida la spesa per le infrastrutture dei data center?
Il Distretto Centrale guida le infrastrutture dei data center in Israele con il 58,0% del valore 2025, mentre il Distretto Meridionale cresce più rapidamente, al 29,04% annuo, con l’entrata in funzione dei campus del Negev.
| Distretto | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Distretto Centrale | 302,81 | 58,0% | 935,37 | 11,94% |
| Distretto Settentrionale | 73,09 | 14,0% | 327,38 | 16,18% |
| Distretto di Haifa | 46,99 | 9,0% | 327,38 | 21,42% |
| Distretto di Gerusalemme | 62,65 | 12,0% | 280,61 | 16,18% |
| Distretto Meridionale | 36,55 | 7,0% | 467,69 | 29,04% |
Distretto Centrale (incl. Tel Aviv)
Il Distretto Centrale comprende Petah Tikva, Rishon LeZion, Modi’in, Netanya e Ramla, dove EdgeConneX elenca siti da 6,6 MW e 7,5 MW e prevede 48,4 MW a Neve Yamin, secondo la sua scheda tecnica di Tel Aviv. La sua quota scende dal 58,0% al 40,0% entro il 2035 perché terreni e capacità di rete vicino a Tel Aviv sono scarsi.
Distretto Settentrionale
Il Distretto Settentrionale è trainato da Yokneam e Mevo Carmel, dove NVIDIA gestisce sale per l’IA di circa 30 MW e circa 64 MW per la propria ricerca, e cresce del 16,18% annuo.
Distretto di Haifa
Il Distretto di Haifa cresce del 21,42% annuo, trainato da Hadera, dove Mega Or ha richiesto circa 1.111 MW di capacità di rete, e dagli ampliamenti di MedOne a Tirat Carmel da 32 MVA ciascuno.
Distretto di Gerusalemme
Il Distretto di Gerusalemme detiene il 12,0% del valore 2025, grazie alla region cloud di Oracle a Gerusalemme e alla sala da 58 MW di Beit Shemesh che Mega DC costruisce per Nebius tra il terzo trimestre 2026 e il primo trimestre 2027.
Distretto Meridionale
Il Distretto Meridionale sale dal 7,0% al 20,0% del valore entro il 2035, il distretto più dinamico con il 29,04% annuo, perché MedOne Dimona e le richieste della classe dei 500 MW nel Negev si trovano su terreni con spazio per la trasmissione.
Analisi per località: quali città israeliane guidano la spesa per le infrastrutture dei data center?
Yokneam e Mevo Carmel guidano la spesa per le infrastrutture dei data center in Israele con il 14,0% del valore 2025, mentre il Negev è la più dinamica delle 12 località, con il 29,04% annuo.
| Posizione | Località | Distretto | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Yokneam e Mevo Carmel | Settentrionale | 73,09 | 327,38 | 16,18% |
| 2 | Petah Tikva | Centrale | 72,67 | 187,07 | 9,92% |
| 3 | Tel Aviv-Yafo | Centrale | 60,56 | 130,95 | 8,02% |
| 4 | Rishon LeZion | Centrale | 42,39 | 112,24 | 10,23% |
| 5 | Modi’in | Centrale | 42,39 | 168,37 | 14,79% |
| 6 | Netanya | Centrale | 42,39 | 187,07 | 16,00% |
| 7 | Ramla | Centrale | 42,39 | 149,66 | 13,44% |
| 8 | Negev (Beersheba, Kiryat Gat e Dimona) | Meridionale | 36,55 | 467,69 | 29,04% |
| 9 | Gerusalemme | Gerusalemme | 34,46 | 112,24 | 12,54% |
| 10 | Haifa e Tirat Carmel | Haifa | 32,89 | 147,32 | 16,18% |
| 11 | Beit Shemesh | Gerusalemme | 28,19 | 168,37 | 19,57% |
| 12 | Hadera | Haifa | 14,10 | 180,06 | 29,01% |
Hadera è la località di grandi dimensioni più dinamica fuori dal Negev, con il 29,01% annuo, perché le sue richieste di allacciamento costituiscono il blocco singolo più grande presentato a Noga; Tel Aviv-Yafo cresce più lentamente, all’8,02%, man mano che le vecchie sale aziendali vengono dismesse.
Scenari di previsione: come potrebbe cambiare il Mercato delle Infrastrutture dei Data Center in Israele entro il 2035?
Nel 2035 le infrastrutture dei data center in Israele raggiungono un valore compreso tra USD 1,75 miliardi e USD 2,96 miliardi, attorno a uno scenario base di USD 2,34 miliardi (stima DC Market Insights).
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 1.746,61 | 12,84% | Il blocco diventa un tetto di 200 MVA; nuova capacità 2035 inferiore del 30% allo scenario base, costo per MW inferiore del 3% |
| Base | 2.338,43 | 16,18% | 1.500 MW di nuova capacità IT nel 2026-2035, quota IA al 72% entro il 2035 |
| Alto | 2.961,78 | 18,95% | Un parco dell’IA nel Negev e nuova generazione aggiungono il 30% alla nuova capacità 2035, costo per MW superiore del 3% |
Principali operatori e quote di mercato: chi fornisce le infrastrutture dei data center in Israele?
I primi cinque fornitori di apparecchiature detengono circa il 48% della spesa per le infrastrutture dei data center in Israele nel 2025, guidati da Schneider Electric con circa il 14% (stima DC Market Insights basata sul valore delle apparecchiature elettriche e di raffreddamento).
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Legrand
- Rittal
- Johnson Controls
- Carrier
- Trane Technologies
- Caterpillar
- Electra (appaltatore)
- Mega Or e Mega DC (sviluppatore)
- MedOne
- EdgeConneX
- Serverfarm
Sono gli sviluppatori a dettare il ritmo: MedOne dichiara oltre 90 MW di capacità in esercizio e in sviluppo, EdgeConneX circa 65,5 MW in quattro siti dell’area di Tel Aviv, compreso il campus pianificato di Neve Yamin, e Mega DC 80 MW per Nebius. Electra è l’appaltatore principale del campus NED da 42 MW a Netanya, secondo NED. Le stime delle quote delle apparecchiature sono stime di DC Market Insights; Schneider Electric, Vertiv e ABB non riportano separatamente i ricavi in Israele.
Sviluppi recenti: cosa è cambiato nelle infrastrutture dei data center in Israele nel 2025 e nel 2026?
Sei eventi tra aprile 2025 e agosto 2026 hanno cambiato le prospettive delle infrastrutture dei data center in Israele, a partire dal blocco della rete di luglio 2026.
- Nell’aprile 2025 NED e Levinstein hanno avviato la costruzione di un campus da 42 MW e 1,3 miliardi di NIS a Netanya, con la prima sala prevista all’inizio del 2027 (Fonte: NED e Levinstein).
- Nel maggio 2025 la Israel Innovation Authority ha selezionato Nebius per costruire il supercomputer nazionale, un progetto da oltre 500 milioni di NIS (Fonte: Israel Innovation Authority).
- Nel gennaio 2026 Mega Or ha annunciato 80 MW di sale per Nebius a Bnei Reem e Beit Shemesh, per un valore di circa 880 milioni di USD (Fonte: Mega Or).
- Nel maggio 2026 il governo ha pubblicato il disegno di legge che qualifica come infrastruttura nazionale le server farm per l’IA da 50 MW o più (Fonte: Knesset).
- Nel luglio 2026 l’Electricity Authority ha sospeso per circa 140 giorni l’esame delle nuove richieste di allacciamento per server farm da 8 MW in su (Fonte: Electricity Authority).
- Nell’agosto 2026 Noga ha segnalato circa 100 richieste di allacciamento per data center, tra cui progetti della classe dei 500 MW a Beersheba e Kiryat Gat (Fonte: Noga).
Metodologia di ricerca: come il modello stima le infrastrutture dei data center in Israele
DC Market Insights stima le infrastrutture dei data center in Israele con un approccio bottom-up basato su 16 anni di nuova capacità IT (188 MW dal 2020 al 2025 e 1.500 MW dal 2026 al 2035), due tipi di sala, 5 distretti e 12 località, con 25 fatti datati nel registro delle fonti.
Il calcolo del 2025: 45 MW × 10,01 milioni di USD per MW = 450,45 milioni di USD, più circa 231 MW in esercizio × 0,31 milioni di USD = 71,63 milioni di USD, per un totale di 522,08 milioni di USD. La capacità coincide con il modello del Mercato dei Data Center in Israele; i costi unitari coincidono con il modello del Mercato delle Infrastrutture dei Data Center in Medio Oriente, così che il dato di Israele possa essere letto in rapporto alla regione e al Mercato delle Infrastrutture dei Data Center a livello mondiale.
Tre verifiche dei limiti: (1) tetto: 1.500 MW di nuova capacità nel 2026-2035 equivalgono ai circa 1.500 MW di allacciamenti impegnati; (2) tetto: tale capacità è il 5,6% dei circa 27.000 MW richiesti; (3) soglia minima: i progetti nominati per il 2026-2027 (Mega DC 80 MW, NED 42 MW, MedOne Ramla RM2 e Tirat Carmel) richiedono circa USD 1,30 miliardi di lavori sulle strutture, al di sotto della spesa per nuove costruzioni di USD 2,39 miliardi prevista dal modello per quei due anni. Metodo completo: metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Perché le stime differiscono
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Fattori trainanti del mercato
- 3.1Le sale per l'IA da 80 MW di Nebius e Mega DC
- 3.2La Government Decision 3907 e il disegno di legge sulle server farm per l'IA
- 3.3Project Nimbus e la region AWS in Israele
- 04Tendenze del mercato
- 4.1Raffreddamento a liquido oltre i 50 kW per rack
- 4.2Costruzione sotterranea da Ramla a Dimona
- 05Sfide e vincoli del mercato
- 5.1Il blocco dell'Electricity Authority sugli allacciamenti da 8 MW in su
- 5.2Tariffe di punta e ritardi nella trasmissione
- 06Opportunità di mercato
- 6.1Campus nel Negev
- 6.2Adeguamenti e contratti sul ciclo di vita
- 07Analisi dei costi
- 7.1Costo per MW, 2020, 2025, 2030 e 2035
- 7.2Riferimenti pubblici sui costi
- 08Normativa e standard
- 8.1Electricity Authority Decision 74506 e 73704
- 8.2Planning and Building Law Amendment No. 168
- 8.3Government Decision 3907
- 09Segmentazione del mercato
- 9.1Per tipo di infrastruttura
- 9.2Electrical Power Infrastructure
- 9.3Mechanical and Cooling Infrastructure
- 9.4Civil Shell and Architectural Works
- 9.5Racks and White Space Fit-Out
- 9.6Lifecycle Services and Upgrades
- 9.7Per tipo di data center
- 9.8Hyperscale and AI Campuses
- 9.9Colocation and Wholesale
- 9.10Enterprise and Government
- 9.11Per densità dei rack
- 9.12Below 20 kW per Rack
- 9.1320 to 50 kW per Rack
- 9.14Above 50 kW per Rack
- 9.15Per tipo di costruzione
- 9.16Above-Ground Facilities
- 9.17Underground and Hardened Facilities
- 10DC Exclusive: l'analisi dei costi delle sale israeliane
- 10.1Sala convenzionale fuori terra
- 10.2Sala per l'IA fuori terra
- 10.3Sala per l'IA sotterranea
- 11Analisi regionale
- 11.1Distretto Centrale
- 11.2Distretto Settentrionale
- 11.3Distretto di Haifa
- 11.4Distretto di Gerusalemme
- 11.5Distretto Meridionale
- 12Analisi per località
- 12.1Yokneam e Mevo Carmel
- 12.2Petah Tikva
- 12.3Tel Aviv-Yafo
- 12.4Rishon LeZion
- 12.5Modi'in
- 12.6Netanya
- 12.7Ramla
- 12.8Negev (Beersheba, Kiryat Gat e Dimona)
- 12.9Gerusalemme
- 12.10Haifa e Tirat Carmel
- 12.11Beit Shemesh
- 12.12Hadera
- 13Scenari di previsione
- 13.1Scenario basso
- 13.2Scenario base
- 13.3Scenario alto
- 14Principali operatori e quote di mercato
- 14.1Schneider Electric
- 14.2Vertiv
- 14.3ABB
- 14.4Eaton
- 14.5Siemens
- 14.6Legrand
- 14.7Rittal
- 14.8Johnson Controls
- 14.9Carrier
- 14.10Trane Technologies
- 14.11Caterpillar
- 14.12Electra
- 14.13Mega Or e Mega DC
- 14.14MedOne
- 14.15EdgeConneX
- 14.16Serverfarm
- 15Sviluppi recenti
- 15.1Sviluppi del 2025
- 15.2Sviluppi del 2026
- 16Metodologia di ricerca
- 16.1Calcolo del modello per il 2025
- 16.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato delle Infrastrutture dei Data Center in Israele, 2020-2035 (milioni di USD)
- Tabella 1Attributi della sintesi
- Tabella 2Confronto del perimetro
- Tabella 3Costo per MW, 2020-2035
- Tabella 4Mercato per tipo di infrastruttura
- Tabella 5Mercato per tipo di data center
- Tabella 6Mercato per densità dei rack
- Tabella 7Mercato per tipo di costruzione
- Tabella 8Analisi dei costi delle sale israeliane
- Tabella 9Mercato per distretto
- Tabella 10Prime 12 località
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,01 miliardi nel 2026, in aumento del 93,26% rispetto ai 522,08 milioni di USD del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 2,34 miliardi entro il 2035, con un CAGR del 16,18% dal 2025, man mano che vengono realizzati circa 1.500 MW di allacciamenti alla rete già impegnati.
Del 16,18% annuo dal 2025 al 2035, dopo il 23,60% annuo dal 2020 al 2025. La spesa tocca il picco di USD 2,64 miliardi nel 2030, quando la nuova capacità IT raggiunge 210 MW, per poi rallentare con l’esaurirsi della capacità di rete impegnata.
522,08 milioni di USD di spesa per strutture nel 2025: alimentazione elettrica, meccanica e raffreddamento, involucro edilizio, rack e allestimento della white space, servizi lungo il ciclo di vita. Sono esclusi server, storage, switch di rete, software DCIM, terreni ed energia elettrica.
10,01 milioni di USD per MW di capacità IT nel 2025, media ponderata tra 9,20 milioni di USD per le sale convenzionali e 11,00 milioni di USD per le sale per l’IA. Una sala per l’IA sotterranea costa circa 11,99 milioni di USD per MW (stima DC Market Insights).
Circa 27.000 MW di richieste di allacciamento per data center si sono scontrati con circa 1.500 MW già impegnati, per cui l’Electricity Authority ha sospeso l’esame per le server farm da 8 MW in su dal 20 luglio al 7 dicembre 2026 con la Decision 74506.
Electrical Power Infrastructure, con il 38,0% del valore 2025, perché le sale per l’IA richiedono sottostazioni dedicate, sistemi UPS e generatori. Lifecycle Services and Upgrades cresce più rapidamente, al 23,39% annuo.
Il Distretto Meridionale, al 29,04% annuo dal 2025 al 2035, grazie alla capacità aggiunta dai campus del Negev a Beersheba, Kiryat Gat e Dimona. Il Distretto Centrale resta in testa per spesa nel 2025, con il 58,0%.
Schneider Electric è in testa con circa il 14% della spesa 2025 e i primi cinque fornitori (Schneider Electric, Vertiv, ABB, Eaton e Siemens) detengono circa il 48% (stima DC Market Insights). MedOne, EdgeConneX, Mega DC e Serverfarm sono i principali sviluppatori.
Il valore di USD 1,01 miliardi nel 2026 considera solo lo strato infrastrutturale. Le stime che aggiungono server, storage e apparecchiature di rete, come la precedente edizione di DC Market Insights, risultano superiori di circa il 60% per il 2025.
Tra USD 1,75 miliardi e USD 2,96 miliardi nel 2035, attorno a uno scenario base di USD 2,34 miliardi. Lo scenario basso presuppone un tetto di 200 MVA agli allacciamenti; quello alto un parco dell’IA nel Negev con nuova capacità di generazione.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.