
Markt für Rechenzentrumsinfrastruktur in Israel: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsinfrastruktur in Israel: 2025 lag das Marktvolumen bei USD 522.1 Mio.; bis 2035 soll es bei einer CAGR von 16.18 % auf USD 2,340.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Markttreiber
- 04Markttrends
- 05Marktherausforderungen und -hemmnisse
- 06Marktchancen
- 07Preisanalyse
- 08Regulierung und Normen
- 09Marktsegmentierung
- 10DC Exklusiv: Kostenaufschlüsselung israelischer Hallen
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrumsinfrastruktur in Israel wird 2026 auf 1,01 Mrd. USD bewertet und soll bis 2035 auf 2,34 Mrd. USD wachsen, ausgehend von 522,08 Mio. USD im Jahr 2025; das entspricht einer CAGR von 16,18 % von 2025 bis 2035 (Schätzung von DC Market Insights). Die Ausgaben für Rechenzentrumsinfrastruktur in Israel hängen stärker als von jeder anderen Größe von einer Zahl ab: den Megawatt, die die Elektrizitätsbehörde ans Netz lässt. Am 15. Juli 2026 setzte die Elektrizitätsbehörde die Prüfung neuer Netzanschlüsse für Serverfarmen ab 8 Megawatt (MW) für rund 140 Tage aus, nachdem die Anträge auf etwa 27.000 MW gestiegen waren, denen nur rund 1.500 MW bereits zugesagter Kapazität gegenüberstanden (Quelle: Beschluss 74506 der Elektrizitätsbehörde). DC Market Insights stützt die Prognose daher auf 1.500 MW neue IT-Kapazität zwischen 2026 und 2035 und nicht auf die Warteschlange der Anträge. Die Rechnung für 2025 lautet: 45 MW neue IT-Kapazität × 10,01 Mio. USD je MW = 450,45 Mio. USD Neubauausgaben für die Gebäudetechnik, zuzüglich rund 231 MW in Betrieb × 0,31 Mio. USD je MW und Jahr = 71,63 Mio. USD für Lebenszyklusleistungen. Lifecycle-Services und Modernisierungen wachsen mit 23,39 % pro Jahr am schnellsten, weil der installierte Bestand von etwa 274 MW auf etwa 1.681 MW steigt, und der Südbezirk wächst mit 29,04 % pro Jahr am schnellsten, weil im Negev die Flächen und Übertragungskapazitäten für Campusse der 500-MW-Klasse liegen.
Der Markt für Rechenzentrumsinfrastruktur in Israel umfasst die Gebäude- und Anlagenebene israelischer Rechenzentren: elektrische Energieinfrastruktur (Mittelspannungsschaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgung (USV), Generatoren, Stromschienen), mechanische und Kühlinfrastruktur, Rohbau und Architekturleistungen, Racks und White-Space-Ausbau sowie Lifecycle-Services und Modernisierungen an bereits betriebenen Hallen. Server, Speicher, Netzwerk-Switches, Grundstücke, Strom und Colocation-Mieten sind nicht enthalten.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrumsinfrastruktur in Israel 2026?
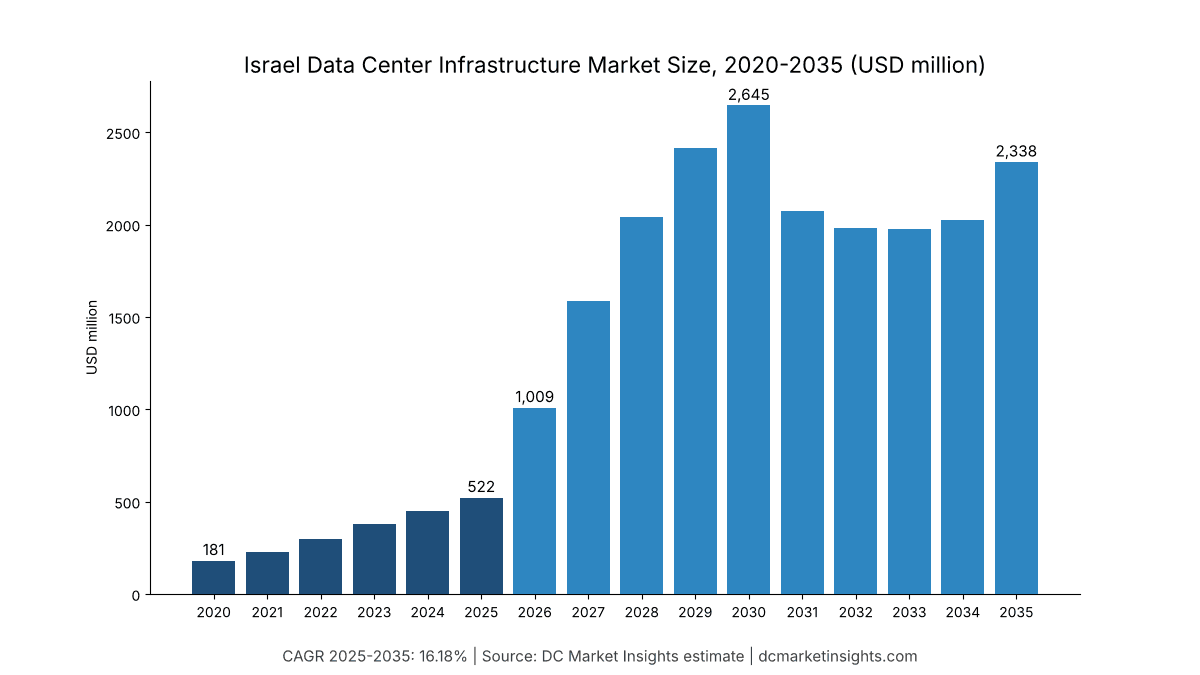
Der Markt für Rechenzentrumsinfrastruktur in Israel erreicht 2026 ein Volumen von 1,01 Mrd. USD und liegt damit 93,26 % über 2025, da sich die neu errichtete Kapazität im Baujahr 2026 auf 90 MW etwa verdoppelt (Schätzung von DC Market Insights).
- Marktgröße 2025: 522,08 Mio. USD
- Marktgröße 2026: 1,01 Mrd. USD
- Marktgröße 2030: 2,64 Mrd. USD (Spitzenbaujahr, 210 MW neue IT-Kapazität)
- Marktgröße 2035: 2,34 Mrd. USD
- CAGR 2025-2035: 16,18 % im Basisszenario; 12,84 % im niedrigen und 18,95 % im hohen Szenario
- Größter Infrastrukturtyp: elektrische Energieinfrastruktur, 38,0 % des Werts 2025
- Am schnellsten wachsender Infrastrukturtyp: Lifecycle-Services und Modernisierungen, 23,39 % pro Jahr
- Führende Region: Zentralbezirk, 58,0 % des Werts 2025; am schnellsten wachsende Region: Südbezirk, 29,04 % pro Jahr
- Größter Standort 2025: Yokneam und Mevo Carmel, 14,0 % des Werts 2025
- Marktführer: Schneider Electric mit rund 14 % der Ausgaben 2025 (Schätzung von DC Market Insights)
Kernaussagen: Was sollten Käufer von Rechenzentrumsinfrastruktur in Israel wissen?
- Die Ausgaben verdoppeln sich 2026 nahezu auf 1,01 Mrd. USD, weil Projekte, die vor dem Netzanschlussstopp vom Juli 2026 vergeben wurden, darunter 80 MW für Nebius an Standorten von Mega DC, in die Bauphase gehen (Schätzung von DC Market Insights).
- Die Ausgaben erreichen 2030 mit 2,64 Mrd. USD ihren Höhepunkt und sinken 2031 auf 2,07 Mrd. USD, weil die rund 1.500 MW zugesagter Netzanschlüsse bis dahin weitgehend ausgeschöpft sind.
- Racks über 50 Kilowatt (kW) steigen von 18,0 % auf 48,0 % des Werts, weil bis 2030 70 % der neuen israelischen Kapazität für künstliche Intelligenz (KI) gebaut werden.
- Unterirdische und gehärtete Hallen halten 2025 einen Anteil von 20,0 %, weil Betreiber wie MedOne und Oracle aus Sicherheitsgründen unter der Erde bauen, mit einem Rohbauaufschlag von rund 18 % (Schätzung von DC Market Insights).
Zusammenfassung: Welchen Wert hat der Markt für Rechenzentrumsinfrastruktur in Israel von 2020 bis 2035?
Der Markt für Rechenzentrumsinfrastruktur in Israel wurde 2020 auf 180,95 Mio. USD bewertet, erreichte 2025 einen Wert von 522,08 Mio. USD und soll bis 2035 bei einer CAGR von 16,18 % im Prognosezeitraum auf 2,34 Mrd. USD steigen.
| Merkmal | Angabe |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 522,08 Mio. USD |
| Marktgröße 2026 | 1,01 Mrd. USD |
| CAGR 2025-2035 | 16,18 % |
| Marktgröße 2035 | 2,34 Mrd. USD |
Die Rechenzentrumsinfrastruktur in Israel wuchs von 2020 bis 2025 um 23,60 % pro Jahr, als drei Hyperscale-Cloud-Regionen eröffnet wurden (Oracle in Jerusalem im Oktober 2021, Google in Tel Aviv im Oktober 2022 und Amazon Web Services (AWS) im August 2023) und die installierte IT-Kapazität von etwa 112 MW auf etwa 274 MW stieg (Schätzung von DC Market Insights). Das kommende Jahrzehnt prägen KI-Hallen: DC Market Insights beziffert den KI-Anteil an der neuen israelischen Kapazität auf 45 % im Jahr 2025, 70 % im Jahr 2030 und 72 % im Jahr 2035, wodurch die gemischten Anlagenkosten von 10,01 Mio. USD je MW im Jahr 2025 auf 12,00 Mio. USD je MW im Jahr 2035 steigen.
Marktabgrenzung: Was umfasst die Rechenzentrumsinfrastruktur in Israel und was nicht?
Rechenzentrumsinfrastruktur in Israel bezeichnet in dieser Ausgabe Anlagenausgaben von 522,08 Mio. USD im Jahr 2025: die Ausrüstung und Bauleistungen, die aus einem Grundstück und einem Netzanschluss eine für IT bereite Halle machen.
Enthalten: elektrische Energieinfrastruktur (Schnittstelle zum Umspannwerk, Mittelspannungsschaltanlagen, Transformatoren, USV-Anlagen, Batterien, Generatoren, Stromverteilung und Stromschienen); mechanische und Kühlinfrastruktur (Kältemaschinen, Trockenkühler, Umluftkühlgeräte für Rechnerräume, Kühlmittelverteiler, Direct-to-Chip-Kreisläufe, Rohrleitungen); Rohbau und Architekturleistungen (Tragwerk, unterirdischer Aushub und Härtung, Brandschutz, bauliche Sicherheitseinrichtungen); Racks, Einhausungen und White-Space-Ausbau; Lifecycle-Services und Modernisierungen (Wartungsverträge, Austausch von USV-Batterien, Nachrüstung der Kühlung für höhere Rack-Dichten).
Nicht enthalten: Server, Speicher und Netzwerk-Switches (IT-Ausrüstung), Software für das Rechenzentrumsinfrastrukturmanagement (DCIM), Grundstücke, Strom sowie Cloud- und Colocation-Umsätze.
Wie die Segmente zusammenpassen: Jede Segmenttabelle ergibt in jedem Jahr die Marktsumme; Neubauausgaben sind neue MW × Kosten je MW, und Lifecycle-Ausgaben sind installierte MW des Vorjahres × 0,31 Mio. USD je MW und Jahr im Jahr 2025, mit einer Steigerung von 2 % pro Jahr. DCIM-Software wird separat im Bericht Israel Data Center Infrastructure Management (DCIM) Market bewertet, die IT-Ebene im Bericht Israel Data Center Market.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrumsinfrastruktur in Israel?
Schätzungen zur Rechenzentrumsinfrastruktur in Israel unterscheiden sich vor allem darin, ob IT-Ausrüstung mitgezählt wird: Diese Ausgabe erfasst nur die Anlagenebene mit einem Wert von 1,01 Mrd. USD im Jahr 2026.
Breitere Definitionen schließen Server, Speicher, IT- und Netzwerkinfrastruktur ein; deshalb wies die vorherige Ausgabe von DC Market Insights für 2025 einen um rund 60 % höheren Wert aus, der IT-Ausrüstung und Anlagenausgaben vermischte. Andere Definitionen erfassen den Rechenzentrumsbau insgesamt oder schließen DCIM-Software, Edge-Computing-Standorte und Cloud-Dienste ein. Hier wird die Anlagenebene getrennt ausgewiesen, damit Käufer von Schaltanlagen, Kühlung und Bauleistungen ihren eigenen Anteil bestimmen können.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Elektrik, Mechanik, Rohbau, Racks | Ja (86,3 % des Werts 2025) | Kern der Anlagenebene |
| Lifecycle-Services und Modernisierungen | Ja (13,7 % des Werts 2025) | Wiederkehrende Anlagenausgaben für betriebene Hallen |
| Server, Speicher, Netzwerk-Switches | Nein | IT-Ebene, im Bericht zum Rechenzentrumsmarkt Israel |
| DCIM-Software | Nein | Eigener Bericht |
| Grundstücke, Strom, Miete | Nein | Betriebskosten, keine Infrastruktur |
Zu den erfassten Käufern zählen Hyperscale-Cloud-Anbieter, Colocation- und Wholesale-Betreiber, KI-Cloud-Anbieter sowie Unternehmen und Behörden, die eigene Hallen bauen, einschließlich kleiner und mittlerer Unternehmen, die Serverräume unter 1 MW ausstatten.
Markttreiber: Was treibt die Ausgaben für Rechenzentrumsinfrastruktur in Israel?
Drei Treiber heben die Rechenzentrumsinfrastruktur in Israel von 522,08 Mio. USD im Jahr 2025 auf 2,64 Mrd. USD im Jahr 2030: KI-Cloud-Verträge, die nationale Politik für KI-Rechenleistung und die für die staatliche Cloud errichteten Hyperscale-Regionen.
Nebius und Mega DC bringen 80 MW KI-Hallen in die Bauphase
Im Januar 2026 gab Mega Or bekannt, dass seine Tochter Mega DC Nebius in Bnei Reem (22 MW) und Beit Shemesh (58 MW) beherbergen wird; der Auftrag hat einen Wert von rund 880 Mio. USD, also etwa 11 Mio. USD je MW einschließlich Dienstleistungen. Nebius betreibt bereits 4.000 Grafikprozessoren (GPUs) vom Typ NVIDIA HGX B200 an einem Colocation-Standort in Modi’in, wie Nebius im Oktober 2025 mitteilte. DC Market Insights rechnet für 2026 mit 90 MW neuer israelischer IT-Kapazität, dem Doppelten der 45 MW von 2025; deshalb erreichen die Anlagenausgaben 2026 einen Wert von 1,01 Mrd. USD.
Regierungsbeschluss 3907 und das Gesetz zu KI-Serverfarmen verkürzen die Genehmigungsverfahren
Am 22. Februar 2026 fasste die Regierung den Beschluss 3907 zur Beschleunigung der Planung von KI-Rechenzentren, und am 20. Mai 2026 veröffentlichte sie einen Gesetzentwurf, der KI-Serverfarmen ab 50 MW zu nationaler Infrastruktur erklärt, die vom Nationalen Infrastrukturausschuss mit bis zu 10 Plänen pro Jahr geplant wird (Quelle: Gesetzentwurf zur Änderung Nr. 168 des Planungs- und Baugesetzes, Knesset). Der Energieminister teilte dem Kabinett im Februar 2026 mit, dass rund 1 Gigawatt (GW) Rechenzentrumskapazität im Bau sei. DC Market Insights erwartet, dass schnellere Genehmigungen die neue Kapazität 2028 auf 175 MW steigen lassen.
Projekt Nimbus und die AWS-Region Israel verankern die Hyperscale-Nachfrage
AWS eröffnete im August 2023 seine Region Israel (Tel Aviv) mit 3 Availability Zones und plant bis 2037 Investitionen von rund 7,2 Mrd. USD (etwa 26,6 Mrd. NIS) in Israel (Quelle: Amazon, August 2023). AWS und Google wurden als Public-Cloud-Anbieter für Projekt Nimbus ausgewählt, die Ausschreibung für die staatliche Cloud (Quelle: Staatliche Beschaffungsverwaltung). Hyperscale- und KI-Campusse steigen von 38,0 % des Werts der israelischen Rechenzentrumsinfrastruktur 2025 auf 52,0 % im Jahr 2035 und wachsen um 19,88 % pro Jahr.
Markttrends: Wie verändern sich die Entwürfe israelischer Rechenzentren?
Zwei Gestaltungstrends verändern die Rechenzentrumsinfrastruktur in Israel: flüssigkeitsgekühlte KI-Hallen und unterirdisches Bauen, die zusammen den mechanischen Anteil an den Neubauausgaben von 30 % im Jahr 2025 auf 34 % im Jahr 2035 erhöhen.
Hallen über 50 kW pro Rack wechseln zur Flüssigkeitskühlung
Der nationale Supercomputer, den Nebius für die Israel Innovation Authority baut, ein Projekt von mehr als 500 Mio. NIS einschließlich 160 Mio. NIS staatlicher Förderung, nutzt NVIDIA-Blackwell-Systeme, die Flüssigkeitskühlung benötigen (Quelle: Israel Innovation Authority, Mai 2025). DC Market Insights schätzt, dass Racks über 50 kW um 28,15 % pro Jahr wachsen, von 18,0 % des Werts 2025 auf 48,0 % im Jahr 2035.
MedOne baut unterirdisch, von Ramla bis Dimona
MedOne führt mehr als 90 MW bestehende und geplante Kapazität an unterirdischen Standorten auf, darunter Ramla RM1 mit 10,5 MW IT-Last, betriebsbereit im ersten Quartal 2025, Tirat Carmel TC3 und TC4 mit je 32 Megavoltampere (MVA), geplant für 2027 und 2028, sowie zwei 15-MW-Gebäude in Dimona, die 36 Monate nach Bestellung übergeben werden (Quelle: Standortliste der MedOne-Rechenzentren). Unterirdische und gehärtete Anlagen halten 20,0 % des Werts 2025 und wachsen um 12,11 % pro Jahr, weil der Aushub die Rohbaukosten je MW um rund 18 % erhöht (Schätzung von DC Market Insights).
Marktherausforderungen und -hemmnisse: Was bremst die Rechenzentrumsinfrastruktur in Israel?
Die Netzkapazität ist die entscheidende Grenze für die Rechenzentrumsinfrastruktur in Israel: Rund 1.500 MW zugesagter Anschlüsse gegenüber etwa 27.000 MW an Anträgen begrenzen die Neubauausgaben nach 2030.
Der Stopp der Elektrizitätsbehörde für Anschlüsse ab 8 MW
Die Elektrizitätsbehörde setzte die Prüfung neuer Serverfarm-Anschlüsse ab 8 MW vom 20. Juli bis zum 7. Dezember 2026 aus, nachdem zu einem bestehenden Rückstau von rund 8.000 MW etwa 19.000 MW neue Anträge hinzugekommen waren (Quelle: Beschluss 74506 der Elektrizitätsbehörde, 15. Juli 2026). In ihrer Anhörung vom Juni 2026 schlug sie zudem eine abschaltbare Versorgung für Verbraucher ab 50 MVA vor, bei der der Netzbetreiber die Stromlieferung 100 bis 200 Stunden pro Jahr zurückhalten könnte. DC Market Insights erwartet, dass die neue Kapazität von 210 MW im Jahr 2030 auf 150 MW im Jahr 2031 und der Markt von 2,64 Mrd. USD auf 2,07 Mrd. USD sinkt, sobald die zugesagten Anschlüsse ausgeschöpft sind.
Spitzentarife und Verzögerungen bei der Übertragung erhöhen die Kosten je MW
Das Tarifbuch der Elektrizitätsbehörde vom Juli 2026 legt den zeitvariablen Hochspannungs-Energiepreis auf 29,73 Agorot je Kilowattstunde (kWh) in den Nebenzeiten im Winter und auf 133,13 Agorot in den Spitzenzeiten im Sommer fest; diese 4,5-fache Spanne veranlasst Betreiber, Speicher und Erzeugung vor Ort hinzuzufügen (Quelle: Tarifbuch der Elektrizitätsbehörde). Die Elektrizitätsbehörde berichtete zudem, dass rund 80 % der Übertragungsprojekte hinter dem Zeitplan liegen. DC Market Insights hebt die gemischten Kosten je MW von 10,01 Mio. USD im Jahr 2025 auf 11,19 Mio. USD im Jahr 2030 an, teils für Speicher und Notstrom zur Abdeckung der Spitzentarife.
Marktchancen: Wo entstehen neue Aufträge für Rechenzentrumsinfrastruktur in Israel?
Die beiden größten Chancen in der Rechenzentrumsinfrastruktur in Israel sind Campusse im Negev und Lebenszyklusarbeiten am installierten Bestand, die zusammen von 20,7 % des Werts 2025 auf 45,1 % im Jahr 2035 wachsen (die beiden überschneiden sich teilweise).
Campusse im Negev: Beerscheba, Kiryat Gat und Dimona
Zu den beim Netzbetreiber Noga eingereichten Netzanträgen gehören Projekte mit je 500 MW in Beerscheba, Kiryat Gat und Lehavim, wie die Projektentwickler im August 2026 mitteilten, und die Vereinigten Staaten und Israel unterzeichneten im Januar 2026 eine unverbindliche Erklärung zu einem KI-Park im Süden auf 16.000 Dunam. DC Market Insights beziffert den Anteil des Südbezirks am Wert der israelischen Rechenzentrumsinfrastruktur 2035 auf 20,0 %, nach 7,0 % im Jahr 2025, was einem 12,8-fachen Anstieg der Ausgaben entspricht.
Nachrüstungen und Lifecycle-Verträge für 274 MW in Betrieb
Die betriebenen israelischen Hallen erreichen bis 2030 rund 1.062 MW und bis 2035 rund 1.681 MW (Schätzung von DC Market Insights), und jede benötigt Wartung, den Austausch der USV-Batterien alle 5 bis 8 Jahre und Nachrüstungen der Kühlung bei steigender Rack-Dichte. Lifecycle-Services und Modernisierungen steigen von 13,7 % des Werts 2025 auf 25,1 % im Jahr 2035, wachsen um 23,39 % pro Jahr und werden zu einem stetigen Geschäft, sobald das Neubauvolumen nach 2030 abflacht.
Preisanalyse: Was kostet Rechenzentrumsinfrastruktur in Israel je MW?
Rechenzentrumsinfrastruktur in Israel kostete 2025 10,01 Mio. USD je MW IT-Kapazität, ein Mischwert aus 9,20 Mio. USD für konventionelle Hallen und 11,00 Mio. USD für KI-Hallen (Schätzung von DC Market Insights).
| Jahr | Konventionelle Halle (Mio. USD je MW) | KI-Halle (Mio. USD je MW) | KI-Anteil an neuen MW | Mischwert (Mio. USD je MW) | Lebenszyklus (Mio. USD je MW und Jahr) |
|---|---|---|---|---|---|
| 2020 | 8,41 | 10,36 | 8 % | 8,57 | 0,281 |
| 2025 | 9,20 | 11,00 | 45 % | 10,01 | 0,310 |
| 2030 | 10,06 | 11,68 | 70 % | 11,19 | 0,342 |
| 2035 | 11,00 | 12,39 | 72 % | 12,00 | 0,378 |
Öffentliche Vergleichswerte passen in diese Spanne: NED und Levinstein bezifferten ihren von Electra errichteten 42-MW-Campus in Netanya bei Baubeginn im April 2025 auf rund 1,3 Mrd. NIS, also etwa 31 Mio. NIS (rund 8,5 Mio. USD) je MW; Berichte über die zweite NVIDIA-Halle in Mevo Carmel nennen Infrastrukturkosten von rund 1,5 Mrd. NIS für etwa 64 MW, also rund 6,5 Mio. USD je MW für Rohbau und Gebäudetechnik.
Regulierung und Normen: Welche Vorschriften prägen die Rechenzentrumsinfrastruktur in Israel?
Fünf Vorschriften prägen die Rechenzentrumsinfrastruktur in Israel; die wichtigste, Beschluss 74506 der Elektrizitätsbehörde, regelt den Zugang zu rund 27.000 MW beantragter Netzkapazität.
- Beschluss 74506 der Elektrizitätsbehörde (15. Juli 2026): 140-tägiger Stopp der Prüfung neuer Anschlüsse für Serverfarmen ab 8 MW (Quelle: Elektrizitätsbehörde).
- Anhörung der Elektrizitätsbehörde vom 10. Juni 2026: neue Anschlusskriterien für Verbraucher ab 50 MVA, mit weiteren Regeln in Prüfung oberhalb von 200 MVA (Quelle: Elektrizitätsbehörde).
- Gesetzentwurf zur Änderung Nr. 168 des Planungs- und Baugesetzes (20. Mai 2026): KI-Serverfarmen ab 50 MW gelten als nationale Infrastruktur (Quelle: Knesset).
- Regierungsbeschluss 3907 (22. Februar 2026): Private Stellen können zur Erstellung von Plänen für KI-Serverfarmen zugelassen werden (Quelle: Büro des Ministerpräsidenten).
- Beschluss 73704 der Elektrizitätsbehörde (23. März 2026): Vor einer Anschlussprüfung ist eine Genehmigung zur Marktkonzentration erforderlich (Quelle: Elektrizitätsbehörde).
Die Planungen folgen außerdem internationalen Normen: ANSI/TIA-942 und EN 50600 für die Anlagentopologie, ASHRAE-Thermalrichtlinien für Zulufttemperaturen.
Marktsegmentierung: Welche Segmente der Rechenzentrumsinfrastruktur in Israel tragen den Wert?
Die elektrische Energieinfrastruktur trägt mit 38,0 % der Ausgaben 2025 den größten Wertanteil an der Rechenzentrumsinfrastruktur in Israel, während Lifecycle-Services und Modernisierungen mit 23,39 % pro Jahr am schnellsten wachsen.
Nach Infrastrukturtyp
Die Elektrik führt, weil israelische KI-Hallen eigene Umspannwerke benötigen, etwa die Umspannwerke mit 220 MW und 240 MW, die Mega Or baut; Mechanik und Kühlung gewinnen mit der Verbreitung der Flüssigkeitskühlung Anteile.
| Infrastrukturtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Energieinfrastruktur | 198,20 | 38,0 % | 753,52 | 14,29 % |
| Mechanische und Kühlinfrastruktur | 135,14 | 25,9 % | 595,80 | 15,99 % |
| Rohbau und Architekturleistungen | 94,59 | 18,1 % | 297,90 | 12,16 % |
| Racks und White-Space-Ausbau | 22,52 | 4,3 % | 105,14 | 16,66 % |
| Lifecycle-Services und Modernisierungen | 71,63 | 13,7 % | 586,06 | 23,39 % |
Nach Rechenzentrumstyp
Colocation- und Wholesale-Betreiber wie MedOne, EdgeConneX, Serverfarm und Mega DC führen 2025 mit 42,0 %, während Hyperscale- und KI-Campusse bis 2035 die Führung übernehmen.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campusse | 198,39 | 38,0 % | 1.215,98 | 19,88 % |
| Colocation und Wholesale | 219,27 | 42,0 % | 888,60 | 15,02 % |
| Unternehmen und Behörden | 104,42 | 20,0 % | 233,84 | 8,40 % |
Nach Rack-Dichte
Racks über 50 kW sind mit 28,15 % pro Jahr das am schnellsten wachsende Segment nach Rack-Dichte.
| Rack-Dichte | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 20 kW pro Rack | 261,04 | 50,0 % | 420,92 | 4,89 % |
| 20 bis 50 kW pro Rack | 167,07 | 32,0 % | 795,07 | 16,88 % |
| Über 50 kW pro Rack | 93,97 | 18,0 % | 1.122,45 | 28,15 % |
Nach Bauart
Unterirdische und gehärtete Anlagen halten 2035 einen Anteil von 14,0 %, da MedOne und Oracle aus Sicherheitsgründen weiter unter der Erde bauen.
| Bauart | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Oberirdische Anlagen | 417,66 | 80,0 % | 2.011,05 | 17,02 % |
| Unterirdische und gehärtete Anlagen | 104,42 | 20,0 % | 327,38 | 12,11 % |
DC Exklusiv: Kostenaufschlüsselung israelischer Hallen, konventionell vs. KI vs. unterirdisch
Die Kostenaufschlüsselung israelischer Hallen ist eine Schätzung von DC Market Insights auf Basis von 9 Eingangsgrößen; sie zeigt, dass eine unterirdische KI-Halle 2025 rund 11,99 Mio. USD je MW kostet, 30 % mehr als eine konventionelle oberirdische Halle mit 9,20 Mio. USD.
| Position (Mio. USD je MW, 2025) | Konventionell oberirdisch | KI oberirdisch | KI unterirdisch |
|---|---|---|---|
| Elektrische Energie (Schaltanlagen, Transformatoren, USV, Generatoren) | 4,05 | 4,62 | 4,62 |
| Mechanik und Kühlung | 2,66 | 3,58 | 3,58 |
| Rohbau und Architektur | 2,03 | 2,20 | 2,60 |
| Racks und White-Space-Ausbau | 0,46 | 0,60 | 0,60 |
| Härtung, Explosionsschutz und Schutzraumarbeiten | 0,00 | 0,00 | 0,59 |
| Gesamt | 9,20 | 11,00 | 11,99 |
Eingangsgrößen: die Stückkosten von DC Market Insights von 9,20 Mio. USD (konventionell) und 11,00 Mio. USD (KI) je MW, der KI-Anteil von 45 % an der neuen Kapazität 2025, das Budget von NED in Netanya (1,3 Mrd. NIS für 42 MW), der Auftrag von Mega DC und Nebius (880 Mio. USD für 80 MW), das Infrastrukturbudget in Mevo Carmel (1,5 Mrd. NIS für 64 MW), die Liste der unterirdischen MedOne-Standorte, das Tarifbuch der Elektrizitätsbehörde vom Juli 2026 und ein Rohbauaufschlag von 18 % für den Aushub. Eine unterirdische KI-Halle mit 20 MW benötigt daher rund 240 Mio. USD an Infrastruktur, gegenüber 184 Mio. USD für eine konventionelle oberirdische Halle.
Regionale Analyse: Welcher israelische Bezirk führt bei den Ausgaben für Rechenzentrumsinfrastruktur?
Der Zentralbezirk führt die Rechenzentrumsinfrastruktur in Israel mit 58,0 % des Werts 2025 an, und der Südbezirk wächst mit 29,04 % pro Jahr am schnellsten, da Campusse im Negev in Betrieb gehen.
| Bezirk | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Zentralbezirk | 302,81 | 58,0 % | 935,37 | 11,94 % |
| Nordbezirk | 73,09 | 14,0 % | 327,38 | 16,18 % |
| Bezirk Haifa | 46,99 | 9,0 % | 327,38 | 21,42 % |
| Bezirk Jerusalem | 62,65 | 12,0 % | 280,61 | 16,18 % |
| Südbezirk | 36,55 | 7,0 % | 467,69 | 29,04 % |
Zentralbezirk (inkl. Tel Aviv)
Zum Zentralbezirk gehören Petah Tikva, Rishon LeZion, Modi’in, Netanya und Ramla, wo EdgeConneX laut seinem Datenblatt für Tel Aviv Standorte mit 6,6 MW und 7,5 MW führt und 48,4 MW in Neve Yamin plant. Sein Anteil sinkt bis 2035 von 58,0 % auf 40,0 %, weil Flächen und Netzkapazität rund um Tel Aviv knapp sind.
Nordbezirk
Der Nordbezirk wird von Yokneam und Mevo Carmel angeführt, wo NVIDIA für die eigene Forschung KI-Hallen mit rund 30 MW und rund 64 MW betreibt, und wächst um 16,18 % pro Jahr.
Bezirk Haifa
Der Bezirk Haifa wächst um 21,42 % pro Jahr, angetrieben von Hadera, wo Mega Or rund 1.111 MW Netzkapazität beantragt hat, und von den Erweiterungen von MedOne in Tirat Carmel mit je 32 MVA.
Bezirk Jerusalem
Der Bezirk Jerusalem hält 12,0 % des Werts 2025, getragen von der Oracle-Cloud-Region Jerusalem und der 58-MW-Halle in Beit Shemesh, die Mega DC zwischen dem dritten Quartal 2026 und dem ersten Quartal 2027 für Nebius baut.
Südbezirk
Der Südbezirk steigt bis 2035 von 7,0 % auf 20,0 % des Werts und ist mit 29,04 % pro Jahr der am schnellsten wachsende Bezirk, weil MedOne Dimona und die Anträge der 500-MW-Klasse im Negev auf Flächen mit Raum für Übertragungsleitungen liegen.
Standortanalyse: Welche israelischen Städte führen bei den Ausgaben für Rechenzentrumsinfrastruktur?
Yokneam und Mevo Carmel führen die Ausgaben für Rechenzentrumsinfrastruktur in Israel mit 14,0 % des Werts 2025 an, und der Negev wächst unter den 12 Standorten mit 29,04 % pro Jahr am schnellsten.
| Rang | Standort | Bezirk | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Yokneam und Mevo Carmel | Nord | 73,09 | 327,38 | 16,18 % |
| 2 | Petah Tikva | Zentral | 72,67 | 187,07 | 9,92 % |
| 3 | Tel Aviv-Yafo | Zentral | 60,56 | 130,95 | 8,02 % |
| 4 | Rishon LeZion | Zentral | 42,39 | 112,24 | 10,23 % |
| 5 | Modi’in | Zentral | 42,39 | 168,37 | 14,79 % |
| 6 | Netanya | Zentral | 42,39 | 187,07 | 16,00 % |
| 7 | Ramla | Zentral | 42,39 | 149,66 | 13,44 % |
| 8 | Negev (Beerscheba, Kiryat Gat und Dimona) | Süd | 36,55 | 467,69 | 29,04 % |
| 9 | Jerusalem | Jerusalem | 34,46 | 112,24 | 12,54 % |
| 10 | Haifa und Tirat Carmel | Haifa | 32,89 | 147,32 | 16,18 % |
| 11 | Beit Shemesh | Jerusalem | 28,19 | 168,37 | 19,57 % |
| 12 | Hadera | Haifa | 14,10 | 180,06 | 29,01 % |
Hadera ist mit 29,01 % pro Jahr der am schnellsten wachsende große Standort außerhalb des Negev, weil seine Netzanträge den größten einzelnen bei Noga eingereichten Block bilden; Tel Aviv-Yafo wächst mit 8,02 % am langsamsten, da ältere Unternehmenshallen stillgelegt werden.
Prognoseszenarien: Wie könnte sich der Markt für Rechenzentrumsinfrastruktur in Israel bis 2035 entwickeln?
Die Rechenzentrumsinfrastruktur in Israel erreicht 2035 zwischen 1,75 Mrd. USD und 2,96 Mrd. USD, bei einem Basisszenario von 2,34 Mrd. USD (Schätzung von DC Market Insights).
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 1.746,61 | 12,84 % | Der Stopp wird zu einer Obergrenze von 200 MVA; neue Kapazität 2035 30 % unter dem Basisszenario, Kosten je MW 3 % niedriger |
| Basis | 2.338,43 | 16,18 % | 1.500 MW neue IT-Kapazität 2026-2035, KI-Anteil 72 % bis 2035 |
| Hoch | 2.961,78 | 18,95 % | Ein KI-Park im Negev und neue Erzeugung erhöhen die neue Kapazität 2035 um 30 %, Kosten je MW 3 % höher |
Wichtige Akteure und Marktanteile: Wer liefert Rechenzentrumsinfrastruktur in Israel?
Die fünf größten Ausrüstungslieferanten halten 2025 rund 48 % der Ausgaben für Rechenzentrumsinfrastruktur in Israel, angeführt von Schneider Electric mit rund 14 % (Schätzung von DC Market Insights auf Basis des Werts der Elektro- und Kühlausrüstung).
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Legrand
- Rittal
- Johnson Controls
- Carrier
- Trane Technologies
- Caterpillar
- Electra (Bauunternehmen)
- Mega Or und Mega DC (Projektentwickler)
- MedOne
- EdgeConneX
- Serverfarm
Die Projektentwickler bestimmen das Tempo: MedOne meldet mehr als 90 MW Kapazität in Betrieb und Entwicklung, EdgeConneX rund 65,5 MW an vier Standorten im Großraum Tel Aviv einschließlich des geplanten Campus Neve Yamin und Mega DC 80 MW für Nebius. Electra ist laut NED Generalunternehmer beim 42-MW-Campus von NED in Netanya. Die Anteile der Ausrüster sind Schätzungen von DC Market Insights; Schneider Electric, Vertiv und ABB weisen ihre Umsätze in Israel nicht gesondert aus.
Aktuelle Entwicklungen: Was hat sich 2025 und 2026 in der Rechenzentrumsinfrastruktur in Israel verändert?
Sechs Ereignisse zwischen April 2025 und August 2026 haben die Aussichten für die Rechenzentrumsinfrastruktur in Israel verändert, allen voran der Netzanschlussstopp vom Juli 2026.
- Im April 2025 begannen NED und Levinstein mit dem Bau eines 42-MW-Campus in Netanya im Wert von 1,3 Mrd. NIS; die erste Halle soll Anfang 2027 fertig sein (Quelle: NED und Levinstein).
- Im Mai 2025 wählte die Israel Innovation Authority Nebius für den Bau des nationalen Supercomputers aus, ein Projekt von mehr als 500 Mio. NIS (Quelle: Israel Innovation Authority).
- Im Januar 2026 kündigte Mega Or 80 MW Hallen für Nebius in Bnei Reem und Beit Shemesh im Wert von rund 880 Mio. USD an (Quelle: Mega Or).
- Im Mai 2026 veröffentlichte die Regierung den Gesetzentwurf, der KI-Serverfarmen ab 50 MW zu nationaler Infrastruktur erklärt (Quelle: Knesset).
- Im Juli 2026 setzte die Elektrizitätsbehörde die Prüfung neuer Anschlüsse für Serverfarmen ab 8 MW für rund 140 Tage aus (Quelle: Elektrizitätsbehörde).
- Im August 2026 meldete Noga rund 100 Anschlussanträge für Rechenzentren, darunter Projekte der 500-MW-Klasse in Beerscheba und Kiryat Gat (Quelle: Noga).
Forschungsmethodik: Wie das Modell die Rechenzentrumsinfrastruktur in Israel bemisst
DC Market Insights bemisst die Rechenzentrumsinfrastruktur in Israel nach dem Bottom-up-Ansatz aus 16 Jahren neuer IT-Kapazität (188 MW von 2020 bis 2025 und 1.500 MW von 2026 bis 2035), zwei Hallentypen, 5 Bezirken und 12 Standorten, mit 25 datierten Fakten im Quellenverzeichnis.
Die Rechnung für 2025: 45 MW × 10,01 Mio. USD je MW = 450,45 Mio. USD, zuzüglich rund 231 MW in Betrieb × 0,31 Mio. USD = 71,63 Mio. USD, insgesamt 522,08 Mio. USD. Die Kapazität entspricht dem Modell zum Rechenzentrumsmarkt Israel; die Stückkosten entsprechen dem Modell zum Middle East Data Center Infrastructure Market, sodass Israel im Vergleich zur Region und zum weltweiten Data Center Infrastructure Market gelesen werden kann.
Drei Plausibilitätsgrenzen: (1) Obergrenze: 1.500 MW neue Kapazität 2026-2035 entsprechen den rund 1.500 MW zugesagter Netzanschlüsse; (2) Obergrenze: Diese Kapazität entspricht 5,6 % der rund 27.000 MW beantragter Leistung; (3) Untergrenze: Die benannten Projekte für 2026-2027 (Mega DC 80 MW, NED 42 MW, MedOne Ramla RM2 und Tirat Carmel) erfordern rund 1,30 Mrd. USD an Anlagenarbeiten, weniger als die 2,39 Mrd. USD Neubauausgaben des Modells für diese beiden Jahre. Vollständige Methodik: Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Enthaltene und ausgeschlossene Elemente
- 1.3Warum sich Schätzungen unterscheiden
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Kernaussagen
- 03Markttreiber
- 3.1Nebius und Mega DC: 80 MW KI-Hallen
- 3.2Regierungsbeschluss 3907 und das Gesetz zu KI-Serverfarmen
- 3.3Projekt Nimbus und die AWS-Region Israel
- 04Markttrends
- 4.1Flüssigkeitskühlung über 50 kW pro Rack
- 4.2Unterirdisches Bauen von Ramla bis Dimona
- 05Marktherausforderungen und -hemmnisse
- 5.1Stopp der Elektrizitätsbehörde für Anschlüsse ab 8 MW
- 5.2Spitzentarife und Verzögerungen bei der Übertragung
- 06Marktchancen
- 6.1Campusse im Negev
- 6.2Nachrüstungen und Lifecycle-Verträge
- 07Preisanalyse
- 7.1Kosten je MW, 2020, 2025, 2030 und 2035
- 7.2Öffentliche Kostenvergleichswerte
- 08Regulierung und Normen
- 8.1Beschlüsse 74506 und 73704 der Elektrizitätsbehörde
- 8.2Änderung Nr. 168 des Planungs- und Baugesetzes
- 8.3Regierungsbeschluss 3907
- 09Marktsegmentierung
- 9.1Nach Infrastrukturtyp
- 9.2Elektrische Energieinfrastruktur
- 9.3Mechanische und Kühlinfrastruktur
- 9.4Rohbau und Architekturleistungen
- 9.5Racks und White-Space-Ausbau
- 9.6Lifecycle-Services und Modernisierungen
- 9.7Nach Rechenzentrumstyp
- 9.8Hyperscale- und KI-Campusse
- 9.9Colocation und Wholesale
- 9.10Unternehmen und Behörden
- 9.11Nach Rack-Dichte
- 9.12Unter 20 kW pro Rack
- 9.1320 bis 50 kW pro Rack
- 9.14Über 50 kW pro Rack
- 9.15Nach Bauart
- 9.16Oberirdische Anlagen
- 9.17Unterirdische und gehärtete Anlagen
- 10DC Exklusiv: Kostenaufschlüsselung israelischer Hallen
- 10.1Konventionelle oberirdische Halle
- 10.2Oberirdische KI-Halle
- 10.3Unterirdische KI-Halle
- 11Regionale Analyse
- 11.1Zentralbezirk
- 11.2Nordbezirk
- 11.3Bezirk Haifa
- 11.4Bezirk Jerusalem
- 11.5Südbezirk
- 12Standortanalyse
- 12.1Yokneam und Mevo Carmel
- 12.2Petah Tikva
- 12.3Tel Aviv-Yafo
- 12.4Rishon LeZion
- 12.5Modi'in
- 12.6Netanya
- 12.7Ramla
- 12.8Negev (Beerscheba, Kiryat Gat und Dimona)
- 12.9Jerusalem
- 12.10Haifa und Tirat Carmel
- 12.11Beit Shemesh
- 12.12Hadera
- 13Prognoseszenarien
- 13.1Niedriges Szenario
- 13.2Basisszenario
- 13.3Hohes Szenario
- 14Wichtige Akteure und Marktanteile
- 14.1Schneider Electric
- 14.2Vertiv
- 14.3ABB
- 14.4Eaton
- 14.5Siemens
- 14.6Legrand
- 14.7Rittal
- 14.8Johnson Controls
- 14.9Carrier
- 14.10Trane Technologies
- 14.11Caterpillar
- 14.12Electra
- 14.13Mega Or und Mega DC
- 14.14MedOne
- 14.15EdgeConneX
- 14.16Serverfarm
- 15Aktuelle Entwicklungen
- 15.1Entwicklungen 2025
- 15.2Entwicklungen 2026
- 16Forschungsmethodik
- 16.1Modellrechnung für 2025
- 16.2Plausibilitätsgrenzen
- Abb. 1Marktgröße für Rechenzentrumsinfrastruktur in Israel, 2020-2035 (Mio. USD)
- Tabelle 1Merkmale der Zusammenfassung
- Tabelle 2Vergleich der Marktabgrenzung
- Tabelle 3Kosten je MW, 2020-2035
- Tabelle 4Markt nach Infrastrukturtyp
- Tabelle 5Markt nach Rechenzentrumstyp
- Tabelle 6Markt nach Rack-Dichte
- Tabelle 7Markt nach Bauart
- Tabelle 8Kostenaufschlüsselung israelischer Hallen
- Tabelle 9Markt nach Bezirk
- Tabelle 10Die 12 wichtigsten Standorte
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,01 Mrd. USD im Jahr 2026, ein Plus von 93,26 % gegenüber 522,08 Mio. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 2,34 Mrd. USD wachsen, mit einer CAGR von 16,18 % ab 2025, während rund 1.500 MW zugesagter Netzanschlüsse ausgebaut werden.
Um 16,18 % pro Jahr von 2025 bis 2035, nach 23,60 % pro Jahr von 2020 bis 2025. Die Ausgaben erreichen 2030 mit 2,64 Mrd. USD ihren Höhepunkt, wenn die neue IT-Kapazität 210 MW erreicht, und gehen danach zurück, da die zugesagte Netzkapazität ausgeschöpft ist.
522,08 Mio. USD an Anlagenausgaben im Jahr 2025: elektrische Energie, Mechanik und Kühlung, Rohbau, Racks und White-Space-Ausbau sowie Lifecycle-Services. Server, Speicher, Netzwerk-Switches, DCIM-Software, Grundstücke und Strom sind nicht enthalten.
10,01 Mio. USD je MW IT-Kapazität im Jahr 2025, ein Mischwert aus 9,20 Mio. USD für konventionelle Hallen und 11,00 Mio. USD für KI-Hallen. Eine unterirdische KI-Halle kostet rund 11,99 Mio. USD je MW (Schätzung von DC Market Insights).
Rund 27.000 MW an Anschlussanträgen für Rechenzentren standen nur etwa 1.500 MW bereits zugesagter Kapazität gegenüber; daher setzte die Elektrizitätsbehörde mit Beschluss 74506 die Prüfung für Serverfarmen ab 8 MW vom 20. Juli bis zum 7. Dezember 2026 aus.
Die elektrische Energieinfrastruktur mit 38,0 % des Werts 2025, weil KI-Hallen eigene Umspannwerke, USV-Anlagen und Generatoren benötigen. Lifecycle-Services und Modernisierungen wachsen mit 23,39 % pro Jahr am schnellsten.
Der Südbezirk mit 29,04 % pro Jahr von 2025 bis 2035, da Campusse im Negev in Beerscheba, Kiryat Gat und Dimona Kapazität hinzufügen. Der Zentralbezirk führt bei den Ausgaben 2025 weiterhin mit 58,0 %.
Schneider Electric führt mit rund 14 % der Ausgaben 2025, und die fünf größten Anbieter (Schneider Electric, Vertiv, ABB, Eaton und Siemens) halten rund 48 % (Schätzung von DC Market Insights). MedOne, EdgeConneX, Mega DC und Serverfarm sind die wichtigsten Projektentwickler.
Die 1,01 Mrd. USD für 2026 erfassen nur die Anlagenebene. Schätzungen, die Server, Speicher und Netzwerkausrüstung einbeziehen, wie die frühere Ausgabe von DC Market Insights, liegen für 2025 um rund 60 % höher.
Zwischen 1,75 Mrd. USD und 2,96 Mrd. USD im Jahr 2035, bei einem Basisszenario von 2,34 Mrd. USD. Das niedrige Szenario unterstellt eine Anschlussobergrenze von 200 MVA, das hohe Szenario einen KI-Park im Negev mit neuer Erzeugung.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.