
Markt für Rechenzentrumsspeicher im Nahen Osten: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
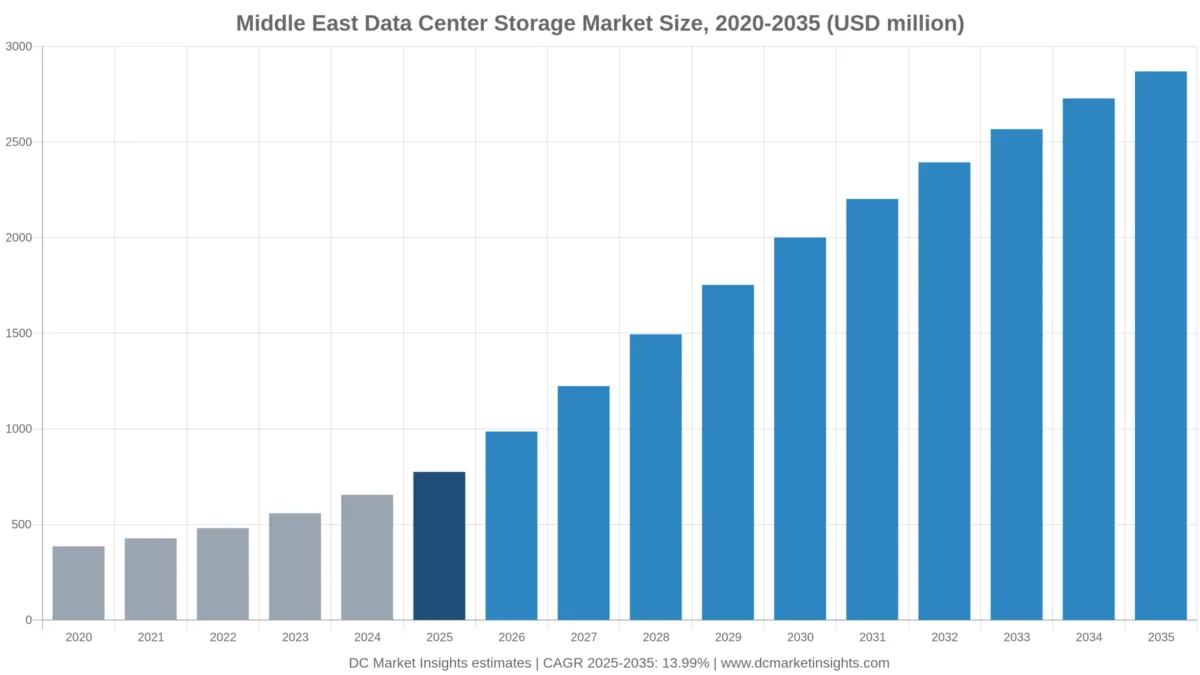
Markt für Rechenzentrumsspeicher im Nahen Osten: 2025 lag das Marktvolumen bei USD 774.7 Mio.; bis 2035 soll es bei einer CAGR von 13.99 % auf USD 2,870.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 3. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktumfang und Vergleich der Schätzungen
- 04Markttreiber
- 05Markttrends
- 06Marktherausforderungen
- 07Marktchancen
- 08Preisanalyse
- 09Standards und Regulierung
- 10Marktsegmentierung
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrumsspeicher im Nahen Osten wird 2026 auf 985,83 Mio. USD geschätzt und soll bis 2035 auf 2,87 Mrd. USD anwachsen, nach 774,74 Mio. USD im Jahr 2025, was einer CAGR von 13,99 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Rechenzentrumsspeicher im Nahen Osten umfasst die Arrays, File- und Objektsysteme, Bandbibliotheken, Speichersoftware und den Speicher-Support, die für Rechenzentrumshallen in den zwölf Ländern von der Türkei und dem Iran bis zum Golf gekauft werden. Saudische Vorschriften bestimmen einen Großteil der Ausgaben: Die Cloud Cybersecurity Controls der National Cybersecurity Authority (NCA) verpflichten Cloud-Anbieter, Speicher-, Verarbeitungs- und Disaster-Recovery-Systeme innerhalb des Königreichs zu betreiben (Quelle: NCA), und die betriebsbereite Rechenzentrumskapazität Saudi-Arabiens stieg von 68 MW im Jahr 2021 auf mehr als 440 MW im Jahr 2025 (Quelle: Ministry of Communications and Information Technology (MCIT)). Die Herleitung für 2025 lautet: 1.806 MW durchschnittlich installierte IT-Kapazität × 0,36 Mio. USD Speicherausgaben pro MW und Jahr = 651,23 Mio. USD, zuzüglich 112 MW neuer KI-Kapazität × 1,10 Mio. USD = 123,51 Mio. USD. Objektspeicher wächst mit 21,20 % pro Jahr am schnellsten, und Saudi-Arabien ist mit 17,09 % die am schnellsten wachsende Region, da Amazon Web Services (AWS) und Microsoft Ende 2026 Cloud-Regionen im Königreich eröffnen.
Wie viel werden Rechenzentren im Nahen Osten 2026 für Speicher ausgeben?
Rechenzentren im Nahen Osten werden 2026 nach Schätzung von DC Market Insights 985,83 Mio. USD für Speichersysteme, Speichersoftware und Speicherdienste ausgeben, 27,25 % mehr als die 774,74 Mio. USD des Jahres 2025.
- Marktgröße 2025: 774,74 Mio. USD
- Marktgröße 2026: 985,83 Mio. USD
- Marktgröße 2030: 2,00 Mrd. USD
- Marktgröße 2035: 2,87 Mrd. USD
- CAGR 2025-2035: 13,99 % (niedriges Szenario 10,99 %, hohes Szenario 15,99 %)
- Größter Speichertyp: All-Flash-Arrays, 46 % des Werts 2025
- Am schnellsten wachsende Architektur: Objektspeicher, 21,20 % CAGR
- Führende Region: Vereinigte Arabische Emirate, 28 % des Werts 2025; am schnellsten wachsende Region: Saudi-Arabien, 17,09 % CAGR
- Größtes Land: Vereinigte Arabische Emirate, 216,93 Mio. USD im Jahr 2025
- Marktführer: Dell Technologies, Huawei Technologies und NetApp, zusammen rund 45 % der Ausgaben für externe Arrays (Schätzung von DC Market Insights)
Wichtigste Erkenntnisse: Vier Kennzahlen, die Speicherkäufer am Golf beobachten sollten
Vier Kennzahlen erklären, woher die 2,87 Mrd. USD an Ausgaben für Rechenzentrumsspeicher im Nahen Osten im Jahr 2035 stammen.
- All-Flash-Arrays steigen bis 2035 von 46 % auf 64 % des Werts von Rechenzentrumsspeicher im Nahen Osten, weil KI-Cluster in Abu Dhabi und Riad Flash-Durchsatz benötigen, um Grafikprozessoren (GPUs) auszulasten.
- Hyperscale- und souveräne Cloud-Anbieter wachsen um 17,99 % pro Jahr, weil Residenzvorschriften in Saudi-Arabien und den VAE regulierte Daten in inländische Cloud-Regionen verlagern.
- Saudi-Arabien überholt die Vereinigten Arabischen Emirate bis 2035 mit 34 % des Werts, weil das MCIT vor 2030 mehr als 1.300 MW Rechenzentrumskapazität anstrebt.
- Unternehmen und Finanzinstitute wachsen nur um 8,59 % pro Jahr, weil Banken und Konglomerate am Golf ihre Workloads in Colocation- und Cloud-Hallen verlagern.
Zusammenfassung: Wie souveräne Clouds am Golf die Speicherausgaben im Nahen Osten steigern, 2020-2035
Die Ausgaben für Rechenzentrumsspeicher im Nahen Osten verdoppeln sich von 2020 bis 2025. Der Markt für Rechenzentrumsspeicher im Nahen Osten wurde 2020 auf 385,83 Mio. USD bewertet, erreichte 2025 774,74 Mio. USD und soll bis 2035 bei einer CAGR von 13,99 % im Prognosezeitraum 2,87 Mrd. USD erreichen. Das Wachstum von 2020 bis 2025 lag bei 14,96 % pro Jahr, weil sich die installierte IT-Kapazität in der Region von etwa 938 MW auf 1.953 MW ungefähr verdoppelte, während die ersten GPU-Hallen in den VAE Flash in großen Mengen kauften.
| Merkmal | Detail |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 774,74 Mio. USD |
| Marktgröße 2026 | 985,83 Mio. USD |
| CAGR 2025-2035 | 13,99 % |
| Marktgröße 2035 | 2,87 Mrd. USD |
DC Market Insights bewertet die Erneuerung und Erweiterung des installierten Speicherbestands 2025 mit 651,23 Mio. USD und den Speicher für KI-Cluster mit 123,51 Mio. USD; bis 2035 erreichen die beiden Positionen 2,31 Mrd. USD und 555,05 Mio. USD. Die Speicherrate pro Megawatt im Nahen Osten bleibt 2026 bei 0,36 Mio. USD, statt zu sinken, weil die Flash-Preise 2026 stark gestiegen sind, und geht danach um etwa 3 % pro Jahr auf 0,27 Mio. USD im Jahr 2035 zurück.
Welche Speicherkäufe zählen in Rechenzentrumshallen im Nahen Osten?
Der Markt für Rechenzentrumsspeicher im Nahen Osten erfasst 774,74 Mio. USD an Speicherkäufen des Jahres 2025 innerhalb von Rechenzentrumshallen. Er umfasst Speicherausrüstung, Software und Support für Hallen, die von Cloud-Anbietern, Telekommunikationsbetreibern, Colocation-Unternehmen, Unternehmen und staatlichen Rechenzentren in Saudi-Arabien, den Vereinigten Arabischen Emiraten (VAE), Israel, der Türkei, Katar, Kuwait, Oman, Bahrain, dem Iran, Jordanien, dem Irak und dem Libanon betrieben werden.
Enthalten: All-Flash- und Hybrid-Arrays, HDD-basierte Systeme, Band- und Archivbibliotheken, Storage-Area-Network-(SAN-) und Network-Attached-Storage-(NAS-)Systeme, Scale-out-File- und Objektplattformen, hyperkonvergente Speicherknoten, Speichersoftware (Replikation, Snapshots, Datensicherung) und Speicher-Supportverträge.
Ausgeschlossen: Server und GPUs, Netzwerk-Switches, Strom und Kühlung (siehe den Rechenzentrumsmarkt im Nahen Osten), Abonnements für Public-Cloud-Speicher, einzelne Solid-State-Drives (SSDs) und Speicherchips (siehe den Markt für NAND-Flash und Enterprise-SSDs) sowie das übrige Afrika. Vier afrikanische Märkte, die breitere Ausgaben für den Nahen Osten und Afrika gesondert ausweisen, Ägypten, Algerien, Marokko und Nigeria, tragen hier 0 % der 774,74 Mio. USD, weil jeder von ihnen in den Afrika-Ausgaben erfasst wird: Ägypten 0 %, Algerien 0 %, Marokko 0 % und Nigeria 0 % des Werts 2025.
Wie die Segmente zusammenpassen: Jede der vier Segmentdimensionen und die fünf Regionen ergeben in jedem Jahr dieselbe Gesamtsumme, und die zwölf Länder ergeben zusammen die fünf Regionen; der Markt für Rechenzentrumsspeicher bietet die weltweite Sicht, von der der Nahe Osten 2025 rund 3 % ausmacht.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrumsspeicher im Nahen Osten?
DC Market Insights beziffert den Rechenzentrumsspeicher im Nahen Osten für 2026 auf 985,83 Mio. USD. Veröffentlichte Werte für 2025 reichen von unter 1 Mrd. USD bis etwa 2 Mrd. USD, weil sie die Marktgrenze an unterschiedlichen Stellen ziehen.
Breitere Definitionen schließen Unternehmensspeicher außerhalb von Rechenzentrumshallen, Umsätze aus Cloud-Speicherabonnements, in Ägypten und das übrige Afrika verkauften Speicher sowie die SSDs und Festplatten ein, die Serverhersteller als Komponenten kaufen. Die frühere Ausgabe von DC Market Insights zum Markt für Rechenzentrumsspeicher im Nahen Osten verwendete diese breitere Basis und kam für 2025 auf 1,89 Mrd. USD, etwa das 2,4-Fache dieser Ausgabe; diese Ausgabe ersetzt sie durch einen Bottom-up-Wert von 774,74 Mio. USD, der nur in Hallen im Nahen Osten installierte Systeme zählt. Betriebliche Infrastrukturerweiterungen von Colocation-Unternehmen, Lizenz- und Lokalisierungsanforderungen für Cloud-Anbieter, die betriebliche Konzentration der Lieferanten auf wenige Integratoren am Golf sowie Ressourcenauslastung, Betriebseffizienz, Betriebsstandorte und Fähigkeiten jeder Halle prägen die Zahlen, werden aber nur über die gekauften Arrays erfasst. Kleine und mittlere Unternehmen (KMU), die Racks in Colocation-Hallen mieten und eigene Arrays kaufen, sind enthalten.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Speicher-Arrays, File- und Objektsysteme | Ja (526,82 Mio. USD Hardware 2025) | Kernkauf |
| Speichersoftware und Support | Ja (247,91 Mio. USD im Jahr 2025) | Mit den Arrays gekauft |
| Einzelne SSDs, Festplatten und Speicherchips | Nein | Komponentenverkäufe |
| Cloud-Speicherabonnements | Nein | Serviceumsatz, keine Ausrüstung |
| Ägypten und Nordafrika | Nein | In den Afrika-Ausgaben erfasst |
Markttreiber: Warum kaufen Rechenzentren am Golf mehr Speicher?
Drei datierte Ereignisse fügen den Ausgaben für Rechenzentrumsspeicher im Nahen Osten 2026 nach Schätzung von DC Market Insights rund 211,09 Mio. USD hinzu. Es sind die saudischen Residenzvorschriften, zwei Hyperscale-Regionen im Königreich und die ersten 200 MW von Stargate UAE.
Saudische Residenzvorschriften halten Speicher und Sicherungskopien im Königreich
Die NCA Cloud Cybersecurity Controls (CCC-1:2020) verpflichten Cloud-Anbieter, ihre Dienste aus Saudi-Arabien heraus zu erbringen, einschließlich der Systeme für Speicherung, Verarbeitung und Disaster Recovery (Quelle: NCA). Das Datenschutzgesetz der VAE, Federal Decree-Law No. 45 of 2021, trat am 2. Januar 2022 mit eigenen Bedingungen für grenzüberschreitende Übermittlungen in Kraft (Quelle: Regierungsportal der VAE). DC Market Insights schätzt, dass regulierte Käufer, Behörden und Finanzsektor, 340,88 Mio. USD der Ausgaben für Rechenzentrumsspeicher im Nahen Osten 2025 auf sich vereinen, und jede replizierte Kopie, die sie im Inland halten, bedeutet ein zweites Array.
AWS und Microsoft eröffnen Ende 2026 Regionen im Königreich
AWS sagte im März 2024 mehr als 5,3 Mrd. USD für eine saudische Region mit drei Zonen zu und erklärte im August 2026, dass der Start im Dezember 2026 planmäßig erfolgt (Quelle: Amazon). Microsoft teilte mit, dass seine Region Saudi Arabia East in der Ostprovinz im November 2026 für Kunden mit lokal gehosteten Daten öffnet (Quelle: Microsoft). DC Market Insights schätzt, dass der Anteil Saudi-Arabiens am Rechenzentrumsspeicher im Nahen Osten von 26 % im Jahr 2025 auf etwa 27 % im Jahr 2026 steigt, der stärkste Anteilsgewinn eines Landes im Nahen Osten innerhalb eines Jahres.
Stargate UAE bringt 2026 GPU-Hallen mit 200 MW ans Netz
G42 und OpenAI planen in Abu Dhabi einen Stargate-UAE-Cluster mit 1 GW, von dem 200 MW voraussichtlich 2026 in Betrieb gehen, innerhalb des im Mai 2025 angekündigten UAE-US AI Campus mit 5 GW (Quelle: Mitteilung von G42). Bei 1,08 Mio. USD Speicher pro KI-Megawatt im Jahr 2026 entfallen allein auf diese erste Phase rund 216 Mio. USD an Flash- und Objektspeicher (Schätzung von DC Market Insights), und der im November 2025 angekündigte Plan von Microsoft und G42 für weitere 200 MW von Khazna Data Centers fügt einen ähnlichen Betrag hinzu (Quelle: Microsoft).
Markttrends: Wie verändert sich der Speicher-Stack in Rechenzentren im Nahen Osten?
All-Flash-Arrays steigen bis 2035 von 46 % auf 64 % des Werts von Rechenzentrumsspeicher im Nahen Osten und Objektspeicher von 13 % auf 24 %, schätzt DC Market Insights, da KI- und Sovereign-Cloud-Workloads die Speicherebenen neu ordnen.
KI-Data-Lakes bringen Flash-Plattformen von Huawei und VAST Data in Hallen am Golf
Huawei stellte am 15. Oktober 2025 in Dubai eine erweiterte AI Data Lake Solution für den Nahen Osten und Zentralasien vor (Quelle: Huawei), und G42 wählte die VAST Data Platform, um Hunderte Petabyte für das Modelltraining zu speichern (Quelle: G42). All-Flash-Arrays wachsen ab 356,38 Mio. USD im Jahr 2025 um 17,82 % pro Jahr, Hybrid-Flash-Arrays um 8,01 %.
Souveräne Speicherkontrollen wandern in verwaltete Cloud-Dienste
NetApp stellte am 30. September 2025 eine Vorschau auf saudische Datengrenzkontrollen für Google Cloud NetApp Volumes vor (Quelle: NetApp), nachdem Google Cloud im November 2023 seine Region Dammam eröffnet hatte (Quelle: Google Cloud). Speichersoftware wächst um 16,30 % pro Jahr auf 631,28 Mio. USD bis 2035, weil Lizenzen für Residenz, Replikation und Schlüsselverwaltung mit jeder souveränen Bereitstellung einhergehen.
Marktherausforderungen: Was könnte die Speicherausgaben von Rechenzentren im Nahen Osten bremsen?
Zwei Grenzen halten das Basisszenario 2035 von 2,87 Mrd. USD rund 545,13 Mio. USD unter dem hohen Szenario von 3,41 Mrd. USD, schätzt DC Market Insights: das Flash-Angebot und das Konfliktrisiko außerhalb des Golfs.
Knappes NAND-Angebot erhöht die Array-Preise 2026 und 2027
Micron Technology meldete, dass die Preise für Negative-AND-(NAND-)Flash im vierten Quartal seines Geschäftsjahres 2026 gegenüber dem Vorquartal um etwa 30 % gestiegen sind, und erwartet ein knappes Angebot bis 2027 und 2028 (Quelle: vorbereitete Erklärungen von Micron, 30. September 2026). Das Modell für Rechenzentrumsspeicher im Nahen Osten hält die Speicherrate pro installiertem Megawatt 2026 daher konstant bei 0,36 Mio. USD; Käufer, die Array-Käufe um ein Jahr verschieben, würden rund 77,67 Mio. USD der Ausgaben von 2026 ins Jahr 2027 verlagern.
Konflikte und Sanktionen begrenzen die Ausgaben im Iran, Irak und Libanon
Iran, Irak und Libanon halten zusammen nur 3,8 % des Werts von Rechenzentrumsspeicher im Nahen Osten 2025, und der Iran wächst nur um 5,92 % pro Jahr, weil Exportkontrollen den Zugang zu westlichen Arrays und Supportverträgen einschränken. Israel wächst um 9,06 % pro Jahr und damit langsamer als der Golf, weil seine angekündigte Campus-Pipeline weit kleiner ist als die 1.150 KI-MW, die in Saudi-Arabien und den VAE offengelegt wurden.
Marktchancen: Welche Speicheraufträge am Golf stehen Lieferanten noch offen?
Zwei Käufergruppen vereinen nach Schätzung von DC Market Insights 64 % der Ausgaben für Rechenzentrumsspeicher im Nahen Osten 2035 auf sich, und beide stehen neuen Lieferanten noch offen.
HUMAIN-KI-Fabriken in Saudi-Arabien
HUMAIN, das KI-Unternehmen des saudischen Public Investment Fund (PIF), und NVIDIA planen über fünf Jahre KI-Fabriken mit bis zu 500 MW, beginnend mit einem GB300-System mit 18.000 Einheiten (Quelle: NVIDIA, 13. Mai 2025), und das Joint Venture von AMD, Cisco und HUMAIN zielt auf bis zu 250 MW im Jahr 2027 und 1 GW bis 2030 (Quelle: AMD). Bei 1,0 bis 1,1 Mio. USD Speicher pro KI-Megawatt entfallen allein auf diese beiden Programme rund 800 Mio. USD an Speicher im Zeitraum 2026-2030 (Schätzung von DC Market Insights).
Behördliche Wiederherstellung und Sovereign-Cloud-Speicher
Speicher für Behörden und den öffentlichen Sektor erreicht bis 2035 459,11 Mio. USD. Oracle sagte im Mai 2025 über zehn Jahre 14 Mrd. USD in Saudi-Arabien zu (Quelle: Oracle), und Microsoft hat bis Ende 2025 mehr als 4,6 Mrd. USD an Investitionen in Rechenzentren in den VAE getätigt (Quelle: Microsoft), sodass inländische Replikate für Ministerien und Staatsunternehmen Lieferanten mit lokalem Support und zertifizierter Verschlüsselung begünstigen.
Was zahlen Betreiber am Golf für Rechenzentrumsspeicher pro Megawatt?
Rechenzentren im Nahen Osten geben 2025 nach Schätzung von DC Market Insights rund 0,36 Mio. USD pro installiertem Megawatt und Jahr für Speicher aus, zuzüglich einmalig rund 1,10 Mio. USD pro Megawatt neuer KI-Kapazität.
| Jahr | Speicherausgaben pro installiertem MW und Jahr (Mio. USD) | Speicher pro neuem KI-MW (Mio. USD) | Installierte IT-Kapazität (MW) |
|---|---|---|---|
| 2020 | 0,42 | 1,22 | 938 |
| 2025 | 0,36 | 1,10 | 1.953 |
| 2030 | 0,32 | 1,00 | 4.979 |
| 2035 | 0,27 | 0,90 | 8.820 |
Anbieter veröffentlichen keine Array-Preise für den Nahen Osten, daher sind die Raten am installierten Bestand und an KI-Cluster-Designs kalibriert, bei denen Speicher etwa 5 % bis 8 % der Clusterkosten ausmacht. Der All-Flash-Umsatz von NetApp erreichte im Geschäftsjahr 2026 4,18 Mrd. USD, und Europa, der Nahe Osten und Afrika (EMEA) trugen 34 % zum Umsatz von NetApp in Höhe von 6,93 Mrd. USD bei (Quelle: Ergebnismeldung von NetApp), ein Preis- und Mix-Anker für die Flash-Ebene.
Welche Residenzgesetze regeln Rechenzentrumsspeicher im Nahen Osten?
Fünf Vorschriften bestimmen, wo Rechenzentrumsspeicher im Nahen Osten installiert und wie er repliziert wird, und betreffen schätzungsweise 340,88 Mio. USD an Ausgaben regulierter Käufer im Jahr 2025.
- NCA Cloud Cybersecurity Controls (CCC-1:2020): Speicher-, Verarbeitungs- und Disaster-Recovery-Systeme von Cloud-Anbietern innerhalb Saudi-Arabiens (Quelle: NCA).
- Saudisches Personal Data Protection Law und seine Verordnung zu Übermittlungen außerhalb des Königreichs (Quelle: Saudi Data and AI Authority, SDAIA).
- Federal Decree-Law No. 45 of 2021 der VAE zum Schutz personenbezogener Daten, in Kraft seit 2. Januar 2022 (Quelle: Regierungsportal der VAE).
- Israelisches Privacy Protection Law und seine Datenbanksicherheitsvorschriften für gespeicherte personenbezogene Daten (Quelle: Israel Privacy Protection Authority).
- Türkisches Personal Data Protection Law No. 6698 und seine Änderung von 2024 zu grenzüberschreitenden Übermittlungen (Quelle: Personal Data Protection Authority, KVKK).
Marktsegmentierung: Welcher Array-Typ trägt den Wert im Rechenzentrumsspeicher im Nahen Osten?
All-Flash-Arrays führen mit 356,38 Mio. USD, 46 % des Werts 2025, und Objektspeicher ist mit 21,20 % pro Jahr die am schnellsten wachsende Architektur, schätzt DC Market Insights.
Nach Speichertyp
All-Flash-Arrays steigen von 46 % auf 64 % des Werts von Rechenzentrumsspeicher im Nahen Osten, weil GPU-Cluster und souveräne Replikate Flash benötigen.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| All-Flash-Arrays | 356,38 | 46 % | 1.836,45 | 17,82 % |
| Hybrid-Flash-Arrays | 185,94 | 24 % | 401,72 | 8,01 % |
| HDD-basierte Systeme | 170,44 | 22 % | 459,11 | 10,42 % |
| Band- und Archivbibliotheken | 61,98 | 8 % | 172,17 | 10,76 % |
Nach Architektur
Storage Area Network (SAN) behält 2025 mit 40 % den größten Anteil am Rechenzentrumsspeicher im Nahen Osten, ein Erbe der Bank- und Behördenhallen am Golf, wächst aber nur um 9,60 % pro Jahr.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Storage Area Network (SAN) | 309,90 | 40 % | 774,75 | 9,60 % |
| Network-Attached und Scale-out-File | 209,18 | 27 % | 918,23 | 15,94 % |
| Objektspeicher | 100,72 | 13 % | 688,67 | 21,20 % |
| Direct-Attached und hyperkonvergent | 154,95 | 20 % | 487,81 | 12,15 % |
Nach Komponente
Speichersoftware wächst im Rechenzentrumsspeicher im Nahen Osten mit 16,30 % pro Jahr am schnellsten, weil Replikations- und Verschlüsselungslizenzen mit den Residenzvorschriften zunehmen.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 526,82 | 68 % | 1.779,07 | 12,94 % |
| Speichersoftware | 139,45 | 18 % | 631,28 | 16,30 % |
| Support und Managed Services | 108,46 | 14 % | 459,11 | 15,52 % |
Nach Endnutzer
Hyperscale- und souveräne Cloud-Anbieter wachsen um 17,99 % pro Jahr auf 48 % des Werts von Rechenzentrumsspeicher im Nahen Osten bis 2035.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und souveräne Cloud-Anbieter | 263,41 | 34 % | 1.377,34 | 17,99 % |
| Telekommunikations- und Colocation-Betreiber | 170,44 | 22 % | 573,89 | 12,91 % |
| Behörden und öffentlicher Sektor | 139,45 | 18 % | 459,11 | 12,65 % |
| Unternehmen und Finanzinstitute | 201,43 | 26 % | 459,11 | 8,59 % |
DC Exclusive: Speicher-Tracker für souveräne Regionen und KI-Campusse am Golf, 9 Projekte und 1.150 KI-MW
Neun Cloud-Regionen und KI-Campusse am Golf tragen rund 1,24 Mrd. USD an Speicher. Der Speicher-Tracker für souveräne Regionen und KI-Campusse am Golf ist ein Modell von DC Market Insights auf Basis von 11 Eingangsgrößen, das diese angekündigten Projekte im Nahen Osten in Speicherwert umrechnet: Die 1.150 MW offengelegter KI-Kapazität tragen bei der Rate von 2026 von 1,08 Mio. USD pro KI-Megawatt rund 1,24 Mrd. USD an Speicher.
| Projekt | Standort | Offengelegter Umfang und Zeitplan | Speicherwert (Schätzung von DC Market Insights) | Quelle |
|---|---|---|---|---|
| Stargate UAE, erste Phase (G42, OpenAI) | Abu Dhabi | 200 MW in Betrieb 2026 | 216,2 Mio. USD | G42 |
| Erweiterung von Microsoft und G42 bei Khazna Data Centers | VAE | 200 MW ab Ende 2026 | 216,2 Mio. USD | Microsoft |
| KI-Fabriken von HUMAIN und NVIDIA | Saudi-Arabien | Bis zu 500 MW über fünf Jahre | 540,5 Mio. USD | NVIDIA |
| Joint Venture von AMD, Cisco und HUMAIN | Saudi-Arabien | Bis zu 250 MW im Jahr 2027 | 270,3 Mio. USD | AMD |
| Kapazitätsplan von center3 (stc) | Saudi-Arabien | 300 MW installiert bis 2027 | 108,2 Mio. USD | center3 |
| AWS-Region Saudi-Arabien, 3 Zonen | Saudi-Arabien | 5,3 Mrd. USD, Dezember 2026 | Im installierten Bestand | Amazon |
| Microsoft Saudi Arabia East, 3 Zonen | Ostprovinz | November 2026 | Im installierten Bestand | Microsoft |
| Oracle-Programm Saudi-Arabien | Saudi-Arabien | 14 Mrd. USD über 10 Jahre | Im installierten Bestand | Oracle |
| AWS-Region Israel (Tel Aviv) | Israel | Bis zu 26,6 Mrd. ILS, 2023-2037 | Im installierten Bestand | AWS |
Der Tracker bewertet KI-Megawatt mit je 1,08 Mio. USD und den center3-Plan als konventionelle Kapazität mit 0,36 Mio. USD pro MW und Jahr; die vier Cloud-Regionen legen keine Megawatt offen, daher ist ihr Speicher in der Position des installierten Bestands enthalten. Saudische Projekte halten 71 % der offengelegten KI-Megawatt, weshalb Saudi-Arabien bis 2035 zum größten Speicherland im Nahen Osten wird.
Regionale Einblicke: Warum überholt Saudi-Arabien die VAE beim Rechenzentrumsspeicher im Nahen Osten?
Die Vereinigten Arabischen Emirate führen nach Schätzung von DC Market Insights mit 216,93 Mio. USD, 28 % des Werts 2025. Saudi-Arabien ist mit 17,09 % pro Jahr die am schnellsten wachsende Region und liegt bis 2035 vorn.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Saudi-Arabien | 201,43 | 26 % | 975,62 | 17,09 % |
| Vereinigte Arabische Emirate | 216,93 | 28 % | 918,23 | 15,52 % |
| Übrige GCC-Staaten | 100,72 | 13 % | 344,34 | 13,08 % |
| Israel | 108,46 | 14 % | 258,25 | 9,06 % |
| Türkei und übriger Naher Osten | 147,20 | 19 % | 373,03 | 9,74 % |
Saudi-Arabien
Das MCIT zählt 2025 mehr als 440 MW betriebsbereite Kapazität bei einem Ziel von über 1.300 MW vor 2030, und die Regionen von AWS und Microsoft öffnen Ende 2026. Die Ausgaben für Rechenzentrumsspeicher steigen hier von 201,43 Mio. USD im Jahr 2025 auf 975,62 Mio. USD im Jahr 2035, eine CAGR von 17,09 %.
Vereinigte Arabische Emirate
Stargate UAE in Abu Dhabi und die Erweiterung von Microsoft und G42 fügen ab 2026 GPU-Hallen mit 400 MW hinzu, während Dubai den größten Colocation-Bestand behält. Die Ausgaben für Rechenzentrumsspeicher steigen hier von 216,93 Mio. USD im Jahr 2025 auf 918,23 Mio. USD im Jahr 2035, eine CAGR von 15,52 %.
Übrige GCC-Staaten
Katar, Kuwait, Oman und Bahrain beherbergen Cloud-Regionen von Microsoft, Google und AWS, die Behörden- und Energiekunden unter lokalen Residenzvorschriften bedienen. Die Ausgaben für Rechenzentrumsspeicher steigen hier von 100,72 Mio. USD im Jahr 2025 auf 344,34 Mio. USD im Jahr 2035, eine CAGR von 13,08 %.
Israel
Die AWS-Region Tel Aviv wurde im August 2023 mit drei Zonen eröffnet, und Regionen von Google und Microsoft bedienen verteidigungsnahe und Finanzkunden. Die Ausgaben für Rechenzentrumsspeicher steigen hier von 108,46 Mio. USD im Jahr 2025 auf 258,25 Mio. USD im Jahr 2035, eine CAGR von 9,06 %.
Türkei und übriger Naher Osten
Colocation-Hallen in Istanbul und Ankara tragen den Großteil dieser Region, während Iran, Irak, Jordanien und Libanon wegen Sanktionen und Konflikten klein bleiben. Die Ausgaben für Rechenzentrumsspeicher steigen hier von 147,20 Mio. USD im Jahr 2025 auf 373,03 Mio. USD im Jahr 2035, eine CAGR von 9,74 %.
Welche Länder im Nahen Osten kaufen den meisten Rechenzentrumsspeicher?
Die Vereinigten Arabischen Emirate sind nach Schätzung von DC Market Insights mit 28 % des Werts von Rechenzentrumsspeicher im Nahen Osten 2025 das größte Land. Saudi-Arabien ist mit 17,09 % pro Jahr das am schnellsten wachsende große Land, und Oman wächst dank neuer Hallen in Maskat und Salala um 13,99 % pro Jahr.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Arabische Emirate | Vereinigte Arabische Emirate | 216,93 | 918,23 | 15,52 % |
| 2 | Saudi-Arabien | Saudi-Arabien | 201,43 | 975,62 | 17,09 % |
| 3 | Israel | Israel | 108,46 | 258,25 | 9,06 % |
| 4 | Türkei | Türkei und übriger Naher Osten | 108,46 | 286,95 | 10,22 % |
| 5 | Katar | Übrige GCC-Staaten | 34,86 | 114,78 | 12,65 % |
| 6 | Kuwait | Übrige GCC-Staaten | 23,24 | 80,34 | 13,21 % |
| 7 | Oman | Übrige GCC-Staaten | 23,24 | 86,08 | 13,99 % |
| 8 | Bahrain | Übrige GCC-Staaten | 19,37 | 63,13 | 12,54 % |
| 9 | Iran | Türkei und übriger Naher Osten | 19,37 | 34,43 | 5,92 % |
| 10 | Jordanien | Türkei und übriger Naher Osten | 9,30 | 25,83 | 10,76 % |
| 11 | Irak | Türkei und übriger Naher Osten | 6,20 | 17,22 | 10,76 % |
| 12 | Libanon | Türkei und übriger Naher Osten | 3,87 | 8,61 | 8,31 % |
Prognoseszenarien: Wo könnte der Rechenzentrumsspeicher im Nahen Osten 2035 landen?
Der Markt für Rechenzentrumsspeicher im Nahen Osten erreicht bis 2035 nach Schätzung von DC Market Insights zwischen 2,20 Mrd. USD und 3,41 Mrd. USD, mit einem Basisszenario von 2,87 Mrd. USD.
| Szenario | Wert 2035 | CAGR 2025-2035 | Was geschehen muss |
|---|---|---|---|
| Niedrig | 2,20 Mrd. USD | 10,99 % | KI-Campusse verzögern sich um zwei Jahre; NAND-Preise bleiben hoch und Käufer strecken die Erneuerungszyklen |
| Basis | 2,87 Mrd. USD | 13,99 % | Rund 8.820 MW installiert bis 2035; KI-Anteil an neuer Kapazität 70 % |
| Hoch | 3,41 Mrd. USD | 15,99 % | Stargate UAE erreicht 1 GW und HUMAIN baut seine gesamte Pipeline planmäßig aus |
Wichtige Akteure und Marktanteile: Welche Anbieter dominieren den Rechenzentrumsspeicher im Nahen Osten?
Drei Anbieter halten nach Schätzung von DC Market Insights rund 45 % der Ausgaben für externe Arrays im Nahen Osten: Dell Technologies, Huawei Technologies und NetApp. Die Schätzung beruht auf installierten Systemen in Cloud-, Telekommunikations- und Behördenhallen am Golf.
- Dell Technologies
- Huawei Technologies
- NetApp
- Hewlett Packard Enterprise (HPE)
- Everpure (ehemals Pure Storage)
- IBM
- Hitachi Vantara
- Lenovo
- Nutanix
- VAST Data
- Commvault
- Oracle
- Core42
- center3
- Khazna Data Centers
Der Speicherumsatz von Dell betrug im Geschäftsjahr 2026 16,6 Mrd. USD, und Dell gibt an, seine betriebliche Präsenz in Saudi-Arabien innerhalb von zwei Jahren verdoppelt zu haben (Quelle: Dell). Everpure, der neue Name von Pure Storage, meldete für das Geschäftsjahr 2026 einen Umsatz von 3,66 Mrd. USD, ein Plus von 16 % (Quelle: Everpure), und unterzeichnete im Februar 2025 eine Absichtserklärung mit dem saudischen Integrator Virtual Vision (Quelle: Virtual Vision). Huawei zufolge setzt die stc group in Saudi-Arabien All-Flash-Speicher vom Typ OceanStor Dorado ein (Quelle: Huawei). Core42, center3 und Khazna Data Centers kaufen Arrays und verkaufen Speicher als Teil von Sovereign-Cloud- und Colocation-Diensten weiter.
Jüngste Entwicklungen: Was hat sich 2025 und 2026 beim Rechenzentrumsspeicher im Nahen Osten verändert?
Sechs datierte Ereignisse seit September 2025 haben Nachfrage und Preise für Rechenzentrumsspeicher im Nahen Osten bewegt.
- Im September 2026 meldete Micron Technology, dass die Preise für Negative-AND-(NAND-)Flash innerhalb eines Quartals um etwa 30 % gestiegen sind und der Umsatz mit Rechenzentrums-SSDs fast 10 Mrd. USD erreichte (Quelle: Micron).
- Im August 2026 teilte Microsoft mit, dass Saudi Arabia East im November 2026 für Kunden öffnet, und AWS erklärte, seine saudische Region liege für Dezember 2026 im Plan (Quelle: Microsoft, Amazon).
- Im April 2026 meldete das MCIT für 2025 eine betriebsbereite Rechenzentrumskapazität Saudi-Arabiens von über 440 MW, nach 68 MW im Jahr 2021 (Quelle: MCIT).
- Im November 2025 kündigten Microsoft und G42 eine Erweiterung um 200 MW in den VAE mit Khazna Data Centers an (Quelle: Microsoft).
- Im Oktober 2025 stellte Huawei in Dubai eine AI-Data-Lake-Speicherlösung für den Nahen Osten und Zentralasien vor (Quelle: Huawei).
- Im September 2025 stellte NetApp eine Vorschau auf saudische Datengrenzkontrollen für Google Cloud NetApp Volumes vor (Quelle: NetApp).
Forschungsmethodik: Wie das Modell den Speicher im Nahen Osten Megawatt für Megawatt zählt
Die Basis 2025 von 774,74 Mio. USD wird bottom-up aus 1.953 MW installierter IT-Kapazität aufgebaut. Das Modell für Rechenzentrumsspeicher im Nahen Osten multipliziert 16 Jahre installierter IT-Kapazität (rund 938 MW im Jahr 2020, 1.953 MW im Jahr 2025 und 8.820 MW im Jahr 2035, bei 1,5 % Stilllegung pro Jahr) mit einer Speicherrate pro MW und Jahr und addiert neue KI-Megawatt (35 % von 320 MW im Jahr 2025, 70 % von 880 MW im Jahr 2035) mal einer Speicherrate pro KI-Megawatt. Die Herleitung für 2025 lautet 651,23 Mio. USD + 123,51 Mio. USD = 774,74 Mio. USD. Plausibilitätsprüfungen: (1) Obergrenze — die Speicherausgaben 2025 entsprechen 9,7 % des Rechenzentrumsmarkts im Nahen Osten von 8,00 Mrd. USD, ein üblicher Anteil für Speicher innerhalb eines Rechenzentrumsbudgets; (2) Obergrenze — die Gesamtsumme 2025 entspricht 4,7 % des Speicherumsatzes von Dell im Geschäftsjahr 2026 von 16,6 Mrd. USD, einem von mehr als zehn Array-Lieferanten in der Region; (3) Untergrenze — die mehr als 440 MW Saudi-Arabiens × 0,36 Mio. USD = 158,71 Mio. USD, unter der saudischen Position von 201,43 Mio. USD. Die saudische Kapazität wird mit dem Rechenzentrumsmarkt in Saudi-Arabien abgeglichen. Grenzen des Modells, Standardannahmen: Es gibt keine Regression; die Szenariosensitivität ergibt sich aus dem niedrigen und dem hohen Szenario; das betriebliche Konzentrationsrisiko unter den drei führenden Anbietern wird nicht modelliert; Verkäufe über Zwischenhändler, Partnerkanäle und Integratoren am Golf werden zum Endnutzerwert gezählt; und Instabilität sowie Infrastrukturschäden im Iran, Irak und Libanon zeigen sich nur in deren niedrigen Wachstumsraten. Investitionsschwerpunkte und strategische Schlussfolgerungen für Käufer finden sich oben in den Wichtigsten Erkenntnissen. Siehe unsere Forschungsmethodik.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktstatistiken
- 2.3Wichtigste Erkenntnisse
- 03Marktumfang und Vergleich der Schätzungen
- 3.1Enthaltene und ausgeschlossene Ausgaben
- 3.2Warum sich Schätzungen unterscheiden
- 04Markttreiber
- 4.1Saudische Residenzvorschriften
- 4.2Regionen von AWS und Microsoft im Königreich
- 4.3Erste Phase von Stargate UAE
- 05Markttrends
- 5.1KI-Data-Lakes und All-Flash-Plattformen
- 5.2Souveräne Speicherkontrollen in der Managed Cloud
- 06Marktherausforderungen
- 6.1Knappes NAND-Angebot
- 6.2Konflikte und Sanktionen außerhalb des Golfs
- 07Marktchancen
- 7.1KI-Fabriken von HUMAIN
- 7.2Behördliche Wiederherstellung und Sovereign-Cloud-Speicher
- 08Preisanalyse
- 8.1Speicherausgaben pro MW, 2020-2035
- 09Standards und Regulierung
- 9.1NCA Cloud Cybersecurity Controls
- 9.2Saudisches Personal Data Protection Law
- 9.3Federal Decree-Law No. 45 of 2021 der VAE
- 9.4Israelisches Privacy Protection Law
- 9.5Türkisches Personal Data Protection Law No. 6698
- 10Marktsegmentierung
- 10.1Nach Speichertyp
- 10.2All-Flash-Arrays
- 10.3Hybrid-Flash-Arrays
- 10.4HDD-basierte Systeme
- 10.5Band- und Archivbibliotheken
- 10.6Nach Architektur
- 10.7Storage Area Network (SAN)
- 10.8Network-Attached und Scale-out-File
- 10.9Objektspeicher
- 10.10Direct-Attached und hyperkonvergent
- 10.11Nach Komponente
- 10.12Hardware
- 10.13Speichersoftware
- 10.14Support und Managed Services
- 10.15Nach Endnutzer
- 10.16Hyperscale- und souveräne Cloud-Anbieter
- 10.17Telekommunikations- und Colocation-Betreiber
- 10.18Behörden und öffentlicher Sektor
- 10.19Unternehmen und Finanzinstitute
- 11DC Exclusive: Speicher-Tracker für souveräne Regionen und KI-Campusse am Golf
- 11.1Neun Projekte und 1.150 KI-MW
- 11.2Speicherwert nach Projekt
- 12Regionale Einblicke
- 12.1Saudi-Arabien
- 12.2Vereinigte Arabische Emirate
- 12.3Übrige GCC-Staaten
- 12.4Israel
- 12.5Türkei und übriger Naher Osten
- 13Länderanalyse
- 13.1Vereinigte Arabische Emirate
- 13.2Saudi-Arabien
- 13.3Israel
- 13.4Türkei
- 13.5Katar
- 13.6Kuwait
- 13.7Oman
- 13.8Bahrain
- 13.9Iran
- 13.10Jordanien
- 13.11Irak
- 13.12Libanon
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wettbewerbsanalyse
- 15.1Dell Technologies
- 15.2Huawei Technologies
- 15.3NetApp
- 15.4Hewlett Packard Enterprise (HPE)
- 15.5Everpure (ehemals Pure Storage)
- 15.6IBM
- 15.7Hitachi Vantara
- 15.8Lenovo
- 15.9Nutanix
- 15.10VAST Data
- 15.11Commvault
- 15.12Oracle
- 15.13Core42
- 15.14center3
- 15.15Khazna Data Centers
- 16Jüngste Entwicklungen
- 16.1Entwicklungen, September 2025 bis September 2026
- 17Forschungsmethodik
- 17.1Kapazitätsmodell und Herleitung
- 17.2Plausibilitätsprüfungen
- Abb. 11. Größe des Marktes für Rechenzentrumsspeicher im Nahen Osten, 2020-2035
- Tabelle 11. Marktüberblick, 2025, 2026 und 2035
- Tabelle 22. Vergleich des Marktumfangs
- Tabelle 33. Speicherausgaben pro MW, 2020-2035
- Tabelle 44. Markt nach Speichertyp, 2025 und 2035
- Tabelle 55. Markt nach Architektur, 2025 und 2035
- Tabelle 66. Markt nach Komponente, 2025 und 2035
- Tabelle 77. Markt nach Endnutzer, 2025 und 2035
- Tabelle 88. Speicher-Tracker für souveräne Regionen und KI-Campusse am Golf
- Tabelle 99. Markt nach Region, 2025 und 2035
- Tabelle 1010. Top 12 Länder, 2025 und 2035
- Tabelle 1111. Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
985,83 Mio. USD im Jahr 2026, ein Plus von 27,25 % gegenüber 774,74 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 2,87 Mrd. USD erreichen, eine CAGR von 13,99 % ab 2025.
Um 13,99 % pro Jahr von 2025 bis 2035, nach 14,96 % pro Jahr von 2020 bis 2025, weil die installierte IT-Kapazität in der Region von rund 1.953 MW auf 8.820 MW wächst und bis 2035 70 % der neuen Kapazität für KI gebaut werden.
Rund 0,36 Mio. USD pro installiertem Megawatt und Jahr im Jahr 2025, zuzüglich einmalig rund 1,10 Mio. USD pro Megawatt neuer KI-Kapazität (Schätzung von DC Market Insights). Die Rate für den installierten Bestand bleibt 2026 konstant, weil die NAND-Flash-Preise innerhalb eines Quartals um etwa 30 % gestiegen sind.
All-Flash-Arrays mit 356,38 Mio. USD oder 46 % des Werts 2025, mit einem Anstieg auf 64 % bis 2035. Objektspeicher ist mit 21,20 % pro Jahr die am schnellsten wachsende Architektur, da KI-Data-Lakes und Sicherungskopien zunehmen.
Die Vereinigten Arabischen Emirate mit 216,93 Mio. USD im Jahr 2025. Saudi-Arabien wächst mit 17,09 % pro Jahr schneller und erreicht bis 2035 975,62 Mio. USD, vor den VAE, da AWS und Microsoft Regionen im Königreich eröffnen.
Ja, für Cloud-Anbieter: Die NCA Cloud Cybersecurity Controls verlangen Speicher-, Verarbeitungs- und Disaster-Recovery-Systeme innerhalb Saudi-Arabiens. DC Market Insights schätzt, dass Behörden und Finanzkunden 2025 340,88 Mio. USD der regionalen Speicherausgaben auf sich vereinten.
Rund 1,24 Mrd. USD für die 1.150 MW offengelegter KI-Kapazität in Stargate UAE, der Erweiterung von Microsoft und G42 und den Programmen von HUMAIN, bei 1,08 Mio. USD Speicher pro KI-Megawatt im Jahr 2026 (Schätzung von DC Market Insights).
Dell Technologies, Huawei Technologies und NetApp halten zusammen rund 45 % der Ausgaben für externe Arrays (Schätzung von DC Market Insights). Auch HPE, Everpure (ehemals Pure Storage), IBM, Hitachi Vantara, Lenovo, Nutanix, VAST Data und Commvault sind im Wettbewerb.
Hyperscale- und souveräne Cloud-Anbieter mit 17,99 % pro Jahr, von 263,41 Mio. USD im Jahr 2025 auf 1,38 Mrd. USD im Jahr 2035, da regulierte Daten in inländische Cloud-Regionen wandern.
Der Wert für 2026 von 985,83 Mio. USD zählt nur Speichersysteme, Software und Support in Rechenzentrumshallen im Nahen Osten. Breitere Schätzungen schließen Unternehmensspeicher außerhalb von Rechenzentren, Cloud-Speicherabonnements, einzelne Laufwerke und Ägypten ein; die frühere Ausgabe von DC Market Insights war auf dieser Basis etwa 2,4-mal so groß.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.