
Mercato dello storage per data center in Medio Oriente: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
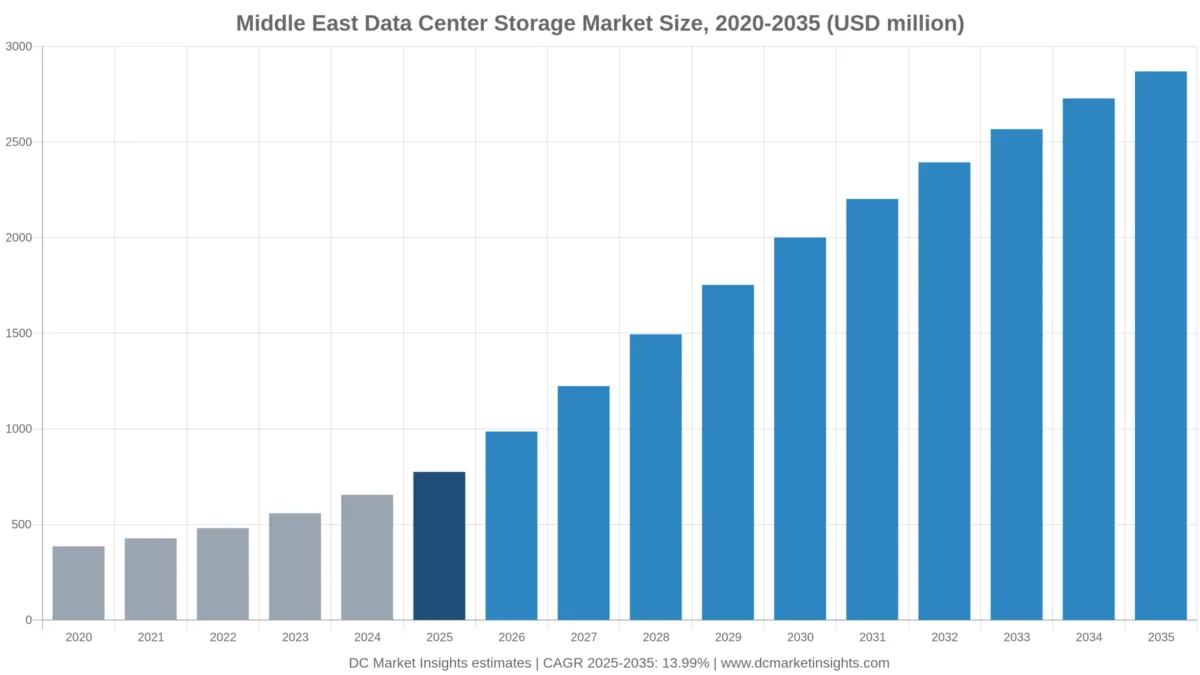
Nel 2025 il valore del Mercato dello storage per data center in Medio Oriente era pari a USD 774.7 milioni; si prevede che raggiunga USD 2,870.0 milioni entro il 2035, con un CAGR del 13.99%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 3 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato e confronto delle stime
- 04Fattori di crescita del mercato
- 05Tendenze di mercato
- 06Sfide di mercato
- 07Opportunità di mercato
- 08Analisi dei prezzi
- 09Standard e normativa
- 10Segmentazione del mercato
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dello storage per data center in Medio Oriente vale 985,83 milioni di USD nel 2026 e si prevede che raggiunga 2,87 miliardi di USD entro il 2035, rispetto ai 774,74 milioni di USD del 2025, con un CAGR del 13,99% dal 2025 al 2035 (stima DC Market Insights). Lo storage per data center in Medio Oriente comprende array, sistemi file e object, librerie a nastro, software di storage e assistenza storage acquistati per le sale data center dei dodici paesi che vanno dalla Turchia e dall’Iran al Golfo. Le regole saudite determinano gran parte della spesa: i Cloud Cybersecurity Controls della National Cybersecurity Authority (NCA) impongono ai provider cloud di gestire i sistemi di storage, elaborazione e disaster recovery all’interno del Regno (Fonte: NCA), e la capacità operativa dei data center sauditi è passata da 68 MW nel 2021 a oltre 440 MW nel 2025 (Fonte: Ministry of Communications and Information Technology (MCIT)). Il calcolo di costruzione del 2025 è 1.806 MW di capacità IT installata media × 0,36 milioni di USD di spesa storage per MW-anno = 651,23 milioni di USD, più 112 MW di nuova capacità AI × 1,10 milioni di USD = 123,51 milioni di USD. Lo object storage cresce più rapidamente, al 21,20% annuo, e l’Arabia Saudita è la regione più dinamica, al 17,09%, mentre Amazon Web Services (AWS) e Microsoft aprono region cloud nel Regno a fine 2026.
Quanto spenderanno i data center del Medio Oriente in storage nel 2026?
Nel 2026 i data center del Medio Oriente spenderanno 985,83 milioni di USD in sistemi di storage, software di storage e servizi di storage, il 27,25% in più rispetto ai 774,74 milioni di USD del 2025, secondo le stime di DC Market Insights.
- Dimensione del mercato 2025: 774,74 milioni di USD
- Dimensione del mercato 2026: 985,83 milioni di USD
- Dimensione del mercato 2030: 2,00 miliardi di USD
- Dimensione del mercato 2035: 2,87 miliardi di USD
- CAGR 2025-2035: 13,99% (scenario basso 10,99%, scenario alto 15,99%)
- Tipo di storage principale: array all-flash, 46% del valore 2025
- Architettura più dinamica: Object Storage, CAGR del 21,20%
- Regione leader: Emirati Arabi Uniti, 28% del valore 2025; regione più dinamica: Arabia Saudita, CAGR del 17,09%
- Paese più grande: Emirati Arabi Uniti, 216,93 milioni di USD nel 2025
- Leader di mercato: Dell Technologies, Huawei Technologies e NetApp, insieme circa il 45% della spesa in array esterni (stima DC Market Insights)
Punti chiave: quattro numeri che gli acquirenti di storage del Golfo devono seguire
Quattro numeri spiegano da dove provengono i 2,87 miliardi di USD di spesa in storage per data center in Medio Oriente nel 2035.
- Gli array all-flash salgono dal 46% al 64% del valore dello storage per data center in Medio Oriente entro il 2035, perché i cluster AI di Abu Dhabi e Riyadh hanno bisogno del throughput flash per tenere occupate le unità di elaborazione grafica (GPU).
- I provider cloud hyperscale e sovrani crescono del 17,99% annuo perché le regole di residenza dei dati di Arabia Saudita ed Emirati spostano i dati regolamentati nelle region cloud nazionali.
- L’Arabia Saudita supera gli Emirati Arabi Uniti entro il 2035, con il 34% del valore, perché il MCIT punta a oltre 1.300 MW di capacità data center prima del 2030.
- Imprese e istituzioni finanziarie crescono solo dell’8,59% annuo perché le banche e i conglomerati del Golfo spostano i carichi di lavoro nelle sale di colocation e cloud.
Sintesi: come i cloud sovrani del Golfo fanno crescere la spesa in storage in Medio Oriente, 2020-2035
La spesa in storage per data center in Medio Oriente raddoppia dal 2020 al 2025. Il mercato dello storage per data center in Medio Oriente valeva 385,83 milioni di USD nel 2020, ha raggiunto 774,74 milioni di USD nel 2025 e si prevede che arrivi a 2,87 miliardi di USD entro il 2035, con un CAGR del 13,99% nel periodo di previsione. La crescita dal 2020 al 2025 è stata del 14,96% annuo perché la capacità IT installata nella regione è circa raddoppiata, da circa 938 MW a 1.953 MW, mentre le prime sale GPU negli Emirati acquistavano flash in grandi volumi.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | 774,74 milioni di USD |
| Dimensione del mercato 2026 | 985,83 milioni di USD |
| CAGR 2025-2035 | 13,99% |
| Dimensione del mercato 2035 | 2,87 miliardi di USD |
DC Market Insights valuta il rinnovo e l’espansione dello storage della base installata in 651,23 milioni di USD nel 2025 e lo storage per cluster AI in 123,51 milioni di USD; entro il 2035 le due voci raggiungono 2,31 miliardi di USD e 555,05 milioni di USD. La tariffa storage per megawatt in Medio Oriente resta a 0,36 milioni di USD nel 2026 invece di diminuire, perché i prezzi della flash sono saliti bruscamente nel 2026, e poi cala di circa il 3% annuo fino a 0,27 milioni di USD nel 2035.
Quali acquisti di storage rientrano nelle sale data center del Medio Oriente?
Il mercato dello storage per data center in Medio Oriente conteggia 774,74 milioni di USD di acquisti di storage del 2025 all’interno delle sale data center. Comprende apparecchiature, software e assistenza storage per sale gestite da provider cloud, operatori di telecomunicazioni, società di colocation, imprese e centri governativi in Arabia Saudita, Emirati Arabi Uniti (EAU), Israele, Turchia, Qatar, Kuwait, Oman, Bahrein, Iran, Giordania, Iraq e Libano.
Inclusi: array all-flash e ibridi, sistemi basati su HDD, librerie a nastro e di archiviazione, sistemi Storage Area Network (SAN) e Network-Attached Storage (NAS), piattaforme file scale-out e object, nodi di storage iperconvergenti, software di storage (replica, snapshot, protezione dei dati) e contratti di assistenza storage.
Esclusi: server e GPU, switch di rete, alimentazione e raffreddamento (si veda il Middle East Data Center Market), abbonamenti di storage su cloud pubblico, unità a stato solido (SSD) sfuse e chip di memoria (si veda il NAND Flash and Enterprise SSD Market) e il resto dell’Africa. Quattro mercati africani che le edizioni più ampie Medio Oriente e Africa riportano separatamente, Egitto, Algeria, Marocco e Nigeria, pesano qui lo 0% dei 774,74 milioni di USD perché ciascuno rientra nelle edizioni dedicate all’Africa: Egitto 0%, Algeria 0%, Marocco 0% e Nigeria 0% del valore 2025.
Come si combinano i segmenti: ciascuna delle quattro dimensioni di segmentazione e le cinque regioni danno lo stesso totale in ogni anno, e i dodici paesi sommano alle cinque regioni; il Data Center Storage Market offre la visione mondiale, di cui il Medio Oriente detiene circa il 3% nel 2025.
Perché le stime del mercato dello storage per data center in Medio Oriente differiscono?
DC Market Insights stima lo storage per data center in Medio Oriente in 985,83 milioni di USD nel 2026. I dati pubblicati per il 2025 vanno da meno di 1 miliardo di USD a circa 2 miliardi di USD perché tracciano il perimetro in punti diversi.
Le definizioni più ampie aggiungono lo storage aziendale al di fuori delle sale data center, i ricavi degli abbonamenti di storage cloud, lo storage venduto in Egitto e nel resto dell’Africa, e gli SSD e i dischi rigidi che i produttori di server acquistano come componenti. La precedente edizione DC Market Insights del mercato dello storage per data center in Medio Oriente utilizzava questa base più ampia e arrivava a 1,89 miliardi di USD per il 2025, circa 2,4 volte questa edizione; questa edizione la sostituisce con un dato bottom-up di 774,74 milioni di USD che conteggia solo i sistemi installati nelle sale del Medio Oriente. Le espansioni dell’infrastruttura operativa delle società di colocation, i requisiti di localizzazione delle licenze per i provider cloud, la concentrazione operativa dei fornitori in pochi integratori del Golfo, e l’utilizzo delle risorse, l’efficienza operativa, le sedi operative e le capacità di ogni sala influenzano tutti i numeri, ma sono conteggiati solo attraverso gli array che acquistano. Le piccole e medie imprese (PMI) che affittano rack nelle sale di colocation e acquistano i propri array rientrano nel perimetro.
| Elemento | In questo report | Motivo |
|---|---|---|
| Array di storage, sistemi file e object | Sì (526,82 milioni di USD di hardware nel 2025) | Acquisto principale |
| Software e assistenza storage | Sì (247,91 milioni di USD nel 2025) | Acquistati insieme agli array |
| SSD sfusi, dischi rigidi e chip di memoria | No | Vendite di componenti |
| Abbonamenti di storage cloud | No | Ricavi da servizi, non apparecchiature |
| Egitto e Nord Africa | No | Coperti dalle edizioni Africa |
Fattori di crescita: perché i data center del Golfo acquistano più storage?
Tre eventi datati aggiungono circa 211,09 milioni di USD di spesa in storage per data center in Medio Oriente nel 2026, secondo le stime di DC Market Insights. Si tratta delle regole di residenza saudite, di due region hyperscale nel Regno e dei primi 200 MW di Stargate UAE.
Le regole di residenza saudite mantengono storage e copie di backup all’interno del Regno
I NCA Cloud Cybersecurity Controls (CCC-1:2020) impongono ai provider cloud di erogare i servizi dall’interno dell’Arabia Saudita, compresi i sistemi utilizzati per storage, elaborazione e disaster recovery (Fonte: NCA). La legge emiratina sulla protezione dei dati personali, il Decreto-Legge Federale n. 45 del 2021, è entrata in vigore il 2 gennaio 2022 con proprie condizioni per i trasferimenti transfrontalieri (Fonte: portale del governo degli EAU). DC Market Insights stima che gli acquirenti regolamentati, governo e finanza, detengano 340,88 milioni di USD della spesa in storage per data center in Medio Oriente del 2025, e ogni copia replicata che conservano nel paese è un secondo array.
AWS e Microsoft aprono region nel Regno a fine 2026
Nel marzo 2024 AWS ha impegnato oltre 5,3 miliardi di USD per una region saudita a tre zone e ad agosto 2026 ha dichiarato di essere in linea con il lancio a dicembre 2026 (Fonte: Amazon). Microsoft ha dichiarato che la sua region Saudi Arabia East nella Provincia Orientale si apre ai clienti a novembre 2026 con dati ospitati localmente (Fonte: Microsoft). DC Market Insights stima che la quota dell’Arabia Saudita nello storage per data center in Medio Oriente salga dal 26% nel 2025 a circa il 27% nel 2026, il maggiore guadagno di quota in un anno tra tutti i paesi del Medio Oriente.
Stargate UAE mette in funzione 200 MW di sale GPU nel 2026
G42 e OpenAI pianificano un cluster Stargate UAE da 1 GW ad Abu Dhabi, con 200 MW attesi in funzione nel 2026, all’interno dell’UAE-US AI Campus da 5 GW annunciato a maggio 2025 (Fonte: comunicato G42). A 1,08 milioni di USD di storage per megawatt AI nel 2026, questa sola prima fase comporta circa 216 milioni di USD di storage flash e object (stima DC Market Insights), e il piano di Microsoft e G42 per altri 200 MW da Khazna Data Centers, annunciato a novembre 2025, aggiunge un importo simile (Fonte: Microsoft).
Tendenze di mercato: come sta cambiando lo stack di storage nei data center del Medio Oriente?
Gli array all-flash salgono dal 46% al 64% del valore dello storage per data center in Medio Oriente entro il 2035 e lo object storage dal 13% al 24%, secondo le stime di DC Market Insights, mentre i carichi di lavoro AI e di cloud sovrano ridisegnano i livelli di storage.
I data lake AI portano le piattaforme flash di Huawei e VAST Data nelle sale del Golfo
Huawei ha lanciato una AI Data Lake Solution aggiornata per il Medio Oriente e l’Asia centrale a Dubai il 15 ottobre 2025 (Fonte: Huawei), e G42 ha scelto la VAST Data Platform per archiviare centinaia di petabyte per l’addestramento dei modelli (Fonte: G42). Gli array all-flash crescono del 17,82% annuo a partire da 356,38 milioni di USD nel 2025, mentre gli array flash ibridi crescono dell’8,01%.
I controlli sullo storage sovrano passano nei servizi cloud gestiti
Il 30 settembre 2025 NetApp ha presentato in anteprima i controlli sui confini dei dati sauditi per Google Cloud NetApp Volumes (Fonte: NetApp), dopo che Google Cloud aveva aperto la sua region di Dammam a novembre 2023 (Fonte: Google Cloud). Il software di storage cresce del 16,30% annuo fino a 631,28 milioni di USD entro il 2035 perché le licenze di residenza, replica e gestione delle chiavi accompagnano ogni implementazione sovrana.
Sfide di mercato: cosa potrebbe rallentare la spesa in storage per data center in Medio Oriente?
Due limiti mantengono lo scenario base 2035 di 2,87 miliardi di USD circa 545,13 milioni di USD sotto lo scenario alto di 3,41 miliardi di USD, secondo le stime di DC Market Insights: l’offerta di flash e il rischio di conflitto al di fuori del Golfo.
La scarsa offerta di NAND fa salire i prezzi degli array nel 2026 e nel 2027
Micron Technology ha riferito che i prezzi della flash negative-AND (NAND) sono aumentati di circa il 30% su base trimestrale nel quarto trimestre fiscale 2026 e prevede un’offerta scarsa per tutto il 2027 e il 2028 (Fonte: commenti preparati di Micron, 30 settembre 2026). Il modello dello storage per data center in Medio Oriente mantiene quindi invariata a 0,36 milioni di USD nel 2026 la tariffa storage per megawatt installato; gli acquirenti che rinviano di un anno gli acquisti di array sposterebbero circa 77,67 milioni di USD di spesa dal 2026 al 2027.
Conflitti e sanzioni limitano la spesa in Iran, Iraq e Libano
Iran, Iraq e Libano insieme detengono solo il 3,8% del valore 2025 dello storage per data center in Medio Oriente, e l’Iran cresce appena del 5,92% annuo perché i controlli sulle esportazioni limitano l’accesso agli array e ai contratti di assistenza occidentali. Israele cresce del 9,06% annuo, più lentamente del Golfo, perché la sua pipeline di campus annunciati è molto più piccola dei 1.150 MW AI dichiarati in Arabia Saudita ed Emirati.
Opportunità di mercato: quali contratti di storage nel Golfo sono ancora aperti ai fornitori?
Due gruppi di acquirenti detengono il 64% della spesa in storage per data center in Medio Oriente nel 2035, secondo le stime di DC Market Insights, ed entrambi sono ancora aperti a nuovi fornitori.
Le AI factory di HUMAIN in Arabia Saudita
HUMAIN, la società AI del Public Investment Fund (PIF) dell’Arabia Saudita, e NVIDIA pianificano AI factory fino a 500 MW in cinque anni, a partire da un sistema GB300 da 18.000 unità (Fonte: NVIDIA, 13 maggio 2025), e la joint venture tra AMD, Cisco e HUMAIN punta fino a 250 MW nel 2027 e 1 GW entro il 2030 (Fonte: AMD). A 1,0-1,1 milioni di USD di storage per megawatt AI, questi due soli programmi valgono circa 800 milioni di USD di storage nel periodo 2026-2030 (stima DC Market Insights).
Storage per il ripristino governativo e il cloud sovrano
Lo storage del segmento governo e settore pubblico raggiunge 459,11 milioni di USD entro il 2035. A maggio 2025 Oracle ha impegnato 14 miliardi di USD in dieci anni in Arabia Saudita (Fonte: Oracle), e Microsoft ha speso oltre 4,6 miliardi di USD di investimenti in data center negli Emirati entro la fine del 2025 (Fonte: Microsoft), per cui le repliche nazionali per ministeri e società statali favoriscono i fornitori con assistenza locale e crittografia certificata.
Quanto pagano gli operatori del Golfo per lo storage dei data center per megawatt?
Nel 2025 i data center del Medio Oriente spendono in storage circa 0,36 milioni di USD all’anno per megawatt installato, più circa 1,10 milioni di USD una tantum per megawatt di nuova capacità AI, secondo le stime di DC Market Insights.
| Anno | Spesa storage per MW installato-anno (milioni di USD) | Storage per nuovo MW AI (milioni di USD) | Capacità IT installata (MW) |
|---|---|---|---|
| 2020 | 0,42 | 1,22 | 938 |
| 2025 | 0,36 | 1,10 | 1.953 |
| 2030 | 0,32 | 1,00 | 4.979 |
| 2035 | 0,27 | 0,90 | 8.820 |
I fornitori non pubblicano i prezzi degli array per il Medio Oriente, quindi le tariffe sono calibrate sulla base installata e su progetti di cluster AI in cui lo storage rappresenta circa il 5%-8% del costo del cluster. I ricavi all-flash di NetApp hanno raggiunto 4,18 miliardi di USD nell’esercizio 2026, e Europa, Medio Oriente e Africa (EMEA) hanno generato il 34% dei 6,93 miliardi di USD di ricavi di NetApp (Fonte: documento sui risultati di NetApp), un riferimento di prezzo e mix per il livello flash.
Quali leggi sulla residenza dei dati regolano lo storage per data center in Medio Oriente?
Cinque norme stabiliscono dove viene installato lo storage per data center in Medio Oriente e come viene replicato, interessando circa 340,88 milioni di USD di spesa degli acquirenti regolamentati nel 2025.
- NCA Cloud Cybersecurity Controls (CCC-1:2020): sistemi di storage, elaborazione e disaster recovery dei provider cloud all’interno dell’Arabia Saudita (Fonte: NCA).
- Legge saudita sulla protezione dei dati personali e relativo regolamento sui trasferimenti al di fuori del Regno (Fonte: Saudi Data and AI Authority, SDAIA).
- Decreto-Legge Federale degli EAU n. 45 del 2021 sulla protezione dei dati personali, in vigore dal 2 gennaio 2022 (Fonte: portale del governo degli EAU).
- Legge israeliana sulla protezione della privacy e relativi regolamenti sulla sicurezza dei database per i dati personali archiviati (Fonte: Israel Privacy Protection Authority).
- Legge turca sulla protezione dei dati personali n. 6698 e relativa modifica del 2024 sui trasferimenti transfrontalieri (Fonte: Personal Data Protection Authority, KVKK).
Segmentazione del mercato: quale tipo di array concentra il valore dello storage per data center in Medio Oriente?
Gli array all-flash sono in testa con 356,38 milioni di USD, il 46% del valore 2025, e lo Object Storage è l’architettura più dinamica, al 21,20% annuo, secondo le stime di DC Market Insights.
Per tipo di storage
Gli array all-flash salgono dal 46% al 64% del valore dello storage per data center in Medio Oriente perché i cluster GPU e le repliche sovrane richiedono la flash.
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Array all-flash | 356,38 | 46% | 1.836,45 | 17,82% |
| Array flash ibridi | 185,94 | 24% | 401,72 | 8,01% |
| Sistemi basati su HDD | 170,44 | 22% | 459,11 | 10,42% |
| Librerie a nastro e di archiviazione | 61,98 | 8% | 172,17 | 10,76% |
Per architettura
La Storage Area Network (SAN) mantiene la quota maggiore nel 2025, il 40% dello storage per data center in Medio Oriente, eredità delle sale bancarie e governative del Golfo, ma cresce solo del 9,60% annuo.
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Storage Area Network (SAN) | 309,90 | 40% | 774,75 | 9,60% |
| Network-Attached e file scale-out | 209,18 | 27% | 918,23 | 15,94% |
| Object Storage | 100,72 | 13% | 688,67 | 21,20% |
| Direct-Attached e iperconvergenti | 154,95 | 20% | 487,81 | 12,15% |
Per componente
Il software di storage cresce più rapidamente, al 16,30% annuo, nello storage per data center in Medio Oriente perché le licenze di replica e crittografia aumentano con le regole di residenza.
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware | 526,82 | 68% | 1.779,07 | 12,94% |
| Software di storage | 139,45 | 18% | 631,28 | 16,30% |
| Assistenza e servizi gestiti | 108,46 | 14% | 459,11 | 15,52% |
Per utente finale
I provider cloud hyperscale e sovrani crescono del 17,99% annuo fino al 48% del valore dello storage per data center in Medio Oriente entro il 2035.
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider cloud hyperscale e sovrani | 263,41 | 34% | 1.377,34 | 17,99% |
| Operatori telecom e di colocation | 170,44 | 22% | 573,89 | 12,91% |
| Governo e settore pubblico | 139,45 | 18% | 459,11 | 12,65% |
| Imprese e istituzioni finanziarie | 201,43 | 26% | 459,11 | 8,59% |
DC Exclusive: Gulf Sovereign Region and AI Campus Storage Tracker, 9 progetti e 1.150 MW AI
Nove region cloud e campus AI del Golfo valgono circa 1,24 miliardi di USD di storage. Il Gulf Sovereign Region and AI Campus Storage Tracker è un modello DC Market Insights costruito su 11 input che converte questi progetti annunciati in Medio Oriente in valore di storage: i 1.150 MW di capacità AI dichiarata valgono circa 1,24 miliardi di USD di storage alla tariffa 2026 di 1,08 milioni di USD per megawatt AI.
| Progetto | Località | Scala e tempistica dichiarate | Valore dello storage (stima DC Market Insights) | Fonte |
|---|---|---|---|---|
| Stargate UAE, prima fase (G42, OpenAI) | Abu Dhabi | 200 MW in funzione nel 2026 | 216,2 milioni di USD | G42 |
| Espansione di Microsoft e G42 presso Khazna Data Centers | EAU | 200 MW da fine 2026 | 216,2 milioni di USD | Microsoft |
| AI factory di HUMAIN e NVIDIA | Arabia Saudita | Fino a 500 MW in cinque anni | 540,5 milioni di USD | NVIDIA |
| Joint venture AMD, Cisco e HUMAIN | Arabia Saudita | Fino a 250 MW nel 2027 | 270,3 milioni di USD | AMD |
| Piano di capacità di center3 (stc) | Arabia Saudita | 300 MW installati entro il 2027 | 108,2 milioni di USD | center3 |
| Region saudita di AWS, 3 zone | Arabia Saudita | 5,3 miliardi di USD, dicembre 2026 | Nella base installata | Amazon |
| Microsoft Saudi Arabia East, 3 zone | Provincia Orientale | Novembre 2026 | Nella base installata | Microsoft |
| Programma Oracle in Arabia Saudita | Arabia Saudita | 14 miliardi di USD in 10 anni | Nella base installata | Oracle |
| Region AWS Israele (Tel Aviv) | Israele | Fino a 26,6 miliardi di ILS, 2023-2037 | Nella base installata | AWS |
Il tracker conteggia i megawatt AI a 1,08 milioni di USD ciascuno e il piano di center3 come capacità convenzionale a 0,36 milioni di USD per MW-anno; le quattro region cloud non dichiarano i megawatt, quindi il loro storage rientra nella voce della base installata. I progetti sauditi detengono il 71% dei megawatt AI dichiarati, motivo per cui l’Arabia Saudita diventa il maggiore paese per storage in Medio Oriente entro il 2035.
Analisi regionale: perché l’Arabia Saudita supera gli EAU nello storage per data center in Medio Oriente?
Gli Emirati Arabi Uniti sono in testa con 216,93 milioni di USD, il 28% del valore 2025, secondo le stime di DC Market Insights. L’Arabia Saudita è la regione a crescita più rapida, al 17,09% annuo, e passa in testa entro il 2035.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Arabia Saudita | 201,43 | 26% | 975,62 | 17,09% |
| Emirati Arabi Uniti | 216,93 | 28% | 918,23 | 15,52% |
| Altri Stati del GCC | 100,72 | 13% | 344,34 | 13,08% |
| Israele | 108,46 | 14% | 258,25 | 9,06% |
| Turchia e resto del Medio Oriente | 147,20 | 19% | 373,03 | 9,74% |
Arabia Saudita
Il MCIT conta oltre 440 MW di capacità operativa nel 2025 a fronte di un obiettivo superiore a 1.300 MW prima del 2030, e le region di AWS e Microsoft aprono a fine 2026. Qui la spesa in storage per data center sale da 201,43 milioni di USD nel 2025 a 975,62 milioni di USD nel 2035, con un CAGR del 17,09%.
Emirati Arabi Uniti
Stargate UAE ad Abu Dhabi e l’espansione di Microsoft e G42 aggiungono 400 MW di sale GPU dal 2026, mentre Dubai mantiene la maggiore base di colocation. Qui la spesa in storage per data center sale da 216,93 milioni di USD nel 2025 a 918,23 milioni di USD nel 2035, con un CAGR del 15,52%.
Altri Stati del GCC
Qatar, Kuwait, Oman e Bahrein ospitano region cloud di Microsoft, Google e AWS che servono acquirenti governativi ed energetici nel rispetto delle regole locali di residenza dei dati. Qui la spesa in storage per data center sale da 100,72 milioni di USD nel 2025 a 344,34 milioni di USD nel 2035, con un CAGR del 13,08%.
Israele
La region AWS di Tel Aviv è stata aperta ad agosto 2023 con tre zone, e le region di Google e Microsoft servono acquirenti finanziari e legati alla difesa. Qui la spesa in storage per data center sale da 108,46 milioni di USD nel 2025 a 258,25 milioni di USD nel 2035, con un CAGR del 9,06%.
Turchia e resto del Medio Oriente
Le sale di colocation di Istanbul e Ankara rappresentano la maggior parte di questa regione, mentre Iran, Iraq, Giordania e Libano restano piccoli a causa di sanzioni e conflitti. Qui la spesa in storage per data center sale da 147,20 milioni di USD nel 2025 a 373,03 milioni di USD nel 2035, con un CAGR del 9,74%.
Quali paesi del Medio Oriente acquistano più storage per data center?
Gli Emirati Arabi Uniti sono il paese più grande con il 28% del valore 2025 dello storage per data center in Medio Oriente, secondo le stime di DC Market Insights. L’Arabia Saudita è il grande paese a crescita più rapida, al 17,09% annuo, e l’Oman cresce del 13,99% annuo grazie alle nuove sale di Mascate e Salalah.
| Posizione | Paese | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Emirati Arabi Uniti | Emirati Arabi Uniti | 216,93 | 918,23 | 15,52% |
| 2 | Arabia Saudita | Arabia Saudita | 201,43 | 975,62 | 17,09% |
| 3 | Israele | Israele | 108,46 | 258,25 | 9,06% |
| 4 | Turchia | Turchia e resto del Medio Oriente | 108,46 | 286,95 | 10,22% |
| 5 | Qatar | Altri Stati del GCC | 34,86 | 114,78 | 12,65% |
| 6 | Kuwait | Altri Stati del GCC | 23,24 | 80,34 | 13,21% |
| 7 | Oman | Altri Stati del GCC | 23,24 | 86,08 | 13,99% |
| 8 | Bahrein | Altri Stati del GCC | 19,37 | 63,13 | 12,54% |
| 9 | Iran | Turchia e resto del Medio Oriente | 19,37 | 34,43 | 5,92% |
| 10 | Giordania | Turchia e resto del Medio Oriente | 9,30 | 25,83 | 10,76% |
| 11 | Iraq | Turchia e resto del Medio Oriente | 6,20 | 17,22 | 10,76% |
| 12 | Libano | Turchia e resto del Medio Oriente | 3,87 | 8,61 | 8,31% |
Scenari di previsione: dove potrebbe arrivare lo storage per data center in Medio Oriente nel 2035?
Il mercato dello storage per data center in Medio Oriente raggiunge tra 2,20 miliardi di USD e 3,41 miliardi di USD entro il 2035, con uno scenario base di 2,87 miliardi di USD, secondo le stime di DC Market Insights.
| Scenario | Valore 2035 | CAGR 2025-2035 | Cosa deve accadere |
|---|---|---|---|
| Basso | 2,20 miliardi di USD | 10,99% | I campus AI slittano di due anni; i prezzi NAND restano alti e gli acquirenti allungano i cicli di rinnovo |
| Base | 2,87 miliardi di USD | 13,99% | Circa 8.820 MW installati entro il 2035; quota AI della nuova capacità al 70% |
| Alto | 3,41 miliardi di USD | 15,99% | Stargate UAE raggiunge 1 GW e HUMAIN realizza l’intera pipeline nei tempi previsti |
Principali attori e quote di mercato: quali fornitori detengono lo storage per data center in Medio Oriente?
Tre fornitori detengono circa il 45% della spesa in array esterni in Medio Oriente, secondo le stime di DC Market Insights: Dell Technologies, Huawei Technologies e NetApp. La stima si basa sui sistemi installati nelle sale cloud, telecom e governative del Golfo.
- Dell Technologies
- Huawei Technologies
- NetApp
- Hewlett Packard Enterprise (HPE)
- Everpure (in precedenza Pure Storage)
- IBM
- Hitachi Vantara
- Lenovo
- Nutanix
- VAST Data
- Commvault
- Oracle
- Core42
- center3
- Khazna Data Centers
I ricavi storage di Dell sono stati di 16,6 miliardi di USD nell’esercizio 2026 e Dell afferma di aver raddoppiato la propria presenza operativa in Arabia Saudita in due anni (Fonte: Dell). Everpure, il nuovo nome di Pure Storage, ha riportato ricavi per l’esercizio 2026 di 3,66 miliardi di USD, in crescita del 16% (Fonte: Everpure), e ha firmato un memorandum con l’integratore saudita Virtual Vision a febbraio 2025 (Fonte: Virtual Vision). Huawei afferma che stc group sta implementando lo storage all-flash OceanStor Dorado in Arabia Saudita (Fonte: Huawei). Core42, center3 e Khazna Data Centers acquistano array e rivendono storage nell’ambito di servizi di cloud sovrano e colocation.
Sviluppi recenti: cosa è cambiato per lo storage per data center in Medio Oriente nel 2025 e nel 2026?
Sei eventi datati da settembre 2025 hanno inciso sulla domanda e sui prezzi dello storage per data center in Medio Oriente.
- A settembre 2026 Micron Technology ha riferito che i prezzi della flash negative-AND (NAND) sono aumentati di circa il 30% in un trimestre e che i ricavi degli SSD per data center hanno raggiunto quasi 10 miliardi di USD (Fonte: Micron).
- Ad agosto 2026 Microsoft ha dichiarato che Saudi Arabia East si apre ai clienti a novembre 2026, e AWS ha dichiarato che la sua region saudita è in linea per dicembre 2026 (Fonte: Microsoft, Amazon).
- Ad aprile 2026 il MCIT ha riportato una capacità operativa dei data center sauditi superiore a 440 MW per il 2025, rispetto a 68 MW nel 2021 (Fonte: MCIT).
- A novembre 2025 Microsoft e G42 hanno annunciato un’espansione da 200 MW negli EAU con Khazna Data Centers (Fonte: Microsoft).
- A ottobre 2025 Huawei ha lanciato a Dubai una soluzione di storage AI Data Lake per il Medio Oriente e l’Asia centrale (Fonte: Huawei).
- A settembre 2025 NetApp ha presentato in anteprima i controlli sui confini dei dati sauditi per Google Cloud NetApp Volumes (Fonte: NetApp).
Metodologia di ricerca: come il modello conteggia lo storage del Medio Oriente megawatt per megawatt
La base 2025 di 774,74 milioni di USD è costruita bottom-up a partire da 1.953 MW di capacità IT installata. Il modello dello storage per data center in Medio Oriente moltiplica 16 anni di capacità IT installata (circa 938 MW nel 2020, 1.953 MW nel 2025 e 8.820 MW nel 2035, con l’1,5% dismesso ogni anno) per una tariffa storage per MW-anno, e aggiunge i nuovi megawatt AI (35% di 320 MW nel 2025, 70% di 880 MW nel 2035) moltiplicati per una tariffa storage per megawatt AI. Il calcolo 2025 è 651,23 milioni di USD + 123,51 milioni di USD = 774,74 milioni di USD. Verifiche dei limiti: (1) tetto — la spesa in storage 2025 è il 9,7% degli 8,00 miliardi di USD del Middle East Data Center Market, una quota normale per lo storage nel budget di un data center; (2) tetto — il totale 2025 equivale al 4,7% dei ricavi storage di Dell nell’esercizio 2026, pari a 16,6 miliardi di USD, uno degli oltre dieci fornitori di array che vendono nella regione; (3) soglia minima — gli oltre 440 MW dell’Arabia Saudita × 0,36 milioni di USD = 158,71 milioni di USD, al di sotto della voce saudita di 201,43 milioni di USD. La capacità saudita è verificata in modo incrociato con il KSA Data Center Market. Limiti del modello, ipotesi standard: non vi è regressione; la sensibilità degli scenari deriva dagli scenari basso e alto; il rischio di concentrazione operativa tra i tre fornitori principali non è modellato; le vendite tramite intermediari, canali partner e integratori del Golfo sono conteggiate al valore per l’utente finale; e l’instabilità e i danni alle infrastrutture in Iran, Iraq e Libano si riflettono solo nei loro bassi tassi di crescita. I punti salienti per gli investimenti e le conclusioni strategiche per gli acquirenti si trovano nei Punti chiave sopra. Si veda la nostra metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Metodologia di ricerca
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Perimetro del mercato e confronto delle stime
- 3.1Spesa inclusa ed esclusa
- 3.2Perché le stime differiscono
- 04Fattori di crescita del mercato
- 4.1Regole di residenza saudite
- 4.2Region di AWS e Microsoft nel Regno
- 4.3Prima fase di Stargate UAE
- 05Tendenze di mercato
- 5.1Data lake AI e piattaforme all-flash
- 5.2Controlli sullo storage sovrano nel cloud gestito
- 06Sfide di mercato
- 6.1Scarsa offerta di NAND
- 6.2Conflitti e sanzioni al di fuori del Golfo
- 07Opportunità di mercato
- 7.1AI factory di HUMAIN
- 7.2Storage per il ripristino governativo e il cloud sovrano
- 08Analisi dei prezzi
- 8.1Spesa storage per MW, 2020-2035
- 09Standard e normativa
- 9.1NCA Cloud Cybersecurity Controls
- 9.2Legge saudita sulla protezione dei dati personali
- 9.3Decreto-Legge Federale degli EAU n. 45 del 2021
- 9.4Legge israeliana sulla protezione della privacy
- 9.5Legge turca sulla protezione dei dati personali n. 6698
- 10Segmentazione del mercato
- 10.1Per tipo di storage
- 10.2Array all-flash
- 10.3Array flash ibridi
- 10.4Sistemi basati su HDD
- 10.5Librerie a nastro e di archiviazione
- 10.6Per architettura
- 10.7Storage Area Network (SAN)
- 10.8Network-Attached e file scale-out
- 10.9Object Storage
- 10.10Direct-Attached e iperconvergenti
- 10.11Per componente
- 10.12Hardware
- 10.13Software di storage
- 10.14Assistenza e servizi gestiti
- 10.15Per utente finale
- 10.16Provider cloud hyperscale e sovrani
- 10.17Operatori telecom e di colocation
- 10.18Governo e settore pubblico
- 10.19Imprese e istituzioni finanziarie
- 11DC Exclusive: Gulf Sovereign Region and AI Campus Storage Tracker
- 11.1Nove progetti e 1.150 MW AI
- 11.2Valore dello storage per progetto
- 12Analisi regionale
- 12.1Arabia Saudita
- 12.2Emirati Arabi Uniti
- 12.3Altri Stati del GCC
- 12.4Israele
- 12.5Turchia e resto del Medio Oriente
- 13Analisi per paese
- 13.1Emirati Arabi Uniti
- 13.2Arabia Saudita
- 13.3Israele
- 13.4Turchia
- 13.5Qatar
- 13.6Kuwait
- 13.7Oman
- 13.8Bahrein
- 13.9Iran
- 13.10Giordania
- 13.11Iraq
- 13.12Libano
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Analisi competitiva
- 15.1Dell Technologies
- 15.2Huawei Technologies
- 15.3NetApp
- 15.4Hewlett Packard Enterprise (HPE)
- 15.5Everpure (in precedenza Pure Storage)
- 15.6IBM
- 15.7Hitachi Vantara
- 15.8Lenovo
- 15.9Nutanix
- 15.10VAST Data
- 15.11Commvault
- 15.12Oracle
- 15.13Core42
- 15.14center3
- 15.15Khazna Data Centers
- 16Sviluppi recenti
- 16.1Sviluppi, da settembre 2025 a settembre 2026
- 17Metodologia di ricerca
- 17.1Modello di capacità e calcolo
- 17.2Verifiche dei limiti
- Fig. 11. Dimensione del mercato dello storage per data center in Medio Oriente, 2020-2035
- Tabella 11. Quadro del mercato, 2025, 2026 e 2035
- Tabella 22. Confronto del perimetro
- Tabella 33. Spesa storage per MW, 2020-2035
- Tabella 44. Mercato per tipo di storage, 2025 e 2035
- Tabella 55. Mercato per architettura, 2025 e 2035
- Tabella 66. Mercato per componente, 2025 e 2035
- Tabella 77. Mercato per utente finale, 2025 e 2035
- Tabella 88. Gulf Sovereign Region and AI Campus Storage Tracker
- Tabella 99. Mercato per regione, 2025 e 2035
- Tabella 1010. Primi 12 paesi, 2025 e 2035
- Tabella 1111. Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
985,83 milioni di USD nel 2026, in crescita del 27,25% rispetto ai 774,74 milioni di USD del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga 2,87 miliardi di USD entro il 2035, con un CAGR del 13,99% dal 2025.
Del 13,99% annuo dal 2025 al 2035, dopo il 14,96% annuo dal 2020 al 2025, perché la capacità IT installata nella regione cresce da circa 1.953 MW a 8.820 MW e il 70% della nuova capacità viene costruito per l’AI entro il 2035.
Circa 0,36 milioni di USD all’anno per megawatt installato nel 2025, più circa 1,10 milioni di USD una tantum per megawatt di nuova capacità AI (stima DC Market Insights). La tariffa della base installata resta invariata nel 2026 perché i prezzi della flash NAND sono aumentati di circa il 30% in un trimestre.
Gli array all-flash, con 356,38 milioni di USD ovvero il 46% del valore 2025, in crescita fino al 64% entro il 2035. Lo object storage è l’architettura più dinamica, al 21,20% annuo, grazie alla crescita dei data lake AI e delle copie di backup.
Gli Emirati Arabi Uniti, con 216,93 milioni di USD nel 2025. L’Arabia Saudita cresce più rapidamente, al 17,09% annuo, e raggiunge 975,62 milioni di USD entro il 2035, davanti agli EAU, mentre AWS e Microsoft aprono region nel Regno.
Sì per i provider cloud: i NCA Cloud Cybersecurity Controls impongono che i sistemi di storage, elaborazione e disaster recovery si trovino in Arabia Saudita. DC Market Insights stima che gli acquirenti governativi e finanziari detenessero 340,88 milioni di USD della spesa regionale in storage del 2025.
Circa 1,24 miliardi di USD per i 1.150 MW di capacità AI dichiarata in Stargate UAE, nell’espansione di Microsoft e G42 e nei programmi di HUMAIN, a 1,08 milioni di USD di storage per megawatt AI nel 2026 (stima DC Market Insights).
Dell Technologies, Huawei Technologies e NetApp detengono insieme circa il 45% della spesa in array esterni (stima DC Market Insights). Competono anche HPE, Everpure (in precedenza Pure Storage), IBM, Hitachi Vantara, Lenovo, Nutanix, VAST Data e Commvault.
I provider cloud hyperscale e sovrani, al 17,99% annuo, da 263,41 milioni di USD nel 2025 a 1,38 miliardi di USD nel 2035, mentre i dati regolamentati si spostano nelle region cloud nazionali.
Il dato 2026 di 985,83 milioni di USD conteggia solo sistemi, software e assistenza storage nelle sale data center del Medio Oriente. Le stime più ampie aggiungono lo storage aziendale al di fuori dei data center, gli abbonamenti di storage cloud, le unità sfuse e l’Egitto; su questa base la precedente edizione DC Market Insights era circa 2,4 volte più grande.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.