
Mercato degli UPS per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato degli UPS per data center era pari a USD 5,220.0 milioni; si prevede che raggiunga USD 12.76 miliardi entro il 2035, con un CAGR del 9.35%. North America rappresenta 40.7% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Catena di fornitura e catena del valore
- 08Dimensioni e previsioni del mercato
- 09Mercato per capacità
- 10Mercato per tipo
- 22capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 13Aziende analizzate
Analisi regionale
- North America40.7%
- Asia Pacific30.4%
- Europe19.4%
- Latin America5%
- Middle East and Africa4.5%
Aziende analizzate
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Huawei
- Delta Electronics
- Mitsubishi Electric
- Legrand
- Socomec
- Riello UPS
- Piller
- Kehua
- ON.energy
Analisi completa
Il mercato degli UPS per data center comprende i sistemi di gruppo di continuità (UPS), le relative batterie e il software di monitoraggio che mantengono in funzione il carico IT dei data center durante i disturbi della rete elettrica, finché i generatori non si avviano o la rete non ritorna. DC Market Insights stima il mercato globale degli UPS per data center in USD 5,22 miliardi nel 2025 e prevede USD 12,76 miliardi entro il 2035, con un CAGR del 9,35%. Il valore del 2025 è costruito a partire dalle nuove realizzazioni: circa 12,0 GW di nuova capacità IT a circa USD 0,240 milioni di apparecchiature UPS e batterie per MW nelle sale convenzionali e USD 0,214 milioni per MW nelle sale AI danno USD 2,77 miliardi di spesa per nuove costruzioni, mentre la sostituzione di UPS e batterie su una base installata di circa 115,5 GW aggiunge USD 2,45 miliardi. Gli UPS a media tensione sono il segmento in più rapida crescita, al 24,80% annuo, perché DC Market Insights prevede che i campus AI multi-megawatt proteggeranno ogni blocco con un unico sistema di ride-through, e il Medio Oriente e Africa è la regione in più rapida crescita, all’11,96% annuo, perché DC Market Insights prevede che la nuova capacità dei campus AI in quell’area crescerà partendo da una base ridotta.
Sintesi
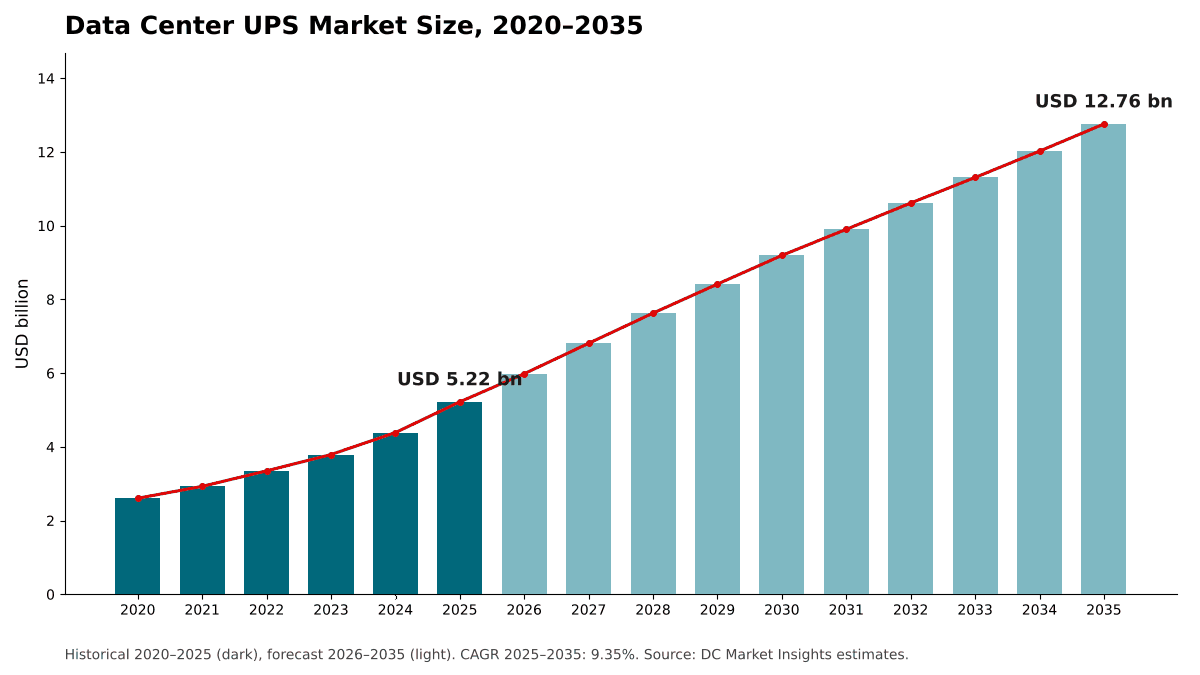
Le dimensioni del mercato globale degli UPS per data center erano pari a USD 2,61 miliardi nel 2020, hanno raggiunto USD 5,22 miliardi nel 2025 e si prevede che arriveranno a USD 12,76 miliardi entro il 2035, con un CAGR del 9,35% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensioni del mercato degli UPS per data center 2025 | USD 5,22 miliardi |
| Mercato degli UPS per data center, CAGR | 9,35% |
| Dimensioni del mercato degli UPS per data center 2035 | USD 12,76 miliardi |
Il mercato degli UPS per data center è cresciuto del 14,91% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 19,0% rispetto al 2024, mentre i cluster di unità di elaborazione grafica (GPU) passavano dalle sale pilota a realizzazioni su scala di campus. Nel modello di DC Market Insights la crescita rallenta al 9,35% annuo fino al 2035 perché le sale AI richiedono una spesa UPS per MW inferiore e i blocchi UPS più grandi riducono il costo per kW. Le aggiunte annuali di capacità comunque più che raddoppiano, da 12,0 GW nel 2025 a 27,0 GW nel 2035, e la base installata quasi triplica a circa 311,7 GW, per cui dal 2032 la domanda di sostituzione diventa la metà più grande del mercato.
La protezione dell’alimentazione conta di più man mano che i data center assorbono una quota maggiore della rete. L’Agenzia Internazionale dell’Energia (IEA) riporta che i data center hanno consumato circa 415 terawattora (TWh) nel 2024, circa l’1,5% dell’elettricità mondiale, e prevede che i consumi più che raddoppieranno a circa 945 TWh entro il 2030 (Fonte: report IEA Energy and AI).
Ambito del mercato: che cosa comprende il mercato degli UPS per data center?
Il mercato degli UPS per data center comprende ogni UPS installato per proteggere il carico IT e il carico meccanico critico all’interno dei data center, valutato alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 5,22 miliardi nel 2025.
Incluso. Sistemi UPS statici (a doppia conversione, multimodali e line-interactive), UPS rotanti e UPS rotanti diesel (DRUPS), UPS a media tensione, moduli di potenza UPS, le batterie vendute con o per un UPS (piombo-acido regolate a valvola, ioni di litio, nichel-zinco e accumulo a volano), stringhe di batterie di ricambio, unità di backup a batteria a livello di rack e software e accessori di monitoraggio UPS.
Escluso. Generatori di emergenza diesel e a gas, quadri elettrici e commutatori di trasferimento, unità di distribuzione dell’alimentazione e condotti sbarre, accumulo di energia a batteria su scala di rete che non fornisce ride-through al carico IT, manodopera di installazione e contratti di assistenza pluriennali.
Come si combinano i segmenti. Le suddivisioni per capacità, tipo, batteria, componente, tipo di data center e settore verticale ripartiscono ciascuna gli stessi USD 5,22 miliardi. Le batterie compaiono sia come componente sia come chimica.
Fattori trainanti del mercato: che cosa spinge il mercato degli UPS per data center?
Tre fattori spiegano la maggior parte della crescita del mercato degli UPS per data center: aggiunte di capacità che più che raddoppiano a 27,0 GW annui entro il 2035, le oscillazioni del carico AI e una spesa di sostituzione che sale a USD 7,26 miliardi.
Le aggiunte annuali di capacità salgono da 12,0 GW a 27,0 GW e generano USD 5,50 miliardi di spesa UPS per nuove costruzioni
Oggi il mercato degli UPS per data center è un mercato di nuove costruzioni: il 53,1% della spesa del 2025 è andato a nuove sale. BloombergNEF ha contato oltre 23 gigawatt (GW) di capacità di data center in costruzione a livello globale alla fine di settembre 2025, di cui circa tre quarti negli Stati Uniti, e oltre 3,8 GW sono entrati in costruzione nel solo terzo trimestre del 2025, il 58% in più della media trimestrale registrata finora in questo decennio. DC Market Insights modella completamenti annuali in crescita da 12,0 GW nel 2025 a 22,0 GW nel 2030 e 27,0 GW nel 2035, il che porta la spesa UPS per nuove costruzioni da USD 2,77 miliardi a USD 5,50 miliardi. Il quadro più ampio delle costruzioni è trattato nel report Data Center Construction Market.
Le oscillazioni del carico AI rendono il ride-through un problema di progettazione, non solo un backup
I carichi di addestramento AI variano rapidamente. IEEE Spectrum ha riferito che i carichi dei data center AI possono salire e scendere del 70% o più in millisecondi, e Riello UPS descrive i suoi modelli Multi Power2 Scalable come progettati per data center che devono gestire rapide variazioni di carico associate ai carichi di lavoro AI. L’analisi delle interruzioni 2025 di Uptime Institute ha rilevato che l’alimentazione resta la causa principale delle interruzioni con impatto significativo. DC Market Insights stima che le sale AI abbiano assorbito circa il 35% della nuova capacità nel 2025 e ne assorbiranno il 66% entro il 2035, e che ogni sala AI specificata dopo il 2026 preveda una riserva di batterie più ampia oppure un UPS con controlli interattivi con la rete.
La spesa di sostituzione cresce da USD 2,45 miliardi a USD 7,26 miliardi
DC Market Insights ipotizza che le stringhe di batterie e l’elettronica degli UPS vengano sostituite secondo cicli fissi e quando le sale vengono aggiornate a densità più elevate, e modella la spesa di sostituzione in USD 0,0212 milioni per MW di base installata nel 2025, in aumento a USD 0,0233 milioni per MW entro il 2035 man mano che i retrofit agli ioni di litio sostituiscono le stringhe al piombo-acido. Su una base installata che cresce da 115,5 GW a 311,7 GW, la spesa di rinnovo raggiunge il 56,9% del mercato degli UPS per data center nel 2035.
Tendenze del mercato: come sta cambiando la tecnologia UPS per data center?
Il mercato degli UPS per data center si sta spostando verso blocchi UPS più grandi oltre 1 megavolt-ampere (MVA), batterie agli ioni di litio e architetture di alimentazione che avvicinano parte del backup al rack.
I blocchi UPS oltre 1 MVA crescono del 12,64% annuo
I fornitori costruiscono ora singoli telai UPS nella classe del megawatt. L’UPS Trinergy di Vertiv è disponibile con capacità di 1.500, 2.000 e 2.500 kVA, con core da 500 kW fisicamente segregati. L’UPS 9395X di Eaton ha raggiunto fino a 1.700 kVA al lancio, con un ingombro fino al 30% inferiore rispetto a modelli UPS simili e un’efficienza del 97,5% in modalità a doppia conversione (Fonte: comunicato stampa Eaton). Il Galaxy VXL di Schneider Electric copre da 500 a 1.250 kW e arriva fino a 5 MW con quattro unità in parallelo. DC Market Insights prevede che i sistemi UPS oltre 1 MVA crescano da USD 1,60 miliardi nel 2025 a USD 5,27 miliardi nel 2035, la crescita più rapida tra le quattro classi di capacità.
Le batterie agli ioni di litio crescono del 14,95% annuo
DC Market Insights prevede che le nuove sale sceglieranno gli ioni di litio rispetto al piombo-acido regolato a valvola (VRLA) per ridurre lo spazio delle sale batterie e i cicli di sostituzione; il Galaxy VXL di Schneider Electric, ad esempio, è compatibile sia con batterie agli ioni di litio sia con batterie VRLA. Le batterie UPS agli ioni di litio valgono USD 2,15 miliardi (41,2%) nel 2025 e raggiungono USD 8,66 miliardi entro il 2035, mentre le VRLA crescono solo dell’1,40% annuo. DC Market Insights prevede che gli ioni di litio supereranno le VRLA in valore prima del 2030.
Le architetture di alimentazione in corrente continua spostano il backup verso il rack
NVIDIA ha dichiarato che il suo rack di alimentazione a 800 volt in corrente continua (VDC) compatibile con MGX arriverà nella seconda metà del 2026 e che collabora sull’architettura con oltre 80 aziende dell’ecosistema tramite l’Open Compute Project (OCP). Vertiv ha programmato per la seconda metà del 2026 il rilascio di un portafoglio 800 VDC che comprende raddrizzatori centralizzati, condotti sbarre CC, convertitori CC-CC a livello di rack e sistemi di backup compatibili con la CC. DC Market Insights prevede che dopo il 2028 il backup in corrente continua sottrarrà valore agli UPS CA a livello di sala nelle sale AI e, per questo motivo, modella una spesa AI per MW in calo. I design di rack dotati di backup proprio sono trattati nel report OCP Rack Market.
Sfide del mercato: che cosa frena il mercato degli UPS per data center?
Il calo della spesa UPS per MW nelle sale AI e la debole domanda delle imprese limitano la crescita del mercato degli UPS per data center al 9,35% annuo, al di sotto del 14,91% del periodo 2020-2025.
La spesa UPS per MW nelle sale AI scende da USD 0,214 milioni a USD 0,191 milioni
Nel modello di DC Market Insights le sale AI acquistano meno dollari di UPS per MW rispetto alle sale convenzionali: il modello ipotizza una minore ridondanza UPS per MW per i cluster di addestramento, blocchi UPS più grandi per sala e una quota crescente di ride-through su batterie a livello di rack e architetture CC. DC Market Insights modella la spesa UPS delle sale AI in USD 0,214 milioni per MW nel 2025, il 10,8% in meno rispetto agli USD 0,240 milioni di una sala convenzionale, in calo a USD 0,191 milioni entro il 2035. Man mano che le sale AI salgono dal 35% al 66% della nuova capacità, la spesa media per MW delle nuove costruzioni diminuisce anche se i megawatt totali aumentano.
I data center aziendali crescono solo del 3,66% annuo
DC Market Insights stima che i data center aziendali abbiano acquistato USD 1,06 miliardi di UPS nel 2025, il 20,3% del mercato, e prevede che la loro domanda crescerà solo del 3,66% annuo fino a USD 1,52 miliardi nel 2035, man mano che i carichi di lavoro si spostano verso il cloud e la colocation. Nel modello di DC Market Insights gli UPS di piccola taglia sotto i 100 kVA, acquistati soprattutto da sale aziendali e siti edge, crescono del 5,38% annuo.
Opportunità di mercato: dove sono i nuovi bacini di ricavi negli UPS per data center?
I due maggiori nuovi bacini di ricavi nel mercato degli UPS per data center sono gli UPS a media tensione, in crescita del 24,80% annuo, e gli operatori GPU e neocloud, in crescita del 13,49% annuo.
Gli UPS a media tensione crescono da USD 146,16 milioni a USD 1,34 miliardi
ON.energy ha lanciato un UPS AI a media tensione che, secondo l’azienda, scala dal livello del megawatt a quello del gigawatt, assorbe i carichi transitori dei cluster GPU ed è già in fase di implementazione in diversi data center hyperscale negli Stati Uniti. IEEE Spectrum ha riferito che ON.energy costruisce il sistema a partire da unità da 3,5 megawatt e che Eaton e Microsoft stanno sviluppando versioni a tensione inferiore dello stesso approccio bidirezionale. DC Market Insights prevede che gli UPS a media tensione salgano dal 2,8% del mercato nel 2025 al 10,5% entro il 2035.
Gli operatori GPU e neocloud spendono USD 1,31 miliardi in UPS entro il 2035
DC Market Insights stima che gli operatori cloud specializzati in GPU abbiano speso USD 370,61 milioni in UPS nel 2025 e prevede che la loro spesa raggiungerà USD 1,31 miliardi nel 2035, più del triplo del livello del 2025. DC Market Insights prevede che questi operatori acquisteranno la maggior parte dei loro UPS oltre i 501 kVA, in modo simile al modello hyperscale.
Prezzi: quanto spendono i data center in UPS per MW?
Una sala di data center convenzionale spende circa USD 0,240 milioni in UPS e batterie per MW di carico IT nel 2025, e una sala AI spende circa USD 0,214 milioni per MW. Si tratta di stime di DC Market Insights che coprono elettronica UPS, batterie, software e accessori, esclusa la manodopera di installazione.
| Spesa UPS per MW (milioni di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sala convenzionale (nuova costruzione) | 0,215 | 0,240 | 0,236 | 0,228 |
| Sala AI (nuova costruzione) | 0,200 | 0,214 | 0,204 | 0,191 |
| Rinnovo per MW di base installata, all’anno | 0,0196 | 0,0212 | 0,0222 | 0,0233 |
| Quota AI della nuova capacità | 3% | 35% | 60% | 66% |
Nel modello di DC Market Insights la spesa per MW aumenta dal 2020 al 2025 man mano che le batterie agli ioni di litio guadagnano quota, poi si attenua man mano che i blocchi UPS diventano più grandi. L’efficienza fa parte del prezzo: Vertiv dichiara per Trinergy fino al 97,1% in doppia conversione, Huawei dichiara per l’UPS5000-H fino al 97,5% e Riello UPS dichiara per Multi Power2 fino al 98,1%.
Norme e regolamentazione: quali regole influenzano il mercato degli UPS per data center?
Tre insiemi di regole determinano come gli UPS per data center vengono specificati e rendicontati: la norma prestazionale IEC 62040, il programma statunitense Energy Star per gli UPS e le regole di rendicontazione dell’Unione Europea per i data center da 500 kW in su.
IEC 62040-3:2021. La norma della Commissione Elettrotecnica Internazionale (IEC) stabilisce i requisiti prestazionali e di prova per gli UPS alimentati fino a 1.000 V CA con accumulo di energia fino a 1.500 V CC. L’edizione 2021 ha accorciato il codice di classificazione delle prestazioni da 8 a 7 caratteri. La classificazione consente agli acquirenti di confrontare i progetti di UPS sulla stessa base di prova.
Energy Star Uninterruptible Power Supplies versione 2.0. La specifica statunitense Energy Star per gli UPS è in vigore dal 1° gennaio 2019 e fissa la soglia di efficienza per i prodotti certificati.
EU Delegated Regulation 2024/1364. Gli operatori di data center con una domanda di energia IT di almeno 500 kW devono comunicare 24 indicatori di prestazione, la prima volta entro il 15 settembre 2024, poi entro il 15 maggio 2025 e successivamente ogni anno. DC Market Insights prevede che questa rendicontazione energetica favorirà gli UPS ad alta efficienza e in modalità eco nelle gare europee.
Segmentazione del mercato: quale segmento guida il mercato degli UPS per data center?
Gli UPS statici a doppia conversione guidano il mercato degli UPS per data center con il 78,6% del valore 2025, i data center hyperscale guidano gli acquirenti con il 38,9% e gli UPS oltre 1 MVA sono la classe di capacità più grande con il 30,7%. Gli UPS a media tensione sono il segmento in più rapida crescita, al 24,80% annuo, perché DC Market Insights prevede che i campus AI li utilizzeranno per assorbire le oscillazioni del carico GPU prima che raggiungano la rete.
Per capacità: oltre 1 MVA in testa con il 30,7%
| Capacità | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sotto 100 kVA | 0,93 | 17,8% | 1,57 | 5,38% |
| 100-500 kVA | 1,43 | 27,4% | 2,76 | 6,78% |
| 501 kVA-1 MVA | 1,26 | 24,1% | 3,16 | 9,66% |
| Oltre 1 MVA | 1,60 | 30,7% | 5,27 | 12,64% |
Gli UPS oltre 1 MVA guadagnano 10,6 punti di quota entro il 2035, man mano che le sale hyperscale e AI si standardizzano su blocchi da megawatt. Gli UPS di piccola taglia sotto i 100 kVA, utilizzati in sale aziendali e siti edge, scendono al 12,3% del valore.
Per tipo: UPS statici a doppia conversione in testa con il 78,6%
Gli UPS statici a doppia conversione valgono USD 4,10 miliardi (78,6%) nel 2025 e USD 9,72 miliardi entro il 2035, con una crescita del 9,01% annuo. Gli UPS line-interactive e standby valgono USD 506,33 milioni (9,7%) e crescono del 4,05%, gli UPS rotanti e rotanti diesel valgono USD 464,57 milioni (8,9%) e crescono del 7,35%, e gli UPS a media tensione crescono da USD 146,16 milioni (2,8%) a USD 1,34 miliardi al 24,80% annuo. Gli UPS rotanti mantengono una nicchia: Piller riporta oltre 6.000 unità UPS rotanti fino a 3.600 kVA installate a livello globale e offre la sua serie rotante UNIBLOCK fino a 50 MW.
Per tipo di batteria: VRLA in testa con il 52,3%
Le batterie al piombo-acido regolate a valvola (VRLA) valgono USD 2,73 miliardi (52,3%) nel 2025 e crescono solo dell’1,40% annuo fino a USD 3,14 miliardi, sostenute dalle stringhe di ricambio nelle sale più vecchie. Gli ioni di litio valgono USD 2,15 miliardi (41,2%) e crescono del 14,95% annuo fino a USD 8,66 miliardi, il 67,9% del valore entro il 2035. Nichel-zinco, volano e altri sistemi di accumulo valgono USD 339,29 milioni (6,5%) e crescono del 10,92% annuo.
Per componente: sistemi di potenza UPS in testa con il 58,4%
I sistemi di potenza UPS (raddrizzatori, inverter, commutatori statici e moduli di potenza) valgono USD 3,05 miliardi (58,4%) nel 2025 e USD 7,03 miliardi entro il 2035, con una crescita dell’8,71% annuo. I sistemi di batterie valgono USD 1,76 miliardi (33,7%) e crescono del 10,01% annuo fino a USD 4,57 miliardi. Software di monitoraggio e accessori, del valore di USD 412,37 milioni (7,9%), crescono più rapidamente, al 10,91% annuo, fino a USD 1,16 miliardi, man mano che gli operatori collegano le flotte di UPS alla gestione dell’infrastruttura del data center (DCIM) e ai controlli interattivi con la rete.
Per tipo di data center: data center hyperscale in testa con il 38,9%
| Tipo di data center | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 2,03 | 38,9% | 5,54 | 10,55% |
| Data center di colocation | 1,44 | 27,6% | 3,42 | 9,03% |
| Data center aziendali | 1,06 | 20,3% | 1,52 | 3,66% |
| Data center edge | 0,32 | 6,1% | 0,97 | 11,78% |
| Fornitori GPU e neocloud | 0,37 | 7,1% | 1,31 | 13,49% |
I data center hyperscale guadagnano 4,5 punti di quota entro il 2035. I fornitori GPU e neocloud crescono più rapidamente tra gli acquirenti, e i data center edge crescono dell’11,78% annuo partendo da una base ridotta di USD 318,41 milioni.
Per settore verticale: IT e telecomunicazioni in testa con il 44,2%
Gli operatori IT e di telecomunicazioni rappresentano USD 2,31 miliardi (44,2%) della domanda 2025 e crescono del 10,50% annuo fino a USD 6,26 miliardi. Seguono banche, servizi finanziari e assicurazioni (BFSI) con USD 850,84 milioni (16,3%), poi governo e difesa con il 10,8%, retail ed e-commerce con il 9,6%, sanità con il 7,4%, energia e utility con il 6,1% e altri con il 5,6%. La sanità cresce più rapidamente al di fuori dell’IT, al 10,07% annuo, fino a USD 1,01 miliardi entro il 2035.
DC Exclusive: il modello di spesa UPS per MW e la matrice capacità × acquirente
Con USD 972,62 milioni nel 2025, gli UPS hyperscale oltre 1 MVA costituiscono la singola cella più grande della matrice e il 18,6% di tutta la spesa per UPS dei data center. La matrice delle taglie UPS per acquirente è un modello di DC Market Insights, non un conteggio delle spedizioni, costruito su 57 input: 32 coorti di capacità (16 anni di sale convenzionali e AI), 3 curve di spesa per MW, 4 classi di capacità, 5 tipi di acquirente, 4 dati comunicati dai fornitori usati come verifica incrociata della crescita, 5 suddivisioni regionali e 4 ipotesi sui tassi di sostituzione.
| 2025, miliardi di USD | Sotto 100 kVA | 100-500 kVA | 501 kVA-1 MVA | Oltre 1 MVA | Totale |
|---|---|---|---|---|---|
| Data center hyperscale | 0,10 | 0,37 | 0,58 | 0,98 | 2,03 |
| Data center di colocation | 0,12 | 0,45 | 0,44 | 0,43 | 1,44 |
| Data center aziendali | 0,50 | 0,40 | 0,12 | 0,04 | 1,06 |
| Data center edge | 0,19 | 0,11 | 0,02 | 0,00 | 0,32 |
| Fornitori GPU e neocloud | 0,02 | 0,10 | 0,10 | 0,15 | 0,37 |
| Totale | 0,93 | 1,43 | 1,26 | 1,60 | 5,22 |
Gli acquirenti hyperscale spendono il 47,9% del loro budget UPS in blocchi oltre 1 MVA, mentre i data center aziendali spendono ancora il 46,9% in unità sotto i 100 kVA; un fornitore forte negli UPS trifase di piccola taglia vende all’acquirente a crescita più lenta. La spesa della colocation è distribuita in modo quasi uniforme tra le tre classi più grandi. I fornitori GPU e neocloud destinano il 40,9% della loro spesa a blocchi oltre 1 MVA, in modo simile al modello hyperscale.
Il modello moltiplica la nuova capacità (12,0 GW nel 2025) e la sua quota AI (35%) per la spesa UPS per MW, quindi aggiunge la spesa di sostituzione sulla base installata. Il modello e le sue ipotesi sono illustrati nella nostra pagina dedicata alla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato degli UPS per data center?
Il Nord America guida il mercato degli UPS per data center con il 40,7% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, all’11,96% annuo, perché DC Market Insights prevede che la capacità dei campus AI in quell’area crescerà partendo da una base ridotta.
Il Nord America è in testa con una quota del 40,7%
DC Market Insights stima che gli operatori nordamericani abbiano speso USD 2,12 miliardi in UPS nel 2025, e si prevede che la regione raggiunga USD 4,92 miliardi nel 2035, con un CAGR dell’8,77%. BloombergNEF riporta che i soli Stati Uniti ospitano 15,9 GW di costruzioni di data center in corso. Vertiv ha registrato vendite nelle Americhe per USD 2,07 miliardi nel secondo trimestre 2026, il 63,2% del suo totale trimestrale. Il Nord America perde 2,1 punti di quota entro il 2035 perché le altre regioni recuperano terreno, non perché i suoi volumi rallentino.
L’Asia Pacifico detiene una quota del 30,4%
L’Asia Pacifico vale USD 1,59 miliardi nel 2025 e USD 4,16 miliardi entro il 2035. La Cina è il mercato più grande della regione con USD 637,91 milioni, e l’India cresce più rapidamente, al 13,68% annuo, nell’allocazione per paese di DC Market Insights. Delta Electronics ha riferito che i suoi ricavi da infrastrutture sono cresciuti dell’82% nel 2025, a riflesso della domanda di sistemi di alimentazione. L’Asia Pacifico guadagna 2,2 punti di quota, il maggiore incremento tra tutte le regioni.
L’Europa detiene una quota del 19,4%
L’Europa vale USD 1,01 miliardi nel 2025 e USD 2,27 miliardi entro il 2035, con un CAGR dell’8,41%. Il Regno Unito e la Germania sono i maggiori mercati nazionali della regione nell’allocazione per paese di DC Market Insights.
L’America Latina detiene una quota del 5,0%
L’America Latina vale USD 260,99 milioni nel 2025 e USD 676,20 milioni entro il 2035, con un CAGR del 9,99%. Il Brasile rappresenta circa il 45% della regione nell’allocazione per paese di DC Market Insights.
Il Medio Oriente e Africa detiene una quota del 4,5% e cresce più rapidamente
Il Medio Oriente e Africa vale USD 234,89 milioni nel 2025 e USD 727,24 milioni entro il 2035. Nell’allocazione di DC Market Insights l’Arabia Saudita guida la regione con USD 61,78 milioni e cresce del 13,49% annuo fino a USD 218,90 milioni.
Analisi per paese: quali paesi acquistano più UPS per data center?
Gli Stati Uniti sono il maggiore mercato nazionale degli UPS per data center con USD 1,88 miliardi nel 2025, il 36,0% del valore globale, seguiti dalla Cina con USD 637,91 milioni (12,2%) e dal Canada con USD 246,44 milioni (4,7%). I 12 paesi più grandi rappresentano il 77,6% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 1,88 | 36,0% | 4,29 | 8,62% |
| 2 | Cina | Asia Pacifico | 0,64 | 12,2% | 1,54 | 9,24% |
| 3 | Canada | Nord America | 0,25 | 4,7% | 0,63 | 9,85% |
| 4 | Regno Unito | Europa | 0,20 | 3,9% | 0,43 | 7,69% |
| 5 | Giappone | Asia Pacifico | 0,20 | 3,9% | 0,47 | 8,65% |
| 6 | Germania | Europa | 0,19 | 3,7% | 0,42 | 8,01% |
| 7 | India | Asia Pacifico | 0,17 | 3,2% | 0,59 | 13,68% |
| 8 | Australia | Asia Pacifico | 0,13 | 2,5% | 0,36 | 10,63% |
| 9 | Brasile | America Latina | 0,12 | 2,3% | 0,30 | 9,72% |
| 10 | Francia | Europa | 0,11 | 2,2% | 0,27 | 8,89% |
| 11 | Paesi Bassi | Europa | 0,10 | 1,8% | 0,20 | 7,82% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 0,06 | 1,2% | 0,22 | 13,49% |
L’India è il grande mercato nazionale in più rapida crescita, al 13,68% annuo, davanti all’Arabia Saudita al 13,49%. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella capacità di data center installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione 2035 per gli UPS per data center?
Il mercato degli UPS per data center raggiunge USD 12,76 miliardi entro il 2035 nello scenario di base, con un intervallo compreso tra USD 10,74 miliardi e USD 14,63 miliardi negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 15% allo scenario di base; spostamento più rapido del backup AI verso l’accumulo CC a livello di rack | 10,74 | 7,48% |
| Base | Le aggiunte salgono a 27,0 GW annui; la quota AI della nuova capacità raggiunge il 66% | 12,76 | 9,35% |
| Alto | Aggiunte superiori del 15% allo scenario di base; UPS a media tensione e interattivi con la rete adottati nella maggior parte dei campus AI | 14,63 | 10,86% |
Lo scenario basso corrisponde a una pausa di due anni negli investimenti in conto capitale per l’AI combinata con rack 800 VDC che gestiscono gran parte del proprio ride-through. La transizione a 800 VDC è il principale fattore tecnico di oscillazione: cambia dove si trova il backup più che se venga acquistato.
Analisi competitiva: chi guida il mercato degli UPS per data center?
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Huawei
- Delta Electronics
- Mitsubishi Electric
- Legrand
- Socomec
- Riello UPS
- Piller
- Kehua
- ON.energy
DC Market Insights stima che Schneider Electric, Vertiv ed Eaton siano i tre maggiori fornitori e detengano insieme circa il 52% del mercato degli UPS per data center nel 2025 (sulla base della gamma di UPS per data center di ciascun fornitore e della sua esposizione dichiarata ai data center, rapportate al mercato di USD 5,22 miliardi). Schneider Electric ha dichiarato che i data center rappresentavano il 30% della sua esposizione per mercato finale, misurata sugli ordini 2025, e che prevede una crescita del mercato finale dei data center e delle reti superiore al 10% nei prossimi cinque anni. Vertiv ha registrato vendite nette nel secondo trimestre 2026 pari a USD 3,27 miliardi, il 24% in più rispetto allo stesso trimestre del 2025, e prevede vendite nette 2026 di USD 14,00 miliardi al punto medio (Fonte: documento depositato da Vertiv presso la US Securities and Exchange Commission). Eaton ha registrato vendite record nel secondo trimestre 2026 pari a USD 8,5 miliardi, in crescita del 21%, con un portafoglio ordini Electrical in aumento del 43%, e ha indicato i data center come un fattore chiave di crescita. ABB, Huawei, Mitsubishi Electric, Delta Electronics, Legrand, Socomec, Riello UPS e Kehua competono con gamme trifase e modulari, con l’UPS5000-H di Huawei che arriva a 1.600 kVA e il 9900D di Mitsubishi Electric a 2.000 kVA. Piller è specializzata negli UPS rotanti e ON.energy vende un UPS a media tensione per i campus AI.
Sviluppi recenti
- Nel dicembre 2024 Schneider Electric ha annunciato l’UPS Galaxy VXL, con potenza nominale da 500 a 1.250 kW e un ingombro inferiore del 52% rispetto alla media del settore (Fonte: report di Business Forum).
- Nell’aprile 2025 Riello UPS ha aggiunto armadi da 300 kW e 600 kW alla sua gamma di UPS modulari Multi Power2, con fino a 2.400 kW da quattro unità in parallelo (Fonte: report di Electrical Review).
- Nel giugno 2025 ABB ha lanciato l’UPS trifase MegaFlex UL 415V 60 Hz per data center su larga scala, a complemento della sua gamma a 480V (Fonte: comunicato stampa ABB).
- Nell’ottobre 2025 ON.energy ha lanciato un UPS AI a media tensione e ha dichiarato che erano in corso implementazioni in diversi data center hyperscale negli Stati Uniti (Fonte: report di Data Center Dynamics).
- Nel luglio 2026 Vertiv ha registrato vendite nette nel secondo trimestre pari a USD 3,27 miliardi, in crescita del 24%, e ha indicato vendite nette 2026 di USD 14,00 miliardi al punto medio (Fonte: documento SEC di Vertiv).
Seguiamo questi accordi, lanci e annunci di capacità in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato degli UPS per data center
DC Market Insights ha costruito il mercato degli UPS per data center con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna suddivisa in sale convenzionali e AI e valorizzata con le curve di spesa UPS per MW della tabella dei prezzi. La spesa di sostituzione è stata aggiunta su una base installata che parte da 74,0 GW all’inizio del 2020, viene dismessa all’1,1% annuo e raggiunge 311,7 GW nel 2035. Il totale è stato suddiviso per 4 classi di capacità, 4 tipi di UPS, 3 tipi di batteria, 3 componenti, 5 tipi di data center, 7 settori verticali e 5 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato top-down rispetto alla crescita dichiarata di 4 fornitori quotati (Vertiv, Eaton, Schneider Electric e Delta Electronics) e rispetto ai conteggi di capacità pubblicati: la crescita del 14,6% del modello per il 2026 si colloca al di sotto della crescita organica del 31% indicata da Vertiv e della crescita organica del 18% di Eaton nel secondo trimestre 2026 in Electrical Americas, che includono anche raffreddamento, quadri elettrici, servizi e prezzo.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Prodotti inclusi ed esclusi
- 1.3Valuta, prezzi e anno base
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Ipotesi sulla spesa UPS per MW
- 2.3Verifiche incrociate top-down sui fornitori
- 2.4Fonti dei dati e verifica dei fatti
- 03Sintesi
- 3.1Quadro del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Spesa UPS per MW, sale convenzionali e AI
- 5.2Spesa di sostituzione per MW di base installata
- 5.3Efficienza degli UPS e costi operativi
- 06Norme e regolamentazione
- 6.1Classificazione delle prestazioni IEC 62040-3
- 6.2ENERGY STAR Uninterruptible Power Supplies versione 2.0
- 6.3Rendicontazione ai sensi dell'EU Delegated Regulation 2024/1364
- 07Catena di fornitura e catena del valore
- 7.1Elettronica di potenza e componenti in carburo di silicio
- 7.2Celle e sistemi di batterie
- 7.3Assemblaggio, integrazione UPS e skid di potenza prefabbricati
- 7.4Canali e assistenza
- 08Dimensioni e previsioni del mercato
- 8.1Dimensioni del mercato, 2020-2035
- 8.2Spesa per nuove costruzioni e sostituzioni, 2020-2035
- 8.3Base installata e aggiunte di capacità
- 09Mercato per capacità
- 9.1Sotto 100 kVA
- 9.2100-500 kVA
- 9.3501 kVA-1 MVA
- 9.4Oltre 1 MVA
- 10Mercato per tipo
- 10.1UPS statici a doppia conversione
- 10.2UPS line-interactive e standby
- 10.3UPS rotanti e rotanti diesel
- 10.4UPS a media tensione
- 11Mercato per tipo di batteria
- 11.1Piombo-acido regolate a valvola (VRLA)
- 11.2Ioni di litio
- 11.3Nichel-zinco, volano e altri
- 12Mercato per componente
- 12.1Sistemi di potenza UPS
- 12.2Sistemi di batterie
- 12.3Software di monitoraggio e accessori
- 13Mercato per tipo di data center
- 13.1Data center hyperscale
- 13.2Data center di colocation
- 13.3Data center aziendali
- 13.4Data center edge
- 13.5Fornitori GPU e neocloud
- 14Mercato per settore verticale
- 14.1IT e telecomunicazioni
- 14.2BFSI
- 14.3Governo e difesa
- 14.4Sanità
- 14.5Energia e utility
- 14.6Retail ed e-commerce
- 14.7Altri
- 15DC Exclusive: modello di spesa UPS per MW
- 15.1Matrice capacità × acquirente, 2025
- 15.2Input e ipotesi del modello
- 16Mercato per regione
- 16.1Nord America: Stati Uniti, Canada
- 16.2Europa: Regno Unito, Germania, Francia, Paesi Bassi
- 16.3Asia Pacifico: Cina, Giappone, India, Australia
- 16.4America Latina: Brasile
- 16.5Medio Oriente e Africa: Arabia Saudita
- 17Analisi per paese
- 17.1Primi 12 paesi, 2025 e 2035
- 17.2Mercati nazionali in più rapida crescita
- 18Sezioni trasversali regionali
- 18.1Variazioni delle quote regionali, dal 2025 al 2035
- 18.2Quote dei paesi all'interno di ciascuna regione, 2025 e 2035
- 19Scenari di previsione
- 19.1Scenario basso
- 19.2Scenario di base
- 19.3Scenario alto
- 20Panorama competitivo
- 20.1Concentrazione del mercato
- 20.2Posizionamento dei fornitori per classe di capacità
- 20.3Sviluppi recenti
- 21Profili aziendali
- 21.1Schneider Electric
- 21.2Vertiv
- 21.3Eaton
- 21.4ABB
- 21.5Huawei
- 21.6Delta Electronics
- 21.7Mitsubishi Electric
- 21.8Legrand
- 21.9Socomec
- 21.10Riello UPS
- 21.11Piller
- 21.12Kehua
- 21.13ON.energy
- 22Raccomandazioni degli analisti
- 22.1Per i fornitori di UPS
- 22.2Per gli operatori di data center
- 22.3Per gli investitori
- Fig. 1Dimensioni del mercato degli UPS per data center, 2020-2035
- Fig. 2Quota del mercato degli UPS per data center per capacità, 2025 e 2035
- Fig. 3Quota del mercato degli UPS per data center per tipo, 2025 e 2035
- Fig. 4Quota del mercato degli UPS per data center per tipo di batteria, 2025 e 2035
- Fig. 5Quota del mercato degli UPS per data center per tipo di data center, 2025 e 2035
- Fig. 6Mercato degli UPS per data center per regione, 2025 e 2035
- Fig. 7Matrice capacità × acquirente, 2025
- Fig. 8Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Spesa UPS per MW, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per capacità, 2025 e 2035
- Tabella 4Mercato per tipo, 2025 e 2035
- Tabella 5Mercato per tipo di batteria, 2025 e 2035
- Tabella 6Mercato per componente, 2025 e 2035
- Tabella 7Mercato per tipo di data center, 2025 e 2035
- Tabella 8Mercato per settore verticale, 2025 e 2035
- Tabella 9Matrice capacità × acquirente, 2025
- Tabella 10Mercato per regione, 2025 e 2035
- Tabella 11Primi 12 paesi, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
- Tabella 13Sviluppi recenti
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 5,22 miliardi nel 2025, in crescita a USD 12,76 miliardi entro il 2035. DC Market Insights stima il mercato in USD 2,61 miliardi nel 2020.
Il 9,35% annuo dal 2025 al 2035. La crescita è stata più rapida, al 14,91% annuo, tra il 2020 e il 2025, quando i cluster AI si sono ampliati.
Il 24,80% annuo per gli UPS a media tensione, in crescita da USD 146,16 milioni nel 2025 a USD 1,34 miliardi entro il 2035 (stima di DC Market Insights).
Circa USD 0,240 milioni per MW per una sala convenzionale e USD 0,214 milioni per MW per una sala AI nel 2025, secondo stime di DC Market Insights che coprono elettronica UPS, batterie e software.
USD 2,73 miliardi, ovvero il 52,3% del valore 2025, per le batterie VRLA. Gli ioni di litio crescono del 14,95% annuo e raggiungono USD 8,66 miliardi entro il 2035.
USD 2,12 miliardi, ovvero il 40,7% del valore 2025, in Nord America. Il Medio Oriente e Africa cresce più rapidamente, all’11,96% annuo.
Circa il 52% del mercato è detenuto congiuntamente da Schneider Electric, Vertiv ed Eaton (stima di DC Market Insights). Competono anche ABB, Huawei, Delta Electronics, Mitsubishi Electric, Legrand, Socomec, Riello UPS, Piller, Kehua e ON.energy.
USD 1,88 miliardi negli Stati Uniti, ovvero il 36,0% della spesa 2025, seguiti dalla Cina con USD 637,91 milioni. L’India cresce più rapidamente tra i grandi mercati nazionali, al 13,68% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.