
Markt für grüne Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
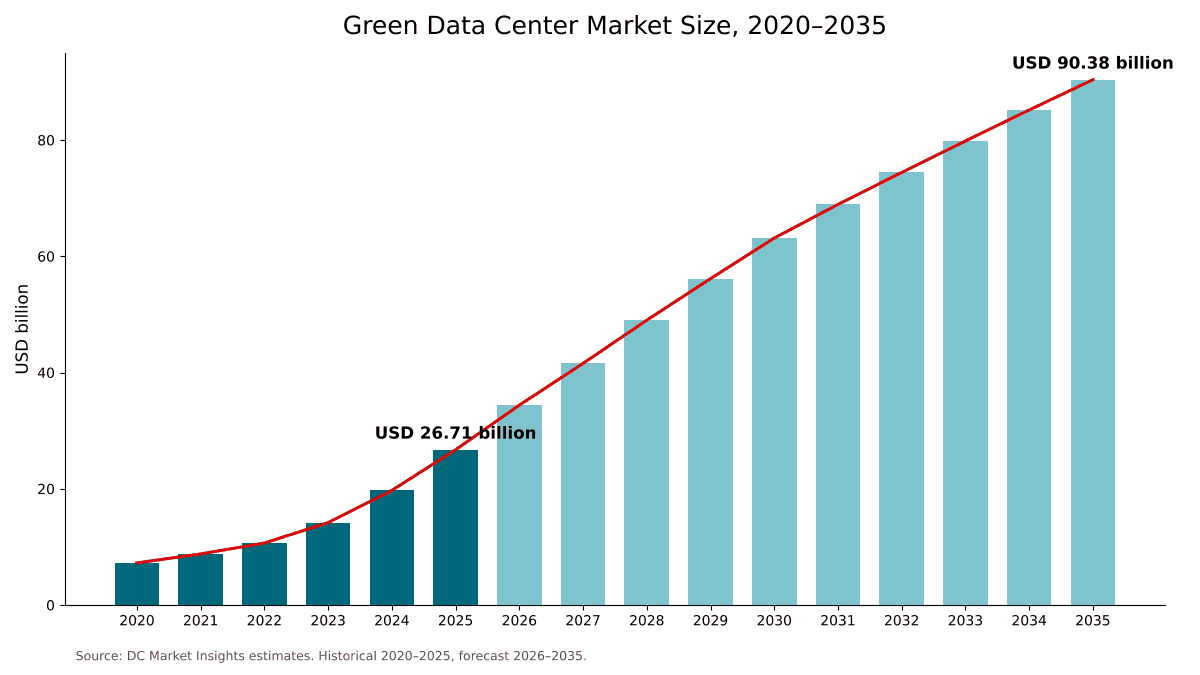
Markt für grüne Rechenzentren: 2025 lag das Marktvolumen bei USD 26.71 Mrd.; bis 2035 soll es bei einer CAGR von 12.96 % auf USD 90.38 Mrd. steigen. Auf North America entfallen 41.4% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Normen und Regulierung
- 07Analyse der Liefer- und Wertschöpfungskette
- 08Größe und Prognose des globalen Marktes für grüne Rechenzentren
- 09Markt nach Komponente
- 10Markt nach Kühltechnologie
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Regionale Analyse
- North America41.4%
- Asia Pacific28.4%
- Europe21.3%
- Latin America4.7%
- Middle East and Africa4.2%
Profilierte Unternehmen
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Johnson Controls
- Trane Technologies
- Carrier
- Daikin
- STULZ
- Rittal
- Delta Electronics
- Huawei Digital Power
- Legrand
- Mitsubishi Electric
Vollständige Analyse
Der Markt für grüne Rechenzentren umfasst energieeffiziente Stromversorgungssysteme, effiziente Kühlung und Flüssigkeitskühlung, Software für Energieüberwachung und Energiemanagement sowie Planungs-, Nachrüstungs- und Integrationsdienstleistungen, mit denen ein Rechenzentrum mit einer niedrigen Power Usage Effectiveness (PUE) und mit kohlenstoffarmem Strom betrieben werden kann. DC Market Insights bewertet den globalen Markt für grüne Rechenzentren im Jahr 2025 mit USD 26,71 Mrd. und prognostiziert bis 2035 USD 90,38 Mrd., was einer CAGR von 12,96 % entspricht. Der Wert für 2025 wird aus dem Ausbau selbst abgeleitet: DC Market Insights schätzt, dass im Jahr 2025 etwa 12,0 GW neue IT-Kapazität fertiggestellt wurden, von denen 6,86 GW als grün qualifiziert gelten; bei etwa USD 2,18 Mio. für Stromversorgungs-, Kühl- und Managementsysteme pro MW in konventionellen Hallen und USD 3,09 Mio. pro MW in KI-Hallen ergibt das USD 17,92 Mrd. an Neubauausgaben, Effizienznachrüstungen an einer geschätzten installierten Basis von etwa 102 GW kommen mit USD 5,21 Mrd. hinzu, und Dienstleistungen steuern USD 3,58 Mrd. bei. Kühllösungen sind mit 14,58 % pro Jahr die am schnellsten wachsende Komponente, weil KI-Hallen von Luftkühlung auf Direct-to-Chip-Flüssigkeitskühlung umstellen, und der Nahe Osten und Afrika sind mit 15,18 % pro Jahr die am schnellsten wachsende Region, da DC Market Insights erwartet, dass die Kapazität von KI-Campussen in Saudi-Arabien und den Vereinigten Arabischen Emiraten von einer kleinen installierten Basis aus wächst.
Zusammenfassung
Die Größe des globalen Marktes für grüne Rechenzentren wurde im Jahr 2020 auf USD 7,25 Mrd. geschätzt, erreichte im Jahr 2025 USD 26,71 Mrd. und wird bis 2035 voraussichtlich USD 90,38 Mrd. erreichen, bei einer CAGR von 12,96 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Marktes für grüne Rechenzentren 2025 | USD 26,71 Mrd. |
| Markt für grüne Rechenzentren, CAGR | 12,96 % |
| Größe des Marktes für grüne Rechenzentren 2035 | USD 90,38 Mrd. |
Der Markt für grüne Rechenzentren wuchs zwischen 2020 und 2025 um 29,80 % pro Jahr, und allein 2025 kamen 35,4 % gegenüber 2024 hinzu, als der Markt bei USD 19,72 Mrd. lag. KI-Hallen erklären den Sprung: DC Market Insights schätzt, dass sie im Jahr 2025 35 % der neuen Kapazität ausmachten, gegenüber 3 % im Jahr 2020, und dass sie pro MW mehr grüne Stromversorgungs- und Kühlausrüstung enthalten als konventionelle Hallen. Das Wachstum verlangsamt sich von 2025 bis 2035 auf 12,96 % pro Jahr, weil die Ausgaben pro MW in KI-Hallen mit steigender Rackdichte sinken, obwohl sich die jährlich fertiggestellte Kapazität bis 2035 auf 27,0 GW mehr als verdoppelt und der als grün qualifizierte Anteil neuer Kapazität von 57,2 % auf 87,9 % steigt.
Der Strombedarf bestimmt, was auf dem Spiel steht. Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren im Jahr 2024 etwa 415 TWh Strom verbrauchten, rund 1,5 % des weltweiten Verbrauchs, und erwartet, dass sich der Bedarf bis 2030 auf rund 945 TWh mehr als verdoppelt (Quelle: IEA-Bericht Energy and AI). Jeder PUE-Punkt, der bei dieser Last eingespart wird, ist jedes Jahr mehr wert.
Marktabgrenzung: Was umfasst der Markt für grüne Rechenzentren?
Der Markt für grüne Rechenzentren umfasst die Ausgaben für Stromversorgung, Kühlung, Überwachung und Dienstleistungen, die ein Rechenzentrum messbar effizient und kohlenstoffarm machen, bewertet zum Erstverkaufswert in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn im Jahr 2025 auf USD 26,71 Mrd.
Enthalten. Stromversorgungssysteme in als grün qualifizierten Anlagen, etwa hocheffiziente unterbrechungsfreie Stromversorgungen (USV), Lithium-Ionen-Batterien, Schaltanlagen und intelligente Stromverteilung; Kühlsysteme wie Economizer, Hochtemperatur-Kältemaschinen, Direct-to-Chip- und Immersions-Flüssigkeitskühlung, Rücktür- und In-Row-Wärmetauscher sowie Ausrüstung zur Wärmerückgewinnung; Software für das Data Center Infrastructure Management (DCIM) und das Energiemanagement; sowie Beratungs-, Planungs-, Energieaudit-, Nachrüstungsintegrations- und Wartungsdienstleistungen. Eine Anlage gilt als grün qualifiziert, wenn sie für eine PUE von 1,3 oder weniger ausgelegt ist oder eine gleichwertige Effizienzzertifizierung besitzt. Effizienznachrüstungen in älteren Anlagen zählen unabhängig von ihrer Ausgangs-PUE.
Nicht enthalten. Stromeinkäufe und Stromabnahmeverträge, Anlagen zur Eigenerzeugung vor Ort wie Solarparks oder Reaktoren, Server-, Speicher- und Netzwerkausrüstung, Gebäudehülle und Grundstück sowie Stromversorgungs- und Kühlsysteme, die in neuen Anlagen installiert werden, die den Schwellenwert für grünes Design nicht erfüllen.
Wie die Segmente zusammenpassen. Die Aufteilung nach Komponenten deckt die gesamten USD 26,71 Mrd. ab. Die Aufteilung nach Kühltechnologie gliedert nur die Komponente Kühllösungen neu, die im Jahr 2025 USD 9,92 Mrd. wert ist. Die Aufteilungen nach Rechenzentrumstyp, Branche und Region gliedern jeweils die gesamte Marktsumme neu.
Markttreiber: Was treibt den Markt für grüne Rechenzentren an?
Drei Treiber erklären den größten Teil des Wachstums im Markt für grüne Rechenzentren: KI-Hallen, die USD 3,09 Mio. an Stromversorgungs- und Kühlsystemen pro MW benötigen, verbindliche Effizienzvorschriften in Europa und Asien sowie Zusagen der Betreiber zu CO2-freiem Strom, die nur dann aufgehen, wenn die Last selbst effizient ist.
KI-Hallen enthalten USD 3,09 Mio. an grüner Stromversorgung und Kühlung pro MW
Eine Trainingshalle mit Grafikprozessoren (GPU) konzentriert Wärme, die Luft nicht effizient abführen kann, deshalb setzen neue KI-Hallen auf Flüssigkeitskühlung und eine dichte Stromverteilung. DC Market Insights schätzt den Anteil an Stromversorgung, Kühlung und Management in einer als grün qualifizierten KI-Halle im Jahr 2025 auf USD 3,09 Mio. pro MW, gegenüber USD 2,18 Mio. pro MW in einer konventionellen Halle, und zählt 78 % der neuen KI-Kapazität als grün qualifiziert, gegenüber 46 % der neuen konventionellen Kapazität. Die Ergebnisse der Lieferanten zeigen den Wandel: Die organischen Auftragseingänge von Vertiv stiegen im vierten Quartal 2025 um etwa 252 % gegenüber dem Vorjahr, und Schneider Electric meldete im vierten Quartal 2025 ein dreistelliges Nachfragewachstum gegenüber dem Vorjahr in seinem reinen Rechenzentrumssegment. Vorgefertigte Stromversorgungs- und Kühlmodule für KI-Hallen werden im Bericht Markt für modulare Rechenzentren behandelt.
Effizienzvorschriften machen PUE-Ziele zu Planungsanforderungen
Die Regulierung schreibt die PUE inzwischen gesetzlich fest. Das deutsche Energieeffizienzgesetz (EnEfG) verlangt von Rechenzentren, die ab dem 1. Juli 2026 den Betrieb aufnehmen, eine PUE von 1,2 oder weniger, und Rechenzentren, die den Betrieb vor dem 1. Juli 2026 aufgenommen haben, müssen ab dem 1. Juli 2027 eine PUE von 1,5 oder weniger und ab dem 1. Juli 2030 von 1,3 oder weniger einhalten. Chinas Sonderaktionsplan für grüne und kohlenstoffarme Rechenzentren setzte für Ende 2025 das Ziel einer durchschnittlichen PUE unter 1,5, bei neuen großen und Hyperscale-Standorten von 1,25 oder weniger, und die Infocomm Media Development Authority (IMDA) in Singapur strebt an, dass alle Rechenzentren des Landes mit einer PUE von 1,3 oder weniger arbeiten. Gegenüber der gewichteten durchschnittlichen PUE von 1,54, die von den Teilnehmern der globalen Umfrage 2025 des Uptime Institute angegeben wurde, senkt ein Übergang auf 1,2 den gesamten Energieverbrauch der Anlage bei gleicher IT-Last um 22,1 %; genau diese Ausrüstungs- und Nachrüstungsausgaben misst dieser Markt.
Zusagen zu CO2-freiem Strom erhöhen den Wert jedes eingesparten Megawatts
Betreiber schließen Verträge über sauberen Strom inzwischen Jahre im Voraus und in der Größenordnung von Kernkraftwerken ab. Meta kündigte im Januar 2026 Vereinbarungen mit Vistra, TerraPower und Oklo an, die bis 2035 bis zu 6,6 GW an neuer und bestehender sauberer Energie unterstützen, und Google vereinbarte im Oktober 2025, Strom aus dem 615-MW-Kernkraftwerk Duane Arnold von NextEra in Iowa zu beziehen, dessen Wiederinbetriebnahme NextEra vorbehaltlich behördlicher Genehmigungen bis zum ersten Quartal 2029 erwartet. Jedes MW an Overhead, das durch effiziente Stromversorgung und Kühlung entfällt, macht knappes CO2-freies Angebot für die IT-Last frei. DC Market Insights prognostiziert, dass der als grün qualifizierte Anteil neuer Kapazität von 57,2 % im Jahr 2025 auf 87,9 % im Jahr 2035 steigt.
Markttrends: Wie verändert sich das Design grüner Rechenzentren?
Das Design grüner Rechenzentren verlagert sich von effizienter Luftkühlung zu Flüssigkeitskühlung, von der Energieberichterstattung zur Wärmerückgewinnung und von wasserintensiver Verdunstungskühlung zu geschlossenen Kreislaufsystemen, wobei die Direct-to-Chip-Flüssigkeitskühlung bis 2035 um 21,81 % pro Jahr wächst.
Direct-to-Chip-Flüssigkeitskühlung wächst von USD 2,41 Mrd. auf USD 17,33 Mrd.
Die Direct-to-Chip-Flüssigkeitskühlung führt die Wärme über einen Kühlmittelkreislauf statt über die Raumluft von den Prozessoren ab, was die Lüfterenergie senkt und wärmeres Anlagenwasser sowie mehr Stunden freier Kühlung ermöglicht. DC Market Insights bewertet grüne Direct-to-Chip-Systeme im Jahr 2025 mit USD 2,41 Mrd., 24,3 % der grünen Kühlausgaben, mit einem Anstieg auf USD 17,33 Mrd. und 44,8 % bis 2035. Lieferanten haben sich in das Segment eingekauft: Eaton schloss am 12. März 2026 den Kauf von Boyd Thermal für USD 9,55 Mrd. abzüglich erworbener Barmittel ab, und Boyd Thermal hatte für 2026 einen Umsatz von USD 1,7 Mrd. prognostiziert, davon USD 1,5 Mrd. aus Flüssigkeitskühlung. Die Hardware zur Kühlmittelverteilung hinter diesen Kreisläufen wird im Bericht Markt für Verteiler für die Flüssigkeitskühlung von Rechenzentren beziffert.
Wärmerückgewinnung wird vom Pilotprojekt zur gesetzlichen Pflicht
Das deutsche EnEfG verlangt für Rechenzentren, die ab dem 1. Juli 2026 den Betrieb aufnehmen, einen Anteil wiederverwendeter Energie von mindestens 10 %, sowie einen geplanten Anteil von mindestens 15 % für Rechenzentren mit Betriebsbeginn ab dem 1. Juli 2027 und von 20 % für Rechenzentren mit Betriebsbeginn ab dem 1. Juli 2028. Systeme zur Wärmerückgewinnung, die Niedertemperaturwärme in Fernwärmenetze einspeisen, sind mit 22,45 % pro Jahr die am schnellsten wachsende Kühltechnologie im Markt für grüne Rechenzentren, von USD 347,28 Mio. im Jahr 2025 auf USD 2,63 Mrd. im Jahr 2035.
Geschlossene Kühlkreisläufe senken den Wasserverbrauch
Im Dezember 2024 erklärte Microsoft, dass ein im August 2024 eingeführtes Rechenzentrumsdesign kein Wasser für die Kühlung verbraucht, da das Wasser in einem geschlossenen Kreislauf wiederverwendet wird. DC Market Insights zählt die Trockenkühler, Kältemaschinen und Wärmetauscher geschlossener Kreislaufdesigns zu den grünen Kühllösungen.
Marktherausforderungen: Was bremst den Markt für grüne Rechenzentren?
Die Netzkapazität und der Kostenaufschlag für grüne Ausrüstung bei kleineren Betreibern sind die beiden Hemmnisse, die nach Erwartung von DC Market Insights den Markt für grüne Rechenzentren bremsen und das Ausgabenwachstum bei Unternehmensrechenzentren bei 7,69 % pro Jahr halten, gegenüber 14,04 % bei Hyperscale.
Die Netzkapazität hinkt der Nachfrage von Rechenzentren hinterher
Der Strom für den Betrieb neuer Hallen kommt langsamer als die Hallen selbst. Ein Bericht des Lawrence Berkeley National Laboratory für das US-Energieministerium ergab, dass Rechenzentren in den USA im Jahr 2023 etwa 176 TWh Strom verbrauchten, 4,4 % des US-Verbrauchs, und bis 2028 6,7 % bis 12 % verbrauchen könnten (Quelle: Mitteilung des US-Energieministeriums).
Unternehmens- und Edge-Betreiber tragen einen höheren Kostenaufschlag
Kleinere Betreiber zahlen pro MW mehr für Effizienz, weil die Kosten für Engineering und Steuerungstechnik nicht mit der Last sinken. DC Market Insights schätzt, dass Dienstleistungen im Jahr 2025 16,8 % der grünen Ausgaben von Unternehmen ausmachen, gegenüber 12,4 % bei Hyperscale-Standorten, und dass der Anteil der Unternehmensrechenzentren am Markt für grüne Rechenzentren von 17,1 % im Jahr 2025 auf 10,6 % bis 2035 sinkt, da ihre Workloads in die Cloud und in Colocation-Rechenzentren wandern.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für grüne Rechenzentren sind Effizienznachrüstungen einer installierten Basis, die sich bis 2035 nahezu verdreifacht und in jenem Jahr USD 18,41 Mrd. wert ist, sowie Dienstleistungen für die Flüssigkeitskühlung, bei denen Lieferanten Kompetenzen vor der Nachfrage einkaufen.
Nachrüstungsausgaben wachsen von USD 5,21 Mrd. auf USD 18,41 Mrd.
DC Market Insights modelliert die Ausgaben für Effizienznachrüstungen im Jahr 2025 mit USD 5,21 Mrd. bei einer installierten Basis, die DC Market Insights auf etwa 102 GW schätzt, mit einem Anstieg auf USD 18,41 Mrd. im Jahr 2035 bei etwa 293 GW.
Dienstleistungen für die Flüssigkeitskühlung werden zu einer eigenen Umsatzlinie
Im Dezember 2025 schloss Vertiv die Übernahme von PurgeRite für etwa USD 1,0 Mrd. ab, einem Anbieter von mechanischen Spül-, Entlüftungs- und Filtrationsdienstleistungen für Rechenzentren, um seine Dienstleistungen für die Flüssigkeitskühlung auszubauen. DC Market Insights prognostiziert, dass Dienstleistungen um 14,15 % pro Jahr wachsen, von USD 3,58 Mrd. im Jahr 2025 auf USD 13,46 Mrd. im Jahr 2035, und damit schneller als Stromversorgungslösungen mit 10,96 %.
Preise: Was kostet die Infrastruktur grüner Rechenzentren pro MW?
Eine als grün qualifizierte konventionelle Rechenzentrumshalle benötigt im Jahr 2025 etwa USD 2,18 Mio. an Stromversorgungs-, Kühl- und Managementsystemen pro MW IT-Last, eine als grün qualifizierte KI-Halle etwa USD 3,09 Mio. pro MW. Dies sind Schätzungen von DC Market Insights für Ausrüstung und Software innerhalb der Anlage, ohne Dienstleistungen, IT-Ausrüstung und Gebäudehülle.
| Ausgaben für grüne Infrastruktur pro MW | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Konventionelle Halle (Mio. USD) | 2,05 | 2,18 | 2,31 | 2,45 |
| KI-Halle (Mio. USD) | 3,45 | 3,09 | 2,76 | 2,47 |
| Als grün qualifizierter Anteil, konventionell | 30,0 % | 46,0 % | 62,0 % | 78,0 % |
| Als grün qualifizierter Anteil, KI | 60,0 % | 78,0 % | 85,5 % | 93,0 % |
Die beiden Kostenlinien nähern sich an. Die konventionellen Ausgaben pro MW steigen um etwa 1,2 % pro Jahr, da Economizer, Messtechnik und USV mit höherem Wirkungsgrad zum Standard werden. Die KI-Ausgaben pro MW sinken um etwa 2,2 % pro Jahr, weil jede Rack-Generation mehr Rechenleistung hinter denselben Kühlkreislauf und denselben Stromversorgungsstrang bringt.
Normen und Regulierung: Welche Vorschriften prägen grüne Rechenzentren?
Fünf Regelwerke legen fest, was ein grünes Rechenzentrum messen und erreichen muss: die Kennzahlen nach ISO/IEC 30134, ASHRAE Standard 90.4, das EU-Bewertungssystem für Rechenzentren, das deutsche EnEfG sowie nationale PUE-Ziele in China und Singapur.
ISO/IEC 30134-2:2026. Die internationale Norm definiert die PUE als wichtigste Leistungskennzahl für die Energieeffizienz von Rechenzentren; die zweite Ausgabe wurde im Januar 2026 veröffentlicht und ersetzt die Ausgabe von 2016.
ASHRAE Standard 90.4-2022. Der Standard der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) legt Mindestanforderungen an die Energieeffizienz für Planung und Betrieb von Rechenzentren fest.
EU-Bewertungssystem für Rechenzentren. Nach der Energieeffizienzrichtlinie und der Delegierten Verordnung (EU) 2024/1364 der Kommission melden Betreiber von Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW Energie- und Nachhaltigkeitsdaten an eine europäische Datenbank, erstmals bis zum 15. September 2024, dann bis zum 15. Mai 2025 und danach jedes Jahr.
Deutsches EnEfG. Das geltende Gesetz legt einen PUE-Grenzwert von 1,2 für Rechenzentren mit Betriebsbeginn ab dem 1. Juli 2026 fest, Anteile wiederverwendeter Energie von 10 % bis 20 % sowie eine Anforderung an Strom aus erneuerbaren Energien von 50 % ab dem 1. Januar 2024 und 100 % ab dem 1. Januar 2027. Die Bundesregierung billigte am 24. Juni 2026 einen Änderungsentwurf, der die Grenzwerte für bestehende Standorte auf 1,6 ab Juli 2027 und 1,4 ab Juli 2030 lockern und die Frist für 100 % erneuerbare Energien auf den 1. Januar 2030 verschieben würde; bis zur Verabschiedung durch das Parlament gelten die derzeitigen Werte.
China und Singapur. Chinas nationaler Aktionsplan zielt bis Ende 2025 auf eine durchschnittliche PUE unter 1,5 und auf 1,25 oder weniger für neue große und Hyperscale-Standorte. Die Green Data Centre Roadmap von Singapur sieht vor, kurzfristig mindestens 300 MW zusätzliche Rechenzentrumskapazität bereitzustellen, und die IMDA strebt an, dass alle Rechenzentren mit einer PUE von 1,3 oder weniger arbeiten.
Marktsegmentierung: Welches Segment führt den Markt für grüne Rechenzentren an?
Stromversorgungslösungen führen den Markt für grüne Rechenzentren mit USD 10,82 Mrd. bzw. 40,5 % des Werts von 2025 an, Hyperscale-Rechenzentren führen bei den Käufern mit 46,3 %, und IT und Telekommunikation führen bei den Branchen mit 41,8 %. Kühllösungen sind mit 14,58 % pro Jahr das am schnellsten wachsende Segment nach Komponente, gegenüber 10,96 % bei Stromversorgungslösungen, weil KI-Hallen die Raumluft durch Flüssigkeitskühlkreisläufe ersetzen, die pro MW einen höheren Ausrüstungswert enthalten.
Nach Komponente: Stromversorgungslösungen führen mit 40,5 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Stromversorgungslösungen | 10,82 | 40,5 % | 30,61 | 10,96 % |
| Kühllösungen | 9,92 | 37,1 % | 38,69 | 14,58 % |
| Überwachungs- und Managementsoftware | 2,38 | 8,9 % | 7,62 | 12,32 % |
| Dienstleistungen | 3,58 | 13,4 % | 13,46 | 14,15 % |
Auf den prognostizierten Wachstumspfaden überholen Kühllösungen die Stromversorgungslösungen vor 2030 und erreichen bis 2035 42,8 % des Marktes für grüne Rechenzentren.
Nach Kühltechnologie: Luftkühlung mit Economizern führt mit 58,4 %
| Kühltechnologie | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Luftkühlung mit Economizern | 5,79 | 58,4 % | 12,07 | 7,62 % |
| Direct-to-Chip-Flüssigkeitskühlung | 2,41 | 24,3 % | 17,33 | 21,81 % |
| Immersionskühlung | 0,57 | 5,7 % | 3,79 | 20,96 % |
| Rücktür- und In-Row-Wärmetauscher | 0,80 | 8,1 % | 2,86 | 13,55 % |
| Systeme zur Wärmerückgewinnung | 0,35 | 3,5 % | 2,63 | 22,45 % |
Die Anteile beziehen sich auf die Komponente Kühllösungen. Auf den prognostizierten Wachstumspfaden überholt die Direct-to-Chip-Flüssigkeitskühlung die Luftkühlung mit Economizern um das Jahr 2032, und die Immersionskühlung, die im Jahr 2025 USD 565,56 Mio. wert ist, wächst fast ebenso schnell.
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren führen mit 46,3 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 12,37 | 46,3 % | 46,00 | 14,04 % |
| Colocation-Rechenzentren | 7,67 | 28,7 % | 25,40 | 12,72 % |
| Unternehmensrechenzentren | 4,57 | 17,1 % | 9,58 | 7,69 % |
| Edge- und modulare Rechenzentren | 2,11 | 7,9 % | 9,40 | 16,11 % |
Edge- und modulare Rechenzentren wachsen mit 16,11 % pro Jahr am schnellsten, weil DC Market Insights nahezu die gesamte neue, im Werk gefertigte Kapazität als grün qualifiziert modelliert. Colocation-Anbieter kaufen grüne Infrastruktur, um die Zusagen ihrer Mieter zu erfüllen: Equinix meldete, dass erneuerbare Energien im Jahr 2024 96 % seines weltweiten Stromverbrauchs deckten, und Digital Realty meldete für 2025 eine weltweite Deckung durch erneuerbare Energien von 93 %.
Nach Branche: IT und Telekommunikation führen mit 41,8 %
IT- und Telekommunikationsbetreiber machen USD 11,17 Mrd. (41,8 %) der Nachfrage von 2025 aus und wachsen um 13,85 % pro Jahr auf USD 40,85 Mrd. bis 2035. Banken, Finanzdienstleistungen und Versicherungen (BFSI) folgen mit USD 4,35 Mrd. (16,3 %), danach Einzelhandel und E-Commerce mit USD 2,91 Mrd. (10,9 %), Behörden und Verteidigung mit USD 2,83 Mrd. (10,6 %), das Gesundheitswesen mit USD 1,92 Mrd. (7,2 %), Sonstige mit USD 1,82 Mrd. (6,8 %) sowie Energie und Versorgung mit USD 1,71 Mrd. (6,4 %). Das Gesundheitswesen wächst im Modell von DC Market Insights mit 14,02 % pro Jahr am schnellsten, da klinische KI-Workloads in neue effiziente Hallen wandern.
DC Exclusive: Das Modell der grünen Ausgaben pro MW und die Matrix Komponente × Käufer
Mit USD 5,18 Mrd. im Jahr 2025 ist die Hyperscale-Kühlung die größte einzelne Zelle der Matrix und macht 19,4 % aller Ausgaben für grüne Rechenzentren aus. Es handelt sich um ein Modell von DC Market Insights, nicht um eine Zählung von Auslieferungen, aufgebaut aus 65 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahre konventioneller Hallen und KI-Hallen), 2 Kurven der Ausgaben pro MW, 2 Kurven des als grün qualifizierten Anteils, 1 Nachrüstungsrate, 1 Dienstleistungsquote, 4 Aufteilungen nach Komponente, 5 Aufteilungen nach Kühltechnologie, 4 Aufteilungen nach Rechenzentrumstyp, 7 Aufteilungen nach Branche, 5 regionale Aufteilungen und 2 Lieferantenangaben, die zur Gegenprüfung dienen.
| 2025, Mrd. USD | Stromversorgung | Kühlung | Software | Dienstleistungen | Gesamt |
|---|---|---|---|---|---|
| Hyperscale-Rechenzentren | 4,73 | 5,18 | 0,93 | 1,53 | 12,37 |
| Colocation-Rechenzentren | 3,30 | 2,69 | 0,72 | 0,96 | 7,67 |
| Unternehmensrechenzentren | 1,91 | 1,38 | 0,51 | 0,77 | 4,57 |
| Edge- und modulare Rechenzentren | 0,89 | 0,67 | 0,22 | 0,33 | 2,11 |
| Gesamt | 10,82 | 9,92 | 2,38 | 3,58 | 26,71 |
Hyperscale-Käufer geben 41,9 % ihres grünen Budgets für Kühlung aus; sie sind die einzige Käufergruppe, bei der die Kühlung die Stromversorgung überwiegt, weil die meisten KI-Hallen in Hyperscale-Campussen stehen. Die Ausgaben im Colocation-Bereich neigen mit 43,0 % zur Stromversorgung, was USV und Verteilung für mehrere Mieter widerspiegelt, die für viele Kunden ausgelegt sind. Unternehmensstandorte geben 30,3 % für Kühlung, aber 16,8 % für Dienstleistungen aus, den höchsten Dienstleistungsanteil aller Käufer, sodass Lieferanten mit starken Audit- und Nachrüstungsteams dort gewinnen.
Das Modell der grünen Ausgaben pro MW hinter diesen Zahlen beruht auf drei Eingangsgrößen von DC Market Insights: der jährlich gelieferten neuen Kapazität (12,0 GW im Jahr 2025), dem für KI gebauten Anteil (35 % im Jahr 2025) und dem Anteil, der für eine PUE von 1,3 oder weniger ausgelegt ist. Die Multiplikation der als grün qualifizierten Kapazität mit ihrem Ausrüstungsanteil pro MW ergibt die Neubauausgaben; zusammen mit den Nachrüstungen an der installierten Basis und den Dienstleistungen ergibt sich der Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Erkenntnisse: Welche Region führt den Markt für grüne Rechenzentren an?
Nordamerika führt den Markt für grüne Rechenzentren mit 41,4 % des Werts von 2025 an, und der Nahe Osten und Afrika sind mit 15,18 % pro Jahr die am schnellsten wachsende Region, weil DC Market Insights erwartet, dass die neue Kapazität von KI-Campussen in den Golfstaaten von einer kleinen Basis aus am schnellsten wächst.
Nordamerika führt mit 41,4 % Anteil
Nordamerikanische Betreiber gaben im Jahr 2025 USD 11,06 Mrd. für die Infrastruktur und Dienstleistungen grüner Rechenzentren aus, und für die Region werden im Jahr 2035 USD 33,53 Mrd. prognostiziert, was einer CAGR von 11,73 % entspricht. Große Verträge über sauberen Strom aus den Jahren 2025 und 2026, darunter die Kernenergievereinbarungen von Meta und Google, unterstützen KI-Hyperscale-Campusse in den USA. Der Anteil Nordamerikas am Markt sinkt bis 2035 auf 37,1 %, weil der asiatisch-pazifische Raum aufholt, nicht weil sich das Volumen der Region verlangsamt.
Asien-Pazifik hält 28,4 % Anteil
Der asiatisch-pazifische Raum ist im Jahr 2025 USD 7,59 Mrd. und bis 2035 USD 30,10 Mrd. wert, was einer CAGR von 14,77 % entspricht, dem größten Anteilsgewinn aller Regionen. Nationale PUE-Ziele in China und Singapur drängen neue Standorte zu grünen Designs, und im Modell von DC Market Insights folgen Indien, Japan und Australien bei den grünen Ausgaben auf China.
Europa hält 21,3 % Anteil
Europa ist im Jahr 2025 USD 5,69 Mrd. und bis 2035 USD 17,71 Mrd. wert, was einer CAGR von 12,03 % entspricht. Europa verbindet eine EU-weite Energieberichterstattung für jeden Standort ab 500 kW mit verbindlichen Vorschriften zu PUE, Wärmerückgewinnung und erneuerbarem Strom in Deutschland.
Lateinamerika hält 4,7 % Anteil
Lateinamerika ist im Jahr 2025 USD 1,26 Mrd. und bis 2035 USD 4,43 Mrd. wert, was einer CAGR von 13,43 % entspricht. DC Market Insights ordnet den größten Teil davon Brasilien, Mexiko und Chile zu.
Naher Osten und Afrika halten 4,2 % Anteil
Der Nahe Osten und Afrika sind im Jahr 2025 USD 1,12 Mrd. und bis 2035 USD 4,61 Mrd. wert und wachsen mit 15,18 % pro Jahr am schnellsten. Heißes Klima macht die Kühlung zum größten Hebel für die PUE, deshalb modelliert DC Market Insights in den neuen KI-Campussen der Region einen höheren Kühlanteil an den grünen Ausgaben als in ihren älteren Colocation-Standorten.
Länderanalyse: Welche Länder geben am meisten für grüne Rechenzentren aus?
Die Vereinigten Staaten sind mit USD 9,88 Mrd. im Jahr 2025, 37,0 % des weltweiten Werts, der größte Ländermarkt für die Infrastruktur grüner Rechenzentren, gefolgt von China mit USD 2,82 Mrd. (10,6 %) und Deutschland mit USD 1,22 Mrd. (4,6 %). Die 12 größten Länder machen 78,1 % der Ausgaben von 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 9,88 | 37,0 % | 29,54 | 11,58 % |
| 2 | China | Asien-Pazifik | 2,82 | 10,6 % | 10,11 | 13,61 % |
| 3 | Deutschland | Europa | 1,22 | 4,6 % | 3,68 | 11,71 % |
| 4 | Kanada | Nordamerika | 1,18 | 4,4 % | 3,99 | 12,92 % |
| 5 | Japan | Asien-Pazifik | 1,08 | 4,0 % | 3,52 | 12,57 % |
| 6 | Vereinigtes Königreich | Europa | 1,06 | 4,0 % | 3,03 | 11,03 % |
| 7 | Indien | Asien-Pazifik | 0,74 | 2,8 % | 4,54 | 19,85 % |
| 8 | Frankreich | Europa | 0,67 | 2,5 % | 2,05 | 11,84 % |
| 9 | Australien | Asien-Pazifik | 0,64 | 2,4 % | 2,47 | 14,50 % |
| 10 | Brasilien | Lateinamerika | 0,57 | 2,1 % | 1,95 | 13,16 % |
| 11 | Niederlande | Europa | 0,55 | 2,0 % | 1,56 | 11,06 % |
| 12 | Singapur | Asien-Pazifik | 0,46 | 1,7 % | 1,53 | 12,74 % |
Indien ist mit 19,85 % pro Jahr der am schnellsten wachsende Ländermarkt, weil DC Market Insights modelliert, dass die neue Kapazität Indiens unter den großen Märkten am schnellsten wächst und nahezu vollständig nach aktuellen Effizienzdesigns gebaut wird. Deutschland liegt in der Zuordnung von DC Market Insights auf Rang drei, weil die Anforderungen des EnEfG den grünen Anteil seiner neuen und bestehenden Standorte erhöhen. Die Länderwerte sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen Rechenzentrumskapazität und nach der Strenge seiner Effizienzvorschriften.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für grüne Rechenzentren erreicht im Basisszenario bis 2035 USD 90,38 Mrd., mit einer Spanne von USD 72,48 Mrd. bis USD 107,46 Mrd. über das Tief- und das Hochszenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Tief | Kapazitätszubauten 15 % unter dem Basisszenario; als grün qualifizierter Anteil bis 2030 um 8 Punkte niedriger | 72,48 | 10,50 % |
| Basis | Zubauten steigen auf 27,0 GW pro Jahr; als grün qualifizierter Anteil erreicht 87,9 % der neuen Kapazität | 90,38 | 12,96 % |
| Hoch | Zubauten 15 % über dem Basisszenario; als grün qualifizierter Anteil bis 2030 um 5 Punkte höher | 107,46 | 14,93 % |
Das Tiefszenario zeigt, wie langsamere Netzanschlüsse und eine Pause bei den KI-Investitionen aussehen: Fertigstellungen verzögern sich, und mehr neue Kapazität wird nach älteren Designs gebaut. Das Hochszenario geht davon aus, dass weitere Länder verbindliche PUE-Grenzwerte übernehmen und dass Verträge über sauberen Strom mit den angekündigten Hyperscale-Plänen Schritt halten.
Wettbewerbsanalyse: Wer führt den Markt für grüne Rechenzentren an?
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Johnson Controls
- Trane Technologies
- Carrier
- Daikin
- STULZ
- Rittal
- Delta Electronics
- Huawei Digital Power
- Legrand
- Mitsubishi Electric
Schneider Electric und Vertiv führen den Markt für grüne Rechenzentren an, und DC Market Insights schätzt, dass die drei größten Lieferanten, Schneider Electric, Vertiv und Eaton, im Jahr 2025 zusammen etwa 31 % des Marktes halten (Schätzung von DC Market Insights: der als grün qualifizierte Anteil der Umsätze jedes Lieferanten mit Stromversorgung, Kühlung und Software für Rechenzentren, gemessen am Markt von USD 26,71 Mrd.). Der Nettoumsatz von Vertiv betrug im Jahr 2025 USD 10,23 Mrd., und das Unternehmen beendete das Jahr 2025 mit einem Auftragsbestand von USD 15,0 Mrd., ein Plus von 109 % gegenüber dem Vorjahr. Der Umsatz von Schneider Electric überschritt im Jahr 2025 erstmals EUR 40 Mrd., bei einem organischen Wachstum von 9 %, und das Unternehmen zahlte im ersten Halbjahr 2025 EUR 0,8 Mrd. für eine Mehrheitsbeteiligung von 75 % am Spezialisten für Flüssigkeitskühlung Motivair. Die übrigen aufgeführten Lieferanten konkurrieren in den Bereichen effiziente Stromverteilung, Kältemaschinen und Luftbehandlung, Flüssigkeitskühlung sowie integrierte Rack-Systeme für Stromversorgung und Kühlung.
Neueste Entwicklungen
- Im Dezember 2024 erklärte Microsoft, dass ein im August 2024 eingeführtes Rechenzentrumsdesign kein Wasser für die Kühlung verbraucht und pro Rechenzentrum und Jahr den Bedarf an mehr als 125 Millionen Litern Wasser vermeidet, wobei die ersten Standorte Ende 2027 in Betrieb gehen sollen (Quelle: Unternehmensblog von Microsoft).
- Im Oktober 2025 gaben NextEra Energy und Google eine Vereinbarung über 25 Jahre bekannt, nach der Google Strom aus dem 615-MW-Kernkraftwerk Duane Arnold in Iowa beziehen wird, sobald es wieder in Betrieb geht, was NextEra vorbehaltlich behördlicher Genehmigungen bis zum ersten Quartal 2029 erwartet (Quelle: Pressemitteilung von NextEra Energy).
- Im November 2025 vereinbarte Eaton die Übernahme von Boyd Thermal für USD 9,5 Mrd. und schloss die Transaktion im März 2026 ab (Quelle: Pressemitteilung und Quartalsbericht von Eaton).
- Im Dezember 2025 schloss Vertiv die Übernahme von PurgeRite für etwa USD 1,0 Mrd. ab, einem Anbieter von mechanischen Spül-, Entlüftungs- und Filtrationsdienstleistungen für Rechenzentren, um seine Dienstleistungen für die Flüssigkeitskühlung auszubauen (Quelle: Pressemitteilung von Vertiv).
- Im Januar 2026 kündigte Meta Kernenergievereinbarungen mit Vistra, TerraPower und Oklo an, die bis 2035 bis zu 6,6 GW an neuer und bestehender sauberer Energie unterstützen (Quelle: Mitteilung im Meta Newsroom).
Wir verfolgen diese Transaktionen, Markteinführungen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für grüne Rechenzentren aufgebaut haben
DC Market Insights hat den Markt für grüne Rechenzentren bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut, die jeweils in konventionelle Hallen und KI-Hallen aufgeteilt sind. Jede Kohorte wurde mit einem als grün qualifizierten Anteil (30 % der konventionellen und 60 % der KI-Kapazität im Jahr 2020, mit einem Anstieg auf 78 % und 93 % bis 2035) und mit Kosten für Stromversorgung, Kühlung und Management pro MW (USD 2,18 Mio. und USD 3,09 Mio. im Jahr 2025) multipliziert. Effizienznachrüstungen wurden für die installierte Basis hinzugerechnet, die nach jährlichen Stilllegungen von 1,5 % von etwa 66 GW im Jahr 2020 auf etwa 293 GW im Jahr 2035 wächst, mit USD 0,05 Mio. pro MW und Jahr im Jahr 2025. Dienstleistungen wurden mit 15,5 % des Ausrüstungs- und Softwarewerts im Jahr 2025 hinzugerechnet, mit einem Anstieg auf 17,5 % bis 2035, womit Dienstleistungen im Jahr 2025 13,4 % des Marktes ausmachen. Jede Aufteilung ergibt in der Summe ihren übergeordneten Gesamtwert. Das Ergebnis wurde top-down anhand der veröffentlichten Ergebnisse von Vertiv und Schneider Electric für 2025 sowie anhand von Stromdaten der IEA und des US-Energieministeriums geprüft. Die Länderwerte verteilen jede regionale Summe nach Ländergewichtungen für installierte und neue Kapazität. Der genannte Analyst hat das Modell erstellt, und ein Prüfer hat Berechnungen, Quellen und Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Kriterien für als grün qualifizierte Anlagen
- 1.3Erfasste Komponenten, Käufer und Regionen
- 1.4Währung, Basisjahr und Prognosezeitraum
- 02Forschungsmethodik
- 2.1Modell der grünen Ausgaben pro MW
- 2.2Kapazitätskohorten: konventionelle Hallen und KI-Hallen
- 2.3Als grün qualifizierter Anteil neuer Kapazität
- 2.4Modell für Nachrüstungen und Dienstleistungen
- 2.5Top-down-Prüfung anhand von Lieferantenangaben
- 2.6Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Der Markt im Überblick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Empfehlungen der Analysten nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Strombedarf von Rechenzentren und PUE-Benchmarks
- 05Preis- und Kostenanalyse
- 5.1Ausgaben für grüne Infrastruktur pro MW: konventionelle Hallen vs. KI-Hallen, 2020-2035
- 5.2Als grün qualifizierter Anteil neuer Kapazität, 2020-2035
- 5.3Nachrüstungsausgaben pro installiertem MW
- 06Normen und Regulierung
- 6.1ISO/IEC 30134-2:2026
- 6.2ASHRAE Standard 90.4-2022
- 6.3EU-Energieeffizienzrichtlinie und Delegierte Verordnung (EU) 2024/1364
- 6.4Energieeffizienzgesetz (EnEfG) in Deutschland
- 6.5PUE-Ziele in China und Singapur
- 07Analyse der Liefer- und Wertschöpfungskette
- 7.1Lieferanten von Stromversorgungsausrüstung
- 7.2Lieferanten von Kühlung und Flüssigkeitskühlung
- 7.3Software, Integratoren und Dienstleister
- 7.4Fusionen und Übernahmen, 2024-2026
- 08Größe und Prognose des globalen Marktes für grüne Rechenzentren
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Ausgaben für Neubau vs. Nachrüstung vs. Dienstleistungen
- 09Markt nach Komponente
- 9.1Stromversorgungslösungen
- 9.2Kühllösungen
- 9.3Überwachungs- und Managementsoftware
- 9.4Dienstleistungen
- 10Markt nach Kühltechnologie
- 10.1Luftkühlung mit Economizern
- 10.2Direct-to-Chip-Flüssigkeitskühlung
- 10.3Immersionskühlung
- 10.4Rücktür- und In-Row-Wärmetauscher
- 10.5Systeme zur Wärmerückgewinnung
- 11Markt nach Rechenzentrumstyp
- 11.1Hyperscale-Rechenzentren
- 11.2Colocation-Rechenzentren
- 11.3Unternehmensrechenzentren
- 11.4Edge- und modulare Rechenzentren
- 12Markt nach Branche
- 12.1IT und Telekommunikation
- 12.2BFSI
- 12.3Behörden und Verteidigung
- 12.4Gesundheitswesen
- 12.5Einzelhandel und E-Commerce
- 12.6Energie und Versorgung
- 12.7Sonstige
- 13DC Exclusive: Matrix Komponente × Käufer
- 13.1Matrix Komponente × Rechenzentrumstyp, 2025
- 13.2Ausgabenmix nach Käufergruppe
- 13.3Folgerungen für Lieferanten
- 14Markt nach Region
- 14.1Nordamerika (Vereinigte Staaten, Kanada)
- 14.2Europa (Deutschland, Vereinigtes Königreich, Frankreich, Niederlande, übriges Europa)
- 14.3Asien-Pazifik (China, Japan, Indien, Australien, Singapur, übriger asiatisch-pazifischer Raum)
- 14.4Lateinamerika (Brasilien, übriges Lateinamerika)
- 14.5Naher Osten und Afrika
- 14.6Die 12 größten Länder, 2025 und 2035
- 15Regionale Querschnitte
- 15.1Regionale Anteile, 2025 und 2035
- 15.2Regionale Wachstumsraten, 2025-2035
- 16Markt für Nachrüstungen und Modernisierungen
- 16.1Installierte Basis, 2020-2035
- 16.2Nachrüstungsausgaben, 2020-2035
- 17Prognoseszenarien
- 17.1Basis-, Tief- und Hochszenario bis 2035
- 17.2Sensitivität gegenüber Kapazitätszubauten
- 17.3Sensitivität gegenüber dem als grün qualifizierten Anteil
- 18Wettbewerbslandschaft
- 18.1Konzentration der drei größten Lieferanten, 2025
- 18.2Übernahmen im Bereich Flüssigkeitskühlung, 2024-2026
- 18.3Vereinbarungen über saubere Energie von Rechenzentrumsbetreibern
- 19Unternehmensprofile
- 19.1Schneider Electric
- 19.2Vertiv
- 19.3Eaton
- 19.4ABB
- 19.5Siemens
- 19.6Johnson Controls
- 19.7Trane Technologies
- 19.8Carrier
- 19.9Daikin
- 19.10STULZ
- 19.11Rittal
- 19.12Delta Electronics
- 19.13Huawei Digital Power
- 19.14Legrand
- 19.15Mitsubishi Electric
- 20Neueste Entwicklungen
- 20.1Übernahmen und Abschlüsse
- 20.2Vereinbarungen über saubere Energie
- 20.3Einführung neuer Designs
- 21Empfehlungen der Analysten
- 21.1Für Lieferanten von Stromversorgung und Kühlung
- 21.2Für Hyperscale- und Colocation-Betreiber
- 21.3Für Investoren
- Abb. 1Größe des Marktes für grüne Rechenzentren, 2020-2035
- Abb. 2Jährlich hinzugefügte neue Rechenzentrumskapazität, konventionell vs. KI, 2020-2035
- Abb. 3Ausgaben für grüne Infrastruktur pro MW, 2020-2035
- Abb. 4Ausgaben für Neubau vs. Nachrüstung vs. Dienstleistungen, 2020-2035
- Abb. 5Markt nach Komponente, 2025 und 2035
- Abb. 6Markt nach Kühltechnologie, 2025 und 2035
- Abb. 7Matrix Komponente × Rechenzentrumstyp, 2025
- Abb. 8Markt nach Region, 2025 und 2035
- Abb. 9Prognoseszenarien, 2035
- Abb. 10Die 12 größten Länder, 2025
- Tabelle 1Berichtsmerkmale
- Tabelle 2Ausgaben für grüne Infrastruktur pro MW, 2020-2035
- Tabelle 3Marktgröße, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Kühltechnologie, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Markt nach Branche, 2025 und 2035
- Tabelle 8Matrix Komponente × Rechenzentrumstyp, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 größten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Übernahmen und Vereinbarungen über saubere Energie, 2024-2026
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 26,71 Mrd. im Jahr 2025, mit einem Anstieg auf USD 90,38 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 7,25 Mrd.
Um 12,96 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 29,80 % pro Jahr höher, da KI-Hallen in großem Maßstab ausgebaut wurden.
Stromversorgungslösungen, mit USD 10,82 Mrd. bzw. 40,5 % des Marktes im Jahr 2025. Kühllösungen sind mit 14,58 % pro Jahr die am schnellsten wachsende Komponente.
Etwa USD 2,18 Mio. pro MW für eine als grün qualifizierte konventionelle Halle und USD 3,09 Mio. pro MW für eine KI-Halle im Jahr 2025, laut Schätzungen von DC Market Insights für Stromversorgungs-, Kühl- und Managementsysteme.
Nordamerika, mit USD 11,06 Mrd. bzw. 41,4 % des Werts von 2025. Der Nahe Osten und Afrika wachsen mit 15,18 % pro Jahr am schnellsten.
Schneider Electric und Vertiv führen, und Schneider Electric, Vertiv und Eaton halten zusammen etwa 31 % des Marktes (Schätzung von DC Market Insights). Außerdem konkurrieren ABB, Siemens, Johnson Controls, Trane Technologies, Carrier, Daikin, STULZ, Rittal, Delta Electronics, Huawei Digital Power, Legrand und Mitsubishi Electric.
Systeme zur Wärmerückgewinnung mit 22,45 % pro Jahr, gefolgt von Direct-to-Chip-Flüssigkeitskühlung mit 21,81 %, die von USD 2,41 Mrd. im Jahr 2025 auf USD 17,33 Mrd. bis 2035 wächst.
Die Vereinigten Staaten mit USD 9,88 Mrd. bzw. 37,0 % der Ausgaben von 2025, gefolgt von China mit USD 2,82 Mrd. Indien wächst mit 19,85 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.